
Tamanho e Participação do Mercado de Isolamento de Data Center
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento de Data Center por Mordor Intelligence
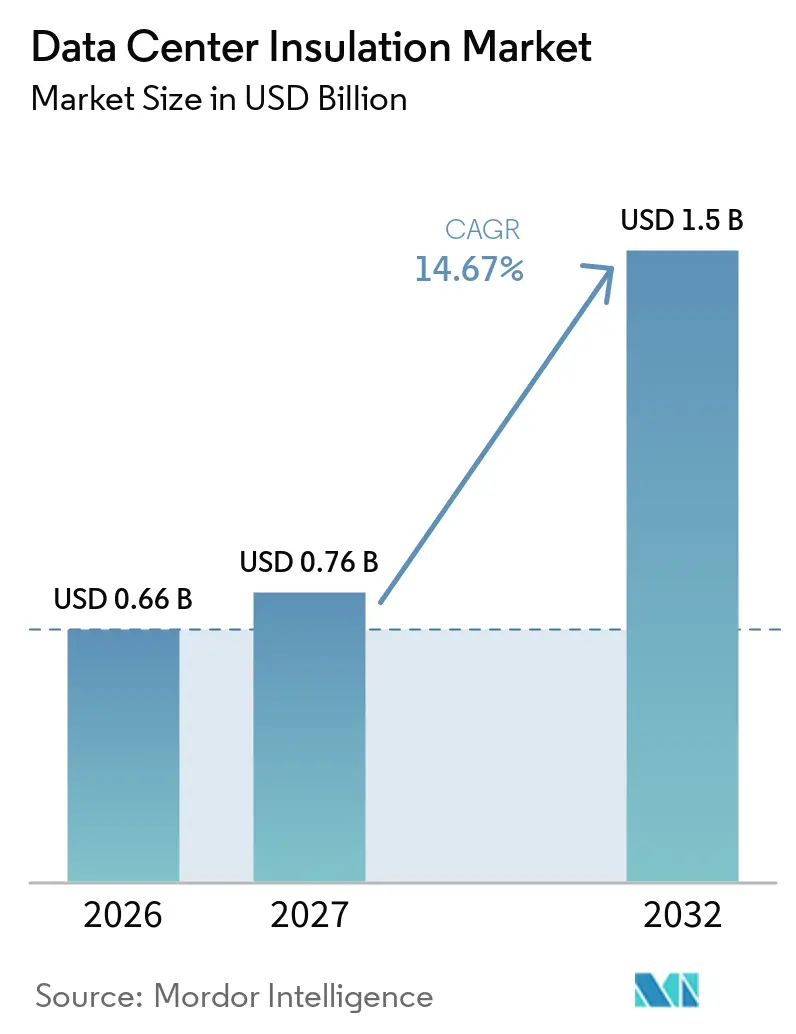
O tamanho do Mercado de Isolamento de Data Center foi avaliado em 0,66 bilhões de USD em 2026 e estima-se que cresça de 0,76 bilhões de USD em 2027 para atingir 1,50 bilhões de USD até 2032, a um CAGR de 14,67% durante o período de previsão (2027-2032). O mercado de isolamento de data center é sustentado pela contínua construção de instalações hyperscale e por atualizações em sites existentes que necessitam de maior capacidade de resfriamento. Os compradores estão atribuindo maior importância ao controle térmico, ao desempenho contra incêndio e ao controle acústico, pois esses fatores afetam o consumo de energia, a confiabilidade do site e a conformidade das instalações durante a construção e as operações posteriores. O mercado de isolamento de data center também se beneficia de sistemas de resfriamento líquido, que aumentam a necessidade de linhas isoladas de água gelada, água de condensação e refrigerante. Os fornecedores estão respondendo com conjuntos testados, materiais de célula fechada e produtos projetados para espaços de retrofit confinados, onde o trabalho de substituição deve ser concluído em torno de equipamentos em operação. Os requisitos regulatórios de desempenho energético e relatórios estão tornando os sistemas de isolamento certificados mais importantes no mercado de isolamento de data center.
Principais Conclusões do Relatório
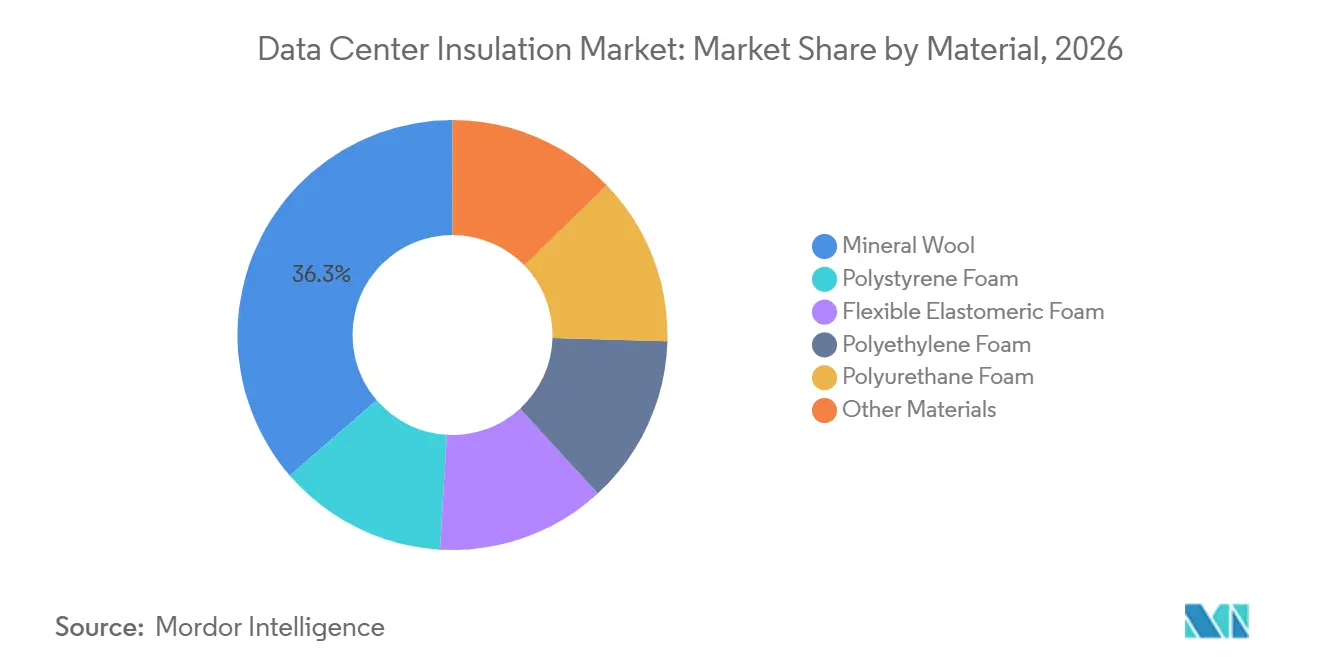
- Por material, a lã mineral detinha 36,34% da participação do mercado de isolamento de data center em 2026, enquanto a espuma elastomérica flexível tem previsão de avançar a um CAGR de 15,12% até 2032.
- Por tipo de isolamento, o isolamento térmico detinha 64,67% da participação do mercado de isolamento de data center em 2026, enquanto o isolamento acústico tem previsão de avançar a um CAGR de 16,04% até 2032.
- Por tipo de data center, o hyperscale detinha 41,89% da participação do mercado de isolamento de data center em 2026 e tem previsão de avançar a um CAGR de 16,58% até 2032.
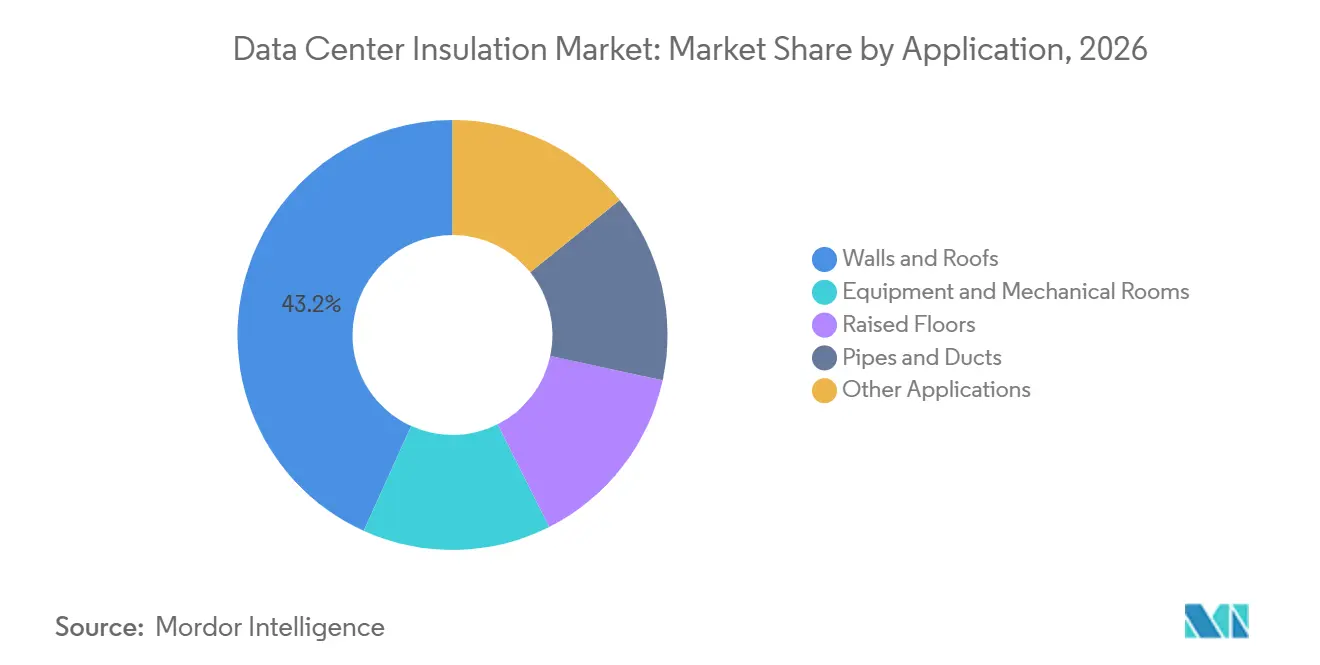
- Por aplicação, paredes e telhados detinham 43,23% da participação do mercado de isolamento de data center em 2026, enquanto tubulações e dutos têm previsão de avançar a um CAGR de 16,37% até 2032.
- Por geografia, a América do Norte detinha 36,45% da participação do mercado de isolamento de data center em 2026, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 16,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Isolamento de Data Center
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Construção de Data Centers Hyperscale e de Inteligência Artificial | +5.5% | Global (concentrado na América do Norte e APAC) | Curto prazo (≤ 2 anos) |
| Eficiência Energética e Requisitos de Efetividade do Uso de Energia | +3.2% | Global (intensidade regulatória mais elevada na UE e APAC) | Médio prazo (2–4 anos) |
| Resfriamento Líquido e Gestão Térmica de Alta Densidade | +2.8% | Global (mercados hyperscale e de colocation focados em inteligência artificial) | Curto prazo (≤ 2 anos) |
| Retrofit de Data Centers e Expansão de Instalações de Borda | +2.1% | Global (América do Norte, Europa, cidades secundárias da APAC) | Médio prazo (2–4 anos) |
| Normas Mais Rigorosas de Incêndio, Construção e Sustentabilidade | +1.6% | América do Norte e UE como núcleo, com expansão para APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Construção de Data Centers Hyperscale e de Inteligência Artificial
Grandes instalações requerem isolamento em paredes, telhados, tubulações, dutos, salas de mecânica e sistemas de resfriamento. As cargas de trabalho de inteligência artificial criam densidades de rack mais elevadas e impõem maiores exigências ao controle térmico. Essas condições aumentam a importância de materiais que sustentam um envelope térmico confiável em toda a instalação. As novas instalações também precisam de produtos que atendam aos requisitos de incêndio e acústica sem adicionar complexidade desnecessária à instalação. O ciclo de construção, portanto, sustenta a demanda tanto por isolamento de envoltória quanto por isolamento de sistemas mecânicos.
Eficiência Energética e Requisitos de Efetividade do Uso de Energia
As regras de eficiência energética estão transformando o desempenho do isolamento de uma escolha discricionária em uma questão de conformidade no nível das instalações. A Lei de Eficiência Energética da Alemanha (Energieeffizienzgesetz) exige que novos data centers que iniciem operações a partir de 1º de julho de 2026 alcancem um valor de Efetividade do Uso de Energia de 1,2 ou inferior. A Diretiva de Eficiência Energética da União Europeia também exige monitoramento e relatórios de instalações com carga de tecnologia da informação acima de 500 quilowatts[1]. Esses requisitos incentivam os compradores a selecionar produtos com propriedades térmicas confiáveis e desempenho de teste documentado. A modelagem térmica de sistema completo está se tornando mais relevante do que a seleção baseada apenas em uma única propriedade do material. Essa mudança favorece conjuntos testados e reduz o apelo de materiais genéricos com desempenho incerto no site durante o comissionamento e a operação rotineira em cada site.
Resfriamento Líquido e Gestão Térmica de Alta Densidade
A transição do resfriamento a ar para o resfriamento líquido está mudando a demanda em todo o mercado de isolamento de data center. Densidades de rack mais elevadas aumentam o papel dos circuitos de água gelada, água de condensação e refrigerante. Cada circuito precisa de isolamento que limite a perda de calor e controle a condensação. Espuma de célula fechada e produtos à base de aerogel são relevantes onde as tubulações operam próximas às condições de ponto de orvalho ambiente. Materiais de célula aberta não oferecem o mesmo desempenho de controle de vapor nessas aplicações. O resultado é uma maior necessidade de isolamento de tubulação de alto desempenho em instalações focadas em inteligência artificial.
Normas Mais Rigorosas de Incêndio, Construção e Sustentabilidade
Normas mais rigorosas de incêndio, construção e sustentabilidade também sustentam o mercado de isolamento de data center. Os data centers precisam de produtos que possam ser utilizados em paredes, telhados, dutos e sistemas de tubulação com classificação de resistência ao fogo. As diretrizes da FM Global identificam materiais isolantes não combustíveis, incluindo lã de fibra mineral, para aplicações relevantes em tubulações e dutos. A Associação Nacional de Proteção contra Incêndio (NFPA) estabelece requisitos de proteção contra incêndio para instalações de equipamentos de tecnologia da informação por meio da Norma 75 da Associação Nacional de Proteção contra Incêndio[2]. Produtos listados e testados podem simplificar as decisões de conformidade para projetistas e operadores. Essas normas favorecem fornecedores que podem fornecer documentação para conjuntos completos, em vez de apenas amostras de material.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Material e Instalação | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Disponibilidade de Mão de Obra Qualificada e Conjuntos Testados | -1.1% | América do Norte e UE como núcleo, com expansão para APAC | Médio prazo (2–4 anos) |
| Padrões de Interface Fragmentados entre Envoltória e Instalações Mecânicas, Elétricas e Hidráulicas | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Material e Instalação
Os altos custos iniciais de material e instalação podem restringir a adoção no mercado de isolamento de data center. A lã mineral, a espuma elastomérica flexível e os mantos de aerogel podem custar mais do que as alternativas de isolamento convencionais. A instalação também é mais difícil quando os circuitos de resfriamento estão ativos, pressurizados ou localizados em uma área de retrofit restrita. Compradores focados no custo inicial de aquisição podem adiar atualizações ou especificar produtos de menor desempenho. Essa decisão pode aumentar o consumo de energia de resfriamento ao longo da vida útil de uma instalação. A restrição é mais forte onde a análise do custo operacional total não substituiu as práticas de aquisição baseadas no custo inicial.
Disponibilidade de Mão de Obra Qualificada e Conjuntos Testados
A disponibilidade de mão de obra qualificada pode retardar o uso de conjuntos de isolamento testados no mercado de isolamento de data center. Paredes com classificação de resistência ao fogo e sistemas de tubulação com revestimento precisam de instaladores que compreendam os materiais listados e os requisitos de montagem. A Norma 75 da Associação Nacional de Proteção contra Incêndio e as diretrizes da FM Global influenciam os materiais e as abordagens de instalação utilizados nessas instalações. O conjunto de instaladores qualificados pode ser limitado em locais secundários onde sites regionais e de borda estão se expandindo. Essa limitação pode prolongar os cronogramas de instalação mesmo quando os orçamentos de material estão disponíveis. Trata-se de uma restrição estrutural, pois o investimento de capital por si só não pode criar rapidamente capacidade de instalação qualificada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Lã Mineral Lidera enquanto a Espuma Elastomérica Flexível Acelera
A lã mineral detinha 36,34% da participação do mercado de isolamento de data center em 2026. Seu papel em paredes, divisórias, telhados, tubulações e dutos com classificação de resistência ao fogo é reforçado pelas diretrizes da FM Global, que identificam a lã de fibra mineral não combustível para usos relevantes em tubulações e dutos. Essa associação com conjuntos testados de incêndio e térmicos sustenta a especificação contínua em instalações seguradas. A lã mineral também oferece desempenho térmico e acústico dentro de uma única família de materiais. Essa combinação pode reduzir o número de produtos necessários em um projeto de instalação.
A espuma elastomérica flexível tem projeção de avançar a um CAGR de 15,12% até 2032. Seu crescimento está vinculado aos circuitos de resfriamento líquido que requerem materiais de célula fechada com baixa transmissão de vapor d'água. Esses sistemas são utilizados em linhas de água gelada, água de condensação e refrigerante. A Armacell inaugurou uma instalação de isolamento de aerogel em Pune, Índia, em junho de 2025, e introduziu a linha de produtos ArmaGel XG para aplicações de temperatura exigentes. A Armacell também lançou o ArmaGel XGC em abril de 2025 para aplicações de isolamento criogênico e de temperatura dupla, enquanto a espuma de poliuretano, a espuma de polietileno, a espuma de poliestireno e o vidro celular continuam a atender aplicações de nível intermediário, pisos elevados e salas de equipamentos especializados.

Por Tipo de Isolamento: Isolamento Térmico Lidera enquanto o Isolamento Acústico se Expande
O isolamento térmico detinha 64,67% da participação do mercado de isolamento de data center em 2026. O segmento está diretamente ligado à eficiência de resfriamento, envelopes térmicos e consumo de energia operacional. Seu papel abrange estruturas de construção, tubulações, dutos e sistemas mecânicos, enquanto os requisitos de desempenho energético conferem aos produtos térmicos um papel central nas decisões de projeto. O quadro da União Europeia para o desempenho energético de data centers sustenta essa ênfase no desempenho mensurável das instalações. O isolamento térmico é, portanto, relevante tanto em novas construções quanto em atualizações de instalações existentes.
O isolamento acústico tem projeção de avançar a um CAGR de 16,04% até 2032. Densidades de rack mais elevadas aumentam o ruído proveniente de bombas de resfriamento, ventiladores e equipamentos mecânicos. Os requisitos acústicos decorrentes das expectativas do local de trabalho e das especificações dos inquilinos criam demanda por conjuntos certificados em salas de servidores e ambientes de colocation compartilhados. A lã mineral pode atender às necessidades térmicas, de incêndio e acústicas em uma única família de materiais. Essa capacidade ajuda a reduzir a complexidade do sistema onde múltiplos requisitos de desempenho se aplicam.
Por Tipo de Data Center: Hyperscale Lidera em Escala e Crescimento
Os data centers hyperscale detinham 41,89% da participação do mercado de isolamento de data center em 2026. Essas instalações têm amplas necessidades de isolamento, pois grandes plantas de construção e layouts de alta densidade requerem controle mais rigoroso de calor, umidade e ruído. O tamanho do mercado de isolamento de data center associado a este segmento reflete a escala da construção greenfield e as contínuas atualizações mecânicas. Os operadores hyperscale frequentemente precisam de conjuntos testados que possam ser replicados em projetos de campus padronizados. Isso favorece fornecedores com produtos comprovados e capacidades de fabricação consistentes.
Os data centers hyperscale têm projeção de avançar a um CAGR de 16,58% até 2032. As implantações de inteligência artificial aumentam a demanda por equipamentos de resfriamento e circuitos de tubulação isolados. A expansão desses campi também aumenta a demanda por paredes, telhados, dutos, salas de equipamentos e sistemas de piso elevado. As instalações de colocation adicionam capacidade para clientes que necessitam de infraestrutura terceirizada, enquanto os sites corporativos contribuem por meio de retrofits para cargas de computação mais recentes e equipamentos de resfriamento líquido. Em conjunto, esses tipos de instalações conferem ao mercado de isolamento de data center uma combinação de grandes projetos de construção e trabalhos contínuos de renovação.
Por Aplicação: Paredes e Telhados Lideram enquanto Tubulações e Dutos Ganham Impulso
Paredes e telhados detinham 43,23% da participação do mercado de isolamento de data center em 2026. Grandes instalações precisam de isolamento contínuo em toda a envoltória do edifício para atender aos requisitos de energia e normas. A aplicação inclui paredes perimetrais, telhados e conjuntos estruturais relacionados que toda nova instalação necessita antes que os sistemas mecânicos sejam comissionados. A lã mineral e outros produtos são selecionados de acordo com as necessidades de incêndio, térmicas, acústicas e de instalação. A demanda pela envoltória do edifício está, portanto, estreitamente ligada ao ritmo de construção de novas instalações.
Tubulações e dutos têm projeção de avançar a um CAGR de 16,37% até 2032. A adoção do resfriamento líquido aumenta a abrangência dos circuitos de água gelada, água de condensação, refrigerante e de aquecimento, ventilação e ar-condicionado. Essas aplicações requerem isolamento que limite a perda térmica e controle a condensação. Os requisitos da FM Global e a Norma 75 da Associação Nacional de Proteção contra Incêndio sustentam materiais listados adequados, enquanto os pisos elevados permanecem relevantes em instalações legadas e de colocation com distribuição de ar pelo subpiso. As salas de equipamentos e mecânicas também estão ganhando atenção à medida que as unidades de distribuição de resfriamento e os conjuntos de bombeamento precisam de zoneamento térmico dedicado.
Análise Geográfica
A América do Norte detinha 36,45% da participação do mercado de isolamento de data center em 2026. Os Estados Unidos concentram campi hyperscale no Norte da Virgínia, no Texas e no Noroeste do Pacífico, sustentando a demanda por isolamento de envoltória de edifícios e sistemas mecânicos. A ROCKWOOL A/S iniciou a construção de uma fábrica no Estado de Washington e expandiu a capacidade no Mississippi durante 2025, enquanto a Knauf Insulation comissionou uma linha de produção de isolamento de tubulação em Shelbyville, Indiana, no segundo trimestre de 2026. As normas da Associação Nacional de Proteção contra Incêndio e as diretrizes da FM Global reforçam o uso de conjuntos de isolamento testados e listados.
A Europa é moldada pela conformidade regulatória, bem como pela atividade de construção. A Lei de Eficiência Energética da Alemanha (Energieeffizienzgesetz) estabelece um requisito de Efetividade do Uso de Energia para novos sites que iniciem operações a partir de 1º de julho de 2026. A Diretiva de Eficiência Energética da União Europeia estende o monitoramento de desempenho energético às instalações qualificadas. O Reino Unido, a Alemanha, a França e os países nórdicos têm atividade substancial de colocation e hyperscale. A Itália e outros mercados europeus estão adicionando oferta de colocation, enquanto a Saint-Gobain identificou data centers nos Estados Unidos e em quatro países europeus como mercados finais prioritários em seu plano Lead & Grow de outubro de 2025.
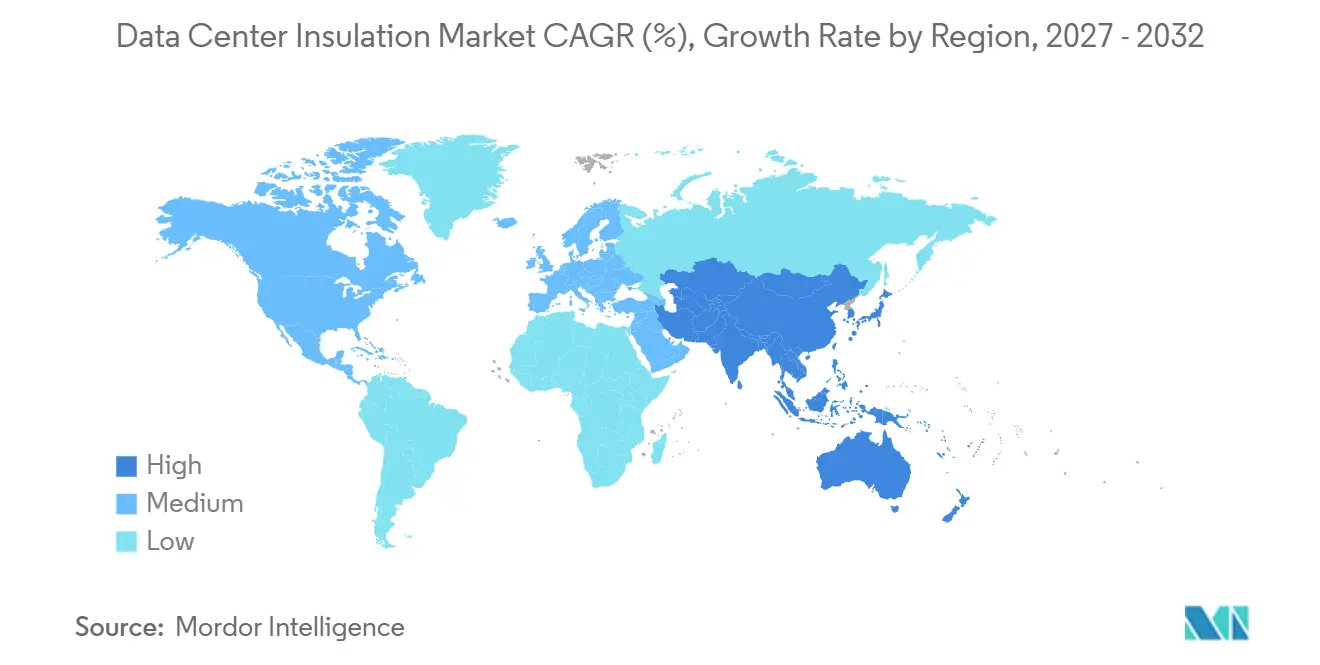
A Ásia-Pacífico tem projeção de avançar a um CAGR de 16,41% até 2032. A região combina capacidade estabelecida na China com atividade em expansão na Índia, Malásia, Tailândia e Indonésia. Isso sustenta a demanda por sistemas completos de isolamento em novas instalações hyperscale. A Armacell inaugurou sua instalação de fabricação de aerogel em Pune em junho de 2025, demonstrando comprometimento com o fornecimento regional. Os países da ASEAN estão recebendo demanda de Singapura, com capacidade limitada, enquanto a América do Sul, o Oriente Médio e a África estão adicionando capacidade que cada vez mais requer conjuntos de isolamento com certificação internacional.
Cenário Competitivo
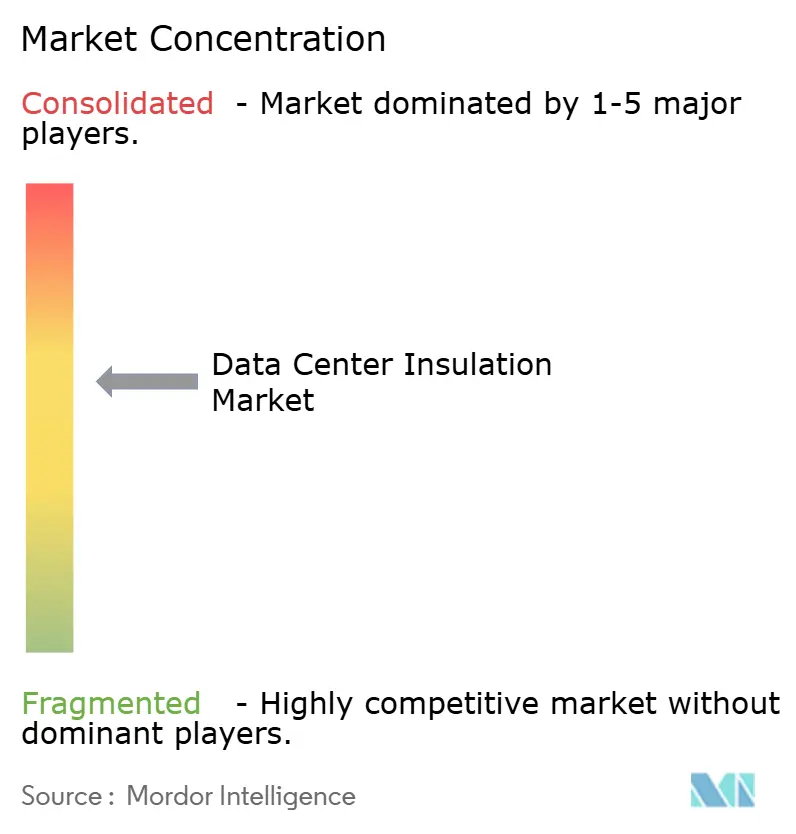
O mercado de isolamento de data center é moderadamente concentrado, com os cinco principais participantes incluindo Armacell, Saint-Gobain, Kingspan Holdings (IRL) Limited, Johns Manville e Owens Corning. Fornecedores que atendem aos requisitos de incêndio, térmicos, acústicos e de controle de vapor podem atender a necessidades mais amplas de projetos, enquanto especialistas atendem a requisitos mais específicos de material e aplicação.
Os principais fornecedores estão expandindo a capacidade e adaptando produtos para aplicações de resfriamento de alto desempenho. A Armacell inaugurou sua instalação em Pune em 2025, dobrando a capacidade global de mantos de aerogel por meio de uma planta com capacidade anual de 1 milhão de metros quadrados. A ROCKWOOL A/S reportou investimento em uma nova linha de produção de Isolamento Técnico nos Estados Unidos e adicionou capacidade na Romênia durante o primeiro semestre de 2026. A Knauf Insulation adicionou uma nova linha de produção de isolamento de tubulação em Shelbyville durante o segundo trimestre de 2026. Essas iniciativas fortalecem o fornecimento para sistemas de aquecimento, ventilação e ar-condicionado e circuitos de resfriamento líquido na atividade de construção de alto crescimento na América do Norte e na Ásia-Pacífico.
A certificação de conformidade é um fator competitivo importante no mercado de isolamento de data center. A UL Solutions atualizou a norma UL 2755 em 2025 para atender às necessidades de sistemas de data center modulares pré-fabricados. Produtos com desempenho listado podem ser mais fáceis de especificar em projetos complexos, enquanto os produtos de aerogel competem no segmento premium por meio de alto desempenho térmico em espaço limitado. A Aspen Aerogels, Inc. cancelou sua expansão planejada da Planta II em fevereiro de 2025 e redirecionou sua abordagem de fornecimento para a expansão da capacidade existente e a fabricação externa. Isso cria uma estratégia de fornecimento diferente da expansão de capacidade da Armacell e deixa oportunidades para módulos pré-fabricados com classificação de resistência ao fogo e sistemas térmicos integrados com barreira de vapor para tubulações de resfriamento líquido. O equilíbrio competitivo continua a depender de aprovações de produtos, capacidade de plantas, expertise em aplicações e da capacidade de apoiar especificações complexas de instalações em projetos regionais.
Líderes do Setor de Isolamento de Data Center
-
Armacell
-
Saint-Gobain
-
Kingspan Holdings (IRL) Limited
-
Johns Manville
-
Owens Corning
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A BASF expandiu o foco de aplicação de seu portfólio de poliariléteres sulfona Ultrason® para componentes elétricos e eletrônicos utilizados em data centers orientados por inteligência artificial, incluindo revestimento de cabos, isolamento elétrico e peças de gestão térmica. O desenvolvimento sustenta o mercado de isolamento de data center ao avançar materiais resistentes ao calor e eletricamente isolantes para distribuição de energia confiável e infraestrutura de resfriamento.
- Setembro de 2025: A Knauf Insulation comissionou uma nova linha de produção de isolamento de tubulação em sua instalação de Shelbyville, Indiana, juntamente com capacidade expandida de vidro e uma nova linha de lã soprada, utilizando processos de fabricação modernizados e automatizados. A expansão sustenta o mercado de isolamento de data center ao aumentar o fornecimento de isolamento de tubulação para sistemas de Aquecimento, Ventilação e Ar-Condicionado (AVAC) e circuitos de resfriamento líquido utilizados na infraestrutura de data center.
Escopo do Relatório Global do Mercado de Isolamento de Data Center
O isolamento de data center compreende materiais instalados em edifícios e infraestruturas de data center para gerenciar a transferência de calor, reduzir o ruído e apoiar condições operacionais estáveis. Esses materiais ajudam a melhorar a eficiência térmica, controlar perturbações acústicas e proteger equipamentos críticos e sistemas de instalações.
O Mercado de Isolamento de Data Center é segmentado por material, tipo de isolamento, tipo de data center, aplicação e geografia. Por material, o mercado é segmentado em lã mineral, espuma elastomérica flexível, espuma de polietileno, espuma de poliuretano, espuma de poliestireno e outros materiais. Por tipo de isolamento, o mercado é segmentado em isolamento térmico e isolamento acústico. Por tipo de data center, o mercado é segmentado em hyperscale, colocation, corporativo e outros tipos de data center. Por aplicação, o mercado é segmentado em paredes e telhados, pisos elevados, tubulações e dutos, salas de equipamentos e mecânicas e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para isolamento de data center em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Lã Mineral |
| Espuma Elastomérica Flexível |
| Espuma de Polietileno |
| Espuma de Poliuretano |
| Espuma de Poliestireno |
| Outros Materiais |
| Isolamento Térmico |
| Isolamento Acústico |
| Hyperscale |
| Colocation |
| Corporativo |
| Outros Tipos de Data Center |
| Paredes e Telhados |
| Pisos Elevados |
| Tubulações e Dutos |
| Salas de Equipamentos e Mecânicas |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Lã Mineral | |
| Espuma Elastomérica Flexível | ||
| Espuma de Polietileno | ||
| Espuma de Poliuretano | ||
| Espuma de Poliestireno | ||
| Outros Materiais | ||
| Por Tipo de Isolamento | Isolamento Térmico | |
| Isolamento Acústico | ||
| Por Tipo de Data Center | Hyperscale | |
| Colocation | ||
| Corporativo | ||
| Outros Tipos de Data Center | ||
| Por Aplicação | Paredes e Telhados | |
| Pisos Elevados | ||
| Tubulações e Dutos | ||
| Salas de Equipamentos e Mecânicas | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de isolamento de data center?
O tamanho do mercado de isolamento de data center foi avaliado em 0,66 bilhões de USD em 2026 e estima-se que cresça de 0,76 bilhões de USD em 2027 para atingir 1,50 bilhões de USD até 2032, a um CAGR de 14,67% durante o período de previsão (2027-2032).
Qual material detinha a maior participação em 2026?
A lã mineral liderou com 36,34% de participação em 2026, pois é amplamente utilizada em paredes, telhados, tubulações e conjuntos de dutos com classificação de resistência ao fogo e pode atender às necessidades térmicas e acústicas dentro de uma única família de materiais.
Por que o resfriamento líquido está afetando a demanda por isolamento?
O resfriamento líquido requer circuitos isolados de água gelada, água de condensação e refrigerante que limitam a perda térmica e a condensação, o que aumenta a importância de materiais de célula fechada com forte desempenho de controle de vapor.
Qual tipo de data center tem projeção de avançar mais rapidamente até 2032?
Os data centers hyperscale têm projeção de avançar a um CAGR de 16,58% até 2032, sustentados pelo desenvolvimento de infraestrutura de inteligência artificial em larga escala e por amplas necessidades de isolamento.