
Tamaño y Participación del Mercado de Aislamiento para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.67 % |
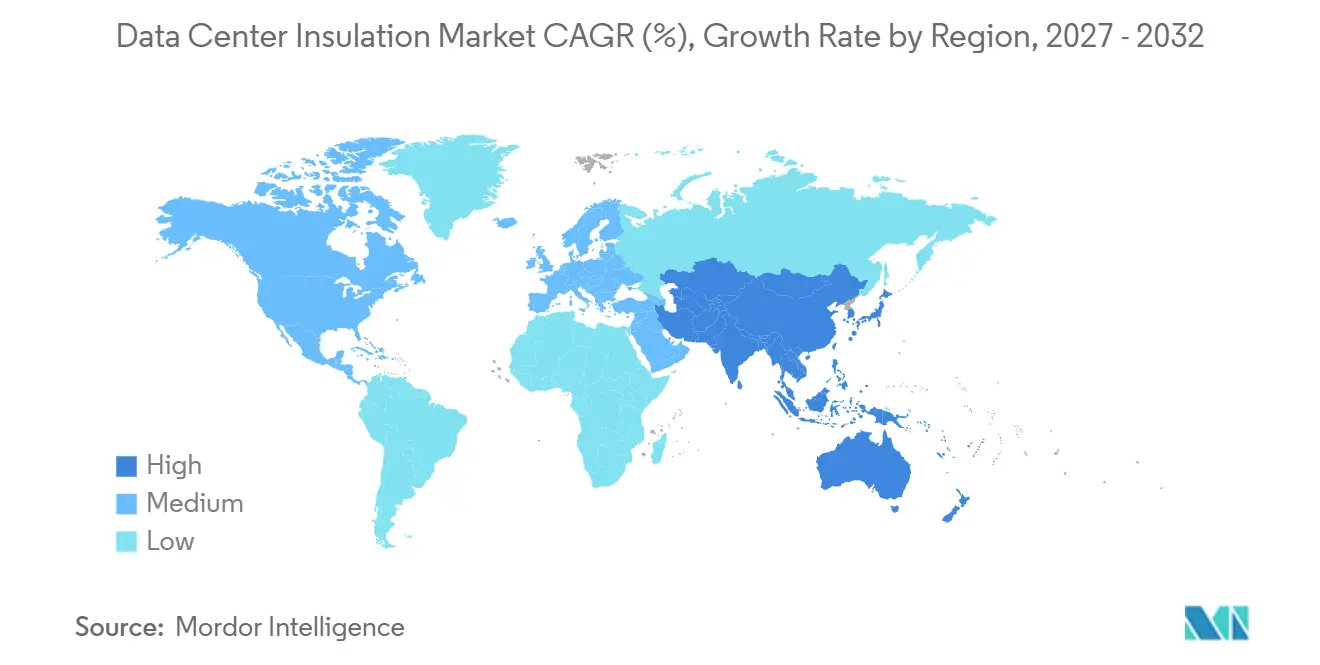
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
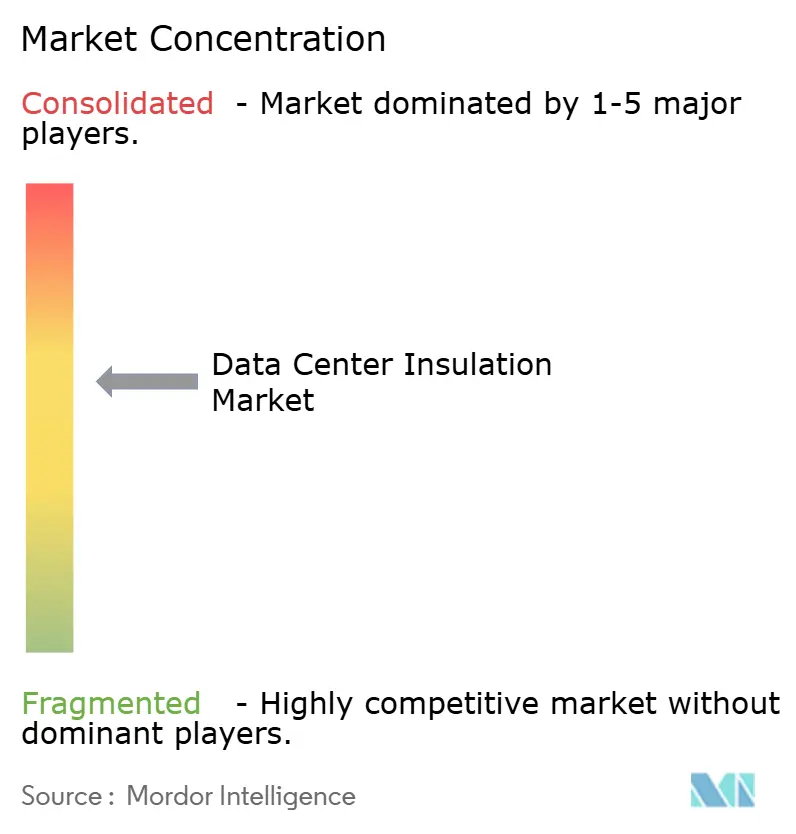
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aislamiento para Centros de Datos por Mordor Intelligence
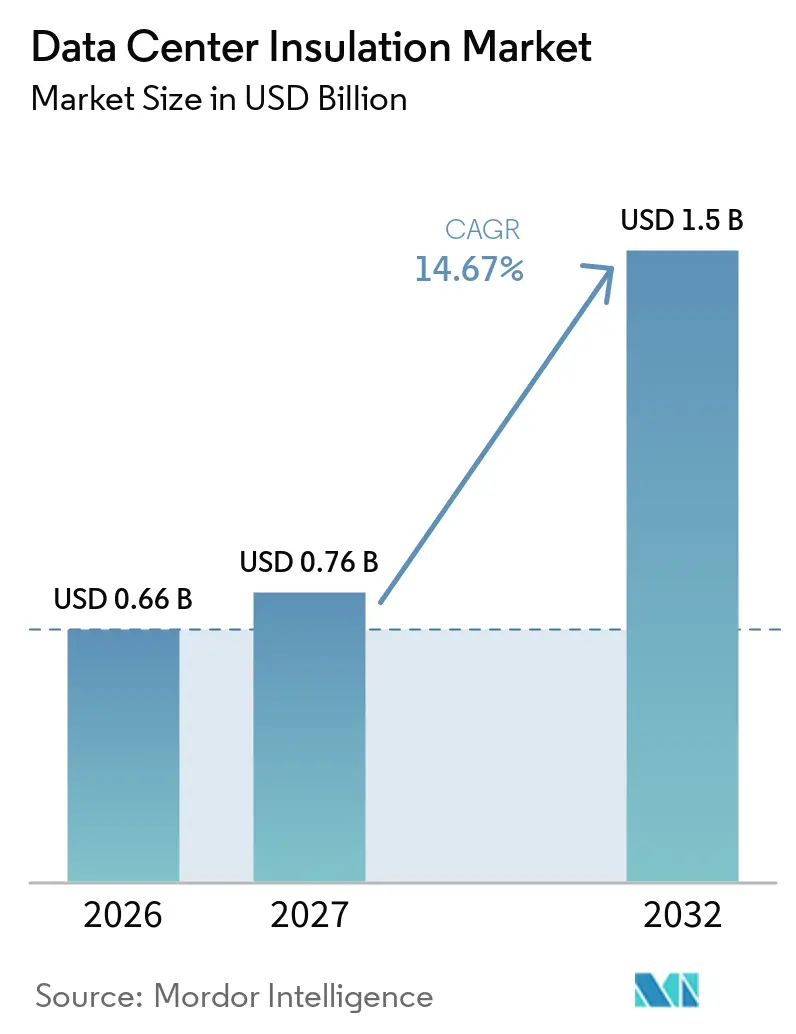
El tamaño del Mercado de Aislamiento para Centros de Datos fue valorado en 0,66 mil millones de USD en 2026 y se estima que crecerá desde 0,76 mil millones de USD en 2027 hasta alcanzar 1,50 mil millones de USD en 2032, a una CAGR del 14,67% durante el período de pronóstico (2027-2032). El mercado de aislamiento para centros de datos está respaldado por la continua construcción de instalaciones de hiperescala y por las mejoras en sitios existentes que requieren mayor capacidad de enfriamiento. Los compradores están otorgando mayor importancia al control térmico, el rendimiento contra incendios y el control acústico, ya que estos factores afectan el consumo de energía, la confiabilidad del sitio y el cumplimiento normativo de las instalaciones durante la construcción y las operaciones posteriores. El mercado de aislamiento para centros de datos también se beneficia de los sistemas de enfriamiento líquido, que aumentan la necesidad de líneas aisladas de agua fría, agua de condensación y refrigerante. Los proveedores están respondiendo con ensamblajes probados, materiales de celda cerrada y productos diseñados para espacios de modernización confinados donde el trabajo de reemplazo debe completarse alrededor de equipos en operación. Los requisitos regulatorios de rendimiento energético y presentación de informes están haciendo que los sistemas de aislamiento certificados sean más importantes en el mercado de aislamiento para centros de datos.
Conclusiones Clave del Informe
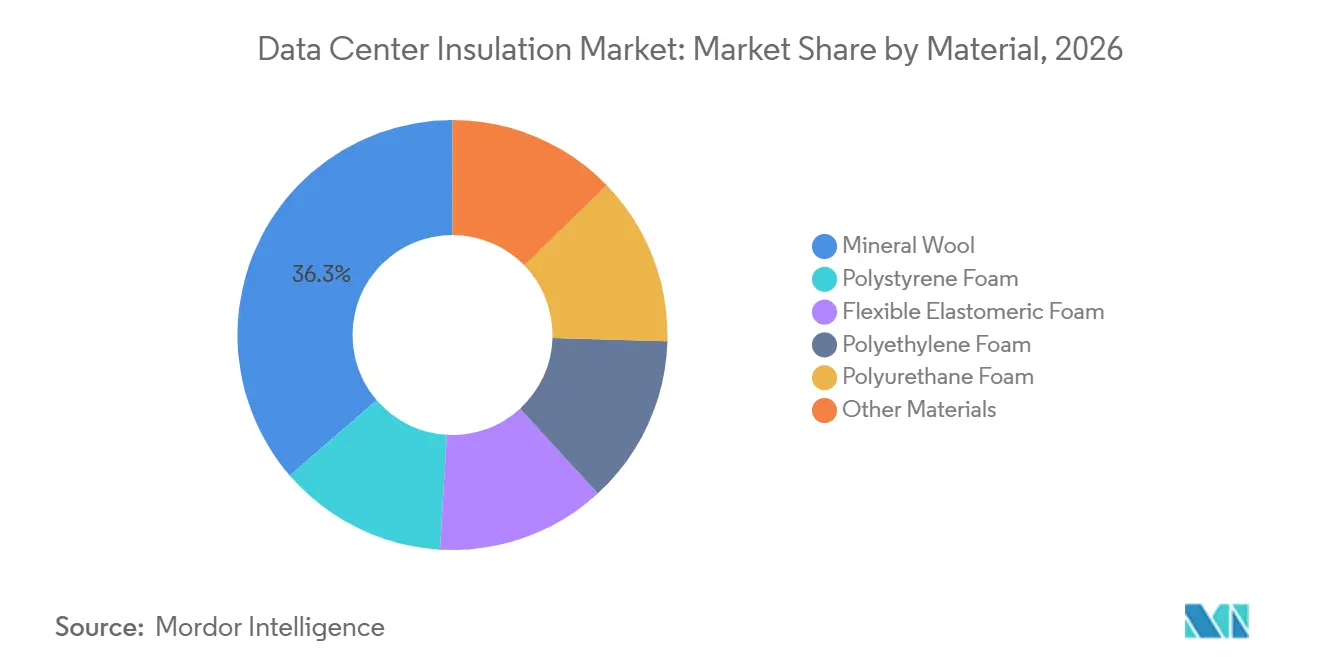
- Por material, la lana mineral representó el 36,34% de la participación del mercado de aislamiento para centros de datos en 2026, mientras que se prevé que la espuma elastomérica flexible avance a una CAGR del 15,12% hasta 2032.
- Por tipo de aislamiento, el aislamiento térmico representó el 64,67% de la participación del mercado de aislamiento para centros de datos en 2026, mientras que se prevé que el aislamiento acústico avance a una CAGR del 16,04% hasta 2032.
- Por tipo de centro de datos, la hiperescala representó el 41,89% de la participación del mercado de aislamiento para centros de datos en 2026 y se prevé que avance a una CAGR del 16,58% hasta 2032.
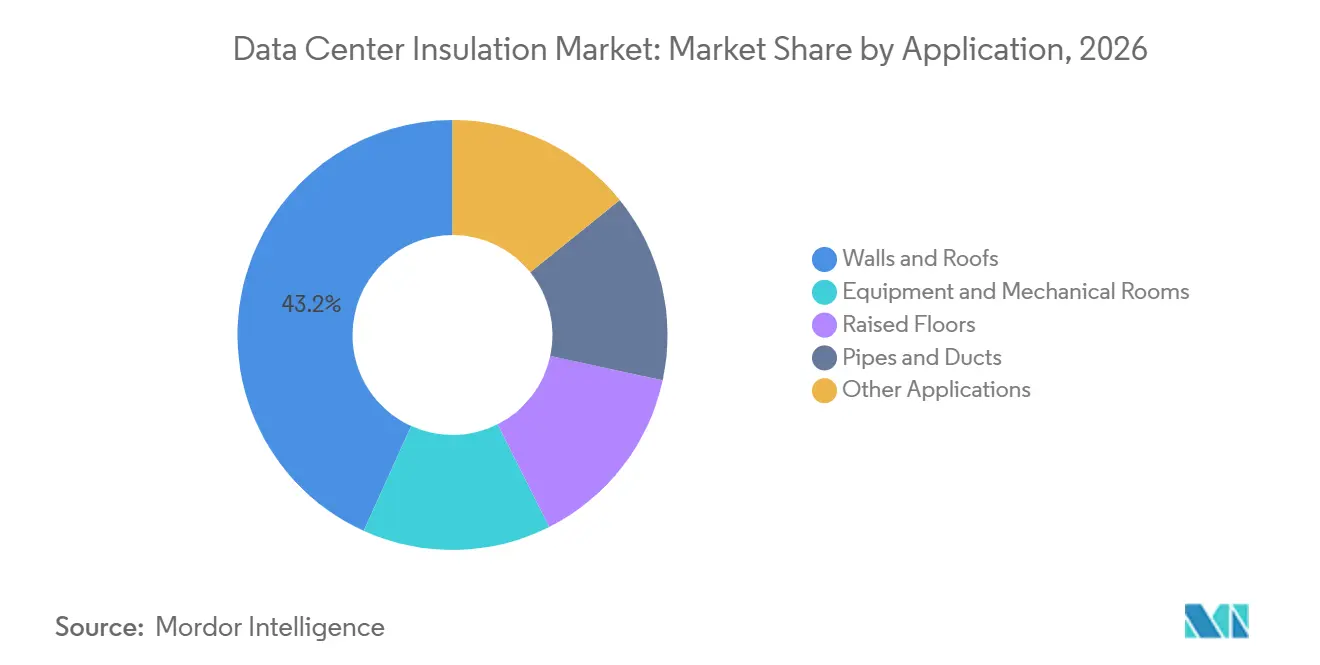
- Por aplicación, las paredes y techos representaron el 43,23% de la participación del mercado de aislamiento para centros de datos en 2026, mientras que se prevé que las tuberías y conductos avancen a una CAGR del 16,37% hasta 2032.
- Por geografía, América del Norte representó el 36,45% de la participación del mercado de aislamiento para centros de datos en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 16,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Aislamiento para Centros de Datos
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Construcción de Centros de Datos de Hiperescala e Inteligencia Artificial | +5.5% | Global (concentrado en América del Norte y APAC) | Corto plazo (≤ 2 años) |
| Requisitos de Eficiencia Energética y Efectividad en el Uso de la Energía | +3.2% | Global (mayor intensidad regulatoria en la UE y APAC) | Mediano plazo (2–4 años) |
| Enfriamiento Líquido y Gestión Térmica de Alta Densidad | +2.8% | Global (mercados de hiperescala y colocación enfocados en inteligencia artificial) | Corto plazo (≤ 2 años) |
| Modernización de Centros de Datos y Expansión de Instalaciones de Borde | +2.1% | Global (América del Norte, Europa, ciudades secundarias de APAC) | Mediano plazo (2–4 años) |
| Normas Más Estrictas de Incendio, Construcción y Sostenibilidad | +1.6% | América del Norte y núcleo de la UE, con extensión a APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Construcción de Centros de Datos de Hiperescala e Inteligencia Artificial
Las grandes instalaciones requieren aislamiento en paredes, techos, tuberías, conductos, salas de máquinas y sistemas de enfriamiento. Las cargas de trabajo de inteligencia artificial crean mayores densidades de bastidores y exigen más del control térmico. Estas condiciones aumentan la importancia de los materiales que mantienen una envolvente térmica confiable en toda la instalación. Las nuevas instalaciones también necesitan productos que cumplan con los requisitos de incendio y acústica sin añadir complejidad innecesaria a la instalación. El ciclo de construcción, por lo tanto, respalda la demanda tanto de aislamiento para envolventes como de aislamiento para sistemas mecánicos.
Requisitos de Eficiencia Energética y Efectividad en el Uso de la Energía
Las normas de eficiencia energética están convirtiendo el rendimiento del aislamiento de una elección discrecional a un asunto de cumplimiento a nivel de instalación. La Ley de Eficiencia Energética de Alemania (Energieeffizienzgesetz) exige que los nuevos centros de datos que comiencen operaciones a partir del 1 de julio de 2026 alcancen un valor de Efectividad en el Uso de la Energía de 1,2 o inferior. La Directiva de Eficiencia Energética de la Unión Europea también requiere monitoreo e informes de instalaciones con más de 500 kilovatios de carga de tecnología de la información[1]. Estos requisitos alientan a los compradores a seleccionar productos con propiedades térmicas confiables y rendimiento de prueba documentado. El modelado térmico de todo el sistema está volviéndose más relevante que la selección basada únicamente en una sola propiedad del material. Este cambio favorece los ensamblajes probados y reduce el atractivo de los materiales genéricos con rendimiento incierto en el sitio durante la puesta en marcha y la operación rutinaria en cada sitio.
Enfriamiento Líquido y Gestión Térmica de Alta Densidad
La transición del enfriamiento por aire al enfriamiento líquido está cambiando la demanda en el mercado de aislamiento para centros de datos. Las mayores densidades de bastidores aumentan el papel de los circuitos de agua fría, agua de condensación y refrigerante. Cada circuito necesita aislamiento que limite la pérdida de calor y controle la condensación. La espuma de celda cerrada y los productos a base de aerogel son relevantes donde las tuberías operan cerca de las condiciones de punto de rocío ambiental. Los materiales de celda abierta no proporcionan el mismo rendimiento de control de vapor en estas aplicaciones. El resultado es una mayor necesidad de aislamiento de tuberías de alto rendimiento en instalaciones enfocadas en inteligencia artificial.
Normas Más Estrictas de Incendio, Construcción y Sostenibilidad
Las normas más estrictas de incendio, construcción y sostenibilidad también respaldan el mercado de aislamiento para centros de datos. Los centros de datos necesitan productos que puedan utilizarse en paredes, techos, conductos y sistemas de tuberías con clasificación de resistencia al fuego. La guía de FM Global identifica materiales aislantes no combustibles, incluida la lana de fibra mineral, para aplicaciones relevantes en tuberías y conductos. La Asociación Nacional de Protección contra Incendios (NFPA) establece los requisitos de protección contra incendios para instalaciones de equipos de tecnología de la información a través de la Norma 75 de la Asociación Nacional de Protección contra Incendios[2]. Los productos listados y probados pueden simplificar las decisiones de cumplimiento para diseñadores y operadores. Estas normas favorecen a los proveedores que pueden proporcionar documentación para ensamblajes completos en lugar de solo muestras de materiales.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Materiales e Instalación | -1.8% | Global | Corto plazo (≤ 2 años) |
| Disponibilidad de Mano de Obra Calificada y Ensamblajes Probados | -1.1% | América del Norte y núcleo de la UE, con extensión a APAC | Mediano plazo (2–4 años) |
| Normas de Interfaz Fragmentadas entre los Sectores de Envolvente y MEP | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Materiales e Instalación
Los altos costos iniciales de materiales e instalación pueden frenar la adopción en el mercado de aislamiento para centros de datos. La lana mineral, la espuma elastomérica flexible y las mantas de aerogel pueden costar más que las alternativas de aislamiento convencionales. La instalación también es más difícil cuando los circuitos de enfriamiento están activos, presurizados o ubicados dentro de un área de modernización restringida. Los compradores enfocados en el costo inicial de adquisición pueden diferir las mejoras o especificar productos de menor rendimiento. Esa decisión puede aumentar el consumo de energía de enfriamiento durante la vida útil de una instalación. La restricción es más fuerte donde el análisis del costo operativo total no ha reemplazado las prácticas de adquisición basadas en el costo inicial.
Disponibilidad de Mano de Obra Calificada y Ensamblajes Probados
La disponibilidad de mano de obra calificada puede ralentizar el uso de ensamblajes de aislamiento probados en el mercado de aislamiento para centros de datos. Las paredes con clasificación de resistencia al fuego y los sistemas de tuberías con revestimiento necesitan instaladores que comprendan los materiales listados y los requisitos de ensamblaje. La Norma 75 de la Asociación Nacional de Protección contra Incendios y la guía de FM Global influyen en los materiales y enfoques de instalación utilizados en estas instalaciones. El grupo de instaladores calificados puede ser limitado en ubicaciones secundarias donde los sitios regionales y de borde están en expansión. Esta limitación puede prolongar los cronogramas de instalación incluso cuando los presupuestos de materiales están disponibles. Es una restricción estructural porque la inversión de capital por sí sola no puede crear rápidamente capacidad de instalación calificada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: La Lana Mineral Lidera mientras la Espuma Elastomérica Flexible Acelera
La lana mineral representó el 36,34% de la participación del mercado de aislamiento para centros de datos en 2026. Su papel en paredes, particiones, techos, tuberías y conductos con clasificación de resistencia al fuego está reforzado por la guía de FM Global que identifica la lana de fibra mineral no combustible para usos relevantes en tuberías y conductos. Esta asociación con ensamblajes probados de incendio y térmicos respalda la especificación continua en instalaciones aseguradas. La lana mineral también ofrece rendimiento térmico y acústico dentro de una misma familia de materiales. Esa combinación puede reducir el número de productos necesarios en el diseño de una instalación.
Se proyecta que la espuma elastomérica flexible avance a una CAGR del 15,12% hasta 2032. Su crecimiento está vinculado a los circuitos de enfriamiento líquido que requieren materiales de celda cerrada con baja transmisión de vapor de agua. Estos sistemas se utilizan en líneas de agua fría, agua de condensación y refrigerante. Armacell inauguró una instalación de aislamiento de aerogel en Pune, India, en junio de 2025 e introdujo la línea de productos ArmaGel XG para aplicaciones de temperatura exigentes. Armacell también lanzó ArmaGel XGC en abril de 2025 para aplicaciones de aislamiento criogénico y de temperatura dual, mientras que la espuma de poliuretano, la espuma de polietileno, la espuma de poliestireno y el vidrio celular continúan sirviendo a aplicaciones de nivel medio, pisos elevados y salas de equipos especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Aislamiento: El Aislamiento Térmico Lidera mientras el Aislamiento Acústico se Expande
El aislamiento térmico representó el 64,67% de la participación del mercado de aislamiento para centros de datos en 2026. El segmento está directamente vinculado a la eficiencia del enfriamiento, las envolventes térmicas y el consumo de energía operativa. Su función abarca estructuras de edificios, tuberías, conductos y sistemas mecánicos, mientras que los requisitos de rendimiento energético otorgan a los productos térmicos un papel central en las decisiones de diseño. El marco de la Unión Europea para el rendimiento energético de los centros de datos respalda este énfasis en el rendimiento medible de las instalaciones. El aislamiento térmico es, por lo tanto, relevante tanto en la nueva construcción como en las mejoras de instalaciones existentes.
Se proyecta que el aislamiento acústico avance a una CAGR del 16,04% hasta 2032. Las mayores densidades de bastidores aumentan el sonido proveniente de bombas de enfriamiento, ventiladores y equipos mecánicos. Los requisitos acústicos derivados de las expectativas del lugar de trabajo y las especificaciones de los inquilinos crean demanda de ensamblajes certificados en salas de servidores y entornos de colocación compartidos. La lana mineral puede abordar las necesidades térmicas, de incendio y acústicas en una sola familia de materiales. Esta capacidad ayuda a reducir la complejidad del sistema donde se aplican múltiples requisitos de rendimiento.
Por Tipo de Centro de Datos: La Hiperescala Lidera en Escala y Crecimiento
Los centros de datos de hiperescala representaron el 41,89% de la participación del mercado de aislamiento para centros de datos en 2026. Estas instalaciones tienen amplias necesidades de aislamiento porque las grandes huellas de construcción y los diseños de alta densidad requieren un control más estricto del calor, la humedad y el ruido. El tamaño del mercado de aislamiento para centros de datos asociado con este segmento refleja la escala de la construcción en campo abierto y las continuas mejoras mecánicas. Los operadores de hiperescala a menudo necesitan ensamblajes probados que puedan repetirse en diseños de campus estandarizados. Esto favorece a los proveedores con productos probados y capacidades de fabricación consistentes.
Se proyecta que los centros de datos de hiperescala avancen a una CAGR del 16,58% hasta 2032. Los despliegues de inteligencia artificial aumentan la demanda de equipos de enfriamiento y circuitos de tuberías aisladas. La expansión de estos campus también aumenta la demanda de paredes, techos, conductos, salas de equipos y sistemas de pisos elevados. Las instalaciones de colocación añaden capacidad para clientes que necesitan infraestructura externalizada, mientras que los sitios empresariales contribuyen a través de modernizaciones para cargas de cómputo más recientes y equipos de enfriamiento líquido. En conjunto, estos tipos de instalaciones otorgan al mercado de aislamiento para centros de datos una combinación de grandes proyectos de construcción y trabajos de renovación continuos.
Por Aplicación: Paredes y Techos Lideran mientras Tuberías y Conductos Ganan Impulso
Las paredes y techos representaron el 43,23% de la participación del mercado de aislamiento para centros de datos en 2026. Las grandes instalaciones necesitan aislamiento continuo en toda la envolvente del edificio para cumplir con los requisitos energéticos y normativos. La aplicación incluye paredes perimetrales, techos y ensamblajes estructurales relacionados que cada nueva instalación necesita antes de que los sistemas mecánicos sean puestos en marcha. La lana mineral y otros productos se seleccionan según las necesidades de incendio, térmicas, acústicas y de instalación. La demanda de envolvente de edificios está, por lo tanto, estrechamente vinculada al ritmo de la nueva construcción de instalaciones.
Se proyecta que las tuberías y conductos avancen a una CAGR del 16,37% hasta 2032. La adopción del enfriamiento líquido aumenta la huella de los circuitos de agua fría, agua de condensación, refrigerante y de calefacción, ventilación y aire acondicionado. Estas aplicaciones requieren aislamiento que limite la pérdida térmica y controle la condensación. Los requisitos de FM Global y la Norma 75 de la Asociación Nacional de Protección contra Incendios respaldan los materiales listados adecuados, mientras que los pisos elevados siguen siendo relevantes en instalaciones heredadas y de colocación con distribución de aire bajo el piso. Las salas de equipos y mecánicas también están ganando atención a medida que las unidades de distribución de enfriamiento y los conjuntos de bombeo necesitan zonificación térmica dedicada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 36,45% de la participación del mercado de aislamiento para centros de datos en 2026. Los Estados Unidos concentran campus de hiperescala en el norte de Virginia, Texas y el noroeste del Pacífico, respaldando la demanda de aislamiento para envolventes de edificios y sistemas mecánicos. ROCKWOOL A/S inició la construcción de una fábrica en el estado de Washington y amplió la capacidad en Misisipi durante 2025, mientras que Knauf Insulation puso en marcha una línea de producción de aislamiento para tuberías en Shelbyville, Indiana, en el segundo trimestre de 2026. Las normas de la Asociación Nacional de Protección contra Incendios y la guía de FM Global refuerzan el uso de ensamblajes de aislamiento probados y listados.
Europa está moldeada tanto por el cumplimiento normativo como por la actividad de construcción. La Ley de Eficiencia Energética de Alemania (Energieeffizienzgesetz) establece un requisito de Efectividad en el Uso de la Energía para los nuevos sitios que comiencen operaciones a partir del 1 de julio de 2026. La Directiva de Eficiencia Energética de la Unión Europea extiende el monitoreo del rendimiento energético a las instalaciones que califiquen. El Reino Unido, Alemania, Francia y los países nórdicos tienen una actividad sustancial de colocación e hiperescala. Italia y otros mercados europeos están añadiendo oferta de colocación, mientras que Saint-Gobain identificó los centros de datos en los Estados Unidos y cuatro países europeos como mercados finales prioritarios en su plan Lead & Grow de octubre de 2025.
Se proyecta que Asia-Pacífico avance a una CAGR del 16,41% hasta 2032. La región combina la capacidad establecida en China con la actividad en expansión en India, Malasia, Tailandia e Indonesia. Esto respalda la demanda de sistemas de aislamiento completos en nuevas instalaciones de hiperescala. Armacell inauguró su instalación de fabricación de aerogel en Pune en junio de 2025, demostrando un compromiso con el suministro regional. Las ubicaciones de la ASEAN están recibiendo demanda de Singapur, con capacidad limitada, mientras que América del Sur, Oriente Medio y África están añadiendo capacidad que requiere cada vez más ensamblajes de aislamiento con certificación internacional.
Panorama Competitivo
El mercado de aislamiento para centros de datos está moderadamente concentrado, con los cinco principales actores que incluyen Armacell, Saint-Gobain, Kingspan Holdings (IRL) Limited, Johns Manville y Owens Corning. Los proveedores que cumplen con los requisitos de incendio, térmicos, acústicos y de control de vapor pueden atender necesidades de proyectos más amplias, mientras que los especialistas atienden requisitos más específicos de materiales y aplicaciones.
Los principales proveedores están ampliando la capacidad y adaptando los productos a aplicaciones de enfriamiento de alto rendimiento. Armacell inauguró su instalación de Pune en 2025, duplicando la capacidad global de mantas de aerogel a través de una planta con 1 millón de metros cuadrados de capacidad anual. ROCKWOOL A/S reportó inversión en una nueva línea de producción de Aislamiento Técnico en los Estados Unidos y añadió capacidad en Rumanía durante el primer semestre de 2026. Knauf Insulation añadió una nueva línea de producción de aislamiento para tuberías en Shelbyville durante el segundo trimestre de 2026. Estos movimientos fortalecen el suministro para sistemas de calefacción, ventilación y aire acondicionado y circuitos de enfriamiento líquido en la actividad de construcción de alto crecimiento en América del Norte y Asia-Pacífico.
La certificación de cumplimiento es un factor competitivo importante en el mercado de aislamiento para centros de datos. UL Solutions actualizó UL 2755 en 2025 para abordar las necesidades de los sistemas de centros de datos modulares prefabricados. Los productos con rendimiento listado pueden ser más fáciles de especificar en proyectos complejos, mientras que los productos de aerogel compiten en el segmento premium a través de un alto rendimiento térmico en espacios limitados. Aspen Aerogels, Inc. canceló su expansión planificada de la Planta II en febrero de 2025 y cambió su enfoque de suministro hacia la expansión de la capacidad existente y la fabricación externa. Esto crea una estrategia de suministro diferente a la expansión de capacidad de Armacell y deja oportunidades para módulos prefabricados con clasificación de resistencia al fuego y sistemas térmicos integrados con barrera de vapor para tuberías de enfriamiento líquido. El equilibrio competitivo continúa dependiendo de las aprobaciones de productos, la capacidad de las plantas, la experiencia en aplicaciones y la capacidad de respaldar especificaciones complejas de instalaciones en proyectos regionales.
Líderes de la Industria de Aislamiento para Centros de Datos
-
Armacell
-
Saint-Gobain
-
Kingspan Holdings (IRL) Limited
-
Johns Manville
-
Owens Corning
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: BASF amplió el enfoque de aplicación de su cartera de poliarileteresulfona Ultrason® a componentes eléctricos y electrónicos utilizados en centros de datos impulsados por inteligencia artificial, incluidos el revestimiento de cables, el aislamiento eléctrico y las piezas de gestión térmica. El desarrollo respalda el mercado de aislamiento para centros de datos al avanzar en materiales resistentes al calor y eléctricamente aislantes para una distribución de energía y una infraestructura de enfriamiento confiables.
- Septiembre de 2025: Knauf Insulation puso en marcha una nueva línea de producción de aislamiento para tuberías en su instalación de Shelbyville, Indiana, junto con mayor capacidad de vidrio y una nueva línea de lana soplada, utilizando procesos de fabricación modernizados y automatizados. La expansión respalda el mercado de aislamiento para centros de datos al aumentar el suministro de aislamiento para tuberías para sistemas de Calefacción, Ventilación y Aire Acondicionado (HVAC) y circuitos de enfriamiento líquido utilizados en la infraestructura de centros de datos.
Alcance del Informe Global del Mercado de Aislamiento para Centros de Datos
El aislamiento para centros de datos comprende los materiales instalados dentro de los edificios e infraestructura de los centros de datos para gestionar la transferencia de calor, reducir el ruido y apoyar condiciones de operación estables. Estos materiales ayudan a mejorar la eficiencia térmica, controlar las perturbaciones acústicas y proteger los equipos críticos y los sistemas de las instalaciones.
El Mercado de Aislamiento para Centros de Datos está segmentado por material, tipo de aislamiento, tipo de centro de datos, aplicación y geografía. Por material, el mercado está segmentado en lana mineral, espuma elastomérica flexible, espuma de polietileno, espuma de poliuretano, espuma de poliestireno y otros materiales. Por tipo de aislamiento, el mercado está segmentado en aislamiento térmico y aislamiento acústico. Por tipo de centro de datos, el mercado está segmentado en hiperescala, colocación, empresarial y otros tipos de centros de datos. Por aplicación, el mercado está segmentado en paredes y techos, pisos elevados, tuberías y conductos, salas de equipos y mecánicas, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el aislamiento de centros de datos en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Lana Mineral |
| Espuma Elastomérica Flexible |
| Espuma de Polietileno |
| Espuma de Poliuretano |
| Espuma de Poliestireno |
| Otros Materiales |
| Aislamiento Térmico |
| Aislamiento Acústico |
| Hiperescala |
| Colocación |
| Empresarial |
| Otros Tipos de Centros de Datos |
| Paredes y Techos |
| Pisos Elevados |
| Tuberías y Conductos |
| Salas de Equipos y Mecánicas |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Lana Mineral | |
| Espuma Elastomérica Flexible | ||
| Espuma de Polietileno | ||
| Espuma de Poliuretano | ||
| Espuma de Poliestireno | ||
| Otros Materiales | ||
| Por Tipo de Aislamiento | Aislamiento Térmico | |
| Aislamiento Acústico | ||
| Por Tipo de Centro de Datos | Hiperescala | |
| Colocación | ||
| Empresarial | ||
| Otros Tipos de Centros de Datos | ||
| Por Aplicación | Paredes y Techos | |
| Pisos Elevados | ||
| Tuberías y Conductos | ||
| Salas de Equipos y Mecánicas | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aislamiento para centros de datos?
El tamaño del mercado de aislamiento para centros de datos fue valorado en 0,66 mil millones de USD en 2026 y se estima que crecerá desde 0,76 mil millones de USD en 2027 hasta alcanzar 1,50 mil millones de USD en 2032, a una CAGR del 14,67% durante el período de pronóstico (2027-2032).
¿Qué material tuvo la mayor participación en 2026?
La lana mineral lideró con una participación del 36,34% en 2026 porque se utiliza ampliamente en paredes, techos, tuberías y ensamblajes de conductos con clasificación de resistencia al fuego, y puede abordar las necesidades térmicas y acústicas dentro de una sola familia de materiales.
¿Por qué el enfriamiento líquido está afectando la demanda de aislamiento?
El enfriamiento líquido requiere circuitos aislados de agua fría, agua de condensación y refrigerante que limiten la pérdida térmica y la condensación, lo que aumenta la importancia de los materiales de celda cerrada con un sólido rendimiento de control de vapor.
¿Qué tipo de centro de datos se proyecta que avance más rápido hasta 2032?
Se proyecta que los centros de datos de hiperescala avancen a una CAGR del 16,58% hasta 2032, respaldados por el desarrollo de infraestructura de inteligencia artificial a gran escala y amplias necesidades de aislamiento.