
Taille et part du marché de l'isolation des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.76 Milliards de dollars |
| Taille du Marché (2032) | 1.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'isolation des centres de données par Mordor Intelligence
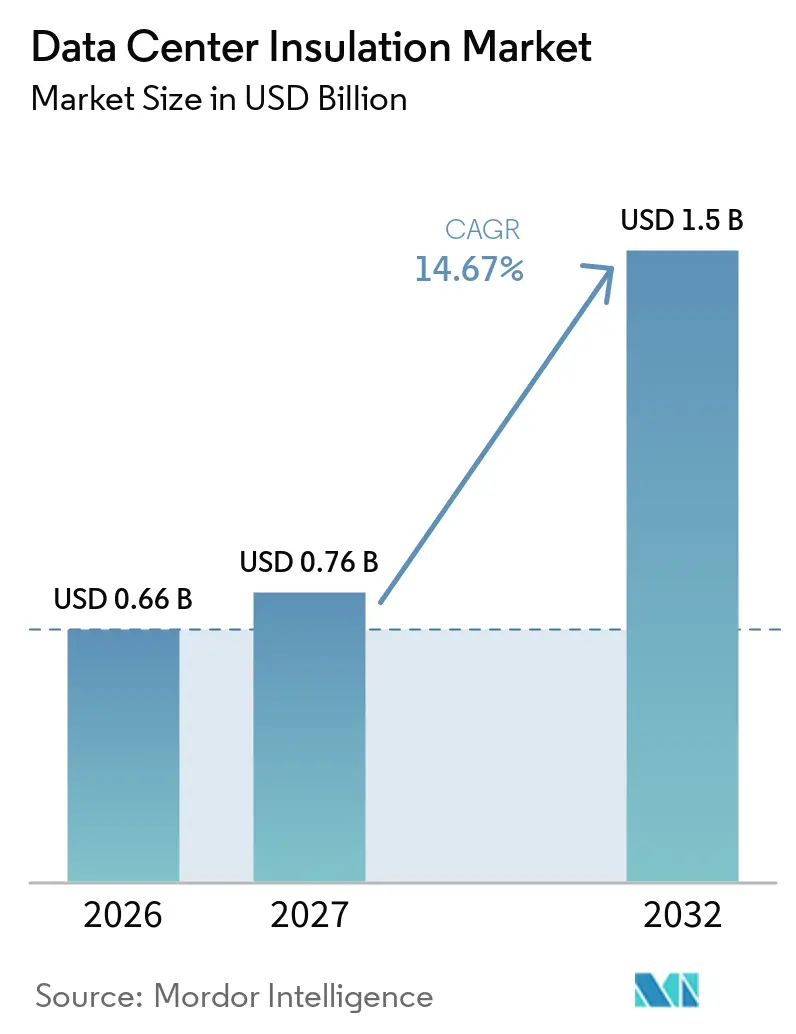
La taille du marché de l'isolation des centres de données était évaluée à 0,66 milliard USD en 2026 et devrait croître de 0,76 milliard USD en 2027 pour atteindre 1,50 milliard USD d'ici 2032, à un CAGR de 14,67 % durant la période de prévision (2027-2032). Le marché de l'isolation des centres de données est soutenu par la construction continue d'installations hyperscale et par la modernisation de sites existants nécessitant une capacité de refroidissement accrue. Les acheteurs accordent une importance croissante au contrôle thermique, aux performances en matière d'incendie et au contrôle acoustique, car ces facteurs influent sur la consommation d'énergie, la fiabilité du site et la conformité des installations lors de la construction et des opérations ultérieures. Le marché de l'isolation des centres de données bénéficie également des systèmes de refroidissement par liquide, qui accroissent le besoin en conduites d'eau glacée, d'eau de condenseur et de réfrigérant isolées. Les fournisseurs répondent avec des assemblages testés, des matériaux à cellules fermées et des produits conçus pour les espaces de rénovation confinés où les travaux de remplacement doivent être réalisés autour d'équipements en fonctionnement. Les exigences réglementaires en matière de performance énergétique et de reporting rendent les systèmes d'isolation certifiés de plus en plus importants sur le marché de l'isolation des centres de données.
Principaux enseignements du rapport
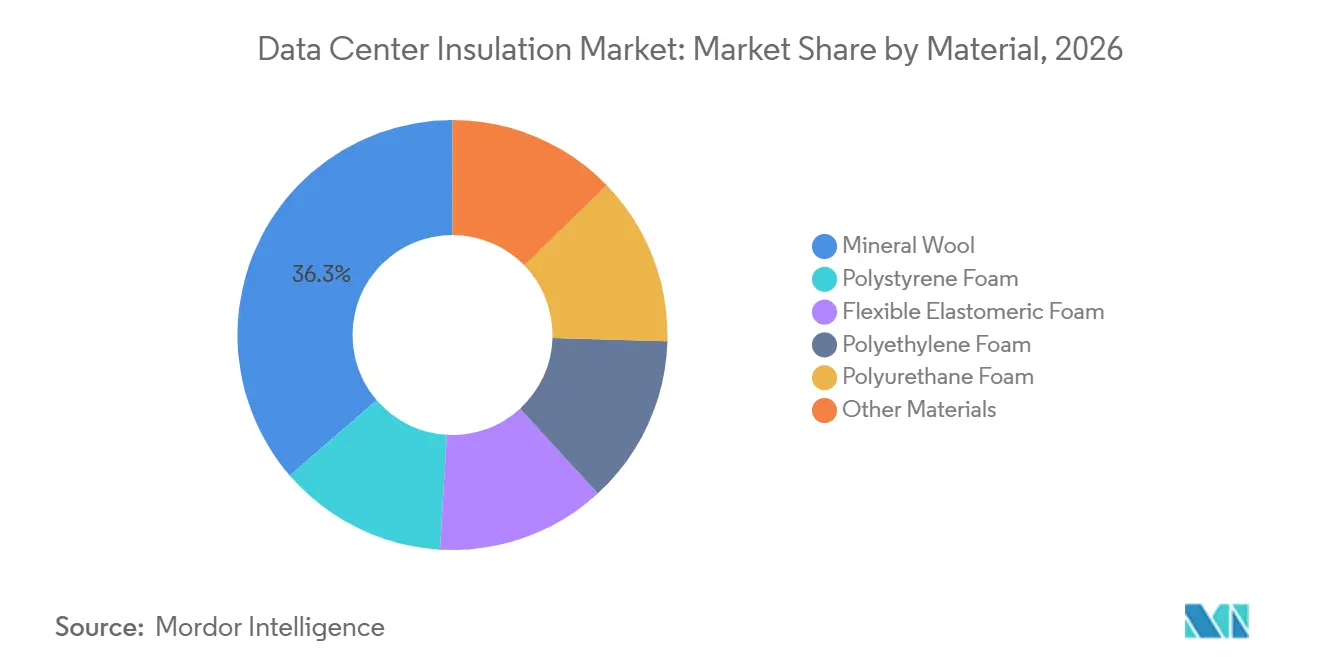
- Par matériau, la laine minérale détenait 36,34 % de la part du marché de l'isolation des centres de données en 2026, tandis que la mousse élastomère flexible devrait progresser à un CAGR de 15,12 % jusqu'en 2032.
- Par type d'isolation, l'isolation thermique détenait 64,67 % de la part du marché de l'isolation des centres de données en 2026, tandis que l'isolation acoustique devrait progresser à un CAGR de 16,04 % jusqu'en 2032.
- Par type de centre de données, le segment hyperscale détenait 41,89 % de la part du marché de l'isolation des centres de données en 2026 et devrait progresser à un CAGR de 16,58 % jusqu'en 2032.
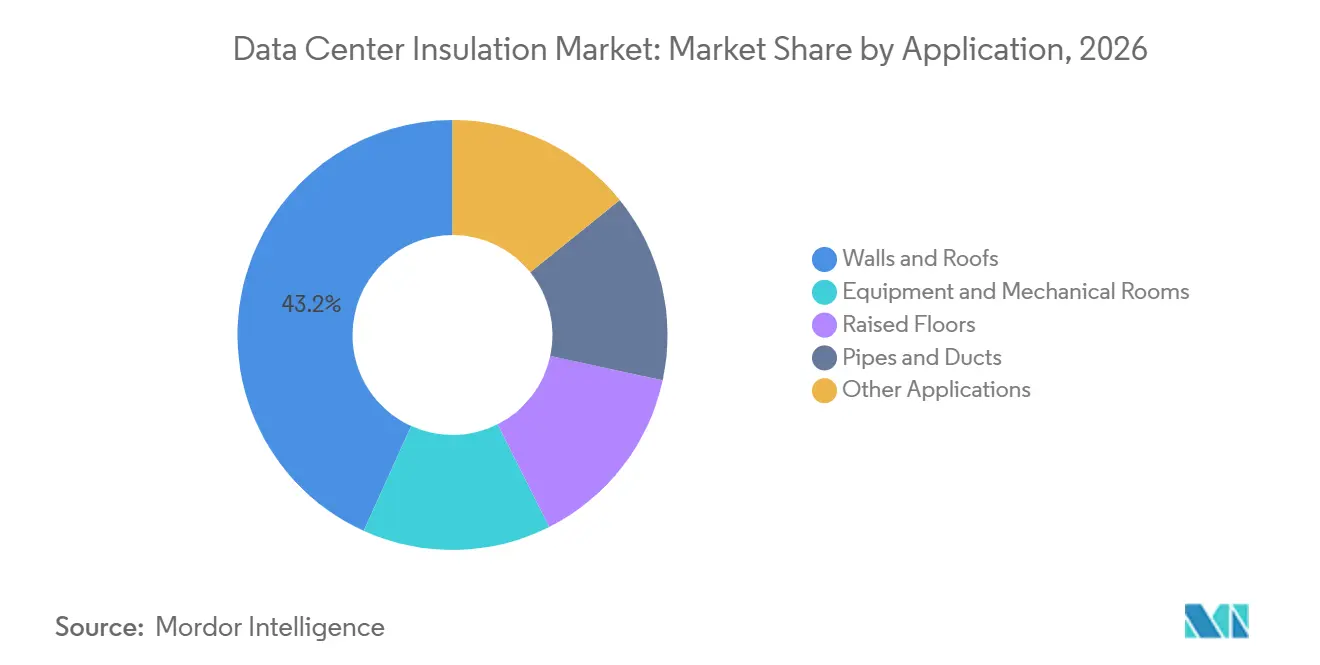
- Par application, les murs et toitures détenaient 43,23 % de la part du marché de l'isolation des centres de données en 2026, tandis que les tuyaux et conduits devraient progresser à un CAGR de 16,37 % jusqu'en 2032.
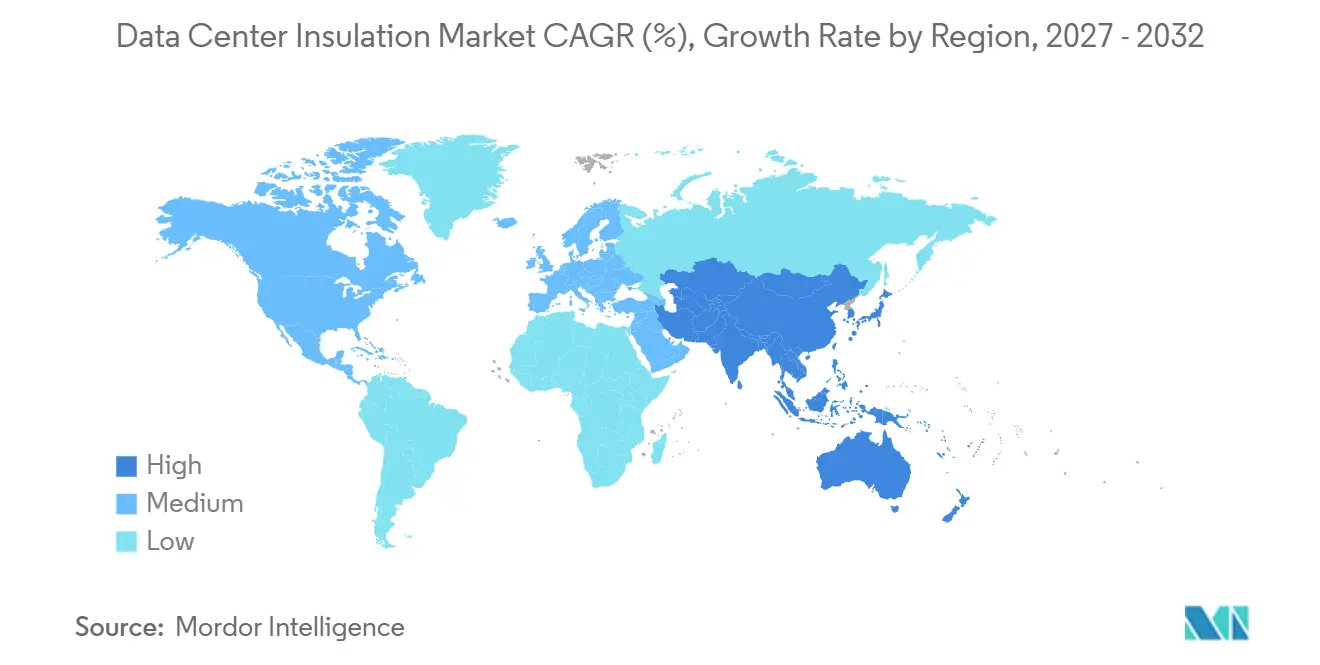
- Par géographie, l'Amérique du Nord détenait 36,45 % de la part du marché de l'isolation des centres de données en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 16,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de l'isolation des centres de données
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction de centres de données hyperscale et d'intelligence artificielle | +5.5% | Mondial (concentré en Amérique du Nord et en Asie-Pacifique) | Court terme (≤ 2 ans) |
| Exigences en matière d'efficacité énergétique et d'efficacité d'utilisation de l'énergie | +3.2% | Mondial (intensité réglementaire la plus élevée dans l'UE et en Asie-Pacifique) | Moyen terme (2 à 4 ans) |
| Refroidissement par liquide et gestion thermique haute densité | +2.8% | Mondial (marchés hyperscale et de colocation axés sur l'intelligence artificielle) | Court terme (≤ 2 ans) |
| Rénovation des centres de données et expansion des installations de périphérie | +2.1% | Mondial (Amérique du Nord, Europe, villes secondaires d'Asie-Pacifique) | Moyen terme (2 à 4 ans) |
| Normes plus strictes en matière d'incendie, de construction et de durabilité | +1.6% | Amérique du Nord et UE en priorité, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Construction de centres de données hyperscale et d'intelligence artificielle
Les grandes installations nécessitent une isolation sur les murs, les toitures, les tuyaux, les conduits, les salles mécaniques et les systèmes de refroidissement. Les charges de travail liées à l'intelligence artificielle créent des densités de baies plus élevées et imposent des exigences accrues en matière de contrôle thermique. Ces conditions renforcent l'importance des matériaux qui maintiennent une enveloppe thermique fiable dans l'ensemble de l'installation. Les nouvelles installations nécessitent également des produits répondant aux exigences en matière d'incendie et d'acoustique sans ajouter de complexité inutile à l'installation. Le cycle de construction soutient donc la demande d'isolation pour les enveloppes de bâtiment et les systèmes mécaniques.
Exigences en matière d'efficacité énergétique et d'efficacité d'utilisation de l'énergie
Les règles d'efficacité énergétique font évoluer la performance de l'isolation d'un choix discrétionnaire vers une question de conformité au niveau de l'installation. L'Energieeffizienzgesetz allemand exige que les nouveaux centres de données entrant en service à partir du 1er juillet 2026 atteignent une valeur d'efficacité d'utilisation de l'énergie de 1,2 ou moins. La directive sur l'efficacité énergétique de l'Union européenne impose également la surveillance et le reporting des installations dépassant 500 kilowatts de charge informatique[1]. Ces exigences incitent les acheteurs à sélectionner des produits aux propriétés thermiques fiables et aux performances d'essai documentées. La modélisation thermique de l'ensemble du système devient plus pertinente que la sélection basée uniquement sur une seule propriété du matériau. Cette évolution favorise les assemblages testés et réduit l'attrait des matériaux génériques aux performances incertaines sur site lors de la mise en service et de l'exploitation courante de chaque site.
Refroidissement par liquide et gestion thermique haute densité
La transition du refroidissement par air vers le refroidissement par liquide modifie la demande sur l'ensemble du marché de l'isolation des centres de données. Des densités de baies plus élevées accroissent le rôle des circuits d'eau glacée, d'eau de condenseur et de réfrigérant. Chaque circuit nécessite une isolation qui limite les pertes de chaleur et contrôle la condensation. Les mousses à cellules fermées et les produits à base d'aérogel sont pertinents lorsque les tuyaux fonctionnent à des conditions proches du point de rosée ambiant. Les matériaux à cellules ouvertes n'offrent pas les mêmes performances de contrôle de la vapeur dans ces applications. Il en résulte un besoin accru d'isolation haute performance pour les tuyaux dans les installations axées sur l'intelligence artificielle.
Normes plus strictes en matière d'incendie, de construction et de durabilité
Des normes plus strictes en matière d'incendie, de construction et de durabilité soutiennent également le marché de l'isolation des centres de données. Les centres de données ont besoin de produits pouvant être utilisés dans des murs, toitures, conduits et systèmes de tuyauterie résistants au feu. Les recommandations de FM Global identifient les matériaux isolants incombustibles, notamment la laine de fibres minérales, pour les applications pertinentes de tuyaux et de conduits. La National Fire Protection Association (NFPA) établit les exigences de protection incendie pour les installations d'équipements informatiques par le biais de la norme National Fire Protection Association 75[2]. Les produits homologués et testés peuvent simplifier les décisions de conformité pour les concepteurs et les exploitants. Ces normes favorisent les fournisseurs capables de fournir une documentation pour des assemblages complets plutôt que de simples échantillons de matériaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés des matériaux et de l'installation | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité de la main-d'œuvre qualifiée et des assemblages testés | -1.1% | Amérique du Nord et UE en priorité, extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Normes d'interface fragmentées entre les corps de métier de l'enveloppe et du génie mécanique, électrique et de plomberie | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés des matériaux et de l'installation
Les coûts initiaux élevés des matériaux et de l'installation peuvent freiner l'adoption sur le marché de l'isolation des centres de données. La laine minérale, la mousse élastomère flexible et les couvertures d'aérogel peuvent coûter plus cher que les alternatives d'isolation standard. L'installation est également plus difficile lorsque les circuits de refroidissement sont en service, sous pression ou situés dans une zone de rénovation contrainte. Les acheteurs axés sur le coût d'acquisition initial peuvent différer les mises à niveau ou spécifier des produits moins performants. Cette décision peut augmenter la consommation d'énergie de refroidissement sur la durée de vie d'une installation. Le frein est le plus fort là où l'analyse du coût total d'exploitation n'a pas remplacé les pratiques d'achat basées sur le coût initial.
Disponibilité de la main-d'œuvre qualifiée et des assemblages testés
La disponibilité de main-d'œuvre qualifiée peut ralentir l'utilisation d'assemblages d'isolation testés sur le marché de l'isolation des centres de données. Les murs résistants au feu et les systèmes de tuyaux gainés nécessitent des installateurs qui comprennent les matériaux homologués et les exigences d'assemblage. La norme National Fire Protection Association 75 et les recommandations de FM Global influencent les matériaux et les approches d'installation utilisés dans ces installations. Le vivier d'installateurs qualifiés peut être limité dans les sites secondaires où les sites régionaux et de périphérie se développent. Cette limitation peut allonger les délais d'installation même lorsque les budgets matériaux sont disponibles. Il s'agit d'une contrainte structurelle car l'investissement en capital seul ne peut pas rapidement créer une capacité d'installation qualifiée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : la laine minérale en tête tandis que la mousse élastomère flexible accélère
La laine minérale détenait 36,34 % de la part du marché de l'isolation des centres de données en 2026. Son rôle dans les murs, cloisons, toitures, tuyaux et conduits résistants au feu est renforcé par les recommandations de FM Global qui identifient la laine de fibres minérales incombustible pour les utilisations pertinentes de tuyaux et de conduits. Cette association avec des assemblages thermiques et coupe-feu testés soutient la prescription continue dans les installations assurées. La laine minérale offre également des performances thermiques et acoustiques au sein d'une même famille de matériaux. Cette combinaison peut réduire le nombre de produits nécessaires dans la conception d'une installation.
La mousse élastomère flexible devrait progresser à un CAGR de 15,12 % jusqu'en 2032. Sa croissance est liée aux circuits de refroidissement par liquide qui nécessitent des matériaux à cellules fermées avec une faible transmission de vapeur d'eau. Ces systèmes sont utilisés sur les conduites d'eau glacée, d'eau de condenseur et de réfrigérant. Armacell a ouvert une installation de production d'isolation en aérogel à Pune, en Inde, en juin 2025 et a lancé la gamme de produits ArmaGel XG pour les applications à températures exigeantes. Armacell a également lancé ArmaGel XGC en avril 2025 pour les applications d'isolation cryogénique et à double température, tandis que la mousse de polyuréthane, la mousse de polyéthylène, la mousse de polystyrène et le verre cellulaire continuent de servir les applications de niveau intermédiaire, de planchers surélevés et de salles d'équipements spécialisées.

Par type d'isolation : l'isolation thermique en tête tandis que l'isolation acoustique se développe
L'isolation thermique détenait 64,67 % de la part du marché de l'isolation des centres de données en 2026. Le segment est directement lié à l'efficacité du refroidissement, aux enveloppes thermiques et à la consommation d'énergie d'exploitation. Son rôle couvre les structures de bâtiment, les tuyaux, les conduits et les systèmes mécaniques, tandis que les exigences de performance énergétique confèrent aux produits thermiques un rôle central dans les décisions de conception. Le cadre de l'Union européenne pour la performance énergétique des centres de données soutient cet accent sur la performance mesurable des installations. L'isolation thermique est donc pertinente aussi bien dans les nouvelles constructions que dans la modernisation des installations existantes.
L'isolation acoustique devrait progresser à un CAGR de 16,04 % jusqu'en 2032. Des densités de baies plus élevées augmentent le bruit des pompes de refroidissement, des ventilateurs et des équipements mécaniques. Les exigences acoustiques liées aux attentes des lieux de travail et aux spécifications des locataires créent une demande d'assemblages certifiés dans les salles de serveurs et les environnements de colocation partagés. La laine minérale peut répondre aux besoins thermiques, coupe-feu et acoustiques au sein d'une même famille de matériaux. Cette capacité contribue à réduire la complexité du système lorsque plusieurs exigences de performance s'appliquent.
Par type de centre de données : les hyperscale en tête en termes d'échelle et de croissance
Les centres de données hyperscale détenaient 41,89 % de la part du marché de l'isolation des centres de données en 2026. Ces installations ont des besoins d'isolation étendus car les grandes emprises au sol et les agencements haute densité nécessitent un contrôle plus strict de la chaleur, de l'humidité et du bruit. La taille du marché de l'isolation des centres de données associée à ce segment reflète l'ampleur de la construction en terrain vierge et des mises à niveau mécaniques continues. Les opérateurs hyperscale ont souvent besoin d'assemblages testés pouvant être reproduits sur des conceptions de campus standardisées. Cela favorise les fournisseurs disposant de produits éprouvés et de capacités de fabrication cohérentes.
Les centres de données hyperscale devraient progresser à un CAGR de 16,58 % jusqu'en 2032. Les déploiements d'intelligence artificielle accroissent la demande d'équipements de refroidissement et de circuits de tuyauterie isolés. L'expansion de ces campus augmente également la demande de murs, toitures, conduits, salles d'équipements et systèmes de planchers surélevés. Les installations de colocation ajoutent de la capacité pour les clients ayant besoin d'une infrastructure externalisée, tandis que les sites d'entreprise contribuent par des rénovations pour les nouvelles charges informatiques et les équipements de refroidissement par liquide. Ensemble, ces types d'installations confèrent au marché de l'isolation des centres de données un mélange de grands projets de construction et de travaux de rénovation continus.
Par application : les murs et toitures en tête tandis que les tuyaux et conduits prennent de l'élan
Les murs et toitures détenaient 43,23 % de la part du marché de l'isolation des centres de données en 2026. Les grandes installations nécessitent une isolation continue sur l'enveloppe du bâtiment pour répondre aux exigences énergétiques et réglementaires. L'application comprend les murs périmétriques, les toitures et les assemblages structurels connexes dont chaque nouvelle installation a besoin avant la mise en service des systèmes mécaniques. La laine minérale et d'autres produits sont sélectionnés en fonction des besoins en matière d'incendie, de thermique, d'acoustique et d'installation. La demande liée à l'enveloppe du bâtiment est donc étroitement liée au rythme de construction de nouvelles installations.
Les tuyaux et conduits devraient progresser à un CAGR de 16,37 % jusqu'en 2032. L'adoption du refroidissement par liquide augmente l'empreinte des circuits d'eau glacée, d'eau de condenseur, de réfrigérant et de chauffage, ventilation et climatisation. Ces applications nécessitent une isolation qui limite les pertes thermiques et contrôle la condensation. Les exigences de FM Global et la norme National Fire Protection Association 75 soutiennent les matériaux homologués appropriés, tandis que les planchers surélevés restent pertinents dans les installations existantes et de colocation avec distribution d'air sous plancher. Les salles d'équipements et mécaniques retiennent également l'attention car les unités de distribution de refroidissement et les ensembles de pompage nécessitent un zonage thermique dédié.
Analyse géographique
L'Amérique du Nord détenait 36,45 % de la part du marché de l'isolation des centres de données en 2026. Les États-Unis concentrent les campus hyperscale en Virginie du Nord, au Texas et dans le Nord-Ouest Pacifique, soutenant la demande d'isolation pour les enveloppes de bâtiment et les systèmes mécaniques. ROCKWOOL A/S a commencé la construction d'une usine dans l'État de Washington et a étendu sa capacité dans le Mississippi en 2025, tandis que Knauf Insulation a mis en service une ligne de production d'isolation pour tuyaux à Shelbyville, dans l'Indiana, au deuxième trimestre 2026. Les normes de la National Fire Protection Association et les recommandations de FM Global renforcent l'utilisation d'assemblages d'isolation testés et homologués.
L'Europe est façonnée par la conformité réglementaire ainsi que par l'activité de construction. L'Energieeffizienzgesetz allemand fixe une exigence d'efficacité d'utilisation de l'énergie pour les nouveaux sites entrant en service à partir du 1er juillet 2026. La directive sur l'efficacité énergétique de l'Union européenne étend la surveillance de la performance énergétique aux installations éligibles. Le Royaume-Uni, l'Allemagne, la France et les pays nordiques ont une activité substantielle de colocation et d'hyperscale. L'Italie et d'autres marchés européens ajoutent de l'offre de colocation, tandis que Saint-Gobain a identifié les centres de données aux États-Unis et dans quatre pays européens comme marchés finaux prioritaires dans son plan Lead & Grow d'octobre 2025.
L'Asie-Pacifique devrait progresser à un CAGR de 16,41 % jusqu'en 2032. La région combine une capacité établie en Chine avec une activité en expansion en Inde, en Malaisie, en Thaïlande et en Indonésie. Cela soutient la demande de systèmes d'isolation complets dans les nouvelles installations hyperscale. Armacell a inauguré son installation de fabrication d'aérogel à Pune en juin 2025, démontrant son engagement envers l'approvisionnement régional. Les sites de l'ASEAN reçoivent une demande de Singapour dont la capacité est saturée, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique ajoutent de la capacité qui nécessite de plus en plus des assemblages d'isolation certifiés à l'échelle internationale.
Paysage concurrentiel
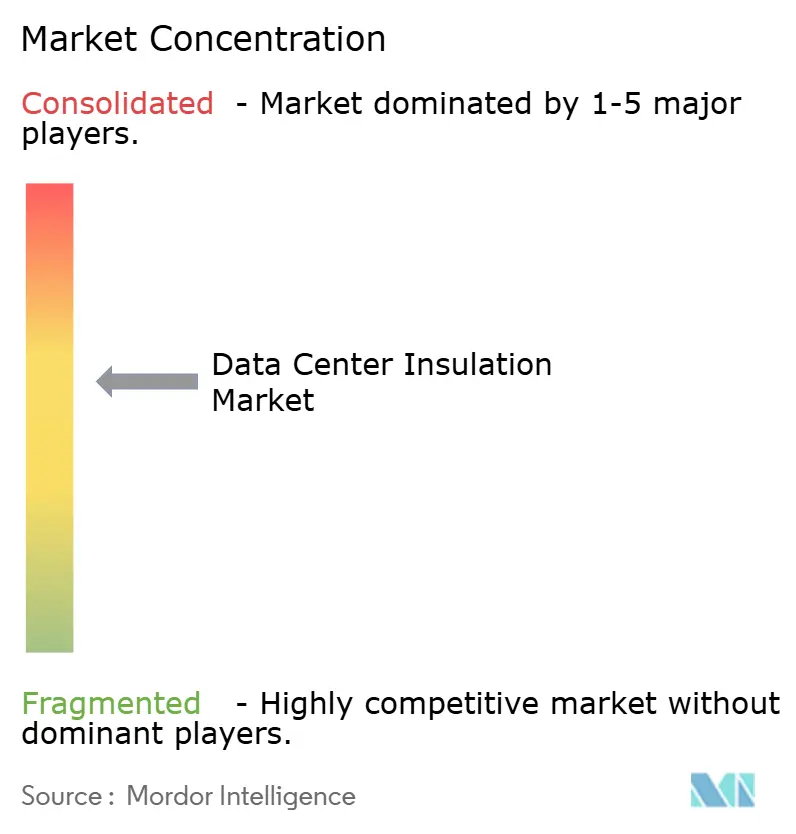
Le marché de l'isolation des centres de données est modérément concentré, les cinq premiers acteurs étant Armacell, Saint-Gobain, Kingspan Holdings (IRL) Limited, Johns Manville et Owens Corning. Les fournisseurs répondant aux exigences en matière d'incendie, de thermique, d'acoustique et de contrôle de la vapeur peuvent répondre à des besoins de projet plus larges, tandis que les spécialistes servent des exigences plus étroites en matière de matériaux et d'applications.
Les principaux fournisseurs développent leur capacité et adaptent leurs produits aux applications de refroidissement haute performance. Armacell a inauguré son installation de Pune en 2025, doublant la capacité mondiale de couvertures d'aérogel grâce à une usine d'une capacité annuelle d'un million de mètres carrés. ROCKWOOL A/S a annoncé un investissement dans une nouvelle ligne de production d'isolation technique aux États-Unis et a ajouté de la capacité en Roumanie au cours du premier semestre 2026. Knauf Insulation a ajouté une nouvelle ligne de production d'isolation pour tuyaux à Shelbyville au deuxième trimestre 2026. Ces initiatives renforcent l'approvisionnement pour les systèmes de chauffage, ventilation et climatisation et les circuits de refroidissement par liquide dans les activités de construction à forte croissance en Amérique du Nord et en Asie-Pacifique.
La certification de conformité est un facteur concurrentiel important sur le marché de l'isolation des centres de données. UL Solutions a mis à jour la norme UL 2755 en 2025 pour répondre aux besoins des systèmes de centres de données modulaires préfabriqués. Les produits aux performances homologuées peuvent être plus faciles à prescrire dans des projets complexes, tandis que les produits en aérogel se positionnent dans le segment premium grâce à leurs hautes performances thermiques dans un espace limité. Aspen Aerogels, Inc. a annulé son projet d'expansion de l'usine II en février 2025 et a réorienté son approche d'approvisionnement vers l'expansion de la capacité existante et la fabrication externe. Cela crée une stratégie d'approvisionnement différente de celle de l'expansion de capacité d'Armacell et laisse des opportunités pour les modules coupe-feu préfabriqués et les systèmes thermiques intégrés à barrière vapeur pour les tuyaux de refroidissement par liquide. L'équilibre concurrentiel continue de dépendre des homologations de produits, de la capacité des usines, de l'expertise applicative et de la capacité à soutenir des spécifications d'installations complexes dans des projets régionaux.
Leaders du secteur de l'isolation des centres de données
-
Armacell
-
Saint-Gobain
-
Kingspan Holdings (IRL) Limited
-
Johns Manville
-
Owens Corning
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : BASF a élargi le champ d'application de son portefeuille de polyarylethersulfone Ultrason® aux composants électriques et électroniques utilisés dans les centres de données pilotés par l'intelligence artificielle, notamment le gainage de câbles, l'isolation électrique et les pièces de gestion thermique. Ce développement soutient le marché de l'isolation des centres de données en faisant progresser les matériaux résistants à la chaleur et électriquement isolants pour une distribution d'énergie et une infrastructure de refroidissement fiables.
- Septembre 2025 : Knauf Insulation a mis en service une nouvelle ligne de production d'isolation pour tuyaux dans son installation de Shelbyville, dans l'Indiana, ainsi qu'une capacité de verre étendue et une nouvelle ligne de laine soufflée, en utilisant des procédés de fabrication modernisés et automatisés. Cette expansion soutient le marché de l'isolation des centres de données en augmentant l'offre d'isolation pour tuyaux destinée aux systèmes de chauffage, ventilation et climatisation (CVC) et aux circuits de refroidissement par liquide utilisés dans l'infrastructure des centres de données.
Périmètre du rapport mondial sur le marché de l'isolation des centres de données
L'isolation des centres de données comprend les matériaux installés dans les bâtiments et infrastructures des centres de données pour gérer les transferts de chaleur, réduire le bruit et maintenir des conditions d'exploitation stables. Ces matériaux contribuent à améliorer l'efficacité thermique, à contrôler les perturbations acoustiques et à protéger les équipements critiques et les systèmes d'installation.
Le marché de l'isolation des centres de données est segmenté par matériau, type d'isolation, type de centre de données, application et géographie. Par matériau, le marché est segmenté en laine minérale, mousse élastomère flexible, mousse de polyéthylène, mousse de polyuréthane, mousse de polystyrène et autres matériaux. Par type d'isolation, le marché est segmenté en isolation thermique et isolation acoustique. Par type de centre de données, le marché est segmenté en hyperscale, colocation, entreprise et autres types de centres de données. Par application, le marché est segmenté en murs et toitures, planchers surélevés, tuyaux et conduits, salles d'équipements et mécaniques, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour l'isolation des centres de données dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Laine minérale |
| Mousse élastomère flexible |
| Mousse de polyéthylène |
| Mousse de polyuréthane |
| Mousse de polystyrène |
| Autres matériaux |
| Isolation thermique |
| Isolation acoustique |
| Hyperscale |
| Colocation |
| Entreprise |
| Autres types de centres de données |
| Murs et toitures |
| Planchers surélevés |
| Tuyaux et conduits |
| Salles d'équipements et mécaniques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Laine minérale | |
| Mousse élastomère flexible | ||
| Mousse de polyéthylène | ||
| Mousse de polyuréthane | ||
| Mousse de polystyrène | ||
| Autres matériaux | ||
| Par type d'isolation | Isolation thermique | |
| Isolation acoustique | ||
| Par type de centre de données | Hyperscale | |
| Colocation | ||
| Entreprise | ||
| Autres types de centres de données | ||
| Par application | Murs et toitures | |
| Planchers surélevés | ||
| Tuyaux et conduits | ||
| Salles d'équipements et mécaniques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'isolation des centres de données ?
La taille du marché de l'isolation des centres de données était évaluée à 0,66 milliard USD en 2026 et devrait croître de 0,76 milliard USD en 2027 pour atteindre 1,50 milliard USD d'ici 2032, à un CAGR de 14,67 % durant la période de prévision (2027-2032).
Quel matériau détenait la plus grande part en 2026 ?
La laine minérale était en tête avec une part de 36,34 % en 2026, car elle est largement utilisée dans les murs, toitures, tuyaux et assemblages de conduits résistants au feu et peut répondre aux besoins thermiques et acoustiques au sein d'une même famille de matériaux.
Pourquoi le refroidissement par liquide affecte-t-il la demande d'isolation ?
Le refroidissement par liquide nécessite des circuits d'eau glacée, d'eau de condenseur et de réfrigérant isolés qui limitent les pertes thermiques et la condensation, ce qui renforce l'importance des matériaux à cellules fermées aux fortes performances de contrôle de la vapeur.
Quel type de centre de données devrait progresser le plus rapidement jusqu'en 2032 ?
Les centres de données hyperscale devraient progresser à un CAGR de 16,58 % jusqu'en 2032, soutenus par le développement à grande échelle d'infrastructures d'intelligence artificielle et des besoins d'isolation étendus.