
データセンター断熱材市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 0.76 十億米ドル |
| 市場規模 (2032) | 1.5 十億米ドル |
| 成長率 (2027 - 2032) | 14.67 % |
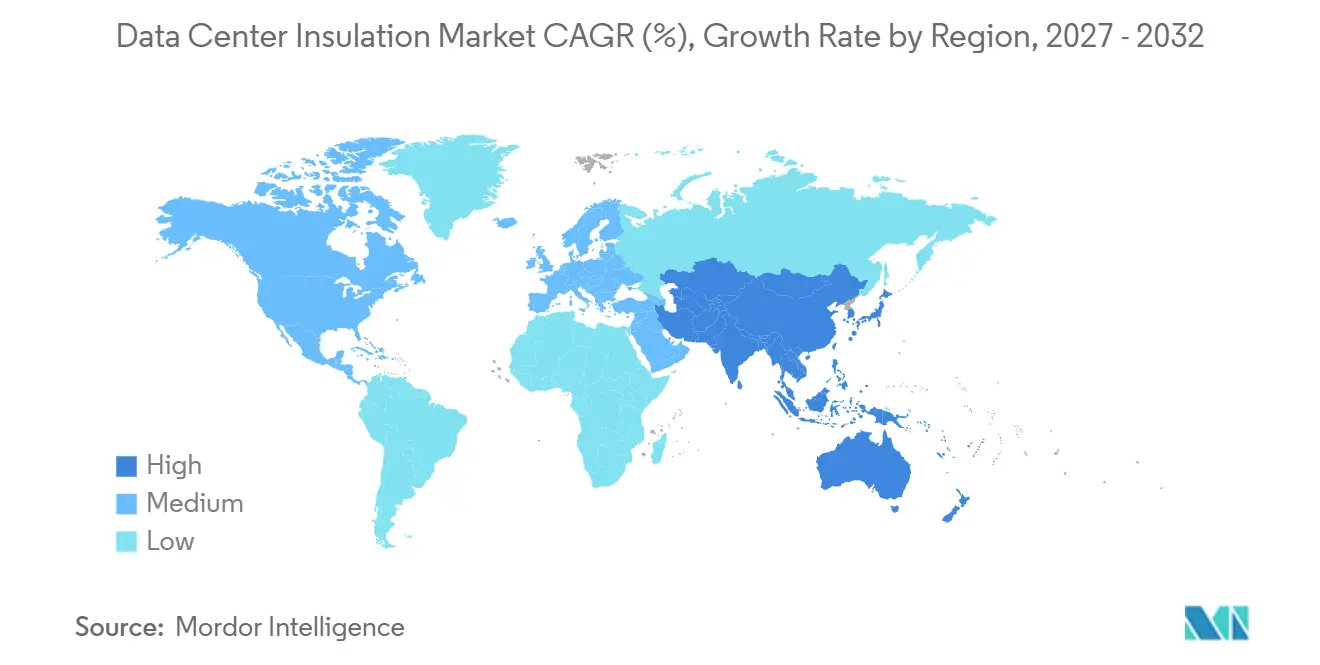
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
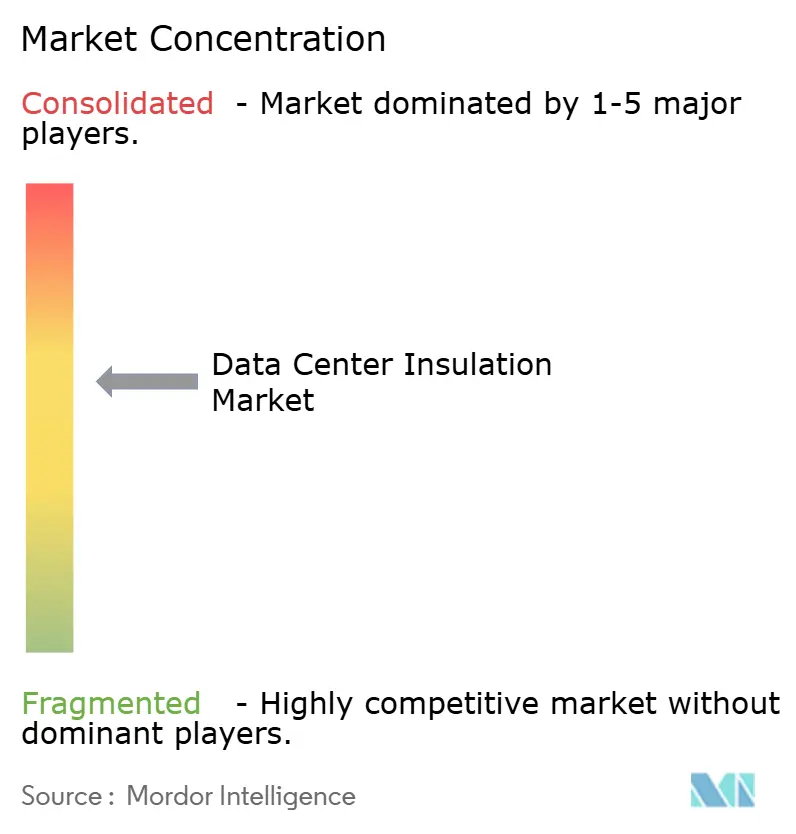
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター断熱材市場分析
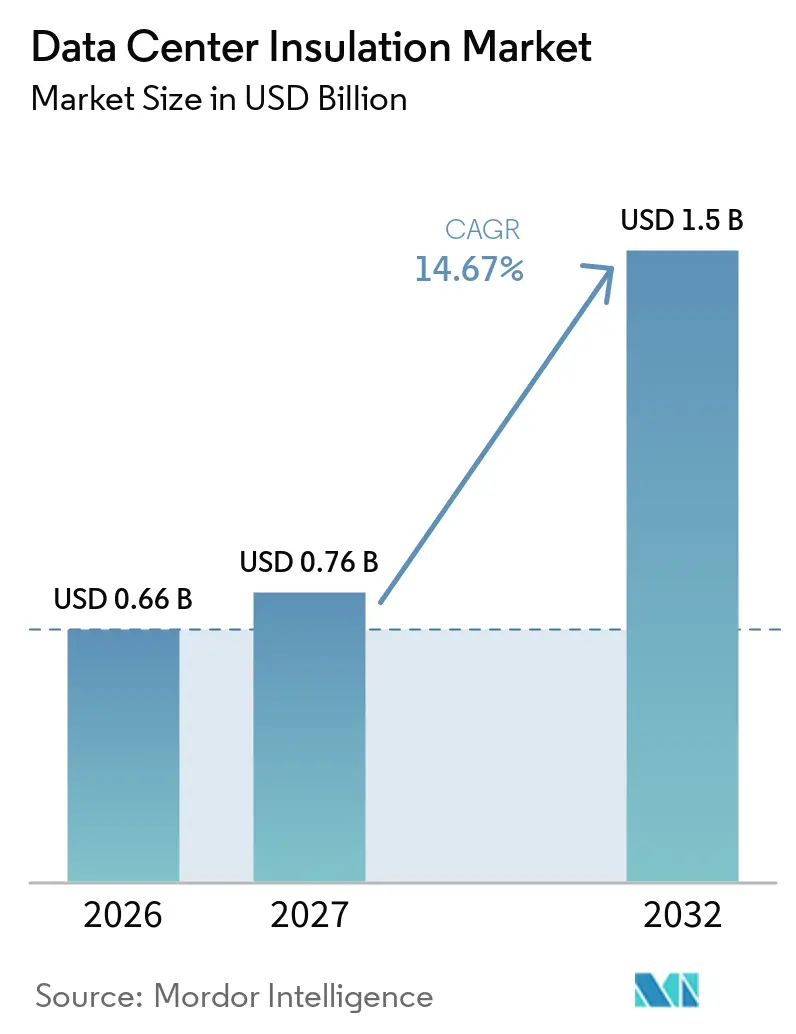
データセンター断熱材市場規模は2026年に0.66 ビリオン 米ドルと評価され、2027年の0.76 ビリオン 米ドルから2032年には1.50 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは14.67%です。データセンター断熱材市場は、ハイパースケール施設の継続的な建設と、より高い冷却能力を必要とする既存サイトのアップグレードによって支えられています。バイヤーは、熱制御、防火性能、音響制御に対してより大きな重点を置いており、これらの要素は建設中およびその後の運用において、エネルギー使用量、サイトの信頼性、施設のコンプライアンスに影響を与えます。データセンター断熱材市場は液体冷却システムからも恩恵を受けており、冷水・冷却水・冷媒配管の断熱ニーズを高めています。サプライヤーは、稼働中の機器周辺での交換作業が必要な狭小な改修スペース向けに設計された、試験済みアセンブリ、独立気泡材料、および製品で対応しています。エネルギー性能と報告に関する規制要件により、データセンター断熱材市場において認証済み断熱システムの重要性が高まっています。
主要レポートのポイント
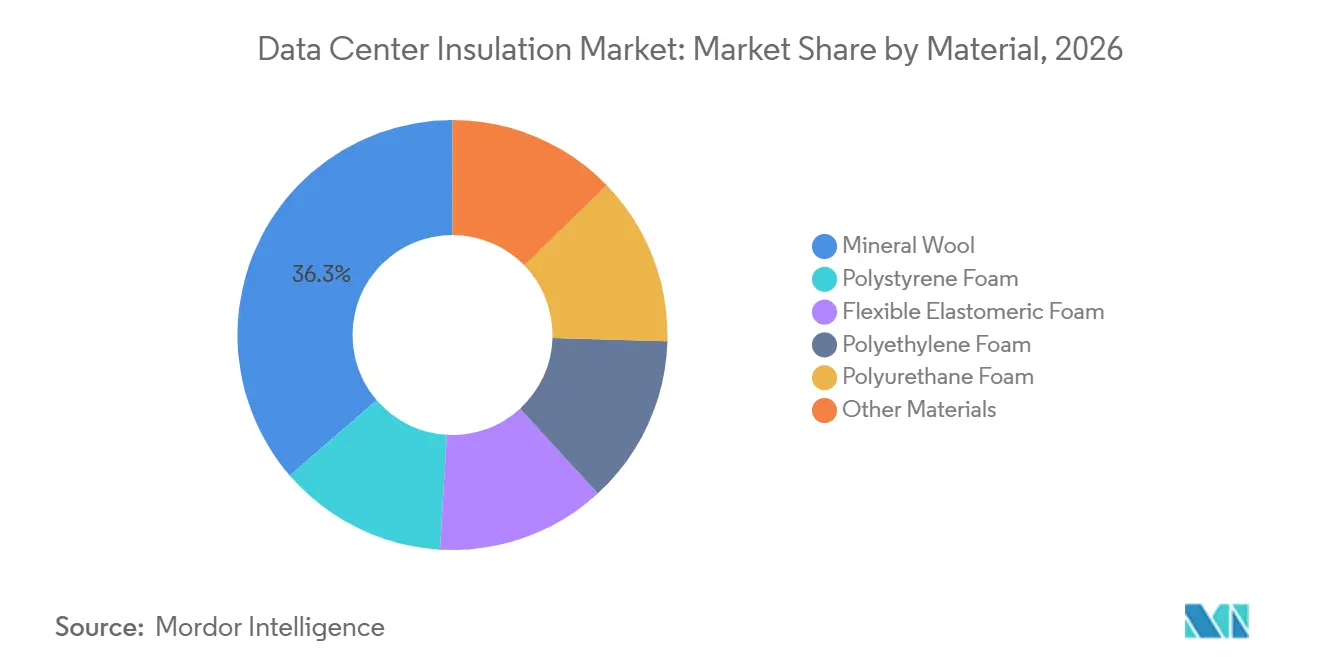
- 材料別では、ミネラルウールが2026年のデータセンター断熱材市場シェアの36.34%を占め、フレキシブルエラストマーフォームは2032年までに15.12%のCAGRで成長すると予測されています。
- 断熱タイプ別では、熱断熱が2026年のデータセンター断熱材市場シェアの64.67%を占め、音響断熱は2032年までに16.04%のCAGRで成長すると予測されています。
- データセンタータイプ別では、ハイパースケールが2026年のデータセンター断熱材市場シェアの41.89%を占め、2032年までに16.58%のCAGRで成長すると予測されています。
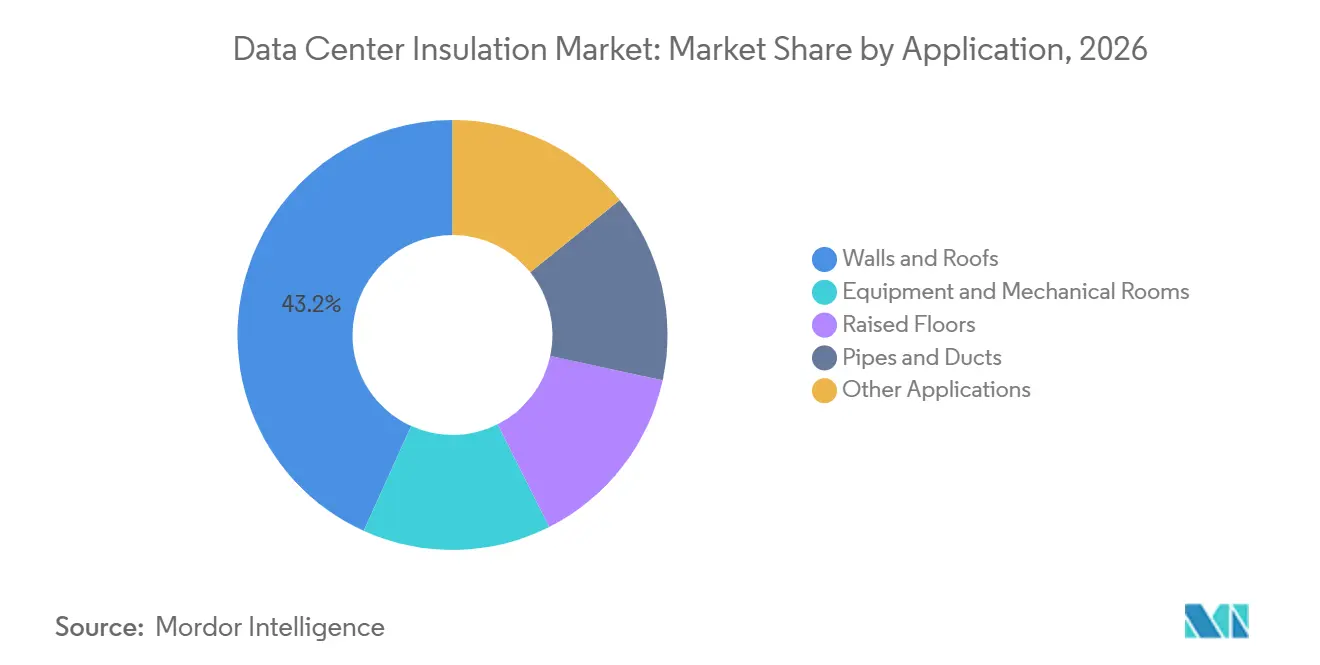
- 用途別では、壁・屋根が2026年のデータセンター断熱材市場シェアの43.23%を占め、配管・ダクトは2032年までに16.37%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のデータセンター断熱材市場シェアの36.45%を占め、アジア太平洋は2032年までに16.41%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルデータセンター断熱材市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンターの建設 | +5.5% | グローバル(北米およびアジア太平洋に集中) | 短期(2年以内) |
| エネルギー効率およびPower Usage Effectiveness要件 | +3.2% | グローバル(規制強度はEUおよびアジア太平洋が最高) | 中期(2~4年) |
| 液体冷却および高密度熱管理 | +2.8% | グローバル(AIに特化したハイパースケールよびコロケーション市場) | 短期(2年以内) |
| データセンターの改修およびエッジ施設の拡張 | +2.1% | グローバル(北米、欧州、アジア太平洋の二次都市) | 中期(2~4年) |
| より厳格な防火・建築・サステナビリティ基準 | +1.6% | 北米およびEUのコア、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンターの建設
大規模施設では、壁、屋根、配管、ダクト、機械室、冷却システム全体にわたる断熱材が必要です。人工知能ワークロードはラック密度を高め、熱制御に対するより大きな要求をもたらします。これらの条件は、施設全体にわたって信頼性の高い熱的エンベロープを維持する材料の重要性を高めます。新規施設はまた、不必要な施工の複雑さを加えることなく防火・音響要件を満たす製品を必要とします。したがって、建設サイクルは外皮断熱材と機械システム断熱材の両方に対する需要を支えます。
エネルギー効率およびPower Usage Effectiveness要件
エネルギー効率規制により、断熱性能は任意の選択から施設レベルのコンプライアンス問題へと移行しています。ドイツのエネルギー効率化法(Energieeffizienzgesetz)は、2026年7月1日以降に運用を開始する新規データセンターに対し、Power Usage Effectiveness値1.2以下の達成を義務付けています。欧州連合のエネルギー効率指令も、情報技術負荷が500キロワットを超える施設に対してモニタリングと報告を義務付けています[1]。これらの要件により、バイヤーは信頼性の高い熱特性と文書化された試験性能を持つ製品を選択するよう促されています。単一の材料特性のみに基づく選択よりも、システム全体の熱モデリングがより重要になっています。この変化は試験済みアセンブリを支持し、各サイトの試運転および通常運用において現場性能が不確かな汎用材料の魅力を低下させます。
液体冷却および高密度熱管理
空冷から液体冷却への移行は、データセンター断熱材市場全体の需要を変化させています。ラック密度の上昇により、冷水・冷却水・冷媒回路の役割が増大しています。各回路には、熱損失を抑制し結露を制御する断熱材が必要です。独立気泡フォームおよびエアロゲルベースの製品は、配管が周囲の露点条件に近い環境で運用される場合に適しています。連続気泡材料は、これらの用途において同等の蒸気制御性能を発揮しません。その結果、人工知能に特化した施設では高性能配管断熱材の需要が高まっています。
より厳格な防火・建築・サステナビリティ基準
より厳格な防火・建築・サステナビリティ基準もデータセンター断熱材市場を支えています。データセンターは、防火壁、屋根、ダクト、配管システム内で使用できる製品を必要とします。FM Globalのガイダンスは、関連する配管・ダクト用途に対して、ミネラルファイバーウールを含む不燃性断熱材料を特定しています。全米防火協会(NFPA)は、全米防火協会75を通じて情報技術機器施設の防火要件を定めています[2]。認定・試験済み製品は、設計者や運用者のコンプライアンス判断を簡素化できます。これらの基準は、材料サンプルのみではなく完全なアセンブリの文書を提供できるサプライヤーを優遇します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期材料・施工コストの高さ | -1.8% | グローバル | 短期(2年以内) |
| 熟練労働力および試験済みアセンブリの入手可能性 | -1.1% | 北米およびEUのコア、アジア太平洋への波及 | 中期(2~4年) |
| 外皮工事とMEP工事間の断片化したインターフェース基準 | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
初期材料・施工コストの高さ
初期材料・施工コストの高さは、データセンター断熱材市場における採用を抑制する可能性があります。ミネラルウール、フレキシブルエラストマーフォーム、エアロゲルブランケットは、汎用断熱材の代替品よりもコストが高くなる場合があります。冷却回路が稼働中、加圧中、または制約された改修エリア内に位置する場合、施工もより困難になります。初期調達コストを重視するバイヤーは、アップグレードを先送りしたり、低性能製品を指定したりする場合があります。その判断は、施設のライフサイクルにわたる冷却エネルギー使用量を増加させる可能性があります。この制約は、総運用コスト分析が初期コスト調達慣行に取って代わっていない場合に最も強く現れます。
熟練労働力および試験済みアセンブリの入手可能性
熟練労働力の入手可能性は、データセンター断熱材市場における試験済み断熱アセンブリの使用を遅らせる可能性があります。防火壁やジャケット付き配管システムには、認定材料とアセンブリ要件を理解した施工業者が必要です。全米防火協会75およびFM Globalのガイダンスは、これらの施設で使用される材料と施工アプローチに影響を与えます。地域・エッジサイトが拡大している二次的な場所では、資格を持つ施工業者のプールが限られる場合があります。この制限は、材料予算が確保されている場合でも施工スケジュールを長引かせる可能性があります。資本投資だけでは資格を持つ施工能力を迅速に創出できないため、これは構造的な制約です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:フレキシブルエラストマーフォームが加速する中、ミネラルウールがリード
ミネラルウールは2026年のデータセンター断熱材市場シェアの36.34%を占めました。防火壁、間仕切り、屋根、配管、ダクトにおけるその役割は、関連する配管・ダクト用途にミネラルファイバーウールを特定するFM Globalのガイダンスによって強化されています。試験済みの防火・熱アセンブリとのこの関連性は、保険加入施設における継続的な仕様採用を支えています。ミネラルウールはまた、一つの材料ファミリーで熱・音響性能を提供します。この組み合わせにより、施設設計全体で必要な製品数を削減できます。
フレキシブルエラストマーフォームは2032年までに15.12%のCAGRで成長すると予測されています。その成長は、低水蒸気透過率の独立気泡材料を必要とする液体冷却回路と結びついています。これらのシステムは冷水・冷却水・冷媒配管に使用されます。Armacellは2025年6月にインドのプネーにエアロゲル断熱材施設を開設し、過酷な温度用途向けにArmaGel XG製品ラインを導入しました。Armacellはまた、2025年4月に極低温および二重温度断熱用途向けにArmaGel XGCを発売し、一方でポリウレタンフォーム、ポリエチレンフォーム、ポリスチレンフォーム、セルラーガラスは中級、二重床、特殊機器室用途に引き続き対応しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
断熱タイプ別:音響断熱が拡大する中、熱断熱がリード
熱断熱は2026年のデータセンター断熱材市場シェアの64.67%を占めました。このセグメントは冷却効率、熱的エンベロープ、運用エネルギー使用量と直接結びついています。その役割は建築構造、配管、ダクト、機械システムをカバーし、エネルギー性能要件が熱製品に設計上の中心的な役割を与えています。データセンターのエネルギー性能に関する欧州連合の枠組みは、測定可能な施設性能へのこの重点を支持しています。したがって、熱断熱は新規建設と既存施設のアップグレードの両方に関連しています。
音響断熱は2032年までに16.04%のCAGRで成長すると予測されています。ラック密度の上昇により、冷却ポンプ、ファン、機械設備からの騒音が増加します。職場環境への期待とテナント仕様からの音響要件は、サーバーホールや共有コロケーション環境における認定アセンブリへの需要を生み出します。ミネラルウールは一つの材料ファミリーで熱・防火・音響ニーズに対応できます。この能力は、複数の性能要件が適用される場合にシステムの複雑さを軽減するのに役立ちます。
データセンタータイプ別:規模と成長においてハイパースケールがリード
ハイパースケールデータセンターは2026年のデータセンター断熱材市場シェアの41.89%を占めました。これらの施設は、大規模な建築フットプリントと高密度レイアウトが熱・湿気・騒音のより厳密な制御を必要とするため、幅広い断熱ニーズを持っています。このセグメントに関連するデータセンター断熱材市場規模は、グリーンフィールド建設と継続的な機械アップグレードの規模を反映しています。ハイパースケールオペレーターは、標準化されたキャンパス設計全体で繰り返し使用できる試験済みアセンブリを必要とすることが多いです。これは、実績ある製品と一貫した製造能力を持つサプライヤーを優遇します。
ハイパースケールデータセンターは2032年までに16.58%のCAGRで成長すると予測されています。人工知能の展開により、冷却機器と断熱配管回路への需要が増加します。これらのキャンパスの拡張はまた、壁、屋根、ダクト、機器室、二重床システムへの需要を高めます。コロケーション施設はアウトソースインフラを必要とする顧客向けに容量を追加し、エンタープライズサイトは新しいコンピューティング負荷と液体冷却機器の改修を通じて貢献します。これらの施設タイプが合わさることで、データセンター断熱材市場に大規模建設プロジェクトと継続的な改修工事の組み合わせをもたらします。
用途別:配管・ダクトが勢いを増す中、壁・屋根がリード
壁・屋根は2026年のデータセンター断熱材市場シェアの43.23%を占めました。大規模施設は、エネルギーおよびコード要件を支えるために建築外皮全体にわたる連続断熱材を必要とします。この用途には、機械システムが試運転される前にすべての新規施設が必要とする外周壁、屋根、および関連する構造アセンブリが含まれます。ミネラルウールおよびその他の製品は、防火、熱、音響、施工ニーズに応じて選択されます。したがって、建築外皮の需要は新規施設建設のペースと密接に結びついています。
配管・ダクトは2032年までに16.37%のCAGRで成長すると予測されています。液体冷却の採用により、冷水・冷却水・冷媒・暖房換気空調回路のフットプリントが拡大します。これらの用途には、熱損失を抑制し結露を制御する断熱材が必要です。FM Globalの要件と全米防火協会75は適切な認定材料を支持し、一方で二重床はアンダーフロア空気分配を持つレガシーおよびコロケーション施設に引き続き関連しています。冷却分配ユニットとポンプアセンブリが専用の熱ゾーニングを必要とするため、機器・機械室も注目を集めています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米は2026年のデータセンター断熱材市場シェアの36.45%を占めました。米国はノーザンバージニア、テキサス、太平洋岸北西部にハイパースケールキャンパスを集中させており、建築外皮および機械システム断熱材の需要を支えています。ROCKWOOL A/Sは2025年にワシントン州で工場建設を開始し、ミシシッピ州での能力を拡大した一方、Knauf Insulationは2026年第2四半期にインディアナ州シェルビービルで配管断熱材生産ラインを稼働させました。全米防火協会の基準とFM Globalのガイダンスは、試験済みおよび認定断熱アセンブリの使用を強化しています。
欧州は建設活動とともに規制コンプライアンスによって形成されています。ドイツのエネルギー効率化法(Energieeffizienzgesetz)は、2026年7月1日以降に運用を開始する新規サイトに対してPower Usage Effectiveness要件を設定しています。欧州連合のエネルギー効率指令は、対象施設へのエネルギー性能モニタリングを拡大しています。英国、ドイツ、フランス、北欧諸国では相当なコロケーションおよびハイパースケール活動があります。イタリアおよびその他の欧州市場はコロケーション供給を追加しており、一方でSaint-Gobainは2025年10月のLead & Growプランにおいて米国および欧州4カ国のデータセンターを優先エンドマーケットとして特定しました。
アジア太平洋は2032年までに16.41%のCAGRで成長すると予測されています。この地域は中国の確立された容量と、インド、マレーシア、タイ、インドネシアでの拡大活動を組み合わせています。これにより、新規ハイパースケール施設における完全な断熱システムへの需要が支えられます。Armacellは2025年6月にプネーのエアロゲル製造施設を開設し、地域供給へのコミットメントを示しました。ASEAN地域は容量が逼迫するシンガポールからの需要を受けており、南米、中東、アフリカは国際認証断熱アセンブリをますます必要とする容量を追加しています。
競合環境
データセンター断熱材市場は適度に集中しており、上位5社にはArmacell、Saint-Gobain、Kingspan Holdings (IRL) Limited、Johns Manville、Owens Corningが含まれます。防火、熱、音響、蒸気制御要件を満たすサプライヤーはより幅広いプロジェクトニーズに対応でき、一方でスペシャリストはより狭い材料・用途要件に対応します。
主要サプライヤーは高性能冷却用途向けに容量を拡大し製品を調整しています。Armacellは2025年にプネー施設を開設し、年間100万平方メートルの生産能力を持つ工場を通じてグローバルなエアロゲルブランケット容量を倍増させました。ROCKWOOL A/Sは米国での新しい技術断熱材生産ラインへの投資を報告し、2026年上半期にルーマニアでの容量を追加しました。Knauf Insulationは2026年第2四半期にシェルビービルで新しい配管断熱材生産ラインを追加しました。これらの動きは、高成長の北米およびアジア太平洋建設活動における暖房換気空調システムと液体冷却回への供給を強化します。
コンプライアンス認証はデータセンター断熱材市場における重要な競争要因です。UL Solutionsは2025年にプレハブモジュラーデータセンターシステムのニーズに対応するためUL 2755を更新しました。認定性能を持つ製品は複雑なプロジェクトでの仕様採用が容易になる場合があり、一方でエアロゲル製品は限られたスペースでの高い熱性能を通じてプレミアムエンドで競争します。Aspen Aerogels, Inc.は2025年2月に計画していた第2工場の拡張をキャンセルし、既存容量の拡大と外部製造に向けて供給アプローチを転換しました。これはArmacellの容量増強とは異なる供給戦略を生み出し、液体冷却配管向けのプレハブ防火モジュールと統合蒸気バリア熱システムの機会を残しています。競争バランスは引き続き、製品承認、工場容量、用途専門知識、および地域プロジェクト全体にわたる複雑な施設仕様を支援する能力に依存しています。
データセンター断熱材産業リーダー
-
Armacell
-
Saint-Gobain
-
Kingspan Holdings (IRL) Limited
-
Johns Manville
-
Owens Corning
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:BASFは、ケーブルジャケット、電気絶縁材、熱管理部品を含む、AIを活用したデータセンターで使用される電気・電子部品向けに、Ultrason®ポリアリールエーテルスルホンポートフォリオの用途フォーカスを拡大しました。この開発は、信頼性の高い電力分配と冷却インフラのための耐熱性・電気絶縁性材料を進歩させることで、データセンター断熱材市場を支援します。
- 2025年9月:Knauf Insulationは、インディアナ州シェルビービル施設において、拡張されたガラス容量と新しいブローイングウール生産ラインとともに、近代化・自動化された製造プロセスを使用した新しい配管断熱材生産ラインを稼働させました。この拡張は、データセンターインフラで使用される暖房換気空調(HVAC)システムと液体冷却回路向けの配管断熱材の供給を増加させることで、データセンター断熱材市場を支援します。
グローバルデータセンター断熱材市場レポートスコープ
データセンター断熱材は、熱移動を管理し、騒音を低減し、安定した運用条件を支えるためにデータセンターの建物およびインフラ内に設置される材料で構成されます。これらの材料は熱効率の改善、音響障害の制御、重要な機器と施設システムの保護に役立ちます。
データセンター断熱材市場は、材料、断熱タイプ、データセンタータイプ、用途、地域によってセグメント化されています。材料別では、市場はミネラルウール、フレキシブルエラストマーフォーム、ポリエチレンフォーム、ポリウレタンフォーム、ポリスチレンフォーム、その他の材料にセグメント化されています。断熱タイプ別では、市場は熱断熱と音響断熱にセグメント化されています。データセンタータイプ別では、市場はハイパースケール、コロケーション、エンタープライズ、その他のデータセンタータイプにセグメント化されています。用途別では、市場は壁・屋根、二重床、配管・ダクト、機器・機械室、その他の用途にセグメント化されています。レポートはまた、15カ国にわたるデータセンター断熱材の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| ミネラルウール |
| フレキシブルエラストマーフォーム |
| ポリエチレンフォーム |
| ポリウレタンフォーム |
| ポリスチレンフォーム |
| その他の材料 |
| 熱断熱 |
| 音響断熱 |
| ハイパースケール |
| コロケーション |
| エンタープライズ |
| その他のデータセンタータイプ |
| 壁・屋根 |
| 二重床 |
| 配管・ダクト |
| 機器・機械室 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料別 | ミネラルウール | |
| フレキシブルエラストマーフォーム | ||
| ポリエチレンフォーム | ||
| ポリウレタンフォーム | ||
| ポリスチレンフォーム | ||
| その他の材料 | ||
| 断熱タイプ別 | 熱断熱 | |
| 音響断熱 | ||
| データセンタータイプ別 | ハイパースケール | |
| コロケーション | ||
| エンタープライズ | ||
| その他のデータセンタータイプ | ||
| 用途別 | 壁・屋根 | |
| 二重床 | ||
| 配管・ダクト | ||
| 機器・機械室 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
データセンター断熱材市場の規模はどのくらいですか?
データセンター断熱材市場規模は2026年に0.66 ビリオン 米ドルと評価され、2027年の0.76 ビリオン 米ドルから2032年には1.50 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは14.67%です。
2026年に最大のシェアを保持した材料はどれですか?
ミネラルウールは2026年に36.34%のシェアでリードしました。これは防火壁、屋根、配管、ダクトアセンブリに広く使用されており、一つの材料ファミリーで熱・音響ニーズに対応できるためです。
液体冷却が断熱材需要に影響を与えている理由は何ですか?
液体冷却は、熱損失と結露を抑制する断熱された冷水・冷却水・冷媒回路を必要とし、これにより優れた蒸気制御性能を持つ独立気泡材料の重要性が高まっています。
2032年までに最も速く成長すると予測されるデータセンタータイプはどれですか?
ハイパースケールデータセンターは、大規模な人工知能インフラ開発と幅広い断熱ニーズに支えられ、2032年までに16.58%のCAGRで成長すると予測されています。