
Marktgröße und Marktanteil für Rechenzentrumsdämmung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.76 Milliarden US-Dollar |
| Marktgröße (2032) | 1.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.67 % |
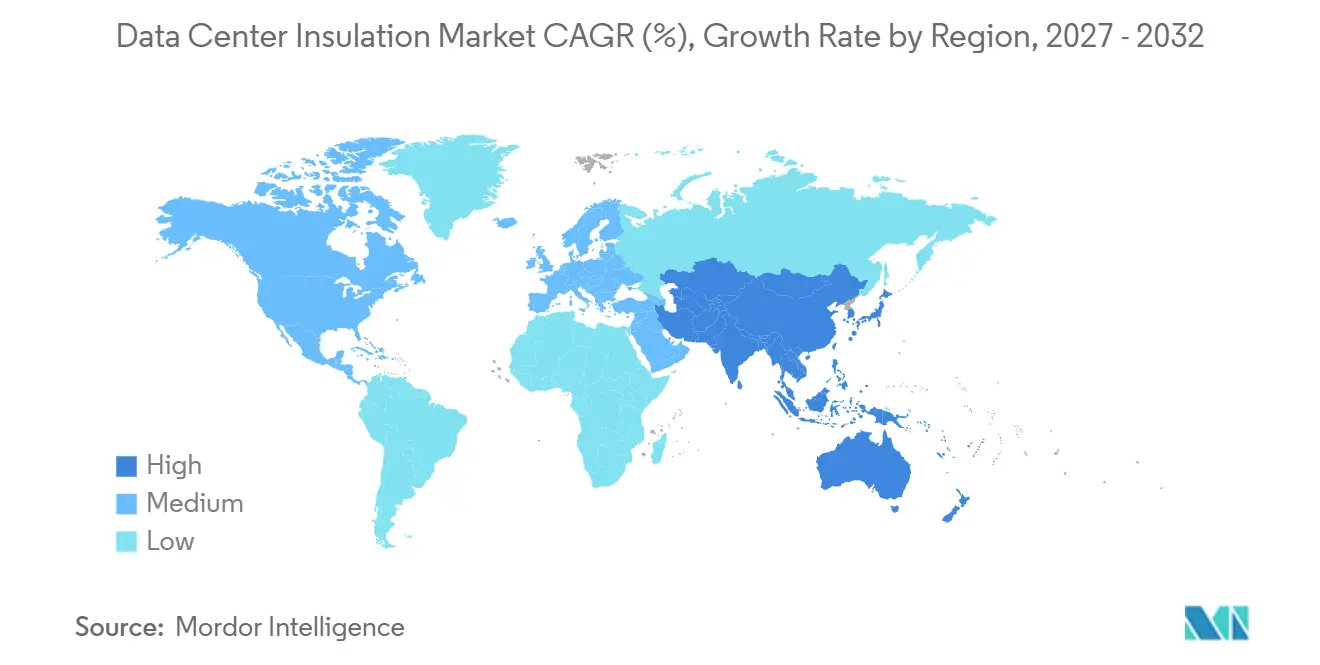
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
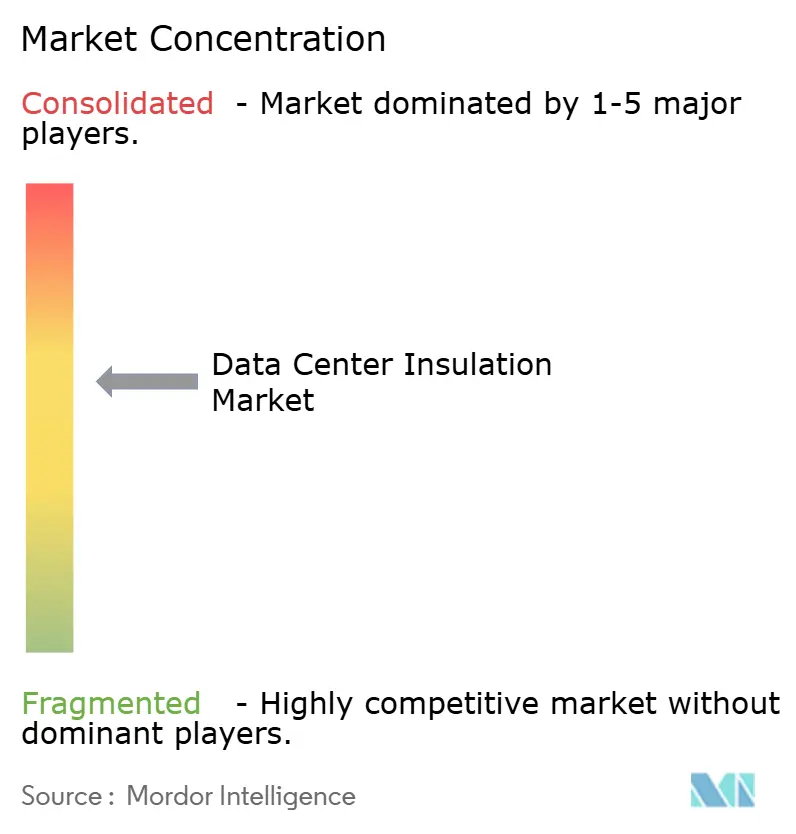
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrumsdämmung von Mordor Intelligence
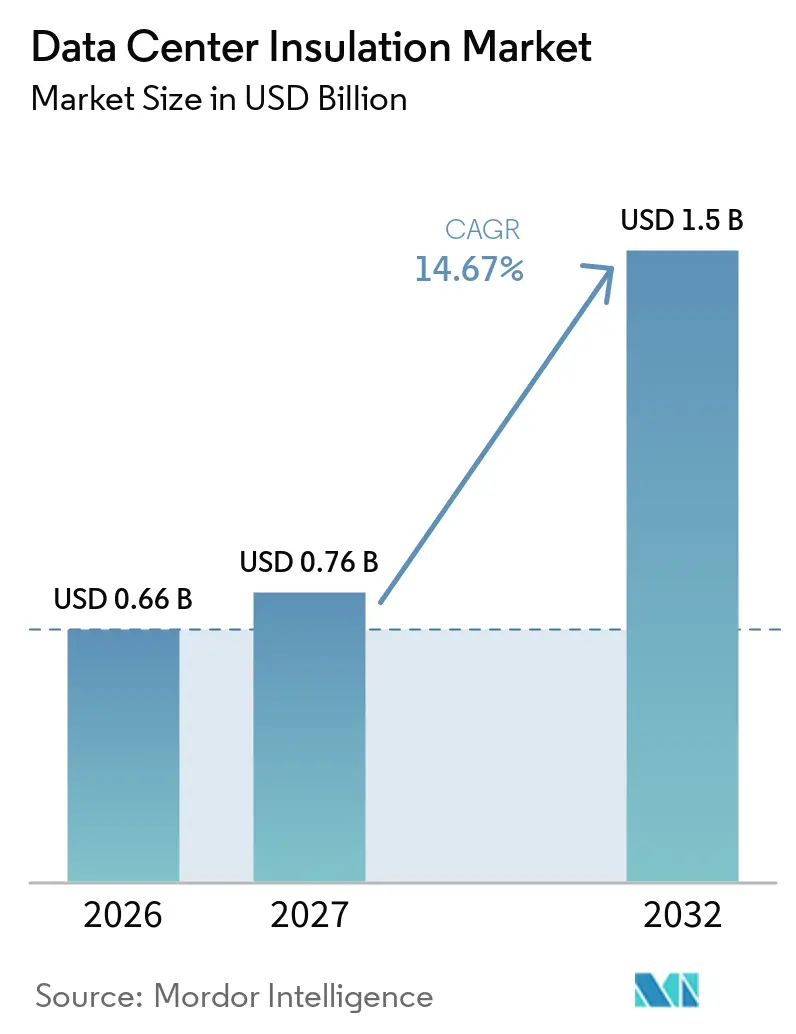
Die Marktgröße für Rechenzentrumsdämmung wurde im Jahr 2026 auf 0,66 Milliarden USD geschätzt und soll von 0,76 Milliarden USD im Jahr 2027 auf 1,50 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,67 % während des Prognosezeitraums (2027–2032). Der Markt für Rechenzentrumsdämmung wird durch den anhaltenden Bau von Hyperscale-Anlagen sowie durch Modernisierungen bestehender Standorte gestützt, die eine höhere Kühlkapazität benötigen. Käufer legen zunehmend Wert auf Wärmekontrolle, Brandschutzleistung und Schallschutz, da diese Faktoren den Energieverbrauch, die Standortzuverlässigkeit und die Einhaltung von Vorschriften während des Baus und des späteren Betriebs beeinflussen. Der Markt für Rechenzentrumsdämmung profitiert auch von Flüssigkühlsystemen, die den Bedarf an gedämmten Kaltwasser-, Kondensatorwasser- und Kältemittelleitungen erhöhen. Lieferanten reagieren mit geprüften Baugruppen, geschlossenzelligen Materialien und Produkten, die für beengte Nachrüstbereiche konzipiert sind, in denen Austauscharbeiten rund um laufende Geräte durchgeführt werden müssen. Regulatorische Anforderungen an Energieleistung und Berichterstattung machen zertifizierte Dämmsysteme im Markt für Rechenzentrumsdämmung immer wichtiger.
Wichtigste Erkenntnisse des Berichts
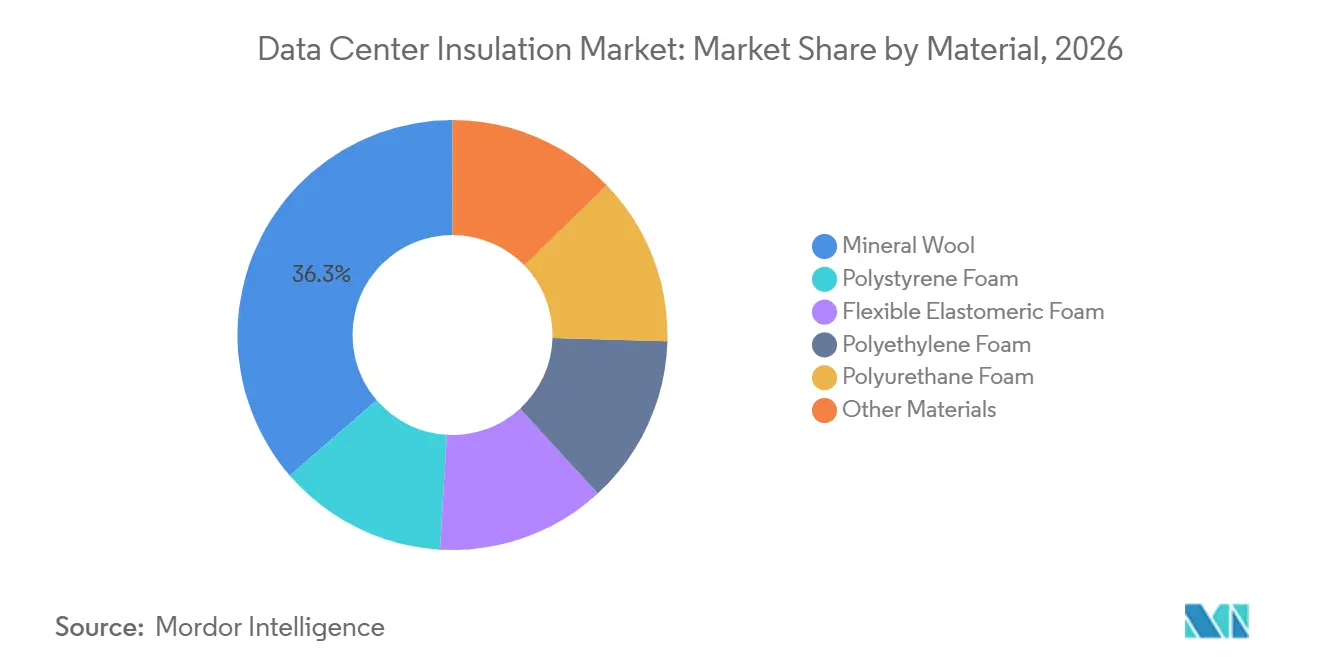
- Nach Material hielt Mineralwolle im Jahr 2026 einen Marktanteil von 36,34 % am Markt für Rechenzentrumsdämmung, während flexibler Elastomerschaum bis 2032 voraussichtlich mit einem CAGR von 15,12 % wachsen wird.
- Nach Dämmungstyp hielt Wärmedämmung im Jahr 2026 einen Marktanteil von 64,67 % am Markt für Rechenzentrumsdämmung, während Schalldämmung bis 2032 voraussichtlich mit einem CAGR von 16,04 % wachsen wird.
- Nach Rechenzentrumstyp hielt Hyperscale im Jahr 2026 einen Marktanteil von 41,89 % am Markt für Rechenzentrumsdämmung und soll bis 2032 mit einem CAGR von 16,58 % wachsen.
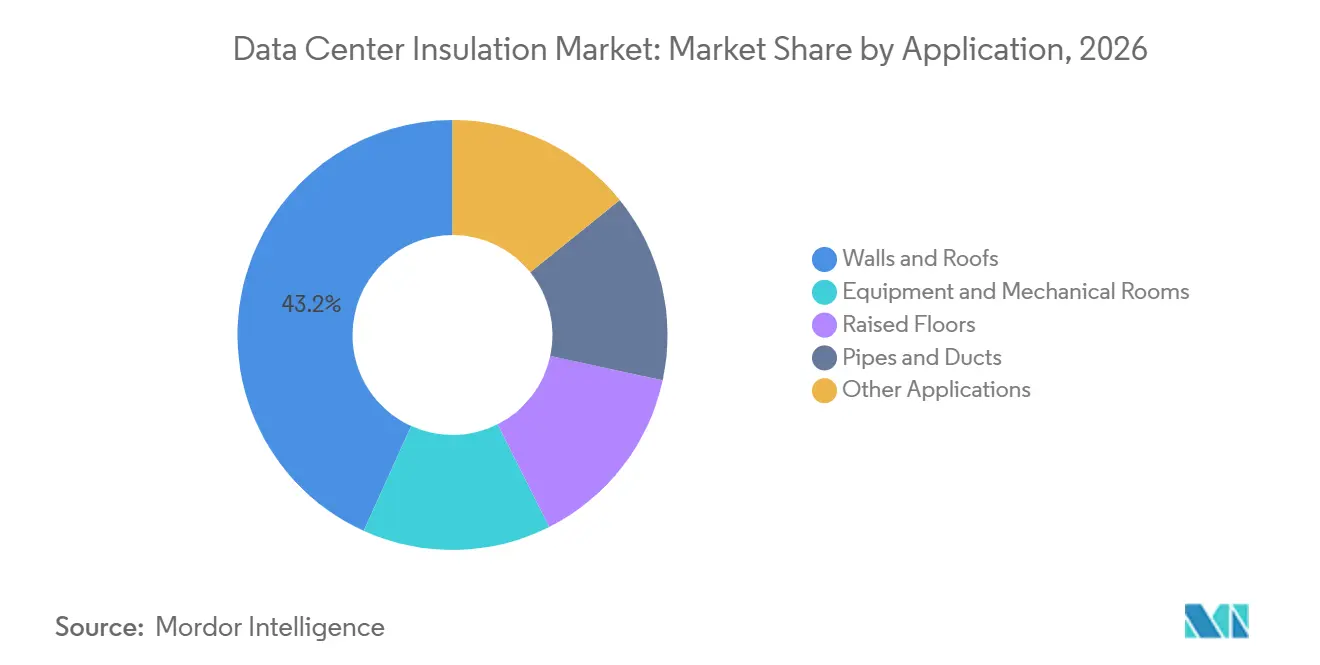
- Nach Anwendung hielten Wände und Dächer im Jahr 2026 einen Marktanteil von 43,23 % am Markt für Rechenzentrumsdämmung, während Rohre und Kanäle bis 2032 voraussichtlich mit einem CAGR von 16,37 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,45 % am Markt für Rechenzentrumsdämmung, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 16,41 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Rechenzentrumsdämmung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bau von Hyperscale- und KI-Rechenzentren | +5.5% | Global (konzentriert in Nordamerika und Asien-Pazifik) | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Energieeffizienz und Power Usage Effectiveness | +3.2% | Global (höchste regulatorische Intensität in der EU und Asien-Pazifik) | Mittelfristig (2–4 Jahre) |
| Flüssigkühlung und thermisches Management bei hoher Dichte | +2.8% | Global (KI-fokussierte Hyperscale- und Colocation-Märkte) | Kurzfristig (≤ 2 Jahre) |
| Nachrüstung von Rechenzentren und Ausbau von Edge-Anlagen | +2.1% | Global (Nordamerika, Europa, sekundäre Städte in Asien-Pazifik) | Mittelfristig (2–4 Jahre) |
| Strengere Brand-, Bau- und Nachhaltigkeitsstandards | +1.6% | Kernmärkte Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau von Hyperscale- und KI-Rechenzentren
Große Anlagen erfordern Dämmung an Wänden, Dächern, Rohren, Kanälen, Technikräumen und Kühlsystemen. Arbeitslasten der Künstlichen Intelligenz erzeugen höhere Rack-Dichten und stellen größere Anforderungen an die Wärmekontrolle. Diese Bedingungen erhöhen die Bedeutung von Materialien, die eine zuverlässige Wärmehülle in der gesamten Anlage aufrechterhalten. Neue Anlagen benötigen außerdem Produkte, die Brand- und Schallanforderungen erfüllen, ohne unnötige Installationskomplexität hinzuzufügen. Der Bauzyklus unterstützt daher die Nachfrage sowohl nach Gebäudehüllendämmung als auch nach Dämmung für mechanische Systeme.
Anforderungen an Energieeffizienz und Power Usage Effectiveness
Energieeffizienzvorschriften entwickeln die Dämmleistung von einer freiwilligen Entscheidung zu einer Compliance-Anforderung auf Anlagenebene. Das deutsche Energieeffizienzgesetz verpflichtet neue Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, einen Power Usage Effectiveness-Wert von 1,2 oder weniger zu erreichen. Die Energieeffizienzrichtlinie der Europäischen Union verpflichtet außerdem Anlagen mit einer Informationstechnologielast von mehr als 500 Kilowatt zur Überwachung und Berichterstattung[1]. Diese Anforderungen veranlassen Käufer, Produkte mit zuverlässigen thermischen Eigenschaften und dokumentierter Prüfleistung auszuwählen. Die ganzheitliche thermische Modellierung der Anlage wird relevanter als die Auswahl allein auf Basis einer einzelnen Materialeigenschaft. Dieser Wandel begünstigt geprüfte Baugruppen und verringert die Attraktivität von Standardmaterialien mit unsicherer Standortleistung während der Inbetriebnahme und des Routinebetriebs an jedem Standort.
Flüssigkühlung und thermisches Management bei hoher Dichte
Der Übergang von Luftkühlung zu Flüssigkühlung verändert die Nachfrage im gesamten Markt für Rechenzentrumsdämmung. Höhere Rack-Dichten erhöhen die Bedeutung von Kaltwasser-, Kondensatorwasser- und Kältemittelkreisläufen. Jeder Kreislauf benötigt Dämmung, die Wärmeverluste begrenzt und Kondensation kontrolliert. Geschlossenzellige Schäume und Aerogel-basierte Produkte sind relevant, wenn Rohre nahe am Umgebungstaupunkt betrieben werden. Offenzellige Materialien bieten in diesen Anwendungen nicht die gleiche Dampfsperrleistung. Das Ergebnis ist ein erhöhter Bedarf an Hochleistungsrohrdämmung in KI-fokussierten Anlagen.
Strengere Brand-, Bau- und Nachhaltigkeitsstandards
Strengere Brand-, Bau- und Nachhaltigkeitsstandards unterstützen ebenfalls den Markt für Rechenzentrumsdämmung. Rechenzentren benötigen Produkte, die in brandgeschützten Wänden, Dächern, Kanälen und Rohrsystemen eingesetzt werden können. FM Global-Leitlinien identifizieren nicht brennbare Dämmmaterialien, einschließlich Mineralfaserwolle, für relevante Rohr- und Kanalanwendungen. Die National Fire Protection Association (NFPA) legt Brandschutzanforderungen für Informationstechnologieanlagen durch die National Fire Protection Association 75 fest[2]. Gelistete und geprüfte Produkte können Compliance-Entscheidungen für Planer und Betreiber vereinfachen. Diese Standards begünstigen Lieferanten, die Dokumentation für vollständige Baugruppen und nicht nur für Materialproben bereitstellen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Material- und Installationskosten | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Fachkräften und geprüften Baugruppen | -1.1% | Kernmärkte Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fragmentierte Schnittstellenstandards zwischen Gebäudehülle und technischer Gebäudeausrüstung | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Material- und Installationskosten
Hohe anfängliche Material- und Installationskosten können die Einführung im Markt für Rechenzentrumsdämmung hemmen. Mineralwolle, flexibler Elastomerschaum und Aerogel-Decken können teurer sein als herkömmliche Dämmalternativen. Die Installation ist ebenfalls schwieriger, wenn Kühlkreisläufe in Betrieb, unter Druck oder in einem beengten Nachrüstbereich befindlich sind. Käufer, die sich auf die anfänglichen Beschaffungskosten konzentrieren, können Modernisierungen aufschieben oder Produkte mit geringerer Leistung spezifizieren. Diese Entscheidung kann den Kühlenergieverbrauch über die Lebensdauer einer Anlage erhöhen. Das Hemmnis ist am stärksten dort, wo die Analyse der gesamten Betriebskosten die auf Anschaffungskosten ausgerichteten Beschaffungspraktiken noch nicht ersetzt hat.
Verfügbarkeit von Fachkräften und geprüften Baugruppen
Die Verfügbarkeit von Fachkräften kann die Nutzung geprüfter Dämmbaugruppen im Markt für Rechenzentrumsdämmung verlangsamen. Brandgeschützte Wände und ummantelte Rohrsysteme benötigen Installateure, die gelistete Materialien und Baugruppeanforderungen verstehen. Die National Fire Protection Association 75 und FM Global-Leitlinien beeinflussen die in diesen Anlagen verwendeten Materialien und Installationsansätze. Der Pool qualifizierter Installateure kann an sekundären Standorten begrenzt sein, an denen regionale und Edge-Standorte expandieren. Diese Einschränkung kann Installationspläne verlängern, selbst wenn Materialbudgets verfügbar sind. Es handelt sich um eine strukturelle Einschränkung, da Kapitalinvestitionen allein nicht schnell qualifizierte Installationskapazitäten schaffen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Mineralwolle führt, während flexibler Elastomerschaum an Dynamik gewinnt
Mineralwolle hielt im Jahr 2026 einen Marktanteil von 36,34 % am Markt für Rechenzentrumsdämmung. Ihre Rolle in brandgeschützten Wänden, Trennwänden, Dächern, Rohren und Kanälen wird durch FM Global-Leitlinien gestärkt, die nicht brennbare Mineralfaserwolle für relevante Rohr- und Kanalanwendungen identifizieren. Diese Verbindung mit geprüften Brand- und Wärmebaugruppen unterstützt die weitere Spezifikation in versicherten Anlagen. Mineralwolle bietet außerdem thermische und akustische Leistung innerhalb einer Materialfamilie. Diese Kombination kann die Anzahl der in einem Anlagendesign benötigten Produkte reduzieren.
Flexibler Elastomerschaum soll bis 2032 mit einem CAGR von 15,12 % wachsen. Sein Wachstum ist mit Flüssigkühlkreisläufen verbunden, die geschlossenzellige Materialien mit geringer Wasserdampfdurchlässigkeit erfordern. Diese Systeme werden an Kaltwasser-, Kondensatorwasser- und Kältemittelleitungen eingesetzt. Armacell eröffnete im Juni 2025 eine Aerogel-Dämmanlagein Pune, Indien, und führte die Produktlinie ArmaGel XG für anspruchsvolle Temperaturanwendungen ein. Armacell brachte im April 2025 auch ArmaGel XGC für kryogene und Zweitemperatur-Dämmanwendungen auf den Markt, während Polyurethanschaum, Polyethylenschaum, Polystyrolschaum und Zellglas weiterhin mittlere, Doppelboden- und spezialisierte Geräteraumanwendungen bedienen.

Nach Dämmungstyp: Wärmedämmung führt, während Schalldämmung expandiert
Wärmedämmung hielt im Jahr 2026 einen Marktanteil von 64,67 % am Markt für Rechenzentrumsdämmung. Das Segment ist direkt mit Kühleffizienz, Wärmehllen und dem Betriebsenergieverbrauch verbunden. Seine Rolle umfasst Gebäudestrukturen, Rohre, Kanäle und mechanische Systeme, während Energieleistungsanforderungen Wärmeprodukten eine zentrale Rolle bei Designentscheidungen geben. Der EU-Rahmen für die Energieleistung von Rechenzentren unterstützt diese Betonung messbarer Anlagenleistung. Wärmedämmung ist daher sowohl bei Neubauten als auch bei Modernisierungen bestehender Anlagen relevant.
Schalldämmung soll bis 2032 mit einem CAGR von 16,04 % wachsen. Höhere Rack-Dichten erhöhen den Schall von Kühlpumpen, Lüftern und mechanischen Geräten. Akustische Anforderungen aus Arbeitsplatzerwartungen und Mietervorschriften schaffen Nachfrage nach zertifizierten Baugruppen in Serverräumen und gemeinsam genutzten Colocation-Umgebungen. Mineralwolle kann thermische, Brand- und Akustikanforderungen in einer einzigen Materialfamilie erfüllen. Diese Fähigkeit hilft, die Systemkomplexität zu reduzieren, wenn mehrere Leistungsanforderungen gelten.
Nach Rechenzentrumstyp: Hyperscale führt in Umfang und Wachstum
Hyperscale-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 41,89 % am Markt für Rechenzentrumsdämmung. Diese Anlagen haben einen breiten Dämmbedarf, da große Gebäudeflächen und hochdichte Layouts eine engere Kontrolle von Wärme, Feuchtigkeit und Lärm erfordern. Die mit diesem Segment verbundene Marktgröße für Rechenzentrumsdämmung spiegelt den Umfang des Neubaus und der laufenden mechanischen Modernisierungen wider. Hyperscale-Betreiber benötigen häufig geprüfte Baugruppen, die über standardisierte Campus-Designs hinweg wiederholt werden können. Dies begünstigt Lieferanten mit bewährten Produkten und konsistenten Fertigungskapazitäten.
Hyperscale-Rechenzentren sollen bis 2032 mit einem CAGR von 16,58 % wachsen. Einsätze Künstlicher Intelligenz erhöhen die Nachfrage nach Kühlgeräten und gedämmten Rohrleitungskreisläufen. Die Erweiterung dieser Campusse erhöht auch die Nachfrage nach Wänden, Dächern, Kanälen, Geräteräumen und Doppelbodensystemen. Colocation-Anlagen fügen Kapazität für Kunden hinzu, die ausgelagerte Infrastruktur benötigen, während Unternehmensstandorte durch Nachrüstungen für neuere Rechenlasten und Flüssigkühlgeräte beitragen. Zusammen geben diese Anlagentypen dem Markt für Rechenzentrumsdämmung eine Mischung aus großen Bauprojekten und laufenden Renovierungsarbeiten.
Nach Anwendung: Wände und Dächer führen, während Rohre und Kanäle an Dynamik gewinnen
Wände und Dächer hielten im Jahr 2026 einen Marktanteil von 43,23 % am Markt für Rechenzentrumsdämmung. Große Anlagen benötigen eine kontinuierliche Dämmung über die Gebäudehülle hinweg, um Energie- und Codeanforderungen zu erfüllen. Die Anwendung umfasst Außenwände, Dächer und zugehörige Tragwerksbaugruppen, die jede neue Anlage benötigt, bevor mechanische Systeme in Betrieb genommen werden. Mineralwolle und andere Produkte werden entsprechend den Brand-, Wärme-, Akustik- und Installationsanforderungen ausgewählt. Die Nachfrage nach Gebäudehüllendämmung ist daher eng mit dem Tempo des Neubaus von Anlagen verbunden.
Rohre und Kanäle sollen bis 2032 mit einem CAGR von 16,37 % wachsen. Die Einführung von Flüssigkühlung vergrößert den Umfang von Kaltwasser-, Kondensatorwasser-, Kältemittel- und Heizungs-, Lüftungs- und Klimakreisläufen. Diese Anwendungen erfordern Dämmung, die Wärmeverluste begrenzt und Kondensation kontrolliert. FM Global-Anforderungen und die National Fire Protection Association 75 unterstützen geeignete gelistete Materialien, während Doppelböden in Legacy- und Colocation-Anlagen mit Unterflurluftverteilung relevant bleiben. Geräte- und Technikräume gewinnen ebenfalls an Aufmerksamkeit, da Kühlverteilungseinheiten und Pumpenanlagen eine dedizierte thermische Zonierung benötigen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,45 % am Markt für Rechenzentrumsdämmung. Die Vereinigten Staaten konzentrieren Hyperscale-Campusse in Northern Virginia, Texas und dem pazifischen Nordwesten und unterstützen die Nachfrage nach Gebäudehüllen- und mechanischer Systemdämmung. ROCKWOOL A/S begann 2025 mit dem Fabrikbau im Bundesstaat Washington und erweiterte die Kapazität in Mississippi, während Knauf Insulation im zweiten Quartal 2026 eine Rohrdämmungsproduktionslinie in Shelbyville, Indiana, in Betrieb nahm. Standards der National Fire Protection Association und FM Global-Leitlinien stärken die Verwendung geprüfter und gelisteter Dämmbaugruppen.
Europa wird sowohl durch regulatorische Compliance als auch durch Bautätigkeit geprägt. Das deutsche Energieeffizienzgesetz legt eine Power Usage Effectiveness-Anforderung für neue Standorte fest, die ab dem 1. Juli 2026 den Betrieb aufnehmen. Die Energieeffizienzrichtlinie der Europäischen Union erweitert die Energieleistungsüberwachung auf qualifizierende Anlagen. Das Vereinigte Königreich, Deutschland, Frankreich und die nordischen Länder verfügen über erhebliche Colocation- und Hyperscale-Aktivitäten. Italien und andere europäische Märkte bauen Colocation-Kapazitäten aus, während Saint-Gobain Rechenzentren in den Vereinigten Staaten und vier europäischen Ländern in seinem Lead & Grow-Plan vom Oktober 2025 als prioritäre Endmärkte identifizierte.
Asien-Pazifik soll bis 2032 mit einem CAGR von 16,41 % wachsen. Die Region kombiniert etablierte Kapazitäten in China mit expandierender Aktivität in Indien, Malaysia, Thailand und Indonesien. Dies unterstützt die Nachfrage nach vollständigen Dämmsystemen in neuen Hyperscale-Anlagen. Armacell eröffnete im Juni 2025 seine Aerogel-Fertigungsanlage in Pune und demonstrierte damit ein Engagement für die regionale Versorgung. ASEAN-Standorte erhalten Nachfrage aus dem kapazitätsbeschränkten Singapur, während Südamerika, der Nahe Osten und Afrika Kapazitäten aufbauen, die zunehmend international zertifizierte Dämmbaugruppen erfordern.
Wettbewerbslandschaft
Der Markt für Rechenzentrumsdämmung ist mäßig konzentriert, wobei die fünf führenden Anbieter Armacell, Saint-Gobain, Kingspan Holdings (IRL) Limited, Johns Manville und Owens Corning umfassen. Lieferanten, die Brand-, Wärme-, Akustik- und Dampfsperranforderungen erfüllen, können einen breiteren Projektbedarf abdecken, während Spezialisten engere Material- und Anwendungsanforderungen bedienen.
Führende Lieferanten erweitern Kapazitäten und passen Produkte an Hochleistungskühlungsanwendungen an. Armacell eröffnete 2025 seine Anlage in Pune und verdoppelte damit die globale Aerogel-Deckenkapazität durch ein Werk mit einer Jahreskapazität von 1 Million Quadratmetern. ROCKWOOL A/S meldete Investitionen in eine neue Technische Dämmung-Produktionslinie in den Vereinigten Staaten und fügte im ersten Halbjahr 2026 Kapazitäten in Rumänien hinzu. Knauf Insulation fügte im zweiten Quartal 2026 eine neue Rohrdämmungsproduktionslinie in Shelbyville hinzu. Diese Schritte stärken die Versorgung für Heizungs-, Lüftungs- und Klimasysteme sowie Flüssigkühlkreisläufe bei der wachstumsstarken Bautätigkeit in Nordamerika und Asien-Pazifik.
Compliance-Zertifizierung ist ein wichtiger Wettbewerbsfaktor im Markt für Rechenzentrumsdämmung. UL Solutions aktualisierte UL 2755 im Jahr 2025, um die Anforderungen vorgefertigter modularer Rechenzentrumsysteme zu erfüllen. Produkte mit gelisteter Leistung können in komplexen Projekten einfacher spezifiziert werden, während Aerogel-Produkte am Premium-Ende durch hohe thermische Leistung auf begrenztem Raum konkurrieren. Aspen Aerogels, Inc. stornierte im Februar 2025 seine geplante Plant II-Erweiterung und verlagerte seinen Versorgungsansatz auf die Erweiterung bestehender Kapazitäten und externe Fertigung. Dies schafft eine andere Versorgungsstrategie als Armacells Kapazitätsausbau und lässt Möglichkeiten für vorgefertigte brandgeschützte Module und integrierte Dampfsperr-Wärmesysteme für Flüssigkühlrohre offen. Das Wettbewerbsgleichgewicht hängt weiterhin von Produktzulassungen, Anlagenkapazität, Anwendungsexpertise und der Fähigkeit ab, komplexe Anlagenspezifikationen über regionale Projekte hinweg zu unterstützen.
Branchenführer im Bereich Rechenzentrumsdämmung
-
Armacell
-
Saint-Gobain
-
Kingspan Holdings (IRL) Limited
-
Johns Manville
-
Owens Corning
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: BASF erweiterte den Anwendungsfokus seines Ultrason® Polyarylethersulfon-Portfolios auf elektrische und elektronische Komponenten, die in KI-gesteuerten Rechenzentren eingesetzt werden, einschließlich Kabelummantelung, elektrischer Isolierung und Wärmemanagementteilen. Die Entwicklung unterstützt den Markt für Rechenzentrumsdämmung durch die Weiterentwicklung wärmebeständiger, elektrisch isolierender Materialien für zuverlässige Stromverteilung und Kühlinfrastruktur.
- September 2025: Knauf Insulation nahm eine neue Rohrdämmungsproduktionslinie in seiner Anlage in Shelbyville, Indiana, in Betrieb, zusammen mit erweiterter Glaskapazität und einer neuen Blaswollelinie, unter Verwendung modernisierter und automatisierter Fertigungsprozesse. Die Erweiterung unterstützt den Markt für Rechenzentrumsdämmung durch die Erhöhung des Angebots an Rohrdämmung für Heizungs-, Lüftungs- und Klimaanlagen (HVAC) und Flüssigkühlkreisläufe, die in der Rechenzentrumsinfrastruktur eingesetzt werden.
Globaler Berichtsumfang des Marktes für Rechenzentrumsdämmung
Rechenzentrumsdämmung umfasst Materialien, die in Rechenzentrumsgebäuden und -infrastrukturen installiert werden, um Wärmeübertragung zu steuern, Lärm zu reduzieren und stabile Betriebsbedingungen zu unterstützen. Diese Materialien helfen, die thermische Effizienz zu verbessern, akustische Störungen zu kontrollieren und kritische Geräte sowie Anlagensysteme zu schützen.
Der Markt für Rechenzentrumsdämmung ist nach Material, Dämmungstyp, Rechenzentrumstyp, Anwendung und Geografie segmentiert. Nach Material ist der Markt in Mineralwolle, flexibler Elastomerschaum, Polyethylenschaum, Polyurethanschaum, Polystyrolschaum und sonstige Materialien segmentiert. Nach Dämmungstyp ist der Markt in Wärmedämmung und Schalldämmung segmentiert. Nach Rechenzentrumstyp ist der Markt in Hyperscale, Colocation, Unternehmen und sonstige Rechenzentrumstypen segmentiert. Nach Anwendung ist der Markt in Wände und Dächer, Doppelböden, Rohre und Kanäle, Geräte- und Technikräume sowie sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Rechenzentrumsdämmung in 15 Ländern ab. Fr jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Mineralwolle |
| Flexibler Elastomerschaum |
| Polyethylenschaum |
| Polyurethanschaum |
| Polystyrolschaum |
| Sonstige Materialien |
| Wärmedämmung |
| Schalldämmung |
| Hyperscale |
| Colocation |
| Unternehmen |
| Sonstige Rechenzentrumstypen |
| Wände und Dächer |
| Doppelböden |
| Rohre und Kanäle |
| Geräte- und Technikräume |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Mineralwolle | |
| Flexibler Elastomerschaum | ||
| Polyethylenschaum | ||
| Polyurethanschaum | ||
| Polystyrolschaum | ||
| Sonstige Materialien | ||
| Nach Dämmungstyp | Wärmedämmung | |
| Schalldämmung | ||
| Nach Rechenzentrumstyp | Hyperscale | |
| Colocation | ||
| Unternehmen | ||
| Sonstige Rechenzentrumstypen | ||
| Nach Anwendung | Wände und Dächer | |
| Doppelböden | ||
| Rohre und Kanäle | ||
| Geräte- und Technikräume | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumsdämmung?
Die Marktgröße für Rechenzentrumsdämmung wurde im Jahr 2026 auf 0,66 Milliarden USD geschätzt und soll von 0,76 Milliarden USD im Jahr 2027 auf 1,50 Milliarden USD bis 2032 wachsen, bei einem CAGR von 14,67 % während des Prognosezeitraums (2027–2032).
Welches Material hielt 2026 den größten Anteil?
Mineralwolle führte 2026 mit einem Anteil von 36,34 %, da sie in brandgeschützten Wänden, Dächern, Rohren und Kanalbaugruppen weit verbreitet ist und thermische sowie akustische Anforderungen innerhalb einer Materialfamilie erfüllen kann.
Warum beeinflusst Flüssigkühlung die Dämmnachfrage?
Flüssigkühlung erfordert gedämmte Kaltwasser-, Kondensatorwasser- und Kältemittelkreisläufe, die Wärmeverluste und Kondensation begrenzen, was die Bedeutung geschlossenzellige Materialien mit starker Dampfsperrleistung erhöht.
Welcher Rechenzentrumstyp soll bis 2032 am schnellsten wachsen?
Hyperscale-Rechenzentren sollen bis 2032 mit einem CAGR von 16,58 % wachsen, unterstützt durch die Entwicklung großangelegter Infrastruktur für Künstliche Intelligenz und einen breiten Dämmbedarf.