
Tamanho e Participação do Mercado de Infraestrutura de Rede e Interconexão de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 36.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 68.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.34 % |
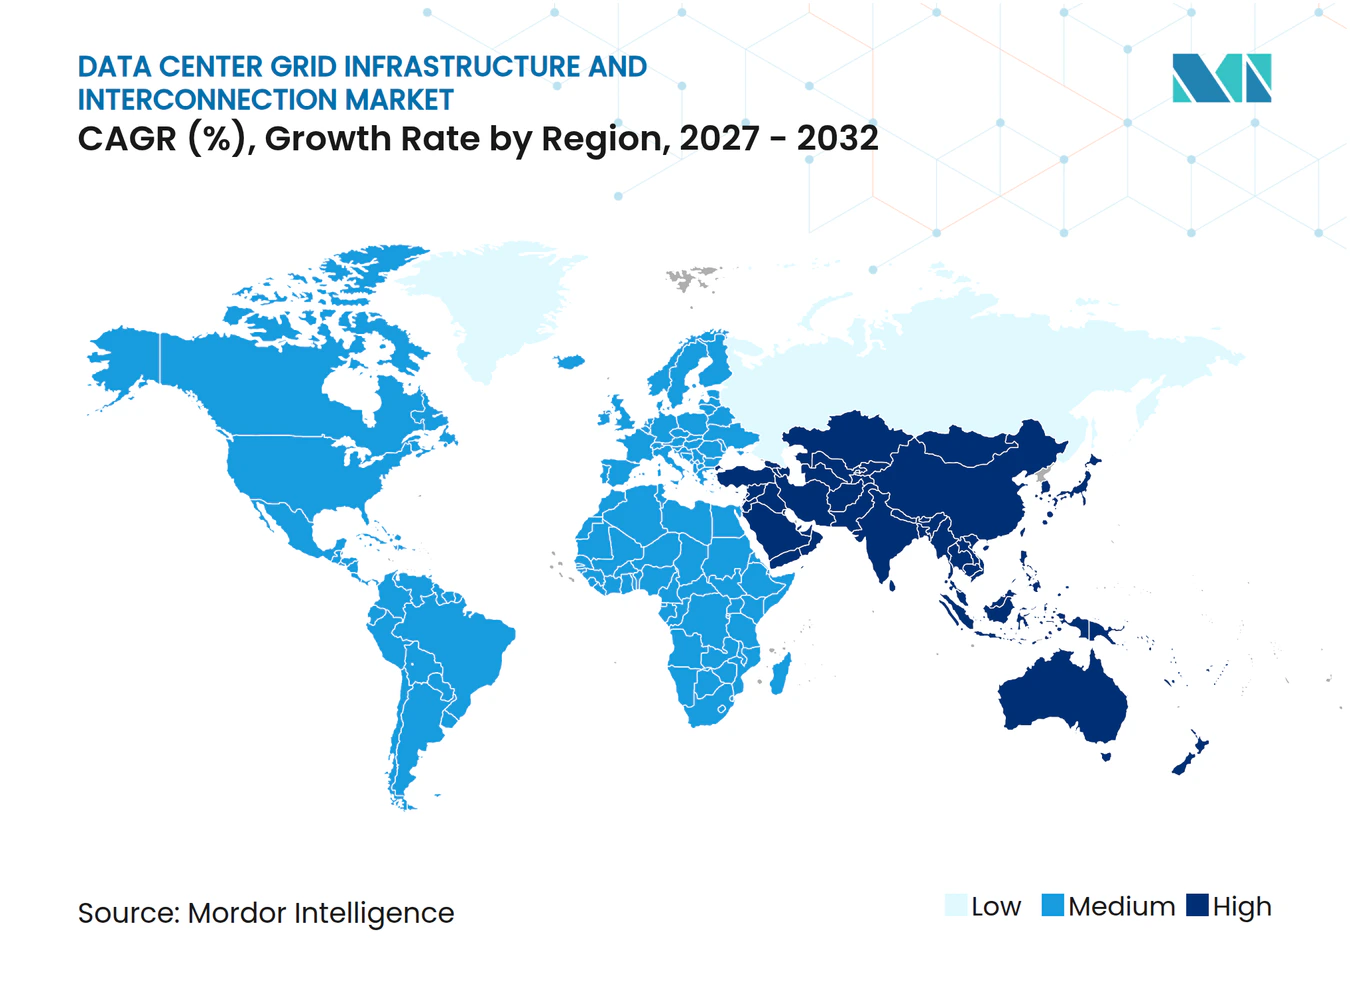
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Rede e Interconexão de Data Centers por Mordor Intelligence
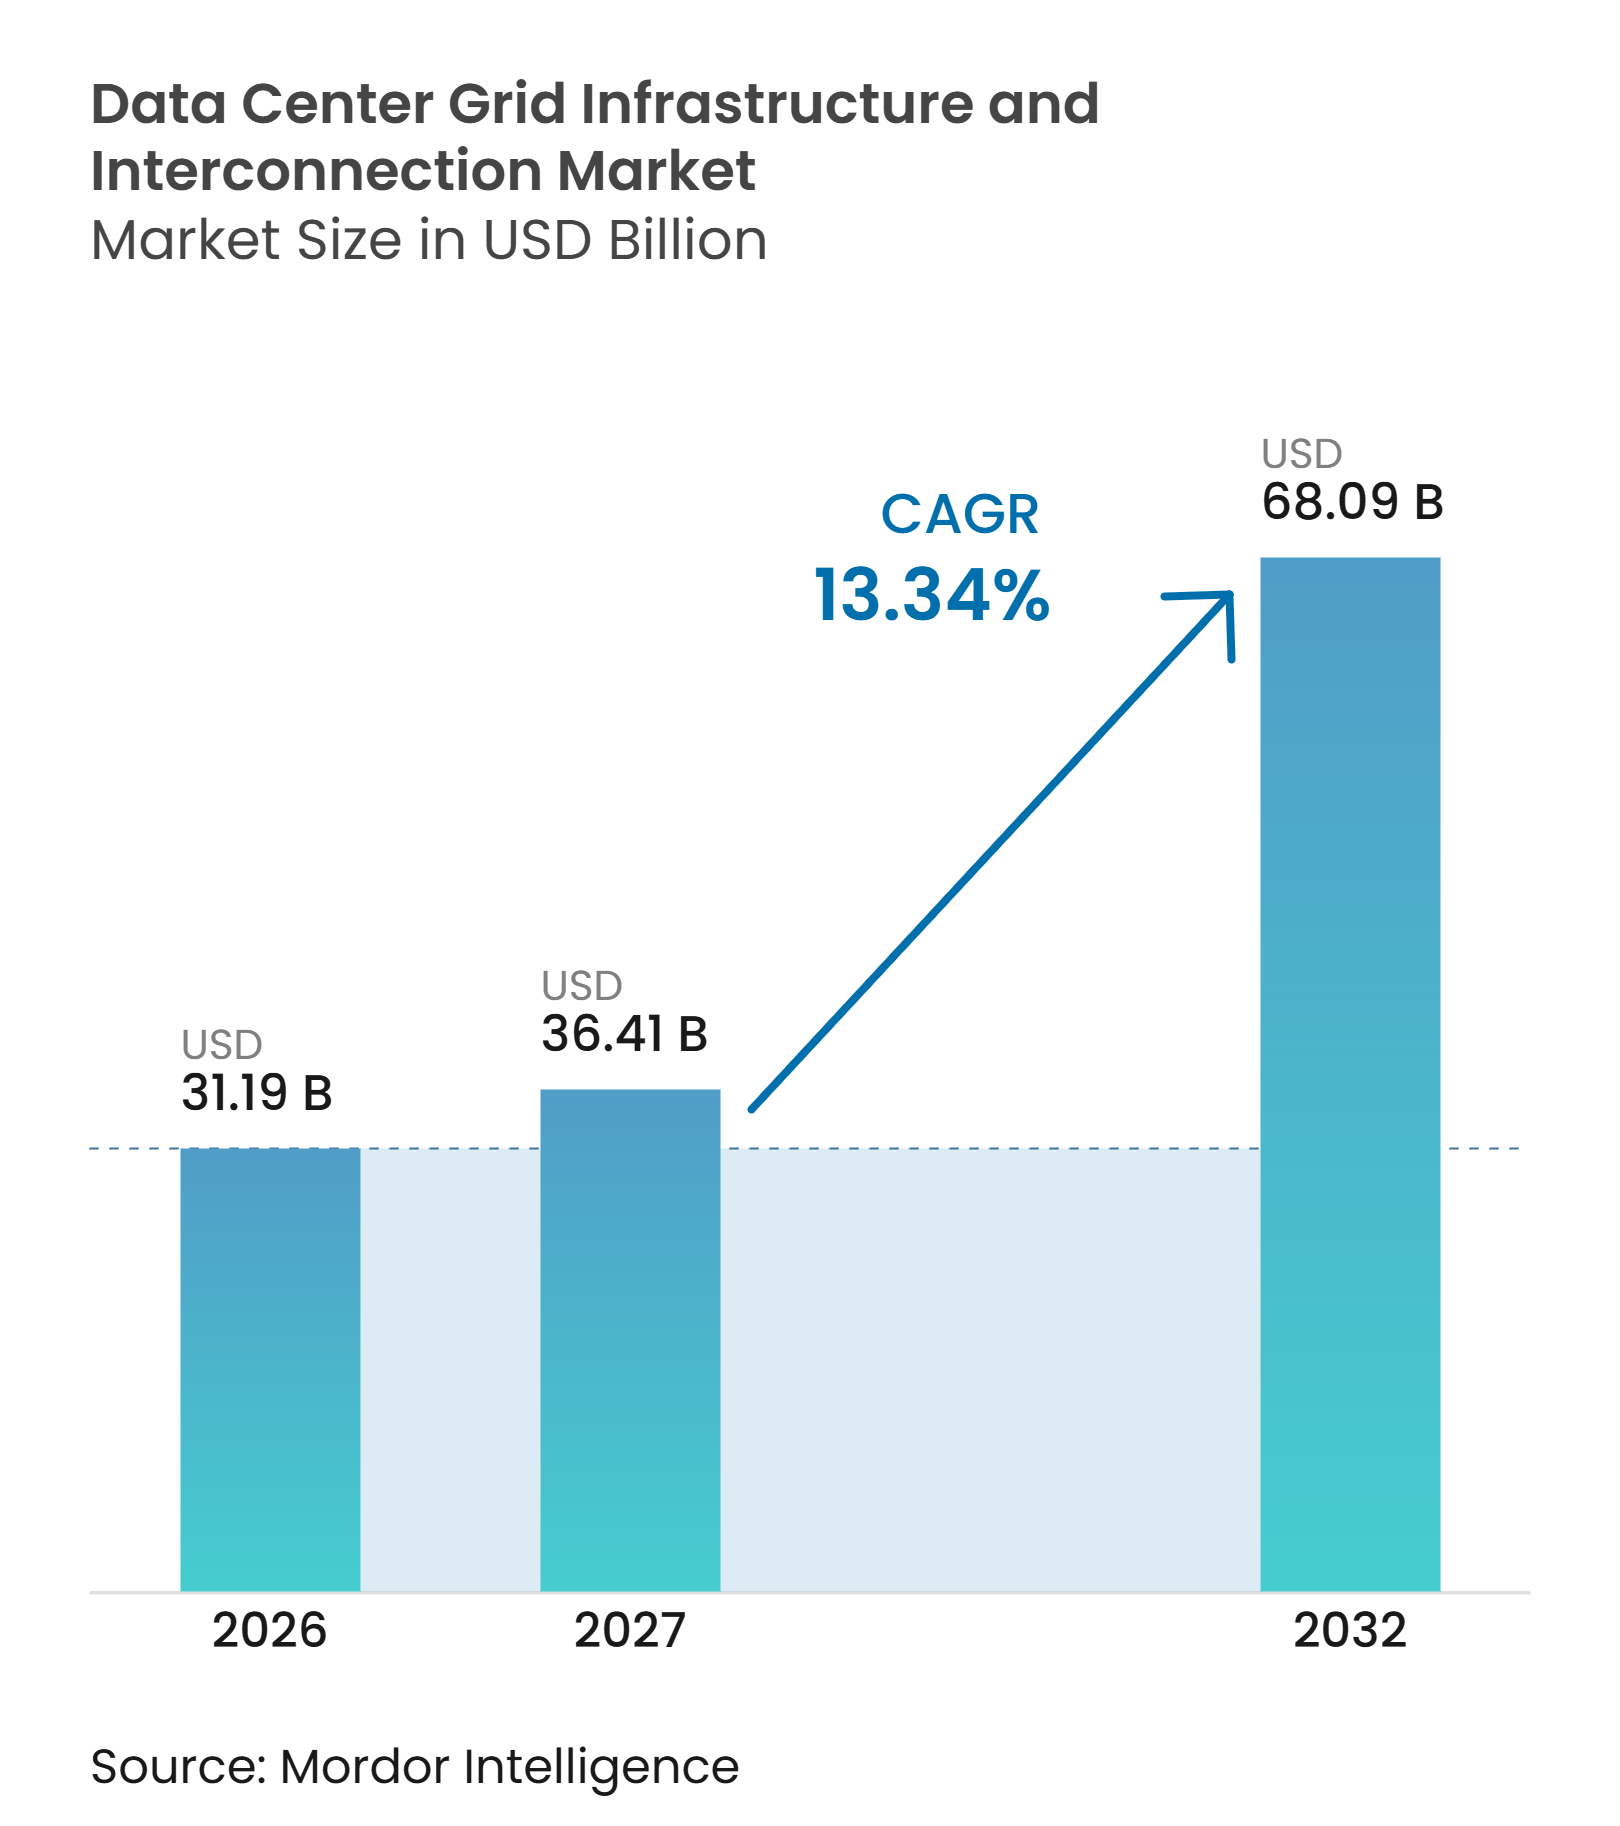
O tamanho do mercado de infraestrutura de rede e interconexão de data centers está projetado em 31,19 bilhões de USD em 2026, 36,41 bilhões de USD em 2027, e deve atingir 68,09 bilhões de USD até 2032, a um CAGR de 13,34% de 2027 a 2032. O mercado de infraestrutura de rede e interconexão de data centers está sendo moldado pela necessidade de fornecer eletricidade confiável e de alta capacidade a grandes campi. Novas instalações requerem subestações dedicadas, linhas de transmissão, transformadores e equipamentos de controle antes que os servidores possam ser instalados. A disponibilidade de energia está se tornando um fator central na seleção de locais, no financiamento de projetos e nos cronogramas de construção. Fornecedores capazes de reservar capacidade de equipamentos e coordenar concessionárias, empreiteiros e operadores de rede estão melhor posicionados para conquistar grandes projetos. A oportunidade é mais forte onde o investimento em concessionárias, a demanda por serviços em nuvem e as regras para conexões de grande carga estão avançando na mesma direção.
Principais Conclusões do Relatório
- Por tipo de projeto de interconexão, as novas conexões de rede detinham 37,82% da participação do mercado de infraestrutura de rede e interconexão de data centers em 2026, enquanto as linhas de transmissão e cabos estão projetados para expandir a um CAGR de 14,14% até 2032.
- Por componente de infraestrutura, subestações e pátios de manobras responderam por 31,09% do tamanho do mercado de infraestrutura de rede e interconexão de data centers em 2026, enquanto os sistemas de conexão de rede, controle e monitoramento devem expandir a um CAGR de 14,33% até 2032.
- Por nível de tensão, a infraestrutura de alta tensão respondeu por 46,79% do mercado em 2026, enquanto a infraestrutura de extra-alta tensão está projetada para crescer a um CAGR de 13,92% até 2032.
- Por tamanho de data center, os data centers de hiperescala responderam por 39,42% do mercado em 2026 e estão projetados para crescer a um CAGR de 14,06% até 2032.
- Por tipo de data center, os provedores de serviços em nuvem detinham 48,40% do mercado em 2026 e estão projetados para expandir a um CAGR de 13,89% até 2032.
- Por geografia, a América do Norte detinha 45,51% do mercado em 2026, enquanto o Oriente Médio e a África estão projetados para avançar a um CAGR de 14,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers de Hiperescala, Colocation e de Inteligência Artificial | +2.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Atrasos na Conexão de Rede e Acúmulo de Filas de Interconexão | +1.5% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da Demanda de Eletricidade e Restrições de Capacidade da Rede Local | +1.3% | Global, mais agudo em PJM, ERCOT e Europa Central | Curto prazo (≤ 2 anos) |
| Investimento em Transmissão, Subestações e Infraestrutura de Alta Tensão | +1.1% | América do Norte, Oriente Médio e África, e Europa | Médio prazo (2-4 anos) |
| Crescimento de Grandes Campi de Data Centers que Requerem Conexões de Rede Dedicadas | +0.9% | América do Norte, Oriente Médio e África, e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modernização da Rede e Iniciativas de Investimento em Confiabilidade | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Data Centers de Hiperescala, Colocation e de Inteligência Artificial
O mercado de infraestrutura de rede e interconexão de data centers se beneficia quando os operadores desenvolvem campi que excedem 300 MW, pois esses locais geralmente requerem subestações de alta tensão dedicadas e ativos de transmissão. Em 2025, os data centers aumentaram a demanda de eletricidade em 17%, em comparação com um crescimento de 3% na demanda global de eletricidade, destacando o descompasso entre a carga digital e a capacidade existente da rede. A Agência Internacional de Energia também relatou que as despesas de capital de 5 grandes empresas de tecnologia superaram 400 bilhões de USD em 2025 e estavam previstas para aumentar 75% em 2026. Esse gasto sustenta a demanda por transformadores, equipamentos de manobra, sistemas de proteção e cabos muito antes de uma nova instalação entrar em operação. Campi planejados com 1 GW ou mais precisam de equipamentos de extra-alta tensão e linhas dedicadas, que podem exigir de 5 a 8 anos para planejar e entregar.
Atrasos na Conexão de Rede e Acúmulo de Filas de Interconexão
Os atrasos nas conexões estão aumentando o valor da aquisição antecipada de equipamentos no mercado de infraestrutura de rede e interconexão de data centers. O Departamento de Energia dos Estados Unidos solicitou à Comissão Federal de Regulação de Energia em outubro de 2025 que tratasse das interconexões de grande carga, refletindo a preocupação de que os processos existentes não estavam acompanhando o ritmo da demanda.[1] Os desenvolvedores estão respondendo iniciando estudos de interconexão e reservando equipamentos de longo prazo de entrega antes do início da construção do local. Essa mudança favorece compradores que podem se comprometer com equipamentos e custos de conexão no início do processo de desenvolvimento. Também favorece fornecedores com acordos de reserva de capacidade e concessionárias com gestão transparente de filas.
Aumento da Demanda de Eletricidade e Restrições de Capacidade da Rede Local
O aumento da demanda de eletricidade está levando as concessionárias a reavaliar a capacidade de transmissão e subestações que atendem aos clusters de data centers. O mercado de infraestrutura de rede e interconexão de data centers se beneficia desses programas porque o trabalho necessário inclui o reforço da rede e as conexões finais dos clientes. A American Electric Power anunciou um plano de capital de 72 bilhões de USD para 2026-2030 após contratar 56 GW de cargas incrementais desde o outono de 2025. A PG&E anunciou um plano de investimento em transmissão de 73 bilhões de USD em setembro de 2025 para acomodar 10 GW de demanda antecipada de data centers. A escala desses planos significa que a capacidade de fabricação e as aprovações regulatórias podem limitar a implantação mesmo onde a demanda é clara.
Investimento em Transmissão, Subestações e Infraestrutura de Alta Tensão
A transmissão dedicada está se tornando uma opção padrão para campi muito grandes, em vez de uma exceção específica de projeto. A Entergy anunciou um projeto de transmissão de 1,2 bilhão de USD, de 100 milhas e 500 kV na Louisiana para atender ao campus Hyperion planejado de 2 GW da Meta. Na Alemanha, a 50Hertz assinou um contrato em julho de 2025 com a VIRTUS Data Centers para uma conexão direta de 380 kV ao campus de Wustermark. A ENTSO-E declarou em abril de 2026 que as conexões de data centers na Europa acionam requisitos sob os códigos de rede de conexão à rede da UE. Esses desenvolvimentos mostram que os operadores de rede estão incorporando grandes cargas de data centers no planejamento de transmissão, em vez de tratá-las como exceções isoladas. Eles também ampliam o trabalho disponível para empresas capazes de integrar engenharia, aquisição, construção e conformidade com a rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Processos Longos de Interconexão de Rede e Aprovação | -2.1% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Altos Requisitos de Capital para Subestações e Atualizações de Transmissão | -1.6% | Global | Longo prazo (≥ 4 anos) |
| Longos Prazos de Entrega para Transformadores e Equipamentos de Alta Tensão | -1.2% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aquisição de Terrenos, Direito de Passagem e Restrições de Licenciamento | -0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Processos Longos de Interconexão de Rede e Aprovação
Os longos processos de análise restringem a velocidade com que o mercado de infraestrutura de rede e interconexão de data centers pode converter projetos planejados em receita concluída. A Comissão Federal de Regulação de Energia abriu seu processo de interconexão de grande carga em junho de 2026, o que confirma que o arcabouço federal para cargas computacionais ainda está em desenvolvimento.[2] As regras relacionadas a estudos de interconexão, confiabilidade e alocação de custos podem mudar durante o desenvolvimento de um projeto de vários anos. Operadores menores de 50 MW a 150 MW enfrentam dificuldades particulares porque os depósitos de estudo e os custos de conexão exigem financiamento substancial antes que o serviço seja garantido. Os padrões da NERC, as aprovações das comissões estaduais de serviços públicos e as obrigações jurisdicionais da FERC também podem criar períodos de análise sobrepostos.
Altos Requisitos de Capital para Subestações e Atualizações de Transmissão
O capital necessário para subestações e atualizações de transmissão limita o número de operadores que podem buscar conexões diretas à rede. O mercado de infraestrutura de rede e interconexão de data centers requer que os custos de equipamentos, obras civis, terrenos, projetos, estudos de conexão e atualizações de rede sejam financiados dentro do mesmo cronograma de projeto. O backbone de 525 kV planejado pela Dominion Energy Virginia no plano de transmissão de 2025 da PJM visava 3 GW de capacidade para o Norte da Virgínia até junho de 2032. Os altos custos podem direcionar os operadores de colocation do mercado intermediário para a capacidade de propriedade das concessionárias, em vez de ativos de transmissão dedicados. Onde a capacidade é limitada, essa escolha pode atrasar as instalações ou alterar a seleção de locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Projeto de Interconexão:
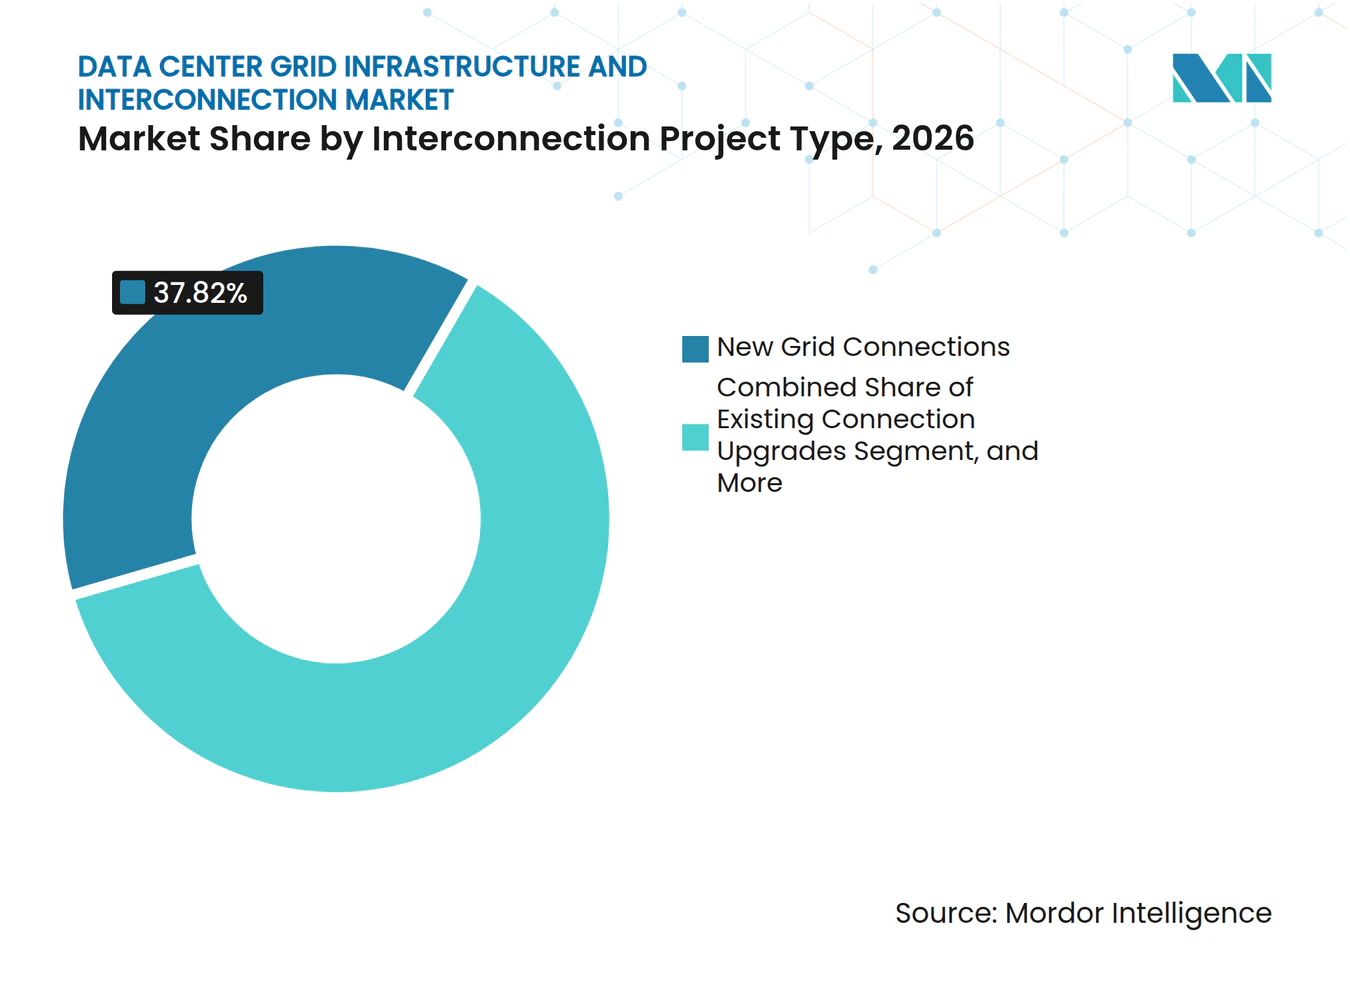
Novas Conexões de Rede Formam a Base Principal de ReceitaAs novas conexões de rede detinham 37,82% da participação do mercado de infraestrutura de rede e interconexão de data centers em 2026. Essa posição reflete o número de campi greenfield que estão passando do planejamento para a construção na América do Norte, Europa, Oriente Médio e África. Grandes projetos de hiperescala geralmente requerem novas subestações e infraestrutura de linhas, em vez de modificações nos pontos de serviço existentes. Esse requisito torna as novas conexões a principal via de receita para fornecedores de equipamentos, operadores de rede e empreiteiros de EPC. As atualizações de conexões existentes continuam importantes para instalações em operação que precisam de transformadores maiores ou configurações de tensão mais alta. Essas atualizações também podem suportar novas cargas de TI e integração de energias renováveis no local sem o custo total de uma nova conexão de transmissão.
As linhas de transmissão e cabos estão projetados para expandir a um CAGR de 14,14% até 2032, a taxa mais alta entre as categorias de tipo de projeto declaradas. Sua demanda acompanha o crescente comprimento e a classificação de tensão dos links dedicados que atendem a campi na escala de gigawatts. A infraestrutura de transmissão dedicada continua sendo a menor categoria, mas é necessária para campi acima de 500 MW onde os links de distribuição convencionais não conseguem fornecer a capacidade e a redundância necessárias. A Quanta Services e a NiSource anunciaram em 2025 que a Quanta projetaria, adquiriria e construiria 3 GW de geração de energia e infraestrutura de rede para um grande cliente de data center em Indiana, com conclusão prevista para 2032. Esse tipo de arranjo estende a responsabilidade do empreiteiro além de uma única subestação para o sistema de energia mais amplo do campus. Também reduz o grupo de empresas capazes de assumir trabalhos complexos de transmissão e interconexão.



Por Componente de Infraestrutura:
Sistemas Inteligentes Ganham Importância à Medida que a Capacidade Física se Torna EscassaSubestações e pátios de manobras responderam por 31,09% do tamanho do mercado de infraestrutura de rede e interconexão de data centers em 2026. Eles formam a interface física entre a rede de transmissão e um campus, especialmente para conexões diretas em 345 kV ou superior. Cada grande campus requer uma subestação projetada para sua tensão de conexão, redundância e perfil de carga esperado. Os transformadores de potência são centrais nesse conjunto de equipamentos e frequentemente são os itens mais difíceis de obter. A Reuters relatou em agosto de 2025 que os grandes transformadores de potência tinham um prazo médio de entrega de 128 semanas e as unidades de elevação de geradores tinham um prazo médio de entrega de 144 semanas no segundo trimestre de 2025. Os equipamentos de manobra, sistemas de proteção e cabos de transmissão também se beneficiam do aumento de partidas em 345 kV a 765 kV.
Os sistemas de conexão de rede, controle e monitoramento estão projetados para expandir a um CAGR de 14,33% até 2032. Seu papel está aumentando porque os operadores de rede precisam de informações precisas e em tempo real sobre a carga variável das instalações de data centers. A orientação da Comissão Federal de Regulação de Energia de julho de 2026 para que a NERC considere padrões de confiabilidade para cargas computacionais destaca a importância de avaliar o comportamento de grandes cargas. Esse requisito sustenta a demanda por atualizações de medição fasorial, controle supervisório e aquisição de dados, bem como interfaces de resposta à demanda automatizada. A VIRTUS instalou transformadores de super-rede de 2.185 MVA em Wustermark em junho de 2026, um exemplo de equipamento sendo usado para corresponder a densidades de energia mais altas nos campi. Os sistemas de controle se tornam mais valiosos à medida que essas conexões aumentam em tensão e complexidade operacional.
Por Nível de Tensão:
Extra-Alta Tensão se Beneficia dos Maiores Requisitos dos CampiA infraestrutura de alta tensão detinha 46,79% da participação do mercado de infraestrutura de rede de data centers em 2026. A faixa de 115 kV a 345 kV continua sendo o principal nível de conexão para muitos campi grandes e de hiperescala. Ela oferece um equilíbrio viável entre capacidade, custo e infraestrutura de concessionárias disponível em mercados estabelecidos. Os sistemas de baixa e média tensão continuam desempenhando um papel em locais de borda, retrofits empresariais e projetos menores. Sua participação no novo capital está sob pressão à medida que os novos projetos de campi avançam para blocos de energia maiores. O mercado de infraestrutura de rede e interconexão de data centers, portanto, tem um vínculo cada vez mais claro com equipamentos de nível de transmissão.
A infraestrutura de extra-alta tensão está projetada para avançar a um CAGR de 13,92% até 2032. Campi com meta de mais de 500 MW requerem cada vez mais serviço de 500 kV ou 765 kV para atender aos requisitos de densidade de energia e resiliência. A National Grid concedeu um contrato de cadeia de fornecimento de corrente contínua de alta tensão de 45,9 bilhões de GBP (59,4 bilhões de USD) em março de 2025, incluindo posições de cabos e conversores entre os principais fornecedores de equipamentos. Tais contratos reservam capacidade de fornecimento anos antes da entrega dos equipamentos. Isso pode fortalecer o poder de precificação para especialistas estabelecidos em cabos e conversores. A NKT relatou uma carteira de pedidos de alta tensão de 10,2 bilhões de EUR (11,1 bilhões de USD) no final de 2025, mostrando o ambiente de oferta restrita para essas tecnologias.
Por Tamanho de Data Center:
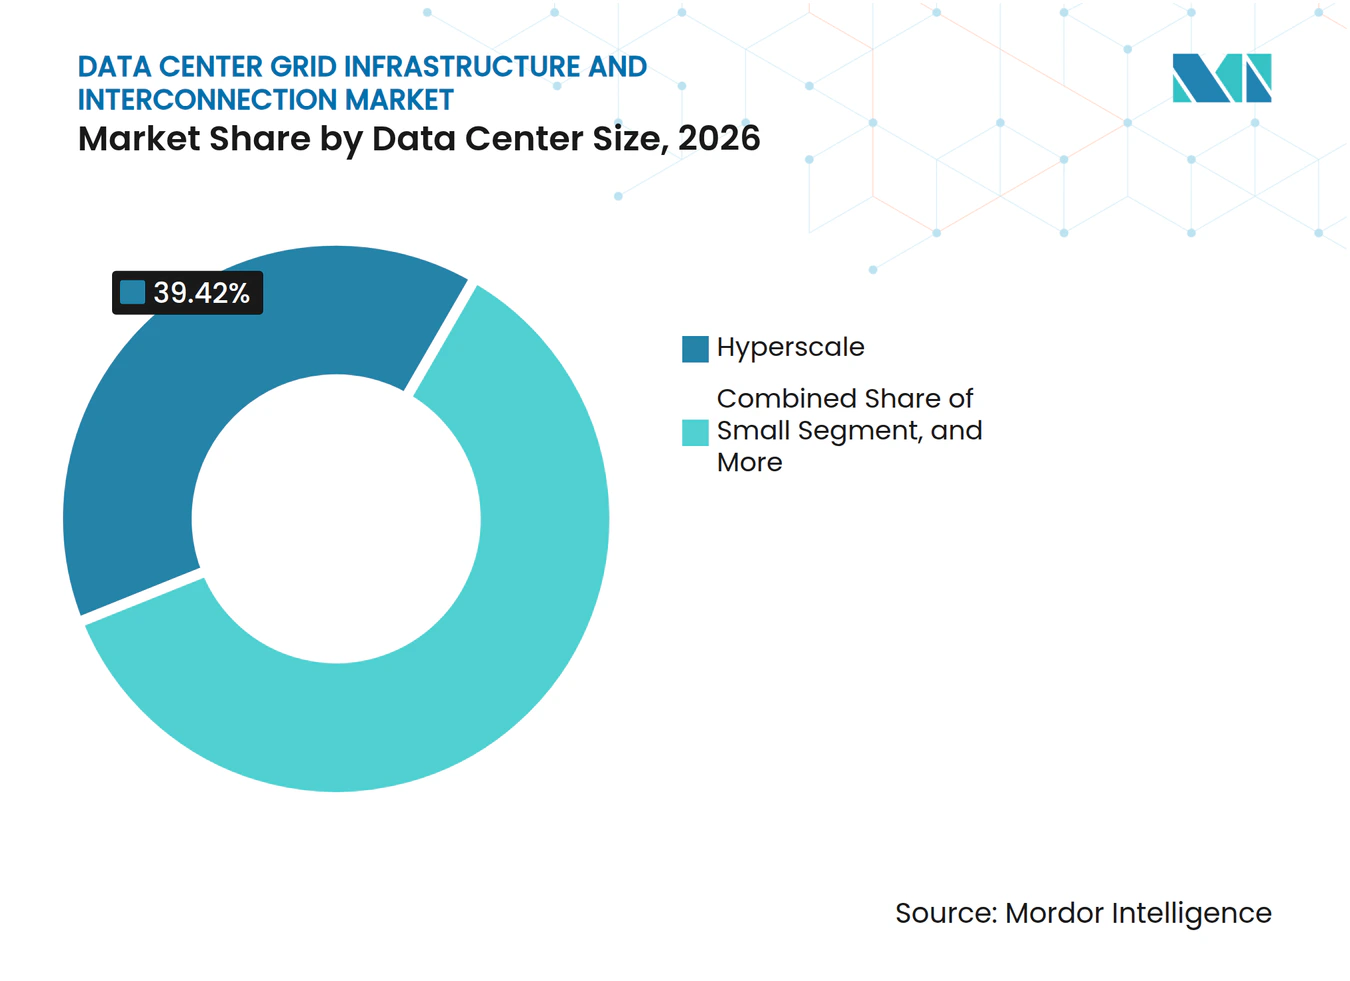
Instalações de Hiperescala Lideram a DemandaOs data centers de hiperescala capturaram 39,42% da participação do mercado de infraestrutura de rede e interconexão de data centers em 2026. O segmento também tem a maior taxa de expansão declarada, com um CAGR projetado de 14,06% até 2032. Essas instalações têm os maiores requisitos de infraestrutura porque os operadores planejam cada vez mais campi com 1 GW ou mais. Seus requisitos de conexão incluem subestações de extra-alta tensão, linhas de transmissão dedicadas e, às vezes, nova capacidade de geração. As grandes instalações, geralmente variando de 20 MW a 500 MW, são o próximo grupo de demanda importante. Elas apoiam a expansão de colocation na Europa e na Ásia-Pacífico, mas têm menos capacidade de garantir acesso prioritário a equipamentos do que os maiores operadores.
As instalações médias e pequenas representam uma participação decrescente dos novos gastos com infraestrutura à medida que mais computação empresarial migra para ambientes de nuvem e colocation. Elas continuam necessárias onde as regras de soberania de dados, os requisitos de latência ou os objetivos de resiliência local limitam a migração total para capacidade compartilhada. A Kentucky Power anunciou planos para desenvolver subestações de 765 kV e 345 kV para o campus de dados Muskie da TeraWulf em outubro de 2026. O anúncio declarou que a capacidade contratada dobrou de 500 MW para 1 GW após a segunda fase de 500 MW ser acelerada para 2029. O projeto demonstra como os operadores maiores estão antecipando os cronogramas de infraestrutura quando ganham confiança na demanda. Também ilustra por que a construção da rede agora precisa começar muito antes da data de entrega das instalações de computação.

Por Tipo de Data Center:
Provedores de Serviços em Nuvem Reformulam a AquisiçãoOs provedores de serviços em nuvem detinham 48,40% da participação do mercado de infraestrutura de rede e interconexão de data centers em 2026. Eles também estão projetados para expandir a um CAGR de 13,89% até 2032. Sua escala permite que se comprometam com a capacidade de fornecimento antes que os marcos finais de construção sejam concluídos. Esses acordos antecipados reduzem sua exposição a escassez de transformadores, equipamentos de manobra e módulos de energia. Eles também permitem que os fabricantes planejem a produção com base em uma carteira de pedidos multianual visível. Os provedores de colocation são o segundo maior grupo de compradores, pois os provedores de serviços em nuvem utilizam capacidade de terceiros em mercados de borda e secundários.
A Schneider Electric anunciou 2,3 bilhões de USD em acordos de fornecimento para data centers nos EUA em novembro de 2025, incluindo um acordo de 1,9 bilhão de USD com a Switch e um acordo de 373 milhões de USD com a Digital Realty. A ABB também anunciou 3 pedidos com a VoltaGrid em novembro de 2025 para apoiar a estabilidade da rede em data centers de inteligência artificial nos EUA. As implantações empresariais e de borda permanecem menores e mais lentas porque seus gastos com TI favorecem cada vez mais serviços em nuvem e software. O mercado de infraestrutura de rede e interconexão de data centers é, consequentemente, moldado por um grupo de compradores com substancial poder de compra e necessidade de compromissos antecipados com equipamentos. Essa abordagem torna a certeza de fornecimento tão importante quanto o preço unitário no processo de aquisição.
Análise Geográfica
A América do Norte detinha 45,51% da participação do mercado de infraestrutura de rede e interconexão de data centers em 2026. Os Estados Unidos respondem pela maior parte dessa demanda porque têm a maior concentração de campi de hiperescala e uma crescente necessidade de atualizações de transmissão. A PJM aprovou um Plano de Expansão de Transmissão Regional de 11,8 bilhões de USD em fevereiro de 2026, incluindo um backbone subterrâneo de 2,3 bilhões de USD, 185 milhas e 525 kV proposto pela Dominion Energy Virginia para entregar 3 GW no Norte da Virgínia até junho de 2032. O Canadá está direcionando o investimento das concessionárias para atualizações de subestações de maior capacidade, enquanto o México está ganhando projetos de conexão direta de alta tensão.
A Europa é o segundo maior mercado regional e é apoiada por operadores de transmissão regulados e pelos códigos de rede da UE. Em julho de 2025, a 50Hertz assinou um contrato de construção de conexão com a VIRTUS Data Centers para uma conexão de 300 MW e 380 kV em Berlim-Brandemburgo. Em dezembro de 2025, a 50Hertz também assinou um contrato de conexão por cabo subterrâneo de 380 kV para a expansão do campus BER1 da VANTAGE, com uma carga contratada de 300 MW e uma expansão planejada para 500 MW. O mercado de infraestrutura de rede e interconexão de data centers tem fortes perspectivas no corredor Berlim-Brandemburgo, pois a 50Hertz planeja adicionar 2 GW de conexões totais de data centers na região até 2029. O Reino Unido tem um pipeline substancial, com evidências parlamentares em 2026 relatando quase 59 GW de projetos de data centers buscando conexões de nível de transmissão.[3]
O Oriente Médio e a África estão projetados para expandir a um CAGR de 14,36% até 2032, a maior taxa regional. A Estratégia Nacional de Data Centers da Arábia Saudita, lançada em junho de 2025, tem como meta até 1,5 GW de capacidade instalada de data centers até 2030. A NEOM e a DataVolt anunciaram um acordo de 5 bilhões de USD em fevereiro de 2025 para um campus de inteligência artificial de emissão zero de 1,5 GW em Oxagon, com a primeira fase prevista para entrar em operação até 2028. A demanda da Ásia-Pacfico reflete os programas de rede governados nacionalmente da China e o aumento da carga nos hubs de Mumbai, Chennai e Hyderabad na Índia. Singapura permanece com capacidade gerenciada de forma restrita, enquanto Austrália e Coreia do Sul estão emergindo como hubs secundários.
Cenário Competitivo
Concentração do Mercado
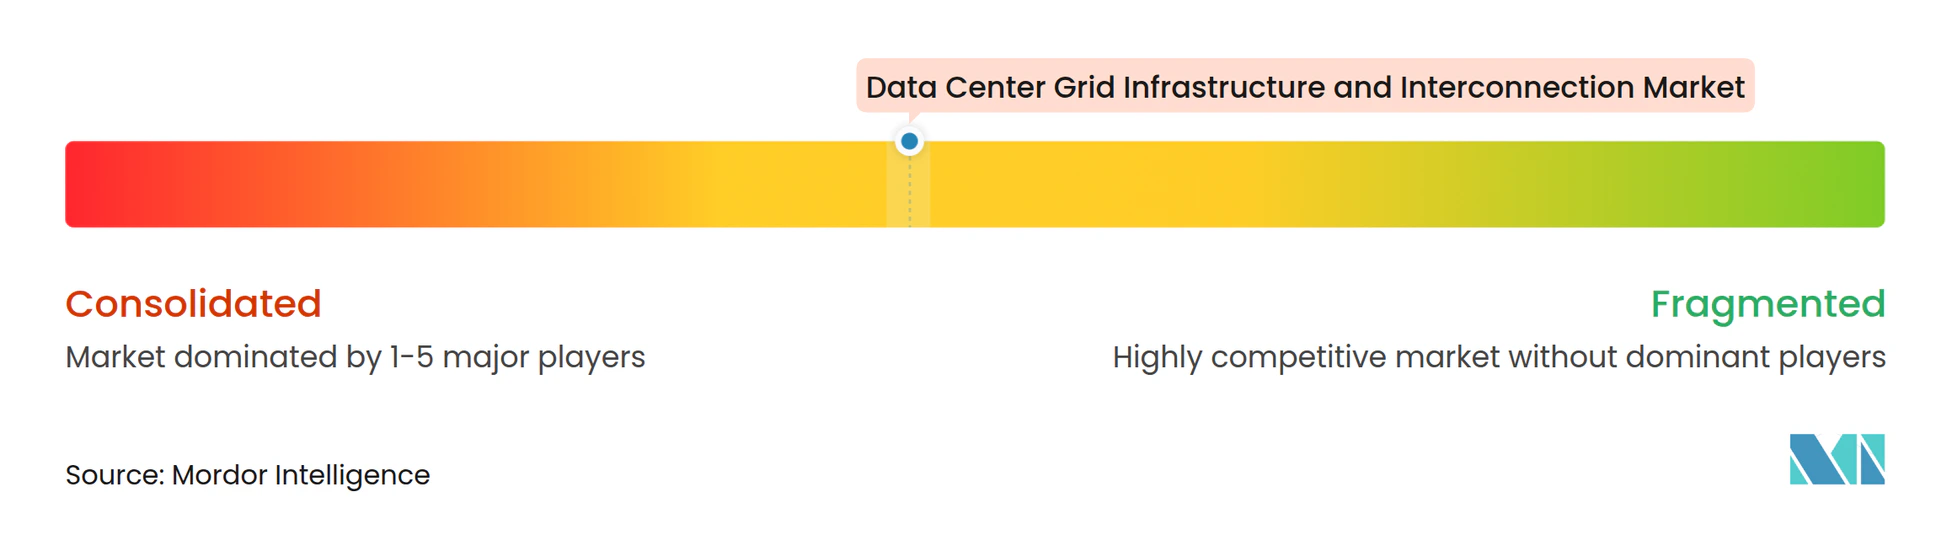
O mercado de infraestrutura de rede e interconexão de data centers é moderadamente concentrado entre Hitachi Energy, Siemens Energy, GE Vernova, ABB e Schneider Electric. Os serviços de EPC e o fornecimento de cabos são mais dispersos, com Quanta Services, Prysmian, NKT e Nexans ocupando posições distintas. A concorrência se concentra na capacidade de fabricação, execução de projetos, presença local e capacidade de gerenciar grandes carteiras de pedidos. A Hitachi Energy anunciou um investimento de fabricação de 1 bilhão de USD nos EUA em setembro de 2025, incluindo 457 milhões de USD para uma instalação de grandes transformadores de potência em South Boston, Virgínia.[4] A Siemens Energy anunciou um investimento de fabricação de 1 bilhão de USD nos EUA em fevereiro de 2026, incluindo uma fábrica de transformadores em Charlotte, Carolina do Norte.
O mercado separa as empresas que podem fornecer subestações turnkey daquelas focadas em componentes individuais. A GE Vernova e a AWS assinaram um acordo de estrutura estratégica em março de 2025 para soluções de eletrificação, cobrindo pátios de manobras de alta tensão, equipamentos de manobra de média tensão, colaboração em energia renovável e serviços de geração de energia. Os fornecedores de cabos competem por meio de capacidade de fábrica e reservas de longo prazo, em vez de disponibilidade spot. A Nexans relatou aumento de investimento em acessórios de rede e capacidade de média tensão nos EUA em sua divulgação financeira de outubro de 2026.
O mercado de infraestrutura de rede e interconexão de data centers oferece oportunidades para empresas que podem coordenar engenharia, aquisição, construção e conformidade com a rede em toda uma conexão de campus. A AEP e a Quanta Services anunciaram acordos estratégicos em novembro de 2025 para o projeto, engenharia, aquisição, construção e desenvolvimento de fabricação doméstica de equipamentos de extra-alta tensão. Os acordos de capacidade de fornecimento da Schneider Electric e o trabalho da ABB com a VoltaGrid mostram como os fornecedores de equipamentos estão garantindo demanda futura por meio de acordos diretos com compradores de data centers. A certificação técnica e as qualificações exigidas para sistemas de alta tensão criam barreiras para fabricantes e empreiteiros menores. Os projetos ainda podem ser atrasados por aprovações, questões de direito de passagem, disponibilidade de transformadores ou cronogramas de atualização das concessionárias.
Líderes do Setor de Infraestrutura de Rede e Interconexão de Data Centers
-
GE Vernova Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Hitachi Energy Ltd.
-
Siemens Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Rede e Interconexão de Data Centers Empresas cobertas neste relatório
- Hitachi Energy
- Siemens Energy AG
- GE Vernova Inc.
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- HD Hyundai Electric Co., Ltd.
- CG Power and Industrial Solutions Limited
- Powell Industries, Inc.
- Virginia Transformer Corp.
- Schweitzer Engineering Laboratories, Inc.
- S&C Electric Company
- Efacec Power Solutions SGPS, S.A.
- NKT A/S
- Prysmian S.p.A.
- Nexans S.A.
- LS ELECTRIC Co., Ltd.
- Quanta Services, Inc.
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Rede e Interconexão de Data Centers
- Outubro de 2026: A Kentucky Power anunciou o desenvolvimento de uma subestação de 765 kV e 345 kV para atender ao campus de dados Muskie da TeraWulf no leste do Kentucky, com a capacidade contratada dobrando de 500 MW para 1 GW após a TeraWulf acelerar a segunda fase de 500 MW para 2029. O projeto representa um dos primeiros campi de data centers confirmados na escala de gigawatts a ser atendido por uma subestação dedicada de extra-alta tensão nos Estados Unidos.
- Outubro de 2026: A 50Hertz iniciou a construção para expandir a subestação de Wustermark em Berlim-Brandemburgo com uma conexão de rede de 380 kV segura N-1 para o campus da VIRTUS, suportando 300 MW de capacidade inicial a partir de uma subestação dedicada de 500 MW e representando o primeiro data center na região conectado no nível de extra-alta tensão.
- Outubro de 2026: As divulgações financeiras do terceiro trimestre de 2026 da Nexans citaram aumento de investimento em acessórios de rede e capacidade de produção de média tensão nos EUA, posicionando a empresa para atender ao crescimento de data centers e energia solar. A empresa também referenciou posições de liderança no fornecimento de cabos para data centers na Finlândia por meio da subsidiária Reka Cables.
- Junho de 2026: A VIRTUS Data Centres confirmou a instalação de 2 transformadores de super-rede de 185 MVA em seu campus de Wustermark em Brandemburgo, Alemanha. O campus se conecta diretamente à rede de transmissão de 380 kV da 50Hertz por meio de uma subestação dedicada.
Escopo do Relatório Global do Mercado de Infraestrutura de Rede e Interconexão de Data Centers
O Mercado de Infraestrutura de Rede e Interconexão de Data Centers compreende a infraestrutura, os equipamentos e os sistemas necessários para conectar data centers à rede elétrica e garantir uma entrega de energia confiável, eficiente e escalável.
O Mercado de Infraestrutura de Rede e Interconexão de Data Centers é Segmentado por Tipo de Projeto de Interconexão (Novas Conexões de Rede, Atualizações de Conexões Existentes, Infraestrutura de Transmissão Dedicada e Atualizações de Subestações e Interconexão de Rede), Componente de Infraestrutura (Subestações e Pátios de Manobras, Transformadores de Potência, Linhas de Transmissão e Cabos, Equipamentos de Manobra e Sistemas de Proteção, e Sistemas de Conexão de Rede, Controle e Monitoramento), Nível de Tensão (Baixa e Média Tensão, Alta Tensão e Extra-Alta Tensão), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Empresarial e de Borda) e Geografia (América do Norte, América do Sul, Europa, Oriente Médio e África e Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Novas Conexões de Rede |
| Atualizações de Conexões Existentes |
| Infraestrutura de Transmissão Dedicada |
| Atualizações de Subestações e Interconexão de Rede |
| Subestações e Pátios de Manobras |
| Transformadores de Potência |
| Linhas de Transmissão e Cabos |
| Equipamentos de Manobra e Sistemas de Proteção |
| Sistemas de Conexão de Rede, Controle e Monitoramento |
| Baixa e Média Tensão |
| Alta Tensão |
| Extra-Alta Tensão |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem |
| Empresarial e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
| Por Tipo de Projeto de Interconexão | Novas Conexões de Rede | |
| Atualizações de Conexões Existentes | ||
| Infraestrutura de Transmissão Dedicada | ||
| Atualizações de Subestações e Interconexão de Rede | ||
| Por Componente de Infraestrutura | Subestações e Pátios de Manobras | |
| Transformadores de Potência | ||
| Linhas de Transmissão e Cabos | ||
| Equipamentos de Manobra e Sistemas de Proteção | ||
| Sistemas de Conexão de Rede, Controle e Monitoramento | ||
| Por Nível de Tensão | Baixa e Média Tensão | |
| Alta Tensão | ||
| Extra-Alta Tensão | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem | ||
| Empresarial e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de rede e interconexão de data centers?
O mercado de infraestrutura de rede e interconexão de data centers está projetado em 31,19 bilhões de USD em 2026, 36,41 bilhões de USD em 2027 e 68,09 bilhões de USD até 2032.
O que está impulsionando os gastos em infraestrutura de rede de data centers?
Campi maiores de hiperescala e de inteligência artificial precisam de subestações dedicadas, transformadores, linhas de transmissão e sistemas de controle antes de poderem receber energia confiável.
Qual tipo de projeto de interconexão detém a maior participação?
As novas conexões de rede detinham 37,82% de participação em 2026 porque os campi greenfield geralmente requerem infraestrutura de energia dedicada.
Qual componente de infraestrutura está se expandindo mais rapidamente?
Os sistemas de conexão de rede, controle e monitoramento estão projetados para expandir a um CAGR de 14,33% até 2032.
Qual região lidera o mercado de infraestrutura de rede e interconexão de data centers?
A América do Norte detinha 45,51% de participação em 2026, apoiada por sua concentração de campi de hiperescala e grandes programas de transmissão.
Qual é o principal desafio para novos projetos de energia para data centers?
Longos processos de interconexão, custosas atualizações de rede e longos prazos de entrega para transformadores podem atrasar a entrega de energia e os cronogramas de construção.