
Taille et part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 36.41 Milliards de dollars |
| Taille du Marché (2032) | 68.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.34 % |
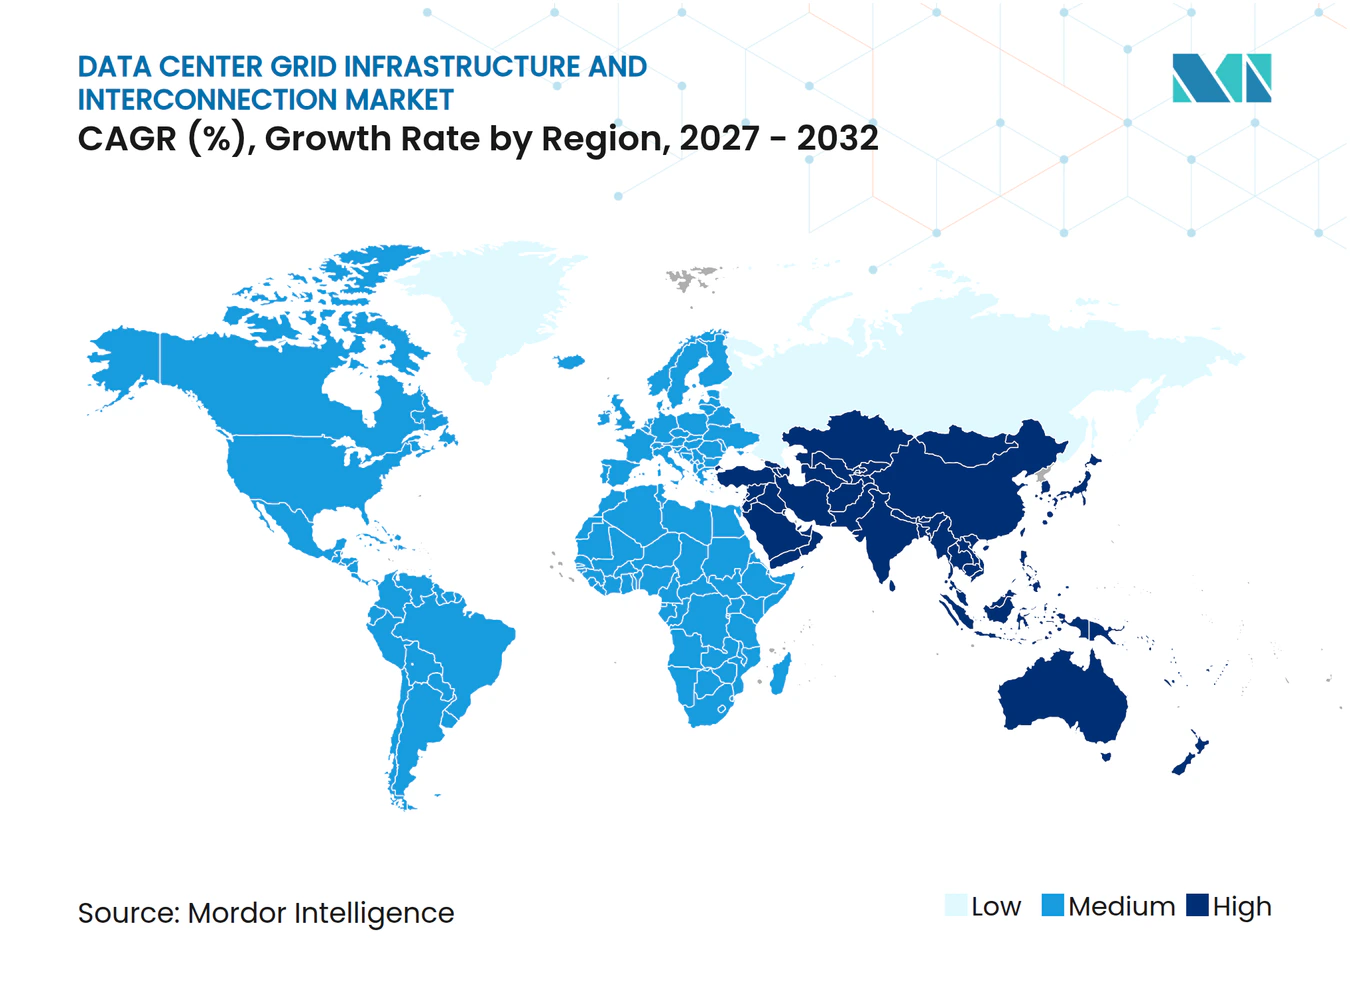
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données par Mordor Intelligence
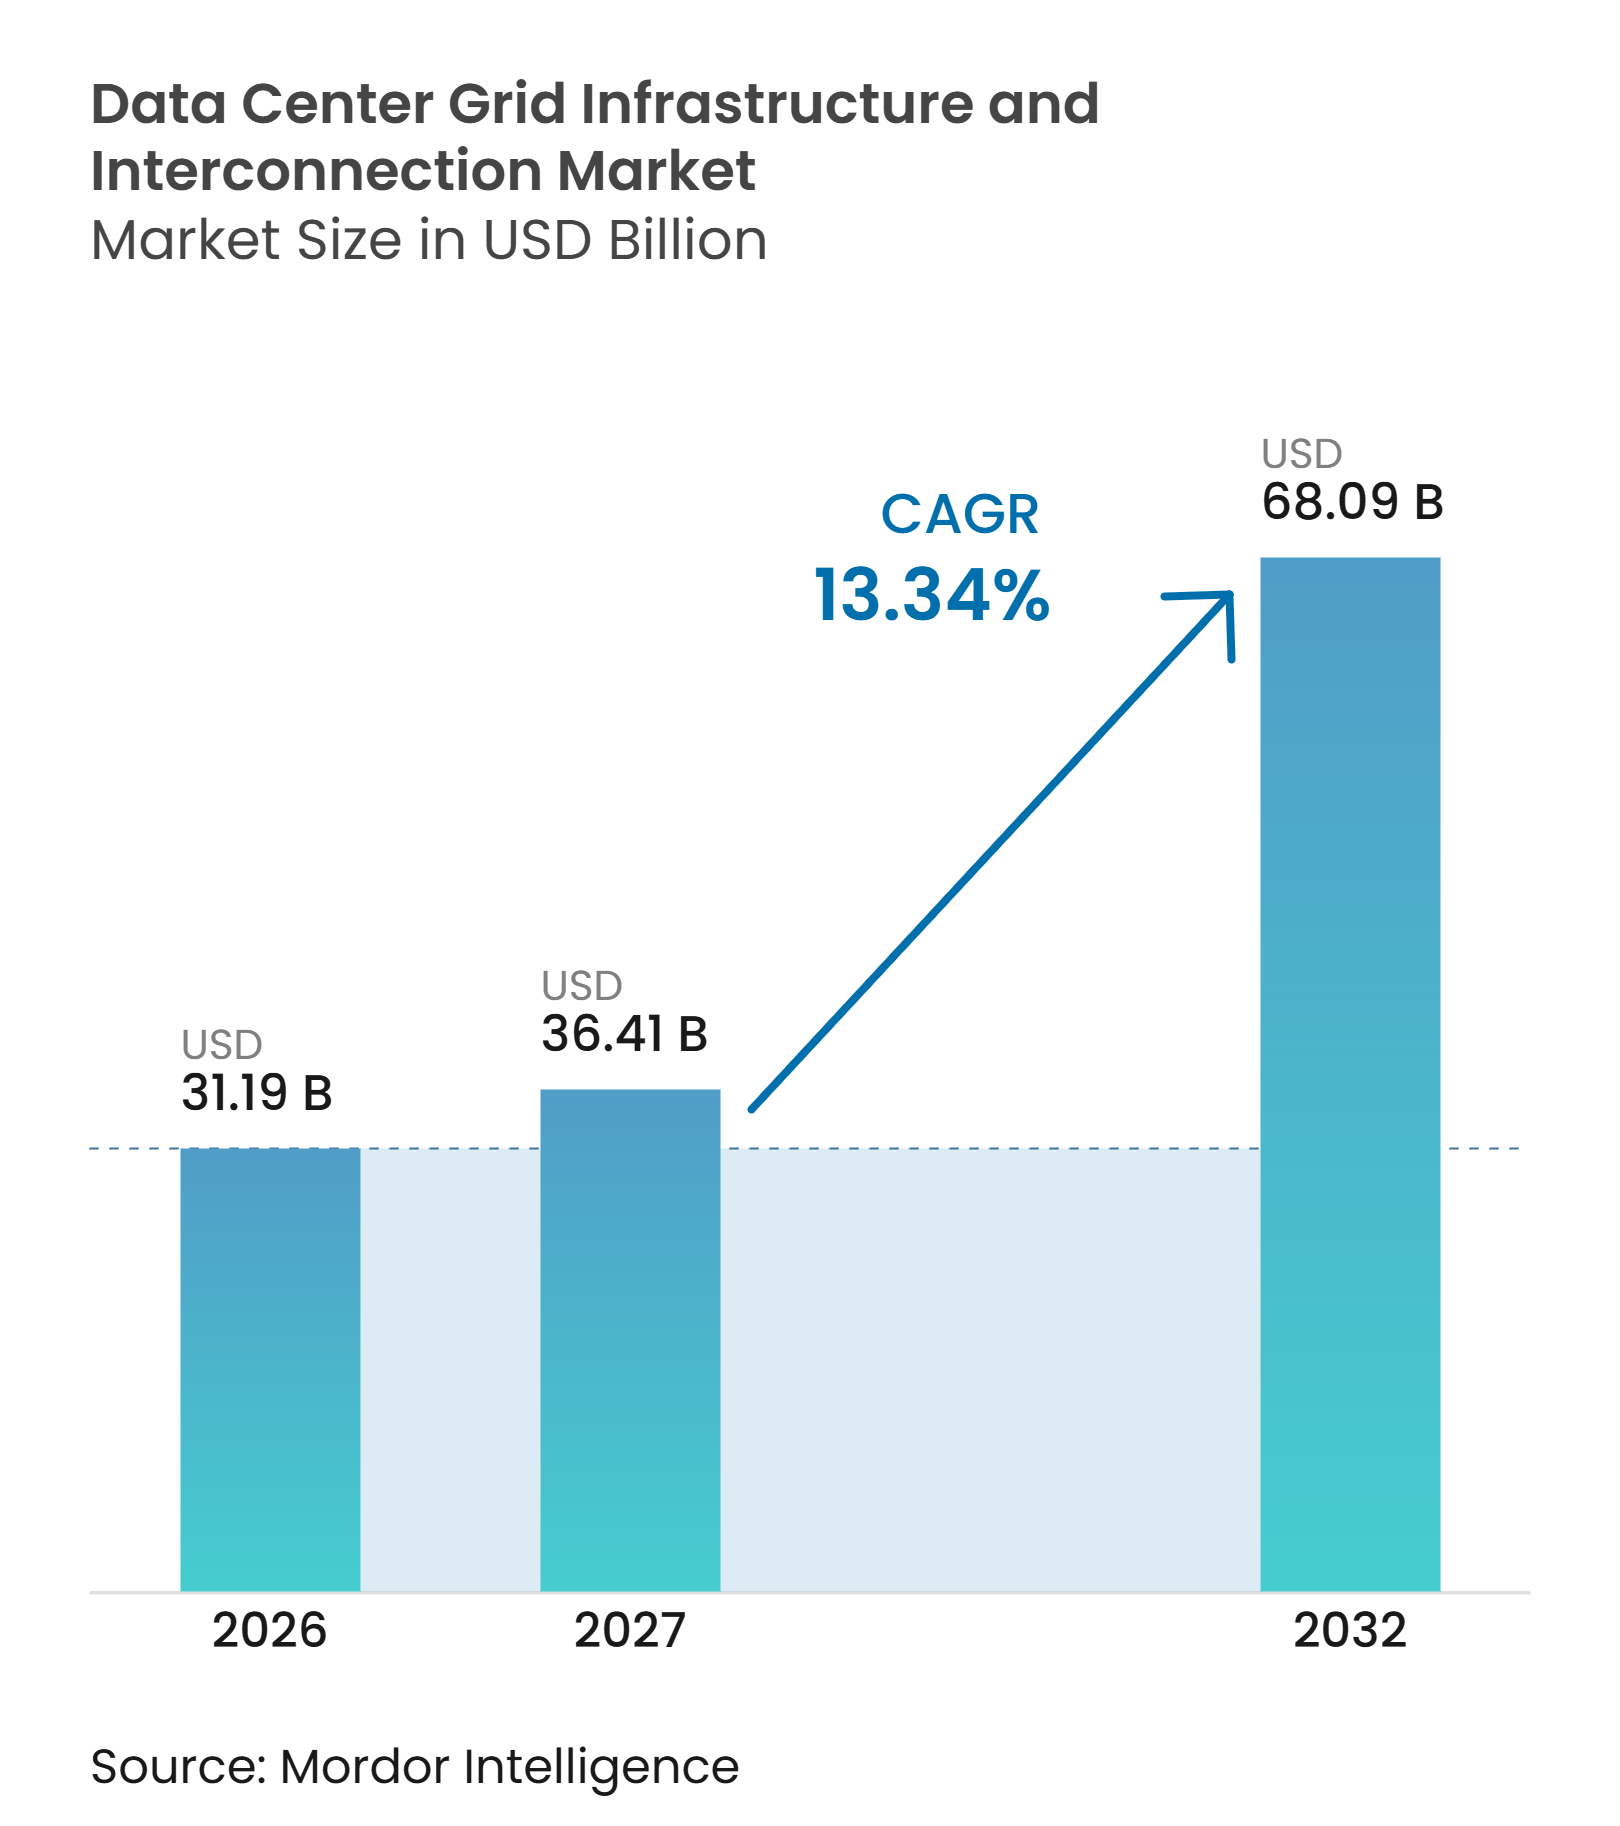
La taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données est projetée à 31,19 milliards USD en 2026, 36,41 milliards USD en 2027, et devrait atteindre 68,09 milliards USD d'ici 2032, à un CAGR de 13,34 % de 2027 à 2032. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données est façonné par la nécessité d'alimenter de grands campus en électricité fiable et à haute capacité. Les nouvelles installations nécessitent des postes électriques dédiés, des lignes de transmission, des transformateurs et des équipements de contrôle avant que les serveurs puissent être installés. La disponibilité de l'énergie devient un facteur central dans la sélection des sites, le financement des projets et les calendriers de construction. Les fournisseurs capables de réserver des capacités d'équipement et de coordonner les services publics, les entrepreneurs et les opérateurs de réseau sont mieux placés pour remporter de grands projets. L'opportunité est la plus forte là où l'investissement des services publics, la demande cloud et les règles relatives aux connexions à forte charge évoluent dans la même direction.
Points clés du rapport
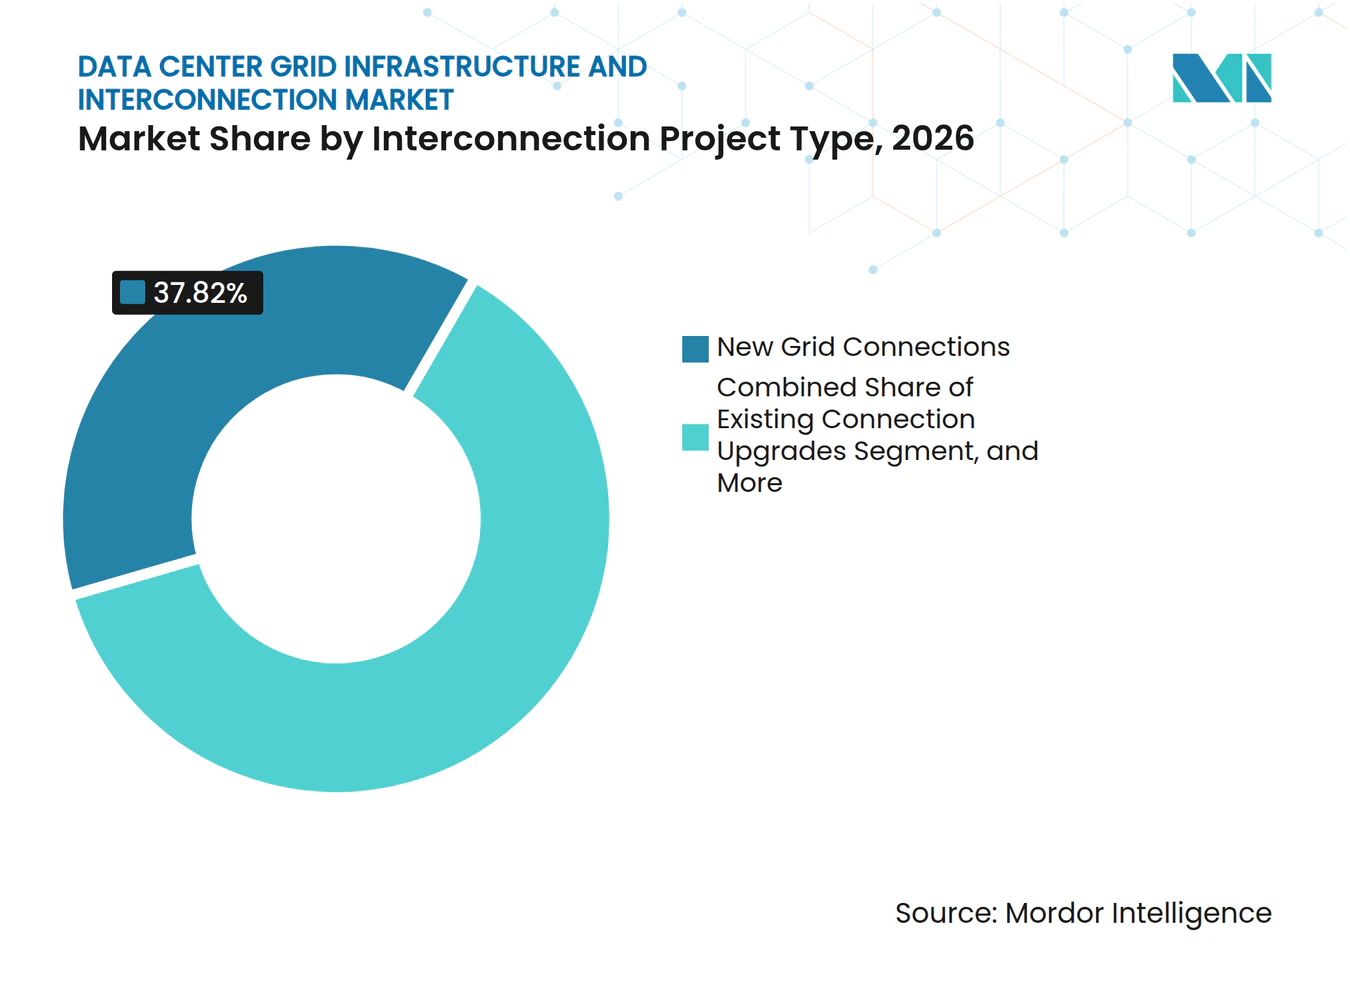
- Par type de projet d'interconnexion, les nouvelles connexions au réseau ont représenté 37,82 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en 2026, tandis que les lignes de transmission et les câbles devraient se développer à un CAGR de 14,14 % jusqu'en 2032.
- Par composant d'infrastructure, les postes électriques et cours de commutation ont représenté 31,09 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en 2026, tandis que les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 14,33 % jusqu'en 2032.
- Par niveau de tension, l'infrastructure haute tension a représenté 46,79 % du marché en 2026, tandis que l'infrastructure très haute tension devrait croître à un CAGR de 13,92 % jusqu'en 2032.
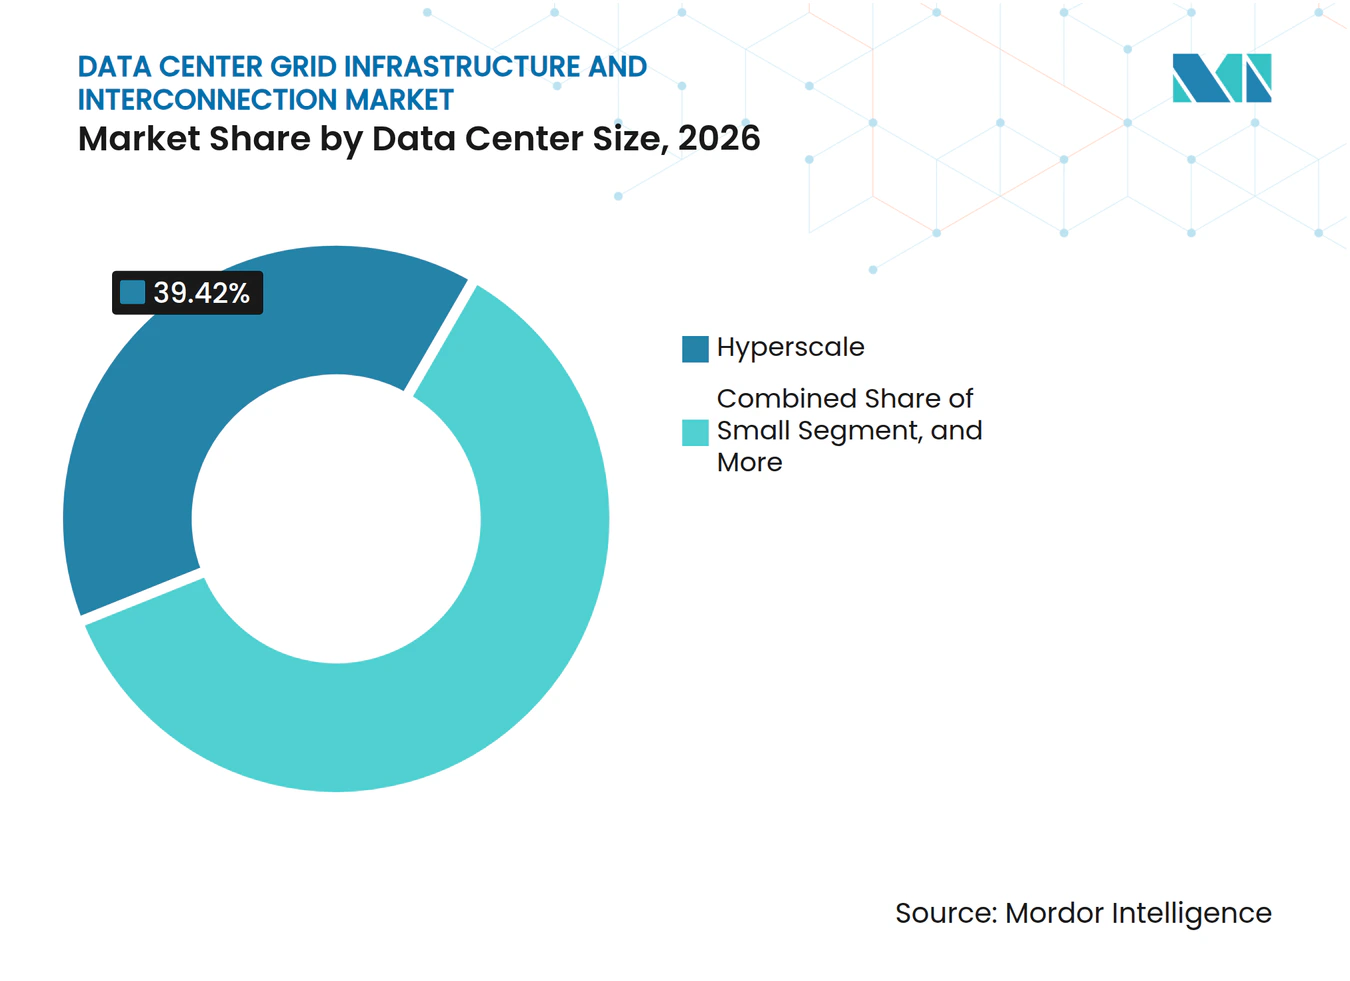
- Par taille de centre de données, les centres de données hyperscale ont représenté 39,42 % du marché en 2026 et devraient croître à un CAGR de 14,06 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de services cloud ont détenu 48,40 % du marché en 2026 et devraient se développer à un CAGR de 13,89 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a détenu 45,51 % du marché en 2026, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 14,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités des centres de données hyperscale, de colocation et d'intelligence artificielle | +2.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Retards de connexion au réseau et engorgement des files d'attente d'interconnexion | +1.5% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Hausse de la demande d'électricité et contraintes de capacité du réseau local | +1.3% | Mondial, le plus aigu dans PJM, ERCOT et l'Europe centrale | Court terme (≤ 2 ans) |
| Investissement dans les lignes de transmission, les postes électriques et l'infrastructure haute tension | +1.1% | Amérique du Nord, Moyen-Orient et Afrique, et Europe | Moyen terme (2-4 ans) |
| Croissance des grands campus de centres de données nécessitant des connexions dédiées au réseau | +0.9% | Amérique du Nord, Moyen-Orient et Afrique, et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives de modernisation du réseau et d'investissement dans la fiabilité | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités des centres de données hyperscale, de colocation et d'intelligence artificielle
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données bénéficie lorsque les opérateurs développent des campus dépassant 300 MW, car ces sites nécessitent généralement des postes électriques très haute tension dédiés et des actifs de transmission. En 2025, les centres de données ont augmenté la demande d'électricité de 17 %, contre 3 % de croissance de la demande mondiale d'électricité, soulignant le décalage entre la charge numérique et la capacité existante du réseau. L'Agence internationale de l'énergie a également signalé que les dépenses d'investissement de 5 grandes entreprises technologiques ont dépassé 400 milliards USD en 2025 et devaient augmenter de 75 % en 2026. Ces dépenses soutiennent la demande de transformateurs, d'appareillages de commutation, de systèmes de protection et de câbles bien avant qu'une nouvelle installation ne devienne opérationnelle. Les campus planifiés à 1 GW ou plus nécessitent des équipements très haute tension et des lignes dédiées, dont la planification et la livraison peuvent nécessiter 5 à 8 ans.
Retards de connexion au réseau et engorgement des files d'attente d'interconnexion
Les retards de connexion augmentent la valeur de l'approvisionnement anticipé en équipements sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données. Le Département américain de l'énergie a demandé à la Commission fédérale de réglementation de l'énergie en octobre 2025 de traiter les interconnexions à forte charge, reflétant la préoccupation que les processus existants ne suivaient pas le rythme de la demande.[1] Les promoteurs réagissent en lançant des études d'interconnexion et en réservant des équipements à long délai de livraison avant le début de la construction du site. Ce changement favorise les acheteurs capables de s'engager sur les coûts d'équipement et de connexion tôt dans le processus de développement. Il favorise également les fournisseurs disposant d'accords de réservation de capacité et les services publics dotés d'une gestion transparente des files d'attente.
Hausse de la demande d'électricité et contraintes de capacité du réseau local
La hausse de la demande d'électricité pousse les services publics à réévaluer la capacité de transmission et de postes électriques desservant les clusters de centres de données. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données bénéficie de ces programmes car les travaux requis comprennent le renforcement du réseau et les connexions finales des clients. American Electric Power a annoncé un plan d'investissement de 72 milliards USD pour 2026-2030 après avoir contracté 56 GW de charges supplémentaires depuis l'automne 2025. PG&E a annoncé un plan d'investissement dans la transmission de 73 milliards USD en septembre 2025 pour accueillir 10 GW de demande anticipée des centres de données. L'ampleur de ces plans signifie que la capacité de fabrication et les approbations réglementaires peuvent limiter le déploiement même lorsque la demande est claire.
Investissement dans les lignes de transmission, les postes électriques et l'infrastructure haute tension
La transmission dédiée devient une option standard pour les très grands campus plutôt qu'une exception propre à un projet. Entergy a annoncé un projet de transmission de 1,2 milliard USD, 100 miles, 500 kV en Louisiane pour desservir le campus Hyperion de 2 GW prévu par Meta. En Allemagne, 50Hertz a signé un contrat en juillet 2025 avec VIRTUS Data Centers pour une connexion directe 380 kV au campus de Wustermark. ENTSO-E a déclaré en avril 2026 que les connexions de centres de données en Europe déclenchent des exigences en vertu des codes de réseau de connexion au réseau de l'UE. Ces développements montrent que les opérateurs de réseau intègrent les grandes charges de centres de données dans la planification de la transmission plutôt que de les traiter comme des exceptions isolées. Ils élargissent également le travail disponible pour les entreprises capables d'intégrer l'ingénierie, l'approvisionnement, la construction et la conformité au réseau.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Processus d'interconnexion au réseau et d'approbation longs | -2.1% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exigences élevées en capital pour les postes électriques et les mises à niveau de transmission | -1.6% | Mondial | Long terme (≥ 4 ans) |
| Longs délais de livraison pour les transformateurs et les équipements haute tension | -1.2% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Contraintes d'acquisition foncière, de droit de passage et d'obtention de permis | -0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Processus d'interconnexion au réseau et d'approbation longs
Les longs processus d'examen limitent la rapidité avec laquelle le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données peut transformer les projets planifiés en revenus réalisés. La Commission fédérale de réglementation de l'énergie a ouvert sa procédure d'interconnexion à forte charge en juin 2026, ce qui confirme que le cadre fédéral pour les charges de calcul est encore en cours d'élaboration.[2] Les règles relatives aux études d'interconnexion, à la fiabilité et à l'allocation des coûts peuvent changer au cours du développement d'un projet pluriannuel. Les opérateurs de 50 MW à 150 MW rencontrent des difficultés particulières car les dépôts d'études et les coûts de connexion nécessitent un financement substantiel avant que le service soit garanti. Les normes NERC, les approbations des commissions des services publics des États et les obligations juridictionnelles de la FERC peuvent également créer des périodes d'examen qui se chevauchent.
Exigences élevées en capital pour les postes électriques et les mises à niveau de transmission
Le capital requis pour les postes électriques et les mises à niveau de transmission limite le nombre d'opérateurs pouvant poursuivre des connexions directes au réseau. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données exige que les coûts d'équipement, les travaux de génie civil, les terrains, la conception, les études de connexion et les mises à niveau du réseau soient financés dans le même calendrier de projet. Le réseau dorsal 525 kV planifié par Dominion Energy Virginia dans le plan de transmission 2025 de PJM ciblait 3 GW de capacité pour le nord de la Virginie d'ici juin 2032. Des coûts élevés peuvent orienter les opérateurs de colocation du marché intermédiaire vers une capacité appartenant aux services publics plutôt que vers des actifs de transmission dédiés. Lorsque la capacité est limitée, ce choix peut retarder les installations ou modifier la sélection des sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de projet d'interconnexion :
les nouvelles connexions au réseau constituent la base de revenus principaleLes nouvelles connexions au réseau ont représenté 37,82 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en 2026. Cette position reflète le nombre de campus en champ libre passant de la planification à la construction en Amérique du Nord, en Europe, au Moyen-Orient et en Afrique. Les grands projets hyperscale nécessitent généralement de nouveaux postes électriques et une infrastructure de lignes plutôt que des modifications des points de service existants. Cette exigence fait des nouvelles connexions la principale voie vers les revenus pour les fournisseurs d'équipements, les opérateurs de réseau et les entrepreneurs EPC. Les mises à niveau des connexions existantes restent importantes pour les installations en exploitation qui ont besoin de transformateurs plus grands ou de configurations à tension plus élevée. Ces mises à niveau peuvent également prendre en charge de nouvelles charges informatiques et l'intégration d'énergies renouvelables sur site sans le coût total d'une nouvelle connexion de transmission.
Les lignes de transmission et les câbles devraient se développer à un CAGR de 14,14 % jusqu'en 2032, le taux le plus élevé parmi les catégories de types de projets indiquées. Leur demande suit la longueur croissante et la tension nominale des liaisons dédiées desservant les campus à l'échelle du gigawatt. L'infrastructure de transmission dédiée reste la plus petite catégorie, mais elle est nécessaire pour les campus de plus de 500 MW où les liaisons de distribution conventionnelles ne peuvent pas fournir la capacité et la redondance requises. Quanta Services et NiSource ont annoncé en 2025 que Quanta concevrait, approvisionnerait et construirait 3 GW de production d'énergie et d'infrastructure de réseau pour un grand client de centre de données en Indiana, avec une achèvement prévu d'ici 2032. Ce type d'arrangement étend la responsabilité de l'entrepreneur au-delà d'un seul poste électrique au système d'alimentation plus large du campus. Il réduit également le nombre d'entreprises capables de prendre en charge des travaux complexes de transmission et d'interconnexion.



Par composant d'infrastructure :
les systèmes intelligents gagnent en importance à mesure que la capacité physique se resserreLes postes électriques et cours de commutation ont représenté 31,09 % de la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en 2026. Ils constituent l'interface physique entre le réseau de transmission et un campus, notamment pour les connexions directes à 345 kV ou plus. Chaque grand campus nécessite un poste électrique conçu pour sa tension de connexion, sa redondance et son profil de charge prévu. Les transformateurs de puissance sont au cœur de cet ensemble d'équipements et sont souvent les articles les plus difficiles à obtenir. Reuters a rapporté en août 2025 que les grands transformateurs de puissance avaient un délai de livraison moyen de 128 semaines et que les unités d'élévation de tension des générateurs avaient un délai de livraison moyen de 144 semaines au deuxième trimestre 2025. Les appareillages de commutation, les systèmes de protection et les câbles de transmission bénéficient également de l'augmentation des démarrages à 345 kV à 765 kV.
Les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 14,33 % jusqu'en 2032. Leur rôle augmente car les opérateurs de réseau ont besoin d'informations précises et en temps réel sur la charge changeante des installations de centres de données. La directive de la Commission fédérale de réglementation de l'énergie de juillet 2026 demandant au NERC d'examiner les normes de fiabilité pour les charges de calcul souligne l'importance d'évaluer le comportement des grandes charges. Cette exigence soutient la demande de mises à niveau des mesures de phaseur, du contrôle de supervision et de l'acquisition de données, ainsi que des interfaces de réponse automatisée à la demande. VIRTUS a installé des transformateurs super-réseau de 2 185 MVA à Wustermark en juin 2026, un exemple d'équipement utilisé pour correspondre à des densités de puissance de campus plus élevées. Les systèmes de contrôle deviennent plus précieux à mesure que ces connexions augmentent en tension et en complexité opérationnelle.
Par niveau de tension :
la très haute tension bénéficie des exigences des campus plus grandsL'infrastructure haute tension a représenté 46,79 % de la part du marché de l'infrastructure de réseau électrique des centres de données en 2026. La plage de 115 kV à 345 kV reste le principal niveau de connexion pour de nombreux grands campus et hyperscale. Elle offre un équilibre praticable entre capacité, coût et infrastructure de services publics disponible sur les marchés établis. Les systèmes basse et moyenne tension continuent de jouer un rôle dans les emplacements périphériques, les rénovations d'entreprises et les projets plus petits. Leur part du nouveau capital est sous pression à mesure que les nouvelles conceptions de campus évoluent vers des blocs d'alimentation plus grands. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données a donc un lien de plus en plus clair avec les équipements de niveau transmission.
L'infrastructure très haute tension devrait progresser à un CAGR de 13,92 % jusqu'en 2032. Les campus ciblant plus de 500 MW nécessitent de plus en plus un service à 500 kV ou 765 kV pour répondre aux exigences de densité de puissance et de résilience. National Grid a attribué un cadre de chaîne d'approvisionnement en courant continu haute tension de 45,9 milliards GBP (59,4 milliards USD) en mars 2025, incluant des positions de câbles et de convertisseurs auprès des principaux fournisseurs d'équipements. De tels contrats réservent la capacité d'approvisionnement des années avant la livraison des équipements. Cela peut renforcer le pouvoir de fixation des prix pour les spécialistes établis des câbles et des convertisseurs. NKT a signalé un carnet de commandes haute tension de 10,2 milliards EUR (11,1 milliards USD) à la fin de 2025, montrant l'environnement d'approvisionnement tendu pour ces technologies.
Par taille de centre de données :
les installations hyperscale mènent la demandeLes centres de données hyperscale ont capturé 39,42 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en 2026. Le segment a également le taux d'expansion le plus élevé indiqué, avec un CAGR projeté de 14,06 % jusqu'en 2032. Ces installations ont les exigences d'infrastructure les plus importantes car les opérateurs planifient de plus en plus des campus à 1 GW ou plus. Leurs exigences de connexion comprennent des postes électriques très haute tension, des lignes de transmission dédiées et parfois une nouvelle capacité de production. Les grandes installations, allant généralement de 20 MW à 500 MW, constituent le prochain groupe de demande important. Elles soutiennent l'expansion de la colocation en Europe et en Asie-Pacifique, mais ont moins de capacité à obtenir un accès prioritaire aux équipements que les plus grands opérateurs.
Les installations moyennes et petites représentent une part décroissante des nouvelles dépenses d'infrastructure à mesure que davantage d'informatique d'entreprise migre vers des environnements cloud et de colocation. Elles restent nécessaires là où les règles de souveraineté des données, les exigences de latence ou les objectifs de résilience locale limitent la migration complète vers une capacité partagée. Kentucky Power a annoncé des plans pour développer des postes électriques 765 kV et 345 kV pour le campus de données Muskie de TeraWulf en octobre 2026. L'annonce indiquait que la capacité contractée avait doublé de 500 MW à 1 GW après que la deuxième phase de 500 MW a été accélérée à 2029. Le projet démontre comment les grands opérateurs avancent les calendriers d'infrastructure lorsqu'ils acquièrent de la confiance dans la demande. Il illustre également pourquoi la construction du réseau doit maintenant commencer bien avant la date de livraison des installations informatiques.

Par type de centre de données :
les fournisseurs de services cloud remodèlent les achatsLes fournisseurs de services cloud ont détenu 48,40 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en 2026. Ils devraient également se développer à un CAGR de 13,89 % jusqu'en 2032. Leur échelle leur permet de s'engager sur la capacité d'approvisionnement avant que les jalons finaux de construction ne soient achevés. Ces accords anticipés réduisent leur exposition aux pénuries de transformateurs, d'appareillages de commutation et de modules d'alimentation. Ils permettent également aux fabricants de planifier la production sur la base d'un carnet de commandes pluriannuel visible. Les fournisseurs de colocation constituent le deuxième groupe d'acheteurs le plus important, car les fournisseurs de services cloud utilisent la capacité de tiers sur les marchés périphériques et secondaires.
Schneider Electric a annoncé 2,3 milliards USD d'accords d'approvisionnement pour les centres de données américains en novembre 2025, dont un accord de 1,9 milliard USD avec Switch et un accord de 373 millions USD avec Digital Realty. ABB a également annoncé 3 commandes avec VoltaGrid en novembre 2025 pour soutenir la stabilité du réseau dans les centres de données d'intelligence artificielle américains. Les déploiements en entreprise et en périphérie restent plus petits et plus lents car leurs dépenses informatiques favorisent de plus en plus les services cloud et les logiciels. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données est par conséquent façonné par un groupe d'acheteurs disposant d'un pouvoir d'achat substantiel et d'un besoin d'engagements d'équipements plus précoces. Cette approche rend la certitude d'approvisionnement aussi importante que le prix unitaire dans le processus d'achat.
Analyse géographique
L'Amérique du Nord a détenu 45,51 % de la part du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données en 2026. Les États-Unis représentent la majeure partie de cette demande car ils ont la plus grande concentration de campus hyperscale et une exigence croissante de mises à niveau de transmission. PJM a approuvé un plan d'expansion régionale de la transmission de 11,8 milliards USD en février 2026, incluant un réseau dorsal souterrain 525 kV de 2,3 milliards USD sur 185 miles proposé par Dominion Energy Virginia pour livrer 3 GW dans le nord de la Virginie d'ici juin 2032. Le Canada oriente l'investissement des services publics vers des mises à niveau de postes électriques à plus haute capacité, tandis que le Mexique gagne des projets de connexion directe haute tension.
L'Europe est le deuxième marché régional le plus important et est soutenue par des opérateurs de transmission réglementés et les codes de réseau de l'UE. En juillet 2025, 50Hertz a signé un contrat de construction de connexion avec VIRTUS Data Centers pour une connexion 300 MW, 380 kV à Berlin-Brandebourg. En décembre 2025, 50Hertz a également signé un contrat de connexion par câble souterrain 380 kV pour l'expansion du campus BER1 de VANTAGE, avec une charge contractée de 300 MW et une expansion prévue à 500 MW. Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données a de bonnes perspectives dans le couloir Berlin-Brandebourg, car 50Hertz prévoit d'ajouter 2 GW de connexions totales de centres de données dans la région d'ici 2029. Le Royaume-Uni dispose d'un pipeline substantiel, avec des preuves parlementaires en 2026 faisant état de près de 59 GW de projets de centres de données cherchant des connexions au niveau de la transmission.[3]
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 14,36 % jusqu'en 2032, le taux régional le plus élevé. La Stratégie nationale des centres de données de l'Arabie saoudite, lancée en juin 2025, vise jusqu'à 1,5 GW de capacité installée de centres de données d'ici 2030. NEOM et DataVolt ont annoncé un accord de 5 milliards USD en février 2025 pour un campus d'intelligence artificielle à zéro émission nette de 1,5 GW à Oxagon, avec la première phase devant devenir opérationnelle d'ici 2028. La demande en Asie-Pacifique reflète les programmes de réseau gouvernés au niveau national en Chine et la charge croissante dans les pôles de Mumbai, Chennai et Hyderabad en Inde. Singapour reste étroitement gérée en termes de capacité, tandis que l'Australie et la Corée du Sud émergent comme des pôles secondaires.
Paysage concurrentiel
Concentration du Marché
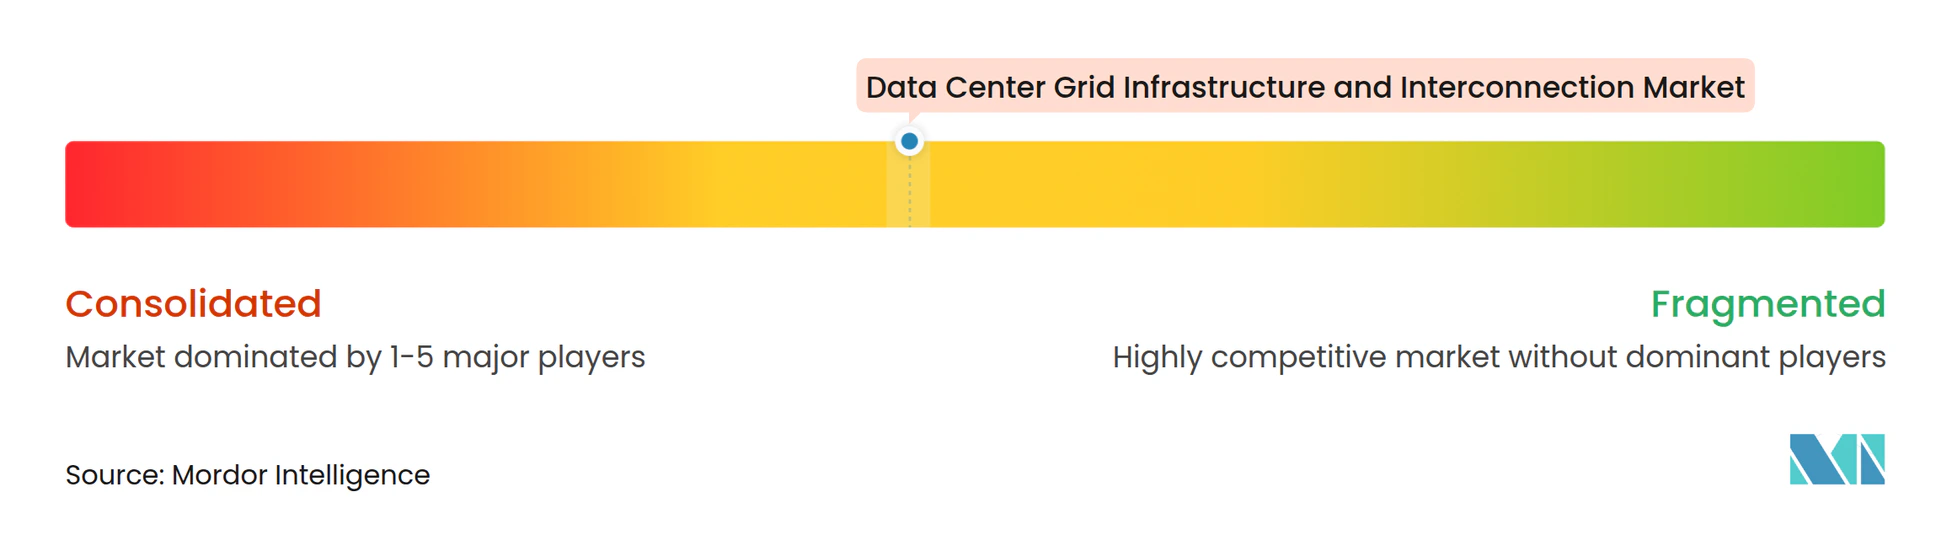
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données est modérément concentré parmi Hitachi Energy, Siemens Energy, GE Vernova, ABB et Schneider Electric. Les services EPC et l'approvisionnement en câbles sont plus dispersés, avec Quanta Services, Prysmian, NKT et Nexans occupant des positions distinctes. La concurrence se concentre sur la capacité de fabrication, l'exécution des projets, la présence locale et la capacité à gérer de grands carnets de commandes. Hitachi Energy a annoncé un investissement manufacturier américain de 1 milliard USD en septembre 2025, dont 457 millions USD pour une installation de grands transformateurs de puissance à South Boston, en Virginie.[4] Siemens Energy a annoncé un investissement manufacturier de 1 milliard USD aux États-Unis en février 2026, incluant une usine de transformateurs à Charlotte, en Caroline du Nord.
Le marché distingue les entreprises capables de fournir des postes électriques clés en main de celles axées sur des composants individuels. GE Vernova et AWS ont signé un accord-cadre stratégique en mars 2025 pour des solutions d'électrification, couvrant les cours de commutation haute tension, les appareillages de commutation moyenne tension, la collaboration en matière d'énergies renouvelables et les services de production d'énergie. Les fournisseurs de câbles se font concurrence par la capacité d'usine et les réservations à long terme plutôt que par la disponibilité au comptant. Nexans a signalé un investissement accru dans les accessoires de réseau et la capacité de production moyenne tension aux États-Unis dans sa communication financière d'octobre 2026.
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données offre des opportunités aux entreprises capables de coordonner l'ingénierie, l'approvisionnement, la construction et la conformité au réseau pour une connexion complète de campus. AEP et Quanta Services ont annoncé des accords stratégiques en novembre 2025 pour la conception, l'ingénierie, l'approvisionnement, la construction et le développement de la fabrication nationale d'équipements très haute tension. Les accords de capacité d'approvisionnement de Schneider Electric et le travail d'ABB avec VoltaGrid montrent comment les fournisseurs d'équipements verrouillent la demande future par des arrangements directs avec les acheteurs de centres de données. La certification technique et les qualifications requises pour les systèmes haute tension créent des barrières pour les fabricants et entrepreneurs plus petits. Les projets peuvent encore être retardés par les approbations, les problèmes de droit de passage, la disponibilité des transformateurs ou les calendriers de mise à niveau des services publics.
Leaders du secteur de l'infrastructure de réseau électrique et d'interconnexion des centres de données
-
GE Vernova Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Hitachi Energy Ltd.
-
Siemens Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données Entreprises couvertes dans ce rapport
- Hitachi Energy
- Siemens Energy AG
- GE Vernova Inc.
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- HD Hyundai Electric Co., Ltd.
- CG Power and Industrial Solutions Limited
- Powell Industries, Inc.
- Virginia Transformer Corp.
- Schweitzer Engineering Laboratories, Inc.
- S&C Electric Company
- Efacec Power Solutions SGPS, S.A.
- NKT A/S
- Prysmian S.p.A.
- Nexans S.A.
- LS ELECTRIC Co., Ltd.
- Quanta Services, Inc.
Développements industriels récents dans Marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données
- Octobre 2026 : Kentucky Power a annoncé le développement d'un poste électrique 765 kV et 345 kV pour desservir le campus de données Muskie de TeraWulf dans l'est du Kentucky, avec une capacité contractée doublant de 500 MW à 1 GW après que TeraWulf a accéléré la deuxième phase de 500 MW à 2029. Le projet représente l'un des premiers campus de centres de données à l'échelle du gigawatt confirmés à être desservi par un poste électrique dédié très haute tension aux États-Unis.
- Octobre 2026 : 50Hertz a commencé la construction pour agrandir le poste électrique de Wustermark à Berlin-Brandebourg avec une connexion au réseau 380 kV sécurisée N-1 pour le campus VIRTUS, soutenant 300 MW de capacité initiale à partir d'un poste électrique dédié de 500 MW et représentant le premier centre de données de la région connecté au niveau très haute tension.
- Octobre 2026 : Les communications financières du troisième trimestre 2026 de Nexans ont cité un investissement accru dans les accessoires de réseau et la capacité de production moyenne tension aux États-Unis, positionnant l'entreprise pour servir la croissance des centres de données et du solaire. La société a également mentionné des positions de premier plan dans l'approvisionnement en câbles pour centres de données en Finlande via sa filiale Reka Cables.
- Juin 2026 : VIRTUS Data Centres a confirmé l'installation de 2 transformateurs super-réseau de 185 MVA sur son campus de Wustermark à Brandebourg, en Allemagne. Le campus se connecte directement au réseau de transmission 380 kV de 50Hertz via un poste électrique dédié.
Portée du rapport mondial sur le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données comprend l'infrastructure, les équipements et les systèmes nécessaires pour connecter les centres de données au réseau électrique et assurer une fourniture d'énergie fiable, efficace et évolutive.
Le marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données est segmenté par type de projet d'interconnexion (nouvelles connexions au réseau, mises à niveau des connexions existantes, infrastructure de transmission dédiée, et mises à niveau des postes électriques et d'interconnexion au réseau), composant d'infrastructure (postes électriques et cours de commutation, transformateurs de puissance, lignes de transmission et câbles, appareillages de commutation et systèmes de protection, et systèmes de connexion au réseau, de contrôle et de surveillance), niveau de tension (basse et moyenne tension, haute tension, et très haute tension), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient et Afrique, et Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Nouvelles connexions au réseau |
| Mises à niveau des connexions existantes |
| Infrastructure de transmission dédiée |
| Mises à niveau des postes électriques et d'interconnexion au réseau |
| Postes électriques et cours de commutation |
| Transformateurs de puissance |
| Lignes de transmission et câbles |
| Appareillages de commutation et systèmes de protection |
| Systèmes de connexion au réseau, de contrôle et de surveillance |
| Basse et moyenne tension |
| Haute tension |
| Très haute tension |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et de l'Afrique | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
| Par type de projet d'interconnexion | Nouvelles connexions au réseau | |
| Mises à niveau des connexions existantes | ||
| Infrastructure de transmission dédiée | ||
| Mises à niveau des postes électriques et d'interconnexion au réseau | ||
| Par composant d'infrastructure | Postes électriques et cours de commutation | |
| Transformateurs de puissance | ||
| Lignes de transmission et câbles | ||
| Appareillages de commutation et systèmes de protection | ||
| Systèmes de connexion au réseau, de contrôle et de surveillance | ||
| Par niveau de tension | Basse et moyenne tension | |
| Haute tension | ||
| Très haute tension | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Israël | ||
| Égypte | ||
| Qatar | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données ?
La taille du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données est projetée à 31,19 milliards USD en 2026, 36,41 milliards USD en 2027 et 68,09 milliards USD d'ici 2032.
Qu'est-ce qui stimule les dépenses en infrastructure de réseau électrique des centres de données ?
Les campus hyperscale et d'intelligence artificielle plus grands ont besoin de postes électriques dédiés, de transformateurs, de lignes de transmission et de systèmes de contrôle avant de pouvoir recevoir une alimentation fiable.
Quel type de projet d'interconnexion détient la plus grande part ?
Les nouvelles connexions au réseau ont représenté 37,82 % de la part en 2026 car les campus en champ libre nécessitent généralement une infrastructure d'alimentation dédiée.
Quel composant d'infrastructure se développe le plus rapidement ?
Les systèmes de connexion au réseau, de contrôle et de surveillance devraient se développer à un CAGR de 14,33 % jusqu'en 2032.
Quelle région est en tête du marché de l'infrastructure de réseau électrique et d'interconnexion des centres de données ?
L'Amérique du Nord a détenu 45,51 % de la part en 2026, soutenue par sa concentration de campus hyperscale et ses grands programmes de transmission.
Quel est le principal défi pour les nouveaux projets d'alimentation des centres de données ?
Les longs examens d'interconnexion, les coûteuses mises à niveau du réseau et les longs délais de livraison des transformateurs peuvent retarder la fourniture d'énergie et les calendriers de construction.