
Tamaño y Participación del Mercado de Infraestructura de Red y Conexión de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 36.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 68.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.34 % |
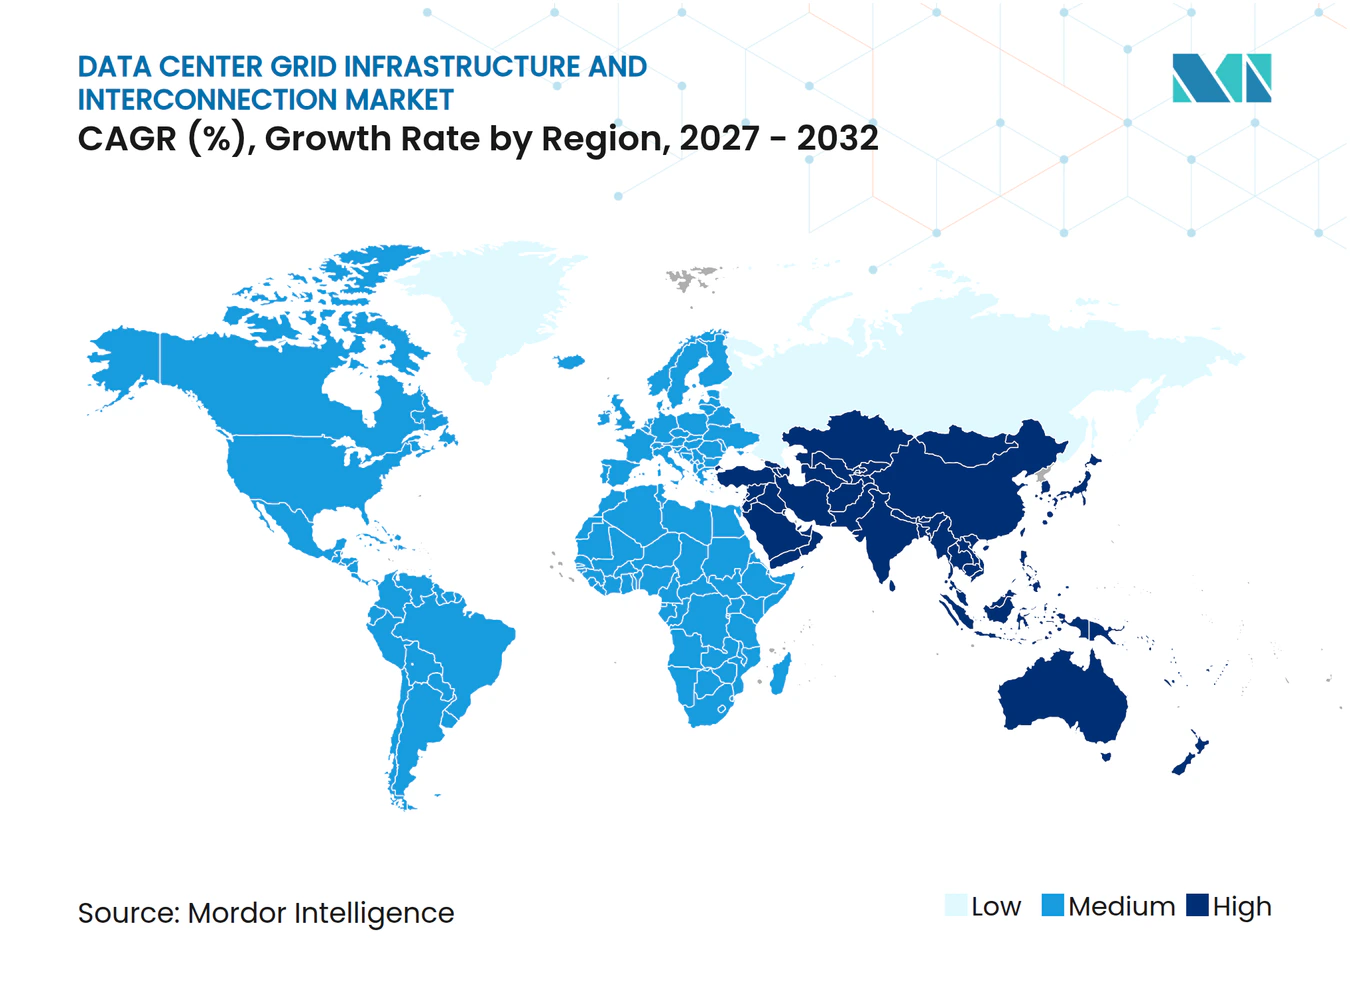
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Red y Conexión de Centros de Datos por Mordor Intelligence
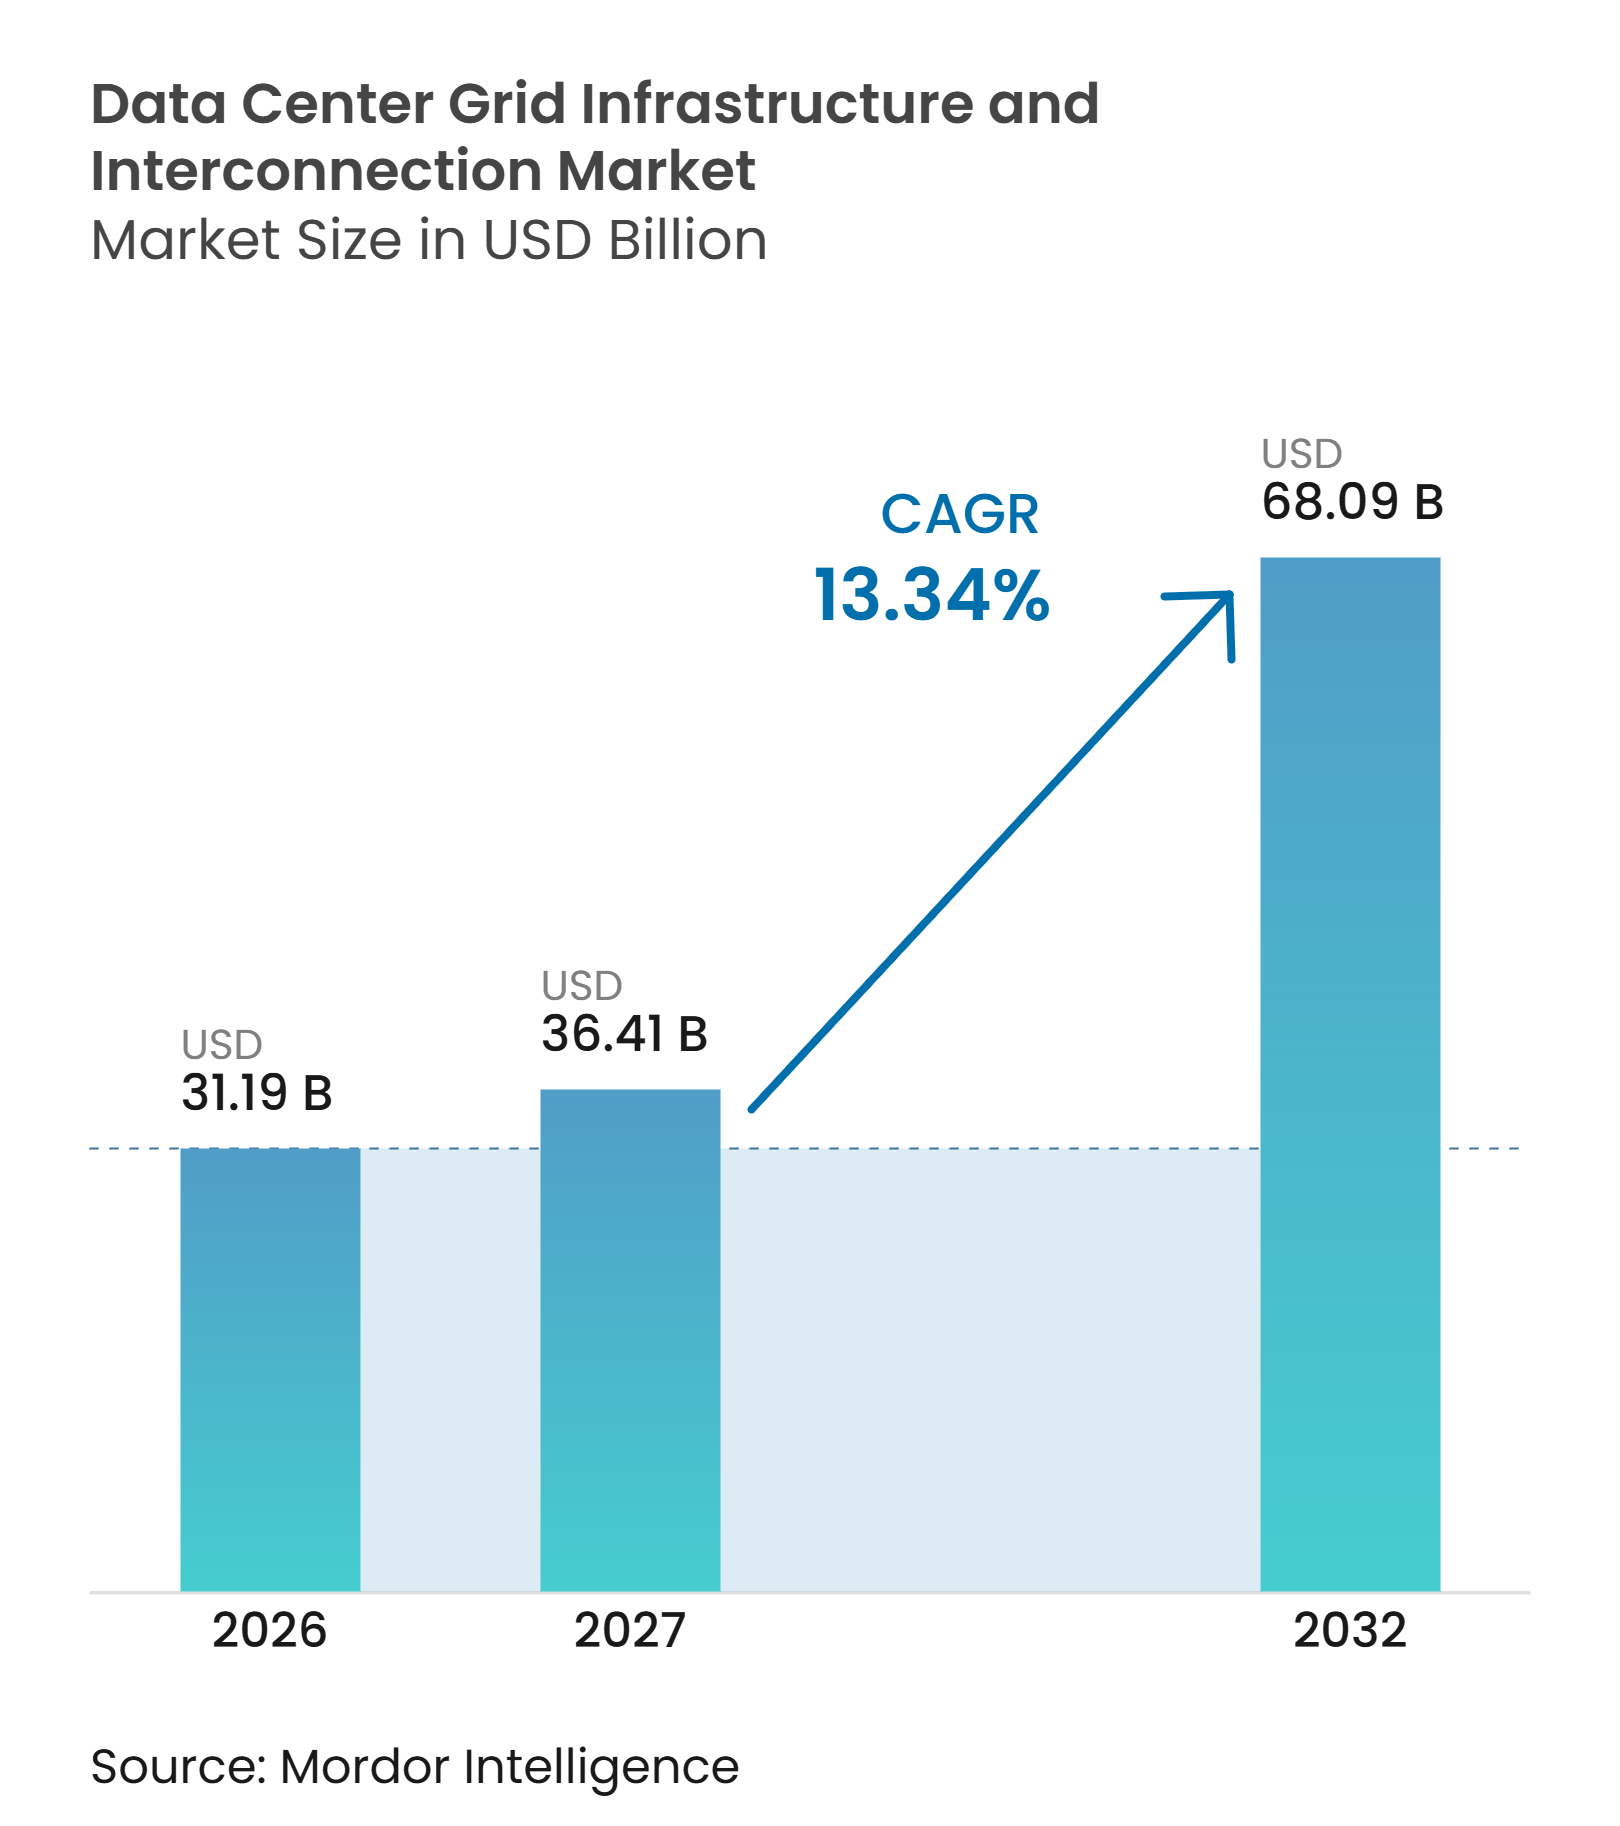
Se proyecta que el tamaño del mercado de infraestructura de red y conexión de centros de datos será de 31,19 mil millones de USD en 2026, 36,41 mil millones de USD en 2027, y alcanzará 68,09 mil millones de USD para 2032, a una CAGR del 13,34% de 2027 a 2032. El mercado de infraestructura de red y conexión de centros de datos está siendo moldeado por la necesidad de suministrar grandes campus con electricidad confiable y de alta capacidad. Las nuevas instalaciones requieren subestaciones dedicadas, líneas de transmisión, transformadores y equipos de control antes de que los servidores puedan instalarse. La disponibilidad de energía se está convirtiendo en un factor central en la selección de sitios, el financiamiento de proyectos y los calendarios de construcción. Los proveedores que pueden reservar capacidad de equipos y coordinar con empresas de servicios públicos, contratistas y operadores de red están mejor posicionados para ganar grandes proyectos. La oportunidad es más sólida donde la inversión en servicios públicos, la demanda de la nube y las normas para conexiones de grandes cargas avanzan en la misma dirección.
Conclusiones Clave del Informe
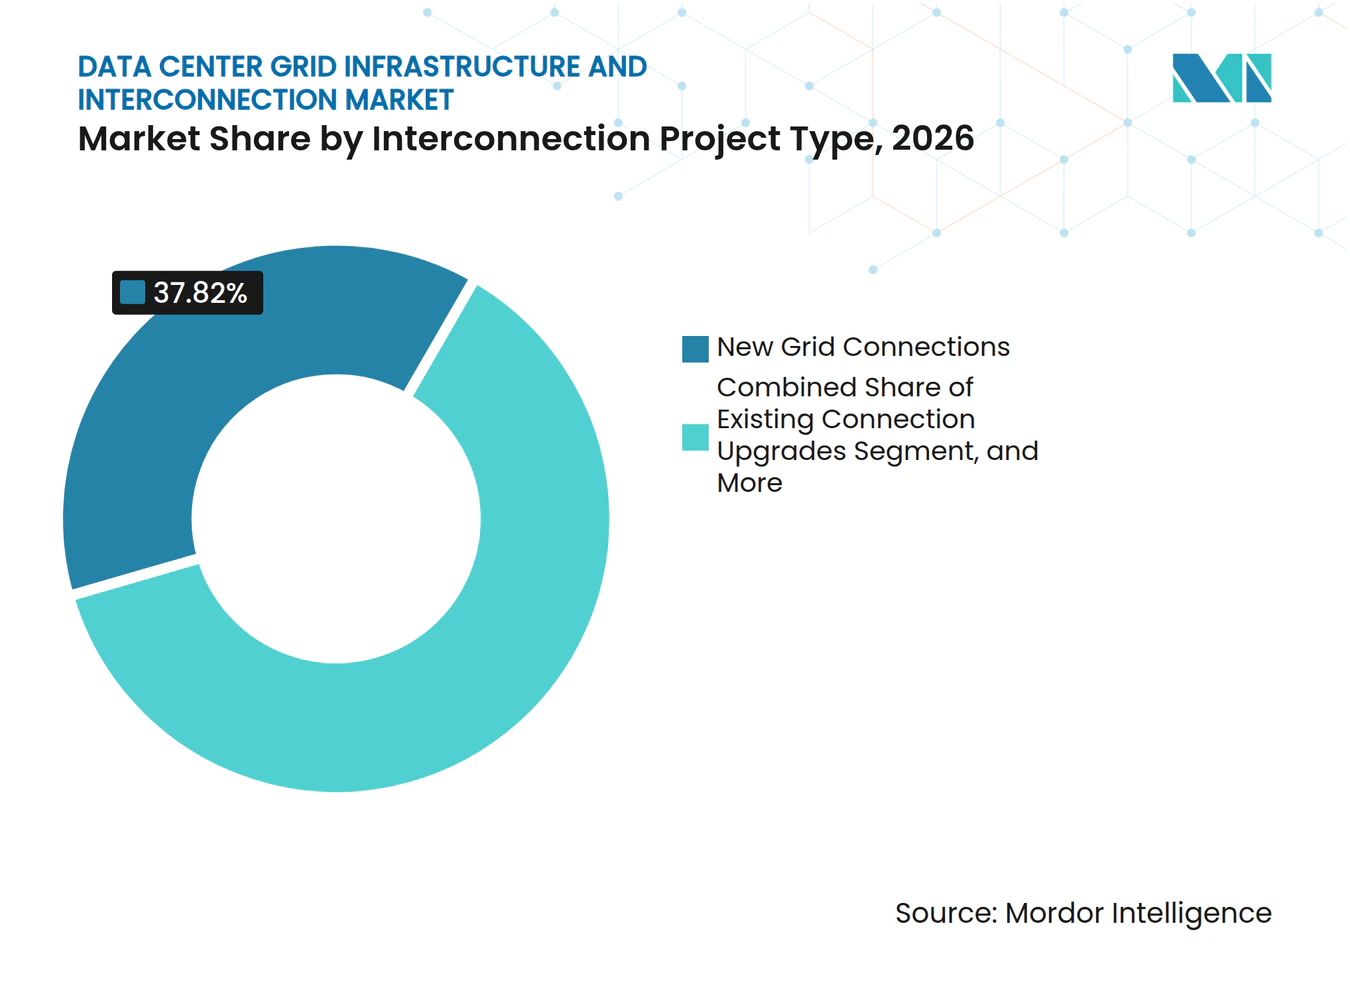
- Por tipo de proyecto de conexión, las nuevas conexiones a la red representaron el 37,82% de la participación del mercado de infraestructura de red y conexión de centros de datos en 2026, mientras que se proyecta que las líneas de transmisión y cables se expandirán a una CAGR del 14,14% hasta 2032.
- Por componente de infraestructura, las subestaciones y patios de maniobras representaron el 31,09% del tamaño del mercado de infraestructura de red y conexión de centros de datos en 2026, mientras que se espera que los sistemas de conexión a la red, control y monitoreo se expandan a una CAGR del 14,33% hasta 2032.
- Por nivel de voltaje, la infraestructura de alta tensión representó el 46,79% del mercado en 2026, mientras que se proyecta que la infraestructura de extra alta tensión crezca a una CAGR del 13,92% hasta 2032.
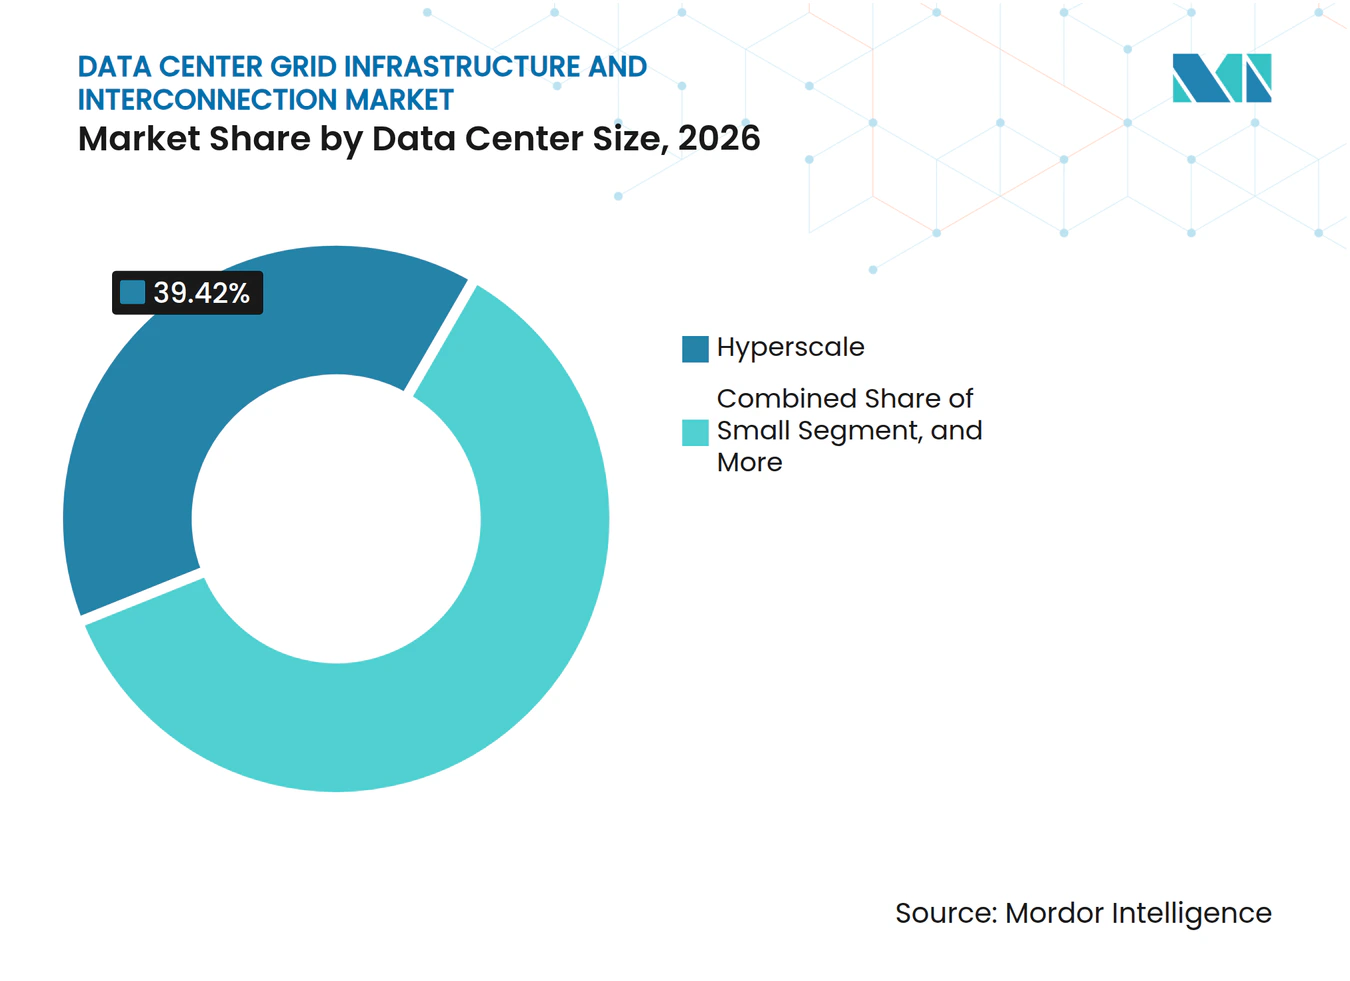
- Por tamaño de centro de datos, los centros de datos de hiperescala representaron el 39,42% del mercado en 2026 y se proyecta que crezcan a una CAGR del 14,06% hasta 2032.
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 48,40% del mercado en 2026 y se proyecta que se expandan a una CAGR del 13,89% hasta 2032.
- Por geografía, América del Norte representó el 45,51% del mercado en 2026, mientras que se proyecta que Oriente Medio y África avancen a una CAGR del 14,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Centros de Datos de Hiperescala, Colocación e Inteligencia Artificial | +2.8% | Global, concentrado en América del Norte, Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Retrasos en la Conexión a la Red y Acumulación de Solicitudes de Conexión | +1.5% | América del Norte y Europa, con repercusiones en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Electricidad y Restricciones de Capacidad de la Red Local | +1.3% | Global, más agudo en PJM, ERCOT y Europa Central | Corto plazo (≤ 2 años) |
| Inversión en Transmisión, Subestaciones e Infraestructura de Alta Tensión | +1.1% | América del Norte, Oriente Medio y África, y Europa | Mediano plazo (2-4 años) |
| Crecimiento de Grandes Campus de Centros de Datos que Requieren Conexiones Dedicadas a la Red | +0.9% | América del Norte, Oriente Medio y África, y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Iniciativas de Modernización de la Red e Inversión en Confiabilidad | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Centros de Datos de Hiperescala, Colocación e Inteligencia Artificial
El mercado de infraestructura de red y conexión de centros de datos se beneficia cuando los operadores desarrollan campus que superan los 300 MW, ya que estos sitios generalmente requieren subestaciones de alta tensión dedicadas y activos de transmisión. En 2025, los centros de datos aumentaron la demanda de electricidad en un 17%, en comparación con un crecimiento del 3% en la demanda global de electricidad, lo que pone de manifiesto el desequilibrio entre la carga digital y la capacidad existente de la red. La Agencia Internacional de Energía también informó que el gasto de capital de 5 grandes empresas tecnológicas superó los 400 mil millones de USD en 2025 y estaba previsto que aumentara un 75% en 2026. Este gasto respalda la demanda de transformadores, equipos de maniobra, sistemas de protección y cables mucho antes de que una nueva instalación entre en operación. Los campus planificados con 1 GW o más necesitan equipos de extra alta tensión y líneas dedicadas, cuya planificación y entrega puede requerir entre 5 y 8 años.
Retrasos en la Conexión a la Red y Acumulación de Solicitudes de Conexión
Los retrasos en la conexión están aumentando el valor de la adquisición anticipada de equipos en el mercado de infraestructura de red y conexión de centros de datos. El Departamento de Energía de los Estados Unidos solicitó a la Comisión Federal Reguladora de Energía en octubre de 2025 que abordara las conexiones de grandes cargas, lo que refleja la preocupación de que los procesos existentes no estaban siguiendo el ritmo de la demanda.[1] Los desarrolladores están respondiendo iniciando estudios de conexión y reservando equipos de largo plazo de entrega antes de que comience la construcción del sitio. Este cambio favorece a los compradores que pueden comprometerse con los costos de equipos y conexión en una etapa temprana del proceso de desarrollo. También favorece a los proveedores con acuerdos de reserva de capacidad y a las empresas de servicios públicos con una gestión transparente de la cola de solicitudes.
Aumento de la Demanda de Electricidad y Restricciones de Capacidad de la Red Local
El aumento de la demanda de electricidad está impulsando a las empresas de servicios públicos a reevaluar la capacidad de transmisión y subestaciones que sirven a los clusters de centros de datos. El mercado de infraestructura de red y conexión de centros de datos se beneficia de estos programas porque el trabajo requerido incluye el refuerzo de la red y las conexiones finales de los clientes. American Electric Power anunció un plan de capital de 72 mil millones de USD para 2026-2030 tras contratar 56 GW de cargas incrementales desde el otoño de 2025. PG&E anunció un plan de inversión en transmisión de 73 mil millones de USD en septiembre de 2025 para acomodar 10 GW de demanda anticipada de centros de datos. La escala de estos planes significa que la capacidad de fabricación y las aprobaciones regulatorias pueden limitar el despliegue incluso donde la demanda es clara.
Inversión en Transmisión, Subestaciones e Infraestructura de Alta Tensión
La transmisión dedicada se está convirtiendo en una opción estándar para campus muy grandes, en lugar de ser una excepción específica de cada proyecto. Entergy anunció un proyecto de transmisión de 1,2 mil millones de USD, de 100 millas y 500 kV en Luisiana para servir al campus Hyperion de 2 GW planificado por Meta. En Alemania, 50Hertz firmó un contrato en julio de 2025 con VIRTUS Data Centers para una conexión directa de 380 kV al campus de Wustermark. ENTSO-E declaró en abril de 2026 que las conexiones de centros de datos en Europa generan requisitos bajo los códigos de red de conexión a la red de la Unión Europea. Estos desarrollos muestran que los operadores de red están incorporando grandes cargas de centros de datos en la planificación de la transmisión en lugar de tratarlas como excepciones aisladas. También amplían el trabajo disponible para las empresas capaces de integrar ingeniería, adquisición, construcción y cumplimiento normativo de la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Procesos Prolongados de Conexión a la Red y Aprobación | -2.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Altos Requisitos de Capital para Subestaciones y Mejoras de Transmisión | -1.6% | Global | Largo plazo (≥ 4 años) |
| Largos Plazos de Entrega para Transformadores y Equipos de Alta Tensión | -1.2% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adquisición de Terrenos, Derechos de Paso y Restricciones de Permisos | -0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Procesos Prolongados de Conexión a la Red y Aprobación
Los prolongados procesos de revisión limitan la rapidez con que el mercado de infraestructura de red y conexión de centros de datos puede convertir los proyectos planificados en ingresos completados. La Comisión Federal Reguladora de Energía abrió su procedimiento de conexión de grandes cargas en junio de 2026, lo que confirma que el marco federal para cargas computacionales sigue en desarrollo.[2] Las normas relacionadas con los estudios de conexión, la confiabilidad y la asignación de costos pueden cambiar durante el desarrollo de un proyecto plurianual. Los operadores más pequeños de 50 MW a 150 MW enfrentan dificultades particulares porque los depósitos para estudios y los costos de conexión requieren financiamiento sustancial antes de que el servicio esté garantizado. Las normas de NERC, las aprobaciones de las comisiones estatales de servicios públicos y las obligaciones jurisdiccionales de la FERC también pueden crear períodos de revisión superpuestos.
Altos Requisitos de Capital para Subestaciones y Mejoras de Transmisión
El capital requerido para subestaciones y mejoras de transmisión limita el número de operadores que pueden buscar conexiones directas a la red. El mercado de infraestructura de red y conexión de centros de datos requiere que los costos de equipos, obras civiles, terrenos, diseño, estudios de conexión y mejoras de red se financien dentro del mismo calendario de proyecto. El plan de columna vertebral de 525 kV planificado por Dominion Energy Virginia en el plan de transmisión de PJM para 2025 tenía como objetivo 3 GW de capacidad para el norte de Virginia para junio de 2032. Los altos costos pueden dirigir a los operadores de colocación del mercado medio hacia la capacidad propiedad de las empresas de servicios públicos en lugar de activos de transmisión dedicados. Cuando la capacidad es limitada, esa elección puede retrasar las instalaciones o cambiar la selección del sitio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proyecto de Conexión:
Las Nuevas Conexiones a la Red Forman la Base Principal de IngresosLas nuevas conexiones a la red representaron el 37,82% de la participación del mercado de infraestructura de red y conexión de centros de datos en 2026. Esta posición refleja el número de campus en terrenos sin desarrollar que avanzan de la planificación a la construcción en América del Norte, Europa, Oriente Medio y África. Los grandes proyectos de hiperescala generalmente requieren nuevas subestaciones e infraestructura de líneas en lugar de modificaciones a los puntos de servicio existentes. Ese requisito convierte a las nuevas conexiones en la principal vía de ingresos para los proveedores de equipos, los operadores de red y los contratistas de ingeniería, adquisición y construcción. Las mejoras de conexiones existentes siguen siendo importantes para las instalaciones en operación que necesitan transformadores más grandes o configuraciones de mayor tensión. Estas mejoras también pueden soportar nuevas cargas de tecnología de la información e integración de energías renovables en el sitio sin el costo total de una nueva conexión de transmisión.
Se proyecta que las líneas de transmisión y cables se expandirán a una CAGR del 14,14% hasta 2032, la tasa más alta entre las categorías de tipo de proyecto indicadas. Su demanda sigue la creciente longitud y clasificación de tensión de los enlaces dedicados que sirven a campus a escala de gigavatio. La infraestructura de transmisión dedicada sigue siendo la categoría más pequeña, pero es necesaria para campus superiores a 500 MW donde los enlaces de distribución convencionales no pueden proporcionar la capacidad y redundancia requeridas. Quanta Services y NiSource anunciaron en 2025 que Quanta diseñaría, adquiriría y construiría 3 GW de generación de energía e infraestructura de red para un gran cliente de centros de datos en Indiana, con finalización prevista para 2032. Este tipo de acuerdo extiende la responsabilidad del contratista más allá de una sola subestación al sistema de energía del campus más amplio. También reduce el grupo de empresas capaces de asumir trabajos complejos de transmisión y conexión.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente de Infraestructura:
Los Sistemas Inteligentes Ganan Importancia a Medida que se Ajusta la Capacidad FísicaLas subestaciones y patios de maniobras representaron el 31,09% del tamaño del mercado de infraestructura de red y conexión de centros de datos en 2026. Forman la interfaz física entre la red de transmisión y un campus, especialmente para conexiones directas a 345 kV o superior. Cada campus grande requiere una subestación diseñada para su tensión de conexión, redundancia y perfil de carga esperado. Los transformadores de potencia son el elemento central de este conjunto de equipos y suelen ser los artículos más difíciles de obtener. Reuters informó en agosto de 2025 que los grandes transformadores de potencia tenían un tiempo de entrega promedio de 128 semanas y las unidades elevadoras de generadores tenían un tiempo de entrega promedio de 144 semanas en el segundo trimestre de 2025. Los equipos de maniobra, los sistemas de protección y los cables de transmisión también se benefician del aumento de nuevos proyectos a 345 kV a 765 kV.
Se proyecta que los sistemas de conexión a la red, control y monitoreo se expandirán a una CAGR del 14,33% hasta 2032. Su papel está aumentando porque los operadores de red necesitan información precisa y en tiempo real sobre la carga cambiante de las instalaciones de centros de datos. La dirección de la Comisión Federal Reguladora de Energía de julio de 2026 para que NERC considere normas de confiabilidad para cargas computacionales destaca la importancia de evaluar el comportamiento de grandes cargas. Este requisito respalda la demanda de mejoras en la medición fasorial, el control de supervisión y la adquisición de datos, así como interfaces de respuesta automática a la demanda. VIRTUS instaló transformadores de super-red de 2.185 MVA en Wustermark en junio de 2026, un ejemplo de equipos utilizados para adaptarse a mayores densidades de energía en los campus. Los sistemas de control se vuelven más valiosos a medida que estas conexiones aumentan en tensión y complejidad operativa.
Por Nivel de Voltaje:
La Extra Alta Tensión se Beneficia de los Mayores Requisitos de los CampusLa infraestructura de alta tensión representó el 46,79% de la participación del mercado de infraestructura de red de centros de datos en 2026. El rango de 115 kV a 345 kV sigue siendo el nivel de conexión principal para muchos campus grandes y de hiperescala. Proporciona un equilibrio viable entre capacidad, costo e infraestructura de servicios públicos disponible en mercados establecidos. Los sistemas de baja y media tensión continúan desempeñando un papel en ubicaciones periféricas, modernizaciones empresariales y proyectos más pequeños. Su participación en el nuevo capital está bajo presión a medida que los nuevos diseños de campus avanzan hacia bloques de energía más grandes. El mercado de infraestructura de red y conexión de centros de datos tiene, por tanto, un vínculo cada vez más claro con los equipos a nivel de transmisión.
Se proyecta que la infraestructura de extra alta tensión avanzará a una CAGR del 13,92% hasta 2032. Los campus que apuntan a más de 500 MW requieren cada vez más servicio de 500 kV o 765 kV para cumplir con los requisitos de densidad de energía y resiliencia. National Grid adjudicó un marco de cadena de suministro de corriente continua de alta tensión por 45,9 mil millones de GBP (59,4 mil millones de USD) en marzo de 2025, incluyendo posiciones de cables y convertidores entre los principales proveedores de equipos. Dichas adjudicaciones reservan capacidad de suministro años antes de la entrega del equipo. Esto puede fortalecer el poder de fijación de precios para los especialistas establecidos en cables y convertidores. NKT reportó una cartera de pedidos de alta tensión de 10,2 mil millones de EUR (11,1 mil millones de USD) a finales de 2025, lo que muestra el ajustado entorno de suministro para estas tecnologías.
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Lideran la DemandaLos centros de datos de hiperescala capturaron el 39,42% de la participación del mercado de infraestructura de red y conexión de centros de datos en 2026. El segmento también tiene la tasa de expansión más alta declarada, con una CAGR proyectada del 14,06% hasta 2032. Estas instalaciones tienen los mayores requisitos de infraestructura porque los operadores planifican cada vez más campus de 1 GW o más. Sus requisitos de conexión incluyen subestaciones de extra alta tensión, líneas de transmisión dedicadas y, en ocasiones, nueva capacidad de generación. Las instalaciones grandes, que generalmente oscilan entre 20 MW y 500 MW, son el siguiente grupo de demanda importante. Apoyan la expansión de la colocación en Europa y Asia-Pacífico, pero tienen menos capacidad para asegurar acceso prioritario a los equipos que los operadores más grandes.
Las instalaciones medianas y pequeñas representan una participación decreciente del nuevo gasto en infraestructura a medida que más computación empresarial se traslada a entornos de nube y colocación. Siguen siendo necesarias donde las normas de soberanía de datos, los requisitos de latencia u los objetivos de resiliencia local limitan la migración completa a la capacidad compartida. Kentucky Power anunció planes para desarrollar subestaciones de 765 kV y 345 kV para el campus de datos Muskie de TeraWulf en octubre de 2026. El anuncio indicó que la capacidad contratada se duplicó de 500 MW a 1 GW después de que la segunda fase de 500 MW se aceleró a 2029. El proyecto demuestra cómo los operadores más grandes están adelantando los calendarios de infraestructura cuando ganan confianza en la demanda. También ilustra por qué la construcción de la red ahora debe comenzar mucho antes de la fecha de entrega de las instalaciones informáticas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Proveedores de Servicios en la Nube Reconfiguran la AdquisiciónLos proveedores de servicios en la nube representaron el 48,40% de la participación del mercado de infraestructura de red y conexión de centros de datos en 2026. También se proyecta que se expandan a una CAGR del 13,89% hasta 2032. Su escala les permite comprometerse con la capacidad de suministro antes de que se completen los hitos finales de construcción. Estos acuerdos anticipados reducen su exposición a la escasez de transformadores, equipos de maniobra y módulos de energía. También permiten a los fabricantes planificar la producción en función de una cartera de pedidos plurianual visible. Los proveedores de colocación son el segundo grupo de compradores más grande, ya que los proveedores de servicios en la nube utilizan capacidad de terceros en mercados periféricos y secundarios.
Schneider Electric anunció 2,3 mil millones de USD en acuerdos de suministro para centros de datos en los Estados Unidos en noviembre de 2025, incluyendo un acuerdo de 1,9 mil millones de USD con Switch y un acuerdo de 373 millones de USD con Digital Realty. ABB también anunció 3 pedidos con VoltaGrid en noviembre de 2025 para apoyar la estabilidad de la red en centros de datos de inteligencia artificial en los Estados Unidos. Los despliegues empresariales y periféricos siguen siendo más pequeños y de movimiento más lento porque su gasto en tecnología de la información favorece cada vez más los servicios en la nube y el software. El mercado de infraestructura de red y conexión de centros de datos está, en consecuencia, moldeado por un grupo de compradores con un poder adquisitivo sustancial y la necesidad de compromisos de equipos más tempranos. Este enfoque hace que la certeza de suministro sea tan importante como el precio unitario en el proceso de adquisición.
Análisis Geográfico
América del Norte representó el 45,51% de la participación del mercado de infraestructura de red y conexión de centros de datos en 2026. Los Estados Unidos representan la mayor parte de esta demanda porque tiene la mayor concentración de campus de hiperescala y un requisito creciente de mejoras de transmisión. PJM aprobó un Plan de Expansión de Transmisión Regional de 11,8 mil millones de USD en febrero de 2026, incluyendo una columna vertebral subterránea de 525 kV de 185 millas y 2,3 mil millones de USD propuesta por Dominion Energy Virginia para entregar 3 GW al norte de Virginia para junio de 2032. Canadá está dirigiendo la inversión en servicios públicos hacia mejoras de subestaciones de mayor capacidad, mientras que México está ganando proyectos de conexión directa de alta tensión.
Europa es el segundo mercado regional más grande y está respaldado por operadores de transmisión regulados y códigos de red de la Unión Europea. En julio de 2025, 50Hertz firmó un contrato de construcción de conexión con VIRTUS Data Centers para una conexión de 300 MW y 380 kV en Berlín-Brandeburgo. En diciembre de 2025, 50Hertz también firmó un contrato de conexión de cable subterráneo de 380 kV para la expansión del campus BER1 de VANTAGE, con una carga contratada de 300 MW y una expansión planificada a 500 MW. El mercado de infraestructura de red y conexión de centros de datos tiene sólidas perspectivas en el corredor Berlín-Brandeburgo, ya que 50Hertz planea agregar 2 GW de conexiones totales de centros de datos en la región para 2029. El Reino Unido tiene una cartera sustancial, con evidencia parlamentaria en 2026 que reporta casi 59 GW de proyectos de centros de datos que buscan conexiones a nivel de transmisión.[3]
Se proyecta que Oriente Medio y África se expandirán a una CAGR del 14,36% hasta 2032, la tasa regional más alta. La Estrategia Nacional de Centros de Datos de Arabia Saudita, lanzada en junio de 2025, apunta a hasta 1,5 GW de capacidad instalada de centros de datos para 2030. NEOM y DataVolt anunciaron un acuerdo de 5 mil millones de USD en febrero de 2025 para un campus de inteligencia artificial de cero emisiones netas de 1,5 GW en Oxagon, con la primera fase prevista para entrar en operación en 2028. La demanda de Asia-Pacífico refleja los programas de red gobernados a nivel nacional de China y el aumento de la carga en los centros de Bombay, Chennai e Hyderabad en India. Singapur sigue con una gestión de capacidad estricta, mientras que Australia y Corea del Sur están emergiendo como centros secundarios.
Panorama Competitivo
Concentración del Mercado
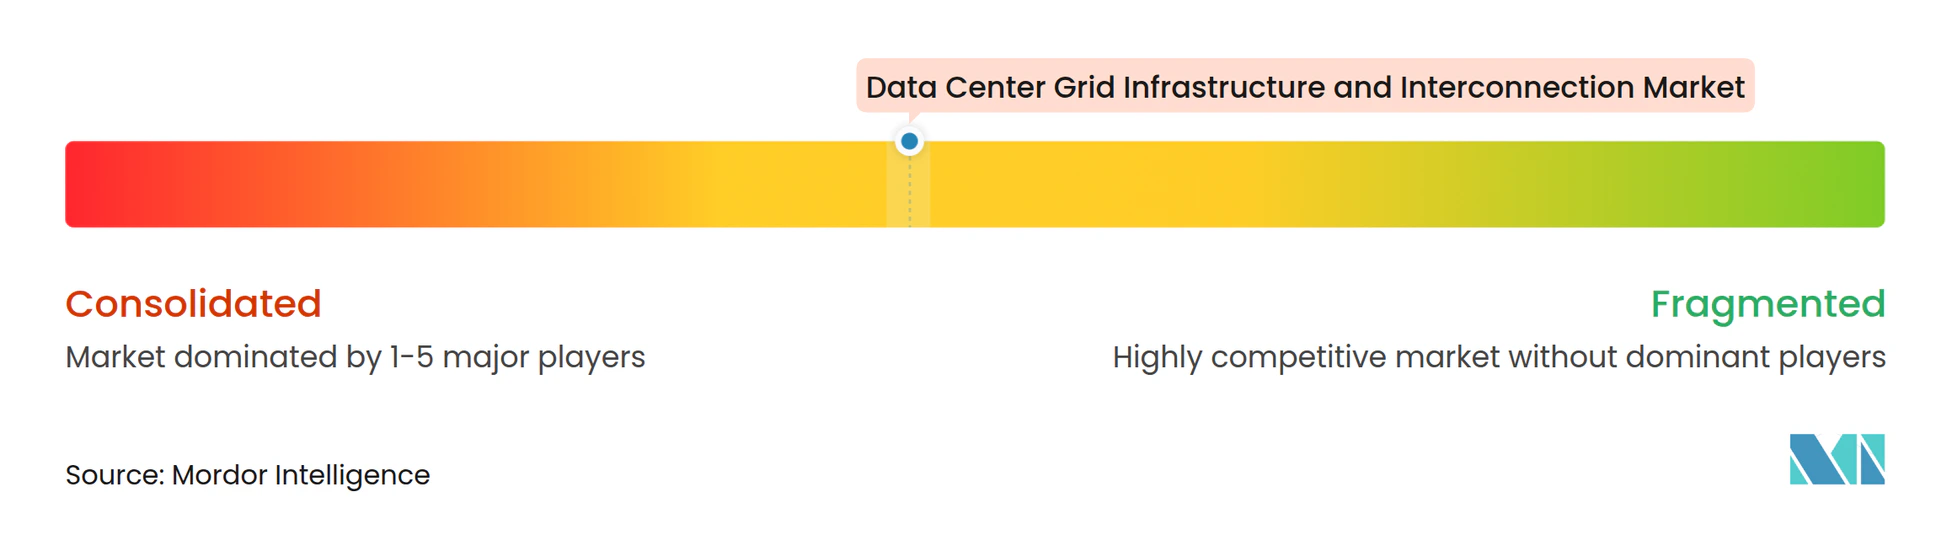
El mercado de infraestructura de red y conexión de centros de datos está moderadamente concentrado entre Hitachi Energy, Siemens Energy, GE Vernova, ABB y Schneider Electric. Los servicios de ingeniería, adquisición y construcción y el suministro de cables están más dispersos, con Quanta Services, Prysmian, NKT y Nexans ocupando posiciones distintas. La competencia se centra en la capacidad de fabricación, la ejecución de proyectos, la presencia local y la capacidad de gestionar grandes carteras de pedidos. Hitachi Energy anunció una inversión de fabricación de 1 mil millones de USD en los Estados Unidos en septiembre de 2025, incluyendo 457 millones de USD para una instalación de grandes transformadores de potencia en South Boston, Virginia.[4] Siemens Energy anunció una inversión de fabricación de 1 mil millones de USD en los Estados Unidos en febrero de 2026, incluyendo una fábrica de transformadores en Charlotte, Carolina del Norte.
El mercado separa a las empresas que pueden proporcionar subestaciones llave en mano de aquellas enfocadas en componentes individuales. GE Vernova y AWS firmaron un acuerdo marco estratégico en marzo de 2025 para soluciones de electrificación, que abarca patios de maniobras de alta tensión, equipos de maniobra de media tensión, colaboración en energías renovables y servicios de generación de energía. Los proveedores de cables compiten a través de la capacidad de fábrica y las reservas a largo plazo en lugar de la disponibilidad inmediata. Nexans reportó un mayor gasto en accesorios de red y capacidad de media tensión en los Estados Unidos en su divulgación financiera de octubre de 2026.
El mercado de infraestructura de red y conexión de centros de datos ofrece oportunidades para las empresas que pueden coordinar ingeniería, adquisición, construcción y cumplimiento normativo de la red en una conexión completa del campus. AEP y Quanta Services anunciaron acuerdos estratégicos en noviembre de 2025 para el diseño, ingeniería, adquisición, construcción y desarrollo de fabricación nacional de equipos de extra alta tensión. Los acuerdos de capacidad de suministro de Schneider Electric y el trabajo de ABB con VoltaGrid muestran cómo los proveedores de equipos están asegurando la demanda futura a través de acuerdos directos con los compradores de centros de datos. La certificación técnica y las calificaciones requeridas para los sistemas de alta tensión crean barreras para los fabricantes y contratistas más pequeños. Los proyectos aún pueden retrasarse por aprobaciones, problemas de derechos de paso, disponibilidad de transformadores o calendarios de mejora de servicios públicos.
Líderes de la Industria de Infraestructura de Red y Conexión de Centros de Datos
-
GE Vernova Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Hitachi Energy Ltd.
-
Siemens Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Red y Conexión de Centros de Datos Empresas cubiertas en este informe
- Hitachi Energy
- Siemens Energy AG
- GE Vernova Inc.
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- HD Hyundai Electric Co., Ltd.
- CG Power and Industrial Solutions Limited
- Powell Industries, Inc.
- Virginia Transformer Corp.
- Schweitzer Engineering Laboratories, Inc.
- S&C Electric Company
- Efacec Power Solutions SGPS, S.A.
- NKT A/S
- Prysmian S.p.A.
- Nexans S.A.
- LS ELECTRIC Co., Ltd.
- Quanta Services, Inc.
Desarrollos recientes de la industria en Mercado de Infraestructura de Red y Conexión de Centros de Datos
- Octubre de 2026: Kentucky Power anunció el desarrollo de una subestación de 765 kV y 345 kV para servir al campus de datos Muskie de TeraWulf en el este de Kentucky, con la capacidad contratada duplicándose de 500 MW a 1 GW después de que TeraWulf aceleró la segunda fase de 500 MW a 2029. El proyecto representa uno de los primeros campus de centros de datos a escala de gigavatio confirmados que será servido por una subestación dedicada de extra alta tensión en los Estados Unidos.
- Octubre de 2026: 50Hertz comenzó la construcción para expandir la subestación de Wustermark en Berlín-Brandeburgo con una conexión a la red de 380 kV segura N-1 para el campus de VIRTUS, apoyando 300 MW de capacidad inicial desde una subestación dedicada de 500 MW y representando el primer centro de datos en la región conectado al nivel de extra alta tensión.
- Octubre de 2026: Las divulgaciones financieras del tercer trimestre de 2026 de Nexans citaron un mayor gasto en accesorios de red y capacidad de producción de media tensión en los Estados Unidos, posicionando a la empresa para atender el crecimiento de centros de datos y energía solar. La empresa también hizo referencia a posiciones de liderazgo en el suministro de cables para centros de datos en Finlandia a través de su subsidiaria Reka Cables.
- Junio de 2026: VIRTUS Data Centres confirmó la instalación de 2 transformadores de super-red de 185 MVA en su campus de Wustermark en Brandeburgo, Alemania. El campus se conecta directamente a la red de transmisión de 380 kV de 50Hertz a través de una subestación dedicada.
Alcance del Informe Global del Mercado de Infraestructura de Red y Conexión de Centros de Datos
El Mercado de Infraestructura de Red y Conexión de Centros de Datos comprende la infraestructura, los equipos y los sistemas necesarios para conectar los centros de datos a la red eléctrica y garantizar una entrega de energía confiable, eficiente y escalable.
El Mercado de Infraestructura de Red y Conexión de Centros de Datos está Segmentado por Tipo de Proyecto de Conexión (Nuevas Conexiones a la Red, Mejoras de Conexiones Existentes, Infraestructura de Transmisión Dedicada, y Mejoras de Subestaciones y Conexión a la Red), Componente de Infraestructura (Subestaciones y Patios de Maniobras, Transformadores de Potencia, Líneas de Transmisión y Cables, Equipos de Maniobra y Sistemas de Protección, y Sistemas de Conexión a la Red, Control y Monitoreo), Nivel de Voltaje (Baja y Media Tensión, Alta Tensión, y Extra Alta Tensión), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial y Periférico), y Geografía (América del Norte, América del Sur, Europa, Oriente Medio y África, y Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Nuevas Conexiones a la Red |
| Mejoras de Conexiones Existentes |
| Infraestructura de Transmisión Dedicada |
| Mejoras de Subestaciones y Conexión a la Red |
| Subestaciones y Patios de Maniobras |
| Transformadores de Potencia |
| Líneas de Transmisión y Cables |
| Equipos de Maniobra y Sistemas de Protección |
| Sistemas de Conexión a la Red, Control y Monitoreo |
| Baja y Media Tensión |
| Alta Tensión |
| Extra Alta Tensión |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y Periférico |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Catar | |
| Resto de Oriente Medio y África | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por Tipo de Proyecto de Conexión | Nuevas Conexiones a la Red | |
| Mejoras de Conexiones Existentes | ||
| Infraestructura de Transmisión Dedicada | ||
| Mejoras de Subestaciones y Conexión a la Red | ||
| Por Componente de Infraestructura | Subestaciones y Patios de Maniobras | |
| Transformadores de Potencia | ||
| Líneas de Transmisión y Cables | ||
| Equipos de Maniobra y Sistemas de Protección | ||
| Sistemas de Conexión a la Red, Control y Monitoreo | ||
| Por Nivel de Voltaje | Baja y Media Tensión | |
| Alta Tensión | ||
| Extra Alta Tensión | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial y Periférico | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de red y conexión de centros de datos?
Se proyecta que el mercado de infraestructura de red y conexión de centros de datos será de 31,19 mil millones de USD en 2026, 36,41 mil millones de USD en 2027 y 68,09 mil millones de USD para 2032.
¿Qué está impulsando el gasto en infraestructura de red de centros de datos?
Los campus de hiperescala e inteligencia artificial más grandes necesitan subestaciones dedicadas, transformadores, líneas de transmisión y sistemas de control antes de poder recibir energía confiable.
¿Qué tipo de proyecto de conexión tiene la mayor participación?
Las nuevas conexiones a la red representaron el 37,82% de la participación en 2026 porque los campus en terrenos sin desarrollar generalmente requieren infraestructura de energía dedicada.
¿Qué componente de infraestructura se está expandiendo más rápido?
Se proyecta que los sistemas de conexión a la red, control y monitoreo se expandirán a una CAGR del 14,33% hasta 2032.
¿Qué región lidera el mercado de infraestructura de red y conexión de centros de datos?
América del Norte representó el 45,51% de la participación en 2026, respaldada por su concentración de campus de hiperescala y los principales programas de transmisión.
¿Cuál es el principal desafío para los nuevos proyectos de energía para centros de datos?
Las largas revisiones de conexión, las costosas mejoras de red y los largos plazos de entrega para transformadores pueden retrasar la entrega de energía y los calendarios de construcción.