
データセンターグリッドインフラストラクチャおよびインターコネクション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 36.41 十億米ドル |
| 市場規模 (2032) | 68.09 十億米ドル |
| 成長率 (2027 - 2032) | 13.34 % |
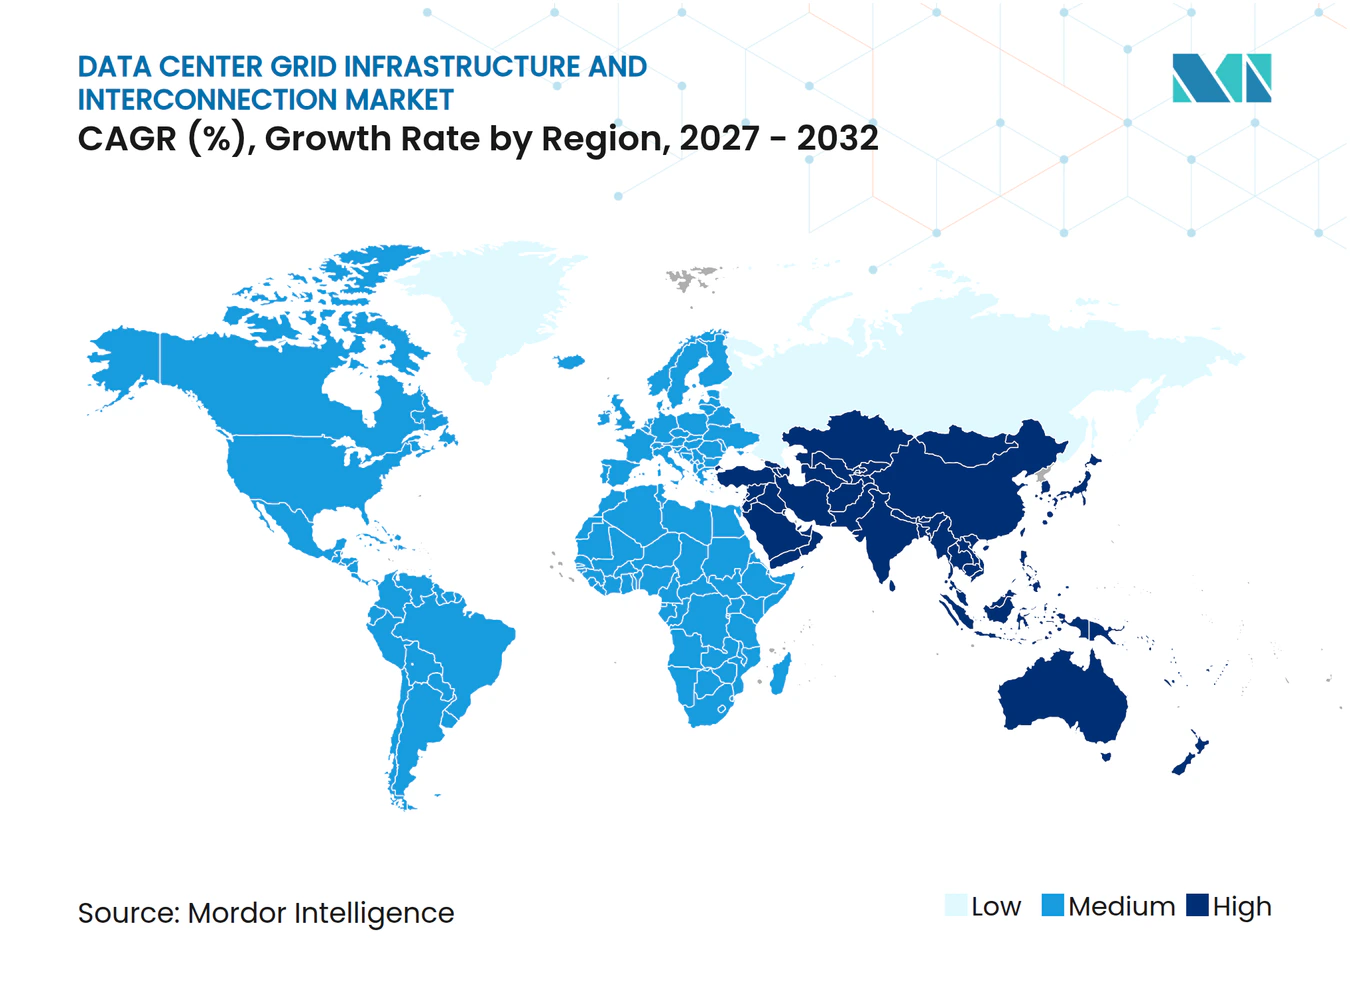
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターグリッドインフラストラクチャおよびインターコネクション市場分析
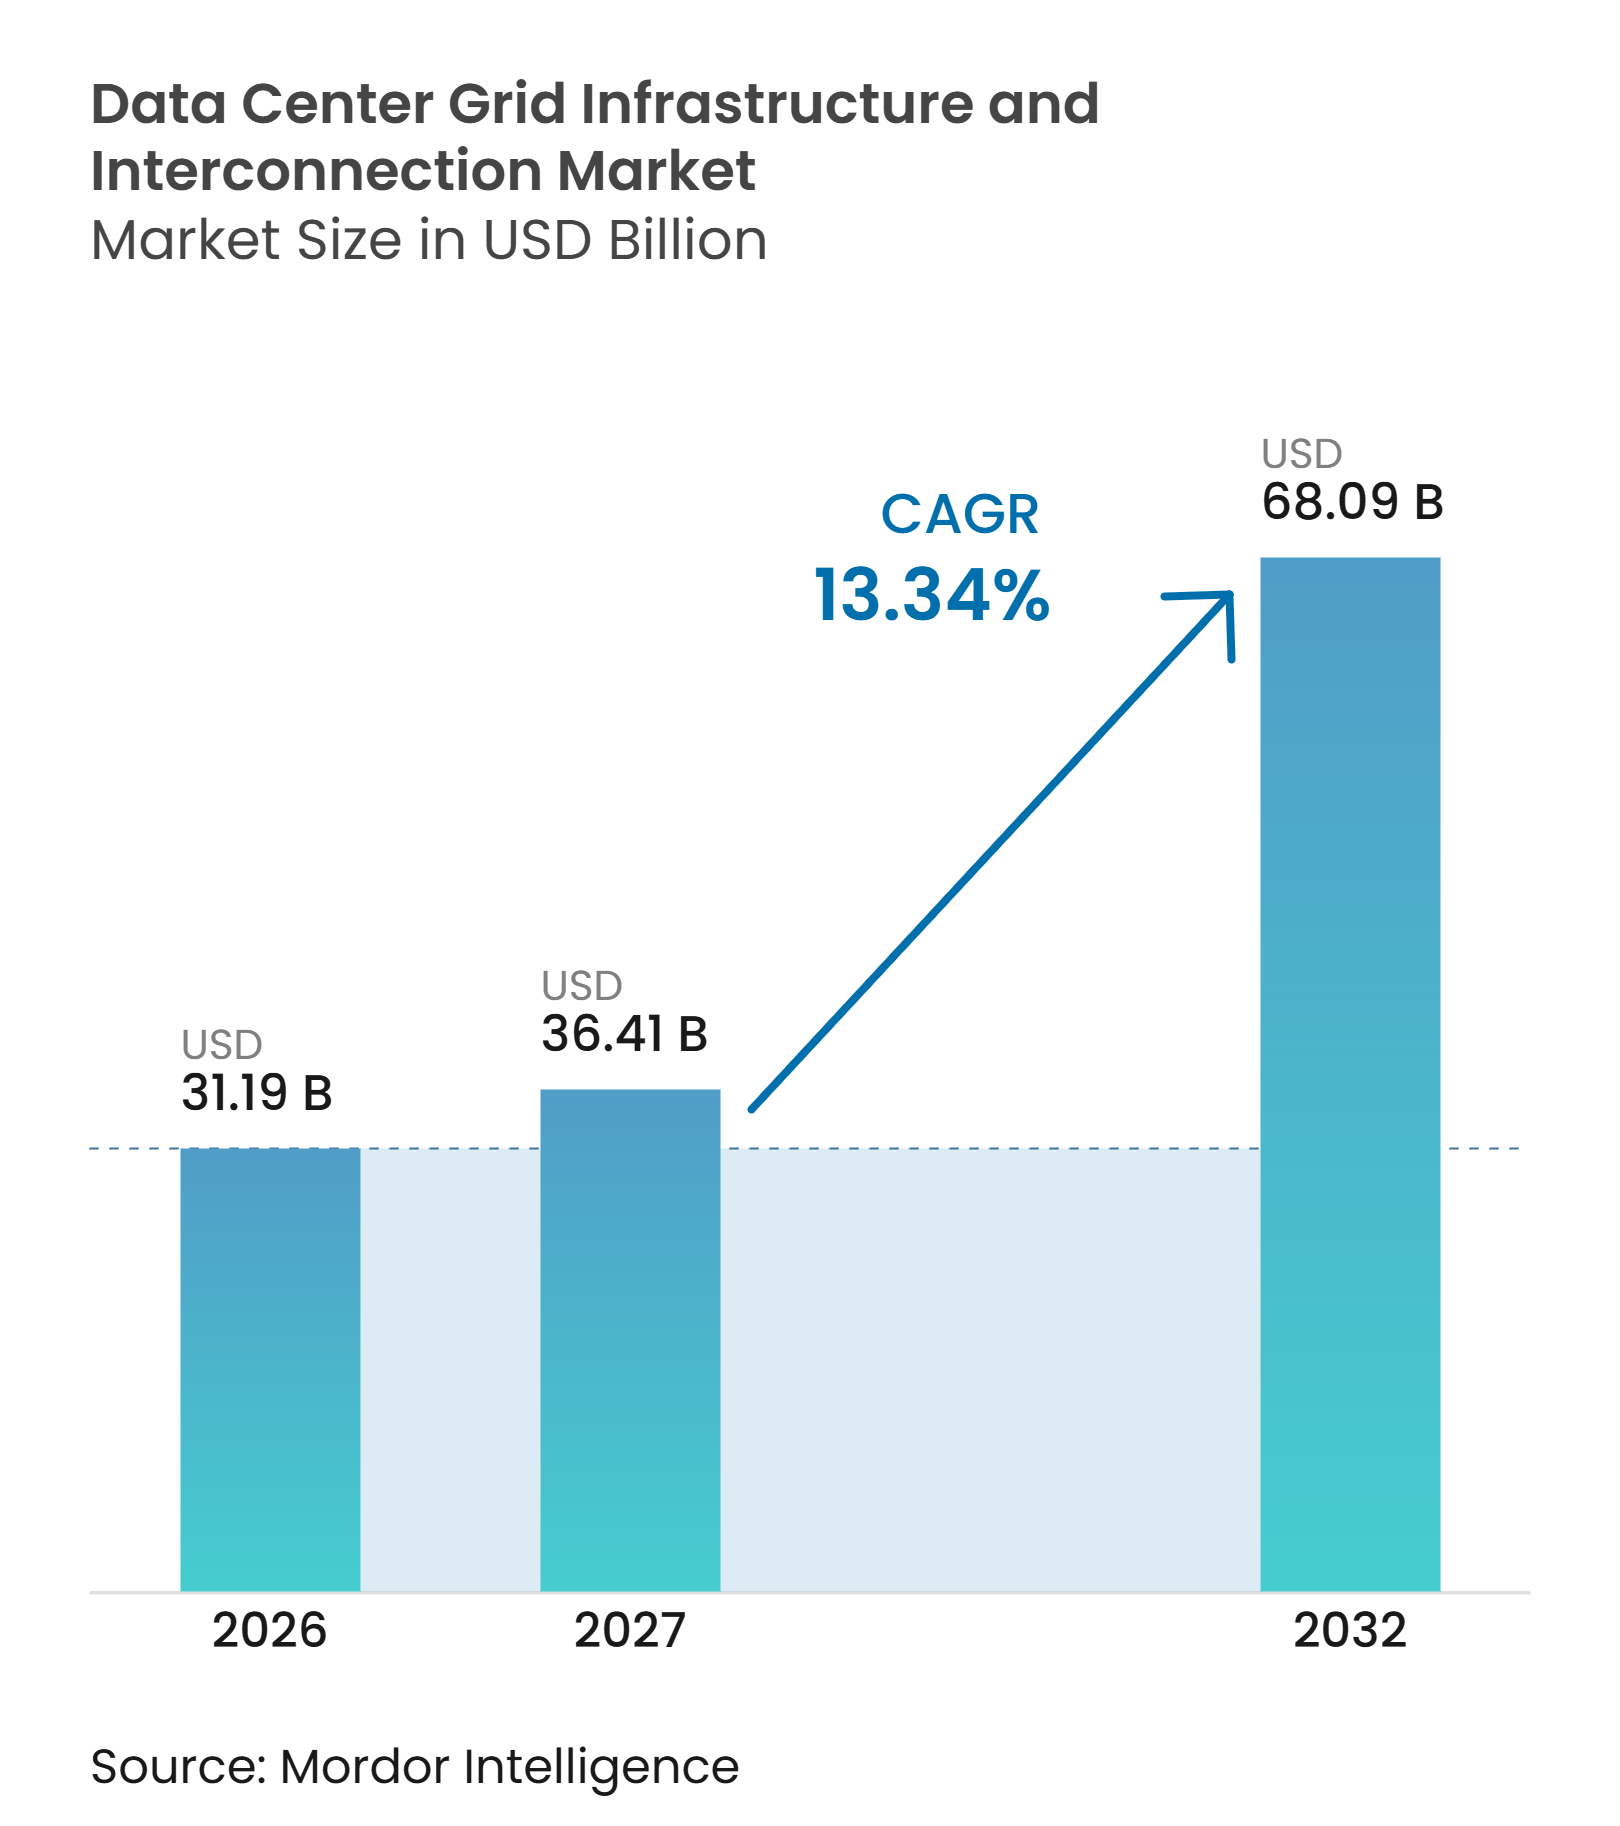
データセンターグリッドインフラストラクチャおよびインターコネクション市場規模は、2026年に31.19 ビリオン 米ドル、2027年に36.41 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 13.34%で2032年までに68.09 ビリオン 米ドルに達する見込みです。データセンターグリッドインフラストラクチャおよびインターコネクション市場は、大規模キャンパスに信頼性の高い大容量電力を供給する必要性によって形成されています。新規施設では、サーバーを設置する前に専用の変電所、送電線、変圧器、および制御機器が必要です。電力の利用可能性は、サイト選定、プロジェクトファイナンス、および建設スケジュールにおける中心的な要素となっています。機器容量を確保し、電力会社、請負業者、およびグリッドオペレーターを調整できるサプライヤーは、大型プロジェクトを獲得するうえで有利な立場にあります。電力会への投資、クラウド需要、および大規模負荷接続に関するルールが同じ方向に動いている地域で機会が最も大きくなっています。
レポートの主要なポイント
- インターコネクションプロジェクトタイプ別では、新規グリッド接続が2026年のデータセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの37.82%を占め、送電線およびケーブルは2032年にかけてCAGR 14.14%で拡大すると予測されています。
- インフラストラクチャコンポーネント別では、変電所およびスイッチヤードが2026年のデータセンターグリッドインフラストラクチャおよびインターコネクション市場規模の31.09%を占め、グリッド接続・制御・監視システムは2032年にかけてCAGR 14.33%で拡大すると予測されています。
- 電圧レベル別では、高電圧インフラストラクチャが2026年の市場の46.79%を占め、超高電圧インフラストラクチャは2032年にかけてCAGR 13.92%で成長すると予測されています。
- データセンター規模別では、ハイパースケールデータセンターが2026年の市場の39.42%を占め、2032年にかけCAGR 14.06%で成長すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の市場の48.40%を占め、2032年にかけてCAGR 13.89%で拡大すると予測されています。
- 地域別では、北米が2026年の市場の45.51%を占め、中東・アフリカは2032年にかけてCAGR 14.36%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケール、コロケーション、AIデータセンター容量の拡大 | +2.8% | グローバル、北米、アジア太平洋、中東・アフリカに集中 | 短期(2年以内) |
| グリッド接続の遅延とインターコネクションキューの積滞 | +1.5% | 北米およびヨーロッパ、アジア太平洋への波及あり | 中期(2〜4年) |
| 電力需要の増加と地域グリッド容量の制約 | +1.3% | グローバル、PJM、ERCOT、中央ヨーロッパで最も深刻 | 短期(2年以内) |
| 送電、変電所、高電圧インフラストラクチャへ投資 | +1.1% | 北米、中東・アフリカ、ヨーロッパ | 中期(2〜4年) |
| 専用グリッド接続を必要とする大規模データセンターキャンパスの成長 | +0.9% | 北米、中東・アフリカ、新興アジア太平洋市場 | 中期(2〜4年) |
| グリッドの近代化と信頼性向上への投資イニシアチブ | +0.8% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケール、コロケーション、AIデータセンター容量の拡大
データセンターグリッドインフラストラクチャおよびインターコネクション市場は、オペレーターが300 MWを超えるキャンパスを開発する際に恩恵を受けます。これらのサイトは一般的に専用の高電圧変電所および送電資産を必要とするためです。2025年、データセンターは電力需要を17%増加させましたが、これはグローバル電力需要の3%成長と比較して、デジタル負荷と既存グリッド容量のミスマッチを浮き彫りにしています。国際エネルギー機関も、主要テクノロジー企業5社の設備投資が2025年に400 ビリオン 米ドルを超え、2026年には75%増加する見込みであると報告しています。この支出は、新施設が稼働する前から変圧器、開閉装置、保護システム、ケーブルへの需要を支えています。1 GW以上で計画されているキャンパスには超高電圧機器と専用線が必要であり、計画から納入まで5〜8年を要する場合があります。
グリッド接続の遅延とインターコネクションキューの積滞
接続の遅延は、データセンターグリッドインフラストラクチャおよびインターコネクション市場における早期機器調達の価値を高めています。米国エネルギー省は2025年10月、既存のプロセスが需要に追いついていないという懸念を反映し、連邦エネルギー規制委員会に大規模負荷インターコネクションへの対応を求めました。[1] デベロッパーは、サイト建設開始前にインターコネクション調査を開始し、長納機器を確保することで対応しています。この変化は、開発プロセスの早い段階で機器および接続コストにコミットできるバイヤーに有利に働きます。また、容量確保契約を持つサプライヤーや、透明性の高いキュー管理を行う電力会社にも有利です。
電力需要の増加と地域グリッド容量の制約
電力需要の増加により、電力会社はデータセンタークラスターに供給する送電および変電所容量の再評価を迫られています。データセンターグリッドインフラストラクチャおよびインターコネクション市場は、ネットワーク強化および最終顧客接続を含むこれらのプログラムから恩恵を受けます。American Electric Powerは、2025年秋以降56 GWの増分負荷を契約した後、2026〜2030年の720 億 米ドルの設備投資計画を発表しました。PG&Eは2025年9月、予想される10 GWのデータセンター需要に対応するため730 億 米ドルの送電投資計画を発表しました。これらの計画の規模は、需要が明確な場合でも、製造能力と規制当局の承認が展開を制限する可能性があることを意味します。
送電、変電所、高電圧インフラストラクャへの投資
専用送電は、プロジェクト固有の例外ではなく、非常に大規模なキャンパスの標準的な選択肢になりつつあります。Enteryは、Metaが計画する2 GWのHyperionキャンパスに供給するため、ルイジアナ州に12 億 米ドル、100マイル、500 kVの送電プロジェクトを発表しました。ドイツでは、50Hertzが2025年7月にVIRTUS Data Centersとの間でWustermarkキャンパスへの380 kV直接接続契約を締結しました。ENTSO-Eは2026年4月、ヨーロッパにおけるデータセンター接続がEUグリッド接続ネットワークコードに基づく要件を引き起こすと述べました。これらの動向は、グリッドオペレーターが大規模データセンター負荷を孤立した例外として扱うのではなく、送電計画に組み込んでいることを示しています。また、エンジニアリング、調達、建設、グリッドコンプライアンスを統合できる企業が利用できる業務も拡大しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グリッドインターコネクションおよび承認プロセスの長期化 | -2.1% | 北米およびヨーロッパ | 中期(2〜4年 |
| 変電所および送電アップグレードに対する高い資本要件 | -1.6% | グローバル | 長期(4年以上) |
| 変圧器および高電圧機器の長い納期 | -1.2% | 北米、ヨーロッパ、アジア太平洋 | 短期(2年以内) |
| 土地取得、通行権、および許認可の制約 | -0.8% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グリッドインターコネクションおよび承認プロセスの長期化
長期にわたる審査プロセスは、データセンターグリッドインフラストラクチャおよびインターコネクション市場が計画中のプロジェクトを完成した収益に転換するスピードを制約しています。連邦エネルギー規制委員会は2026年6月に大規模負荷インターコネクション手続きを開始しましたが、これは計算負荷に関する連邦フレームワークがまだ発展途上にあることを確認するものです。[2] インターコネクション調査、信頼性、コスト配分に関するルールは、複数年にわたるプロジェクトの開発中に変更される可能性があります。50 MWから150 MWの小規模オペレーターは、サービスが保証される前に調査デポジットと接続コストに多額の資金が必要となるため、特に困難に直面しています。NERC基準、州公益事業委員会の承認、およびFERC管轄義務も、重複する審査期間を生み出す可能性があります。
変電所および送電アップグレードに対する高い資本要件
変電所および送電アップグレードに必要な資本は、直接グリッド接続を追求できるオペレーターの数を制限しています。データセンターグリッドインフラストラクチャおよびインターコネクション市場では、機器コスト、土木工事、土地、設計、接続調査、およびネットワークアップグレードを同一のプロジェクトスケジュール内で資金調達する必要があります。Dominion Energy Virginiaが計画するPJMの2025年送電計画における525 kVバックボーンは、2032年6月までにノーザンバージニアに3 GWの容量を提供することを目標としていました。高コストは、中規模市場のコロケーションオペレーターを専用送電資産ではなく電力会社所有の容量に向かわせる可能性があります。容量が限られている場合、その選択は施設の遅延やサイト選定の変更につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インターコネクションプロジェクトタイプ別:
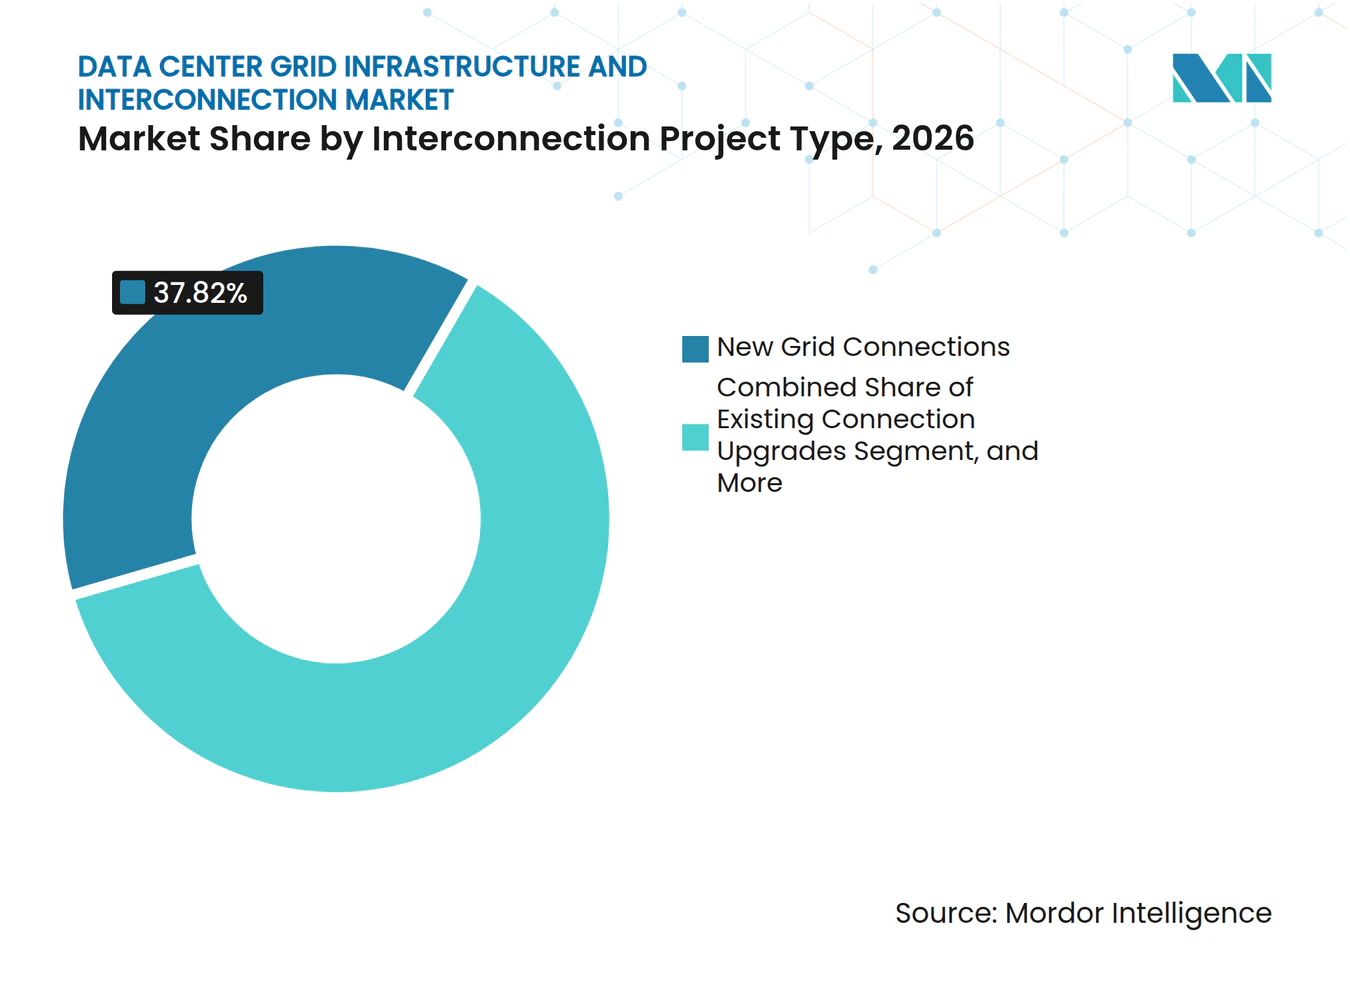
新規グリッド接続がコア収益基盤を形成新規グリッド接続は2026年のデータセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの37.82%を占めました。この位置は、北米、ヨーロッパ、中東、アフリカ全体で計画から建設へと移行しているグリーンフィールドキャンパスの数を反映しています。大規模なハイパースケールプロジェクトは一般的に、既存のサービスポイントへの変更ではなく、新しい変電所と線路インフラストラクチャを必要とします。この要件により、新規接続は機器サプライヤー、グリッドオペレーター、EPCコントラクターにとって収益への主要な経路となっています。既存接続のアップグレードはより大きな変圧器や高電圧構成を必要とする稼働中の施設にとって引き続き重要です。これらのアップグレードは、新規送電接続の全コストをかけずに、新しいITロードとオンサイト再生可能エネルギー統合をサポートすることもできます。
送電線およびケーブルは2032年にかけてCAGR 14.14%で拡大すると予測されており、これは記載されたプロジェクトタイプカテゴリーの中で最も高い成長率です。その需要は、ギガワット規模のキャンパスに供給する専用リンクの長さと電圧定格の増大に伴っています。専用送電インフラストラクチャは最も小さなカテゴリーですが、従来の配電リンクでは必要な容量と冗長性を提供できない500 MW以上のキャンパスには不可欠です。Quanta ServicesとNiSourceは2025年、Quantaがインディアナ州の大規模データセンター顧客向けに3 GWの発電およびグリッドインフラストラクチャを設計・調達・建設し、2032年までに完成する予定であると発表しました。この種の取り決めは、請負業者の責任を単一の変電所から広範なキャンパス電力システムへと拡大します。また、複雑な送電およびインターコネクション業務を引き受けられる企業のプールも絞り込まれます。


注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
インフラストラクチャコンポーネント別:
物理容量が逼迫する中でインテリジェントシステムの重要性が増大変電所およびスイッチヤードは2026年のデータセンターグリッドインフラストラクチャおよびインターコネクション市場規模の31.09%を占めました。これらは特に345 kV以上の直接接続において、送電ネットワークとキャンパスの物理的なインターフェースを形成しています。大規模なキャンパスはそれぞれ、接続電圧、冗長性、および予想される負荷プロファイルに合わせて設計された変電所を必要とします。電力変圧器はこの機器セットの中心であり、多くの場合、入手が最も困難な品目です。Reutersは2025年8月、大型電力変圧器の平均納期が2025年第2四半期に128週間、発電機昇圧ユニットの平均納期が144週間であったと報告しました。開閉装置、保護システム、および送電ケーブルも345 kVから765 kVでの着工増加から恩恵を受けています。
グリッド接続・制御・監視システムは2032年にかけてCAGR 14.33%で拡大すると予測されています。グリッドオペレーターがデータセンター施設の変化する負荷に関するリアルタイムの正確な情報を必要としているため、その役割は増大しています。連邦エネルギー規制委員会が2026年7月にNERCに対して計算負荷の信頼性基準を検討するよう指示したことは、大規模負荷の挙動を評価することの重要性を浮き彫りにしています。この要件は、フェーザー計測、監視制御・データ収集のアップグレード、および自動デマンドレスポンスインターフェースへの需要を支えています。VIRTUSは2026年6月にWustermarkに2,185 MVAのスーパーグリッド変圧器を設置しましたが、これはより高いキャンパス電力密度に対応するために使用される機器の一例です。これらの接続が電圧と運用の複雑さを増すにつれて、制御システムの価値はさらに高まります。
電圧レベル別:
より大規模なキャンパス要件から超高電圧が恩恵を受ける高電圧インフラストラクチャは2026年のデータセンターグリッドインフラストラクチャ市場シェアの46.79%を占めました。115 kVから345 kVの範囲は、多くの大規模およびハイパースケールキャンパスの主要な接続層であり続けています。これは、確立された市場において容量、コスト、および利用可能な電力会社インフラストラクチャの間で実用的なバランスを提供します。低・中圧システムは、エッジロケーション、エンタープライズの改修、および小規模プロジェクトで引き続き役割を果たしています。新しいキャンパス設計がより大きな電力ブロックに移行するにつれて、新規資本に占めるそのシェアは圧力を受けています。データセンターグリッドインフラストラクチャおよびインターコネクション市場は、したがって送電レベルの機器との関連性がますます明確になっています。
超高電圧インフラストラクチャは2032年にかけてCAGR 13.92%で拡大すると予測されています。500 MW以上を目標とするキャンパスは、電力密度とレジリエンス要件を満たすために500 kVまたは765 kVのサービスをますます必要としています。National Gridは2025年3月に459 億 英ポンド(594 億 米ドル)の高電圧直流サプライチェーンフレームワークを授与しました。これには主要機器サプライヤー全体にわたるケーブルおよびコンバーターのポジションが含まれています。このような授与は、機器納入の数年前に供給容量を確保します。これにより、確立されたケーブルおよびコンバーター専門企業の価格決定力が化される可能性があります。NKTは2025年末時点で102 億 ユーロ(111 億 米ドル)の高電圧受注残を報告しており、これらの技術に対する供給環境の逼迫を示しています。
データセンター規模別:
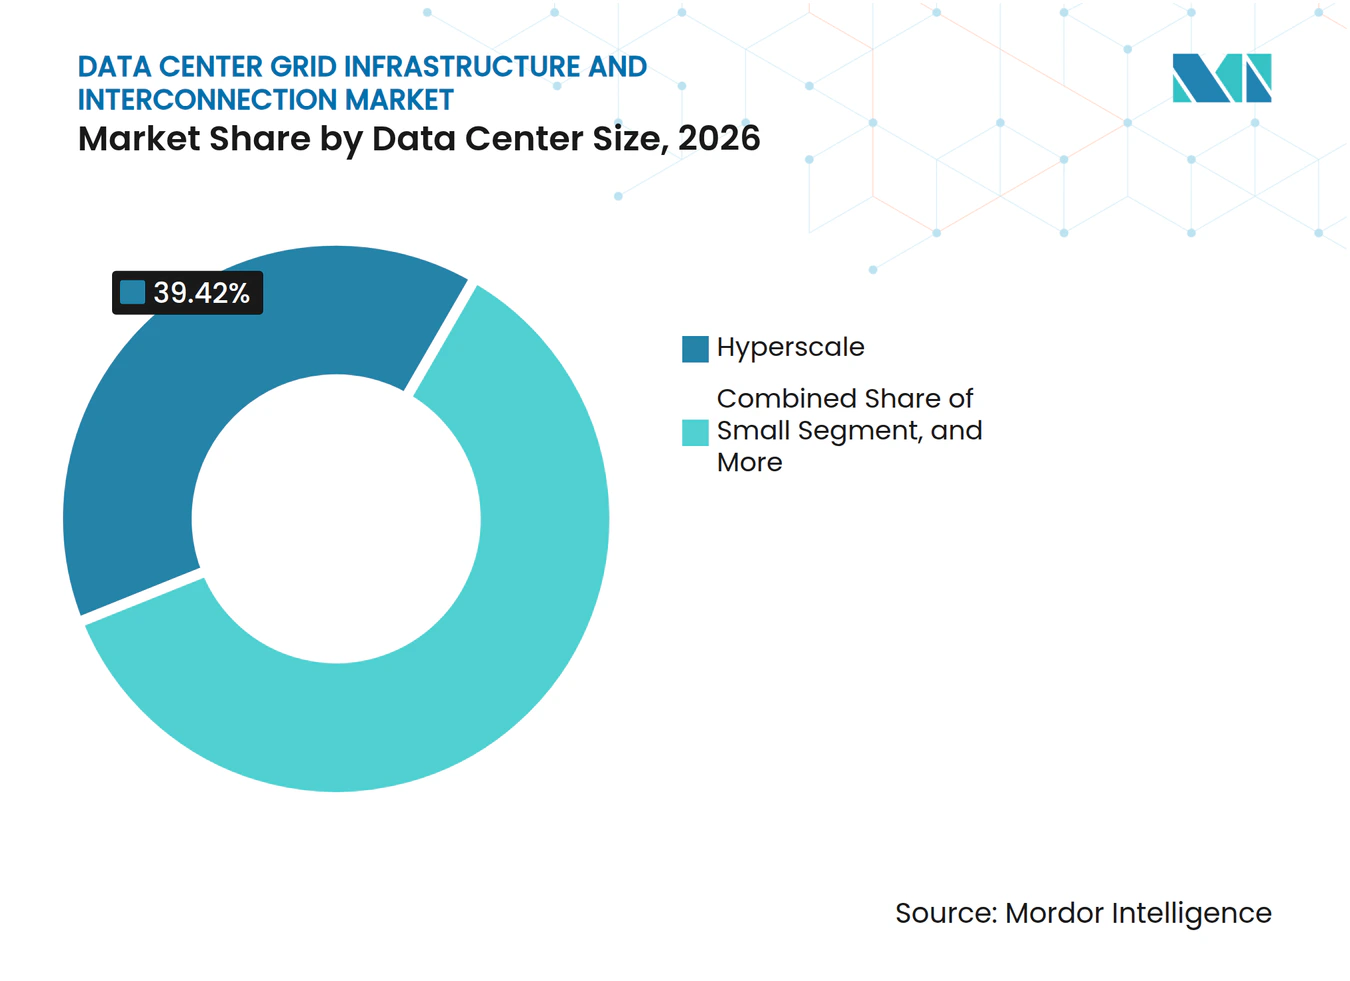
ハイパースケール施設が需要をリードハイパースケールデータセンターは2026年のデータセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの39.42%を占めました。このセグメントはまた、2032年にかけてCAGR 14.06%という最も高い拡大率を示しています。オペレーターが1 GW以上のキャンパスを計画するケースが増えているため、これらの施設は最大のインフラストラクチャ要件を持っています。その接続要件には、超高電圧変電所、専用送電線、場合によっては新規発電容量が含まれます。一般的に20 MWから500 MWの範囲の大規模施設は、次に重要な需要グループです。これらはヨーロッパおよびアジア太平洋でのコロケーション拡大を支えていますが、最大のオペレーターほど機器への優先アクセスを確保する能力は低いです。
中規模および小規模施設は、より多くのエンタープイズコンピューティングがクラウドおよびコロケーション環境に移行するにつれて、新規インフラストラクチャ支出に占めるシェアが低下しています。データ主権規則、レイテンシ要件、またはローカルレジリエンス目標が共有容量への完全な移行を制限する場合には、引き続き必要とされます。Kentucky Powerは2026年10月、TeraWulfのMuskie Data Campusに対応するため765 kVおよび345 kVの変電所を開発する計画を発表しました。この発表では、第2の500 MWフェーズが2029年に前倒しされた後、契約容量が500 MWから1 GWに倍増したと述べられています。このプロジェクトは、大規模オペレーターが需要に確信を持った際にインフラストラクチャスケジュールを前倒しする方法を示しています。また、グリッド建設がコンピューティング施設の納入日よりもはるかに前に開始される必要がある理由も示しています。

注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
データセンタータイプ別:
クラウドサービスプロバイダーが調達を再形成クラウドサービスプロバイダーは2026年のデータセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの48.40%を占めました。また、2032年にかけてCAGR 13.89%で拡大すると予測されています。その規模により、最終的な建設マイルストーンが完了する前に供給容量にコミットすることができます。これらの事前契約により、変圧器、開閉装置、電力モジュールの不足へのエクスポージャーが軽減されます。また、メーカーが複数年にわたる可視的な受注残に対して生産を計画することも可能になります。コロケーションプロバイダーは、クラウドサービスプロバイダーがエッジおよびセカンダリ市場でサードパーティ容量を使用するため、2番目に大きなバイヤーグループです。
Schneider Electricは2025年11月に米国のデータセンターサプライ契約として23 億 米ドル発表しました。これにはSwitchとの19 億 米ドルの契約およびDigital Realtyとの3億7,300 万 米ドルの契約が含まれます。ABBも2025年11月にVoltaGridとの3件の受注を発表し、米国のAIデータセンターにおけるグリッドの安定性を支援します。エンタープライズおよびエッジの展開は、ITへの支出がクラウドサービスとソフトウェアにますます向かっているため、規模が小さく動きも遅いままです。データセンターグリッドインフラストラクチャおよびインターコネクション市場は、したがって、相当な購買力を持ち、より早期の機器コミットメントを必要とするバイヤーグループによって形成されています。このアプローチにより、調達プロセスにおいて供給の確実性が単価と同様に重要になっています。
地域分析
北米は2026年のデータセンターグリッドインフラストラクチャおよびインターコネクション市場シェアの45.51%を占めました。米国はハイパースケールキャンパスの最大の集積地と送電アップグレードへの高まる需要を持つため、この需要の大部分を占めています。PJMは2026年2月に118 億 米ドルの地域送電拡計画を承認しました。これにはDominion Energy Virginiaが提案した23 億 米ドル、185マイル、525 kVの地下バックボーンが含まれており、2032年6月までにノーザンバージニアに3 GWを供給することを目的としています。カナダは電力会社の投資を高容量変電所アップグレードに向けており、メキシコでは直接高電圧接続プロジェクトが増加しています。
ヨーロッパは第2位の地域市場であり、規制された送電オペレーターとEUネットワークコードによって支えられています。2025年7月、50HertzはVIRTUS Data Centersとの間でベルリン・ブランデンブルクにおける300 MW、380 kV接続の建設契約を締結しました。2025年12月、50HertzはVANTAGEのBER1キャンパス拡張のための380 kV地下ケーブル接続契約も締結しました。契約容量は300 MWで、500 MWへの拡張が計画されています。データセンターグリッドインフラストラクチャおよびインターコネクション市場は、50Hertzが2029年までに同地域に合計2 GWのデータセンター接続を追加する計画を持つベルリン・ブランデンブルク回廊で強い見通しを持っています。英国には相当なパイプラインがあり、2026の議会証拠では約59 GWのデータセンタープロジェクトが送電レベルの接続を求めていると報告されています。[3]
中東・アフリカは2032年にかけてCAGR 14.36%で拡大すると予測されており、地域別では最も高い成長率です。サウジアラビアの国家データセンター戦略は2025年6月に開始され、2030年までに最大1.5 GWの設置データセンター容量を目標としています。NEOMとDataVoltは2025年2月、オクサゴンに1.5 GWのネットゼロAIキャンパスに関する50 億 米ドルの契約を発表し、第1フェーズは2028年までに稼働する見込みです。アジア太平洋の需要は、中国の国家管理グリッドプログラムと、インドのムンバイ、チェンナイ、ハイデラバードハブでの負荷増加を反映しています。シンガポールは引き続き容量管理が厳しく、オーストラリアと韓国はセカンダリブとして台頭しています。
競合環境
市場集中度
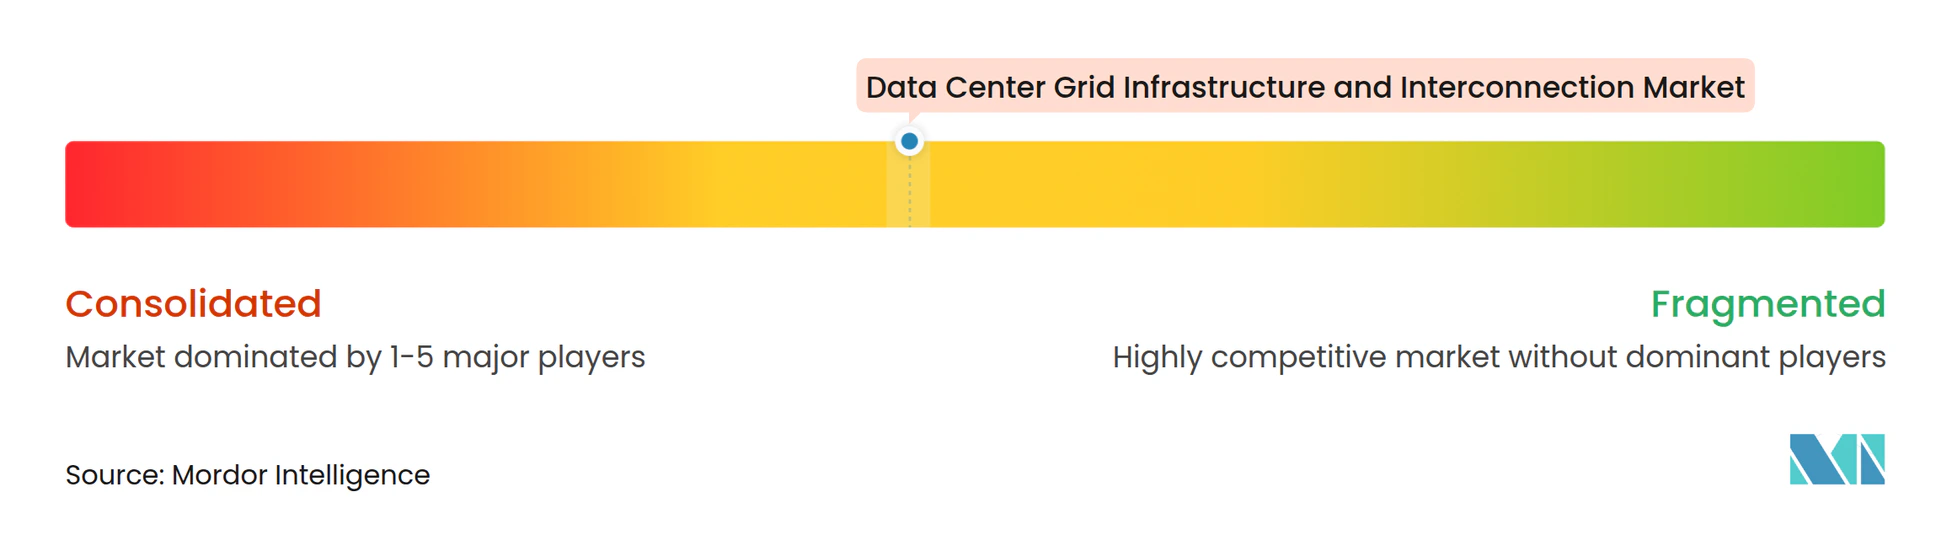
データセンターグリッドインフラストラクチャおよびインターコネクション市場は、Hitachi Energy、Siemens Energy、GE Vernova、ABB、Schneider Electricを中心に中程度の集中度を示しています。EPCサービスおよびケーブル供給はより分散しており、Quanta Services、Prysmian、NKT、Nexansが独自のポジションを持っています。競争は製造能力、プロジェクト実行力、地域プレゼンス、および大規模なバックログを管する能力を中心に展開しています。Hitachi Energyは2025年9月に10 億 米ドルの米国製造投資を発表しました。これにはバージニア州サウスボストンの大型電力変圧器施設への4億5,700 万 米ドルが含まれます。[4] Siemens Energyは2026年2月に米国での10 億 米ドルの製造投資を発表しました。これにはノースカロライナ州シャーロットの変圧器工場が含まれます。
市場は、ターンキー変電所を提供できる企業と個別コンポーネントに特化した企業を区別しています。GE VernovaとAWSは2025年3月に電化ソリューションに関する戦略的フレームワーク契約を締結しました。これには高電圧スイッチヤード、中電圧開閉装置、再生可能エネルギー協力、および発電サービスが含まれます。ケーブルサプライヤーは、スポット供給ではなく工場容量と長期予約を通じて競争しています。Nexansは2026年10月の財務開示において、グリッドアクセサリーおよび米国中電圧容量への投資増加を報告しました。
データセンターグリッドインフラストラクチャおよびインターコネクション市場は、キャンパス全体の接続においてエンジニアリング、調達、建設、グリッドコンプライアンスを調整できる企業に機会を提供しています。AEPとQuanta Servicesは2025年11月に、超高電圧機器の設計、エンジニアリング、調達、建設、および国内製造開発に関する戦略的契約を発表しました。Schneider Electricの供給容量契約とABBのVoltaGridとの協業は、機器プロバイダーがデータセンターバイヤーとの直接契約を通じて将来の需要を確保する方法を示しています。高電圧システムに必要な技術認証と資格は、小規模なメーカーや請負業者にとって参入障壁となっています。プロジェクトは依然として承認、通行権の問題、変圧器の入手可能性、または電力会社のアップグレードスケジュールによって遅延する可能性があります。
データセンターグリッドインフラストラクチャおよびインターコネクション業界リーダー
-
GE Vernova Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Hitachi Energy Ltd.
-
Siemens Energy
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターグリッドインフラストラクチャおよびインターコネクション市場 このレポートでカバーされる企業
- Hitachi Energy
- Siemens Energy AG
- GE Vernova Inc.
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- HD Hyundai Electric Co., Ltd.
- CG Power and Industrial Solutions Limited
- Powell Industries, Inc.
- Virginia Transformer Corp.
- Schweitzer Engineering Laboratories, Inc.
- S&C Electric Company
- Efacec Power Solutions SGPS, S.A.
- NKT A/S
- Prysmian S.p.A.
- Nexans S.A.
- LS ELECTRIC Co., Ltd.
- Quanta Services, Inc.
最近の産業開発事情 データセンターグリッドインフラストラクチャおよびインターコネクション市場
- 2026年10月:Kentucky Powerは、ケンタッキー州東部のTeraWulfのMuskie Data Campusに対応するため765 kVおよび345 kVの変電所を開発すると発表しました。TeraWulfが第2の500 MWフェーズを2029年に前倒しし後、契約容量は500 MWから1 GWに倍増しました。このプロジェクトは、米国で超高電圧専用変電所によって供給される最初の確認済みギガワット規模のデータセンターキャンパスの一つです。
- 2026年10月:50Hertzは、VIRTUSキャンパスへのN-1セキュア380 kVグリッド接続でベルリン・ブランデンブルクのWustermark変電所を拡張する建設を開始しました。専用500 MW変電所から300 MWの初期容量を支援し、超高電圧層で接続された同地域初のデータセンターとなります。
- 2026年10月:Nexansの2026年第3四半期財務開示では、グリッドアクセサリーおよび米国中電圧生産能力への投資増加が言及され、データセンターおよびソーラー成長に対応するポジショニングが示されました。同社はまた、子会社Reka Cablesを通じてフィンランドのデータセンターケーブル供給における主導的なポジションについても言及しました。
- 2026年6月:VIRTUS Data Centresは、ドイツ・ブランデンブルク州のWustermarkキャンパスに2,185 MVAのスーパーグリッド変圧器を設置したことを確認しました。このキャンパスは専用変電所を通じて50Hertzの380 kV送電ットワークに直接接続されています。
グローバルデータセンターグリッドインフラストラクチャおよびインターコネクション市場レポートの調査範囲
データセンターグリッドインフラストラクチャおよびインターコネクション市場は、データセンターを電力グリッドに接続し、信頼性が高く効率的でスケーラブルな電力供給を確保するために必要なインフラストラクチャ、機器、およびシステムで構成されています。
データセンターグリッドインフラストラクチャおよびインターコネクション市場は、インターコネクションプロジェクトタイプ(新規グリッド接続、既存接続アップグレード、専用送電インフラストラクチャ、変電所およグリッドインターコネクションアップグレード)、インフラストラクチャコンポーネント(変電所およびスイッチヤード、電力変圧器、送電線およびケーブル、開閉装置および保護システム、グリッド接続・制御・監視システム)、電圧レベル(低・中電圧、高電圧、超高電圧)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(北米、南米、ヨーロッパ、中東・アフリカ、アジア太平洋)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 新規グリッド接続 |
| 既存接続アップグレード |
| 専用送電インフラストラクチャ |
| 変電所およびグリッドインターコネクションアップグレード |
| 変電所およびスイッチヤード |
| 電力変圧器 |
| 送電線およびケーブル |
| 開閉装置および保護システム |
| グリッド接続・制御・監視システム |
| 低・中電圧 |
| 高電圧 |
| 超高電圧 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 |
| インターコネクションプロジェクトタイプ別 | 新規グリッド接続 | |
| 既存接続アップグレード | ||
| 専用送電インフラストラクチャ | ||
| 変電所およびグリッドインターコネクションアップグレード | ||
| インフラストラクチャコンポーネント別 | 変電所およびスイッチヤード | |
| 電力変圧器 | ||
| 送電線およびケーブル | ||
| 開閉装置および保護システム | ||
| グリッド接続・制御・監視システム | ||
| 電圧レベル別 | 低・中電圧 | |
| 高電圧 | ||
| 超高電圧 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他のヨーロッパ | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| カタール | ||
| その他の中東・アフリカ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
データセンターグリッドインフラストラクチャおよびインターコネクション市場の規模はどのくらいですか?
データセンターグリッドインフラストラクチャおよびインターコネクション市場は、2026年に31.19 ビリオン 米ドル、2027年に36.41 ビリオン 米ドル、2032年までに68.09 ビリオン 米ドルと予測されています。
データセンターグリッドインフラストラクチャへの支出を促進しているものは何ですか?
より大規模なハイパースケールおよびAIキャンパスは、信頼性の高い電力を受け取る前に専用の変電所、変圧器、送電線、および制御システムを必要とします。
最大のシェアを持つインターコネクションプロジェクトタイプはどれですか?
グリーンフィールドキャンパスは通常、専用の電力インフラストラクチャを必要とするため、新規グリッド接続が2026年に37.82%のシェアを占めました。
最も急速に拡大しているインフラストラクチャコンポーネントはどれですか?
グリッド接続・制御・監視システムは2032年にかけてCAGR 14.33%で拡大すると予測されています。
データセンターグリッドインフラストラクチャおよびインターコネクション市場をリードしている地域はどこですか?
北米はハイパースケールキャンパスの集積と主要な送電プログラムに支えられ、2026年に45.51%のシェアを占めました。
新規データセンター電力プロジェクトの主な課題は何ですか?
長期にわたるインターコネクション審査、高コストのネットワークアップグレード、および変圧器の長い納期が電力供給と建設スケジュールを遅延させる可能性があります。