
Marktgröße und Marktanteil für Datencenter-Netzinfrastruktur und Interconnection
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
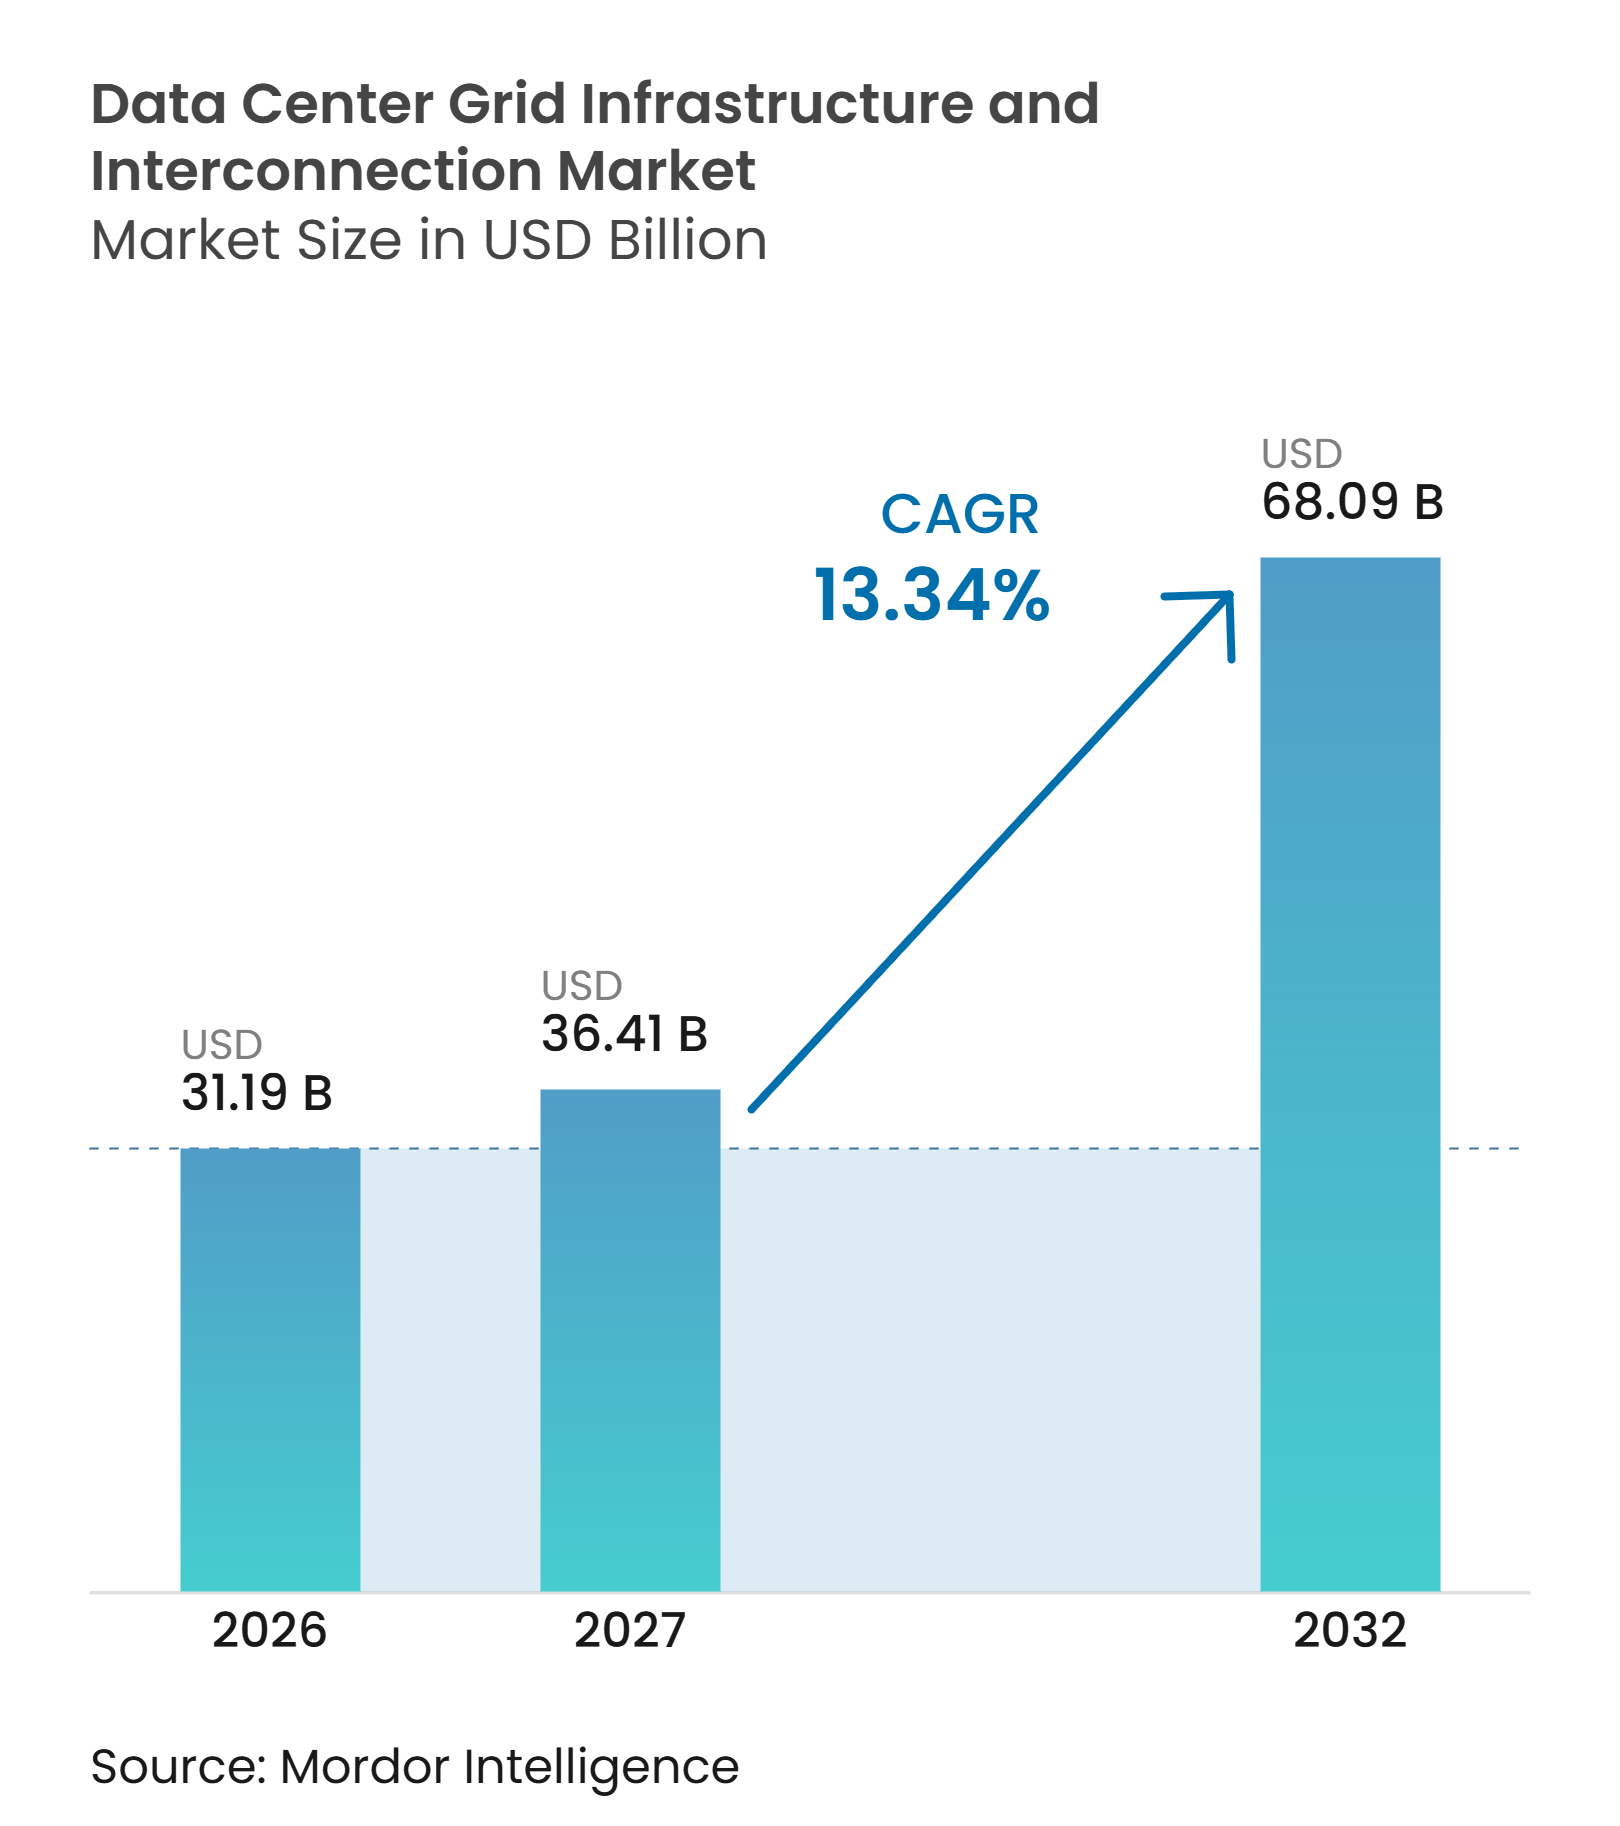
| Marktgröße (2027) | 36.41 Milliarden US-Dollar |
| Marktgröße (2032) | 68.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.34 % |
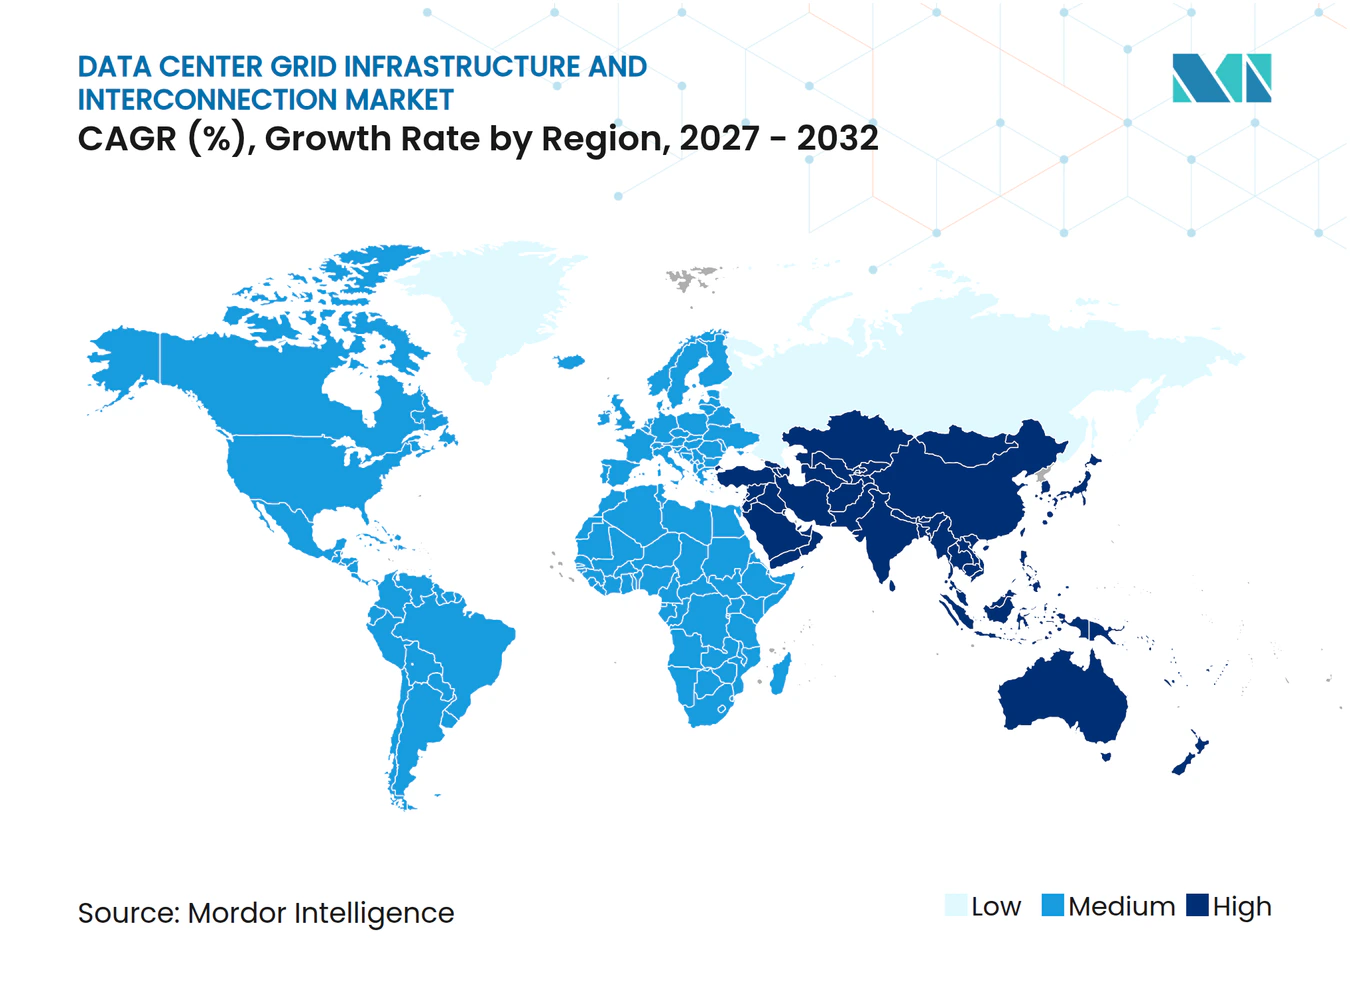
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Datencenter-Netzinfrastruktur und Interconnection von Mordor Intelligence
Die Marktgröße für Datencenter-Netzinfrastruktur und Interconnection wird für 2026 auf 31,19 Milliarden USD, für 2027 auf 36,41 Milliarden USD und bis 2032 auf 68,09 Milliarden USD prognostiziert, bei einem CAGR von 13,34 % von 2027 bis 2032. Der Markt für Datencenter-Netzinfrastruktur und Interconnection wird durch den Bedarf geprägt, große Campusanlagen mit zuverlässiger Hochkapazitätsstromversorgung zu versorgen. Neue Anlagen erfordern dedizierte Umspannwerke, Übertragungsleitungen, Transformatoren und Steuerungsanlagen, bevor Server installiert werden können. Die Verfügbarkeit von Strom wird zu einem zentralen Faktor bei der Standortwahl, der Projektfinanzierung und den Bauzeitplänen. Lieferanten, die Gerätekapazitäten reservieren und Versorgungsunternehmen, Auftragnehmer und Netzbetreiber koordinieren können, sind besser positioniert, um große Projekte zu gewinnen. Die Chance ist dort am größten, wo Investitionen der Versorgungsunternehmen, die Cloud-Nachfrage und die Regelungen für Großlastanschlüsse in dieselbe Richtung weisen.
Wichtigste Erkenntnisse des Berichts
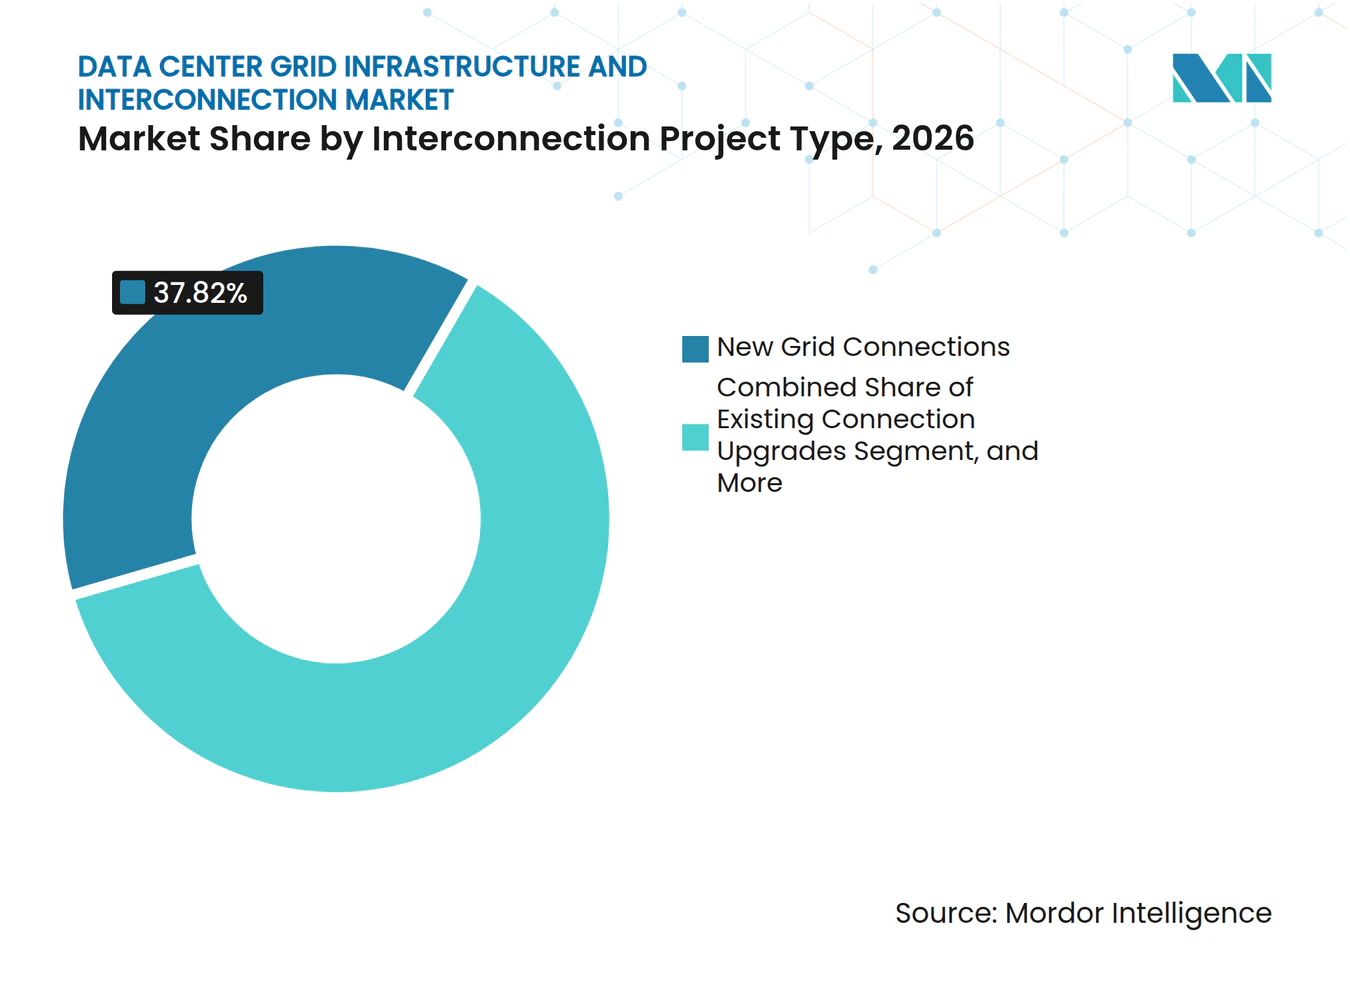
- Nach Interconnection-Projekttyp hielten neue Netzanschlüsse im Jahr 2026 einen Marktanteil von 37,82 % am Markt für Datencenter-Netzinfrastruktur und Interconnection, während Übertragungsleitungen und Kabel bis 2032 voraussichtlich mit einem CAGR von 14,14 % wachsen werden.
- Nach Infrastrukturkomponente entfielen Umspannwerke und Schaltanlagen im Jahr 2026 auf 31,09 % der Marktgröße für Datencenter-Netzinfrastruktur und Interconnection, während Netzanschluss-, Steuerungs- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 14,33 % wachsen werden.
- Nach Spannungsebene entfiel die Hochspannungsinfrastruktur im Jahr 2026 auf 46,79 % des Marktes, während die Höchstspannungsinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen wird.
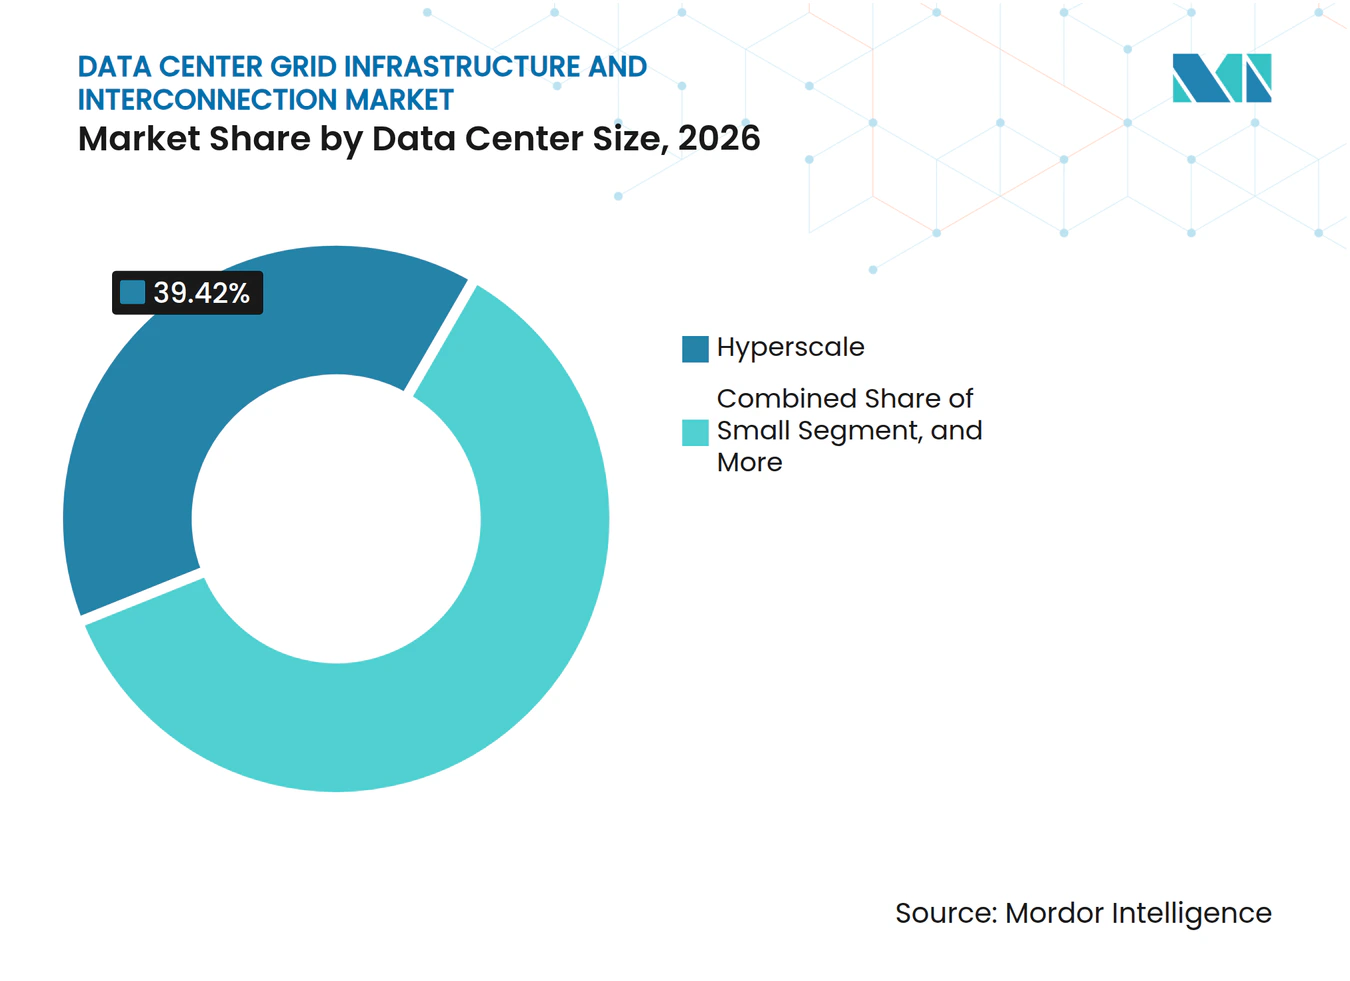
- Nach Datacentergröße entfielen Hyperscale-Datencenter im Jahr 2026 auf 39,42 % des Marktes und werden bis 2032 voraussichtlich mit einem CAGR von 14,06 % wachsen.
- Nach Datencentertyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Marktanteil von 48,40 % und werden bis 2032 voraussichtlich mit einem CAGR von 13,89 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 45,51 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 14,36 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale-, Colocation- und KI-Datencenterkapazitäten | +2.8% | Global, konzentriert in Nordamerika, Asien-Pazifik sowie dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Netzanschlüssen und Rückstau in der Interconnection-Warteschlange | +1.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigender Strombedarf und Engpässe bei der lokalen Netzkapazität | +1.3% | Global, am stärksten ausgeprägt in PJM, ERCOT und Mitteleuropa | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Übertragungsleitungen, Umspannwerke und Hochspannungsinfrastruktur | +1.1% | Nordamerika, Naher Osten und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Wachstum großer Datencenter-Campusanlagen mit Bedarf an dedizierten Netzanschlüssen | +0.9% | Nordamerika, Naher Osten und Afrika sowie aufstrebende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Initiativen zur Netzmodernisierung und Investitionen in die Versorgungszuverlässigkeit | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale-, Colocation- und KI-Datencenterkapazitäten
Der Markt für Datencenter-Netzinfrastruktur und Interconnection profitiert, wenn Betreiber Campusanlagen mit mehr als 300 MW entwickeln, da diese Standorte in der Regel dedizierte Hochspannungsumspannwerke und Übertragungsanlagen erfordern. Im Jahr 2025 stieg der Strombedarf von Datacentern um 17 %, verglichen mit einem Wachstum des globalen Strombedarfs von 3 %, was das Missverhältnis zwischen digitaler Last und bestehender Netzkapazität verdeutlicht. Die Internationale Energieagentur berichtete außerdem, dass die Investitionsausgaben von 5 großen Technologieunternehmen im Jahr 2025 400 Milliarden USD überstiegen und bis 2026 um 75 % steigen sollten. Diese Ausgaben stützen die Nachfrage nach Transformatoren, Schaltanlagen, Schutzanlagen und Kabeln, noch bevor eine neue Anlage in Betrieb geht. Campusanlagen, die auf 1 GW oder mehr ausgelegt sind, benötigen Höchstspannungsanlagen und dedizierte Leitungen, deren Planung und Lieferung 5 bis 8 Jahre in Anspruch nehmen kann.
Verzögerungen bei Netzanschlüssen und Rückstau in der Interconnection-Warteschlange
Anschlussverzögerungen erhöhen den Wert einer frühzeitigen Gerätebeschaffung im Markt für Datencenter-Netzinfrastruktur und Interconnection. Das US-amerikanische Energieministerium forderte die Bundesbehörde für Energieregulierung im Oktober 2025 auf, Großlast-Interconnections zu behandeln, was die Besorgnis widerspiegelt, dass bestehende Prozesse nicht mit der Nachfrage Schritt halten konnten.[1] Projektentwickler reagieren darauf, indem sie Interconnection-Studien einleiten und Langzeitbeschaffungsgeräte reservieren, bevor der Standortbau beginnt. Diese Veränderung begünstigt Käufer, die sich frühzeitig im Entwicklungsprozess auf Geräte- und Anschlusskosten festlegen können. Sie begünstigt auch Lieferanten mit Kapazitätsreservierungsvereinbarungen und Versorgungsunternehmen mit transparentem Warteschlangenmanagement.
Steigender Strombedarf und Engpässe bei der lokalen Netzkapazität
Der steigende Strombedarf veranlasst Versorgungsunternehmen, die Übertragungs- und Umspannwerkskapazität für Datencenter-Cluster neu zu bewerten. Der Markt für Datencenter-Netzinfrastruktur und Interconnection profitiert von diesen Programmen, da die erforderlichen Arbeiten Netzverstärkungen und abschließende Kundenanschlüsse umfassen. American Electric Power kündigte einen Investitionsplan von 72 Milliarden USD für 2026–2030 an, nachdem seit Herbst 2025 56 GW an inkrementellen Lasten vertraglich vereinbart worden waren. PG&E kündigte im September 2025 einen Übertragungsinvestitionsplan von 73 Milliarden USD an, um 10 GW an erwartetem Datacenterbedarf zu decken. Der Umfang dieser Pläne bedeutet, dass Fertigungskapazitäten und behördliche Genehmigungen die Umsetzung selbst dort einschränken können, wo die Nachfrage eindeutig ist.
Investitionen in Übertragungsleitungen, Umspannwerke und Hochspannungsinfrastruktur
Dedizierte Übertragung wird für sehr große Campusanlagen zu einer Standardoption und nicht mehr zu einer projektspezifischen Ausnahme. Entergy kündigte ein 1,2 Milliarden USD schweres, 100 Meilen langes 500-kV-Übertragungsprojekt in Louisiana an, um Metas geplanten 2-GW-Hyperion-Campus zu versorgen. In Deutschland unterzeichnete 50Hertz im Juli 2025 einen Vertrag mit VIRTUS Data Centers für eine direkte 380-kV-Verbindung zum Wustermark-Campus. ENTSO-E erklärte im April 2026, dass Datencenteranschlüsse in Europa Anforderungen gemäß den EU-Netzanschluss-Netzkodizes auslösen. Diese Entwicklungen zeigen, dass Netzbetreiber große Datacenterlastmengen in die Übertragungsplanung einbeziehen, anstatt sie als isolierte Ausnahmen zu behandeln. Sie erweitern auch das verfügbare Arbeitsvolumen für Unternehmen, die Engineering, Beschaffung, Bau und Netzcompliance integrieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langwierige Netz-Interconnection- und Genehmigungsverfahren | -2.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hoher Kapitalbedarf für Umspannwerke und Übertragungsaufrüstungen | -1.6% | Global | Langfristig (≥ 4 Jahre) |
| Lange Lieferzeiten für Transformatoren und Hochspannungsanlagen | -1.2% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Grundstückserwerb, Wegerechten und Genehmigungen | -0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Netz-Interconnection- und Genehmigungsverfahren
Langwierige Prüfverfahren schränken ein, wie schnell der Markt für Datencenter-Netzinfrastruktur und Interconnection geplante Projekte in abgeschlossene Umsätze umwandeln kann. Die Bundesbehörde für Energieregulierung eröffnete im Juni 2026 ihr Verfahren zur Großlast-Interconnection, was bestätigt, dass der bundesstaatliche Rahmen für Rechenlasten noch in der Entwicklung ist.[2] Vorschriften zu Interconnection-Studien, Zuverlässigkeit und Kostenzuweisung können sich während der Entwicklung eines mehrjährigen Projekts ändern. Kleinere Betreiber mit 50 MW bis 150 MW stehen vor besonderen Schwierigkeiten, da Studieneinlagen und Anschlusskosten erhebliche Mittel erfordern, bevor der Dienst garantiert ist. NERC-Standards, Genehmigungen staatlicher Versorgungskommissionen und Verpflichtungen aus der Zuständigkeit der Bundesbehörde für Energieregulierung können ebenfalls überlappende Prüfzeiträume schaffen.
Hoher Kapitalbedarf für Umspannwerke und Übertragungsaufrüstungen
Der für Umspannwerke und Übertragungsaufrüstungen erforderliche Kapitalbedarf begrenzt die Anzahl der Betreiber, die direkte Netzanschlüsse anstreben können. Der Markt für Datencenter-Netzinfrastruktur und Interconnection erfordert, dass Gerätekosten, Tiefbauarbeiten, Grundstücke, Planung, Anschlussstudien und Netzaufrüstungen innerhalb desselben Projektzeitplans finanziert werden. Der geplante 525-kV-Backbone von Dominion Energy Virginia im Übertragungsplan 2025 von PJM zielte auf 3 GW Kapazität für Northern Virginia bis Juni 2032 ab. Hohe Kosten können mittelständische Colocation-Betreiber dazu veranlassen, sich für versorgungsunternehmensbetriebene Kapazitäten statt für dedizierte Übertragungsanlagen zu entscheiden. Wo die Kapazität begrenzt ist, kann diese Wahl Anlagen verzögern oder die Standortwahl verändern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interconnection-Projekttyp:
Neue Netzanschlüsse bilden die KernumsatzbasisNeue Netzanschlüsse hielten im Jahr 2026 einen Marktanteil von 37,82 % am Markt für Datencenter-Netzinfrastruktur und Interconnection. Diese Position spiegelt die Anzahl der Greenfield-Campusanlagen wider, die in Nordamerika, Europa, dem Nahen Osten und Afrika von der Planung in den Bau übergehen. Große Hyperscale-Projekte erfordern in der Regel neue Umspannwerke und Leitungsinfrastruktur anstelle von Modifikationen an bestehenden Versorgungspunkten. Diese Anforderung macht neue Anschlüsse zum wichtigsten Umsatzweg für Gerätehersteller, Netzbetreiber und EPC-Auftragnehmer. Bestehende Anschlussaufrüstungen bleiben für Betriebsanlagen wichtig, die größere Transformatoren oder Hochspannungskonfigurationen benötigen. Diese Aufrüstungen können auch neue IT-Lasten und die Integration erneuerbarer Energien vor Ort unterstützen, ohne die vollen Kosten eines neuen Übertragungsanschlusses zu verursachen.
Übertragungsleitungen und Kabel werden bis 2032 voraussichtlich mit einem CAGR von 14,14 % wachsen, dem höchsten Wert unter den genannten Projekttyp-Kategorien. Ihre Nachfrage folgt der wachsenden Länge und Spannungsbewertung dedizierter Verbindungen für Campusanlagen im Gigawatt-Maßstab. Dedizierte Übertragungsinfrastruktur bleibt die kleinste Kategorie, ist jedoch für Campusanlagen über 500 MW notwendig, bei denen herkömmliche Verteilungsleitungen nicht die erforderliche Kapazität und Redundanz bereitstellen können. Quanta Services und NiSource gaben 2025 bekannt, dass Quanta 3 GW Stromerzeugung und Netzinfrastruktur für einen großen Datacenterkunden in Indiana planen, beschaffen und bauen wird, mit einer erwarteten Fertigstellung bis 2032. Diese Art von Vereinbarung erweitert die Verantwortung des Auftragnehmers über ein einzelnes Umspannwerk hinaus auf das gesamte Campus-Stromsystem. Sie schränkt auch den Pool der Unternehmen ein, die in der Lage sind, komplexe Übertragungs- und Interconnection-Arbeiten zu übernehmen.



Nach Infrastrukturkomponente:
Intelligente Systeme gewinnen an Bedeutung, da physische Kapazitäten knapper werdenUmspannwerke und Schaltanlagen entfielen im Jahr 2026 auf 31,09 % der Marktgröße für Datencenter-Netzinfrastruktur und Interconnection. Sie bilden die physische Schnittstelle zwischen dem Übertragungsnetz und einer Campusanlage, insbesondere bei Direktanschlüssen mit 345 kV oder höher. Jede große Campusanlage erfordert ein Umspannwerk, das auf ihre Anschlussspannung, Redundanz und das erwartete Lastprofil ausgelegt ist. Leistungstransformatoren sind das zentrale Element dieser Gerätegruppe und oft die am schwierigsten zu beschaffenden Artikel. Reuters berichtete im August 2025, dass große Leistungstransformatoren im zweiten Quartal 2025 eine durchschnittliche Lieferzeit von 128 Wochen und Generatorstufentransformatoren eine durchschnittliche Lieferzeit von 144 Wochen hatten. Schaltanlagen, Schutzanlagen und Übertragungskabel profitieren ebenfalls von gestiegenen Inbetriebnahmen bei 345 kV bis 765 kV.
Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 14,33 % wachsen. Ihre Rolle nimmt zu, da Netzbetreiber genaue Echtzeitinformationen über die sich ändernde Last von Datencenteranlagen benötigen. Die Anweisung der Bundesbehörde für Energieregulierung vom Juli 2026 an NERC, Zuverlässigkeitsstandards für Rechenlasten zu prüfen, unterstreicht die Bedeutung der Bewertung des Verhaltens großer Lasten. Diese Anforderung stützt die Nachfrage nach Aufrüstungen bei Phasenmessgeräten, Fernwirktechnik und Datenerfassung sowie nach automatisierten Schnittstellen für Demand-Response. VIRTUS installierte im Juni 2026 2.185-MVA-Höchstspannungstransformatoren in Wustermark, ein Beispiel für Geräte, die zur Anpassung an höhere Campus-Leistungsdichten eingesetzt werden. Steuerungssysteme werden wertvoller, wenn diese Anschlüsse in Spannung und Betriebskomplexität zunehmen.
Nach Spannungsebene:
Höchstspannung profitiert von größeren CampusanforderungenDie Hochspannungsinfrastruktur hielt im Jahr 2026 einen Marktanteil von 46,79 % am Markt für Datencenter-Netzinfrastruktur. Der Bereich von 115 kV bis 345 kV bleibt die wichtigste Anschlussebene für viele große und Hyperscale-Campusanlagen. Er bietet eine praktikable Balance zwischen Kapazität, Kosten und verfügbarer Versorgungsinfrastruktur in etablierten Märkten. Nieder- und Mittelspannungssysteme spielen weiterhin eine Rolle bei Edge-Standorten, Unternehmensumrüstungen und kleineren Projekten. Ihr Anteil am neuen Kapital steht unter Druck, da neue Campusdesigns auf größere Leistungsblöcke ausgerichtet sind. Der Markt für Datencenter-Netzinfrastruktur und Interconnection hat daher eine zunehmend klare Verbindung zu Anlagen auf Übertragungsebene.
Die Höchstspannungsinfrastruktur wird bis 2032 voraussichtlich mit einem CAGR von 13,92 % wachsen. Campusanlagen mit mehr als 500 MW benötigen zunehmend 500-kV- oder 765-kV-Versorgung, um Leistungsdichte- und Resilienzanforderungen zu erfüllen. National Grid vergab im März 2025 ein Hochspannungs-Gleichstrom-Lieferkettenrahmenwerk im Wert von 45,9 Milliarden GBP (59,4 Milliarden USD), einschließlich Kabel- und Konverterpositionen bei großen Geräteherstellern. Solche Vergaben reservieren Lieferkapazitäten Jahre vor der Gerätelieferung. Dies kann die Preissetzungsmacht für etablierte Kabel- und Konverterspezialisten stärken. NKT meldete Ende 2025 einen Hochspannungsauftragsbestand von 10,2 Milliarden EUR (11,1 Milliarden USD), was das angespannte Versorgungsumfeld für diese Technologien zeigt.
Nach Datacentergröße:
Hyperscale-Anlagen führen die Nachfrage anHyperscale-Datencenter entfielen im Jahr 2026 auf 39,42 % des Marktanteils für Datencenter-Netzinfrastruktur und Interconnection. Das Segment weist auch die höchste genannte Wachstumsrate auf, mit einem prognostizierten CAGR von 14,06 % bis 2032. Diese Anlagen haben den größten Infrastrukturbedarf, da Betreiber zunehmend Campusanlagen mit 1 GW oder mehr planen. Ihre Anschlussanforderungen umfassen Höchstspannungsumspannwerke, dedizierte Übertragungsleitungen und manchmal neue Erzeugungskapazitäten. Große Anlagen, die in der Regel zwischen 20 MW und 500 MW liegen, sind die nächstwichtige Nachfragegruppe. Sie unterstützen die Colocation-Expansion in Europa und Asien-Pazifik, haben jedoch weniger Möglichkeiten, vorrangigen Zugang zu Geräten zu sichern als die größten Betreiber.
Mittelgroße und kleine Anlagen repräsentieren einen sinkenden Anteil der neuen Infrastrukturausgaben, da immer mehr Unternehmens-Computing in Cloud- und Colocation-Umgebungen verlagert wird. Sie bleiben dort notwendig, wo Datensouveränitätsregeln, Latenzanforderungen oder lokale Resilienzziele eine vollständige Migration zu gemeinsam genutzten Kapazitäten einschränken. Kentucky Power gab im Oktober 2026 Pläne zur Entwicklung von 765-kV- und 345-kV-Umspannwerken für TeraWulfs Muskie Data Campus bekannt. Die Ankündigung besagte, dass sich die vertraglich vereinbarte Kapazität von 500 MW auf 1 GW verdoppelte, nachdem die zweite 500-MW-Phase auf 2029 vorgezogen wurde. Das Projekt zeigt, wie größere Betreiber Infrastrukturzeitpläne vorziehen, wenn sie Vertrauen in die Nachfrage gewinnen. Es verdeutlicht auch, warum der Netzbau nun deutlich vor dem Lieferdatum der Rechenanlagen beginnen muss.

Nach Datencentertyp:
Cloud-Dienstanbieter gestalten die Beschaffung neuCloud-Dienstanbieter hielten im Jahr 2026 einen Marktanteil von 48,40 % am Markt für Datencenter-Netzinfrastruktur und Interconnection. Sie werden bis 2032 auch voraussichtlich mit einem CAGR von 13,89 % wachsen. Ihre Größe ermöglicht es ihnen, sich auf Lieferkapazitäten festzulegen, bevor endgültige Baumeilensteine abgeschlossen sind. Diese Vorabvereinbarungen reduzieren ihre Anfälligkeit gegenüber Engpässen bei Transformatoren, Schaltanlagen und Leistungsmodulen. Sie ermöglichen es Herstellern auch, die Produktion auf Basis eines sichtbaren mehrjährigen Auftragsbuchs zu planen. Colocation-Anbieter sind die zweitgrößte Käufergruppe, da Cloud-Dienstanbieter Drittanbieterkapazitäten in Edge- und Sekundärmärkten nutzen.
Schneider Electric gab im November 2025 Datencenter-Liefervereinbarungen in den USA im Wert von 2,3 Milliarden USD bekannt, darunter eine Vereinbarung über 1,9 Milliarden USD mit Switch und eine Vereinbarung über 373 Millionen USD mit Digital Realty. ABB gab im November 2025 auch 3 Aufträge mit VoltaGrid bekannt, um die Netzstabilität in US-amerikanischen KI-Datacentern zu unterstützen. Unternehmens- und Edge-Bereitstellungen bleiben kleiner und langsamer, da ihre IT-Ausgaben zunehmend Cloud-Dienste und Software bevorzugen. Der Markt für Datencenter-Netzinfrastruktur und Interconnection wird folglich von einer Käufergruppe mit erheblicher Kaufkraft und dem Bedarf an früheren Geräteverpflichtungen geprägt. Dieser Ansatz macht Versorgungssicherheit im Beschaffungsprozess genauso wichtig wie den Stückpreis.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 45,51 % am Markt für Datencenter-Netzinfrastruktur und Interconnection. Die Vereinigten Staaten machen den größten Teil dieser Nachfrage aus, da sie die größte Konzentration von Hyperscale-Campusanlagen und einen wachsenden Bedarf an Übertragungsaufrüstungen aufweisen. PJM genehmigte im Februar 2026 einen regionalen Übertragungsausbauplan im Wert von 11,8 Milliarden USD, einschließlich eines 2,3 Milliarden USD schweren, 185 Meilen langen, 525-kV-Untergrundbackbones, der von Dominion Energy Virginia vorgeschlagen wurde, um bis Juni 2032 3 GW nach Northern Virginia zu liefern. Kanada lenkt Investitionen der Versorgungsunternehmen in Richtung leistungsfähigerer Umspannwerksaufrüstungen, während Mexiko direkte Hochspannungsanschlussprojekte gewinnt.
Europa ist der zweitgrößte regionale Markt und wird von regulierten Übertragungsnetzbetreibern und EU-Netzkodizes unterstützt. Im Juli 2025 unterzeichnete 50Hertz einen Anschlussbauvvertrag mit VIRTUS Data Centers für eine 300-MW-380-kV-Verbindung in Berlin-Brandenburg. Im Dezember 2025 unterzeichnete 50Hertz auch einen 380-kV-Erdkabelanschlussvertrag für die Erweiterung des BER1-Campus von VANTAGE, mit einer vertraglich vereinbarten Last von 300 MW und einer geplanten Erweiterung auf 500 MW. Der Markt für Datencenter-Netzinfrastruktur und Interconnection hat starke Aussichten im Berlin-Brandenburg-Korridor, da 50Hertz plant, bis 2029 insgesamt 2 GW an Datencenteranschlüssen in der Region hinzuzufügen. Das Vereinigte Königreich verfügt über eine erhebliche Pipeline, wobei parlamentarische Belege aus dem Jahr 2026 fast 59 GW an Datacenterprojekten meldeten, die Anschlüsse auf Übertragungsebene anstreben.[3]
Der Nahe Osten und Afrika werden bis 2032 voraussichtlich mit einem CAGR von 14,36 % wachsen, der höchsten regionalen Rate. Saudi-Arabiens nationale Datacenterstrategie, die im Juni 2025 gestartet wurde, zielt auf bis zu 1,5 GW installierte Datencenterkapazität bis 2030 ab. NEOM und DataVolt gaben im Februar 2025 eine Vereinbarung über 5 Milliarden USD für einen 1,5-GW-Netto-Null-KI-Campus in Oxagon bekannt, wobei die erste Phase voraussichtlich bis 2028 in Betrieb gehen soll. Die Nachfrage in Asien-Pazifik spiegelt Chinas national gesteuerte Netzprogramme und den steigenden Bedarf in den Hubs Mumbai, Chennai und Hyderabad in Indien wider. Singapur bleibt eng kapazitätsgesteuert, während Australien und Südkorea als sekundäre Hubs entstehen.
Wettbewerbslandschaft
Marktkonzentration
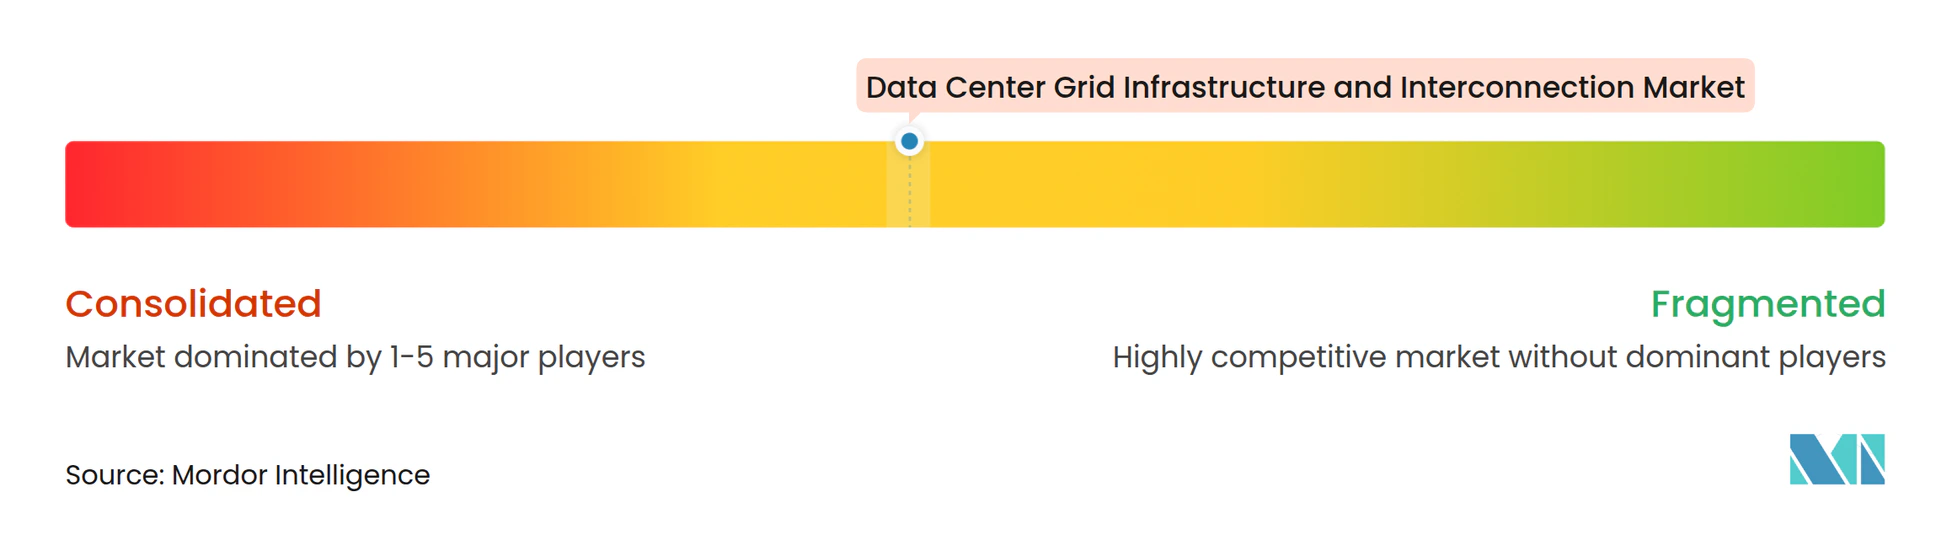
Der Markt für Datencenter-Netzinfrastruktur und Interconnection ist mäßig konzentriert unter Hitachi Energy, Siemens Energy, GE Vernova, ABB und Schneider Electric. EPC-Dienstleistungen und Kabelversorgung sind stärker verteilt, wobei Quanta Services, Prysmian, NKT und Nexans unterschiedliche Positionen einnehmen. Der Wettbewerb konzentriert sich auf Fertigungskapazität, Projektdurchführung, lokale Präsenz und die Fähigkeit, große Auftragsbestände zu verwalten. Hitachi Energy kündigte im September 2025 eine US-amerikanische Fertigungsinvestition von 1 Milliarde USD an, darunter 457 Millionen USD für eine Großleistungstransformatorenanlage in South Boston, Virginia.[4] Siemens Energy kündigte im Februar 2026 eine Fertigungsinvestition von 1 Milliarde USD in den USA an, einschließlich einer Transformatorenfabrik in Charlotte, North Carolina.
Der Markt unterscheidet Unternehmen, die schlüsselfertige Umspannwerke liefern können, von solchen, die sich auf einzelne Komponenten konzentrieren. GE Vernova und AWS unterzeichneten im März 2025 eine strategische Rahmenvereinbarung für Elektrifizierungslösungen, die Hochspannungsschaltanlagen, Mittelspannungsschaltanlagen, Zusammenarbeit bei erneuerbaren Energien und Stromerzeugungsdienstleistungen umfasst. Kabellieferanten konkurrieren durch Fabrikkapazität und langfristige Reservierungen statt durch Spotverfügbarkeit. Nexans meldete in seiner Finanzoffenlegung vom Oktober 2026 erhöhte Investitionen in Netzzubehör und US-amerikanische Mittelspannungskapazität.
Der Markt für Datencenter-Netzinfrastruktur und Interconnection bietet Chancen für Unternehmen, die Engineering, Beschaffung, Bau und Netzcompliance über einen vollständigen Campusanschluss koordinieren können. AEP und Quanta Services gaben im November 2025 strategische Vereinbarungen für die Planung, das Engineering, die Beschaffung, den Bau und die Entwicklung der inländischen Fertigung von Höchstspannungsanlagen bekannt. Schneider Electrics Lieferkapazitätsvereinbarungen und ABBs Arbeit mit VoltaGrid zeigen, wie Gerätehersteller künftige Nachfrage durch direkte Vereinbarungen mit Datacenterkäufern sichern. Technische Zertifizierungen und die für Hochspannungssysteme erforderlichen Qualifikationen schaffen Eintrittsbarrieren für kleinere Hersteller und Auftragnehmer. Projekte können dennoch durch Genehmigungen, Wegerechtsthemen, Transformatorenverfügbarkeit oder Aufrüstungszeitpläne der Versorgungsunternehmen verzögert werden.
Branchenführer im Markt für Datencenter-Netzinfrastruktur und Interconnection
-
GE Vernova Inc.
-
Schneider Electric SE
-
ABB Ltd.
-
Hitachi Energy Ltd.
-
Siemens Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datencenter-Netzinfrastruktur und Interconnection Unternehmen in diesem Bericht
- Hitachi Energy
- Siemens Energy AG
- GE Vernova Inc.
- Schneider Electric SE
- ABB Ltd.
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Toshiba Energy Systems & Solutions Corporation
- HD Hyundai Electric Co., Ltd.
- CG Power and Industrial Solutions Limited
- Powell Industries, Inc.
- Virginia Transformer Corp.
- Schweitzer Engineering Laboratories, Inc.
- S&C Electric Company
- Efacec Power Solutions SGPS, S.A.
- NKT A/S
- Prysmian S.p.A.
- Nexans S.A.
- LS ELECTRIC Co., Ltd.
- Quanta Services, Inc.
Neueste Industrielle Entwicklungen in Markt für Datencenter-Netzinfrastruktur und Interconnection
- Oktober 2026: Kentucky Power gab die Entwicklung eines 765-kV- und 345-kV-Umspannwerks zur Versorgung von TeraWulfs Muskie Data Campus im östlichen Kentucky bekannt, wobei sich die vertraglich vereinbarte Kapazität von 500 MW auf 1 GW verdoppelte, nachdem TeraWulf die zweite 500-MW-Phase auf 2029 vorgezogen hatte. Das Projekt stellt einen der ersten bestätigten Gigawatt-Datencenter-Campusanlagen dar, die in den Vereinigten Staaten von einem dedizierten Höchstspannungsumspannwerk versorgt werden.
- Oktober 2026: 50Hertz begann mit dem Bau zur Erweiterung des Umspannwerks Wustermark in Berlin-Brandenburg mit einem N-1-gesicherten 380-kV-Netzanschluss für den VIRTUS-Campus, der 300 MW Anfangskapazität aus einem dedizierten 500-MW-Umspannwerk unterstützt und das erste Datencenter in der Region darstellt, das auf der Höchstspannungsebene angeschlossen ist.
- Oktober 2026: Die Finanzoffenlegungen von Nexans für das dritte Quartal 2026 nannten erhöhte Investitionen in Netzzubehör und US-amerikanische Mittelspannungsproduktionskapazität, um das Unternehmen für das Wachstum bei Datacentern und Solarenergie zu positionieren. Das Unternehmen verwies auch auf führende Positionen in der Datacenterkabelversorgung in Finnland durch die Tochtergesellschaft Reka Cables.
- Juni 2026: VIRTUS Data Centres bestätigte die Installation von 2 185-MVA-Höchstspannungstransformatoren in seinem Wustermark-Campus in Brandenburg, Deutschland. Der Campus ist über ein dediziertes Umspannwerk direkt mit dem 380-kV-Übertragungsnetz von 50Hertz verbunden.
Globaler Berichtsumfang für den Markt für Datencenter-Netzinfrastruktur und Interconnection
Der Markt für Datencenter-Netzinfrastruktur und Interconnection umfasst die Infrastruktur, Geräte und Systeme, die erforderlich sind, um Datencenter an das Stromnetz anzuschließen und eine zuverlässige, effiziente und skalierbare Stromversorgung zu gewährleisten.
Der Markt für Datencenter-Netzinfrastruktur und Interconnection ist segmentiert nach Interconnection-Projekttyp (neue Netzanschlüsse, bestehende Anschlussaufrüstungen, dedizierte Übertragungsinfrastruktur sowie Umspannwerks- und Netz-Interconnection-Aufrüstungen), Infrastrukturkomponente (Umspannwerke und Schaltanlagen, Leistungstransformatoren, Übertragungsleitungen und Kabel, Schaltanlagen und Schutzanlagen sowie Netzanschluss-, Steuerungs- und Überwachungssysteme), Spannungsebene (Nieder- und Mittelspannung, Hochspannung und Höchstspannung), Datacentergröße (klein, mittel, groß und Hyperscale), Datencentertyp (Colocation, Cloud-Dienstanbieter und Unternehmen und Edge) sowie Geografie (Nordamerika, Südamerika, Europa, Naher Osten und Afrika sowie Asien-Pazifik). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Neue Netzanschlüsse |
| Bestehende Anschlussaufrüstungen |
| Dedizierte Übertragungsinfrastruktur |
| Umspannwerks- und Netz-Interconnection-Aufrüstungen |
| Umspannwerke und Schaltanlagen |
| Leistungstransformatoren |
| Übertragungsleitungen und Kabel |
| Schaltanlagen und Schutzanlagen |
| Netzanschluss-, Steuerungs- und Überwachungssysteme |
| Nieder- und Mittelspannung |
| Hochspannung |
| Höchstspannung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Katar | |
| Übriger Naher Osten und Afrika | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriges Asien-Pazifik |
| Nach Interconnection-Projekttyp | Neue Netzanschlüsse | |
| Bestehende Anschlussaufrüstungen | ||
| Dedizierte Übertragungsinfrastruktur | ||
| Umspannwerks- und Netz-Interconnection-Aufrüstungen | ||
| Nach Infrastrukturkomponente | Umspannwerke und Schaltanlagen | |
| Leistungstransformatoren | ||
| Übertragungsleitungen und Kabel | ||
| Schaltanlagen und Schutzanlagen | ||
| Netzanschluss-, Steuerungs- und Überwachungssysteme | ||
| Nach Spannungsebene | Nieder- und Mittelspannung | |
| Hochspannung | ||
| Höchstspannung | ||
| Nach Datacentergröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Datencentertyp | Colocation | |
| Cloud-Dienstanbieter | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| Ägypten | ||
| Katar | ||
| Übriger Naher Osten und Afrika | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datencenter-Netzinfrastruktur und Interconnection?
Der Markt für Datencenter-Netzinfrastruktur und Interconnection wird für 2026 auf 31,19 Milliarden USD, für 2027 auf 36,41 Milliarden USD und bis 2032 auf 68,09 Milliarden USD prognostiziert.
Was treibt die Ausgaben für Datencenter-Netzinfrastruktur an?
Größere Hyperscale- und KI-Campusanlagen benötigen dedizierte Umspannwerke, Transformatoren, Übertragungsleitungen und Steuerungssysteme, bevor sie zuverlässigen Strom erhalten können.
Welcher Interconnection-Projekttyp hat den größten Marktanteil?
Neue Netzanschlüsse hielten im Jahr 2026 einen Marktanteil von 37,82 %, da Greenfield-Campusanlagen in der Regel dedizierte Strominfrastruktur benötigen.
Welche Infrastrukturkomponente wächst am schnellsten?
Netzanschluss-, Steuerungs- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 14,33 % wachsen.
Welche Region führt den Markt für Datencenter-Netzinfrastruktur und Interconnection an?
Nordamerika hielt im Jahr 2026 einen Marktanteil von 45,51 %, unterstützt durch seine Konzentration von Hyperscale-Campusanlagen und wichtigen Übertragungsprogrammen.
Was ist die größte Herausforderung für neue Datacenterstromversorgungsprojekte?
Langwierige Interconnection-Prüfungen, kostspielige Netzaufrüstungen und lange Lieferzeiten für Transformatoren können die Stromversorgung und Bauzeitpläne verzögern.