
Tamanho e Participação do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.66 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers por Mordor Intelligence
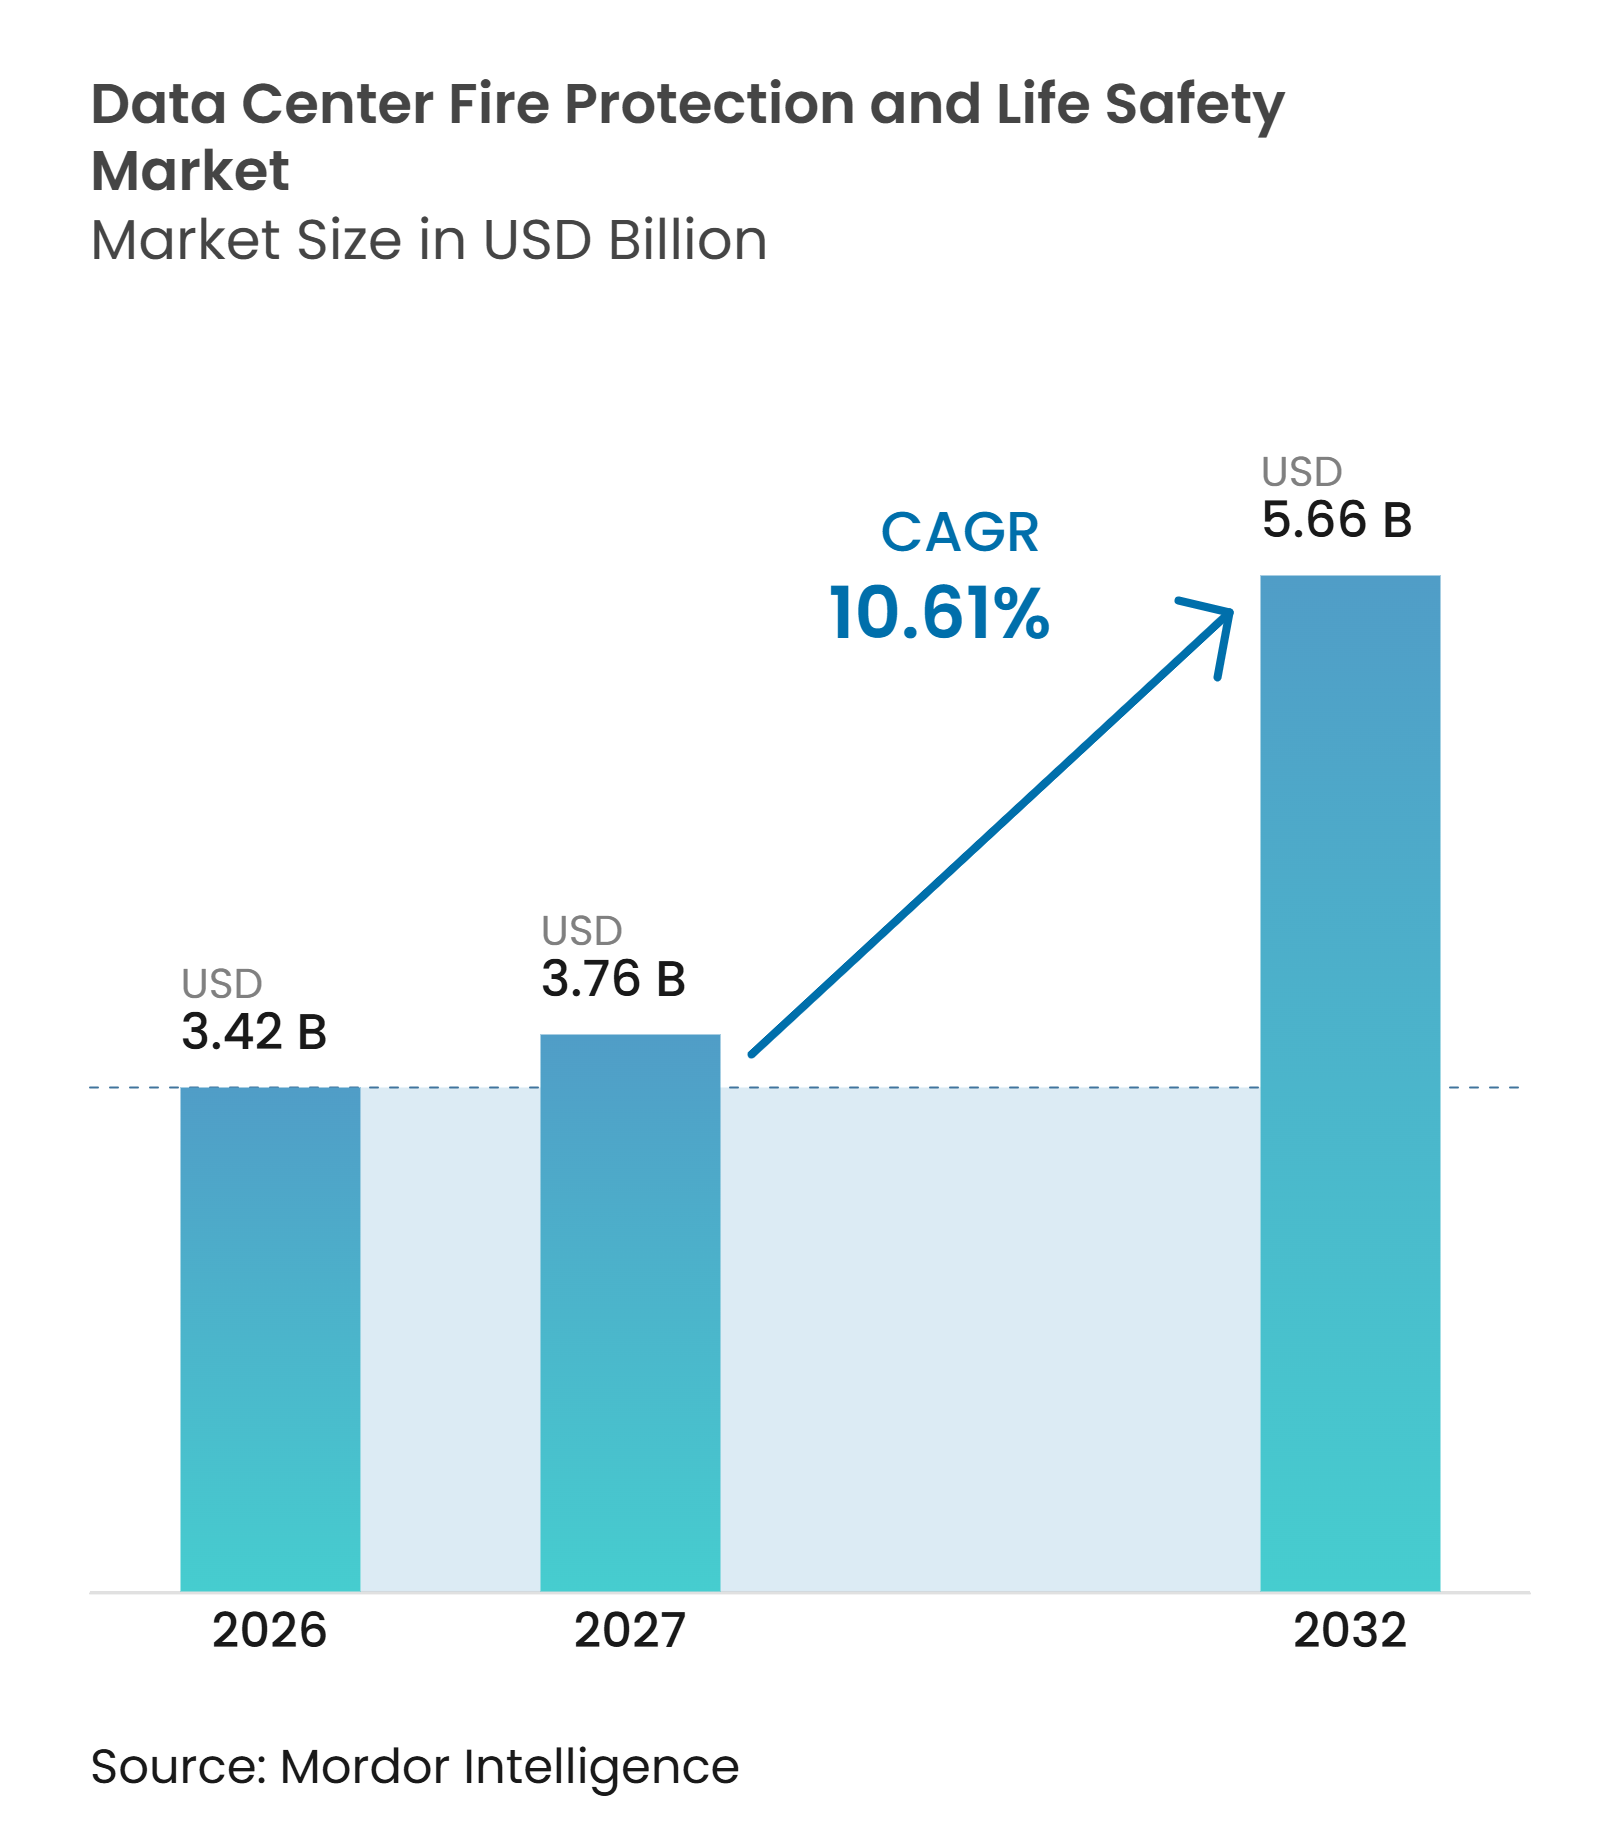
O tamanho do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers está projetado em 3,42 bilhões de USD em 2026 e deve atingir 5,66 bilhões de USD até 2032, expandindo-se a um CAGR de 10,61% de 2027 a 2032. O mercado de proteção contra incêndio e segurança de vida em data centers está sendo remodelado por cargas de trabalho mais densas de IA e GPUs, que aumentam as cargas térmicas e introduzem novos padrões de risco dentro das salas de dados. O uso mais amplo de sistemas de armazenamento de energia com baterias de íons de lítio em sistemas de energia ininterrupta também eleva a necessidade de detecção, supressão, ventilação e resposta de emergência que funcionem de forma integrada. Novos campi hyperscale geram demanda por instalação, enquanto cada instalação comissionada adiciona trabalho de inspeção, teste e manutenção ao longo de sua vida operacional. Os fornecedores estão se concentrando em plataformas de monitoramento integradas, projetos de supressão em camadas e contratos de serviço de longo prazo, pois esses sistemas ficam intimamente incorporados a uma instalação após o comissionamento. O mercado de proteção contra incêndio e segurança de vida em data centers também se beneficia quando os provedores conseguem conectar o fornecimento de equipamentos com testes e manutenção de longo prazo. A regulamentação que afeta os agentes limpos de hidrofluorcarbonos e a escassez de especialistas experientes em comissionamento podem atrasar alguns projetos, embora também incentivem investimentos em alternativas e serviços especializados.
Principais Conclusões do Relatório
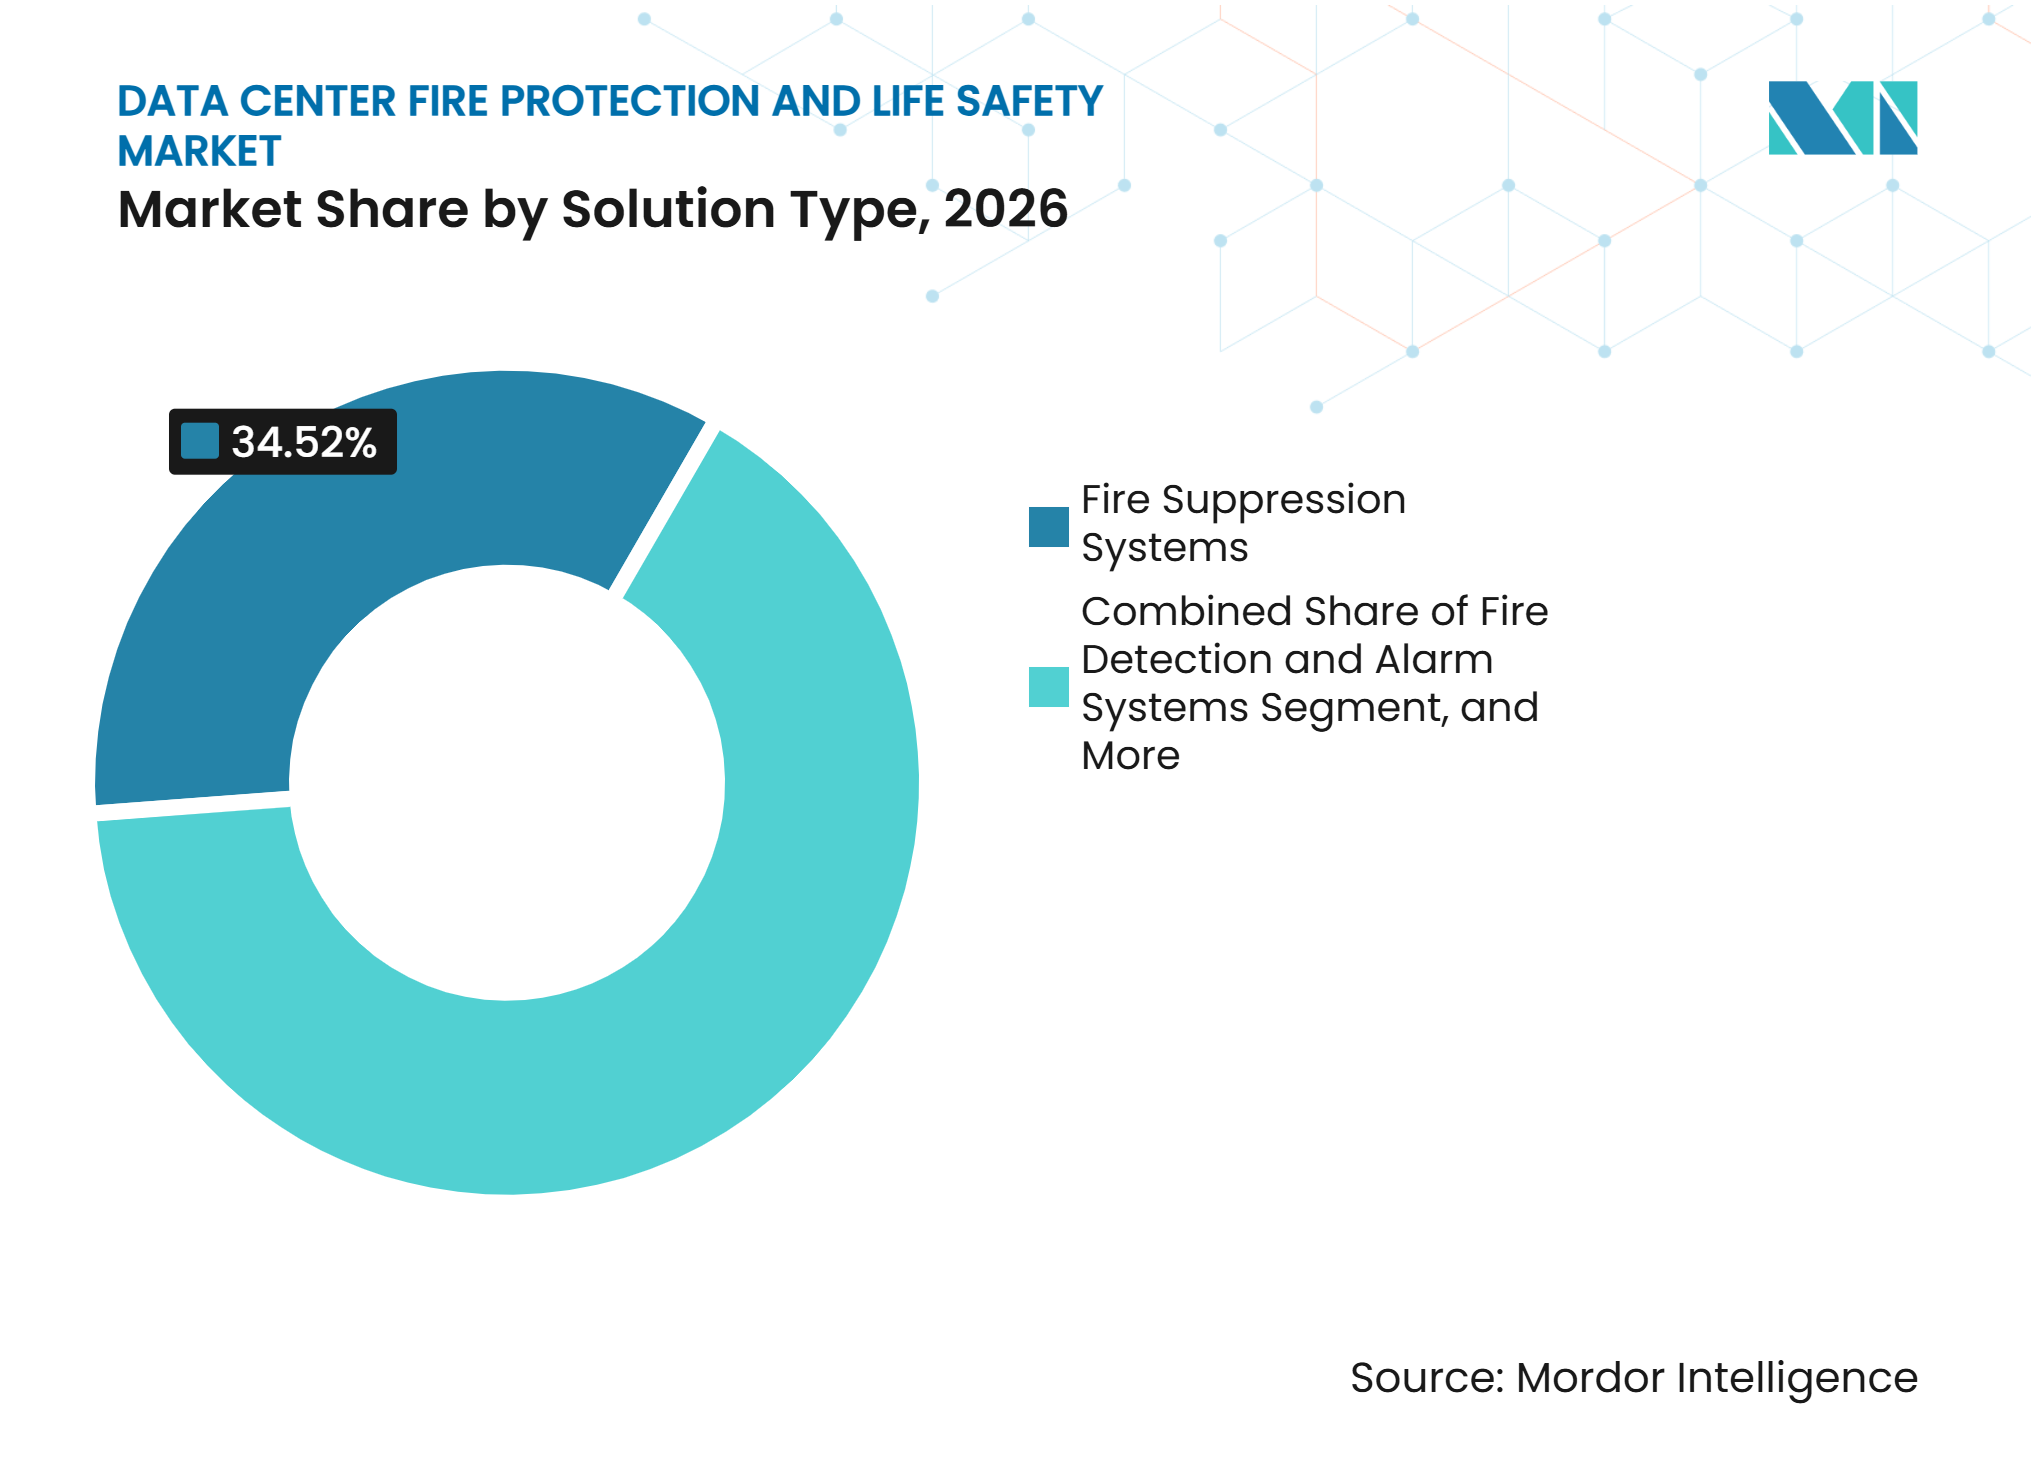
- Por tipo de solução, os Sistemas de Supressão de Incêndio detinham 34,52% da receita em 2026, enquanto os Sistemas de Monitoramento e Controle de Incêndio têm projeção de expansão a um CAGR de 11,81% até 2032.
- Por tecnologia de proteção contra incêndio, a Detecção de Fumaça e Calor representou 23,98% da receita em 2026, enquanto a Supressão à Base de Água tem projeção de expansão a um CAGR de 11,76% até 2032.
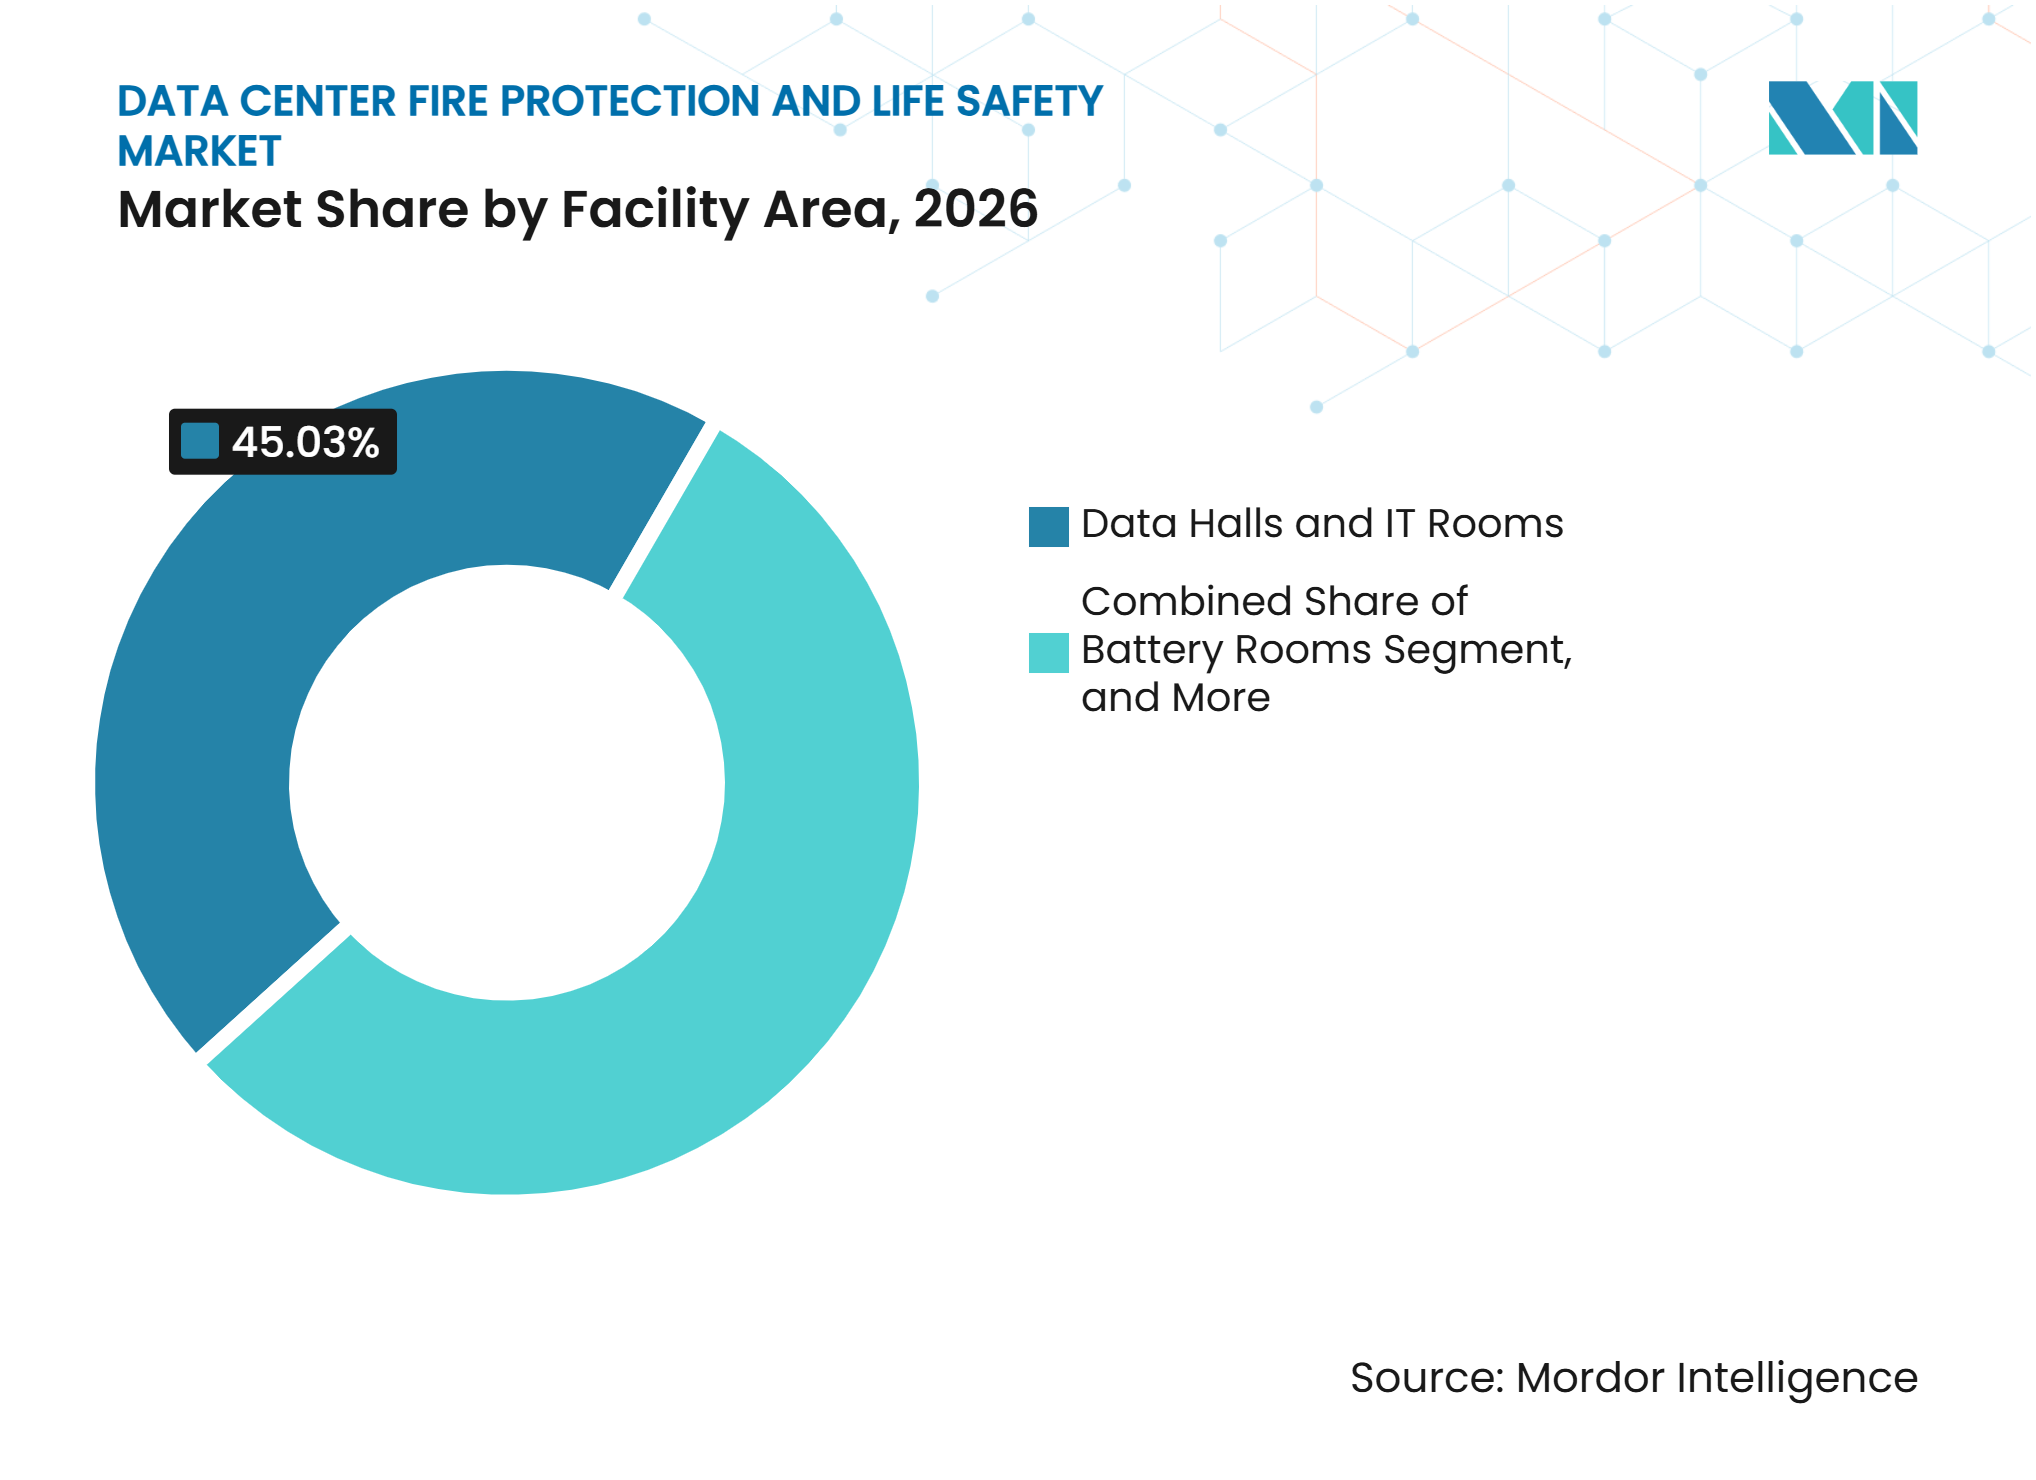
- Por área de instalação, as Salas de Dados e Salas de TI detinham 45,03% da receita em 2026, enquanto as Salas de Baterias têm projeção de expansão a um CAGR de 11,92% até 2032.
- Por tamanho de data center, as instalações Hyperscale representaram 38,01% da receita em 2026 e têm projeção de expansão a um CAGR de 11,69% até 2032.
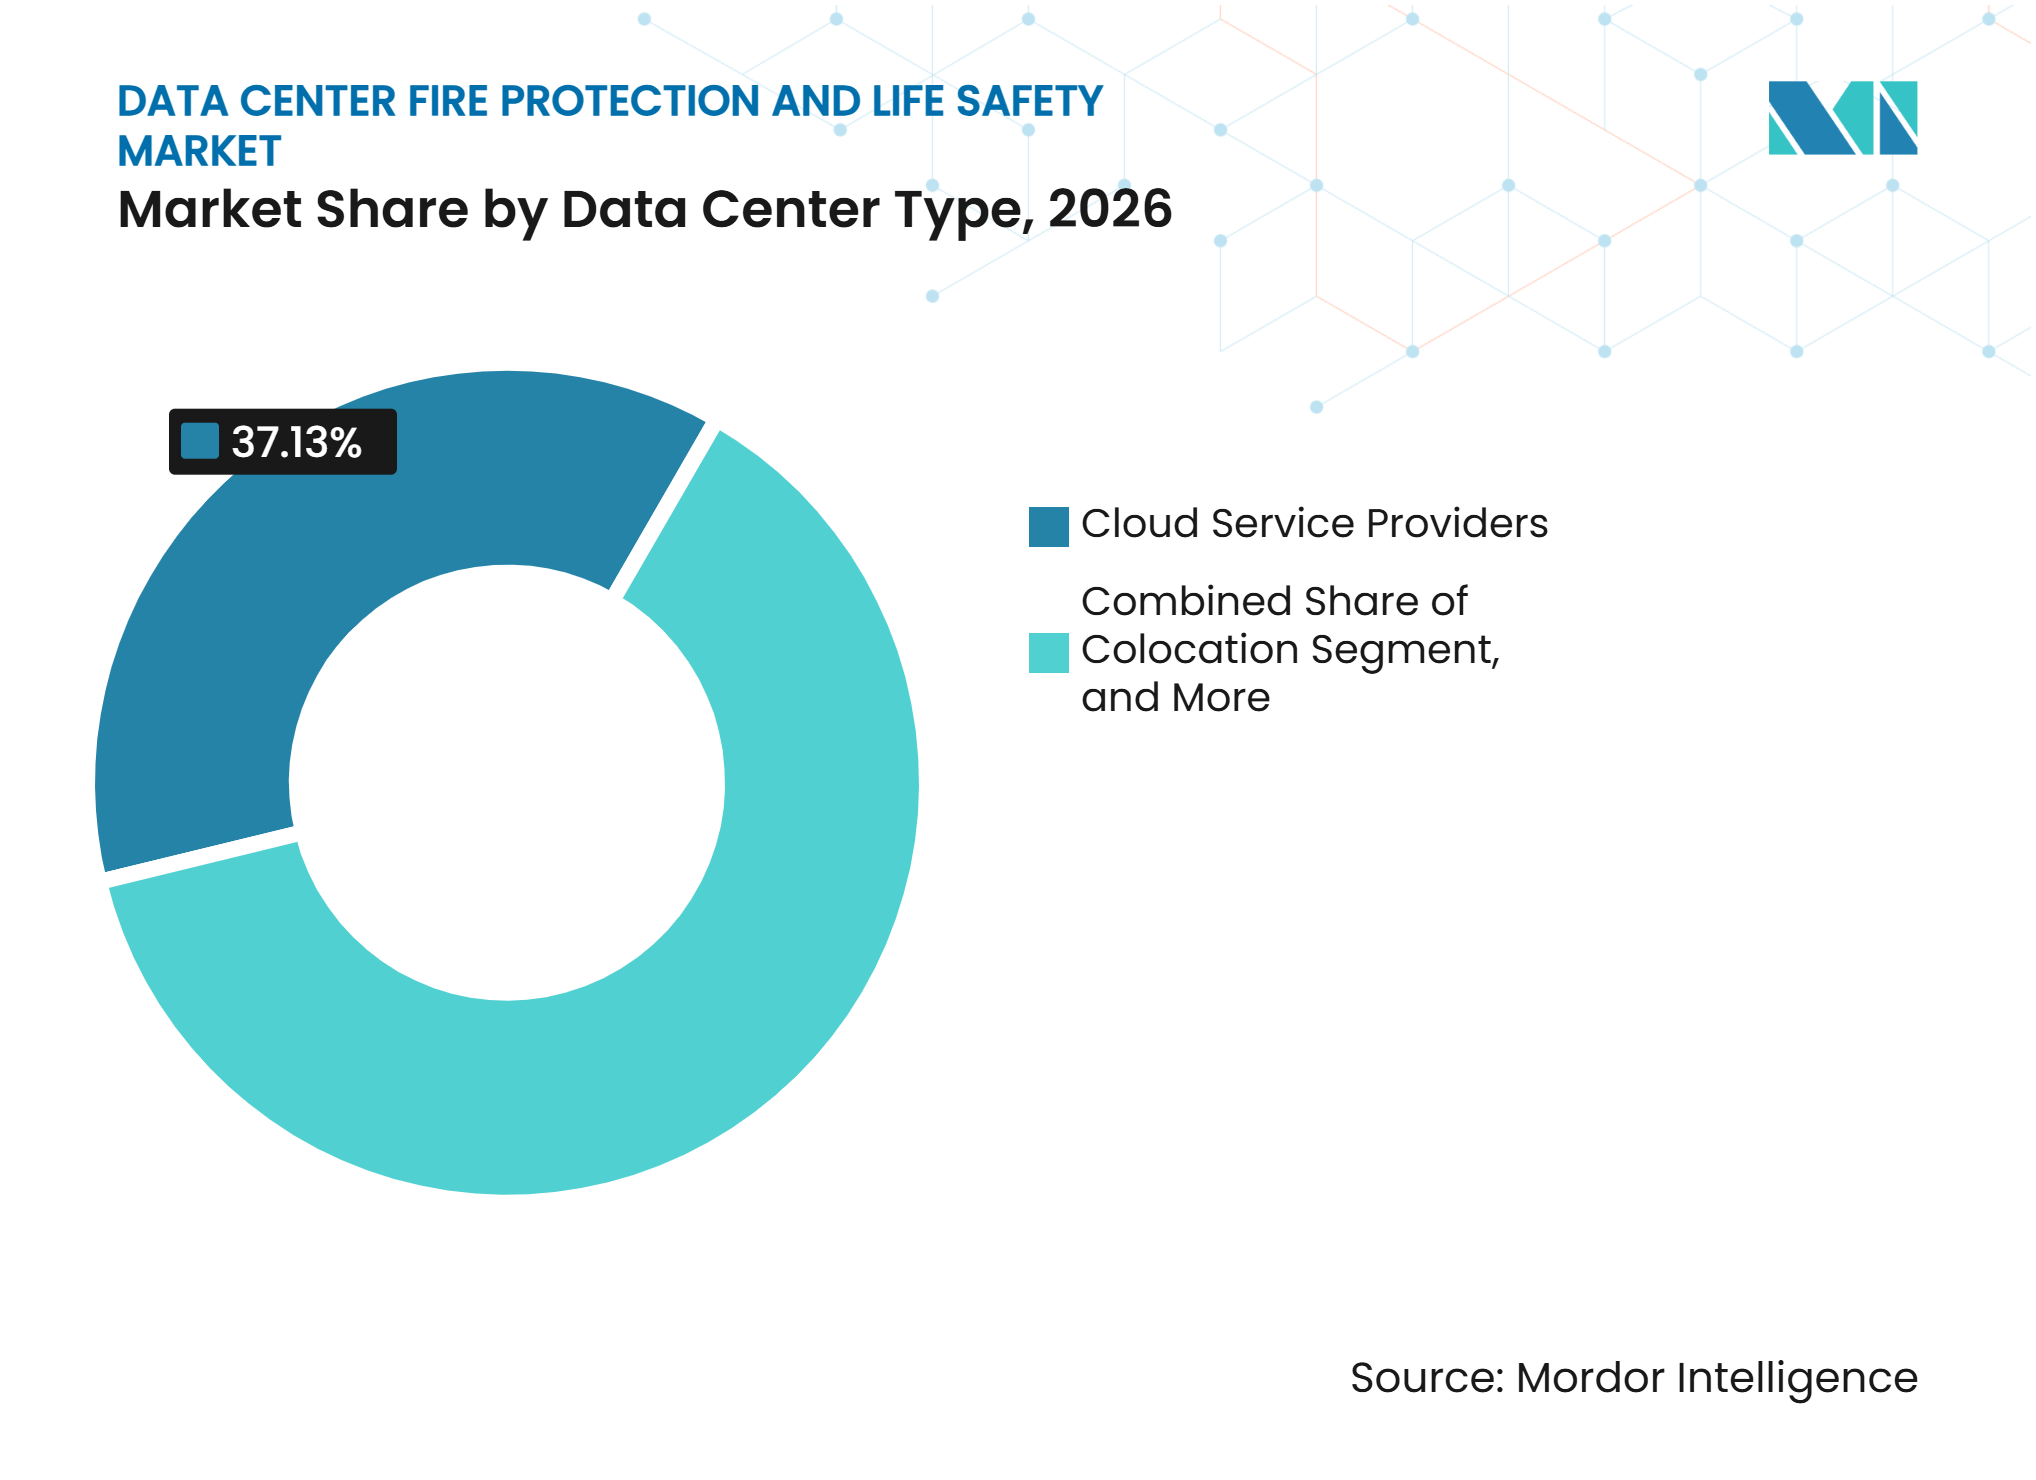
- Por tipo de data center, os Provedores de Serviços em Nuvem detinham 37,13% da receita em 2026 e têm projeção de expansão a um CAGR de 11,74% até 2032.
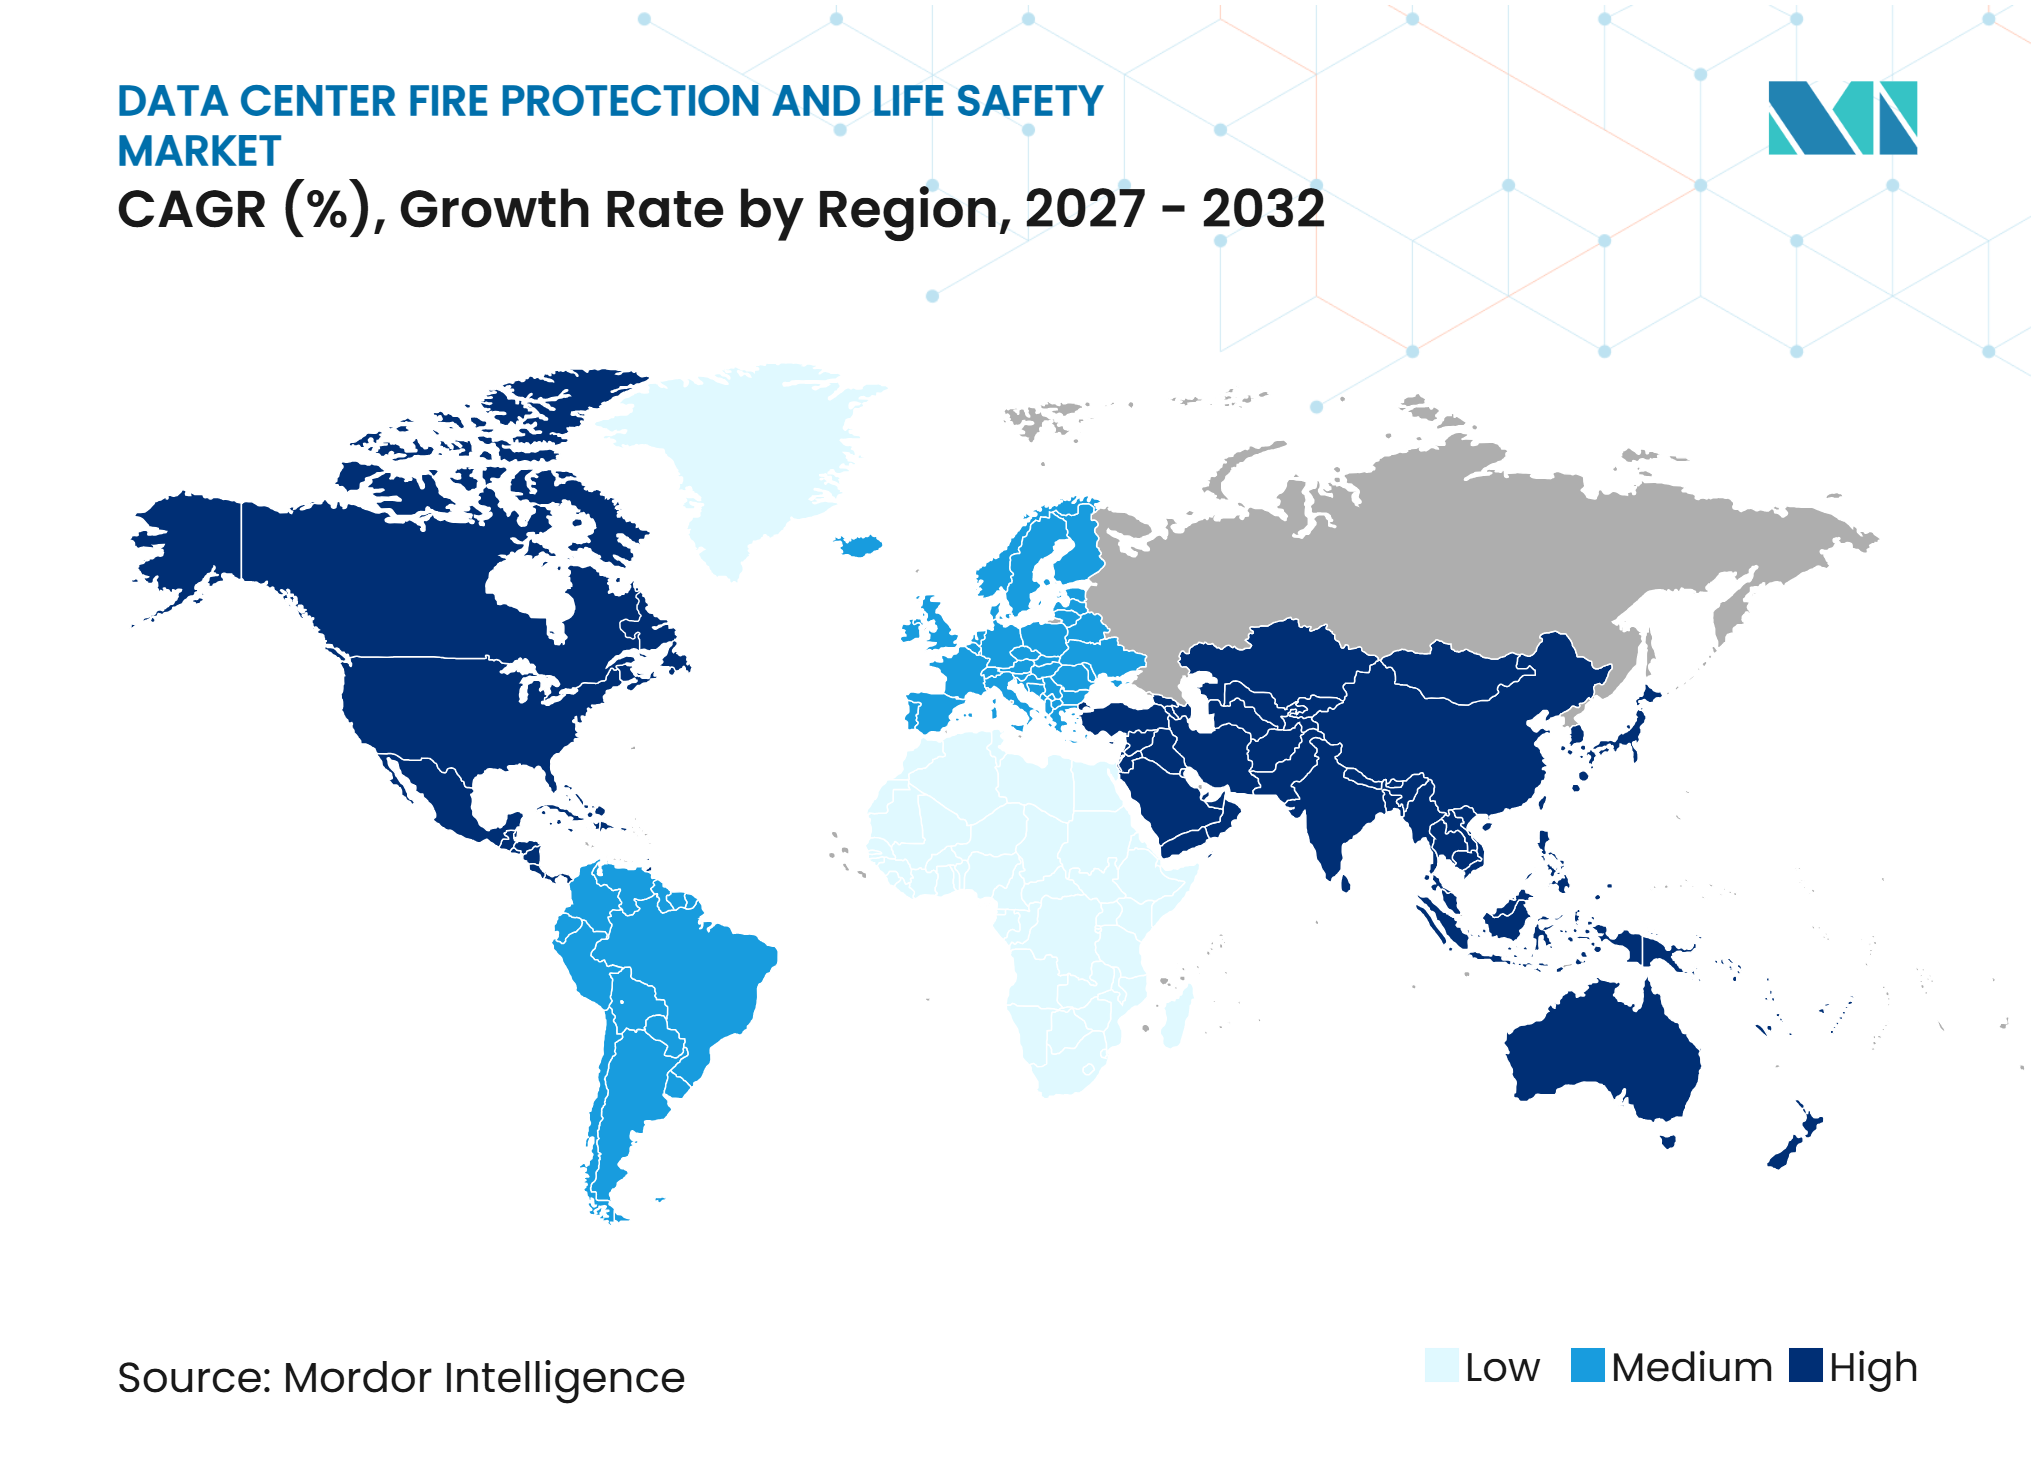
- Por geografia, a América do Norte detinha 38,89% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 11,83% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Instalações Hyperscale e Colocation | +3.5% | Global, com maior concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Computação Intensiva em IA e GPUs Aumentando as Cargas Térmicas | +2.8% | Global, liderado pela América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Conformidade Obrigatória com Normas de Segurança contra Incêndio e Requisitos de Seguros | +1.6% | América do Norte e Europa, expandindo-se para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão de Data Centers de Borda e Modulares | +1.2% | Global, com ganhos iniciais no Sudeste Asiático, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Gestão de Risco de Incêndio em Baterias de Íons de Lítio e Sistemas de Energia Ininterrupta | +0.9% | Global, com maior exposição onde o armazenamento de energia está co-localizado com ambientes de servidores | Curto prazo (≤ 2 anos) |
| Integração da Proteção contra Incêndio com Sistemas de Gerenciamento de Infraestrutura de Data Centers e Sistemas de Gerenciamento Predial | +0.6% | Global, com foco em operadores hyperscale e colocation de Nível III e Nível IV | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Capacidade de Instalações Hyperscale e Colocation
A construção de instalações hyperscale e colocation continua sendo o maior impulsionador de demanda para o mercado de proteção contra incêndio e segurança de vida em data centers, pois cada novo local greenfield requer um sistema de proteção completo. Grandes campi requerem alarmes de incêndio, equipamentos de supressão, extração de fumaça, controles, notificação de emergência e comissionamento antes que as instalações possam entrar em operação. A Caverion assinou um acordo em 2025 com a Nebius DC Oy cobrindo alarme de incêndio, extinção, extração de fumaça, resfriamento líquido e serviços técnicos para uma expansão de 75 megawatts em Mäntsälä, Finlândia. O valor do contrato foi de EUR 80 milhões, equivalente a USD 86,4 milhões usando a taxa média EUR/USD de 2025 indicada na fonte.[1] Cada nova sala também requer trabalho recorrente de inspeção, teste e manutenção após a conclusão. Isso torna a receita de serviços mais duradoura do que a receita de instalação única à medida que a base de ativos protegidos se expande.
Computação Intensiva em IA e GPUs Aumentando as Cargas Térmicas
A computação intensiva em GPUs altera o perfil térmico das salas de servidores e torna a detecção mais precoce mais importante no mercado de proteção contra incêndio e segurança de vida em data centers. A UL Solutions relatou que o planejamento de segurança de data centers modulares deve coordenar sistemas de supressão de incêndio, saídas de emergência, iluminação e alarmes em equipamentos de múltiplos fornecedores.[2] Implantações de alta densidade utilizam cada vez mais resfriamento líquido, o que altera os materiais e equipamentos que os projetos de proteção contra incêndio devem contemplar. Um estudo revisado por pares de 2025 testou um sistema passivo de resfriamento e supressão para servidores GPU que reduziu a temperatura média do chip em 9,2°C e conteve a descarga simulada de agente limpo em 0,45 segundos. Esses resultados apoiam o interesse em medidas no nível do rack que podem operar sem continuidade de energia da instalação. A detecção aspirante de fumaça também se torna mais relevante onde o alto fluxo de ar pode atrasar o reconhecimento de eventos iniciais de combustão lenta por detectores de ponto convencionais.
Conformidade Obrigatória com Normas de Segurança contra Incêndio e Requisitos de Seguros
Os gastos com segurança contra incêndio frequentemente não são discricionários, pois os operadores de instalações devem atender aos requisitos de código, seguradora e cliente antes de abrir ou expandir a capacidade. A Associação Nacional de Fabricantes Elétricos publicou a NEMA BS 31060-2025 em fevereiro de 2026 para orientar o planejamento inicial, o posicionamento de detectores, a seleção de supressão e a detecção e resposta coordenadas em data centers.[3] O framework posiciona os equipamentos de segurança contra incêndio e de vida como um sistema de infraestrutura central, em vez de uma adição tardia. A Associação Nacional de Proteção contra Incêndio também descreveu como seus padrões para data centers apoiam a expansão segura da capacidade à medida que os projetos de instalações evoluem. Esses fatores de conformidade fortalecem a demanda por comissionamento documentado, testes periódicos e sistemas de resposta integrados. Eles também favorecem fornecedores e contratados que podem demonstrar instalação confiável e suporte à conformidade.
Expansão de Data Centers de Borda e Modulares
As instalações de borda e modulares estendem o mercado de proteção contra incêndio e segurança de vida em data centers para locais industriais remotos, localizações urbanas, ambientes de varejo e outros lugares sem grandes equipes de engenharia residentes. A UL 2755:2025 estabelece considerações de segurança para data centers modulares, incluindo supressão de incêndio integrada e coordenação com sistemas de emergência. Isso impulsiona os fornecedores em direção a pacotes de proteção integrados em fábrica que são avaliados como parte da unidade modular completa. A AWS descreve a supressão de incêndio e o monitoramento como componentes integrados de sua infraestrutura de Data Center Modular. Projetos padronizados e autossuficientes podem reduzir as demandas de engenharia específicas do local e melhorar a repetibilidade em implantações distribuídas. Isso cria uma vantagem para fabricantes com certificações reconhecidas e portfólios de produtos modulares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Sistemas Avançados de Detecção e Supressão | -1.4% | Global, mais agudo na América do Sul e em partes do Oriente Médio e África onde os orçamentos são limitados | Médio prazo (2-4 anos) |
| Retrofits Complexos em Data Centers em Operação | -0.9% | Global, com maior exposição na América do Norte e Europa onde as instalações legadas são extensas | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Engenharia e Comissionamento de Segurança contra Incêndio em Data Centers | -0.5% | Global, mais grave na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Incerteza na Disponibilidade de Agentes Limpos e Conformidade Ambiental | -0.4% | América do Norte e Europa, com exposição em instalações dependentes de agentes à base de HFC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Sistemas Avançados de Detecção e Supressão
A detecção aspirante avançada, a supressão por gás inerte e os sistemas de pré-ação podem custar mais do que arranjos convencionais de tubulação molhada ou de zona única. Os projetos de salas de baterias podem exigir detecção de gases, coordenação de ventilação, circuitos de supressão separados e controles de emergência, além da proteção padrão da sala de dados. Data centers menores podem não ter a escala de compras necessária para agrupar equipamentos e serviços de manutenção. O Uptime Institute relatou em 2026 que as baterias de íons de lítio em sistemas de energia ininterrupta foram um fator contribuinte claro para um aumento gradual em grandes incêndios em data centers. Os provedores estão introduzindo opções de financiamento e monitoramento como serviço para distribuir alguns custos de capital nos orçamentos operacionais. Esses modelos permanecem menos estabelecidos além dos principais clientes de colocation, o que pode atrasar a adoção em implantações menores.
Retrofits Complexos em Data Centers em Operação
A modernização de um data center em operação requer sequenciamento cuidadoso, pois uma descarga falsa ou uma paralisação prolongada pode interromper as cargas de trabalho dos clientes e danificar equipamentos. Edifícios mais antigos podem não ter as alturas de piso, o gerenciamento de cabos, a integridade do ambiente ou os trajetos de tubulação necessários para sistemas modernos de inundação total. A modernização pode exigir a substituição de detectores, o redirecionamento de tubulações de supressão e a reconfiguração dos controles de alarme de incêndio ao mesmo tempo. Os operadores frequentemente adiam esse trabalho até que o vencimento de um contrato de locação, a expansão de capacidade ou uma atualização maior o exija. Esse comportamento atrasa os gastos atuais com retrofit mesmo onde os sistemas de proteção legados estão tecnicamente desatualizados. Também cria um ciclo de substituição eventual para empresas que podem combinar serviços de engenharia, comissionamento e manutenção contínua.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Sistemas de Monitoramento Ganham Ritmo Enquanto a Supressão Mantém EscalaOs Sistemas de Supressão de Incêndio detinham 34,52% da participação do mercado de proteção contra incêndio e segurança de vida em data centers em 2026, tornando a supressão a maior categoria de solução. As instalações requerem supressão primária e arranjos de backup à base de água porque as salas de dados contêm equipamentos de alto valor e operam continuamente. Os projetos em camadas combinam cada vez mais sprinklers de pré-ação com sistemas de agente limpo ou névoa d'água de alta pressão. Esses projetos abordam as limitações de depender de um único agente em grandes salas de dados abertas. Os Sistemas de Detecção e Alarme de Incêndio permanecem essenciais porque a identificação rápida é necessária antes que uma sequência de supressão possa ser iniciada. Os sistemas de detecção muito precoce são particularmente relevantes em ambientes de alto fluxo de ar onde a fumaça pode se diluir ou se dispersar. Os Sistemas de Notificação de Emergência e Evacuação completam o arranjo de segurança para campi que precisam de comunicação específica por zona. Mensagens coordenadas podem alertar as áreas afetadas sem perturbar desnecessariamente os espaços adjacentes. O tamanho do mercado de proteção contra incêndio e segurança de vida em data centers para supressão permanece sustentado pelo requisito básico de proteger ativos de computação críticos. Esse requisito se aplica tanto em novos projetos quanto em atualizações de instalações em operação.
Os Sistemas de Monitoramento e Controle de Incêndio têm projeção de expansão a um CAGR de 11,81% até 2032, a taxa mais rápida entre os tipos de solução. Os operadores estão migrando de painéis de controle independentes para plataformas que reúnem alarmes, status de dispositivos, testes e coordenação de resposta em uma única visão operacional. Campi maiores podem ter muitos edifícios e requerem uma forma consistente de observar os sistemas de segurança em todo o local. As plataformas de monitoramento também apoiam a atividade de serviço recorrente porque os técnicos precisam de registros confiáveis de eventos, testes e condição dos dispositivos. Os Serviços de Inspeção, Teste e Manutenção formam, portanto, uma parte recorrente do mix de soluções. Os requisitos de testes periódicos criam trabalho contínuo após a conclusão da instalação inicial. Os fornecedores podem fortalecer a retenção de clientes quando controles, relatórios, serviços e planejamento de substituição estão vinculados. Isso apoia relacionamentos comerciais mais longos do que as vendas exclusivas de equipamentos. Também explica por que as plataformas integradas estão recebendo maior atenção dos principais provedores de tecnologia predial. O mercado de proteção contra incêndio e segurança de vida em data centers se beneficia quando esses sistemas são especificados durante o projeto inicial da instalação.



Por Tecnologia de Proteção contra Incêndio:
Sistemas à Base de Água Ganham Terreno em Relação aos Agentes LimposA Detecção de Fumaça e Calor representou 23,98% do tamanho do mercado de proteção contra incêndio e segurança de vida em data centers em 2026 por tecnologia. A detecção é implantada em salas de dados, salas elétricas, salas de baterias, áreas de resfriamento e espaços de suporte antes que outros sistemas possam responder. A detecção aspirante de fumaça está ganhando interesse de especificação em ambientes hyperscale porque pode identificar baixas concentrações de fumaça em condições de alto fluxo de ar. A Siemens introduziu os detectores Sinteso Nova e Cerberus Nova em março de 2026 com autodiagnósticos baseados em nuvem, supervisão de entrada de fumaça e detecção multicomprimento de onda. O portfólio suporta integração com painéis Siemens existentes, o que pode reduzir a complexidade em projetos de modernização. O investimento em tecnologia também está focado na redução de alarmes falsos, que são especialmente custosos em salas de dados em operação contínua. Os sistemas de detecção permanecem o ponto de partida para arquiteturas de monitoramento e supressão coordenadas. Sua ampla aplicação mantém essa categoria de tecnologia central nos projetos de proteção. Os proprietários de instalações também dependem dos registros de detecção para apoiar a documentação de manutenção e conformidade. Esses requisitos sustentam a demanda tanto em novas construções quanto em trabalhos de retrofit.
A Supressão à Base de Água tem projeção de expansão a um CAGR de 11,76% até 2032, sustentada pela demanda por projetos de pré-ação e névoa d'água. A névoa d'água pode controlar incêndios por meio da remoção de calor e deslocamento de oxigênio usando menos água do que os sprinklers convencionais nas aplicações citadas. A Supressão por Agente Limpo permanece importante para espaços fechados de TI e elétricos que precisam de inundação total sem resíduos. Suas perspectivas são moldadas pela disponibilidade e posição ambiental das químicas de substituição. A Agência de Proteção Ambiental dos Estados Unidos emitiu restrições que afetam certos usos de HFC em equipamentos de resfriamento de data centers a partir de 1º de janeiro de 2027. Os sistemas de gás inerte mantêm relevância onde os compradores priorizam características de baixo potencial de destruição da camada de ozônio e baixo potencial de aquecimento global. A Alemanha e os países nórdicos são ambientes notáveis para essa preferência porque os fatores de conformidade são fortes. As soluções à base de água podem se beneficiar onde os compradores buscam alternativas a agentes com alto potencial de aquecimento global. O resultado é uma combinação de tecnologias em vez de uma substituição completa dos agentes limpos.
Por Área de Instalação:
Salas de Baterias Ampliam o Perímetro de ProteçãoAs Salas de Dados e Salas de TI detinham 45,03% da receita em 2026, refletindo suas grandes áreas e concentração de equipamentos de computação. Essas salas requerem proteção que evite danos desnecessários aos equipamentos enquanto responde rapidamente a eventos reais de incêndio. Sua arquitetura de segurança contra incêndio geralmente combina sistemas de detecção, controle, supressão e notificação. As Salas Elétricas e de Sistemas de Energia Ininterrupta têm equipamentos separados e riscos elétricos que precisam de seleção de sistema personalizada. As Salas de Resfriamento e Mecânicas também requerem projetos que reflitam os riscos de maquinário, fluidos e energia. As Áreas Administrativas e de Suporte geralmente seguem diferentes requisitos de ocupação e evacuação. As salas de dados permanecem o principal centro de gastos porque a operação ininterrupta de TI é central para a economia das instalações. Sua posição de liderança também reflete a escala dos modernos campi de servidores. As descargas falsas permanecem uma grande preocupação porque podem interromper serviços e afetar as obrigações com os clientes. Isso fortalece a demanda por detecção confiável e lógica de liberação cuidadosamente coordenada.
As Salas de Baterias têm projeção de expansão a um CAGR de 11,92% até 2032, a taxa mais rápida entre as áreas de instalação. Os sistemas de íons de lítio substituem as baterias de chumbo-ácido em muitas instalações de sistemas de energia ininterrupta, mas introduzem a possibilidade de fuga térmica e escalada entre módulos de bateria. A União Internacional de Telecomunicações descreveu como uma célula com falha pode propagar a combustão para módulos adjacentes e liberar gases tóxicos de alta temperatura. Testes em larga escala realizados com a Delta Electronics e a Equinix constataram que uma configuração original de sistema de energia ininterrupta poderia permitir a propagação apesar da ativação do sprinkler. Uma configuração redesenhada confinava a fuga térmica ao módulo iniciador. Essas descobertas apoiam a detecção separada de gases, a coordenação de ventilação, os sistemas de desligamento de energia de emergência e os projetos de supressão dedicados. A proteção de baterias está, portanto, se tornando uma especificação distinta em vez de uma extensão do pacote padrão de salas de dados. Os fornecedores que conseguem conectar o monitoramento de baterias com os controles de incêndio da instalação têm uma oportunidade clara. Essa mudança amplia o escopo técnico do mercado de proteção contra incêndio e segurança de vida em data centers.

Por Tamanho de Data Center:
Instalações Hyperscale Lideram os Gastos e a ExpansãoAs instalações Hyperscale representaram 38,01% da receita em 2026 e têm projeção de expansão a um CAGR de 11,69% até 2032. As grandes instalações concentram equipamentos de TI substanciais, infraestrutura de energia, capacidade de baterias, sistemas de resfriamento e equipamentos de rede em um único ambiente operacional. Sua escala aumenta o número de dispositivos e sistemas que devem ser coordenados durante um incidente. Os operadores hyperscale frequentemente estabelecem especificações detalhadas para detecção, supressão, monitoramento e testes. Essas especificações podem influenciar as expectativas entre provedores de colocation e compradores corporativos que comparam suas instalações com níveis mais elevados. As operações em escala de campus também precisam de sistemas de segurança que coordenem respostas em múltiplos edifícios. Isso torna o monitoramento centralizado e o planejamento de manutenção mais valiosos. O tamanho do mercado de proteção contra incêndio e segurança de vida em data centers associado a locais hyperscale reflete tanto a maior intensidade de equipamentos quanto os requisitos de segurança mais complexos. Os fornecedores devem demonstrar desempenho, suporte à certificação e comissionamento confiável para esses projetos. Os longos ciclos de aquisição podem ser compensados por grandes valores de contrato e requisitos recorrentes de serviço.
Os grandes data centers seguem as instalações hyperscale em demanda porque as cargas de trabalho de colocation adjacentes à nuvem e corporativas continuam migrando para ambientes gerenciados profissionalmente. As instalações médias e pequenas representam muitos locais individuais, mas geralmente gastam menos em proteção por local. Esses operadores estão mais expostos aos altos custos iniciais do sistema porque não conseguem distribuir infraestrutura complexa na mesma escala. As necessidades de conformidade ainda estabelecem uma linha de base para implantações com seguro comercial. As implantações de borda adicionam outra dimensão porque a proteção deve se adequar a espaços menores e mais distribuídos. A UL 2755:2025 apoia o uso de requisitos de segurança coordenados dentro de unidades de data center modulares. Isso incentiva sistemas pré-projetados com alarmes integrados, supressão, saídas de emergência e iluminação. Os projetos modulares podem melhorar a consistência quando um provedor instala unidades semelhantes em múltiplos locais. A segmentação por tamanho, portanto, inclui tanto projetos de grandes campi quanto um conjunto distribuído de implantações menores e padronizadas.
Por Tipo de Data Center:
Provedores de Nuvem Definem o Ritmo do Projeto de SegurançaOs Provedores de Serviços em Nuvem detinham 37,13% da receita em 2026 e têm projeção de expansão a um CAGR de 11,74% até 2032. Esses operadores constroem e operam infraestrutura em uma escala que requer padrões de segurança detalhados, comissionamento consistente e controles operacionais sólidos. Os requisitos de seguro patrimonial, os compromissos de nível de serviço e a exposição reputacional tornam a proteção contra incêndio uma parte central do projeto de suas instalações. Os provedores de nuvem frequentemente estabelecem especificações exigentes para detecção de alerta precoce e controles integrados. Suas escolhas de aquisição podem influenciar o mercado mais amplo de proteção contra incêndio e segurança de vida em data centers porque outros operadores frequentemente se referenciam nos mesmos padrões de instalação. Os grandes campi de nuvem também requerem sistemas que possam gerenciar alarmes e a saúde dos dispositivos em extensas propriedades. Os fornecedores, portanto, competem em integração, escalabilidade, suporte a testes e capacidade de serviço contínuo. A padronização pode favorecer fornecedores com amplos portfólios de produtos e históricos de certificação estabelecidos. Também pode acelerar a adoção de abordagens emergentes uma vez que tenham sido aceitas pelos principais operadores. Isso mantém os provedores de nuvem centrais para a demanda em todas as categorias de tecnologia.
Os provedores de colocation representam o segundo maior segmento por tipo e operam em um ambiente onde as especificações do edifício base podem ser complementadas pelos requisitos dos inquilinos. Alguns inquilinos podem exigir proteção adicional em salas alugadas, o que pode criar desafios de coordenação de sistemas para engenheiros e operadores. As instalações corporativas e de borda formam o terceiro segmento por tipo. Os locais corporativos tradicionais estão se consolidando e passando por atualização tecnológica, enquanto os locais de borda estão se expandindo onde o processamento local é necessário. Manufatura, saúde e serviços financeiros estão entre os ambientes que usam computação distribuída para aplicações sensíveis à latência. A UL Solutions enfatizou recursos de segurança integrados para data centers modulares, apoiando o uso de arquiteturas de proteção autossuficientes nessas implantações. A migração de cargas de trabalho para nuvem e colocation pode reduzir a contagem de locais corporativos independentes ao longo do tempo. No entanto, o crescente segmento de borda cria demanda por sistemas pré-fabricados que podem ser implantados com suporte de engenharia limitado no local. Isso cria um perfil de demanda variado em todo o mercado de proteção contra incêndio e segurança de vida em data centers.
Análise Geográfica
América do Norte
A América do Norte detinha 38,89% da receita em 2026, a maior participação regional no mercado de proteção contra incêndio e segurança de vida em data centers. A região possui uma densa base de campi hyperscale e colocation no Norte da Virgínia, Phoenix, Dallas-Fort Worth, Chicago e no Noroeste do Pacífico. A Associação Nacional de Proteção contra Incêndio descreveu códigos e normas estabelecidos como uma base para a expansão mais segura de data centers, enquanto a NEMA BS 31060-2025 fornece orientação prática sobre planejamento e integração de equipamentos. Os projetos de sprinklers de pré-ação permanecem comuns porque as seguradoras e as especificações das instalações frequentemente esperam backup à base de água. O Canadá atrai interesse de investimento em Ontário, Quebec e Colúmbia Britânica, enquanto o México se beneficia das necessidades de soberania de dados nearshore.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 11,83% até 2032, a taxa regional mais rápida no mercado de proteção contra incêndio e segurança de vida em data centers. A rápida atividade de construção cria demanda por sistemas de proteção no início do projeto, especialmente em novos centros de capacidade como Johor e Mumbai. O Departamento de Serviços de Bombeiros de Hong Kong introduziu uma classificação formal para instalações de data centers por meio da Carta Circular nº 2/2025, que entrou em vigor em 1º de agosto de 2025. A Província de Guangdong divulgou um rascunho de consulta para sistemas de névoa d'água de alta pressão, enquanto a Associação Chinesa de Proteção contra Incêndio propôs medidas de cadeia completa para a segurança de baterias de íons de lítio. Esses desenvolvimentos apoiam requisitos de projeto local mais detalhados, mas a região precisa de mais especialistas treinados em projeto e comissionamento.
Europa, Oriente Médio e África e América do Sul
A Europa permanece um importante segmento regional, com as decisões de proteção contra incêndio moldadas por requisitos detalhados de conformidade técnica e ambiental. A VdS 6003 entrou em vigor para pedidos realizados a partir de 1º de junho de 2025, estabelecendo requisitos para salas de TI e data centers na Alemanha. A Alemanha aplica EN 54, EN 15004 e EN 12094, enquanto o framework europeu de F-Gas incentiva o interesse em sistemas de gás inerte e a EURALARM fornece orientação para seleção de sistemas. O Oriente Médio e África está desenvolvendo capacidade de fabricação local, enquanto a América do Sul permanece uma oportunidade em estágio inicial no mercado de proteção contra incêndio e segurança de vida em data centers.
Cenário Competitivo
Concentração do Mercado
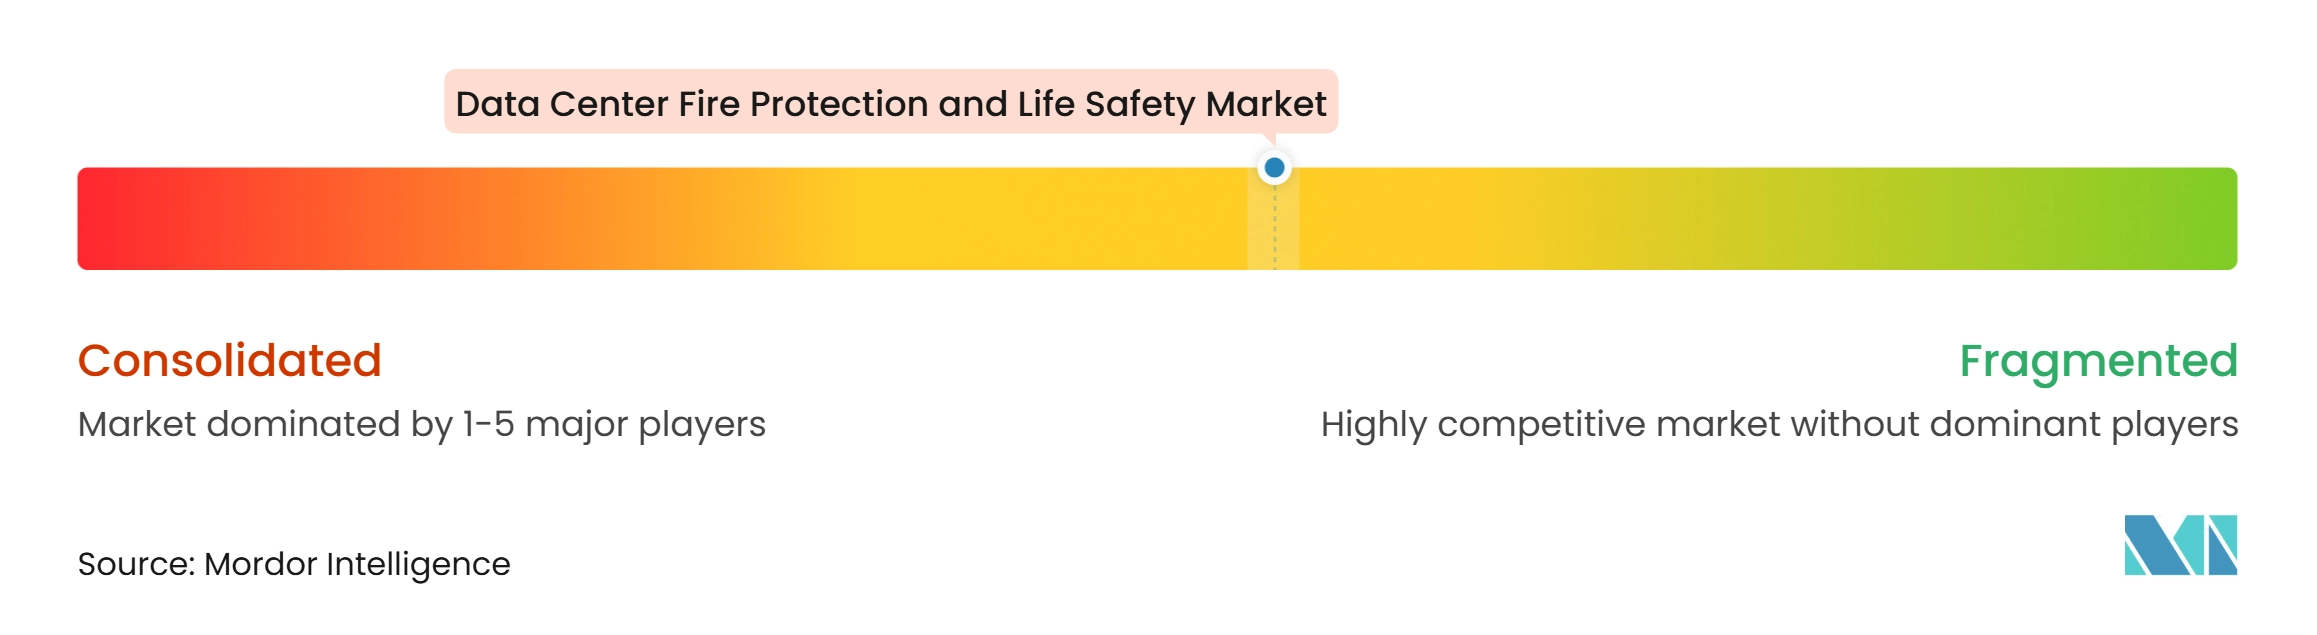
O mercado de proteção contra incêndio e segurança de vida em data centers é moderadamente concentrado. Johnson Controls, Honeywell, Siemens, Robert Bosch, Eaton, ORR Protection Systems e Minimax Viking coletivamente representaram 35% da receita global nos dados fornecidos. A receita restante é compartilhada por provedores regionais especializados e integradores de sistemas. As empresas globais competem com base em amplos portfólios, certificações e alcance de serviços, enquanto os especialistas competem por meio de expertise em detecção, névoa d'água, agentes limpos, gás inerte e comissionamento. O hardware de commodities enfrenta pressão de preços, mas os controles integrados e os contratos de serviço podem fortalecer a retenção de clientes.
A Siemens também introduziu o Acend Intelligent, o ASD+ e o Fire Digital Twin na Conferência e Exposição da NFPA de 2026. A Johnson Controls lançou o Simplex Incident Manager e o Autocall Fire Site Administrator em agosto de 2026, com cada estação de trabalho suportando até 250.000 dispositivos e 687 unidades de controle de alarme de incêndio. Esses movimentos combinam proteção física com monitoramento digital, estendendo o mercado de proteção contra incêndio e segurança de vida em data centers além do fornecimento exclusivo de equipamentos. As ferramentas digitais também podem reduzir erros de comissionamento e o risco de descarga falsa em instalações complexas.
A proteção de salas de baterias permanece fragmentada porque a detecção de gases, o monitoramento térmico, a coordenação de ventilação, o desligamento de energia de emergência e a supressão são frequentemente componentes separados. Uma oferta integrada e certificada poderia diferenciar os fornecedores à medida que os sistemas de energia ininterrupta com íons de lítio se tornam mais comuns. Testes revisados por pares indicaram que a tecnologia passiva de resfriamento e supressão pode operar rapidamente sem depender da continuidade de energia da instalação. Os grandes fornecedores permanecem bem posicionados para projetos de campus, enquanto os especialistas podem conquistar trabalhos de retrofit e específicos de tecnologia no mercado de proteção contra incêndio e segurança de vida em data centers.
Líderes do Setor de Proteção contra Incêndio e Segurança de Vida em Data Centers
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers Empresas cobertas neste relatório
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Carrier Global Corporation
- Kidde Global Solutions
- Fike Corporation
- Minimax Viking GmbH
- ORR Protection Systems, LLC
- WAGNER Group GmbH
- Hochiki Corporation
- Nohmi Bosai Ltd.
- Victaulic Company
- Marioff Corporation Oy
- The Chemours Company
- SEVO Systems, Inc.
- Securiton AG
- NAFFCO FZCO
- The Hiller Companies, LLC
Desenvolvimentos industriais recentes em Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers
- Agosto de 2026: A Johnson Controls lançou o Simplex Incident Manager e o Autocall Fire Site Administrator, suas estações de trabalho de rede de segurança contra incêndio e de vida de próxima geração, suportando até 250.000 dispositivos conectados e 687 unidades de controle de alarme de incêndio por sistema, 2,5 vezes mais do que as principais alternativas. As plataformas integram software alinhado à ISA/IEC 62443 para operações de segurança predial resilientes a ataques cibernéticos e são aprovadas pela UL, ULC, FM, listadas pela CSFM e aceitas pelo Programa de Aceitação de Materiais e Equipamentos da Cidade de Nova York.
- Agosto de 2026: A Chemours lançou o Opteon ZE, R-1234ze(E), e o Opteon 515B, R-515B, 2 refrigerantes de baixo potencial de aquecimento global projetados para aplicações em chillers estacionários em data centers de IA, antecipando-se à restrição de GWP-700 da Agência de Proteção Ambiental dos Estados Unidos para equipamentos de resfriamento de data centers em janeiro de 2027.
- Junho de 2026: A Siemens introduziu o Acend Intelligent, um dispositivo de notificação endereçável com conectividade em nuvem e tecnologia de Teste Sem Perturbação, juntamente com a detecção aspirante de fumaça ASD+ e o Fire Digital Twin na Conferência e Exposição da NFPA 2026 em Las Vegas.
- Março de 2026: A Siemens apresentou o portfólio de detectores de incêndio Sinteso Nova e Cerberus Nova, com autodiagnósticos 24/7 baseados em nuvem, Supervisão de Entrada de Fumaça e detecção óptica multicomprimento de onda e térmica dupla ASAplus para reduzir alarmes falsos.
Escopo do Relatório Global do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers
O Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers compreende as tecnologias, sistemas, softwares e serviços projetados para detectar, prevenir, suprimir, monitorar e gerenciar incidentes relacionados a incêndio, garantindo a segurança do pessoal e a continuidade dos negócios em ambientes de data centers.
O Relatório do Mercado de Proteção contra Incêndio e Segurança de Vida em Data Centers é Segmentado por Tipo de Solução (Sistemas de Detecção e Alarme de Incêndio, Sistemas de Supressão de Incêndio, Sistemas de Notificação de Emergência e Evacuação, Sistemas de Monitoramento e Controle de Incêndio e Serviços de Inspeção, Teste e Manutenção), Tecnologia de Proteção contra Incêndio (Detecção de Fumaça e Calor, Detecção Aspirante de Fumaça, Supressão por Agente Limpo, Supressão por Gás Inerte, Supressão à Base de Água e Outras Tecnologias de Proteção contra Incêndio), Área de Instalação (Salas de Dados e Salas de TI, Salas Elétricas e de Sistemas de Energia Ininterrupta, Salas de Baterias, Salas de Resfriamento e Mecânicas e Áreas Administrativas e de Suporte), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem e Corporativo e Borda) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina e Restante da América do Sul], Europa [Reino Unido, Alemanha, França, Espanha, Rússia e Restante da Europa], Ásia-Pacífico [China, Índia, Japão, Austrália, Singapura e Restante da Ásia-Pacífico] e Oriente Médio e África [Arábia Saudita, Emirados Árabes Unidos, África do Sul e Restante do Oriente Médio e África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas de Detecção e Alarme de Incêndio |
| Sistemas de Supressão de Incêndio |
| Sistemas de Notificação de Emergência e Evacuação |
| Sistemas de Monitoramento e Controle de Incêndio |
| Serviços de Inspeção, Teste e Manutenção |
| Detecção de Fumaça e Calor |
| Detecção Aspirante de Fumaça |
| Supressão por Agente Limpo |
| Supressão por Gás Inerte |
| Supressão à Base de Água |
| Outras Tecnologias de Proteção contra Incêndio |
| Salas de Dados e Salas de TI |
| Salas Elétricas e de Sistemas de Energia Ininterrupta |
| Salas de Baterias |
| Salas de Resfriamento e Mecânicas |
| Áreas Administrativas e de Suporte |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem |
| Corporativo e Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Solução | Sistemas de Detecção e Alarme de Incêndio | |
| Sistemas de Supressão de Incêndio | ||
| Sistemas de Notificação de Emergência e Evacuação | ||
| Sistemas de Monitoramento e Controle de Incêndio | ||
| Serviços de Inspeção, Teste e Manutenção | ||
| Por Tecnologia de Proteção contra Incêndio | Detecção de Fumaça e Calor | |
| Detecção Aspirante de Fumaça | ||
| Supressão por Agente Limpo | ||
| Supressão por Gás Inerte | ||
| Supressão à Base de Água | ||
| Outras Tecnologias de Proteção contra Incêndio | ||
| Por Área de Instalação | Salas de Dados e Salas de TI | |
| Salas Elétricas e de Sistemas de Energia Ininterrupta | ||
| Salas de Baterias | ||
| Salas de Resfriamento e Mecânicas | ||
| Áreas Administrativas e de Suporte | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hyperscale | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem | ||
| Corporativo e Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de proteção contra incêndio e segurança de vida em data centers?
O mercado é avaliado em 3,42 bilhões de USD em 2026 e tem previsão de atingir 5,66 bilhões de USD até 2032, com um CAGR de 10,61% de 2027 a 2032.
Qual segmento de solução lidera os gastos em proteção contra incêndio em data centers?
Os Sistemas de Supressão de Incêndio lideram os gastos em soluções com uma participação de 34,52% em 2026, enquanto os Sistemas de Monitoramento e Controle de Incêndio têm a expansão projetada mais rápida a um CAGR de 11,81%.
Por que as salas de baterias são importantes no planejamento de segurança de data centers?
As Salas de Baterias têm projeção de expansão a um CAGR de 11,92% até 2032 porque os sistemas de energia ininterrupta com íons de lítio requerem detecção, ventilação, supressão e controles de emergência especializados.
Qual tecnologia de proteção contra incêndio está se expandindo mais rapidamente em data centers?
A Supressão à Base de Água tem projeção de expansão a um CAGR de 11,76% até 2032, à medida que os compradores consideram projetos de pré-ação e névoa d'água ao lado de sistemas de agente limpo.
Qual região tem a maior demanda por proteção contra incêndio em data centers?
A América do Norte detém 38,89% da receita em 2026, sustentada por altas concentrações de capacidade hyperscale e colocation e requisitos de conformidade estabelecidos.
Qual região tem projeção de expansão mais rápida até 2032?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 11,83% até 2032, sustentada por novas construções e requisitos de segurança em desenvolvimento nos principais mercados de capacidade.