
Tamaño y Participación del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos por Mordor Intelligence
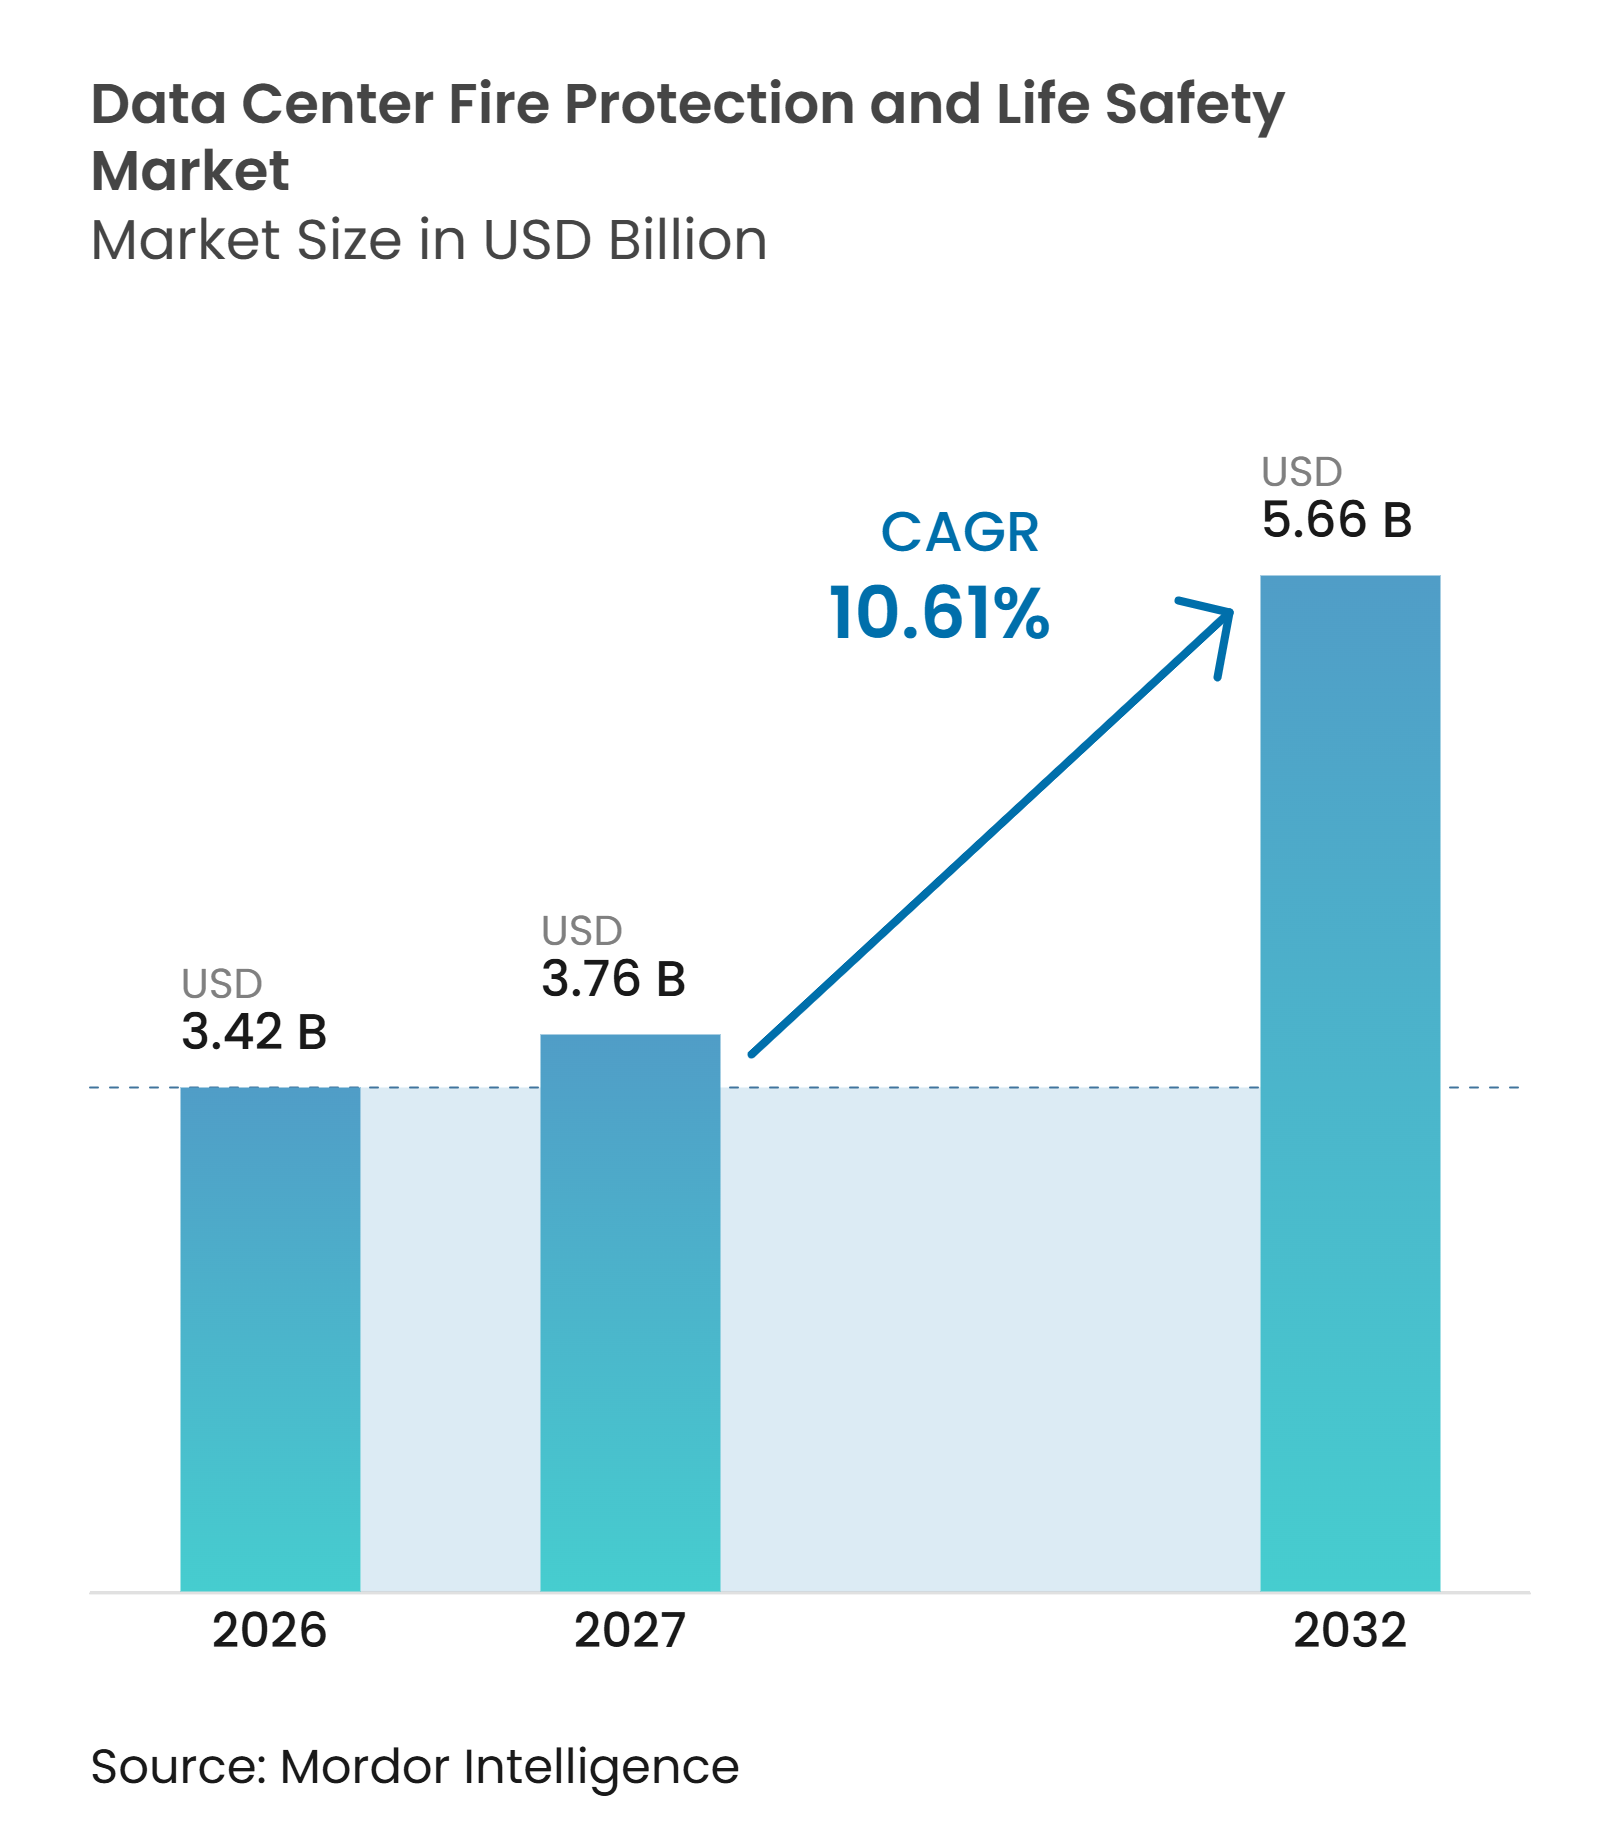
El tamaño del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos se proyecta en 3,42 mil millones de USD en 2026 y alcanzará los 5,66 mil millones de USD para 2032, expandiéndose a una CAGR del 10,61% de 2027 a 2032. El mercado de protección contra incendios y seguridad de vida en centros de datos está siendo reformado por cargas de trabajo de IA y GPU más densas, que aumentan las cargas térmicas e introducen nuevos patrones de riesgo dentro de las salas de datos. El uso más amplio de sistemas de almacenamiento de energía con baterías de iones de litio en sistemas de alimentación ininterrumpida también incrementa la necesidad de detección, supresión, ventilación y respuesta de emergencia que funcionen de manera coordinada. Los nuevos campus de hiperescala generan demanda de instalación, mientras que cada instalación puesta en servicio añade trabajo de inspección, prueba y mantenimiento a lo largo de su vida operativa. Los proveedores se centran en plataformas de monitoreo integradas, diseños de supresión por capas y contratos de servicio a largo plazo, porque estos sistemas quedan estrechamente integrados en una instalación tras su puesta en servicio. El mercado de protección contra incendios y seguridad de vida en centros de datos también se beneficia cuando los proveedores pueden conectar el suministro de equipos con pruebas y mantenimiento a largo plazo. La regulación que afecta a los agentes limpios de hidrofluorocarbonos y la escasez de especialistas en puesta en servicio con experiencia pueden ralentizar algunos proyectos, aunque también fomentan la inversión en alternativas y servicios especializados.
Conclusiones Clave del Informe
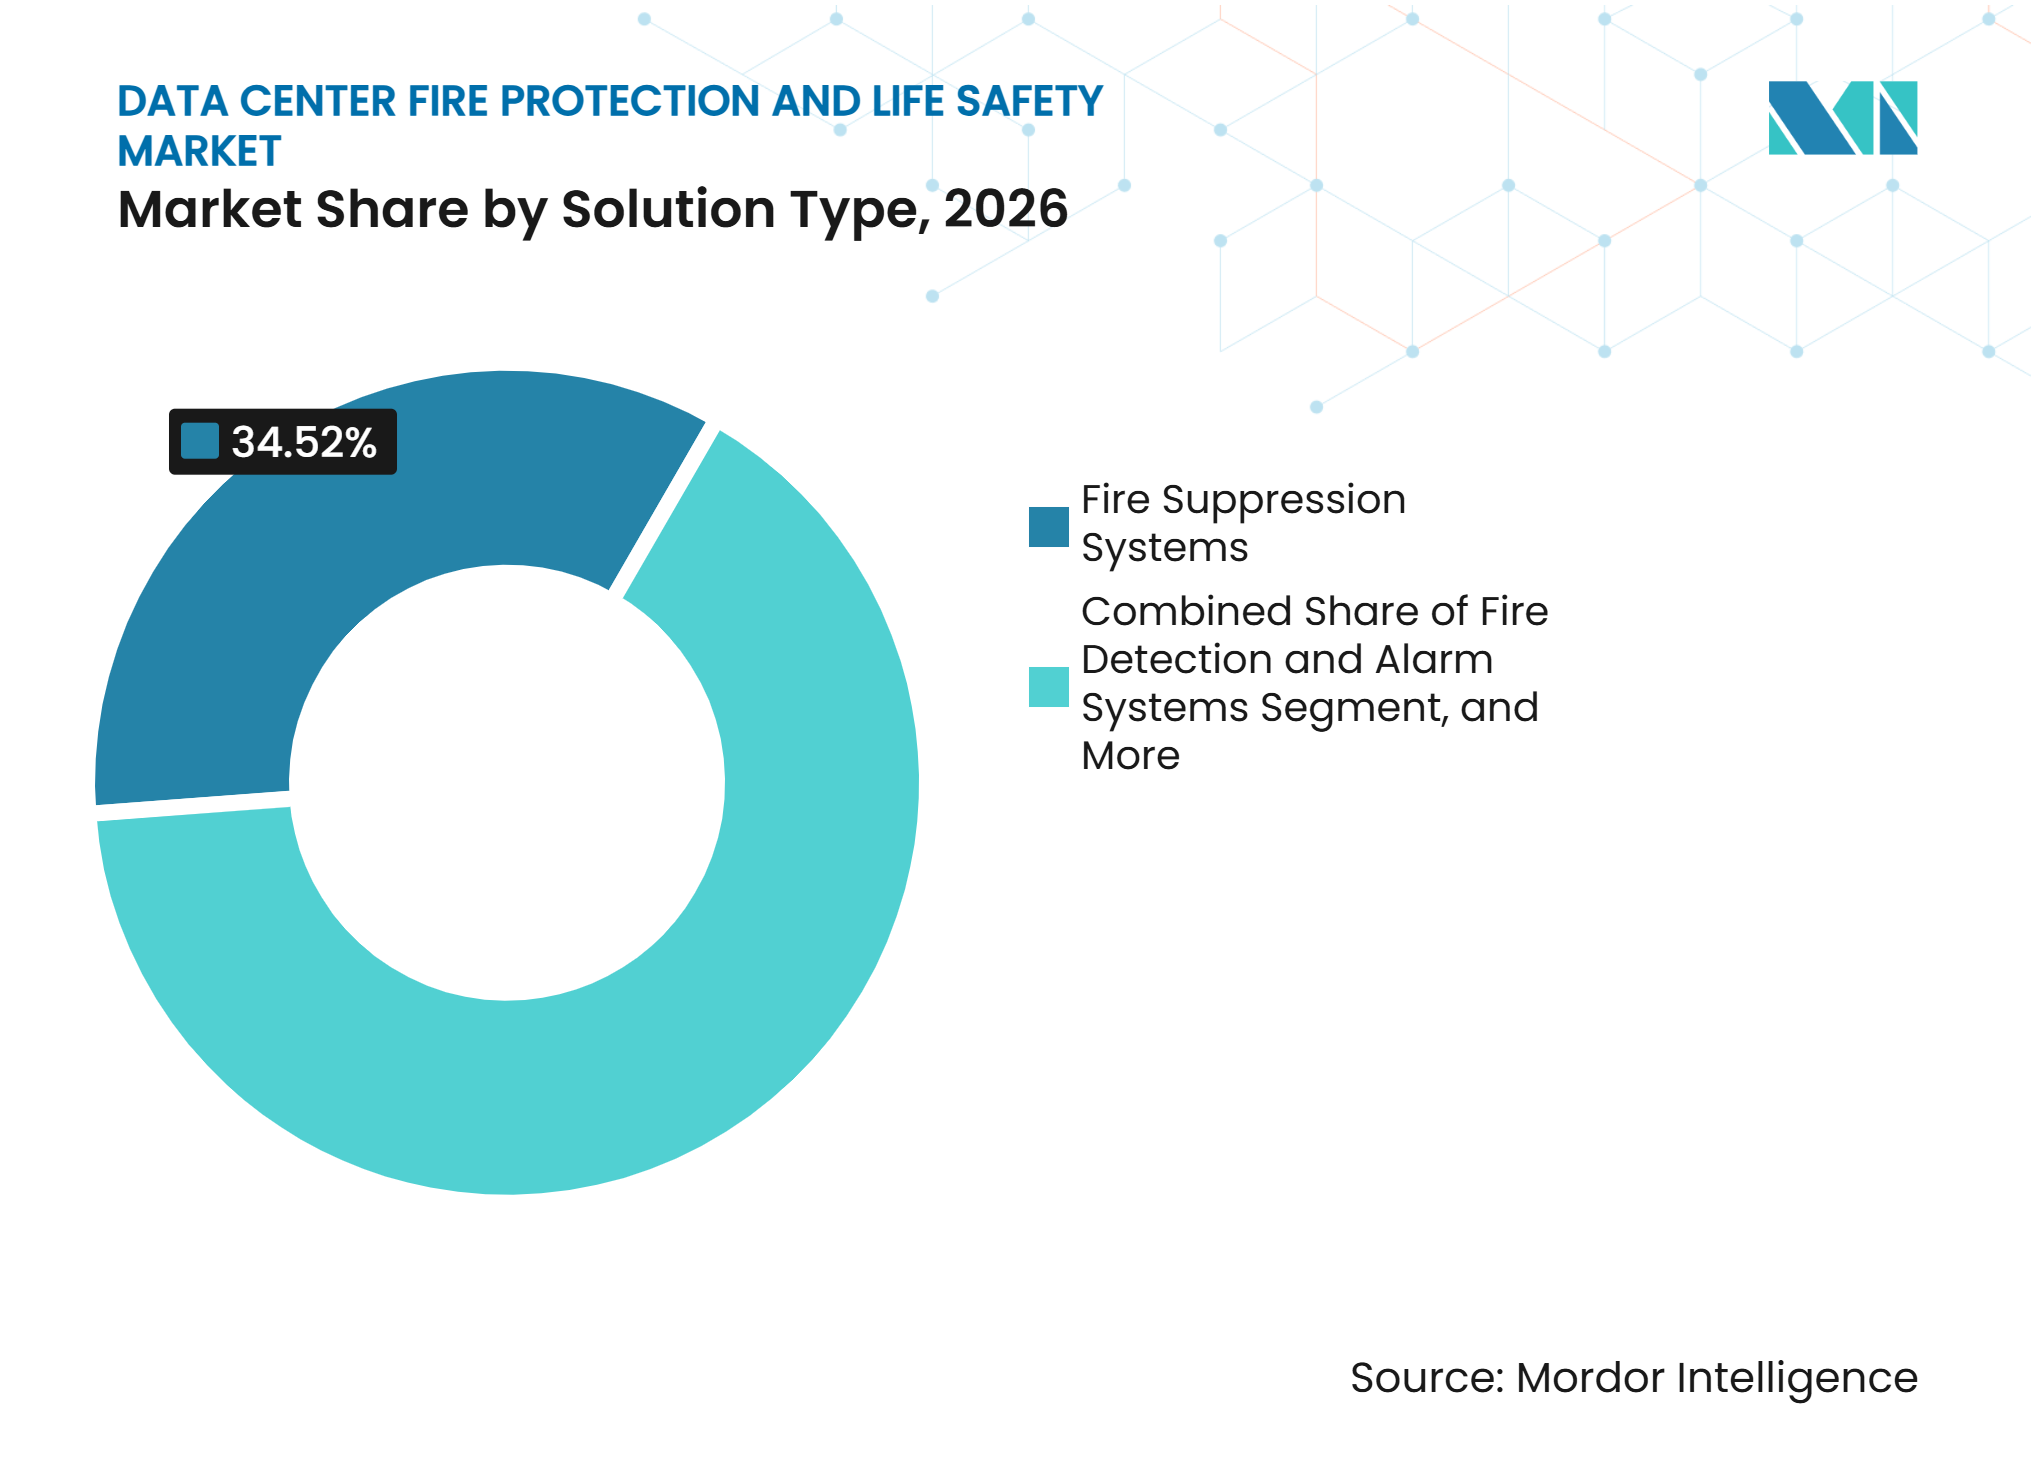
- Por tipo de solución, los Sistemas de Supresión de Incendios representaron el 34,52% de los ingresos en 2026, mientras que se proyecta que los Sistemas de Monitoreo y Control de Incendios se expandan a una CAGR del 11,81% hasta 2032.
- Por tecnología de protección contra incendios, la Detección de Humo y Calor representó el 23,98% de los ingresos en 2026, mientras que se proyecta que la Supresión Basada en Agua se expanda a una CAGR del 11,76% hasta 2032.
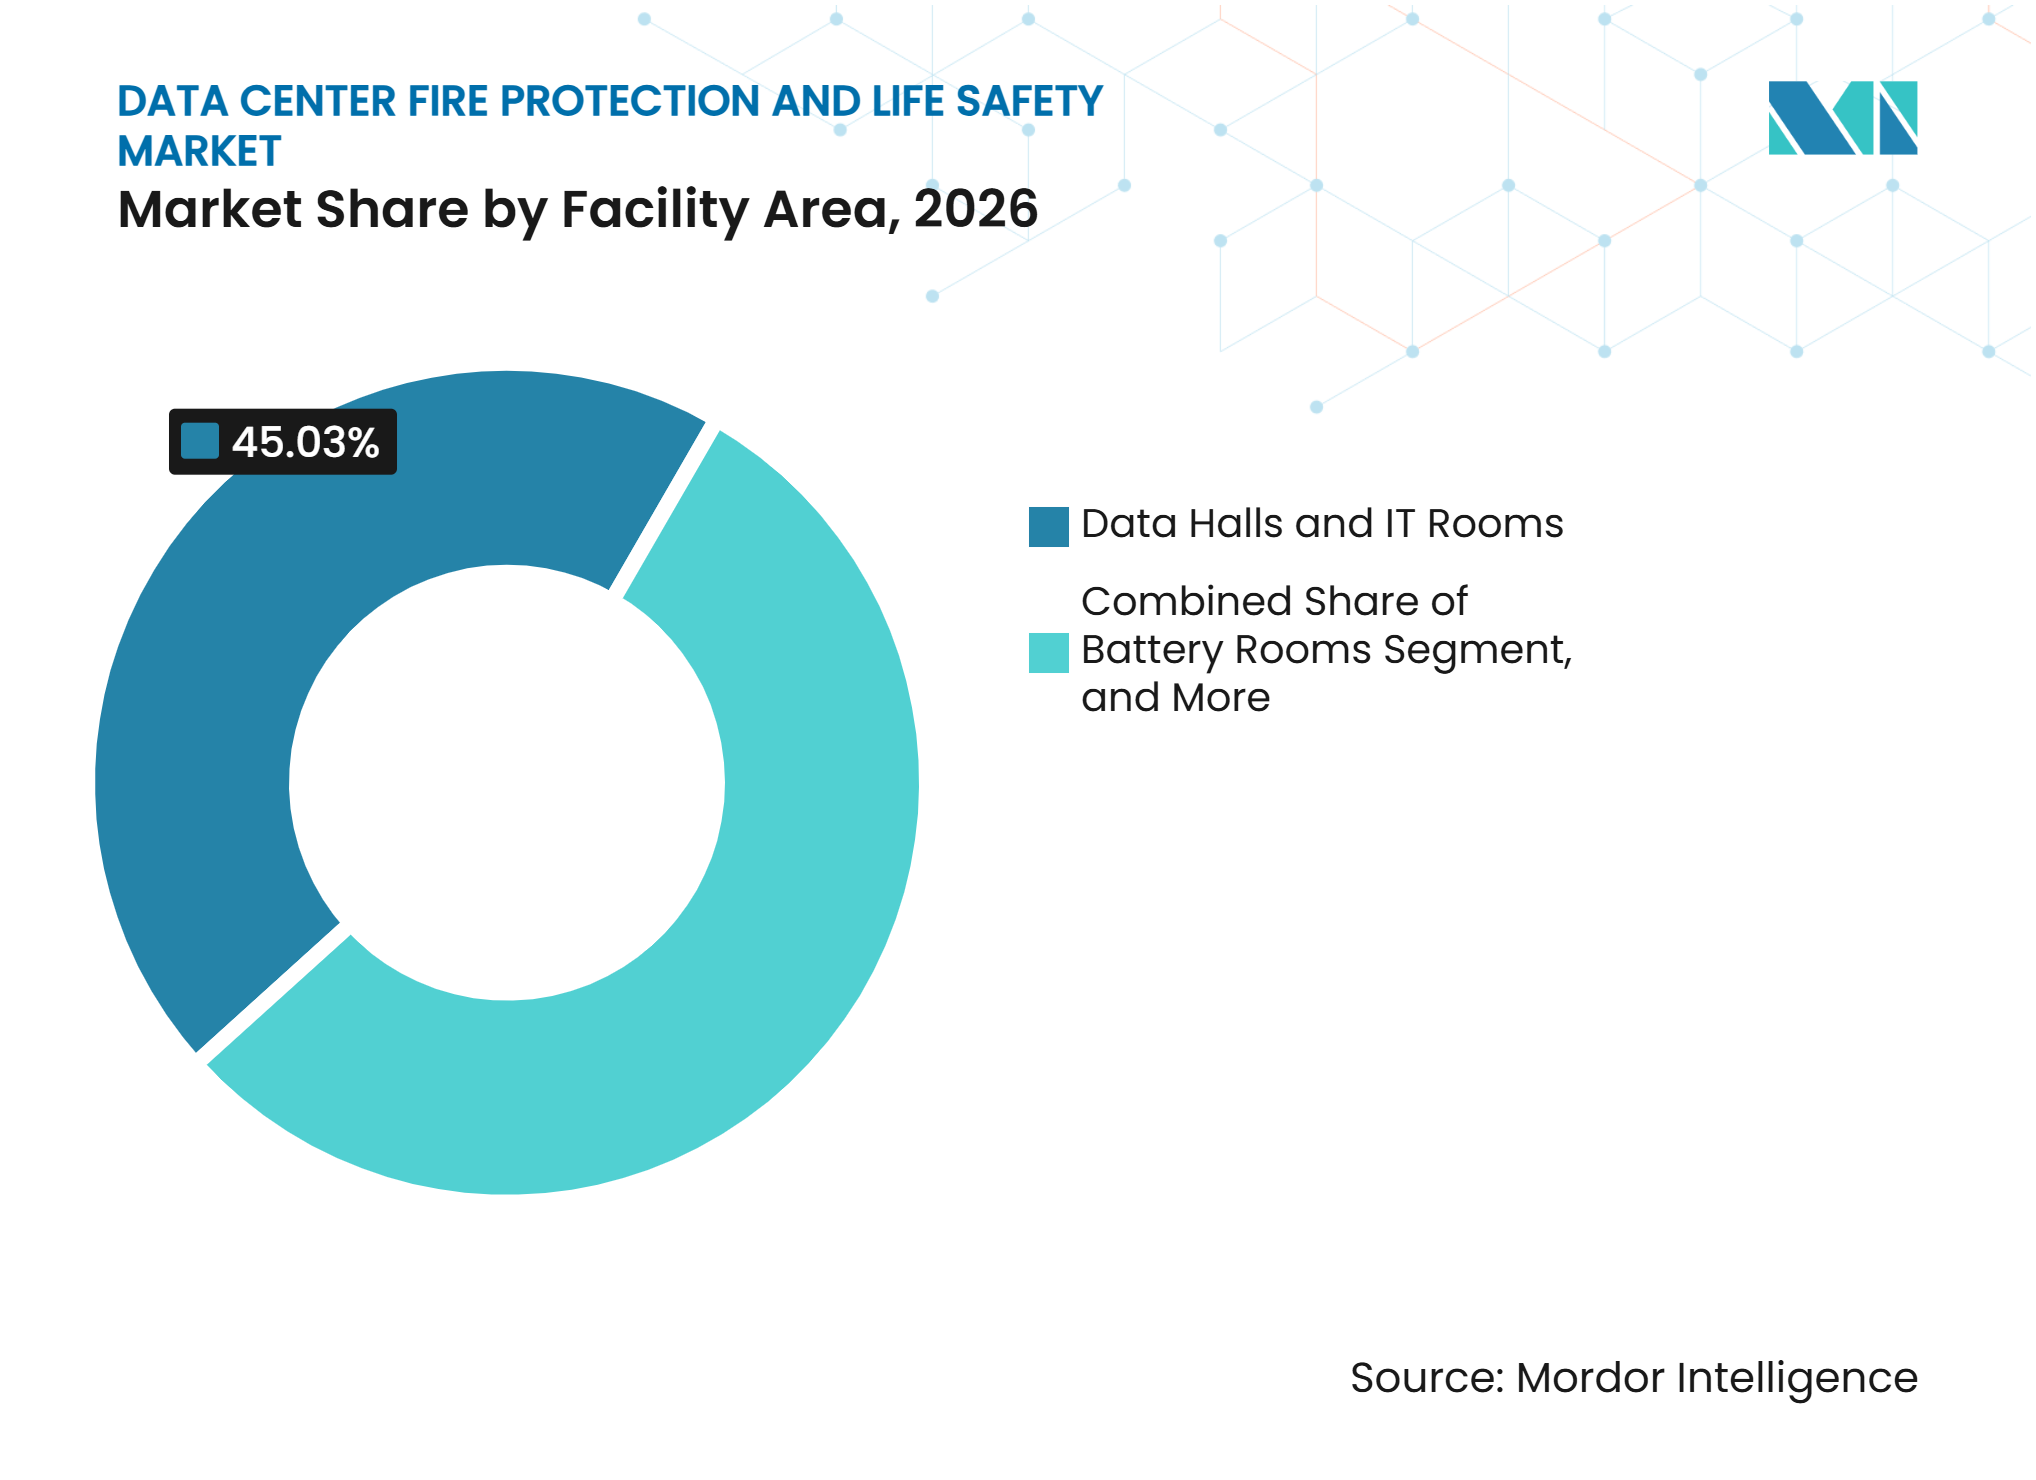
- Por área de instalación, las Salas de Datos y Salas de TI representaron el 45,03% de los ingresos en 2026, mientras que se proyecta que las Salas de Baterías se expandan a una CAGR del 11,92% hasta 2032.
- Por tamaño de centro de datos, las instalaciones de Hiperescala representaron el 38,01% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 11,69% hasta 2032.
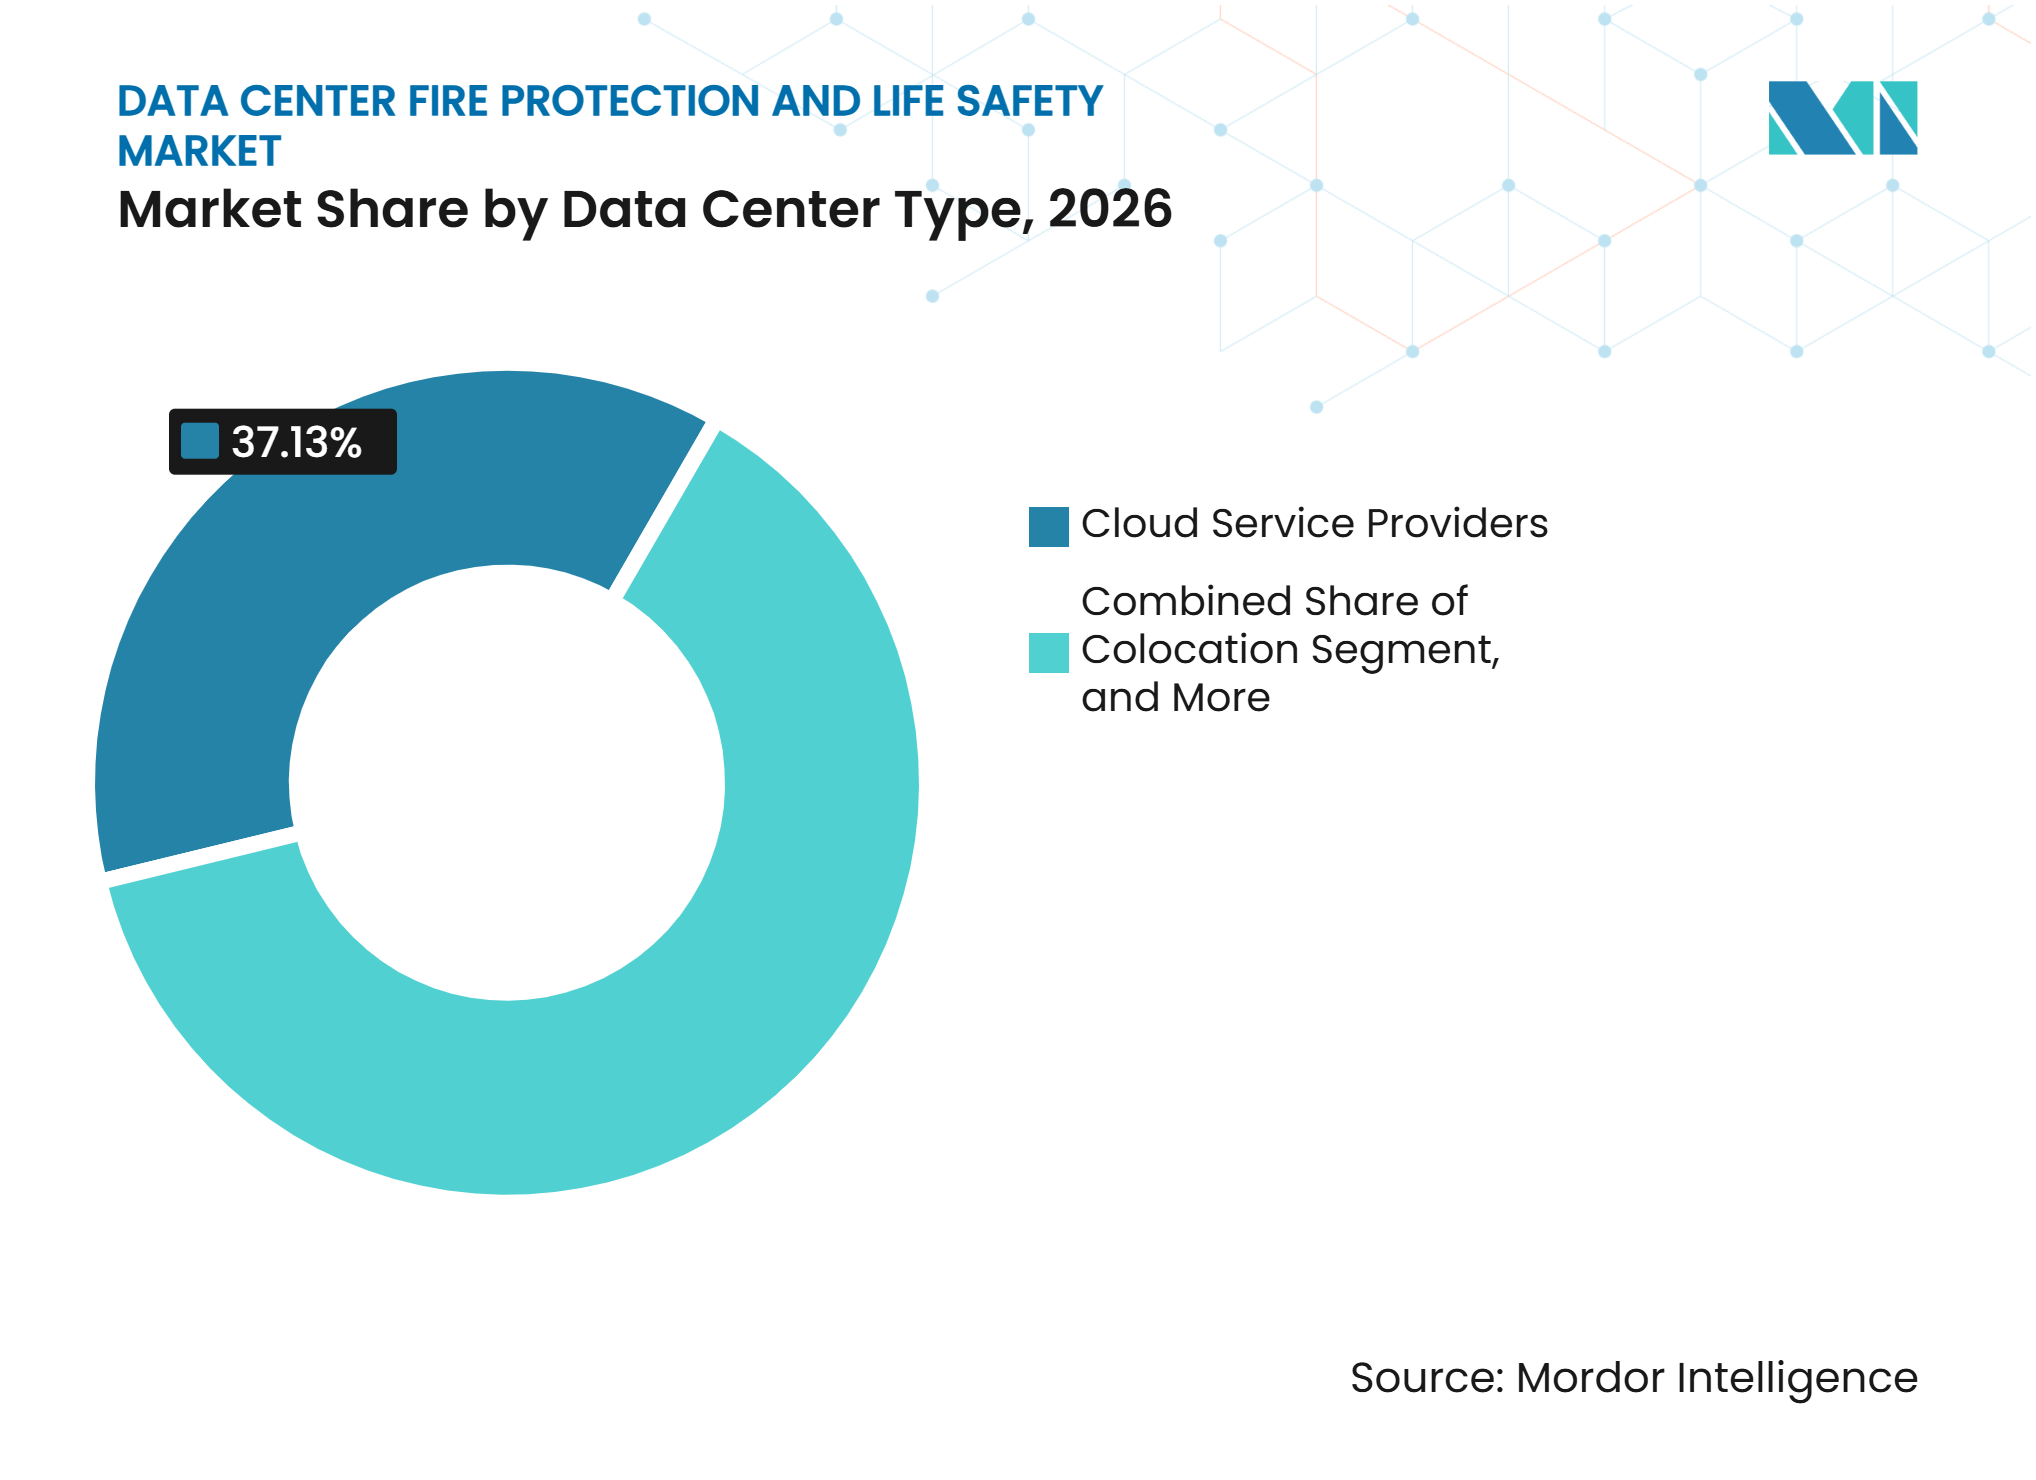
- Por tipo de centro de datos, los Proveedores de Servicios en la Nube representaron el 37,13% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 11,74% hasta 2032.
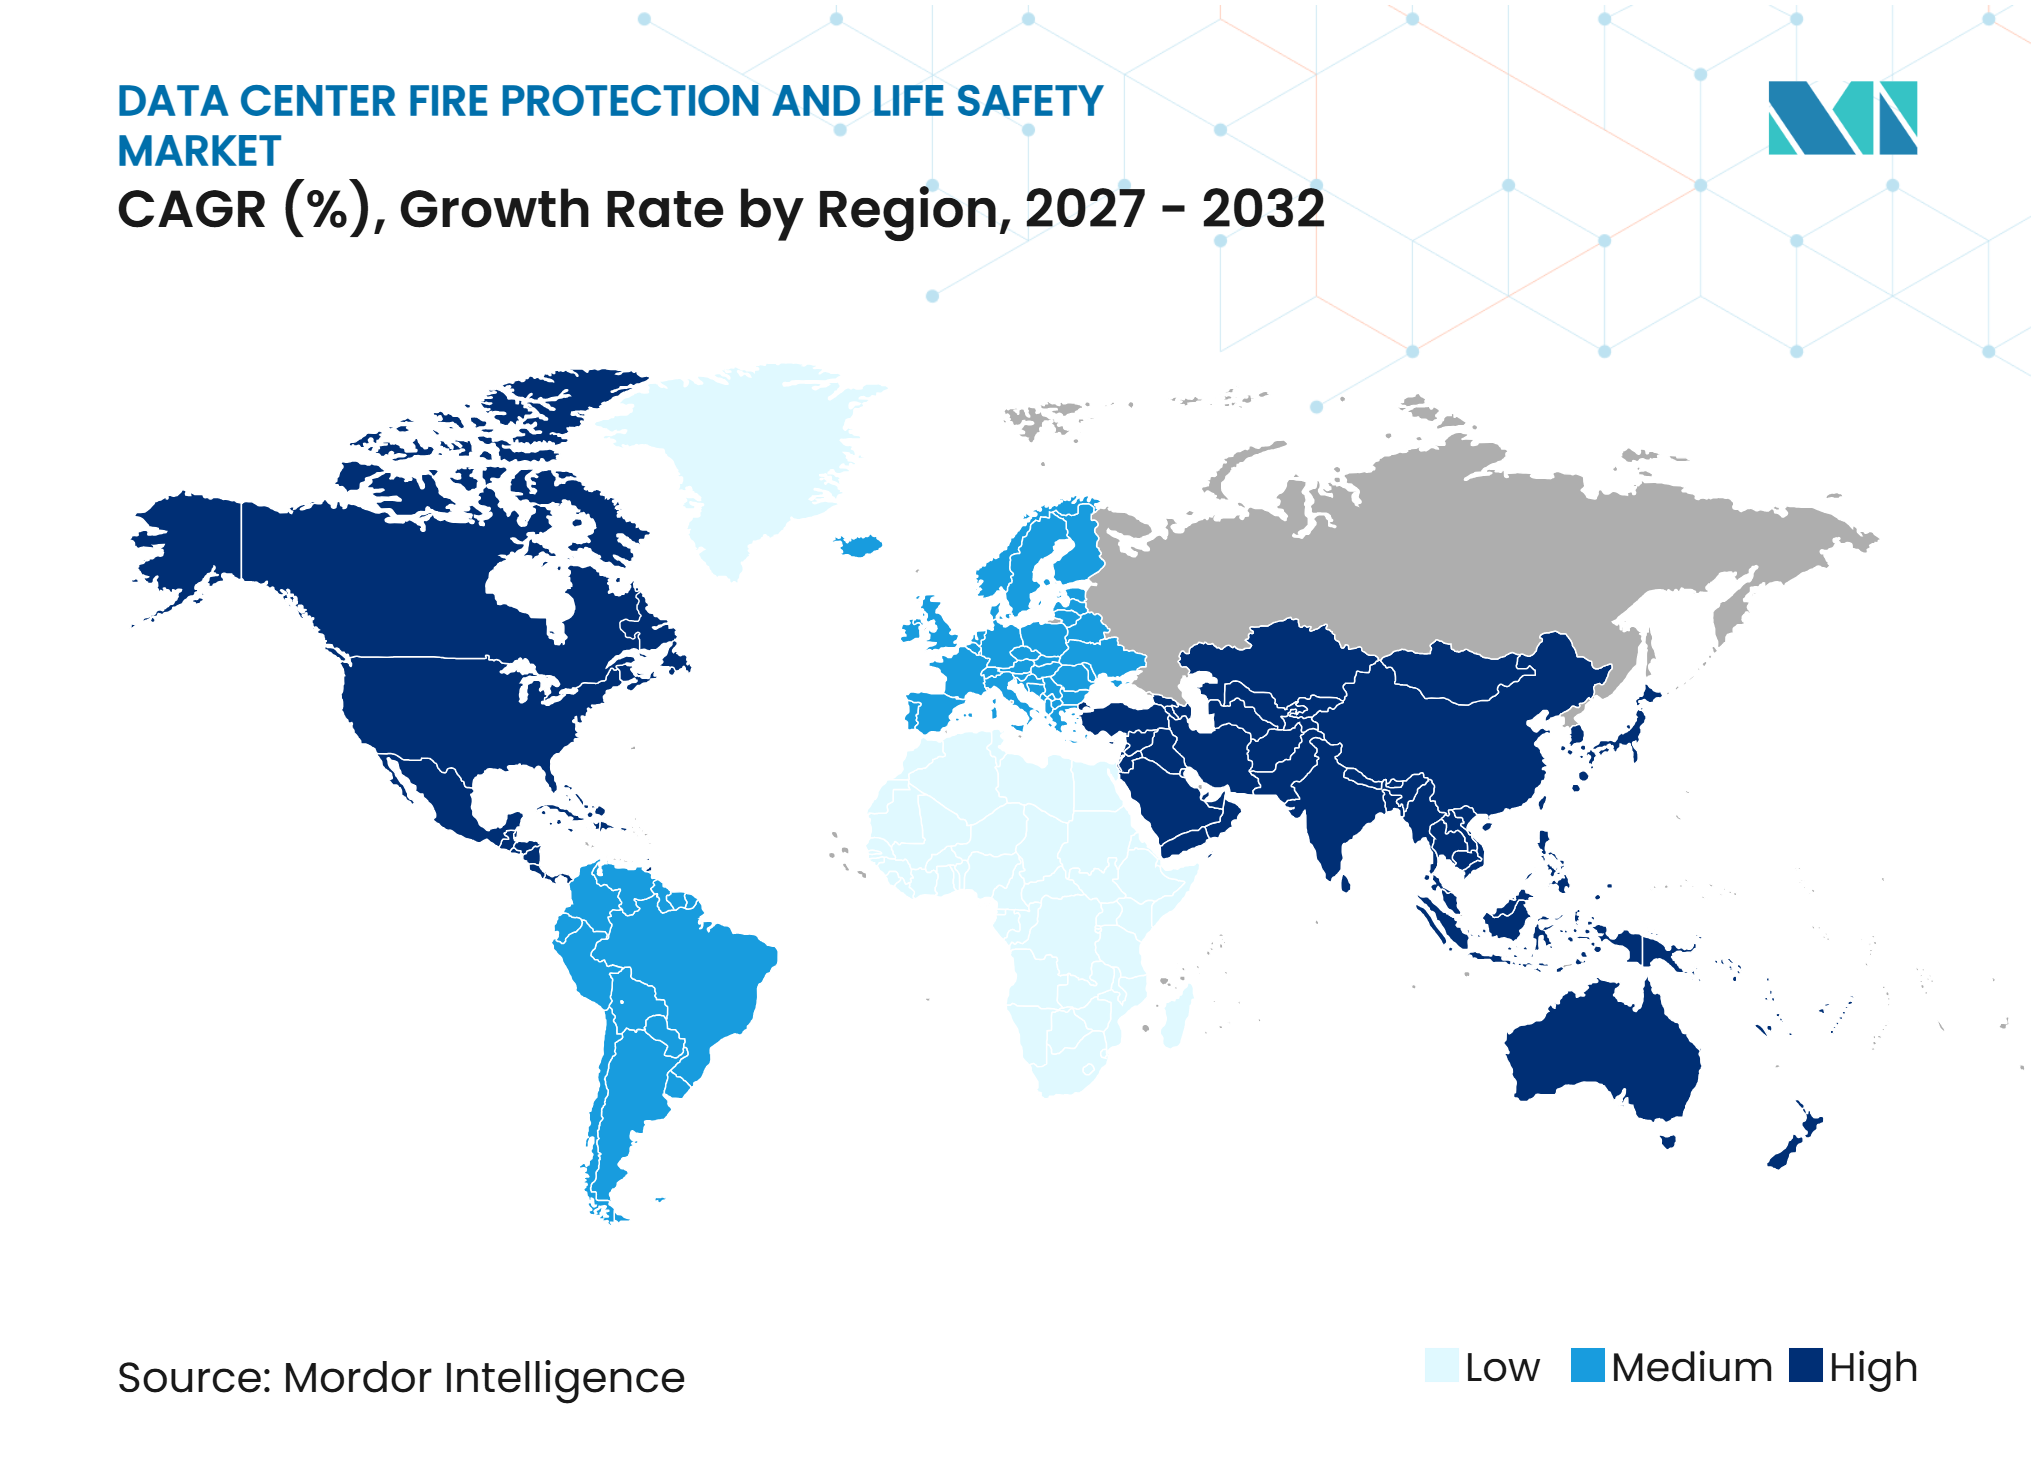
- Por geografía, América del Norte representó el 38,89% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 11,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Hiperescala y Colocación | +3.5% | Global, con mayor concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Computación Intensiva en IA y GPU que Aumenta las Cargas Térmicas | +2.8% | Global, liderado por América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Cumplimiento Obligatorio de Seguridad contra Incendios y Requisitos de Seguros | +1.6% | América del Norte y Europa, en expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de Centros de Datos de Borde y Modulares | +1.2% | Global, con ganancias tempranas en el Sudeste Asiático, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Gestión del Riesgo de Incendio en Baterías de Iones de Litio y UPS | +0.9% | Global, con mayor exposición donde el almacenamiento de energía está ubicado conjuntamente con entornos de servidores | Corto plazo (≤ 2 años) |
| Integración de la Protección contra Incendios con DCIM y Sistemas de Gestión de Edificios | +0.6% | Global, enfocado en operadores de hiperescala y colocación de Nivel III y Nivel IV | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad de Hiperescala y Colocación
La construcción de instalaciones de hiperescala y colocación sigue siendo el mayor impulsor de demanda para el mercado de protección contra incendios y seguridad de vida en centros de datos, porque cada sitio de nueva construcción requiere un sistema de protección completo. Los grandes campus requieren alarmas de incendio, equipos de supresión, extracción de humo, controles, notificación de emergencia y puesta en servicio antes de que las instalaciones puedan entrar en funcionamiento. Caverion firmó un acuerdo en 2025 con Nebius DC Oy que cubre alarma de incendio, extinción, extracción de humo, refrigeración líquida y servicios técnicos para una expansión de 75 megavatios en Mäntsälä, Finlandia. El valor del contrato fue de 80 millones de EUR, equivalente a 86,4 millones de USD utilizando la tasa promedio EUR/USD de 2025 indicada en la fuente.[1] Cada nueva sala también requiere trabajo recurrente de inspección, prueba y mantenimiento tras su finalización. Esto hace que los ingresos por servicios sean más duraderos que los ingresos por instalación única a medida que se amplía la base de activos protegidos.
Computación Intensiva en IA y GPU que Aumenta las Cargas Térmicas
La computación intensiva en GPU cambia el perfil térmico de las salas de servidores y hace que la detección temprana sea más importante en el mercado de protección contra incendios y seguridad de vida en centros de datos. UL Solutions informó que la planificación de seguridad de los centros de datos modulares debe coordinar la supresión de incendios, las salidas de emergencia, la iluminación y los sistemas de alarma entre equipos de múltiples proveedores.[2] Los despliegues de alta densidad utilizan cada vez más refrigeración líquida, lo que cambia los materiales y equipos que los diseños de protección contra incendios deben contemplar. Un estudio revisado por pares de 2025 probó un sistema pasivo de refrigeración y supresión para servidores GPU que redujo la temperatura promedio del chip en 9,2 °C y contuvo la descarga simulada de agente limpio en 0,45 segundos. Estos resultados respaldan el interés en medidas a nivel de bastidor que pueden operar sin continuidad de energía de la instalación. La detección de humo por aspiración también se vuelve más relevante donde el alto flujo de aire puede retrasar el reconocimiento de eventos de combustión lenta temprana por parte de detectores de punto convencionales.
Cumplimiento Obligatorio de Seguridad contra Incendios y Requisitos de Seguros
El gasto en seguridad contra incendios suele ser no discrecional porque los operadores de instalaciones deben cumplir con los requisitos de código, aseguradoras y clientes antes de abrir o ampliar la capacidad. La Asociación Nacional de Fabricantes Eléctricos publicó la norma NEMA BS 31060-2025 en febrero de 2026 para orientar la planificación temprana, la ubicación de detectores, la selección de supresión y la detección y respuesta coordinadas en centros de datos.[3] El marco posiciona los equipos de seguridad contra incendios y de vida como un sistema de infraestructura central en lugar de una adición tardía. La Asociación Nacional de Protección contra Incendios también ha descrito cómo sus estándares para centros de datos respaldan la expansión segura de la capacidad a medida que evolucionan los diseños de las instalaciones. Estos factores de cumplimiento fortalecen la demanda de puesta en servicio documentada, pruebas periódicas y sistemas de respuesta integrados. También favorecen a los proveedores y contratistas que pueden demostrar una instalación confiable y soporte de cumplimiento.
Expansión de Centros de Datos de Borde y Modulares
Las instalaciones de borde y modulares extienden el mercado de protección contra incendios y seguridad de vida en centros de datos hacia sitios industriales remotos, ubicaciones urbanas, entornos minoristas y otros lugares sin grandes equipos de ingeniería residentes. UL 2755:2025 establece consideraciones de seguridad para centros de datos modulares, incluida la supresión de incendios integrada y la coordinación con los sistemas de emergencia. Esto impulsa a los proveedores hacia paquetes de protección integrados en fábrica que se evalúan como parte de la unidad modular completa. AWS describe la supresión de incendios y el monitoreo como componentes integrados de su infraestructura de Centro de Datos Modular. Los diseños estandarizados y autónomos pueden reducir las demandas de ingeniería específicas del sitio y mejorar la repetibilidad en despliegues distribuidos. Esto crea una ventaja para los fabricantes con certificaciones reconocidas y carteras de productos modulares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas Avanzados de Detección y Supresión | -1.4% | Global, más agudo en América del Sur y partes de Oriente Medio y África donde los presupuestos son limitados | Mediano plazo (2-4 años) |
| Modernizaciones Complejas en Centros de Datos en Operación | -0.9% | Global, con mayor exposición en América del Norte y Europa donde las instalaciones heredadas son extensas | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Ingeniería y Puesta en Servicio de Seguridad contra Incendios en Centros de Datos | -0.5% | Global, más grave en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Incertidumbre en la Disponibilidad de Agentes Limpios y Cumplimiento Ambiental | -0.4% | América del Norte y Europa, con exposición en instalaciones dependientes de agentes basados en HFC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Sistemas Avanzados de Detección y Supresión
La detección por aspiración avanzada, la supresión con gas inerte y los sistemas de preacción pueden costar más que los sistemas convencionales de tubería húmeda o de zona única. Los diseños de salas de baterías pueden requerir detección de gases desprendidos, coordinación de ventilación, circuitos de supresión separados y controles de emergencia además de la protección estándar de la sala de datos. Los centros de datos más pequeños pueden carecer de la escala de compra necesaria para agrupar equipos y servicios de mantenimiento. Uptime Institute informó en 2026 que las baterías de iones de litio en los sistemas UPS fueron un factor contribuyente claro en un aumento gradual de los incendios graves en centros de datos. Los proveedores están introduciendo opciones de financiamiento y monitoreo como servicio para distribuir algunos costos de capital en los presupuestos operativos. Estos modelos siguen siendo menos establecidos más allá de los principales clientes de colocación, lo que puede retrasar la adopción en despliegues más pequeños.
Modernizaciones Complejas en Centros de Datos en Operación
La modernización de un centro de datos en funcionamiento requiere una secuenciación cuidadosa porque una descarga falsa o un apagado prolongado puede interrumpir las cargas de trabajo de los clientes y dañar los equipos. Los edificios más antiguos pueden no tener las alturas de piso, la gestión de cables, la integridad de las salas o las rutas de tuberías necesarias para los sistemas modernos de inundación total. La modernización puede requerir la sustitución de detectores, el reencaminamiento de las tuberías de supresión y la reconfiguración de los controles de alarma de incendio al mismo tiempo. Los operadores suelen aplazar este trabajo hasta que el vencimiento de un contrato de arrendamiento, la expansión de la capacidad o una actualización mayor lo requieran. Este comportamiento retrasa el gasto actual en modernización incluso cuando los sistemas de protección heredados están técnicamente desactualizados. También crea un ciclo de reemplazo eventual para las empresas que pueden combinar servicios de ingeniería, puesta en servicio y mantenimiento continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Sistemas de Monitoreo Ganan Ritmo Mientras la Supresión Mantiene su EscalaLos Sistemas de Supresión de Incendios representaron el 34,52% de la participación del mercado de protección contra incendios y seguridad de vida en centros de datos en 2026, lo que convierte a la supresión en la categoría de solución más grande. Las instalaciones requieren supresión primaria y disposiciones de respaldo basadas en agua porque las salas de datos contienen equipos de alto valor y operan de forma continua. Los diseños por capas combinan cada vez más rociadores de preacción con sistemas de agente limpio o niebla de agua a alta presión. Estos diseños abordan las limitaciones de depender de un solo agente en grandes salas de datos abiertas. Los Sistemas de Detección y Alarma de Incendios siguen siendo esenciales porque se requiere una identificación rápida antes de que pueda iniciarse una secuencia de supresión. Los sistemas de detección muy temprana son particularmente relevantes en entornos de alto flujo de aire donde el humo puede diluirse o dispersarse. Los Sistemas de Notificación de Emergencia y Evacuación completan el esquema de seguridad para los campus que necesitan comunicación específica por zona. Los mensajes coordinados pueden alertar a las áreas afectadas sin perturbar innecesariamente los espacios adyacentes. El tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos para la supresión sigue respaldado por el requisito básico de proteger los activos de cómputo críticos. Este requisito se aplica tanto en nuevos proyectos como en actualizaciones de instalaciones en operación.
Se proyecta que los Sistemas de Monitoreo y Control de Incendios se expandan a una CAGR del 11,81% hasta 2032, la tasa más rápida dentro de los tipos de solución. Los operadores están pasando de paneles de control independientes a plataformas que integran alarmas, estado de dispositivos, pruebas y coordinación de respuesta en una sola vista operativa. Los campus más grandes pueden tener muchos edificios y requieren una forma consistente de observar los sistemas de seguridad en todo el sitio. Las plataformas de monitoreo también respaldan la actividad de servicio recurrente porque los técnicos necesitan registros confiables de eventos, pruebas y condición de los dispositivos. Los Servicios de Inspección, Prueba y Mantenimiento forman, por tanto, una parte recurrente de la combinación de soluciones. Los requisitos de pruebas periódicas crean trabajo continuo después de que se completa la instalación inicial. Los proveedores pueden fortalecer la retención de clientes cuando los controles, los informes, el servicio y la planificación de reemplazos están vinculados. Esto respalda relaciones comerciales más largas que las ventas exclusivas de equipos. También explica por qué las plataformas integradas están recibiendo mayor atención de los principales proveedores de tecnología para edificios. El mercado de protección contra incendios y seguridad de vida en centros de datos se beneficia cuando estos sistemas se especifican durante el diseño temprano de la instalación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Protección contra Incendios:
Los Sistemas Basados en Agua Ganan Terreno frente a los Agentes LimpiosLa Detección de Humo y Calor representó el 23,98% del tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos en 2026 por tecnología. La detección se despliega en salas de datos, salas eléctricas, salas de baterías, áreas de refrigeración y espacios de soporte antes de que otros sistemas puedan responder. La detección de humo por aspiración está ganando interés en especificaciones para entornos de hiperescala porque puede identificar bajas concentraciones de humo en condiciones de alto flujo de aire. Siemens introdujo los detectores Sinteso Nova y Cerberus Nova en marzo de 2026 con autocomprobaciones basadas en la nube, supervisión de entrada de humo y detección multiespectral. La cartera admite la integración con los paneles existentes de Siemens, lo que puede reducir la complejidad en los proyectos de modernización. La inversión tecnológica también se centra en reducir las falsas alarmas, que son especialmente costosas en las salas de datos que operan de forma continua. Los sistemas de detección siguen siendo el punto de partida para las arquitecturas de monitoreo y supresión coordinadas. Su amplia aplicación mantiene esta categoría tecnológica como central en los diseños de protección. Los propietarios de instalaciones también dependen de los registros de detección para respaldar la documentación de mantenimiento y cumplimiento. Estos requisitos sostienen la demanda tanto en nueva construcción como en trabajos de modernización.
Se proyecta que la Supresión Basada en Agua se expanda a una CAGR del 11,76% hasta 2032, respaldada por la demanda de diseños de preacción y niebla de agua. La niebla de agua puede controlar el fuego mediante la extracción de calor y el desplazamiento de oxígeno utilizando menos agua que los rociadores convencionales en las aplicaciones citadas. La Supresión con Agente Limpio sigue siendo importante para los espacios cerrados de TI y eléctricos que necesitan inundación total sin residuos. Su perspectiva está determinada por la disponibilidad y la posición ambiental de las químicas de reemplazo. La Agencia de Protección Ambiental de los Estados Unidos ha emitido restricciones que afectan ciertos usos de HFC en equipos de refrigeración de centros de datos a partir del 1 de enero de 2027. Los sistemas de gas inerte mantienen relevancia donde los compradores priorizan características de bajo potencial de agotamiento del ozono y bajo potencial de calentamiento global. Alemania y los países nórdicos son entornos notables para esta preferencia porque los factores de cumplimiento son sólidos. Las soluciones basadas en agua pueden beneficiarse donde los compradores buscan alternativas a los agentes de alto potencial de calentamiento global. El resultado es una combinación de tecnologías en lugar de un reemplazo total de los agentes limpios.
Por Área de Instalación:
Las Salas de Baterías Amplían el Perímetro de ProtecciónLas Salas de Datos y Salas de TI representaron el 45,03% de los ingresos en 2026, lo que refleja sus grandes superficies y la concentración de equipos de cómputo. Estas salas requieren protección que evite daños innecesarios a los equipos mientras responde rápidamente a eventos de incendio reales. Su arquitectura de seguridad contra incendios combina habitualmente sistemas de detección, control, supresión y notificación. Las Salas Eléctricas y de UPS tienen equipos y riesgos eléctricos separados que necesitan una selección de sistemas adaptada. Las Salas de Refrigeración y Mecánicas también requieren diseños que reflejen los riesgos de maquinaria, fluidos y energía. Las Áreas Administrativas y de Soporte generalmente siguen diferentes requisitos de ocupación y evacuación. Las salas de datos siguen siendo el principal centro de gasto porque la operación ininterrumpida de TI es central para la economía de las instalaciones. Su posición de liderazgo también refleja la escala de los modernos campus de servidores. Las descargas falsas siguen siendo una preocupación importante porque pueden interrumpir los servicios y afectar las obligaciones con los clientes. Esto fortalece la demanda de detección confiable y lógica de liberación cuidadosamente coordinada.
Se proyecta que las Salas de Baterías se expandan a una CAGR del 11,92% hasta 2032, la tasa más rápida entre las áreas de instalación. Los sistemas de iones de litio reemplazan las baterías de plomo-ácido en muchas instalaciones de UPS, pero introducen la posibilidad de fuga térmica y escalada entre módulos de batería. La Unión Internacional de Telecomunicaciones describió cómo una celda defectuosa puede propagar la combustión a módulos adyacentes y liberar gases tóxicos a alta temperatura. Las pruebas a gran escala realizadas con Delta Electronics y Equinix encontraron que una configuración original de UPS podría permitir la propagación a pesar de la activación de los rociadores. Una configuración rediseñada confinó la fuga térmica al módulo iniciador. Estos hallazgos respaldan la detección separada de gases desprendidos, la coordinación de ventilación, los sistemas de corte de energía de emergencia y los diseños de supresión dedicados. La protección de baterías se está convirtiendo, por tanto, en una especificación distinta en lugar de una extensión del paquete estándar de la sala de datos. Los proveedores que pueden conectar el monitoreo de baterías con los controles de incendio de la instalación tienen una oportunidad clara. Este cambio amplía el alcance técnico del mercado de protección contra incendios y seguridad de vida en centros de datos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Lideran el Gasto y la ExpansiónLas instalaciones de Hiperescala representaron el 38,01% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 11,69% hasta 2032. Las grandes instalaciones concentran equipos de TI sustanciales, infraestructura de energía, capacidad de baterías, sistemas de refrigeración y equipos de red en un único entorno operativo. Su escala aumenta el número de dispositivos y sistemas que deben coordinarse durante un incidente. Los operadores de hiperescala suelen establecer especificaciones detalladas para detección, supresión, monitoreo y pruebas. Estas especificaciones pueden influir en las expectativas de los proveedores de colocación y los compradores empresariales que comparan sus instalaciones con niveles superiores. Las operaciones a escala de campus también necesitan sistemas de seguridad que coordinen las respuestas en múltiples edificios. Esto hace que el monitoreo centralizado y la planificación del mantenimiento sean más valiosos. El tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos asociado con los sitios de hiperescala refleja tanto una mayor intensidad de equipos como requisitos de seguridad más complejos. Los proveedores deben demostrar rendimiento, soporte de certificación y puesta en servicio confiable para estos proyectos. Los largos ciclos de adquisición pueden compensarse con grandes valores de contrato y requisitos de servicio recurrentes.
Los centros de datos grandes siguen a las instalaciones de hiperescala en demanda porque las cargas de trabajo de colocación adyacente a la nube y empresariales continúan trasladándose a entornos gestionados profesionalmente. Los centros de datos medianos y pequeños representan muchos sitios individuales, pero generalmente gastan menos en protección por ubicación. Estos operadores están más expuestos a los altos costos iniciales del sistema porque no pueden distribuir infraestructura compleja a la misma escala. Las necesidades de cumplimiento aún establecen una línea base para los despliegues asegurados comercialmente. Los despliegues de borde añaden otra dimensión porque la protección debe adaptarse a espacios más pequeños y más distribuidos. UL 2755:2025 respalda el uso de requisitos de seguridad coordinados dentro de las unidades de centros de datos modulares. Esto fomenta sistemas preingeniados con alarmas integradas, supresión, salidas de emergencia e iluminación. Los diseños modulares pueden mejorar la consistencia cuando un proveedor instala unidades similares en múltiples ubicaciones. La segmentación por tamaño incluye, por tanto, tanto proyectos de campus muy grandes como un conjunto distribuido de despliegues más pequeños y estandarizados.
Por Tipo de Centro de Datos:
Los Proveedores de Nube Marcan el Ritmo del Diseño de SeguridadLos Proveedores de Servicios en la Nube representaron el 37,13% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 11,74% hasta 2032. Estos operadores construyen y operan infraestructura a una escala que requiere estándares de seguridad detallados, puesta en servicio consistente y controles operativos sólidos. Los requisitos de seguros de propiedad, los compromisos de nivel de servicio y la exposición reputacional hacen de la protección contra incendios una parte central del diseño de sus instalaciones. Los proveedores de nube frecuentemente establecen especificaciones exigentes para la detección de alerta temprana y los controles integrados. Sus decisiones de adquisición pueden influir en el mercado más amplio de protección contra incendios y seguridad de vida en centros de datos porque otros operadores suelen compararse con los mismos estándares de instalaciones. Los grandes campus en la nube también requieren sistemas que puedan gestionar alarmas y el estado de los dispositivos en extensas propiedades. Los proveedores compiten, por tanto, en integración, escalabilidad, soporte de pruebas y capacidad de servicio continuo. La estandarización puede favorecer a los proveedores con amplias carteras de productos y registros de certificación establecidos. También puede acelerar la adopción de enfoques emergentes una vez que han sido aceptados por los principales operadores. Esto mantiene a los proveedores de nube como centrales para la demanda en todas las categorías tecnológicas.
Los proveedores de colocación representan el segundo segmento de tipo más grande y operan en un entorno donde las especificaciones del edificio base pueden complementarse con los requisitos de los inquilinos. Algunos inquilinos pueden requerir protección adicional en las salas arrendadas, lo que puede crear desafíos de coordinación de sistemas para ingenieros y operadores. Las instalaciones empresariales y de borde forman el tercer segmento de tipo. Los sitios empresariales tradicionales se están consolidando y sometiendo a una actualización tecnológica, mientras que los sitios de borde se están expandiendo donde se requiere procesamiento local. La manufactura, la atención médica y los servicios financieros se encuentran entre los entornos que utilizan computación distribuida para aplicaciones sensibles a la latencia. UL Solutions ha enfatizado las características de seguridad integradas para los centros de datos modulares, respaldando el uso de arquitecturas de protección autónomas en estos despliegues. El traslado de cargas de trabajo hacia la nube y la colocación puede reducir con el tiempo el número de sitios empresariales independientes. Sin embargo, el creciente nivel de borde crea demanda de sistemas prefabricados que puedan desplegarse con soporte de ingeniería limitado en el sitio. Esto crea un perfil de demanda variado en el mercado de protección contra incendios y seguridad de vida en centros de datos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 38,89% de los ingresos en 2026, la mayor participación regional del mercado de protección contra incendios y seguridad de vida en centros de datos. La región cuenta con una densa base de campus de hiperescala y colocación en el norte de Virginia, Phoenix, Dallas-Fort Worth, Chicago y el noroeste del Pacífico. La Asociación Nacional de Protección contra Incendios ha descrito los códigos y estándares establecidos como una base para una expansión más segura de los centros de datos, mientras que la norma NEMA BS 31060-2025 ofrece orientación práctica sobre planificación e integración de equipos. Los diseños de rociadores de preacción siguen siendo comunes porque las aseguradoras y las especificaciones de las instalaciones suelen exigir respaldo basado en agua. Canadá atrae interés de inversión en Ontario, Quebec y Columbia Británica, mientras que México se beneficia de las necesidades de soberanía de datos en proximidad geográfica.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,83% hasta 2032, la tasa regional más rápida en el mercado de protección contra incendios y seguridad de vida en centros de datos. La rápida actividad de construcción genera demanda de sistemas de protección en las primeras etapas del diseño del proyecto, especialmente en nuevos centros de capacidad como Johor y Bombay. El Departamento de Servicios de Bomberos de Hong Kong introdujo una clasificación formal para las instalaciones de centros de datos a través de la Carta Circular N.° 2/2025, que entró en vigor el 1 de agosto de 2025. La Provincia de Guangdong publicó un borrador de consulta para sistemas de niebla de agua a alta presión, mientras que la Asociación China de Protección contra Incendios propuso medidas de cadena completa para la seguridad de las baterías de iones de litio. Estos desarrollos respaldan requisitos de diseño local más detallados, pero la región necesita más especialistas capacitados en diseño y puesta en servicio.
Europa, Oriente Medio y África, y América del Sur
Europa sigue siendo un segmento regional importante, con decisiones de protección contra incendios determinadas por requisitos técnicos y de cumplimiento ambiental detallados. VdS 6003 entró en vigor para pedidos realizados a partir del 1 de junio de 2025, estableciendo requisitos para salas de TI y centros de datos en Alemania. Alemania aplica EN 54, EN 15004 y EN 12094, mientras que el marco europeo de gases fluorados fomenta el interés en los sistemas de gas inerte y EURALARM proporciona orientación para la selección de sistemas. Oriente Medio y África está desarrollando capacidad de fabricación local, mientras que América del Sur sigue siendo una oportunidad en etapa más temprana en el mercado de protección contra incendios y seguridad de vida en centros de datos.
Panorama Competitivo
Concentración del Mercado
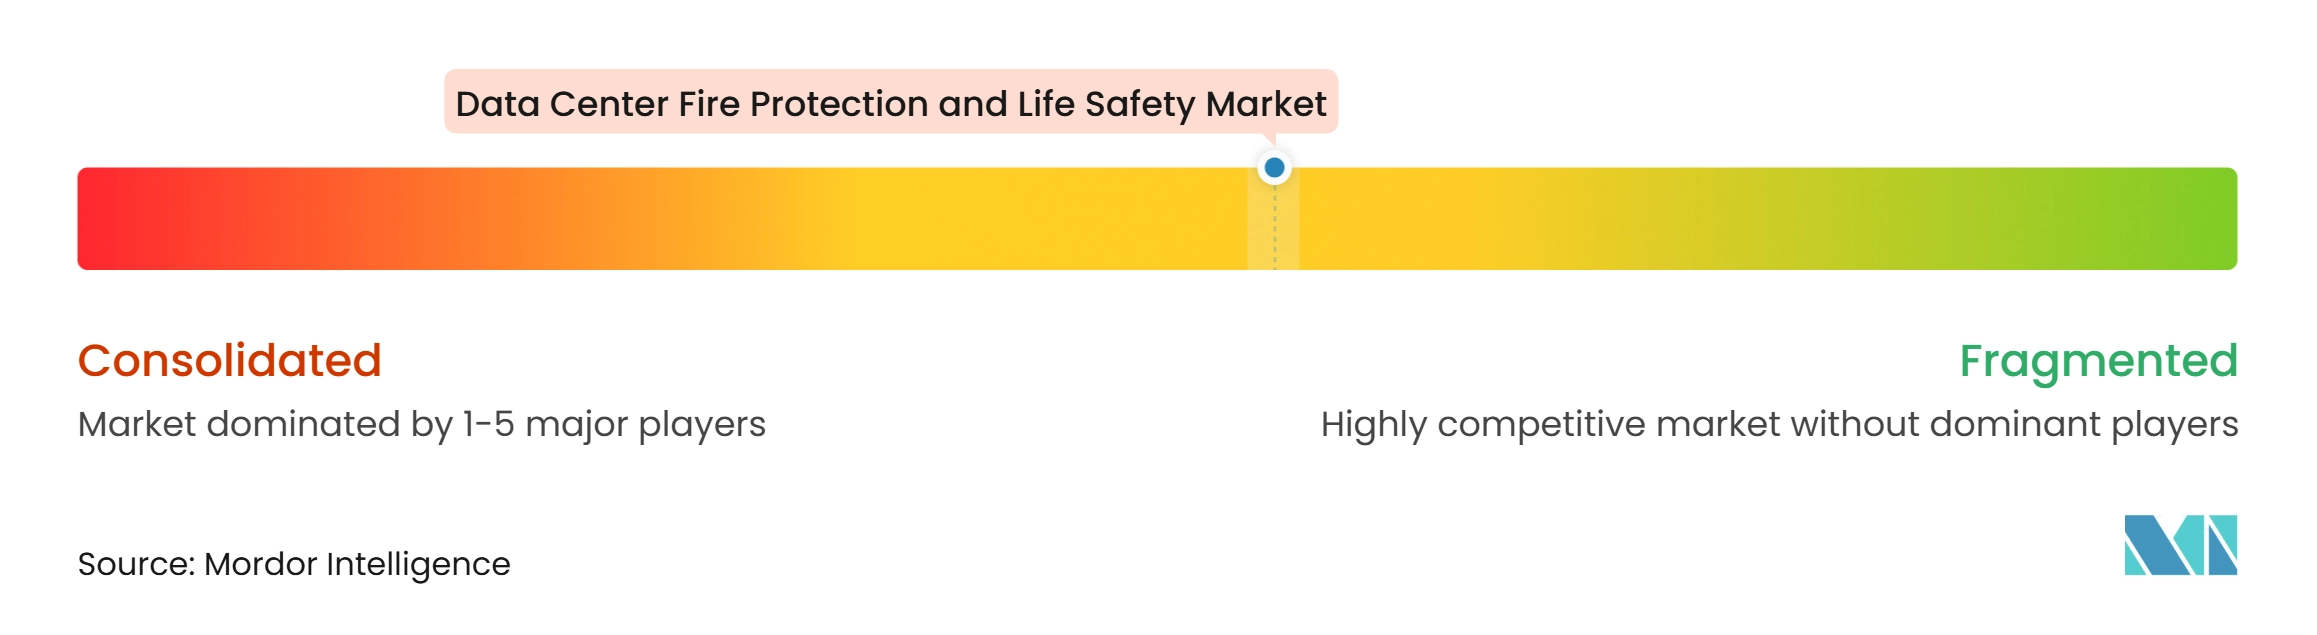
El mercado de protección contra incendios y seguridad de vida en centros de datos está moderadamente concentrado. Johnson Controls, Honeywell, Siemens, Robert Bosch, Eaton, ORR Protection Systems y Minimax Viking representaron colectivamente el 35% de los ingresos globales en los datos proporcionados. Los ingresos restantes son compartidos por proveedores regionales especializados e integradores de sistemas. Las empresas globales compiten en carteras amplias, certificaciones y alcance de servicio, mientras que los especialistas compiten a través de experiencia en detección, niebla de agua, agentes limpios, gas inerte y puesta en servicio. El hardware de uso general enfrenta presión de precios, pero los controles integrados y los contratos de servicio pueden fortalecer la retención de clientes.
Siemens también introdujo Acend Intelligent, ASD+ y Fire Digital Twin en la Conferencia y Exposición de la Asociación Nacional de Protección contra Incendios de 2026. Johnson Controls lanzó Simplex Incident Manager y Autocall Fire Site Administrator en agosto de 2026, con cada estación de trabajo compatible con hasta 250.000 dispositivos y 687 unidades de control de alarma de incendio. Estos movimientos combinan la protección física con el monitoreo digital, extendiendo el mercado de protección contra incendios y seguridad de vida en centros de datos más allá del suministro exclusivo de equipos. Las herramientas digitales también pueden reducir los errores de puesta en servicio y el riesgo de descarga falsa en instalaciones complejas.
La protección de salas de baterías sigue siendo fragmentada porque la detección de gases desprendidos, el monitoreo térmico, la coordinación de ventilación, el corte de energía de emergencia y la supresión suelen ser componentes separados. Una oferta integrada y certificada podría diferenciar a los proveedores a medida que los sistemas UPS de iones de litio se vuelven más comunes. Las pruebas revisadas por pares indicaron que la tecnología pasiva de refrigeración y supresión puede operar rápidamente sin depender de la continuidad de energía de la instalación. Los grandes proveedores siguen bien posicionados para los proyectos de campus, mientras que los especialistas pueden ganar trabajos de modernización y específicos de tecnología en el mercado de protección contra incendios y seguridad de vida en centros de datos.
Líderes de la Industria de Protección contra Incendios y Seguridad de Vida en Centros de Datos
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos Empresas cubiertas en este informe
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Carrier Global Corporation
- Kidde Global Solutions
- Fike Corporation
- Minimax Viking GmbH
- ORR Protection Systems, LLC
- WAGNER Group GmbH
- Hochiki Corporation
- Nohmi Bosai Ltd.
- Victaulic Company
- Marioff Corporation Oy
- The Chemours Company
- SEVO Systems, Inc.
- Securiton AG
- NAFFCO FZCO
- The Hiller Companies, LLC
Desarrollos recientes de la industria en Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos
- Agosto de 2026: Johnson Controls lanzó Simplex Incident Manager y Autocall Fire Site Administrator, sus estaciones de trabajo de red de seguridad contra incendios y de vida de próxima generación, compatibles con hasta 250.000 dispositivos conectados y 687 unidades de control de alarma de incendio por sistema, 2,5 veces más que las principales alternativas. Las plataformas integran software alineado con ISA/IEC 62443 para operaciones de seguridad de edificios resilientes a la ciberseguridad y cuentan con aprobación UL, ULC, FM, listado CSFM y aceptación por parte del Departamento de Aceptación de Materiales y Equipos de la Ciudad de Nueva York.
- Agosto de 2026: Chemours lanzó Opteon ZE, R-1234ze(E), y Opteon 515B, R-515B, 2 refrigerantes de bajo potencial de calentamiento global diseñados para aplicaciones de enfriadores estacionarios en centros de datos de IA, anticipándose a la restricción de la Agencia de Protección Ambiental de los Estados Unidos de enero de 2027 sobre equipos de refrigeración de centros de datos con potencial de calentamiento global superior a 700.
- Junio de 2026: Siemens introdujo Acend Intelligent, un dispositivo de notificación direccionable con conectividad en la nube y tecnología de Prueba sin Perturbaciones, junto con la detección de humo por aspiración ASD+ y Fire Digital Twin en la Conferencia y Exposición de la Asociación Nacional de Protección contra Incendios 2026 en Las Vegas.
- Marzo de 2026: Siemens presentó la cartera de detectores de incendio Sinteso Nova y Cerberus Nova, con autocomprobaciones en la nube las 24 horas del día, los 7 días de la semana, Supervisión de Entrada de Humo y detección óptica multiespectral ASAplus y térmica dual para reducir las falsas alarmas.
Alcance del Informe Global del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos
El Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos comprende las tecnologías, sistemas, software y servicios diseñados para detectar, prevenir, suprimir, monitorear y gestionar incidentes relacionados con incendios, garantizando al mismo tiempo la seguridad del personal y la continuidad del negocio dentro de los entornos de centros de datos.
El Informe del Mercado de Protección contra Incendios y Seguridad de Vida en Centros de Datos está segmentado por Tipo de Solución (Sistemas de Detección y Alarma de Incendios, Sistemas de Supresión de Incendios, Sistemas de Notificación de Emergencia y Evacuación, Sistemas de Monitoreo y Control de Incendios, y Servicios de Inspección, Prueba y Mantenimiento), Tecnología de Protección contra Incendios (Detección de Humo y Calor, Detección de Humo por Aspiración, Supresión con Agente Limpio, Supresión con Gas Inerte, Supresión Basada en Agua, y Otras Tecnologías de Protección contra Incendios), Área de Instalación (Salas de Datos y Salas de TI, Salas Eléctricas y de UPS, Salas de Baterías, Salas de Refrigeración y Mecánicas, y Áreas Administrativas y de Soporte), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube, y Empresarial y de Borde), y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina y Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, España, Rusia y Resto de Europa], Asia-Pacífico [China, India, Japón, Australia, Singapur y Resto de Asia-Pacífico], y Oriente Medio y África [Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica y Resto de Oriente Medio y África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Detección y Alarma de Incendios |
| Sistemas de Supresión de Incendios |
| Sistemas de Notificación de Emergencia y Evacuación |
| Sistemas de Monitoreo y Control de Incendios |
| Servicios de Inspección, Prueba y Mantenimiento |
| Detección de Humo y Calor |
| Detección de Humo por Aspiración |
| Supresión con Agente Limpio |
| Supresión con Gas Inerte |
| Supresión Basada en Agua |
| Otras Tecnologías de Protección contra Incendios |
| Salas de Datos y Salas de TI |
| Salas Eléctricas y de UPS |
| Salas de Baterías |
| Salas de Refrigeración y Mecánicas |
| Áreas Administrativas y de Soporte |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Solución | Sistemas de Detección y Alarma de Incendios | |
| Sistemas de Supresión de Incendios | ||
| Sistemas de Notificación de Emergencia y Evacuación | ||
| Sistemas de Monitoreo y Control de Incendios | ||
| Servicios de Inspección, Prueba y Mantenimiento | ||
| Por Tecnología de Protección contra Incendios | Detección de Humo y Calor | |
| Detección de Humo por Aspiración | ||
| Supresión con Agente Limpio | ||
| Supresión con Gas Inerte | ||
| Supresión Basada en Agua | ||
| Otras Tecnologías de Protección contra Incendios | ||
| Por Área de Instalación | Salas de Datos y Salas de TI | |
| Salas Eléctricas y de UPS | ||
| Salas de Baterías | ||
| Salas de Refrigeración y Mecánicas | ||
| Áreas Administrativas y de Soporte | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de protección contra incendios y seguridad de vida en centros de datos?
El mercado está valorado en 3,42 mil millones de USD en 2026 y se prevé que alcance los 5,66 mil millones de USD para 2032, con una CAGR del 10,61% de 2027 a 2032.
¿Qué segmento de solución lidera el gasto en protección contra incendios en centros de datos?
Los Sistemas de Supresión de Incendios lideran el gasto en soluciones con una participación del 34,52% en 2026, mientras que los Sistemas de Monitoreo y Control de Incendios tienen la expansión proyectada más rápida con una CAGR del 11,81%.
¿Por qué son importantes las salas de baterías en la planificación de seguridad de los centros de datos?
Se proyecta que las Salas de Baterías se expandan a una CAGR del 11,92% hasta 2032 porque los sistemas UPS de iones de litio requieren detección, ventilación, supresión y controles de emergencia especializados.
¿Qué tecnología de protección contra incendios se expande más rápido en los centros de datos?
Se proyecta que la Supresión Basada en Agua se expanda a una CAGR del 11,76% hasta 2032 a medida que los compradores consideran diseños de preacción y niebla de agua junto con los sistemas de agente limpio.
¿Qué región tiene la mayor demanda de protección contra incendios en centros de datos?
América del Norte representa el 38,89% de los ingresos en 2026, respaldada por altas concentraciones de capacidad de hiperescala y colocación y requisitos de cumplimiento establecidos.
¿Qué región se proyecta que se expanda más rápido hasta 2032?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,83% hasta 2032, respaldada por nueva construcción y requisitos de seguridad en desarrollo en los principales mercados de capacidad.