
Marktgröße und Marktanteile im Bereich Brandschutz und Arbeitssicherheit in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.76 Milliarden US-Dollar |
| Marktgröße (2032) | 5.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brandschutz und Arbeitssicherheit in Rechenzentren von Mordor Intelligence
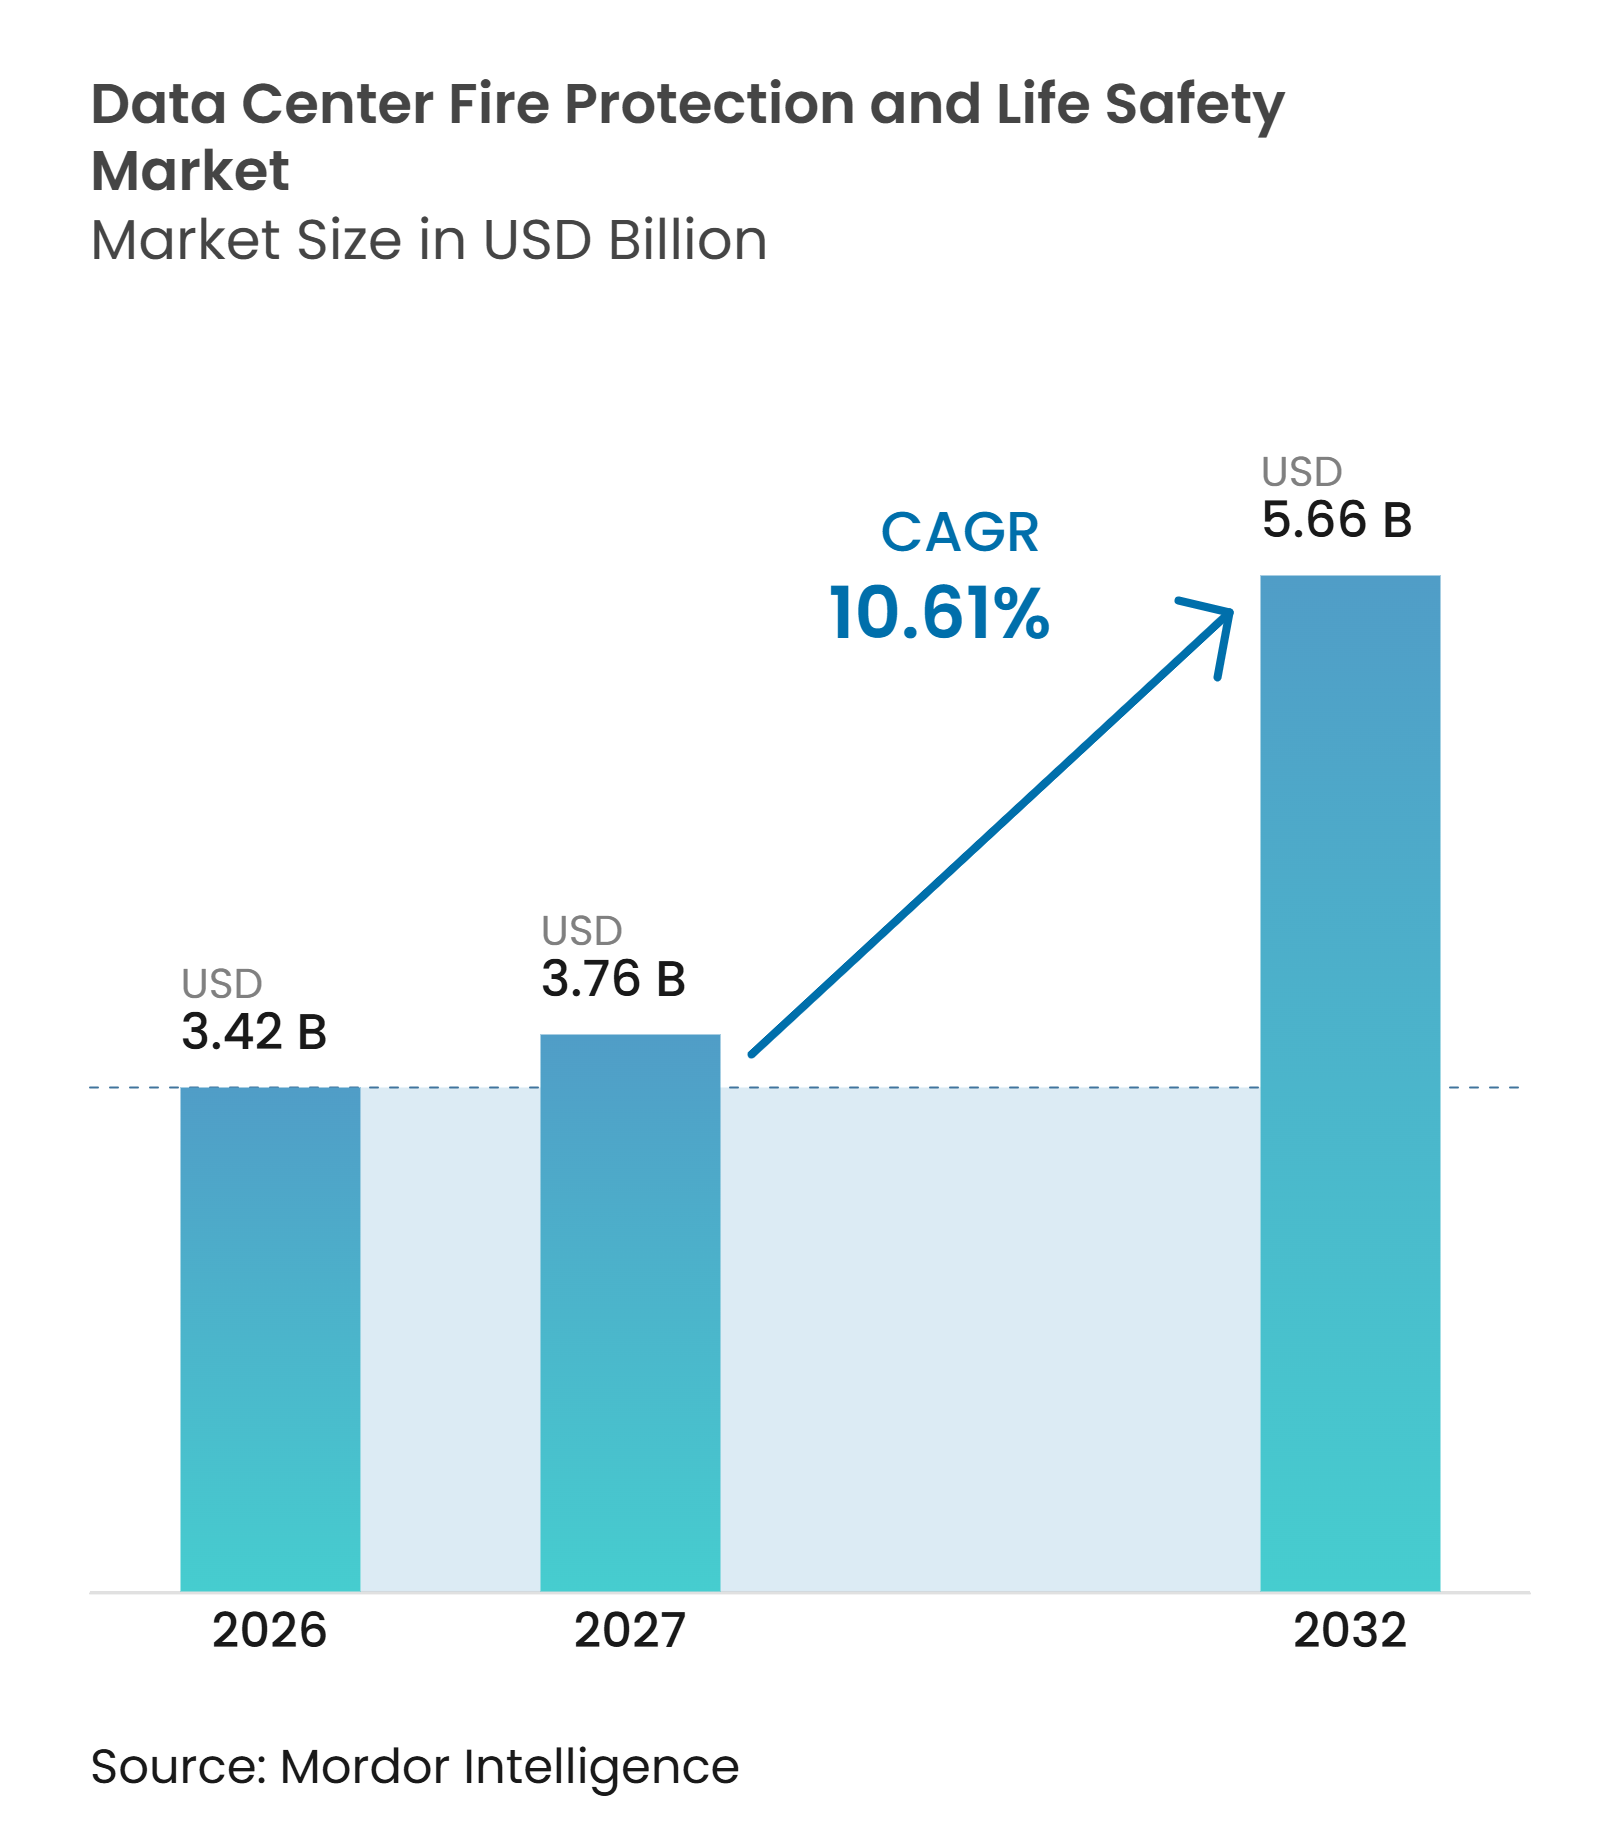
Die Marktgröße für Brandschutz und Arbeitssicherheit in Rechenzentren wird für 2026 auf 3,42 Milliarden USD geschätzt und soll bis 2032 einen Wert von 5,66 Milliarden USD erreichen, mit einer CAGR von 10,61 % von 2027 bis 2032. Der Markt für Brandschutz und Arbeitssicherheit in Rechenzentren wird durch dichtere KI- und GPU-Workloads neu gestaltet, die die thermischen Lasten erhöhen und neue Risikomuster in Datenhallen einführen. Der zunehmende Einsatz von Lithium-Ionen-Batteriespeichern in unterbrechungsfreien Stromversorgungssystemen erhöht zudem den Bedarf an Erkennung, Unterdrückung, Belüftung und Notfallreaktion, die zusammenwirken. Neue Hyperscale-Campusse schaffen Installationsbedarf, während jede in Betrieb genommene Anlage über ihre Betriebslebensdauer hinweg Inspektions-, Test- und Wartungsarbeiten erfordert. Anbieter konzentrieren sich auf integrierte Überwachungsplattformen, mehrschichtige Unterdrückungskonzepte und langfristige Serviceverträge, da diese Systeme nach der Inbetriebnahme eng in eine Anlage eingebettet werden. Der Markt für Brandschutz und Arbeitssicherheit in Rechenzentren profitiert auch dann, wenn Anbieter die Gerätelieferung mit langfristigen Test- und Wartungsleistungen verknüpfen können. Vorschriften zu fluorkohlenwasserstoffhaltigen Reinigungsmitteln und der Mangel an erfahrenen Inbetriebnahmespezialisten können einige Projekte verlangsamen, fördern jedoch gleichzeitig Investitionen in Alternativen und Spezialdienste.
Wichtigste Erkenntnisse des Berichts
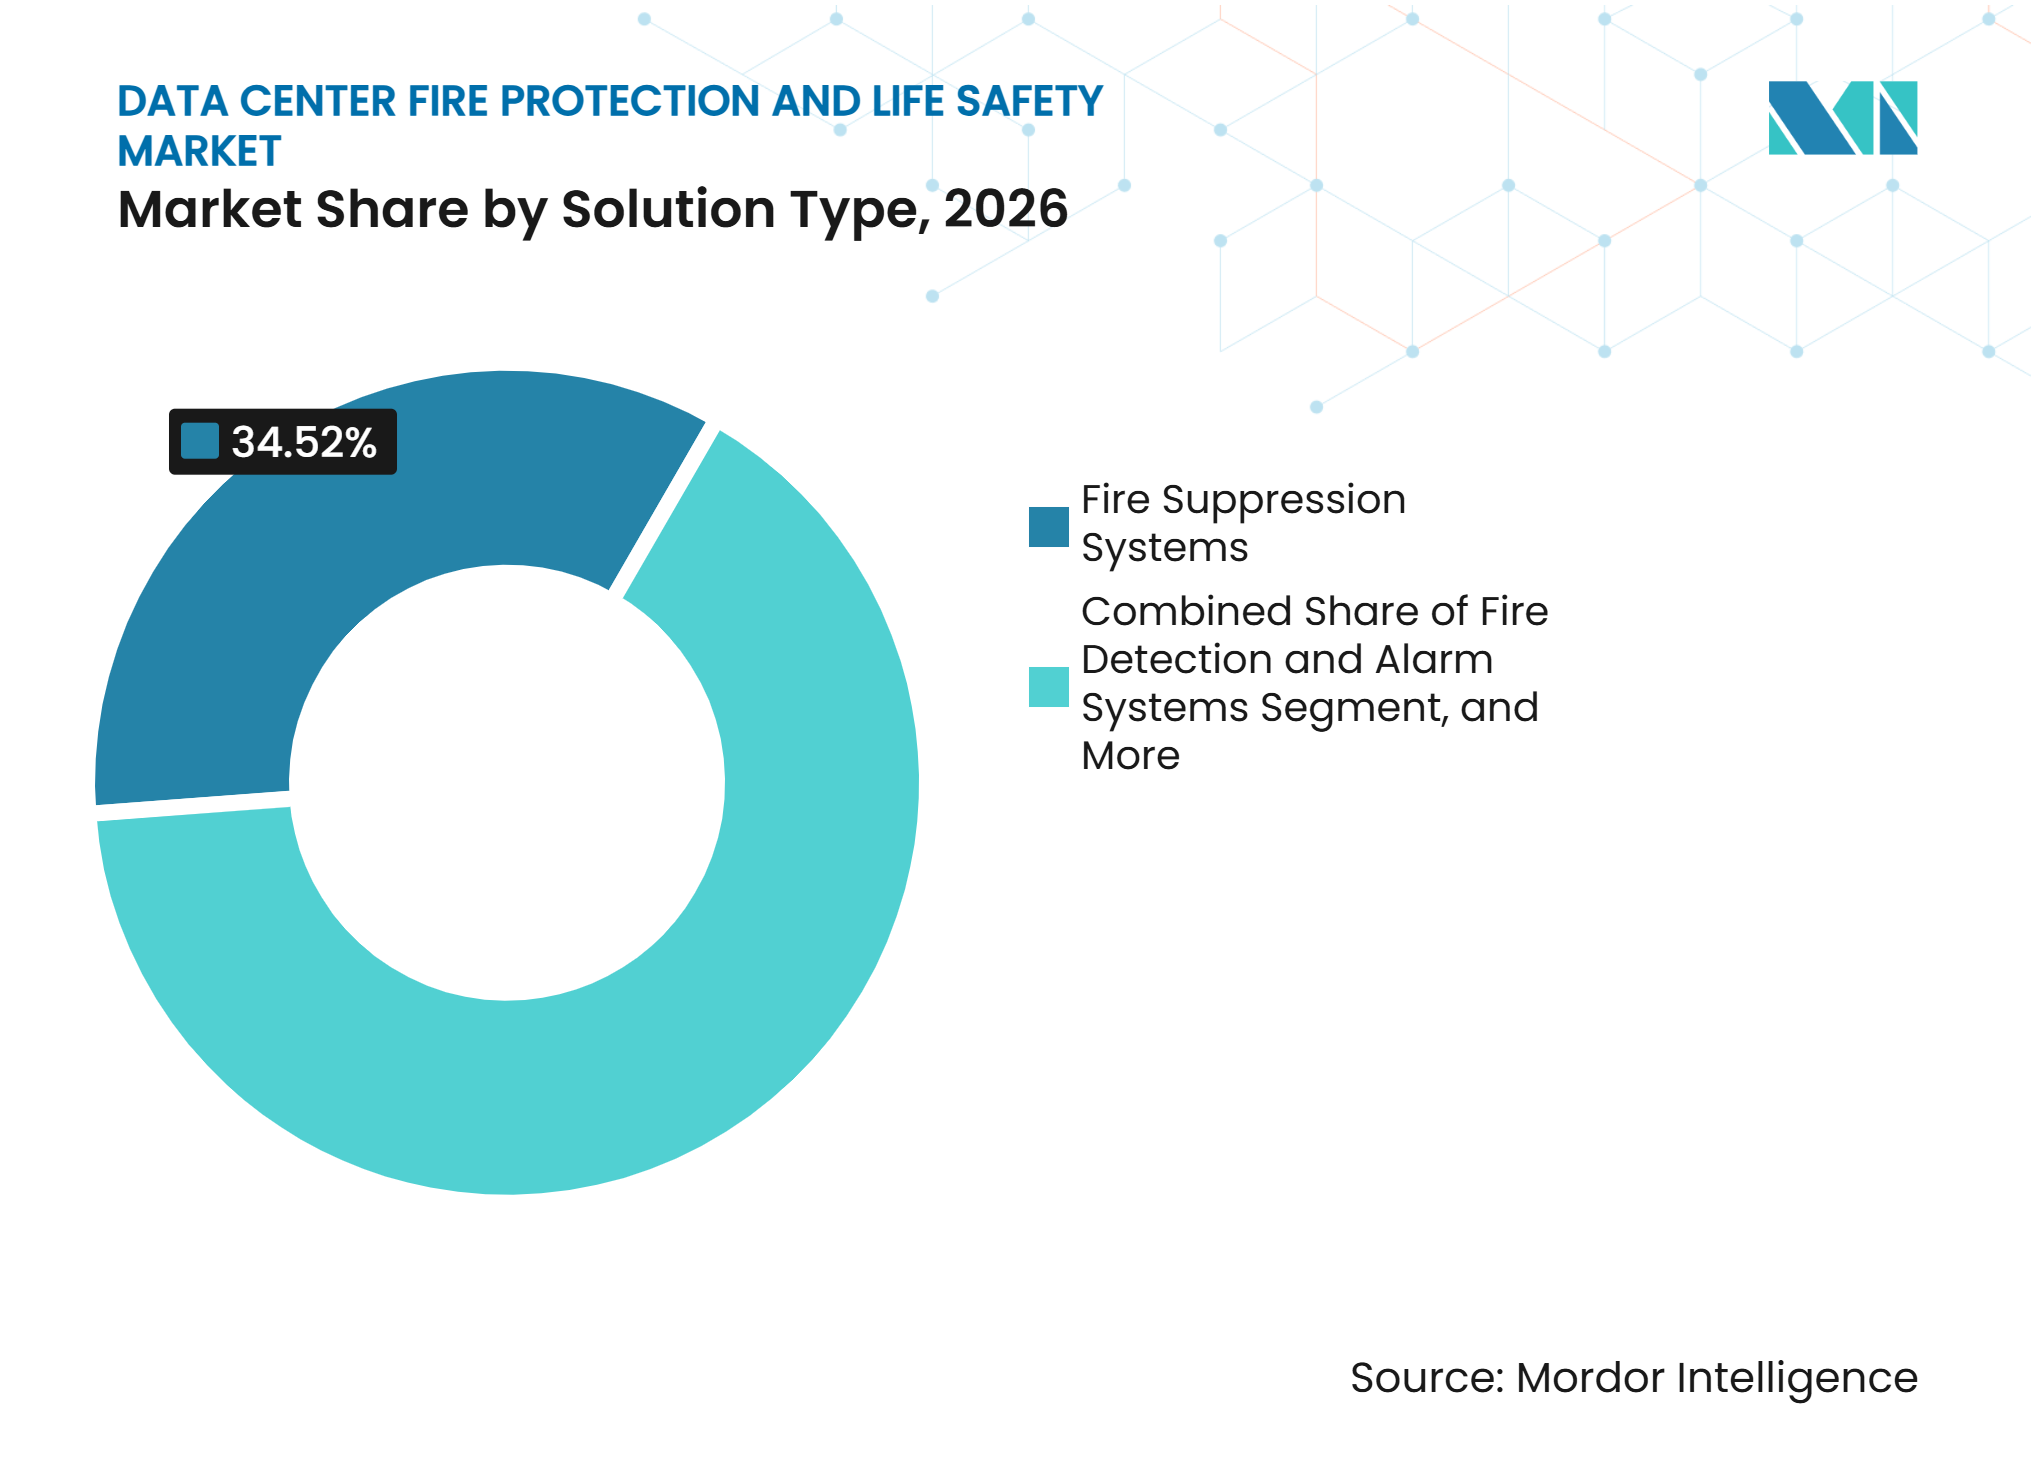
- Nach Lösungstyp hielten Brandunterdrückungssysteme im Jahr 2026 einen Umsatzanteil von 34,52 %, während Brandüberwachungs- und Steuerungssysteme bis 2032 voraussichtlich mit einer CAGR von 11,81 % wachsen werden.
- Nach Brandschutztechnologie entfielen auf Rauch- und Wärmeerkennung im Jahr 2026 23,98 % des Umsatzes, während wasserbasierte Unterdrückung bis 2032 voraussichtlich mit einer CAGR von 11,76 % wachsen wird.
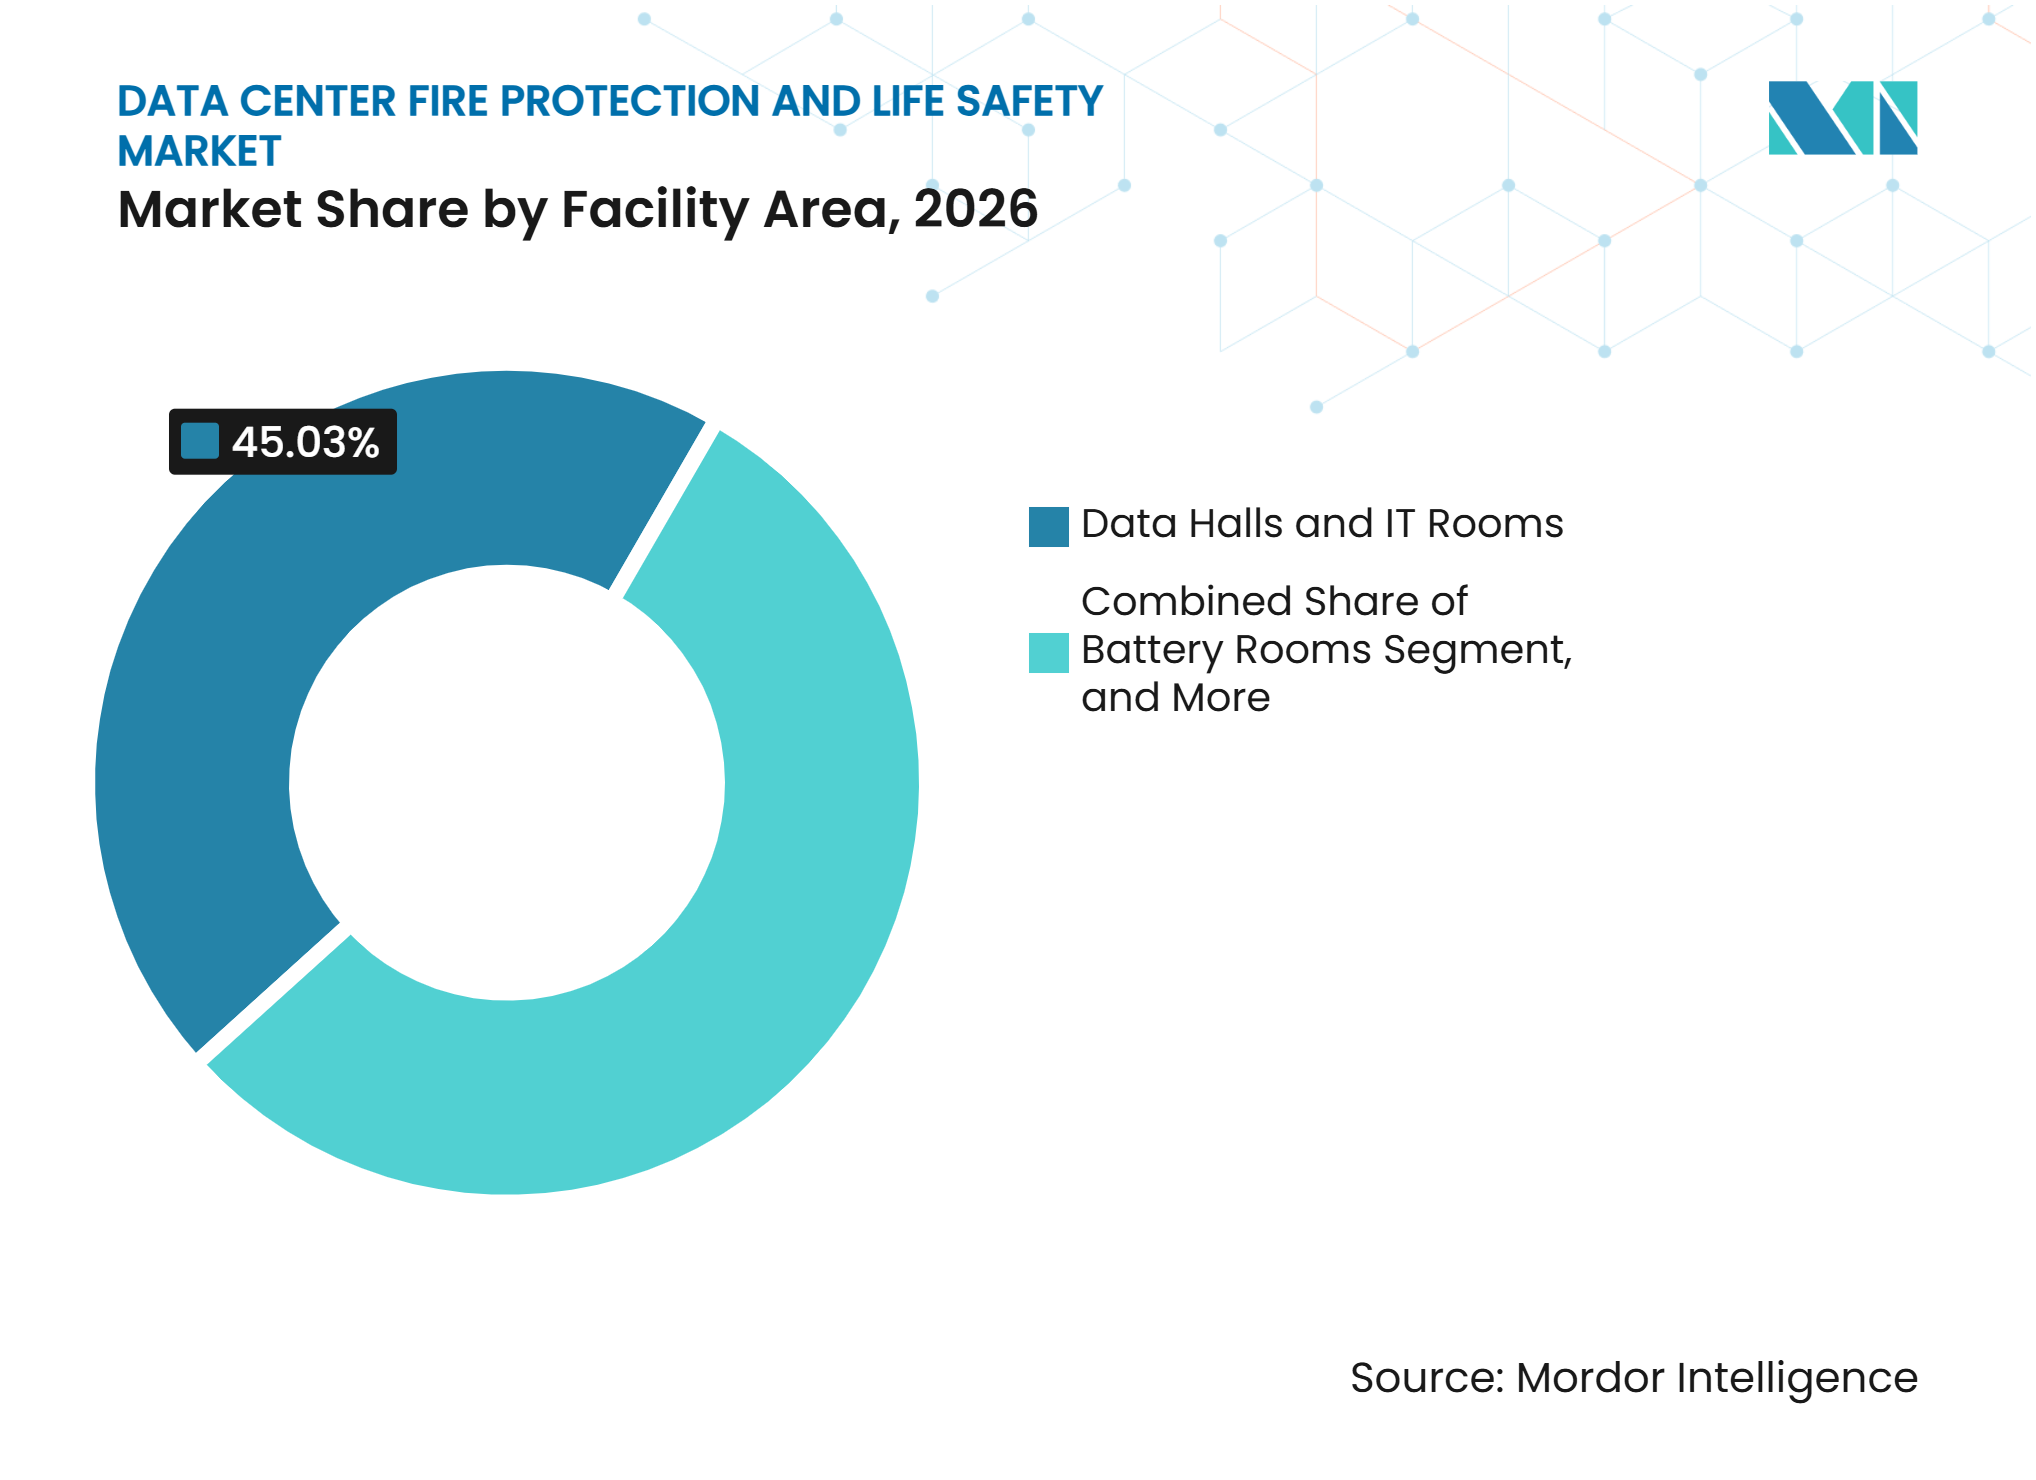
- Nach Anlagenbereich hielten Datenhallen und IT-Räume im Jahr 2026 einen Umsatzanteil von 45,03 %, während Batterieräume bis 2032 voraussichtlich mit einer CAGR von 11,92 % wachsen werden.
- Nach Rechenzentrumsgröße entfielen auf Hyperscale-Anlagen im Jahr 2026 38,01 % des Umsatzes, und sie sollen bis 2032 mit einer CAGR von 11,69 % wachsen.
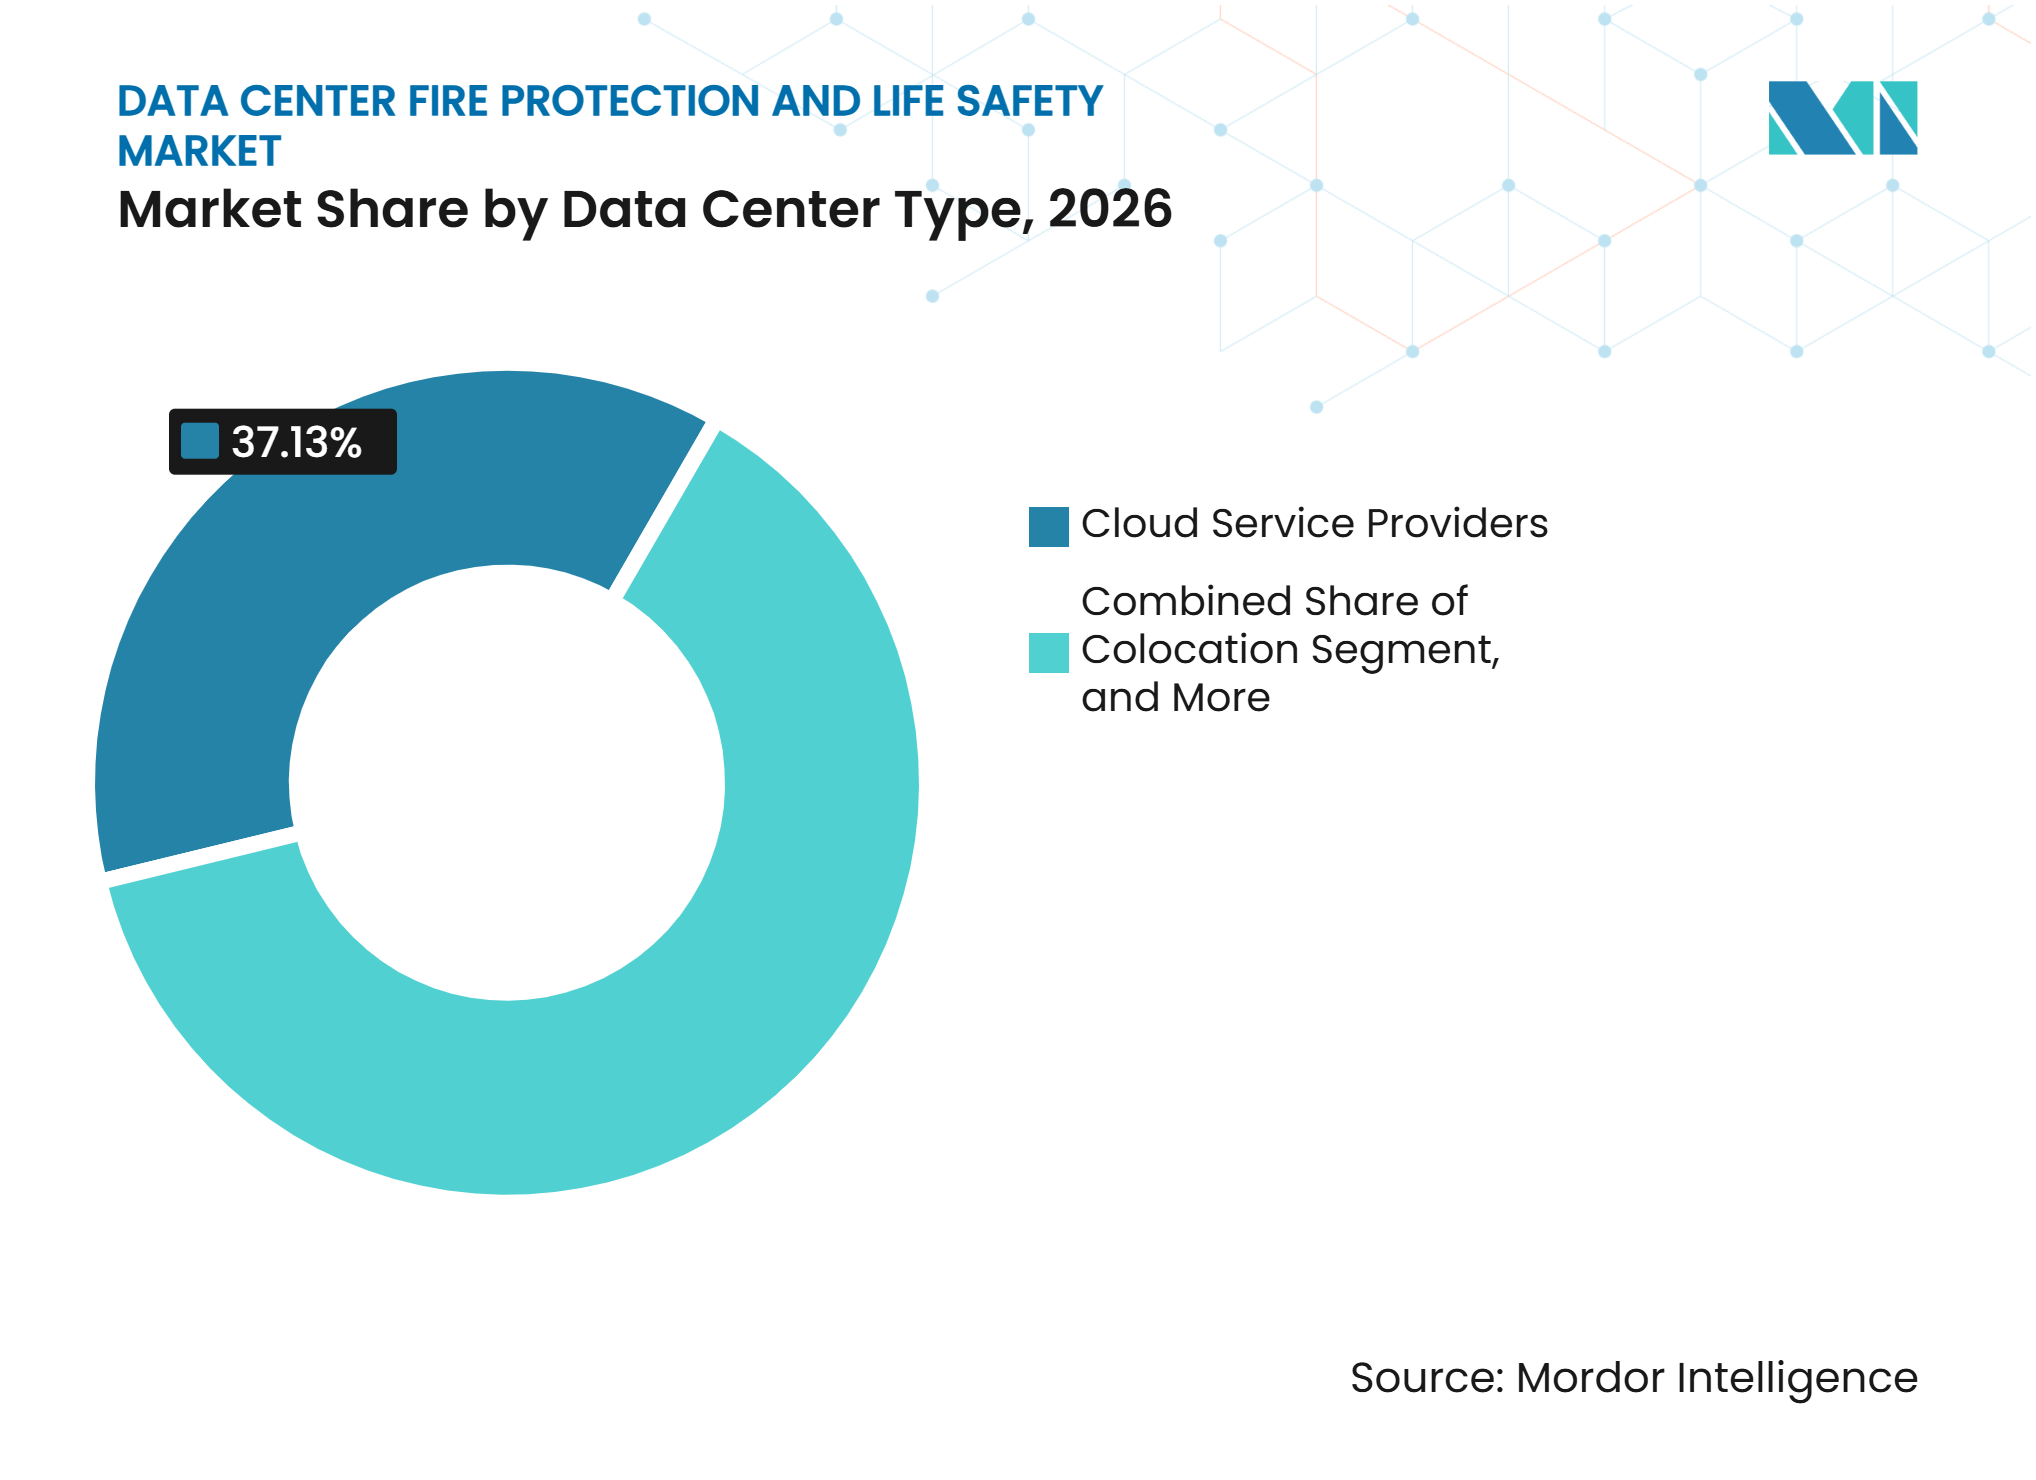
- Nach Rechenzentrumstyp hielten Cloud-Dienstleister im Jahr 2026 einen Umsatzanteil von 37,13 % und sollen bis 2032 mit einer CAGR von 11,74 % wachsen.
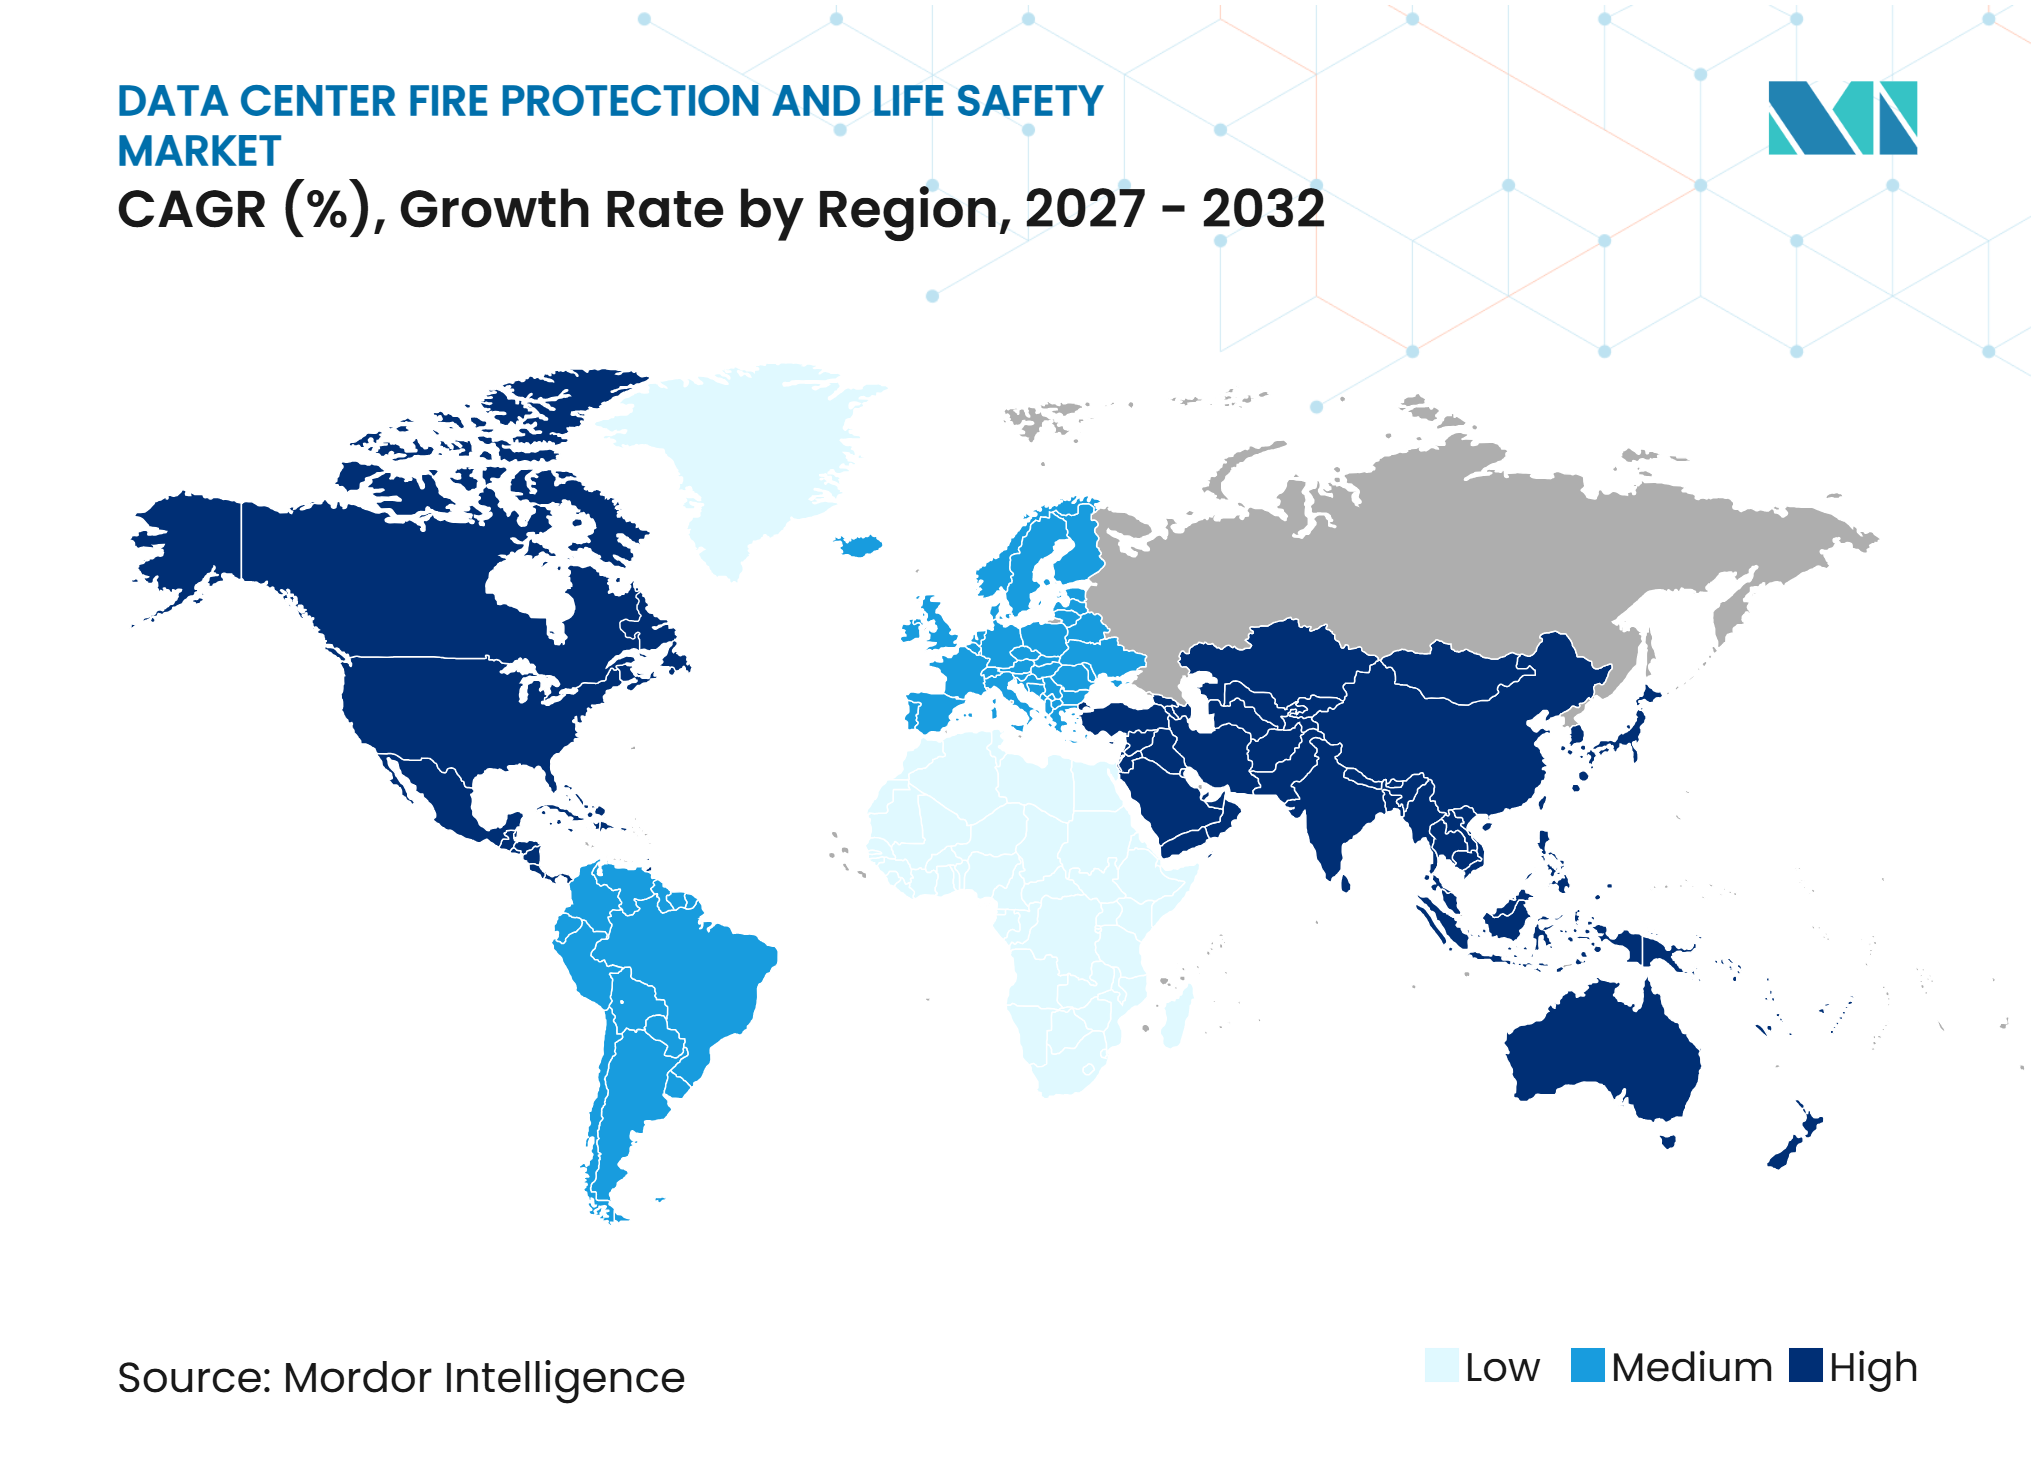
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,89 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Hyperscale- und Colocation-Kapazitäten | +3.5% | Global, mit der größten Konzentration in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI- und GPU-intensive Berechnungen erhöhen thermische Lasten | +2.8% | Global, angeführt von Nordamerika, dem asiatisch-pazifischen Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbindliche Brandschutzvorschriften und Versicherungsanforderungen | +1.6% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau von Edge- und modularen Rechenzentren | +1.2% | Global, mit frühen Gewinnen in Südostasien, dem Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Management von Brandrisiken bei Lithium-Ionen-Batterien und unterbrechungsfreien Stromversorgungen | +0.9% | Global, mit stärkerer Exposition dort, wo Energiespeicher gemeinsam mit Serverumgebungen betrieben werden | Kurzfristig (≤ 2 Jahre) |
| Integration des Brandschutzes mit DCIM und Gebäudemanagementsystemen | +0.6% | Global, mit Fokus auf Tier-III- und Tier-IV-Hyperscale- und Colocation-Betreibern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Colocation-Kapazitäten
Der Bau von Hyperscale- und Colocation-Anlagen bleibt der größte Nachfragetreiber für den Markt für Brandschutz und Arbeitssicherheit in Rechenzentren, da jeder Neubaustandort ein vollständiges Schutzsystem erfordert. Große Campusse benötigen Brandmeldeanlagen, Unterdrückungsanlagen, Rauchableitung, Steuerungen, Notfallbenachrichtigung und Inbetriebnahme, bevor Anlagen in Betrieb gehen können. Caverion unterzeichnete 2025 eine Vereinbarung mit Nebius DC Oy, die Brandmeldung, Löschung, Rauchableitung, Flüssigkeitskühlung und technische Dienstleistungen für eine 75-Megawatt-Erweiterung in Mäntsälä, Finnland, umfasst. Der Vertragswert betrug 80 Millionen EUR, was unter Verwendung des im Quelltext angegebenen durchschnittlichen EUR/USD-Kurses für 2025 86,4 Millionen USD entspricht.[1] Jede neue Halle erfordert nach Fertigstellung auch wiederkehrende Inspektions-, Test- und Wartungsarbeiten. Dies macht den Serviceumsatz dauerhafter als den einmaligen Installationsumsatz, da die geschützte Anlagenbasis wächst.
KI- und GPU-intensive Berechnungen erhöhen thermische Lasten
GPU-intensive Berechnungen verändern das Wärmeprofil von Serverräumen und machen eine frühere Erkennung im Markt für Brandschutz und Arbeitssicherheit in Rechenzentren wichtiger. UL Solutions berichtete, dass die Sicherheitsplanung für modulare Rechenzentren Brandunterdrückung, Notausgänge, Beleuchtung und Alarmsysteme über Geräte mehrerer Anbieter hinweg koordinieren muss.[2] Hochdichte Installationen setzen zunehmend auf Flüssigkeitskühlung, was die Materialien und Geräte verändert, die Brandschutzkonzepte berücksichtigen müssen. Eine 2025 veröffentlichte, begutachtete Studie testete ein passives Kühl- und Unterdrückungssystem für GPU-Server, das die durchschnittliche Chiptemperatur um 9,2 °C senkte und eine simulierte Reinigungsmittelentladung innerhalb von 0,45 Sekunden eindämmte. Diese Ergebnisse unterstützen das Interesse an Maßnahmen auf Rack-Ebene, die ohne Kontinuität der Anlagenversorgung betrieben werden können. Aspirierende Rauchmelder werden auch dort relevanter, wo hohe Luftströme die Erkennung früher Schwelbrände durch herkömmliche Punktmelder verzögern können.
Verbindliche Brandschutzvorschriften und Versicherungsanforderungen
Brandschutzausgaben sind häufig nicht diskretionär, da Anlagenbetreiber Vorschriften, Versicherungs- und Kundenanforderungen erfüllen müssen, bevor sie Kapazitäten eröffnen oder erweitern können. Die National Electrical Manufacturers Association veröffentlichte im Februar 2026 NEMA BS 31060-2025, um die Frühplanung, Detektorplatzierung, Unterdrückungsauswahl sowie koordinierte Erkennung und Reaktion in Rechenzentren zu leiten.[3] Der Rahmen positioniert Brand- und Arbeitssicherheitsausrüstung als zentrales Infrastruktursystem und nicht als nachträgliche Ergänzung. Die National Fire Protection Association hat auch beschrieben, wie ihre Rechenzentrumsstandards eine sichere Kapazitätserweiterung unterstützen, wenn sich Anlagenkonzepte weiterentwickeln. Diese Compliance-Faktoren stärken die Nachfrage nach dokumentierter Inbetriebnahme, regelmäßigen Tests und integrierten Reaktionssystemen. Sie begünstigen auch Anbieter und Auftragnehmer, die eine zuverlässige Installation und Compliance-Unterstützung nachweisen können.
Ausbau von Edge- und modularen Rechenzentren
Edge- und modulare Anlagen erweitern den Markt für Brandschutz und Arbeitssicherheit in Rechenzentren auf abgelegene Industriestandorte, städtische Standorte, Einzelhandelsumgebungen und andere Orte ohne große ansässige Ingenieurteams. UL 2755:2025 legt Sicherheitsanforderungen für modulare Rechenzentren fest, einschließlich integrierter Brandunterdrückung und Koordination mit Notfallsystemen. Dies drängt Anbieter zu werksintegrierten Schutzpaketen, die als Teil der vollständigen modularen Einheit bewertet werden. AWS beschreibt Brandunterdrückung und -überwachung als integrierte Komponenten seiner modularen Rechenzentrumsinfrastruktur. Standardisierte, eigenständige Konzepte können den standortspezifischen Ingenieuraufwand reduzieren und die Wiederholbarkeit bei verteilten Installationen verbessern. Dies schafft einen Vorteil für Hersteller mit anerkannten Zertifizierungen und modularen Produktportfolios.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für fortschrittliche Erkennungs- und Unterdrückungssysteme | -1.4% | Global, am stärksten in Südamerika und Teilen des Nahen Ostens und Afrikas, wo Budgets begrenzt sind | Mittelfristig (2–4 Jahre) |
| Komplexe Nachrüstungen in laufenden Rechenzentren | -0.9% | Global, mit stärkerer Exposition in Nordamerika und Europa, wo Altanlagen weit verbreitet sind | Mittelfristig (2–4 Jahre) |
| Mangel an Brandschutzingenieuren und Inbetriebnahmespezialisten für Rechenzentren | -0.5% | Global, am stärksten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei der Verfügbarkeit von Reinigungsmitteln und der Einhaltung von Umweltvorschriften | -0.4% | Nordamerika und Europa, mit Exposition in Anlagen, die auf HFC-basierten Mitteln angewiesen sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für fortschrittliche Erkennungs- und Unterdrückungssysteme
Aspirierende Erkennungssysteme, Inertgasunterdrückung und Voralarmsysteme können mehr kosten als herkömmliche Nassrohr- oder Einzoneninstallationen. Batterieraumkonzepte können neben dem standardmäßigen Datenhallenschutz Ausgasungserkennung, Belüftungskoordination, separate Unterdrückungskreise und Notfallsteuerungen erfordern. Kleinere Rechenzentren verfügen möglicherweise nicht über die Einkaufsgröße, die erforderlich ist, um Geräte und Wartungsleistungen zu bündeln. Das Uptime Institute berichtete 2026, dass Lithium-Ionen-Batterien in unterbrechungsfreien Stromversorgungssystemen ein klarer Mitverursacher eines allmählichen Anstiegs schwerer Rechenzentrumsbränden waren. Anbieter führen Finanzierungs- und Überwachung-als-Dienstleistung-Optionen ein, um einige Kapitalkosten auf Betriebsbudgets zu verteilen. Diese Modelle sind jenseits großer Colocation-Kunden noch weniger etabliert, was die Einführung in kleineren Installationen verzögern kann.
Komplexe Nachrüstungen in laufenden Rechenzentren
Die Nachrüstung eines laufenden Rechenzentrums erfordert eine sorgfältige Abfolge, da eine Fehlauslösung oder ein längerer Stillstand Kunden-Workloads unterbrechen und Geräte beschädigen kann. Ältere Gebäude verfügen möglicherweise nicht ber die Deckenhöhen, das Kabelmanagement, die Raumintegrität oder die Rohrleitungsführungen, die für moderne Gesamtflutungssysteme erforderlich sind. Eine Modernisierung kann den gleichzeitigen Austausch von Detektoren, die Umverlegung von Unterdrückungsrohrleitungen und die Neukonfiguration von Brandmeldezentralen erfordern. Betreiber verschieben diese Arbeiten häufig bis zum Ablauf eines Mietvertrags, einer Kapazitätserweiterung oder einer größeren Modernisierung. Dieses Verhalten verzögert aktuelle Nachrüstungsausgaben, auch wenn veraltete Schutzsysteme technisch überholt sind. Es schafft auch einen eventuellen Ersatzzyklus für Unternehmen, die Ingenieurleistungen, Inbetriebnahme und laufende Wartungsleistungen kombinieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Überwachungssysteme gewinnen an Dynamik, während Unterdrückung die Größe beibehältBrandunterdrückungssysteme hielten im Jahr 2026 einen Marktanteil von 34,52 % am Markt für Brandschutz und Arbeitssicherheit in Rechenzentren und sind damit die größte Lösungskategorie. Anlagen benötigen primäre Unterdrückung und wasserbasierte Sicherungsanordnungen, da Datenhallen hochwertige Geräte enthalten und kontinuierlich betrieben werden. Mehrschichtige Konzepte kombinieren zunehmend Voralarmanlagen mit Reinigungsmittel- oder Hochdruckwassernebelsystemen. Diese Konzepte adressieren die Einschränkungen, die sich aus der Abhängigkeit von einem einzigen Mittel in großen offenen Datenhallen ergeben. Brandmelde- und Alarmsysteme bleiben unverzichtbar, da eine schnelle Identifizierung erforderlich ist, bevor eine Unterdrückungssequenz beginnen kann. Frühwarnsysteme sind besonders relevant in Umgebungen mit hohem Luftstrom, wo Rauch verdünnt oder verteilt werden kann. Notfallbenachrichtigungs- und Evakuierungssysteme vervollständigen die Sicherheitsanordnung für Campusse, die zonenspezifische Kommunikation benötigen. Koordinierte Meldungen können betroffene Bereiche alarmieren, ohne benachbarte Bereiche unnötig zu stören. Die Marktgröße für Brandschutz und Arbeitssicherheit in Rechenzentren im Bereich Unterdrückung wird durch die grundlegende Anforderung gestützt, kritische Rechenanlagen zu schützen. Diese Anforderung gilt sowohl für neue Projekte als auch für Upgrades laufender Anlagen.
Brandüberwachungs- und Steuerungssysteme sollen bis 2032 mit einer CAGR von 11,81 % wachsen, der schnellsten Rate innerhalb der Lösungstypen. Betreiber gehen über eigenständige Steuerpanele hinaus zu Plattformen über, die Alarme, Gerätestatus, Tests und Reaktionskoordination in einer Betriebsansicht zusammenführen. Größere Campusse können viele Gebäude umfassen und benötigen eine konsistente Möglichkeit, Sicherheitssysteme über den gesamten Standort hinweg zu beobachten. Überwachungsplattformen unterstützen auch wiederkehrende Serviceaktivitäten, da Techniker zuverlässige Aufzeichnungen über Ereignisse, Tests und Gerätezustand benötigen. Inspektions-, Test- und Wartungsleistungen bilden daher einen wiederkehrenden Teil des Lösungsmix. Regelmäßige Testanforderungen schaffen nach Abschluss der Erstinstallation fortlaufende Arbeit. Anbieter können die Kundenbindung stärken, wenn Steuerungen, Berichterstattung, Service und Ersatzplanung verknüpft sind. Dies unterstützt längere Geschäftsbeziehungen als reine Geräteverkäufe. Es erklärt auch, warum integrierte Plattformen von großen Gebäudetechnologieanbietern stärker beachtet werden. Der Markt für Brandschutz und Arbeitssicherheit in Rechenzentren profitiert, wenn diese Systeme bereits in der frühen Anlagenplanung spezifiziert werden.



Nach Brandschutztechnologie:
Wasserbasierte Systeme gewinnen gegenüber Reinigungsmitteln an BodenRauch- und Wärmeerkennung entfiel im Jahr 2026 auf 23,98 % der Marktgröße für Brandschutz und Arbeitssicherheit in Rechenzentren nach Technologie. Erkennung wird in Datenhallen, Elektroräumen, Batterieräumen, Kühlbereichen und Nebenräumen eingesetzt, bevor andere Systeme reagieren können. Aspirierende Rauchmelder gewinnen in Hyperscale-Umgebungen an Spezifikationsinteresse, da sie niedrige Rauchkonzentrationen bei hohen Luftstrombedingungen identifizieren können. Siemens führte im März 2026 Sinteso Nova- und Cerberus Nova-Detektoren mit cloudbasierten Selbstprüfungen, Raucheintrittskontrolle und Mehrwellenlängenerkennung ein. Das Portfolio unterstützt die Integration mit bestehenden Siemens-Panels, was die Komplexität bei Modernisierungsprojekten reduzieren kann. Technologieinvestitionen konzentrieren sich auch auf die Reduzierung von Fehlalarmen, die in kontinuierlich betriebenen Datenhallen besonders kostspielig sind. Erkennungssysteme bleiben der Ausgangspunkt für koordinierte Überwachungs- und Unterdrückungsarchitekturen. Ihre breite Anwendung hält diese Technologiekategorie im Mittelpunkt von Schutzkonzepten. Anlageneigentümer verlassen sich auch auf Erkennungsaufzeichnungen zur Unterstützung von Wartungs- und Compliance-Dokumentation. Diese Anforderungen halten die Nachfrage sowohl bei Neubauten als auch bei Nachrüstungsarbeiten aufrecht.
Wasserbasierte Unterdrückung soll bis 2032 mit einer CAGR von 11,76 % wachsen, unterstützt durch die Nachfrage nach Voralarm- und Wassernebelsystemen. Wassernebel kann Brände durch Wärmeentzug und Sauerstoffverdrängung bekämpfen und dabei in den genannten Anwendungen weniger Wasser als herkömmliche Sprinkler verwenden. Reinigungsmittelunterdrückung bleibt wichtig für geschlossene IT- und Elektroräume, die eine rückstandsfreie Gesamtflutung benötigen. Ihre Aussichten werden durch die Verfügbarkeit und die Umweltposition von Ersatzchemikalien geprägt. Die US-amerikanische Umweltschutzbehörde hat ab dem 1. Januar 2027 Beschränkungen für bestimmte HFC-Verwendungen in Rechenzentrums-Kühlgeräten erlassen. Inertgassysteme behalten ihre Relevanz, wo Käufer niedrige Ozonabbaupotenzial- und niedrige Treibhauspotenzial-Eigenschaften priorisieren. Deutschland und die nordischen Länder sind bemerkenswerte Umgebungen für diese Präferenz, da Compliance-Faktoren stark sind. Wasserbasierte Lösungen können dort profitieren, wo Käufer Alternativen zu Mitteln mit hohem Treibhauspotenzial suchen. Das Ergebnis ist ein Technologiemix anstelle einer vollständigen Ablösung von Reinigungsmitteln.
Nach Anlagenbereich:
Batterieräume erweitern den SchutzperimeterDatenhallen und IT-Räume hielten im Jahr 2026 einen Umsatzanteil von 45,03 %, was ihre großen Grundflächen und die Konzentration von Rechengeräten widerspiegelt. Diese Räume benötigen Schutz, der unnötige Geräteschäden vermeidet und gleichzeitig schnell auf echte Brandereignisse reagiert. Ihre Brandschutzarchitektur kombiniert üblicherweise Erkennungs-, Steuerungs-, Unterdrückungs- und Benachrichtigungssysteme. Elektro- und USV-Räume haben separate Geräte und elektrische Gefahren, die eine maßgeschneiderte Systemauswahl erfordern. Kühl- und Maschinenräume erfordern ebenfalls Konzepte, die Maschinen-, Flüssigkeits- und Stromrisiken berücksichtigen. Verwaltungs- und Nebenbereiche folgen in der Regel unterschiedlichen Belegungs- und Evakuierungsanforderungen. Datenhallen bleiben das primäre Ausgabenzentrum, da ein ununterbrochener IT-Betrieb für die Anlagenökonomie zentral ist. Ihre führende Position spiegelt auch den Umfang moderner Servercampusse wider. Fehlauslösungen bleiben ein großes Anliegen, da sie Dienste unterbrechen und Kundenverpflichtungen beeinträchtigen können. Dies stärkt die Nachfrage nach zuverlässiger Erkennung und sorgfältig koordinierter Auslöselogik.
Batterieräume sollen bis 2032 mit einer CAGR von 11,92 % wachsen, der schnellsten Rate unter den Anlagenbereichen. Lithium-Ionen-Systeme ersetzen Blei-Säure-Batterien in vielen USV-Installationen, führen jedoch die Möglichkeit eines thermischen Durchgehens und einer Eskalation über Batteriemodule hinweg ein. Die Internationale Fernmeldeunion beschrieb, wie eine versagende Zelle die Verbrennung auf benachbarte Module ausbreiten und hochtemperierte giftige Gase freisetzen kann. Großangelegte Tests mit Delta Electronics und Equinix ergaben, dass eine ursprüngliche USV-Konfiguration trotz Sprinkleraktivierung eine Ausbreitung ermöglichen könnte. Eine neu gestaltete Konfiguration begrenzte das thermische Durchgehen auf das auslösende Modul. Diese Erkenntnisse unterstützen separate Ausgasungserkennung, Belüftungskoordination, Notabschaltsysteme und dedizierte Unterdrückungskonzepte. Batterieschutz wird daher zu einer eigenständigen Spezifikation und nicht zu einer Erweiterung des Standard-Datenhallenpaketes. Anbieter, die Batterieüberwachung mit Anlagen-Brandschutzsteuerungen verbinden können, haben eine klare Chance. Diese Verschiebung erweitert den technischen Umfang des Marktes für Brandschutz und Arbeitssicherheit in Rechenzentren.

Nach Rechenzentrumsgröße:
Hyperscale-Anlagen führen bei Ausgaben und ExpansionHyperscale-Anlagen entfielen im Jahr 2026 auf 38,01 % des Umsatzes und sollen bis 2032 mit einer CAGR von 11,69 % wachsen. Große Anlagen konzentrieren erhebliche IT-Geräte, Strominfrastruktur, Batteriekapazität, Kühlsysteme und Netzwerkgeräte in einer Betriebsumgebung. Ihr Umfang erhöht die Anzahl der Geräte und Systeme, die bei einem Vorfall koordiniert werden müssen. Hyperscale-Betreiber legen häufig detaillierte Spezifikationen für Erkennung, Unterdrückung, Überwachung und Tests fest. Diese Spezifikationen können die Erwartungen bei Colocation-Anbietern und Unternehmenskäufern beeinflussen, die ihre Anlagen mit höheren Tiers vergleichen. Campusbetriebe benötigen auch Sicherheitssysteme, die Reaktionen über mehrere Gebäude hinweg koordinieren. Dies macht zentralisierte Überwachung und Wartungsplanung wertvoller. Die Marktgröße für Brandschutz und Arbeitssicherheit in Rechenzentren im Zusammenhang mit Hyperscale-Standorten spiegelt sowohl eine höhere Geräteintensität als auch komplexere Sicherheitsanforderungen wider. Anbieter müssen Leistung, Zertifizierungsunterstützung und zuverlässige Inbetriebnahme für diese Projekte nachweisen. Lange Beschaffungszyklen können durch große Vertragswerte und wiederkehrende Serviceanforderungen ausgeglichen werden.
Große Rechenzentren folgen Hyperscale-Anlagen in der Nachfrage, da cloudnahe Colocation- und Unternehmens-Workloads weiterhin in professionell verwaltete Umgebungen verlagert werden. Mittelgroße und kleine Anlagen machen viele einzelne Standorte aus, geben aber im Allgemeinen weniger für Schutz pro Standort aus. Diese Betreiber sind stärker den hohen anfänglichen Systemkosten ausgesetzt, da sie komplexe Infrastruktur nicht über denselben Umfang verteilen können. Compliance-Anforderungen legen dennoch eine Grundlage für kommerziell versicherte Installationen fest. Edge-Installationen fügen eine weitere Dimension hinzu, da der Schutz in kleinere und stärker verteilte Räume passen muss. UL 2755:2025 unterstützt die Verwendung von Sicherheitsanforderungen, die innerhalb modularer Rechenzentrumseinheiten koordiniert werden. Dies fördert vorgefertigte Systeme mit integrierten Alarmen, Unterdrückung, Notausgängen und Beleuchtung. Modulare Konzepte können die Konsistenz verbessern, wenn ein Anbieter ähnliche Einheiten an mehreren Standorten installiert. Die Größensegmentierung umfasst daher sowohl sehr große Campusprojekte als auch eine verteilte Gruppe kleinerer, standardisierter Installationen.
Nach Rechenzentrumstyp:
Cloud-Anbieter setzen das Tempo bei der SicherheitsgestaltungCloud-Dienstleister hielten im Jahr 2026 einen Umsatzanteil von 37,13 % und sollen bis 2032 mit einer CAGR von 11,74 % wachsen. Diese Betreiber bauen und betreiben Infrastruktur in einem Umfang, der detaillierte Sicherheitsstandards, konsistente Inbetriebnahme und starke Betriebskontrollen erfordert. Sachversicherungsanforderungen, Service-Level-Verpflichtungen und Reputationsrisiken machen Brandschutz zu einem zentralen Bestandteil ihrer Anlagenplanung. Cloud-Anbieter legen häufig anspruchsvolle Spezifikationen für Frühwarnerkennung und integrierte Steuerungen fest. Ihre Beschaffungsentscheidungen können den breiteren Markt für Brandschutz und Arbeitssicherheit in Rechenzentren beeinflussen, da andere Betreiber häufig dieselben Anlagenstandards als Benchmark verwenden. Große Cloud-Campusse erfordern auch Systeme, die Alarme und Gerätezustand über umfangreiche Anlagen hinweg verwalten können. Anbieter konkurrieren daher bei Integration, Skalierbarkeit, Testunterstützung und laufender Servicefähigkeit. Standardisierung kann Anbieter mit breiten Produktportfolios und etablierten Zertifizierungsunterlagen begünstigen. Sie kann auch die Einführung neuer Ansätze beschleunigen, sobald diese von großen Betreibern akzeptiert wurden. Dies hält Cloud-Anbieter im Mittelpunkt der Nachfrage über alle Technologiekategorien hinweg.
Colocation-Anbieter stellen das zweitgrößte Typsegment dar und operieren in einem Umfeld, in dem Basisgebäudespezifikationen durch Mieteranforderungen ergänzt werden können. Einige Mieter können zusätzlichen Schutz in gemieteten Hallen verlangen, was Systemkoordinationsherausforderungen für Ingenieure und Betreiber schaffen kann. Unternehmens- und Edge-Anlagen bilden das dritte Typsegment. Traditionelle Unternehmensstandorte konsolidieren sich und werden technologisch erneuert, während Edge-Standorte dort expandieren, wo lokale Verarbeitung erforderlich ist. Fertigung, Gesundheitswesen und Finanzdienstleistungen gehören zu den Umgebungen, die verteiltes Computing für latenzempfindliche Anwendungen nutzen. UL Solutions hat integrierte Sicherheitsfunktionen für modulare Rechenzentren betont und die Verwendung eigenständiger Schutzarchitekturen in diesen Installationen unterstützt. Die Verlagerung von Workloads in Richtung Cloud und Colocation kann die Anzahl eigenständiger Unternehmensstandorte im Laufe der Zeit reduzieren. Der expandierende Edge-Bereich schafft jedoch Nachfrage nach vorgefertigten Systemen, die mit begrenztem Vor-Ort-Ingenieurunterstützung eingesetzt werden können. Dies schafft ein vielfältiges Nachfrageprofil im Markt für Brandschutz und Arbeitssicherheit in Rechenzentren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 38,89 %, den größten regionalen Marktanteil für Brandschutz und Arbeitssicherheit in Rechenzentren. Die Region verfügt über eine dichte Basis von Hyperscale- und Colocation-Campussen in Northern Virginia, Phoenix, Dallas-Fort Worth, Chicago und dem pazifischen Nordwesten. Die National Fire Protection Association hat etablierte Vorschriften und Standards als Grundlage für eine sicherere Rechenzentrumserweiterung beschrieben, während NEMA BS 31060-2025 praktische Anleitungen zur Planung und Geräteintegration gibt. Voralarmanlagen bleiben verbreitet, da Versicherer und Anlagenspezifikationen häufig wasserbasierte Sicherung erwarten. Kanada zieht Investitionsinteresse in Ontario, Quebec und British Columbia an, während Mexiko von Nearshore-Datensouveränitätsbedürfnissen profitiert.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 11,83 % wachsen, der schnellsten regionalen Rate im Markt für Brandschutz und Arbeitssicherheit in Rechenzentren. Schnelle Bautätigkeit schafft früh im Projektdesign Nachfrage nach Schutzsystemen, insbesondere in neuen Kapazitätszentren wie Johor und Mumbai. Die Feuerwehr Hongkongs führte durch Rundschreiben Nr. 2/2025 eine formale Klassifizierung für Rechenzentrumsgebäude ein, die am 1. August 2025 in Kraft trat. Die Provinz Guangdong veröffentlichte einen Konsultationsentwurf für Hochdruckwassernebelsysteme, während die China Fire Protection Association umfassende Maßnahmen für die Lithium-Ionen-Batteriesicherheit vorschlug. Diese Entwicklungen unterstützen detailliertere lokale Gestaltungsanforderungen, aber die Region benötigt mehr ausgebildete Planungs- und Inbetriebnahmespezialisten.
Europa, Naher Osten und Afrika sowie Südamerika
Europa bleibt ein bedeutendes regionales Segment, wobei Brandschutzentscheidungen durch detaillierte technische und umweltbezogene Compliance-Anforderungen geprägt werden. VdS 6003 trat für Bestellungen ab dem 1. Juni 2025 in Kraft und legt Anforderungen für IT-Räume und Rechenzentren in Deutschland fest. Deutschland wendet EN 54, EN 15004 und EN 12094 an, während das europäische F-Gas-Rahmenwerk das Interesse an Inertgassystemen fördert und EURALARM Systemauswahlanleitungen bereitstellt. Der Nahe Osten und Afrika entwickeln lokale Fertigungskapazitäten, während Südamerika im Markt für Brandschutz und Arbeitssicherheit in Rechenzentren eine frühere Entwicklungsphase darstellt.
Wettbewerbslandschaft
Marktkonzentration
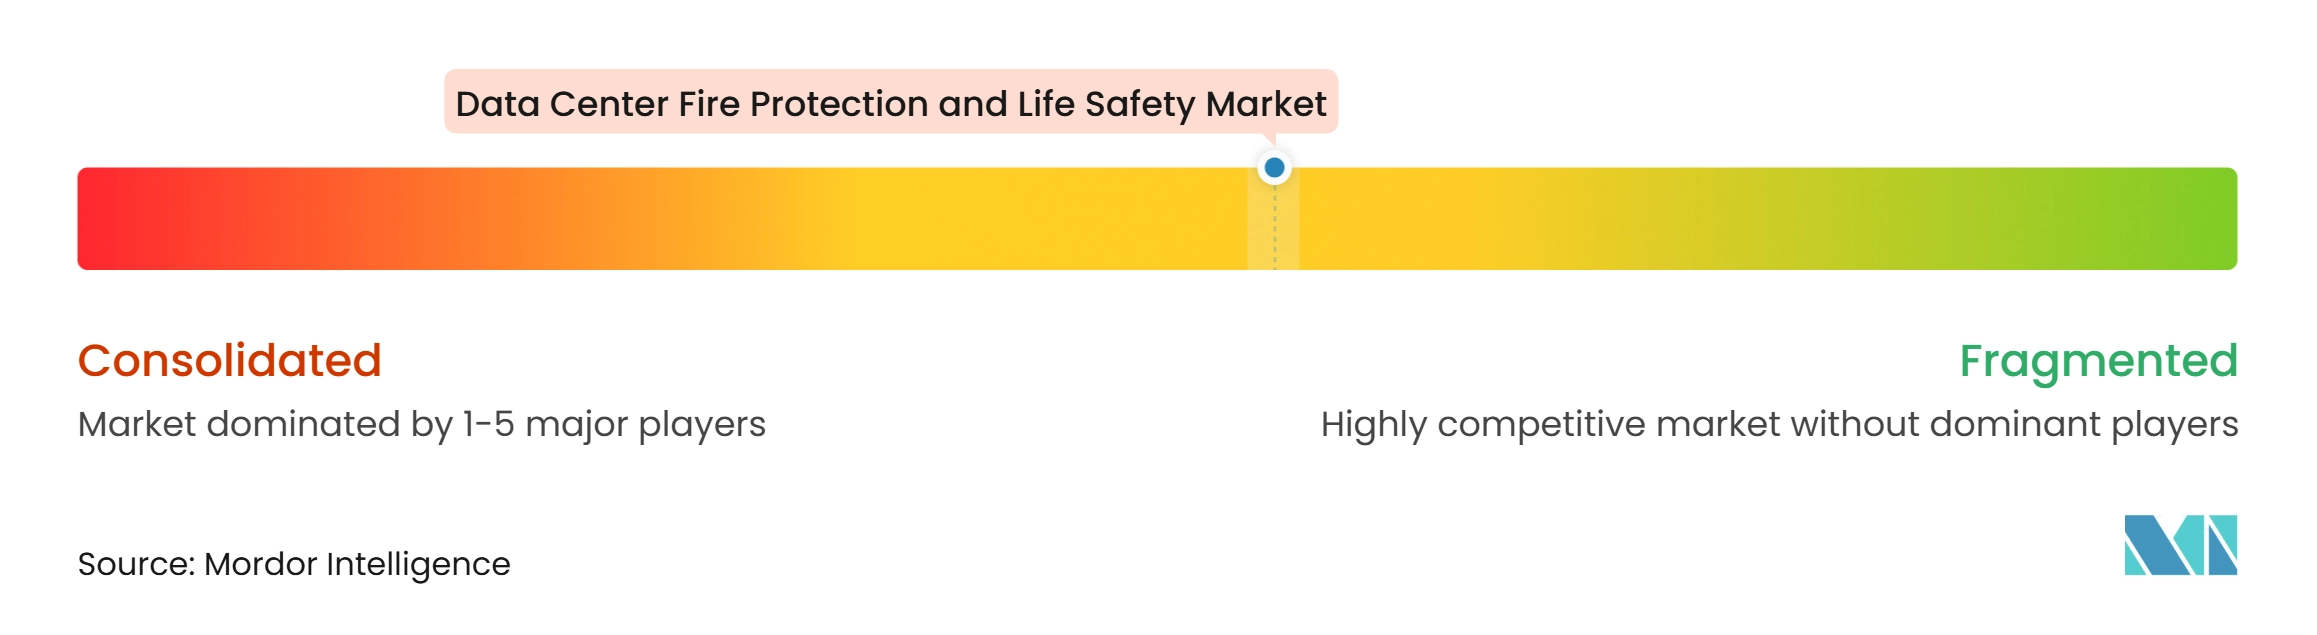
Der Markt für Brandschutz und Arbeitssicherheit in Rechenzentren ist mäßig konzentriert. Johnson Controls, Honeywell, Siemens, Robert Bosch, Eaton, ORR Protection Systems und Minimax Viking entfielen gemeinsam auf 35 % des globalen Umsatzes in den bereitgestellten Daten. Der verbleibende Umsatz wird von spezialisierten regionalen Anbietern und Systemintegratoren geteilt. Globale Unternehmen konkurrieren durch breite Portfolios, Zertifizierungen und Servicereichweite, während Spezialisten durch Erkennungs-, Wassernebel-, Reinigungsmittel-, Inertgas- und Inbetriebnahme-Expertise konkurrieren. Standardhardware steht unter Preisdruck, aber integrierte Steuerungen und Serviceverträge können die Kundenbindung stärken.
Siemens stellte auf der NFPA-Konferenz und -Messe 2026 auch Acend Intelligent, ASD+ und Fire Digital Twin vor. Johnson Controls brachte im August 2026 Simplex Incident Manager und Autocall Fire Site Administrator auf den Markt, wobei jede Workstation bis zu 250.000 Geräte und 687 Brandmeldezentralen unterstützt. Diese Schritte verbinden physischen Schutz mit digitaler Überwachung und erweitern den Markt für Brandschutz und Arbeitssicherheit in Rechenzentren über die reine Gerätelieferung hinaus. Digitale Werkzeuge können auch Inbetriebnahmefehler und das Risiko von Fehlauslösungen in komplexen Anlagen reduzieren.
Der Batterieraumschutz bleibt fragmentiert, da Ausgasungserkennung, thermische Überwachung, Belüftungskoordination, Notabschaltung und Unterdrückung häufig separate Komponenten sind. Ein integriertes, zertifiziertes Angebot könnte Anbieter differenzieren, da Lithium-Ionen-USV-Systeme häufiger werden. Begutachtete Tests zeigten, dass passive Kühl-Unterdrückungstechnologie schnell ohne Abhängigkeit von der Anlagenversorgungskontinuität betrieben werden kann. Große Anbieter bleiben gut positioniert für Campusprojekte, während Spezialisten Nachrüstungs- und technologiespezifische Arbeiten im Markt für Brandschutz und Arbeitssicherheit in Rechenzentren gewinnen können.
Branchenführer im Bereich Brandschutz und Arbeitssicherheit in Rechenzentren
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brandschutz und Arbeitssicherheit in Rechenzentren Unternehmen in diesem Bericht
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Carrier Global Corporation
- Kidde Global Solutions
- Fike Corporation
- Minimax Viking GmbH
- ORR Protection Systems, LLC
- WAGNER Group GmbH
- Hochiki Corporation
- Nohmi Bosai Ltd.
- Victaulic Company
- Marioff Corporation Oy
- The Chemours Company
- SEVO Systems, Inc.
- Securiton AG
- NAFFCO FZCO
- The Hiller Companies, LLC
Neueste Industrielle Entwicklungen in Markt für Brandschutz und Arbeitssicherheit in Rechenzentren
- August 2026: Johnson Controls brachte den Simplex Incident Manager und den Autocall Fire Site Administrator auf den Markt, die Workstations der nächsten Generation für Brand- und Arbeitssicherheitsnetzwerke, die bis zu 250.000 verbundene Geräte und 687 Brandmeldezentralen pro System unterstützen – 2,5-mal mehr als führende Alternativen. Die Plattformen integrieren ISA/IEC 62443-konforme Software für cybersicherheitsresistente Gebäudesicherheitsoperationen und sind UL-, ULC-, FM-zugelassen, CSFM-gelistet und von der Material Equipment Acceptance der Stadt New York akzeptiert.
- August 2026: Chemours brachte Opteon ZE, R-1234ze(E), und Opteon 515B, R-515B, 2 Kältemittel mit niedrigem Treibhauspotenzial auf den Markt, die für stationäre Kühleranwendungen in KI-Rechenzentren entwickelt wurden, im Vorfeld der US-EPA-Beschränkung GWP-700 für Rechenzentrums-Kühlgeräte ab Januar 2027.
- Juni 2026: Siemens stellte Acend Intelligent vor, ein adressierbares Benachrichtigungsgerät mit Cloud-Konnektivität und Störungsfreier Testtechnologie, zusammen mit ASD+ aspirierender Rauchmelder und Fire Digital Twin auf der NFPA-Konferenz und -Messe 2026 in Las Vegas.
- März 2026: Siemens präsentierte das Sinteso Nova- und Cerberus Nova-Brandmelderportfolio mit cloudbasierten 24/7-Selbstprüfungen, Raucheintrittskontrolle und ASAplus-Mehrwellenlängen-optischer und dualer Thermaldetektion zur Reduzierung von Fehlalarmen.
Globaler Berichtsumfang für den Markt für Brandschutz und Arbeitssicherheit in Rechenzentren
Der Markt für Brandschutz und Arbeitssicherheit in Rechenzentren umfasst die Technologien, Systeme, Software und Dienstleistungen, die zur Erkennung, Prävention, Unterdrückung, Überwachung und Verwaltung brandbezogener Vorfälle konzipiert sind und gleichzeitig die Personensicherheit und Geschäftskontinuität in Rechenzentrumsumgebungen gewährleisten.
Der Bericht zum Markt für Brandschutz und Arbeitssicherheit in Rechenzentren ist segmentiert nach Lösungstyp (Brandmelde- und Alarmsysteme, Brandunterdrückungssysteme, Notfallbenachrichtigungs- und Evakuierungssysteme, Brandüberwachungs- und Steuerungssysteme sowie Inspektions-, Test- und Wartungsleistungen), Brandschutztechnologie (Rauch- und Wärmeerkennung, Aspirierende Rauchmelder, Reinigungsmittelunterdrückung, Inertgasunterdrückung, Wasserbasierte Unterdrückung und Sonstige Brandschutztechnologien), Anlagenbereich (Datenhallen und IT-Räume, Elektro- und USV-Räume, Batterieräume, Kühl- und Maschinenräume sowie Verwaltungs- und Nebenbereiche), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstleister sowie Unternehmen und Edge) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und Rest Südamerikas], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Spanien, Russland und Rest Europas], Asiatisch-pazifischer Raum [China, Indien, Japan, Australien, Singapur und Rest des asiatisch-pazifischen Raums] sowie Naher Osten und Afrika [Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika und Rest des Nahen Ostens und Afrikas]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Brandmelde- und Alarmsysteme |
| Brandunterdrückungssysteme |
| Notfallbenachrichtigungs- und Evakuierungssysteme |
| Brandüberwachungs- und Steuerungssysteme |
| Inspektions-, Test- und Wartungsleistungen |
| Rauch- und Wärmeerkennung |
| Aspirierende Rauchmelder |
| Reinigungsmittelunterdrückung |
| Inertgasunterdrückung |
| Wasserbasierte Unterdrückung |
| Sonstige Brandschutztechnologien |
| Datenhallen und IT-Räume |
| Elektro- und USV-Räume |
| Batterieräume |
| Kühl- und Maschinenräume |
| Verwaltungs- und Nebenbereiche |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest Südamerikas | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Russland | |
| Rest Europas | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas |
| Nach Lösungstyp | Brandmelde- und Alarmsysteme | |
| Brandunterdrückungssysteme | ||
| Notfallbenachrichtigungs- und Evakuierungssysteme | ||
| Brandüberwachungs- und Steuerungssysteme | ||
| Inspektions-, Test- und Wartungsleistungen | ||
| Nach Brandschutztechnologie | Rauch- und Wärmeerkennung | |
| Aspirierende Rauchmelder | ||
| Reinigungsmittelunterdrückung | ||
| Inertgasunterdrückung | ||
| Wasserbasierte Unterdrückung | ||
| Sonstige Brandschutztechnologien | ||
| Nach Anlagenbereich | Datenhallen und IT-Räume | |
| Elektro- und USV-Räume | ||
| Batterieräume | ||
| Kühl- und Maschinenräume | ||
| Verwaltungs- und Nebenbereiche | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstleister | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest Südamerikas | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Russland | ||
| Rest Europas | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Brandschutz und Arbeitssicherheit in Rechenzentren?
Der Markt wird im Jahr 2026 auf 3,42 Milliarden USD geschätzt und soll bis 2032 einen Wert von 5,66 Milliarden USD erreichen, mit einer CAGR von 10,61 % von 2027 bis 2032.
Welches Lösungssegment führt bei den Ausgaben für Brandschutz in Rechenzentren?
Brandunterdrückungssysteme führen bei den Lösungsausgaben mit einem Anteil von 34,52 % im Jahr 2026, während Brandüberwachungs- und Steuerungssysteme die schnellste prognostizierte Expansion mit einer CAGR von 11,81 % aufweisen.
Warum sind Batterieräume in der Sicherheitsplanung von Rechenzentren wichtig?
Batterieräume sollen bis 2032 mit einer CAGR von 11,92 % wachsen, da Lithium-Ionen-USV-Systeme spezialisierte Erkennung, Belüftung, Unterdrückung und Notfallsteuerungen erfordern.
Welche Brandschutztechnologie expandiert am schnellsten in Rechenzentren?
Wasserbasierte Unterdrückung soll bis 2032 mit einer CAGR von 11,76 % wachsen, da Käufer Voralarm- und Wassernebelsysteme neben Reinigungsmittelsystemen in Betracht ziehen.
Welche Region hat die größte Nachfrage nach Brandschutz in Rechenzentren?
Nordamerika hält im Jahr 2026 einen Umsatzanteil von 38,89 %, unterstützt durch hohe Konzentrationen von Hyperscale- und Colocation-Kapazitäten und etablierte Compliance-Anforderungen.
Welche Region soll bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 11,83 % wachsen, unterstützt durch Neubauten und sich entwickelnde Sicherheitsanforderungen in wichtigen Kapazitätsmärkten.