
データセンター防火・生命安全市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.76 十億米ドル |
| 市場規模 (2032) | 5.66 十億米ドル |
| 成長率 (2027 - 2032) | 10.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター防火・生命安全市場分析
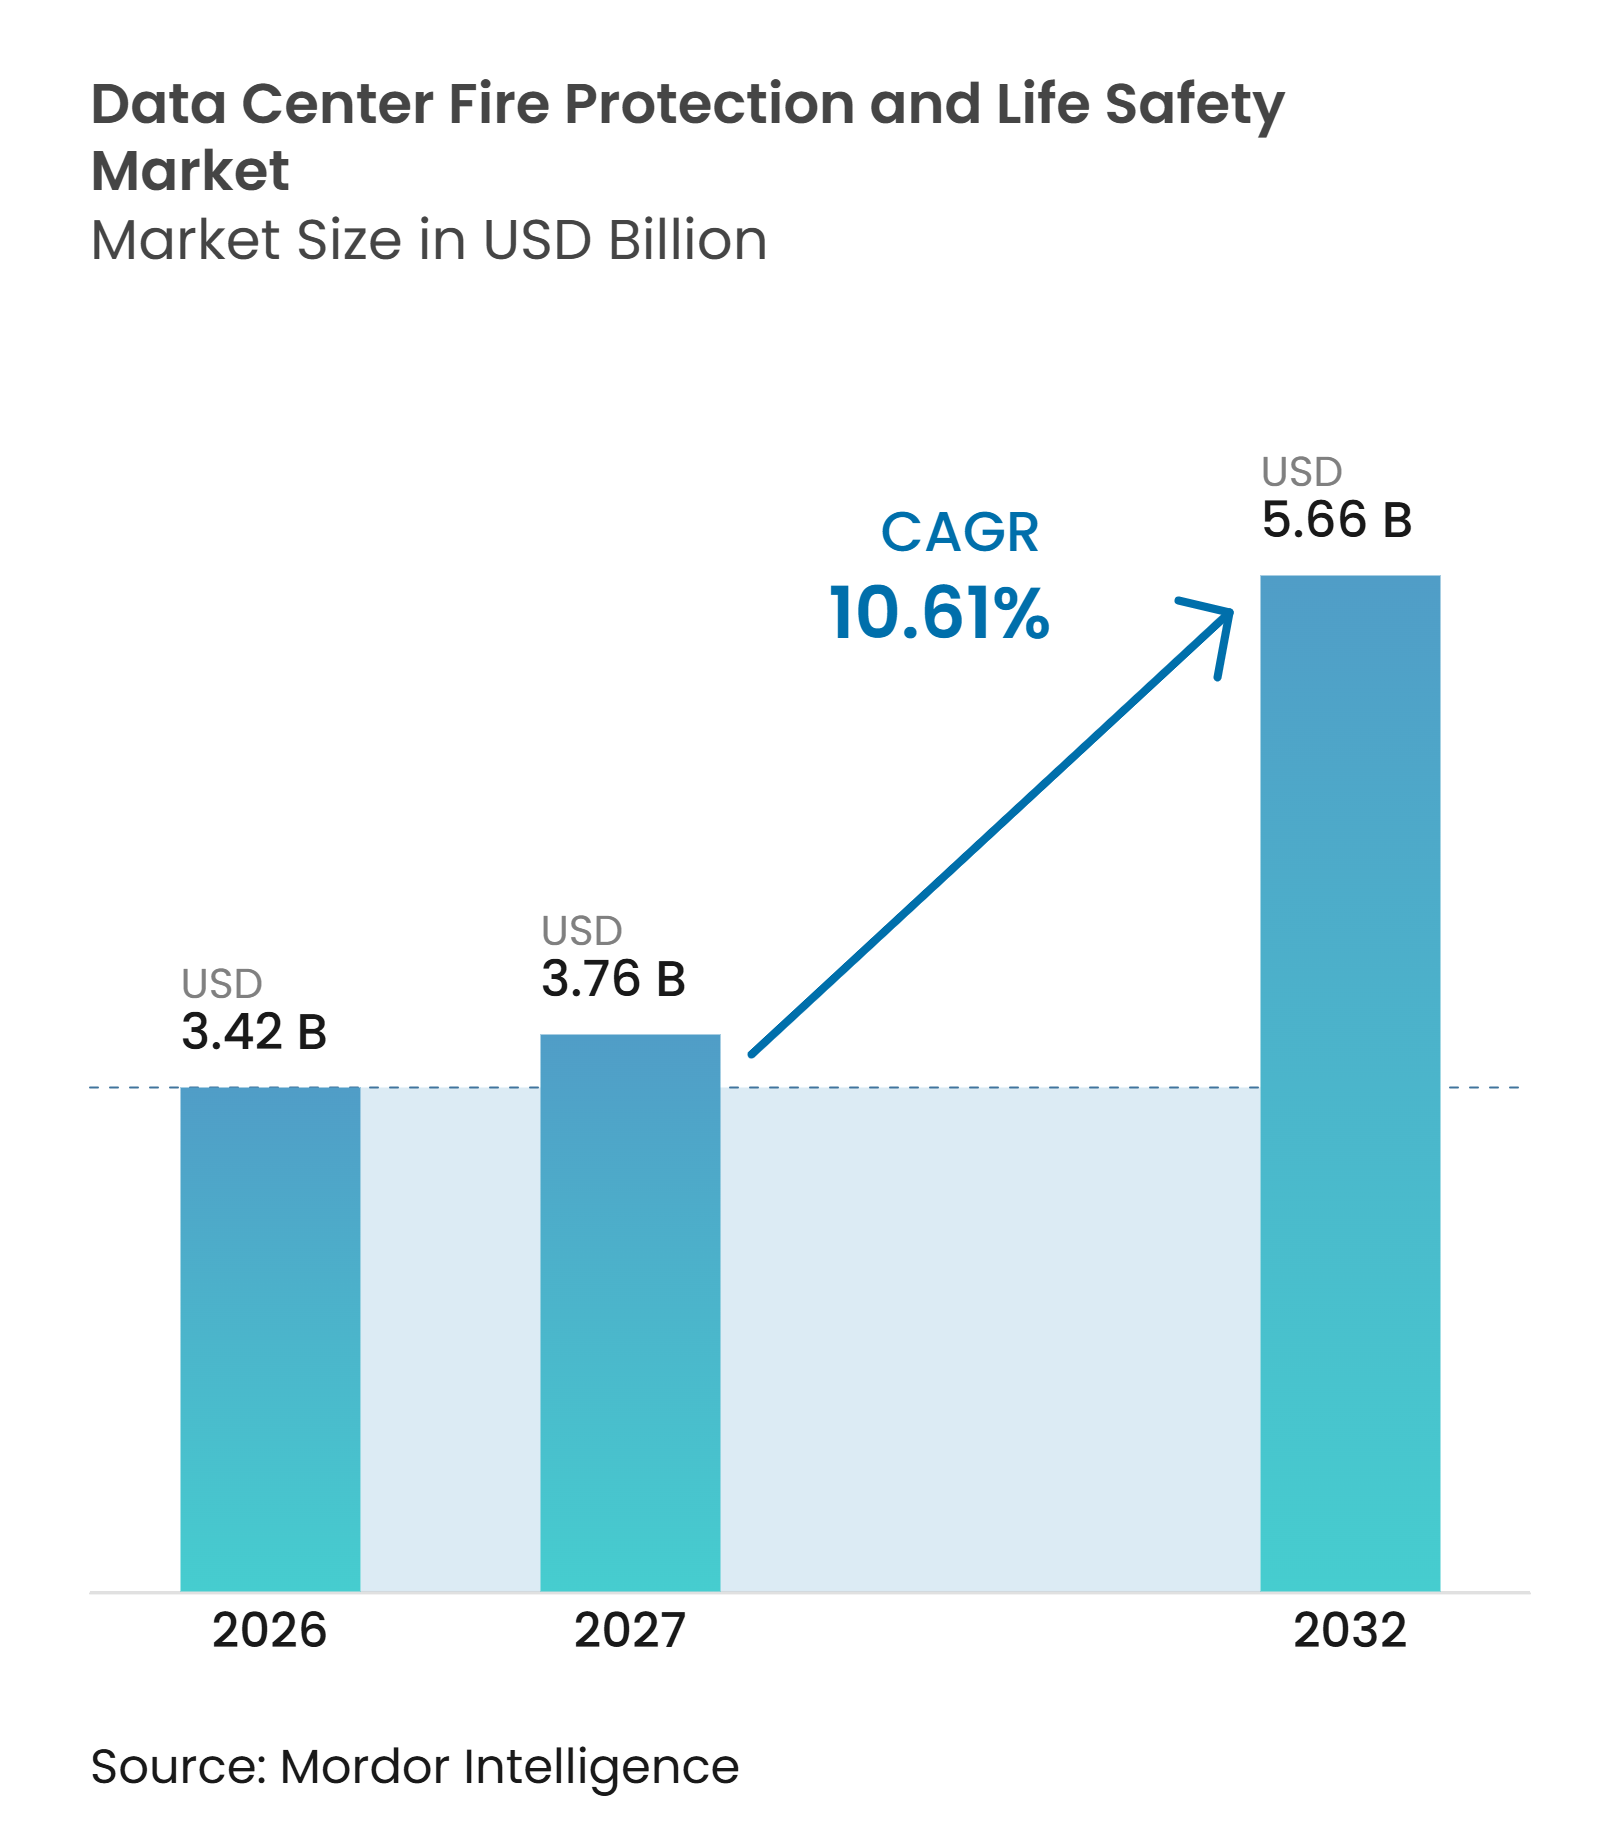
データセンター防火・生命安全市場の規模は2026年に34.2億米ドルと予測され、2032年までに56.6億米ドルに達し、2027年から2032年にかけてCAGR 10.61%で拡大する見込みです。データセンター防火・生命安全市場は、より高密度なAIおよびGPUワークロードによって再編されており、これらは熱負荷を増大させ、データホール内に新たなリスクパターンをもたらしています。無停電電源装置システムにおけるリチウムイオン蓄電池の普及拡大も、連携して機能する検知・抑制・換気・緊急対応の必要性を高めています。新たなハイパースケールキャンパスは設置需要を生み出す一方、稼働開始した各施設はその運用期間を通じて点検・試験・保守作業を継続的に生み出ます。サプライヤーは統合監視プラットフォーム、多層的な抑制設計、および長期サービス契約に注力しています。これらのシステムは稼働開始後に施設へ緊密に組み込まれるためです。データセンター防火・生命安全市場は、プロバイダーが機器供給と長期的な試験・保守を結びつけることができる場合にも恩恵を受けます。ハイドロフルオロカーボン系クリーンエージェントに関する規制や経験豊富な試運転専門家の不足は一部のプロジェクトを遅延させる可能性がありますが、同時に代替品や専門サービスへの投資を促進します。
レポートの主要ポイント
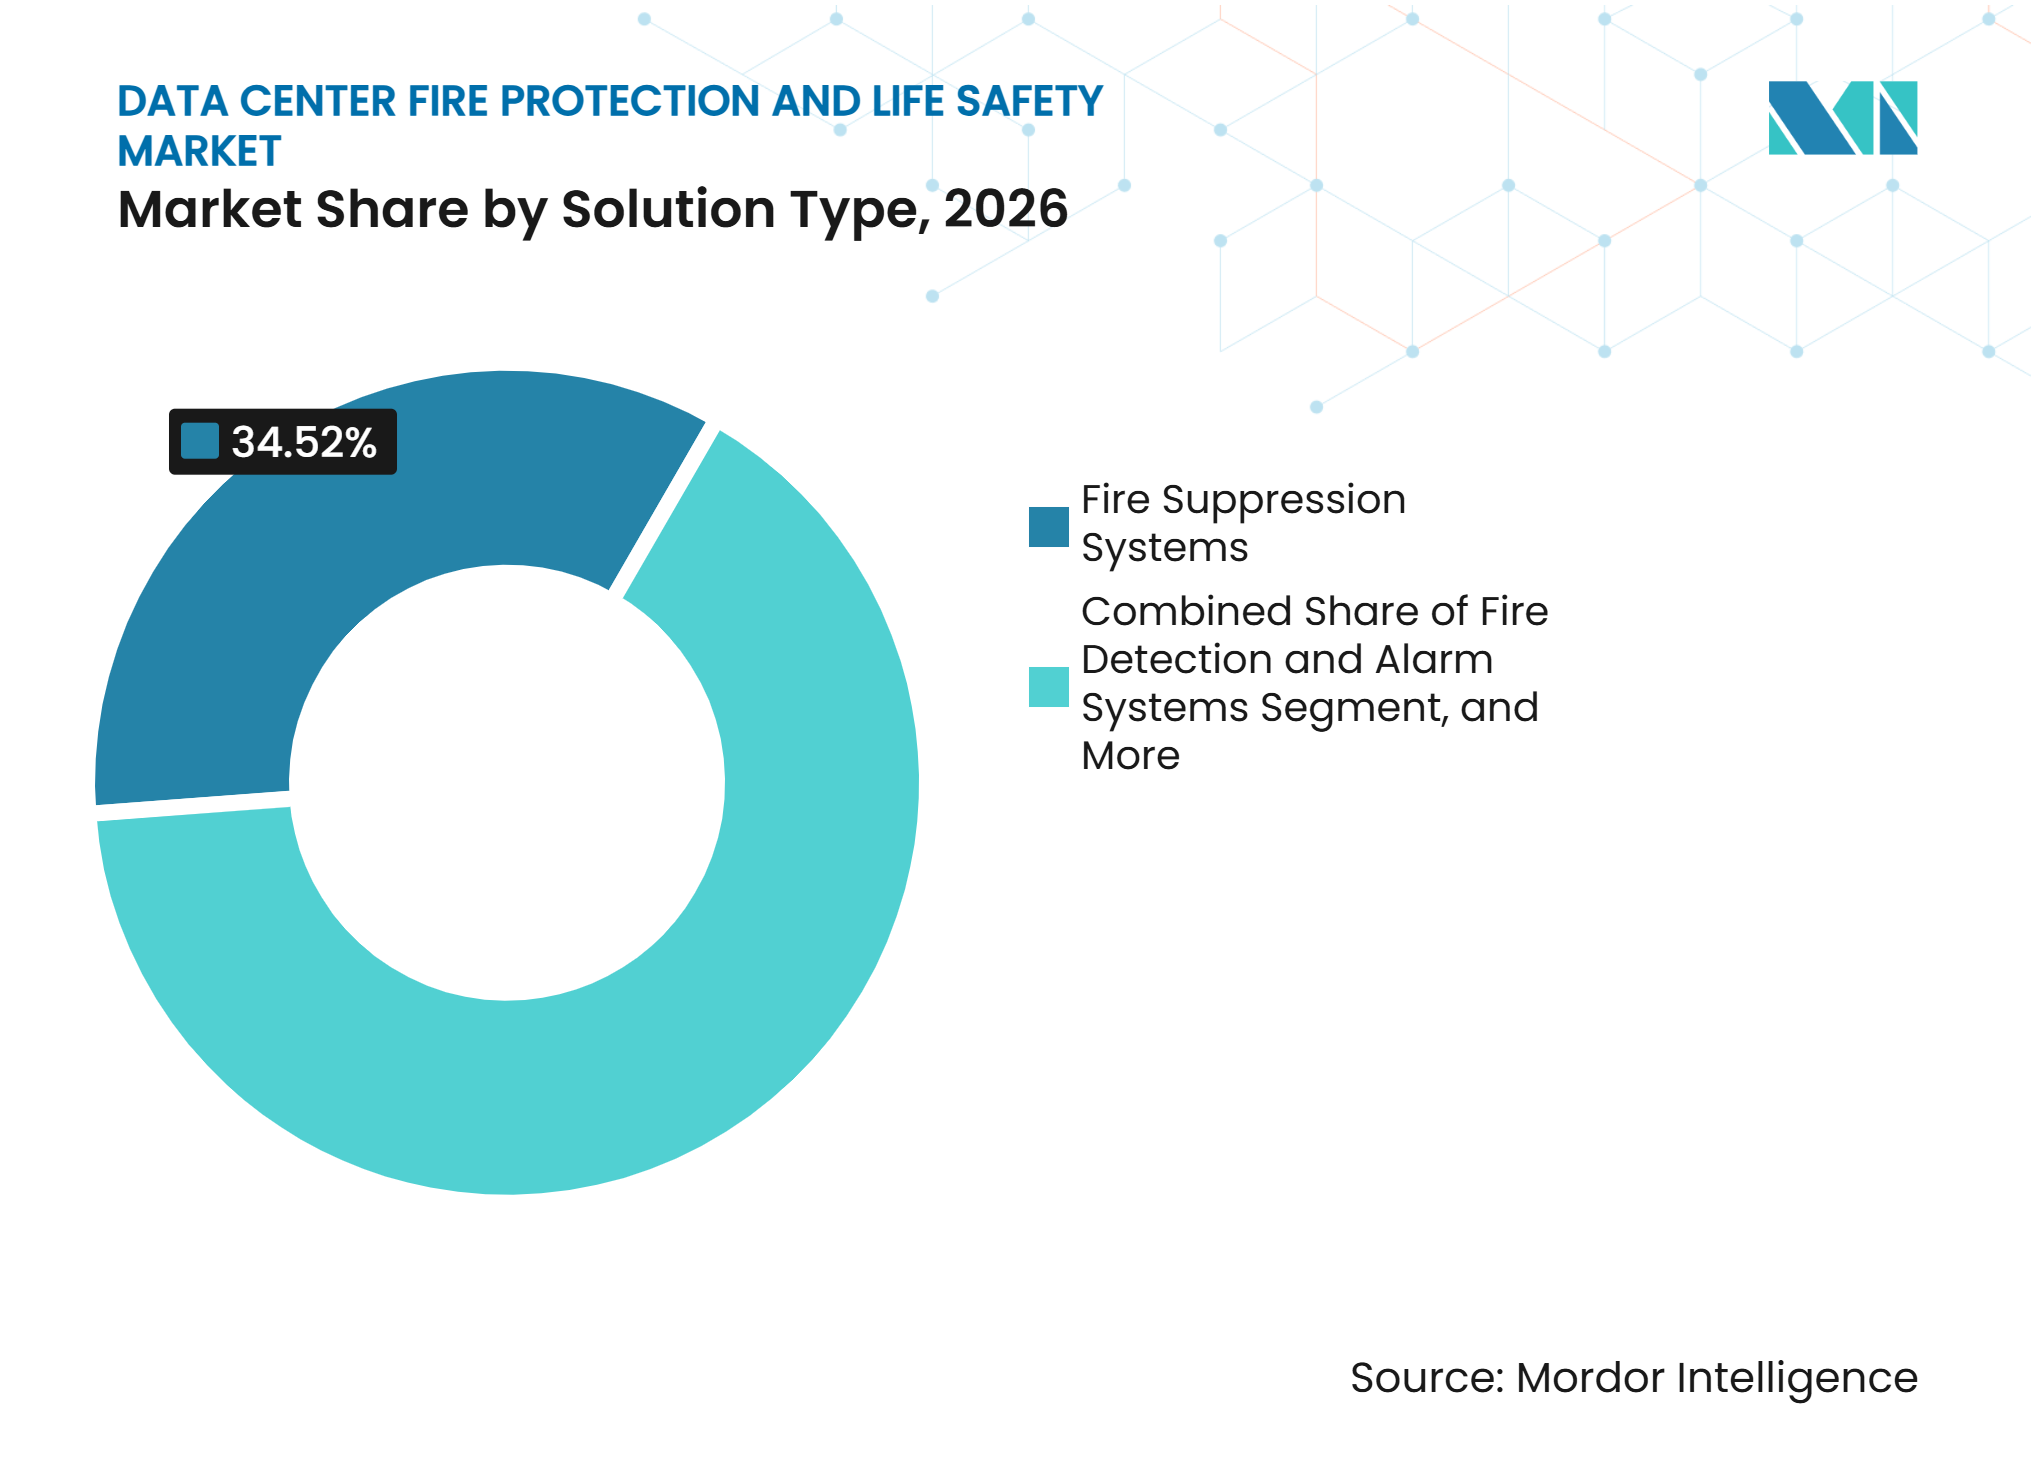
- ソリューションタイプ別では、火災抑制システムが2026年の収益の34.52%を占め、火災監視・制御システムは2032年にかけてCAGR 11.81%で拡大すると予測されています。
- 防火技術別では、煙・熱検知が2026年の収益の23.98%を占め、水系消火設備は2032年にかけてCAGR 11.76%で拡大すると予測されています。
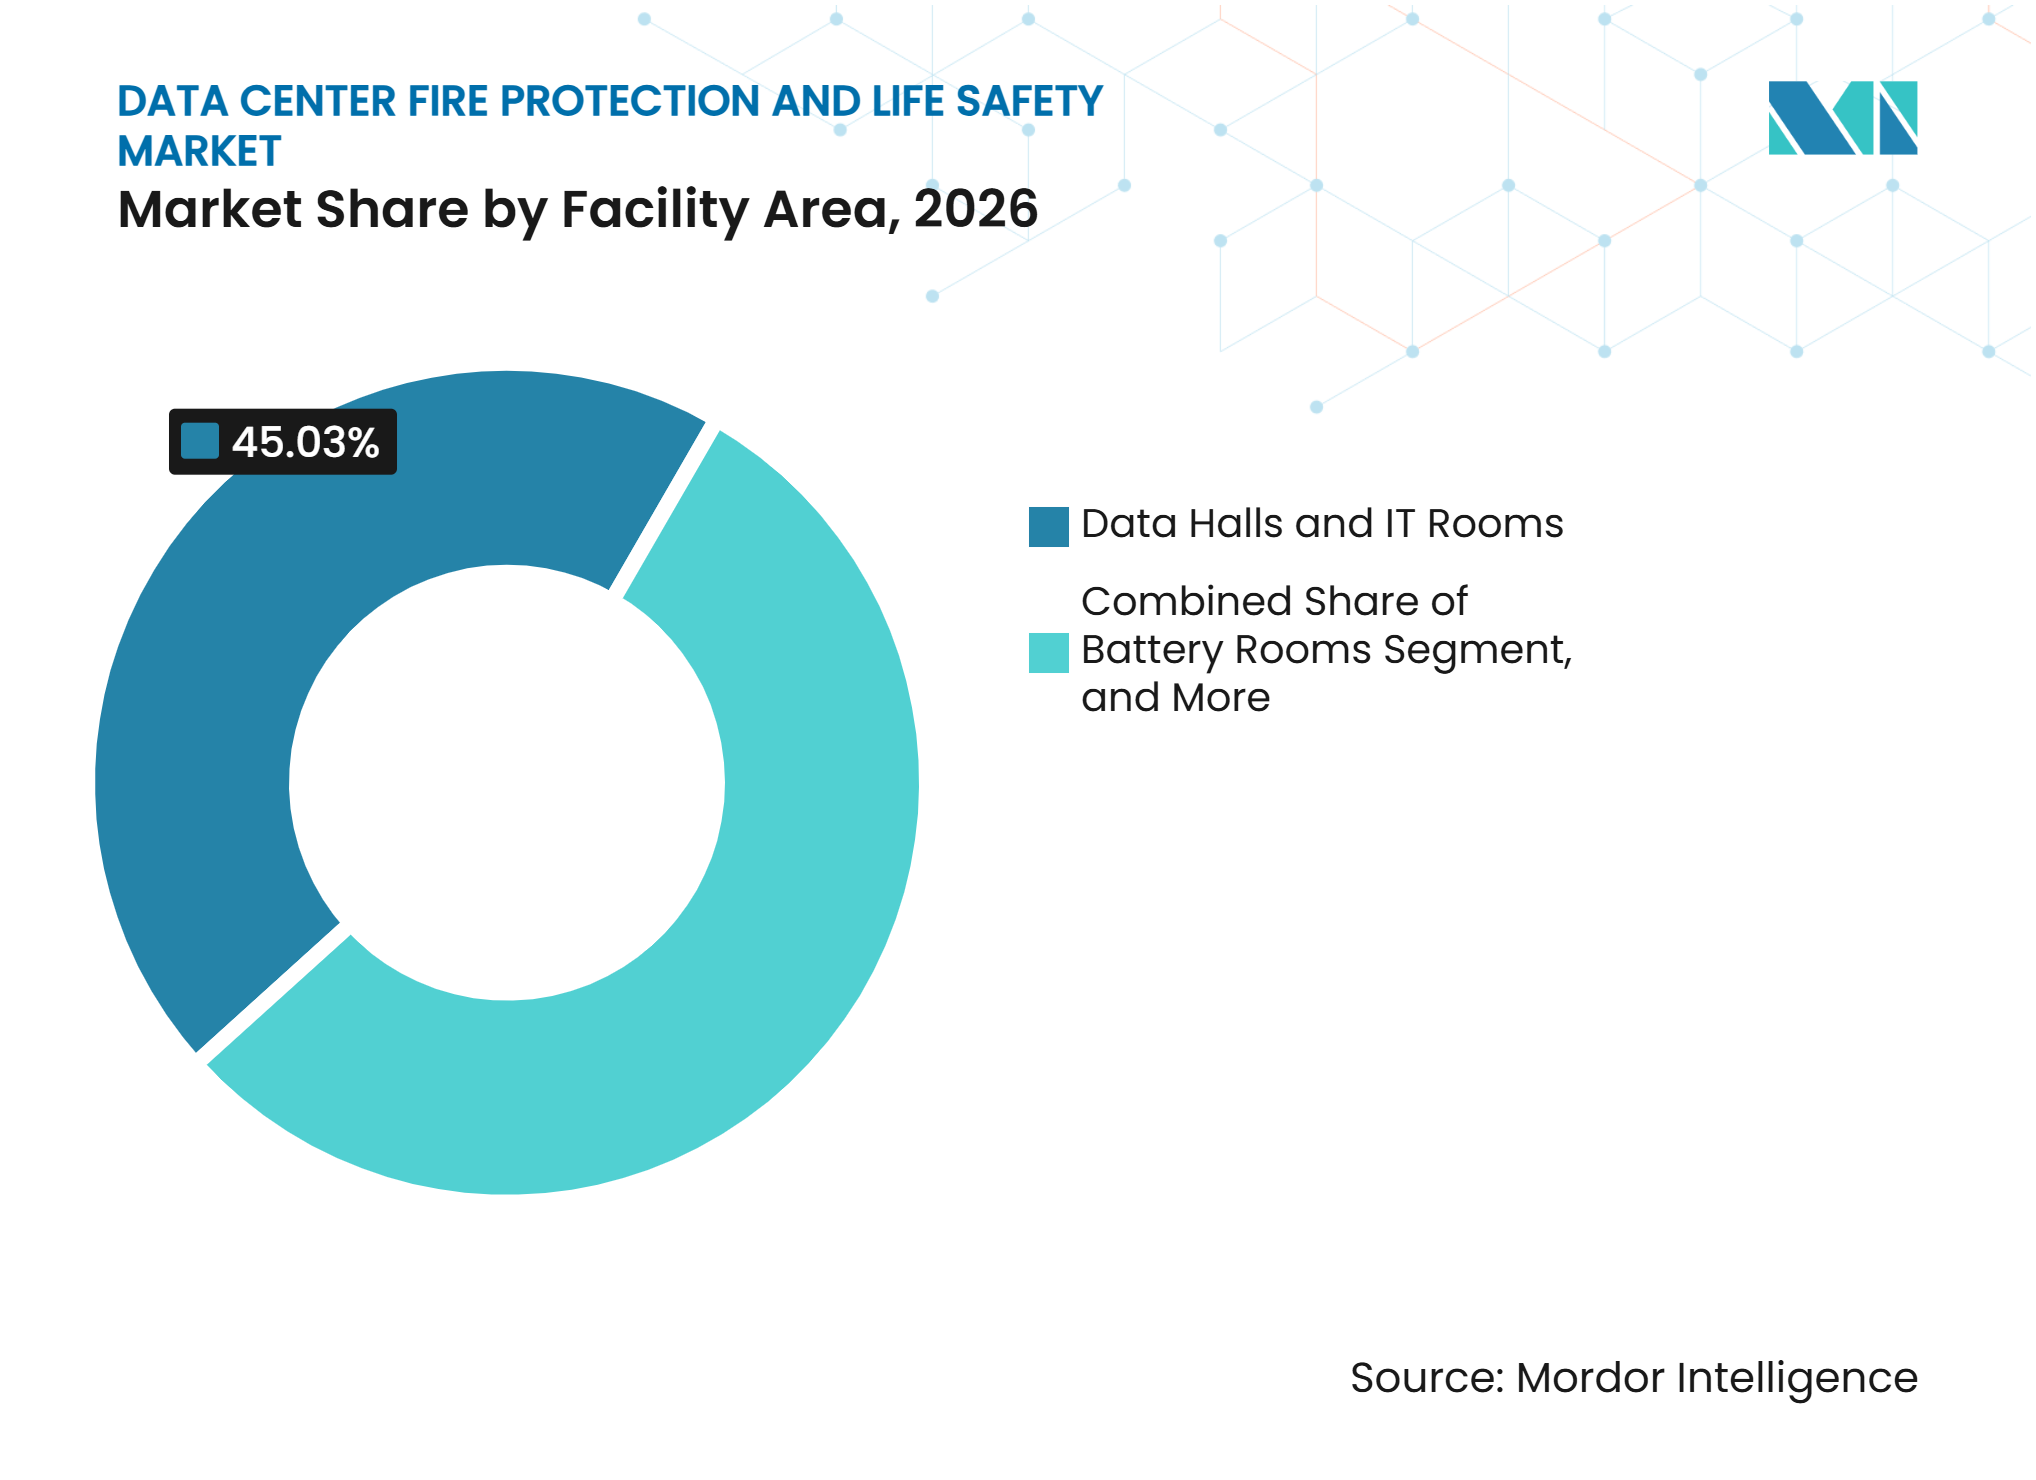
- 施設エリア別では、データホール・ITルームが2026年の収益の45.03%を占め、バッテリールームは2032年にかけてCAGR 11.92%で拡大すと予測されています。
- データセンター規模別では、ハイパースケール施設が2026年の収益の38.01%を占め、2032年にかけてCAGR 11.69%で拡大すると予測されています。
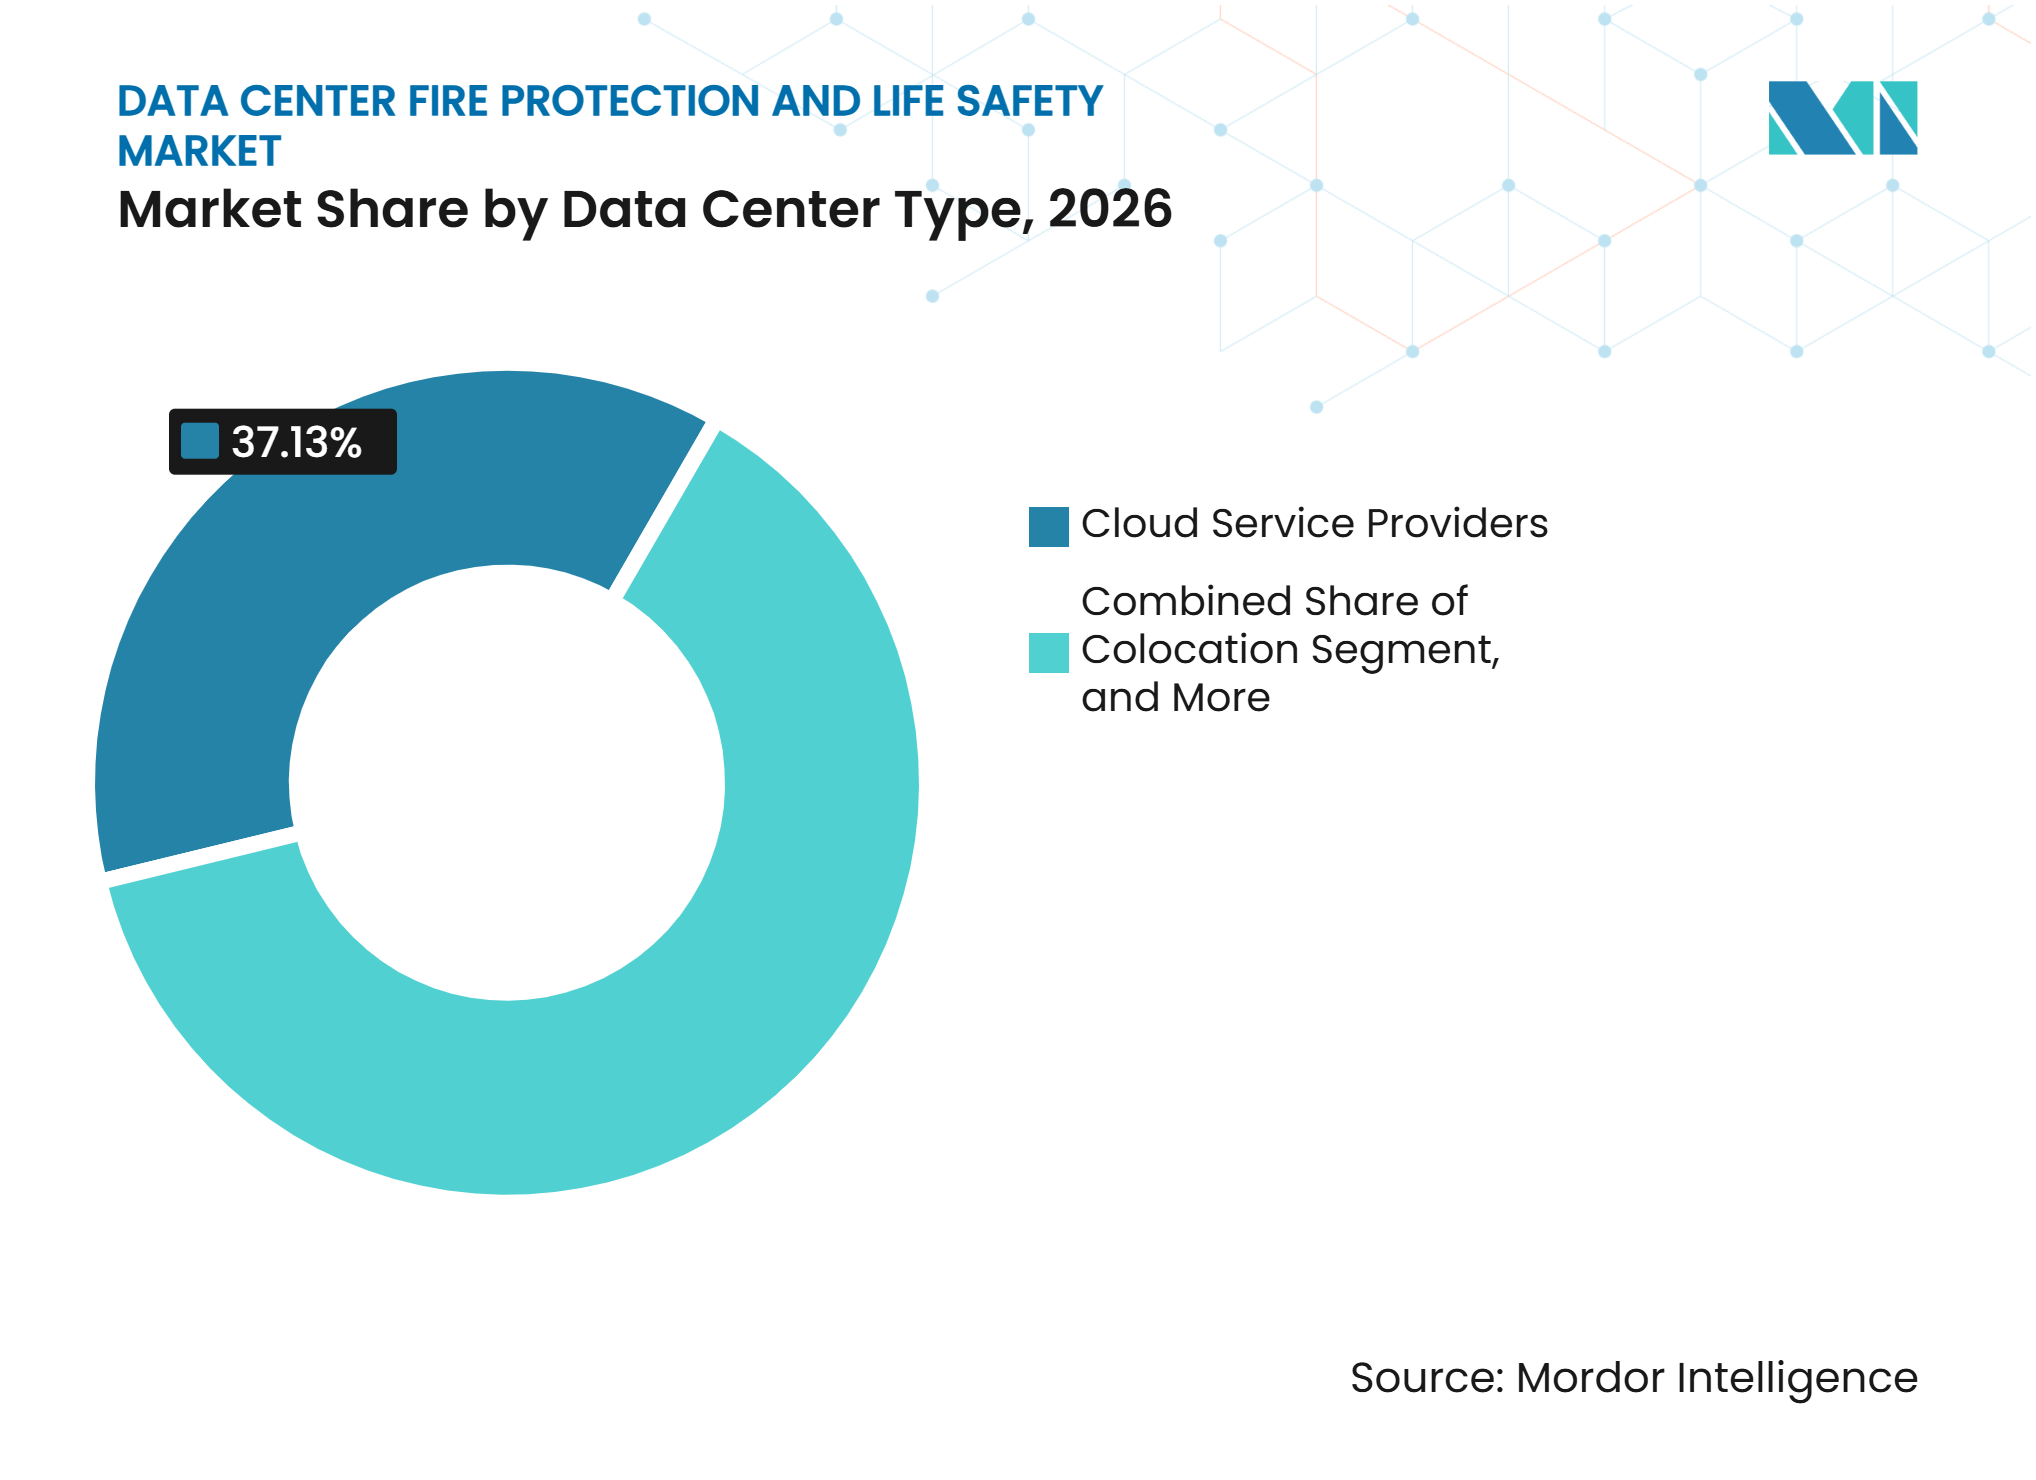
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の37.13%を占め、2032年にかけてCAGR 11.74%で拡大すると予測されています。
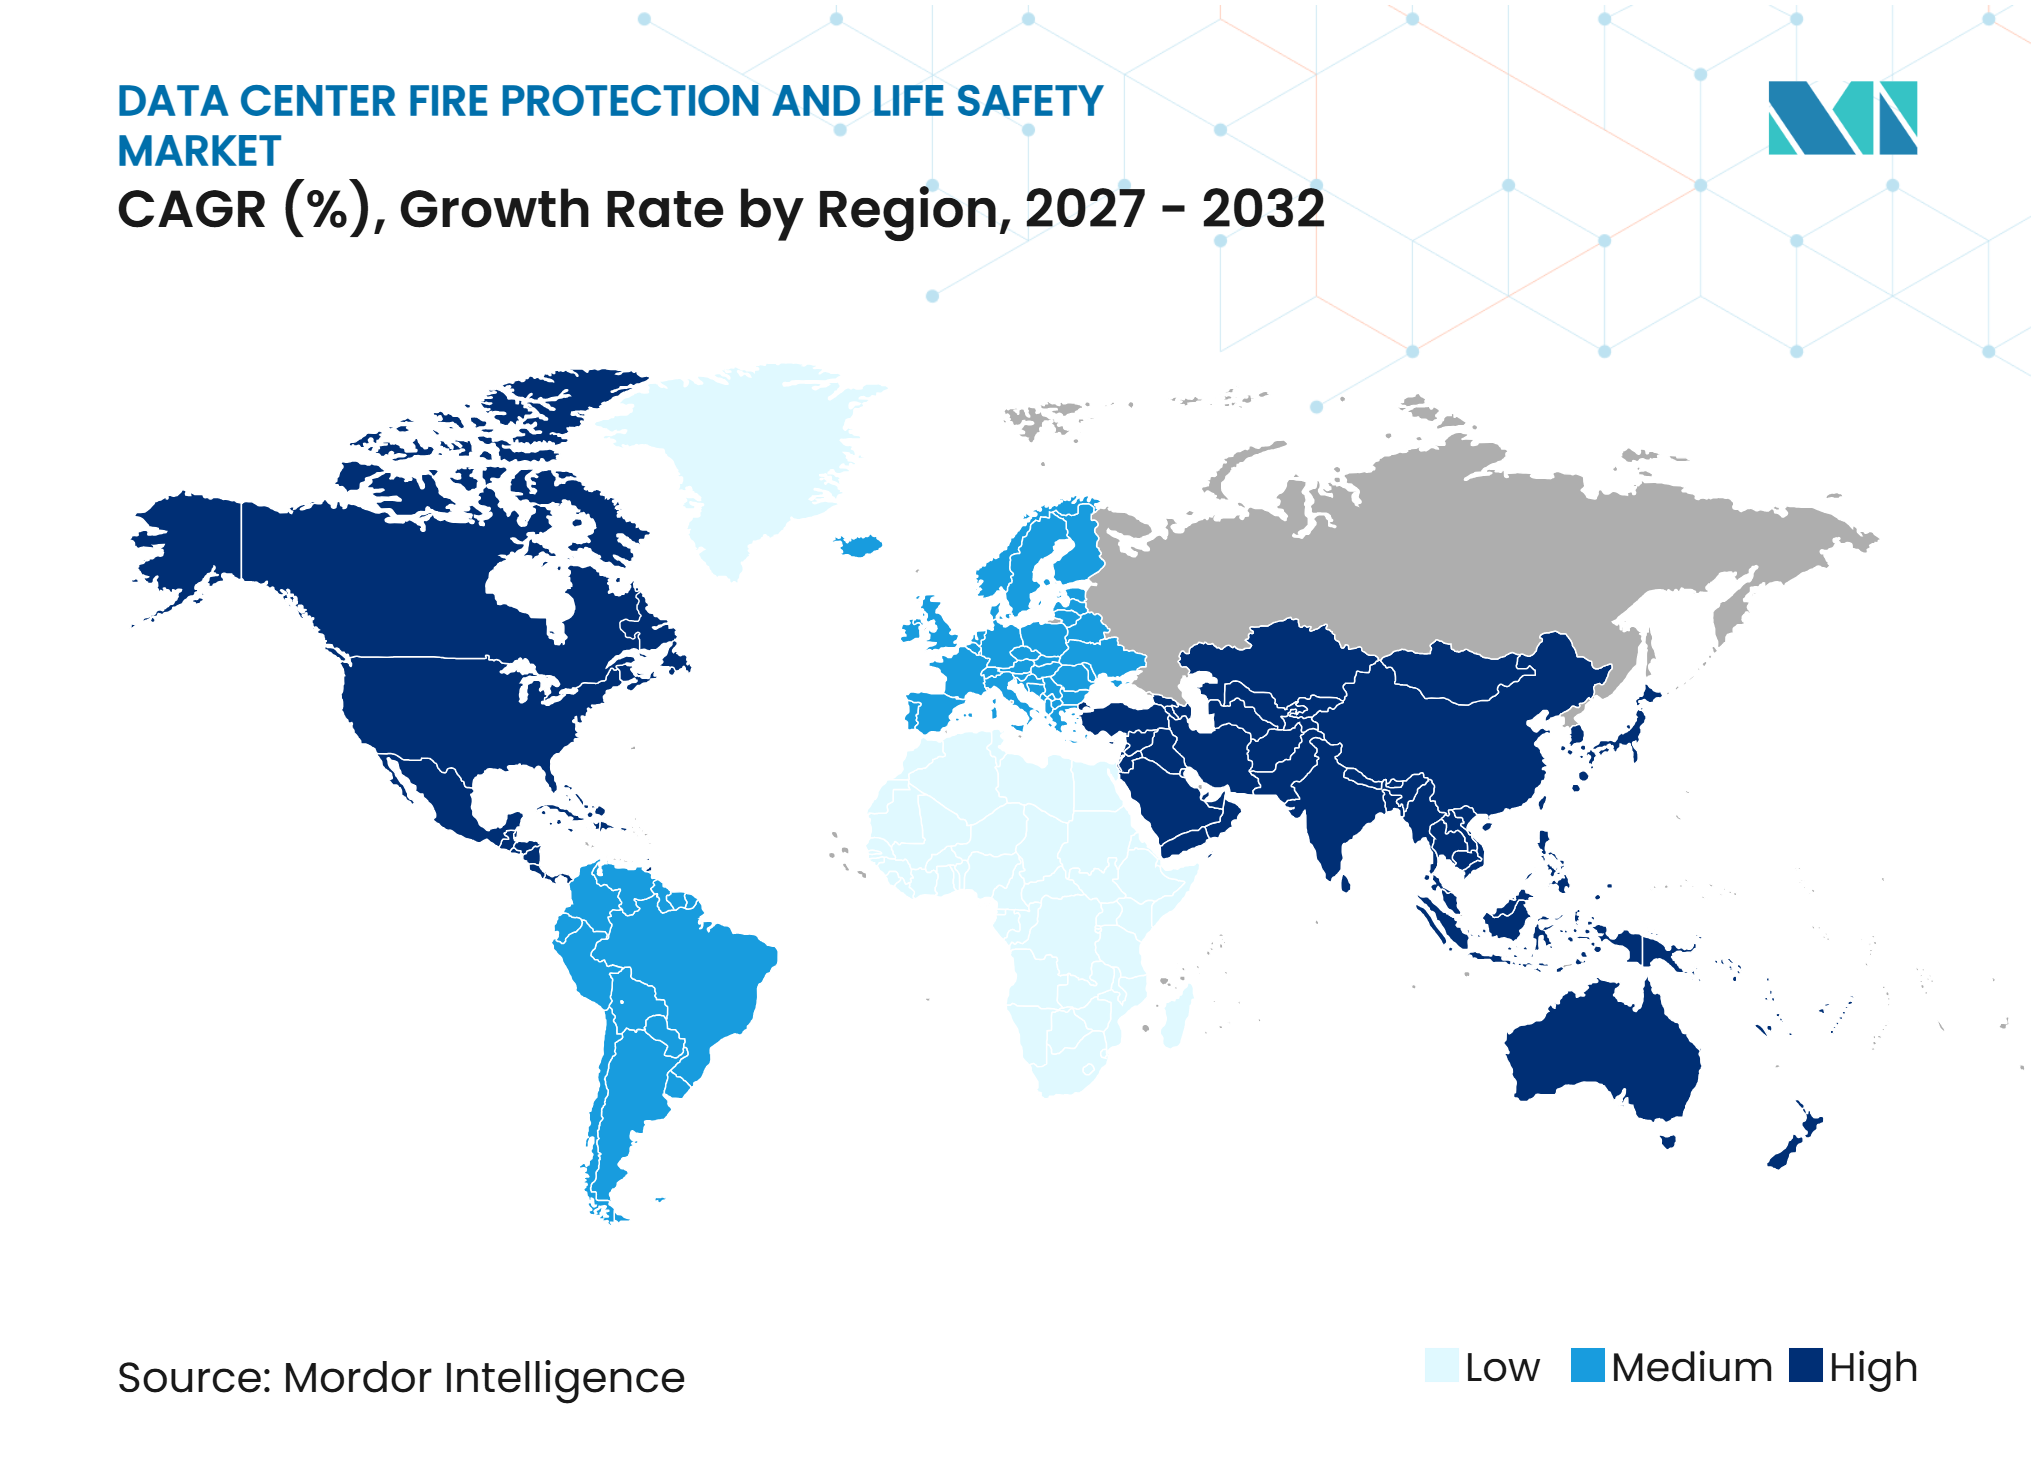
- 地域別では、北米が2026年の収益の38.89%を占め、アジア太平洋地域は2032年にかけてCAGR 11.83%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーション容量の拡大 | +3.5% | 北米とアジア太平洋地域に最大の集中を持つグローバル | 短期(2年以内) |
| AIおよびGPU集約型コンピューティングによる熱負荷の増大 | +2.8% | 北米、アジア太平洋地域、欧州が主導するグローバル | 短期(2年以内) |
| 防火安全コンプライアンスおよび保険要件の義務化 | +1.6% | 北米および欧州、アジア太平洋地域・中・アフリカへ拡大 | 中期(2〜4年) |
| エッジおよびモジュール型データセンターの拡大 | +1.2% | 東南アジア、中東・アフリカ、南米で早期成長が見込まれるグローバル | 中期(2〜4年) |
| リチウムイオン電池およびUPS火災リスク管理 | +0.9% | エネルギー貯蔵がサーバー環境と同一施設に設置されている地域でより高いリスクにさらされるグローバル | 短期(2年以内) |
| DCIMおよびビルディングマネジメントシステムとの防火設備の統合 | +0.6% | ティアIIIおよびティアIVのハイパースケール・コロケーション事業者に焦点を当てたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーション容量の拡大
ハイパースケールおよびコロケーションの建設は、各グリーンフィールドサイトに完全な保護システムが必要となるため、データセンター防火・生命安全市場における最大の需要ドライバーであり続けています。大規模キャンパスでは、施設が稼働を開始する前に、火災警報、抑制設備、煙排気、制御、緊急通知、および試運転が必要です。Caverionは2025年にNebius DC Oyとの契約を締結し、フィンランドのマツァラにおける75メガワット拡張工事向けに、火災警報、消火、煙排気、液体冷却、および技術サービスをカバーしました。契約額は8,000万ユーロ(ソースに記載された2025年平均EUR/USD換算レートを使用すると8,640万米ドル相当)でした。[1] 各新棟も完成後に定期的な点検・試験・保守作業を必要とします。これにより、保護対象資産基盤が拡大するにつれて、サービス収益は一時的な設置収益よりも持続性が高くなります。
AIおよびGPU集約型コンピューティングによる熱負荷の増大
GPU集約型コンピューティングはサーバールームの熱プロファイルを変化させ、データセンター防火・生命安全市場においてより早期の検知をより重要にしています。ULソリューションズは、モジュール型データセンターの安全計画において、複数のサプライヤーからの機器全体にわたって消火設備、緊急避難経路、照明、および警報システムを調整する必要があると報告しました。[2] 高密度展開では液体冷却の使用が増加しており、これにより防火設計が対処すべき材料や機器が変化しています。2025年の査読済み研究では、GPUサーバー向けの受動冷却・抑制システムをテストし、平均チップ温度を9.2℃低下させ、模擬クリーンエージェント放出を0.45秒以内に封じ込めました。これらの結果は、施設の電力継続性なしに動作できるラックレベルの対策への関心を支持しています。高気流によって従来のポイント検知器による初期くすぶり事象の認識が遅れる可能性がある環境では、吸引式煙感知より関連性が高まっています。
防火安全コンプライアンスおよび保険要件の義務化
施設事業者は容量を開設または拡大する前にコード、保険会社、および顧客要件を満たす必要があるため、防火安全への支出は多くの場合、裁量の余地がありません。全米電気製造業者協会は2026年2月にNEMA BS 31060-2025を発行し、データセンターにおける早期計画、検知器の配置、抑制方式の選定、および調整された検知・対応に関するガイダンスを提供しました。[3] このフレームワークは、防火・生命安全設備を後付けの追加ではなく、コアインフラシステムとして位置づけています。全米防火協会も、施設設計が進化するにつれてデータセンター標準が安全な容量拡大をどのように支援するを説明しています。これらのコンプライアンス要因は、文書化された試運転、定期試験、および統合対応システムへの需要を強化します。また、信頼性の高い設置とコンプライアンス支援を実証できるベンダーおよび請負業者を優遇します。
エッジおよびモジュール型データセンターの拡大
エッジおよびモジュール型施設は、大規模な常駐エンジニアリングチームを持たない遠隔産業サイト、都市部、小売環境、その他の場所へデータセンター防火・生命安全市場を拡大します。UL 2755:2025は、統合消火設備および緊急システムとの調整を含む、モジュール型データセンターの安全上の考慮事項を規定しています。これにより、サプライヤーは完全なモジュールユニットの一部として評価される工場統合型保護パッケージへと向かっています。AWSは消火設備と監視をモジュール型データセンターインフラの組み込みコンポーネントとして説明しています。標準化された自己完結型設計は、サイト固有のエンジニアリング需要を削減し、分散展開全体での再現性を向上させることができます。これにより、定された認証と製品ポートフォリオを持つメーカーに優位性が生まれます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な検知・抑制システムの高い初期費用 | -1.4% | 予算が制約されている南米および中東・アフリカの一部でより深刻なグローバル | 中期(2〜4年) |
| 稼働中データセンターにおける複雑な改修 | -0.9% | レガシー施設が多い北米および欧州でより強い影響を受けるグローバル | 中期(2〜4年) |
| データセンター防火安全エンジニアリングおよび試運転専門家の不足 | -0.5% | アジア太平洋地域および中東・アフリカで最も深刻なグローバル | 長期(4年以上) |
| クリーンエージェントの入手可能性および環境コンプライアンスの不確実性 | -0.4% | HFC系エージェントに依存する施設にリスクがある北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な検知・抑制システムの高い初期費用
高度な吸引式検知、不活性ガス消火、およびプリアクション式システムは、従来の湿式配管または単一ゾーン設備よりもコストが高くなる場合があります。バッテリールームの設計では、標準的なデータホール保護に加えて、オフガス検知、換気調整、独立した抑制回路、および緊急制御が必要になる場合があります。小規模データセンターは、機器と保守サービスをまとめるために必要な購買規模を欠いている場合があります。アップタイム・インスティテュートは2026年に、UPSシステムにおけるリチウムイオン電池が大規模データセンター火災の漸進的な増加に明確な寄与因子であったと報告しました。プロバイダーは、一部の設備投資コストを運営予算に分散させるために、ファイナンシングおよびサービスとしての監視オプションを導入しています。これらのモデルは主要なコロケーション顧客を超えてはまだ確立されておらず、小規模展開での採用を遅らせる可能性があります。
稼働中データセンターにおける複雑な改修
誤放出や長時間のシャットダウンが顧客のワークロードを中断させ機器を損傷させる可能性があるため、稼働中のデータセンターの改修には慎重な順序付けが必要です。古い建物には、現代の全域放出システムに必要な床高さ、ケーブル理、室内気密性、または配管経路がない場合があります。近代化には、検知器の交換、抑制配管の再配線、および火災警報制御の再構成を同時に行う必要がある場合があります。事業者は多くの場合、リース満了、容量拡大、またはより大規模なアップグレードが必要になるまでこの作業を延期します。この行動は、レガシー保護システムが技術的に時代遅れであっても、現在の改修支出を遅らせます。また、エンジニアリング、試運転、および継続的な保守サービスを組み合わせることができる企業にとって、最終的な交換サイクルを生み出します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
監視システムが勢いを増す一方、抑制設備が規模を維持火災抑制システムは2026年のデータセンター防火・生命安全市場シェアの34.52%を占め、抑制設備が最大のソリューションカテゴリーとなっています。データホールには高価値の機器が含まれ継続的に稼働しているため、施設には主要な抑制設備と水系バックアップ設備が必要です。多層設計では、プリアクション式スプリンクラーとクリーンエージェントまたは高圧水噴霧システムを組み合わせることが増えています。これらの設計は、大規模なオープンデータホールで単一のエージェントに依存することの限界に対処しています。抑制シーケンスを開始する前に迅速な識別が必要なため、火災検知・警報システムは引き続き不可欠です。高気流環境では煙が希釈または分散する可能性があるため、超早期警報システムは特に関連性が高くなっています。緊急通知・避難システムは、ゾーン固有の通信が必要なキャンパスの安全体制を完成させます。調整されたメッセージは、隣接するスペースを不必要に乱すことなく影響を受けるエリアに警告することができます。抑制のためのデータセンター防火・生命安全市場規模は、重要なコンピューティング資産を保護するという基本要件によって支えられています。この要件は新規プロジェクトと稼働中施設のアップグレードの両方に適用されます。
火災監視・制御システムは2032年にかけてCAGR 11.81%で拡大すると予測されており、ソリューションタイプの中で最も速い成長率です。事業者はスタンドアロンの制御盤を超えて、警報、デバイスステータス、試験、および対応調整を1つの操作ビューにまとめるプラットフォームへと移行しています。大規模キャンパスには多くの建物があり、サイト全体の安全システムを一貫して監視する方法が必要です。監視プラットフォームは、技術者がイベント、試験、およびデバイスの状態の信頼性の高い記録を必要とするため、定期的なサービス活動もサポートします。したがって、点検・試験・保守サービスはソリューションミックスの定期的な部分を形成します。定期的な試験要件は、初期設置完了後も継続的な作業を生み出します。制御、報告、サービス、および交換計画が連携している場合、サプライヤーは顧客維持を強化できます。これにより、機器のみの販売よりも長期的な商業関係が支えられます。また、主要なビルディングテクノロジープロバイダーから統合プラットフォームがより大きな注目を受けている理由も説明されます。データセンター防火・生命安全市場は、これらのシステムが施設設計の早期段階で仕様化される場合に恩恵を受けます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
防火技術別:
水系システムがクリーンエージェントに対して地位を確立煙・熱検知は2026年の技術別データセンター防火・生命安全市場規模の23.98%を占めました。検知は、他のシステムが対応できる前に、データホール、電気室、バッテリールーム、冷却エリア、およびサポートスペース全体に展開されます。吸引式煙感知は、高気流条件下で低濃度の煙を識別できるため、ハイパースケール環境での仕様採用への関心が高まっています。Siemensは2026年3月にSinteso NovaおよびCerberus Nova検知器をクラウドベースの自己診断、煙侵入監視、および多波長検知とともに発表しました。このポートフォリオは既存のSiemensパネルとの統合をサポートしており、近代化プロジェクトの複雑さを軽減できます。技術投資は、継続的に稼働するデータホールでは特にコストが高い誤警報の削減にも焦点を当てています。検知システムは、調整された監視・抑制アーキテクチャの出発点であり続けます。その広範な適用により、このテクノロジーカテゴリーは保護設計の中心に位置し続けます。施設所有者も保守とコンプライアンス文書をサポートするために検知記録に依存しています。これらの要件は、新規建設と改修作業の両方にわたって需要を持続させます。
水系消火設備は2032年にかけてCAGR 11.76%で拡大すると予測されており、プリアクション式および水噴霧設計への需要に支えられています。水噴霧は、引用された用途において従来のスプリンクラーよりも少ない水を使用しながら、熱除去と酸素置換によって火災を制御できます。クリーンエージェント消火設備は、残留物のない全域放出が必要な閉されたITおよび電気スペースにとって引き続き重要です。その見通しは、代替化学物質の入手可能性と環境上の位置づけによって形成されます。米国環境保護庁は、2027年1月1日からデータセンター冷却機器における特定のHFC使用に影響する制限を発行しています。不活性ガスシステムは、購入者がオゾン層破壊係数が低く地球温暖化係数が低い特性を優先する場合に関連性を維持します。コンプライアンス要因が強いため、ドイツおよび北欧諸国はこの選好の注目すべき環境です。水系ソリューションは、購入者が地球温暖化係数の高いエージェントの代替を求める場合に恩恵を受けることができます。その結果、クリーンエージェントの完全な置き換えではなく、テクノロジーミックスとなります。
施設エリア別:
バッテリールームが保護の範囲を拡大データホール・ITルームは2026年の収益の45.03%を占め、その大きなフットプリントとコンピューティング機器の集中を反映しています。これらの部屋は、実際の火災事象に迅速に対応しながら不必要な機器損傷を避ける保護を必要とします。その防安全アーキテクチャは一般的に、検知、制御、抑制、および通知システムを組み合わせています。電気室・UPS室には、個別の機器と電気的危険があり、適切なシステム選定が必要です。冷却・機械室も、機械、流体、および電力リスクを反映した設計が必要です。管理・サポートエリアは通常、異なる占有および避難要件に従います。中断のないIT運用が施設経済の中心であるため、データホールは主要な支出センターであり続けます。その主導的な位置は、現代のサーバーキャンパスの規模も反映しています。誤放出はサービスを中断させ顧客義務に影響を与える可能性があるため、主要な懸念事項であり続けます。これにより、信頼性の高い検知と慎重に調整された放出ロジックへの需要が強化されます。
バッテリールームは2032年にかけてCAGR 11.92%で拡大すると予測されており、施設エリアの中で最も速い成長率です。リチウムイオンシステムは多くのUPS設置において鉛蓄電池に取って代わっていますが、熱暴走とバッテリーモジュール全体への拡大の可能性をもたらします。国際電気通信連合は、故したセルが隣接するモジュールへの燃焼を広げ、高温の有毒ガスを放出する可能性があると説明しました。Delta ElectronicsおよびEquinixと共同で実施された大規模試験では、元のUPS構成がスプリンクラー作動にもかかわらず延焼を許す可能性があることが判明しました。再設計された構成では、熱暴走を発生モジュールに封じ込めました。これらの知見は、独立したオフガス検知、換気調整、緊急電源遮断システム、および専用抑制設計を支持しています。したがって、バッテリー保護は標準的なデータホールパッケージの拡張ではなく、独自の仕様として確立されつつあります。バッテリー監視と施設防火制御を接続できるサプライヤーには明確な機会があります。この変化はデータセンター防火・生命安全市場の技術的範囲を広げます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が支出と拡大をリードハイパースケール施設は2026年の収益の38.01%を占め、2032年にかけてCAGR 11.69%で拡大すると予測されています。大規模施設は、1つの運用環境に相当量のIT機器、電力インフラ、バッテリー容量、冷却システム、およびネットワーク機器を集中させます。その規模により、インシデント発生時に調整しなければならないデバイスとシステムの数が増加します。ハイパースケール事業者は多くの場合、検知、抑制、監視、および試験に関する詳細な仕様を設定します。これらの仕様は、コロケーションプロバイダーや、より高いティアと自社施設を比較するエンタープライズ購入者の期待に影響を与える可能性があります。キャンパス規模の運用では、複数の建物にわたって対応を調整する安全システムも必要です。これによ、集中監視と保守計画がより価値を持つようになります。ハイパースケールサイトに関連するデータセンター防火・生命安全市場規模は、より高い機器密度とより複雑な安全要件の両方を反映しています。サプライヤーはこれらのプロジェクトに対してパフォーマンス、認証サポート、および信頼性の高い試運転を実証する必要があります。長い調達サイクルは、大きな契約価値と定期的なサービス要件によって相殺される可能性があります。
クラウド隣接コロケーションおよびエンタープライズワークロードが専門的に管理された環境へ移行し続けているため、大規模データセンターはハイパースケール施設に次ぐ需要を示しています。中規模および小規模施設は多くの個別サイトを占めますが、一般的に場所ごとの保護への支出は少なくなります。これらの事業者は、同じ規模で複雑なインフラを分散させることができないため、高い初期システムコストにより多くさらされています。コンプライアンスニーズは依然として商業的に保険をかけられた展開のベースラインを確立します。エッジ展開は、護がより小さく分散したスペースに適合しなければならないため、別の次元を加えます。UL 2755:2025は、モジュール型データセンターユニット内で調整された安全要件の使用をサポートしています。これにより、統合された警報、抑制、緊急避難経路、および照明を備えた事前設計されたシステムが促進されます。モジュール型設計は、プロバイダーが複数の場所に同様のユニットを設置する場合の一貫性を向上させることができます。したがって、規模別セグメンテーションには、非常に大規模なキャンパスプロジェクトと、より小規模で標準化された分散展開の両方が含まれます。
データセンタータイプ別:
クラウドプロバイダーが安全設計のペースを設定クラウドサービスプロバイダーは2026年の収益の37.13%を占め、2032年にかけてCAGR 11.74%で拡大すると予測されています。これらの事業者は、詳細な安全基準、一貫した試運転、および強力な運用管理を必要とする規模でインフラを構築・運用しています。財物保険要件、サービスレベルコミットメント、および評判リスクにより、防火設備は施設計のコア部分となっています。クラウドプロバイダーは多くの場合、早期警報検知と統合制御に対して厳しい仕様を設定します。他の事業者が同じ施設基準に対してベンチマークを行うことが多いため、その調達選択はより広いデータセンター防火・生命安全市場に影響を与える可能性があります。大規模クラウドキャンパスでは、広大な施設全体で警報とデバイスの健全性を管理できるシステムも必要です。したがって、サプライヤーは統合、スケーラビリティ、試験サポート、および継続的なサービス能力で競争します。標準化は、幅広い製品ポートフォリオと確立された認証記録を持つベンダーを優遇する可能性があります。また、主要な事業者に受け入れられた後、新興アプローチの採用を加速させる可能性もあります。これにより、クラウドプロバイダーはテクノロジーカテゴリー全体の需要の中心に位置し続けます。
コロケーションプロバイダーは2番目に大きいタイプセグメントを代表し、ベースビルディング仕様がテナント要件によって補完される環境で運営しています。一部のテナントはースしたホール内に追加の保護を必要とする場合があり、エンジニアと事業者にとってシステム調整の課題を生み出す可能性があります。エンタープライズおよびエッジ施設は3番目のタイプセグメントを形成しています。従来のエンタープライズサイトは統合とテクノロジー更新を経ている一方、エッジサイトはローカル処理が必要な場所で拡大しています。製造、医療、および金融サービスは、レイテンシーに敏感なアプリケーションに分散コンピューティングを使用する環境の一つです。ULソリューションズは、モジュール型データセンターの統合安全機能を強調し、これらの展開における自己完結型保護アーキテクチャの使用をサポートしています。ワークロードのクラウドおよびコロケーションへの移行は、時間の経過とともにスタンドアロンのエンタープライズサイト数を減少させる可能性があります。しかし、拡大するエッジティアは、限られたオンサイトエンジニアリングサポートで展開できるプレハブシステムへの需要を生み出します。これにより、データセンター防火・生命安全市場全体で多な需要プロファイルが生まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の収益の38.89%を占め、最大の地域データセンター防火・生命安全市場シェアを持っています。この地域は、ノーザンバージニア、フェニックス、ダラス・フォートワース、シカゴ、および太平洋岸北西部にハイパースケールおよびコロケーションキャンパスの密集した基盤を持っています。全米防火協会は、確立されたコードと標準がより安全なデータセンター拡大の基盤であると説明し、NEMA BS 31060-2025は計画と機器統合に関する実践的なガイダンスを提供しています。保険会社と施設仕様が水系バックアップを期待することが多いため、プリアクション式スプリンクラー設計が一般的です。カナダはオンタリオ州、ケベック州、およびブリティッシュコロンビア州で投資関心を集め、メキシコはニアショアのデータ主権ニーズから恩恵を受けています。
アジア太平洋地域
アジア太平洋地域は2032年にかけてCAGR 11.83%で拡大すると予測されており、データセンター防火・生命安全市場で最も速い地域成長率です。急速な建設活動は、特にジョホールやムンバイなどの新たな容量センターにおいて、プロジェクト設計の早期段階で保護システムへの需要を生み出します。香港消防局は2025年8月1日に発効した通達第2/2025号を通じて、データセンター施設の正式な分類を導入しました。広東省は高圧水噴霧システムの協議草案を発表し、中国消防協会はリチウムイオン電池安全のためのフルチェーン対策を提案しました。これらの動向はより詳細なローカル設計要件を支持していますが、この地域では訓を受けた設計・試運転専門家がより多く必要とされています。
欧州、中東・アフリカ、および南米
欧州は主要な地域セグメントであり続け、防火設備の決定は詳細な技術的および環境コンプライアンス要件によって形成されています。VdS 6003は2025年6月1日以降の受注に対して発効し、ドイツのITルームおよびデータセンターの要件を設定しています。ドイツはEN 54、EN 15004、およびEN 12094を適用し、欧州Fガス規制は不活性ガスシステムへの関心を促進し、EURALARMはシステム選定ガイダンスを提供しています。中東・アフリカは地域製造能力を開発しており、南米はデータセンター防火・生命安全市場においてより初期段階の機会として残っています。
競合環境
市場集中度
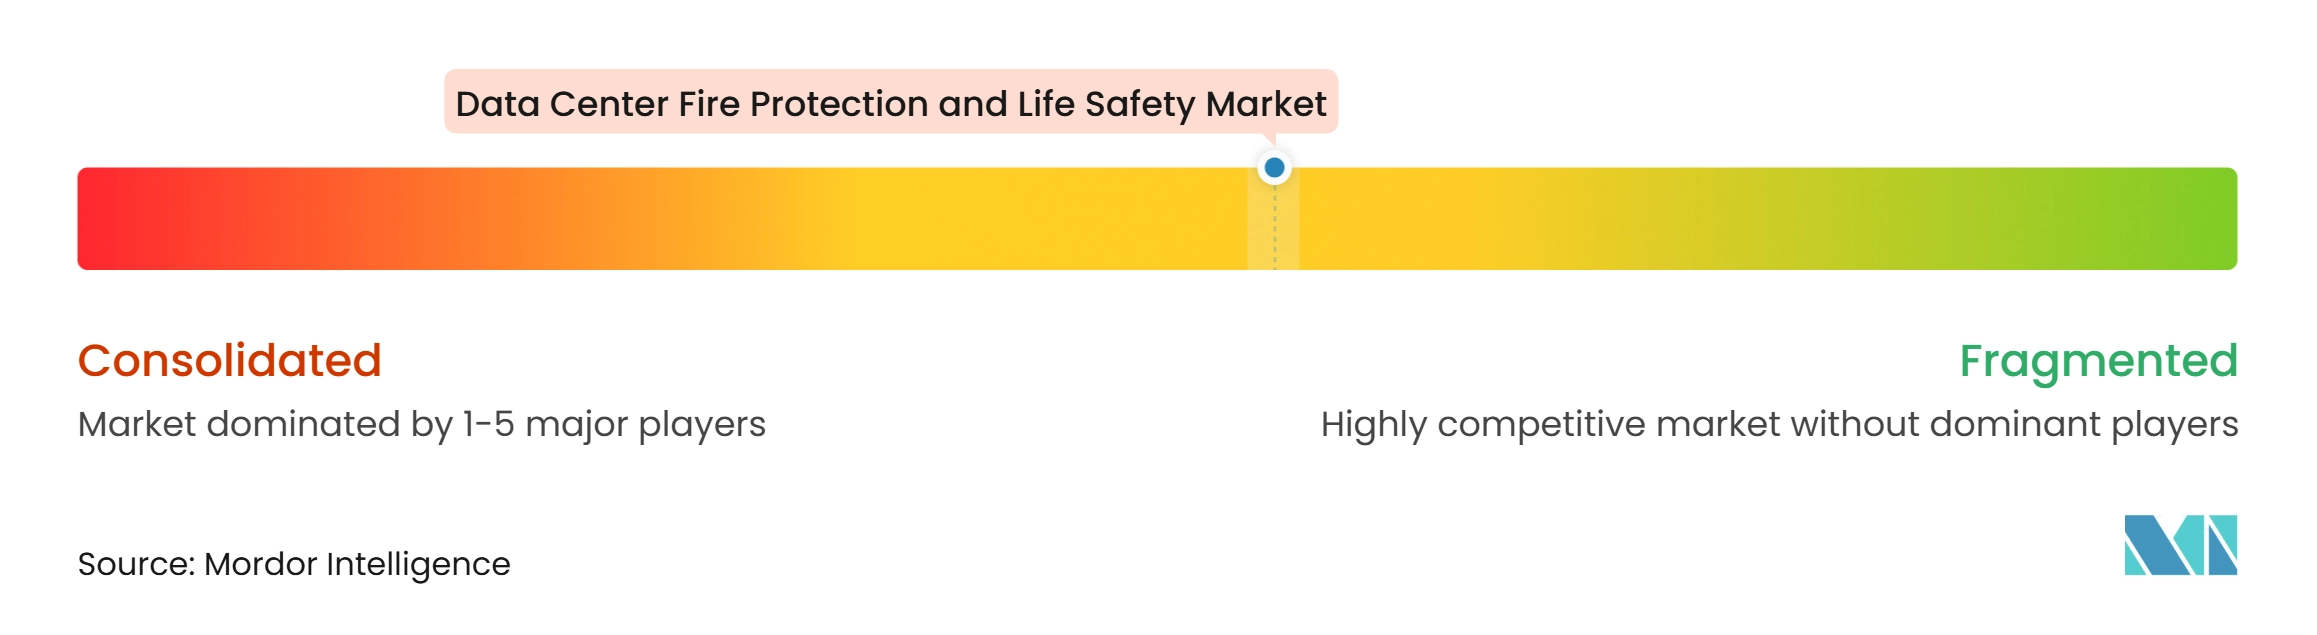
データセンター防火・生命安全市場は中程度に集中しています。Johnson Controls、Honeywell、Siemens、Robert Bosch、Eaton、ORR Protection Systems、およびMinimax Vikingは、提供されたデータにおいて世界収益の35%を合計で占めました。残りの収益は専門地域プロバイダーとシステムインテグレーターが共有しています。グローバル企業は幅広いポートフォリオ、認証、およびサービスリーチで競争し、専門企業は検知、水噴霧、クリーンエージェント、不活性ガス、および試運転の専門知識で競争しています。コモディティハードウェアは価格圧力に直面していますが、統合制御とサービス契約は顧客維持を強化できます。
Siemensはまた、2026年のNFPA会議・博覧会でAcend Intelligent、ASD+、およびFire Digital Twinを発表しました。Johnson Controlsは2026年8月にSimplex Incident ManagerおよびAutocall Fire Site Administratorを発売し、各ワークステーションは最大250,000台のデバイスと687台の火災警報制御ユニットをサポートします。これらの動きは物理的な保護とデジタル監視を組み合わせ、データセンタ防火・生命安全市場を機器のみの供給を超えて拡大させます。デジタルツールは複雑な施設における試運転エラーと誤放出リスクも軽減できます。
バッテリールーム保護は、オフガス検知、熱監視、換気調整、緊急電源遮断、および抑制が多くの場合個別のコンポーネントであるため、断片化されたままです。統合された認定済みのオファーは、リチウムイオンUPSシステムが普及するにつれてサプライヤーを差別化できます。査読済みの試験では、受動冷却・抑制技術が施設の電力継続性に依存せずに迅速に動作できることが示されました。大規模サプライヤーはキャンパスプロジェクトに対して有利な立場にあり、専門企業はデータセンター防火・生命安全市場において改修および技術固有の作業を獲得できます。
データセンター防火・生命安全産業のリーダー企業
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター防火・生命安全市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Carrier Global Corporation
- Kidde Global Solutions
- Fike Corporation
- Minimax Viking GmbH
- ORR Protection Systems, LLC
- WAGNER Group GmbH
- Hochiki Corporation
- Nohmi Bosai Ltd.
- Victaulic Company
- Marioff Corporation Oy
- The Chemours Company
- SEVO Systems, Inc.
- Securiton AG
- NAFFCO FZCO
- The Hiller Companies, LLC
最近の産業開発事情 データセンター防火・生命安全市場
- 2026年8月:Johnson Controlsは次世代防火・生命安全ネットワーキングワークステーションであるSimplex Incident ManagerおよびAutocall Fire Site Administratorを発売しました。各システムは最大250,000台の接続デバイスと687台の火災警報制御ユニットをサポートし、主要な代替品の2.5倍の規模です。これらのプラットフォームはサイバーセキュリティに強靭なビルディング安全運用のためのISA/IEC 62443準拠ソフトウェアを統合しており、UL、ULC、FM認定、CSFM登録、およびニューヨーク市の材料・機器承認を取得しています。
- 2026年8月:ChemoursはOpteon ZE(R-1234ze(E))およびOpteon 515B(R-515B)の2種類の低地球温暖化係数冷媒を発売しました。これらはAIデータセンターの定置式チラー用途向けに設計されており、米国環境保護庁の2027年1月のデータセンター冷却機器に対するGWP-700制限に先立って開発されました。
- 2026年6月:Siemensは2026年ラスベガスNFPA会議・博覧会において、クラウド接続性とDisturbance-Free Testing技術を備えたアドレス指定可能な通知機器Acend Intelligentを、ASD+吸引式煙感知およびFire Digital Twinとともに発表しました。
- 2026年3月:Siemensはクラウドベースの24時間365日自己診断、煙侵入監視、および誤警報を低減するASAplus多波長光学・デュアル熱検知を備えたSinteso NovaおよびCerberus Nova火災検知器ポートフォリオを発表しました。
世界のデータセンター防火・生命安全市場レポートの範囲
データセンター防火・生命安全市場は、データセンター環境内で火災関連インシデントを検知、防止、抑制、監視、および管理しながら、人員の安全とビジネス継続性を確保するために設計されたテクノロジー、システム、ソフトウェア、およびサービスで構成されています。
データセンター防火・生命安全市場レポートは、ソリューションタイプ(火災検知・警報システム、火災抑制システム、緊急通知・避難システム、火災監視・制御システム、および点検・試験・保守サービス)、防火技術(煙・熱検知、吸引式煙感知、クリーンエージェント消火、不活性ガス消火、水系消火設備、およびその他の防火技術)、施設エリア(データホール・ITルーム、電気室・UPS室、バッテリールーム、冷却・機械室、および管理・サポートエリア)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー、およびエンタープライズ・エッジ)、および地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、その他の南米〕、欧州〔英国、ドイツ、フランス、スペインロシア、その他の欧州〕、アジア太平洋地域〔中国、インド、日本、オーストラリア、シンガポール、その他のアジア太平洋地域〕、および中東・アフリカ〔サウジアラビア、アラブ首長国連邦、南アフリカ、その他の中東・アフリカ〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 火災検知・警報システム |
| 火災抑制システム |
| 緊急通知・避難システム |
| 火災監視・制御システム |
| 点検・試験・保守サービス |
| 煙・熱検知 |
| 吸引式煙感知 |
| クリーンエージェント消火 |
| 不活性ガス消火 |
| 水系消火設備 |
| その他の防火技術 |
| データホール・ITルーム |
| 電気室・UPS室 |
| バッテリールーム |
| 冷却・機械室 |
| 管理・サポートエリア |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズ・エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| ソリューションタイプ別 | 火災検知・警報システム | |
| 火災抑制システム | ||
| 緊急通知・避難システム | ||
| 火災監視・制御システム | ||
| 点検・試験・保守サービス | ||
| 防火技術別 | 煙・熱検知 | |
| 吸引式煙感知 | ||
| クリーンエージェント消火 | ||
| 不活性ガス消火 | ||
| 水系消火設備 | ||
| その他の防火技術 | ||
| 施設エリア別 | データホール・ITルーム | |
| 電気室・UPS室 | ||
| バッテリールーム | ||
| 冷却・機械室 | ||
| 管理・サポートエリア | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー | ||
| エンタープライズ・エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター防火・生命安全市場の規模はどのくらいですか?
市場は2026年に34.2億米ドルと評価されており、2032年までに56.6億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 10.61%で成長します。
データセンター防火においてどのソリューションセグメントが支出をリードしていますか?
火災抑制システムが2026年に34.52%のシェアでソリューション支出をリードしており、火災監視・制御システムはCAGR 11.81%で最も速い拡大が予測されています。
バッテリールームがデータセンター安全計画において重要な理由は何ですか?
リチウムイオンUPSシステムには専門的検知、換気、抑制、および緊急制御が必要なため、バッテリールームは2032年にかけてCAGR 11.92%で拡大すると予測されています。
データセンターで最も速く拡大している防火技術はどれですか?
水系消火設備は、購入者がクリーンエージェントシステムと並行してプリアクション式および水噴霧設計を検討するため、2032年にかけてCAGR 11.76%で拡大すると予測されています。
データセンター防火需要が最も大きい地域はどこですか?
北米は2026年の収益の38.89%を占め、ハイパースケールおよびコロケーション容量の高い集中と確立されたコンプライアンス要件に支えられています。
2032年にかけて最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 11.83%で拡大すると予測されており、主要な容量市場における新規建設と発展する安全要件に支えられています。