
Taille et part du marché de la protection incendie et de la sécurité des personnes dans les centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.76 Milliards de dollars |
| Taille du Marché (2032) | 5.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection incendie et de la sécurité des personnes dans les centres de données par Mordor Intelligence
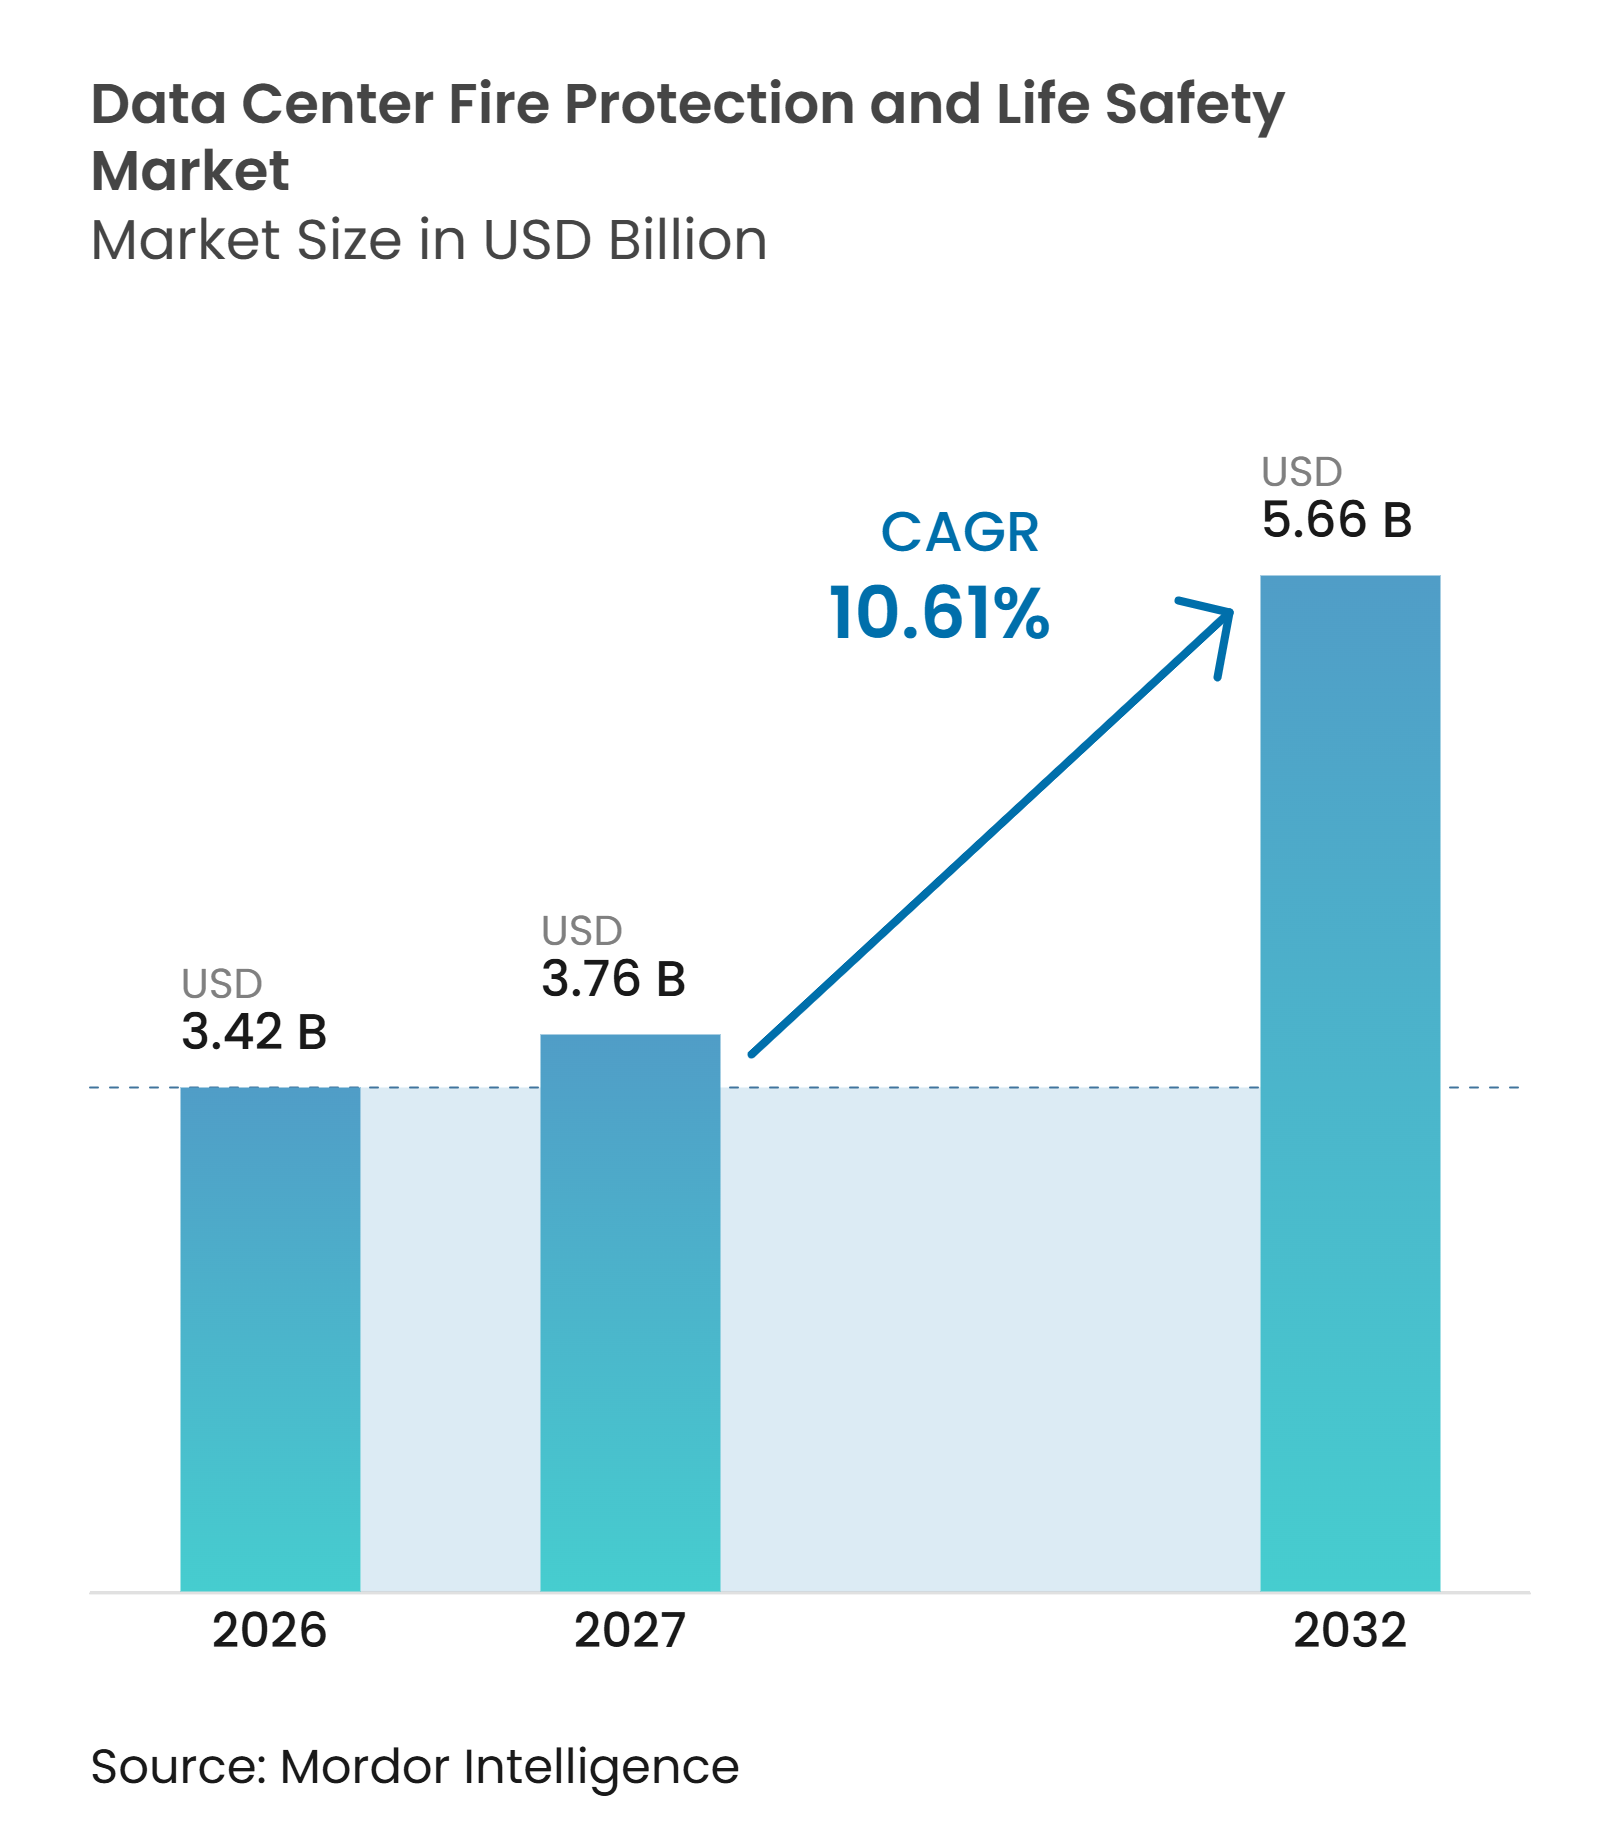
La taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données est projetée à 3,42 milliards USD en 2026 et devrait atteindre 5,66 milliards USD d'ici 2032, avec une expansion à un CAGR de 10,61 % de 2027 à 2032. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données est remodelé par des charges de travail IA et GPU plus denses, qui augmentent les charges thermiques et introduisent de nouveaux schémas de risques à l'intérieur des salles de données. L'utilisation plus large des systèmes de stockage d'énergie à batteries lithium-ion dans les systèmes d'alimentation sans interruption accroît également le besoin de détection, de suppression, de ventilation et de réponse d'urgence fonctionnant de manière coordonnée. Les nouveaux campus hyperscale créent une demande d'installation, tandis que chaque installation mise en service génère des travaux d'inspection, de test et de maintenance tout au long de sa durée de vie opérationnelle. Les fournisseurs se concentrent sur les plateformes de surveillance intégrées, les conceptions de suppression en couches et les contrats de service à long terme, car ces systèmes s'intègrent étroitement dans une installation après la mise en service. Le marché de la protection incendie et de la scurité des personnes dans les centres de données bénéficie également lorsque les prestataires peuvent associer la fourniture d'équipements à des tests et à une maintenance à long terme. La réglementation affectant les agents propres à base d'hydrofluorocarbures et la pénurie de spécialistes expérimentés en mise en service peuvent ralentir certains projets, bien qu'elles encouragent également l'investissement dans des alternatives et des services spécialisés.
Points clés du rapport
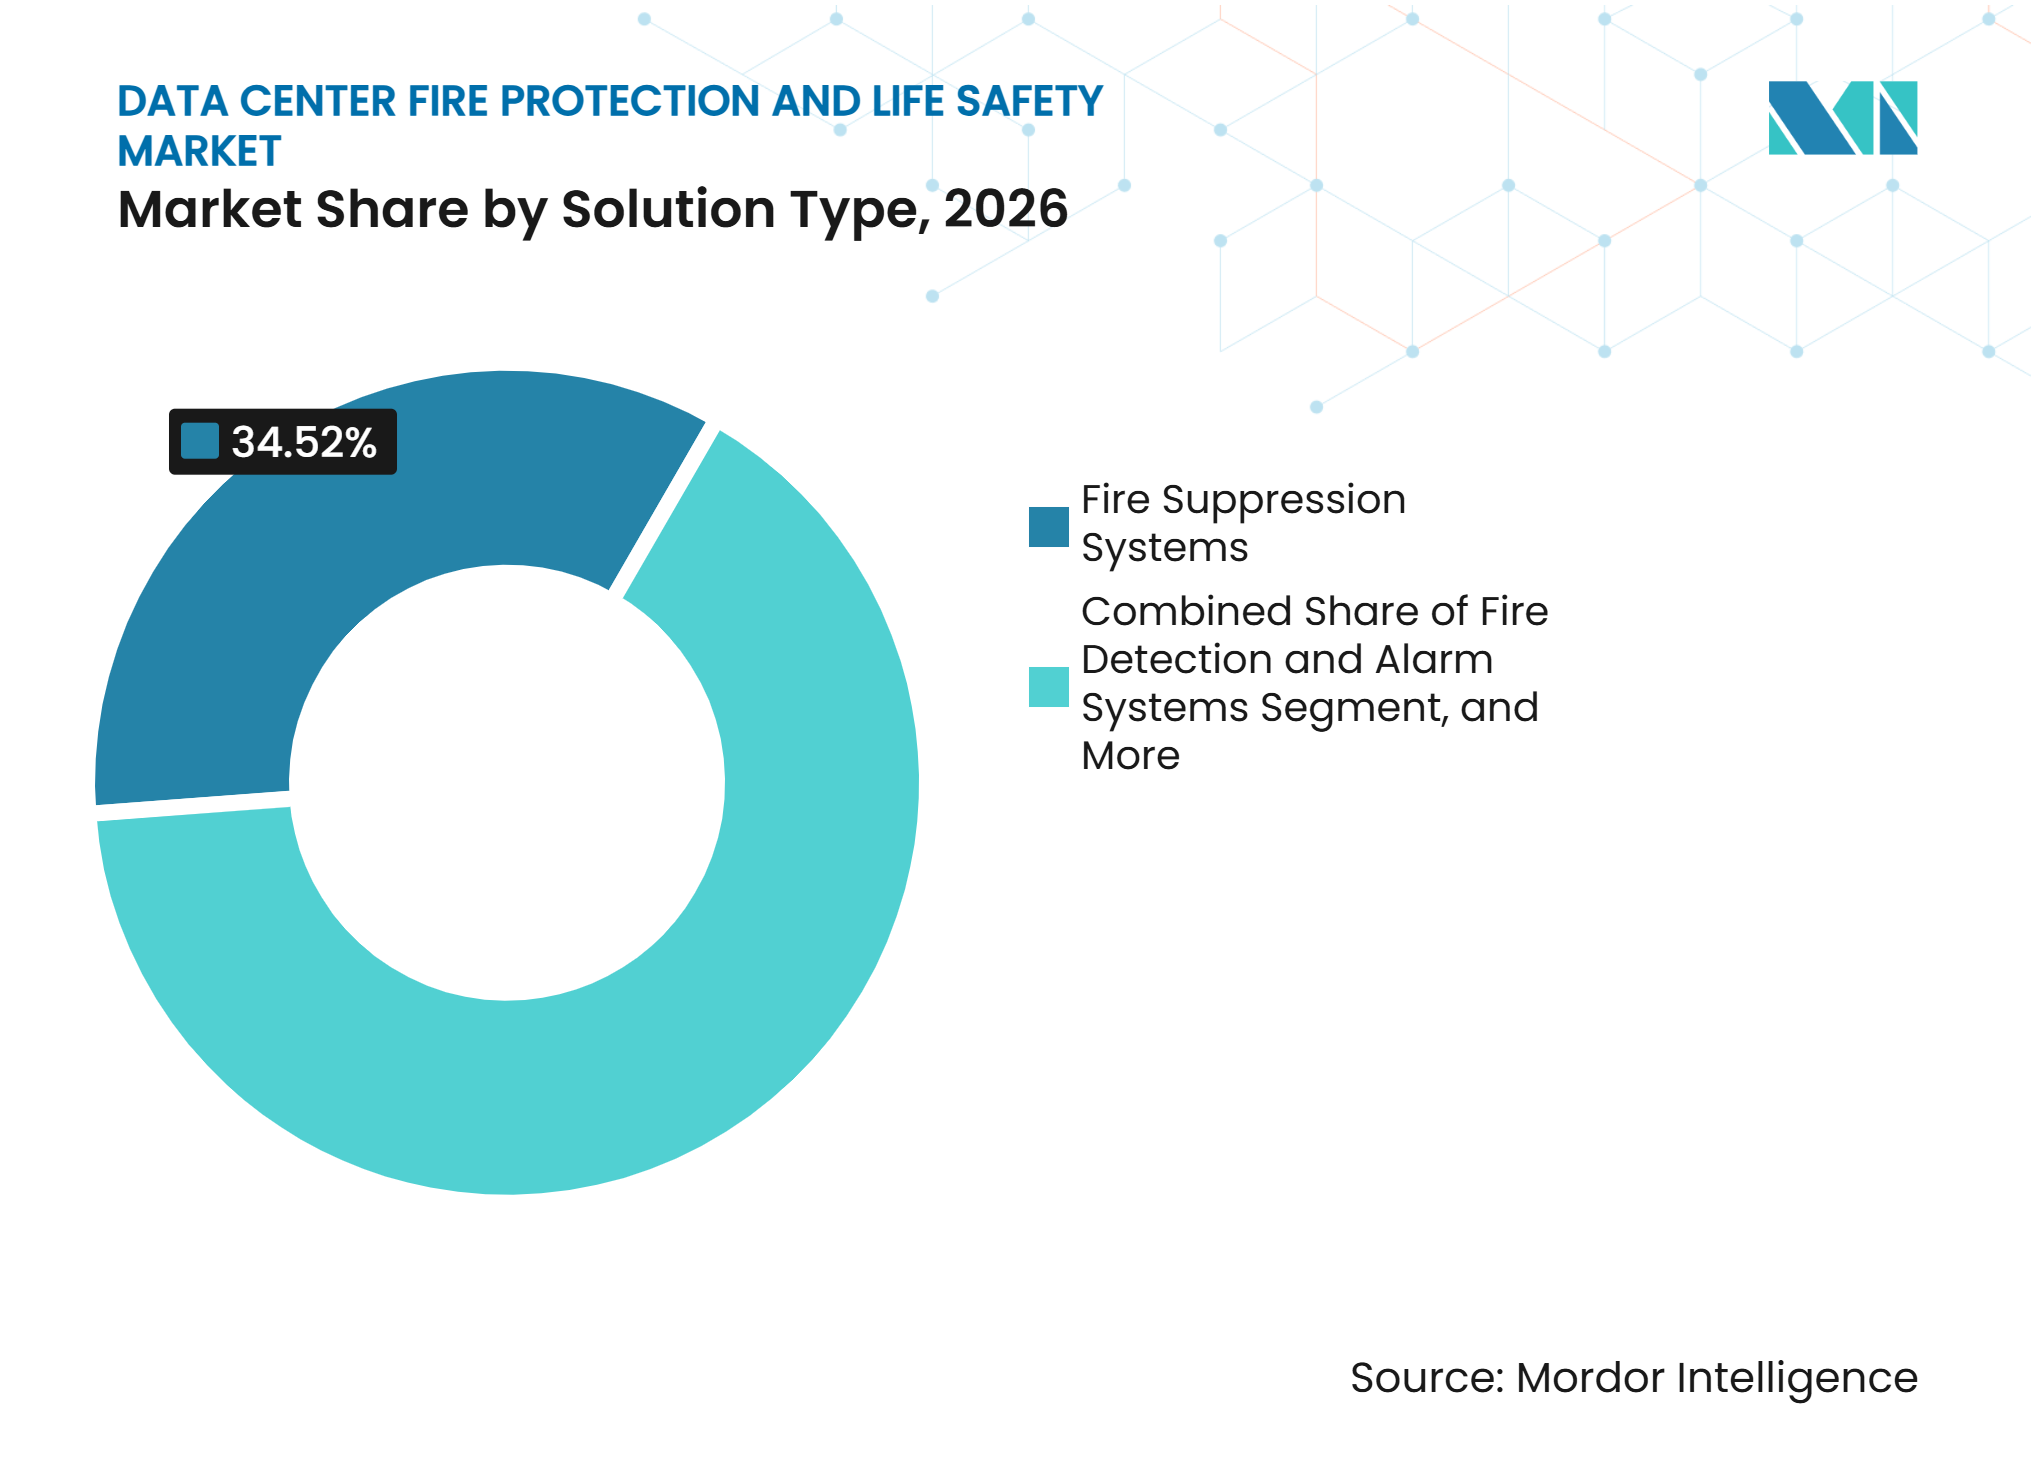
- Par type de solution, les systèmes de suppression incendie ont représenté 34,52 % du chiffre d'affaires en 2026, tandis que les systèmes de surveillance et de contrôle incendie devraient se développer à un CAGR de 11,81 % jusqu'en 2032.
- Par technologie de protection incendie, la détection de fumée et de chaleur a représenté 23,98 % du chiffre d'affaires en 2026, tandis que la suppression à base d'eau devrait se développer à un CAGR de 11,76 % jusqu'en 2032.
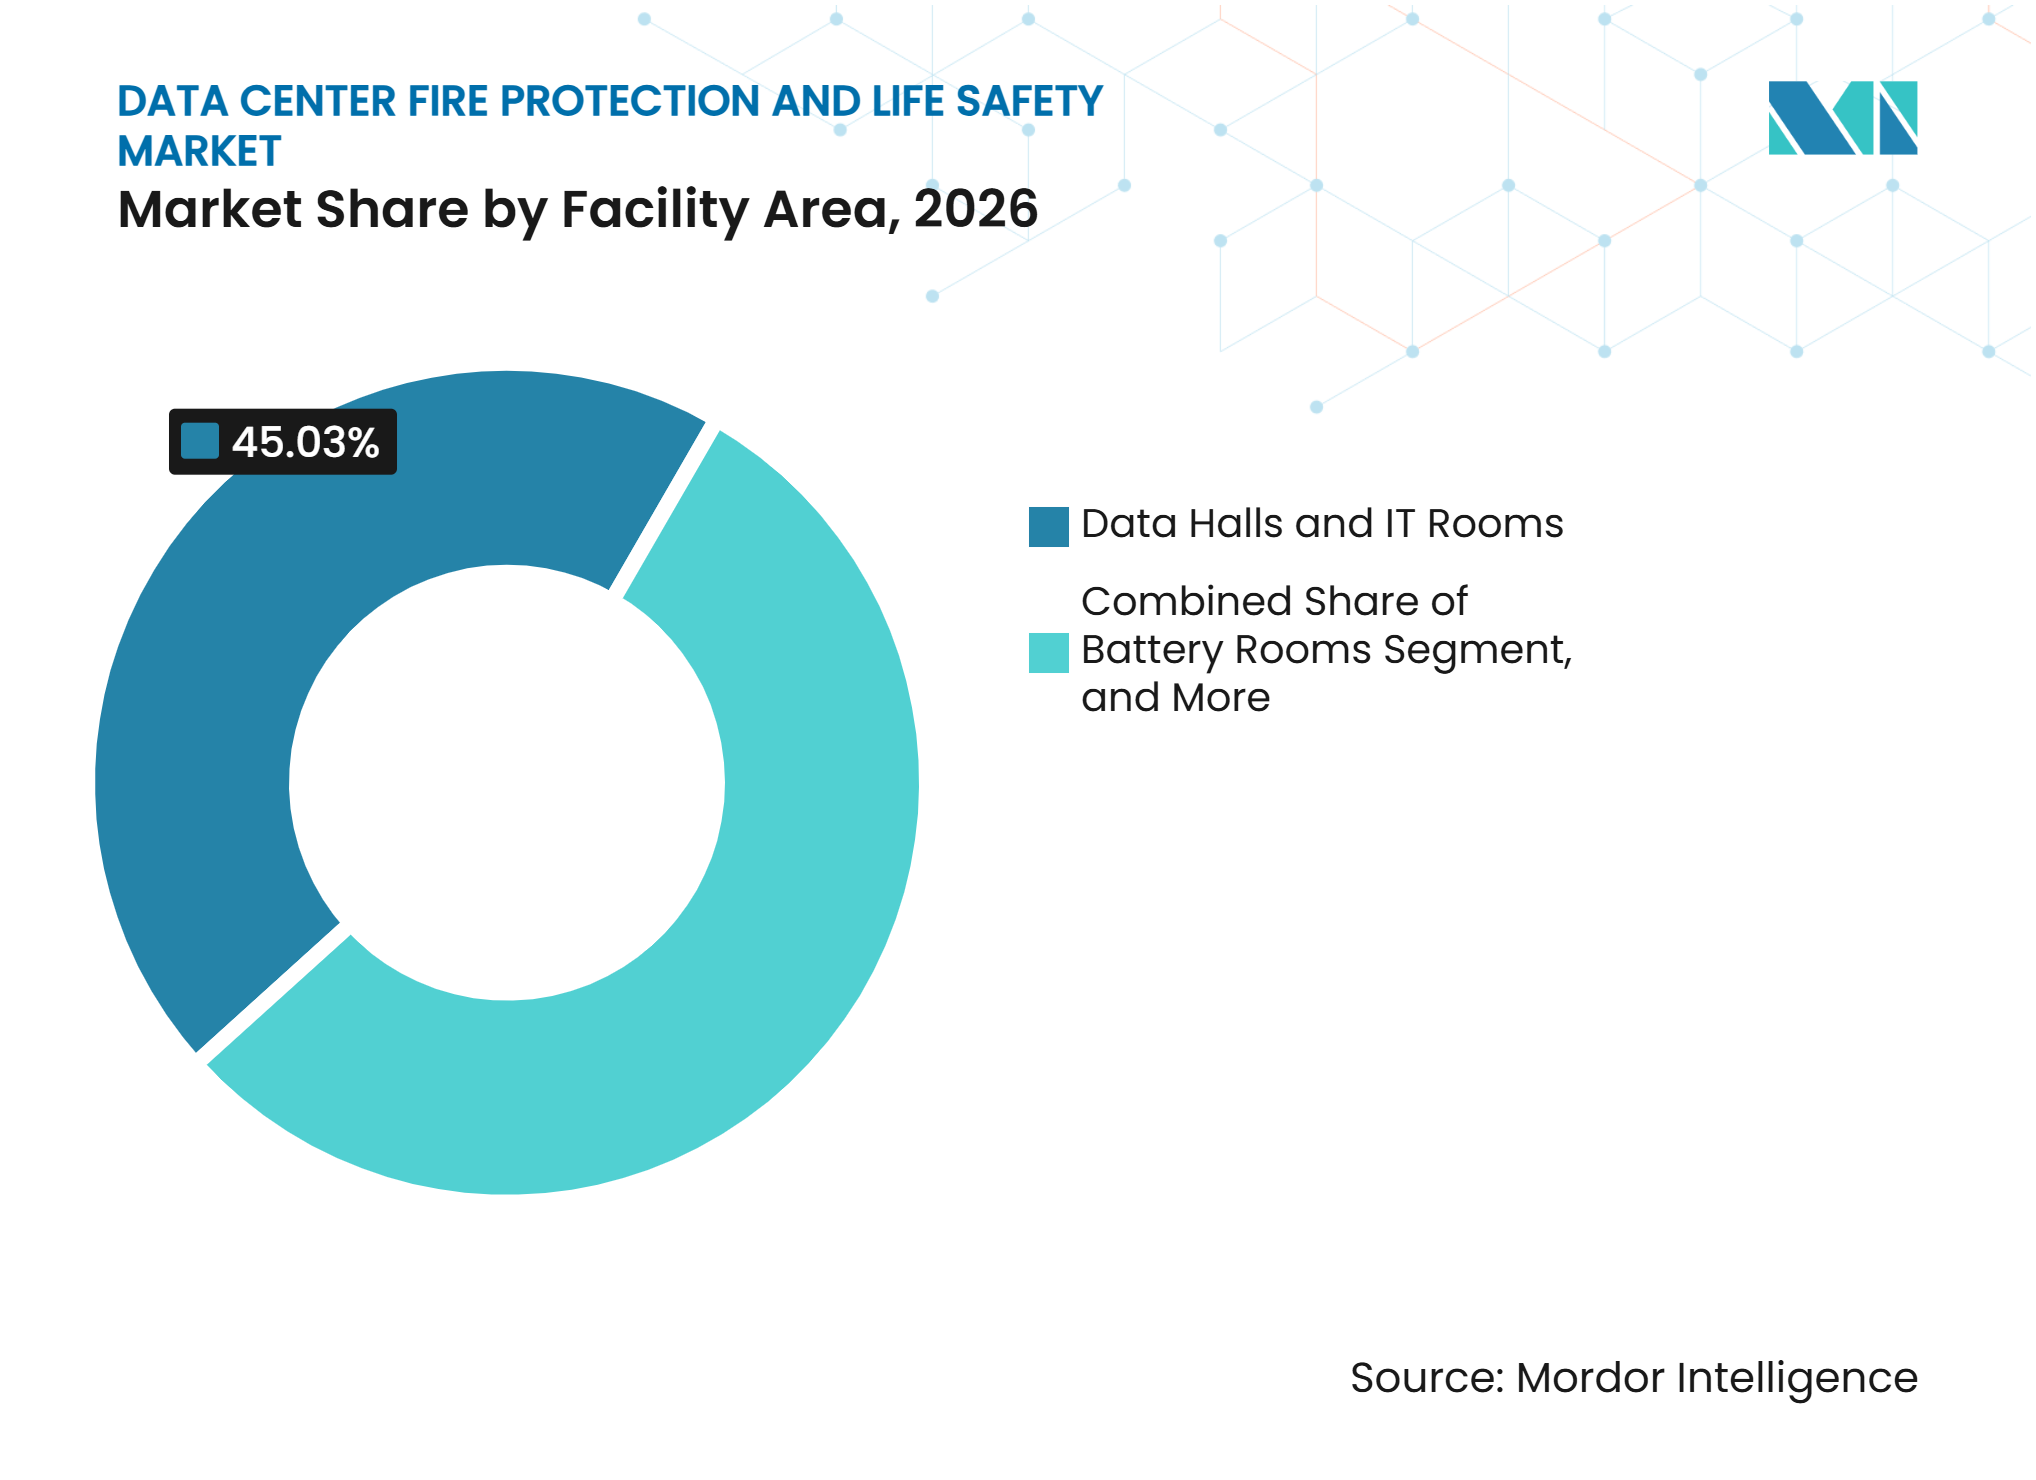
- Par zone d'installation, les salles de données et les salles informatiques ont représenté 45,03 % du chiffre d'affaires en 2026, tandis que les salles de batteries devraient se développer à un CAGR de 11,92 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale ont représenté 38,01 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 11,69 % jusqu'en 2032.
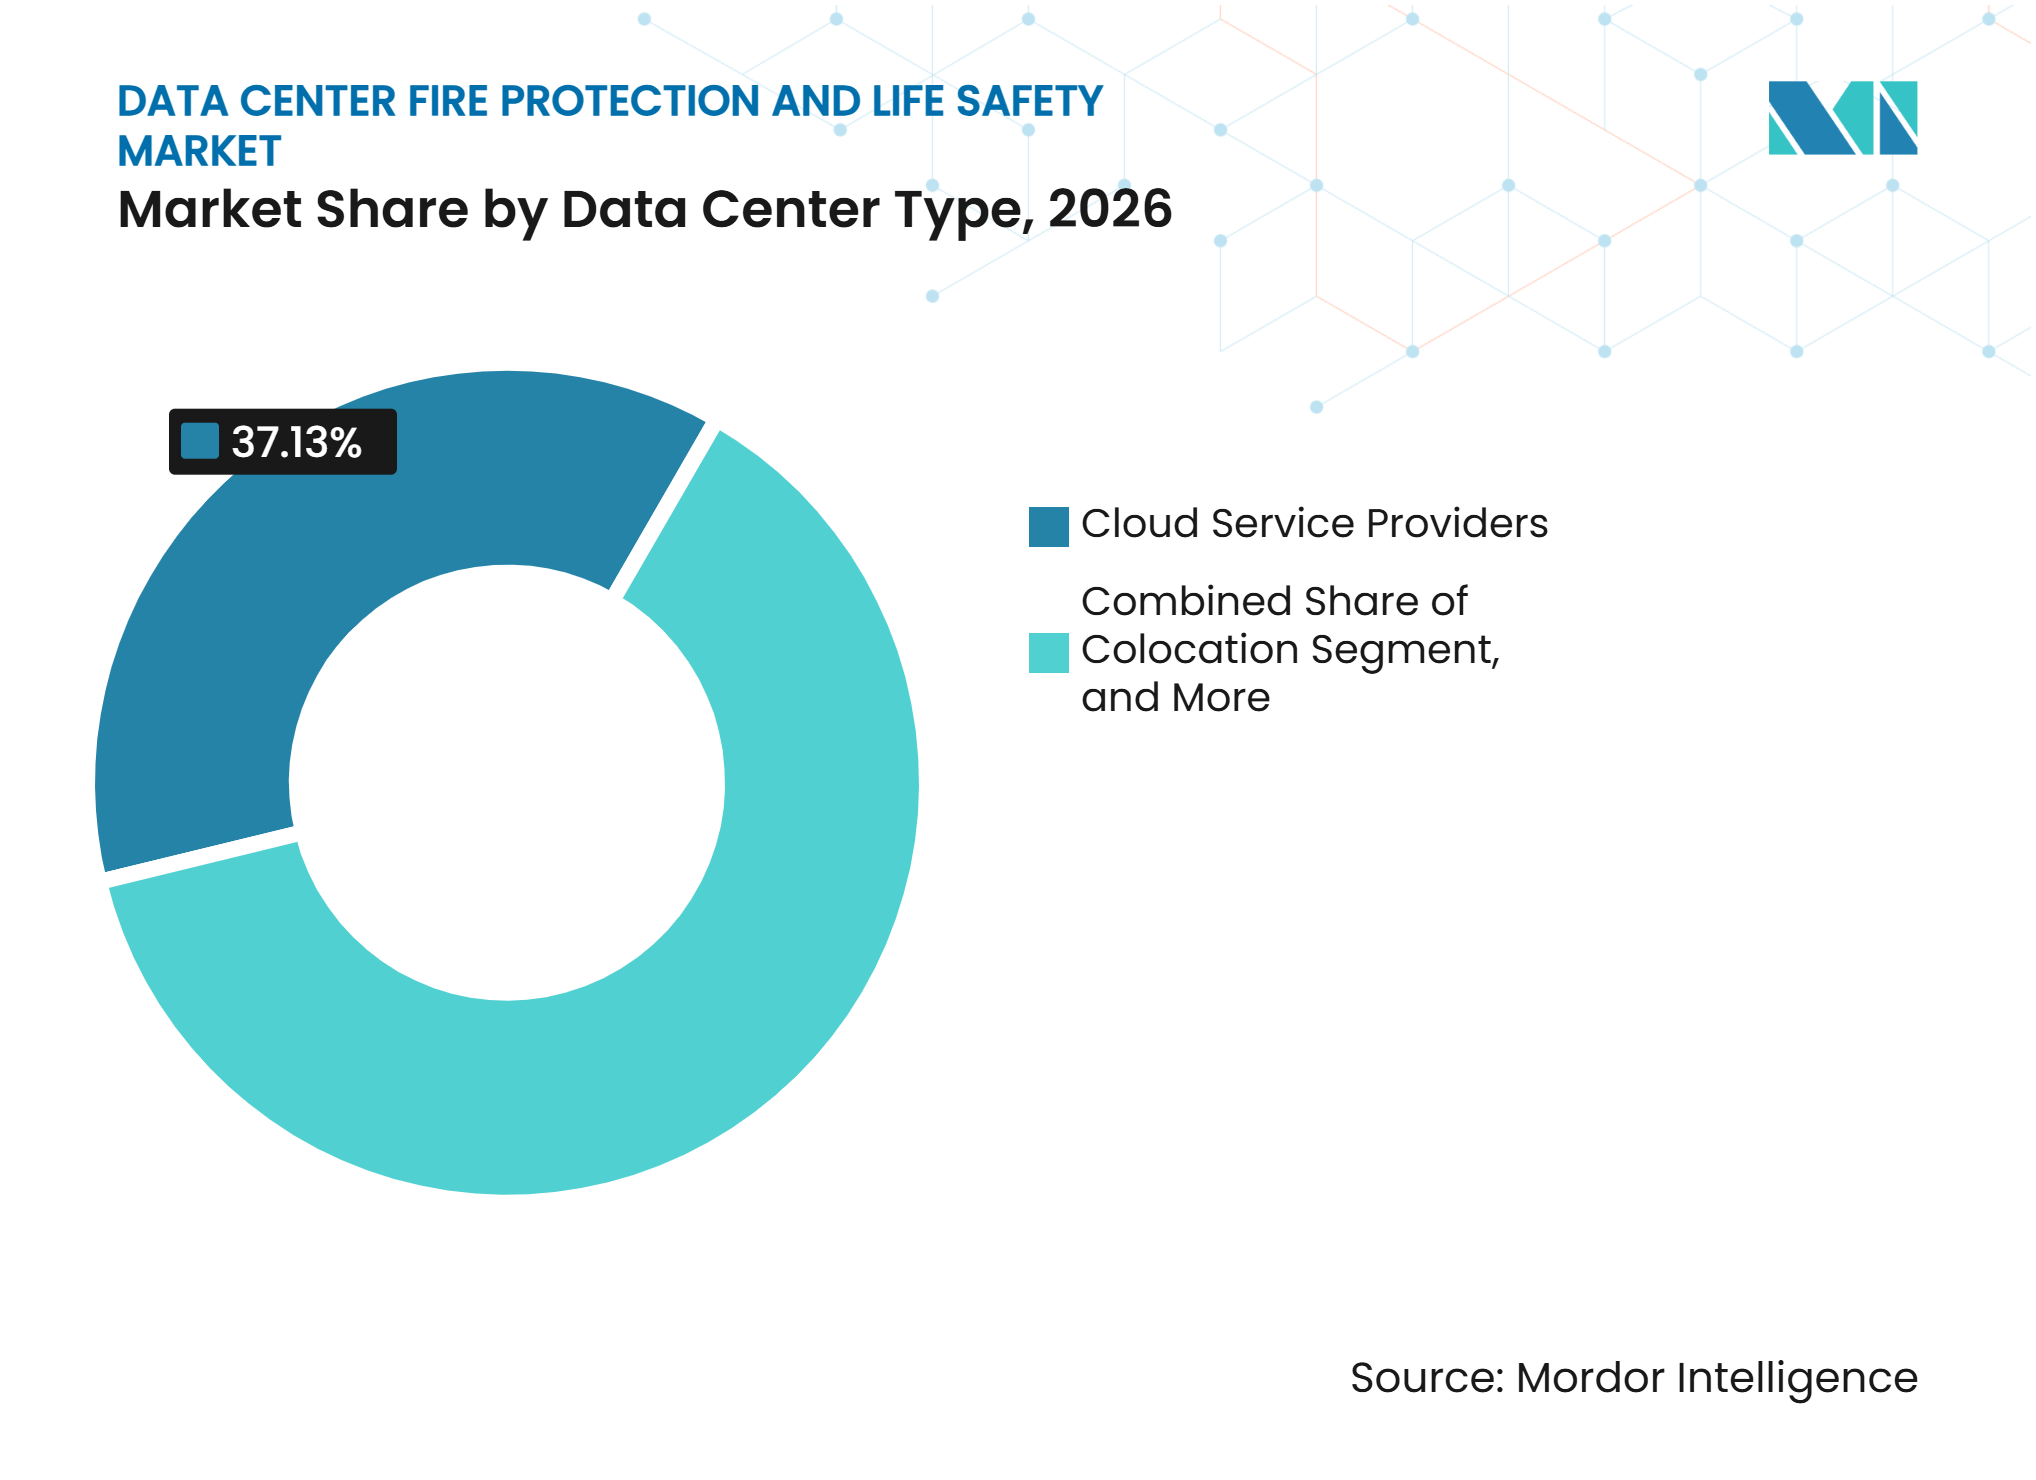
- Par type de centre de données, les fournisseurs de services cloud ont représenté 37,13 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 11,74 % jusqu'en 2032.
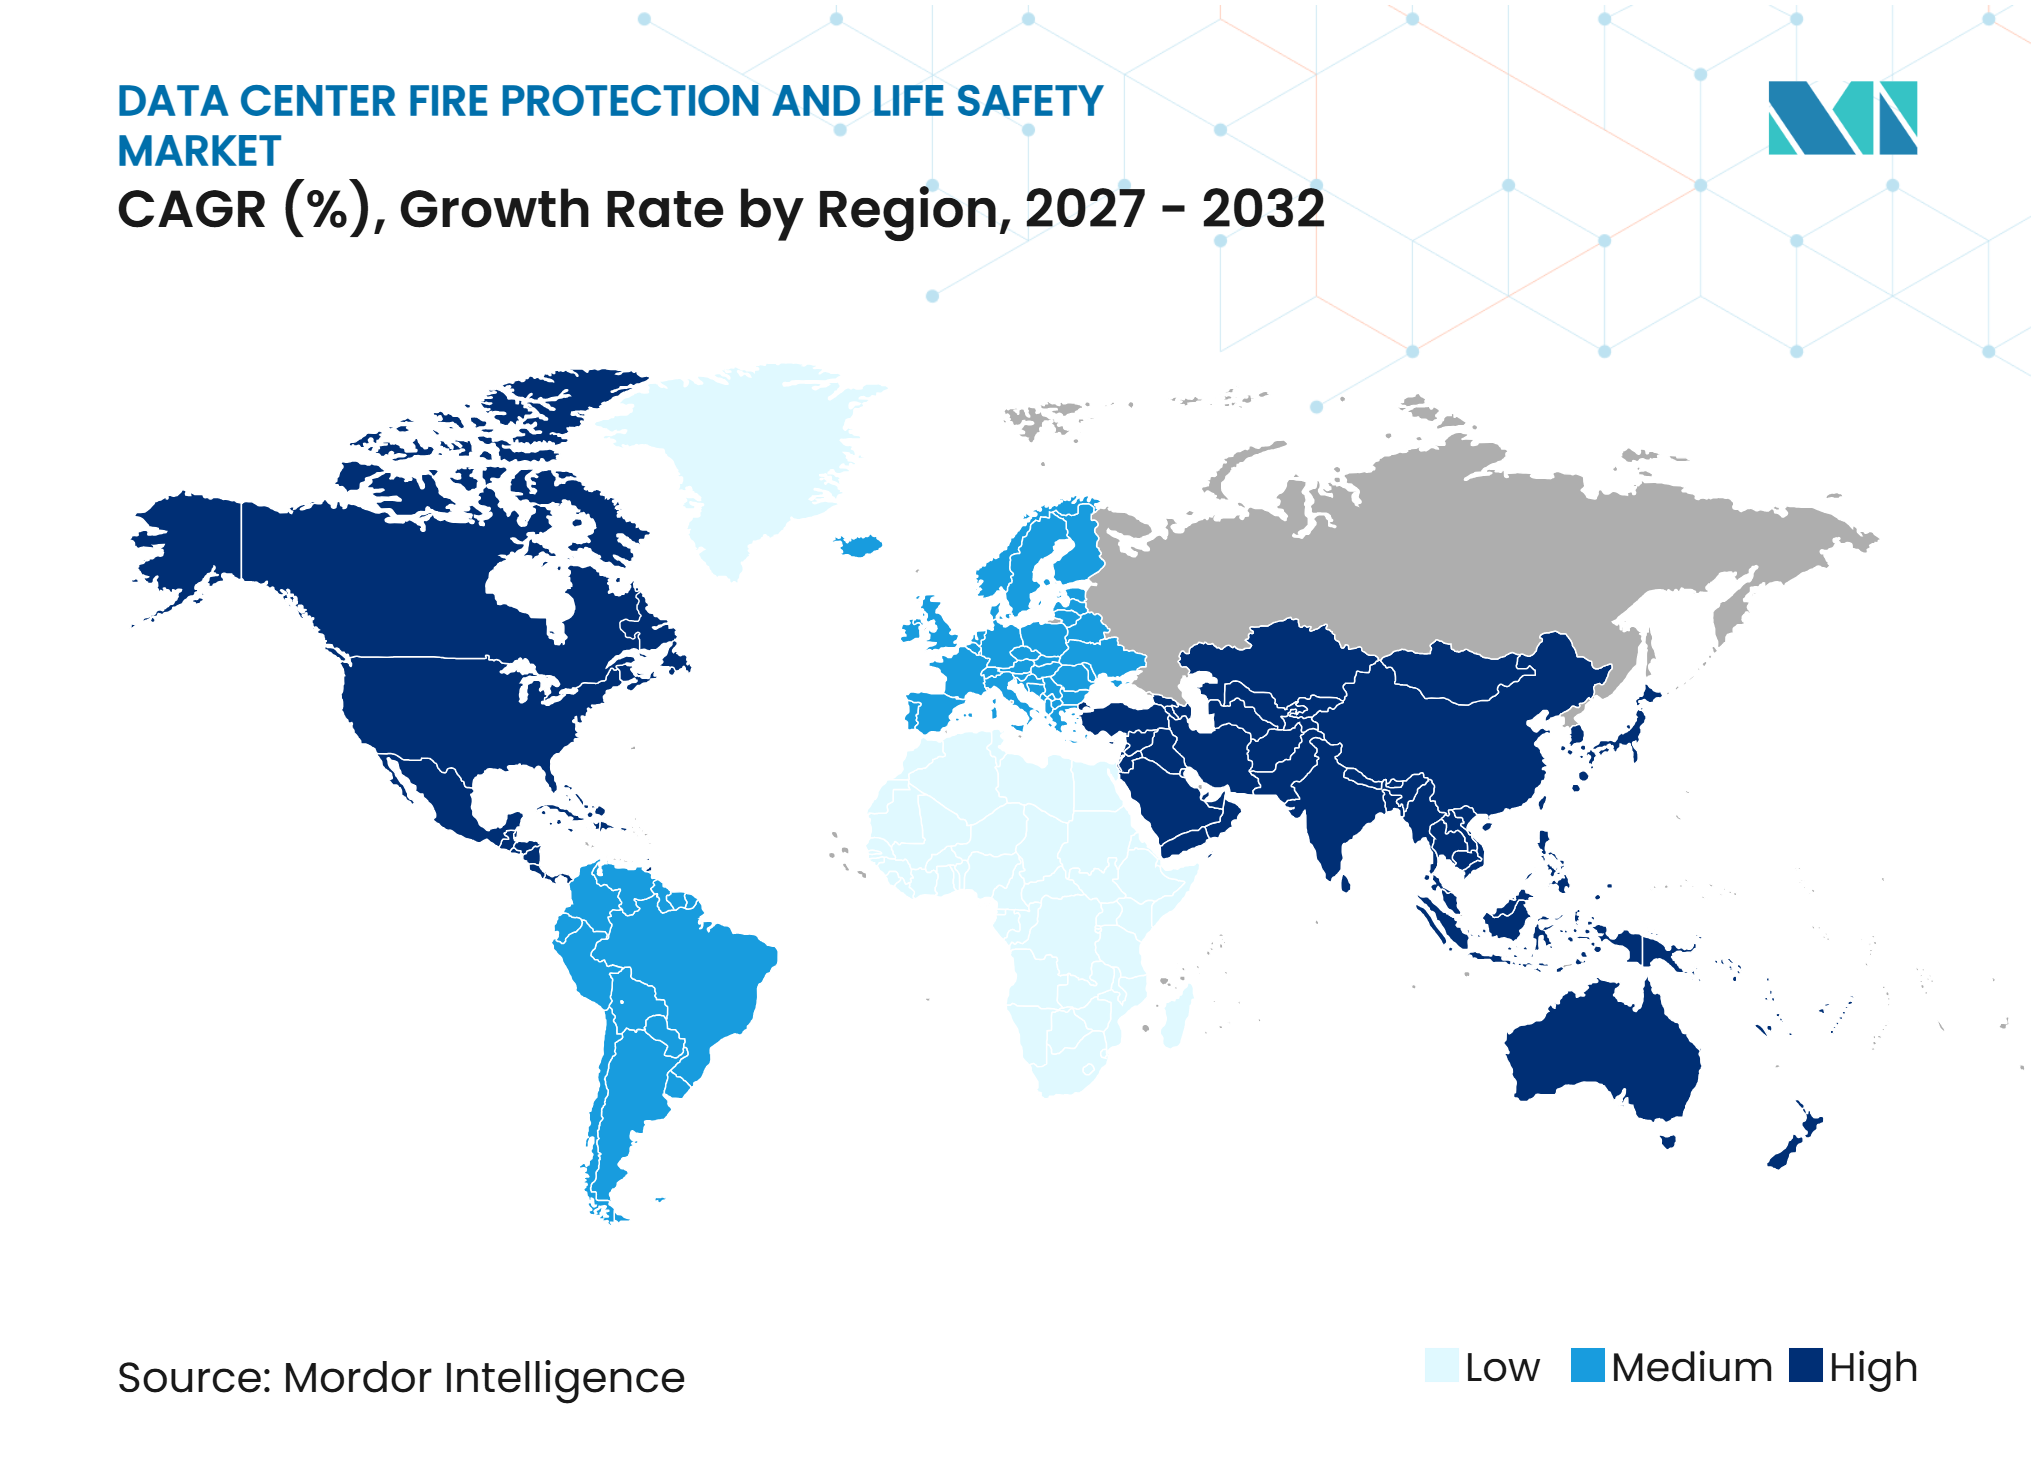
- Par géographie, l'Amérique du Nord a représenté 38,89 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des capacités hyperscale et de colocation | +3.5% | Mondial, avec la plus forte concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Calculs intensifs en IA et en GPU augmentant les charges thermiques | +2.8% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Conformité obligatoire en matière de sécurité incendie et exigences des assurances | +1.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion des centres de données en périphérie et modulaires | +1.2% | Mondial, avec des gains précoces en Asie du Sud-Est, au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2-4 ans) |
| Gestion des risques incendie liés aux batteries lithium-ion et aux UPS | +0.9% | Mondial, avec une exposition plus grande là où le stockage d'énergie est co-localisé avec des environnements de serveurs | Court terme (≤ 2 ans) |
| Intégration de la protection incendie avec les DCIM et les systèmes de gestion des bâtiments | +0.6% | Mondial, axé sur les opérateurs hyperscale et de colocation de niveau III et niveau IV | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des capacités hyperscale et de colocation
La construction hyperscale et de colocation reste le principal moteur de la demande pour le marché de la protection incendie et de la sécurité des personnes dans les centres de données, car chaque nouveau site nécessite un système de protection complet. Les grands campus nécessitent des alarmes incendie, des équipements de suppression, une extraction de fumée, des contrôles, une notification d'urgence et une mise en service avant que les installations puissent entrer en service. Caverion a signé en 2025 un accord avec Nebius DC Oy couvrant l'alarme incendie, l'extinction, l'extraction de fumée, le refroidissement liquide et les services techniques pour une expansion de 75 mégawatts à Mäntsälä, en Finlande. La valeur du contrat était de 80 millions EUR, soit l'équivalent de 86,4 millions USD en utilisant le taux EUR/USD moyen 2025 indiqué dans la source.[1] Chaque nouvelle salle nécessite également des travaux récurrents d'inspection, de test et de maintenance après achèvement. Cela rend les revenus de services plus durables que les revenus d'installation ponctuels à mesure que la base d'actifs protégés s'élargit.
Calculs intensifs en IA et en GPU augmentant les charges thermiques
L'informatique intensive en GPU modifie le profil thermique des salles de serveurs et rend la détection précoce plus importante sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données. UL Solutions a indiqué que la planification de la sécurité des centres de données modulaires doit coordonner la suppression incendie, les sorties de secours, l'éclairage et les systèmes d'alarme entre les équipements de plusieurs fournisseurs.[2] Les déploiements à haute densité utilisent de plus en plus le refroidissement liquide, ce qui modifie les matériaux et les équipements que les conceptions de protection incendie doivent prendre en compte. Une étude évaluée par des pairs en 2025 a testé un système de refroidissement passif et de suppression pour les serveurs GPU qui a réduit la température moyenne des puces de 9,2 °C et a contenu la décharge simulée d'agent propre en 0,45 seconde. Ces résultats soutiennent l'intérêt pour les mesures au niveau des baies qui peuvent fonctionner sans continuité d'alimentation de l'installation. La détection de fumée par aspiration devient également plus pertinente là où un débit d'air élevé peut retarder la reconnaissance des premiers événements de combustion lente par les détecteurs ponctuels conventionnels.
Conformité obligatoire en matière de sécurité incendie et exigences des assurances
Les dépenses de sécurité incendie sont souvent non discrétionnaires car les exploitants d'installations doivent satisfaire aux exigences des codes, des assureurs et des clients avant d'ouvrir ou d'étendre leur capacité. La National Electrical Manufacturers Association a publié la norme NEMA BS 31060-2025 en février 2026 pour guider la planification précoce, le placement des détecteurs, la sélection de la suppression et la détection et la réponse coordonnées dans les centres de données.[3] Le cadre positionne les équipements de sécurité incendie et des personnes comme un système d'infrastructure de base plutôt qu'un ajout tardif. La National Fire Protection Association a également décrit comment ses normes pour les centres de données soutiennent une expansion sécurisée des capacités à mesure que les conceptions des installations évoluent. Ces facteurs de conformité renforcent la demande de mise en service documentée, de tests périodiques et de systèmes de réponse intégrés. Ils favorisent également les fournisseurs et les entrepreneurs capables de démontrer une installation fiable et un soutien à la conformité.
Expansion des centres de données en périphérie et modulaires
Les installations en périphérie et modulaires étendent le marché de la protection incendie et de la sécurité des personnes dans les centres de données vers des sites industriels éloignés, des emplacements urbains, des environnements de vente au détail et d'autres endroits sans grandes équipes d'ingénierie résidentes. La norme UL 2755:2025 définit les considérations de sécurité pour les centres de données modulaires, notamment la suppression incendie intégrée et la coordination avec les systèmes d'urgence. Cela pousse les fournisseurs vers des packages de protection intégrés en usine qui sont évalués dans le cadre de l'unité modulaire complète. AWS décrit la suppression incendie et la surveillance comme des composants intégrés de son infrastructure de centre de données modulaire. Les conceptions standardisées et autonomes peuvent réduire les exigences d'ingénierie spécifiques au site et améliorer la répétabilité entre les déploiements distribués. Cela crée un avantage pour les fabricants disposant de certifications reconnues et de portefeuilles de produits modulaires.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes avancés de détection et de suppression | -1.4% | Mondial, le plus aigu en Amérique du Sud et dans certaines parties du Moyen-Orient et de l'Afrique où les budgets sont limités | Moyen terme (2-4 ans) |
| Rénovations complexes dans les centres de données en exploitation | -0.9% | Mondial, avec une exposition plus forte en Amérique du Nord et en Europe où les installations vétustes sont nombreuses | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en ingénierie de sécurité incendie et en mise en service pour les centres de données | -0.5% | Mondial, le plus sévère en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Incertitude sur la disponibilité des agents propres et la conformité environnementale | -0.4% | Amérique du Nord et Europe, avec une exposition dans les installations dépendant des agents à base d'HFC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des systèmes avancés de détection et de suppression
La détection par aspiration avancée, la suppression par gaz inerte et les systèmes à préaction peuvent coûter plus cher que les installations conventionnelles à tuyaux humides ou à zone unique. Les conceptions de salles de batteries peuvent nécessiter la détection des dégagements gazeux, la coordination de la ventilation, des circuits de suppression séparés et des contrôles d'urgence en plus de la protection standard des salles de données. Les centres de données de plus petite taille peuvent manquer de l'échelle d'achat nécessaire pour regrouper les équipements et les services de maintenance. L'Uptime Institute a rapporté en 2026 que les batteries lithium-ion dans les systèmes UPS étaient un facteur contributif clair dans une augmentation progressive des incendies majeurs dans les centres de données. Les prestataires introduisent des options de financement et de surveillance en tant que service pour répartir certains coûts en capital sur les budgets d'exploitation. Ces modèles restent moins établis au-delà des grands clients de colocation, ce qui peut retarder l'adoption dans les déploiements de plus petite taille.
Rénovations complexes dans les centres de données en exploitation
La rénovation d'un centre de données en activité nécessite un séquençage minutieux car une fausse décharge ou un arrêt prolongé peut perturber les charges de travail des clients et endommager les équipements. Les bâtiments plus anciens peuvent ne pas disposer des hauteurs de plancher, de la gestion des câbles, de l'intégrité des pièces ou des tracés de tuyauterie nécessaires aux systèmes modernes d'inondation totale. La modernisation peut nécessiter le remplacement des détecteurs, le réacheminement de la tuyauterie de suppression et la reconfiguration des commandes d'alarme incendie simultanément. Les exploitants reportent souvent ces travaux jusqu'à l'expiration d'un bail, à une expansion de capacité ou à une mise à niveau plus importante. Ce comportement retarde les dépenses de rénovation actuelles même lorsque les systèmes de protection vétustes sont techniquement obsolètes. Il crée également un cycle de remplacement éventuel pour les entreprises capables de combiner des services d'ingénierie, de mise en service et de maintenance continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les systèmes de surveillance gagnent du terrain tandis que la suppression conserve son envergureLes systèmes de suppression incendie ont représenté 34,52 % de la part du marché de la protection incendie et de la sécurité des personnes dans les centres de données en 2026, faisant de la suppression la plus grande catégorie de solutions. Les installations nécessitent des arrangements de suppression primaire et de secours à base d'eau car les salles de données contiennent des équipements de grande valeur et fonctionnent en continu. Les conceptions en couches combinent de plus en plus des sprinkleurs à préaction avec des systèmes d'agent propre ou de brouillard d'eau haute pression. Ces conceptions répondent aux limites du recours à un seul agent dans les grandes salles de données ouvertes. Les systèmes de détection et d'alarme incendie restent essentiels car une identification rapide est nécessaire avant qu'une séquence de suppression puisse commencer. Les systèmes de détection très précoce sont particulièrement pertinents dans les environnements à fort débit d'air où la fumée peut se diluer ou se disperser. Les systèmes de notification d'urgence et d'évacuation complètent le dispositif de sécurité pour les campus nécessitant une communication spécifique à chaque zone. Des messages coordonnés peuvent alerter les zones concernées sans perturber inutilement les espaces adjacents. La taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données pour la suppression reste soutenue par l'exigence fondamentale de protéger les actifs informatiques critiques. Cette exigence s'applique aussi bien aux nouveaux projets qu'aux mises à niveau des installations en exploitation.
Les systèmes de surveillance et de contrôle incendie devraient se développer à un CAGR de 11,81 % jusqu'en 2032, le taux le plus rapide parmi les types de solutions. Les exploitants passent des panneaux de contrôle autonomes à des plateformes qui regroupent les alarmes, l'état des appareils, les tests et la coordination des réponses dans une vue opérationnelle unique. Les campus plus grands peuvent comporter de nombreux bâtiments et nécessitent un moyen cohérent d'observer les systèmes de sécurité sur l'ensemble du site. Les plateformes de surveillance soutiennent également l'activité de service récurrente car les techniciens ont besoin d'enregistrements fiables des événements, des tests et de l'état des appareils. Les services d'inspection, de test et de maintenance constituent donc une partie récurrente du mix de solutions. Les exigences de tests périodiques créent un travail continu après l'achèvement de l'installation initiale. Les fournisseurs peuvent renforcer la fidélisation des clients lorsque les contrôles, les rapports, les services et la planification des remplacements sont liés. Cela soutient des relations commerciales plus longues que les ventes d'équipements uniquement. Cela explique également pourquoi les plateformes intégrées reçoivent une plus grande attention de la part des principaux fournisseurs de technologies du bâtiment. Le marché de la protection incendie et de la sécurité des personnes dans les centres de données bénéficie lorsque ces systèmes sont spécifiés dès la conception initiale de l'installation.



Par technologie de protection incendie :
les systèmes à base d'eau gagnent du terrain face aux agents propresLa détection de fumée et de chaleur a représenté 23,98 % de la taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données en 2026 par technologie. La détection est déployée dans les salles de données, les salles électriques, les salles de batteries, les zones de refroidissement et les espaces de support avant que d'autres systèmes puissent répondre. La détection de fumée par aspiration suscite un intérêt croissant dans les environnements hyperscale car elle peut identifier de faibles concentrations de fumée dans des conditions de fort débit d'air. Siemens a introduit les détecteurs Sinteso Nova et Cerberus Nova en mars 2026 avec des auto-vérifications basées sur le cloud, une supervision de l'entrée de fumée et une détection multi-longueurs d'onde. Le portefeuille prend en charge l'intégration avec les panneaux Siemens existants, ce qui peut réduire la complexité des projets de modernisation. L'investissement technologique est également axé sur la réduction des fausses alarmes, qui sont particulièrement coûteuses dans les salles de données fonctionnant en continu. Les systèmes de détection restent le point de départ des architectures de surveillance et de suppression coordonnées. Leur large application maintient cette catégorie technologique au cœur des conceptions de protection. Les propriétaires d'installations s'appuient également sur les enregistrements de détection pour soutenir la documentation de maintenance et de conformité. Ces exigences soutiennent la demande aussi bien dans les nouvelles constructions que dans les travaux de rénovation.
La suppression à base d'eau devrait se développer à un CAGR de 11,76 % jusqu'en 2032, soutenue par la demande de conceptions à préaction et à brouillard d'eau. Le brouillard d'eau peut contrôler l'incendie par élimination de la chaleur et déplacement de l'oxygène tout en utilisant moins d'eau que les sprinkleurs conventionnels dans les applications citées. La suppression par agent propre reste importante pour les espaces informatiques et électriques fermés nécessitant une inondation totale sans résidu. Ses perspectives sont façonnées par la disponibilité et la position environnementale des produits chimiques de remplacement. L'Agence de protection de l'environnement des États-Unis a émis des restrictions affectant certaines utilisations des HFC dans les équipements de refroidissement des centres de données à compter du 1er janvier 2027. Les systèmes à gaz inerte conservent leur pertinence là où les acheteurs privilégient les caractéristiques de faible potentiel d'appauvrissement de la couche d'ozone et de faible potentiel de réchauffement climatique. L'Allemagne et les pays nordiques sont des contextes notables pour cette préférence car les facteurs de conformité sont forts. Les solutions à base d'eau peuvent bénéficier là où les acheteurs recherchent des alternatives aux agents à fort potentiel de réchauffement climatique. Il en résulte un mix technologique plutôt qu'un remplacement complet des agents propres.
Par zone d'installation :
les salles de batteries élargissent le périmètre de protectionLes salles de données et les salles informatiques ont représenté 45,03 % du chiffre d'affaires en 2026, reflétant leurs grandes empreintes et leur concentration d'équipements informatiques. Ces salles nécessitent une protection qui évite les dommages inutiles aux équipements tout en répondant rapidement aux véritables événements d'incendie. Leur architecture de sécurité incendie combine généralement des systèmes de détection, de contrôle, de suppression et de notification. Les salles électriques et UPS ont des équipements et des risques électriques distincts qui nécessitent une sélection de systèmes adaptée. Les salles de refroidissement et mécaniques nécessitent également des conceptions qui tiennent compte des risques liés aux machines, aux fluides et à l'alimentation électrique. Les zones administratives et de support suivent généralement des exigences différentes en matière d'occupation et d'évacuation. Les salles de données restent le principal centre de dépenses car le fonctionnement ininterrompu des systèmes informatiques est au cœur de l'économie des installations. Leur position de leader reflète également l'échelle des campus de serveurs modernes. Les fausses décharges restent une préoccupation majeure car elles peuvent interrompre les services et affecter les obligations envers les clients. Cela renforce la demande de détection fiable et d'une logique de déclenchement soigneusement coordonnée.
Les salles de batteries devraient se développer à un CAGR de 11,92 % jusqu'en 2032, le taux le plus rapide parmi les zones d'installation. Les systèmes lithium-ion remplacent les batteries plomb-acide dans de nombreuses installations UPS mais introduisent la possibilité d'un emballement thermique et d'une escalade entre les modules de batteries. L'Union internationale des télécommunications a décrit comment une cellule défaillante peut propager la combustion aux modules adjacents et libérer des gaz toxiques à haute température. Des tests à grande échelle menés avec Delta Electronics et Equinix ont révélé qu'une configuration UPS d'origine pouvait permettre la propagation malgré l'activation des sprinkleurs. Une configuration repensée a confiné l'emballement thermique au module initiateur. Ces résultats soutiennent la détection séparée des dégagements gazeux, la coordination de la ventilation, les systèmes de coupure d'urgence de l'alimentation et les conceptions de suppression dédiées. La protection des batteries devient donc une spécification distincte plutôt qu'une extension du package standard de la salle de données. Les fournisseurs capables de connecter la surveillance des batteries aux contrôles incendie de l'installation ont une opportunité claire. Ce changement élargit la portée technique du marché de la protection incendie et de la sécurité des personnes dans les centres de données.

Par taille de centre de données :
les installations hyperscale dominent les dépenses et l'expansionLes installations hyperscale ont représenté 38,01 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 11,69 % jusqu'en 2032. Les grandes installations concentrent des équipements informatiques substantiels, une infrastructure d'alimentation, une capacité de batteries, des systèmes de refroidissement et des équipements réseau dans un seul environnement opérationnel. Leur échelle augmente le nombre d'appareils et de systèmes qui doivent être coordonnés lors d'un incident. Les opérateurs hyperscale définissent souvent des spécifications détaillées pour la détection, la suppression, la surveillance et les tests. Ces spécifications peuvent influencer les attentes des fournisseurs de colocation et des acheteurs d'entreprise qui comparent leurs installations avec des niveaux supérieurs. Les opérations à l'échelle d'un campus nécessitent également des systèmes de sécurité qui coordonnent les réponses entre plusieurs bâtiments. Cela rend la surveillance centralisée et la planification de la maintenance plus précieuses. La taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données associée aux sites hyperscale reflète à la fois une intensité d'équipements plus élevée et des exigences de sécurité plus complexes. Les fournisseurs doivent démontrer leurs performances, leur soutien à la certification et leur mise en service fiable pour ces projets. Les longs cycles d'approvisionnement peuvent être compensés par des valeurs de contrat élevées et des exigences de service récurrentes.
Les grands centres de données suivent les installations hyperscale en termes de demande car la colocation adjacente au cloud et les charges de travail d'entreprise continuent de migrer vers des environnements gérés professionnellement. Les installations moyennes et petites représentent de nombreux sites individuels mais dépensent généralement moins en protection par emplacement. Ces opérateurs sont plus exposés aux coûts initiaux élevés des systèmes car ils ne peuvent pas répartir une infrastructure complexe à la même échelle. Les besoins de conformité établissent néanmoins une base de référence pour les déploiements assurés commercialement. Les déploiements en périphérie ajoutent une autre dimension car la protection doit s'adapter à des espaces plus petits et plus distribués. La norme UL 2755:2025 soutient l'utilisation d'exigences de sécurité coordonnées au sein des unités de centres de données modulaires. Cela encourage les systèmes pré-conçus avec des alarmes intégrées, une suppression, des sorties de secours d'urgence et un éclairage. Les conceptions modulaires peuvent améliorer la cohérence lorsqu'un prestataire installe des unités similaires sur plusieurs sites. La segmentation par taille comprend donc à la fois de très grands projets de campus et un ensemble distribué de déploiements plus petits et standardisés.
Par type de centre de données :
les fournisseurs cloud définissent le rythme de la conception de sécuritéLes fournisseurs de services cloud ont représenté 37,13 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 11,74 % jusqu'en 2032. Ces opérateurs construisent et exploitent des infrastructures à une échelle qui nécessite des normes de sécurité détaillées, une mise en service cohérente et des contrôles opérationnels solides. Les exigences d'assurance des biens, les engagements de niveau de service et l'exposition à la réputation font de la protection incendie un élément central de la conception de leurs installations. Les fournisseurs cloud définissent fréquemment des spécifications exigeantes pour la détection d'alerte précoce et les contrôles intégrés. Leurs choix d'approvisionnement peuvent influencer le marché plus large de la protection incendie et de la sécurité des personnes dans les centres de données car d'autres opérateurs s'étalonnent souvent sur les mêmes normes d'installation. Les grands campus cloud nécessitent également des systèmes capables de gérer les alarmes et l'état des appareils sur de vastes domaines. Les fournisseurs se font donc concurrence sur l'intégration, l'évolutivité, le soutien aux tests et la capacité de service continue. La standardisation peut favoriser les fournisseurs disposant de larges portefeuilles de produits et de dossiers de certification établis. Elle peut également accélérer l'adoption d'approches émergentes une fois qu'elles ont été acceptées par les grands opérateurs. Cela maintient les fournisseurs cloud au cœur de la demande dans toutes les catégories technologiques.
Les fournisseurs de colocation représentent le deuxième segment de type le plus important et opèrent dans un contexte où les spécifications du bâtiment de base peuvent être complétées par les exigences des locataires. Certains locataires peuvent exiger une protection supplémentaire dans les salles louées, ce qui peut créer des défis de coordination des systèmes pour les ingénieurs et les exploitants. Les installations d'entreprise et en périphérie forment le troisième segment de type. Les sites d'entreprise traditionnels se consolident et subissent une actualisation technologique, tandis que les sites en périphérie se développent là où un traitement local est requis. La fabrication, la santé et les services financiers font partie des contextes qui utilisent l'informatique distribuée pour les applications sensibles à la latence. UL Solutions a mis en avant les fonctionnalités de sécurité intégrées pour les centres de données modulaires, soutenant l'utilisation d'architectures de protection autonomes dans ces déploiements. Le transfert des charges de travail vers le cloud et la colocation peut réduire le nombre de sites d'entreprise autonomes au fil du temps. Cependant, le niveau en périphérie en expansion crée une demande de systèmes préfabriqués pouvant être déployés avec un soutien d'ingénierie sur site limité. Cela crée un profil de demande varié sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a représenté 38,89 % du chiffre d'affaires en 2026, la plus grande part régionale du marché de la protection incendie et de la sécurité des personnes dans les centres de données. La région dispose d'une base dense de campus hyperscale et de colocation en Virginie du Nord, Phoenix, Dallas-Fort Worth, Chicago et dans le nord-ouest du Pacifique. La National Fire Protection Association a décrit les codes et normes établis comme une base pour une expansion plus sûre des centres de données, tandis que la norme NEMA BS 31060-2025 fournit des orientations pratiques sur la planification et l'intégration des équipements. Les conceptions de sprinkleurs à préaction restent courantes car les assureurs et les spécifications des installations attendent souvent un secours à base d'eau. Le Canada attire l'intérêt des investisseurs en Ontario, au Québec et en Colombie-Britannique, tandis que le Mexique bénéficie des besoins de souveraineté des données à proximité.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 11,83 % jusqu'en 2032, le taux régional le plus rapide sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données. La rapidité de l'activité de construction crée une demande de systèmes de protection dès la conception du projet, notamment dans les nouveaux centres de capacité tels que Johor et Mumbai. Le Département des services d'incendie de Hong Kong a introduit une classification formelle pour les locaux des centres de données par la lettre circulaire n° 2/2025, entrée en vigueur le 1er août 2025. La province du Guangdong a publié un projet de consultation pour les systèmes de brouillard d'eau haute pression, tandis que l'Association chinoise de protection contre l'incendie a proposé des mesures de chaîne complète pour la sécurité des batteries lithium-ion. Ces développements soutiennent des exigences de conception locales plus détaillées, mais la région a besoin de davantage de spécialistes formés en conception et en mise en service.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe reste un segment régional majeur, avec des décisions de protection incendie façonnées par des exigences techniques et de conformité environnementale détaillées. La norme VdS 6003 est entrée en vigueur pour les commandes passées à partir du 1er juin 2025, établissant des exigences pour les salles informatiques et les centres de données en Allemagne. L'Allemagne applique les normes EN 54, EN 15004 et EN 12094, tandis que le cadre européen F-Gas encourage l'intérêt pour les systèmes à gaz inerte et EURALARM fournit des orientations sur la sélection des systèmes. Le Moyen-Orient et l'Afrique développent des capacités de fabrication locales, tandis que l'Amérique du Sud reste une opportunité à un stade plus précoce sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données.
Paysage concurrentiel
Concentration du Marché
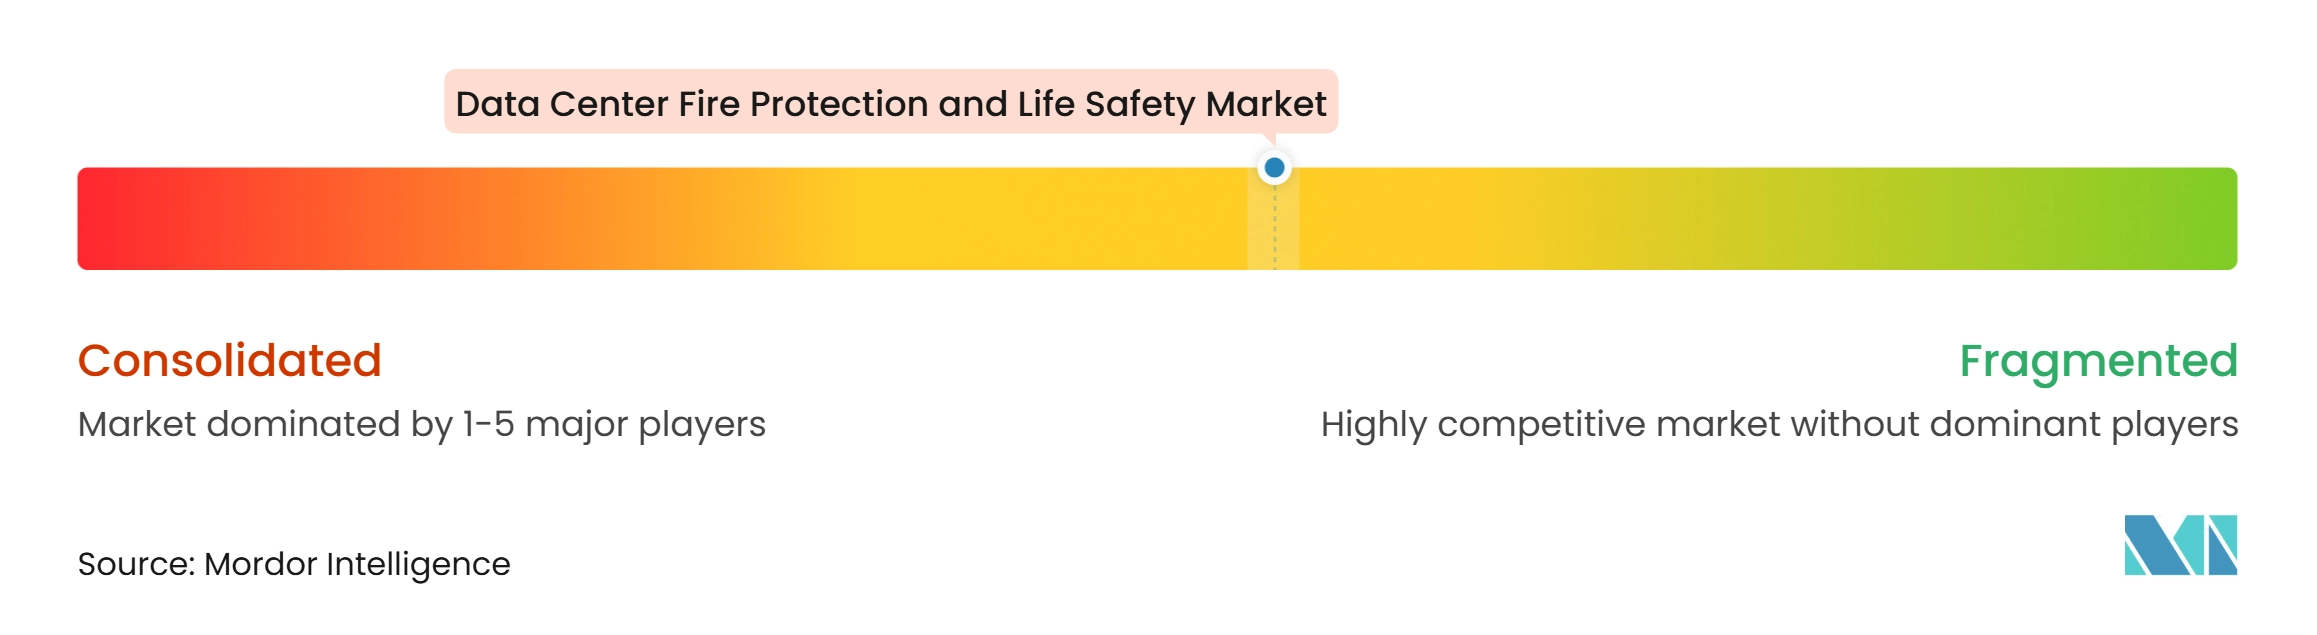
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données est modérément concentré. Johnson Controls, Honeywell, Siemens, Robert Bosch, Eaton, ORR Protection Systems et Minimax Viking ont collectivement représenté 35 % du chiffre d'affaires mondial dans les données fournies. Le chiffre d'affaires restant est partagé par des prestataires régionaux spécialisés et des intégrateurs de systèmes. Les entreprises mondiales se font concurrence sur la base de larges portefeuilles, de certifications et d'une portée de service, tandis que les spécialistes se distinguent par leur expertise en détection, brouillard d'eau, agents propres, gaz inerte et mise en service. Le matériel de base fait face à une pression sur les prix, mais les contrôles intégrés et les contrats de service peuvent renforcer la fidélisation des clients.
Siemens a également introduit Acend Intelligent, ASD+ et Fire Digital Twin lors de la conférence et exposition NFPA 2026. Johnson Controls a lancé Simplex Incident Manager et Autocall Fire Site Administrator en août 2026, chaque poste de travail prenant en charge jusqu'à 250 000 appareils et 687 unités de contrôle d'alarme incendie. Ces initiatives combinent la protection physique avec la surveillance numérique, étendant le marché de la protection incendie et de la sécurité des personnes dans les centres de données au-delà de la fourniture d'équipements uniquement. Les outils numériques peuvent également réduire les erreurs de mise en service et le risque de fausse décharge dans les installations complexes.
La protection des salles de batteries reste fragmentée car la détection des dégagements gazeux, la surveillance thermique, la coordination de la ventilation, la coupure d'urgence de l'alimentation et la suppression sont souvent des composants séparés. Une offre intégrée et certifiée pourrait différencier les fournisseurs à mesure que les systèmes UPS lithium-ion deviennent plus courants. Des tests évalués par des pairs ont indiqué que la technologie de refroidissement-suppression passif peut fonctionner rapidement sans dépendre de la continuité de l'alimentation de l'installation. Les grands fournisseurs restent bien positionnés pour les projets de campus, tandis que les spécialistes peuvent remporter des travaux de rénovation et spécifiques à une technologie sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données.
Leaders du secteur de la protection incendie et de la sécurité des personnes dans les centres de données
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Siemens AG
-
Robert Bosch GmbH
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection incendie et de la sécurité des personnes dans les centres de données Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Honeywell International Inc.
- Siemens AG
- Robert Bosch GmbH
- Eaton Corporation plc
- Carrier Global Corporation
- Kidde Global Solutions
- Fike Corporation
- Minimax Viking GmbH
- ORR Protection Systems, LLC
- WAGNER Group GmbH
- Hochiki Corporation
- Nohmi Bosai Ltd.
- Victaulic Company
- Marioff Corporation Oy
- The Chemours Company
- SEVO Systems, Inc.
- Securiton AG
- NAFFCO FZCO
- The Hiller Companies, LLC
Développements industriels récents dans Marché de la protection incendie et de la sécurité des personnes dans les centres de données
- Août 2026 : Johnson Controls a lancé Simplex Incident Manager et Autocall Fire Site Administrator, ses postes de travail réseau de nouvelle génération pour la sécurité incendie et des personnes, prenant en charge jusqu'à 250 000 appareils connectés et 687 unités de contrôle d'alarme incendie par système, soit 2,5 fois plus que les principales alternatives. Les plateformes intègrent des logiciels conformes à ISA/IEC 62443 pour des opérations de sécurité des bâtiments résilientes aux cybermenaces et sont approuvées UL, ULC, FM, répertoriées CSFM et acceptées par le programme d'acceptation des matériaux et équipements de la ville de New York.
- Août 2026 : Chemours a lancé Opteon ZE, R-1234ze(E), et Opteon 515B, R-515B, 2 réfrigérants à faible potentiel de réchauffement climatique conçus pour les applications de refroidisseurs stationnaires dans les centres de données IA, en prévision de la restriction GWP-700 de l'Agence de protection de l'environnement des États-Unis sur les équipements de refroidissement des centres de données à partir de janvier 2027.
- Juin 2026 : Siemens a introduit Acend Intelligent, un appareil de notification adressable avec connectivité cloud et technologie de test sans perturbation, ainsi que la détection de fumée par aspiration ASD+ et Fire Digital Twin lors de la conférence et exposition NFPA 2026 à Las Vegas.
- Mars 2026 : Siemens a dévoilé le portefeuille de détecteurs incendie Sinteso Nova et Cerberus Nova, avec des auto-vérifications 24h/24 et 7j/7 basées sur le cloud, la supervision de l'entrée de fumée et la détection optique multi-longueurs d'onde ASAplus et thermique double pour réduire les fausses alarmes.
Portée du rapport mondial sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données
Le marché de la protection incendie et de la sécurité des personnes dans les centres de données comprend les technologies, les systèmes, les logiciels et les services conçus pour détecter, prévenir, supprimer, surveiller et gérer les incidents liés aux incendies tout en assurant la sécurité du personnel et la continuité des activités dans les environnements des centres de données.
Le rapport sur le marché de la protection incendie et de la sécurité des personnes dans les centres de données est segmenté par type de solution (systèmes de détection et d'alarme incendie, systèmes de suppression incendie, systèmes de notification d'urgence et d'évacuation, systèmes de surveillance et de contrôle incendie, et services d'inspection, de test et de maintenance), technologie de protection incendie (détection de fumée et de chaleur, détection de fumée par aspiration, suppression par agent propre, suppression par gaz inerte, suppression à base d'eau, et autres technologies de protection incendie), zone d'installation (salles de données et salles informatiques, salles électriques et UPS, salles de batteries, salles de refroidissement et mécaniques, et zones administratives et de support), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud, et entreprise et périphérie), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Espagne, Russie et reste de l'Europe], Asie-Pacifique [Chine, Inde, Japon, Australie, Singapour et reste de l'Asie-Pacifique], et Moyen-Orient et Afrique [Arabie saoudite, Émirats arabes unis, Afrique du Sud et reste du Moyen-Orient et de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de détection et d'alarme incendie |
| Systèmes de suppression incendie |
| Systèmes de notification d'urgence et d'évacuation |
| Systèmes de surveillance et de contrôle incendie |
| Services d'inspection, de test et de maintenance |
| Détection de fumée et de chaleur |
| Détection de fumée par aspiration |
| Suppression par agent propre |
| Suppression par gaz inerte |
| Suppression à base d'eau |
| Autres technologies de protection incendie |
| Salles de données et salles informatiques |
| Salles électriques et UPS |
| Salles de batteries |
| Salles de refroidissement et mécaniques |
| Zones administratives et de support |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de solution | Systèmes de détection et d'alarme incendie | |
| Systèmes de suppression incendie | ||
| Systèmes de notification d'urgence et d'évacuation | ||
| Systèmes de surveillance et de contrôle incendie | ||
| Services d'inspection, de test et de maintenance | ||
| Par technologie de protection incendie | Détection de fumée et de chaleur | |
| Détection de fumée par aspiration | ||
| Suppression par agent propre | ||
| Suppression par gaz inerte | ||
| Suppression à base d'eau | ||
| Autres technologies de protection incendie | ||
| Par zone d'installation | Salles de données et salles informatiques | |
| Salles électriques et UPS | ||
| Salles de batteries | ||
| Salles de refroidissement et mécaniques | ||
| Zones administratives et de support | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la protection incendie et de la sécurité des personnes dans les centres de données ?
Le marché est évalué à 3,42 milliards USD en 2026 et devrait atteindre 5,66 milliards USD d'ici 2032, avec un CAGR de 10,61 % de 2027 à 2032.
Quel segment de solution domine les dépenses en matière de protection incendie dans les centres de données ?
Les systèmes de suppression incendie dominent les dépenses en solutions avec une part de 34,52 % en 2026, tandis que les systèmes de surveillance et de contrôle incendie affichent l'expansion projetée la plus rapide à un CAGR de 11,81 %.
Pourquoi les salles de batteries sont-elles importantes dans la planification de la sécurité des centres de données ?
Les salles de batteries devraient se développer à un CAGR de 11,92 % jusqu'en 2032 car les systèmes UPS lithium-ion nécessitent une détection, une ventilation, une suppression et des contrôles d'urgence spécialisés.
Quelle technologie de protection incendie se développe le plus rapidement dans les centres de données ?
La suppression à base d'eau devrait se développer à un CAGR de 11,76 % jusqu'en 2032, les acheteurs envisageant des conceptions à préaction et à brouillard d'eau aux côtés des systèmes à agent propre.
Quelle région affiche la plus grande demande en matière de protection incendie dans les centres de données ?
L'Amérique du Nord détient 38,89 % du chiffre d'affaires en 2026, soutenue par de fortes concentrations de capacités hyperscale et de colocation ainsi que par des exigences de conformité établies.
Quelle région devrait se développer le plus rapidement jusqu'en 2032 ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,83 % jusqu'en 2032, soutenue par les nouvelles constructions et le développement des exigences de sécurité dans les principaux marchés de capacité.