
Tamanho e Participação do Mercado de Armazenamento de Energia e Microrredes para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia e Microrredes para Data Centers pela Mordor Intelligence
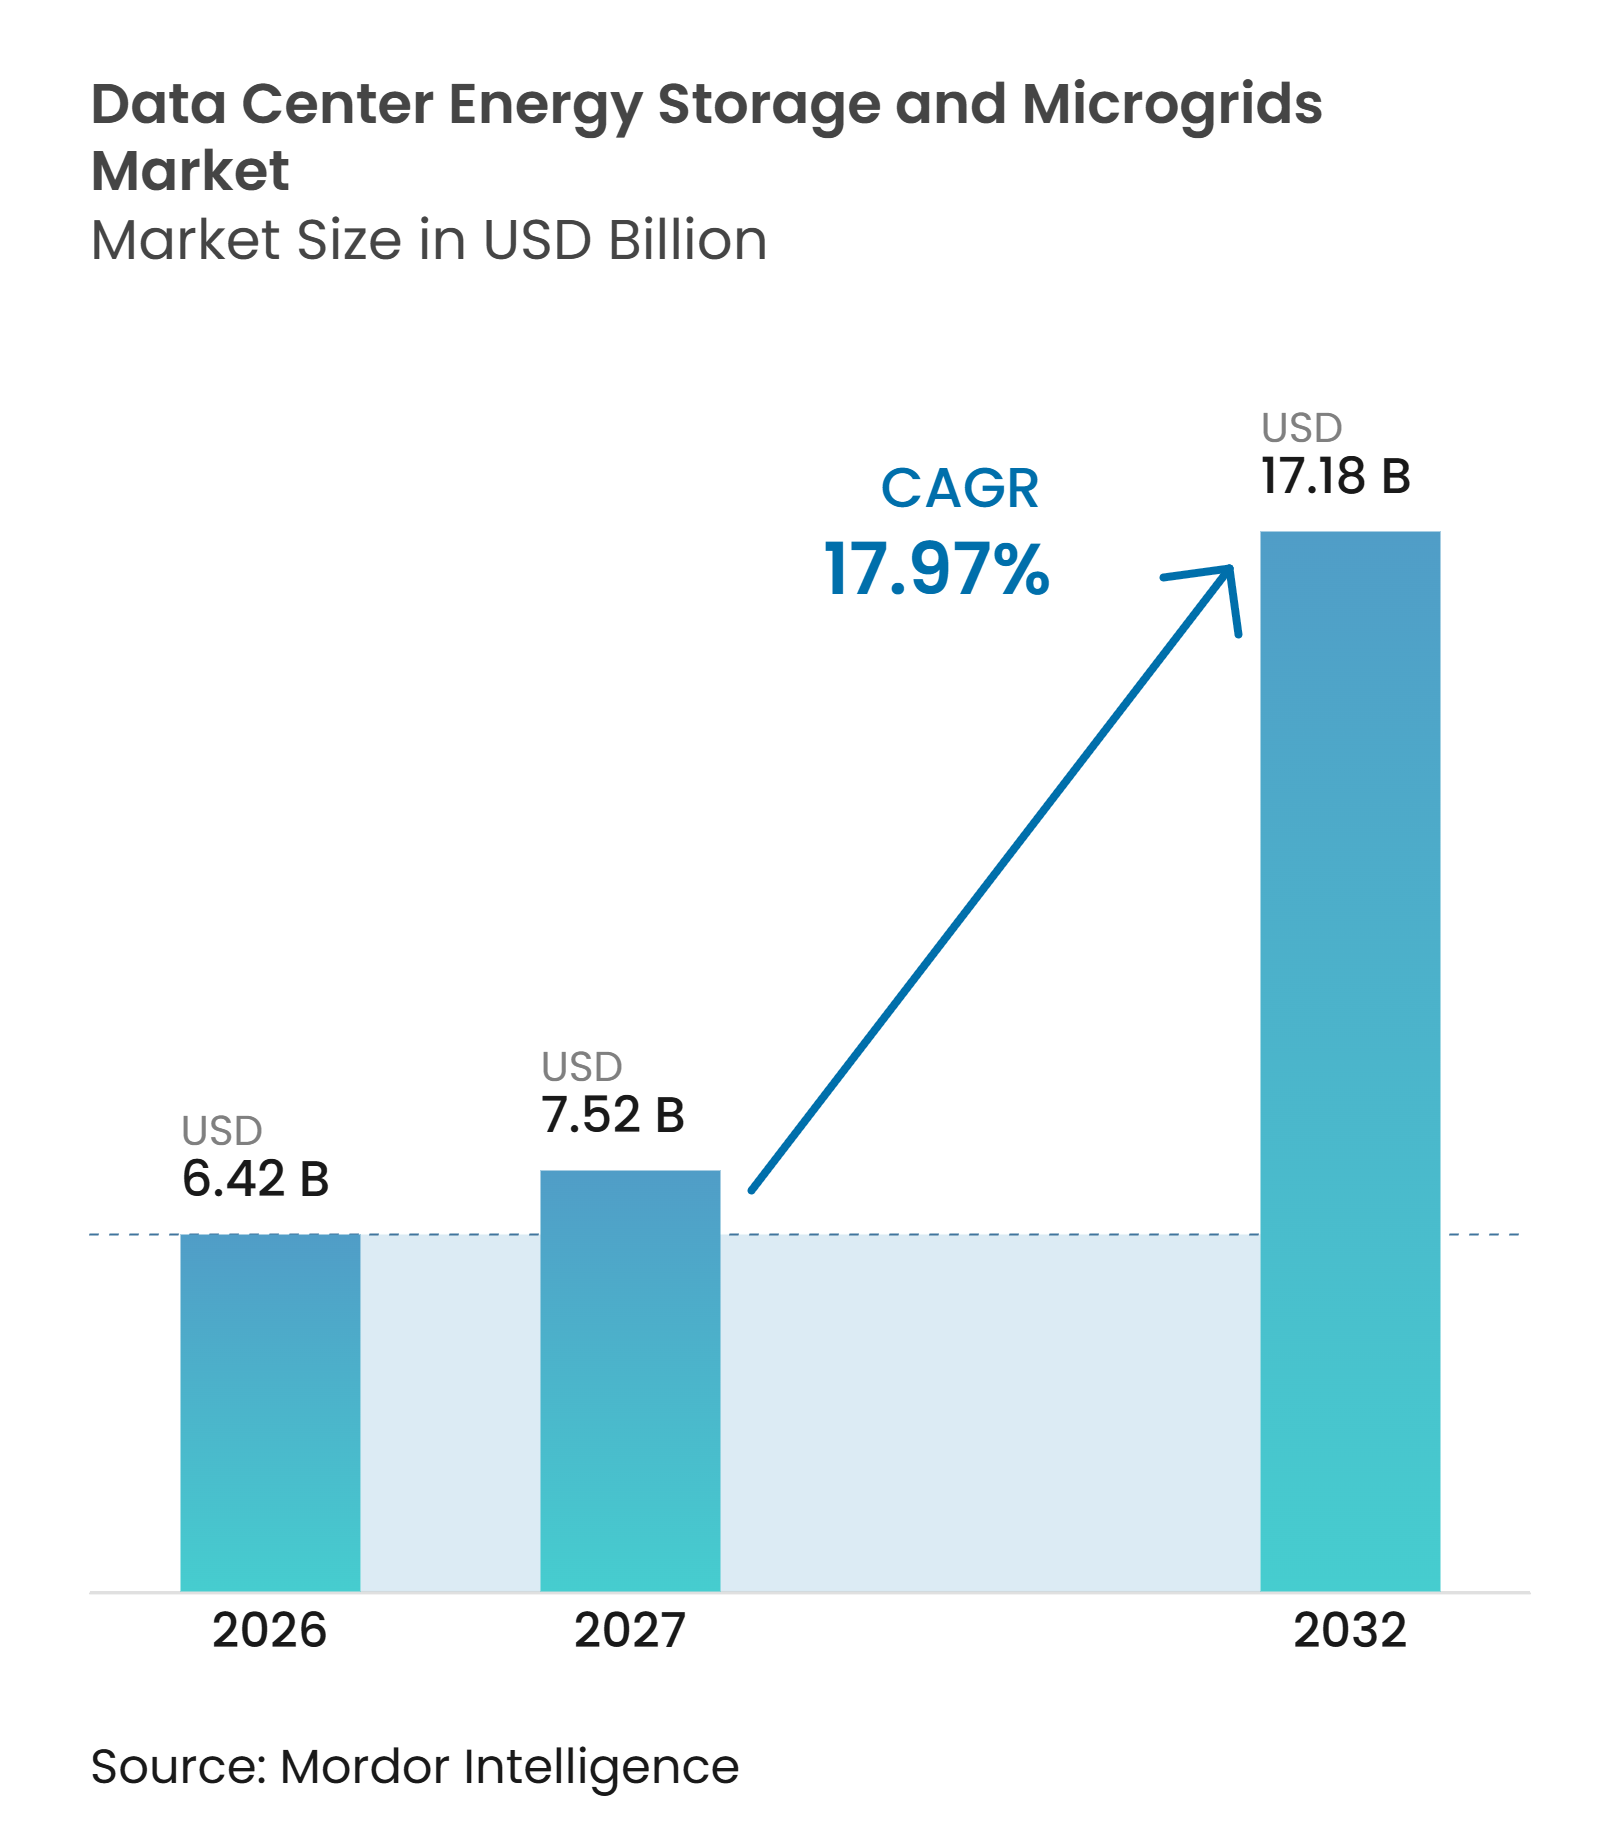
O tamanho do mercado de armazenamento de energia e microrredes para data centers está projetado para expandir de 6,42 bilhões de USD em 2026 para 7,52 bilhões de USD em 2027, e para 17,18 bilhões de USD até 2032, registrando um CAGR de 17,97% entre 2027 e 2032. Os longos prazos de conexão à rede estão movendo os sistemas de energia no local de uma função de contingência para uma infraestrutura central de campus. As cargas de trabalho de inteligência artificial também estão alterando o perfil de energia dos data centers, pois os clusters de GPU podem passar de baixa demanda para demanda total em milissegundos. Isso torna o armazenamento de energia, a geração flexível e os controles mais importantes para manter uma qualidade de energia estável. O mercado de armazenamento de energia e microrredes para data centers está registrando crescimento à medida que os operadores precisam de capacidade antes que uma conexão com a concessionária esteja disponível. A concorrência está cada vez mais centrada em modelos de entrega integrados que combinam geração, armazenamento, equipamentos elétricos e controles operacionais.
Principais Conclusões do Relatório
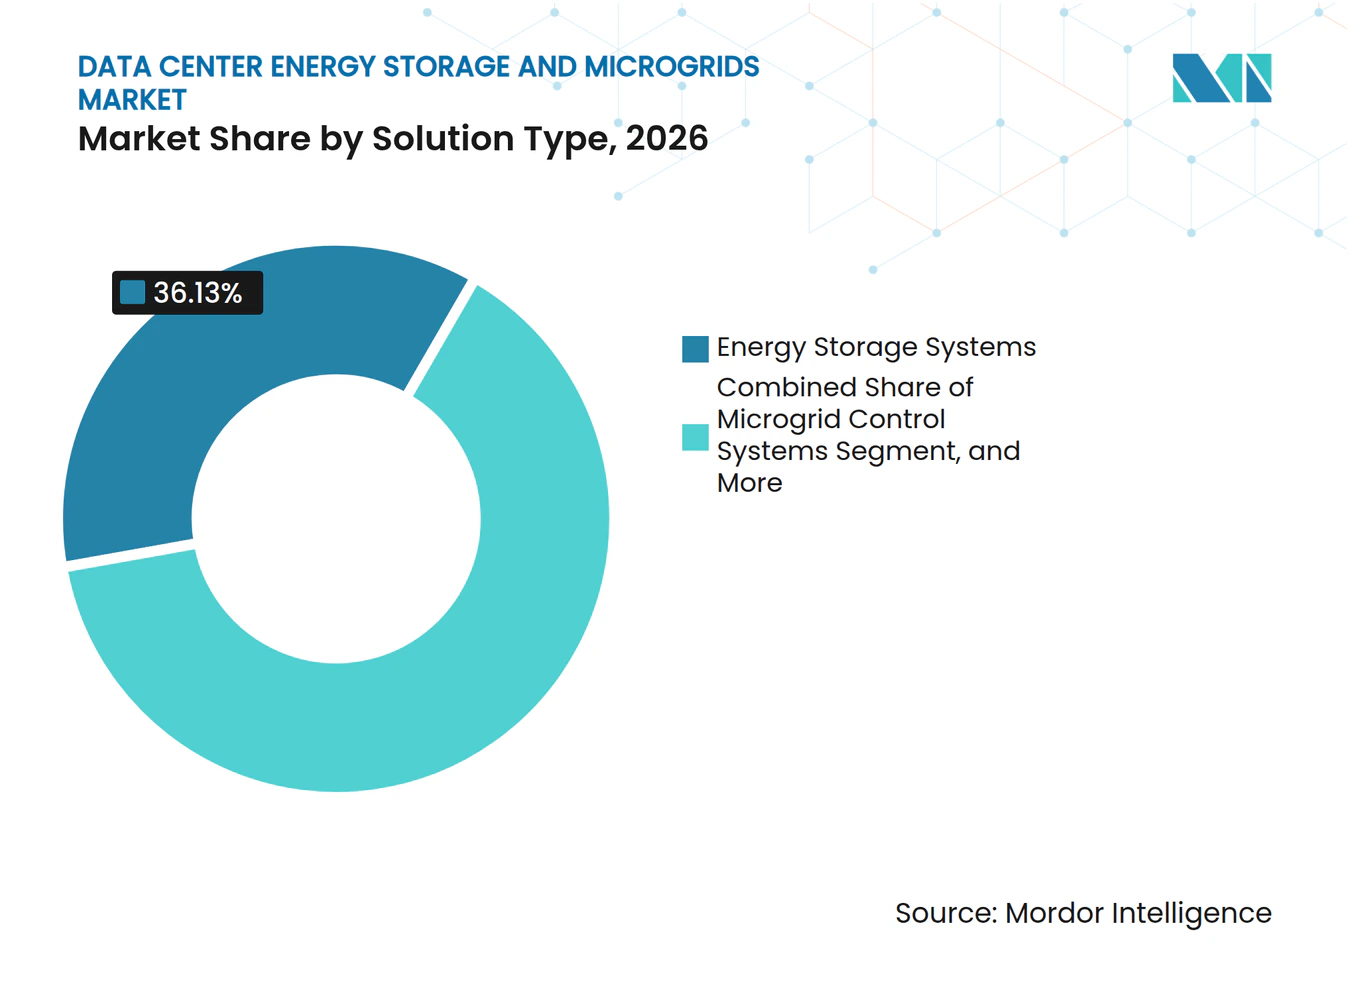
- Por tipo de solução, os sistemas de armazenamento de energia detinham 36,13% da participação do mercado de armazenamento de energia e microrredes para data centers em 2026, enquanto os sistemas de controle de microrredes estão projetados para expandir a um CAGR de 18,97% até 2032.
- Por tecnologia de armazenamento, as baterias de íons de lítio detinham 62,32% da receita em 2026, enquanto as baterias de fluxo estão projetadas para expandir a um CAGR de 18,94% até 2032.
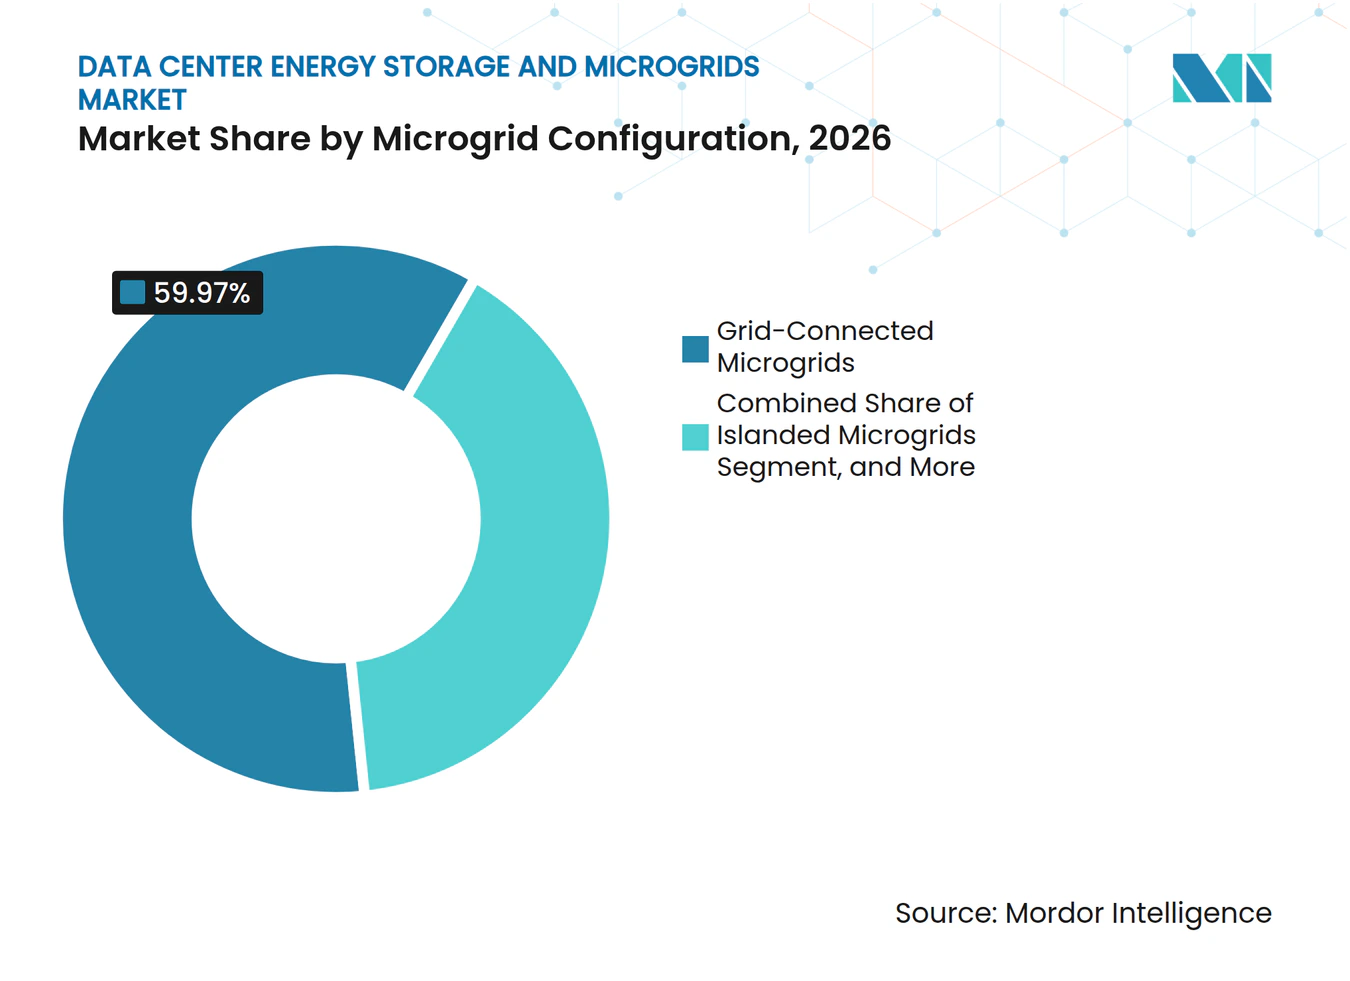
- Por configuração de microrrede, as microrredes conectadas à rede responderam por 59,97% da receita em 2026, enquanto as microrredes híbridas conectadas à rede e ilháveis estão projetadas para expandir a um CAGR de 18,56% até 2032.
- Por fonte de energia primária, a eletricidade da rede detinha 45,01% da receita do mercado de armazenamento de energia e microrredes para data centers em 2026, enquanto a energia solar está projetada para expandir a um CAGR de 19,18% até 2032.
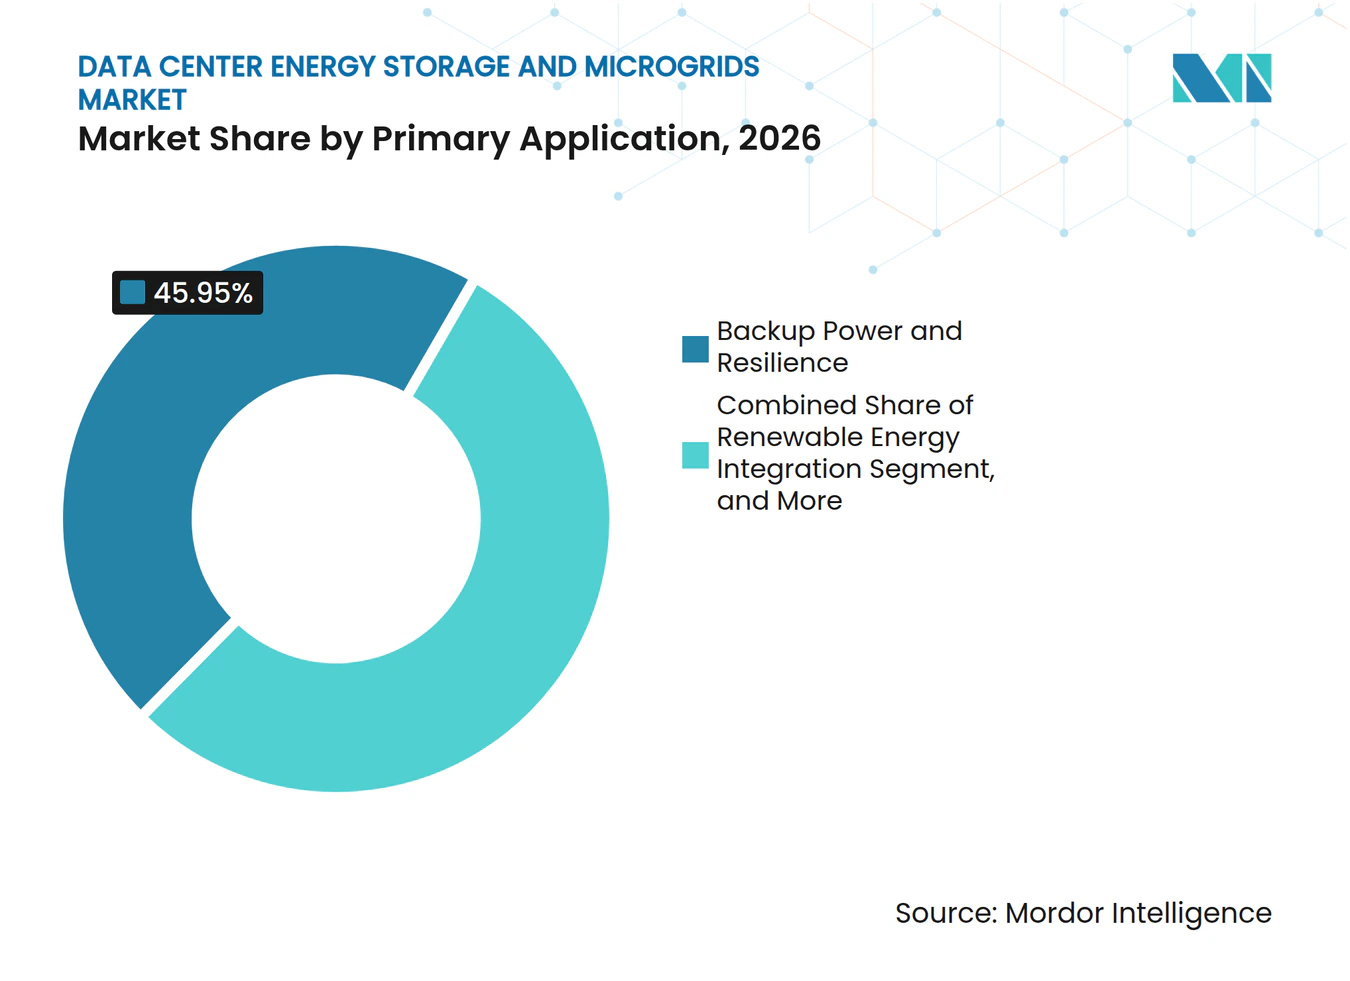
- Por aplicação primária, energia de backup e resiliência responderam por 45,95% da receita em 2026, enquanto os serviços de rede estão projetados para expandir a um CAGR de 18,89% até 2032.
- Por tamanho do data center, as instalações de hiperescala responderam por 38,94% da receita em 2026 e estão projetadas para crescer a um CAGR de 18,68% até 2032.
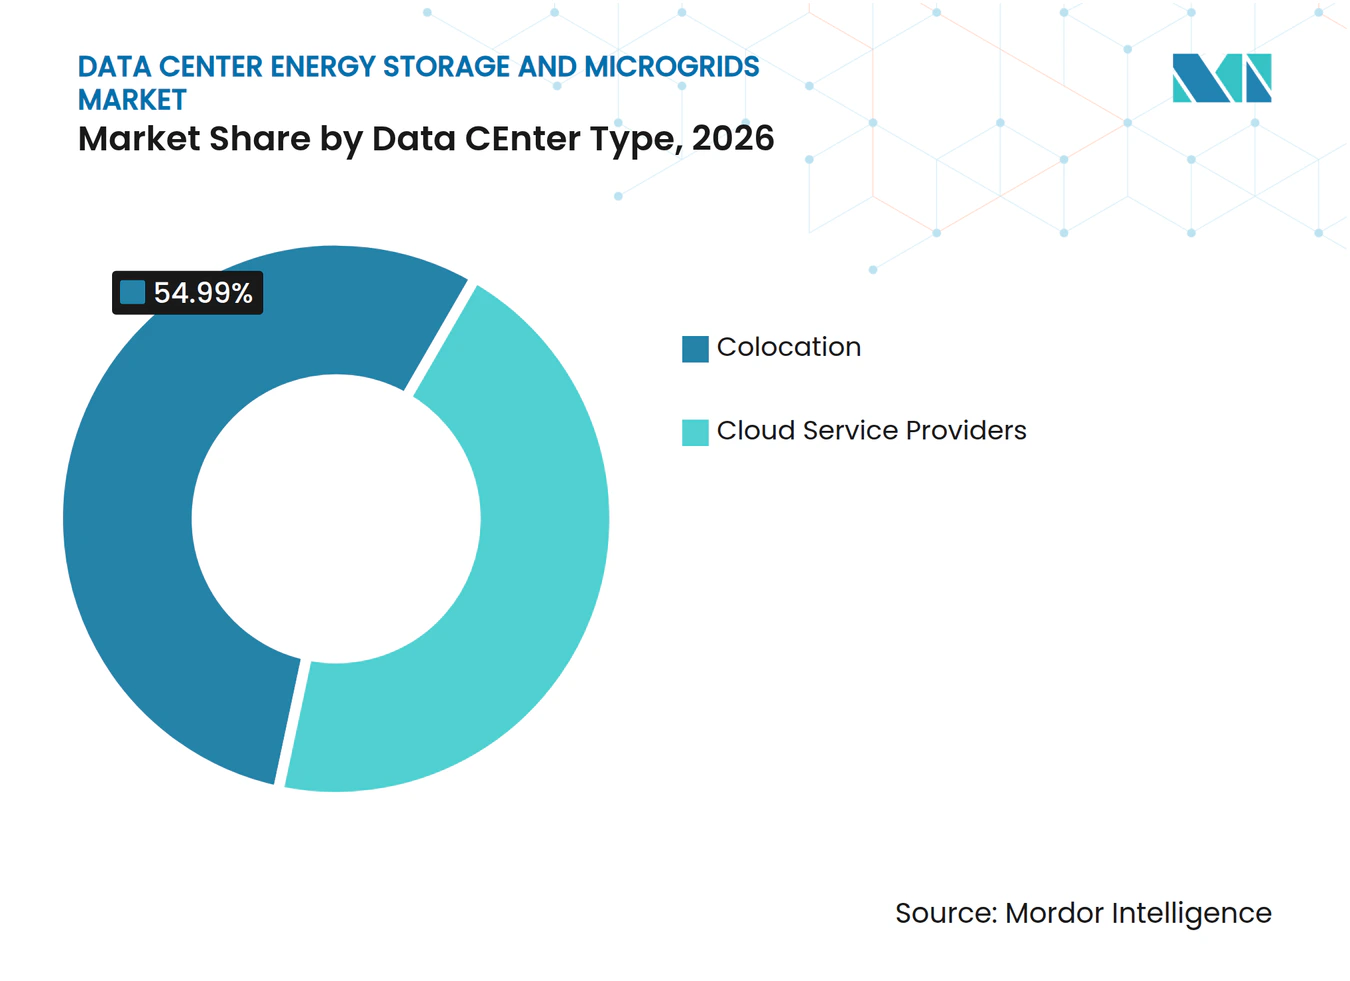
- Por tipo de data center, os provedores de serviços em nuvem responderam por 45,01% da receita do mercado de armazenamento de energia e microrredes para data centers em 2026 e estão projetados para crescer a um CAGR de 18,72% até 2032.
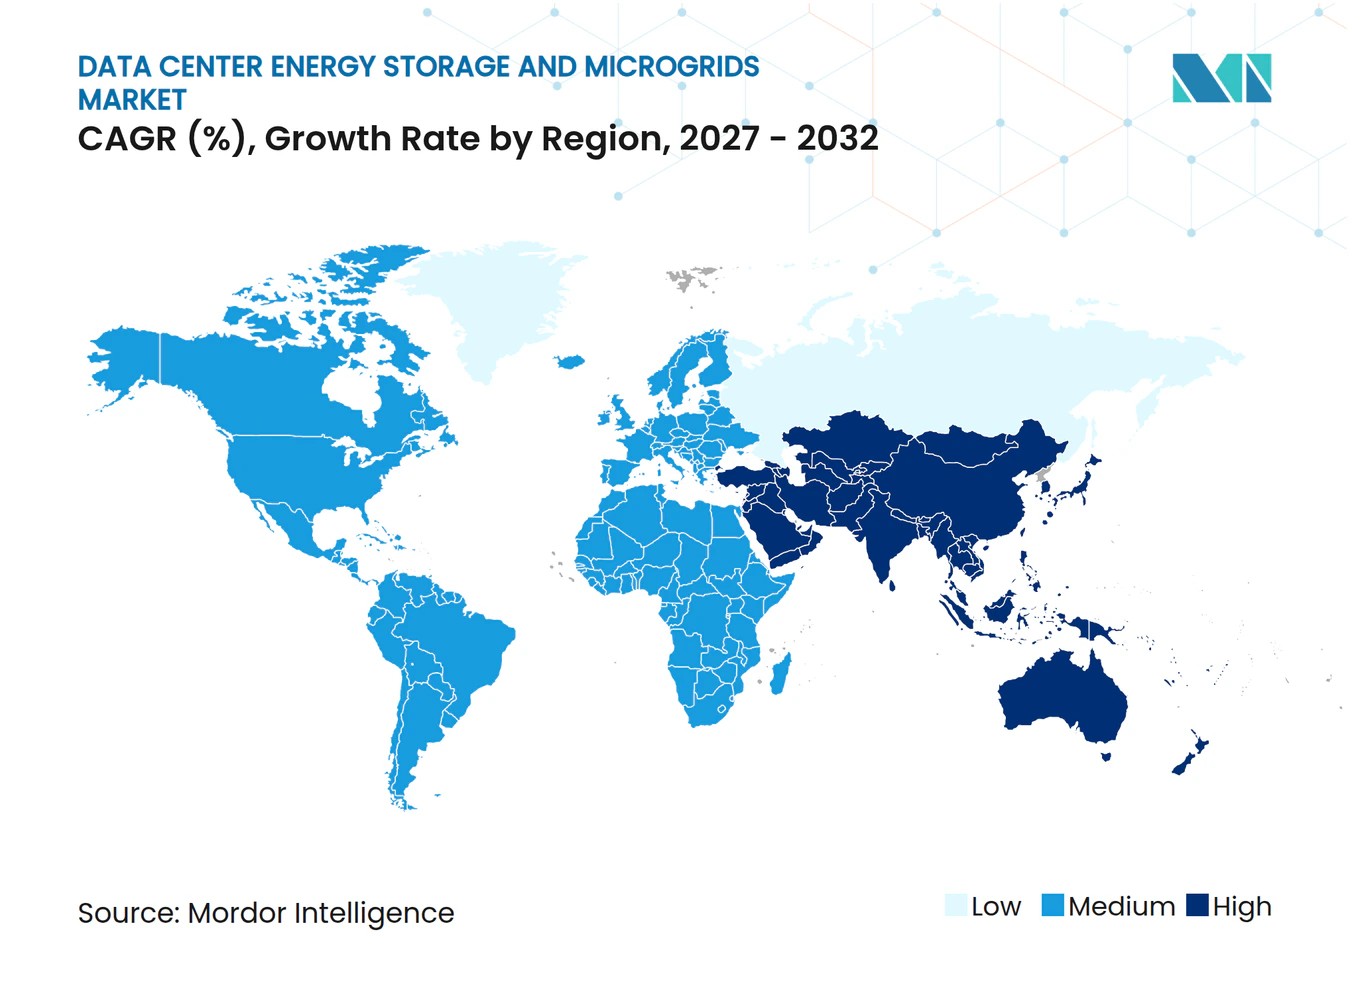
- Por geografia, a América do Norte detinha 45,19% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 18,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Necessidade de Resiliência e Continuidade de Energia | +5.2% | Global | Curto prazo (≤ 2 anos) |
| Aumento da Variabilidade de Carga e Pico de Demanda Relacionados à IA | +4.8% | Global, América do Norte e Ásia-Pacífico como epicentros primários | Curto prazo (≤ 2 anos) |
| Integração do Armazenamento em Baterias com a Geração no Local | +3.3% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Corte de Picos e Otimização de Custos de Eletricidade | +2.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Integração de Energia Renovável com as Operações de Data Centers | +2.1% | Europa e Ásia-Pacífico como núcleo, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Avanços nos Controles de Microrredes e Software de Gestão de Energia | +1.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Necessidade de Resiliência e Continuidade de Energia
Os operadores de data centers estão enfrentando restrições de acesso à energia que tornaram o armazenamento e a geração local uma infraestrutura essencial. A EY documentou um projeto de 48 MW em Santa Clara que permaneceu desocupado no final de 2025 enquanto aguardava uma atualização da concessionária de 450 milhões de USD prevista para 2028. As mesmas evidências mostraram que a construção de data centers pode levar de 12 a 24 meses, enquanto as obras na rede podem levar consideravelmente mais tempo. Essa lacuna de tempo aumenta o apelo dos sistemas no local que podem apoiar as operações antes que uma conexão completa com a rede seja concluída. O Pure Data Centers Group colocou uma microrrede de 110 MW em operação em Dublin em março de 2026, utilizando armazenamento em baterias e motores Wärtsilä de combustível duplo para fornecer energia primária. O projeto demonstra por que o mercado de armazenamento de energia e microrredes para data centers está se tornando relevante para as decisões de desenvolvimento de campus, e não apenas para o planejamento de resiliência.
Aumento da Variabilidade de Carga e Pico de Demanda Relacionados à IA
O treinamento de IA cria mudanças rápidas na demanda de eletricidade que as arquiteturas de backup convencionais não foram projetadas para gerenciar. Uma revisão de 2026 constatou que as cargas de data centers de IA podem variar acentuadamente em curtos intervalos, exigindo tecnologias de armazenamento e controles que possam responder rapidamente. Uma pesquisa da Microsoft publicada em 2025 também constatou que oscilações de carga sincronizadas podem interagir com as frequências da rede e afetar a infraestrutura de energia. Uma demonstração em Phoenix envolvendo um cluster Oracle de 256 GPUs reduziu o consumo de energia em 25% por 3 horas durante um evento de pico, mantendo o desempenho computacional. O resultado apoia um modelo em que o armazenamento e o agendamento inteligente de cargas de trabalho funcionam em conjunto. No mercado de armazenamento de energia e microrredes para data centers, a capacidade de controle está, portanto, tornando-se tão importante quanto a capacidade instalada de baterias.
Integração do Armazenamento em Baterias com a Geração no Local
O armazenamento em baterias está sendo cada vez mais implantado com geração no local, em vez de ser instalado apenas como um ativo de UPS independente. Eaton e Siemens Energy anunciaram uma abordagem em junho de 2025 que combina construção modular com usinas de turbinas a gás de 500 MW, baterias e conexões opcionais com a rede renovável. A Wärtsilä reportou pedidos de motores relacionados a data centers totalizando 1,2 GW nos Estados Unidos ao longo de 2025 e início de 2026. Esses sistemas são projetados para operar junto com ativos de armazenamento e renováveis como parte de um projeto de energia integrado. Essa estrutura pode oferecer aos operadores capacidade despachável durante interrupções na rede e flexibilidade após a interconexão. Também cria um mercado endereçável mais amplo para armazenamento de energia e microrredes para data centers durante o comissionamento inicial do campus.
Demanda por Corte de Picos e Otimização de Custos de Eletricidade
O corte de picos pode vincular o caso de resiliência do armazenamento a menores custos operacionais e potencial receita de serviços de rede. A ABB declarou que seu UPS HiPerGuard de 34,5 kV opera com 98% de eficiência e estimou que cada ganho de 1% na eficiência pode economizar 880.000 USD por ano para um data center de IA de 100 MW. O Laboratório Nacional de Energias Renováveis testou uma plataforma de data center interativa com a rede de 70 MW que respondeu a sinais da concessionária em 10 segundos sem interromper as cargas de trabalho de TI.[1] As regras federais permitem que recursos de armazenamento elegíveis participem dos mercados de capacidade, energia e serviços auxiliares. Os operadores podem, portanto, usar um único ativo de armazenamento para backup, redução da demanda de pico e serviços de rede selecionados. Esse caso de uso em camadas fortalece o mercado de armazenamento de energia e microrredes para data centers, onde a exposição tarifária e os limites de interconexão são materiais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital para Implantação de Armazenamento e Microrredes | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Integração Complexa com a Infraestrutura Elétrica Existente | -1.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Incerteza na Economia dos Projetos e Períodos de Retorno | -1.2% | Global | Médio prazo (2-4 anos) |
| Restrições de Interconexão à Rede e Exportação de Eletricidade | -1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital para Implantação de Armazenamento e Microrredes
O custo de capital continua sendo uma restrição, especialmente para operadores que não conseguem distribuir os gastos com infraestrutura em uma grande base de TI. O depoimento no Senado da DataBank descreveu os custos de armazenamento de energia em baterias como elevados e citou a área física e a aceitação da comunidade como restrições adicionais.[2] Os sistemas de armazenamento podem exigir mais capital inicial por quilowatt do que a geração convencional a gás ou diesel. Isso torna a economia do projeto sensível ao valor atribuído ao tempo de atividade, à demanda de pico evitada e aos futuros serviços de rede. A orientação de projeto padronizada pode reduzir a variação de engenharia, mas seus benefícios levarão tempo para atingir os níveis de custo instalado. O mercado de armazenamento de energia e microrredes para data centers favorecerá, portanto, projetos nos quais múltiplos benefícios de receita ou operacionais possam ser capturados do mesmo ativo.
Integração Complexa com a Infraestrutura Elétrica Existente
A integração de armazenamento e microrredes na infraestrutura elétrica existente pode adicionar trabalho de projeto e risco ao projeto. A ABB declarou que os projetos convencionais de UPS de baixa tensão podem não atender às necessidades dos campi de IA e descreveu arquiteturas operando de 4,16 kV a 34,5 kV. Essas arquiteturas devem coordenar a conversão de energia, proteção, códigos de rede, geração e cargas de data centers. Diferentes especificações proprietárias também podem complicar as revisões de engenharia e a aquisição. Os requisitos de segurança continuam sendo importantes porque a NFPA 855 abrange fatores de instalação como ventilação, supressão de incêndio e controle de explosão para sistemas de armazenamento estacionários. Essa complexidade pode atrasar projetos mesmo onde a demanda pelo mercado de armazenamento de energia e microrredes para data centers é forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Sistemas de Armazenamento Sustentam a Receita Enquanto os Controles Ganham ImportânciaOs sistemas de armazenamento de energia responderam por 36,13% da receita no mercado de armazenamento de energia e microrredes para data centers em 2026. As instalações de baterias apoiam tanto as necessidades tradicionais de UPS quanto as estratégias de energia mais amplas em nível de campus. As unidades de UPS de íons de lítio e os sistemas de armazenamento de energia em baterias em contêineres são pontos de partida comuns para essa implantação. As microrredes integradas e os sistemas de geração distribuída tornam-se mais relevantes à medida que os operadores precisam de mais do que backup de curta duração. Os equipamentos de conversão de energia continuam sendo essenciais para a integração e proteção em média tensão. Frequentemente são adquiridos como parte de um pacote de infraestrutura elétrica mais amplo, em vez de como uma estratégia de energia independente. Esse arranjo coloca o armazenamento no centro da maioria das arquiteturas de solução. Também torna a compatibilidade de equipamentos uma consideração prática de aquisição.
Os sistemas de controle de microrredes estão projetados para expandir a um CAGR de 18,97% até 2032. A categoria ganha importância quando os operadores passam de equipamentos isolados para gerenciamento coordenado de armazenamento, geração e carga. O Departamento de Energia dos EUA identifica o gerenciamento de energia habilitado por IA e aprendizado de máquina como uma prioridade para pesquisa e desenvolvimento de microrredes. O projeto de controlador em conformidade com o IEEE 2030.7 também faz parte desse caminho de desenvolvimento. Os controles podem ajudar um site a selecionar quando carregar baterias, usar geração local, responder a sinais da rede ou gerenciar a demanda. Isso cria a necessidade de sistemas que coordenem as decisões operacionais em tempo real. Consequentemente, o setor de armazenamento de energia e microrredes para data centers valoriza mais as habilidades de integração do que os componentes individuais isoladamente.



Por Tecnologia de Armazenamento:
Íons de Lítio Lidera Enquanto as Baterias de Fluxo Atendem às Necessidades de CiclagemAs baterias de íons de lítio detinham 62,32% da participação de receita do mercado de armazenamento de energia e microrredes para data centers em 2026. As cadeias de fornecimento estabelecidas e o forte desempenho em aplicações de menos de 4 horas apoiam seu uso em sistemas de backup e corte de picos. A ZincFive relatou que mais da metade das instalações pesquisadas utiliza baterias de lítio para armazenamento de energia em UPS centralizado. As baterias de chumbo-ácido continuam relevantes em instalações de retrofit legadas. Os sistemas de volante de inércia também atendem a aplicações que requerem suporte imediato de passagem. Cada tecnologia tem um papel distinto com base na duração de descarga, tempo de resposta, requisitos de segurança e necessidades de manutenção. A base instalada ainda favorece os sistemas de íons de lítio por sua maturidade e disponibilidade.
As baterias de fluxo estão projetadas para expandir a um CAGR de 18,94% até 2032. Elas são adequadas para padrões operacionais que requerem ciclagem repetida por longos períodos. Uma revisão científica de armazenamento para data centers de IA identificou a necessidade de combinar as características da tecnologia com cargas computacionais em rápida mudança. Isso é relevante onde os operadores esperam carregamento e descarregamento frequentes em vez de uso emergencial ocasional. Os projetos de baterias de fluxo podem separar a capacidade de armazenamento de energia da potência de saída por meio de seus tanques externos de eletrólito. Essa configuração pode ser atraente onde a vida útil do ativo e a maior duração são importantes. As decisões de segurança e instalação ainda devem cumprir as normas aplicáveis, como UL 9540 e NFPA 855. O mercado de armazenamento de energia e microrredes para data centers utilizará, portanto, múltiplas químicas de armazenamento em vez de depender de um único projeto.
Por Configuração de Microrrede:
Sistemas Conectados à Rede Lideram Enquanto os Sistemas Híbridos AvançamAs microrredes conectadas à rede responderam por 59,97% da receita do mercado de armazenamento de energia e microrredes para data centers em 2026. A maioria dos campi estabelecidos ainda usa a rede como sua principal fonte de eletricidade. Os equipamentos no local complementam a rede durante distúrbios, períodos de pico ou eventos de resposta à demanda. Essa configuração pode reduzir custos sem exigir uma separação completa do serviço da concessionária. Também permite que o armazenamento apoie necessidades localizadas de qualidade de energia. Os sistemas conectados à rede são familiares aos operadores com campi existentes. Sua base instalada explica sua posição de receita líder. Seu papel futuro dependerá das regras de interconexão e do valor dos serviços voltados para a rede.
As microrredes híbridas conectadas à rede e ilháveis estão projetadas para expandir a um CAGR de 18,56% até 2032. Esses sistemas podem permanecer conectados em condições normais e mudar para operação em ilha quando a rede estiver indisponível. O Laboratório Nacional de Energias Renováveis demonstrou ilhamento ininterrupto e corte rápido de carga por meio de sua plataforma Verrus. Essa capacidade é útil para operadores que requerem alta disponibilidade de TI durante distúrbios na rede. A pesquisa também identificou baterias de fosfato de ferro e lítio combinadas com supercapacitores ou volantes de inércia como opções para responder em múltiplas escalas de tempo. Os projetos híbridos exigem controles e sistemas de proteção mais capazes do que os arranjos de backup convencionais. Eles representam uma parte tecnicamente exigente do mercado de armazenamento de energia e microrredes para data centers.

Por Fonte de Energia Primária:
A Energia Solar Transforma o Planejamento de Energia do CampusA eletricidade da rede respondeu por 45,01% da receita do mercado de armazenamento de energia e microrredes para data centers por fonte de energia primária em 2026. A energia da concessionária continua sendo o principal fornecimento para a maioria dos data centers em operação porque suporta demanda contínua e em grande escala. O gás natural ganhou atenção como opção no local onde as conexões com a rede estão atrasadas. As células de combustível também estão emergindo como uma fonte de energia local que pode ser implantada antes que algumas atualizações da rede sejam concluídas. Essas alternativas podem complementar o fornecimento da concessionária em vez de substituí-lo completamente. A combinação adequada depende da disponibilidade local de combustível, requisitos de emissões, disponibilidade de terreno e regras da concessionária. Isso oferece aos desenvolvedores vários caminhos para construir campi resilientes. Também aumenta a necessidade de integrar fontes variadas por meio de um sistema operacional comum.
A energia solar está projetada para expandir a um CAGR de 19,18% até 2032. A Associação de Indústrias de Energia Solar relatou que 48% da capacidade de armazenamento em escala de serviço público instalada no primeiro trimestre de 2026 estava co-localizada com geração solar. Meta e Enbridge anunciaram um projeto solar de 365 MW combinado com 200 MW de armazenamento em baterias e 1,6 GWh de baterias Tesla Energy perto de Cheyenne, Wyoming. O projeto visava 8 horas de descarga na potência máxima. Os sistemas de energia solar combinada com armazenamento podem apoiar metas de aquisição de energia renovável enquanto melhoram a capacidade de gerenciar a produção variável. Eles também afetam a seleção de locais porque o terreno, o potencial de geração e o acesso à transmissão devem ser considerados em conjunto. Esses fatores apoiam o mercado de armazenamento de energia e microrredes para data centers em regiões com recursos solares adequados.
Por Aplicação Primária:
Energia de Backup Lidera Enquanto os Serviços de Rede se ExpandemEnergia de backup e resiliência responderam por 45,95% da receita do mercado de armazenamento de energia e microrredes para data centers em 2026. Essa aplicação continua sendo o primeiro requisito para operadores que precisam de serviço contínuo durante interrupções ou eventos de qualidade da rede. O armazenamento pode fornecer resposta imediata enquanto a geração no local é iniciada ou enquanto as cargas de trabalho são estabilizadas. O mesmo ativo também pode apoiar o corte de picos e a integração de renováveis. Isso permite que os operadores obtenham maior valor de um investimento anteriormente projetado apenas para uso emergencial. Os requisitos de confiabilidade continuam a moldar a seleção de equipamentos e a arquitetura do site. A posição de liderança da energia de backup reflete a importância de proteger as operações de TI. Também fornece a base para aplicações mais avançadas.
Os serviços de rede estão projetados para expandir a um CAGR de 18,89% até 2032. A Ordem 841 da FERC exige que as organizações de transmissão regional e os operadores de sistemas independentes permitam que recursos de armazenamento elétrico elegíveis participem dos mercados de capacidade, energia e serviços auxiliares. O Laboratório Nacional de Energias Renováveis constatou que a operação responsiva à rede pode ocorrer sem interromper as funções centrais de TI em uma plataforma testada. Essas capacidades podem permitir que um ativo de armazenamento sirva ao data center e forneça serviços selecionados à rede. A economia do projeto melhora quando a proteção do tempo de atividade e o valor da rede podem ser combinados. A participação ainda depende das regras do mercado local e dos arranjos de interconexão. Essa aplicação torna o mercado de armazenamento de energia e microrredes para data centers mais estreitamente vinculado ao design do mercado de eletricidade.
Por Tamanho do Data Center:
Instalações de Hiperescala Definem o Ritmo de InvestimentoAs instalações de hiperescala responderam por 38,94% da receita do mercado de armazenamento de energia e microrredes para data centers em 2026. Seus grandes requisitos de energia e capacidade financeira apoiam o investimento em projetos extensos de microrredes. A ABB observou que instalações acima de 200 MW estão se tornando comuns e requerem arquiteturas elétricas mais capazes. As cargas de trabalho de IA adicionam necessidades rigorosas de velocidade de resposta, desempenho de passagem e capacidade de formação de rede. Essas necessidades são mais difíceis de atender apenas por meio de equipamentos de UPS passivos. Os grandes campi também podem capturar mais economias com o corte de picos e a eficiência dos equipamentos. Como resultado, os projetos de hiperescala são casos de referência influentes para fornecedores de sistemas. Eles estão definindo muitas expectativas técnicas no mercado de armazenamento de energia e microrredes para data centers.
As instalações de hiperescala também estão projetadas para expandir a um CAGR de 18,68% até 2032. Seu tamanho pode justificar geração dedicada, armazenamento em baterias e controles que podem ser menos econômicos em instalações menores. Os data centers pequenos e médios continuam sendo significativos em volume agregado. Seu investimento é mais provável de se concentrar na substituição padronizada de UPS e no armazenamento modular. A Bloom Energy relatou que 73% dos tomadores de decisão de data centers pesquisados estão incorporando energia no local em estratégias de longo prazo. Os fornecedores de geradores estão se adaptando a essa mudança por meio de ofertas de produtos desenvolvidos especificamente para esse fim. O mercado está, portanto, se expandindo além dos maiores campi, embora a profundidade de implantação varie de acordo com a escala da instalação.
Por Tipo de Data Center:
Provedores de Nuvem Lideram e Provedores de Colocation os SeguemOs provedores de serviços em nuvem detinham 45,01% da participação de receita do mercado de armazenamento de energia e microrredes para data centers em 2026. Eles operam uma grande parcela da capacidade de treinamento de IA que oferece alta densidade de energia e exige comportamento de alta carga. Sua escala também apoia o investimento em infraestrutura de energia em nível de campus. O Google assinou mais de 50 acordos de compra de energia renovável globalmente e avançou em arranjos de energia sem carbono por hora. Essas abordagens de aquisição requerem uma coordenação mais estreita entre o fornecimento renovável, o armazenamento e as cargas operacionais. Os provedores de nuvem são, portanto, usuários importantes de controles avançados de microrredes. Suas decisões podem influenciar o design de equipamentos e os modelos de contrato em todo o setor mais amplo.
Os provedores de serviços em nuvem também estão projetados para expandir a um CAGR de 18,72% até 2032. Os provedores de colocation detêm a próxima maior participação e estão respondendo às expectativas dos inquilinos por energia resiliente e de menor carbono. As instalações empresariais e de borda têm requisitos diferentes porque sua menor escala pode limitar a economia de microrredes completas. A distribuição geográfica ainda pode criar demanda por soluções híbridas ou ilhadas onde as redes locais são menos confiáveis. O Open Compute Project descreveu modelos de implantação de armazenamento de energia em nível de rack, nível de instalação e microrrede e borda. Essa estrutura pode ajudar a trazer mais consistência à aquisição em todos os tipos de data centers. Também oferece ao setor de armazenamento de energia e microrredes para data centers uma linguagem comum para combinar equipamentos às condições do site.
Análise Geográfica
A América do Norte detinha 45,19% da participação de receita do mercado de armazenamento de energia e microrredes para data centers em 2026. A região combina uma densa base de hiperescala com pressão significativa sobre a capacidade de interconexão elétrica. A Associação de Indústrias de Energia Solar relatou 9,7 GWh de instalações de armazenamento em baterias nos EUA no primeiro trimestre de 2026, 32% acima do ano anterior. A FERC abriu um processo sobre regras de interconexão de grandes cargas em junho de 2026. Também direcionou a NERC em julho de 2026 para desenvolver padrões de confiabilidade para cargas computacionais.[3] Essas ações podem ampliar o papel dos sites equipados com armazenamento no planejamento e nas operações da rede. Canadá e México adicionam oportunidades à medida que o desenvolvimento de capacidade se move além dos locais congestionados dos EUA.
A Europa é o segundo maior mercado regional, e o acesso à energia tornou-se uma questão central no desenvolvimento de sites. Um estudo da Wärtsilä e AVK descreveu as microrredes como uma fonte de flexibilidade despachável que pode apoiar o desenvolvimento de data centers e a transição energética mais ampla. O sistema de 110 MW em Dublin operado pelo Pure Data Centers Group fornece um exemplo prático de geração e armazenamento locais sendo usados antes que uma solução convencional de rede esteja disponível. O armazenamento também pode ajudar os operadores a gerenciar a demanda durante períodos de estresse do sistema. Os projetos europeus devem levar em conta regras de mercado variadas, requisitos de emissões e condições de planejamento local. Essas condições podem favorecer estratégias de energia flexíveis e específicas para cada site. O mercado de armazenamento de energia e microrredes para data centers tem um papel claro onde as concessionárias não conseguem fornecer nova capacidade dentro dos cronogramas dos projetos.
A Ásia-Pacífico está projetada para expandir a um CAGR de 18,92% até 2032. Uma pesquisa na ACS Energy and Fuels examinou os crescentes requisitos de energia dos data centers na região e suas implicações para o planejamento do sistema de energia. Malásia, Austrália, Singapura e Japão estão entre os países onde o desenvolvimento de data centers está aumentando a importância da disponibilidade de energia. Os operadores na região devem abordar tanto o crescimento da capacidade quanto a variada confiabilidade da rede. O armazenamento no local pode ajudar a gerenciar picos e fornecer uma ponte onde as conexões de eletricidade são limitadas. A América do Sul permanece centrada no corredor de São Paulo, no Brasil, com atividade também emergindo no Chile e na Colômbia. O Oriente Médio e a África estão desenvolvendo infraestrutura de energia pronta para hiperescala como parte de estratégias digitais apoiadas pelo Estado, com atividade na Arábia Saudita e nos Emirados Árabes Unidos.
Cenário Competitivo
Concentração do Mercado
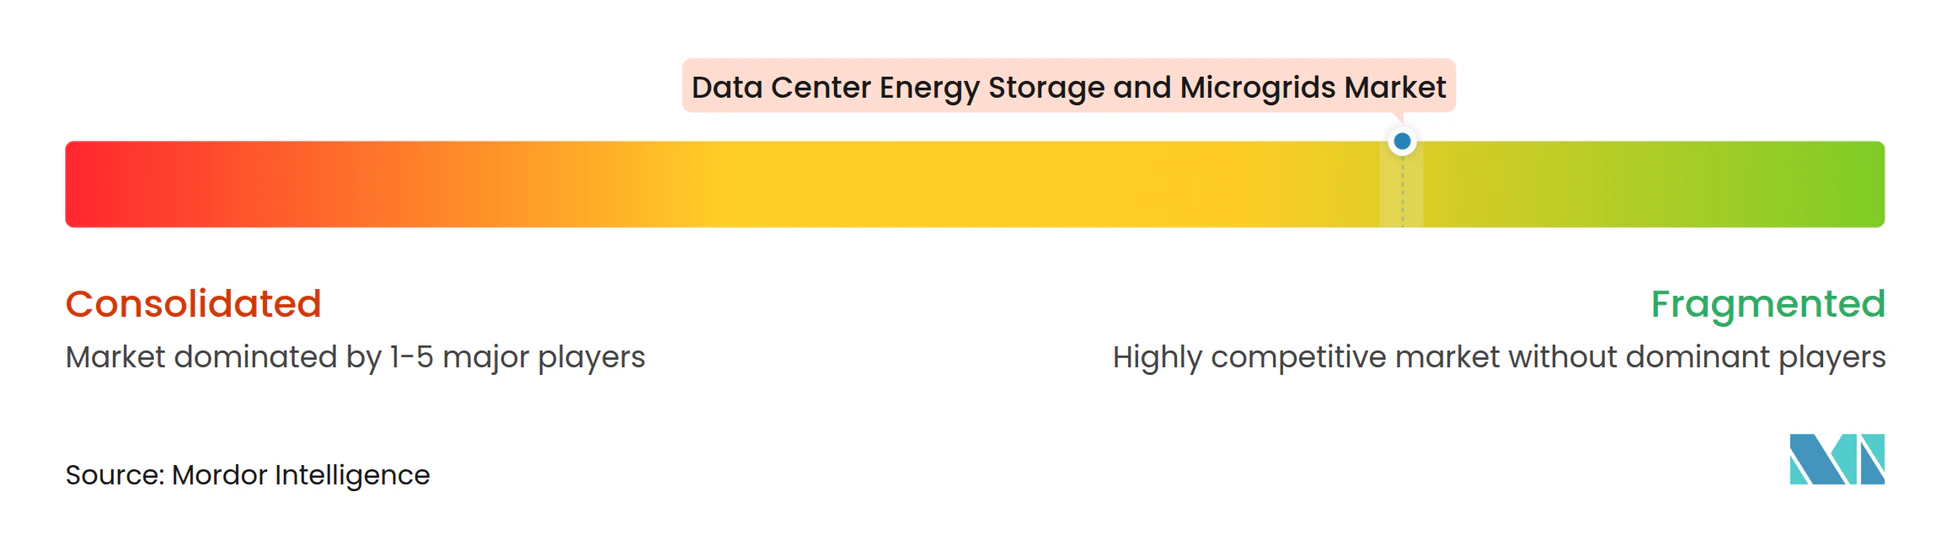
O mercado de armazenamento de energia e microrredes para data centers é fragmentado, reunindo fornecedores estabelecidos de infraestrutura elétrica, especialistas em armazenamento e provedores de energia flexível. Schneider Electric, Siemens, ABB, Eaton e Hitachi Energy ocupam posições importantes por meio de distribuição elétrica, equipamentos de UPS e controles. A plataforma HiPerGuard da ABB opera de 4,16 kV a 34,5 kV e suporta aplicações que requerem capacidade de formação de rede. A ABB também anunciou uma colaboração com a NVIDIA em outubro de 2025 sobre arquitetura de 800 VDC para racks de servidores de 1 MW. Esses movimentos mostram como os fornecedores de equipamentos estão adaptando seus portfólios à crescente densidade de energia das instalações de IA. Os participantes estabelecidos se beneficiam de relacionamentos instalados e amplas gamas de produtos elétricos. Eles também enfrentam pressão para fornecer entregas mais rápidas e integradas.
Fluence, Tesla Energy e Sungrow competem no mercado dedicado de armazenamento de energia em baterias. Wärtsilä, Bloom Energy, Caterpillar, Cummins e Generac fornecem tecnologias de energia no local que podem ser combinadas com armazenamento. A Wärtsilä reportou 1,2 GW de pedidos de motores para data centers nos EUA ao longo de 2025 e início de 2026, o que indica a escala da demanda por geração flexível. Eaton e Siemens Energy anunciaram sua oferta de energia modular de 500 MW em junho de 2025. Schneider Electric, Wärtsilä e Stanley Consultants então introduziram uma abordagem coordenada de Gerador ao Chip em setembro de 2026. Tais alianças reduzem as transferências entre geradores, projeto elétrico, automação e engenharia. Elas também aumentam a importância da execução em nível de sistema.
O espaço competitivo em branco reside na integração de química de armazenamento, ativos de geração, controles e software de gestão de energia. Poucos fornecedores conseguem gerenciar o relacionamento operacional completo entre esses sistemas sem depender de vários parceiros. Isso deixa espaço para fornecedores com controles comprovados, profundidade de engenharia e capacidade de entrega. O setor de armazenamento de energia e microrredes para data centers é moderadamente concentrado porque os grandes fornecedores elétricos têm posições estabelecidas, mas está se tornando mais fragmentado à medida que especialistas entram em camadas específicas. Os padrões são importantes porque podem reduzir os custos e riscos associados a especificações proprietárias. A Associação Nacional de Fabricantes Elétricos emitiu orientações voluntárias para armazenamento de energia e microrredes para data centers no início de 2026. Abordagens de projeto comuns podem facilitar a aquisição enquanto preservam a necessidade de engenharia específica para cada site. A concorrência continuará focada em entrega confiável, segurança, qualidade de energia e integração de controles.
Líderes do Setor de Armazenamento de Energia e Microrredes para Data Centers
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
-
Vertiv Holdings Co
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia e Microrredes para Data Centers Empresas cobertas neste relatório
- Schneider Electric
- Siemens
- ABB
- Eaton
- Hitachi Energy
- Honeywell
- Vertiv
- Delta Electronics
- Fluence
- Wärtsilä
- Tesla Energy
- Sungrow
- Huawei Digital Power
- Caterpillar
- Cummins
- Generac
- Bloom Energy
- Piller Power Systems
- Socomec
- Enchanted Rock
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia e Microrredes para Data Centers
- Setembro de 2026: Schneider Electric, Wärtsilä e Stanley Consultants lançaram uma abordagem coordenada "Gerador ao Chip" para desenvolvedores de data centers nos EUA, alinhando geração no local, arquitetura elétrica, automação e engenharia a partir de um único modelo de entrega para reduzir transferências e acelerar o tempo até a energização em comparação com a contratação sequencial tradicional.
- Julho de 2026: A FERC direcionou a NERC para desenvolver novos padrões de confiabilidade para integrar cargas computacionais, incluindo data centers de IA, à rede, na sequência do processo da FERC de junho de 2026 sobre regras de interconexão de grandes cargas, estabelecendo uma estrutura de conformidade que deve expandir a receita de serviços de rede para microrredes de data centers equipadas com armazenamento.
- Junho de 2026: A subsidiária da Liberty Energy assinou um contrato de fornecimento de equipamentos com a Wärtsilä North America no valor de 332,6 milhões de USD para equipamentos de geração de energia para apoiar projetos de data centers e energia distribuída, com marcos de entrega de 2029 a 2030, conforme o Formulário SEC 8-K arquivado em 22 de junho de 2026.
- Maio de 2026: Meta e Enbridge anunciaram 365 MW de energia solar co-localizada com 200 MW/1,6 GWh de baterias Tesla Energy perto de Cheyenne, Wyoming, visando 8 horas de descarga na potência máxima, mais do que o dobro da duração média atual de armazenamento nos EUA, de acordo com dados da SEIA.
Escopo do Relatório Global do Mercado de Armazenamento de Energia e Microrredes para Data Centers
O Mercado de Armazenamento de Energia e Microrredes para Data Centers abrange sistemas de armazenamento de energia, tecnologias de controle de microrredes, equipamentos de geração de energia distribuída, sistemas de conversão de energia e soluções integradas de microrredes que melhoram a confiabilidade, resiliência, eficiência e sustentabilidade da infraestrutura de energia de data centers.
O Relatório do Mercado de Armazenamento de Energia e Microrredes para Data Centers é Segmentado por Tipo de Solução (Sistemas de Armazenamento de Energia, Sistemas de Controle de Microrredes, Sistemas de Geração Distribuída, Soluções Integradas de Microrredes e Sistemas de Conversão de Energia), Tecnologia de Armazenamento (Baterias de Íons de Lítio, Baterias de Fluxo, Baterias de Chumbo-Ácido, Armazenamento de Energia por Volante de Inércia e Outras Tecnologias de Armazenamento), Configuração de Microrrede (Microrredes Conectadas à Rede, Microrredes Ilhadas e Microrredes Híbridas Conectadas à Rede e Ilháveis), Fonte de Energia Primária (Eletricidade da Rede, Energia Solar, Energia Eólica, Células de Combustível e Outras Fontes de Energia), Aplicação Primária (Energia de Backup e Resiliência, Corte de Picos e Deslocamento de Carga, Integração de Energia Renovável, Otimização de Custos de Energia e Serviços de Rede), Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Data Center (Provedores de Serviços em Nuvem, Colocation e Data Centers Empresariais e de Borda) e Geografia (América do Norte, América do Sul, Europa, Oriente Médio e África e Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções Integradas de Microrredes |
| Sistemas de Armazenamento de Energia |
| Sistemas de Controle de Microrredes |
| Sistemas de Geração Distribuída |
| Sistemas de Conversão de Energia |
| Baterias de Íons de Lítio |
| Baterias de Chumbo-Ácido |
| Baterias de Fluxo |
| Armazenamento por Volante de Inércia |
| Outras Tecnologias de Armazenamento |
| Microrredes Conectadas à Rede |
| Microrredes Ilhadas |
| Microrredes Híbridas Conectadas à Rede e Ilháveis |
| Eletricidade da Rede |
| Diesel e Gás Natural |
| Energia Solar |
| Energia Eólica |
| Células de Combustível |
| Outras Fontes de Energia |
| Energia de Backup e Resiliência |
| Corte de Picos e Deslocamento de Carga |
| Integração de Energia Renovável |
| Serviços de Rede |
| Otimização de Custos de Energia |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Países Baixos | |
| Irlanda | |
| França | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico |
| Por Tipo de Solução | Soluções Integradas de Microrredes | |
| Sistemas de Armazenamento de Energia | ||
| Sistemas de Controle de Microrredes | ||
| Sistemas de Geração Distribuída | ||
| Sistemas de Conversão de Energia | ||
| Por Tecnologia de Armazenamento | Baterias de Íons de Lítio | |
| Baterias de Chumbo-Ácido | ||
| Baterias de Fluxo | ||
| Armazenamento por Volante de Inércia | ||
| Outras Tecnologias de Armazenamento | ||
| Por Configuração de Microrrede | Microrredes Conectadas à Rede | |
| Microrredes Ilhadas | ||
| Microrredes Híbridas Conectadas à Rede e Ilháveis | ||
| Por Fonte de Energia Primária | Eletricidade da Rede | |
| Diesel e Gás Natural | ||
| Energia Solar | ||
| Energia Eólica | ||
| Células de Combustível | ||
| Outras Fontes de Energia | ||
| Por Aplicação Primária | Energia de Backup e Resiliência | |
| Corte de Picos e Deslocamento de Carga | ||
| Integração de Energia Renovável | ||
| Serviços de Rede | ||
| Otimização de Custos de Energia | ||
| Por Tamanho do Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Países Baixos | ||
| Irlanda | ||
| França | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de armazenamento de energia e microrredes para data centers?
O mercado está projetado em 7,52 bilhões de USD em 2027 e deve atingir 17,18 bilhões de USD até 2032, a um CAGR de 17,97% de 2027 a 2032.
O que está impulsionando o investimento em armazenamento de energia para data centers?
Os longos prazos de conexão à rede, a variabilidade de energia relacionada à IA e a necessidade de energia resiliente no local estão impulsionando o investimento.
Qual tipo de solução tem a maior participação de receita?
Os sistemas de armazenamento de energia lideraram com 36,13% da receita em 2026, refletindo seu papel em energia de backup, corte de picos e microrredes integradas.
Qual tecnologia de armazenamento está se expandindo mais rapidamente?
As baterias de fluxo estão projetadas para expandir a um CAGR de 18,94% até 2032, apoiadas por sua capacidade de tolerar ciclagem frequente.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 18,92% até 2032, à medida que a capacidade de data centers e os requisitos de eletricidade aumentam.
Como as microrredes apoiam os data centers?
As microrredes combinam armazenamento, geração local e controles para melhorar a continuidade de energia, gerenciar picos de demanda e apoiar serviços de rede selecionados.