
Tamaño y Participación del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos por Mordor Intelligence
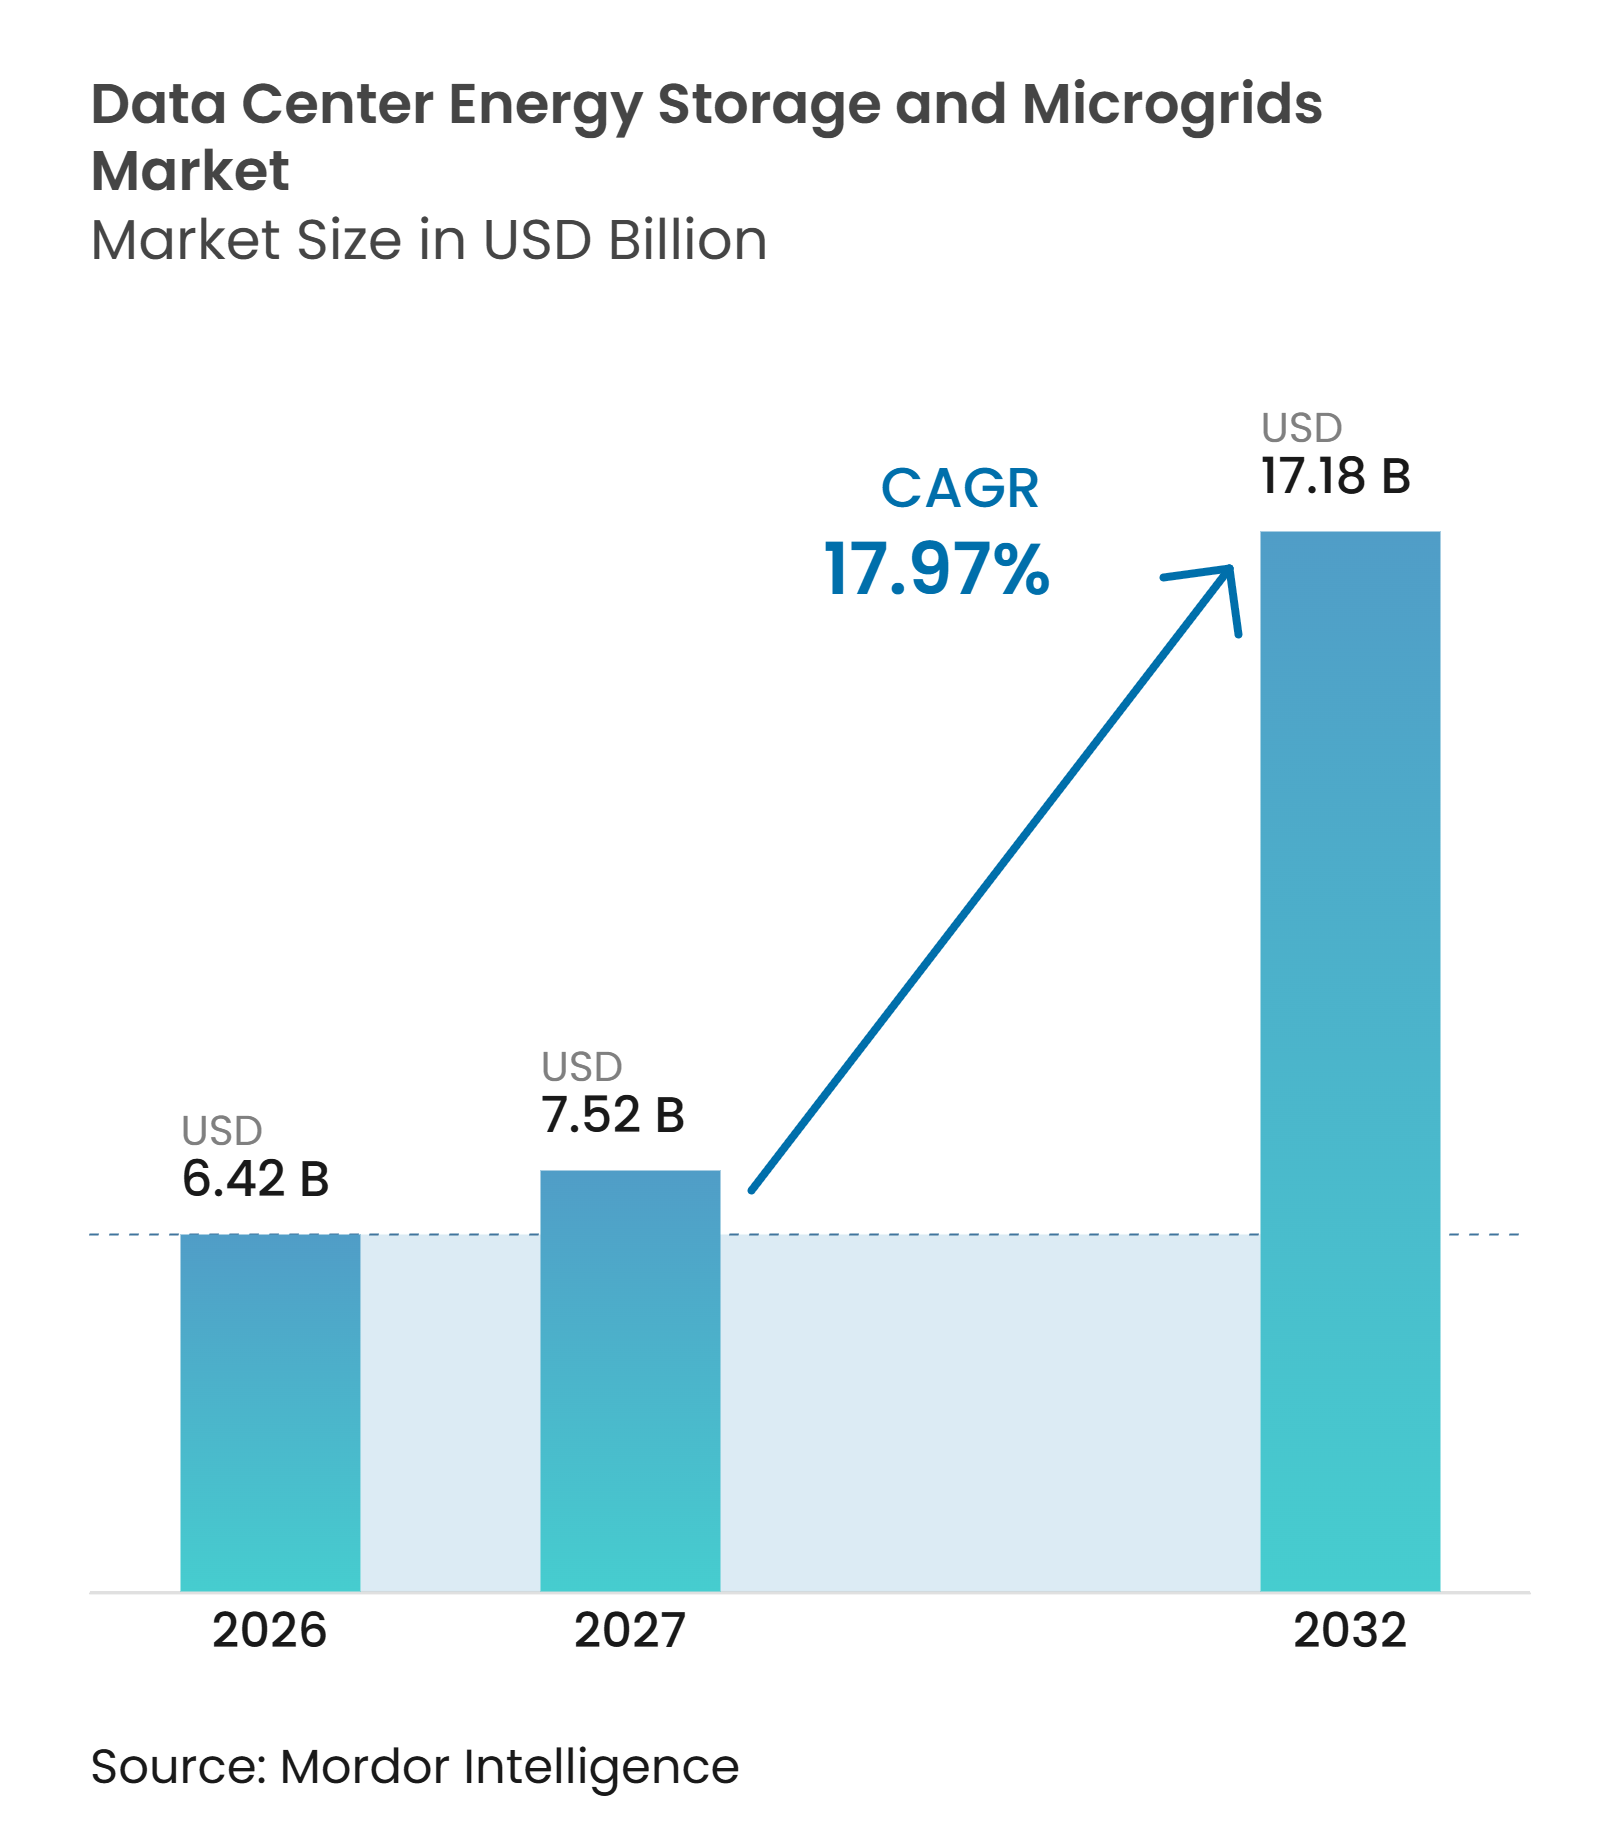
Se proyecta que el tamaño del mercado de almacenamiento de energía y microrredes para centros de datos se expanda de 6,42 mil millones de USD en 2026 a 7,52 mil millones de USD en 2027, y a 17,18 mil millones de USD para 2032, registrando un CAGR del 17,97% entre 2027 y 2032. Los largos plazos de conexión a la red están trasladando los sistemas de energía in situ de un rol de contingencia a una infraestructura central del campus. Las cargas de trabajo de inteligencia artificial también están cambiando el perfil de potencia de los centros de datos, ya que los clústeres de GPU pueden pasar de una demanda baja a una demanda total en milisegundos. Esto hace que el almacenamiento de energía, la generación flexible y los controles sean más importantes para mantener una calidad de energía estable. El mercado de almacenamiento de energía y microrredes para centros de datos está experimentando crecimiento a medida que los operadores necesitan capacidad antes de que esté disponible una conexión a la red eléctrica. La competencia se centra cada vez más en modelos de entrega integrados que combinan generación, almacenamiento, equipos eléctricos y controles operativos.
Conclusiones Clave del Informe
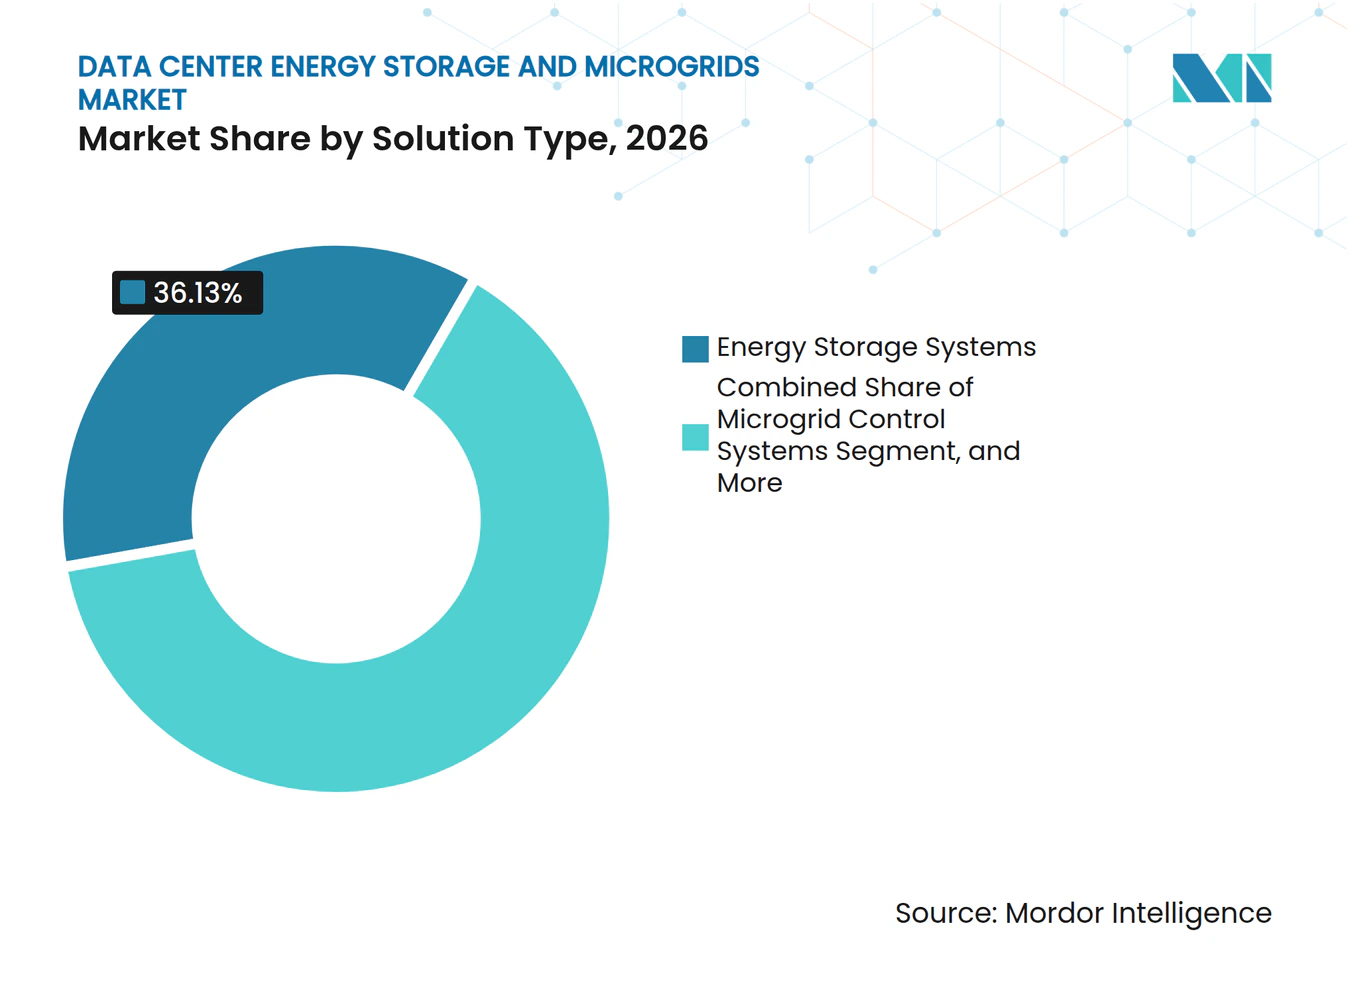
- Por tipo de solución, los sistemas de almacenamiento de energía representaron el 36,13% de la participación del mercado de almacenamiento de energía y microrredes para centros de datos en 2026, mientras que se proyecta que los sistemas de control de microrredes se expandan a un CAGR del 18,97% hasta 2032.
- Por tecnología de almacenamiento, las baterías de iones de litio representaron el 62,32% de los ingresos en 2026, mientras que se proyecta que las baterías de flujo se expandan a un CAGR del 18,94% hasta 2032.
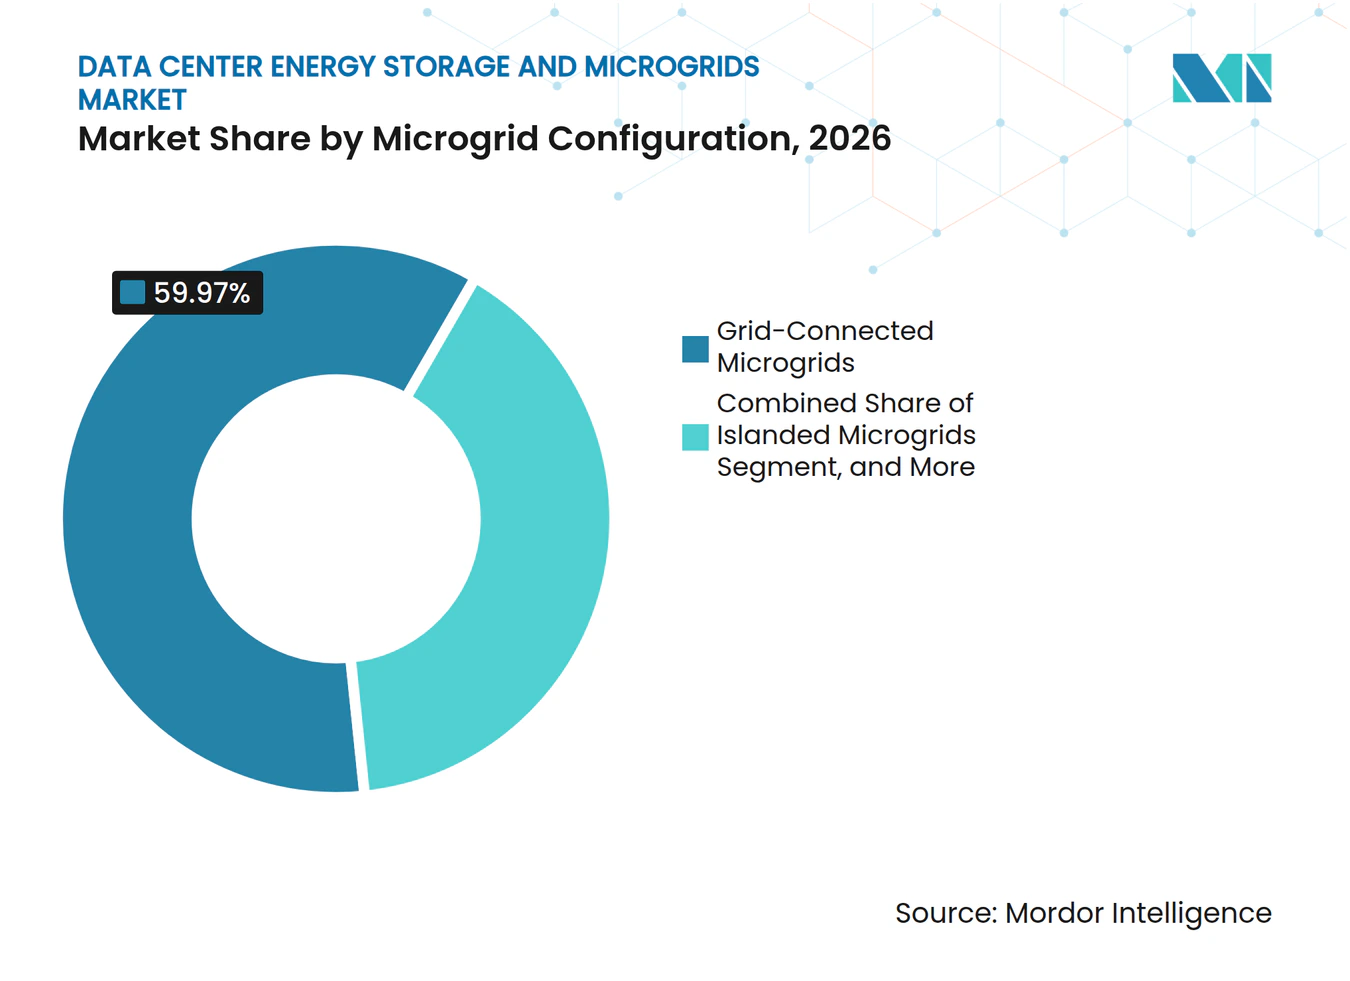
- Por configuración de microrred, las microrredes conectadas a la red representaron el 59,97% de los ingresos en 2026, mientras que se proyecta que las microrredes híbridas conectadas a la red e islandables se expandan a un CAGR del 18,56% hasta 2032.
- Por fuente de energía primaria, la electricidad de la red representó el 45,01% de los ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026, mientras que se proyecta que la energía solar se expanda a un CAGR del 19,18% hasta 2032.
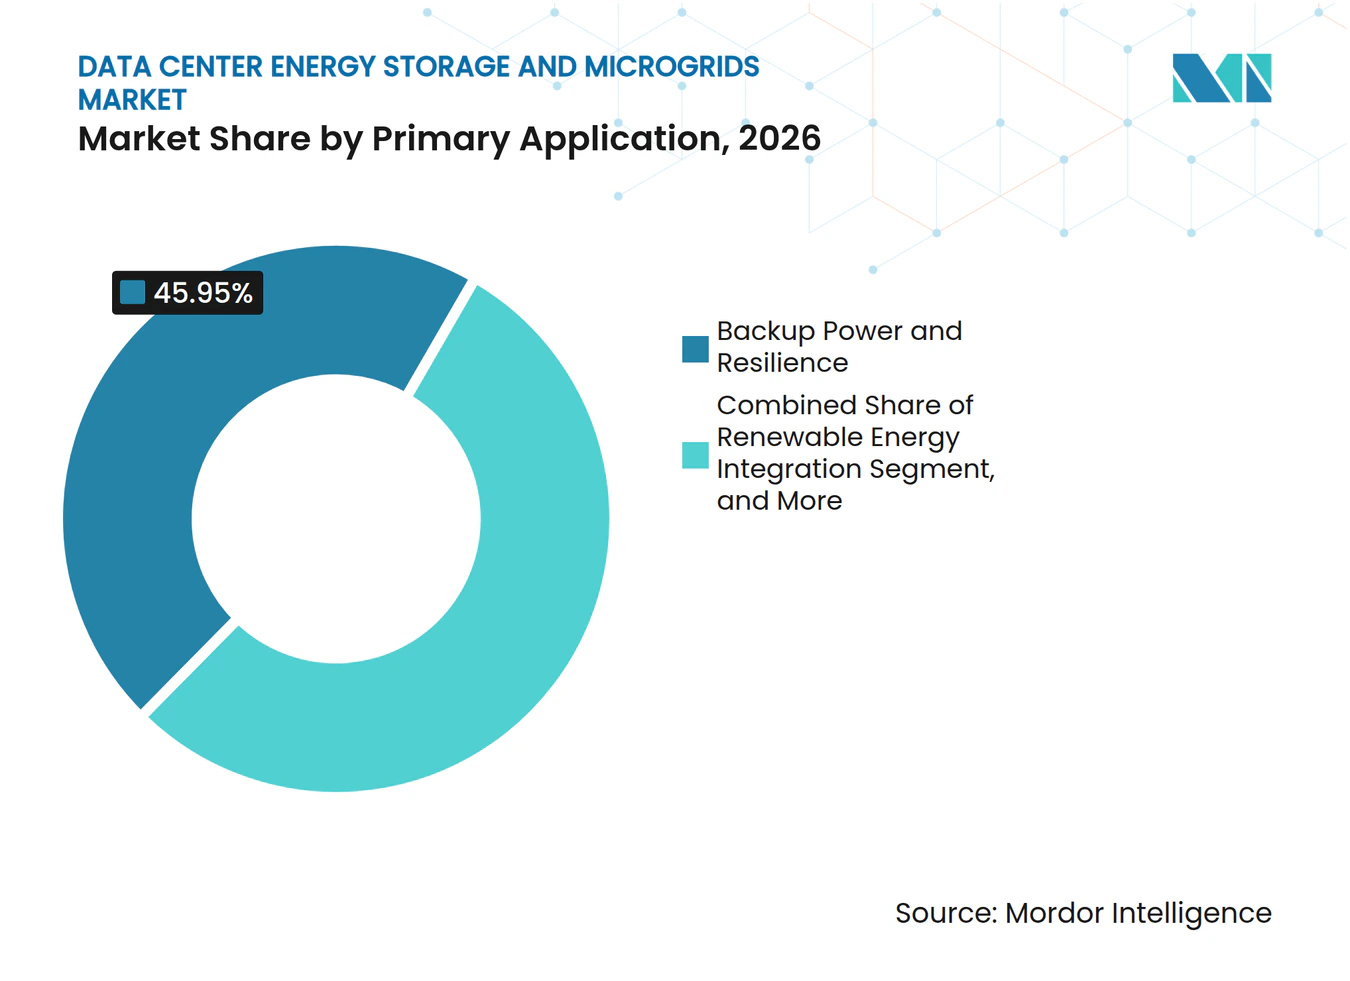
- Por aplicación primaria, la energía de respaldo y la resiliencia representaron el 45,95% de los ingresos en 2026, mientras que se proyecta que los servicios de red se expandan a un CAGR del 18,89% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 38,94% de los ingresos en 2026 y se proyecta que crezcan a un CAGR del 18,68% hasta 2032.
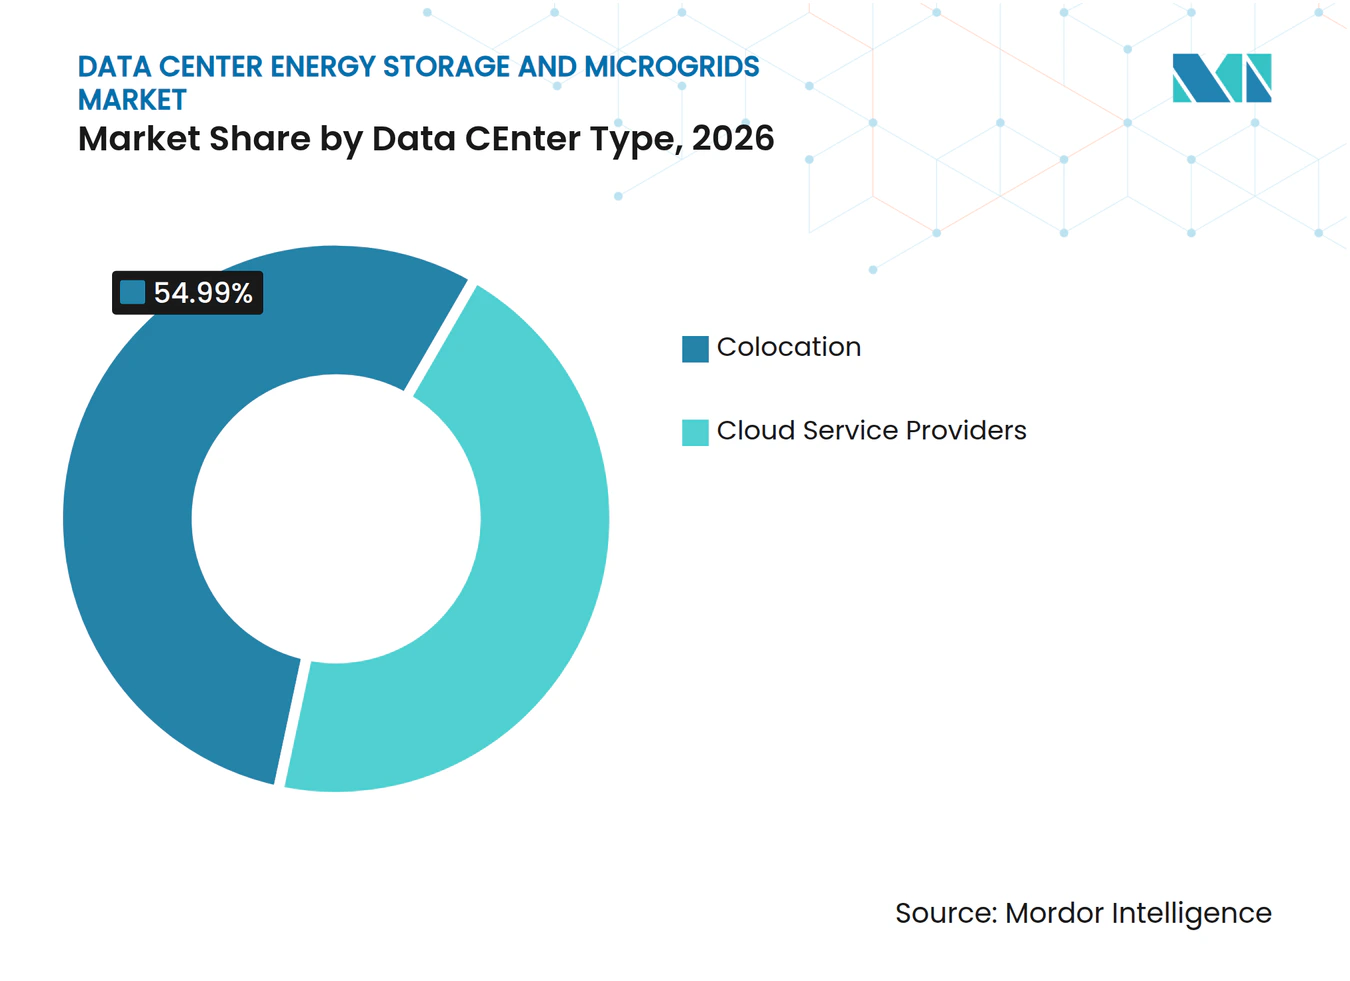
- Por tipo de centro de datos, los proveedores de servicios en la nube representaron el 45,01% de los ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026 y se proyecta que crezcan a un CAGR del 18,72% hasta 2032.
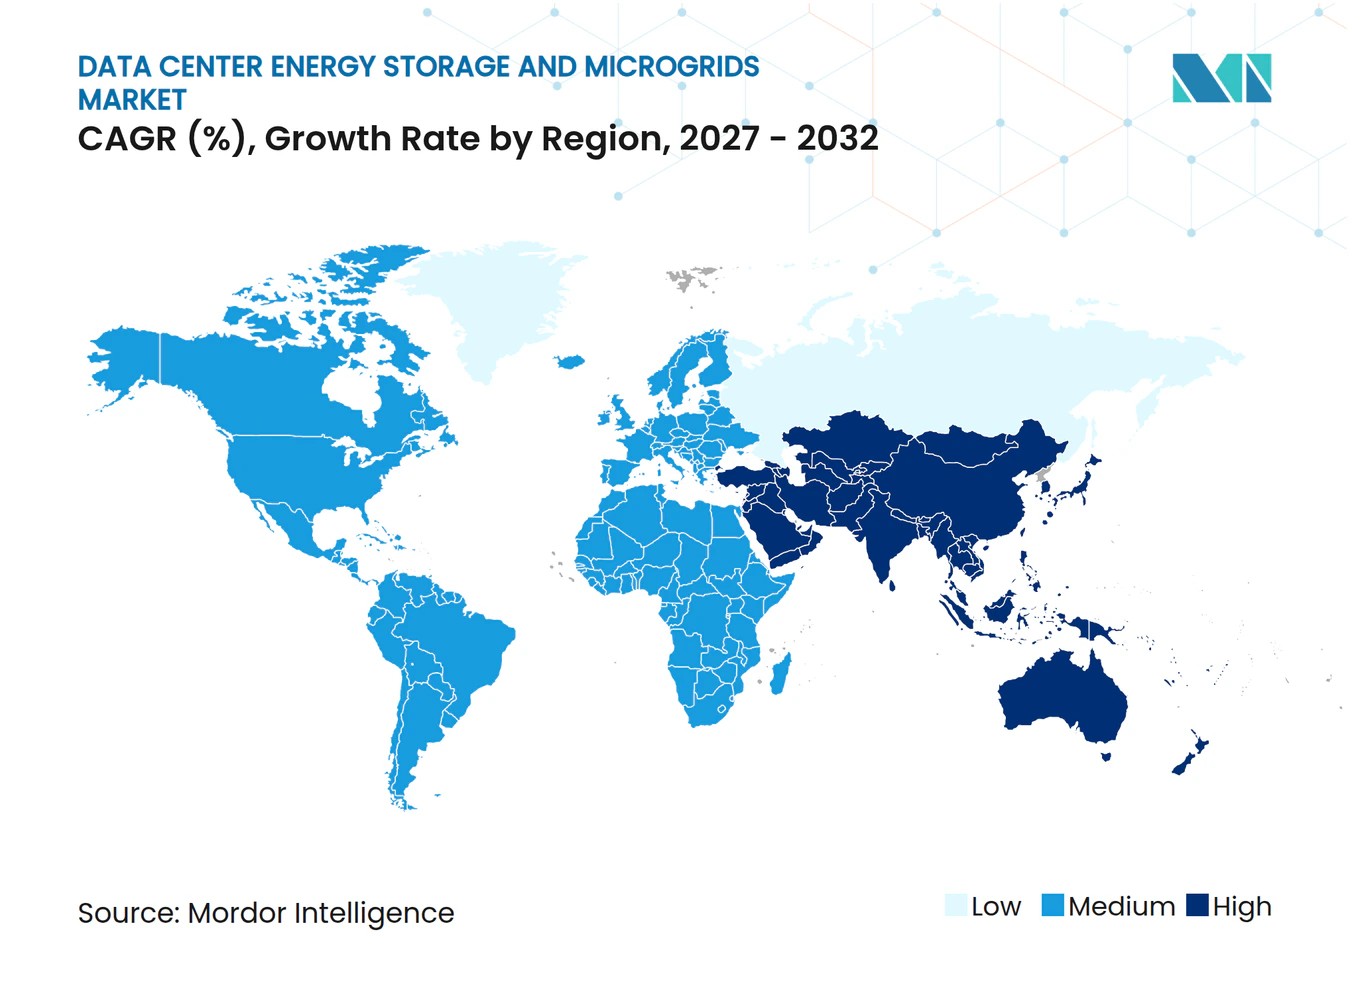
- Por geografía, América del Norte representó el 45,19% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 18,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Necesidad de Resiliencia y Continuidad del Suministro Eléctrico | +5.2% | Global | Corto plazo (≤ 2 años) |
| Aumento de la Variabilidad de Carga y la Demanda Máxima Relacionadas con la IA | +4.8% | Global, América del Norte y Asia-Pacífico como epicentros principales | Corto plazo (≤ 2 años) |
| Integración del Almacenamiento de Baterías con la Generación In Situ | +3.3% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Reducción de Picos y Optimización del Costo de la Electricidad | +2.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de Energía Renovable con las Operaciones de los Centros de Datos | +2.1% | Europa y Asia-Pacífico como núcleo, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Avances en Controles de Microrredes y Software de Gestión de Energía | +1.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Necesidad de Resiliencia y Continuidad del Suministro Eléctrico
Los operadores de centros de datos enfrentan restricciones de acceso a la energía que han convertido el almacenamiento y la generación local en infraestructura esencial. EY documentó un proyecto de 48 MW en Santa Clara que permaneció desocupado a finales de 2025 mientras esperaba una actualización de la red eléctrica por valor de 450 millones de USD programada para 2028. La misma evidencia mostró que la construcción de centros de datos puede tardar entre 12 y 24 meses, mientras que las obras de la red pueden tardar considerablemente más. Esta brecha temporal aumenta el atractivo de los sistemas in situ que pueden apoyar las operaciones antes de que se complete una conexión completa a la red. Pure Data Centers Group puso en servicio una microrred de 110 MW en Dublín en marzo de 2026, utilizando almacenamiento de baterías y motores Wärtsilä de doble combustible para proporcionar energía primaria. El proyecto muestra por qué el mercado de almacenamiento de energía y microrredes para centros de datos se está volviendo relevante para las decisiones de desarrollo de campus en lugar de solo para la planificación de resiliencia.
Aumento de la Variabilidad de Carga y la Demanda Máxima Relacionadas con la IA
El entrenamiento de IA genera cambios rápidos en la demanda de electricidad que las arquitecturas de respaldo convencionales no fueron diseñadas para gestionar. Una revisión de 2026 encontró que las cargas de los centros de datos de IA pueden variar bruscamente en intervalos cortos, lo que requiere tecnologías de almacenamiento y controles que puedan responder rápidamente. Una investigación de Microsoft publicada en 2025 también encontró que las oscilaciones de carga sincronizadas pueden interactuar con las frecuencias de la red y afectar la infraestructura eléctrica. Una demostración en Phoenix que involucró un clúster de 256 GPU de Oracle redujo el consumo de energía en un 25% durante 3 horas durante un evento de demanda máxima mientras mantenía el rendimiento informático. El resultado respalda un modelo en el que el almacenamiento y la programación inteligente de cargas de trabajo funcionan juntos. En el mercado de almacenamiento de energía y microrredes para centros de datos, la capacidad de control se está volviendo tan importante como la capacidad instalada de baterías.
Integración del Almacenamiento de Baterías con la Generación In Situ
El almacenamiento de baterías se está implementando cada vez más junto con la generación in situ en lugar de instalarse únicamente como un activo de SAI independiente. Eaton y Siemens Energy anunciaron un enfoque en junio de 2025 que combina construcción modular con plantas de energía de turbinas de gas de 500 MW, baterías y conexiones opcionales a la red renovable. Wärtsilä informó pedidos de motores relacionados con centros de datos por un total de 1,2 GW en los Estados Unidos durante 2025 y principios de 2026. Estos sistemas están diseñados para operar junto con activos de almacenamiento y energía renovable como parte de un diseño de energía integrado. Esta estructura puede dar a los operadores capacidad despachable durante interrupciones de la red y flexibilidad después de la interconexión. También crea un mercado direccionable más amplio para el almacenamiento de energía y microrredes para centros de datos durante la puesta en marcha inicial del campus.
Demanda de Reducción de Picos y Optimización del Costo de la Electricidad
La reducción de picos puede vincular el caso de resiliencia del almacenamiento con menores costos operativos y posibles ingresos por servicios de red. ABB declaró que su SAI HiPerGuard de 34,5 kV opera con una eficiencia del 98% y estimó que cada mejora del 1% en eficiencia puede ahorrar 880.000 USD al año para un centro de datos de IA de 100 MW. El Laboratorio Nacional de Energías Renovables probó una plataforma de centro de datos interactiva con la red de 70 MW que respondió a las señales de la empresa de servicios públicos en 10 segundos sin interrumpir las cargas de trabajo de TI.[1] Las normas federales permiten que los recursos de almacenamiento elegibles participen en los mercados de capacidad, energía y servicios auxiliares. Los operadores pueden, por lo tanto, utilizar un único activo de almacenamiento para respaldo, reducción de la demanda máxima y servicios de red seleccionados. Este caso de uso en capas fortalece el mercado de almacenamiento de energía y microrredes para centros de datos, donde la exposición tarifaria y los límites de interconexión son materiales.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Capital para el Despliegue de Almacenamiento y Microrredes | -1.8% | Global | Corto plazo (≤ 2 años) |
| Integración Compleja con la Infraestructura Eléctrica Existente | -1.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Incertidumbre en la Economía del Proyecto y los Períodos de Recuperación de la Inversión | -1.2% | Global | Mediano plazo (2-4 años) |
| Restricciones de Interconexión a la Red y Exportación de Electricidad | -1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital para el Despliegue de Almacenamiento y Microrredes
El costo de capital sigue siendo una restricción, especialmente para los operadores que no pueden distribuir el gasto en infraestructura en una gran base de TI. El testimonio ante el Senado de DataBank describió los costos del almacenamiento de energía en baterías como elevados y citó la huella física y la aceptación de la comunidad como restricciones adicionales.[2] Los sistemas de almacenamiento pueden requerir más capital inicial por kilovatio que la generación convencional de gas o diésel. Esto hace que la economía del proyecto sea sensible al valor asignado al tiempo de actividad, la demanda máxima evitada y los futuros servicios de red. La orientación de diseño estandarizada puede reducir la variación de ingeniería, pero sus beneficios tardarán tiempo en alcanzar los niveles de costo instalado. El mercado de almacenamiento de energía y microrredes para centros de datos favorecerá, por lo tanto, los proyectos en los que se puedan capturar múltiples beneficios de ingresos u operativos del mismo activo.
Integración Compleja con la Infraestructura Eléctrica Existente
La integración del almacenamiento y las microrredes en la infraestructura eléctrica existente puede añadir trabajo de diseño y riesgo al proyecto. ABB declaró que los diseños convencionales de SAI de baja tensión pueden no satisfacer las necesidades de los campus de IA y describió arquitecturas que operan desde 4,16 kV hasta 34,5 kV. Estas arquitecturas deben coordinar la conversión de energía, la protección, los códigos de red, la generacin y las cargas de los centros de datos. Las diferentes especificaciones propietarias también pueden complicar las revisiones de ingeniería y la adquisición. Los requisitos de seguridad siguen siendo importantes porque la NFPA 855 cubre factores de instalación como ventilación, supresión de incendios y control de explosiones para sistemas de almacenamiento estacionario. Esta complejidad puede retrasar los proyectos incluso donde la demanda del mercado de almacenamiento de energía y microrredes para centros de datos es fuerte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Sistemas de Almacenamiento Anclan los Ingresos Mientras los Controles Ganan ImportanciaLos sistemas de almacenamiento de energía representaron el 36,13% de los ingresos en el mercado de almacenamiento de energía y microrredes para centros de datos en 2026. Las instalaciones de baterías respaldan tanto las necesidades tradicionales de SAI como las estrategias de energía más amplias a nivel de campus. Las unidades de SAI de iones de litio y los sistemas de almacenamiento de energía en baterías en contenedores son puntos de partida comunes para este despliegue. Las microrredes integradas y los sistemas de generación distribuida se vuelven más relevantes a medida que los operadores necesitan más que un respaldo de corta duración. El equipo de conversión de energía sigue siendo esencial para la integración y protección de media tensión. A menudo se adquiere como parte de un paquete de infraestructura eléctrica más amplio en lugar de como una estrategia de energía independiente. Este arreglo coloca el almacenamiento en el centro de la mayoría de las arquitecturas de soluciones. También hace que la compatibilidad de los equipos sea una consideración práctica de adquisición.
Se proyecta que los sistemas de control de microrredes se expandan a un CAGR del 18,97% hasta 2032. La categoría gana importancia cuando los operadores pasan de equipos aislados a la gestión coordinada de almacenamiento, generación y carga. El Departamento de Energía de los Estados Unidos identifica la gestión de energía habilitada por IA y aprendizaje automático como una prioridad para la investigación y el desarrollo de microrredes. El diseño de controladores conformes con IEEE 2030.7 también forma parte de esta trayectoria de desarrollo. Los controles pueden ayudar a un sitio a seleccionar cuándo cargar baterías, usar generación local, responder a señales de la red o gestionar la demanda. Esto crea la necesidad de sistemas que coordinen las decisiones operativas en tiempo real. En consecuencia, la industria de almacenamiento de energía y microrredes para centros de datos valora más las habilidades de integración que los componentes individuales por sí solos.



Por Tecnología de Almacenamiento:
Los Iones de Litio Lideran Mientras las Baterías de Flujo Abordan las Necesidades de CicladoLas baterías de iones de litio representaron el 62,32% de la participación de ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026. Las cadenas de suministro establecidas y el sólido rendimiento en aplicaciones de menos de 4 horas respaldan su uso en sistemas de respaldo y reducción de picos. ZincFive informó que más de la mitad de las instalaciones encuestadas utilizan baterías de litio para el almacenamiento de energía centralizado en SAI. Las baterías de plomo-ácido siguen siendo relevantes en instalaciones de modernización heredadas. Los sistemas de volante de inercia también sirven para aplicaciones que requieren soporte inmediato de paso. Cada tecnología tiene un rol distinto basado en la duración de descarga, el tiempo de respuesta, los requisitos de seguridad y las necesidades de mantenimiento. La base instalada todavía favorece los sistemas de iones de litio por su madurez y disponibilidad.
Se proyecta que las baterías de flujo se expandan a un CAGR del 18,94% hasta 2032. Son adecuadas para patrones de operación que requieren ciclado repetido durante largos períodos. Una revisión científica del almacenamiento para centros de datos de IA identificó la necesidad de hacer coincidir las características de la tecnología con las cargas informáticas de cambio rápido. Esto es relevante donde los operadores esperan carga y descarga frecuentes en lugar de uso de emergencia ocasional. Los diseños de baterías de flujo pueden separar la capacidad de almacenamiento de energía de la potencia de salida a través de sus tanques de electrolito externos. Esa configuración puede ser atractiva donde la vida útil del activo y la mayor duración son importantes. Las decisiones de seguridad e instalación aún deben cumplir con las normas aplicables, como UL 9540 y NFPA 855. El mercado de almacenamiento de energía y microrredes para centros de datos utilizará, por lo tanto, múltiples químicas de almacenamiento en lugar de depender de un único diseño.
Por Configuración de Microrred:
Los Sistemas Conectados a la Red Lideran Mientras los Sistemas Híbridos AvanzanLas microrredes conectadas a la red representaron el 59,97% de los ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026. La mayoría de los campus establecidos todavía utilizan la red como su fuente principal de electricidad. El equipo in situ complementa la red durante perturbaciones, períodos de demanda máxima o eventos de respuesta a la demanda. Esta configuración puede reducir costos sin requerir una separación completa del servicio de la empresa de servicios públicos. También permite que el almacenamiento apoye las necesidades locales de calidad de energía. Los sistemas conectados a la red son familiares para los operadores con campus existentes. Su base instalada explica su posición de ingresos líder. Su papel futuro dependerá de las reglas de interconexión y el valor de los servicios orientados a la red.
Se proyecta que las microrredes híbridas conectadas a la red e islandables se expandan a un CAGR del 18,56% hasta 2032. Estos sistemas pueden permanecer conectados en condiciones normales y cambiar a operación en isla cuando la red no está disponible. El Laboratorio Nacional de Energías Renovables demostró el aislamiento ininterrumpido y la reducción rápida de carga a través de su plataforma Verrus. Esta capacidad es útil para los operadores que requieren alta disponibilidad de TI durante perturbaciones de la red. La investigación también identificó baterías de fosfato de hierro y litio emparejadas con supercondensadores o volantes de inercia como opciones para responder en múltiples escalas de tiempo. Los diseños híbridos exigen controles y sistemas de protección más capaces que los arreglos de respaldo convencionales. Representan una parte técnicamente exigente del mercado de almacenamiento de energía y microrredes para centros de datos.

Por Fuente de Energía Primaria:
La Energía Solar Cambia la Planificación de Energía del CampusLa electricidad de la red representó el 45,01% de los ingresos del mercado de almacenamiento de energía y microrredes para centros de datos por fuente de energía primaria en 2026. La energía de la empresa de servicios públicos sigue siendo el suministro principal para la mayoría de los centros de datos en operación porque respalda una demanda continua y a gran escala. El gas natural ha ganado atención como opción in situ donde las conexiones a la red se retrasan. Las celdas de combustible también están emergiendo como una fuente de energía local que puede desplegarse antes de que se completen algunas actualizaciones de la red. Estas alternativas pueden complementar el suministro de la empresa de servicios públicos en lugar de reemplazarlo por completo. La combinación adecuada depende de la disponibilidad local de combustible, los requisitos de emisiones, la disponibilidad de terreno y las normas de la empresa de servicios públicos. Esto da a los desarrolladores varias vías para construir campus resilientes. También aumenta la necesidad de integrar fuentes variadas a través de un sistema operativo común.
Se proyecta que la energía solar se expanda a un CAGR del 19,18% hasta 2032. La Asociación de Industrias de Energía Solar informó que el 48% de la capacidad de almacenamiento a escala de servicios públicos instalada en el primer trimestre de 2026 estaba co-ubicada con generación solar. Meta y Enbridge anunciaron un proyecto solar de 365 MW emparejado con 200 MW de almacenamiento de baterías y 1,6 GWh de baterías Tesla Energy cerca de Cheyenne, Wyoming. El proyecto apuntaba a 8 horas de descarga a potencia máxima. Los sistemas de solar más almacenamiento pueden respaldar los objetivos de adquisición de energía renovable mientras mejoran la capacidad de gestionar la producción variable. También afectan la selección del sitio porque el terreno, el potencial de generación y el acceso a la transmisión deben considerarse juntos. Estos factores respaldan el mercado de almacenamiento de energía y microrredes para centros de datos en regiones con recursos solares adecuados.
Por Aplicación Primaria:
La Energía de Respaldo Lidera Mientras los Servicios de Red se ExpandenLa energía de respaldo y la resiliencia representaron el 45,95% de los ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026. Esta aplicación sigue siendo el primer requisito para los operadores que necesitan servicio continuo durante interrupciones o eventos de calidad de la red. El almacenamiento puede proporcionar una respuesta inmediata mientras la generación in situ se inicia o mientras las cargas de trabajo se estabilizan. El mismo activo también puede respaldar la reducción de picos y la integración de energías renovables. Esto permite a los operadores obtener mayor valor de una inversión diseñada en su momento únicamente para uso de emergencia. Los requisitos de confiabilidad continúan dando forma a la selección de equipos y la arquitectura del sitio. La posición líder de la energía de respaldo refleja la importancia de proteger las operaciones de TI. También proporciona la base para aplicaciones más avanzadas.
Se proyecta que los servicios de red se expandan a un CAGR del 18,89% hasta 2032. La Orden 841 de la FERC requiere que las organizaciones de transmisión regional y los operadores de sistemas independientes permitan que los recursos de almacenamiento eléctrico elegibles participen en los mercados de capacidad, energía y servicios auxiliares. El Laboratorio Nacional de Energías Renovables encontró que la operación con respuesta a la red puede ocurrir sin interrumpir las funciones principales de TI en una plataforma probada. Estas capacidades pueden permitir que un activo de almacenamiento sirva al centro de datos y proporcione servicios seleccionados a la red. La economía del proyecto mejora cuando se pueden combinar la protección del tiempo de actividad y el valor de la red. La participación todavía depende de las reglas del mercado local y los acuerdos de interconexión. Esta aplicación hace que el mercado de almacenamiento de energía y microrredes para centros de datos esté más estrechamente vinculado al diseño del mercado eléctrico.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Marcan el Ritmo de la InversiónLas instalaciones de hiperescala representaron el 38,94% de los ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026. Sus grandes requisitos de energía y capacidad financiera respaldan la inversión en diseños extensos de microrredes. ABB señaló que las instalaciones de más de 200 MW se están volviendo comunes y requieren arquitecturas eléctricas más capaces. Las cargas de trabajo de IA añaden necesidades estrictas de velocidad de respuesta, rendimiento de paso y capacidad de formación de red. Estas necesidades son más difíciles de satisfacer únicamente a través de equipos de SAI pasivos. Los grandes campus también pueden capturar más ahorros de la reducción de picos y la eficiencia de los equipos. Como resultado, los proyectos de hiperescala son casos de referencia influyentes para los proveedores de sistemas. Están definiendo muchas expectativas técnicas en el mercado de almacenamiento de energía y microrredes para centros de datos.
También se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 18,68% hasta 2032. Su tamaño puede justificar la generación dedicada, el almacenamiento de baterías y los controles que pueden ser menos económicos en instalaciones más pequeñas. Los centros de datos pequeños y medianos siguen siendo significativos en volumen agregado. Su inversión es más probable que se centre en la sustitución estandarizada de SAI y el almacenamiento modular. Bloom Energy informó que el 73% de los responsables de la toma de decisiones de centros de datos encuestados están incorporando energía in situ en estrategias a largo plazo. Los proveedores de generadores se están adaptando a este cambio a través de ofertas de productos diseñadas específicamente. El mercado se está ampliando, por lo tanto, más allá de los campus más grandes, aunque la profundidad del despliegue varía según la escala de la instalación.
Por Tipo de Centro de Datos:
Los Proveedores de Nube Lideran y los Proveedores de Colocación los SiguenLos proveedores de servicios en la nube representaron el 45,01% de la participación de ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026. Operan una gran parte de la capacidad de entrenamiento de IA que ofrece alta densidad de energía y exige un comportamiento de alta carga. Su escala también respalda la inversión en infraestructura de energía a nivel de campus. Google ha firmado más de 50 acuerdos de compra de energía renovable a nivel mundial y ha avanzado en acuerdos de energía libre de carbono por hora. Estos enfoques de adquisición requieren una coordinación más estrecha entre el suministro renovable, el almacenamiento y las cargas operativas. Los proveedores de nube son, por lo tanto, usuarios importantes de controles avanzados de microrredes. Sus decisiones pueden influir en el diseño de equipos y los modelos de contrato en todo el sector.
También se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 18,72% hasta 2032. Los proveedores de colocación tienen la siguiente participación más grande y están respondiendo a las expectativas de los inquilinos de una energía resiliente y con menor contenido de carbono. Las instalaciones empresariales y de borde tienen diferentes requisitos porque su menor escala puede limitar la economía de las microrredes completas. La distribución geográfica aún puede crear demanda de soluciones híbridas o en isla donde las redes locales son menos confiables. El Proyecto de Computación Abierta describió modelos de almacenamiento de energía a nivel de bastidor, a nivel de instalación y de microrred y borde. Este marco puede ayudar a aportar más coherencia a la adquisición en todos los tipos de centros de datos. También da a la industria de almacenamiento de energía y microrredes para centros de datos un lenguaje común para hacer coincidir los equipos con las condiciones del sitio.
Análisis Geográfico
América del Norte representó el 45,19% de la participación de ingresos del mercado de almacenamiento de energía y microrredes para centros de datos en 2026. La región combina una densa base de hiperescala con una presión significativa sobre la capacidad de interconexión eléctrica. La Asociación de Industrias de Energía Solar informó 9,7 GWh de instalaciones de almacenamiento de baterías en los Estados Unidos en el primer trimestre de 2026, un 32% más que el año anterior. La FERC abrió un procedimiento sobre las reglas de interconexión de grandes cargas en junio de 2026. También dirigió a la NERC en julio de 2026 a desarrollar estándares de confiabilidad para cargas computacionales.[3] Estas acciones pueden ampliar el papel de los sitios equipados con almacenamiento en la planificación y las operaciones de la red. Canadá y México añaden oportunidades a medida que el desarrollo de capacidad se traslada más allá de las ubicaciones congestionadas de los Estados Unidos.
Europa es el segundo mercado regional más grande, y el acceso a la energía se ha convertido en un problema central de desarrollo de sitios. Un estudio de Wärtsilä y AVK describió las microrredes como una fuente de flexibilidad despachable que puede apoyar el desarrollo de centros de datos y la transición energética más amplia. El sistema de 110 MW en Dublín operado por Pure Data Centers Group proporciona un ejemplo práctico de generación y almacenamiento local utilizados antes de que esté disponible una solución convencional de red. El almacenamiento también puede ayudar a los operadores a gestionar la demanda durante períodos de estrés del sistema. Los proyectos europeos deben tener en cuenta las variadas reglas del mercado, los requisitos de emisiones y las condiciones de planificación local. Esas condiciones pueden favorecer estrategias de energía flexibles y específicas para cada sitio. El mercado de almacenamiento de energía y microrredes para centros de datos tiene un papel claro donde las empresas de servicios públicos no pueden proporcionar nueva capacidad según los calendarios del proyecto.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 18,92% hasta 2032. Una investigación en ACS Energy and Fuels examinó los crecientes requisitos de energía de los centros de datos en la región y sus implicaciones para la planificación del sistema eléctrico. Malasia, Australia, Singapur y Japón se encuentran entre los países donde el desarrollo de centros de datos está aumentando la importancia de la disponibilidad de energía. Los operadores en la región deben abordar tanto el crecimiento de la capacidad como la variada confiabilidad de la red. El almacenamiento in situ puede ayudar a gestionar los picos y proporcionar un puente donde las conexiones eléctricas están restringidas. América del Sur sigue centrada en el corredor de São Paulo en Brasil, con actividad emergiendo también en Chile y Colombia. Oriente Medio y África están desarrollando infraestructura de energía lista para hiperescala como parte de estrategias digitales respaldadas por el Estado, con actividad en Arabia Saudita y los Emiratos Árabes Unidos.
Panorama Competitivo
Concentración del Mercado
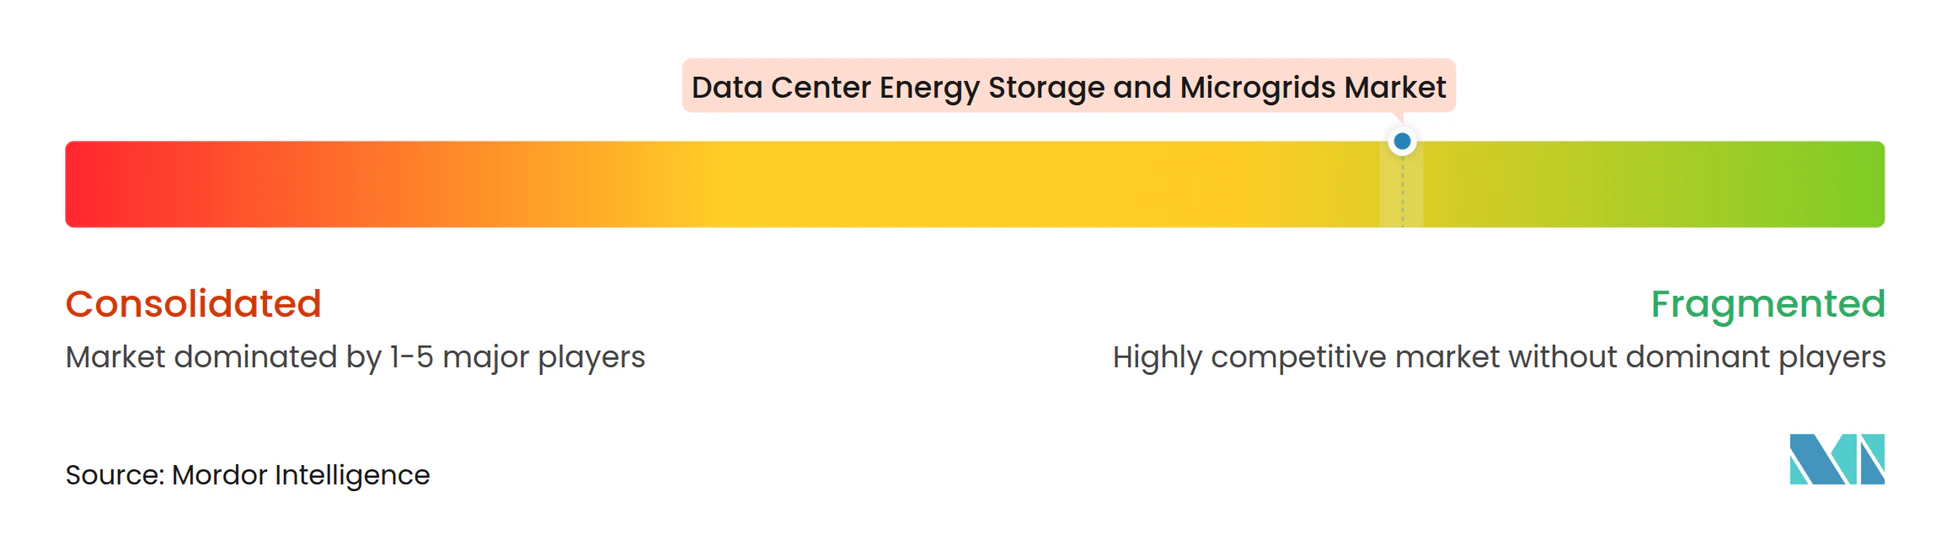
El mercado de almacenamiento de energía y microrredes para centros de datos está fragmentado, reuniendo a proveedores establecidos de infraestructura eléctrica, especialistas en almacenamiento y proveedores de energía flexible. Schneider Electric, Siemens, ABB, Eaton e Hitachi Energy ocupan posiciones importantes a través de la distribución eléctrica, los equipos de SAI y los controles. La plataforma HiPerGuard de ABB opera desde 4,16 kV hasta 34,5 kV y respalda aplicaciones que requieren capacidad de formación de red. ABB también anunció una colaboración con NVIDIA en octubre de 2025 sobre arquitectura de 800 VDC para bastidores de servidores de 1 MW. Estos movimientos muestran cómo los proveedores de equipos están adaptando sus carteras a la creciente densidad de energía de las instalaciones de IA. Los actores establecidos se benefician de las relaciones instaladas y las amplias gamas de productos eléctricos. También enfrentan presión para proporcionar una entrega más rápida e integrada.
Fluence, Tesla Energy y Sungrow compiten en el mercado dedicado de almacenamiento de energía en baterías. Wärtsilä, Bloom Energy, Caterpillar, Cummins y Generac proporcionan tecnologías de energía in situ que pueden combinarse con almacenamiento. Wärtsilä informó 1,2 GW de pedidos de motores para centros de datos en los Estados Unidos durante 2025 y principios de 2026, lo que indica la escala de la demanda de generación flexible. Eaton y Siemens Energy anunciaron su oferta de energía modular de 500 MW en junio de 2025. Schneider Electric, Wärtsilä y Stanley Consultants introdujeron luego un enfoque coordinado de Generador a Chip en septiembre de 2026. Tales alianzas reducen los traspasos entre generación, diseño eléctrico, automatización e ingeniería. También aumentan la importancia de la ejecución a nivel de sistema.
El espacio en blanco competitivo radica en la integración de la química de almacenamiento, los activos de generación, los controles y el software de gestión de energía. Pocos proveedores pueden gestionar la relación operativa completa entre esos sistemas sin depender de varios socios. Esto deja espacio para los proveedores con controles probados, profundidad de ingeniería y capacidad de entrega. La industria de almacenamiento de energía y microrredes para centros de datos está moderadamente concentrada porque los grandes proveedores eléctricos tienen posiciones establecidas, pero se está volviendo más fragmentada a medida que los especialistas ingresan a capas específicas. Los estándares son importantes porque pueden reducir los costos y riesgos asociados con las especificaciones propietarias. La Asociación Nacional de Fabricantes Eléctricos emitió orientación voluntaria para el almacenamiento de energía y microrredes para centros de datos a principios de 2026. Los enfoques de diseño comunes pueden facilitar la adquisición mientras se preserva la necesidad de ingeniería específica para cada sitio. La competencia seguirá centrada en la entrega confiable, la seguridad, la calidad de la energía y la integración de controles.
Líderes de la Industria de Almacenamiento de Energía y Microrredes para Centros de Datos
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
-
Vertiv Holdings Co
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos Empresas cubiertas en este informe
- Schneider Electric
- Siemens
- ABB
- Eaton
- Hitachi Energy
- Honeywell
- Vertiv
- Delta Electronics
- Fluence
- Wärtsilä
- Tesla Energy
- Sungrow
- Huawei Digital Power
- Caterpillar
- Cummins
- Generac
- Bloom Energy
- Piller Power Systems
- Socomec
- Enchanted Rock
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos
- Septiembre de 2026: Schneider Electric, Wärtsilä y Stanley Consultants lanzaron un enfoque coordinado de "Generador a Chip" para los desarrolladores de centros de datos en los Estados Unidos, alineando la generación in situ, la arquitectura eléctrica, la automatización y la ingeniería desde un único modelo de entrega para reducir los traspasos y acelerar el tiempo hasta la energía en comparación con la contratación secuencial tradicional.
- Julio de 2026: La FERC dirigió a la NERC a desarrollar nuevos estndares de confiabilidad para integrar cargas computacionales, incluidos los centros de datos de IA, en la red, tras el procedimiento de la FERC de junio de 2026 sobre las reglas de interconexión de grandes cargas, estableciendo un marco de cumplimiento que se espera amplíe los ingresos por servicios de red para las microrredes de centros de datos equipadas con almacenamiento.
- Junio de 2026: La subsidiaria de Liberty Energy firmó un contrato de suministro de equipos con Wärtsilä North America por valor de 332,6 millones de USD para equipos de generación de energía destinados a apoyar proyectos de centros de datos y energía distribuida, con hitos de entrega desde 2029 hasta 2030, según el Formulario 8-K de la SEC presentado el 22 de junio de 2026.
- Mayo de 2026: Meta y Enbridge anunciaron 365 MW de energía solar co-ubicada con 200 MW/1,6 GWh de baterías Tesla Energy cerca de Cheyenne, Wyoming, con el objetivo de 8 horas de descarga a potencia máxima, más del doble de la duración media actual de almacenamiento en los Estados Unidos, según datos de la Asociación de Industrias de Energía Solar.
Alcance del Informe Global del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos
El Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos abarca sistemas de almacenamiento de energía, tecnologías de control de microrredes, equipos de generación de energía distribuida, sistemas de conversión de energía y soluciones de microrredes integradas que mejoran la confiabilidad, la resiliencia, la eficiencia y la sostenibilidad de la infraestructura de energía de los centros de datos.
El Informe del Mercado de Almacenamiento de Energía y Microrredes para Centros de Datos está Segmentado por Tipo de Solución (Sistemas de Almacenamiento de Energía, Sistemas de Control de Microrredes, Sistemas de Generación Distribuida, Soluciones de Microrredes Integradas y Sistemas de Conversión de Energía), Tecnología de Almacenamiento (Baterías de Iones de Litio, Baterías de Flujo, Baterías de Plomo-Ácido, Almacenamiento de Energía por Volante de Inercia y Otras Tecnologías de Almacenamiento), Configuración de Microrred (Microrredes Conectadas a la Red, Microrredes Aisladas y Microrredes Híbridas Conectadas a la Red e Islandables), Fuente de Energía Primaria (Electricidad de la Red, Energía Solar, Energía Eólica, Celdas de Combustible y Otras Fuentes de Energía), Aplicación Primaria (Energía de Respaldo y Resiliencia, Reducción de Picos y Desplazamiento de Carga, Integración de Energía Renovable, Optimización del Costo de la Energía y Servicios de Red), Tamaño del Centro de Datos (Hiperescala, Grande, Mediano y Pequeño), Tipo de Centro de Datos (Proveedores de Servicios en la Nube, Colocación y Centros de Datos Empresariales y de Borde) y Geografía (América del Norte, América del Sur, Europa, Oriente Medio y África y Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones de Microrredes Integradas |
| Sistemas de Almacenamiento de Energía |
| Sistemas de Control de Microrredes |
| Sistemas de Generación Distribuida |
| Sistemas de Conversión de Energía |
| Baterías de Iones de Litio |
| Baterías de Plomo-Ácido |
| Baterías de Flujo |
| Almacenamiento por Volante de Inercia |
| Otras Tecnologías de Almacenamiento |
| Microrredes Conectadas a la Red |
| Microrredes Aisladas |
| Microrredes Híbridas Conectadas a la Red e Islandables |
| Electricidad de la Red |
| Diésel y Gas Natural |
| Energía Solar |
| Energía Eólica |
| Celdas de Combustible |
| Otras Fuentes de Energía |
| Energía de Respaldo y Resiliencia |
| Reducción de Picos y Desplazamiento de Carga |
| Integración de Energía Renovable |
| Servicios de Red |
| Optimización del Costo de la Energía |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Países Bajos | |
| Irlanda | |
| Francia | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Catar | |
| Resto de Oriente Medio y África | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por Tipo de Solución | Soluciones de Microrredes Integradas | |
| Sistemas de Almacenamiento de Energía | ||
| Sistemas de Control de Microrredes | ||
| Sistemas de Generación Distribuida | ||
| Sistemas de Conversión de Energía | ||
| Por Tecnología de Almacenamiento | Baterías de Iones de Litio | |
| Baterías de Plomo-Ácido | ||
| Baterías de Flujo | ||
| Almacenamiento por Volante de Inercia | ||
| Otras Tecnologías de Almacenamiento | ||
| Por Configuración de Microrred | Microrredes Conectadas a la Red | |
| Microrredes Aisladas | ||
| Microrredes Híbridas Conectadas a la Red e Islandables | ||
| Por Fuente de Energía Primaria | Electricidad de la Red | |
| Diésel y Gas Natural | ||
| Energía Solar | ||
| Energía Eólica | ||
| Celdas de Combustible | ||
| Otras Fuentes de Energía | ||
| Por Aplicación Primaria | Energía de Respaldo y Resiliencia | |
| Reducción de Picos y Desplazamiento de Carga | ||
| Integración de Energía Renovable | ||
| Servicios de Red | ||
| Optimización del Costo de la Energía | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Países Bajos | ||
| Irlanda | ||
| Francia | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de almacenamiento de energía y microrredes para centros de datos?
Se proyecta que el mercado alcance los 7,52 mil millones de USD en 2027 y se espera que llegue a los 17,18 mil millones de USD para 2032, con un CAGR del 17,97% de 2027 a 2032.
¿Qué está impulsando la inversión en almacenamiento de energía para centros de datos?
Los largos plazos de conexión a la red, la variabilidad de energía relacionada con la IA y la necesidad de energía in situ resiliente están impulsando la inversión.
¿Qué tipo de solución tiene la mayor participación de ingresos?
Los sistemas de almacenamiento de energía lideraron con el 36,13% de los ingresos en 2026, lo que refleja su papel en la energía de respaldo, la reducción de picos y las microrredes integradas.
¿Qué tecnología de almacenamiento se está expandiendo más rápido?
Se proyecta que las baterías de flujo se expandan a un CAGR del 18,94% hasta 2032, respaldadas por su capacidad para tolerar el ciclado frecuente.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 18,92% hasta 2032 a medida que aumentan la capacidad de los centros de datos y los requisitos de electricidad.
¿Cómo apoyan las microrredes a los centros de datos?
Las microrredes combinan almacenamiento, generación local y controles para mejorar la continuidad del suministro eléctrico, gestionar los picos de demanda y respaldar servicios de red seleccionados.