
Marktgröße und Marktanteile für Energiespeicherung und Microgrids in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 7.52 Milliarden US-Dollar |
| Marktgröße (2032) | 17.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Energiespeicherung und Microgrids in Rechenzentren von Mordor Intelligence
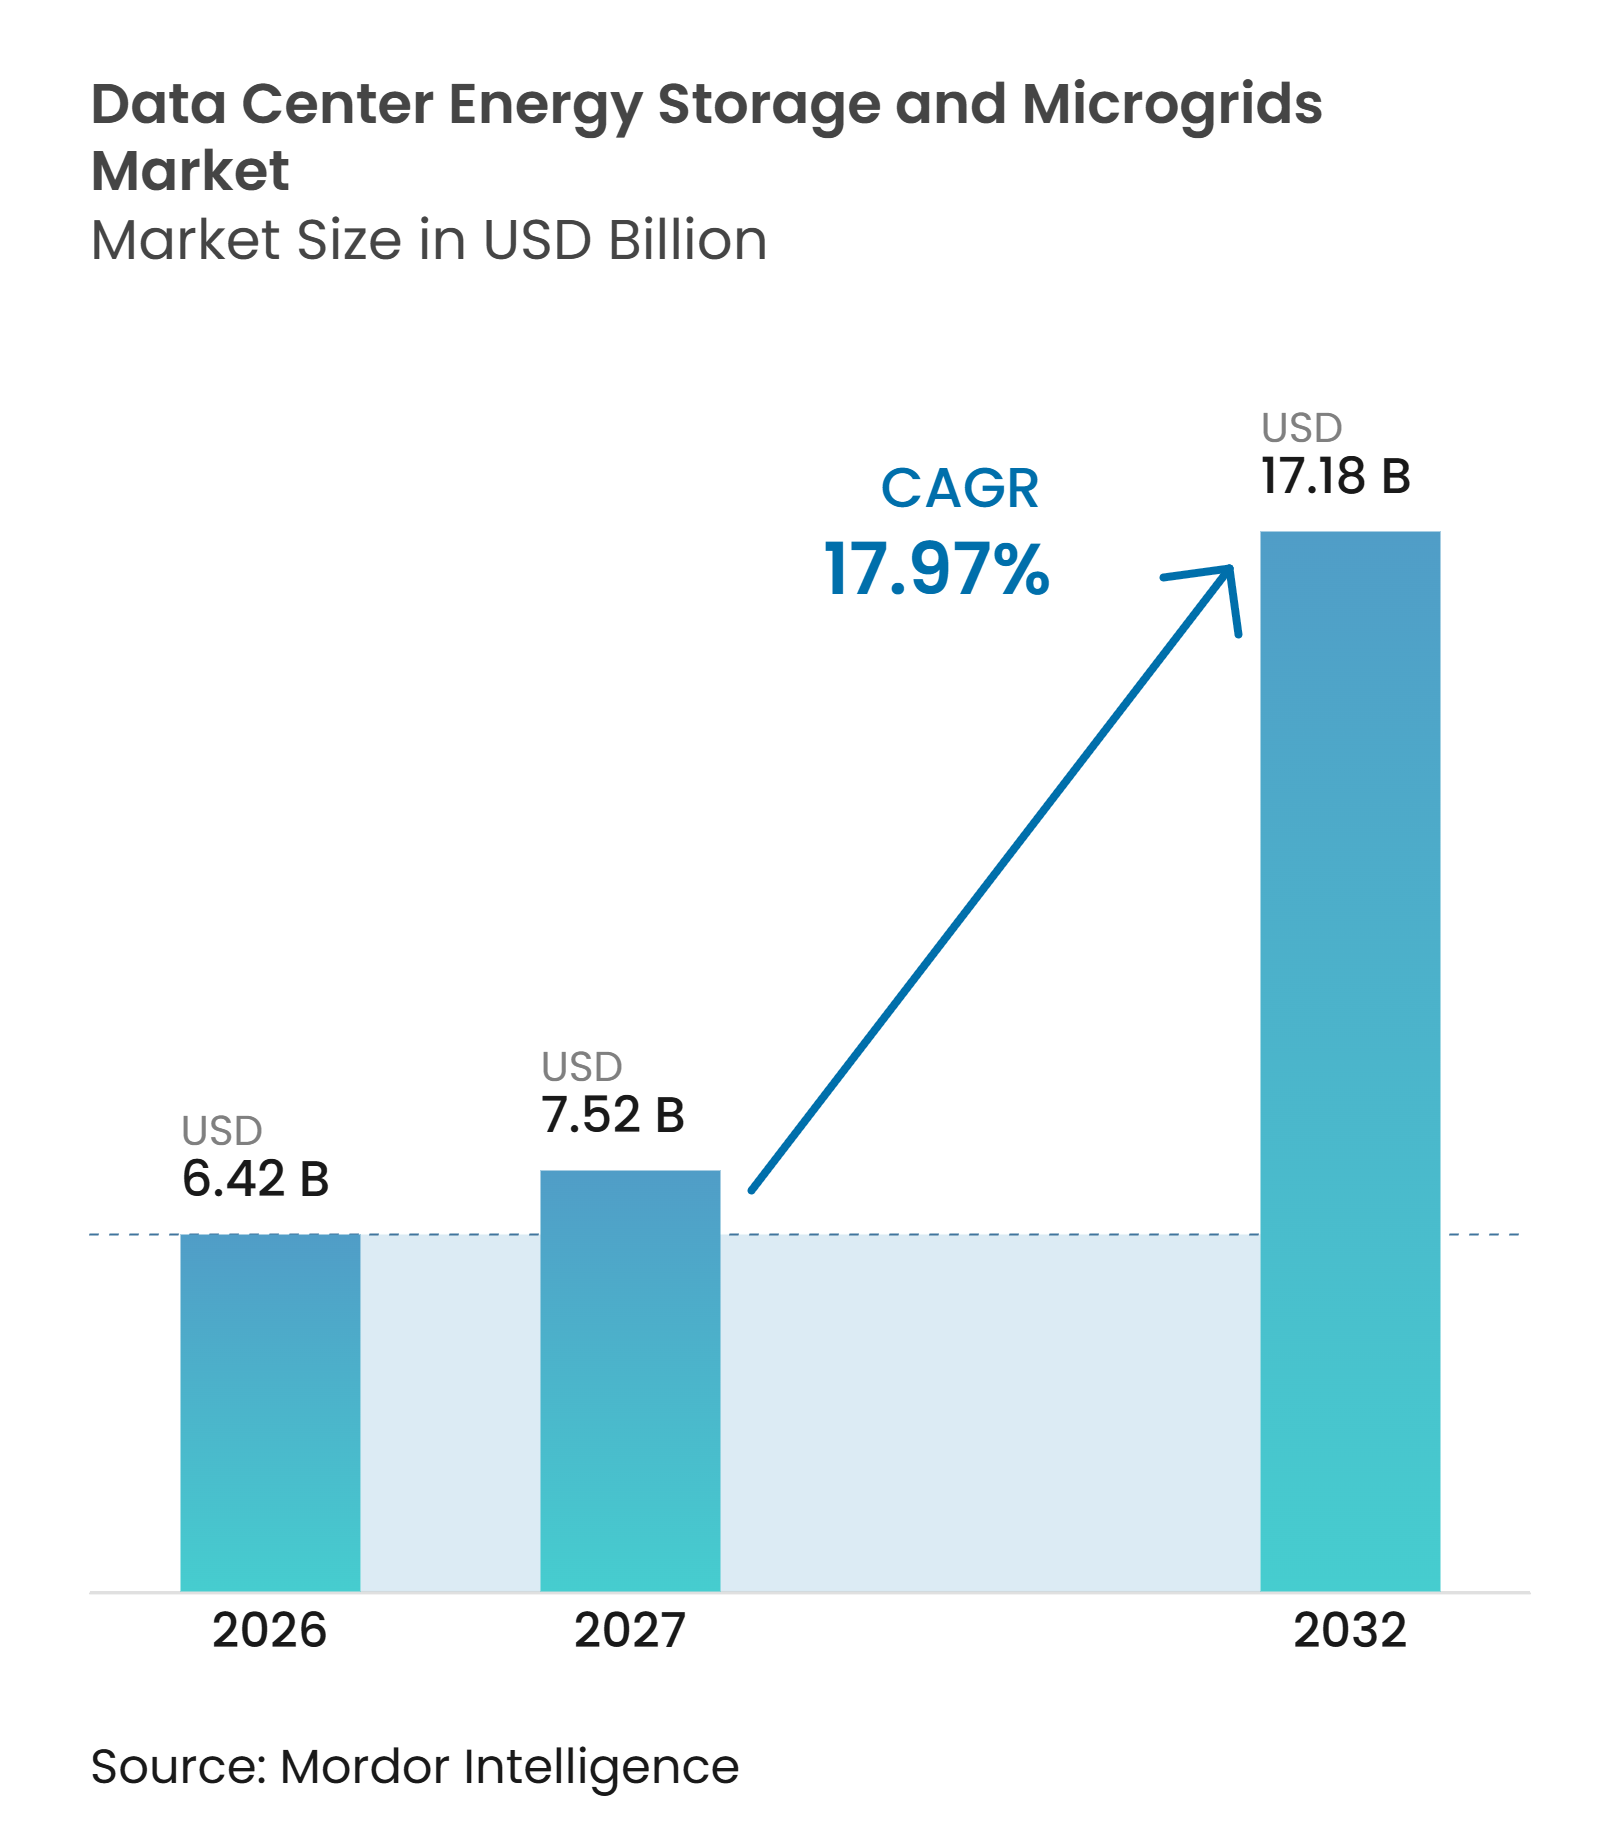
Die Marktgröße für Energiespeicherung und Microgrids in Rechenzentren wird voraussichtlich von 6,42 Milliarden USD im Jahr 2026 auf 7,52 Milliarden USD im Jahr 2027 und bis 2032 auf 17,18 Milliarden USD anwachsen, was einem CAGR von 17,97 % zwischen 2027 und 2032 entspricht. Lange Netzanschlussfristen verlagern dezentrale Stromsysteme von einer Notfallrolle hin zu einer zentralen Campus-Infrastruktur. Künstliche-Intelligenz-Workloads verändern zudem das Leistungsprofil von Rechenzentren, da GPU-Cluster innerhalb von Millisekunden von geringer Nachfrage auf Volllast wechseln können. Dies macht Energiespeicherung, flexible Erzeugung und Steuerungssysteme wichtiger für die Aufrechterhaltung einer stabilen Stromqualität. Der Markt für Energiespeicherung und Microgrids in Rechenzentren verzeichnet Wachstum, da Betreiber Kapazitäten benötigen, bevor ein Netzanschluss verfügbar ist. Der Wettbewerb konzentriert sich zunehmend auf integrierte Liefermodelle, die Erzeugung, Speicherung, elektrische Ausrüstung und Betriebssteuerung kombinieren.
Wichtigste Erkenntnisse des Berichts
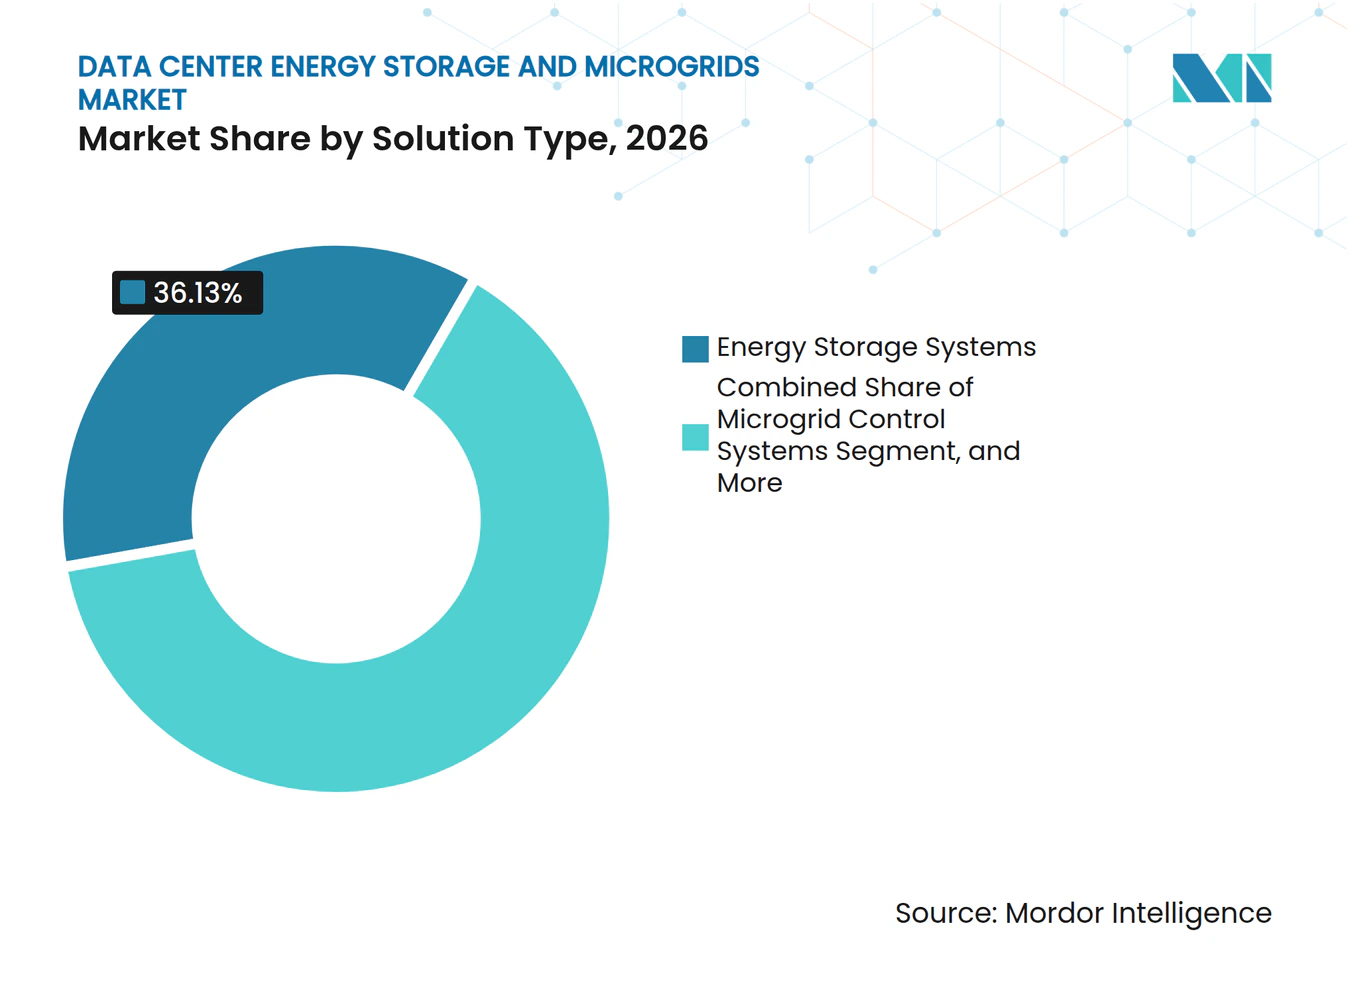
- Nach Lösungstyp hielten Energiespeichersysteme im Jahr 2026 einen Marktanteil von 36,13 % am Markt für Energiespeicherung und Microgrids in Rechenzentren, während Microgrid-Steuerungssysteme bis 2032 voraussichtlich mit einem CAGR von 18,97 % wachsen werden.
- Nach Speichertechnologie hielten Lithium-Ionen-Batterien im Jahr 2026 einen Umsatzanteil von 62,32 %, während Flussbatterien bis 2032 voraussichtlich mit einem CAGR von 18,94 % wachsen werden.
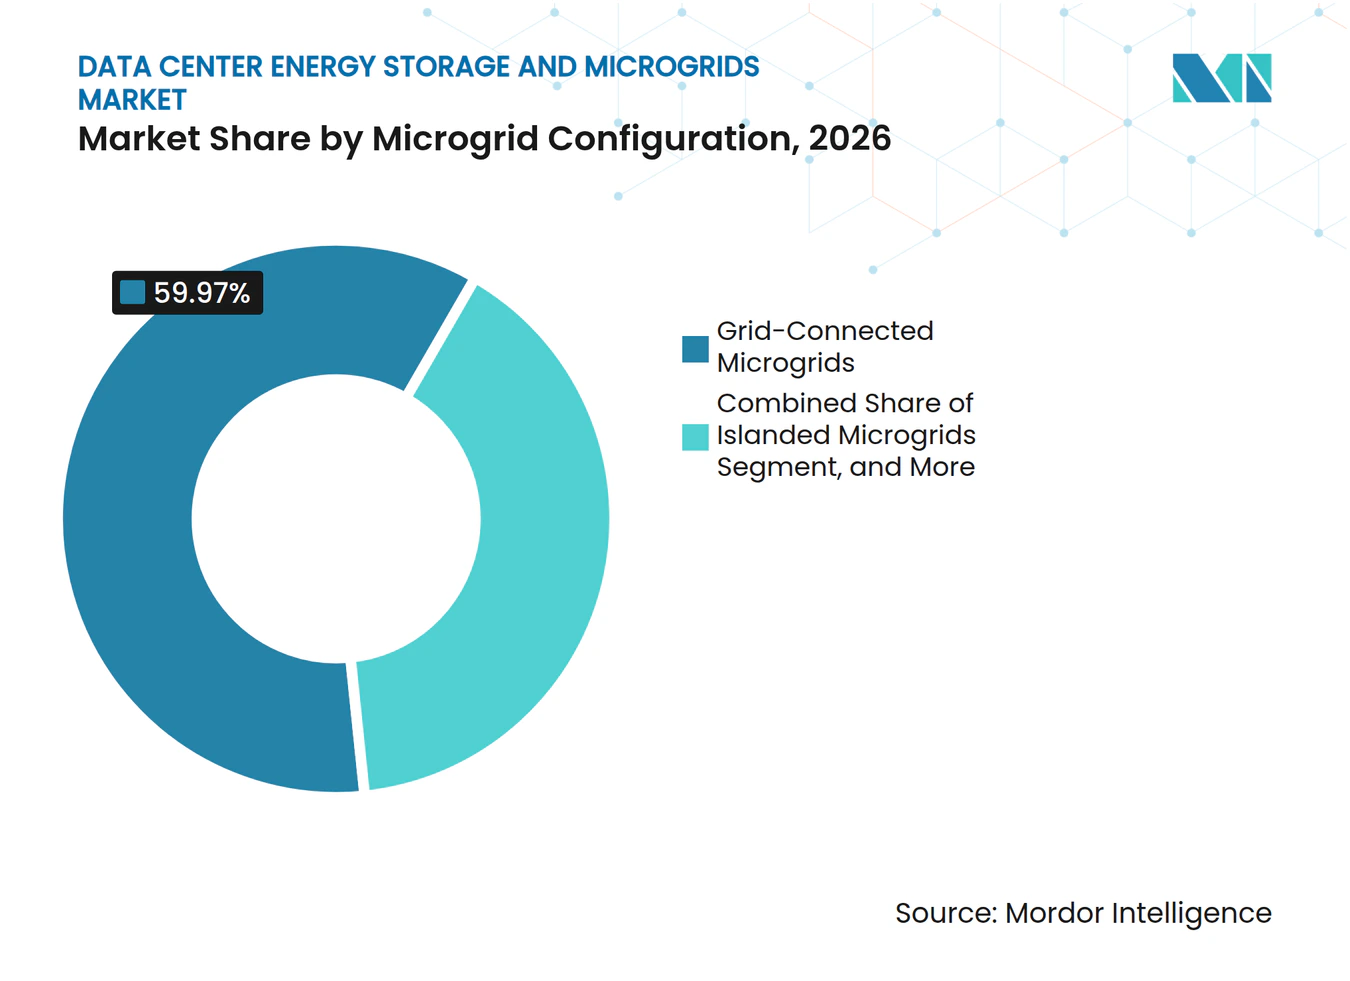
- Nach Microgrid-Konfiguration entfielen im Jahr 2026 59,97 % des Umsatzes auf netzgekoppelte Microgrids, während hybride netzgekoppelte und inselfähige Microgrids bis 2032 voraussichtlich mit einem CAGR von 18,56 % wachsen werden.
- Nach primärer Energiequelle hielt Netzstrom im Jahr 2026 einen Umsatzanteil von 45,01 % am Markt für Energiespeicherung und Microgrids in Rechenzentren, während Solarenergie bis 2032 voraussichtlich mit einem CAGR von 19,18 % wachsen wird.
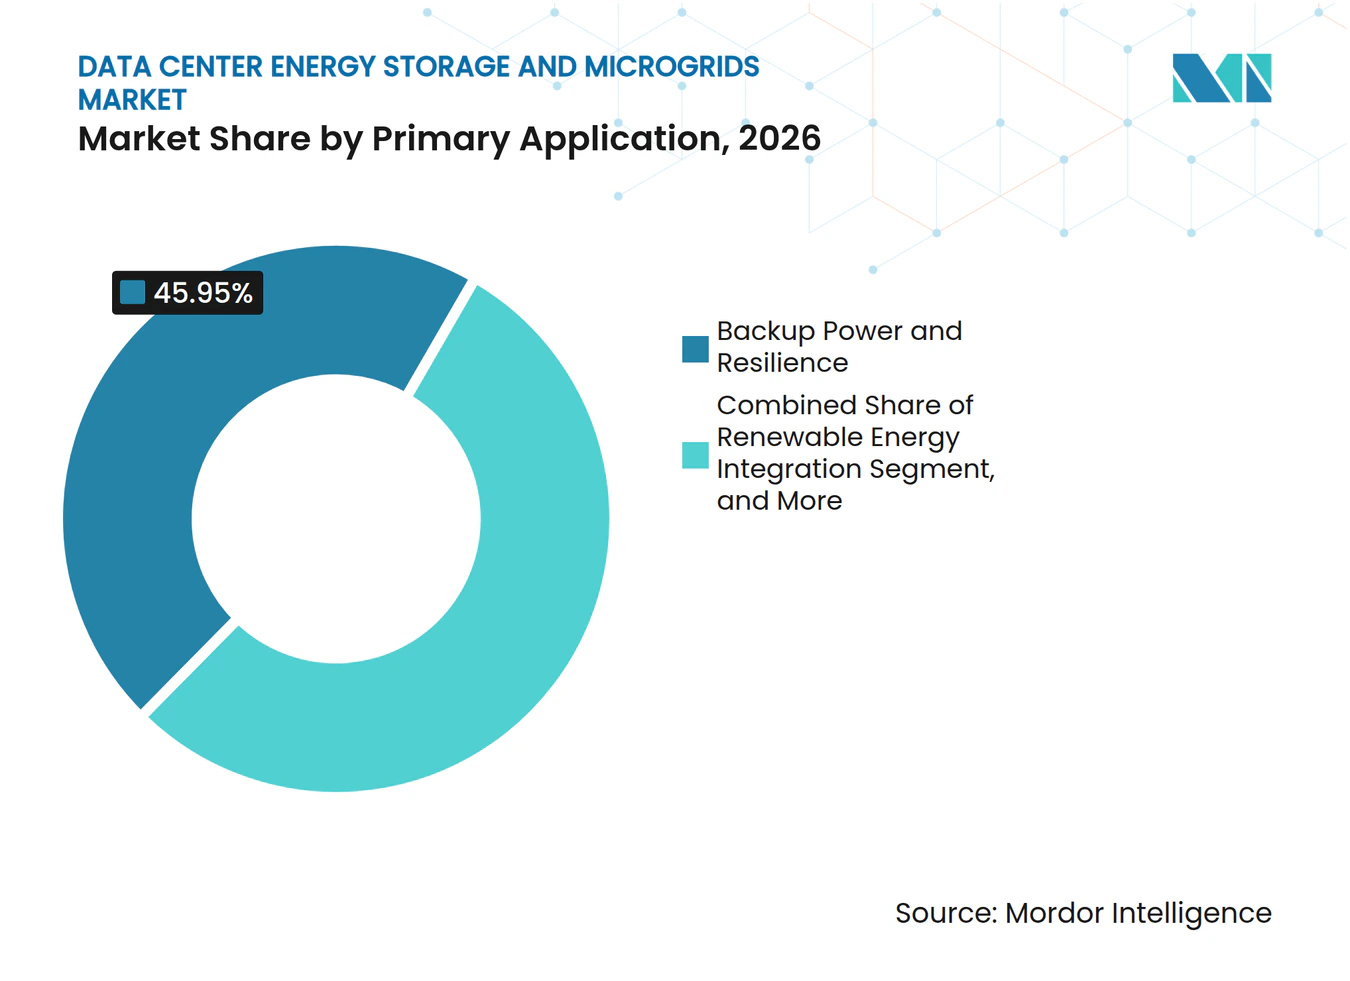
- Nach primärer Anwendung entfielen im Jahr 2026 45,95 % des Umsatzes auf Notstromversorgung und Ausfallsicherheit, während Netzdienstleistungen bis 2032 voraussichtlich mit einem CAGR von 18,89 % wachsen werden.
- Nach Rechenzentrumskapazität entfielen im Jahr 2026 38,94 % des Umsatzes auf Hyperscale-Einrichtungen, die bis 2032 voraussichtlich mit einem CAGR von 18,68 % wachsen werden.
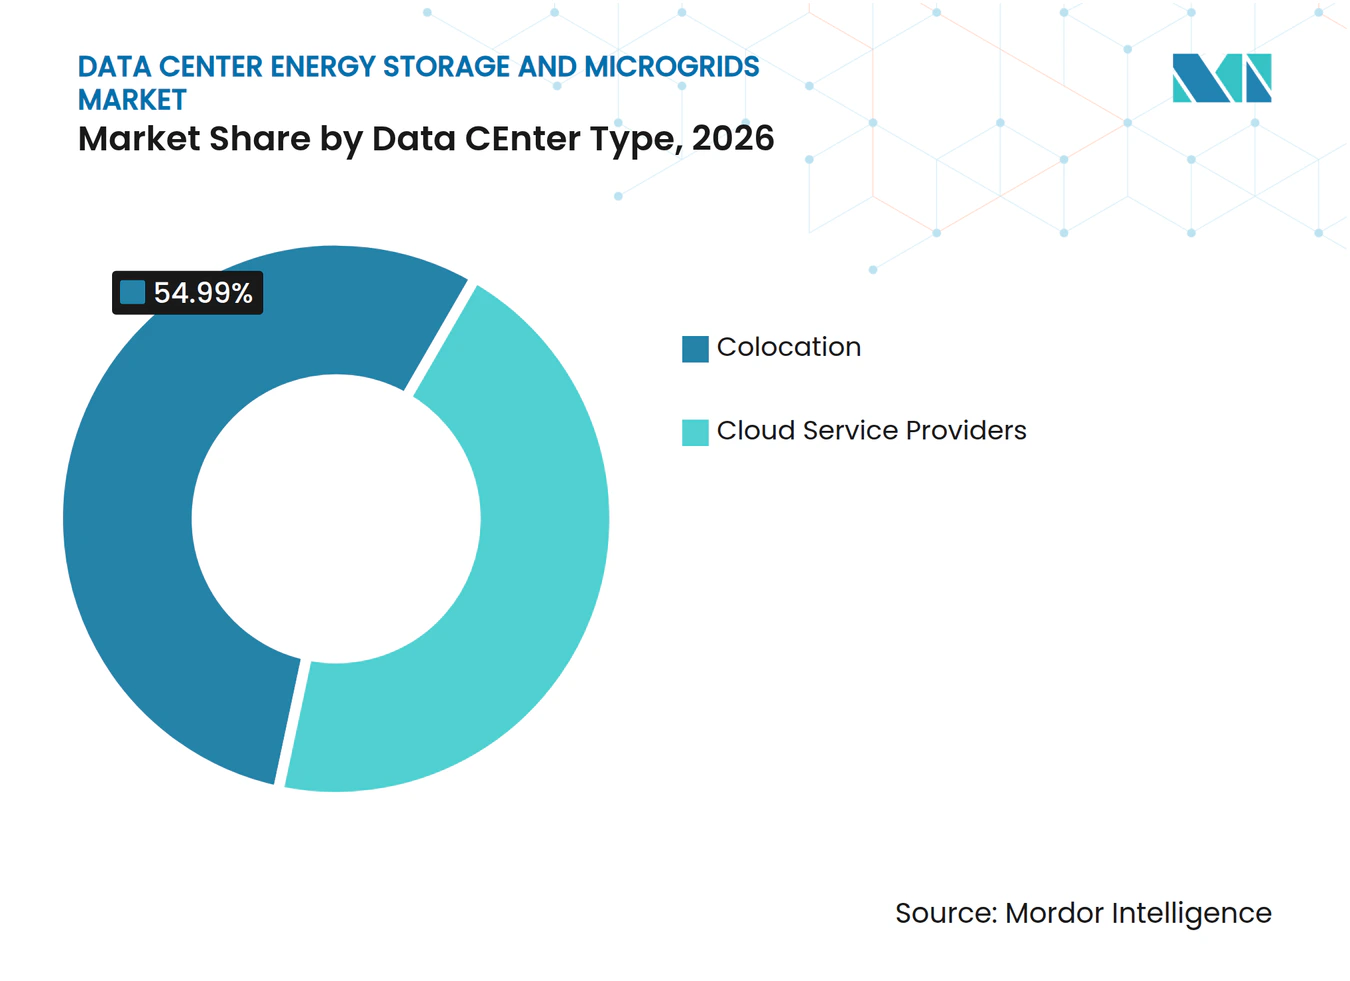
- Nach Rechenzentrumstyp entfielen im Jahr 2026 45,01 % des Umsatzes am Markt für Energiespeicherung und Microgrids in Rechenzentren auf Cloud-Dienstanbieter, die bis 2032 voraussichtlich mit einem CAGR von 18,72 % wachsen werden.
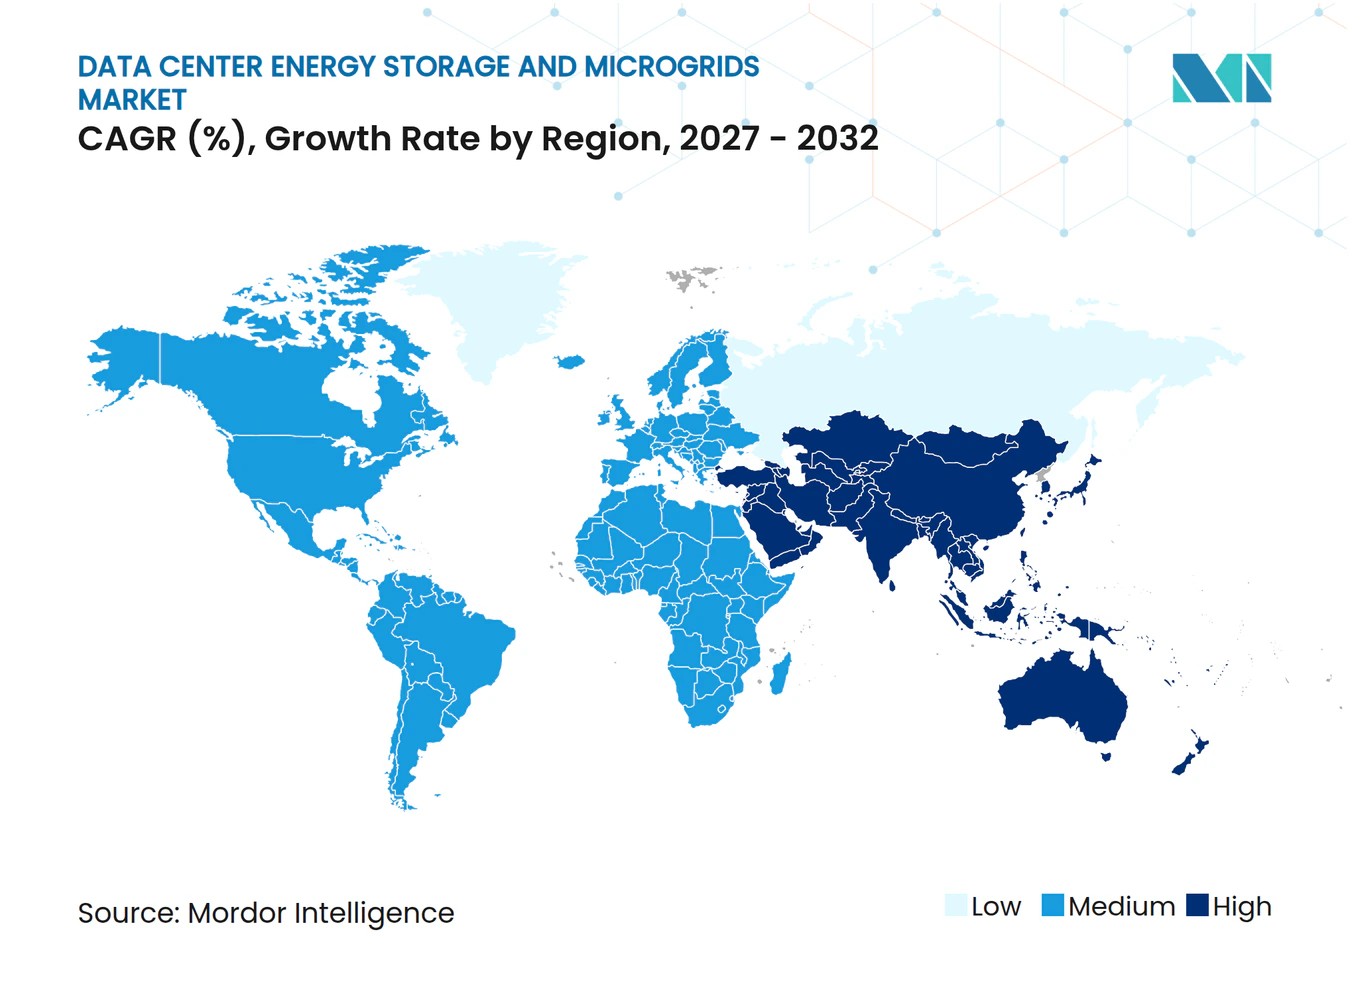
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 45,19 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Bedarf an Stromausfallsicherheit und -kontinuität | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende KI-bedingte Lastvariabilität und Spitzennachfrage | +4.8% | Global, Nordamerika und asiatisch-pazifischer Raum als primäre Epizentren | Kurzfristig (≤ 2 Jahre) |
| Integration von Batteriespeichern mit dezentraler Erzeugung | +3.3% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Lastspitzenkappung und Stromkostenoptimierung | +2.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration erneuerbarer Energie in den Rechenzentrumsbetrieb | +2.1% | Europa und asiatisch-pazifischer Raum als Kernregionen, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Microgrid-Steuerung und Energiemanagementsoftware | +1.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Bedarf an Stromausfallsicherheit und -kontinuität
Rechenzentrumsbetreiber sehen sich mit Einschränkungen beim Netzzugang konfrontiert, die Speicherung und lokale Erzeugung zu unverzichtbarer Infrastruktur gemacht haben. EY dokumentierte ein 48-MW-Projekt in Santa Clara, das Ende 2025 ungenutzt blieb, während es auf ein für 2028 geplantes Netzaufrüstungsprojekt im Wert von 450 Millionen USD wartete. Dieselbe Untersuchung zeigte, dass der Bau von Rechenzentren 12 bis 24 Monate dauern kann, während Netzarbeiten erheblich länger dauern können. Diese zeitliche Lücke erhöht die Attraktivität dezentraler Systeme, die den Betrieb unterstützen können, bevor ein vollständiger Netzanschluss hergestellt ist. Pure Data Centers Group nahm im März 2026 in Dublin ein 110-MW-Microgrid in Betrieb und nutzte dabei Batteriespeicher und Zweistoff-Wärtsilä-Motoren zur Primärversorgung. Das Projekt zeigt, warum der Markt für Energiespeicherung und Microgrids in Rechenzentren für Campus-Entwicklungsentscheidungen und nicht nur für die Ausfallsicherheitsplanung relevant wird.
Zunehmende KI-bedingte Lastvariabilität und Spitzennachfrage
KI-Training erzeugt schnelle Änderungen des Strombedarfs, für deren Bewältigung konventionelle Notstromarchitekturen nicht ausgelegt waren. Eine Überprüfung aus dem Jahr 2026 ergab, dass die Lasten von KI-Rechenzentren in kurzen Intervallen stark schwanken können, was Speichertechnologien und Steuerungssysteme erfordert, die schnell reagieren können. Microsoft-Forschungsergebnisse aus dem Jahr 2025 zeigten zudem, dass synchronisierte Lastschwankungen mit Netzfrequenzen interagieren und die Strominfrastruktur beeinflussen können. Eine Demonstration in Phoenix mit einem 256-GPU-Oracle-Cluster reduzierte den Stromverbrauch während eines Spitzenlastereignisses um 25 % über 3 Stunden, ohne die Rechenleistung zu beeinträchtigen. Das Ergebnis unterstützt ein Modell, bei dem Speicherung und intelligente Workload-Planung zusammenwirken. Im Markt für Energiespeicherung und Microgrids in Rechenzentren wird die Steuerungsfähigkeit daher ebenso wichtig wie die installierte Batteriekapazität.
Integration von Batteriespeichern mit dezentraler Erzeugung
Batteriespeicher werden zunehmend zusammen mit dezentraler Erzeugung eingesetzt, anstatt nur als eigenständige unterbrechungsfreie Stromversorgung installiert zu werden. Eaton und Siemens Energy kündigten im Juni 2025 einen Ansatz an, der modulare Bauweise mit 500-MW-Gasturbinenkraftwerken, Batterien und optionalen erneuerbaren Netzanschlüssen kombiniert. Wärtsilä meldete rechenzentrumsbezogene Motoraufträge mit einem Gesamtvolumen von 1,2 GW in den Vereinigten Staaten im Verlauf des Jahres 2025 und Anfang 2026. Diese Systeme sind so konzipiert, dass sie neben Speicher- und erneuerbaren Energieanlagen als Teil eines integrierten Stromdesigns betrieben werden können. Diese Struktur kann Betreibern disponierbarer Kapazität bei Netzausfällen und Flexibilität nach der Netzanbindung bieten. Sie schafft auch einen breiteren adressierbaren Markt für Energiespeicherung und Microgrids in Rechenzentren bei der erstmaligen Inbetriebnahme von Campus-Anlagen.
Nachfrage nach Lastspitzenkappung und Stromkostenoptimierung
Lastspitzenkappung kann den Ausfallsicherheitsaspekt von Speichersystemen mit niedrigeren Betriebskosten und potenziellen Netzdienstleistungserlösen verknüpfen. ABB erklärte, dass seine 34,5-kV-HiPerGuard-USV mit einem Wirkungsgrad von 98 % arbeitet, und schätzte, dass jede 1-%-Effizienzsteigerung für ein 100-MW-KI-Rechenzentrum jährlich 880.000 USD einsparen kann. Das National Renewable Energy Laboratory testete eine 70-MW-netzinteraktive Rechenzentrums-Plattform, die innerhalb von 10 Sekunden auf Netzsignale reagierte, ohne IT-Workloads zu unterbrechen.[1] Bundesvorschriften erlauben es berechtigten Speicherressourcen, an Kapazitäts-, Energie- und Hilfsdienste-Märkten teilzunehmen. Betreiber können daher ein einziges Speicher-Asset für Notstromversorgung, Spitzenlastreduzierung und ausgewählte Netzdienstleistungen nutzen. Dieser mehrschichtige Anwendungsfall stärkt den Markt für Energiespeicherung und Microgrids in Rechenzentren, in dem Tarifrisiken und Netzanschlussbeschränkungen von wesentlicher Bedeutung sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Speicher- und Microgrid-Implementierung | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Integration in bestehende elektrische Infrastruktur | -1.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Unsichere Projektökonomie und Amortisationszeiträume | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Netzanschluss- und Stromexportbeschränkungen | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Speicher- und Microgrid-Implementierung
Die Investitionskosten bleiben ein Hemmnis, insbesondere für Betreiber, die Infrastrukturausgaben nicht auf einen großen IT-Bestand verteilen können. Senatsaussagen von DataBank beschrieben die Kosten für Batterieenergiespeicher als hoch und nannten den physischen Platzbedarf und die Akzeptanz in der Gemeinschaft als weitere Einschränkungen.[2] Speichersysteme können pro Kilowatt mehr Anfangsinvestitionen erfordern als konventionelle Gas- oder Dieselerzeugung. Dies macht die Projektökonomie empfindlich gegenüber dem Wert, der Betriebszeit, vermiedener Spitzennachfrage und zukünftigen Netzdienstleistungen zugewiesen wird. Standardisierte Konstruktionsleitlinien können technische Variationen reduzieren, aber ihre Vorteile werden Zeit brauchen, um die installierten Kostenniveaus zu erreichen. Der Markt für Energiespeicherung und Microgrids in Rechenzentren wird daher Projekte bevorzugen, bei denen mehrere Erlös- oder Betriebsvorteile aus demselben Asset erzielt werden können.
Komplexe Integration in bestehende elektrische Infrastruktur
Die Integration von Speichern und Microgrids in bestehende elektrische Infrastruktur kann zusätzlichen Konstruktionsaufwand und Projektrisiken mit sich bringen. ABB erklärte, dass konventionelle Niederspannungs-USV-Designs möglicherweise nicht den Anforderungen von KI-Campus-Anlagen entsprechen, und beschrieb Architekturen, die von 4,16 kV bis 34,5 kV betrieben werden. Diese Architekturen müssen Stromumwandlung, Schutz, Netzcodes, Erzeugung und Rechenzentrumslast koordinieren. Unterschiedliche proprietäre Spezifikationen können auch technische Überprüfungen und die Beschaffung erschweren. Sicherheitsanforderungen bleiben wichtig, da NFPA 855 Installationsfaktoren wie Belüftung, Brandschutz und Explosionsschutz für stationäre Speichersysteme abdeckt. Diese Komplexität kann Projekte verzögern, selbst wenn die Nachfrage im Markt für Energiespeicherung und Microgrids in Rechenzentren stark ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Speichersysteme sichern den Umsatz, während Steuerungssysteme an Bedeutung gewinnenEnergiespeichersysteme machten im Jahr 2026 36,13 % des Umsatzes im Markt für Energiespeicherung und Microgrids in Rechenzentren aus. Batterieinstallationen unterstützen sowohl traditionelle USV-Anforderungen als auch umfassendere Campus-weite Stromstrategien. Lithium-Ionen-USV-Einheiten und containerisierte Batterieenergiespeichersysteme sind häufige Ausgangspunkte für diese Implementierung. Integrierte Microgrids und dezentrale Erzeugungssysteme werden relevanter, wenn Betreiber mehr als kurzfristige Notstromversorgung benötigen. Stromumwandlungsgeräte bleiben für die Mittelspannungsintegration und den Schutz unerlässlich. Sie werden häufig als Teil eines umfassenderen elektrischen Infrastrukturpakets und nicht als eigenständige Stromstrategie beschafft. Diese Anordnung stellt die Speicherung in den Mittelpunkt der meisten Lösungsarchitekturen. Sie macht die Gerätekompatibilität auch zu einer praktischen Beschaffungsüberlegung.
Microgrid-Steuerungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 18,97 % wachsen. Die Kategorie gewinnt an Bedeutung, wenn Betreiber von isolierten Geräten zu koordinierter Speicherung, Erzeugung und Lastmanagement übergehen. Das US-Energieministerium identifiziert KI- und maschinenlernfähiges Energiemanagement als Priorität für Microgrid-Forschung und -Entwicklung. Auch das IEEE-2030.7-konforme Controller-Design ist Teil dieses Entwicklungspfads. Steuerungssysteme können einem Standort helfen zu entscheiden, wann Batterien geladen, lokale Erzeugung genutzt, auf Netzsignale reagiert oder die Nachfrage gesteuert werden soll. Dies schafft einen Bedarf an Systemen, die Betriebsentscheidungen in Echtzeit koordinieren. Folglich legt die Branche für Energiespeicherung und Microgrids in Rechenzentren mehr Wert auf Integrationsfähigkeiten als auf einzelne Komponenten allein.



Nach Speichertechnologie:
Lithium-Ionen führt, während Flussbatterien Zyklusanforderungen erfüllenLithium-Ionen-Batterien hielten im Jahr 2026 einen Umsatzanteil von 62,32 % am Markt für Energiespeicherung und Microgrids in Rechenzentren. Etablierte Lieferketten und starke Leistung bei Anwendungen unter 4 Stunden unterstützen ihren Einsatz in Notstrom- und Lastspitzenkappungssystemen. ZincFive berichtete, dass mehr als die Hälfte der befragten Einrichtungen Lithium-Batterien für die zentrale USV-Energiespeicherung verwenden. Blei-Säure-Batterien bleiben bei Legacy-Nachrüstinstallationen relevant. Schwungradsysteme dienen auch Anwendungen, die sofortige Überbrückungsunterstützung erfordern. Jede Technologie hat eine eigene Rolle basierend auf Entladedauer, Reaktionszeit, Sicherheitsanforderungen und Wartungsbedarf. Der installierte Bestand bevorzugt nach wie vor Lithium-Ionen-Systeme aufgrund ihrer Reife und Verfügbarkeit.
Flussbatterien werden bis 2032 voraussichtlich mit einem CAGR von 18,94 % wachsen. Sie eignen sich für Betriebsmuster, die wiederholtes Zyklisieren über lange Zeiträume erfordern. Eine wissenschaftliche Überprüfung der Speicherung für KI-Rechenzentren identifizierte die Notwendigkeit, Technologieeigenschaften an sich schnell ändernde Rechenlasten anzupassen. Dies ist relevant, wenn Betreiber häufiges Laden und Entladen statt gelegentlicher Notfallnutzung erwarten. Flussbatteriedesigns können Energiespeicherkapazität und Leistungsabgabe durch ihre externen Elektrolyttanks trennen. Diese Konfiguration kann attraktiv sein, wenn Asset-Lebensdauer und längere Dauer wichtig sind. Sicherheits- und Installationsentscheidungen müssen weiterhin geltenden Normen wie UL 9540 und NFPA 855 entsprechen. Der Markt für Energiespeicherung und Microgrids in Rechenzentren wird daher mehrere Speicherchemien verwenden, anstatt sich auf ein einziges Design zu verlassen.
Nach Microgrid-Konfiguration:
Netzgekoppelte Systeme führen, während Hybridsysteme voranschreitenNetzgekoppelte Microgrids machten im Jahr 2026 59,97 % des Umsatzes im Markt für Energiespeicherung und Microgrids in Rechenzentren aus. Die meisten etablierten Campus-Anlagen nutzen das Netz weiterhin als primäre Stromquelle. Dezentrale Anlagen ergänzen das Netz bei Störungen, Spitzenlastzeiten oder Laststeuerungsereignissen. Diese Konfiguration kann Kosten senken, ohne eine vollständige Trennung vom Versorgungsunternehmen zu erfordern. Sie ermöglicht es der Speicherung auch, lokale Stromqualitätsanforderungen zu unterstützen. Netzgekoppelte Systeme sind Betreibern mit bestehenden Campus-Anlagen vertraut. Ihr installierter Bestand erklärt ihre führende Umsatzposition. Ihre zukünftige Rolle wird von Netzanschlussregeln und dem Wert netzseitiger Dienstleistungen abhängen.
Hybride netzgekoppelte und inselfähige Microgrids werden bis 2032 voraussichtlich mit einem CAGR von 18,56 % wachsen. Diese Systeme können unter normalen Bedingungen verbunden bleiben und bei Netzausfall in den Inselbetrieb wechseln. Das National Renewable Energy Laboratory demonstrierte unterbrechungsfreies Inseln und schnelle Lastabwurf durch seine Verrus-Plattform. Diese Fähigkeit ist nützlich für Betreiber, die eine hohe IT-Verfügbarkeit bei Netzstörungen benötigen. Forschungsergebnisse identifizierten auch Lithium-Eisenphosphat-Batterien in Kombination mit Superkondensatoren oder Schwungrädern als Optionen für die Reaktion über mehrere Zeitskalen. Hybriddesigns erfordern leistungsfähigere Steuerungs- und Schutzsysteme als konventionelle Notstromkonfigurationen. Sie stellen einen technisch anspruchsvollen Teil des Marktes für Energiespeicherung und Microgrids in Rechenzentren dar.

Nach primärer Energiequelle:
Solarenergie verändert die Campus-StromplanungNetzstrom machte im Jahr 2026 45,01 % des Umsatzes im Markt für Energiespeicherung und Microgrids in Rechenzentren nach primärer Energiequelle aus. Versorgungsenergie bleibt die Hauptversorgung für die meisten betriebenen Rechenzentren, da sie eine kontinuierliche, großmaßstäbliche Nachfrage unterstützt. Erdgas hat als dezentrale Option Aufmerksamkeit erlangt, wo Netzanschlüsse verzögert sind. Brennstoffzellen entstehen auch als lokale Stromquelle, die vor einigen Netzaufrüstungen eingesetzt werden kann. Diese Alternativen können die Versorgungsenergie ergänzen, anstatt sie vollständig zu ersetzen. Die geeignete Mischung hängt von der lokalen Kraftstoffverfügbarkeit, Emissionsanforderungen, Landverfügbarkeit und Versorgungsregeln ab. Dies gibt Entwicklern mehrere Wege zum Aufbau widerstandsfähiger Campus-Anlagen. Es erhöht auch den Bedarf, verschiedene Quellen durch ein gemeinsames Betriebssystem zu integrieren.
Solarenergie wird bis 2032 voraussichtlich mit einem CAGR von 19,18 % wachsen. Die Solar Energy Industries Association berichtete, dass 48 % der im ersten Quartal 2026 installierten Versorgungsmaßstab-Speicherkapazität zusammen mit Solarenergieerzeugung installiert wurde. Meta und Enbridge kündigten ein 365-MW-Solarprojekt in Kombination mit 200 MW Batteriespeicher und 1,6 GWh Tesla Energy-Batterien in der Nähe von Cheyenne, Wyoming an. Das Projekt zielte auf 8 Stunden Entladung bei maximaler Leistung ab. Solar-plus-Speicher-Systeme können Ziele für die Beschaffung erneuerbarer Energie unterstützen und gleichzeitig die Fähigkeit zur Steuerung variabler Produktion verbessern. Sie beeinflussen auch die Standortwahl, da Land, Erzeugungspotenzial und Übertragungszugang gemeinsam berücksichtigt werden müssen. Diese Faktoren unterstützen den Markt für Energiespeicherung und Microgrids in Rechenzentren in Regionen mit geeigneten Solarressourcen.
Nach primärer Anwendung:
Notstromversorgung führt, während Netzdienstleistungen expandierenNotstromversorgung und Ausfallsicherheit machten im Jahr 2026 45,95 % des Umsatzes im Markt für Energiespeicherung und Microgrids in Rechenzentren aus. Diese Anwendung bleibt die erste Anforderung für Betreiber, die einen kontinuierlichen Betrieb bei Ausfällen oder Netzqualitätsereignissen benötigen. Speicherung kann eine sofortige Reaktion bieten, während dezentrale Erzeugung anläuft oder Workloads stabilisiert werden. Dasselbe Asset kann auch Lastspitzenkappung und die Integration erneuerbarer Energien unterstützen. Dies ermöglicht es Betreibern, einen größeren Nutzen aus einer Investition zu ziehen, die einst ausschließlich für den Notfallbetrieb konzipiert war. Zuverlässigkeitsanforderungen prägen weiterhin die Geräteauswahl und die Standortarchitektur. Die führende Position der Notstromversorgung spiegelt die Bedeutung des Schutzes des IT-Betriebs wider. Sie bildet auch die Grundlage für fortgeschrittenere Anwendungen.
Netzdienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 18,89 % wachsen. FERC Order 841 verpflichtet regionale Übertragungsorganisationen und unabhängige Systembetreiber, berechtigten elektrischen Speicherressourcen die Teilnahme an Kapazitäts-, Energie- und Hilfsdienste-Märkten zu ermöglichen. Das National Renewable Energy Laboratory stellte fest, dass netzreaktiver Betrieb ohne Unterbrechung der zentralen IT-Funktionen in einer getesteten Plattform möglich ist. Diese Fähigkeiten können es einem Speicher-Asset ermöglichen, das Rechenzentrum zu versorgen und ausgewählte Dienstleistungen für das Netz bereitzustellen. Die Projektökonomie verbessert sich, wenn Betriebszeitschutz und Netzwert kombiniert werden können. Die Teilnahme hängt weiterhin von lokalen Marktregeln und Netzanschlussvereinbarungen ab. Diese Anwendung verknüpft den Markt für Energiespeicherung und Microgrids in Rechenzentren enger mit dem Strommarktdesign.
Nach Rechenzentrumskapazität:
Hyperscale-Einrichtungen bestimmen das InvestitionstempoHyperscale-Einrichtungen machten im Jahr 2026 38,94 % des Umsatzes im Markt für Energiespeicherung und Microgrids in Rechenzentren aus. Ihr hoher Strombedarf und ihre finanzielle Kapazität unterstützen Investitionen in umfangreiche Microgrid-Designs. ABB stellte fest, dass Einrichtungen über 200 MW immer häufiger werden und leistungsfähigere elektrische Architekturen erfordern. KI-Workloads stellen strenge Anforderungen an Reaktionsgeschwindigkeit, Überbrückungsleistung und netzbildende Fähigkeit. Diese Anforderungen sind schwerer durch passive USV-Geräte allein zu erfüllen. Große Campus-Anlagen können auch mehr Einsparungen durch Lastspitzenkappung und Geräteeffizienz erzielen. Infolgedessen sind Hyperscale-Projekte einflussreiche Referenzfälle für Systemanbieter. Sie definieren viele technische Erwartungen im Markt für Energiespeicherung und Microgrids in Rechenzentren.
Hyperscale-Einrichtungen werden bis 2032 auch voraussichtlich mit einem CAGR von 18,68 % wachsen. Ihre Größe kann dedizierte Erzeugung, Batteriespeicher und Steuerungssysteme rechtfertigen, die bei kleineren Einrichtungen möglicherweise weniger wirtschaftlich sind. Kleine und mittlere Rechenzentren bleiben im aggregierten Volumen bedeutsam. Ihre Investitionen konzentrieren sich eher auf standardisierten USV-Austausch und modulare Speicherung. Bloom Energy berichtete, dass 73 % der befragten Rechenzentrums-Entscheidungsträger dezentrale Stromversorgung in langfristige Strategien integrieren. Generatorlieferanten passen sich diesem Wandel durch zweckgebundene Produktangebote an. Der Markt weitet sich daher über die größten Campus-Anlagen hinaus aus, auch wenn die Implementierungstiefe je nach Einrichtungsgröße variiert.
Nach Rechenzentrumstyp:
Cloud-Anbieter führen, Colocation-Anbieter folgenCloud-Dienstanbieter hielten im Jahr 2026 einen Umsatzanteil von 45,01 % am Markt für Energiespeicherung und Microgrids in Rechenzentren. Sie betreiben einen großen Anteil der KI-Trainingskapazität, die hohe Leistungsdichte liefert und hohes Lastverhalten erfordert. Ihre Größe unterstützt auch Investitionen in Campus-weite Energieinfrastruktur. Google hat weltweit mehr als 50 Stromabnahmeverträge für erneuerbare Energien unterzeichnet und stündliche kohlenstofffreie Energievereinbarungen vorangetrieben. Solche Beschaffungsansätze erfordern eine engere Koordination zwischen erneuerbarer Versorgung, Speicherung und Betriebslasten. Cloud-Anbieter sind daher wichtige Nutzer fortschrittlicher Microgrid-Steuerungssysteme. Ihre Entscheidungen können Gerätedesign und Vertragsmodelle im gesamten Sektor beeinflussen.
Cloud-Dienstanbieter werden bis 2032 auch voraussichtlich mit einem CAGR von 18,72 % wachsen. Colocation-Anbieter halten den nächstgrößten Anteil und reagieren auf die Erwartungen der Mieter an ausfallsichere, kohlenstoffärmere Stromversorgung. Unternehmens- und Edge-Einrichtungen haben unterschiedliche Anforderungen, da ihre kleinere Größe die Wirtschaftlichkeit vollständiger Microgrids einschränken kann. Geografische Verteilung kann dennoch Nachfrage nach hybriden oder Insellösungen schaffen, wo lokale Netze weniger zuverlässig sind. Das Open Compute Project beschrieb Rack-Level-, Einrichtungs-Level- und Microgrid-und-Edge-Modelle für die Energiespeicherimplementierung. Dieses Framework kann dazu beitragen, mehr Konsistenz bei der Beschaffung über verschiedene Rechenzentrumstypen hinweg zu bringen. Es gibt der Branche für Energiespeicherung und Microgrids in Rechenzentren auch eine gemeinsame Sprache für die Abstimmung von Geräten auf Standortbedingungen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 45,19 % am Markt für Energiespeicherung und Microgrids in Rechenzentren. Die Region kombiniert eine dichte Hyperscale-Basis mit erheblichem Druck auf die Netzanschlusskapazität. Die Solar Energy Industries Association berichtete von 9,7 GWh US-Batteriespeicherinstallationen im ersten Quartal 2026, 32 % mehr als im Vorjahr. Die Federal Energy Regulatory Commission eröffnete im Juni 2026 ein Verfahren zu Netzanschlussregeln für große Lasten. Sie wies NERC im Juli 2026 auch an, Zuverlässigkeitsstandards für Rechenlasten zu entwickeln.[3] Diese Maßnahmen können die Rolle speicherausgestatteter Standorte in der Netzplanung und im Netzbetrieb erweitern. Kanada und Mexiko bieten zusätzliche Möglichkeiten, da sich die Kapazitätsentwicklung über überlastete US-Standorte hinaus verlagert.
Europa ist der zweitgrößte regionale Markt, und der Netzzugang ist zu einem zentralen Standortentwicklungsthema geworden. Eine Studie von Wärtsilä und AVK beschrieb Microgrids als Quelle disponierbarer Flexibilität, die die Rechenzentrumsentwicklung und den weiteren Energieübergang unterstützen kann. Das 110-MW-Dublin-System, das von Pure Data Centers Group betrieben wird, bietet ein praktisches Beispiel für lokale Erzeugung und Speicherung, die genutzt werden, bevor eine konventionelle Netzlösung verfügbar ist. Speicherung kann Betreibern auch helfen, die Nachfrage in Zeiten von Systemstress zu steuern. Europäische Projekte müssen unterschiedliche Marktregeln, Emissionsanforderungen und lokale Planungsbedingungen berücksichtigen. Diese Bedingungen können flexible, standortspezifische Stromstrategien begünstigen. Der Markt für Energiespeicherung und Microgrids in Rechenzentren hat eine klare Rolle, wo Versorgungsunternehmen keine neue Kapazität nach Projektzeitplänen bereitstellen können.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen. Forschungsergebnisse in ACS Energy and Fuels untersuchten den steigenden Energiebedarf von Rechenzentren in der Region und ihre Auswirkungen auf die Stromversorgungsplanung. Malaysia, Australien, Singapur und Japan gehören zu den Ländern, in denen die Rechenzentrumsentwicklung die Bedeutung der Stromverfügbarkeit erhöht. Betreiber in der Region müssen sowohl Kapazitätswachstum als auch unterschiedliche Netzzuverlässigkeit berücksichtigen. Dezentrale Speicherung kann helfen, Spitzen zu steuern und eine Brücke zu bilden, wo Stromanschlüsse eingeschränkt sind. Südamerika konzentriert sich weiterhin auf den São-Paulo-Korridor Brasiliens, mit aufkommender Aktivität auch in Chile und Kolumbien. Der Nahe Osten und Afrika entwickeln Hyperscale-fähige Strominfrastruktur als Teil staatlich geförderter digitaler Strategien, mit Aktivitäten in Saudi-Arabien und den Vereinigten Arabischen Emiraten.
Wettbewerbslandschaft
Marktkonzentration
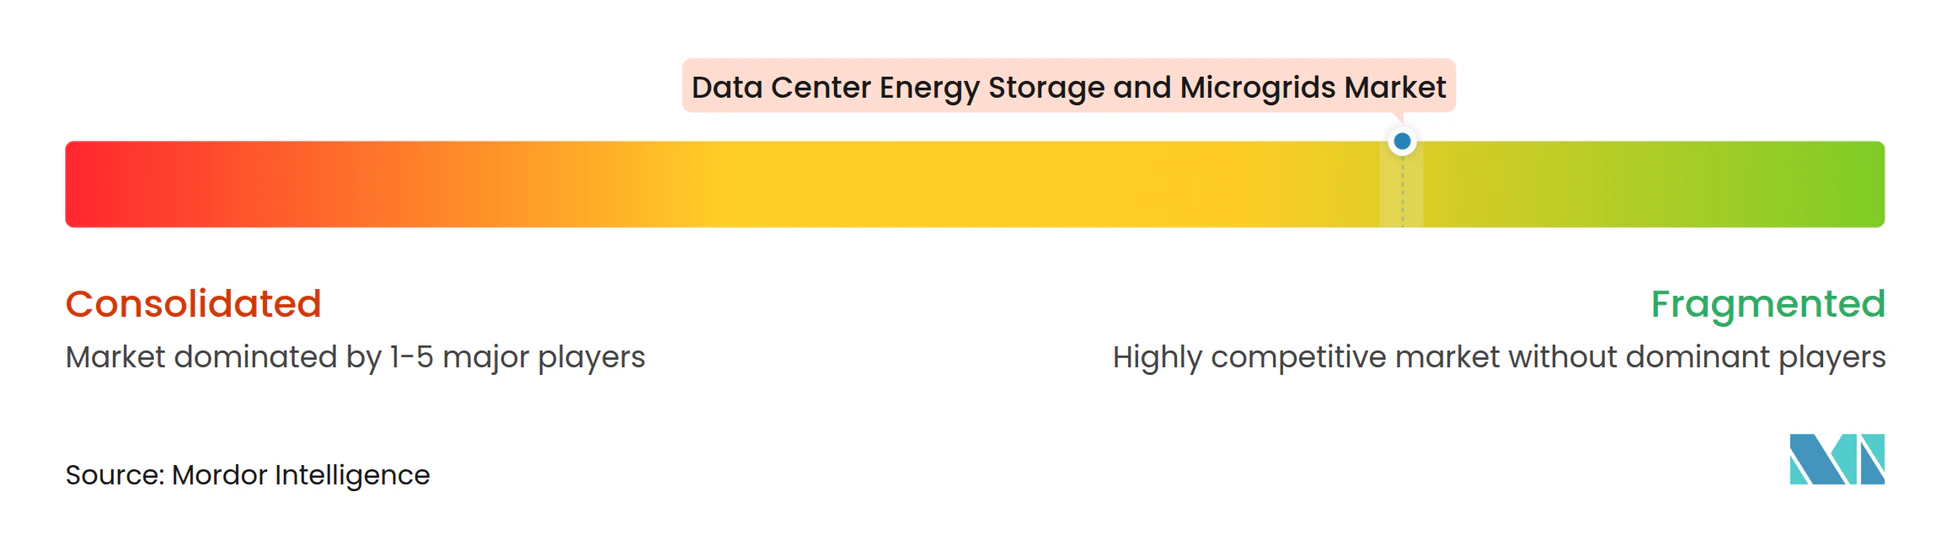
Der Markt für Energiespeicherung und Microgrids in Rechenzentren ist fragmentiert und bringt etablierte Anbieter elektrischer Infrastruktur, Speicherspezialisten und flexible Stromanbieter zusammen. Schneider Electric, Siemens, ABB, Eaton und Hitachi Energy halten wichtige Positionen durch elektrische Verteilung, USV-Geräte und Steuerungssysteme. ABBs HiPerGuard-Plattform arbeitet von 4,16 kV bis 34,5 kV und unterstützt Anwendungen, die netzbildende Fähigkeit erfordern. ABB kündigte im Oktober 2025 auch eine Zusammenarbeit mit NVIDIA an einer 800-VDC-Architektur für 1-MW-Server-Racks an. Diese Schritte zeigen, wie Geräteanbieter ihre Portfolios an die steigende Leistungsdichte von KI-Einrichtungen anpassen. Etablierte Anbieter profitieren von bestehenden Kundenbeziehungen und breiten elektrischen Produktpaletten. Sie stehen auch unter Druck, schnellere und stärker integrierte Lieferung zu bieten.
Fluence, Tesla Energy und Sungrow konkurrieren im dedizierten Batterieenergiespeichermarkt. Wärtsilä, Bloom Energy, Caterpillar, Cummins und Generac bieten dezentrale Stromtechnologien an, die mit Speicherung kombiniert werden können. Wärtsilä meldete 1,2 GW US-Rechenzentrums-Motoraufträge im Verlauf des Jahres 2025 und Anfang 2026, was das Ausmaß der Nachfrage nach flexibler Erzeugung zeigt. Eaton und Siemens Energy kündigten ihr 500-MW-modulares Stromangebot im Juni 2025 an. Schneider Electric, Wärtsilä und Stanley Consultants stellten dann im September 2026 einen koordinierten Generator-to-Chip-Ansatz vor. Solche Allianzen reduzieren Übergaben zwischen Erzeugung, elektrischem Design, Automatisierung und Engineering. Sie erhöhen auch die Bedeutung der Ausführung auf Systemebene.
Der wettbewerbliche Freiraum liegt in der Integration von Speicherchemie, Erzeugungsanlagen, Steuerungssystemen und Energiemanagementsoftware. Nur wenige Anbieter können die vollständige Betriebsbeziehung zwischen diesen Systemen ohne mehrere Partner verwalten. Dies lässt Raum für Anbieter mit bewährten Steuerungssystemen, technischer Tiefe und Lieferfähigkeit. Die Branche für Energiespeicherung und Microgrids in Rechenzentren ist mäßig konzentriert, da große Elektroanbieter etablierte Positionen haben, wird aber fragmentierter, da Spezialisten in spezifische Schichten eintreten. Normen sind wichtig, da sie die mit proprietären Spezifikationen verbundenen Kosten und Risiken reduzieren können. Die National Electrical Manufacturers Association veröffentlichte Anfang 2026 freiwillige Leitlinien für Energiespeicherung und Microgrids in Rechenzentren. Gemeinsame Designansätze können die Beschaffung erleichtern und gleichzeitig den Bedarf an standortspezifischem Engineering erhalten. Der Wettbewerb wird weiterhin auf zuverlässige Lieferung, Sicherheit, Stromqualität und Steuerungsintegration ausgerichtet sein.
Branchenführer im Markt für Energiespeicherung und Microgrids in Rechenzentren
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
-
Vertiv Holdings Co
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Energiespeicherung und Microgrids in Rechenzentren Unternehmen in diesem Bericht
- Schneider Electric
- Siemens
- ABB
- Eaton
- Hitachi Energy
- Honeywell
- Vertiv
- Delta Electronics
- Fluence
- Wärtsilä
- Tesla Energy
- Sungrow
- Huawei Digital Power
- Caterpillar
- Cummins
- Generac
- Bloom Energy
- Piller Power Systems
- Socomec
- Enchanted Rock
Neueste Industrielle Entwicklungen in Markt für Energiespeicherung und Microgrids in Rechenzentren
- September 2026: Schneider Electric, Wärtsilä und Stanley Consultants lancierten einen koordinierten „Generator-to-Chip”-Ansatz für US-Rechenzentrumsentwickler, der dezentrale Erzeugung, elektrische Architektur, Automatisierung und Engineering in einem einzigen Liefermodell aufeinander abstimmt, um Übergaben zu reduzieren und die Zeit bis zur Stromversorgung gegenüber traditioneller sequenzieller Auftragsvergabe zu verkürzen.
- Juli 2026: Die Federal Energy Regulatory Commission wies NERC an, neue Zuverlässigkeitsstandards für die Integration von Rechenlasten, einschließlich KI-Rechenzentren, in das Netz zu entwickeln, im Anschluss an das FERC-Verfahren vom Juni 2026 zu Netzanschlussregeln für große Lasten, und etablierte damit einen Compliance-Rahmen, der voraussichtlich die Netzdienstleistungserlöse für speicherausgestattete Rechenzentrums-Microgrids erweitern wird.
- Juni 2026: Eine Tochtergesellschaft von Liberty Energy unterzeichnete einen Geräteliefervertrag mit Wärtsilä North America im Wert von 332,6 Millionen USD für Stromerzeugungsgeräte zur Unterstützung von Rechenzentren und dezentralen Stromprojekten, mit Liefermeilensteinen von 2029 bis 2030, gemäß dem bei der SEC eingereichten Formular 8-K vom 22. Juni 2026.
- Mai 2026: Meta und Enbridge kündigten 365 MW Solar zusammen mit 200 MW/1,6 GWh Tesla Energy-Batterien in der Nähe von Cheyenne, Wyoming an, mit dem Ziel von 8 Stunden Entladung bei maximaler Leistung, mehr als doppelt so lang wie die aktuelle durchschnittliche US-Speicherdauer, gemäß SEIA-Daten.
Globaler Berichtsumfang für den Markt für Energiespeicherung und Microgrids in Rechenzentren
Der Markt für Energiespeicherung und Microgrids in Rechenzentren umfasst Energiespeichersysteme, Microgrid-Steuerungstechnologien, dezentrale Stromerzeugungsgeräte, Stromumwandlungssysteme und integrierte Microgrid-Lösungen, die die Zuverlässigkeit, Ausfallsicherheit, Effizienz und Nachhaltigkeit der Strominfrastruktur von Rechenzentren verbessern.
Der Bericht über den Markt für Energiespeicherung und Microgrids in Rechenzentren ist segmentiert nach Lösungstyp (Energiespeichersysteme, Microgrid-Steuerungssysteme, dezentrale Erzeugungssysteme, integrierte Microgrid-Lösungen und Stromumwandlungssysteme), Speichertechnologie (Lithium-Ionen-Batterien, Flussbatterien, Blei-Säure-Batterien, Schwungradspeicher und andere Speichertechnologien), Microgrid-Konfiguration (netzgekoppelte Microgrids, Insel-Microgrids und hybride netzgekoppelte und inselfähige Microgrids), primärer Energiequelle (Netzstrom, Solarenergie, Windenergie, Brennstoffzellen und andere Energiequellen), primärer Anwendung (Notstromversorgung und Ausfallsicherheit, Lastspitzenkappung und Lastverschiebung, Integration erneuerbarer Energie, Energiekostenoptimierung und Netzdienstleistungen), Rechenzentrumskapazität (Hyperscale, Groß, Mittel und Klein), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation und Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, Naher Osten und Afrika sowie asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Integrierte Microgrid-Lösungen |
| Energiespeichersysteme |
| Microgrid-Steuerungssysteme |
| Dezentrale Erzeugungssysteme |
| Stromumwandlungssysteme |
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Flussbatterien |
| Schwungradspeicher |
| Andere Speichertechnologien |
| Netzgekoppelte Microgrids |
| Insel-Microgrids |
| Hybride netzgekoppelte und inselfähige Microgrids |
| Netzstrom |
| Diesel und Erdgas |
| Solarenergie |
| Windenergie |
| Brennstoffzellen |
| Andere Energiequellen |
| Notstromversorgung und Ausfallsicherheit |
| Lastspitzenkappung und Lastverschiebung |
| Integration erneuerbarer Energie |
| Netzdienstleistungen |
| Energiekostenoptimierung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Niederlande | |
| Irland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Katar | |
| Übriger Naher Osten und Afrika | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
| Nach Lösungstyp | Integrierte Microgrid-Lösungen | |
| Energiespeichersysteme | ||
| Microgrid-Steuerungssysteme | ||
| Dezentrale Erzeugungssysteme | ||
| Stromumwandlungssysteme | ||
| Nach Speichertechnologie | Lithium-Ionen-Batterien | |
| Blei-Säure-Batterien | ||
| Flussbatterien | ||
| Schwungradspeicher | ||
| Andere Speichertechnologien | ||
| Nach Microgrid-Konfiguration | Netzgekoppelte Microgrids | |
| Insel-Microgrids | ||
| Hybride netzgekoppelte und inselfähige Microgrids | ||
| Nach primärer Energiequelle | Netzstrom | |
| Diesel und Erdgas | ||
| Solarenergie | ||
| Windenergie | ||
| Brennstoffzellen | ||
| Andere Energiequellen | ||
| Nach primärer Anwendung | Notstromversorgung und Ausfallsicherheit | |
| Lastspitzenkappung und Lastverschiebung | ||
| Integration erneuerbarer Energie | ||
| Netzdienstleistungen | ||
| Energiekostenoptimierung | ||
| Nach Rechenzentrumskapazität | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Niederlande | ||
| Irland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| Ägypten | ||
| Katar | ||
| Übriger Naher Osten und Afrika | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Energiespeicherung und Microgrids in Rechenzentren?
Der Markt wird für 2027 auf 7,52 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 17,18 Milliarden USD erreichen, bei einem CAGR von 17,97 % von 2027 bis 2032.
Was treibt Investitionen in die Energiespeicherung in Rechenzentren an?
Lange Netzanschlussfristen, KI-bedingte Leistungsvariabilität und der Bedarf an ausfallsicherer dezentraler Stromversorgung treiben Investitionen an.
Welcher Lösungstyp hat den größten Umsatzanteil?
Energiespeichersysteme führten im Jahr 2026 mit einem Umsatzanteil von 36,13 %, was ihre Rolle bei Notstromversorgung, Lastspitzenkappung und integrierten Microgrids widerspiegelt.
Welche Speichertechnologie wächst am schnellsten?
Flussbatterien werden bis 2032 voraussichtlich mit einem CAGR von 18,94 % wachsen, unterstützt durch ihre Fähigkeit, häufiges Zyklisieren zu tolerieren.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen, da Rechenzentrums-kapazität und Strombedarf steigen.
Wie unterstützen Microgrids Rechenzentren?
Microgrids kombinieren Speicherung, lokale Erzeugung und Steuerungssysteme, um die Stromkontinuität zu verbessern, Nachfragespitzen zu steuern und ausgewählte Netzdienstleistungen zu unterstützen.