
データセンターエネルギー貯蔵およびマイクログリッド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 7.52 十億米ドル |
| 市場規模 (2032) | 17.18 十億米ドル |
| 成長率 (2027 - 2032) | 17.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターエネルギー貯蔵およびマイクログリッド市場分析
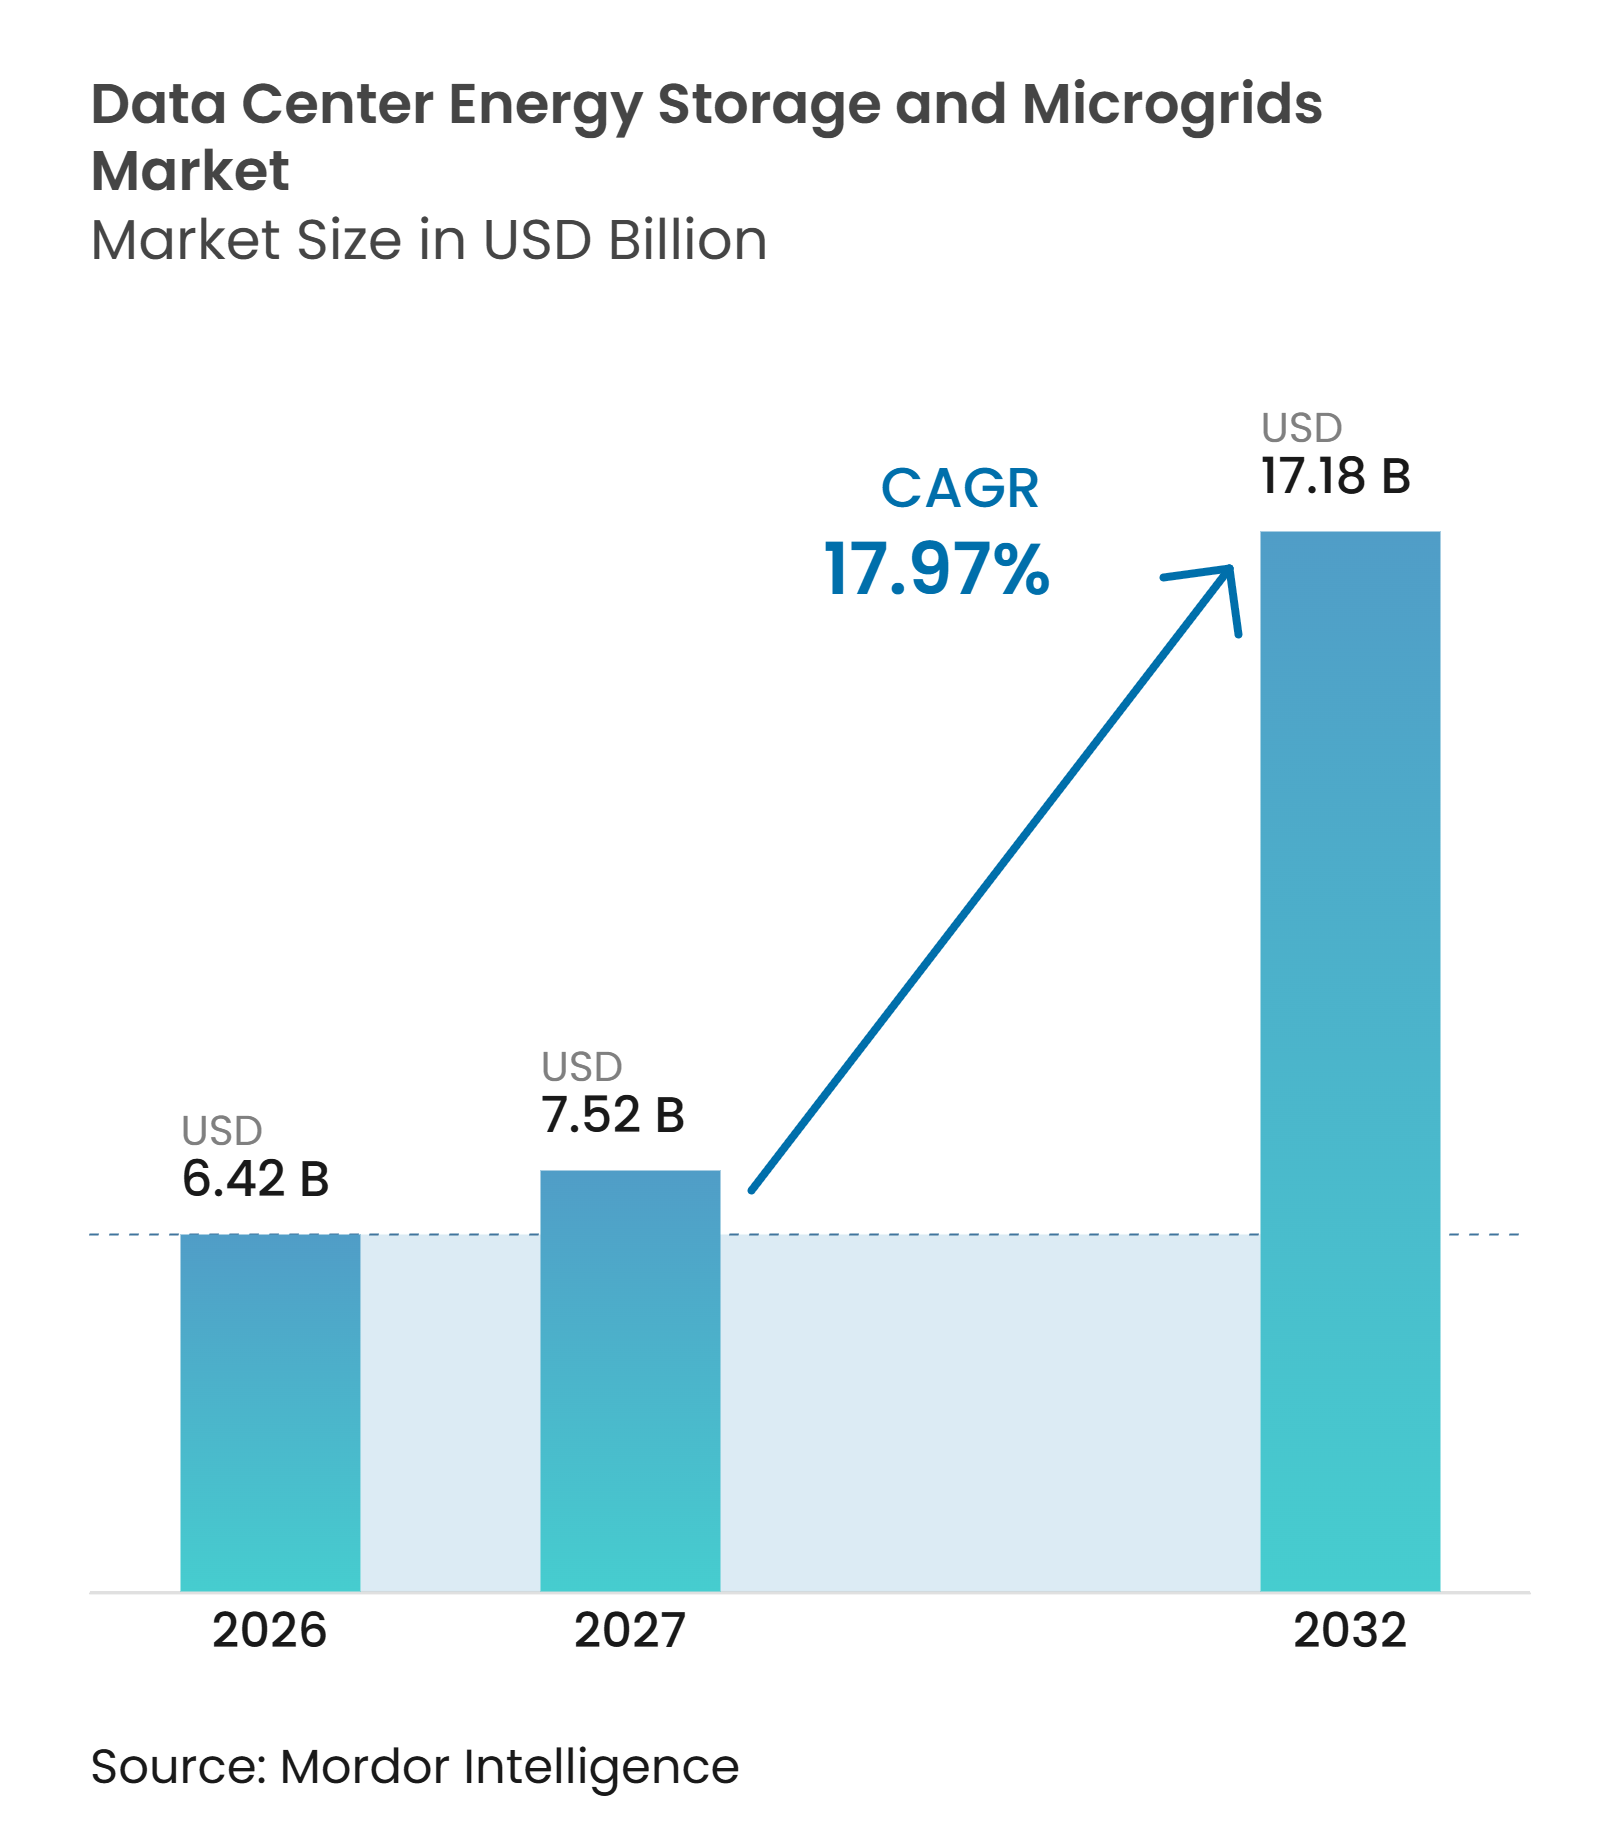
データセンターエネルギー貯蔵およびマイクログリッド市場規模は、2026年の6.42 ビリオン 米ドルから2027年には7.52 ビリオン 米ドルへ、さらに2032年までに17.18 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 17.97%を記録すると予測されています。系統接続に要する長い期間が、自家電源システムを緊急時対応の役割からキャンパスコアインフラへと移行させています。人工知能ワークロードもデータセンターの電力プロファイルを変化させています。GPUクラスターは数ミリ秒で低需要から最大需要へと移行できるためです。これにより、安定した電力品質を維持するうえで、エネルギー貯蔵、柔軟な発電、および制御システムの重要性が高まっています。データセンターエネルギー貯蔵およびマイクログリッド市場は、事業者が電力系統接続前に容量を確保する必要性から成長しています。競争は、発電、貯蔵、電気設備、および運転制御を組み合わせた統合デリバリーモデルを中心に展開されるようになっています。
レポートの主要ポイント
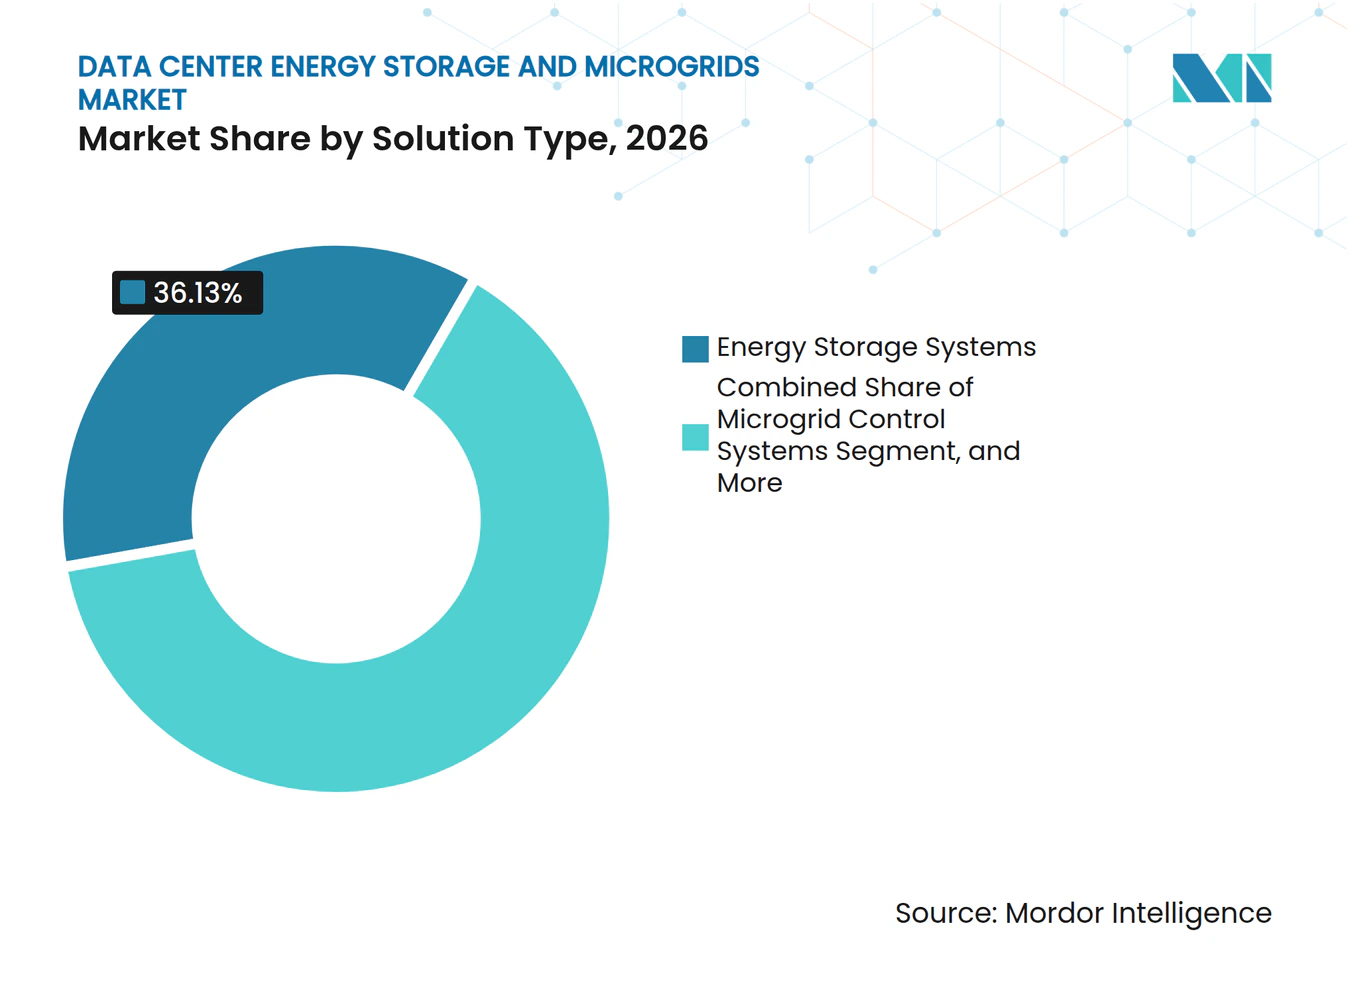
- ソリューションタイプ別では、エネルギー貯蔵システムが2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場シェアの36.13%を占め、マイクログリッド制御システムは2032年にかけてCAGR 18.97%で拡大する見込みです。
- 貯蔵技術別では、リチウムイオン電池が2026年の売上高の62.32%を占め、フロー電池は2032年にかけてCAGR 18.94%で拡大する見込みです。
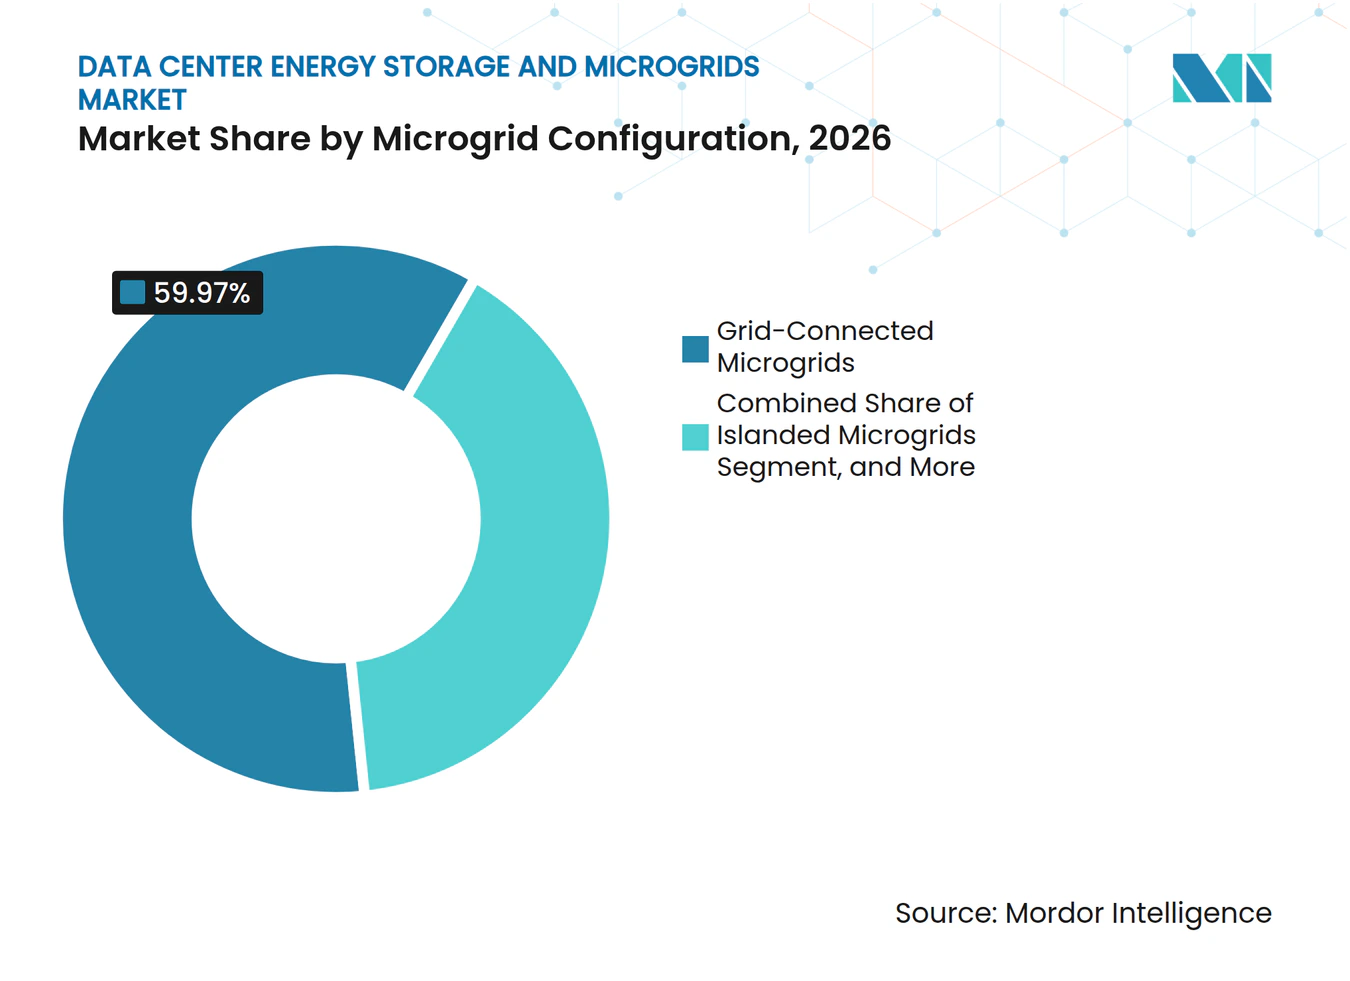
- マイクログリッド構成別では、系統連系型マイクログリッドが2026年の売上高の59.97%を占め、ハイブリッド系統連系・独立運転可能型マイクログリッドは2032年にかけてCAGR 18.56%で拡大する見込みです。
- 一次エネルギー源別では、系統電力が2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高の45.01%を占め、太陽光発電は2032年にかけてCAGR 19.18%で拡大する見込みです。
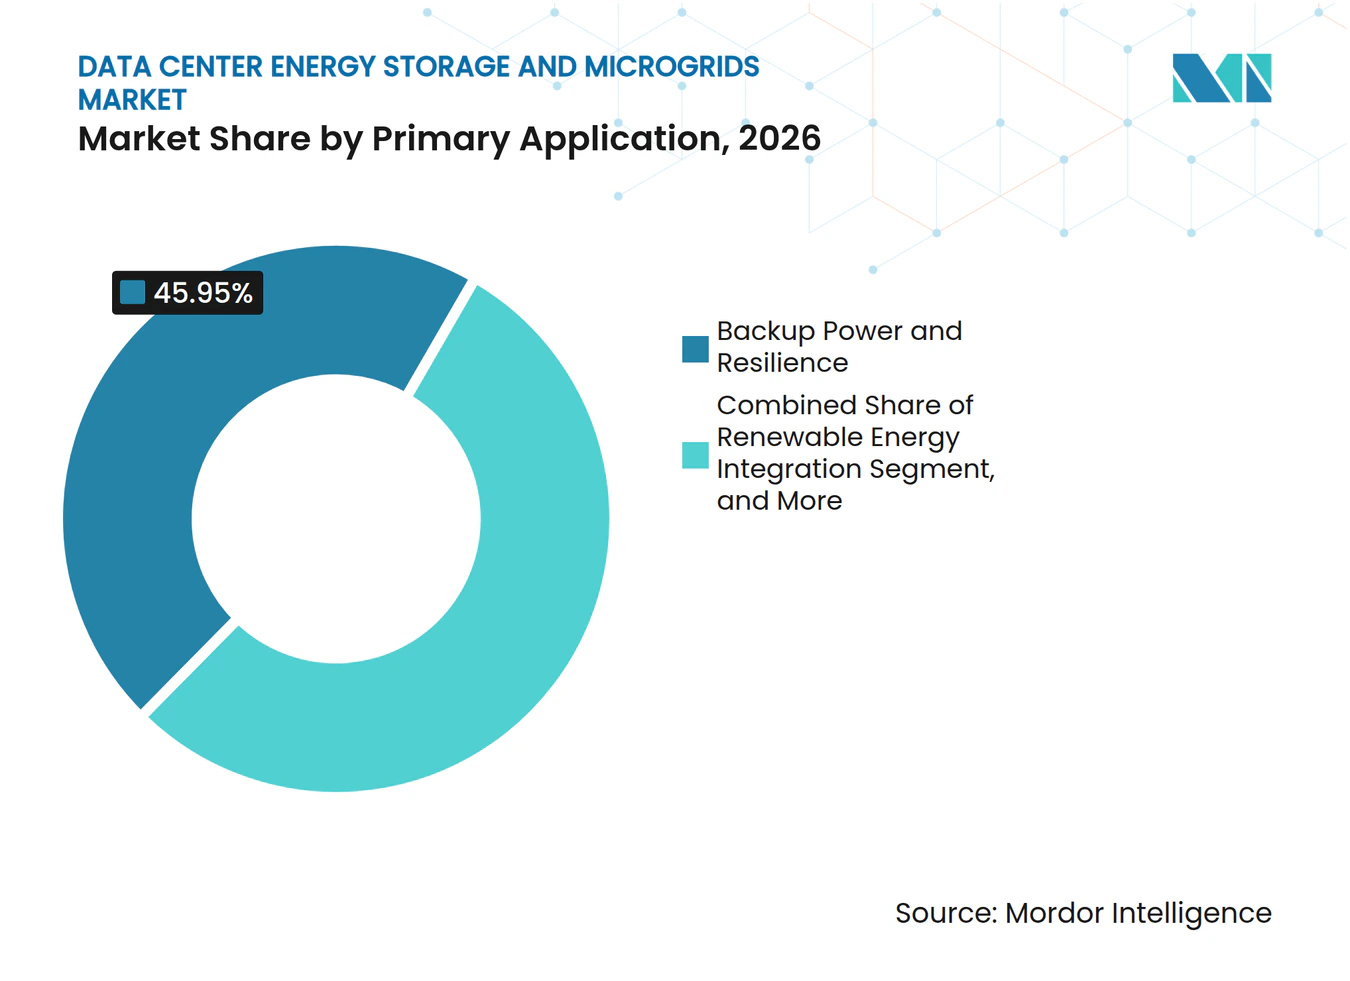
- 主要用途別では、バックアップ電源とレジリエンスが2026年の売上高の45.95%を占め、系統サービスは2032年にかけてCAGR 18.89%で拡大する見込みです。
- データセンター規模別では、ハイパースケール施設が2026年の売上高の38.94%を占め、2032年にかけてCAGR 18.68%で成長する見込みです。
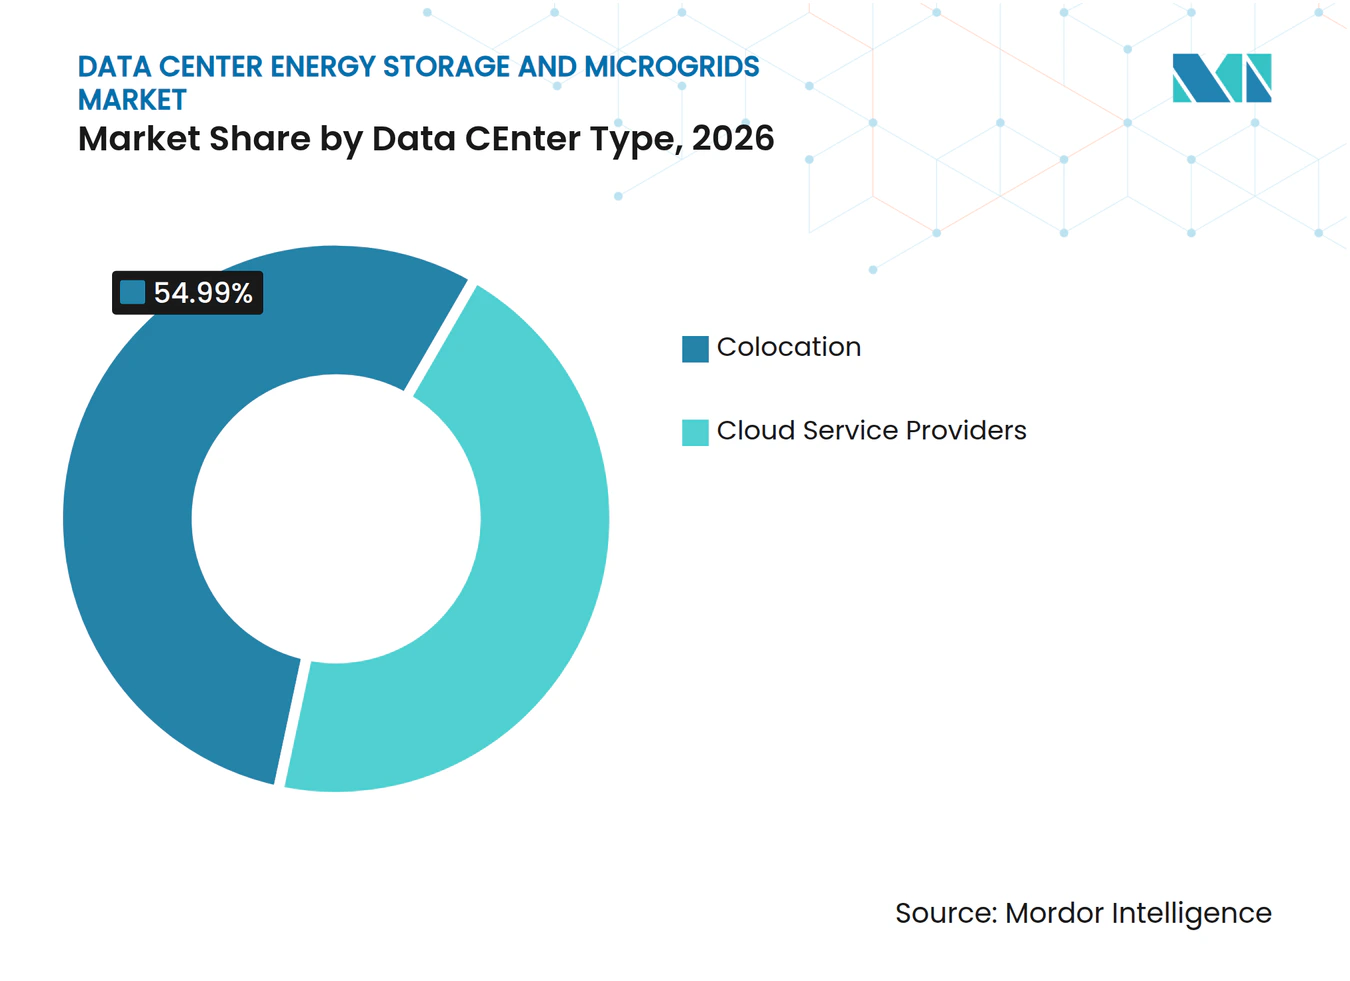
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高の45.01%を占め、2032年にかけてCAGR 18.72%で成長する見込みです。
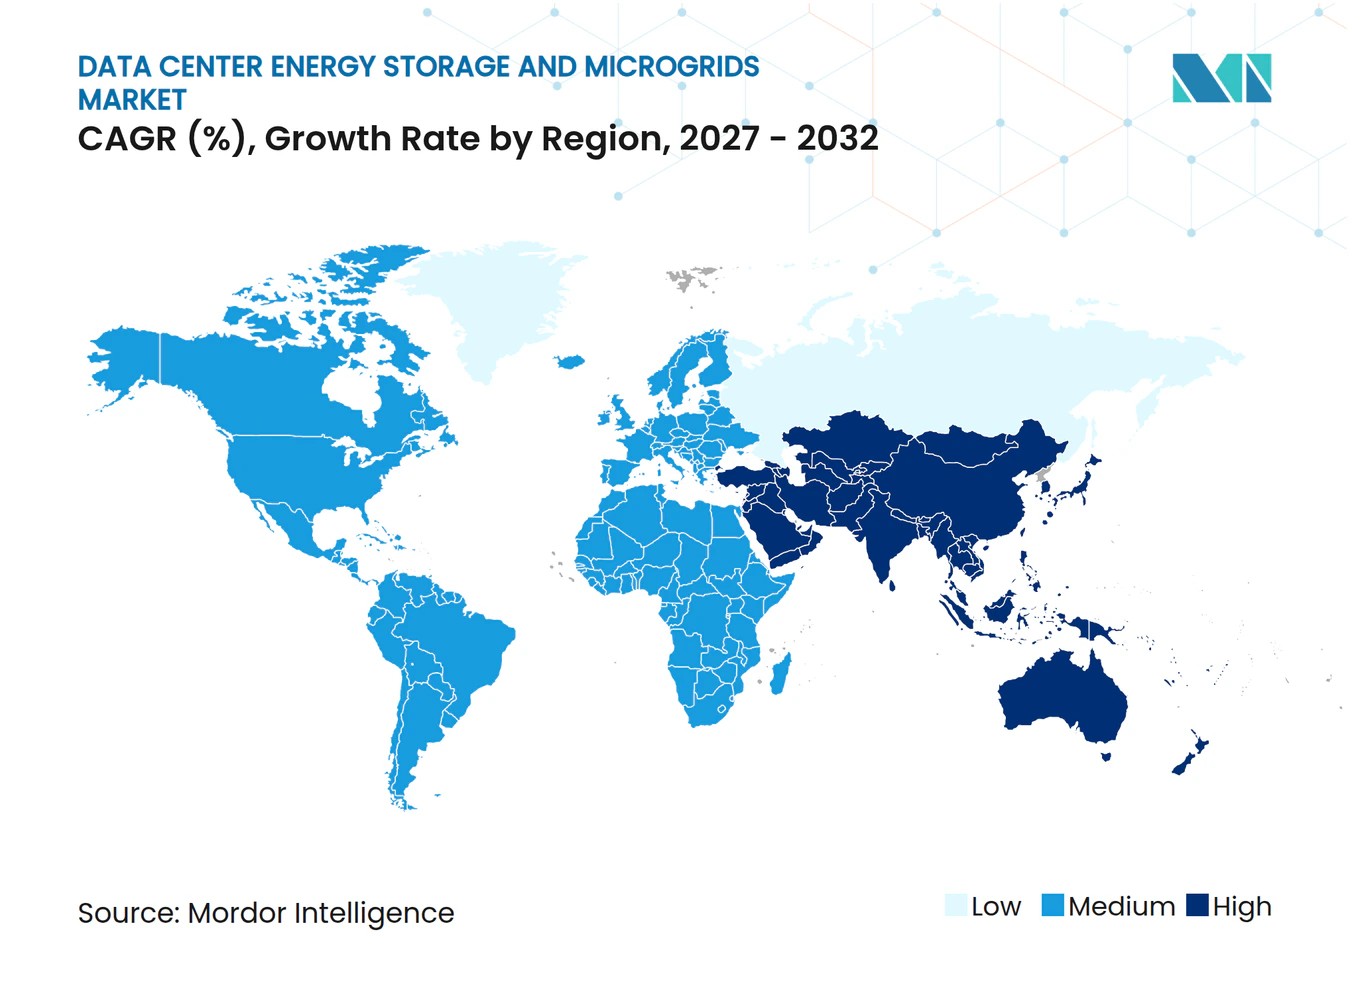
- 地域別では、北米が2026年の売上高の45.19%を占め、アジア太平洋地域は2032年にかけてCAGR 18.92%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力レジリエンスと継続性に対する高まるニーズ | +5.2% | グローバル | 短期(2年以内) |
| AI関連の負荷変動とピーク需要の増大 | +4.8% | グローバル、北米およびアジア太平洋地域が主要震源地 | 短期(2年以内) |
| バッテリー貯蔵と自家発電の統合 | +3.3% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| ピークシェービングと電力コスト最適化への需要 | +2.4% | 北米およびヨーロッパ | 中期(2〜4年) |
| 再生可能エネルギーとデータセンター運営の統合 | +2.1% | ヨーロッパおよびアジア太平洋地域が中核、北米への波及 | 中期(2〜4年) |
| マイクログリッド制御とエネルギー管理ソフトウェアの進歩 | +1.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力レジリエンスと継続性に対する高まるニーズ
データセンター事業者は電力アクセスの制約に直面しており、貯蔵と自家発電が不可欠なインフラとなっています。EYは、2025年末時点でサンタクララの48 MWプロジェクトが2028年に予定された450 ミリオン 米ドルの電力会社アップグレードを待ちながら未稼働であったことを記録しています。同じ証拠から、データセンターの建設には12〜24ヶ月かかる一方、系統工事にはさらに長い時間がかかる可能性があることが示されました。このタイミングのギャップが、完全な系統接続が完了する前に運営を支援できる自家システムの魅力を高めています。Pure Data Centers Groupは2026年3月にダブリンで110 MWのマイクログリッドを稼働させ、バッテリー貯蔵とデュアルフューエルのWärtsiläエンジンを使用して一次電力を供給しました。このプロジェクトは、データセンターエネルギー貯蔵およびマイクログリッド市場が、レジリエンス計画だけでなくキャンパス開発の意思決定においても重要性を増している理由を示しています。
AI関連の負荷変動とピーク需要の増大
AIトレーニングは電力需要に急激な変化をもたらし、従来のバックアップアーキテクチャはこれに対応するよう設計されていませんでした。2026年のレビューでは、AIデータセンターの負荷が短い間隔で急激に変動する可能性があり、迅速に応答できる貯蔵技術と制御システムが必要であることが判明しました。2025年に発表されたMicrosoftの研究でも、同期した負荷変動が系統周波数と相互作用し、電力インフラに影響を与える可能性があることが明らかになりました。256基のGPUを搭載したOracleクラスターを使用したフェニックスでのデモンストレーションでは、コンピューティング性能を維持しながら、ピーク時に3時間にわたって電力消費を25%減しました。この結果は、貯蔵とインテリジェントなワークロードスケジューリングが連携するモデルを支持するものです。データセンターエネルギー貯蔵およびマイクログリッド市場において、制御能力は設置済みバッテリー容量と同様に重要になりつつあります。
バッテリー貯蔵と自家発電の統合
バッテリー貯蔵は、スタンドアロンのUPS資産としてのみ設置されるのではなく、自家発電と組み合わせて展開されるケースが増えています。EatonとSiemens Energyは2025年6月に、モジュール式建設と500 MWのガスタービン発電所、バッテリー、およびオプションの再生可能エネルギー系統接続を組み合わせたアプローチを発表しました。Wärtsiläは、2025年および2026年初頭にかけて米国でデータセンター関連のエンジン受注が合計1.2 GWに達したと報告しました。これらのシステムは、統合された電力設計の一部として貯蔵および再生可能エネルギー資産と並行して運用されるよう設計されています。この構造により、事業者は系統停電時にディスパッチ可能な容量を確保し、系統接続後に柔軟性を持つことができます。また、初期キャンパスコミッショニング時のデータセンターエネルギー貯蔵およびマイクログリッドの対象市場を拡大します。
ピークシェービングと電力コスト最適化への需要
ピークシェービングは、貯蔵のレジリエンスケースを運営コストの削減および潜在的な系統サービス収益と結びつけることができます。ABBは、34.5 kVのHiPerGuard UPSが98%の効率で動作すると述べ、効率が1%向上するごとに100 MW AIデータセンターで年間880,000 米ドルの節約が可能と試算しました。米国国立再生可能エネルギー研究所は、ITワークロードを中断することなく10秒以内に電力会社のシグナルに応答した70 MWのグリッドインタラクティブデータセンタープラットフォームをテストしました。[1] 連邦規則により、適格な貯蔵リソースは容量、エネルギー、および補助サービス市場に参加できます。事業者は、バックアップ、ピーク需要削減、および選択した系統サービスに単一の貯蔵資産を使用できます。この多層的なユースケースは、料金リスクと系統接続制限が重要なデータセンターエネルギー貯蔵およびマイクログリッド市場を強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 貯蔵およびマイクログリッド展開の高い初期投資コスト | -1.8% | グローバル | 短期(2年以内) |
| 既存の電気インフラとの複雑な統合 | -1.4% | 北米およびヨーロッパ | 短期(2年以内) |
| 不確実なプロジェクト経済性と回収期間 | -1.2% | グローバル | 中期(2〜4年) |
| 系統連系と電力輸出の制限 | -1.0% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
貯蔵およびマイクログリッド展開の高い初期投資コスト
初期投資コストは依然として制約要因であり、特にITフットプリント全体にインフラ支出を分散できない事業者にとっては顕著です。DataBankによる上院証言では、バッテリーエネルギー貯蔵コストが高いと述べられ、物理的なフットプリントとコミュニティの受容性がさらなる制約として挙げられました。[2] 貯蔵システムは、従来のガスまたはディーゼル発電よりもキロワットあたりの初期資本が多く必要になる場合があります。これにより、プロジェクト経済性は稼働率、回避されたピーク需要、および将来の系統サービスに割り当てられる価値に敏感になります。標準化された設計ガイダンスはエンジニアリングのばらつきを減らすことができますが、その効果が設置コストレベルに反映されるまでには時間がかかります。データセンターエネルギー貯蔵およびマイクログリッド市場は、同一資産から複数の収益または運営上のメリットを得られるプロジェクトを優先することになります。
既存の電気インフラとの複雑な統合
貯蔵とマイクログリッドを既存の電気インフラに統合すると、設計作業とプロジェクトリスクが増加する可能性があります。ABBは、従来の低電圧UPS設計がAIキャンパスのニーズを満たさない可能性があると述べ、4.16 kVから34.5 kVで動作するアーキテクチャを説明しました。これらのアーキテクチャは、電力変換、保護、系統コード、発電、およびデータセンター負荷を調整する必要があります。異なる独自仕様もエンジニアリングレビューと調達を複雑にする可能性があります。NFPA 855が固定式貯蔵システムの換気、消火、および爆発制御などの設置要素をカバーしているため、安全要件は依然として重要です。この複雑さは、データセンターエネルギー貯蔵およびマイクログリッド市場への需要が強い場合でもプロジェクトを遅延させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
貯蔵システムが売上高を支え、制御システムの重要性が増大エネルギー貯蔵システムは、2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高の36.13%を占めました。バッテリー設置は、従来のUPSニーズとより広範なキャンパスレベルの電力戦略の両方を支援します。リチウムイオンUPSユニットとコンテナ型バッテリーエネルギー貯蔵システムは、この展開の一般的な出発点です。統合マイクログリッドと分散型発電システムは、事業者が短時間バックアップ以上のものを必要とするにつれてより重要になります。電力変換装置は中電圧統合と保護に不可欠です。スタンドアロンの電力戦略としてではなく、より広範な電気インフラパッケージの一部として購入されることが多いです。この配置により、貯蔵はほとんどのソリューションアーキテクチャの中心に置かれます。また、機器の互換性を実際の調達上の考慮事項にします。
マイクログリッド制御システムは、2032年にかけてCAGR 18.97%で拡大する見込みです。このカテゴリは、事業者が孤立した機器から調整された貯蔵、発電、および負荷管理へと移行するにつれて重要性が増します。米国エネルギー省は、AIと機械学習を活用したエネルギー管理をマイクログリッドの研究開発の優先事項として位置づけています。IEEE 2030.7準拠のコントローラー設計もこの開発経路の一部で。制御システムは、バッテリーをいつ充電するか、自家発電を使用するか、系統シグナルに応答するか、または需要を管理するかをサイトが選択するのに役立ちます。これにより、リアルタイムで運転上の意思決定を調整するシステムへのニーズが生まれます。その結果、データセンターエネルギー貯蔵およびマイクログリッド産業は、個々のコンポーネントよりも統合スキルをより重視するようになっています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
貯蔵技術別:
リチウムイオンがリードし、フロー電池がサイクル需要に対応リチウムイオン電池は、2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高シェアの62.32%を占めました。確立されたサプライチェーンと4時間未満のアプリケーションにおける優れたパフォーマンスが、バックアップおよびピークシェービングシステムでの使用を支えています。ZincFiveは、調査対象施設の半数以上が集中型UPSエネルギー貯蔵にリチウム電池を使用していると報告しました。鉛蓄電池は、レガシーレトロフィット設置において依然として重要です。フライホイールシステムも、即時のライドスルーサポートを必要とするアプリケーションに対応しています。各技術は、放電時間、応答時間、安全要件、およびメンテナンスニーズに基づいて明確な役割を持っています。設置済みベースは、その成熟度と可用性からリチウムイオンシステムを依然として優先しています。
フロー電池は、2032年にかけてCAGR 18.94%で拡大する見込みです。長期間にわたる繰り返しサイクルを必要とする運転パターンに適しています。AIデータセンター向け貯蔵に関する科学的レビューでは、急速に変化するコンピューティング負荷に技術特性を合わせる必要性が指摘されました。これは、事業者が緊急時の使用ではなく頻繁な充放電を想定している場合に関連します。フロー電池の設計は、外部電解液タンクを通じてエネルギー貯蔵容量と電力出力を分離できます。この構成は、資産寿命と長時間放電が重要な場合に魅力的です。安全性と設置の決定は、UL 9540やNFPA 855などの適用基準に引き続き準拠する必要があります。データセンターエネルギー貯蔵およびマイクログリッド市場は、単一の設計に依存するのではなく、複数の貯蔵化学を使用することになります。
マイクログリッド構成別:
系統連系型システムがリードし、ハイブリッドシステムが進展系統連系型マイクログリッドは、2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高の59.97%を占めました。ほとんどの既存キャンパスは依然として系統を主要な電力源として使用しています。自家設備は、障害、ピーク期間、または需要応答イベント時に系統を補します。この構成は、電力会社サービスからの完全な分離を必要とせずにコストを削減できます。また、貯蔵がローカルな電力品質ニーズをサポートすることも可能にします。系統連系型システムは、既存キャンパスを持つ事業者にとって馴染み深いものです。その設置済みベースが売上高のリーディングポジションを説明しています。将来の役割は、系統連系規則と系統向けサービスの価値に依存します。
ハイブリッド系統連系・独立運転可能型マイクログリッドは、2032年にかけてCAGR 18.56%で拡大する見込みです。これらのシステムは通常条件下では系統に接続したまま運転し、系統が利用できない場合には独立運転に切り替えることができます。米国国立再生可能エネルギー研究所は、Verrusプラットフォームを通じて中断のない独立運転と迅速な負荷削減を実証しました。この機能は、系統障害時に高いIT可用性を必要とする事業者にとって有用です。研究では、複数の時間スケールにわたって応答するためのオプションとして、スーパーキャパシタまたはフライホイールと組み合わせたリン酸鉄リチウム電池も特定されました。ハイブリッド設計は、従来のバックアップ構成よりも高度な制御と保護システムを必要とします。これらはデータセンターエネルギー貯蔵およびマイクログリッド市場の技術的に要求の高い部分を代表しています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
一次エネルギー源別:
太陽光発電がキャンパス電力計画を変革系統電力は、2026年の一次エネルギー源別データセンターエネルギー貯蔵およびマイクログリッド市場売上高の45.01%を占めました。電力会社の電力は、継続的かつ大規模な需要をサポートするため、ほとんどの稼働中データセンターの主要供給源であり続けています。天然ガスは、系統接続が遅延している場合の自家オプションとして注目を集めています。燃料電池も、一部の系統アップグレードが完了する前に展開できるローカル電源として台頭しています。これらの代替手段は、電力会社の供給を完全に置き換えるのではなく補完することができます。適切な組み合わせは、地域の燃料可用性、排出要件、土地の可用性、および電力会社の規則によって異なります。これにより、開発者はレジリエントなキャンパスを構築するための複数の経路を持つことになります。また、共通の運転システムを通じて多様な電源を統合する必要性も高まります。
太陽光発電は、2032年にかけてCAGR 19.18%で拡大する見込みです。米国太陽エネルギー産業協会は、2026年第1四半期に設置されたユーティリティスケール貯蔵容量の48%が太陽光発電と共設置されたと報告しました。MetaとEnbridgeは、ワイオミング州シャイアン近郊で200 MWのバッテリー貯蔵と1.6 GWhのTesla Energyバッテリーと組み合わせた365 MWの太陽光プロジェクトを発表し、最大電力での8時間放電を目標としました。太陽光プラス貯蔵システムは、変動する発電を管理する能力を向上させながら再生可能エネルギー調達目標を支援できます。また、土地、発電ポテンシャル、および送電アクセスを一緒に考慮する必要があるため、サイト選定にも影響します。これらの要因は、適切な太陽光資源を持つ地域でのデータセンターエネルギー貯蔵およびマイクログリッド市場を支援します。
主要用途別:
バックアップ電源がリードし、系統サービスが拡大バックアップ電源とレジリエンスは、2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高の45.95%を占めました。このアプリケーションは、停電または系統品質イベント時に継続的なサービスを必要とする事業者にとって最初の要件であり続けています。貯蔵は、自家発電が起動する間またはワークロードが安定する間、即時応答を提供できます。同じ資産はピークシェービングと再生可能エネルギーの統合もサポートできます。これにより、事業者はかつて緊急時使用のみを目的として設計された投資からより大きな価値を引き出すことができます。信頼性要件は引き続き機器選定とサイトアーキテクチャを形成しています。バックアップ電源のリーディングポジションは、ITオペレーションを保護することの重要性を反映しています。また、より高度なアプリケーションの基盤も提供します。
系統サービスは、2032年にかけてCAGR 18.89%で拡大する見込みです。FERC命令841は、地域送電機関および独立系統運用者に対し、適格な電力貯蔵リソースが容量、エネルギー、および補助サービス市場に参加できるようにすることを義務付けています。米国国立再生可能エネルギー研究所は、テスト済みプラットフォームにおいてコアITファンクションを中断することなく系統応答運転が可能であることを発見しました。これらの機能により、貯蔵資産はデータセンターにサービスを提供しながら、選択した系統サービスも提供できます。稼働率保護と系統価値を組み合わせることでプロジェクト経済性が向上します。参加は依然として地域の市場規則と系統連系の取り決めに依存します。このアプリケーションにより、データセンターエネルギー貯蔵およびマイクログリッド市場は電力市場設計とより密接に結びついています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
データセンター規模別:
ハイパースケール施設が投資ペースを設定ハイパースケール施設は、2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高の38.94%を占めました。その大きな電力要件と財務能力が、広範なマイクログリッド設計への投資を支援しています。ABBは、200 MWを超える施が一般的になりつつあり、より高度な電気アーキテクチャが必要であると指摘しました。AIワークロードは、応答速度、ライドスルー性能、および系統形成能力に対する厳しいニーズを追加します。これらのニーズは、受動的なUPS機器だけでは満たすことが難しいです。大規模キャンパスはまた、ピークシェービングと機器効率からより多くの節約を得ることができます。その結果、ハイパースケールプロジェクトはシステムベンダーにとって影響力のある参照事例となっています。これらはデータセンターエネルギー貯蔵およびマイクログリッド市場における多くの技術的期待を定義しています。
ハイパースケール施設はまた、2032年にかけてCAGR 18.68%で拡大する見込みです。その規模は、小規模施設では経済的でない可能性がある専用発電、バッテリー貯蔵、および制御システムを正当化できます。中小規模データセンターは集計量において依然として重要です。その投資は、標準化されたUPS交換とモジュール式貯蔵に焦点を当てる可能性が高いです。Bloom Energyは、調査対象データセンター意思決定者の73%が長期戦略に自家電源を組み込んでいると報告しました。発電機サプライヤーは、専用製品ラインナップを通じてこの変化に対応しています。市場は、展開の深さが施設規模によって異なるものの、最大規模のキャンパスを超えて拡大しています。
データセンタータイプ別:
クラウドプロバイダーがリードし、コロケーションプロバイダーが続くクラウドサービスプロバイダーは、2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高シェアの45.01%を占めました。高い電力密度と高負荷動作を提供するAIトレーニング容量の大部分を運営しています。その規模はまた、キャンパスレベルのエネルギーインフラへの投資を支援します。Googleはグローバルで50以上の再生可能エネルギー購入契約に署名し、時間単位のカーボンフリーエネルギー取り決めを推進しています。このような調達アプローチは、再生可能エネルギー供給、貯蔵、および運転負荷間のより緊密な調整を必要とします。クラウドプロバイダーは、したがって高度なマイクログリッド制御の重要なユーザーです。その決定は、より広いセクター全体の機器設計と契約モデルに影響を与える可能性があります。
クラウドサービスプロバイダーはまた、2032年にかけてCAGR 18.72%で拡大する見込みです。コロケーションプロバイダーは次に大きなシェアを保有しており、テナントのレジリエントで低炭素な電力への期待に応えています。エンタープライズおよびエッジ施設は、その小規模がフルマイクログリッドの経済性を制限する可能性があるため、異なる要件を持っています。地理的分散は、地域の系統信頼性が低い場合にハイブリッドまたは独立型ソリューションへの需要を生み出す可能性があります。Open Compute Projectは、エネルギー貯蔵展開のためのラックレベル、施設レベル、およびマイクログリッドとエッジモデルを説明しました。このフレームワークは、データセンタータイプ全体の調達に一貫性をもたらすのに役立ちます。また、データセンターエネルギー貯蔵およびマイクログリッド産業に、機器をサイト条件に合わせるための共通言語を提供します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米は、2026年のデータセンターエネルギー貯蔵およびマイクログリッド市場売上高シェアの45.19%を占めました。この地域は、密度の高いハイパースケールベースと電力系統接続容量への大きな圧力を組み合わせています。米国太陽エネルギー産業協会は、2026年第1四半期の米国バッテリー貯蔵設置量が9.7 GWhであり、前年比32%増であると報告しました。FERCは2026年6月に大規模負荷系統連系規則に関する手続きを開始しました。また、2026年7月にはNERCに対してコンピューティング負荷の信頼性基準を策定するよう指示しました。[3] これらの措置は、系統計画と運営における貯蔵装備サイトの役割を拡大する可能性があります。カナダとメキシコは、容量開発が混雑した米国の場所を超えて移動するにつれて機会を追加します。
ヨーロッパは第2位の地域市場であり、電力アクセスはサイト開発の中心的な問題となっています。WärtsiläとAVKの調査では、マイクログリッドをデータセンター開発とより広範なエネルギー転換を支援できるディスパッチ可能な柔軟性の源として説明しました。Pure Data Centers Groupが運営するダブリンの110 MWシステムは、従来の系統ソリューションが利用可能になる前に自家発電と貯蔵が使用されている実際の例を提供しています。貯蔵はまた、システムストレス期間中に需要を管理するのに役立ちます。ヨーロッパのプロジェクトは、多様な市場規則、排出要件、および地域の計画条件を考慮する必要があります。これらの条件は、柔軟でサイト固有の電力戦略を優先する可能性があります。データセンターエネルギー貯蔵およびマイクログリッド市場は、電力会社がプロジェクトスケジュールで新しい容量を提供できない場合に明確な役割を持っています。
アジア太平洋地域は、2032年にかけてCAGR 18.92%で拡大する見込みです。ACS Energy and Fuelsの研究では、この地域のデータセンターの増大するエネルギー要件とその電力システム計画への影響が検討されました。マレーシア、オーストラリア、シンガポール、および日本は、データセンター開発が電力可用性の重要性を高めている国々の一つです。この地域の事業者は、容量成長と多様な系統信頼性の両方に対処する必要があります。自家貯蔵は、電力接続が制約されている場合にピークを管理し、橋渡しを提供するのに役立ちます。南米はブラジルのサンパウロ回廊を中心としており、チリとコロンビアでも活動が生まれています。中東とアフリカは、サウジアラビアとUAEでの活動を伴い、国家主導のデジタル戦略の一環としてハイパースケール対応の電力インフラを開発しています。
競合環境
市場集中度
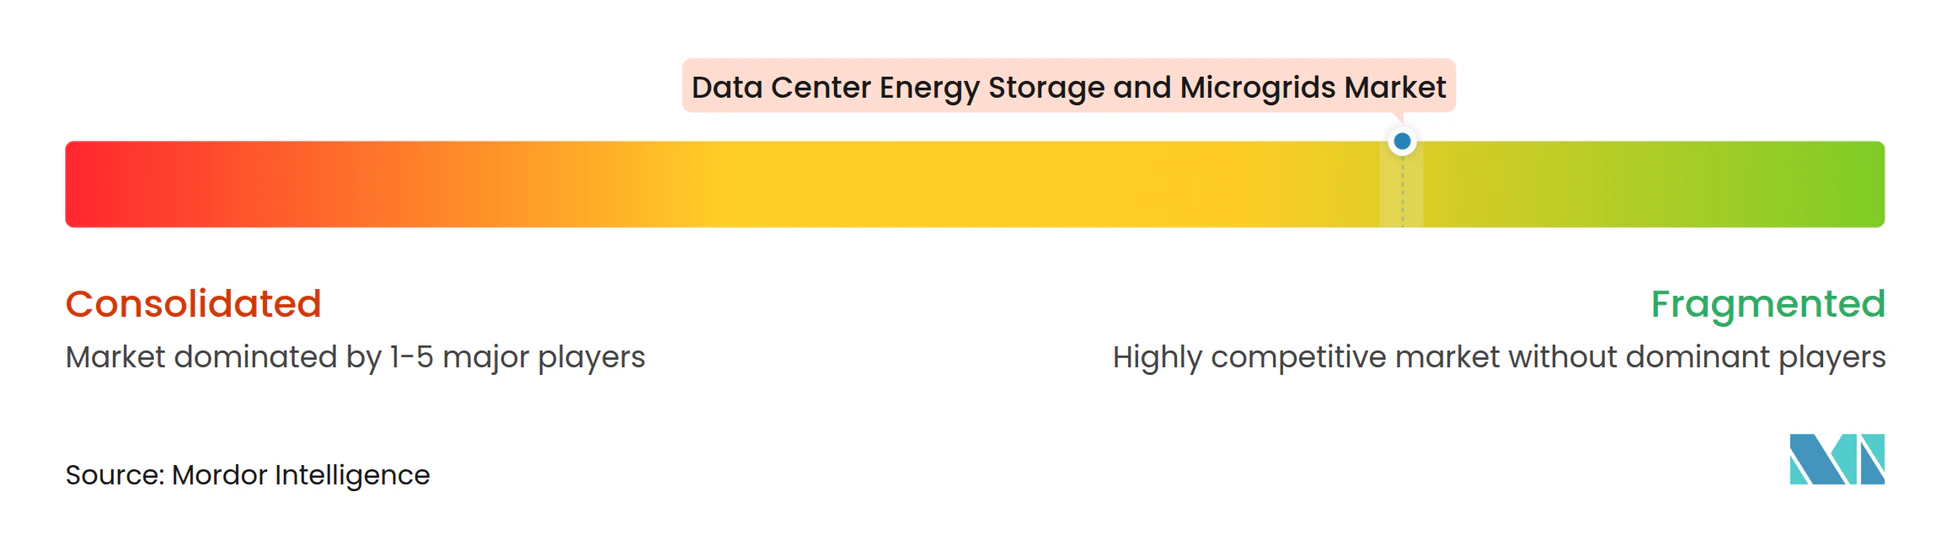
データセンターエネルギー貯蔵およびマイクログリッド市場は断片化しており、確立された電気インフラベンダー、貯蔵スペシャリスト、および柔軟な電力プロバイダーが集まっています。Schneider Electric、Siemens、ABB、Eaton、およびHitachi Energyは、電力配電、UPS機器、および制御システムを通じて重要なポジションを占めています。ABBのHiPerGuardプラットフォームは4.16 kVから34.5 kVで動作し、系統形成能力を必要とするアプリケーションをサポートします。ABBはまた、2025年10月にNVIDIAと1 MWサーバーラック向け800 VDCアーキテクチャに関するコラボレーションを発表しました。これらの動きは、機器サプライヤーがAI施設の高まる電力密度に対応してポートフォリオを適応させている方法を示しています。既存企業は設置済みの関係と幅広い電気製品ラインナップから恩恵を受けています。また、より迅速で統合されたデリバリーを提供するよう圧力を受けています。
Fluence、Tesla Energy、およびSungrowは専用バッテリーエネルギー貯蔵市場で競争しています。Wärtsilä、Bloom Energy、Caterpillar、Cummins、およびGeneracは、貯蔵と組み合わせることができる自家電源技術を提供しています。Wärtsiläは、2025年および2026年初頭にかけて米国でデータセンター関連のエンジン受注が1.2 GWに達したと報告しており、柔軟な発電への需要の規模を示しています。EatonとSiemens Energyは2025年6月に500 MWモジュール式電力オファリングを発表しました。Schneider Electric、Wärtsilä、およびStanley Consultantsは2026年9月に調整されたジェネレーターからチップへのアプローチを導入しました。このようなアライアンスは、発電、電気設計、自動化、およびエンジニアリング全体のハンドオフを削減します。また、システムレベルの実行の重要性を高めます。
競争上のホワイトスペースは、貯蔵化学、発電資産、制御システム、およびエネルギー管理ソフトウェアの統合にあります。複数のパートナーに依存することなく、これらのシステム間の完全な運転関係を管理できるサプライヤーはほとんどいません。これにより、実績のある制御システム、エンジニアリングの深さ、およびデリバリー能力を持つベンダーに余地が残されています。データセンターエネルギー貯蔵およびマイクログリッド産業は、大手電気ベンダーが確立されたポジションを持っているため適度に集中していますが、スペシャリストが特定のレイヤーに参入するにつれてより断片化しつつあります。標準は、独自仕様に関連するコストとリスクを削減できるため重要です。全米電気製造業者協会は、2026年初頭にデータセンターエネルギー貯蔵およびマイクログリッドに関する任意ガイダンスを発行しました。共通の設計アプローチは、サイト固有のエンジニアリングの必要性を維持しながら調達を容易にすることができます。競争は、信頼性の高いデリバリー、安全性、電力品質、および制御統合に引き続き焦点を当てます。
データセンターエネルギー貯蔵およびマイクログリッド産業リーダー
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
-
Vertiv Holdings Co
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターエネルギー貯蔵およびマイクログリッド市場 このレポートでカバーされる企業
- Schneider Electric
- Siemens
- ABB
- Eaton
- Hitachi Energy
- Honeywell
- Vertiv
- Delta Electronics
- Fluence
- Wärtsilä
- Tesla Energy
- Sungrow
- Huawei Digital Power
- Caterpillar
- Cummins
- Generac
- Bloom Energy
- Piller Power Systems
- Socomec
- Enchanted Rock
最近の産業開発事情 データセンターエネルギー貯蔵およびマイクログリッド市場
- 2026年9月:Schneider Electric、Wärtsilä、およびStanley Consultantsは、米国データセンター開発者向けに「ジェネレーターからチップへ」の調整されたアプローチを開始し、従来の逐次契約と比較してハンドオフを削減し、電力供給までの時間を短縮するために、単一のデリバリーモデルから自家発電、電気アーキテクチャ、自動化、およびエンジニアリングを整合させました。
- 2026年7月:FERCは、2026年6月の大規模負荷系統連系規則に関する手続きに続き、AIデータセンターを含むコンピューティング負荷を系統に統合するための新しい信頼性基準を策定するようNERCに指示し、貯蔵装備データセンターマイクログリッドの系統サービス収益を拡大することが期待されるコンプライアンスフレームワークを確立しました。
- 2026年6月:Liberty Energyの子会社は、2026年6月22日に提出されたSECフォーム8-Kによると、データセンターおよび分散型電力プロジェクトを支援するための電力発電設備について、Wärtsilä North Americaと3億3,260万 米ドル相当の機器供給契約を締結し、2029年から2030年にかけての納品マイルストーンを設定しました。
- 2026年5月:MetaとEnbridgeは、SEIAデータによると、現在の米国平均貯蔵時間の2倍以上となる最大電力での8時間放電を目標として、ワイオミング州シャイアン近郊で200 MW/1.6 GWhのTesla Energyバッテリーと共設置された365 MWの太陽光発電を発表しました。
世界のデータセンターエネルギー貯蔵およびマイクログリッド市場レポートの調査範囲
データセンターエネルギー貯蔵およびマイクログリッド市場は、データセンター電力インフラの信頼性、レジリエンス、効率性、および持続可能性を向上させるエネルギー貯蔵システム、マイクログリッド制御技術、分散型電力発電設備、電力変換システム、および統合マイクログリッドソリューションを包含しています。
データセンターエネルギー貯蔵およびマイクログリッド市場レポートは、ソリューションタイプ別(エネルギー貯蔵システム、マイクログリッド制御システム、分散型発電システム、統合マイクログリッドソリューション、および電力変換システム)、貯蔵技術別(リチウムイオン電池、フロー電池、鉛蓄電池、フライホイールエネルギー貯蔵、およびその他の貯蔵技術)、マイクログリッド構成別(系統連系型マイクログリッド、独立型マイクログリッド、およびハイブリッド系統連系・独立運転可能型マイクログリッド)、一次エネルギー源別(系統電力、太陽光発電、風力発電、燃料電池、およびその他のエネルギー源)、主要用途別(バックアップ電源とレジリエンス、ピークシェービングと負荷シフト、再生可能エネルギー統合、エネルギーコスト最適化、および系統サービス)、データセンター規模別(ハイパースケール、大規模、中規模、および小規模)、データセンタータイプ別(クラウドサービスプロバイダー、コロケーション、およびエンタープライズおよびエッジデータセンター)、地域別(北米、南米、ヨーロッパ、中東およびアフリカ、およびアジア太平洋)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 統合マイクログリッドソリューション |
| エネルギー貯蔵システム |
| マイクログリッド制御システム |
| 分散型発電システム |
| 電力変換システム |
| リチウムイオン電池 |
| 鉛蓄電池 |
| フロー電池 |
| フライホイール貯蔵 |
| その他の貯蔵技術 |
| 系統連系型マイクログリッド |
| 独立型マイクログリッド |
| ハイブリッド系統連系・独立運転可能型マイクログリッド |
| 系統電力 |
| ディーゼルおよび天然ガス |
| 太陽光発電 |
| 風力発電 |
| 燃料電池 |
| その他のエネルギー源 |
| バックアップ電源とレジリエンス |
| ピークシェービングと負荷シフト |
| 再生可能エネルギー統合 |
| 系統サービス |
| エネルギーコスト最適化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| オランダ | |
| アイルランド | |
| フランス | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東およびアフリカ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋 |
| ソリューションタイプ別 | 統合マイクログリッドソリューション | |
| エネルギー貯蔵システム | ||
| マイクログリッド制御システム | ||
| 分散型発電システム | ||
| 電力変換システム | ||
| 貯蔵技術別 | リチウムイオン電池 | |
| 鉛蓄電池 | ||
| フロー電池 | ||
| フライホイール貯蔵 | ||
| その他の貯蔵技術 | ||
| マイクログリッド構成別 | 系統連系型マイクログリッド | |
| 独立型マイクログリッド | ||
| ハイブリッド系統連系・独立運転可能型マイクログリッド | ||
| 一次エネルギー源別 | 系統電力 | |
| ディーゼルおよび天然ガス | ||
| 太陽光発電 | ||
| 風力発電 | ||
| 燃料電池 | ||
| その他のエネルギー源 | ||
| 主要用途別 | バックアップ電源とレジリエンス | |
| ピークシェービングと負荷シフト | ||
| 再生可能エネルギー統合 | ||
| 系統サービス | ||
| エネルギーコスト最適化 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| オランダ | ||
| アイルランド | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他のヨーロッパ | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| カタール | ||
| その他の中東およびアフリカ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
レポートで回答される主要な質問
データセンターエネルギー貯蔵およびマイクログリッド市場の規模はどのくらいですか?
市場は2027年に7.52 ビリオン 米ドルと予測されており、2032年までに17.18 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 17.97%を記録します。
データセンターエネルギー貯蔵への投資を促進しているものは何ですか?
長い系統接続タイムライン、AI関連の電力変動、およびレジリエントな自家電源の必要性が投資を促進しています。
最大の売上高シェアを持つソリューションタイプはどれですか?
エネルギー貯蔵システムは、バックアップ電源、ピークシェービング、および統合マイクログリッドにおける役割を反映して、2026年の売上高の36.13%でリードしました。
最も急速に拡大している貯蔵技術はどれですか?
フロー電池は、頻繁なサイクルに耐える能力に支えられ、2032年にかけてCAGR 18.94%で拡大する見込みです。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、データセンター容量と電力要件の増大に伴い、2032年にかけてCAGR 18.92%で拡大する見込みです。
マイクログリッドはどのようにデータセンターをサポートしますか?
マイクログリッドは貯蔵、自家発電、および制御システムを組み合わせて、電力継続性を向上させ、需要ピークを管理し、選択した系統サービスをサポートします。