
Taille et part du marché des systèmes de stockage d'énergie et microréseaux pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.52 Milliards de dollars |
| Taille du Marché (2032) | 17.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de stockage d'énergie et microréseaux pour centres de données par Mordor Intelligence
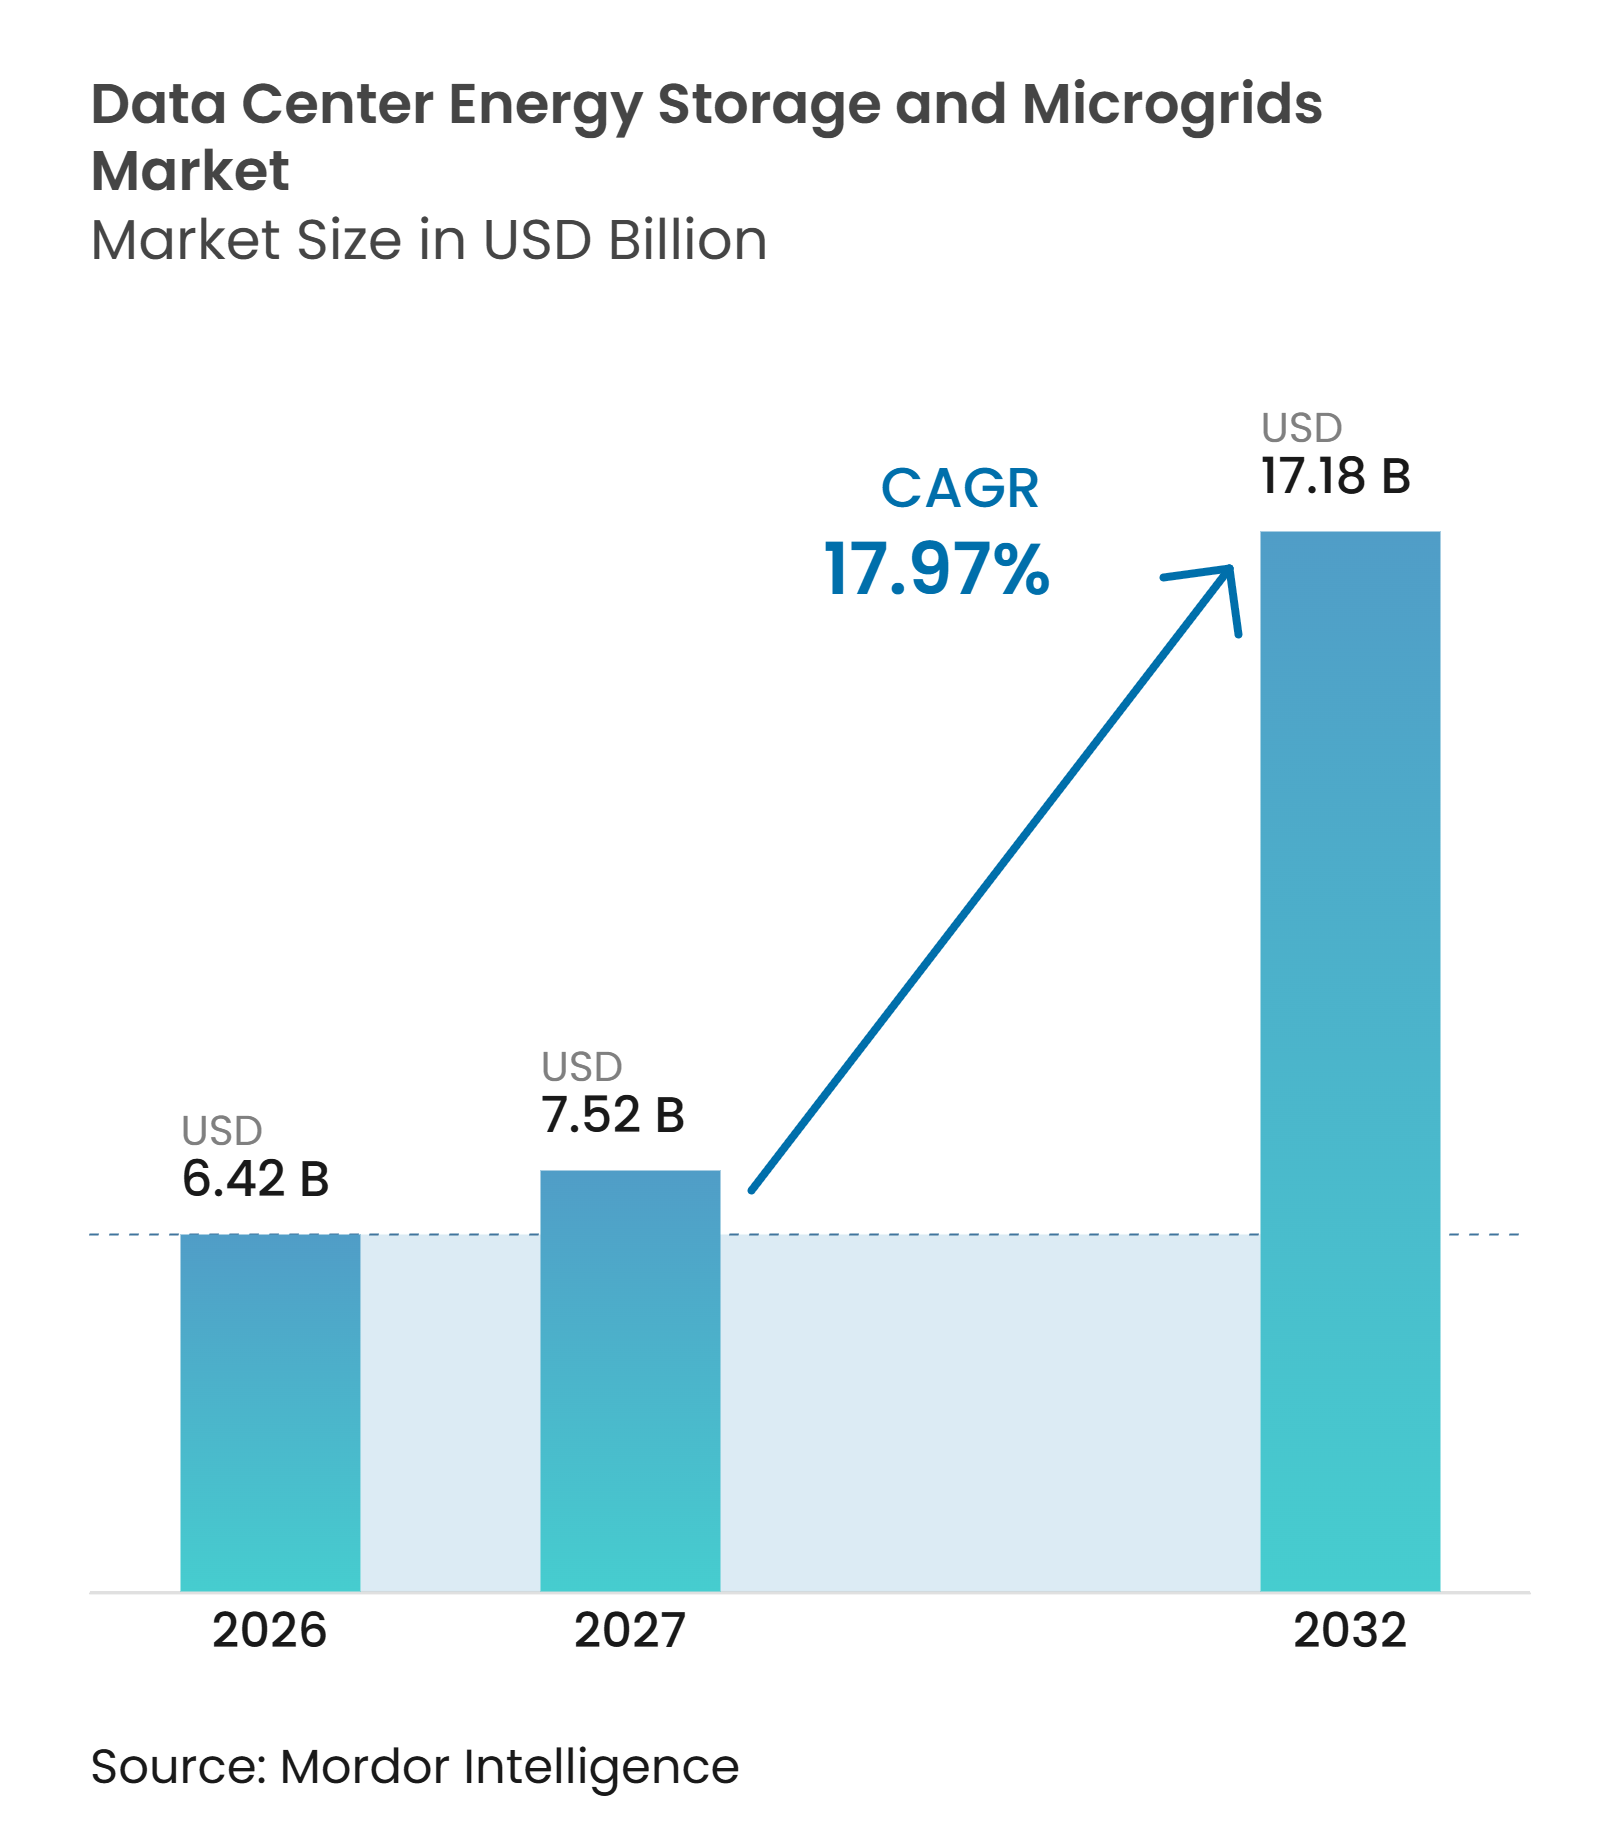
La taille du marché des systèmes de stockage d'énergie et microréseaux pour centres de données devrait progresser de 6,42 milliards USD en 2026 à 7,52 milliards USD en 2027, puis atteindre 17,18 milliards USD d'ici 2032, enregistrant un CAGR de 17,97 % entre 2027 et 2032. Les délais prolongés de raccordement au réseau font passer les systèmes d'alimentation sur site d'un rôle de contingence à celui d'infrastructure centrale de campus. Les charges de travail liées à l'intelligence artificielle modifient également le profil de puissance des centres de données, car les clusters de GPU peuvent passer d'une faible demande à une demande maximale en quelques millisecondes. Cela rend le stockage d'énergie, la production flexible et les systèmes de contrôle plus importants pour maintenir une qualité d'alimentation stable. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données connaît une croissance à mesure que les opérateurs ont besoin de capacité avant qu'une connexion au réseau de distribution soit disponible. La concurrence se concentre de plus en plus sur des modèles de livraison intégrés combinant production, stockage, équipements électriques et contrôles opérationnels.
Principaux enseignements du rapport
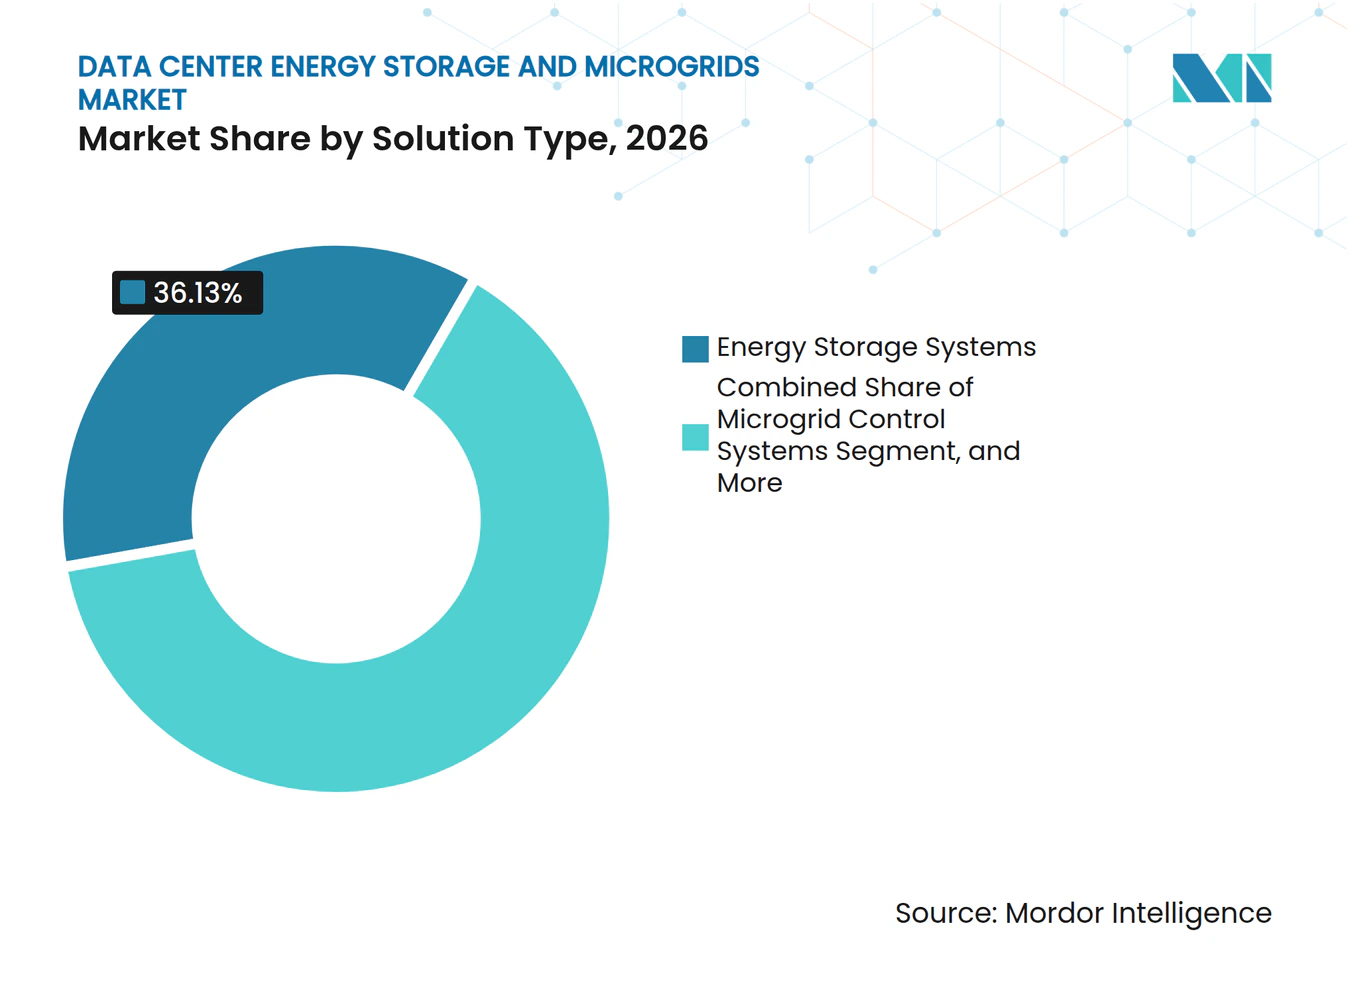
- Par type de solution, les systèmes de stockage d'énergie détenaient 36,13 % de la part du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026, tandis que les systèmes de contrôle de microréseaux devraient progresser à un CAGR de 18,97 % jusqu'en 2032.
- Par technologie de stockage, les batteries lithium-ion détenaient 62,32 % du chiffre d'affaires en 2026, tandis que les batteries à flux devraient progresser à un CAGR de 18,94 % jusqu'en 2032.
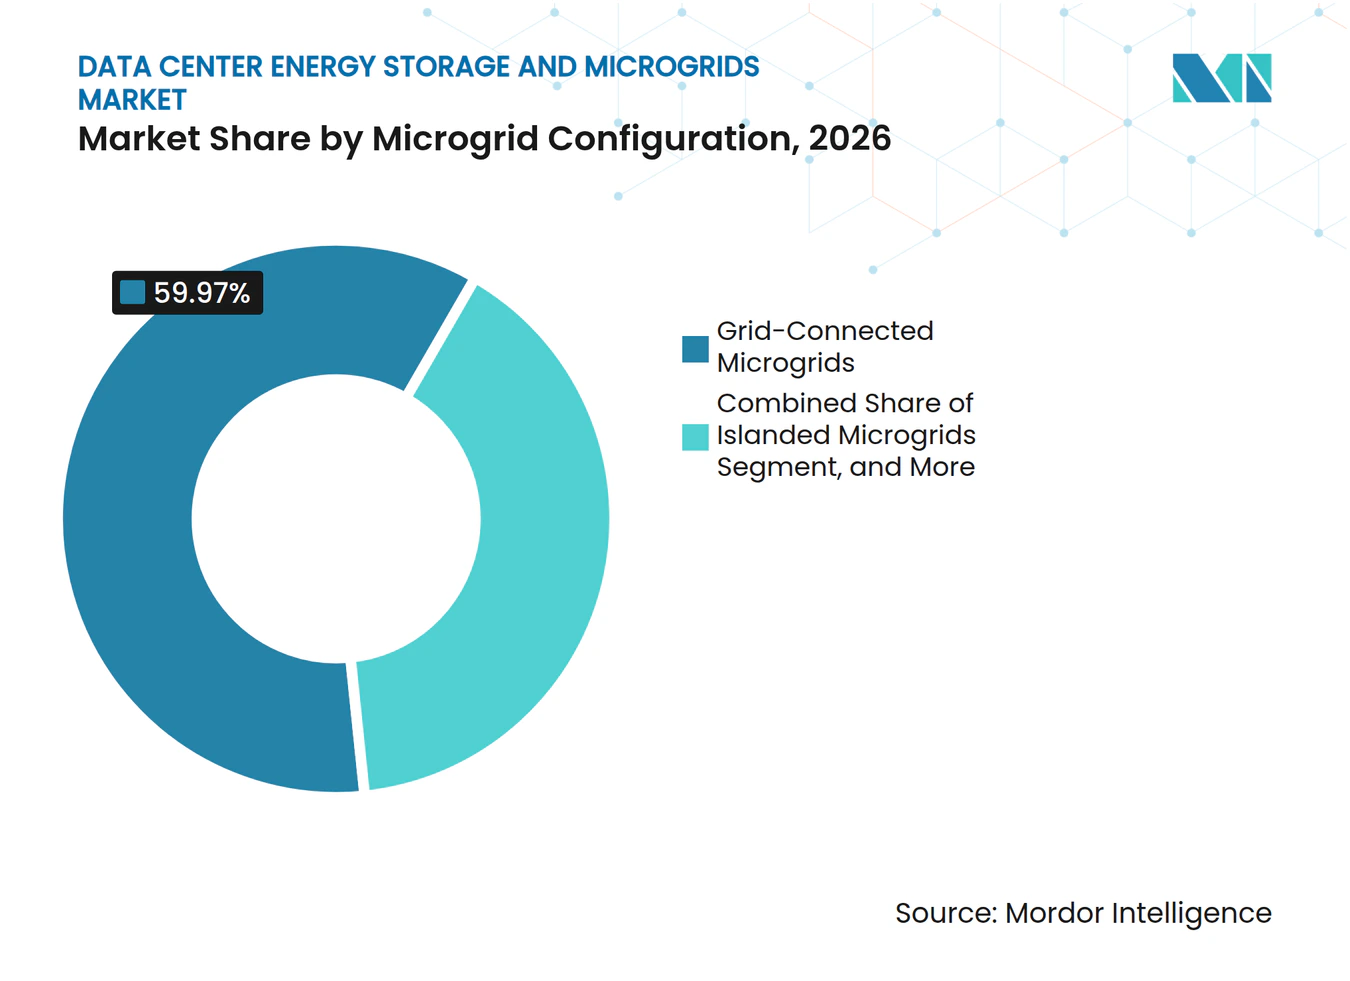
- Par configuration de microréseau, les microréseaux connectés au réseau représentaient 59,97 % du chiffre d'affaires en 2026, tandis que les microréseaux hybrides connectés au réseau et îlotables devraient progresser à un CAGR de 18,56 % jusqu'en 2032.
- Par source d'énergie primaire, l'électricité du réseau détenait 45,01 % du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026, tandis que l'énergie solaire devrait progresser à un CAGR de 19,18 % jusqu'en 2032.
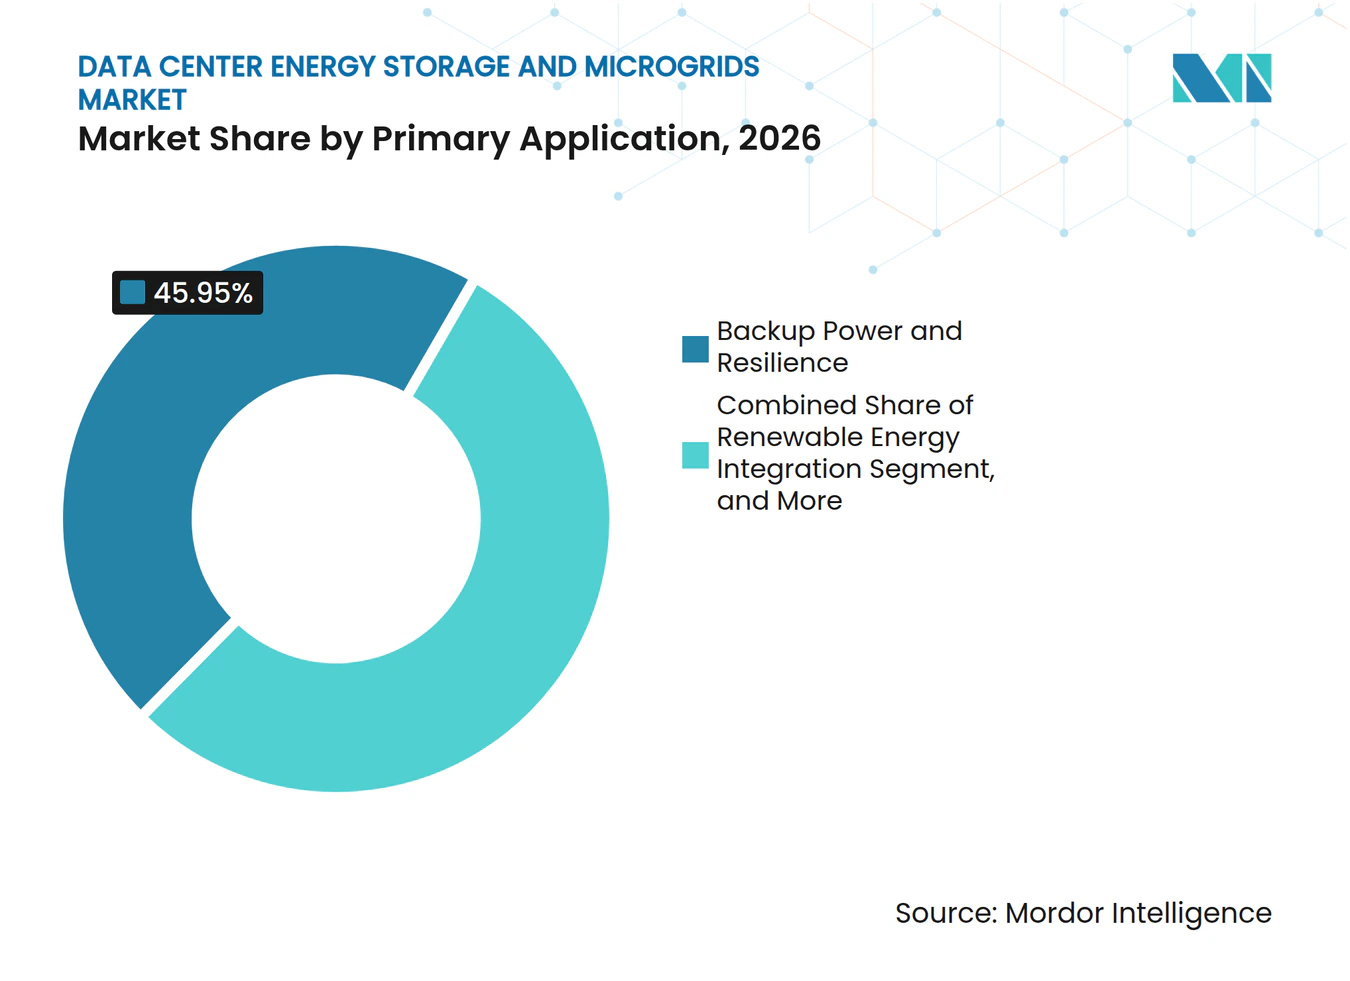
- Par application principale, l'alimentation de secours et la résilience représentaient 45,95 % du chiffre d'affaires en 2026, tandis que les services réseau devraient progresser à un CAGR de 18,89 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 38,94 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 18,68 % jusqu'en 2032.
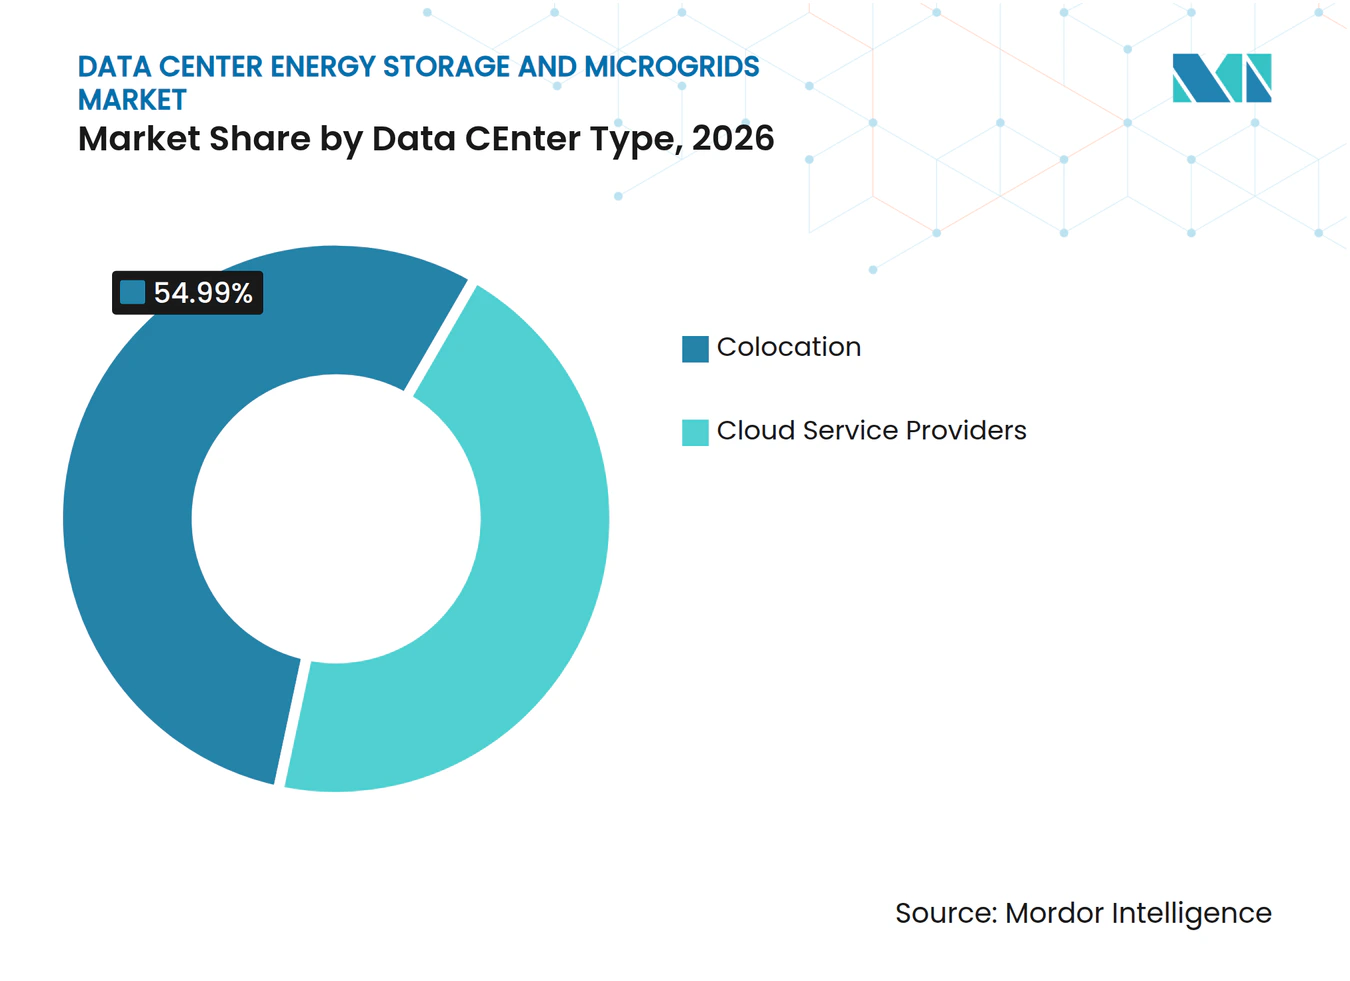
- Par type de centre de données, les fournisseurs de services cloud représentaient 45,01 % du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026 et devraient croître à un CAGR de 18,72 % jusqu'en 2032.
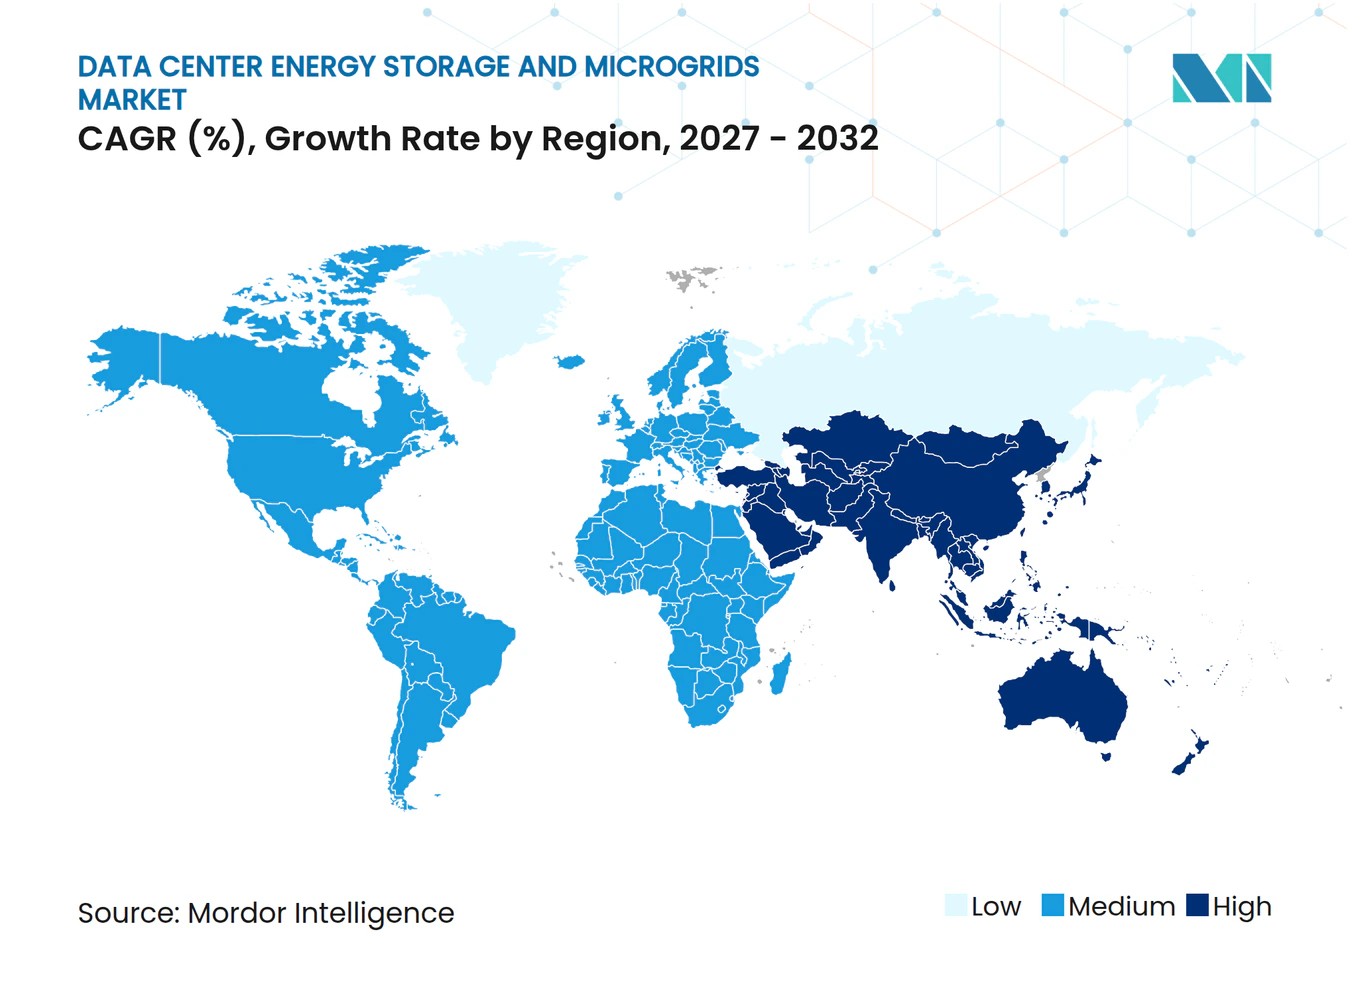
- Par géographie, l'Amérique du Nord détenait 45,19 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 18,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Besoin croissant de résilience et de continuité de l'alimentation électrique | +5.2% | Mondial | Court terme (≤ 2 ans) |
| Variabilité croissante des charges liées à l'IA et pic de demande | +4.8% | Mondial, Amérique du Nord et Asie-Pacifique comme principaux épicentres | Court terme (≤ 2 ans) |
| Intégration du stockage par batteries avec la production sur site | +3.3% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'écrêtement des pointes et d'optimisation des coûts d'électricité | +2.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Intégration de l'énergie renouvelable dans les opérations des centres de données | +2.1% | Europe et Asie-Pacifique en cœur, extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Avancées dans les contrôles de microréseaux et les logiciels de gestion de l'énergie | +1.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant de résilience et de continuité de l'alimentation électrique
Les opérateurs de centres de données font face à des contraintes d'accès à l'électricité qui ont rendu le stockage et la production locale indispensables à l'infrastructure. EY a documenté un projet de 48 MW à Santa Clara qui est resté inoccupé fin 2025 dans l'attente d'une mise à niveau du réseau de distribution d'une valeur de 450 millions USD prévue pour 2028. Les mêmes données ont montré que la construction d'un centre de données peut prendre de 12 à 24 mois, tandis que les travaux sur le réseau peuvent prendre considérablement plus de temps. Cet écart de calendrier renforce l'attrait des systèmes sur site capables de soutenir les opérations avant qu'une connexion complète au réseau soit établie. Pure Data Centers Group a mis en service un microréseau de 110 MW à Dublin en mars 2026, utilisant le stockage par batteries et des moteurs Wärtsilä bi-carburant pour fournir l'alimentation principale. Ce projet illustre pourquoi le marché des systèmes de stockage d'énergie et microréseaux pour centres de données devient pertinent pour les décisions de développement de campus plutôt que pour la seule planification de la résilience.
Variabilité croissante des charges liées à l'IA et pic de demande
La formation en intelligence artificielle crée des variations rapides de la demande d'électricité que les architectures de secours conventionnelles n'étaient pas conçues pour gérer. Une revue de 2026 a révélé que les charges des centres de données dédiés à l'IA peuvent varier fortement à de courts intervalles, nécessitant des technologies de stockage et des systèmes de contrôle capables de répondre rapidement. Des recherches de Microsoft publiées en 2025 ont également montré que des oscillations de charge synchronisées peuvent interagir avec les fréquences du réseau et affecter l'infrastructure électrique. Une démonstration à Phoenix impliquant un cluster Oracle de 256 GPU a réduit la consommation d'énergie de 25 % pendant 3 heures lors d'un événement de pointe tout en maintenant les performances de calcul. Ce résultat soutient un modèle dans lequel le stockage et la planification intelligente des charges de travail fonctionnent ensemble. Dans le marché des systèmes de stockage d'énergie et microréseaux pour centres de données, la capacité de contrôle devient donc aussi importante que la capacité installée de batteries.
Intégration du stockage par batteries avec la production sur site
Le stockage par batteries est de plus en plus déployé avec la production sur site au lieu d'être installé uniquement comme un onduleur autonome. Eaton et Siemens Energy ont annoncé en juin 2025 une approche combinant la construction modulaire avec des centrales à turbines à gaz de 500 MW, des batteries et des connexions optionnelles au réseau d'énergies renouvelables. Wärtsilä a signalé des commandes de moteurs liées aux centres de données totalisant 1,2 GW aux États-Unis au cours de 2025 et début 2026. Ces systèmes sont conçus pour fonctionner aux côtés d'actifs de stockage et d'énergies renouvelables dans le cadre d'une conception d'alimentation intégrée. Cette structure peut donner aux opérateurs une capacité dispatchable lors des pannes de réseau et une flexibilité après l'interconnexion. Elle crée également un marché adressable plus large pour les systèmes de stockage d'énergie et microréseaux pour centres de données lors de la mise en service initiale du campus.
Demande d'écrêtement des pointes et d'optimisation des coûts d'électricité
L'écrêtement des pointes peut relier l'argument de résilience du stockage à des coûts d'exploitation réduits et à des revenus potentiels de services réseau. ABB a déclaré que son onduleur HiPerGuard 34,5 kV fonctionne à 98 % d'efficacité et a estimé que chaque gain d'efficacité de 1 % peut économiser 880 000 USD par an pour un centre de données IA de 100 MW. Le Laboratoire national des énergies renouvelables a testé une plateforme de centre de données interactif avec le réseau de 70 MW qui a répondu aux signaux du réseau de distribution en 10 secondes sans perturber les charges de travail informatiques.[1] Les règles fédérales permettent aux ressources de stockage éligibles de participer aux marchés de capacité, d'énergie et de services auxiliaires. Les opérateurs peuvent donc utiliser un seul actif de stockage pour la sauvegarde, la réduction de la demande de pointe et certains services réseau. Ce cas d'usage multicouche renforce le marché des systèmes de stockage d'énergie et microréseaux pour centres de données, où l'exposition tarifaire et les limites d'interconnexion sont significatives.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement élevés pour le déploiement du stockage et des microréseaux | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Intégration complexe avec l'infrastructure électrique existante | -1.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Économie de projet incertaine et délais de retour sur investissement | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Restrictions d'interconnexion au réseau et d'exportation d'électricité | -1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement élevés pour le déploiement du stockage et des microréseaux
Le coût en capital reste un frein, en particulier pour les opérateurs qui ne peuvent pas répartir les dépenses d'infrastructure sur un large parc informatique. Le témoignage au Sénat de DataBank a décrit les coûts des systèmes de stockage d'énergie par batteries comme élevés et a cité l'empreinte physique et l'acceptation communautaire comme contraintes supplémentaires.[2] Les systèmes de stockage peuvent nécessiter plus de capital initial par kilowatt que la production conventionnelle au gaz ou au diesel. Cela rend l'économie du projet sensible à la valeur attribuée à la disponibilité, à la réduction de la demande de pointe et aux futurs services réseau. Des orientations de conception standardisées peuvent réduire la variabilité d'ingénierie, mais leurs avantages mettront du temps à se répercuter sur les niveaux de coûts installés. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données favorisera donc les projets dans lesquels plusieurs avantages en termes de revenus ou d'exploitation peuvent être tirés du même actif.
Intégration complexe avec l'infrastructure électrique existante
L'intégration du stockage et des microréseaux dans l'infrastructure électrique existante peut ajouter des travaux de conception et des risques de projet. ABB a déclaré que les conceptions d'onduleurs basse tension conventionnels peuvent ne pas répondre aux besoins des campus IA et a décrit des architectures fonctionnant de 4,16 kV à 34,5 kV. Ces architectures doivent coordonner la conversion de puissance, la protection, les codes de réseau, la production et les charges des centres de données. Des spécifications propriétaires différentes peuvent également compliquer les révisions d'ingénierie et les achats. Les exigences de sécurité restent importantes car la norme NFPA 855 couvre des facteurs d'installation tels que la ventilation, la suppression des incendies et le contrôle des explosions pour les systèmes de stockage stationnaires. Cette complexité peut retarder les projets même là où la demande pour le marché des systèmes de stockage d'énergie et microréseaux pour centres de données est forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les systèmes de stockage ancrent le chiffre d'affaires tandis que les systèmes de contrôle gagnent en importanceLes systèmes de stockage d'énergie représentaient 36,13 % du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026. Les installations de batteries soutiennent à la fois les besoins traditionnels en onduleurs et les stratégies d'alimentation plus larges au niveau du campus. Les onduleurs lithium-ion et les systèmes de stockage d'énergie par batteries conteneurisés constituent des points de départ courants pour ce déploiement. Les microréseaux intégrés et les systèmes de production distribuée deviennent plus pertinents à mesure que les opérateurs ont besoin de plus qu'une sauvegarde de courte durée. Les équipements de conversion de puissance restent essentiels pour l'intégration et la protection à moyenne tension. Ils sont souvent achetés dans le cadre d'un package d'infrastructure électrique plus large plutôt que comme stratégie d'alimentation autonome. Cet arrangement place le stockage au centre de la plupart des architectures de solutions. Il fait également de la compatibilité des équipements une considération pratique d'approvisionnement.
Les systèmes de contrôle de microréseaux devraient progresser à un CAGR de 18,97 % jusqu'en 2032. La catégorie gagne en importance lorsque les opérateurs passent d'équipements isolés à une gestion coordonnée du stockage, de la production et des charges. Le Département américain de l'énergie identifie la gestion de l'énergie activée par l'IA et l'apprentissage automatique comme une priorité pour la recherche et le développement des microréseaux. La conception de contrôleurs conformes à la norme IEEE 2030.7 fait également partie de cette voie de développement. Les systèmes de contrôle peuvent aider un site à choisir quand charger les batteries, utiliser la production locale, répondre aux signaux du réseau ou gérer la demande. Cela crée un besoin de systèmes qui coordonnent les décisions opérationnelles en temps réel. Par conséquent, le secteur des systèmes de stockage d'énergie et microréseaux pour centres de données accorde plus de valeur aux compétences d'intégration qu'aux composants individuels seuls.



Par technologie de stockage :
le lithium-ion est en tête tandis que les batteries à flux répondent aux besoins de cyclageLes batteries lithium-ion détenaient 62,32 % de la part du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026. Des chaînes d'approvisionnement établies et de bonnes performances dans les applications de moins de 4 heures soutiennent leur utilisation dans les systèmes de sauvegarde et d'écrêtement des pointes. ZincFive a rapporté que plus de la moitié des installations interrogées utilisent des batteries lithium pour le stockage d'énergie des onduleurs centralisés. Les batteries plomb-acide restent pertinentes dans les installations de modernisation héritées. Les systèmes à volant d'inertie servent également des applications nécessitant un soutien immédiat en cas de coupure. Chaque technologie a un rôle distinct basé sur la durée de décharge, le temps de réponse, les exigences de sécurité et les besoins de maintenance. Le parc installé favorise toujours les systèmes lithium-ion pour leur maturité et leur disponibilité.
Les batteries à flux devraient progresser à un CAGR de 18,94 % jusqu'en 2032. Elles sont adaptées aux schémas de fonctionnement qui nécessitent des cycles répétés sur de longues périodes. Une revue scientifique du stockage pour les centres de données IA a identifié la nécessité de faire correspondre les caractéristiques technologiques aux charges de calcul à évolution rapide. Cela est pertinent là où les opérateurs s'attendent à des charges et décharges fréquentes plutôt qu'à une utilisation d'urgence occasionnelle. Les conceptions de batteries à flux peuvent séparer la capacité de stockage d'énergie de la puissance de sortie grâce à leurs réservoirs d'électrolyte externes. Cette configuration peut être attrayante là où la durée de vie des actifs et une durée plus longue sont importantes. Les décisions de sécurité et d'installation doivent toujours respecter les normes applicables, telles que UL 9540 et NFPA 855. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données utilisera donc plusieurs chimies de stockage plutôt que de s'appuyer sur une seule conception.
Par configuration de microréseau :
les systèmes connectés au réseau sont en tête tandis que les systèmes hybrides progressentLes microréseaux connectés au réseau représentaient 59,97 % du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026. La plupart des campus établis utilisent encore le réseau comme principale source d'électricité. Les équipements sur site complètent le réseau lors de perturbations, de périodes de pointe ou d'événements de réponse à la demande. Cette configuration peut réduire les coûts sans nécessiter une séparation complète du service de distribution. Elle permet également au stockage de répondre aux besoins locaux de qualité d'alimentation. Les systèmes connectés au réseau sont familiers aux opérateurs disposant de campus existants. Leur parc installé explique leur position de tête en termes de chiffre d'affaires. Leur rôle futur dépendra des règles d'interconnexion et de la valeur des services orientés réseau.
Les microréseaux hybrides connectés au réseau et îlotables devraient progresser à un CAGR de 18,56 % jusqu'en 2032. Ces systèmes peuvent rester connectés dans des conditions normales et passer en mode îloté lorsque le réseau est indisponible. Le Laboratoire national des énergies renouvelables a démontré un îlotage ininterrompu et un délestage rapide des charges grâce à sa plateforme Verrus. Cette capacité est utile pour les opérateurs qui nécessitent une haute disponibilité informatique lors de perturbations du réseau. Des recherches ont également identifié les batteries lithium fer phosphate associées à des supercondensateurs ou des volants d'inertie comme options pour répondre sur plusieurs échelles de temps. Les conceptions hybrides exigent des systèmes de contrôle et de protection plus performants que les dispositifs de sauvegarde conventionnels. Elles représentent une partie techniquement exigeante du marché des systèmes de stockage d'énergie et microréseaux pour centres de données.

Par source d'énergie primaire :
l'énergie solaire transforme la planification de l'alimentation des campusL'électricité du réseau représentait 45,01 % du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données par source d'énergie primaire en 2026. L'énergie du réseau de distribution reste la principale alimentation pour la plupart des centres de données en exploitation car elle soutient une demande continue et à grande échelle. Le gaz naturel a retenu l'attention comme option sur site là où les connexions au réseau sont retardées. Les piles à combustible émergent également comme source d'alimentation locale pouvant être déployée avant que certaines mises à niveau du réseau soient achevées. Ces alternatives peuvent compléter l'alimentation du réseau de distribution plutôt que de la remplacer complètement. Le mix approprié dépend de la disponibilité locale du combustible, des exigences en matière d'émissions, de la disponibilité des terrains et des règles du réseau de distribution. Cela offre aux développeurs plusieurs voies pour construire des campus résilients. Cela augmente également la nécessité d'intégrer des sources variées via un système d'exploitation commun.
L'énergie solaire devrait progresser à un CAGR de 19,18 % jusqu'en 2032. La Solar Energy Industries Association a rapporté que 48 % de la capacité de stockage à l'échelle des services publics installée au premier trimestre 2026 était co-localisée avec la production solaire. Meta et Enbridge ont annoncé un projet solaire de 365 MW associé à 200 MW de stockage par batteries et 1,6 GWh de batteries Tesla Energy près de Cheyenne, Wyoming. Le projet visait 8 heures de décharge à puissance maximale. Les systèmes solaires couplés au stockage peuvent soutenir les objectifs d'approvisionnement en énergies renouvelables tout en améliorant la capacité à gérer une production variable. Ils affectent également le choix du site car le terrain, le potentiel de production et l'accès à la transmission doivent être considérés ensemble. Ces facteurs soutiennent le marché des systèmes de stockage d'énergie et microréseaux pour centres de données dans les régions disposant de ressources solaires adaptées.
Par application principale :
l'alimentation de secours est en tête tandis que les services réseau se développentL'alimentation de secours et la résilience représentaient 45,95 % du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026. Cette application reste la première exigence pour les opérateurs qui ont besoin d'un service continu lors de pannes ou d'événements de qualité du réseau. Le stockage peut fournir une réponse immédiate pendant que la production sur site démarre ou pendant que les charges de travail sont stabilisées. Le même actif peut également soutenir l'écrêtement des pointes et l'intégration des énergies renouvelables. Cela permet aux opérateurs de tirer une plus grande valeur d'un investissement autrefois conçu uniquement pour un usage d'urgence. Les exigences de fiabilité continuent de façonner la sélection des équipements et l'architecture du site. La position de tête de l'alimentation de secours reflète l'importance de la protection des opérations informatiques. Elle fournit également la base pour des applications plus avancées.
Les services réseau devraient progresser à un CAGR de 18,89 % jusqu'en 2032. L'ordonnance FERC 841 exige que les organisations de transmission régionales et les opérateurs de systèmes indépendants permettent aux ressources de stockage électrique éligibles de participer aux marchés de capacité, d'énergie et de services auxiliaires. Le Laboratoire national des énergies renouvelables a constaté que le fonctionnement réactif au réseau peut se produire sans perturber les fonctions informatiques essentielles dans une plateforme testée. Ces capacités peuvent permettre à un actif de stockage de servir le centre de données et de fournir des services sélectionnés au réseau. L'économie du projet s'améliore lorsque la protection de la disponibilité et la valeur réseau peuvent être combinées. La participation dépend toujours des règles du marché local et des arrangements d'interconnexion. Cette application rend le marché des systèmes de stockage d'énergie et microréseaux pour centres de données plus étroitement lié à la conception du marché de l'électricité.
Par taille de centre de données :
les installations hyperscale définissent le rythme des investissementsLes installations hyperscale représentaient 38,94 % du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026. Leurs importantes exigences en puissance et leur capacité financière soutiennent l'investissement dans des conceptions de microréseaux étendues. ABB a noté que les installations de plus de 200 MW deviennent courantes et nécessitent des architectures électriques plus performantes. Les charges de travail IA ajoutent des exigences strictes en matière de vitesse de réponse, de performance en cas de coupure et de capacité de formation du réseau. Ces besoins sont plus difficiles à satisfaire par des équipements d'onduleurs passifs seuls. Les grands campus peuvent également réaliser plus d'économies grâce à l'écrêtement des pointes et à l'efficacité des équipements. En conséquence, les projets hyperscale sont des cas de référence influents pour les fournisseurs de systèmes. Ils définissent de nombreuses attentes techniques dans le marché des systèmes de stockage d'énergie et microréseaux pour centres de données.
Les installations hyperscale devraient également progresser à un CAGR de 18,68 % jusqu'en 2032. Leur taille peut justifier une production dédiée, un stockage par batteries et des systèmes de contrôle qui peuvent être moins économiques dans les installations plus petites. Les centres de données petits et moyens restent significatifs en volume agrégé. Leur investissement est plus susceptible de se concentrer sur le remplacement standardisé des onduleurs et le stockage modulaire. Bloom Energy a rapporté que 73 % des décideurs de centres de données interrogés intègrent l'alimentation sur site dans leurs stratégies à long terme. Les fournisseurs de générateurs s'adaptent à ce changement grâce à des offres de produits spécialement conçues. Le marché s'élargit donc au-delà des plus grands campus, même si la profondeur du déploiement varie selon l'échelle des installations.
Par type de centre de données :
les fournisseurs cloud sont en tête et les fournisseurs de colocation suiventLes fournisseurs de services cloud détenaient 45,01 % de la part du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026. Ils exploitent une grande partie de la capacité de formation en IA qui offre une haute densité de puissance et exige un comportement de charge élevé. Leur échelle soutient également l'investissement dans l'infrastructure énergétique au niveau du campus. Google a signé plus de 50 accords d'achat d'énergie renouvelable à l'échelle mondiale et a mis en place des arrangements d'énergie sans carbone horaire. De telles approches d'approvisionnement nécessitent une coordination plus étroite entre l'approvisionnement en énergies renouvelables, le stockage et les charges opérationnelles. Les fournisseurs cloud sont donc des utilisateurs importants de systèmes de contrôle de microréseaux avancés. Leurs décisions peuvent influencer la conception des équipements et les modèles contractuels dans l'ensemble du secteur.
Les fournisseurs de services cloud devraient également progresser à un CAGR de 18,72 % jusqu'en 2032. Les fournisseurs de colocation détiennent la deuxième part la plus importante et répondent aux attentes des locataires en matière d'alimentation résiliente et à faible émission de carbone. Les installations d'entreprise et de périphérie ont des exigences différentes car leur plus petite échelle peut limiter l'économie des microréseaux complets. La distribution géographique peut toujours créer une demande pour des solutions hybrides ou îlotées là où les réseaux locaux sont moins fiables. L'Open Compute Project a décrit des modèles de déploiement de stockage d'énergie au niveau des racks, des installations et des microréseaux et de la périphérie. Ce cadre peut contribuer à apporter plus de cohérence aux achats dans les différents types de centres de données. Il donne également au secteur des systèmes de stockage d'énergie et microréseaux pour centres de données un langage commun pour faire correspondre les équipements aux conditions du site.
Analyse géographique
L'Amérique du Nord détenait 45,19 % de la part du chiffre d'affaires du marché des systèmes de stockage d'énergie et microréseaux pour centres de données en 2026. La région combine une base hyperscale dense avec une pression significative sur la capacité d'interconnexion électrique. La Solar Energy Industries Association a rapporté 9,7 GWh d'installations de stockage par batteries aux États-Unis au premier trimestre 2026, soit 32 % de plus que l'année précédente. La FERC a ouvert une procédure sur les règles d'interconnexion des grandes charges en juin 2026. Elle a également chargé la NERC en juillet 2026 de développer des normes de fiabilité pour les charges de calcul.[3] Ces actions pourraient élargir le rôle des sites équipés de stockage dans la planification et les opérations du réseau. Le Canada et le Mexique offrent des opportunités supplémentaires à mesure que le développement des capacités se déplace au-delà des sites américains saturés.
L'Europe est le deuxième marché régional, et l'accès à l'électricité est devenu un enjeu central du développement des sites. Une étude de Wärtsilä et AVK a décrit les microréseaux comme une source de flexibilité dispatchable pouvant soutenir le développement des centres de données et la transition énergétique plus large. Le système de 110 MW à Dublin exploité par Pure Data Centers Group fournit un exemple pratique de production locale et de stockage utilisés avant qu'une solution conventionnelle de réseau soit disponible. Le stockage peut également aider les opérateurs à gérer la demande pendant les périodes de tension du système. Les projets européens doivent tenir compte de règles de marché variées, d'exigences en matière d'émissions et de conditions de planification locales. Ces conditions peuvent favoriser des stratégies d'alimentation flexibles et spécifiques au site. Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données a un rôle clair là où les réseaux de distribution ne peuvent pas fournir de nouvelle capacité selon les calendriers des projets.
L'Asie-Pacifique devrait progresser à un CAGR de 18,92 % jusqu'en 2032. Des recherches publiées dans ACS Energy and Fuels ont examiné les besoins énergétiques croissants des centres de données dans la région et leurs implications pour la planification des systèmes électriques. La Malaisie, l'Australie, Singapour et le Japon font partie des pays où le développement des centres de données accroît l'importance de la disponibilité de l'électricité. Les opérateurs de la région doivent faire face à la fois à la croissance des capacités et à la fiabilité variable du réseau. Le stockage sur site peut aider à gérer les pointes et fournir un pont là où les connexions électriques sont contraintes. L'Amérique du Sud reste centrée sur le corridor de São Paulo au Brésil, avec une activité émergente également au Chili et en Colombie. Le Moyen-Orient et l'Afrique développent une infrastructure électrique prête pour l'hyperscale dans le cadre de stratégies numériques soutenues par l'État, avec une activité en Arabie saoudite et aux Émirats arabes unis.
Paysage concurrentiel
Concentration du Marché
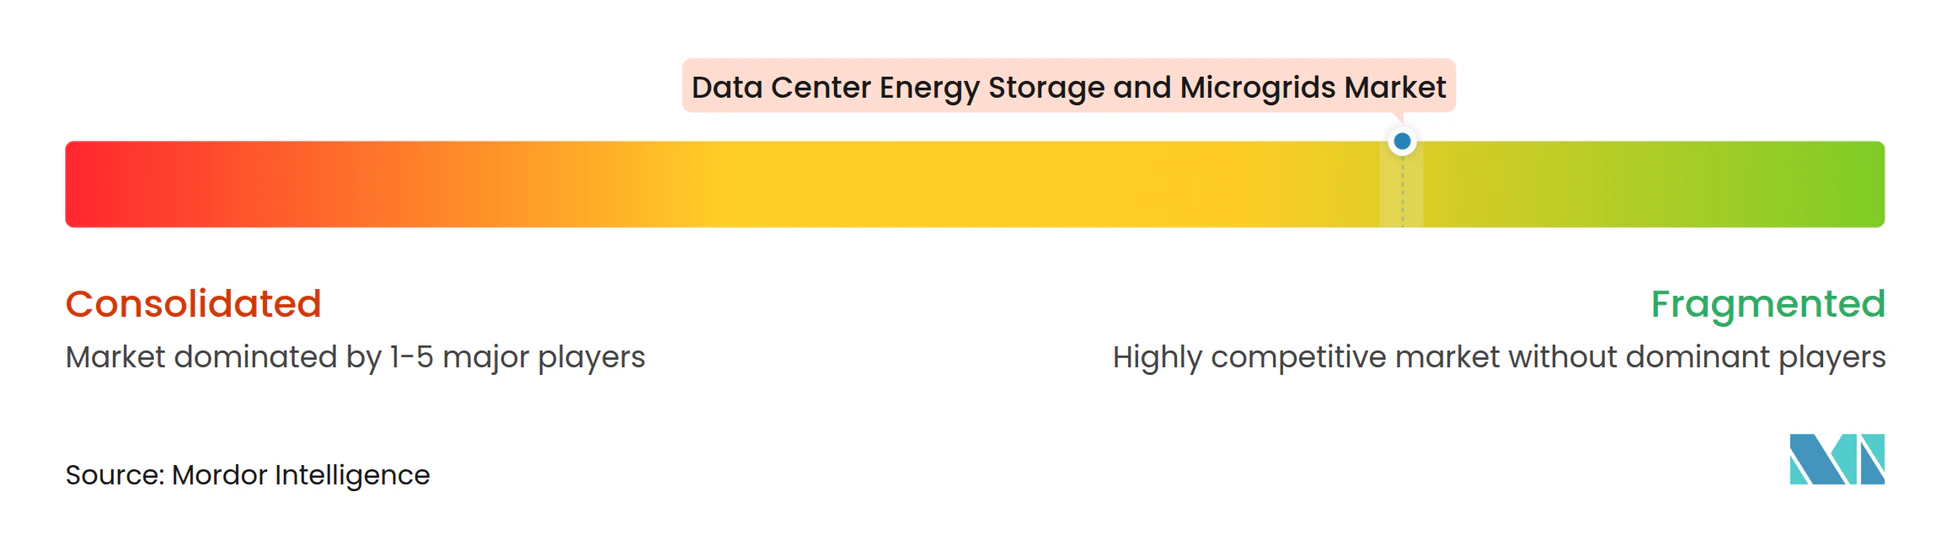
Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données est fragmenté, réunissant des fournisseurs établis d'infrastructure électrique, des spécialistes du stockage et des fournisseurs d'énergie flexible. Schneider Electric, Siemens, ABB, Eaton et Hitachi Energy occupent des positions importantes grâce à la distribution électrique, aux équipements d'onduleurs et aux systèmes de contrôle. La plateforme HiPerGuard d'ABB fonctionne de 4,16 kV à 34,5 kV et prend en charge les applications nécessitant une capacité de formation du réseau. ABB a également annoncé une collaboration avec NVIDIA en octobre 2025 sur l'architecture 800 VDC pour les racks de serveurs de 1 MW. Ces initiatives montrent comment les fournisseurs d'équipements adaptent leurs portefeuilles à la densité de puissance croissante des installations IA. Les acteurs établis bénéficient de relations installées et de larges gammes de produits électriques. Ils font également face à la pression de fournir une livraison plus rapide et plus intégrée.
Fluence, Tesla Energy et Sungrow sont en concurrence sur le marché dédié du stockage d'énergie par batteries. Wärtsilä, Bloom Energy, Caterpillar, Cummins et Generac fournissent des technologies d'alimentation sur site pouvant être combinées avec le stockage. Wärtsilä a rapporté 1,2 GW de commandes de moteurs pour centres de données aux États-Unis au cours de 2025 et début 2026, ce qui indique l'ampleur de la demande de production flexible. Eaton et Siemens Energy ont annoncé leur offre d'alimentation modulaire de 500 MW en juin 2025. Schneider Electric, Wärtsilä et Stanley Consultants ont ensuite introduit une approche coordonnée Générateur-à-Puce en septembre 2026. De telles alliances réduisent les transferts entre les générateurs, la conception électrique, l'automatisation et l'ingénierie. Elles augmentent également l'importance de l'exécution au niveau du système.
L'espace blanc concurrentiel réside dans l'intégration de la chimie de stockage, des actifs de production, des systèmes de contrôle et des logiciels de gestion de l'énergie. Peu de fournisseurs peuvent gérer la relation opérationnelle complète entre ces systèmes sans s'appuyer sur plusieurs partenaires. Cela laisse de la place aux fournisseurs disposant de systèmes de contrôle éprouvés, d'une profondeur d'ingénierie et d'une capacité de livraison. Le secteur des systèmes de stockage d'énergie et microréseaux pour centres de données est modérément concentré car les grands fournisseurs électriques ont des positions établies, mais il devient plus fragmenté à mesure que des spécialistes entrent dans des couches spécifiques. Les normes sont importantes car elles peuvent réduire les coûts et les risques associés aux spécifications propriétaires. La National Electrical Manufacturers Association a publié des orientations volontaires pour les systèmes de stockage d'énergie et microréseaux pour centres de données début 2026. Des approches de conception communes peuvent faciliter les achats tout en préservant la nécessité d'une ingénierie spécifique au site. La concurrence restera axée sur la livraison fiable, la sécurité, la qualité de l'alimentation et l'intégration des systèmes de contrôle.
Leaders du secteur des systèmes de stockage d'énergie et microréseaux pour centres de données
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd
-
Eaton Corporation plc
-
Vertiv Holdings Co
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de stockage d'énergie et microréseaux pour centres de données Entreprises couvertes dans ce rapport
- Schneider Electric
- Siemens
- ABB
- Eaton
- Hitachi Energy
- Honeywell
- Vertiv
- Delta Electronics
- Fluence
- Wärtsilä
- Tesla Energy
- Sungrow
- Huawei Digital Power
- Caterpillar
- Cummins
- Generac
- Bloom Energy
- Piller Power Systems
- Socomec
- Enchanted Rock
Développements industriels récents dans Marché des systèmes de stockage d'énergie et microréseaux pour centres de données
- Septembre 2026 : Schneider Electric, Wärtsilä et Stanley Consultants ont lancé une approche coordonnée « Générateur-à-Puce » pour les développeurs de centres de données américains, alignant la production sur site, l'architecture électrique, l'automatisation et l'ingénierie dans un modèle de livraison unique afin de réduire les transferts et d'accélérer le délai de mise sous tension par rapport aux contrats séquentiels traditionnels.
- Juillet 2026 : La FERC a chargé la NERC de développer de nouvelles normes de fiabilité pour l'intégration des charges de calcul, y compris les centres de données IA, dans le réseau, à la suite de la procédure de la FERC de juin 2026 sur les règles d'interconnexion des grandes charges, établissant un cadre de conformité devant élargir les revenus des services réseau pour les microréseaux de centres de données équipés de stockage.
- Juin 2026 : La filiale de Liberty Energy a signé un contrat de fourniture d'équipements avec Wärtsilä North America d'une valeur de 332,6 millions USD pour des équipements de production d'énergie destinés à soutenir des projets de centres de données et d'énergie distribuée, avec des jalons de livraison de 2029 à 2030, conformément au formulaire SEC 8-K déposé le 22 juin 2026.
- Mai 2026 : Meta et Enbridge ont annoncé 365 MW de solaire co-localisé avec 200 MW/1,6 GWh de batteries Tesla Energy près de Cheyenne, Wyoming, visant 8 heures de décharge à puissance maximale, soit plus du double de la durée moyenne de stockage aux États-Unis, selon les données de la SEIA.
Portée du rapport mondial sur le marché des systèmes de stockage d'énergie et microréseaux pour centres de données
Le marché des systèmes de stockage d'énergie et microréseaux pour centres de données englobe les systèmes de stockage d'énergie, les technologies de contrôle de microréseaux, les équipements de production d'énergie distribuée, les systèmes de conversion de puissance et les solutions de microréseaux intégrées qui améliorent la fiabilité, la résilience, l'efficacité et la durabilité de l'infrastructure d'alimentation des centres de données.
Le rapport sur le marché des systèmes de stockage d'énergie et microréseaux pour centres de données est segmenté par type de solution (systèmes de stockage d'énergie, systèmes de contrôle de microréseaux, systèmes de production distribuée, solutions de microréseaux intégrées et systèmes de conversion de puissance), technologie de stockage (batteries lithium-ion, batteries à flux, batteries plomb-acide, stockage d'énergie par volant d'inertie et autres technologies de stockage), configuration de microréseau (microréseaux connectés au réseau, microréseaux îlotés et microréseaux hybrides connectés au réseau et îlotables), source d'énergie primaire (électricité du réseau, énergie solaire, énergie éolienne, piles à combustible et autres sources d'énergie), application principale (alimentation de secours et résilience, écrêtement des pointes et déplacement de charge, intégration des énergies renouvelables, optimisation des coûts énergétiques et services réseau), taille du centre de données (hyperscale, grand, moyen et petit), type de centre de données (fournisseurs de services cloud, colocation et centres de données d'entreprise et de périphérie) et géographie (Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient et Afrique et Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Solutions de microréseaux intégrées |
| Systèmes de stockage d'énergie |
| Systèmes de contrôle de microréseaux |
| Systèmes de production distribuée |
| Systèmes de conversion de puissance |
| Batteries lithium-ion |
| Batteries plomb-acide |
| Batteries à flux |
| Stockage par volant d'inertie |
| Autres technologies de stockage |
| Microréseaux connectés au réseau |
| Microréseaux îlotés |
| Microréseaux hybrides connectés au réseau et îlotables |
| Électricité du réseau |
| Diesel et gaz naturel |
| Énergie solaire |
| Énergie éolienne |
| Piles à combustible |
| Autres sources d'énergie |
| Alimentation de secours et résilience |
| Écrêtement des pointes et déplacement de charge |
| Intégration des énergies renouvelables |
| Services réseau |
| Optimisation des coûts énergétiques |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Pays-Bas | |
| Irlande | |
| France | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et de l'Afrique | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
| Par type de solution | Solutions de microréseaux intégrées | |
| Systèmes de stockage d'énergie | ||
| Systèmes de contrôle de microréseaux | ||
| Systèmes de production distribuée | ||
| Systèmes de conversion de puissance | ||
| Par technologie de stockage | Batteries lithium-ion | |
| Batteries plomb-acide | ||
| Batteries à flux | ||
| Stockage par volant d'inertie | ||
| Autres technologies de stockage | ||
| Par configuration de microréseau | Microréseaux connectés au réseau | |
| Microréseaux îlotés | ||
| Microréseaux hybrides connectés au réseau et îlotables | ||
| Par source d'énergie primaire | Électricité du réseau | |
| Diesel et gaz naturel | ||
| Énergie solaire | ||
| Énergie éolienne | ||
| Piles à combustible | ||
| Autres sources d'énergie | ||
| Par application principale | Alimentation de secours et résilience | |
| Écrêtement des pointes et déplacement de charge | ||
| Intégration des énergies renouvelables | ||
| Services réseau | ||
| Optimisation des coûts énergétiques | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Pays-Bas | ||
| Irlande | ||
| France | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Israël | ||
| Égypte | ||
| Qatar | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de stockage d'énergie et microréseaux pour centres de données ?
Le marché est estimé à 7,52 milliards USD en 2027 et devrait atteindre 17,18 milliards USD d'ici 2032, à un CAGR de 17,97 % de 2027 à 2032.
Qu'est-ce qui stimule l'investissement dans le stockage d'énergie pour les centres de données ?
Les délais prolongés de connexion au réseau, la variabilité de la puissance liée à l'IA et le besoin d'une alimentation sur site résiliente stimulent l'investissement.
Quel type de solution détient la plus grande part de chiffre d'affaires ?
Les systèmes de stockage d'énergie étaient en tête avec 36,13 % du chiffre d'affaires en 2026, reflétant leur rôle dans l'alimentation de secours, l'écrêtement des pointes et les microréseaux intégrés.
Quelle technologie de stockage se développe le plus rapidement ?
Les batteries à flux devraient progresser à un CAGR de 18,94 % jusqu'en 2032, soutenues par leur capacité à tolérer des cycles fréquents.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 18,92 % jusqu'en 2032, à mesure que la capacité des centres de données et les besoins en électricité augmentent.
Comment les microréseaux soutiennent-ils les centres de données ?
Les microréseaux combinent le stockage, la production locale et les systèmes de contrôle pour améliorer la continuité de l'alimentation, gérer les pics de demande et soutenir certains services réseau.