
Tamanho e Participação do Mercado de Energia de Emergência e Resiliência para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
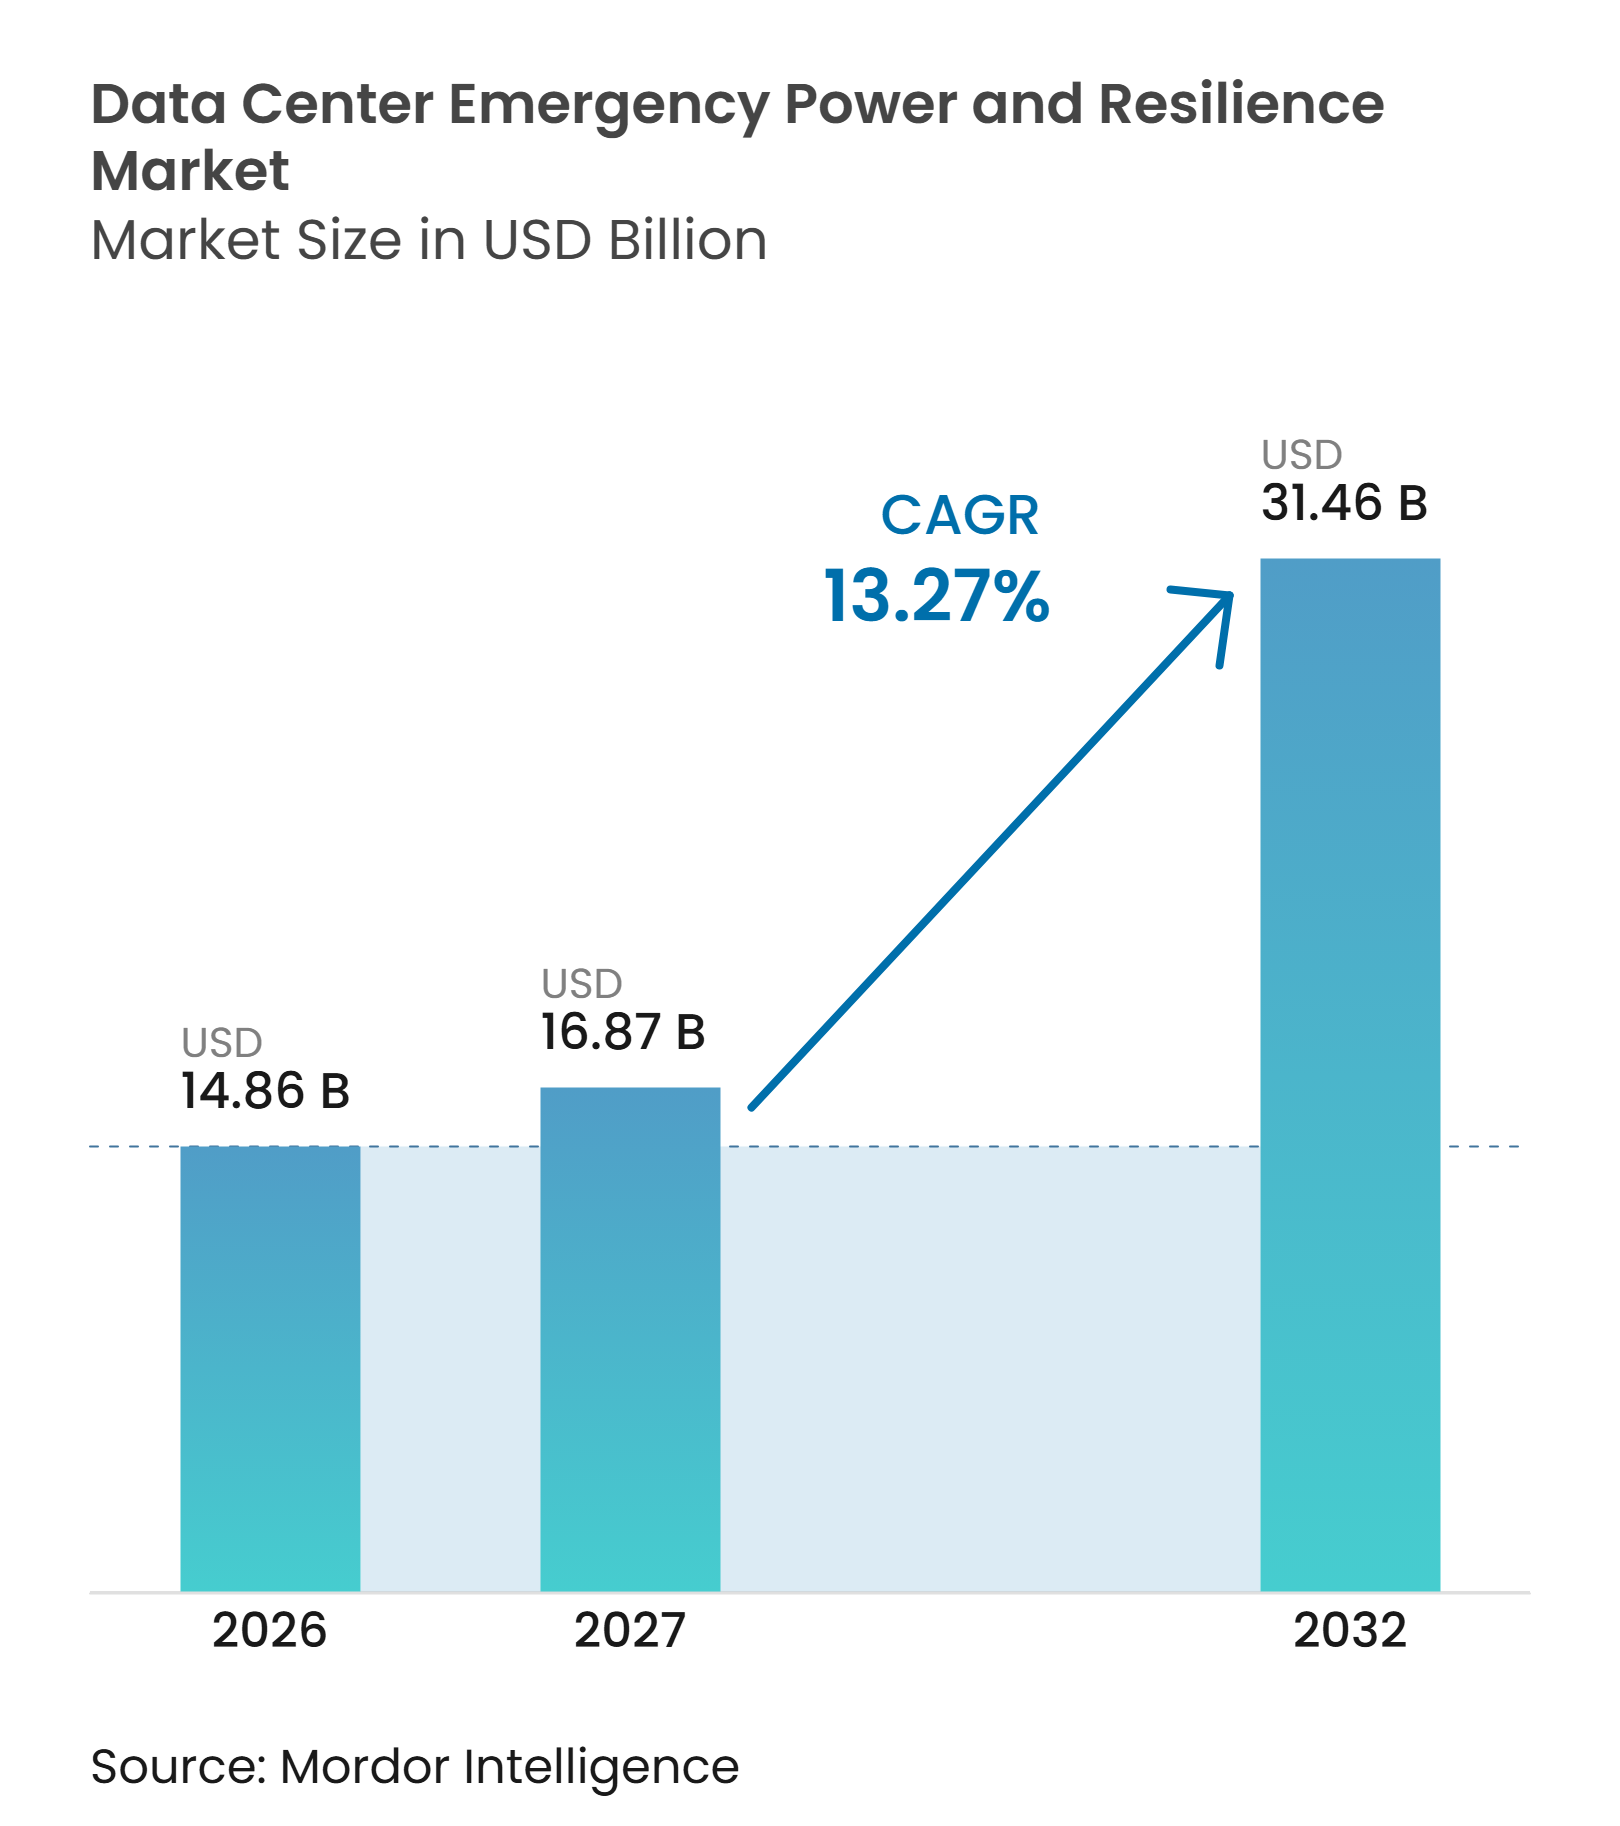
| Tamanho do Mercado (2027) | 16.87 Bilhões de dólares |
| Tamanho do Mercado (2032) | 31.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.27 % |
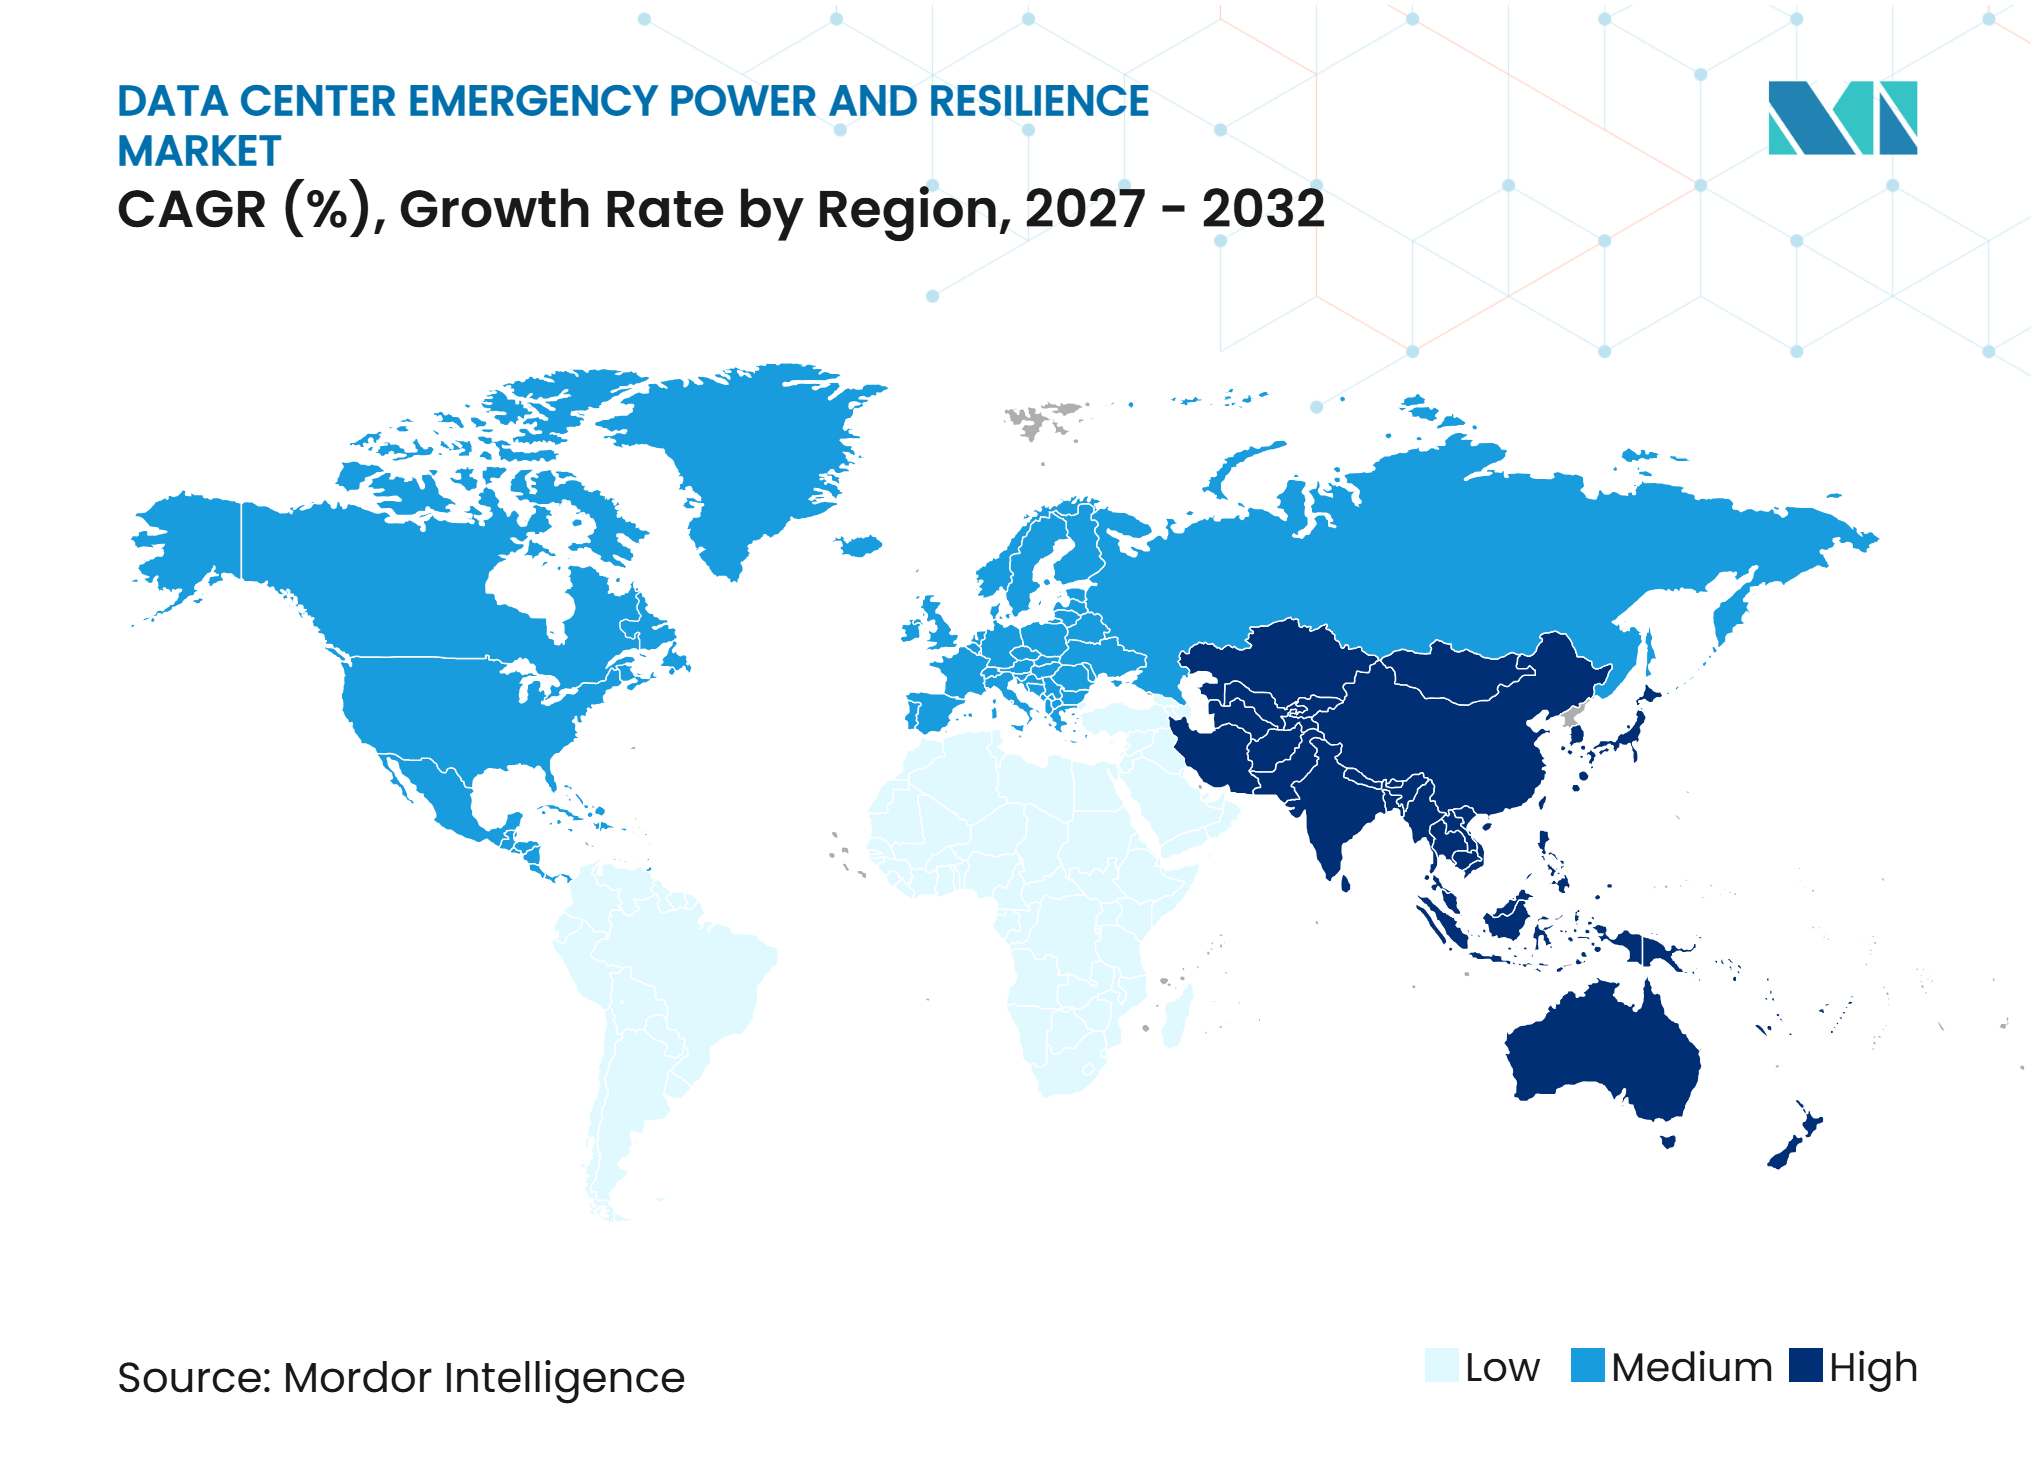
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia de Emergência e Resiliência para Data Centers pela Mordor Intelligence
O tamanho do mercado de energia de emergência e resiliência para data centers está projetado para se expandir de 14,86 bilhões de USD em 2026 e 16,87 bilhões de USD em 2027 para 31,46 bilhões de USD até 2032, registrando um CAGR de 13,27% entre 2027 e 2032. A demanda está vinculada à rápida expansão da capacidade de computação e à maior densidade de energia das cargas de trabalho de IA. A energia de emergência está se tornando parte do projeto central das instalações porque os operadores precisam proteger a computação contínua durante interrupções na rede elétrica. Os atrasos na conexão à rede também incentivam novos campi a utilizarem geração local, baterias e outros sistemas atrás do medidor. Os grandes fornecedores estão ampliando suas ofertas de geradores e equipamentos de UPS para soluções integradas de energia, resfriamento, controles e serviços de manutenção. O mercado de energia de emergência e resiliência para data centers se beneficia, portanto, tanto de novas construções quanto de atualizações em instalações existentes, especialmente onde os operadores precisam substituir equipamentos obsoletos, confirmar o desempenho de redundância ou fornecer maior autonomia de combustível para cargas críticas, manter a continuidade operacional durante interrupções prolongadas de serviços públicos e criar um registro claro de manutenção para equipamentos que suportam operações de computação essenciais.
Principais Conclusões do Relatório
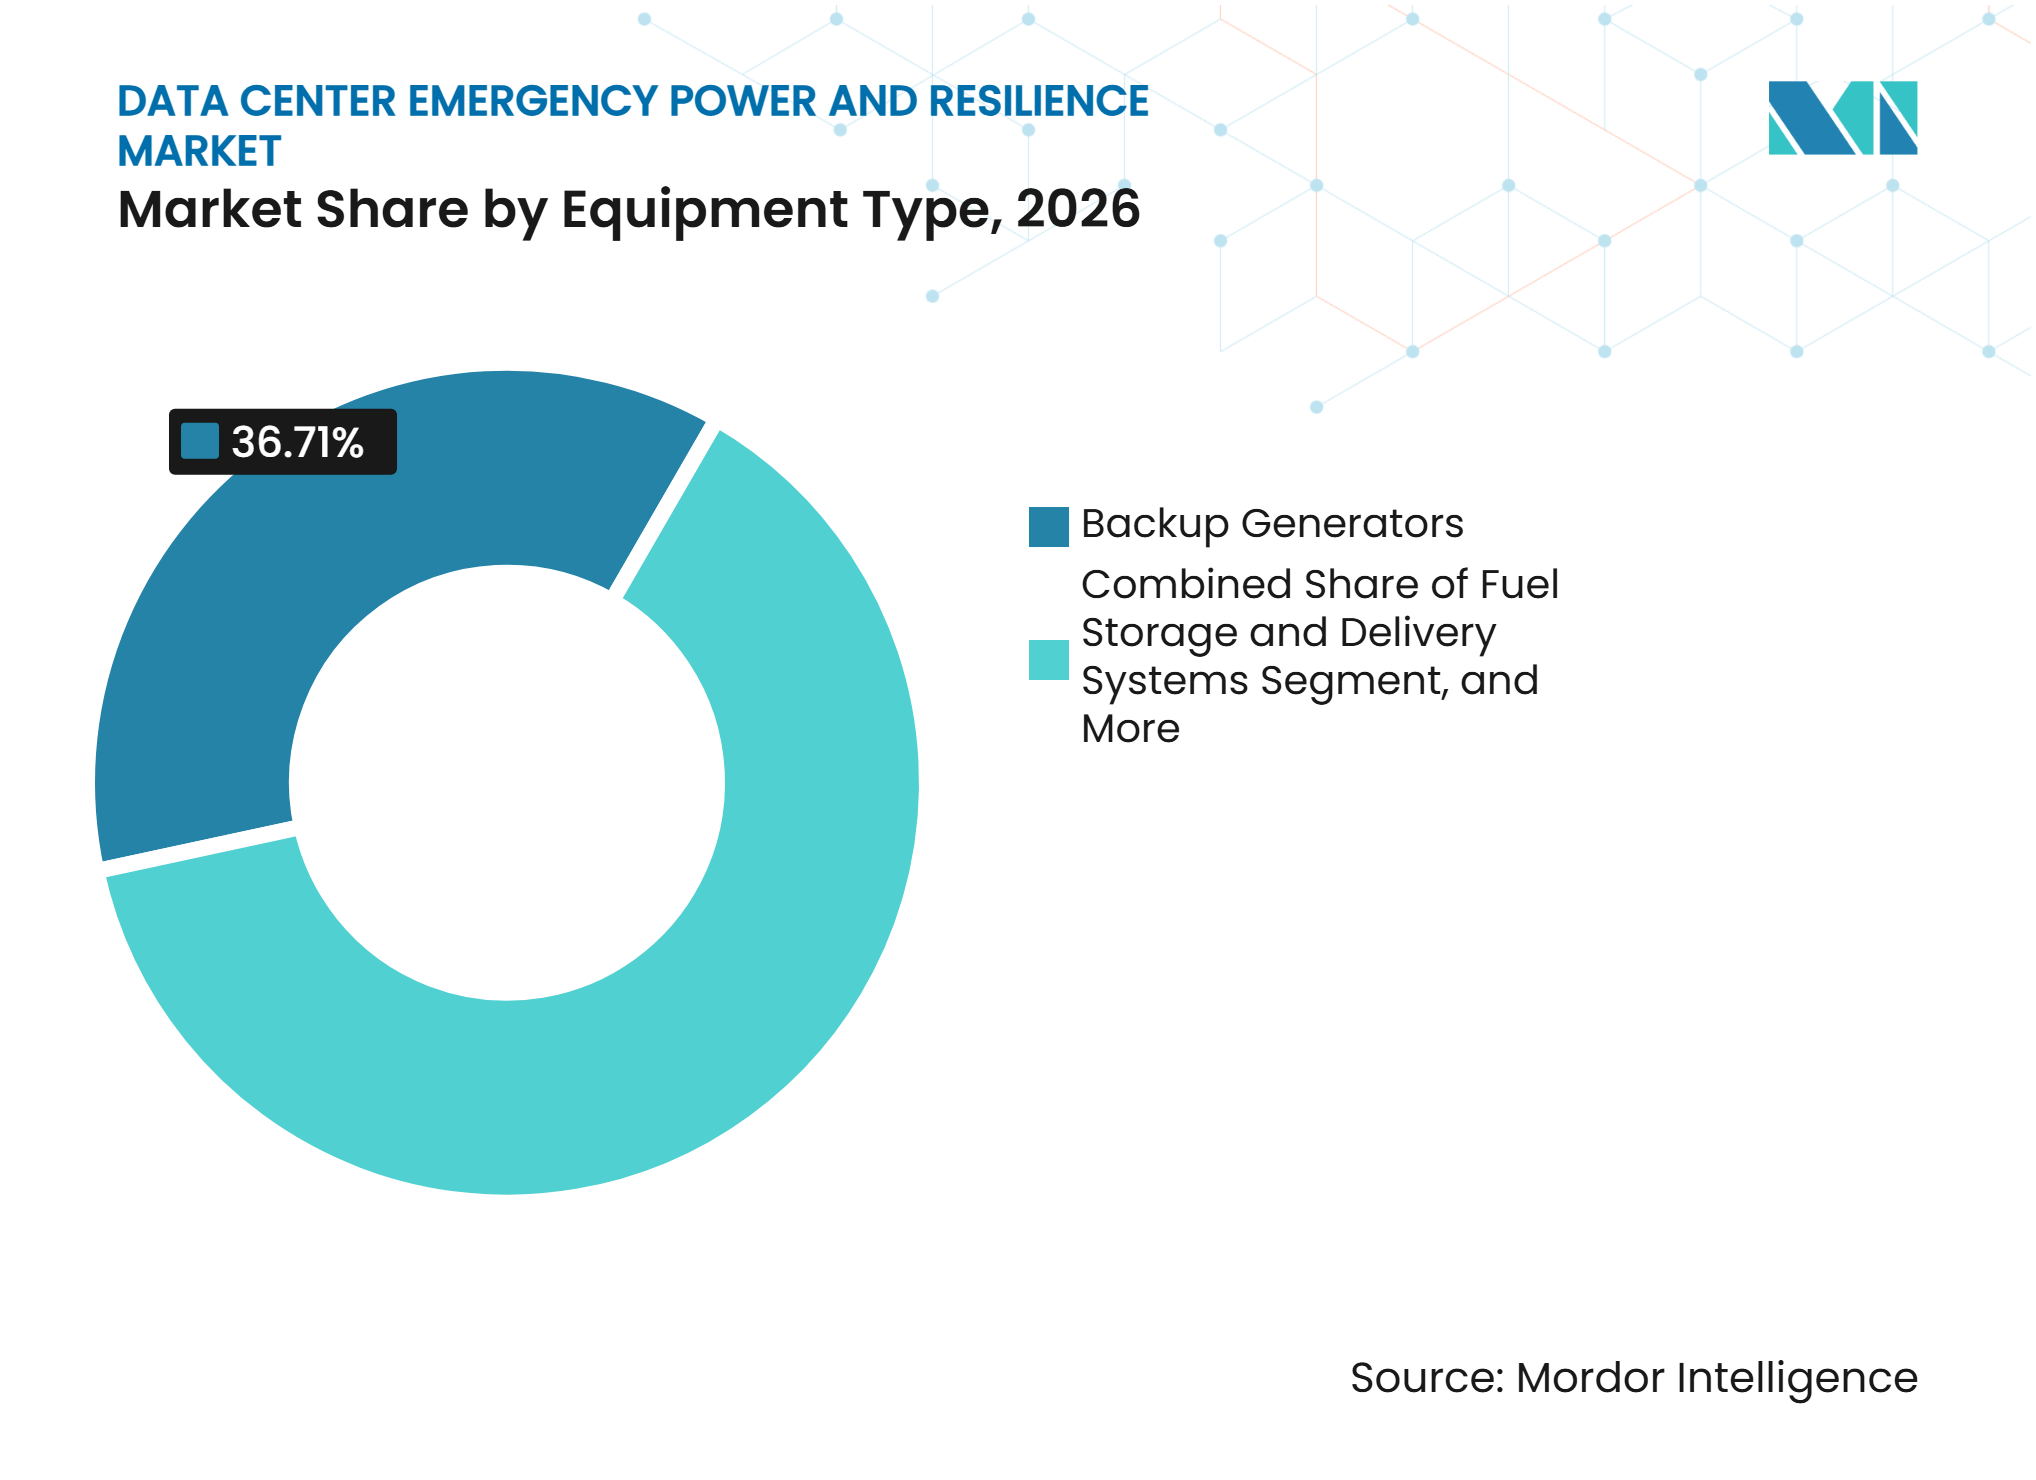
- Por tipo de equipamento, os geradores de backup detinham 36,71% da participação do mercado de energia de emergência e resiliência para data centers em 2026, enquanto as baterias de backup estão projetadas para se expandir a um CAGR de 14,26% até 2032.
- Por capacidade de energia, a faixa de 5 MW a menos de 20 MW detinha 43,28% da receita em 2026, enquanto a faixa de 20 MW e acima está projetada para se expandir a um CAGR de 15,92% até 2032.
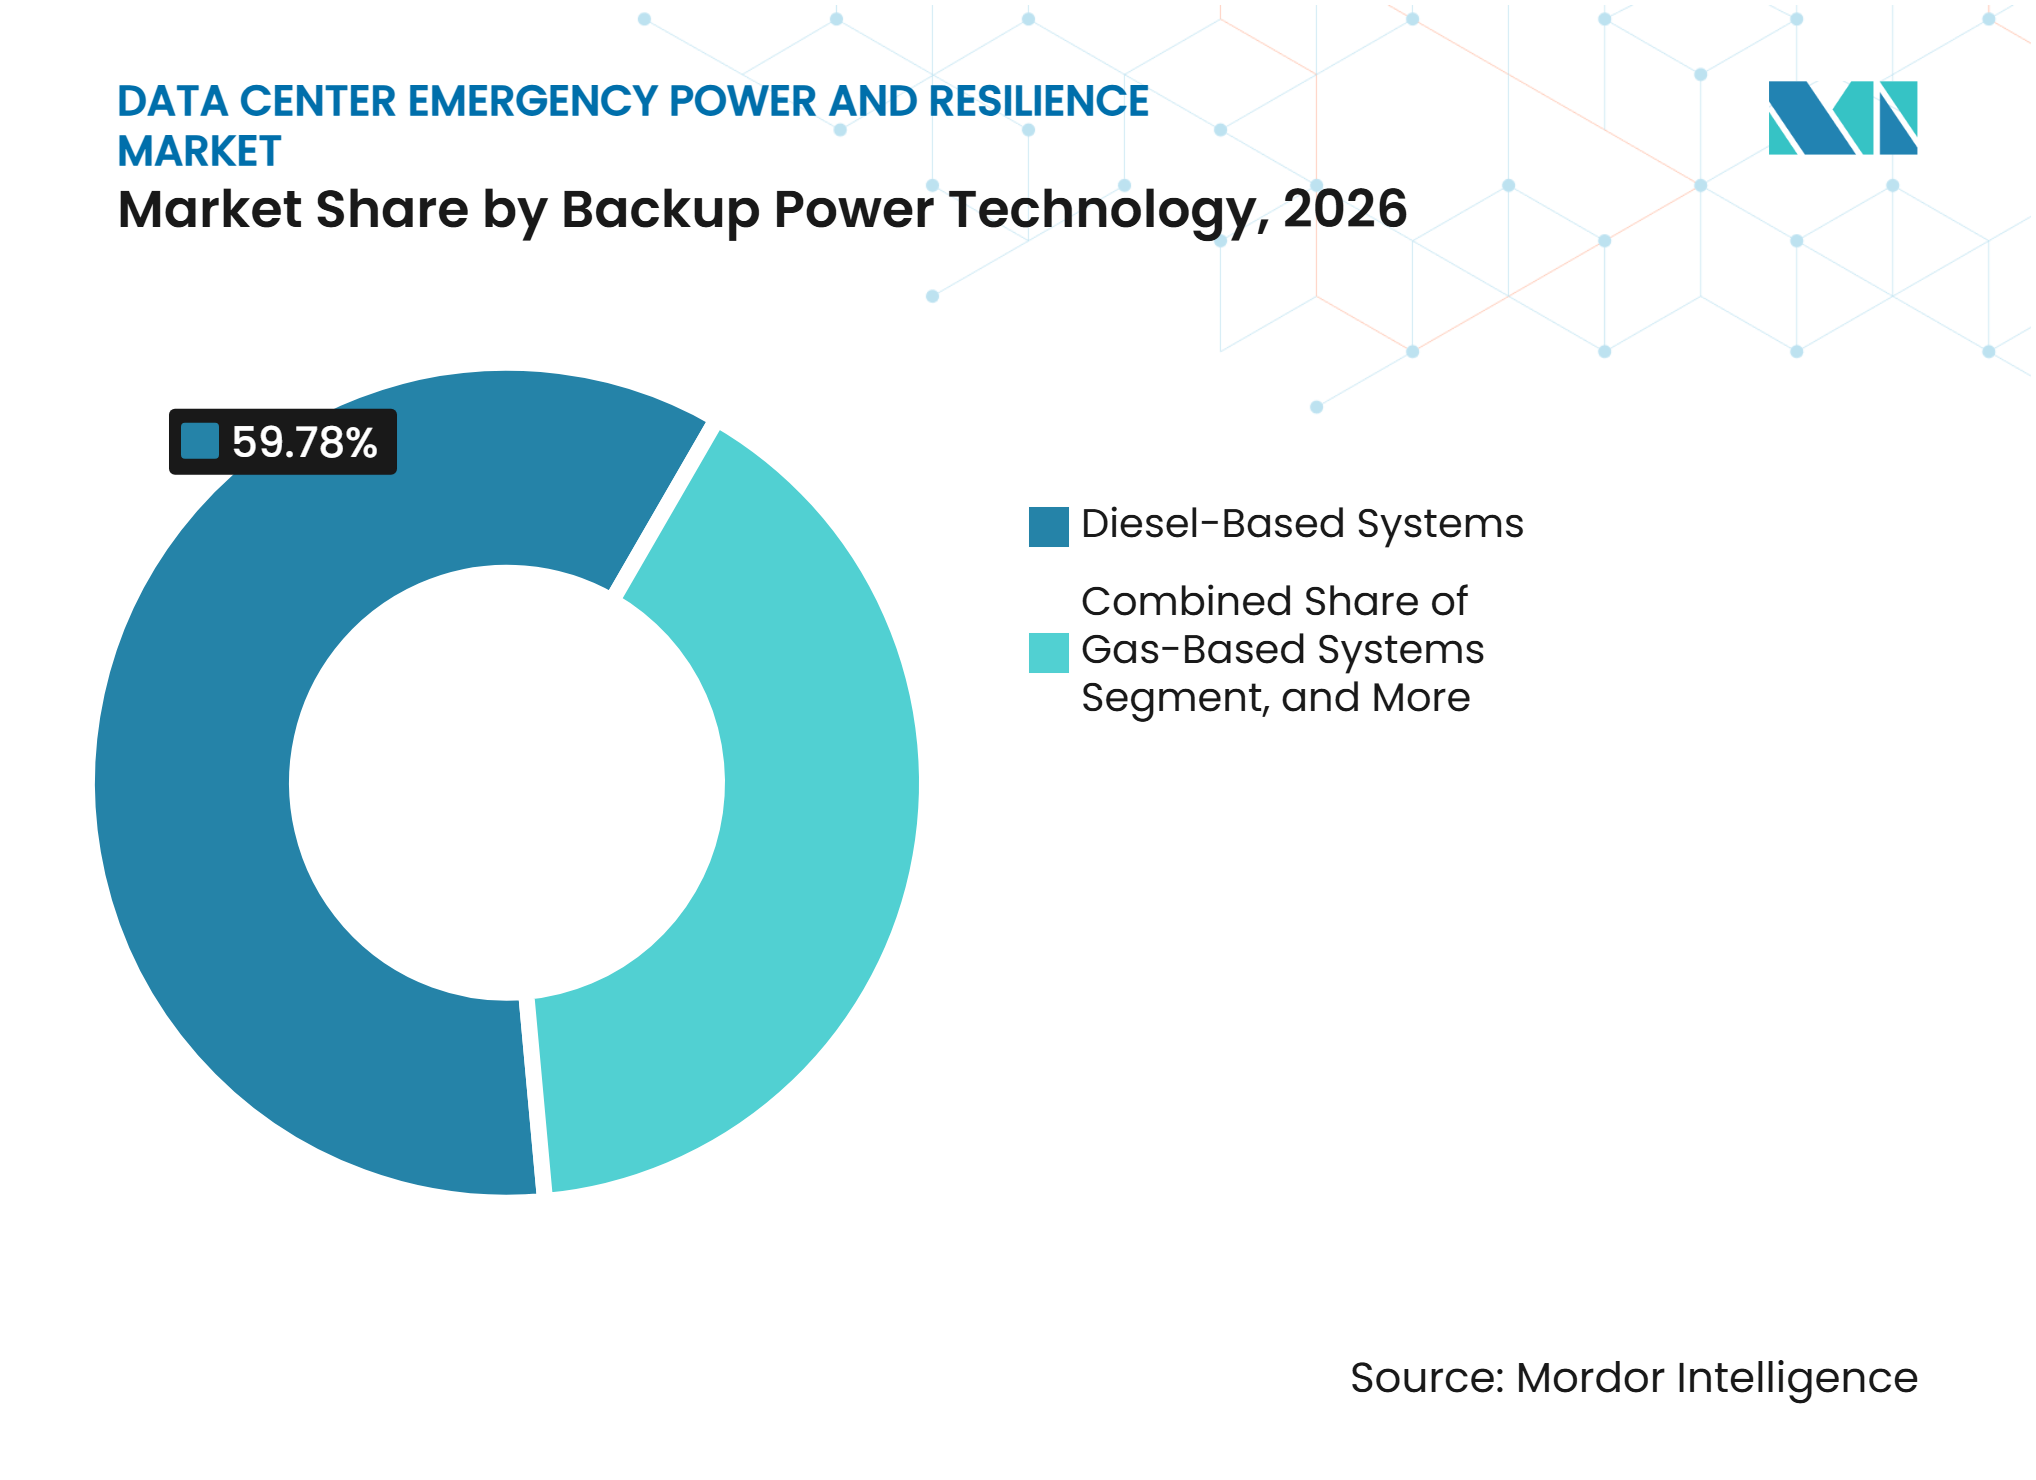
- Por tecnologia de energia de backup, os sistemas à base de diesel detinham 59,78% da receita em 2026, enquanto as células de combustível e outros sistemas emergentes estão projetados para se expandir a um CAGR de 14,39% até 2032.
- Por tipo de serviço, a manutenção preventiva e corretiva detinha 27,59% da receita de serviços em 2026, enquanto a consultoria e avaliação de resiliência de energia está projetada para se expandir a um CAGR de 16,51% até 2032.
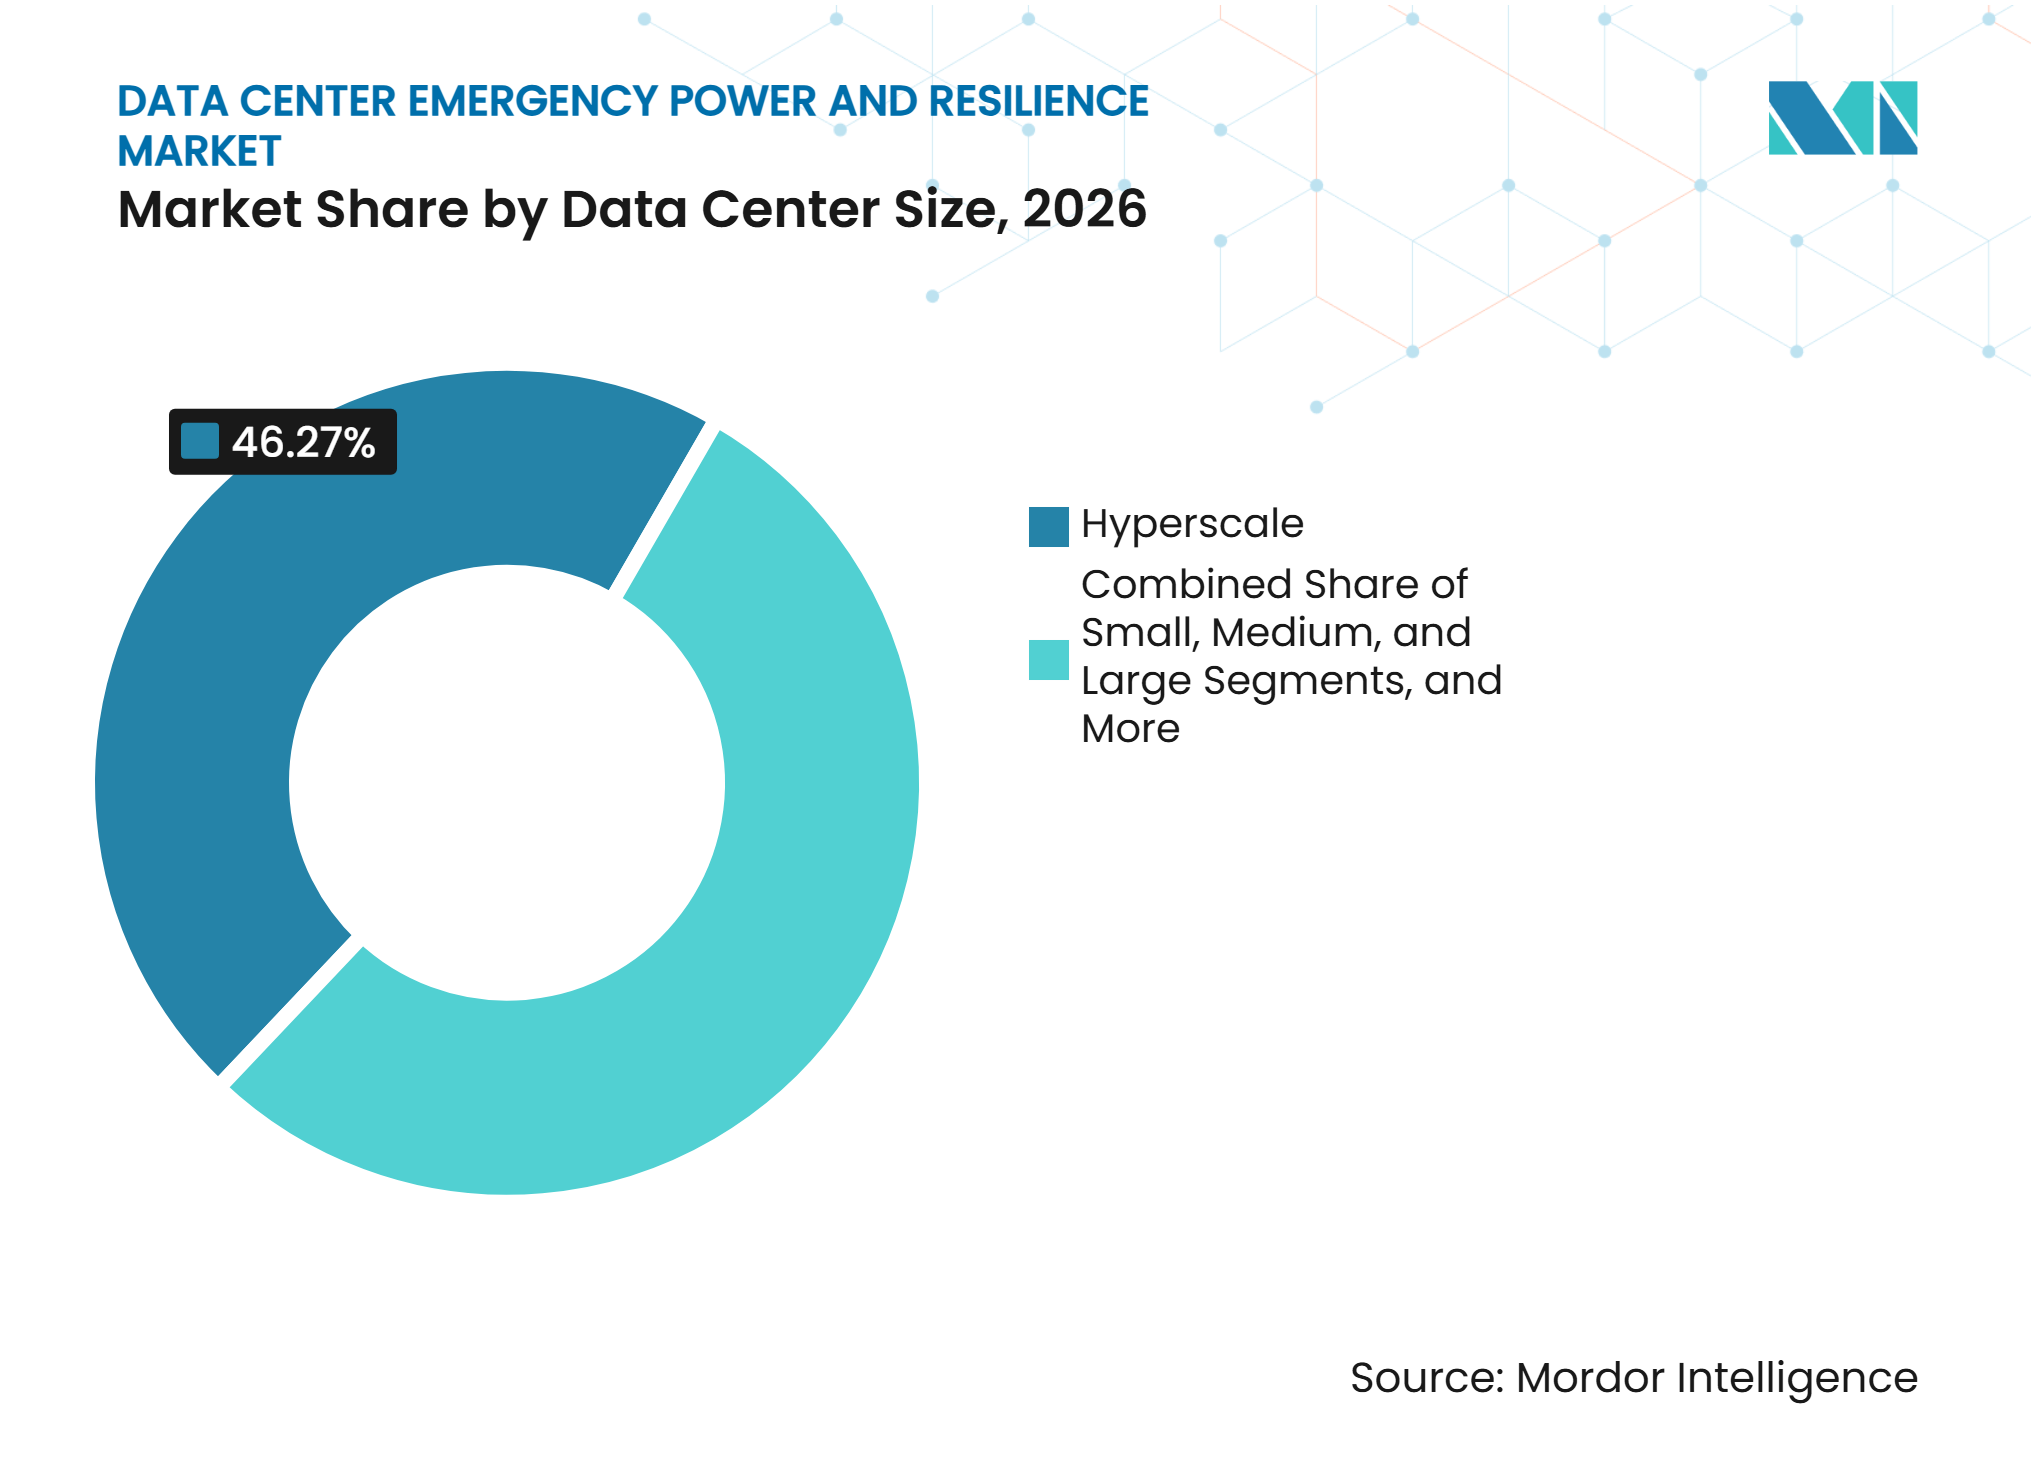
- Por tamanho do data center, as instalações de hiperescala detinham 46,27% da receita em 2026 e estão projetadas para se expandir a um CAGR de 15,62% até 2032.
- Por tipo de data center, os provedores de colocation detinham 36,64% da receita em 2026, enquanto os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 14,38% até 2032.
- Por geografia, a América do Norte detinha 39,57% da receita do mercado de energia de emergência e resiliência para data centers em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 17,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Cargas de Trabalho de Alta Densidade Impulsionadas por IA | +3.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Expansão de Data Centers de Hiperescala e em Nuvem | +2.9% | Global, com rápida expansão na Ásia-Pacífico e no Oriente Médio | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de Disponibilidade e Redundância | +1.7% | Global, com estruturas de conformidade ativas na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Crescentes Atrasos na Interconexão à Rede Elétrica | +1.2% | América do Norte e Europa, com repercussão na Ásia-Pacífico e no Oriente Médio | Médio prazo (2 a 4 anos) |
| Modularização e Adoção de Baterias de Íons de Lítio | +0.9% | Global, acelerando em mercados com alta concentração de hiperescala | Médio prazo (2 a 4 anos) |
| Resiliência Atrás do Medidor e Demanda Interativa com a Rede | +0.6% | América do Norte e mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de Alta Densidade Impulsionadas por IA
As instalações de IA requerem mais energia por rack do que as instalações de servidores convencionais, o que altera a base de projeto para os sistemas de backup. Um estudo revisado por pares relatou que os data centers de IA podem exigir densidades de rack acima de 40 kW, enquanto algumas implantações com resfriamento líquido podem ultrapassar 100 kW.[1] Essas cargas exigem sistemas de UPS e geradores capazes de suportar alta utilização sem depender de suposições de carga média. O Serviço de Pesquisa do Congresso relatou que o treinamento de um grande modelo de IA exigiu 25,3 MW de consumo total de energia, e observou que as necessidades de energia para treinamento poderiam dobrar anualmente. Os operadores, consequentemente, precisam de capacidade de UPS de múltiplos megawatts e reservas de combustível que suportem operação autônoma prolongada. Isso eleva o conteúdo de resiliência exigido para cada nova instalação focada em IA no Mercado de Energia de Emergência e Resiliência para Data Centers, onde o projeto deve contemplar mudanças repentinas de carga, operação sustentada em alta utilização e uma janela de resposta curta quando a energia da concessionária é interrompida.
Expansão de Data Centers de Hiperescala e em Nuvem
A construção de hiperescala cria demanda de longa duração por geração de backup, chaveamento de transferência, sistemas de UPS e serviços relacionados. A Agência Internacional de Energia declarou que o consumo de eletricidade em data centers aumentou 17% em 2025, enquanto a demanda geral de eletricidade aumentou 3%.[2] Grandes campi requerem configurações N+1 ou 2N para manter a computação disponível durante falhas de equipamentos ou perda de rede. Esse requisito torna os equipamentos de resiliência uma parte necessária do oramento inicial de construção, em vez de uma adição opcional posterior. As instalações de colocation também se beneficiam porque muitos usuários corporativos buscam capacidade em sites que já oferecem projetos de energia de alta disponibilidade. O Mercado de Energia de Emergência e Resiliência para Data Centers se beneficia dessa mudança à medida que os provedores de nuvem aumentam tanto a quantidade de campi quanto a escala individual de cada campus.
Requisitos Mais Rigorosos de Disponibilidade e Redundância
Os requisitos de conformidade estão expandindo a base instalada de equipamentos de energia redundante em instalações críticas. A Associação da Indústria de Telecomunicações declarou que mais de 600 data centers em 51 países foram certificados sob a norma ANSI/TIA-942 até março de 2025. A certificação e os compromissos de atendimento ao cliente exigem desempenho de failover documentado, monitoramento e planejamento de redundância. Esses requisitos sustentam a demanda por conjuntos de geradores, sistemas de UPS, chaves de transferência automática e serviços de teste recorrentes. Metas de maior disponibilidade podem exigir múltiplos caminhos de energia independentes, aumentando o conteúdo de equipamentos em cada projeto. O Mercado de Energia de Emergência e Resiliência para Data Centers também se beneficia à medida que os operadores modernizam instalações mais antigas para atender às novas expectativas dos clientes.
Crescentes Atrasos na Interconexão à Rede Elétrica
Os atrasos na conexão à rede tornaram-se uma razão direta para os desenvolvedores considerarem sistemas de energia no local. O Laboratório Nacional Lawrence Berkeley relatou que o tempo médio entre uma solicitação de interconexão e a operação comercial ultrapassou 5 anos para projetos dos EUA que entraram em operação em 2025. Longos períodos de estudo podem deixar a construção do data center pronta antes que a capacidade da concessionária esteja disponível. Os desenvolvedores podem então usar geração atrás do medidor e sistemas de baterias para reduzir a dependência de um único cronograma de conexão. Essa abordagem pode permitir o comissionamento em fases enquanto os trabalhos mais amplos na rede continuam. O Mercado de Energia de Emergência e Resiliência para Data Centers é apoiado porque as restrições da rede aumentam o valor da resiliência de energia autossuficiente.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alta Intensidade de Capital da Infraestrutura de Resiliência | -1.6% | Global, mais aguda para data centers corporativos e de médio porte | Longo prazo (≥ 4 anos) |
| Gargalos em Transformadores, Painéis de Distribuição e Geradores de Alta Potência | -1.1% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Conformidade com Emissões e Complexidade de Licenciamento | -0.7% | América do Norte e Europa, com aplicação seletiva na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Ciclo de Vida de Baterias, Segurança contra Incêndio e Requisitos de Seguro | -0.4% | Global, mais pronunciado em implantações de alta densidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital da Infraestrutura de Resiliência
Os projetos de Nível III e Nível IV exigem redundância extensiva, o que aumenta o custo inicial de um projeto. O ônus dos custos inclui transformadores, geradores, sistemas de UPS, painéis de distribuição, controles, armazenamento de combustível, instalação e testes. Equipamentos de alto custo e longos períodos de aquisição podem ser difíceis para operadores corporativos e de médio porte com financiamento restrito. Isso pode adiar projetos ou levar os compradores a utilizar capacidade de colocation em vez de construir seus próprios sites. Hiperescaladores bem capitalizados e grandes provedores de colocation podem absorver esses custos com mais facilidade. O resultado é um ambiente de gastos em que o Mercado de Energia de Emergência e Resiliência para Data Centers permanece ativo, mas os grandes compradores detêm maior poder de compra.
Gargalos em Transformadores, Painéis de Distribuição e Geradores de Alta Potência
As restrições em transformadores, painéis de distribuição e grandes geradores podem atrasar a construção e aumentar o risco de entrega. O Departamento de Energia dos EUA identificou preocupações na cadeia de suprimentos que afetam a disponibilidade de transformadores de distribuição e equipamentos de rede relacionados. Os desenvolvedores frequentemente fazem pedidos antes que os projetos finais das instalações estejam concluídos para garantir capacidade de fabricação. Essa prática reduz a incerteza de cronograma, mas pode criar um problema de custo quando as especificações mudam. A escassez de equipamentos também pode limitar a capacidade de empresas menores de competir por grandes projetos. Esses gargalos restringem a atividade de instalação no curto prazo, mesmo que reforcem a necessidade de longo prazo de resiliência de energia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Geradores Lideram Enquanto Baterias Avançam RapidamenteOs geradores de backup detinham 36,71% da participação do Mercado de Energia de Emergência e Resiliência para Data Centers em 2026 porque podem fornecer energia na escala de megawatts durante interrupções prolongadas. Suas redes de serviço maduras sustentam o uso contínuo em grandes sites, e essa base instalada oferece ao Mercado de Energia de Emergência e Resiliência para Data Centers uma base prática para atualizações, adições de capacidade, substituição de peças e trabalhos de serviço recorrentes à medida que instalações mais antigas são modernizadas. Os sistemas de UPS cobrem o intervalo entre a perda de rede e a partida do gerador. O armazenamento de combustível, as chaves de transferência automática e os controles são importantes para instalações que exigem 48 a 72 horas de operação autônoma. As microrredes e os sistemas no local estão ganhando relevância onde a capacidade da rede é limitada.
As baterias de backup estão projetadas para se expandir a um CAGR de 14,26% até 2032, à medida que os operadores utilizam sistemas de íons de lítio para backup de UPS e resiliência mais ampla do campus. As baterias respondem imediatamente a uma perturbação de energia e protegem o hardware sensível de IA. Elas também suportam projetos modulares que podem ser expandidos à medida que a densidade de rack aumenta. A Shoals Technologies e a ON.energy iniciaram a fabricação e as entregas para um projeto de bateria conectada à rede de 1,1 GW em um data center de hiperescala nos EUA em agosto de 2026.[3] Geradores e baterias desempenham papéis complementares em todo o Mercado de Energia de Emergência e Resiliência para Data Centers, com as baterias fornecendo suporte imediato e os conjuntos de geradores sustentando as operações após uma interrupção prolongada da rede, enquanto os sistemas de controle gerenciam os eventos de transferência, protegem cargas sensíveis e oferecem aos operadores uma visão mais clara da condição de cada parte da cadeia de energia.



Por Capacidade de Energia:
Sistemas de Médio Porte Lideram Enquanto Grandes Campi se ExpandemA categoria de 5 MW a menos de 20 MW detinha 43,28% da receita em 2026, refletindo a base instalada de instalações de colocation corporativas e de hiperescala de médio porte. Esses sites utilizam sistemas de backup que suportam várias salas de equipamentos ou uma instalação multilocatária. Manutenção, testes com banco de carga e substituição de peças geram trabalho recorrente após a instalação. A categoria de 1 MW a menos de 5 MW atende a locais corporativos e de borda com espaço limitado. Os sistemas abaixo de 1 MW suportam aplicações distribuídas que requerem computação local.
A categoria de 20 MW e acima está projetada para se expandir a um CAGR de 15,92% até 2032, à medida que grandes campi adicionam capacidade de computação. Essas instalações precisam de múltiplos conjuntos de geradores, sistemas de UPS de média tensão e painéis de distribuição em paralelo. Seus projetos podem incluir geração no local para necessidades operacionais de emergência e de maior duração. Isso borra a distinção entre energia de backup e fornecimento primário no local. A mudança em direção à infraestrutura em escala de campus eleva os valores dos projetos em todo o Mercado de Energia de Emergência e Resiliência para Data Centers, porque um único projeto pode exigir geração integrada, armazenamento, chaveamento, distribuição, controles e suporte de comissionamento, seguidos de anos de testes, planejamento de peças de reposição, gestão de combustível, atualizações de software e cobertura de técnicos que se estendem além do período de construção.
Por Tecnologia de Energia de Backup:
Diesel Lidera Enquanto Células de Combustível EmergemOs sistemas à base de diesel detinham 59,78% da receita em 2026 porque são amplamente implantados e podem operar por longos períodos quando o combustível está disponível. Eles permanecem a tecnologia de referência para geração de emergência em muitas grandes instalações. Os sistemas à base de gás atraem interesse onde os compradores buscam menor intensidade de emissões e opções flexíveis de combustível. Os sistemas de bateria cobrem os primeiros segundos ou minutos de uma interrupção. Os sistemas de geradores então assumem para eventos mais longos, com o armazenamento de combustível definindo o tempo de operação disponível.
As células de combustível e outros sistemas emergentes estão projetados para se expandir a um CAGR de 14,39% até 2032. A Vertiv e a Ballard Power Systems concluíram os testes de integração de uma solução de UPS pré-fabricada alimentada a hidrogênio em março de 2025.[4] O sistema foi projetado para escalar de 200 kW a múltiplos MW para uso em data centers de alta disponibilidade. A Honda iniciou uma demonstração japonesa que utilizou pilhas de células de combustível automotivas recuperadas e hidrogênio subproduto para abastecer um data center distribuído. A adoção de células de combustível depende da disponibilidade de hidrogênio, custo, licenciamento, desempenho comprovado em escala e da disponibilidade de acordos de serviço que possam suportar operações críticas ao longo da vida útil do equipamento, especialmente em sites onde os operadores precisam demonstrar que um sistema alternativo pode fornecer a mesma resposta previsível que um gerador convencional sob demanda total da instalação.

Por Tipo de Serviço:
Manutenção Fornece a Base Enquanto Consultoria AceleraA manutenção preventiva e corretiva representou 27,59% da receita de serviços em 2026 porque os geradores e sistemas de UPS instalados requerem inspeção e testes. Os operadores utilizam testes com banco de carga para verificar o desempenho sob carga total. O monitoramento remoto suporta a revisão contínua de baterias, geradores e condições de qualidade de energia. A instalação e o comissionamento acompanham de perto a nova construção de data centers. A gestão de combustível e a prontidão para emergências são importantes à medida que as instalações exigem maior tempo de operação autônoma.
A consultoria e avaliação de resiliência de energia está projetada para se expandir a um CAGR de 16,51% até 2032. Projetos em escala de gigawatt precisam coordenar acesso à rede, arquitetura de energia, cronogramas de aquisição, licenças e seleção de equipamentos. Os provedores de consultoria podem ajudar a selecionar sites, definir níveis de redundância e planejar a entrega de equipamentos. Essas atribuições iniciais podem se desenvolver em contratos de instalação, testes e manutenção. A demanda é mais forte onde o risco de atraso é caro e os projetos estão mudando rapidamente, porque as decisões iniciais de energia afetam a seleção de terrenos, o sequenciamento da construção, os pedidos de equipamentos e o compromisso final de disponibilidade assumido com os clientes, enquanto uma avaliação mais completa pode identificar problemas em logística de combustível, layout de redundância, acesso a equipamentos, procedimentos de teste e expansão futura antes que causem retrabalho.
Por Tamanho do Data Center:
Instalações de Hiperescala Lideram em Ambas as MétricasAs instalações de hiperescala detinham 46,27% da receita em 2026. Seus sistemas de backup geralmente incluem vários conjuntos de geradores, caminhos duplos de UPS, baterias no local e acordos de serviço de longo prazo. Essas instalações precisam de alta disponibilidade porque uma interrupção pode afetar grandes plataformas em nuvem e muitos clientes ao mesmo tempo. Grandes data centers utilizam configurações de backup de múltiplos megawatts, enquanto sites médios estão sendo atualizados para projetos de nível superior. Pequenos sites suportam computação de borda distribuída e frequentemente preferem pacotes compactos e modulares.
As instalações de hiperescala estão projetadas para se expandir a um CAGR de 15,62% até 2032. Suas necessidades de energia elevam a escala dos contratos de geradores, UPS, chaveamento e combustível. As cargas de trabalho de IA acrescentam a esse requisito porque os clusters de computação densa precisam de suporte de energia imediato e confiável. Os proprietários das instalações também esperam capacidade de expansão dentro do projeto inicial. A aquisição de hiperescala continuará sendo um principal fator determinante das especificações de equipamentos em todo o Mercado de Energia de Emergência e Resiliência para Data Centers, à medida que os fornecedores padronizam módulos maiores, equipamentos de maior tensão e controles que coordenam caminhos de energia complexos, acomodam mudanças rápidas na demanda de computação, separam cargas críticas de cargas não críticas e fornecem às equipes de operações dados utilizáveis durante um evento de transferência ou restauração.
Por Tipo de Data Center:
Colocation Mantém Participação Enquanto Provedores de Nuvem se ExpandemOs provedores de colocation detinham 36,64% da receita em 2026 porque compartilham o custo da infraestrutura resiliente entre muitos locatários. Esse modelo pode tornar os projetos de energia de Nível III e Nível IV mais econômicos do que as construções próprias corporativas. Os operadores de colocation precisam de capacidade confiável de geradores e UPS para cumprir os compromissos contratuais de disponibilidade. Os locais corporativos e de borda também requerem sistemas de backup, mas geralmente operam em menor escala. O Mercado de Energia de Emergência e Resiliência para Data Centers se beneficia à medida que as empresas migram cargas de trabalho para instalações compartilhadas de alta disponibilidade, porque os provedores podem distribuir o custo de projetos resilientes entre os clientes enquanto mantêm procedimentos operacionais comuns.
Os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 14,38% até 2032. Esses operadores estão aumentando tanto a quantidade de instalações quanto a escala dos campi. Grandes sites em nuvem requerem sistemas de geradores capazes de sincronizar muitas unidades e sistemas de UPS de média tensão. A ABB anunciou uma colaboração com a NVIDIA em outubro de 2025 para desenvolver uma arquitetura de energia de 800 VCC para data centers de IA de próxima geração. Os fornecedores precisam adaptar os equipamentos à computação de alta densidade e ao gerenciamento de energia coordenado em escala de campus, incluindo projetos que simplifiquem a manutenção, validem o desempenho de failover e evitem que os trabalhos de expansão perturbem as cargas de computação ativas.
Análise Geográfica
América do Norte
A América do Norte detinha 39,57% da receita regional em 2026. A região combina uma grande base de construção de hiperescala com pressão sobre os sistemas de energia e os processos de interconexão. O Laboratório Nacional Lawrence Berkeley constatou que o período médio de interconexão nos EUA para projetos que entraram em operação em 2025 ultrapassou 5 anos. A Agência de Proteção Ambiental dos EUA emitiu orientações em 2025 que esclareceram a permissão de 50 horas de operação não emergencial para certos motores de combustão interna alternativos. Esses fatores apoiam o uso mais antecipado de geração no local e baterias no planejamento de projetos, ao mesmo tempo que aumentam o valor do trabalho de engenharia que alinha a capacidade de backup, os controles, os arranjos de combustível e os marcos de conexão com a concessionária, ajudando o Mercado de Energia de Emergência e Resiliência para Data Centers a responder a um ambiente de projetos onde a disponibilidade da concessionária pode mudar após o cronograma da instalação ser definido.
Ásia-Pacífico
A Ásia-Pacífico está projetada para se expandir a um CAGR de 17,91% até 2032. Índia, Japão, Singapura e o corredor Singapura-Johor-Riau são importantes locais de investimento onde a disponibilidade de energia permanece uma questão-chave de planejamento, porque a capacidade da rede não acompanha a nova demanda de data centers. Singapura utiliza controles de capacidade para proteger a estabilidade do sistema, enquanto a política chinesa exige uma alta participação de energia renovável para novas infraestruturas de computação nos principais centros. O Mercado de Energia de Emergência e Resiliência para Data Centers tem espaço para se expandir à medida que os desenvolvedores buscam capacidade confiável em conjunto com os requisitos locais de energia e licenciamento, e à medida que os operadores regionais combinam equipamentos de backup convencionais com sistemas que podem ser implantados em fases.
Europa, Oriente Médio e África, e América do Sul
A Europa está expandindo o tamanho do seu Mercado de Energia de Emergência e Resiliência para Data Centers por meio de novas construções e atualizações para atender a requisitos de confiabilidade mais rigorosos. A ENTSO-E espera que a demanda de eletricidade dos data centers europeus aumente mais de 50% entre 2025 e 2030. O framework revisado EN 50600 afeta a documentação de redundância, o monitoramento e as expectativas de energia de backup para instalações críticas. Os mercados do Oriente Médio estão adicionando capacidade em grande escala, enquanto os sites africanos frequentemente requerem fornecimento de backup confiável porque a confiabilidade da rede pode ser limitada. A demanda sul-americana está concentrada no Brasil e na Argentina, e os compradores nesses mercados buscam sistemas modulares que atendam às condições locais, necessidades de conformidade, requisitos de gestão de calor e níveis variados de confiabilidade da concessionária.
Cenário Competitivo
Concentração do Mercado
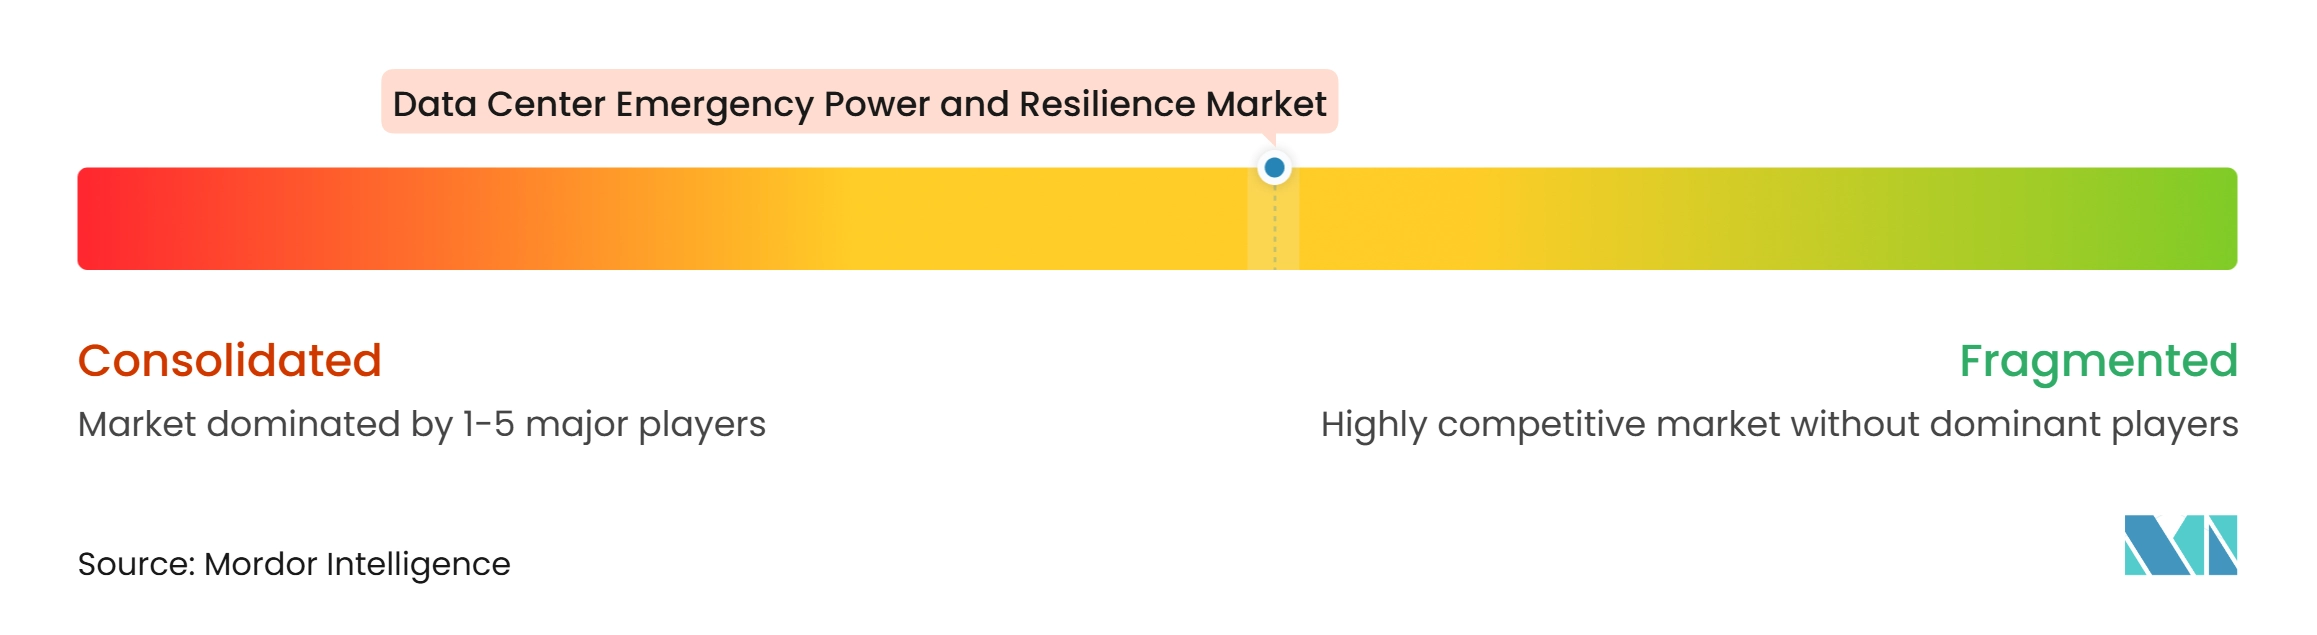
O mercado de energia de emergência e resiliência para data centers é moderadamente fragmentado entre os principais fornecedores industriais e de gestão de energia, enquanto empresas especializadas competem em baterias, células de combustível, controles e serviços. A Caterpillar e a Cummins estão ampliando as capacidades de geradores para atender a projetos focados em IA. A Eaton utilizou aquisições para combinar infraestrutura elétrica, gabinetes modulares e gestão térmica. Essa abordagem permite que os fornecedores ofereçam mais do sistema de energia da instalação por meio de um único relacionamento comercial, o que pode fortalecer sua posição no Mercado de Energia de Emergência e Resiliência para Data Centers quando os clientes valorizam entrega coordenada, procedimentos de teste comuns e uma única organização de serviços para vários componentes do sistema de energia. Empresas menores permanecem relevantes onde oferecem capacidades especializadas em baterias, células de combustível ou software, particularmente quando seus produtos abordam um problema específico de qualidade de energia, restrição de implantação ou necessidade de integração no local mais rápida, embora sua capacidade de escalar dependa da capacidade de fabricação, parceiros de instalação, acesso a serviços de campo e da confiança dos principais clientes no suporte de longo prazo.
As estratégias tecnológicas estão cada vez mais focadas em arquiteturas de energia que suportam maior densidade de rack. A ABB e a NVIDIA anunciaram uma colaboração em outubro de 2025 para desenvolver uma arquitetura de 800 VCC para data centers de IA de próxima geração. A Vertiv e a Ballard concluíram os testes em nível de sistema de uma solução de UPS alimentada a hidrogênio em março de 2025. Os compradores estão avaliando a confiabilidade dos equipamentos, as emissões operacionais, a capacidade de integração, a disponibilidade de suporte de serviço local e a capacidade de validar o desempenho durante o comissionamento sem afetar os equipamentos de computação, uma vez que uma solução que funciona bem isoladamente também deve funcionar com o projeto de distribuição do site, a plataforma de monitoramento, os equipamentos de resfriamento, a equipe operacional e os procedimentos de emergência.
A Wärtsilä é outro fornecedor que aplica experiência em motores a gás para energia de data centers. Em julho de 2025, a Wärtsilä recebeu um contrato para fornecer 282 MW de motores flexíveis para um projeto de data center nos EUA em Ohio. A Eaton adquiriu a Fibrebond em março de 2026 para adicionar gabinetes de energia modulares e infraestrutura elétrica integrada para data centers. Os fornecedores que oferecem sistemas padronizados e escaláveis podem reduzir o tempo de implantação para os clientes no Mercado de Energia de Emergência e Resiliência para Data Centers. A conformidade com a ISO 50001 e os requisitos de emissões aplicáveis pode influenciar as aquisições em sites que buscam alta disponibilidade e metas de gestão de energia, porque a documentação, o monitoramento e os limites operacionais podem moldar a configuração aceitável, as horas em que os equipamentos podem ser utilizados, o tipo de combustível que pode ser armazenado e as evidências necessárias para licenciamento, seguro e due diligence dos clientes.
Líderes do Setor de Energia de Emergência e Resiliência para Data Centers
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Holdings Inc.
-
Rolls-Royce Holdings plc
-
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia de Emergência e Resiliência para Data Centers Empresas cobertas neste relatório
- Caterpillar Inc.
- Cummins Inc.
- Generac Holdings Inc.
- Rolls-Royce Holdings plc
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd
- Huawei Technologies Co., Ltd.
- Legrand SA
- Mitsubishi Heavy Industries, Ltd.
- Kohler Co.
- Delta Electronics, Inc.
- Socomec Group S.A.
- Riello UPS S.p.A.
- Fuji Electric Co., Ltd.
- Toshiba International Corporation
- Pramac S.p.A.
- Aggreko plc
- Wärtsilä Corporation
- Bloom Energy Corporation
Desenvolvimentos industriais recentes em Mercado de Energia de Emergência e Resiliência para Data Centers
- Outubro de 2026: A Cummins está expandindo ativamente seu portfólio de energia de backup para data centers de IA de próxima geração, implantando seus geradores QSK95 e da Série Centum por meio de avaliações de site personalizadas e projeto integrado de sistemas de energia, e incorporando combinações com sistemas de armazenamento de energia em baterias para instalações que requerem arquiteturas de resiliência híbrida.
- Agosto de 2026: A Shoals Technologies Group e a ON.energy avançaram na fabricação e nas entregas para o projeto de bateria conectada à rede de 1,1 GW em um data center de hiperescala nos EUA, a maior instalação desse tipo nos Estados Unidos, com o comissionamento previsto para começar no quarto trimestre de 2026; o projeto integra o UPS com IA da ON.energy com a arquitetura elétrica de corrente contínua PowerHub da Shoals.
- Agosto de 2026: A Caterpillar ganhou um contrato de fornecimento da Nscale para fornecer geradores a gás natural G3516 para o Monarch Compute Campus de 2.250 acres no Condado de Mason, Virgínia Ocidental, projetado para fornecer 1,35 GW de energia primária a um data center da Microsoft que implanta GPUs NVIDIA Vera Rubin NVL72; a capacidade total do campus deve atingir 8 GW até 2031.
- Julho de 2026: A Wärtsilä registrou um pedido de motores de 412 MW para um data center de hiperescala em Ohio, composto por 40 unidades de seus motores a gás de ignição por faísca 34SG, a primeira implantação do modelo em data centers, elevando a capacidade total de motores para data centers nos EUA da Wärtsilä para mais de 1,6 GW em 4 projetos, com operação comercial prevista para o início de 2028.
Escopo do Relatório Global do Mercado de Energia de Emergência e Resiliência para Data Centers
O mercado de energia de emergência e resiliência para data centers abrange a receita proveniente de geração de backup, sistemas de fornecimento de energia ininterrupta (UPS), armazenamento de energia, painéis de distribuição e software de resiliência implantados em infraestruturas globais. O crescimento é impulsionado pela rápida expansão das cargas de trabalho em nuvem e de IA, pelo aumento das densidades de energia, pelos maiores riscos de instabilidade da rede elétrica e pelo requisito contínuo de rigorosa disponibilidade operacional e continuidade dos negócios.
O Relatório do Mercado de Energia de Emergência e Resiliência para Data Centers é Segmentado por Tipo de Equipamento (Geradores de Backup, Sistemas de Fornecimento de Energia Ininterrupta, Baterias de Backup, Chaves de Transferência Automática e Equipamentos de Chaveamento, Sistemas de Armazenamento e Distribuição de Combustível e Sistemas de Microrrede e Energia no Local), Capacidade de Energia (Abaixo de 1 MW, 1 MW a Menos de 5 MW, 5 MW a Menos de 20 MW e 20 MW e Acima), Tecnologia de Energia de Backup (Sistemas à Base de Diesel, Sistemas à Base de Gás, Sistemas à Base de Bateria e Células de Combustível e Outros Sistemas Emergentes), Tipo de Serviço (Instalação e Comissionamento, Manutenção Preventiva e Corretiva, Testes com Banco de Carga e Validação de Sistemas, Serviços de Gestão de Combustível e Prontidão para Emergências e Consultoria e Avaliação de Resiliência de Energia), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem (CSPs) e Corporativo / Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Geradores de Backup |
| Sistemas de Fornecimento de Energia Ininterrupta |
| Baterias de Backup |
| Chaves de Transferência Automática e Equipamentos de Chaveamento |
| Sistemas de Armazenamento e Distribuição de Combustível |
| Sistemas de Microrrede e Energia no Local |
| Abaixo de 1 MW |
| 1 MW a Menos de 5 MW |
| 5 MW a Menos de 20 MW |
| 20 MW e Acima |
| Sistemas à Base de Diesel |
| Sistemas à Base de Gás |
| Sistemas à Base de Bateria |
| Células de Combustível e Outros Sistemas Emergentes |
| Instalação e Comissionamento |
| Manutenção Preventiva e Corretiva |
| Testes com Banco de Carga e Validação de Sistemas |
| Serviços de Gestão de Combustível e Prontidão para Emergências |
| Consultoria e Avaliação de Resiliência de Energia |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Corporativo / Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Equipamento | Geradores de Backup | |
| Sistemas de Fornecimento de Energia Ininterrupta | ||
| Baterias de Backup | ||
| Chaves de Transferência Automática e Equipamentos de Chaveamento | ||
| Sistemas de Armazenamento e Distribuição de Combustível | ||
| Sistemas de Microrrede e Energia no Local | ||
| Por Capacidade de Energia | Abaixo de 1 MW | |
| 1 MW a Menos de 5 MW | ||
| 5 MW a Menos de 20 MW | ||
| 20 MW e Acima | ||
| Por Tecnologia de Energia de Backup | Sistemas à Base de Diesel | |
| Sistemas à Base de Gás | ||
| Sistemas à Base de Bateria | ||
| Células de Combustível e Outros Sistemas Emergentes | ||
| Por Tipo de Serviço | Instalação e Comissionamento | |
| Manutenção Preventiva e Corretiva | ||
| Testes com Banco de Carga e Validação de Sistemas | ||
| Serviços de Gestão de Combustível e Prontidão para Emergências | ||
| Consultoria e Avaliação de Resiliência de Energia | ||
| Por Tamanho do Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Corporativo / Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Energia de Emergência e Resiliência para Data Centers?
O tamanho do mercado de energia de emergência e resiliência para data centers está projetado para se expandir de 14,86 bilhões de USD em 2026 e 16,87 bilhões de USD em 2027 para 31,46 bilhões de USD até 2032, registrando um CAGR de 13,27% entre 2027 e 2032.
Qual categoria de equipamento tem a maior participação de receita?
Os geradores de backup detinham 36,71% da receita em 2026 porque fornecem energia de backup em escala de megawatts por períodos prolongados.
Por que as baterias estão ganhando importância na resiliência de data centers?
As baterias de backup estão projetadas para se expandir a um CAGR de 14,26% até 2032 porque fornecem resposta imediata e suportam projetos modulares de UPS.
Qual região está se expandindo mais rapidamente em energia de emergência para data centers?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 17,91% até 2032, apoiada por um crescente pipeline de desenvolvimento e necessidades de disponibilidade de energia.
Como os atrasos na interconexão à rede afetam a demanda por energia de backup?
Os atrasos incentivam os desenvolvedores a considerar geração no local e baterias para que os projetos possam reduzir a dependência do cronograma de conexão com a concessionária.
Quais clientes de data centers criam a maior demanda por sistemas de resiliência?
As instalações de hiperescala detinham 46,27% da receita em 2026 e estão projetadas para se expandir a um CAGR de 15,62% até 2032.