
Marktgröße und Marktanteil für Notstromversorgung und Ausfallsicherheit von Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.87 Milliarden US-Dollar |
| Marktgröße (2032) | 31.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.27 % |
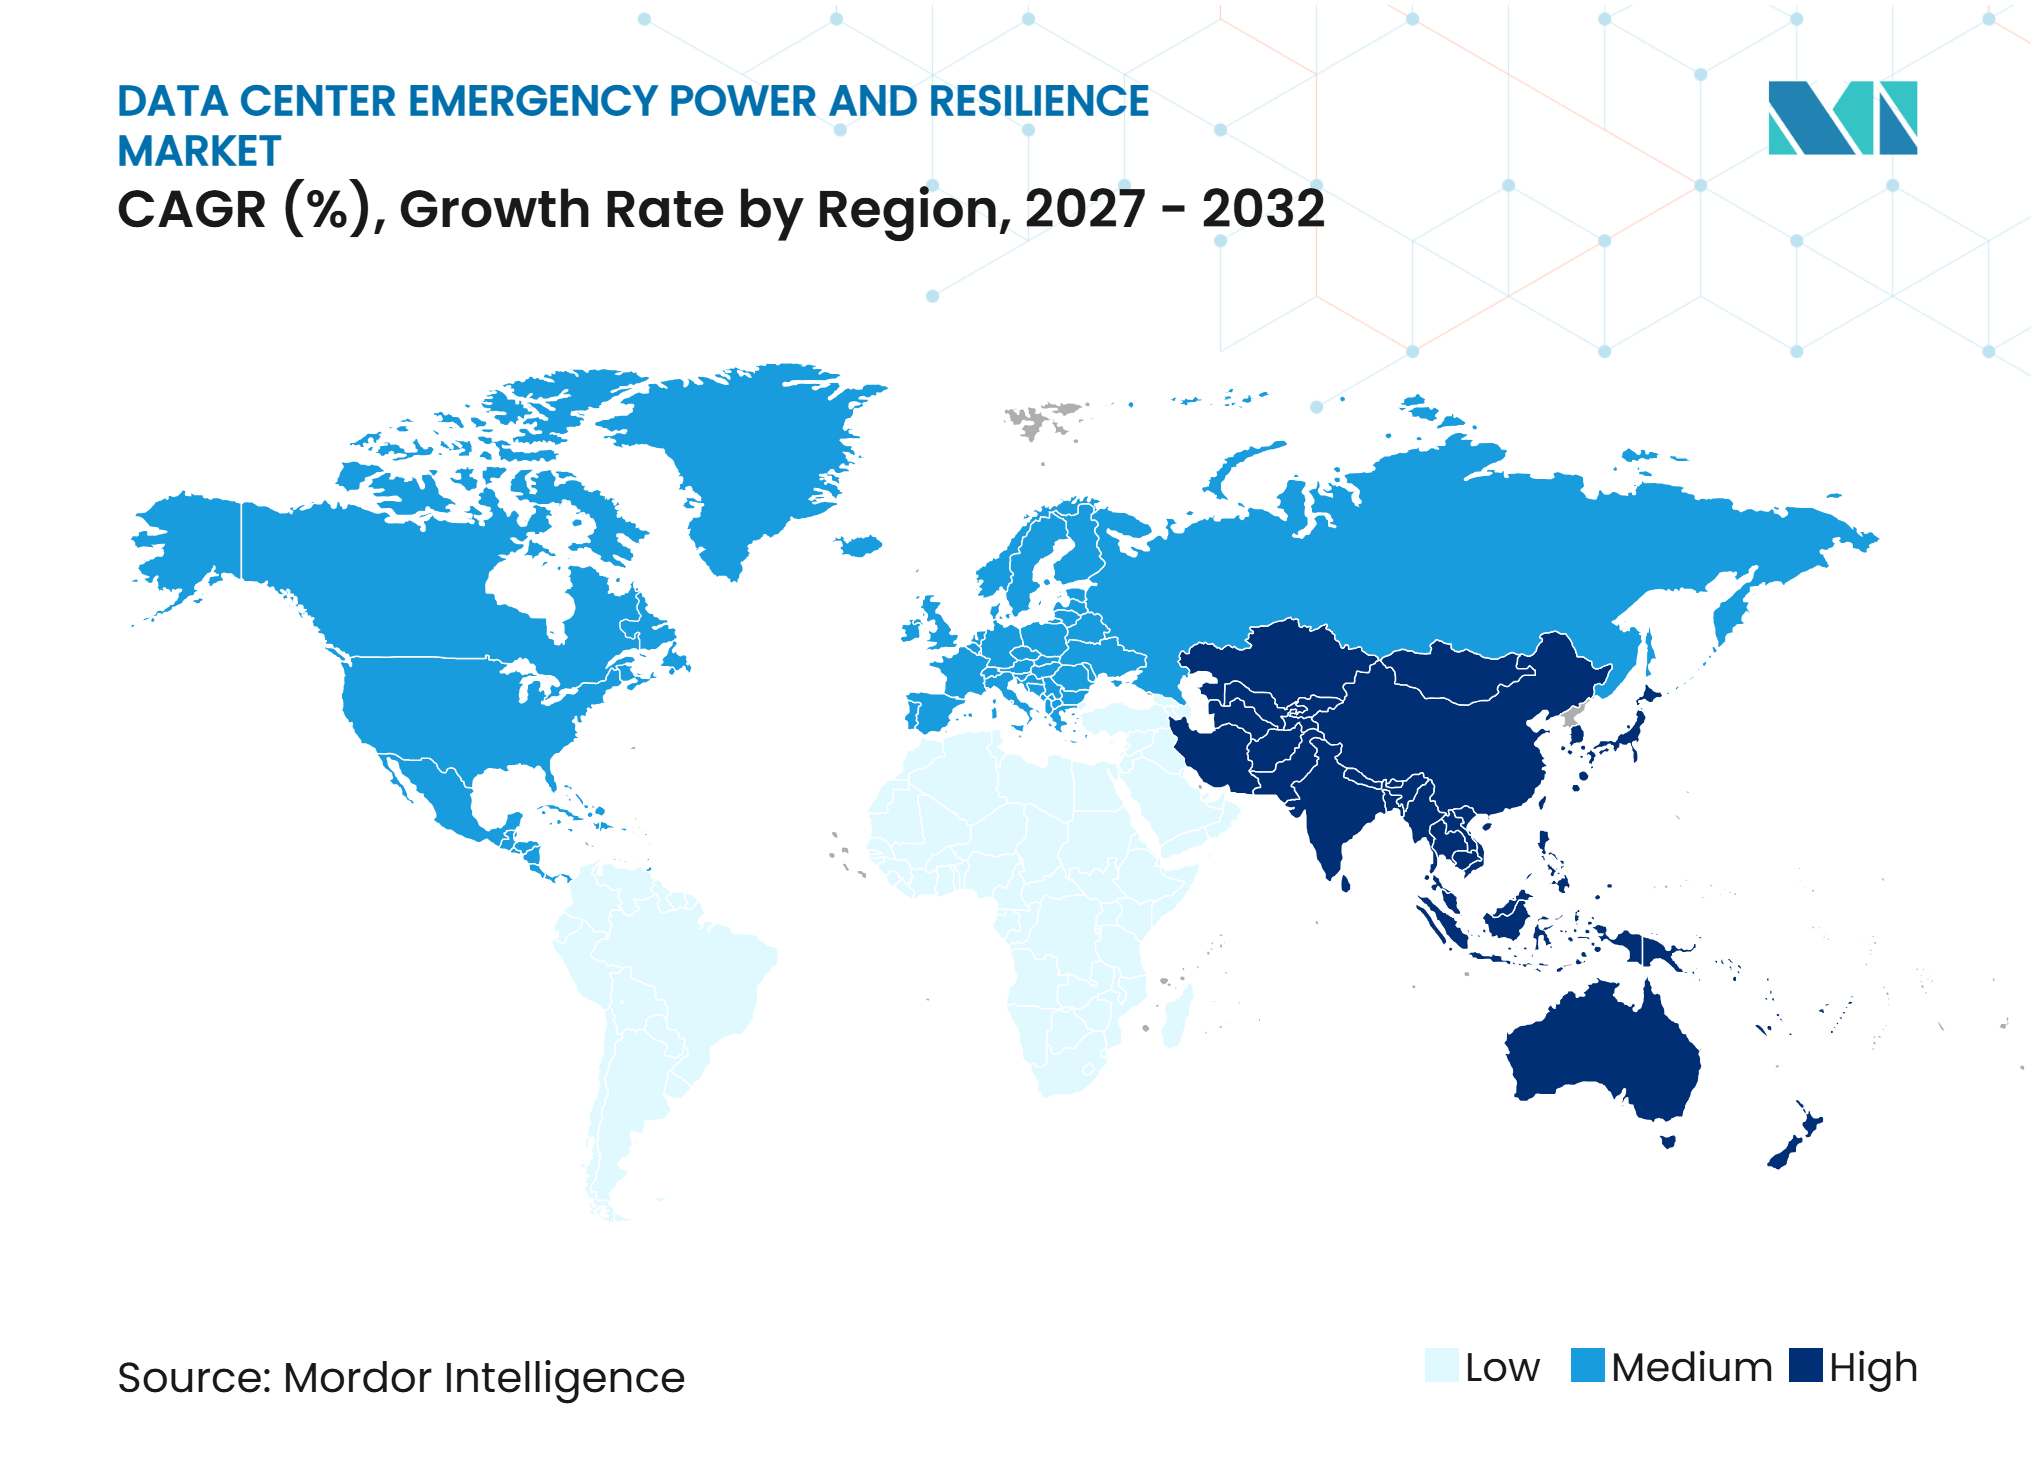
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Notstromversorgung und Ausfallsicherheit von Rechenzentren von Mordor Intelligence
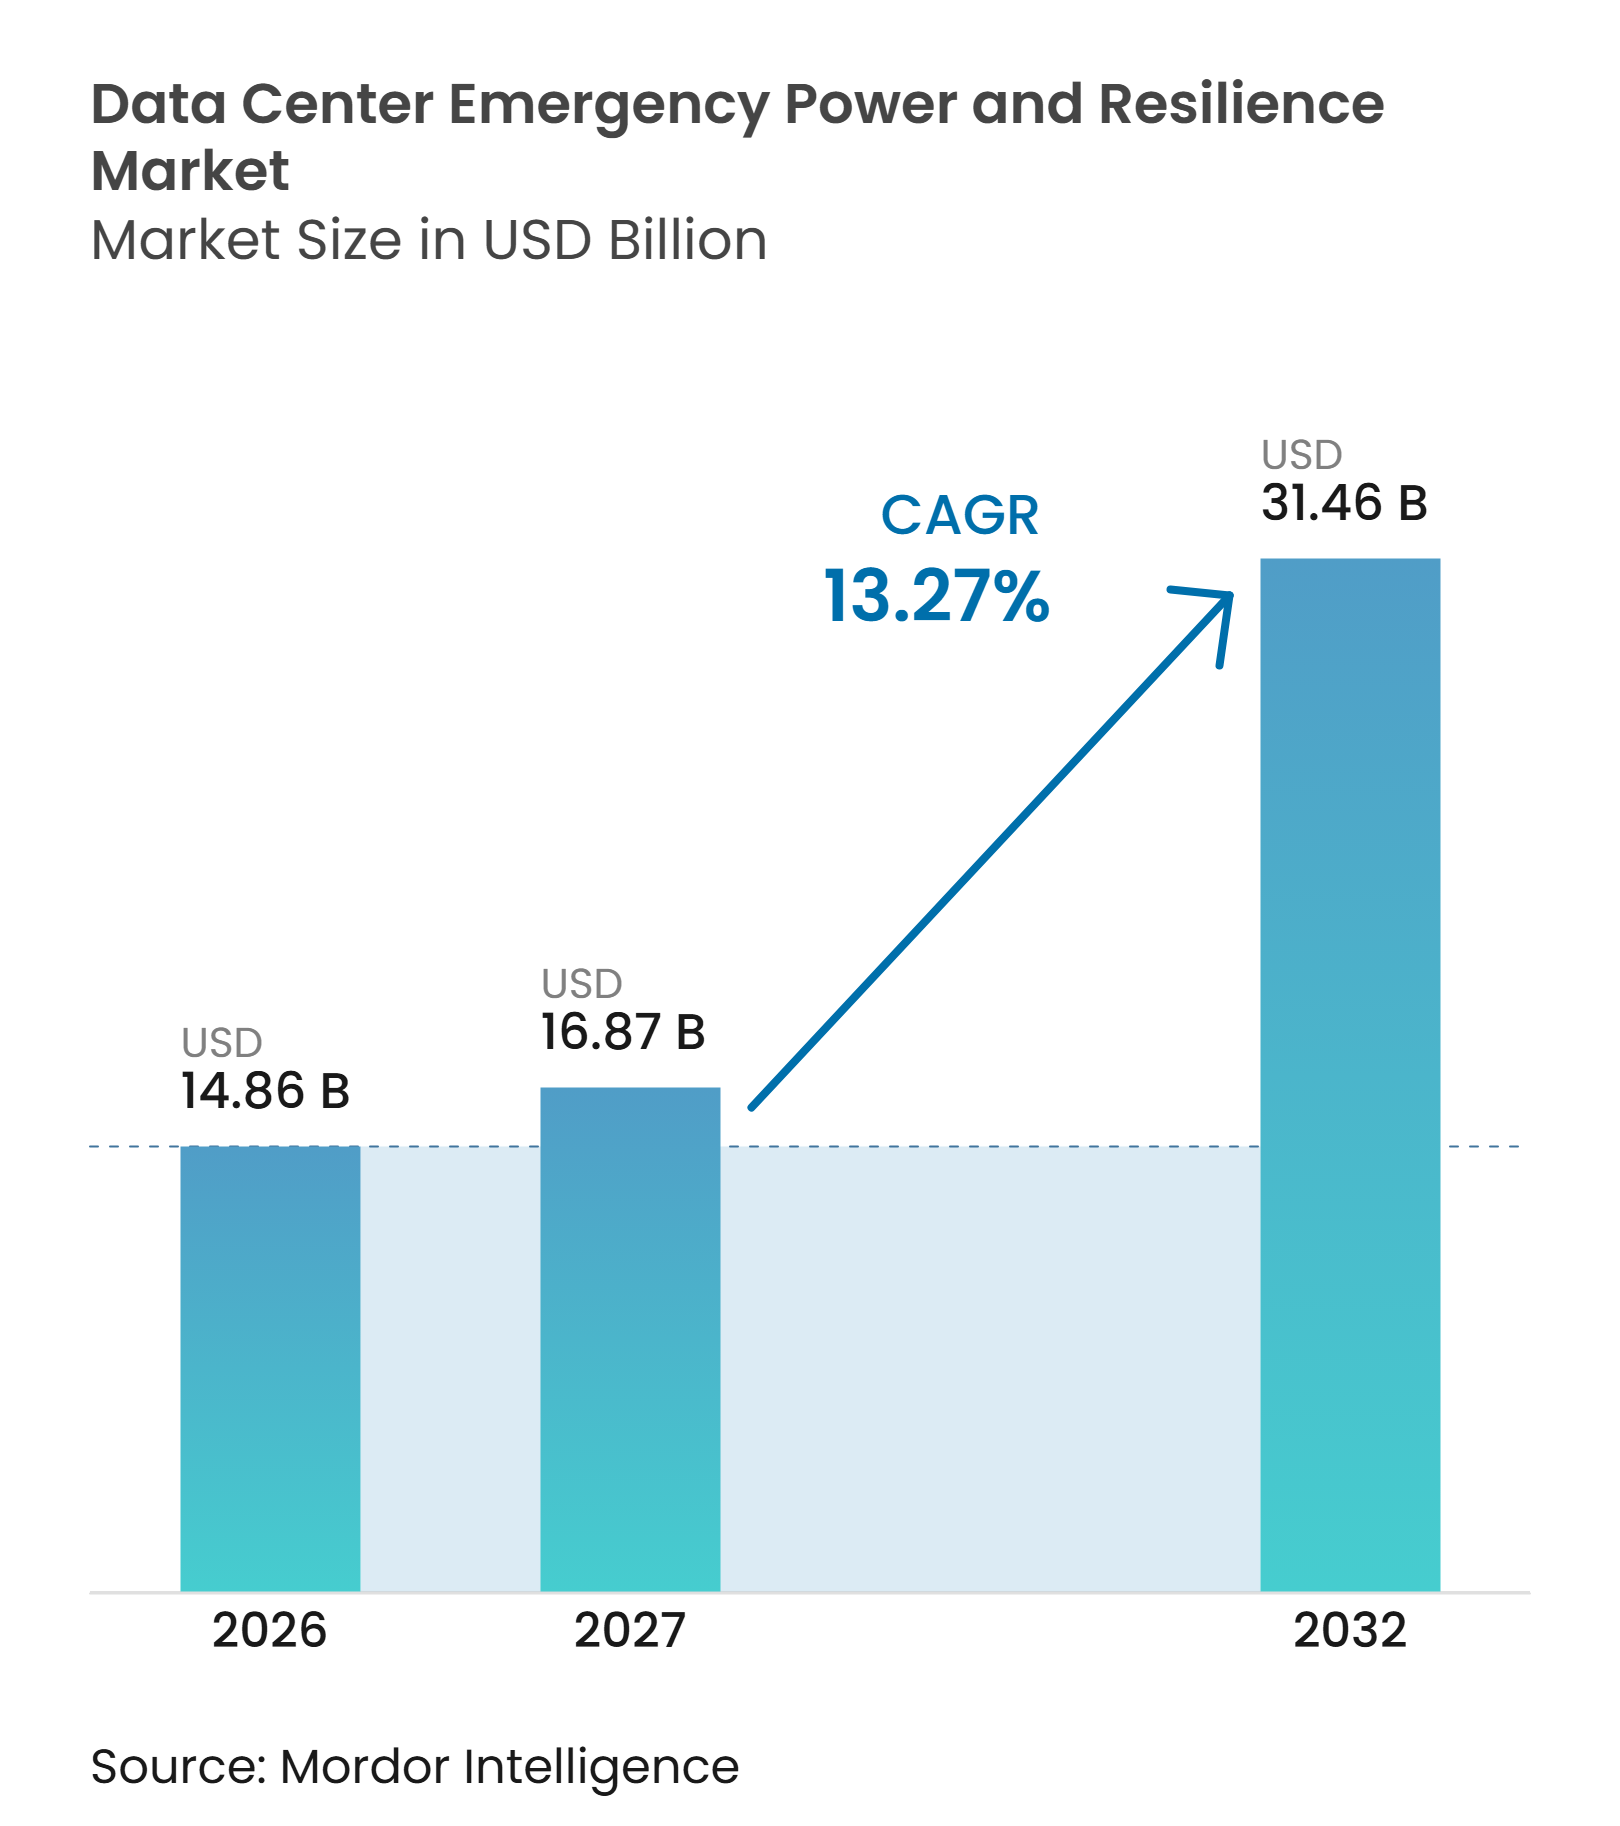
Die Marktgröße für Notstromversorgung und Ausfallsicherheit von Rechenzentren wird voraussichtlich von 14,86 Milliarden USD im Jahr 2026 und 16,87 Milliarden USD im Jahr 2027 auf 31,46 Milliarden USD bis 2032 anwachsen, was einem CAGR von 13,27 % zwischen 2027 und 2032 entspricht. Die Nachfrage ist an den raschen Ausbau von Rechenkapazitäten und die höhere Leistungsdichte von KI-Workloads geknüpft. Notstromversorgung wird zunehmend Teil des Kernkonzepts von Rechenzentren, da Betreiber die kontinuierliche Datenverarbeitung bei Netzunterbrechungen sicherstellen müssen. Verzögerungen bei der Netzanbindung veranlassen neue Campusanlagen außerdem zur Nutzung von Vor-Ort-Erzeugung, Batterien und anderen verbraucherseitigen Systemen. Große Anbieter erweitern ihr Angebot von Generatoren und USV-Geräten hin zu integrierten Lösungen für Stromversorgung, Kühlung, Steuerung und Wartungsdienstleistungen. Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren profitiert daher sowohl von Neubauten als auch von Modernisierungen bestehender Anlagen, insbesondere dort, wo Betreiber veraltete Geräte ersetzen, die Redundanzleistung bestätigen oder eine längere Kraftstoffautonomie für kritische Lasten bereitstellen müssen, die Betriebskontinuität bei längeren Netzausfällen aufrechterhalten und einen klaren Wartungsnachweis für Geräte erstellen müssen, die wesentliche Rechenvorgänge unterstützen.
Wichtigste Erkenntnisse des Berichts
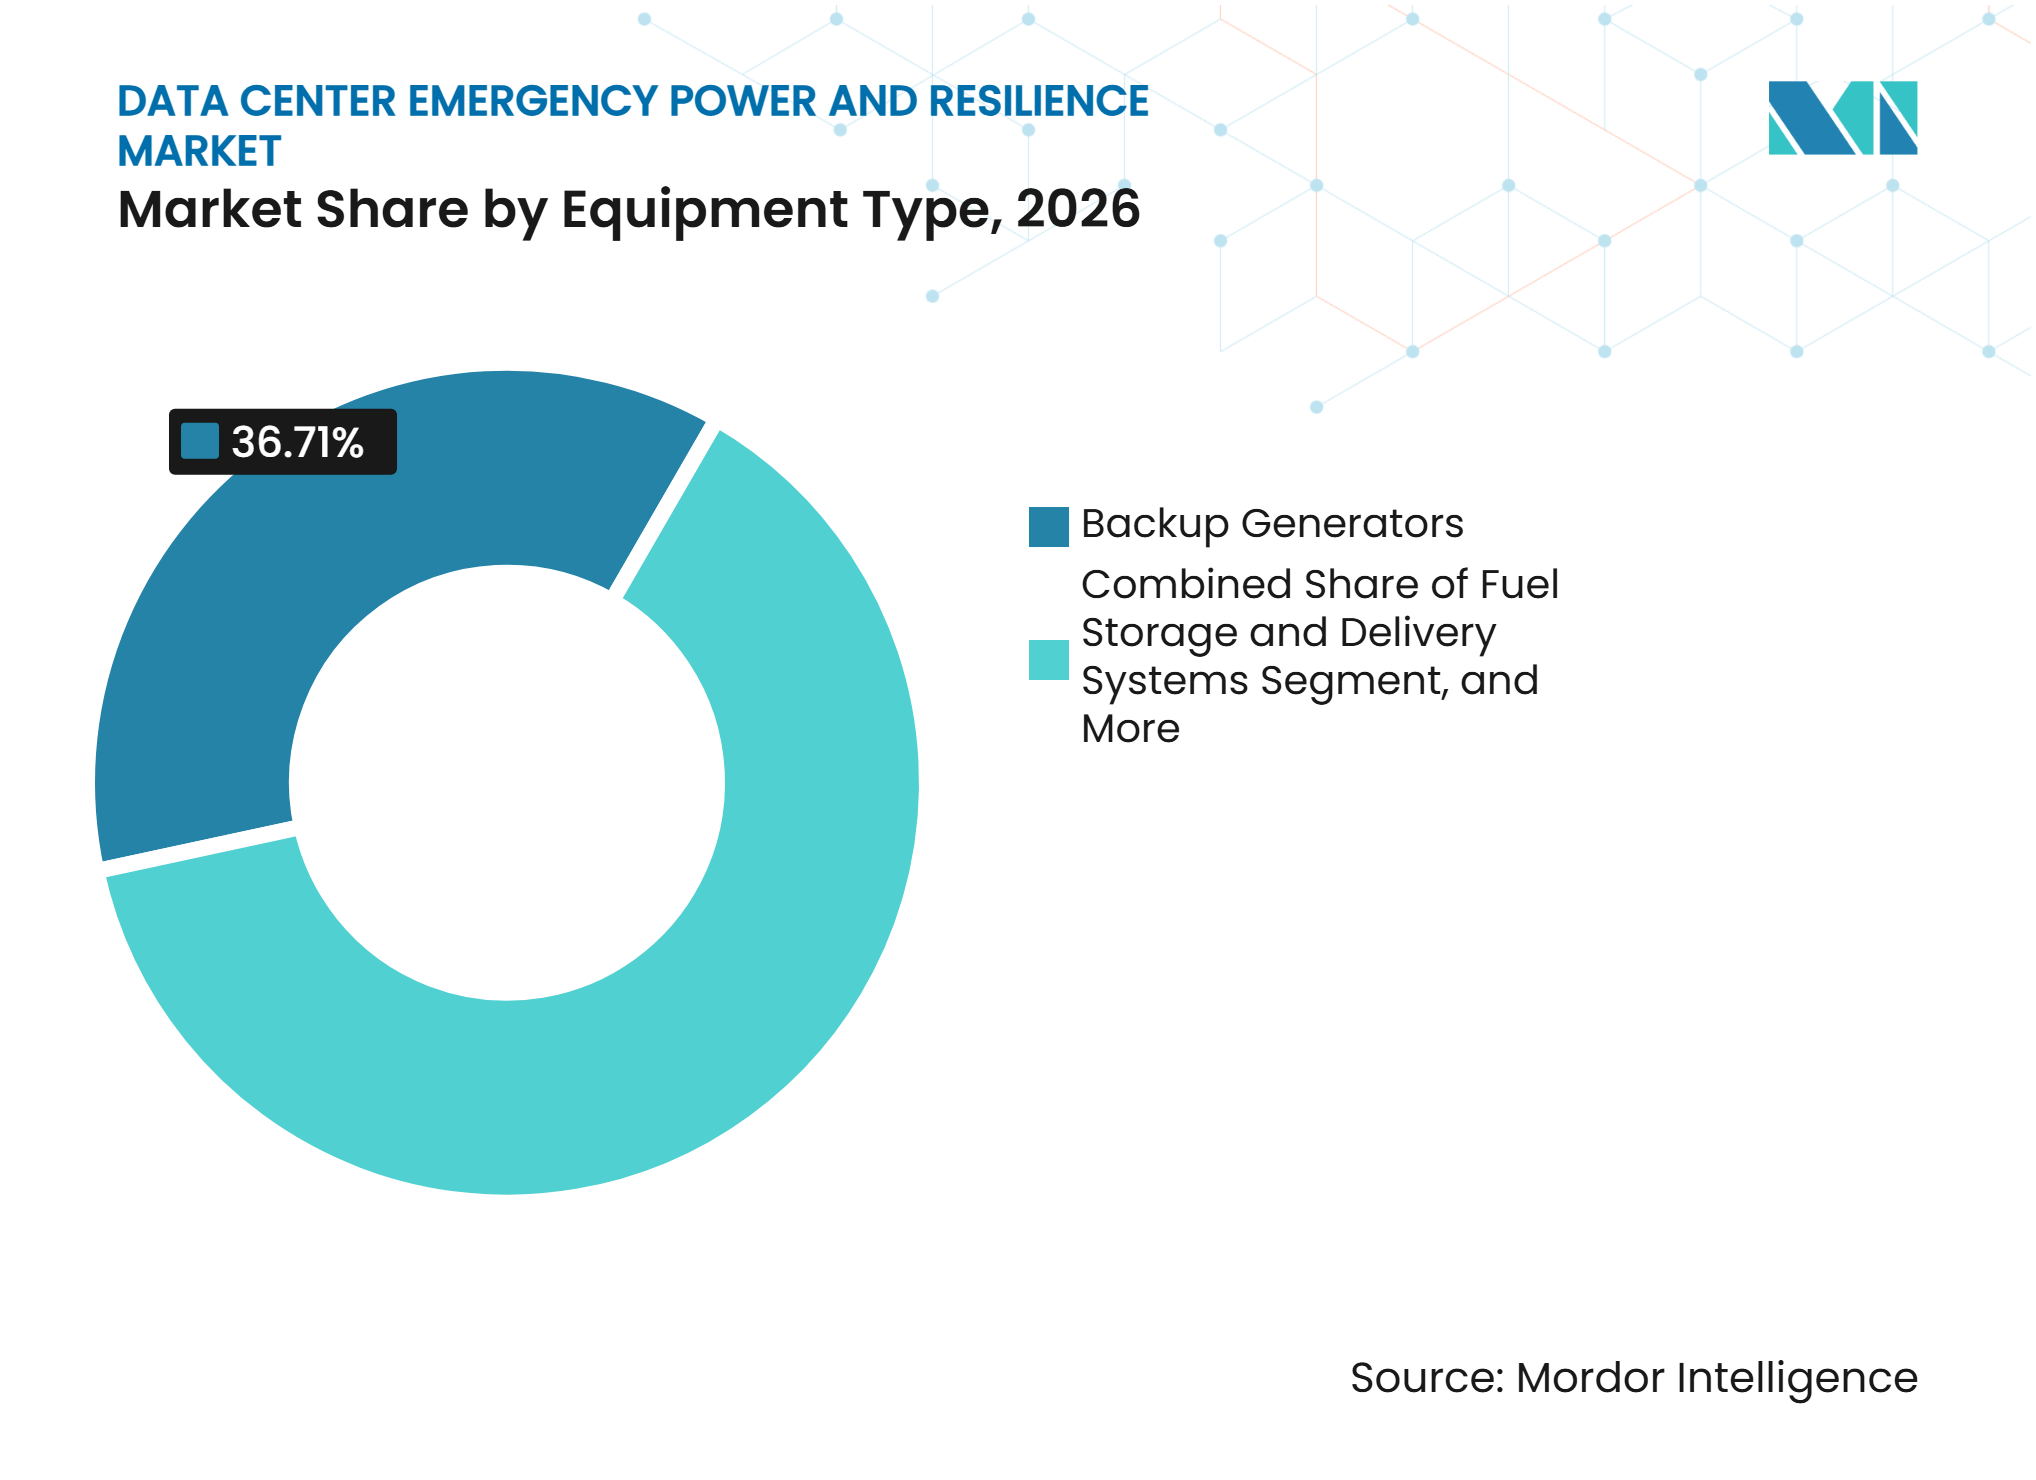
- Nach Gerätetyp hielten Notstromgeneratoren im Jahr 2026 einen Marktanteil von 36,71 % am Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren, während Notstromspeicher bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen werden.
- Nach Leistungskapazität entfiel im Jahr 2026 ein Umsatzanteil von 43,28 % auf die Kategorie 5 MW bis unter 20 MW, während die Kategorie 20 MW und darüber bis 2032 voraussichtlich mit einem CAGR von 15,92 % wachsen wird.
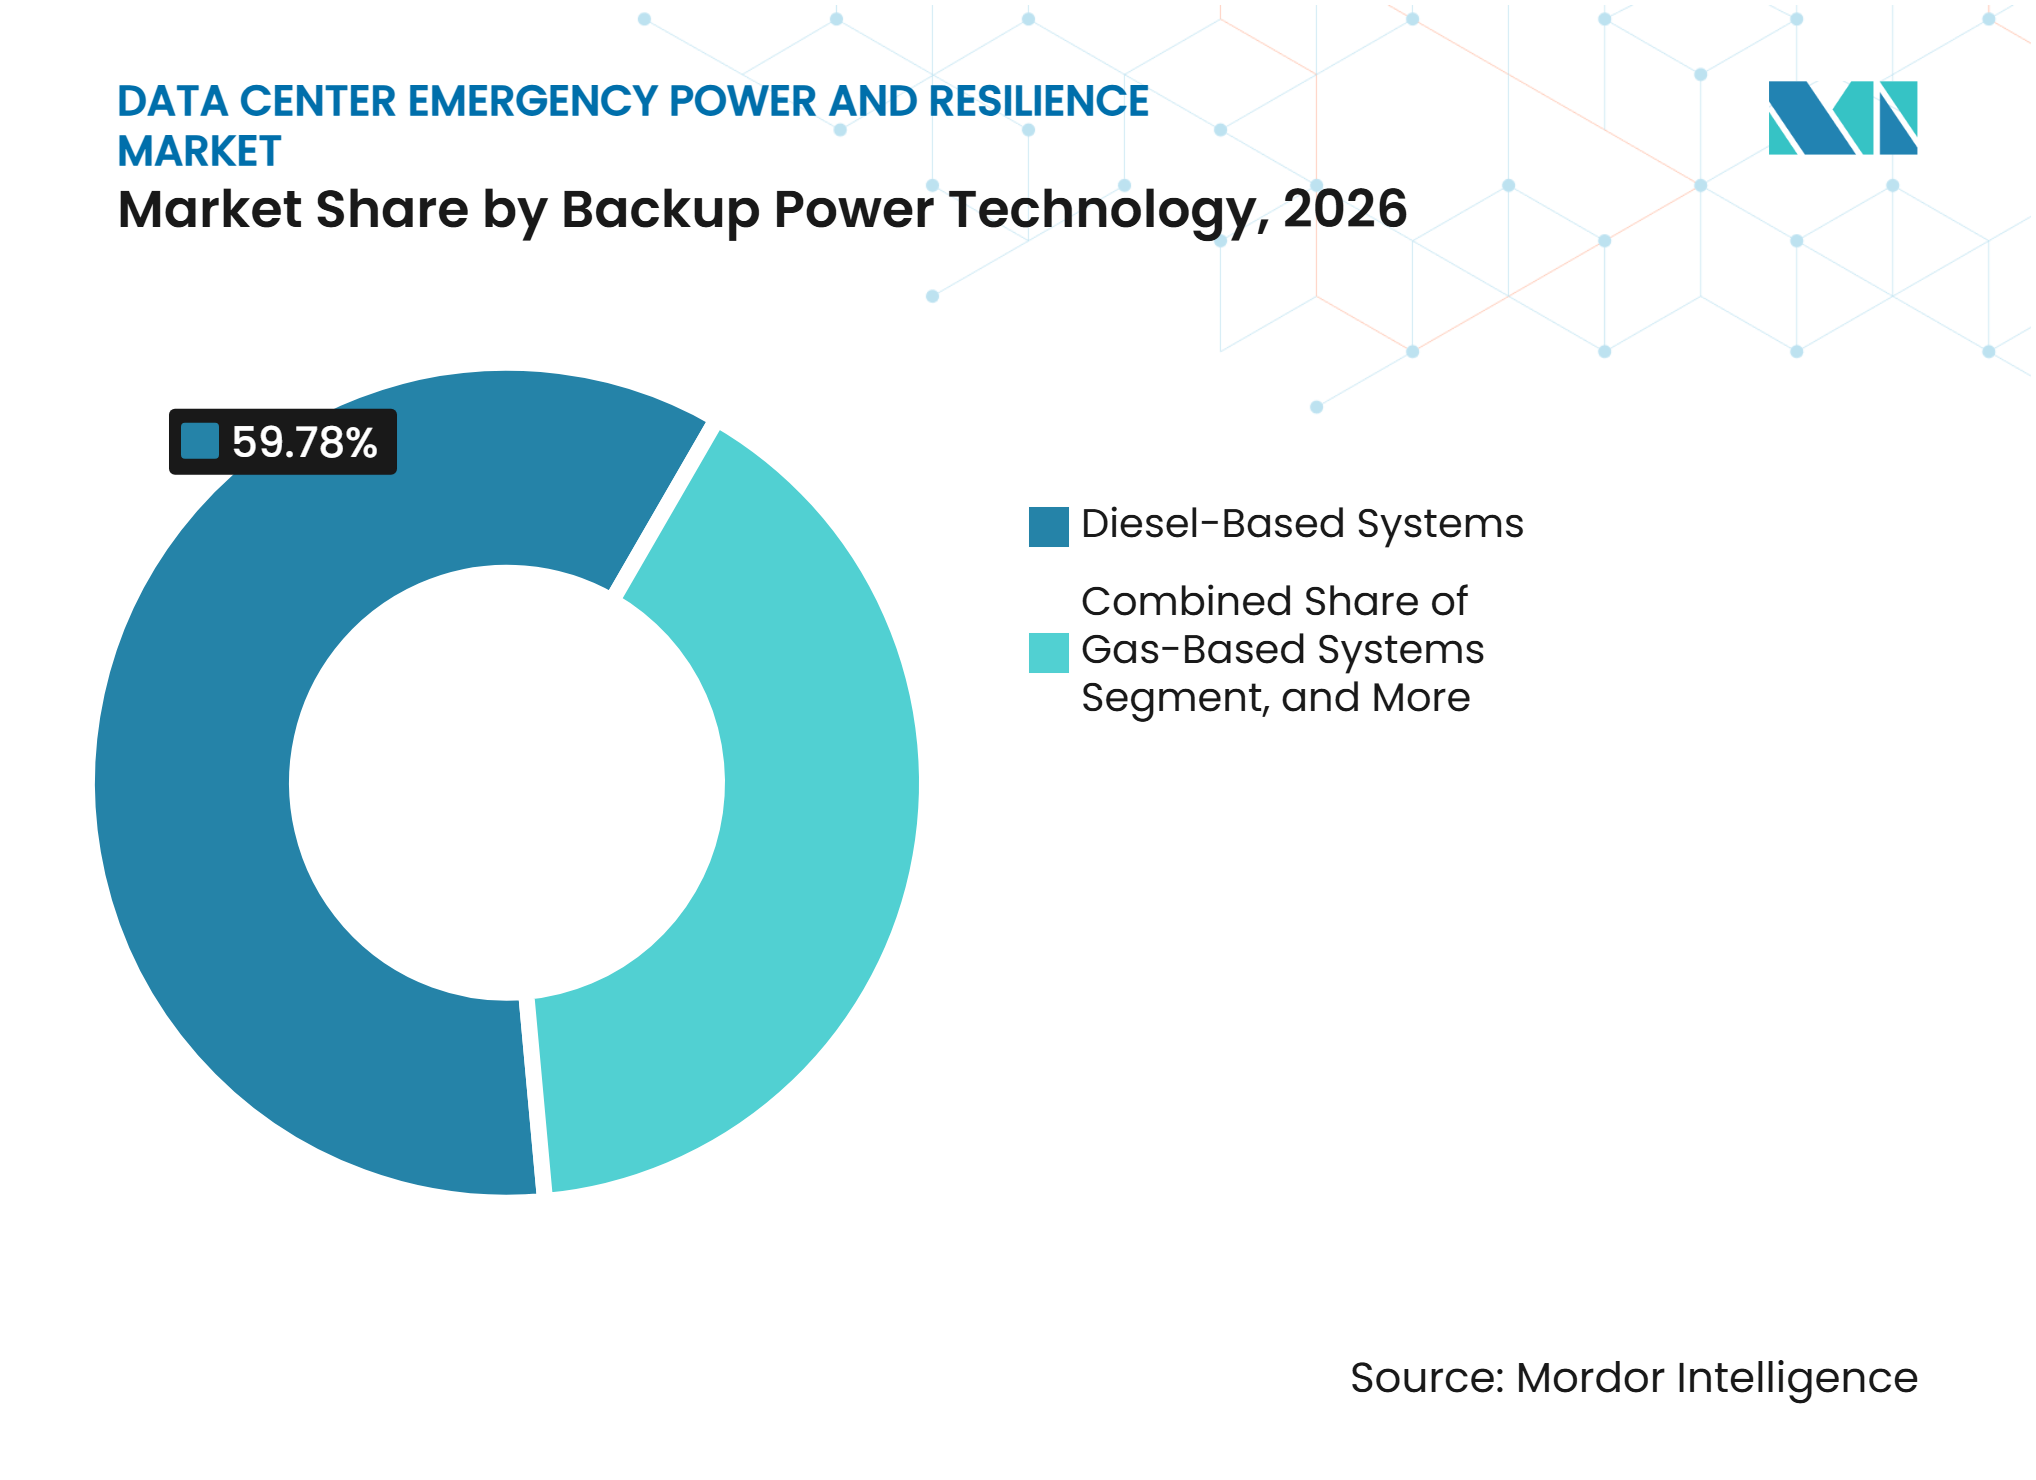
- Nach Notstromtechnologie hielten dieselbasierte Systeme im Jahr 2026 einen Umsatzanteil von 59,78 %, während Brennstoffzellen und andere aufkommende Systeme bis 2032 voraussichtlich mit einem CAGR von 14,39 % wachsen werden.
- Nach Serviceart entfiel im Jahr 2026 ein Anteil von 27,59 % des Serviceumsatzes auf vorbeugende und korrektive Wartung, während Beratung und Bewertung zur Stromausfallsicherheit bis 2032 voraussichtlich mit einem CAGR von 16,51 % wachsen wird.
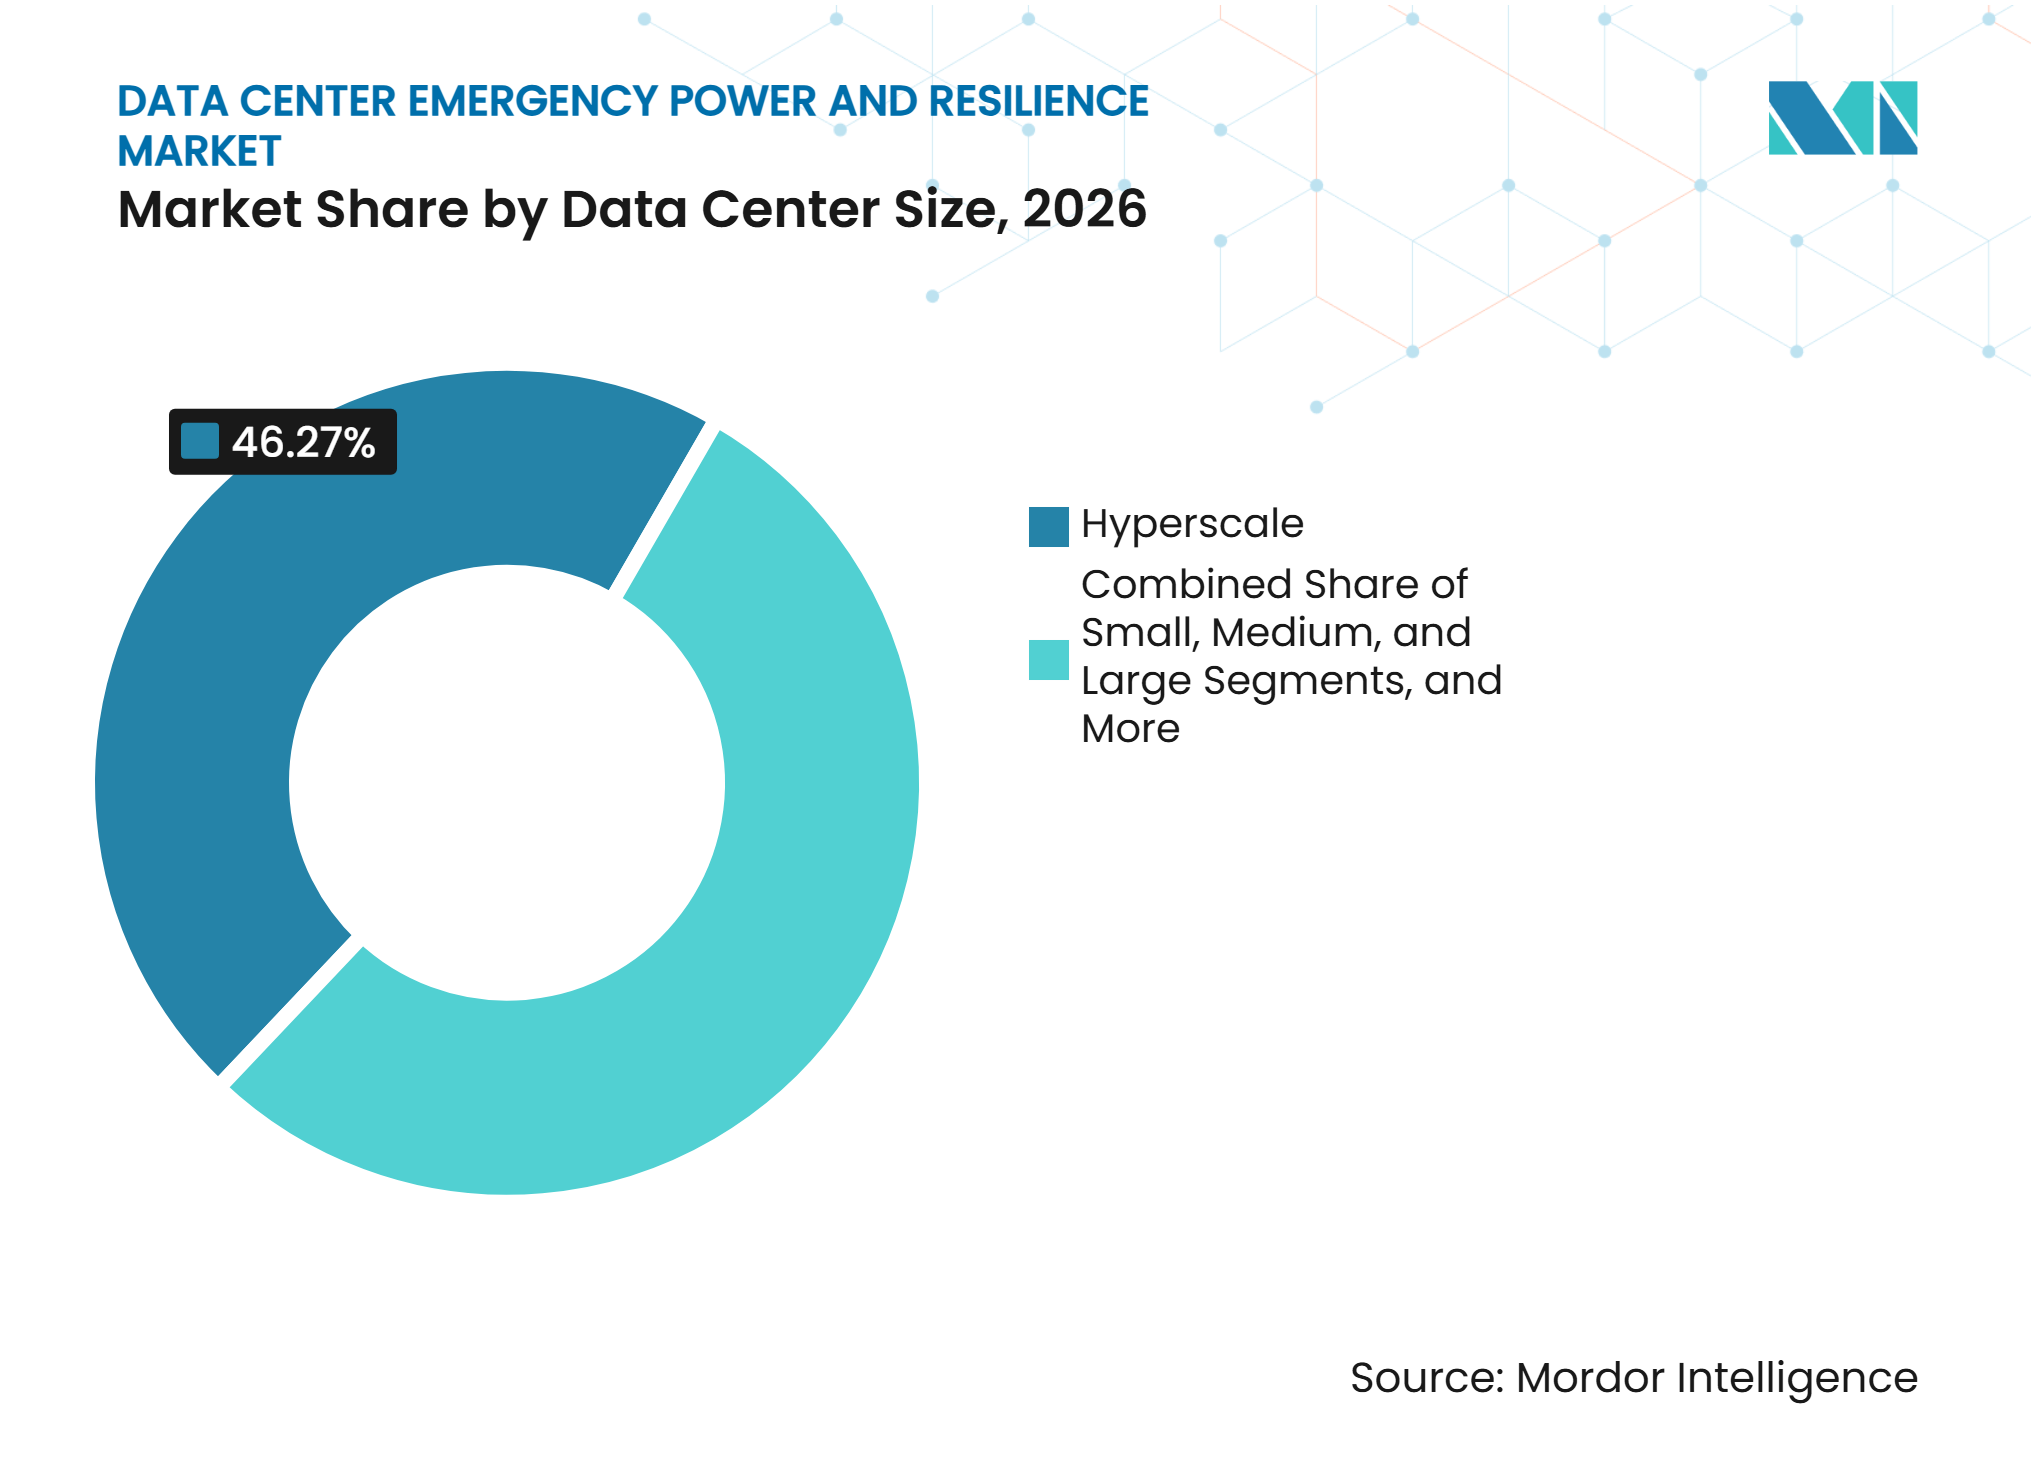
- Nach Rechenzentrumsgröße hielten Hyperscale-Anlagen im Jahr 2026 einen Umsatzanteil von 46,27 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,62 % wachsen.
- Nach Rechenzentrumtyp hielten Colocation-Anbieter im Jahr 2026 einen Umsatzanteil von 36,64 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 14,38 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,57 % am Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 17,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI-gesteuerte hochdichte Workloads | +3.8% | Global, konzentriert in Nordamerika, asiatisch-pazifischem Raum und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Hyperscale- und Cloud-Rechenzentren | +2.9% | Global, mit raschem Ausbau im asiatisch-pazifischen Raum und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Strengere Anforderungen an Betriebszeit und Redundanz | +1.7% | Global, mit aktiven Compliance-Rahmenwerken in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verzögerungen bei der Netzanbindung | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Modularisierung und Einführung von Lithium-Ionen-Batterien | +0.9% | Global, mit Beschleunigung in hyperscale-intensiven Märkten | Mittelfristig (2–4 Jahre) |
| Verbraucherseitige Ausfallsicherheit und netzinteraktive Nachfrage | +0.6% | Nordamerika und aufstrebende asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gesteuerte hochdichte Workloads
KI-Anlagen benötigen mehr Leistung pro Rack als herkömmliche Serverinstallationen, was die Auslegungsgrundlage für Notstromsysteme verändert. Eine von Fachleuten begutachtete Studie berichtete, dass KI-Rechenzentren Rack-Dichten von über 40 kW erfordern können, während einige flüssigkeitsgekühlte Installationen 100 kW überschreiten können.[1] Diese Lasten erfordern USV-Systeme und Generatoren, die eine hohe Auslastung unterstützen können, ohne sich auf Durchschnittslastannahmen zu stützen. Der Kongress-Forschungsdienst berichtete, dass das Training eines großen KI-Modells eine Gesamtleistungsaufnahme von 25,3 MW erforderte, und stellte fest, dass der Energiebedarf für das Training jährlich verdoppelt werden könnte. Betreiber benötigen daher USV-Kapazitäten im Megawatt-Bereich und Kraftstoffreserven, die einen längeren autonomen Betrieb unterstützen. Dies erhöht den Ausfallsicherheitsanteil, der für jede neue KI-fokussierte Anlage im Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren erforderlich ist, wobei das Design plötzliche Laständerungen, einen anhaltenden Betrieb bei hoher Auslastung und ein kurzes Reaktionsfenster bei Unterbrechung der Netzversorgung berücksichtigen muss.
Ausbau von Hyperscale- und Cloud-Rechenzentren
Der Bau von Hyperscale-Rechenzentren schafft eine langfristige Nachfrage nach Notstromversorgung, Transferschaltung, USV-Systemen und zugehörigen Dienstleistungen. Die Internationale Energieagentur stellte fest, dass der Stromverbrauch von Rechenzentren im Jahr 2025 um 17 % gestiegen ist, während der Gesamtstromverbrauch um 3 % zunahm.[2] Große Campusanlagen erfordern N+1- oder 2N-Konfigurationen, um die Verfügbarkeit der Datenverarbeitung bei Geräteausfällen oder Netzausfällen zu gewährleisten. Diese Anforderung macht Ausfallsicherheitsgeräte zu einem notwendigen Bestandteil des anfänglichen Baubudgets und nicht zu einer optionalen späteren Ergänzung. Colocation-Anlagen profitieren ebenfalls, da viele Unternehmensnutzer Kapazitäten an Standorten suchen, die bereits hochverfügbare Stromversorgungskonzepte bieten. Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren profitiert von diesem Wandel, da Cloud-Anbieter sowohl die Anzahl der Campusanlagen als auch den Umfang einzelner Campusanlagen erhöhen.
Strengere Anforderungen an Betriebszeit und Redundanz
Compliance-Anforderungen erweitern den installierten Bestand an redundanten Stromversorgungsgeräten in kritischen Anlagen. Die Telecommunications Industry Association erklärte, dass bis März 2025 mehr als 600 Rechenzentren in 51 Ländern nach ANSI/TIA-942 zertifiziert waren. Zertifizierungs- und Kundendienstleistungsverpflichtungen erfordern dokumentierte Failover-Leistung, Überwachung und Redundanzplanung. Diese Anforderungen stützen die Nachfrage nach Generatorsätzen, USV-Systemen, automatischen Transferschaltern und wiederkehrenden Prüfdienstleistungen. Höhere Verfügbarkeitsziele können mehrere unabhängige Stromversorgungspfade erfordern, was den Geräteanteil innerhalb jedes Projekts erhöht. Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren profitiert auch davon, dass Betreiber ältere Anlagen modernisieren, um neueren Kundenerwartungen gerecht zu werden.
Zunehmende Verzögerungen bei der Netzanbindung
Verzögerungen bei der Netzanbindung sind zu einem direkten Grund für Entwickler geworden, Vor-Ort-Stromsysteme in Betracht zu ziehen. Das Lawrence Berkeley National Laboratory berichtete, dass die mittlere Zeit von einem Netzanbindungsantrag bis zur Inbetriebnahme für US-amerikanische Projekte, die 2025 in Betrieb gingen, 5 Jahre überschritt. Lange Prüfzeiträume können dazu führen, dass der Bau von Rechenzentren abgeschlossen ist, bevor die Netzkapazität verfügbar ist. Entwickler können dann verbraucherseitige Erzeugungsanlagen und Batteriesysteme einsetzen, um die Abhängigkeit von einem einzigen Anschlussplan zu verringern. Dieser Ansatz kann eine schrittweise Inbetriebnahme ermöglichen, während umfangreichere Netzarbeiten fortgesetzt werden. Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren wird unterstützt, da Netzengpässe den Wert einer eigenständigen Stromausfallsicherheit erhöhen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapitalintensität der Ausfallsicherheitsinfrastruktur | -1.6% | Global, am stärksten ausgeprägt bei Unternehmens- und mittelständischen Rechenzentren | Langfristig (≥ 4 Jahre) |
| Engpässe bei Transformatoren, Schaltanlagen und Hochleistungsgeneratoren | -1.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Emissionskonformität und Komplexität der Genehmigungsverfahren | -0.7% | Nordamerika und Europa, mit selektiver Durchsetzung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Batterielebenszyklus, Brandschutz- und Versicherungsanforderungen | -0.4% | Global, am stärksten ausgeprägt bei hochdichten Installationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität der Ausfallsicherheitsinfrastruktur
Tier-III- und Tier-IV-Designs erfordern umfangreiche Redundanz, was die Vorabkosten eines Projekts erhöht. Die Kostenlast umfasst Transformatoren, Generatoren, USV-Systeme, Schaltanlagen, Steuerungen, Kraftstofflagerung, Installation und Tests. Hochpreisige Geräte und lange Beschaffungszeiträume können für Unternehmens- und mittelständische Betreiber mit eingeschränkter Finanzierung schwierig sein. Dies kann Projekte verzögern oder Käufer dazu veranlassen, Colocation-Kapazitäten zu nutzen, anstatt eigene Standorte zu bauen. Gut kapitalisierte Hyperscaler und große Colocation-Anbieter können diese Kosten leichter absorbieren. Das Ergebnis ist ein Ausgabenumfeld, in dem der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren aktiv bleibt, große Käufer jedoch mehr Kaufkraft besitzen.
Engpässe bei Transformatoren, Schaltanlagen und Hochleistungsgeneratoren
Engpässe bei Transformatoren, Schaltanlagen und großen Generatoren können den Bau verzögern und das Lieferrisiko erhöhen. Das US-amerikanische Energieministerium hat Lieferkettenprobleme identifiziert, die die Verfügbarkeit von Verteilungstransformatoren und zugehörigen Netzgeräten beeinträchtigen. Entwickler erteilen häufig Aufträge, bevor die endgültigen Anlagenplanungen abgeschlossen sind, um Fertigungskapazitäten zu sichern. Diese Praxis verringert die Planungsunsicherheit, kann jedoch zu einem Kostenproblem führen, wenn sich die Spezifikationen ändern. Geräteengpässe können auch die Fähigkeit kleinerer Unternehmen einschränken, um große Projekte zu konkurrieren. Diese Engpässe hemmen die kurzfristige Installationstätigkeit, auch wenn sie den langfristigen Bedarf an Stromausfallsicherheit verstärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Generatoren führen, während Batterien schnell aufholenNotstromgeneratoren hielten im Jahr 2026 einen Marktanteil von 36,71 % am Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren, da sie bei längeren Ausfällen Leistung im Megawatt-Bereich bereitstellen können. Ihre ausgereiften Servicenetzwerke unterstützen den weiteren Einsatz an großen Standorten, und dieser installierte Bestand gibt dem Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren eine praktische Grundlage für Modernisierungen, Kapazitätserweiterungen, Ersatzteilversorgung und wiederkehrende Servicearbeiten, wenn ältere Anlagen modernisiert werden. USV-Systeme überbrücken das Intervall zwischen Netzausfall und Generatorstart. Kraftstofflagerung, automatische Transferschalter und Steuerungen sind wichtig für Anlagen, die 48–72 Stunden autonomen Betrieb erfordern. Mikronetze und Vor-Ort-Systeme gewinnen an Bedeutung, wo die Netzkapazität begrenzt ist.
Notstromspeicher werden bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen, da Betreiber Lithium-Ionen-Systeme für USV-Backup und eine breitere Campus-Ausfallsicherheit einsetzen. Batterien reagieren sofort auf eine Stromstörung und schützen empfindliche KI-Hardware. Sie unterstützen auch modulare Designs, die erweitert werden können, wenn die Rack-Dichte steigt. Shoals Technologies Group und ON.energy begannen im August 2026 mit der Fertigung und Lieferung für ein 1,1-GW-netzgekoppeltes Batterieprojekt an einem US-amerikanischen Hyperscale-Rechenzentrum.[3] Generatoren und Batterien erfüllen komplementäre Rollen im gesamten Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren, wobei Batterien sofortige Unterstützung bieten und Generatorsätze den Betrieb nach einem längeren Netzausfall aufrechterhalten, während Steuerungssysteme Transferereignisse verwalten, empfindliche Lasten schützen und Betreibern einen klareren Überblick über den Zustand jedes Teils der Stromversorgungskette geben.



Nach Leistungskapazität:
Mittlere Systeme führen, während große Campusanlagen expandierenDie Kategorie 5 MW bis unter 20 MW hielt im Jahr 2026 einen Umsatzanteil von 43,28 %, was den installierten Bestand von Unternehmens-Colocation- und mittelgroßen Hyperscale-Anlagen widerspiegelt. Diese Standorte nutzen Notstromsysteme, die mehrere Geräteräume oder eine Mehrmandantenanlage unterstützen. Wartung, Lastbanktests und Ersatzteilversorgung schaffen nach der Installation wiederkehrende Arbeiten. Die Kategorie 1 MW bis unter 5 MW bedient Unternehmens- und Edge-Standorte mit begrenztem Platzangebot. Systeme unter 1 MW unterstützen verteilte Anwendungen, die lokale Datenverarbeitung erfordern.
Die Kategorie 20 MW und darüber wird bis 2032 voraussichtlich mit einem CAGR von 15,92 % wachsen, da große Campusanlagen Rechenkapazitäten hinzufügen. Diese Anlagen benötigen mehrere Generatorsätze, Mittelspannungs-USV-Systeme und Parallelschaltanlagen. Ihre Designs können Vor-Ort-Erzeugung für Notfall- und längerfristige Betriebsanforderungen umfassen. Dies verwischt die Grenze zwischen Notstromversorgung und primärer Vor-Ort-Versorgung. Der Wandel hin zu campusweiter Infrastruktur erhöht die Projektwerte im gesamten Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren, da ein einzelnes Projekt integrierte Erzeugung, Speicherung, Schaltung, Verteilung, Steuerung und Inbetriebnahmeunterstützung erfordern kann, gefolgt von jahrelangen Tests, Ersatzteilplanung, Kraftstoffmanagement, Software-Updates und Technikereinsatz, die über den Bauzeitraum hinausgehen.
Nach Notstromtechnologie:
Diesel führt, während Brennstoffzellen aufkommenDieselbasierte Systeme hielten im Jahr 2026 einen Umsatzanteil von 59,78 %, da sie weit verbreitet sind und bei verfügbarem Kraftstoff über lange Zeiträume betrieben werden können. Sie bleiben die Referenztechnologie für die Notstromversorgung in vielen großen Anlagen. Gasbasierte Systeme stoßen auf Interesse, wo Käufer geringere Emissionsintensität und flexible Kraftstoffoptionen anstreben. Batteriesysteme decken die ersten Sekunden oder Minuten eines Ausfalls ab. Generatorsysteme übernehmen dann bei längeren Ereignissen, wobei die Kraftstofflagerung die verfügbare Laufzeit bestimmt.
Brennstoffzellen und andere aufkommende Systeme werden bis 2032 voraussichtlich mit einem CAGR von 14,39 % wachsen. Vertiv und Ballard Power Systems schlossen im März 2025 Integrationstests einer vorgefertigten wasserstoffbetriebenen USV-Lösung ab.[4] Das System war darauf ausgelegt, von 200 kW auf mehrere MW für den Einsatz in hochverfügbaren Rechenzentren zu skalieren. Honda startete eine japanische Demonstration, bei der zurückgewonnene Brennstoffzellenstapel aus Kraftfahrzeugen und Nebenprodukt-Wasserstoff zur Versorgung eines verteilten Rechenzentrums eingesetzt wurden. Die Einführung von Brennstoffzellen hängt von der Verfügbarkeit von Wasserstoff, den Kosten, der Genehmigung, der nachgewiesenen Leistung im groen Maßstab und der Verfügbarkeit von Servicevereinbarungen ab, die kritische Betriebe über die Lebensdauer der Geräte unterstützen können, insbesondere an Standorten, an denen Betreiber nachweisen müssen, dass ein alternatives System die gleiche vorhersehbare Reaktion wie ein herkömmlicher Generator unter voller Anlagenbelastung liefern kann.

Nach Serviceart:
Wartung bildet die Basis, während Beratung an Fahrt gewinntVorbeugende und korrektive Wartung machte im Jahr 2026 27,59 % des Serviceumsatzes aus, da installierte Generatoren und USV-Systeme Inspektion und Tests erfordern. Betreiber nutzen Lastbanktests, um die Leistung unter Volllast zu überprüfen. Fernüberwachung unterstützt die kontinuierliche Überprüfung von Batterien, Generatoren und Stromqualitätsbedingungen. Installation und Inbetriebnahme folgen eng dem Neubau von Rechenzentren. Kraftstoffmanagement und Notfallbereitschaft sind wichtig, da Anlagen längere autonome Laufzeiten erfordern.
Beratung und Bewertung zur Stromausfallsicherheit wird bis 2032 voraussichtlich mit einem CAGR von 16,51 % wachsen. Projekte im Gigawatt-Maßstab müssen Netzzugang, Stromarchitektur, Beschaffungspläne, Genehmigungen und Geräteauswahl koordinieren. Beratungsanbieter können bei der Standortauswahl, der Definition von Redundanzniveaus und der Planung der Gerätelieferung helfen. Diese frühen Aufträge können sich zu Installations-, Test- und Wartungsverträgen entwickeln. Die Nachfrage ist am stärksten dort, wo das Verzögerungsrisiko kostspielig ist und sich Projektdesigns schnell ändern, da frühe Stromentscheidungen die Grundstücksauswahl, die Bauabfolge, Gerätebestellungen und die endgültige Verfügbarkeitszusage gegenüber Kunden beeinflussen, während eine umfassendere Bewertung Probleme in der Kraftstofflogistik, dem Redundanzlayout, dem Gerätezugang, den Testverfahren und der künftigen Erweiterung identifizieren kann, bevor sie zu Nacharbeiten führen.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen führen bei beiden KennzahlenHyperscale-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 46,27 %. Ihre Notstromsysteme umfassen üblicherweise mehrere Generatorsätze, duale USV-Pfade, Vor-Ort-Batterien und langfristige Serviceverträge. Diese Anlagen benötigen hohe Verfügbarkeit, da Unterbrechungen große Cloud-Plattformen und viele Kunden gleichzeitig betreffen können. Große Rechenzentren nutzen Notstromkonfigurationen im Megawatt-Bereich, während mittelgroße Standorte auf höherwertige Designs aufrüsten. Kleine Standorte unterstützen verteiltes Edge-Computing und bevorzugen häufig kompakte, modulare Pakete.
Hyperscale-Anlagen werden bis 2032 voraussichtlich mit einem CAGR von 15,62 % wachsen. Ihr Strombedarf erhöht den Umfang von Generator-, USV-, Schalt- und Kraftstoffverträgen. KI-Workloads erhöhen diese Anforderung, da dichte Rechencluster sofortige und zuverlässige Stromunterstützung benötigen. Anlageneigentümer erwarten auch Erweiterungskapazitäten innerhalb des anfänglichen Designs. Die Hyperscale-Beschaffung wird ein primärer Treiber für Gerätespezifikationen im gesamten Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren bleiben, da Anbieter größere Module, Hochspannungsgeräte und Steuerungen standardisieren, die komplexe Stromversorgungspfade koordinieren, schnelle Änderungen der Rechennachfrage berücksichtigen, kritische Lasten von unkritischen Lasten trennen und Betriebsteams nutzbare Daten während eines Transfer- oder Wiederherstellungsereignisses liefern.
Nach Rechenzentrumtyp:
Colocation hält Marktanteil, während Cloud-Anbieter expandierenColocation-Anbieter hielten im Jahr 2026 einen Umsatzanteil von 36,64 %, da sie die Kosten für ausfallsichere Infrastruktur auf viele Mieter verteilen. Dieses Modell kann Tier-III- und Tier-IV-Stromversorgungsdesigns wirtschaftlicher machen als Eigenbauten von Unternehmen. Colocation-Betreiber benötigen zuverlässige Generator- und USV-Kapazitäten, um vertragliche Verfügbarkeitsverpflichtungen zu erfüllen. Unternehmens- und Edge-Standorte benötigen ebenfalls Notstromsysteme, betreiben diese jedoch in der Regel in kleinerem Maßstab. Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren profitiert davon, dass Unternehmen Workloads in gemeinsam genutzte hochverfügbare Anlagen verlagern, da Anbieter die Kosten für ausfallsichere Designs auf Kunden verteilen können, während sie gemeinsame Betriebsverfahren aufrechterhalten.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 14,38 % wachsen. Diese Betreiber erhöhen sowohl die Anzahl der Anlagen als auch den Umfang der Campusanlagen. Große Cloud-Standorte erfordern Generatorsysteme, die viele Einheiten synchronisieren können, sowie Mittelspannungs-USV-Systeme. ABB gab im Oktober 2025 eine Zusammenarbeit mit NVIDIA bekannt, um eine 800-VDC-Stromarchitektur für KI-Rechenzentren der nächsten Generation zu entwickeln. Anbieter müssen Geräte an hochdichte Datenverarbeitung und koordiniertes campusweites Strommanagement anpassen, einschließlich Designs, die die Wartung vereinfachen, die Failover-Leistung validieren und verhindern, dass Erweiterungsarbeiten aktive Rechenlasten stören.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen regionalen Umsatzanteil von 39,57 %. Die Region verbindet eine große Hyperscale-Baubasis mit Druck auf Stromsysteme und Netzanbindungsprozesse. Das Lawrence Berkeley National Laboratory stellte fest, dass die mittlere US-amerikanische Netzanbindungsdauer für Projekte, die 2025 in Betrieb gingen, 5 Jahre überschritt. Die US-amerikanische Umweltschutzbehörde erließ 2025 Leitlinien, die die 50-Stunden-Nicht-Notfall-Betriebserlaubnis für bestimmte Hubkolbenverbrennungsmotoren klarstellten. Diese Faktoren unterstützen den frühzeitigeren Einsatz von Vor-Ort-Erzeugung und Batterien in der Projektplanung und erhöhen gleichzeitig den Wert von Ingenieurarbeiten, die Notstromkapazität, Steuerungen, Kraftstoffvereinbarungen und Netzanschlussmeilensteine aufeinander abstimmen, und helfen dem Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren, auf ein Projektumfeld zu reagieren, in dem die Netzverfügbarkeit nach Festlegung des Anlagenplans variieren kann.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 17,91 % wachsen. Indien, Japan, Singapur und der Singapur-Johor-Riau-Korridor sind wichtige Investitionsstandorte, an denen die Stromverfügbarkeit ein zentrales Planungsthema bleibt, da die Netzkapazität nicht mit der neuen Rechenzentrumsnachfrage Schritt hält. Singapur setzt Kapazitätskontrollen ein, um die Systemstabilität zu schützen, während die chinesische Politik für neue Recheninfrastruktur in wichtigen Knotenpunkten einen hohen Anteil erneuerbarer Energien vorschreibt. Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren hat Potenzial zur Expansion, da Entwickler zuverlässige Kapazitäten neben lokalen Energie- und Genehmigungsanforderungen suchen und regionale Betreiber konventionelle Notstromgeräte mit phasenweise einsetzbaren Systemen kombinieren.
Europa, Naher Osten und Afrika sowie Südamerika
Europa erweitert seine Marktgröße für Notstromversorgung und Ausfallsicherheit von Rechenzentren durch Neubauten und Modernisierungen, um strengere Zuverlässigkeitsanforderungen zu erfüllen. ENTSO-E erwartet, dass der Stromverbrauch europäischer Rechenzentren zwischen 2025 und 2030 um mehr als 50 % steigen wird. Der überarbeitete EN-50600-Rahmen beeinflusst die Redundanzdokumentation, Überwachung und Notstromerwartungen für kritische Anlagen. Märkte im Nahen Osten bauen großmaßstäbliche Kapazitäten auf, während afrikanische Standorte häufig eine zuverlässige Notstromversorgung benötigen, da die Netzzuverlässigkeit begrenzt sein kann. Die südamerikanische Nachfrage konzentriert sich auf Brasilien und Argentinien, und Käufer in diesen Märkten suchen modulare Systeme, die lokale Bedingungen, Compliance-Anforderungen, Wärmemanagementanforderungen und unterschiedliche Netzuverlässigkeitsniveaus erfüllen.
Wettbewerbslandschaft
Marktkonzentration
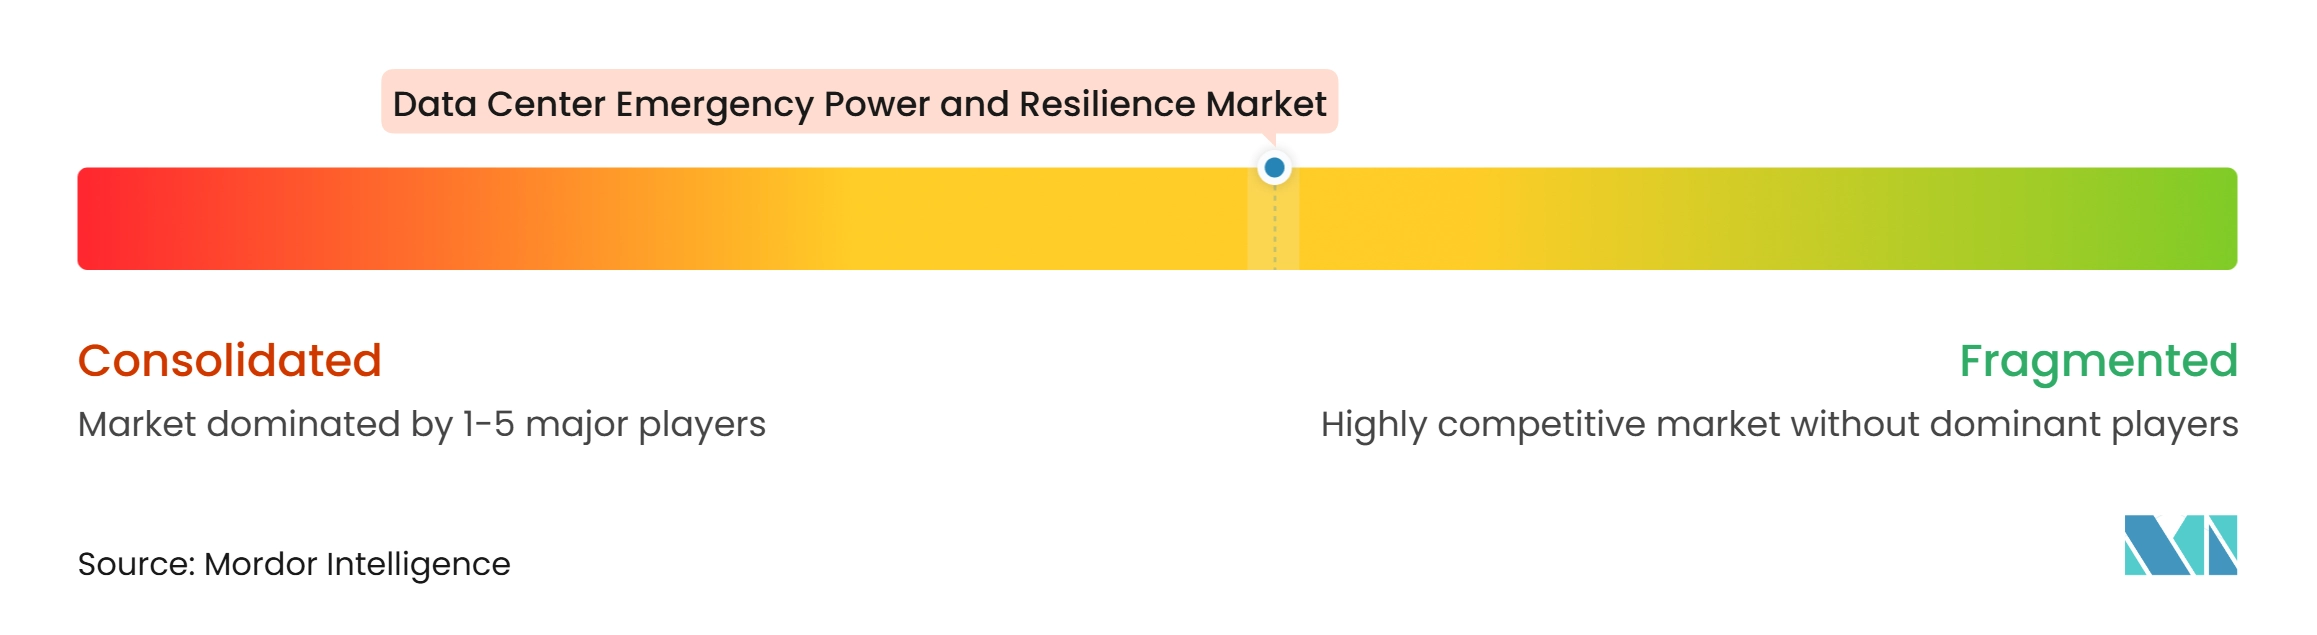
Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren ist mäßig fragmentiert unter großen Industrie- und Energiemanagementanbietern, während spezialisierte Unternehmen in den Bereichen Batterien, Brennstoffzellen, Steuerungen und Dienstleistungen konkurrieren. Caterpillar und Cummins erweitern die Generatorfähigkeiten, um KI-fokussierte Projekte zu adressieren. Eaton hat Akquisitionen genutzt, um elektrische Infrastruktur, modulare Gehäuse und Wärmemanagement zu kombinieren. Dieser Ansatz ermöglicht es Anbietern, mehr des Anlagenstromsystems über eine einzige Geschäftsbeziehung anzubieten, was ihre Position im Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren stärken kann, wenn Kunden koordinierte Lieferung, gemeinsame Testverfahren und eine einzige Serviceorganisation für mehrere Stromsystemkomponenten schätzen. Kleinere Unternehmen bleiben relevant, wo sie spezialisierte Batterie-, Brennstoffzellen- oder Softwarefähigkeiten anbieten, insbesondere wenn ihre Produkte ein spezifisches Stromqualitätsproblem, eine Installationsbeschränkung oder den Bedarf an schnellerer Vor-Ort-Integration ansprechen, obwohl ihre Skalierungsfähigkeit von der Fertigungskapazität, Installationspartnern, dem Zugang zu Außendienstleistungen und dem Vertrauen großer Kunden in langfristigen Support abhängt.
Technologiestrategien konzentrieren sich zunehmend auf Stromarchitekturen, die höhere Rack-Dichten unterstützen. ABB und NVIDIA gaben im Oktober 2025 eine Zusammenarbeit zur Entwicklung einer 800-VDC-Architektur für KI-Rechenzentren der nächsten Generation bekannt. Vertiv und Ballard schlossen im März 2025 Systemtests einer wasserstoffbetriebenen USV-Lösung ab. Käufer bewerten Gerätezuverlässigkeit, Betriebsemissionen, Integrationsfähigkeit, Verfügbarkeit lokaler Serviceunterstützung und die Fähigkeit, die Leistung während der Inbetriebnahme zu validieren, ohne Rechengeräte zu beeinträchtigen, da eine Lösung, die isoliert gut funktioniert, auch mit dem Verteilungsdesign, der Überwachungsplattform, der Kühlausrüstung, dem Betriebspersonal und den Notfallverfahren des Standorts zusammenarbeiten muss.
Wärtsilä ist ein weiterer Anbieter, der Gasmotorerfahrung auf die Rechenzentrumsstromversorgung anwendet. Im Juli 2025 erhielt Wärtsilä einen Auftrag zur Lieferung von 282 MW flexibler Motoren für ein US-amerikanisches Rechenzentrumsprojekt in Ohio. Eaton erwarb im März 2026 Fibrebond, um modulare Stromgehäuse und integrierte elektrische Infrastruktur für Rechenzentren hinzuzufügen. Anbieter, die standardisierte, skalierbare Systeme bereitstellen, können die Bereitstellungszeit für Kunden im Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren verkürzen. Die Einhaltung von ISO 50001 und geltenden Emissionsanforderungen kann die Beschaffung an Standorten beeinflussen, die hohe Verfügbarkeit und Energiemanagementziele anstreben, da Dokumentation, Überwachung und Betriebsgrenzen die akzeptable Konfiguration, die Betriebsstunden der Geräte, die Art des lagerbaren Kraftstoffs und die für Genehmigung, Versicherung und Kundensorgfaltspflicht erforderlichen Nachweise beeinflussen können.
Branchenführer im Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Holdings Inc.
-
Rolls-Royce Holdings plc
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren Unternehmen in diesem Bericht
- Caterpillar Inc.
- Cummins Inc.
- Generac Holdings Inc.
- Rolls-Royce Holdings plc
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd
- Huawei Technologies Co., Ltd.
- Legrand SA
- Mitsubishi Heavy Industries, Ltd.
- Kohler Co.
- Delta Electronics, Inc.
- Socomec Group S.A.
- Riello UPS S.p.A.
- Fuji Electric Co., Ltd.
- Toshiba International Corporation
- Pramac S.p.A.
- Aggreko plc
- Wärtsilä Corporation
- Bloom Energy Corporation
Neueste Industrielle Entwicklungen in Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren
- Oktober 2026: Cummins erweitert aktiv sein Notstromversorgungsportfolio für KI-Rechenzentren der nächsten Generation, setzt seine QSK95- und Centum-Series-Generatoren durch maßgeschneiderte Standortbewertungen und integriertes Stromsystemdesign ein und integriert Batterienergiespeichersystem-Paarungen für Anlagen, die hybride Ausfallsicherheitsarchitekturen erfordern.
- August 2026: Shoals Technologies Group und ON.energy haben die Fertigung und Lieferung für das 1,1-GW-netzgekoppelte Batterieprojekt an einem US-amerikanischen Hyperscale-Rechenzentrum vorangetrieben, die größte derartige Installation in den Vereinigten Staaten, mit einer erwarteten Inbetriebnahme im vierten Quartal 2026; das Projekt integriert ON.energys KI-USV mit Shoals' PowerHub-Gleichstrom-Elektroarchitektur.
- August 2026: Caterpillar gewann einen Liefervertrag von Nscale zur Bereitstellung von G3516-Erdgasgeneratoren für den 2.250 Acres großen Monarch Compute Campus in Mason County, West Virginia, der darauf ausgelegt ist, 1,35 GW Primärleistung für ein Microsoft-Rechenzentrum bereitzustellen, das NVIDIA Vera Rubin NVL72-GPUs einsetzt; die Gesamtkapazität des Campus soll bis 2031 8 GW erreichen.
- Juli 2026: Wärtsilä buchte einen 412-MW-Motorenauftrag für ein Hyperscale-Rechenzentrum in Ohio, bestehend aus 40 Einheiten seiner 34SG-Zündgasmotoren, dem ersten Rechenzentrumseinsatz dieses Modells, wodurch Wärtsiläs gesamte US-amerikanische Rechenzentrumsmotorenkapazität über 4 Projekte hinweg auf über 1,6 GW gestiegen ist, mit einer angestrebten kommerziellen Inbetriebnahme Anfang 2028.
Globaler Berichtsumfang für den Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren
Der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren umfasst Umsätze aus Notstromversorgung, unterbrechungsfreien Stromversorgungssystemen (USV), Energiespeicherung, Schaltanlagen und Ausfallsicherheitssoftware, die in der globalen Infrastruktur eingesetzt werden. Das Wachstum wird durch den raschen Ausbau von Cloud- und KI-Workloads, steigende Leistungsdichten, erhöhte Risiken der Netzinstabilität und die kontinuierliche Anforderung an strikte Betriebsverfügbarkeit und Geschäftskontinuität angetrieben.
Der Bericht zum Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren ist segmentiert nach Gerätetyp (Notstromgeneratoren, unterbrechungsfreie Stromversorgungssysteme, Notstromspeicher, automatische Transferschalter und Schaltgeräte, Kraftstofflagerung und Liefersysteme sowie Mikronetze und Vor-Ort-Stromsysteme), Leistungskapazität (unter 1 MW, 1 MW bis unter 5 MW, 5 MW bis unter 20 MW und 20 MW und darüber), Notstromtechnologie (dieselbasierte Systeme, gasbasierte Systeme, batteriebasierte Systeme sowie Brennstoffzellen und andere aufkommende Systeme), Serviceart (Installation und Inbetriebnahme, vorbeugende und korrektive Wartung, Lastbanktests und Systemvalidierung, Kraftstoffmanagement und Notfallbereitschaftsdienste sowie Beratung und Bewertung zur Stromausfallsicherheit), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmen / Edge) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Notstromgeneratoren |
| Unterbrechungsfreie Stromversorgungssysteme |
| Notstromspeicher |
| Automatische Transferschalter und Schaltgeräte |
| Kraftstofflagerung und Liefersysteme |
| Mikronetze und Vor-Ort-Stromsysteme |
| Unter 1 MW |
| 1 MW bis unter 5 MW |
| 5 MW bis unter 20 MW |
| 20 MW und darüber |
| Dieselbasierte Systeme |
| Gasbasierte Systeme |
| Batteriebasierte Systeme |
| Brennstoffzellen und andere aufkommende Systeme |
| Installation und Inbetriebnahme |
| Vorbeugende und korrektive Wartung |
| Lastbanktests und Systemvalidierung |
| Kraftstoffmanagement und Notfallbereitschaftsdienste |
| Beratung und Bewertung zur Stromausfallsicherheit |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Gerätetyp | Notstromgeneratoren | |
| Unterbrechungsfreie Stromversorgungssysteme | ||
| Notstromspeicher | ||
| Automatische Transferschalter und Schaltgeräte | ||
| Kraftstofflagerung und Liefersysteme | ||
| Mikronetze und Vor-Ort-Stromsysteme | ||
| Nach Leistungskapazität | Unter 1 MW | |
| 1 MW bis unter 5 MW | ||
| 5 MW bis unter 20 MW | ||
| 20 MW und darüber | ||
| Nach Notstromtechnologie | Dieselbasierte Systeme | |
| Gasbasierte Systeme | ||
| Batteriebasierte Systeme | ||
| Brennstoffzellen und andere aufkommende Systeme | ||
| Nach Serviceart | Installation und Inbetriebnahme | |
| Vorbeugende und korrektive Wartung | ||
| Lastbanktests und Systemvalidierung | ||
| Kraftstoffmanagement und Notfallbereitschaftsdienste | ||
| Beratung und Bewertung zur Stromausfallsicherheit | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumtyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen / Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Notstromversorgung und Ausfallsicherheit von Rechenzentren?
Die Marktgröße für Notstromversorgung und Ausfallsicherheit von Rechenzentren wird voraussichtlich von 14,86 Milliarden USD im Jahr 2026 und 16,87 Milliarden USD im Jahr 2027 auf 31,46 Milliarden USD bis 2032 anwachsen, was einem CAGR von 13,27 % zwischen 2027 und 2032 entspricht.
Welche Gerätekategorie hat den größten Umsatzanteil?
Notstromgeneratoren hielten im Jahr 2026 einen Umsatzanteil von 36,71 %, da sie erweiterte Notstromversorgung im Megawatt-Bereich bereitstellen.
Warum gewinnen Batterien an Bedeutung für die Ausfallsicherheit von Rechenzentren?
Notstromspeicher werden bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen, da sie sofortige Reaktion bieten und modulare USV-Designs unterstützen.
Welche Region expandiert am schnellsten im Bereich Notstromversorgung für Rechenzentren?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 17,91 % wachsen, unterstützt durch eine wachsende Entwicklungspipeline und Anforderungen an die Stromverfügbarkeit.
Wie wirken sich Verzögerungen bei der Netzanbindung auf die Nachfrage nach Notstromversorgung aus?
Verzögerungen veranlassen Entwickler, Vor-Ort-Erzeugung und Batterien in Betracht zu ziehen, damit Projekte die Abhängigkeit vom Zeitplan der Netzanbindung verringern können.
Welche Rechenzentrumskunden erzeugen die stärkste Nachfrage nach Ausfallsicherheitssystemen?
Hyperscale-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 46,27 % und werden bis 2032 voraussichtlich mit einem CAGR von 15,62 % wachsen.