
Tamaño y Participación del Mercado de Energía de Emergencia y Resiliencia para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
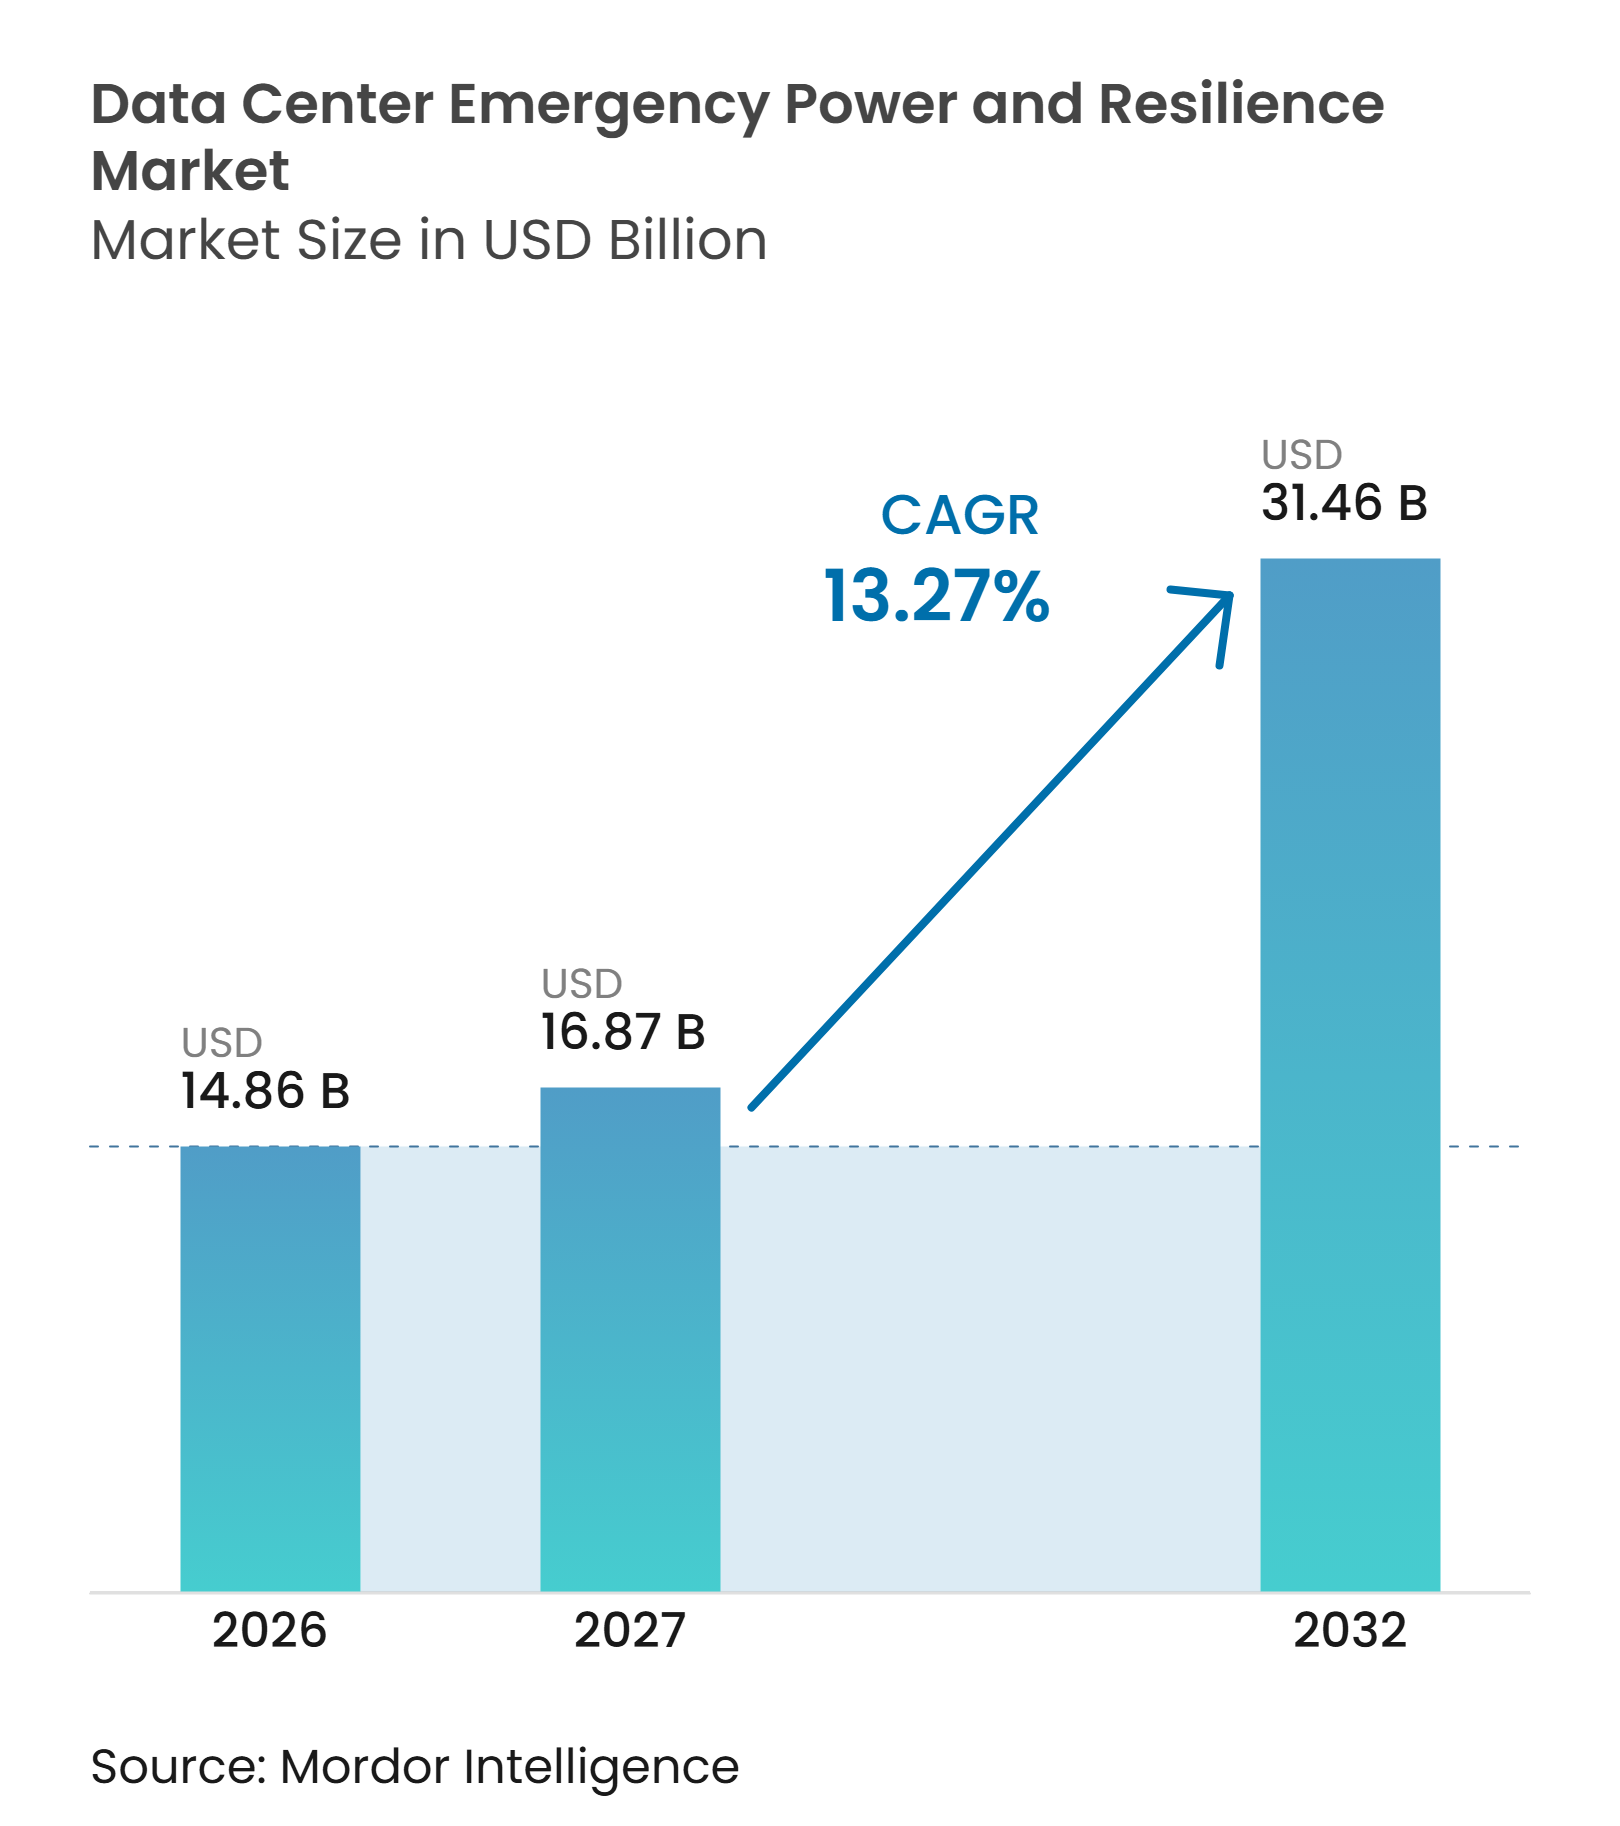
| Tamaño del Mercado (2027) | 16.87 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía de Emergencia y Resiliencia para Centros de Datos por Mordor Intelligence
El tamaño del mercado de energía de emergencia y resiliencia para centros de datos está proyectado para expandirse desde 14,86 mil millones de USD en 2026 y 16,87 mil millones de USD en 2027 hasta 31,46 mil millones de USD para 2032, registrando un CAGR del 13,27% entre 2027 y 2032. La demanda está vinculada a la rápida expansión de la capacidad informática y la mayor densidad de potencia de las cargas de trabajo de IA. La energía de emergencia se está convirtiendo en parte del diseño central de las instalaciones porque los operadores deben proteger la computación continua durante las interrupciones de la red eléctrica. Los retrasos en la conexión a la red también impulsan a los nuevos campus a utilizar generación in situ, baterías y otros sistemas detrás del medidor. Los grandes proveedores están ampliando sus ofertas desde generadores y equipos de UPS hacia servicios integrados de energía, refrigeración, controles y mantenimiento. El mercado de energía de emergencia y resiliencia para centros de datos se beneficia, por tanto, tanto de la nueva construcción como de las actualizaciones de instalaciones existentes, especialmente donde los operadores necesitan reemplazar equipos obsoletos, confirmar el rendimiento de la redundancia o proporcionar mayor autonomía de combustible para cargas críticas, mantener la continuidad operativa durante interrupciones prolongadas del suministro eléctrico y crear un registro de mantenimiento claro para los equipos que respaldan las operaciones informáticas esenciales.
Conclusiones Clave del Informe
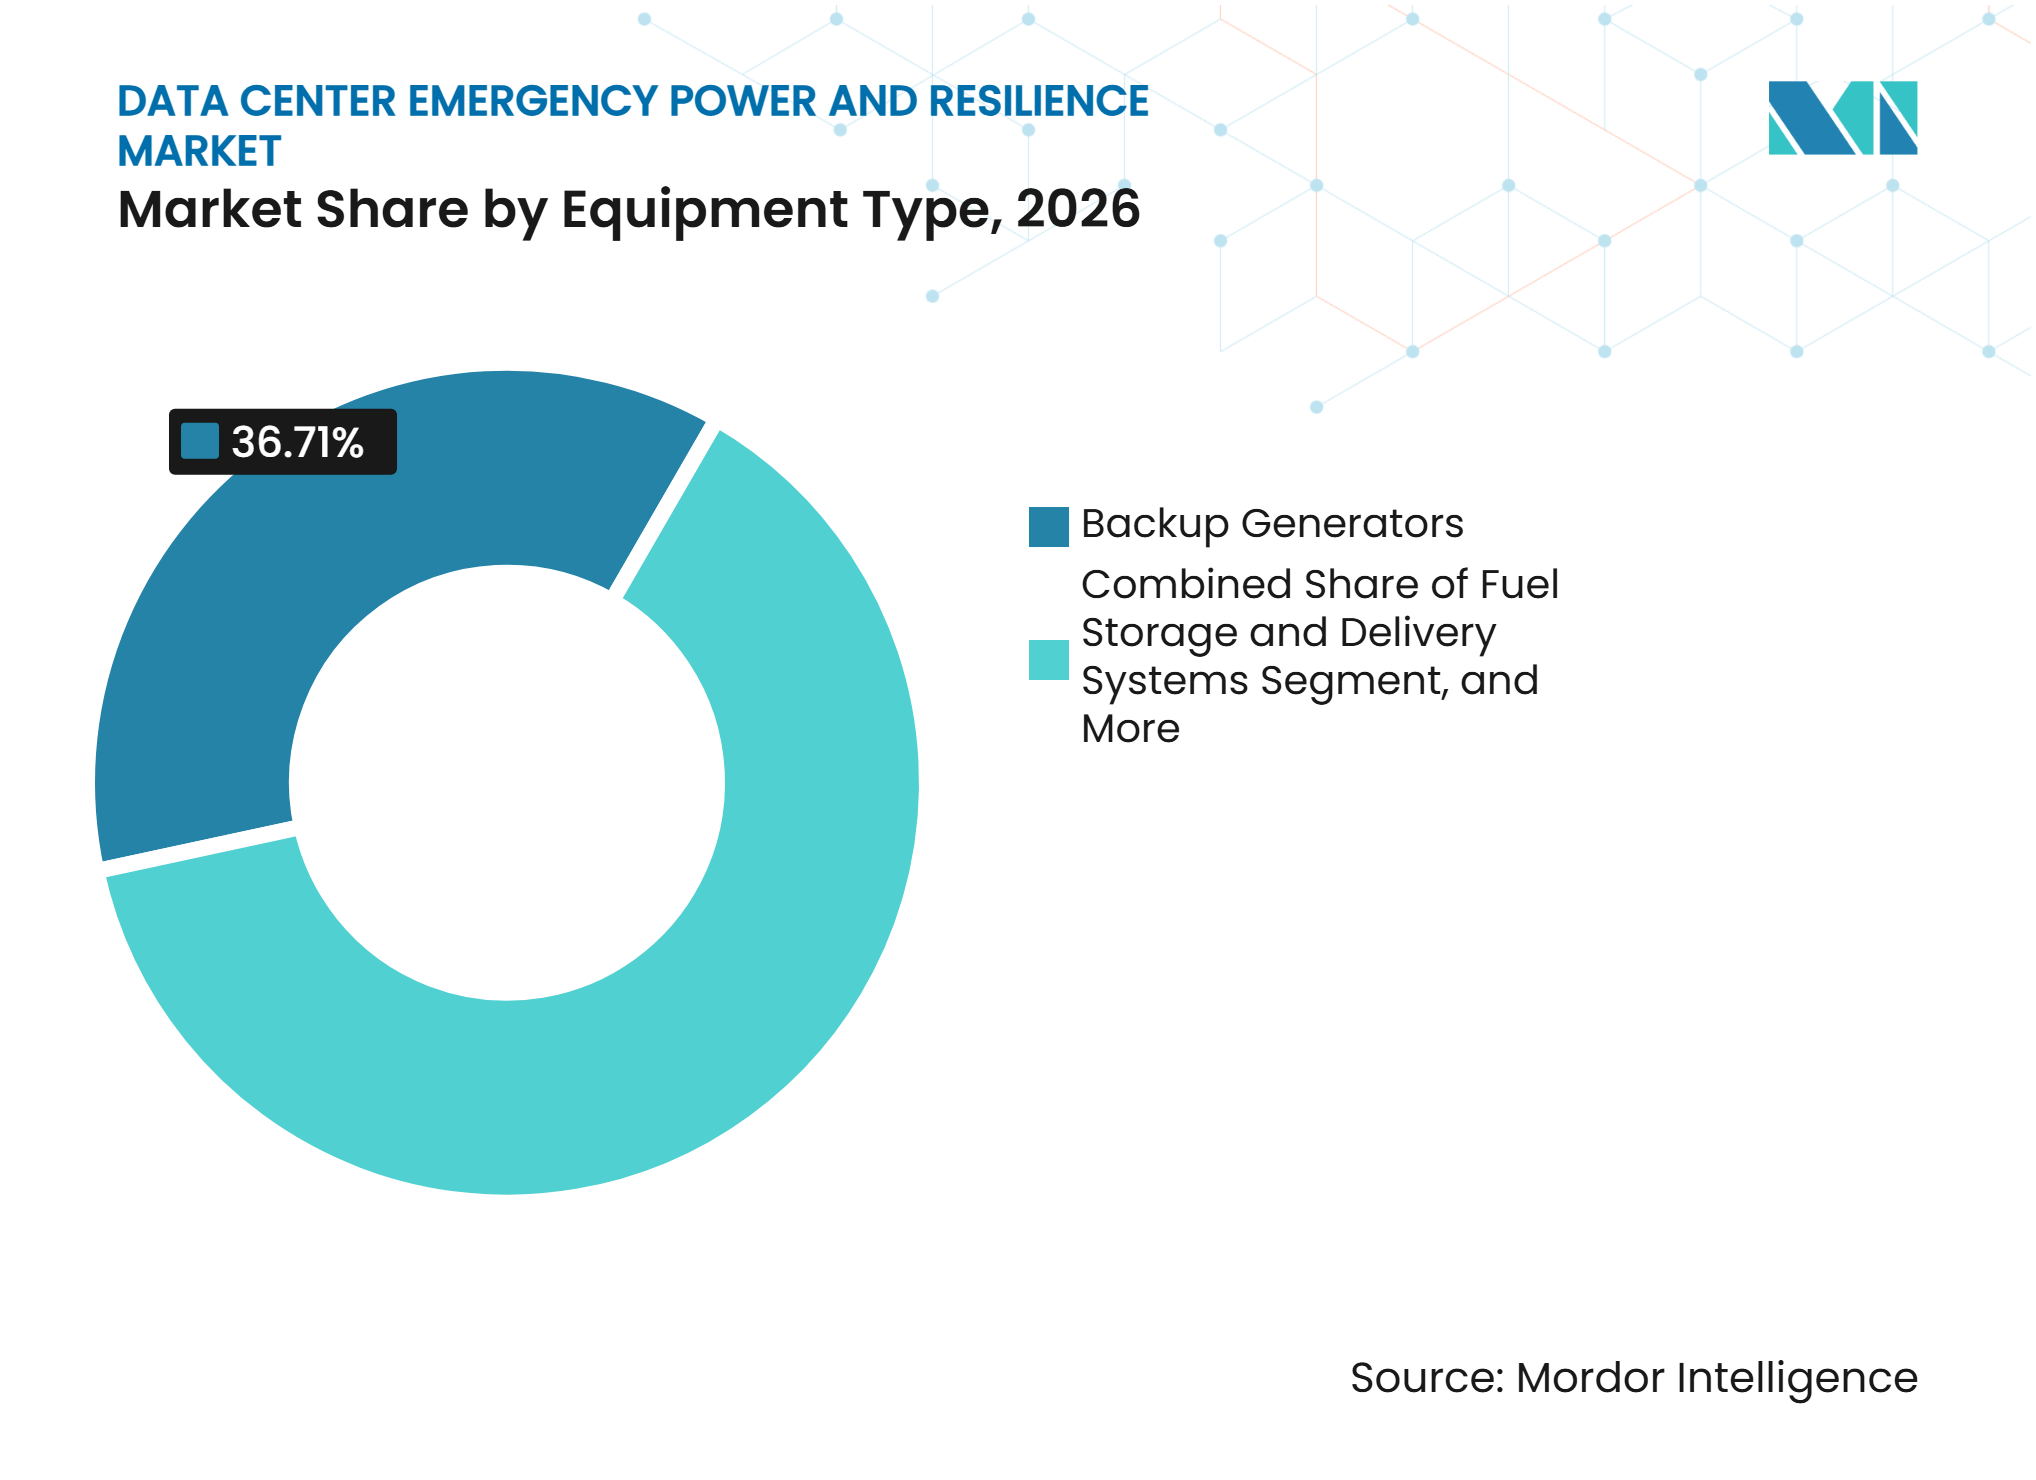
- Por tipo de equipo, los generadores de respaldo representaron el 36,71% de la participación del mercado de energía de emergencia y resiliencia para centros de datos en 2026, mientras que se proyecta que las baterías de respaldo se expandan a un CAGR del 14,26% hasta 2032.
- Por capacidad de potencia, el segmento de 5 MW a menos de 20 MW representó el 43,28% de los ingresos en 2026, mientras que se proyecta que el segmento de 20 MW y más se expanda a un CAGR del 15,92% hasta 2032.
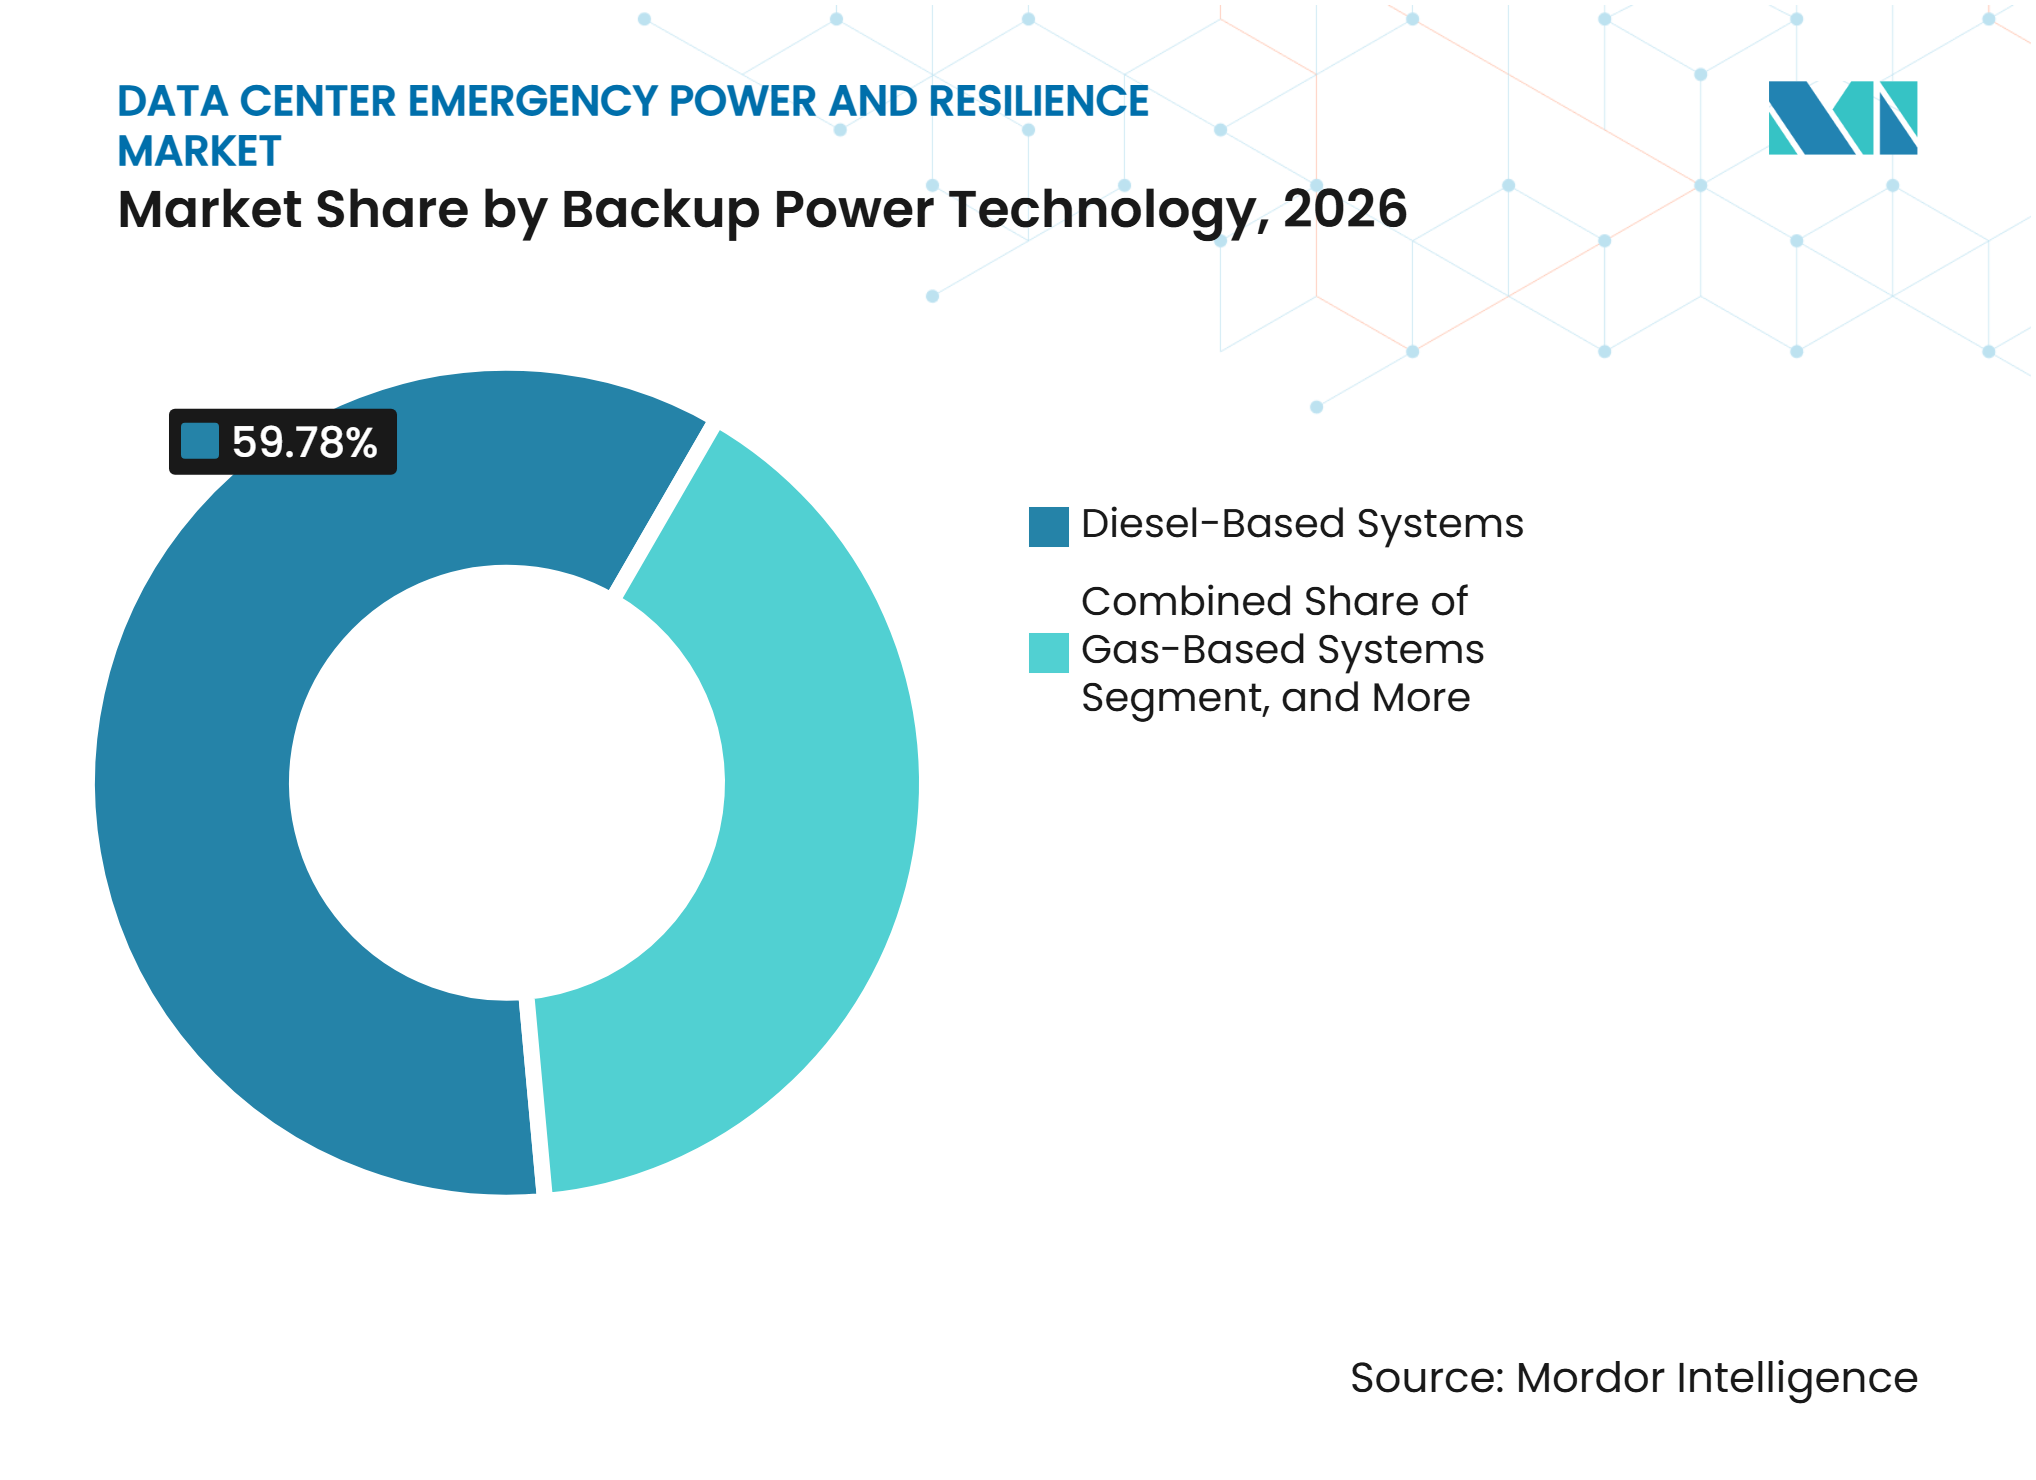
- Por tecnología de energía de respaldo, los sistemas basados en diésel representaron el 59,78% de los ingresos en 2026, mientras que se proyecta que las celdas de combustible y otros sistemas emergentes se expandan a un CAGR del 14,39% hasta 2032.
- Por tipo de servicio, el mantenimiento preventivo y correctivo representó el 27,59% de los ingresos por servicios en 2026, mientras que se proyecta que la consultoría y evaluación de resiliencia energética se expanda a un CAGR del 16,51% hasta 2032.
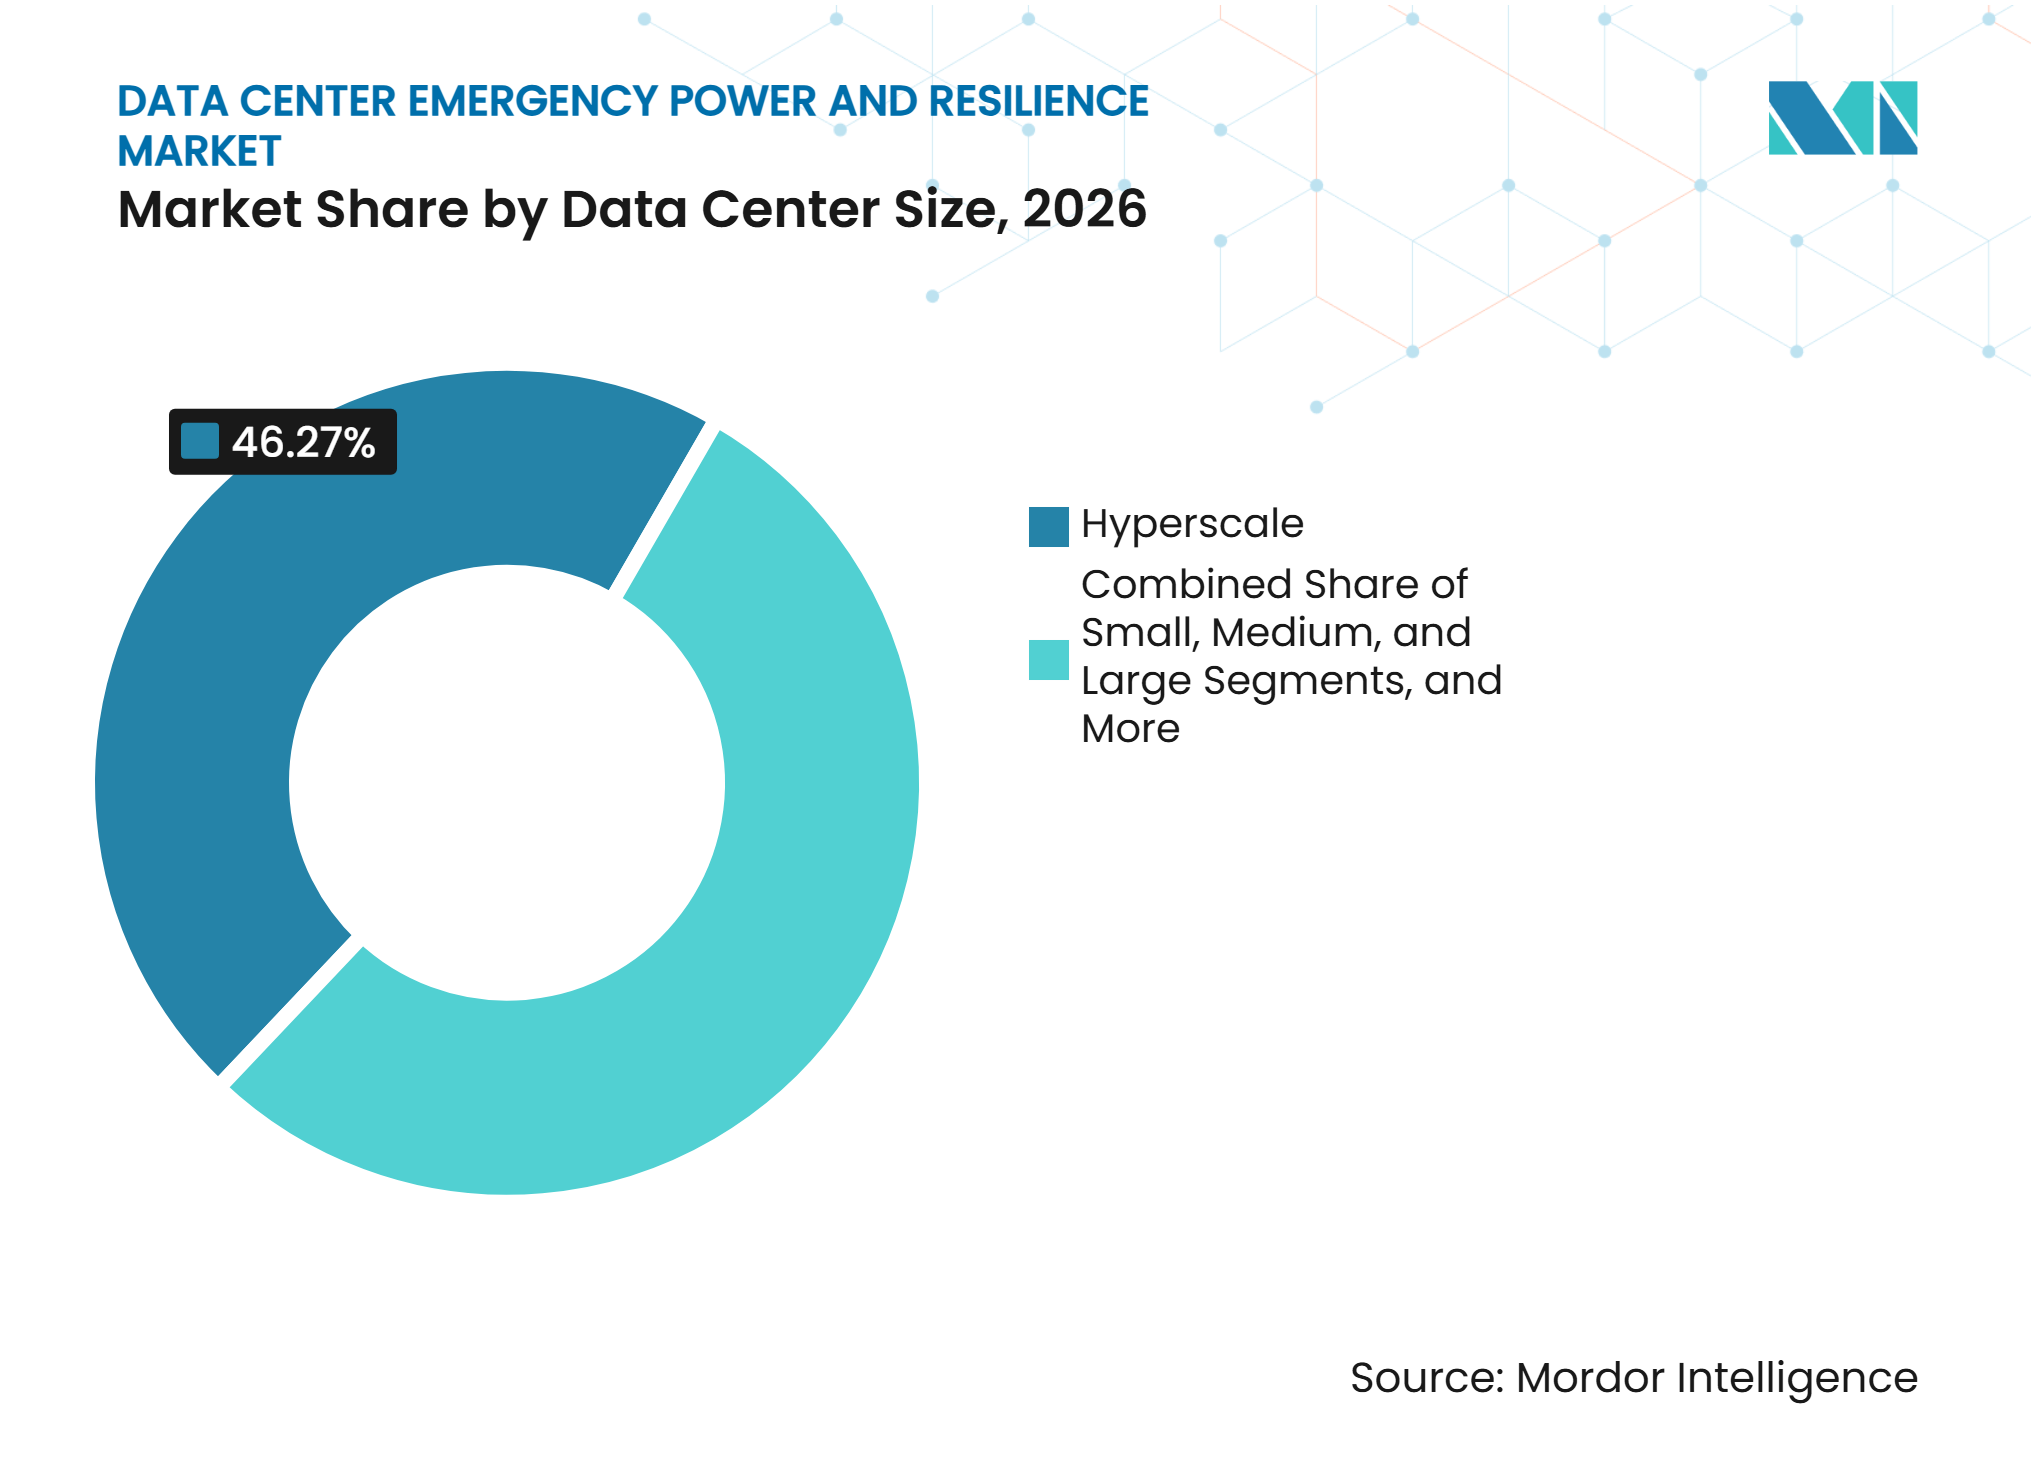
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 46,27% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 15,62% hasta 2032.
- Por tipo de centro de datos, los proveedores de colocación representaron el 36,64% de los ingresos en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 14,38% hasta 2032.
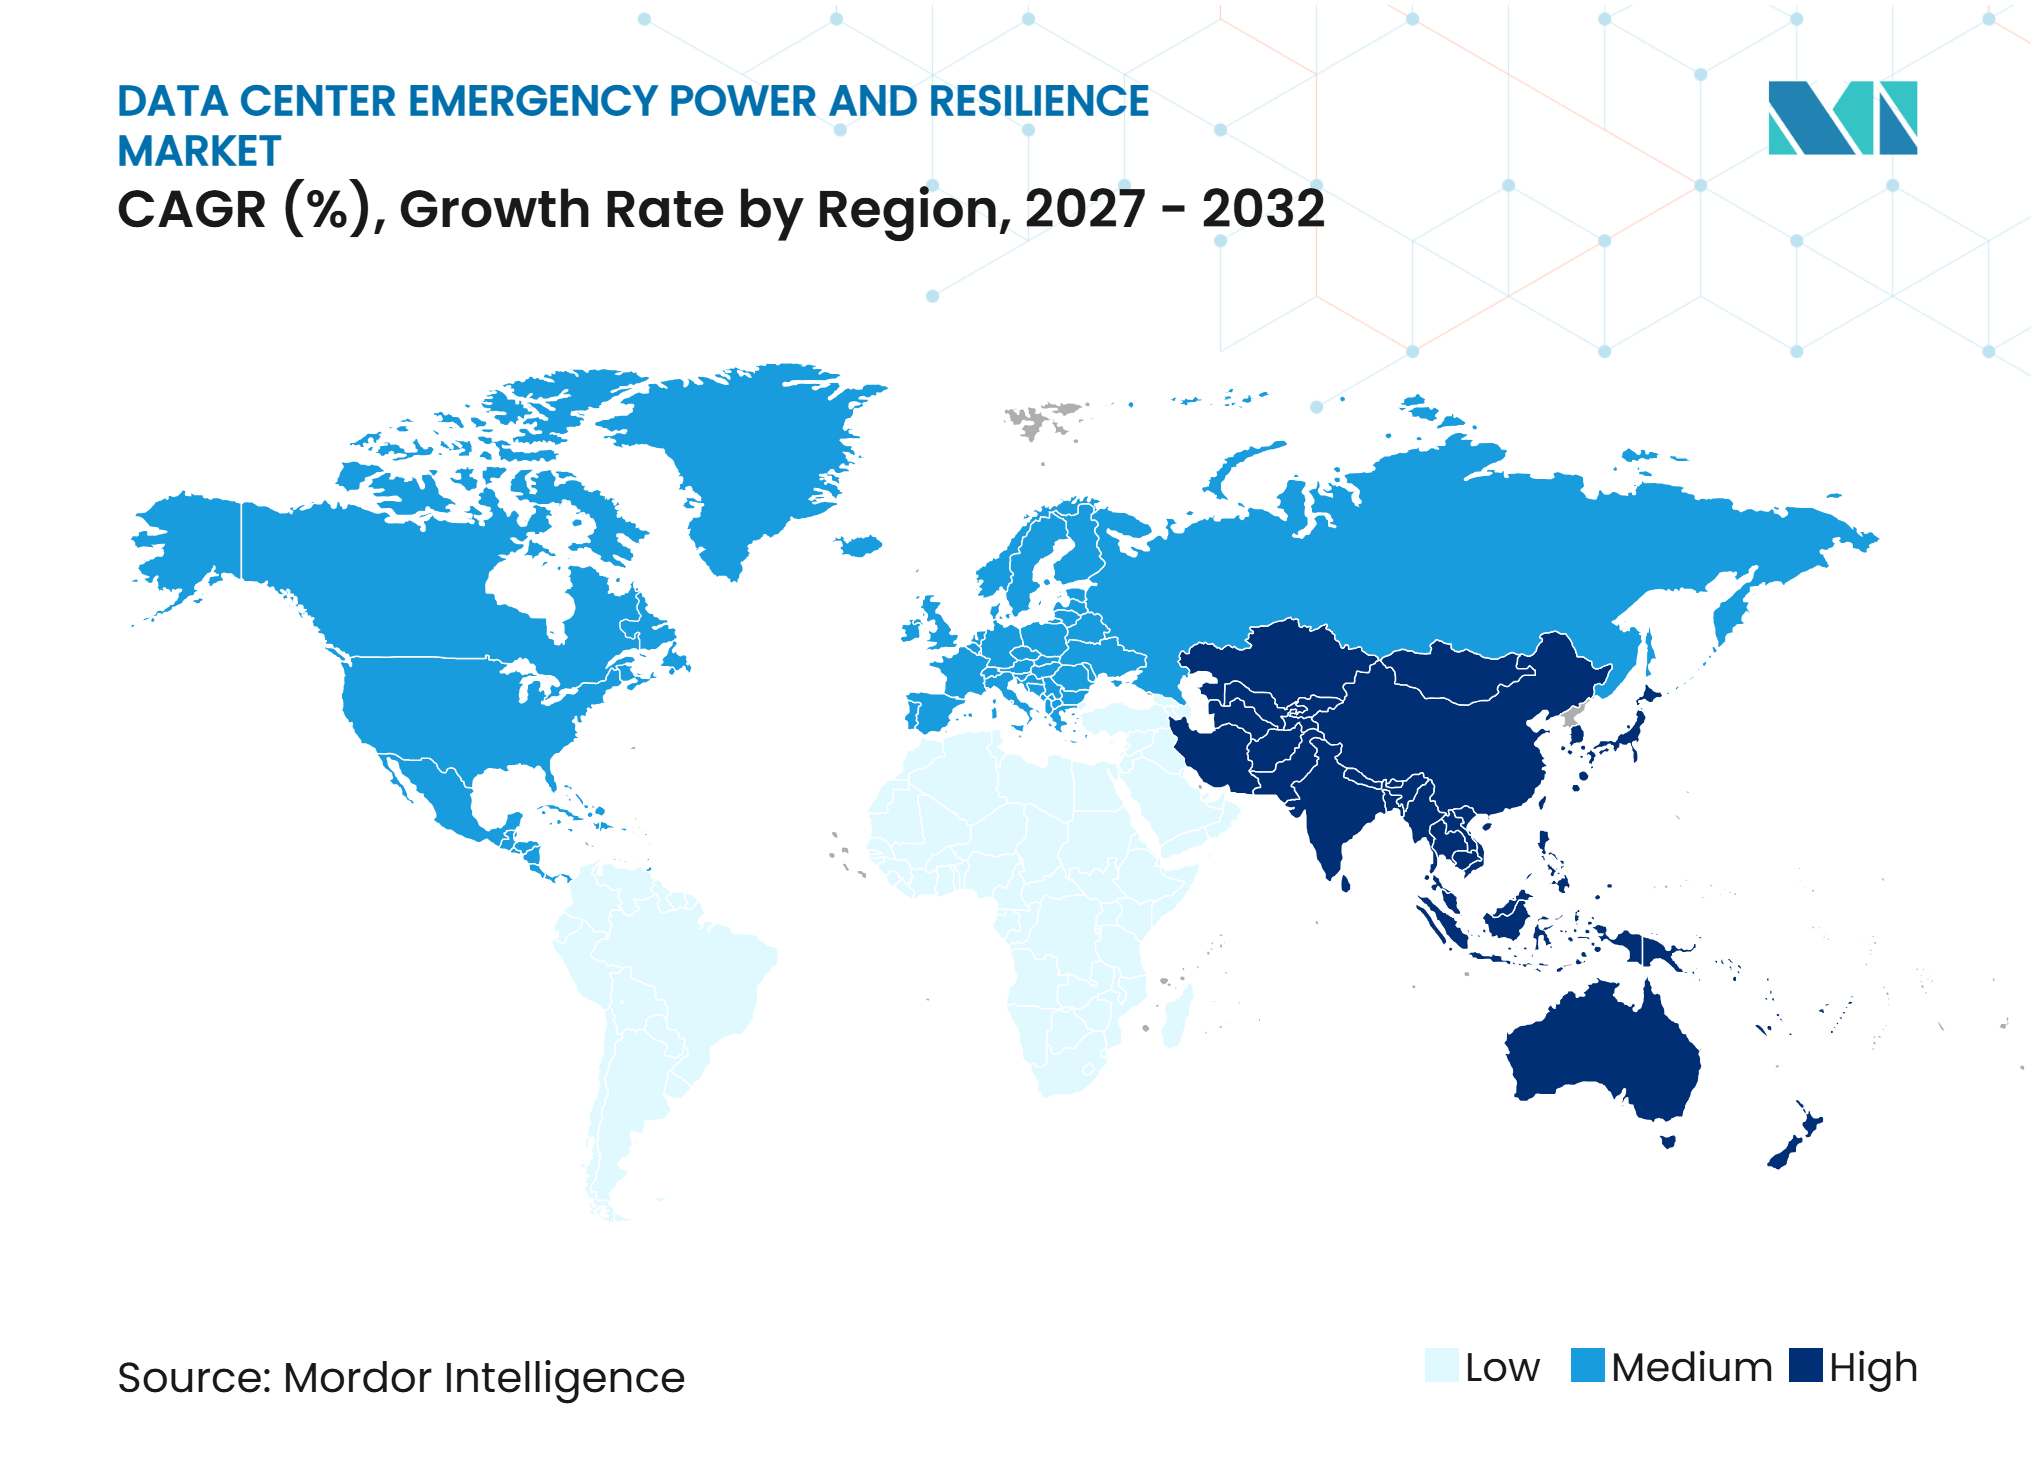
- Por geografía, América del Norte representó el 39,57% de los ingresos del mercado de energía de emergencia y resiliencia para centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 17,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Cargas de Trabajo de Alta Densidad Impulsadas por IA | +3.8% | Global, concentrado en América del Norte, Asia-Pacífico y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión de Centros de Datos de Hiperescala y en la Nube | +2.9% | Global, con rápida expansión en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Requisitos Más Estrictos de Tiempo de Actividad y Redundancia | +1.7% | Global, con marcos de cumplimiento activos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes Retrasos en la Interconexión a la Red Eléctrica | +1.2% | América del Norte y Europa, con efectos secundarios en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Modularización y Adopción de Baterías de Iones de Litio | +0.9% | Global, con aceleración en mercados con alta concentración de hiperescala | Mediano plazo (2-4 años) |
| Resiliencia Detrás del Medidor y Demanda Interactiva con la Red | +0.6% | América del Norte y mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cargas de Trabajo de Alta Densidad Impulsadas por IA
Las instalaciones de IA requieren más potencia por bastidor que las instalaciones de servidores convencionales, lo que cambia la base de diseño de los sistemas de respaldo. Un estudio revisado por pares informó que los centros de datos de IA pueden requerir densidades de bastidor superiores a 40 kW, mientras que algunos despliegues con refrigeración líquida pueden superar los 100 kW.[1] Estas cargas requieren sistemas UPS y generadores que puedan soportar una alta utilización sin depender de supuestos de carga promedio. El Servicio de Investigación del Congreso informó que el entrenamiento de un modelo de IA de gran escala requirió 25,3 MW de consumo total de energía, y señaló que las necesidades de energía para el entrenamiento podrían duplicarse anualmente. En consecuencia, los operadores necesitan capacidad de UPS de varios megavatios y reservas de combustible que soporten una operación autónoma prolongada. Esto eleva el contenido de resiliencia requerido para cada nueva instalación enfocada en IA en el Mercado de Energía de Emergencia y Resiliencia para Centros de Datos, donde el diseño debe abordar cambios repentinos de carga, operación sostenida a alta utilización y una ventana de respuesta corta cuando se interrumpe el suministro eléctrico de la red.
Expansión de Centros de Datos de Hiperescala y en la Nube
La construcción de hiperescala genera una demanda de larga duración de generación de respaldo, conmutación de transferencia, sistemas UPS y servicios relacionados. La Agencia Internacional de Energía declaró que el uso de electricidad en centros de datos aumentó un 17% en 2025, mientras que la demanda general de electricidad aumentó un 3%.[2] Los grandes campus requieren configuraciones N+1 o 2N para mantener la disponibilidad informática durante fallos de equipos o pérdida de la red. Este requisito convierte los equipos de resiliencia en una parte necesaria del presupuesto de construcción inicial en lugar de una adición opcional posterior. Las instalaciones de colocación también se benefician porque muchos usuarios empresariales buscan capacidad en sitios que ya ofrecen diseños de energía de alta disponibilidad. El Mercado de Energía de Emergencia y Resiliencia para Centros de Datos se beneficia de este cambio a medida que los proveedores de nube aumentan tanto el número de campus como la escala individual de cada campus.
Requisitos Más Estrictos de Tiempo de Actividad y Redundancia
Los requisitos de cumplimiento están ampliando la base instalada de equipos de energía redundante en instalaciones críticas. La Asociación de la Industria de las Telecomunicaciones declaró que más de 600 centros de datos en 51 países estaban certificados bajo ANSI/TIA-942 en marzo de 2025. Los compromisos de certificación y servicio al cliente requieren un rendimiento de conmutación por error documentado, monitoreo y planificación de redundancia. Estos requisitos respaldan la demanda de grupos electrógenos, sistemas UPS, interruptores de transferencia automática y servicios de prueba recurrentes. Los objetivos de mayor disponibilidad pueden requerir múltiples rutas de energía independientes, lo que aumenta el contenido de equipos en cada proyecto. El Mercado de Energía de Emergencia y Resiliencia para Centros de Datos también se beneficia a medida que los operadores modernizan instalaciones más antiguas para cumplir con las expectativas más recientes de los clientes.
Crecientes Retrasos en la Interconexión a la Red Eléctrica
Los retrasos en la conexión a la red se han convertido en una razón directa para que los desarrolladores consideren sistemas de energía in situ. El Laboratorio Nacional Lawrence Berkeley informó que el tiempo medio desde una solicitud de interconexión hasta la operación comercial superó los 5 años para los proyectos de EE. UU. que alcanzaron la operación en 2025. Los largos períodos de estudio pueden dejar la construcción del centro de datos lista antes de que la capacidad de la empresa de servicios públicos esté disponible. Los desarrolladores pueden entonces utilizar generación detrás del medidor y sistemas de baterías para reducir la dependencia de un único calendario de conexión. Este enfoque puede permitir la puesta en marcha por fases mientras continúan los trabajos más amplios en la red. El Mercado de Energía de Emergencia y Resiliencia para Centros de Datos se ve respaldado porque las restricciones de la red aumentan el valor de la resiliencia energética autónoma.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Alta Intensidad de Capital de la Infraestructura de Resiliencia | -1.6% | Global, más aguda para centros de datos empresariales y de mercado medio | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Transformadores, Equipos de Conmutación y Generadores de Alta Potencia | -1.1% | América del Norte y Europa, con efectos secundarios en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cumplimiento de Emisiones y Complejidad de Permisos | -0.7% | América del Norte y Europa, con aplicación selectiva en Asia-Pacífico | Mediano plazo (2-4 años) |
| Ciclo de Vida de las Baterías, Requisitos de Seguridad contra Incendios y de Seguros | -0.4% | Global, más pronunciado en despliegues de alta densidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital de la Infraestructura de Resiliencia
Los diseños de Nivel III y Nivel IV requieren una redundancia extensa, lo que aumenta el costo inicial de un proyecto. La carga de costos incluye transformadores, generadores, sistemas UPS, equipos de conmutación, controles, almacenamiento de combustible, instalación y pruebas. Los equipos de alto costo y los largos períodos de adquisición pueden ser difíciles para los operadores empresariales y de mercado medio con financiamiento limitado. Esto puede aplazar proyectos o llevar a los compradores a utilizar capacidad de colocación en lugar de construir sus propios sitios. Los operadores de hiperescala con gran capital y los grandes proveedores de colocación pueden absorber estos costos con mayor facilidad. El resultado es un entorno de gasto en el que el Mercado de Energía de Emergencia y Resiliencia para Centros de Datos permanece activo, pero los grandes compradores tienen mayor poder adquisitivo.
Cuellos de Botella en Transformadores, Equipos de Conmutación y Generadores de Alta Potencia
Las restricciones en transformadores, equipos de conmutación y grandes generadores pueden retrasar la construcción y aumentar el riesgo de entrega. El Departamento de Energía de EE. UU. ha identificado preocupaciones en la cadena de suministro que afectan la disponibilidad de transformadores de distribución y equipos de red relacionados. Los desarrolladores suelen realizar pedidos antes de que los diseños finales de las instalaciones estén completos para asegurar la capacidad de fabricación. Esta práctica reduce la incertidumbre en los plazos, pero puede crear un problema de costos cuando las especificaciones cambian. La escasez de equipos también puede limitar la capacidad de las empresas más pequeñas para competir en proyectos de gran envergadura. Estos cuellos de botella restringen la actividad de instalación a corto plazo, incluso cuando refuerzan la necesidad a largo plazo de resiliencia energética.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Generadores Lideran Mientras las Baterías Avanzan RápidamenteLos generadores de respaldo representaron el 36,71% de la participación del Mercado de Energía de Emergencia y Resiliencia para Centros de Datos en 2026 porque pueden proporcionar energía a escala de megavatios durante cortes prolongados. Sus redes de servicio maduras respaldan el uso continuo en grandes sitios, y esta base instalada proporciona al Mercado de Energía de Emergencia y Resiliencia para Centros de Datos una base práctica para actualizaciones, adiciones de capacidad, reemplazo de piezas y trabajo de servicio recurrente a medida que se modernizan las instalaciones más antiguas. Los sistemas UPS cubren el intervalo entre la pérdida de la red y el arranque del generador. El almacenamiento de combustible, los interruptores de transferencia automática y los controles son importantes para las instalaciones que requieren entre 48 y 72 horas de operación autónoma. Las microrredes y los sistemas in situ están ganando relevancia donde la capacidad de la red es limitada.
Se proyecta que las baterías de respaldo se expandan a un CAGR del 14,26% hasta 2032 a medida que los operadores utilizan sistemas de iones de litio para el respaldo de UPS y una resiliencia más amplia del campus. Las baterías responden inmediatamente a una perturbación de energía y protegen el hardware de IA sensible. También admiten diseños modulares que pueden ampliarse a medida que aumenta la densidad de los bastidores. Shoals Technologies Group y ON.energy comenzaron la fabricación y las entregas para un proyecto de batería conectada a la red de 1,1 GW en un centro de datos de hiperescala de EE. UU. en agosto de 2026.[3] Los generadores y las baterías desempeñan funciones complementarias en el Mercado de Energía de Emergencia y Resiliencia para Centros de Datos, con las baterías proporcionando soporte inmediato y los grupos electrógenos sosteniendo las operaciones tras una interrupción prolongada de la red, mientras que los sistemas de control gestionan los eventos de transferencia, protegen las cargas sensibles y ofrecen a los operadores una visión más clara del estado de cada parte de la cadena de energía.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de Potencia:
Los Sistemas de Rango Medio Lideran Mientras los Grandes Campus se ExpandenLa categoría de 5 MW a menos de 20 MW representó el 43,28% de los ingresos en 2026, lo que refleja la base instalada de instalaciones de colocación empresarial y de hiperescala de tamaño medio. Estos sitios utilizan sistemas de respaldo que soportan varias salas de equipos o una instalación multiinquilino. El mantenimiento, las pruebas de banco de carga y el reemplazo de piezas generan trabajo recurrente después de la instalación. La categoría de 1 MW a menos de 5 MW sirve a ubicaciones empresariales y de borde con espacio limitado. Los sistemas por debajo de 1 MW respaldan aplicaciones distribuidas que requieren computación local.
Se proyecta que la categoría de 20 MW y más se expanda a un CAGR del 15,92% hasta 2032 a medida que los grandes campus añaden capacidad informática. Estas instalaciones necesitan múltiples grupos electrógenos, sistemas UPS de media tensión y equipos de conmutación en paralelo. Sus diseños pueden incluir generación in situ para necesidades operativas de emergencia y de mayor duración. Esto difumina la distinción entre energía de respaldo y suministro primario in situ. El cambio hacia infraestructura a escala de campus eleva los valores de los proyectos en el Mercado de Energía de Emergencia y Resiliencia para Centros de Datos porque un solo proyecto puede requerir generación integrada, almacenamiento, conmutación, distribución, controles y soporte de puesta en marcha, seguido de años de pruebas, planificación de repuestos, gestión de combustible, actualizaciones de software y cobertura de técnicos que se extienden más allá del período de construcción.
Por Tecnología de Energía de Respaldo:
El Diésel Lidera Mientras las Celdas de Combustible EmergenLos sistemas basados en diésel representaron el 59,78% de los ingresos en 2026 porque están ampliamente desplegados y pueden operar durante largos períodos cuando el combustible está disponible. Siguen siendo la tecnología de referencia para la generación de emergencia en muchas grandes instalaciones. Los sistemas basados en gas atraen interés donde los compradores buscan menor intensidad de emisiones y opciones de combustible flexibles. Los sistemas de baterías abordan los primeros segundos o minutos de un corte. Los sistemas de generadores luego toman el relevo para eventos más prolongados, con el almacenamiento de combustible definiendo el tiempo de funcionamiento disponible.
Se proyecta que las celdas de combustible y otros sistemas emergentes se expandan a un CAGR del 14,39% hasta 2032. Vertiv y Ballard Power Systems completaron las pruebas de integración de una solución de UPS prefabricada alimentada por hidrógeno en marzo de 2025.[4] El sistema fue diseñado para escalar desde 200 kW hasta múltiples MW para uso en centros de datos de alta disponibilidad. Honda inició una demostración japonesa que utilizó pilas de combustible automotrices recuperadas e hidrógeno como subproducto para abastecer un centro de datos distribuido. La adopción de celdas de combustible depende de la disponibilidad de hidrógeno, el costo, los permisos, el rendimiento comprobado a escala y la disponibilidad de acuerdos de servicio que puedan respaldar operaciones críticas durante la vida útil del equipo, especialmente en sitios donde los operadores deben demostrar que un sistema alternativo puede proporcionar la misma respuesta predecible que un generador convencional bajo la demanda total de la instalación.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
El Mantenimiento Proporciona la Base Mientras la Consultoría se AceleraEl mantenimiento preventivo y correctivo representó el 27,59% de los ingresos por servicios en 2026 porque los generadores y sistemas UPS instalados requieren inspección y pruebas. Los operadores utilizan pruebas de banco de carga para verificar el rendimiento bajo carga completa. El monitoreo remoto respalda la revisión continua de baterías, generadores y condiciones de calidad de energía. La instalación y puesta en marcha siguen de cerca la nueva construcción de centros de datos. La gestión de combustible y la preparación para emergencias son importantes a medida que las instalaciones requieren mayor tiempo de funcionamiento autónomo.
Se proyecta que la consultoría y evaluación de resiliencia energética se expanda a un CAGR del 16,51% hasta 2032. Los proyectos a escala de gigavatios deben coordinar el acceso a la red, la arquitectura de energía, los calendarios de adquisición, los permisos y la selección de equipos. Los proveedores de consultoría pueden ayudar a seleccionar sitios, definir niveles de redundancia y planificar la entrega de equipos. Estas asignaciones tempranas pueden convertirse en contratos de instalación, pruebas y mantenimiento. La demanda es más fuerte donde el riesgo de retraso es costoso y los diseños de proyectos están cambiando rápidamente, porque las decisiones tempranas sobre energía afectan la selección del terreno, la secuencia de construcción, los pedidos de equipos y el compromiso final de disponibilidad asumido con los clientes, mientras que una evaluación más completa puede identificar problemas en la logística de combustible, el diseño de redundancia, el acceso a equipos, los procedimientos de prueba y la expansión futura antes de que causen retrabajos.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Lideran en Ambas MétricasLas instalaciones de hiperescala representaron el 46,27% de los ingresos en 2026. Sus sistemas de respaldo incluyen comúnmente varios grupos electrógenos, rutas de UPS duales, baterías in situ y acuerdos de servicio a largo plazo. Estas instalaciones necesitan alta disponibilidad porque una interrupción puede afectar a grandes plataformas en la nube y a muchos clientes a la vez. Los grandes centros de datos utilizan configuraciones de respaldo de varios megavatios, mientras que los sitios medianos están actualizando hacia diseños de nivel superior. Los sitios pequeños respaldan la computación de borde distribuida y a menudo favorecen paquetes compactos y modulares.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 15,62% hasta 2032. Sus necesidades de energía elevan la escala de los contratos de generadores, UPS, conmutación y combustible. Las cargas de trabajo de IA se suman a este requisito porque los clústeres de computación densa necesitan soporte de energía inmediato y confiable. Los propietarios de instalaciones también esperan capacidad de expansión dentro del diseño inicial. La adquisición de hiperescala seguirá siendo un impulsor principal de las especificaciones de equipos en el Mercado de Energía de Emergencia y Resiliencia para Centros de Datos, a medida que los proveedores estandarizan módulos más grandes, equipos de mayor voltaje y controles que coordinan rutas de energía complejas, acomodan cambios rápidos en la demanda informática, separan las cargas críticas de las no críticas y proporcionan a los equipos de operaciones datos utilizables durante un evento de transferencia o restauración.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Mantiene la Participación Mientras los Proveedores de Nube se ExpandenLos proveedores de colocación representaron el 36,64% de los ingresos en 2026 porque comparten el costo de la infraestructura resiliente entre muchos inquilinos. Este modelo puede hacer que los diseños de energía de Nivel III y Nivel IV sean más económicos que las construcciones propias empresariales. Los operadores de colocación necesitan capacidad confiable de generadores y UPS para cumplir con los compromisos contractuales de disponibilidad. Las ubicaciones empresariales y de borde también requieren sistemas de respaldo, pero generalmente operan a menor escala. El Mercado de Energía de Emergencia y Resiliencia para Centros de Datos se beneficia a medida que las empresas trasladan cargas de trabajo hacia instalaciones compartidas de alta disponibilidad, porque los proveedores pueden distribuir el costo de los diseños resilientes entre los clientes mientras mantienen procedimientos operativos comunes.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 14,38% hasta 2032. Estos operadores están aumentando tanto el número de instalaciones como la escala de los campus. Los grandes sitios en la nube requieren sistemas de generadores que puedan sincronizar muchas unidades y sistemas UPS de media tensión. ABB anunció una colaboración con NVIDIA en octubre de 2025 para desarrollar una arquitectura de energía de 800 VCC para centros de datos de IA de próxima generación. Los proveedores deben adaptar los equipos a la computación de alta densidad y la gestión de energía coordinada a escala de campus, incluidos diseños que simplifiquen el mantenimiento, validen el rendimiento de conmutación por error y eviten que el trabajo de expansión interrumpa las cargas informáticas activas.
Análisis Geográfico
América del Norte
América del Norte representó el 39,57% de los ingresos regionales en 2026. La región combina una gran base de construcción de hiperescala con presión sobre los sistemas de energía y los procesos de interconexión. El Laboratorio Nacional Lawrence Berkeley encontró que el período de interconexión medio en EE. UU. para proyectos que alcanzaron la operación en 2025 superó los 5 años. La Agencia de Protección Ambiental de EE. UU. emitió orientaciones en 2025 que aclararon la asignación de 50 horas de operación no de emergencia para ciertos motores de combustión interna alternativos. Estos factores respaldan el uso más temprano de generación in situ y baterías en la planificación de proyectos, al tiempo que aumentan el valor del trabajo de ingeniería que alinea la capacidad de respaldo, los controles, los acuerdos de combustible y los hitos de conexión a la red, ayudando al Mercado de Energía de Emergencia y Resiliencia para Centros de Datos a responder a un entorno de proyectos donde la disponibilidad de la red puede cambiar después de que se establezca el calendario de la instalación.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,91% hasta 2032. India, Japón, Singapur y el corredor Singapur-Johor-Riau son importantes ubicaciones de inversión donde la disponibilidad de energía sigue siendo un problema clave de planificación porque la capacidad de la red no coincide con la nueva demanda de centros de datos. Singapur utiliza controles de capacidad para proteger la estabilidad del sistema, mientras que la política china requiere una alta proporción de energía renovable para la nueva infraestructura informática en los principales centros. El Mercado de Energía de Emergencia y Resiliencia para Centros de Datos tiene margen para expandirse a medida que los desarrolladores buscan capacidad confiable junto con los requisitos locales de energía y permisos, y a medida que los operadores regionales combinan equipos de respaldo convencionales con sistemas que pueden desplegarse por fases.
Europa, Oriente Medio y África, y América del Sur
Europa está expandiendo el tamaño de su Mercado de Energía de Emergencia y Resiliencia para Centros de Datos mediante nueva construcción y actualizaciones para cumplir con requisitos de confiabilidad más estrictos. ENTSO-E espera que la demanda de electricidad de los centros de datos europeos aumente más del 50% entre 2025 y 2030. El marco revisado EN 50600 afecta la documentación de redundancia, el monitoreo y las expectativas de energía de respaldo para instalaciones críticas. Los mercados de Oriente Medio están añadiendo capacidad a gran escala, mientras que los sitios africanos a menudo requieren un suministro de respaldo confiable porque la confiabilidad de la red puede ser limitada. La demanda en América del Sur se concentra en Brasil y Argentina, y los compradores en estos mercados buscan sistemas modulares que cumplan con las condiciones locales, los requisitos de cumplimiento, los requisitos de gestión del calor y los niveles variables de confiabilidad de la red.
Panorama Competitivo
Concentración del Mercado
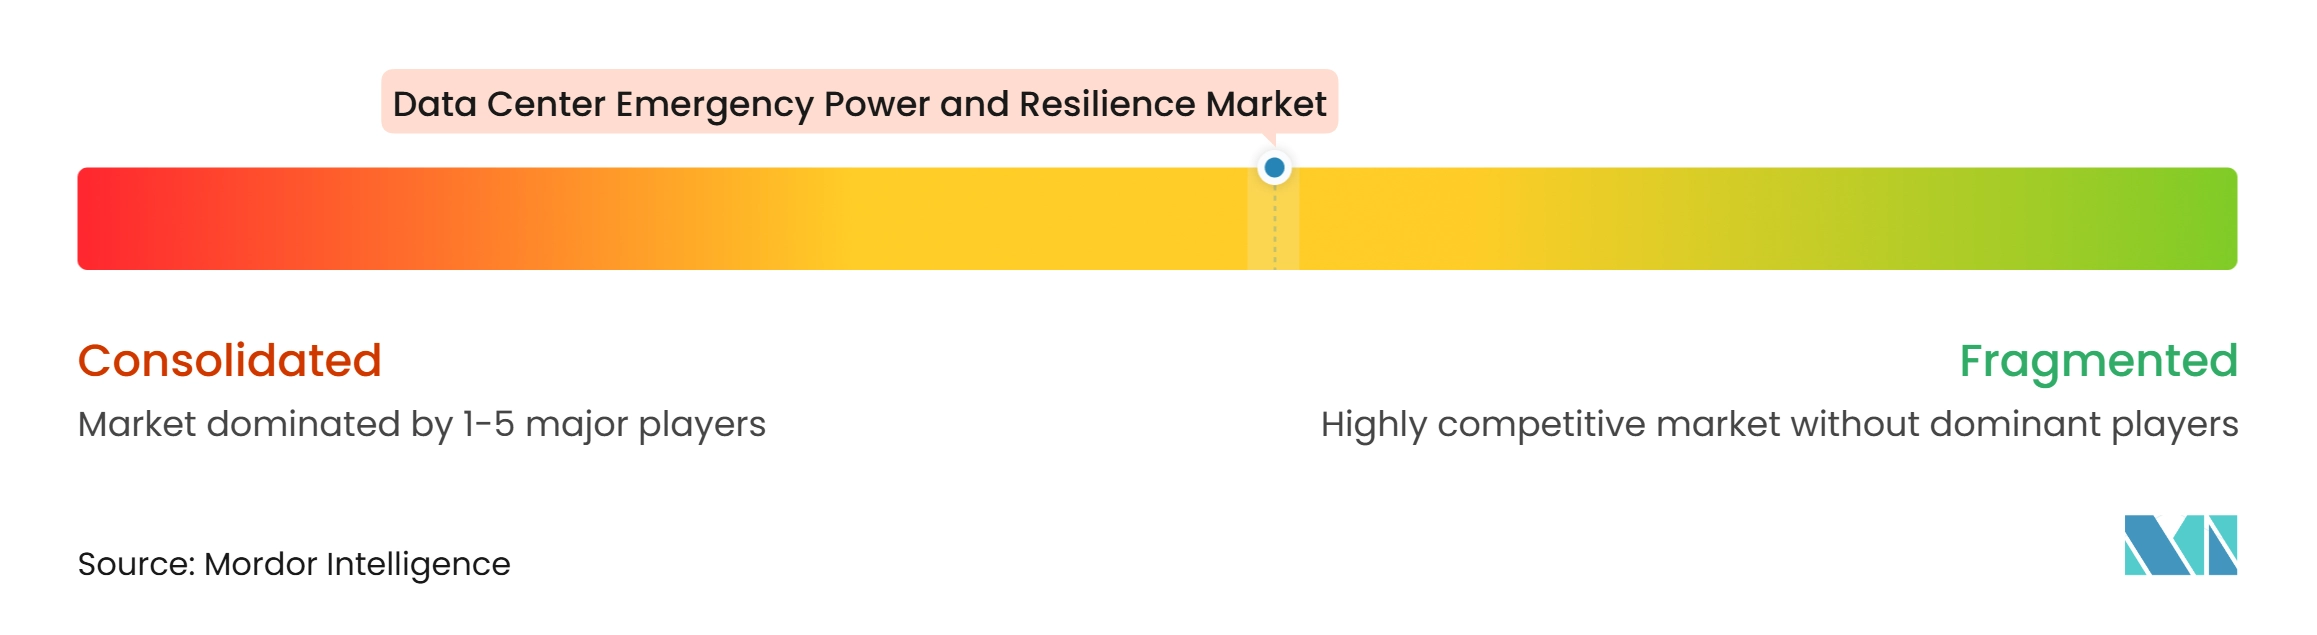
El mercado de energía de emergencia y resiliencia para centros de datos está moderadamente fragmentado entre los principales proveedores industriales y de gestión de energía, mientras que las empresas especializadas compiten en baterías, celdas de combustible, controles y servicios. Caterpillar y Cummins están ampliando las capacidades de los generadores para abordar proyectos enfocados en IA. Eaton ha utilizado adquisiciones para combinar infraestructura eléctrica, recintos modulares y gestión térmica. Este enfoque permite a los proveedores ofrecer más del sistema de energía de la instalación a través de una sola relación comercial, lo que puede fortalecer su posición en el Mercado de Energía de Emergencia y Resiliencia para Centros de Datos cuando los clientes valoran la entrega coordinada, los procedimientos de prueba comunes y una única organización de servicio para varios componentes del sistema de energía. Las empresas más pequeñas siguen siendo relevantes donde ofrecen capacidades especializadas de baterías, celdas de combustible o software, particularmente cuando sus productos abordan un problema específico de calidad de energía, una restricción de despliegue o la necesidad de una integración in situ más rápida, aunque su capacidad de escalar depende de la capacidad de fabricación, los socios de instalación, el acceso al servicio de campo y la confianza de los principales clientes en el soporte a largo plazo.
Las estrategias tecnológicas se centran cada vez más en arquitecturas de energía que soportan mayor densidad de bastidores. ABB y NVIDIA anunciaron una colaboración en octubre de 2025 para desarrollar una arquitectura de 800 VCC para centros de datos de IA de próxima generación. Vertiv y Ballard completaron pruebas a nivel de sistema de una solución de UPS alimentada por hidrógeno en marzo de 2025. Los compradores están evaluando la confiabilidad de los equipos, las emisiones operativas, la capacidad de integración, la disponibilidad de soporte de servicio local y la capacidad de validar el rendimiento durante la puesta en marcha sin afectar los equipos informáticos, ya que una solución que funciona bien de forma aislada también debe funcionar con el diseño de distribución del sitio, la plataforma de monitoreo, los equipos de refrigeración, el personal de operaciones y los procedimientos de emergencia.
Wärtsilä es otro proveedor que aplica su experiencia en motores de gas a la energía para centros de datos. En julio de 2025, Wärtsilä recibió un contrato para suministrar 282 MW de motores flexibles para un proyecto de centro de datos en EE. UU. en Ohio. Eaton adquirió Fibrebond en marzo de 2026 para añadir recintos de energía modulares e infraestructura eléctrica integrada para centros de datos. Los proveedores que ofrecen sistemas estandarizados y escalables pueden reducir el tiempo de despliegue para los clientes en el Mercado de Energía de Emergencia y Resiliencia para Centros de Datos. El cumplimiento de ISO 50001 y los requisitos de emisiones aplicables puede influir en la adquisición en sitios que persiguen alta disponibilidad y objetivos de gestión energética, porque la documentación, el monitoreo y los límites operativos pueden determinar la configuración aceptable, las horas en que se puede utilizar el equipo, el tipo de combustible que se puede almacenar y la evidencia requerida para permisos, seguros y diligencia debida de los clientes.
Líderes de la Industria de Energía de Emergencia y Resiliencia para Centros de Datos
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Holdings Inc.
-
Rolls-Royce Holdings plc
-
Schneider Electric SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía de Emergencia y Resiliencia para Centros de Datos Empresas cubiertas en este informe
- Caterpillar Inc.
- Cummins Inc.
- Generac Holdings Inc.
- Rolls-Royce Holdings plc
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd
- Huawei Technologies Co., Ltd.
- Legrand SA
- Mitsubishi Heavy Industries, Ltd.
- Kohler Co.
- Delta Electronics, Inc.
- Socomec Group S.A.
- Riello UPS S.p.A.
- Fuji Electric Co., Ltd.
- Toshiba International Corporation
- Pramac S.p.A.
- Aggreko plc
- Wärtsilä Corporation
- Bloom Energy Corporation
Desarrollos recientes de la industria en Mercado de Energía de Emergencia y Resiliencia para Centros de Datos
- Octubre de 2026: Cummins está expandiendo activamente su cartera de energía de respaldo para centros de datos de IA de próxima generación, desplegando sus generadores QSK95 y de la Serie Centum a través de evaluaciones de sitio personalizadas y diseño integrado de sistemas de energía, e incorporando combinaciones de sistemas de almacenamiento de energía en baterías para instalaciones que requieren arquitecturas de resiliencia híbrida.
- Agosto de 2026: Shoals Technologies Group y ON.energy avanzaron en la fabricación y las entregas para el proyecto de batería conectada a la red de 1,1 GW en un centro de datos de hiperescala de EE. UU., la mayor instalación de este tipo en los Estados Unidos, con la puesta en marcha prevista para comenzar en el cuarto trimestre de 2026; el proyecto integra el UPS de IA de ON.energy con la arquitectura eléctrica de corriente continua PowerHub de Shoals.
- Agosto de 2026: Caterpillar ganó un contrato de suministro de Nscale para proporcionar generadores de gas natural G3516 para el Campus de Computación Monarch de 2.250 acres en el condado de Mason, Virginia Occidental, diseñado para suministrar 1,35 GW de energía primaria a un centro de datos de Microsoft que despliega GPU NVIDIA Vera Rubin NVL72; se espera que la capacidad total del campus alcance los 8 GW para 2031.
- Julio de 2026: Wärtsilä reservó un pedido de motores de 412 MW para un centro de datos de hiperescala en Ohio que comprende 40 unidades de sus motores de gas de encendido por chispa 34SG, el primer despliegue del modelo en un centro de datos, lo que lleva la capacidad total de motores para centros de datos de Wärtsilä en EE. UU. a más de 1,6 GW en 4 proyectos, con la operación comercial prevista para principios de 2028.
Alcance del Informe Global del Mercado de Energía de Emergencia y Resiliencia para Centros de Datos
El mercado de energía de emergencia y resiliencia para centros de datos abarca los ingresos provenientes de la generación de respaldo, los sistemas de suministro de energía ininterrumpida (UPS), el almacenamiento de energía, los equipos de conmutación y el software de resiliencia desplegados en la infraestructura global. El crecimiento está impulsado por la rápida expansión de las cargas de trabajo en la nube y de IA, el aumento de las densidades de potencia, los mayores riesgos de inestabilidad de la red y el requisito continuo de un estricto tiempo de actividad operativo y continuidad del negocio.
El Informe del Mercado de Energía de Emergencia y Resiliencia para Centros de Datos está segmentado por Tipo de Equipo (Generadores de Respaldo, Sistemas de Suministro de Energía Ininterrumpida, Baterías de Respaldo, Interruptores de Transferencia Automática y Equipos de Conmutación, Sistemas de Almacenamiento y Suministro de Combustible, y Sistemas de Microrred y Generación In Situ), Capacidad de Potencia (Por Debajo de 1 MW, 1 MW a Menos de 5 MW, 5 MW a Menos de 20 MW, y 20 MW y Más), Tecnología de Energía de Respaldo (Sistemas Basados en Diésel, Sistemas Basados en Gas, Sistemas Basados en Baterías, y Celdas de Combustible y Otros Sistemas Emergentes), Tipo de Servicio (Instalación y Puesta en Marcha, Mantenimiento Preventivo y Correctivo, Pruebas de Banco de Carga y Validación del Sistema, Servicios de Gestión de Combustible y Preparación para Emergencias, y Consultoría y Evaluación de Resiliencia Energética), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial / Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Generadores de Respaldo |
| Sistemas de Suministro de Energía Ininterrumpida |
| Baterías de Respaldo |
| Interruptores de Transferencia Automática y Equipos de Conmutación |
| Sistemas de Almacenamiento y Suministro de Combustible |
| Sistemas de Microrred y Generación In Situ |
| Por Debajo de 1 MW |
| 1 MW a Menos de 5 MW |
| 5 MW a Menos de 20 MW |
| 20 MW y Más |
| Sistemas Basados en Diésel |
| Sistemas Basados en Gas |
| Sistemas Basados en Baterías |
| Celdas de Combustible y Otros Sistemas Emergentes |
| Instalación y Puesta en Marcha |
| Mantenimiento Preventivo y Correctivo |
| Pruebas de Banco de Carga y Validación del Sistema |
| Servicios de Gestión de Combustible y Preparación para Emergencias |
| Consultoría y Evaluación de Resiliencia Energética |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial / Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Equipo | Generadores de Respaldo | |
| Sistemas de Suministro de Energía Ininterrumpida | ||
| Baterías de Respaldo | ||
| Interruptores de Transferencia Automática y Equipos de Conmutación | ||
| Sistemas de Almacenamiento y Suministro de Combustible | ||
| Sistemas de Microrred y Generación In Situ | ||
| Por Capacidad de Potencia | Por Debajo de 1 MW | |
| 1 MW a Menos de 5 MW | ||
| 5 MW a Menos de 20 MW | ||
| 20 MW y Más | ||
| Por Tecnología de Energía de Respaldo | Sistemas Basados en Diésel | |
| Sistemas Basados en Gas | ||
| Sistemas Basados en Baterías | ||
| Celdas de Combustible y Otros Sistemas Emergentes | ||
| Por Tipo de Servicio | Instalación y Puesta en Marcha | |
| Mantenimiento Preventivo y Correctivo | ||
| Pruebas de Banco de Carga y Validación del Sistema | ||
| Servicios de Gestión de Combustible y Preparación para Emergencias | ||
| Consultoría y Evaluación de Resiliencia Energética | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial / Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Energía de Emergencia y Resiliencia para Centros de Datos?
El tamaño del mercado de energía de emergencia y resiliencia para centros de datos está proyectado para expandirse desde 14,86 mil millones de USD en 2026 y 16,87 mil millones de USD en 2027 hasta 31,46 mil millones de USD para 2032, registrando un CAGR del 13,27% entre 2027 y 2032.
¿Qué categoría de equipo tiene la mayor participación de ingresos?
Los generadores de respaldo representaron el 36,71% de los ingresos en 2026 porque proporcionan energía de respaldo extendida a escala de megavatios.
¿Por qué las baterías están ganando importancia en la resiliencia de los centros de datos?
Se proyecta que las baterías de respaldo se expandan a un CAGR del 14,26% hasta 2032 porque proporcionan respuesta inmediata y respaldan diseños de UPS modulares.
¿Qué región se está expandiendo más rápidamente en energía de emergencia para centros de datos?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,91% hasta 2032, respaldado por una creciente cartera de proyectos en desarrollo y necesidades de disponibilidad de energía.
¿Cómo afectan los retrasos en la interconexión a la red a la demanda de energía de respaldo?
Los retrasos impulsan a los desarrolladores a considerar la generación in situ y las baterías para que los proyectos puedan reducir la dependencia del calendario de conexión a la red.
¿Qué clientes de centros de datos generan la mayor demanda de sistemas de resiliencia?
Las instalaciones de hiperescala representaron el 46,27% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 15,62% hasta 2032.