
Taille et part du marché de l'alimentation électrique d'urgence et de la résilience des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.87 Milliards de dollars |
| Taille du Marché (2032) | 31.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'alimentation électrique d'urgence et de la résilience des centres de données par Mordor Intelligence
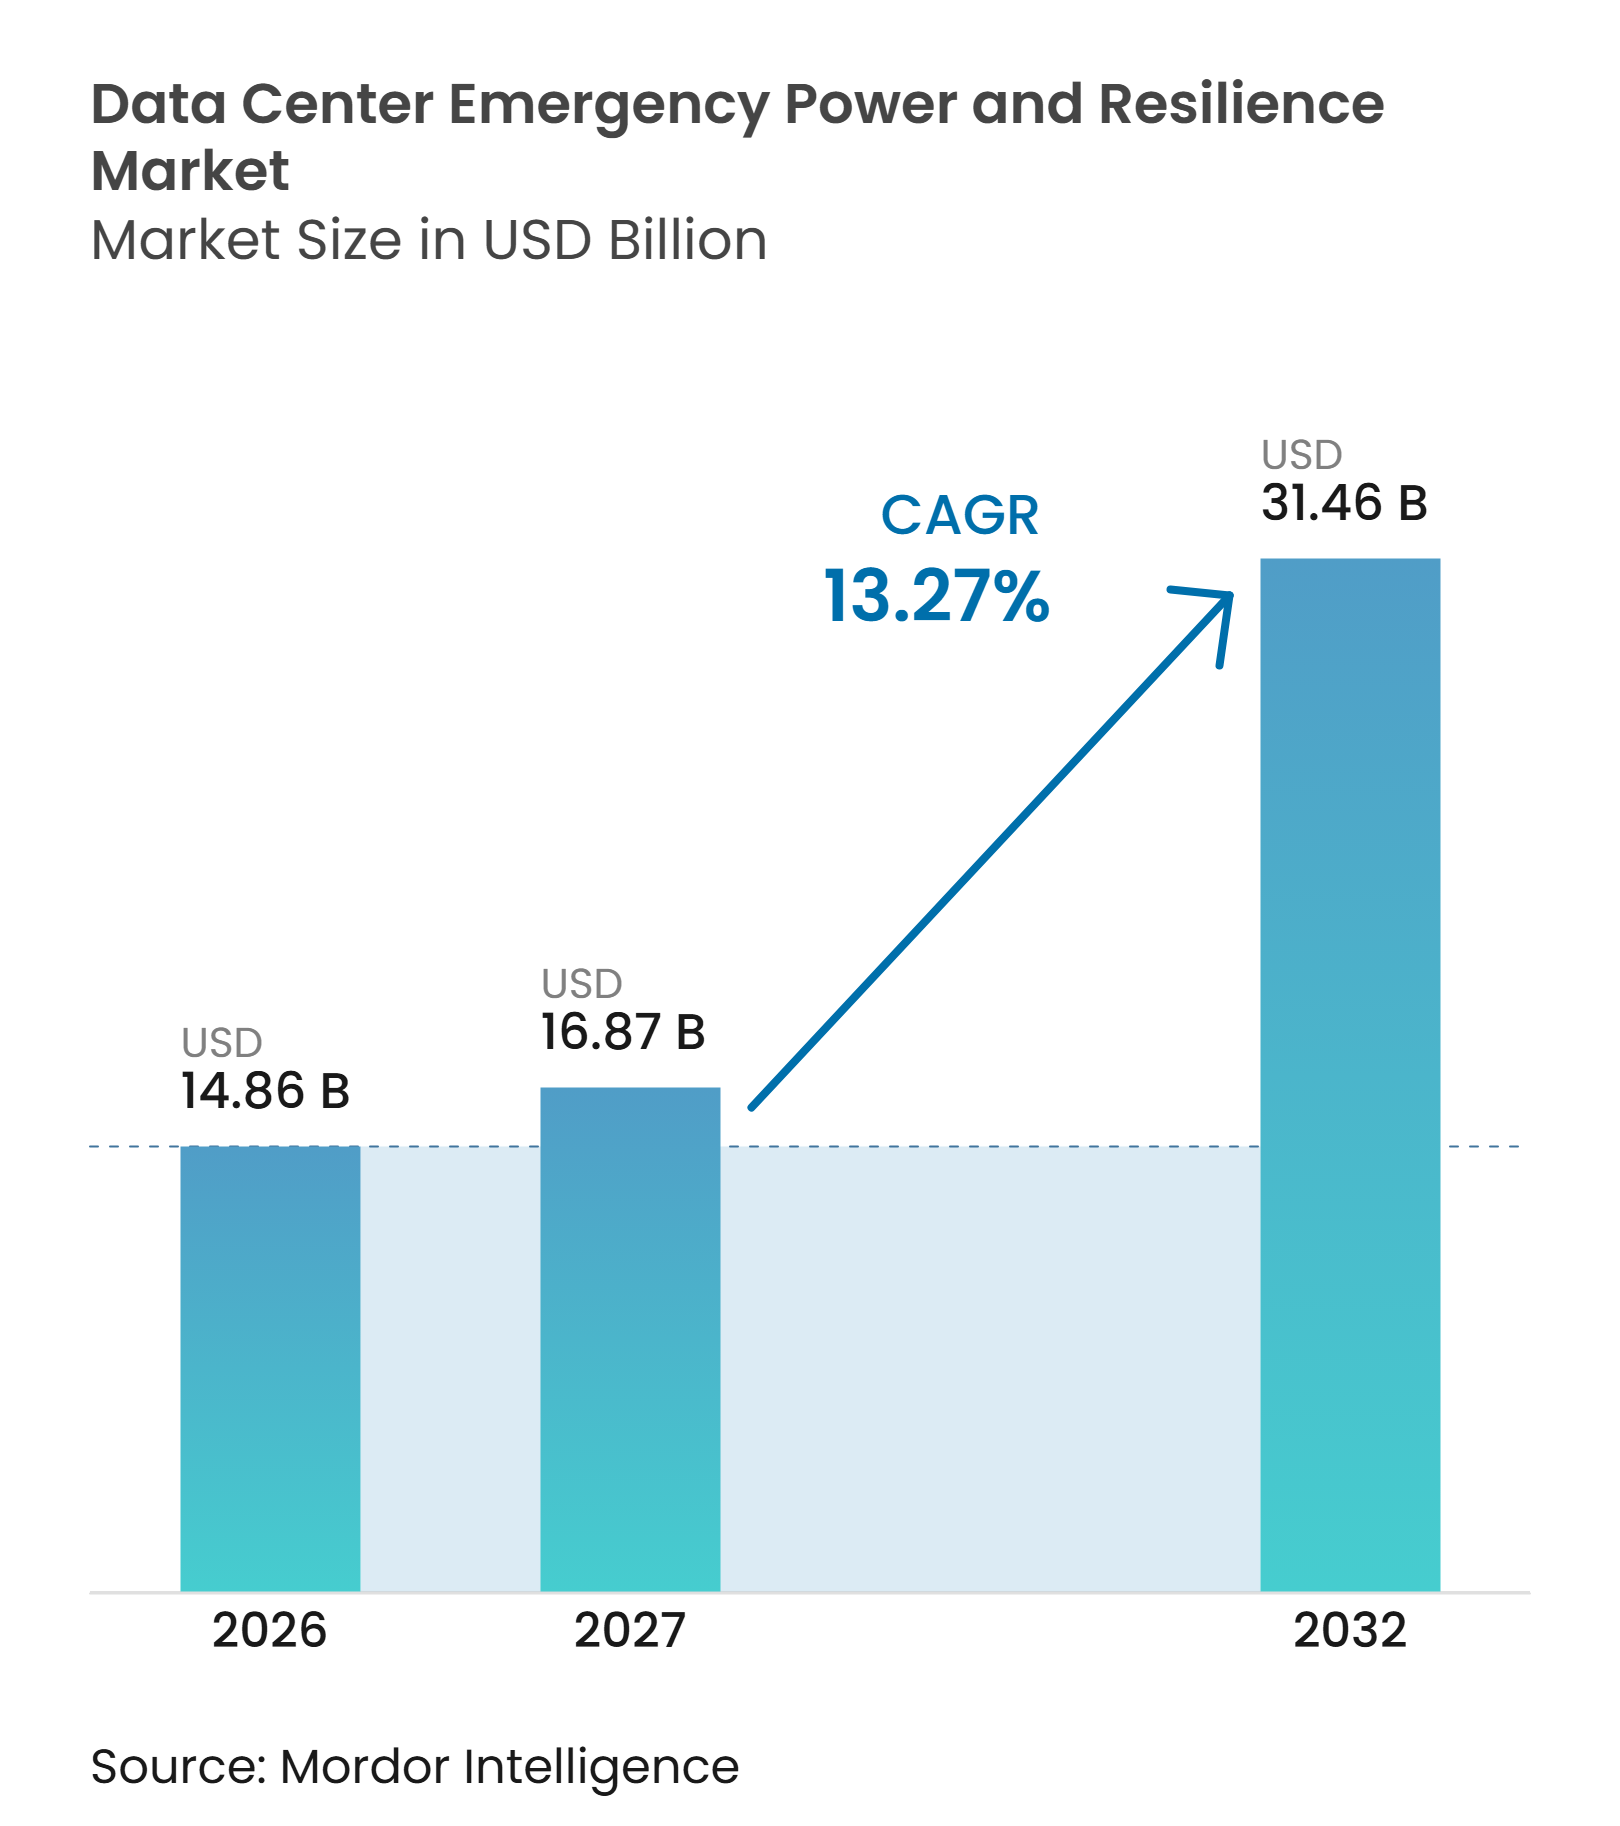
La taille du marché de l'alimentation électrique d'urgence et de la résilience des centres de données devrait s'étendre de 14,86 milliards USD en 2026 et 16,87 milliards USD en 2027 à 31,46 milliards USD d'ici 2032, enregistrant un CAGR de 13,27 % entre 2027 et 2032. La demande est liée au déploiement rapide des capacités informatiques et à la densité de puissance plus élevée des charges de travail d'IA. L'alimentation électrique d'urgence devient une composante essentielle de la conception des installations, car les opérateurs doivent protéger l'informatique continue lors des perturbations du réseau. Les retards de raccordement au réseau encouragent également les nouveaux campus à utiliser la production sur site, les batteries et d'autres systèmes en aval du compteur. Les grands fournisseurs étendent leurs offres des générateurs et équipements d'alimentation sans interruption vers des services intégrés d'alimentation, de refroidissement, de contrôle et de maintenance. Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données bénéficie donc à la fois des nouvelles constructions et des mises à niveau des installations existantes, notamment lorsque les opérateurs doivent remplacer des équipements vieillissants, confirmer les performances de redondance, ou assurer une plus longue autonomie en carburant pour les charges critiques, maintenir la continuité opérationnelle lors de perturbations prolongées du réseau, et créer un historique de maintenance clair pour les équipements qui soutiennent les opérations informatiques essentielles.
Principaux enseignements du rapport
- Par type d'équipement, les générateurs de secours détenaient 36,71 % de la part du marché de l'alimentation électrique d'urgence et de la résilience des centres de données en 2026, tandis que les batteries de secours devraient se développer à un CAGR de 14,26 % jusqu'en 2032.
- Par capacité de puissance, la catégorie 5 MW à moins de 20 MW détenait 43,28 % des revenus en 2026, tandis que la catégorie 20 MW et plus devrait se développer à un CAGR de 15,92 % jusqu'en 2032.
- Par technologie d'alimentation de secours, les systèmes à base de diesel détenaient 59,78 % des revenus en 2026, tandis que les piles à combustible et autres systèmes émergents devraient se développer à un CAGR de 14,39 % jusqu'en 2032.
- Par type de service, la maintenance préventive et corrective détenait 27,59 % des revenus de services en 2026, tandis que le conseil et l'évaluation en matière de résilience électrique devraient se développer à un CAGR de 16,51 % jusqu'en 2032.
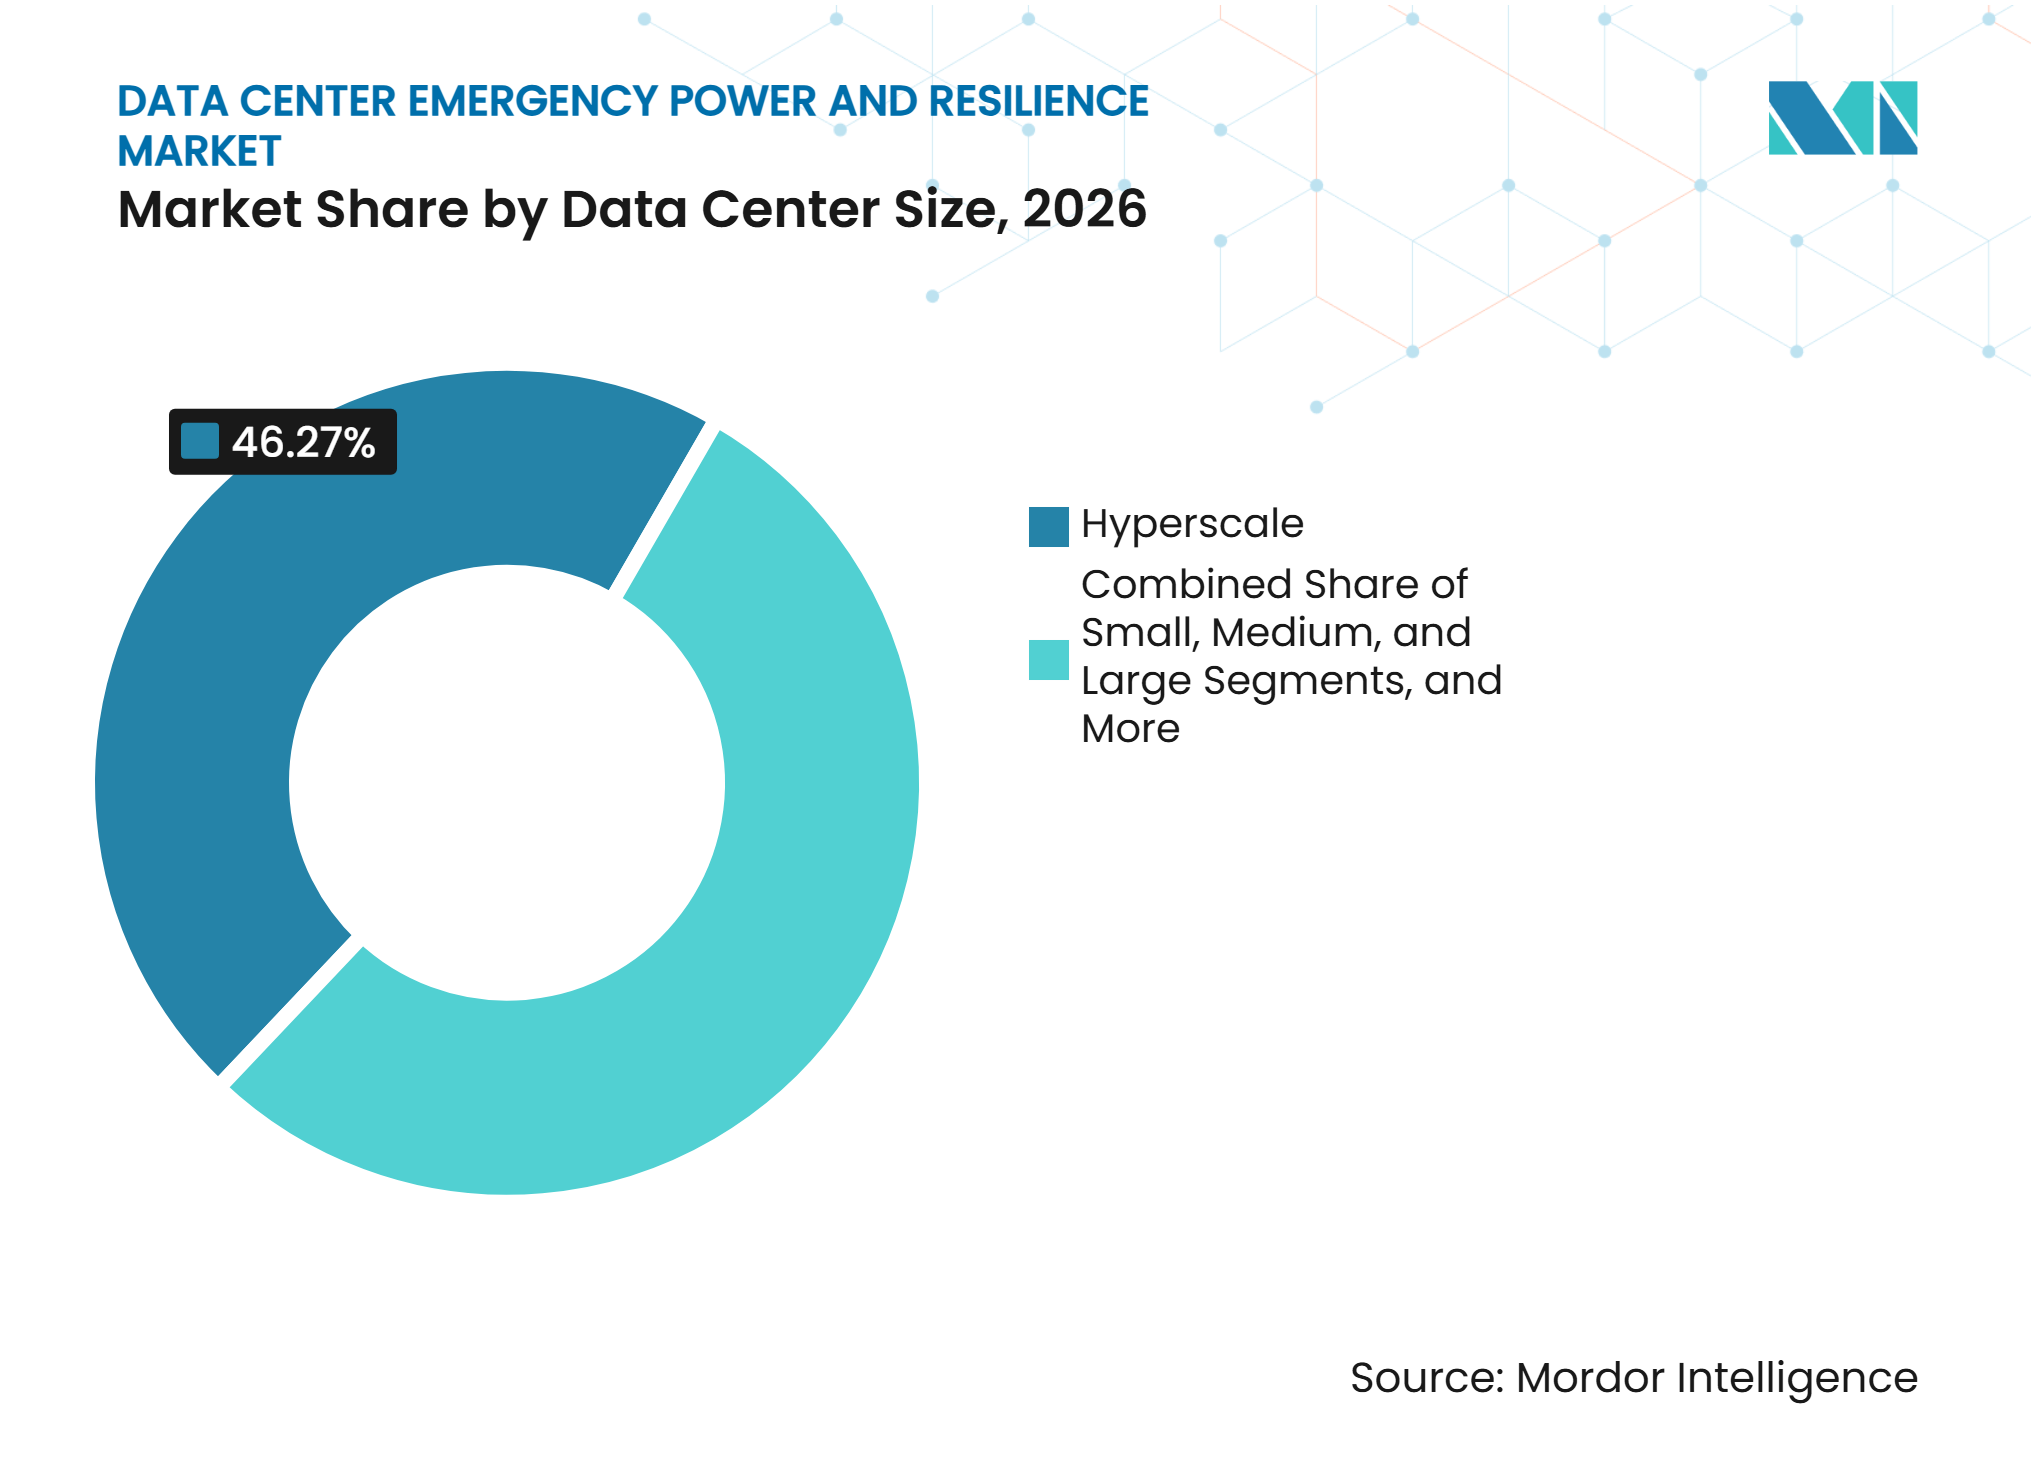
- Par taille de centre de données, les installations hyperscale détenaient 46,27 % des revenus en 2026 et devraient se développer à un CAGR de 15,62 % jusqu'en 2032.
- Par type de centre de données, les fournisseurs de colocation détenaient 36,64 % des revenus en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 14,38 % jusqu'en 2032.
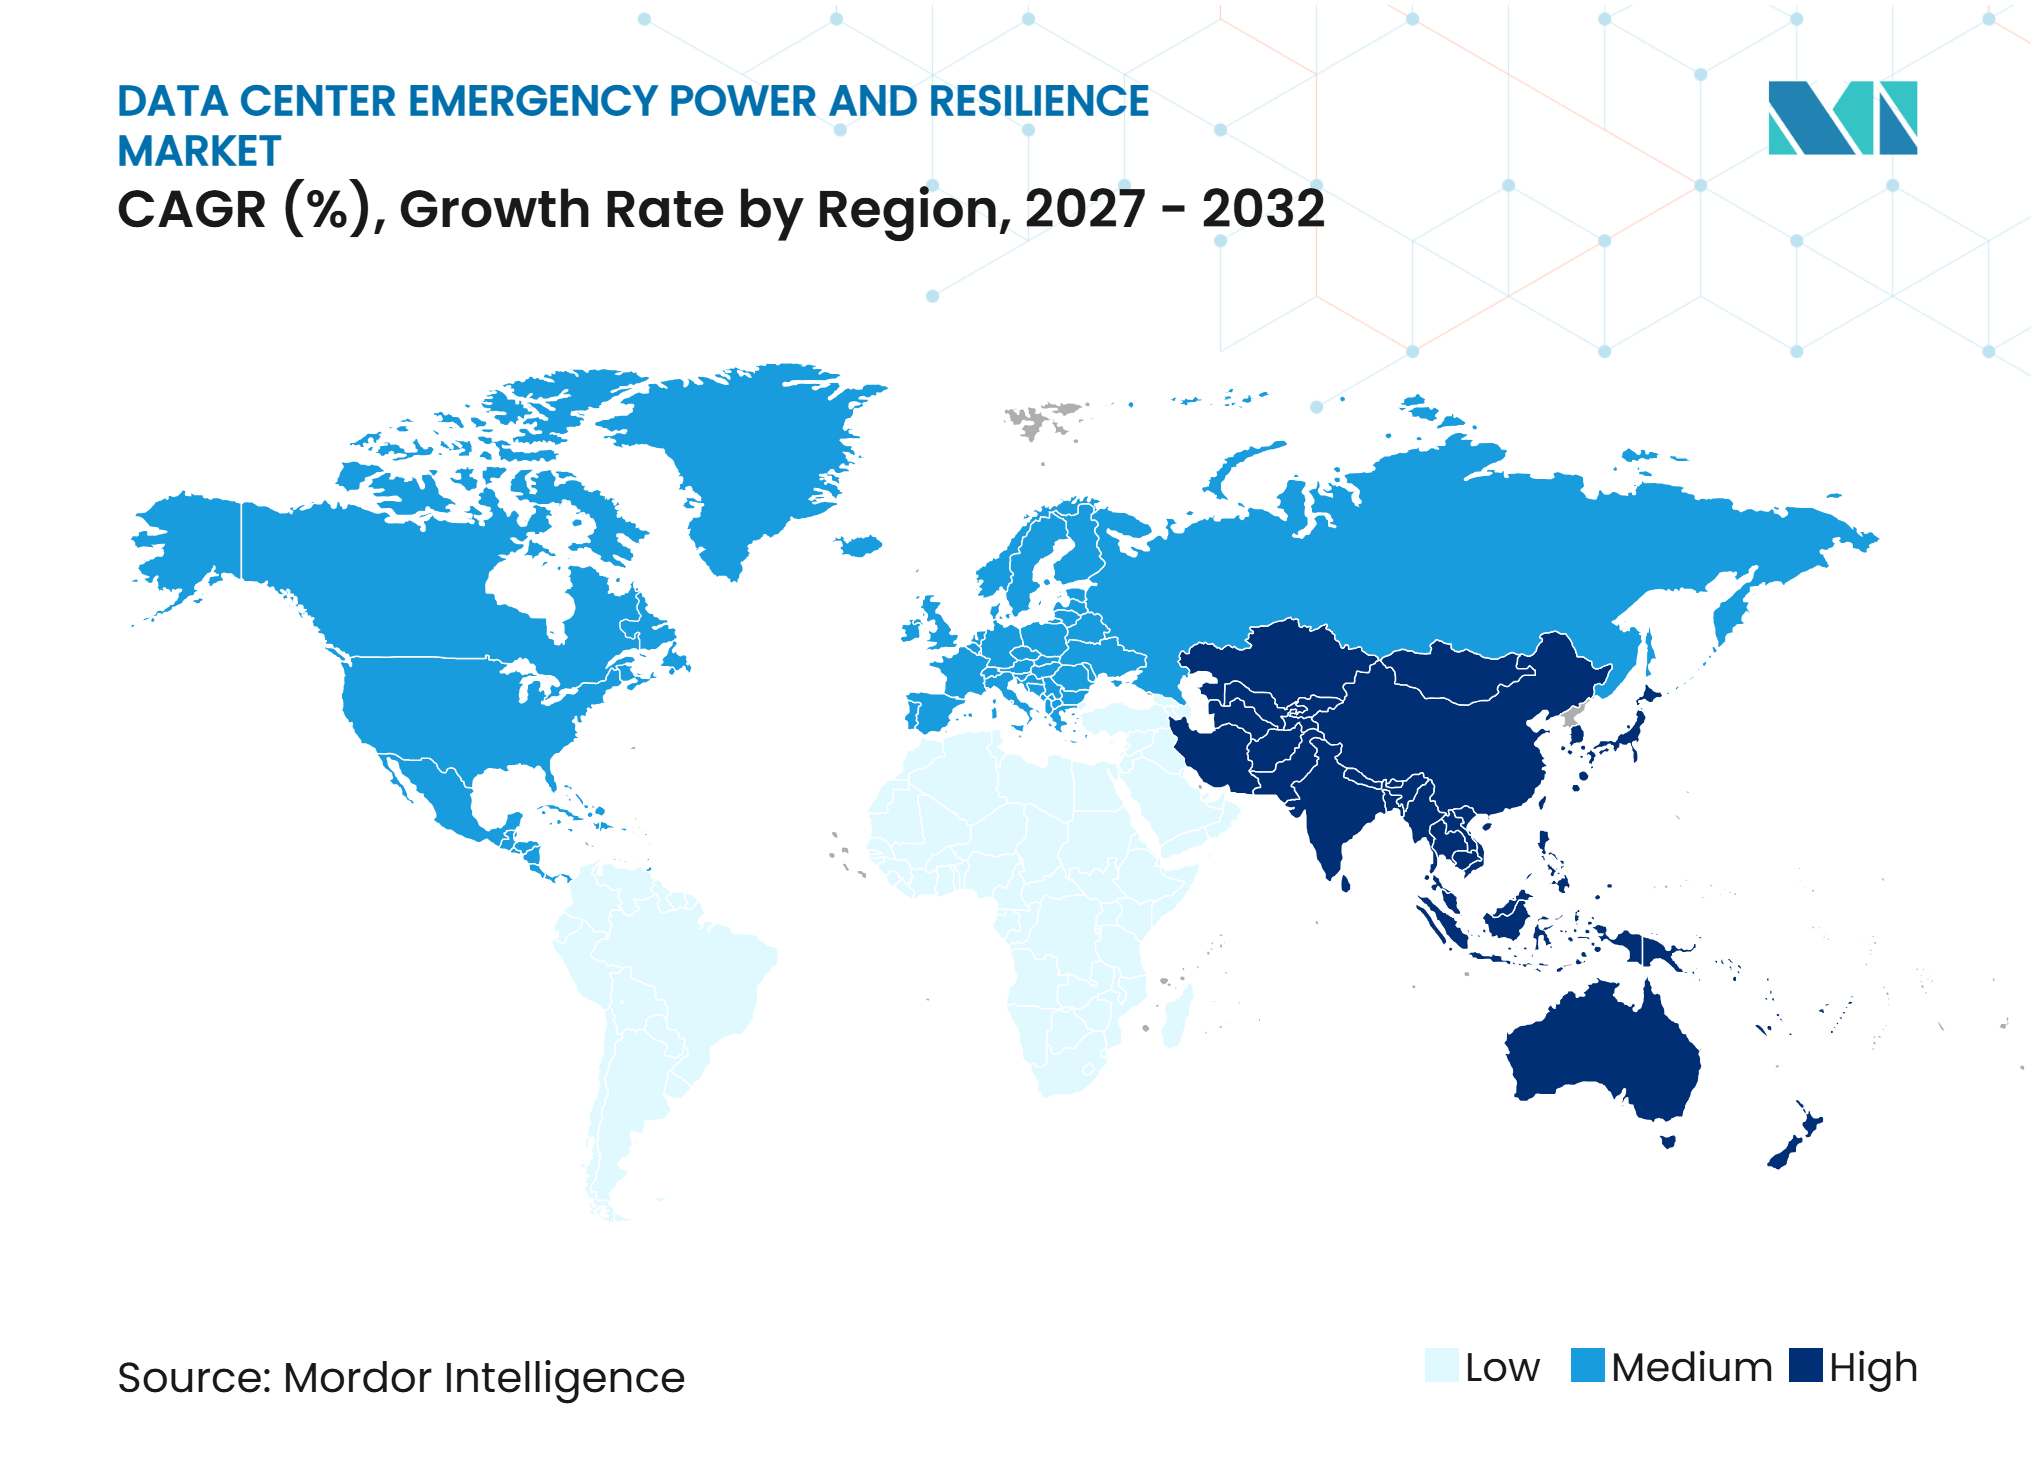
- Par géographie, l'Amérique du Nord détenait 39,57 % des revenus du marché de l'alimentation électrique d'urgence et de la résilience des centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Charges de travail à haute densité pilotées par l'IA | +3.8% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion des centres de données hyperscale et cloud | +2.9% | Mondial, avec une expansion rapide en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Exigences plus strictes en matière de disponibilité et de redondance | +1.7% | Mondial, avec des cadres de conformité actifs en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Retards croissants de raccordement au réseau | +1.2% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Modularisation et adoption des batteries lithium-ion | +0.9% | Mondial, s'accélérant sur les marchés à forte présence hyperscale | Moyen terme (2-4 ans) |
| Résilience en aval du compteur et demande interactive avec le réseau | +0.6% | Amérique du Nord et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charges de travail à haute densité pilotées par l'IA
Les installations d'IA nécessitent plus de puissance par rack que les installations de serveurs conventionnels, ce qui modifie la base de conception des systèmes de secours. Une étude évaluée par des pairs a rapporté que les centres de données d'IA peuvent nécessiter des densités de rack supérieures à 40 kW, tandis que certains déploiements refroidis par liquide peuvent dépasser 100 kW.[1] Ces charges nécessitent des systèmes d'alimentation sans interruption et des générateurs capables de supporter une utilisation élevée sans s'appuyer sur des hypothèses de charge moyenne. Le Congressional Research Service a rapporté que l'entraînement d'un grand modèle d'IA nécessitait 25,3 MW de puissance totale consommée, et a noté que les besoins énergétiques d'entraînement pourraient doubler chaque année. Les opérateurs ont donc besoin d'une capacité d'alimentation sans interruption de plusieurs mégawatts et de réserves de carburant permettant une exploitation autonome prolongée. Cela augmente le contenu en résilience requis pour chaque nouvelle installation axée sur l'IA dans le marché de l'alimentation électrique d'urgence et de la résilience des centres de données, où la conception doit prendre en compte les changements soudains de charge, le fonctionnement soutenu à haute utilisation, et une fenêtre de réponse courte lorsque l'alimentation du réseau est interrompue.
Expansion des centres de données hyperscale et cloud
La construction hyperscale crée une demande de longue durée pour la production de secours, la commutation de transfert, les systèmes d'alimentation sans interruption et les services associés. L'Agence internationale de l'énergie a déclaré que la consommation d'électricité des centres de données a augmenté de 17 % en 2025, tandis que la demande globale d'électricité a augmenté de 3 %.[2] Les grands campus nécessitent des configurations N+1 ou 2N pour maintenir l'informatique disponible en cas de panne d'équipement ou de coupure du réseau. Cette exigence fait de l'équipement de résilience une partie nécessaire du budget de construction initial plutôt qu'un ajout optionnel ultérieur. Les installations de colocation en bénéficient également, car de nombreux utilisateurs d'entreprise recherchent des capacités sur des sites qui proposent déjà des conceptions d'alimentation à haute disponibilité. Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données profite de cette évolution à mesure que les fournisseurs cloud augmentent à la fois le nombre de campus et l'échelle de chaque campus.
Exigences plus strictes en matière de disponibilité et de redondance
Les exigences de conformité élargissent la base installée d'équipements d'alimentation redondants dans les installations critiques. La Telecommunications Industry Association a déclaré que plus de 600 centres de données dans 51 pays étaient certifiés selon la norme ANSI/TIA-942 en mars 2025. Les engagements de certification et de service client nécessitent des performances de basculement documentées, une surveillance et une planification de la redondance. Ces exigences soutiennent la demande de groupes électrogènes, de systèmes d'alimentation sans interruption, de commutateurs de transfert automatiques et de services de test récurrents. Des objectifs de disponibilité plus élevés peuvent nécessiter plusieurs chemins d'alimentation indépendants, augmentant le contenu en équipements dans chaque projet. Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données bénéficie également de la modernisation des installations plus anciennes par les opérateurs pour répondre aux nouvelles attentes des clients.
Retards croissants de raccordement au réseau
Les retards de raccordement au réseau sont devenus une raison directe pour les développeurs d'envisager des systèmes d'alimentation sur site. Le Lawrence Berkeley National Laboratory a rapporté que le délai médian entre une demande de raccordement et la mise en service commerciale dépassait 5 ans pour les projets américains ayant atteint leur mise en service en 2025. De longues périodes d'étude peuvent laisser la construction d'un centre de données prête avant que la capacité du réseau ne soit disponible. Les développeurs peuvent alors utiliser des systèmes de production et de batteries en aval du compteur pour réduire la dépendance à un calendrier de raccordement unique. Cette approche peut permettre une mise en service par phases pendant que les travaux sur le réseau se poursuivent. Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données est soutenu car les contraintes du réseau augmentent la valeur de la résilience électrique autonome.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Intensité capitalistique élevée de l'infrastructure de résilience | -1.6% | Mondial, plus aigu pour les centres de données d'entreprise et de marché intermédiaire | Long terme (≥ 4 ans) |
| Goulets d'étranglement sur les transformateurs, les appareillages de commutation et les générateurs à haute puissance | -1.1% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Conformité aux émissions et complexité des autorisations | -0.7% | Amérique du Nord et Europe, avec une application sélective en Asie-Pacifique | Moyen terme (2-4 ans) |
| Cycle de vie des batteries, sécurité incendie et exigences d'assurance | -0.4% | Mondial, plus prononcé dans les déploiements à haute densité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée de l'infrastructure de résilience
Les conceptions de niveau III et de niveau IV nécessitent une redondance étendue, ce qui augmente le coût initial d'un projet. La charge de coût comprend les transformateurs, les générateurs, les systèmes d'alimentation sans interruption, les appareillages de commutation, les contrôles, le stockage de carburant, l'installation et les tests. Des équipements coûteux et de longues périodes d'approvisionnement peuvent être difficiles à gérer pour les opérateurs d'entreprise et de marché intermédiaire disposant d'un financement limité. Cela peut différer les projets ou amener les acheteurs à utiliser la capacité de colocation plutôt que de construire leurs propres sites. Les hyperscalers bien capitalisés et les grands fournisseurs de colocation peuvent absorber ces coûts plus facilement. Il en résulte un environnement de dépenses dans lequel le marché de l'alimentation électrique d'urgence et de la résilience des centres de données reste actif, mais où les grands acheteurs détiennent un plus grand pouvoir d'achat.
Goulets d'étranglement sur les transformateurs, les appareillages de commutation et les générateurs à haute puissance
Les contraintes sur les transformateurs, les appareillages de commutation et les grands générateurs peuvent retarder la construction et augmenter le risque de livraison. Le Département de l'énergie des États-Unis a identifié des préoccupations liées à la chaîne d'approvisionnement affectant la disponibilité des transformateurs de distribution et des équipements de réseau connexes. Les développeurs passent souvent des commandes avant que les conceptions finales des installations ne soient terminées afin de sécuriser la capacité de fabrication. Cette pratique réduit l'incertitude sur les délais, mais peut créer un problème de coût lorsque les spécifications changent. Les pénuries d'équipements peuvent également limiter la capacité des petites entreprises à concourir pour de grands projets. Ces goulets d'étranglement freinent l'activité d'installation à court terme, même s'ils renforcent le besoin à long terme de résilience électrique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
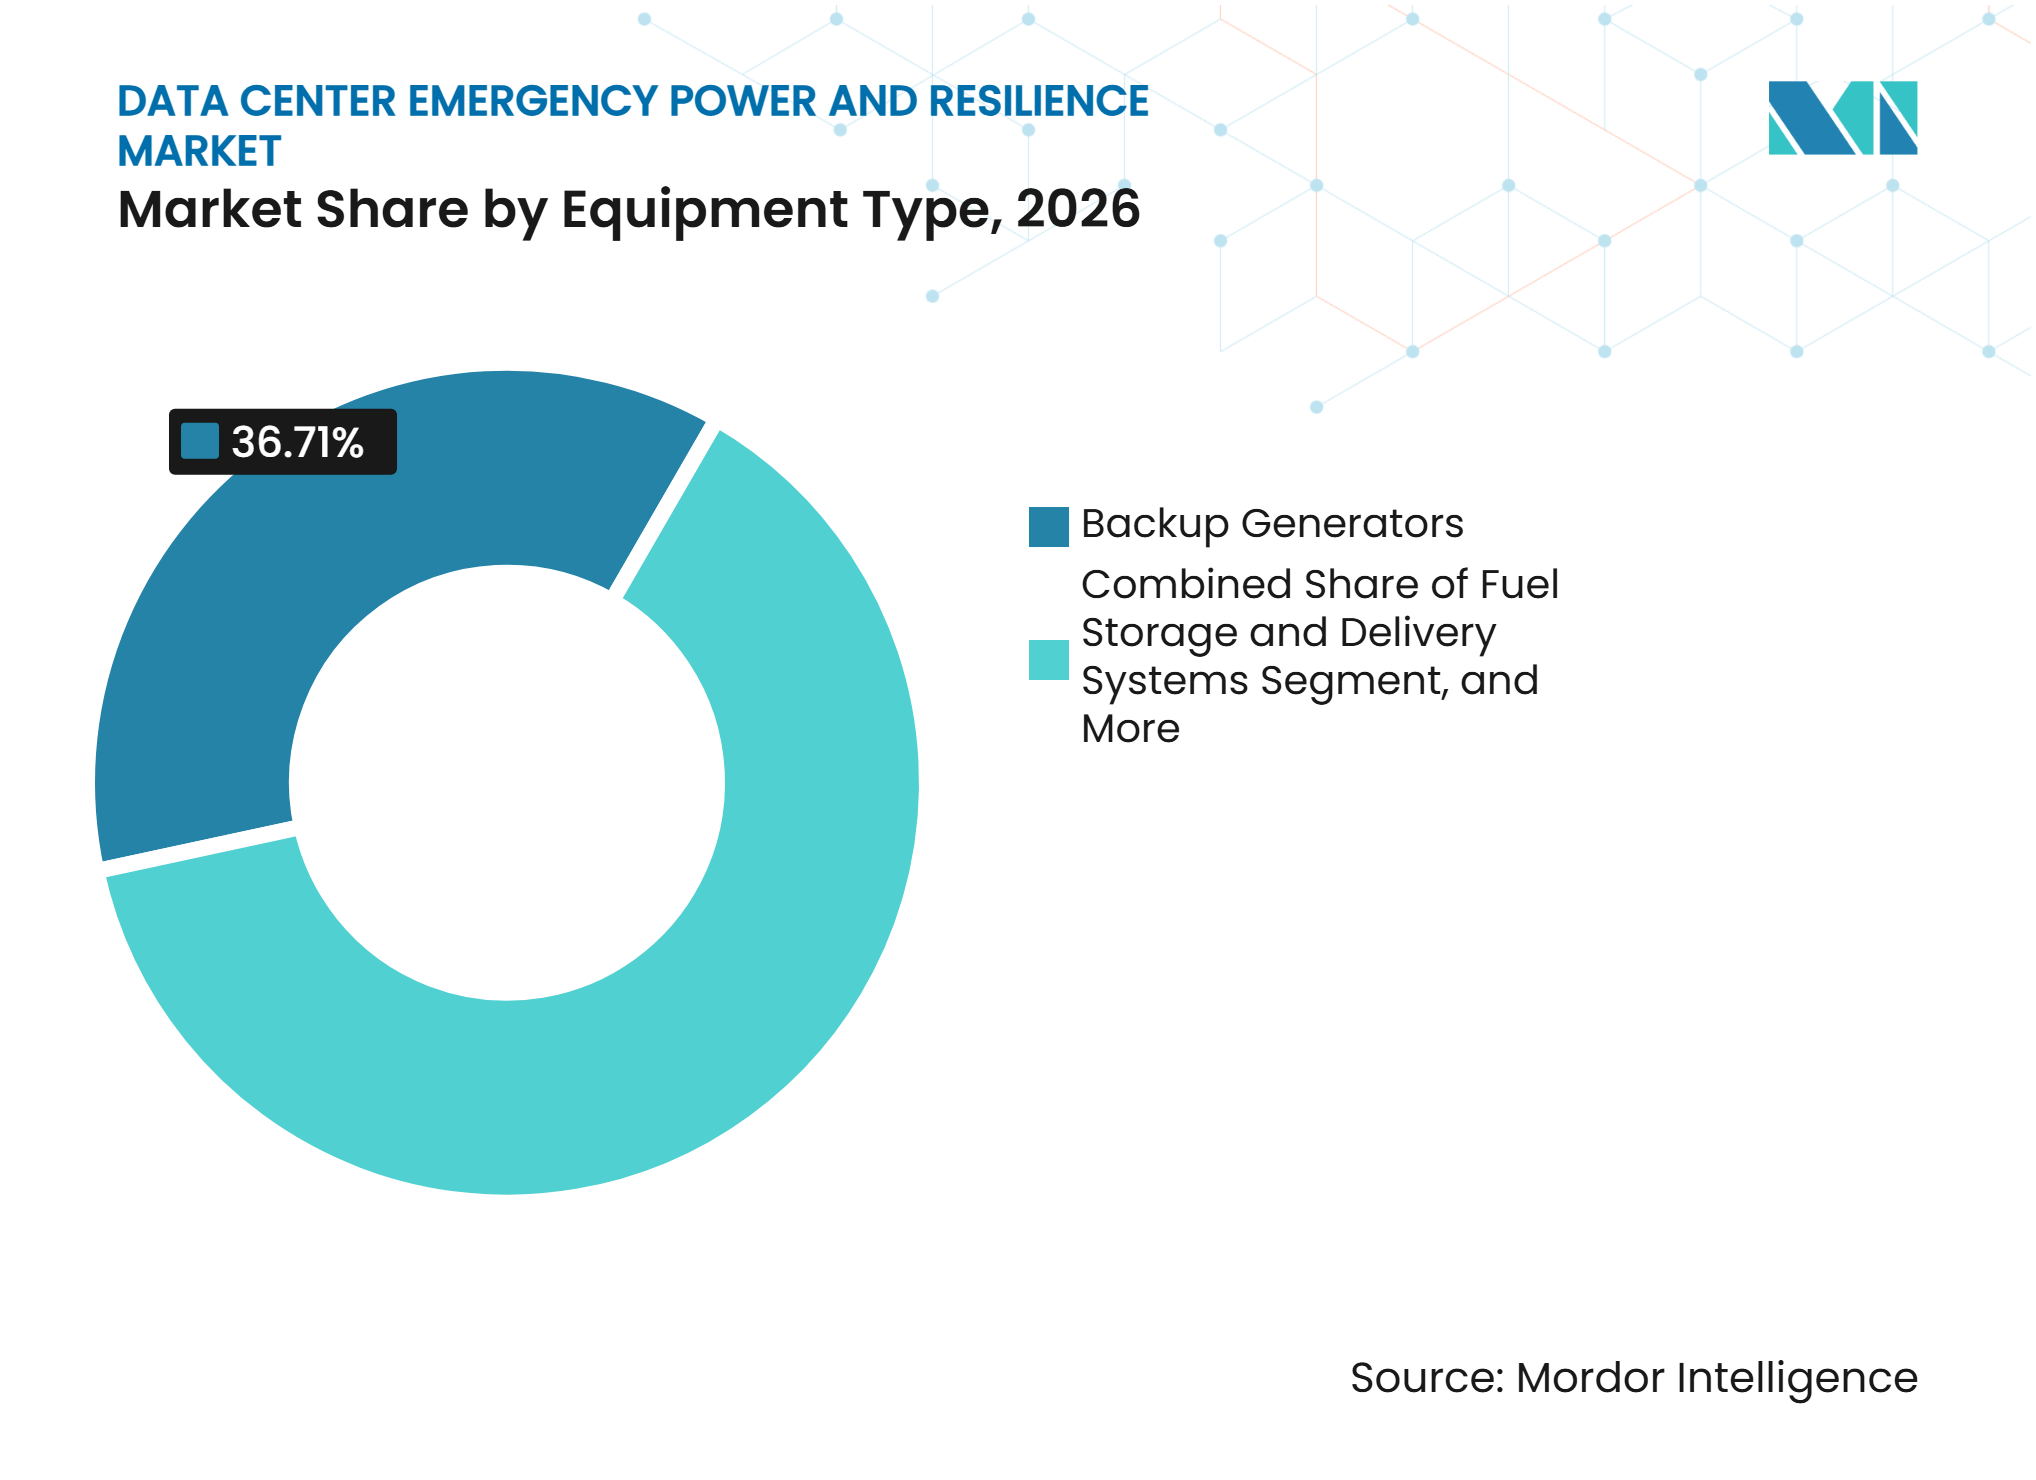
les générateurs en tête tandis que les batteries progressent rapidementLes générateurs de secours détenaient 36,71 % de la part du marché de l'alimentation électrique d'urgence et de la résilience des centres de données en 2026, car ils peuvent fournir une puissance à l'échelle du mégawatt lors de pannes prolongées. Leurs réseaux de service matures soutiennent leur utilisation continue sur les grands sites, et cette base installée offre au marché de l'alimentation électrique d'urgence et de la résilience des centres de données une base pratique pour les mises à niveau, les ajouts de capacité, le remplacement de pièces et les travaux de service récurrents à mesure que les installations plus anciennes sont modernisées. Les systèmes d'alimentation sans interruption comblent l'intervalle entre la coupure du réseau et le démarrage du générateur. Le stockage de carburant, les commutateurs de transfert automatiques et les contrôles sont importants pour les installations nécessitant 48 à 72 heures de fonctionnement autonome. Les microréseaux et les systèmes sur site gagnent en pertinence là où la capacité du réseau est limitée.
Les batteries de secours devraient se développer à un CAGR de 14,26 % jusqu'en 2032, car les opérateurs utilisent des systèmes lithium-ion pour l'alimentation de secours des systèmes d'alimentation sans interruption et une résilience plus large du campus. Les batteries répondent immédiatement à une perturbation de l'alimentation et protègent le matériel informatique sensible d'IA. Elles soutiennent également des conceptions modulaires pouvant être étendues à mesure que la densité des racks augmente. Shoals Technologies Group et ON.energy ont commencé la fabrication et les livraisons pour un projet de batterie connectée au réseau de 1,1 GW dans un centre de données hyperscale américain en août 2026.[3] Les générateurs et les batteries jouent des rôles complémentaires sur l'ensemble du marché de l'alimentation électrique d'urgence et de la résilience des centres de données, les batteries fournissant un soutien immédiat et les groupes électrogènes maintenant les opérations après une perturbation prolongée du réseau, tandis que les systèmes de contrôle gèrent les événements de transfert, protègent les charges sensibles et donnent aux opérateurs une vue plus claire de l'état de chaque partie de la chaîne d'alimentation.



Par capacité de puissance :
les systèmes de gamme intermédiaire en tête tandis que les grands campus se développentLa catégorie 5 MW à moins de 20 MW détenait 43,28 % des revenus en 2026, reflétant la base installée des installations de colocation d'entreprise et des installations hyperscale de taille moyenne. Ces sites utilisent des systèmes de secours qui soutiennent plusieurs salles d'équipements ou une installation multi-locataires. La maintenance, les tests sur banc de charge et le remplacement de pièces créent des travaux récurrents après l'installation. La catégorie 1 MW à moins de 5 MW sert les entreprises et les sites périphériques avec un espace limité. Les systèmes inférieurs à 1 MW soutiennent les applications distribuées nécessitant une informatique locale.
La catégorie 20 MW et plus devrait se développer à un CAGR de 15,92 % jusqu'en 2032, à mesure que les grands campus ajoutent des capacités informatiques. Ces installations nécessitent plusieurs groupes électrogènes, des systèmes d'alimentation sans interruption à moyenne tension et des appareillages de commutation en parallèle. Leurs conceptions peuvent inclure une production sur site pour les besoins d'urgence et de fonctionnement de plus longue durée. Cela estompe la distinction entre l'alimentation de secours et l'approvisionnement principal sur site. L'évolution vers une infrastructure à l'échelle du campus augmente la valeur des projets sur l'ensemble du marché de l'alimentation électrique d'urgence et de la résilience des centres de données, car un seul projet peut nécessiter une production intégrée, du stockage, de la commutation, de la distribution, des contrôles et un soutien à la mise en service, suivi d'années de tests, de planification des pièces de rechange, de gestion du carburant, de mises à jour logicielles et de couverture par des techniciens qui s'étendent au-delà de la période de construction.
Par technologie d'alimentation de secours :
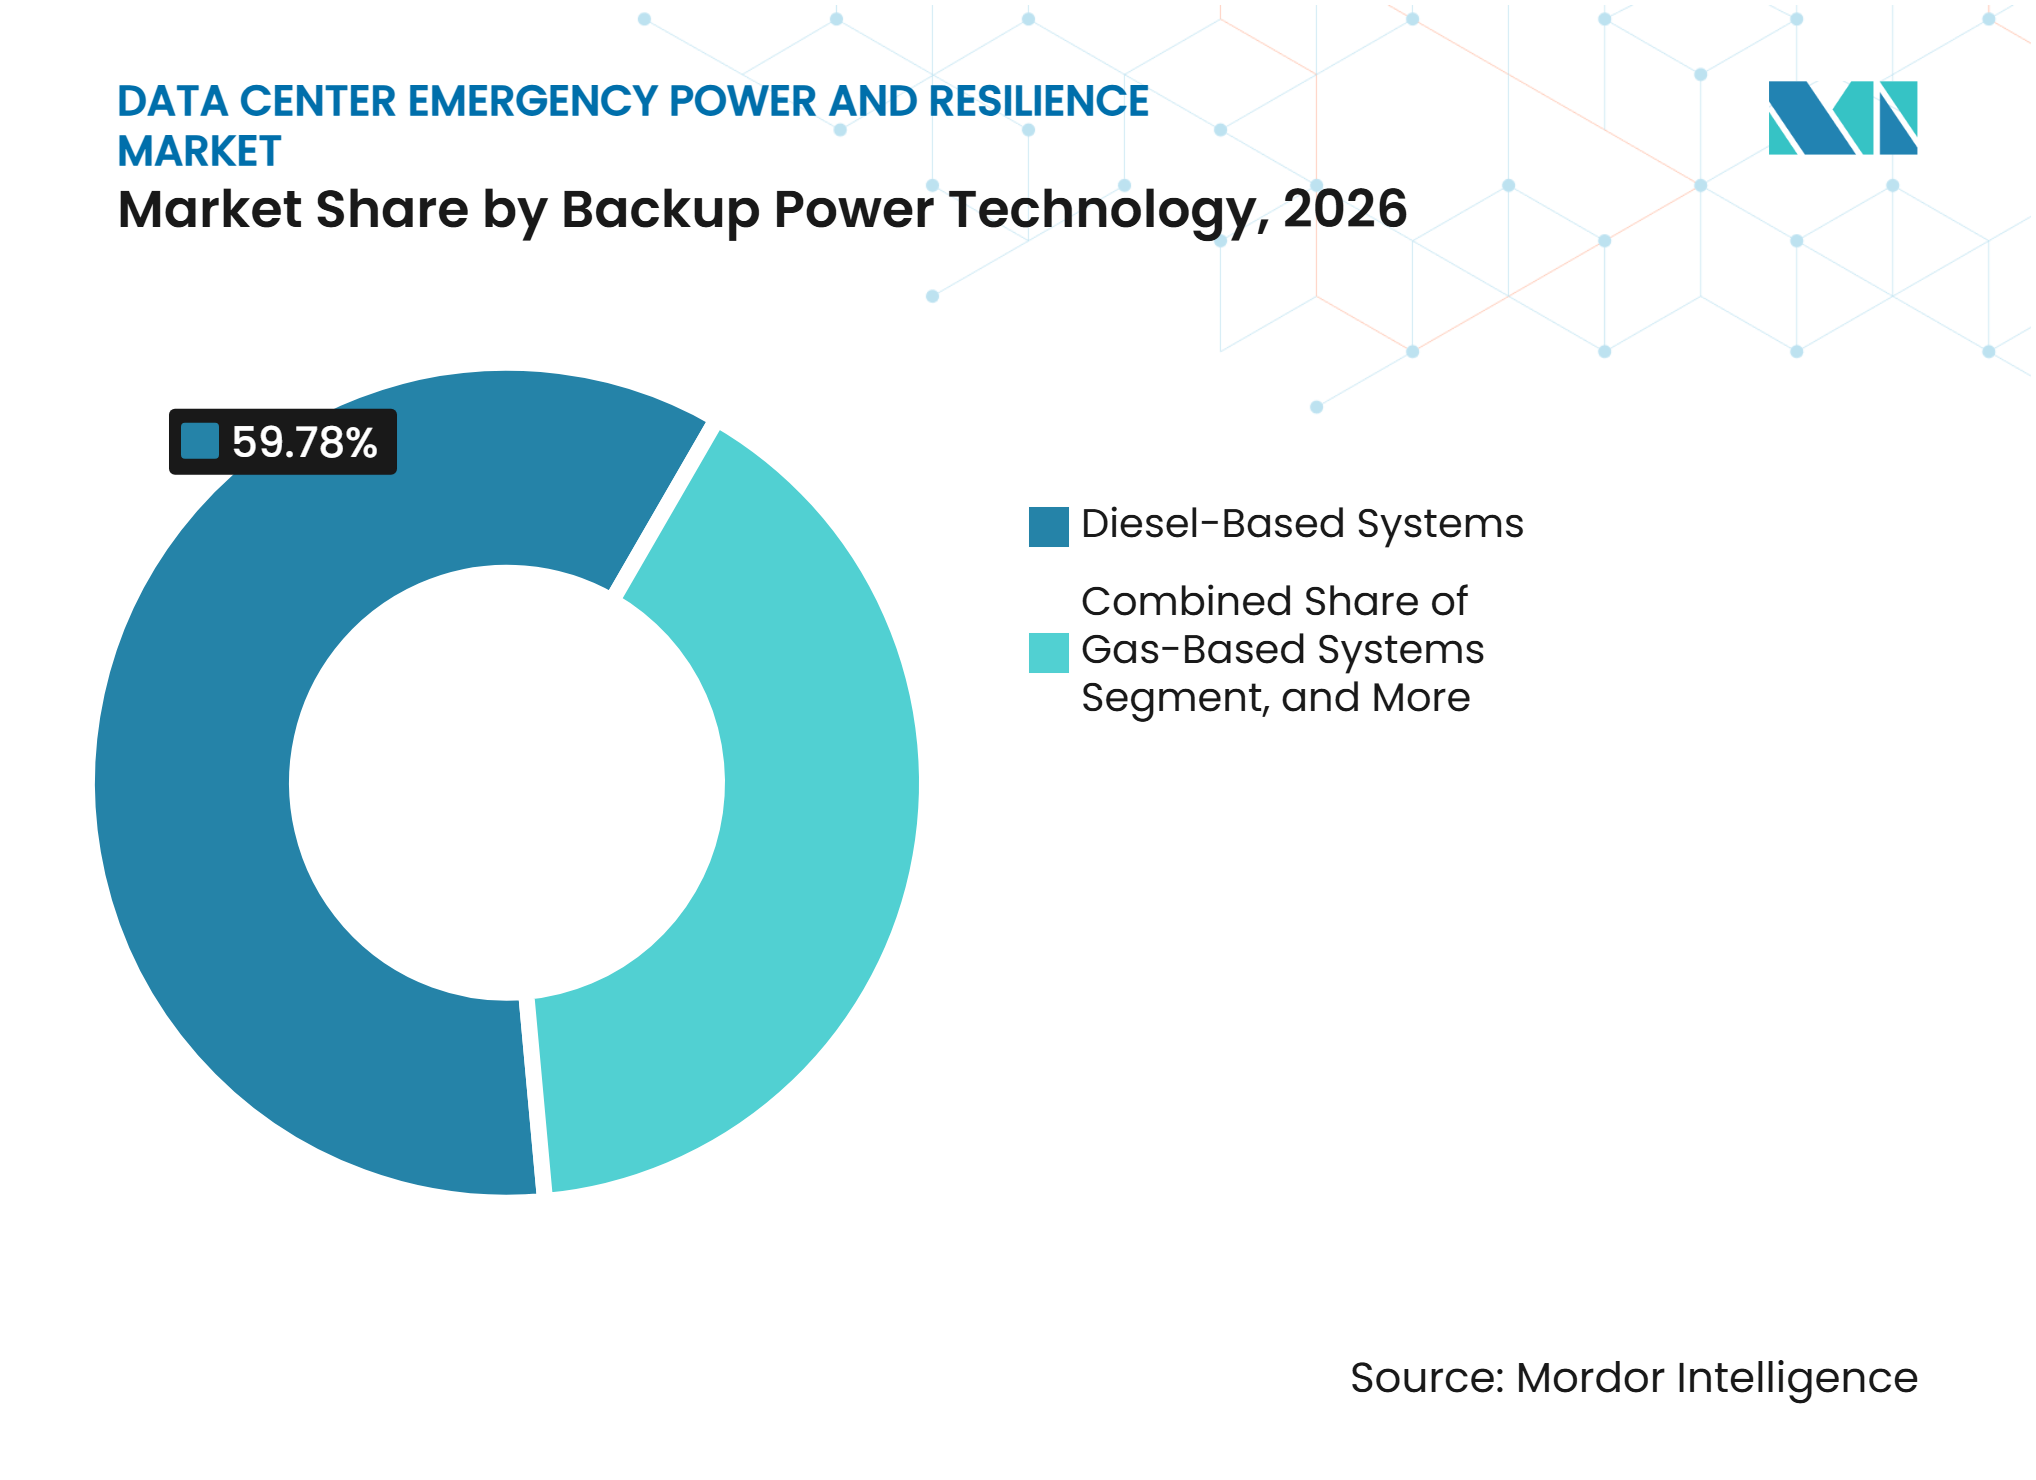
le diesel en tête tandis que les piles à combustible émergentLes systèmes à base de diesel détenaient 59,78 % des revenus en 2026, car ils sont largement déployés et peuvent fonctionner pendant de longues périodes lorsque le carburant est disponible. Ils restent la technologie de référence pour la production d'urgence dans de nombreuses grandes installations. Les systèmes à base de gaz suscitent de l'intérêt là où les acheteurs recherchent une intensité d'émissions plus faible et des options de carburant flexibles. Les systèmes de batteries prennent en charge les premières secondes ou minutes d'une panne. Les systèmes de générateurs prennent ensuite le relais pour les événements plus longs, le stockage de carburant définissant l'autonomie disponible.
Les piles à combustible et autres systèmes émergents devraient se développer à un CAGR de 14,39 % jusqu'en 2032. Vertiv et Ballard Power Systems ont achevé les tests d'intégration d'une solution d'alimentation sans interruption préfabriquée alimentée à l'hydrogène en mars 2025.[4] Le système a été conçu pour évoluer de 200 kW à plusieurs MW pour une utilisation dans des centres de données à haute disponibilité. Honda a lancé une démonstration japonaise utilisant des piles à combustible automobiles récupérées et de l'hydrogène sous-produit pour alimenter un centre de données distribué. L'adoption des piles à combustible dépend de la disponibilité de l'hydrogène, du coût, des autorisations, des performances prouvées à grande échelle et de la disponibilité d'arrangements de service pouvant soutenir les opérations critiques sur la durée de vie de l'équipement, en particulier sur les sites où les opérateurs doivent démontrer qu'un système alternatif peut fournir la même réponse prévisible qu'un générateur conventionnel sous la demande totale de l'installation.

Par type de service :
la maintenance constitue la base tandis que le conseil s'accélèreLa maintenance préventive et corrective représentait 27,59 % des revenus de services en 2026, car les générateurs et les systèmes d'alimentation sans interruption installés nécessitent une inspection et des tests. Les opérateurs utilisent des tests sur banc de charge pour vérifier les performances en pleine charge. La surveillance à distance soutient l'examen continu des batteries, des générateurs et des conditions de qualité de l'alimentation. L'installation et la mise en service suivent de près la construction de nouveaux centres de données. La gestion du carburant et la préparation aux urgences sont importantes car les installations nécessitent une autonomie de fonctionnement plus longue.
Le conseil et l'évaluation en matière de résilience électrique devraient se développer à un CAGR de 16,51 % jusqu'en 2032. Les projets à l'échelle du gigawatt doivent coordonner l'accès au réseau, l'architecture d'alimentation, les calendriers d'approvisionnement, les permis et la sélection des équipements. Les prestataires de conseil peuvent aider à sélectionner les sites, définir les niveaux de redondance et planifier la livraison des équipements. Ces premières missions peuvent se développer en contrats d'installation, de test et de maintenance. La demande est la plus forte là où le risque de retard est coûteux et où les conceptions de projets évoluent rapidement, car les décisions précoces en matière d'alimentation affectent la sélection des terrains, le séquençage de la construction, les commandes d'équipements et l'engagement final de disponibilité pris envers les clients, tandis qu'une évaluation plus complète peut identifier des problèmes dans la logistique du carburant, la disposition de la redondance, l'accès aux équipements, les procédures de test et l'expansion future avant qu'ils ne causent des reprises de travaux.
Par taille de centre de données :
les installations hyperscale en tête sur les deux mesuresLes installations hyperscale détenaient 46,27 % des revenus en 2026. Leurs systèmes de secours comprennent généralement plusieurs groupes électrogènes, des chemins d'alimentation sans interruption doubles, des batteries sur site et des contrats de service à long terme. Ces installations nécessitent une haute disponibilité car une interruption peut affecter de grandes plateformes cloud et de nombreux clients à la fois. Les grands centres de données utilisent des configurations de secours de plusieurs mégawatts, tandis que les sites de taille moyenne se mettent à niveau vers des conceptions de niveau supérieur. Les petits sites soutiennent l'informatique périphérique distribuée et privilégient souvent des packages compacts et modulaires.
Les installations hyperscale devraient se développer à un CAGR de 15,62 % jusqu'en 2032. Leurs besoins en énergie augmentent l'échelle des contrats de générateurs, d'alimentation sans interruption, de commutation et de carburant. Les charges de travail d'IA s'ajoutent à cette exigence car les clusters informatiques denses ont besoin d'un soutien électrique immédiat et fiable. Les propriétaires d'installations attendent également une capacité d'expansion dans la conception initiale. Les achats hyperscale resteront un moteur principal des spécifications d'équipements sur l'ensemble du marché de l'alimentation électrique d'urgence et de la résilience des centres de données, à mesure que les fournisseurs standardisent des modules plus grands, des équipements à plus haute tension et des contrôles qui coordonnent des chemins d'alimentation complexes, s'adaptent aux changements rapides de la demande informatique, séparent les charges critiques des charges non critiques et fournissent aux équipes d'exploitation des données utilisables lors d'un événement de transfert ou de restauration.
Par type de centre de données :
la colocation détient la part tandis que les fournisseurs cloud se développentLes fournisseurs de colocation détenaient 36,64 % des revenus en 2026, car ils partagent le coût d'une infrastructure résiliente entre de nombreux locataires. Ce modèle peut rendre les conceptions d'alimentation de niveau III et de niveau IV plus économiques que les constructions propres aux entreprises. Les opérateurs de colocation ont besoin d'une capacité de générateur et d'alimentation sans interruption fiable pour respecter leurs engagements contractuels de disponibilité. Les entreprises et les sites périphériques nécessitent également des systèmes de secours, mais fonctionnent généralement à une échelle plus petite. Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données bénéficie du déplacement des charges de travail des entreprises vers des installations partagées à haute disponibilité, car les fournisseurs peuvent répartir le coût des conceptions résilientes entre les clients tout en maintenant des procédures d'exploitation communes.
Les fournisseurs de services cloud devraient se développer à un CAGR de 14,38 % jusqu'en 2032. Ces opérateurs augmentent à la fois le nombre d'installations et l'échelle des campus. Les grands sites cloud nécessitent des systèmes de générateurs capables de synchroniser de nombreuses unités et des systèmes d'alimentation sans interruption à moyenne tension. ABB a annoncé une collaboration avec NVIDIA en octobre 2025 pour développer une architecture d'alimentation 800 VDC pour les centres de données d'IA de nouvelle génération. Les fournisseurs doivent adapter leurs équipements à l'informatique à haute densité et à la gestion coordonnée de l'alimentation à l'échelle du campus, y compris des conceptions qui simplifient la maintenance, valident les performances de basculement et empêchent les travaux d'expansion de perturber les charges informatiques actives.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 39,57 % des revenus régionaux en 2026. La région combine une grande base de construction hyperscale avec des pressions sur les systèmes d'alimentation et les processus de raccordement. Le Lawrence Berkeley National Laboratory a constaté que la période médiane de raccordement aux États-Unis pour les projets atteignant leur mise en service en 2025 dépassait 5 ans. L'Agence de protection de l'environnement des États-Unis a publié en 2025 des orientations clarifiant l'autorisation de fonctionnement non urgent de 50 heures pour certains moteurs à combustion interne alternatifs. Ces facteurs soutiennent une utilisation plus précoce de la production sur site et des batteries dans la planification des projets, tout en augmentant la valeur des travaux d'ingénierie qui alignent la capacité de secours, les contrôles, les arrangements de carburant et les jalons de raccordement au réseau, aidant le marché de l'alimentation électrique d'urgence et de la résilience des centres de données à répondre à un environnement de projet où la disponibilité du réseau peut changer après que le calendrier de l'installation est fixé.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 17,91 % jusqu'en 2032. L'Inde, le Japon, Singapour et le corridor Singapour-Johor-Riau sont des sites d'investissement importants où la disponibilité de l'énergie reste un enjeu clé de planification, car la capacité du réseau ne correspond pas à la nouvelle demande des centres de données. Singapour utilise des contrôles de capacité pour protéger la stabilité du système, tandis que la politique chinoise exige une part élevée d'énergie renouvelable pour les nouvelles infrastructures informatiques dans les principaux pôles. Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données a la possibilité de se développer à mesure que les développeurs recherchent une capacité fiable parallèlement aux exigences locales en matière d'énergie et d'autorisations, et que les opérateurs régionaux combinent des équipements de secours conventionnels avec des systèmes pouvant être déployés par phases.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe développe la taille de son marché de l'alimentation électrique d'urgence et de la résilience des centres de données grâce à de nouvelles constructions et à des mises à niveau pour répondre à des besoins de fiabilité plus stricts. L'ENTSO-E prévoit que la demande d'électricité des centres de données européens augmentera de plus de 50 % entre 2025 et 2030. Le cadre révisé EN 50600 affecte la documentation de redondance, la surveillance et les attentes en matière d'alimentation de secours pour les installations critiques. Les marchés du Moyen-Orient ajoutent des capacités à grande échelle, tandis que les sites africains nécessitent souvent une alimentation de secours fiable car la fiabilité du réseau peut être limitée. La demande en Amérique du Sud est concentrée au Brésil et en Argentine, et les acheteurs sur ces marchés recherchent des systèmes modulaires répondant aux conditions locales, aux besoins de conformité, aux exigences de gestion thermique et aux niveaux variables de fiabilité du réseau.
Paysage concurrentiel
Concentration du Marché
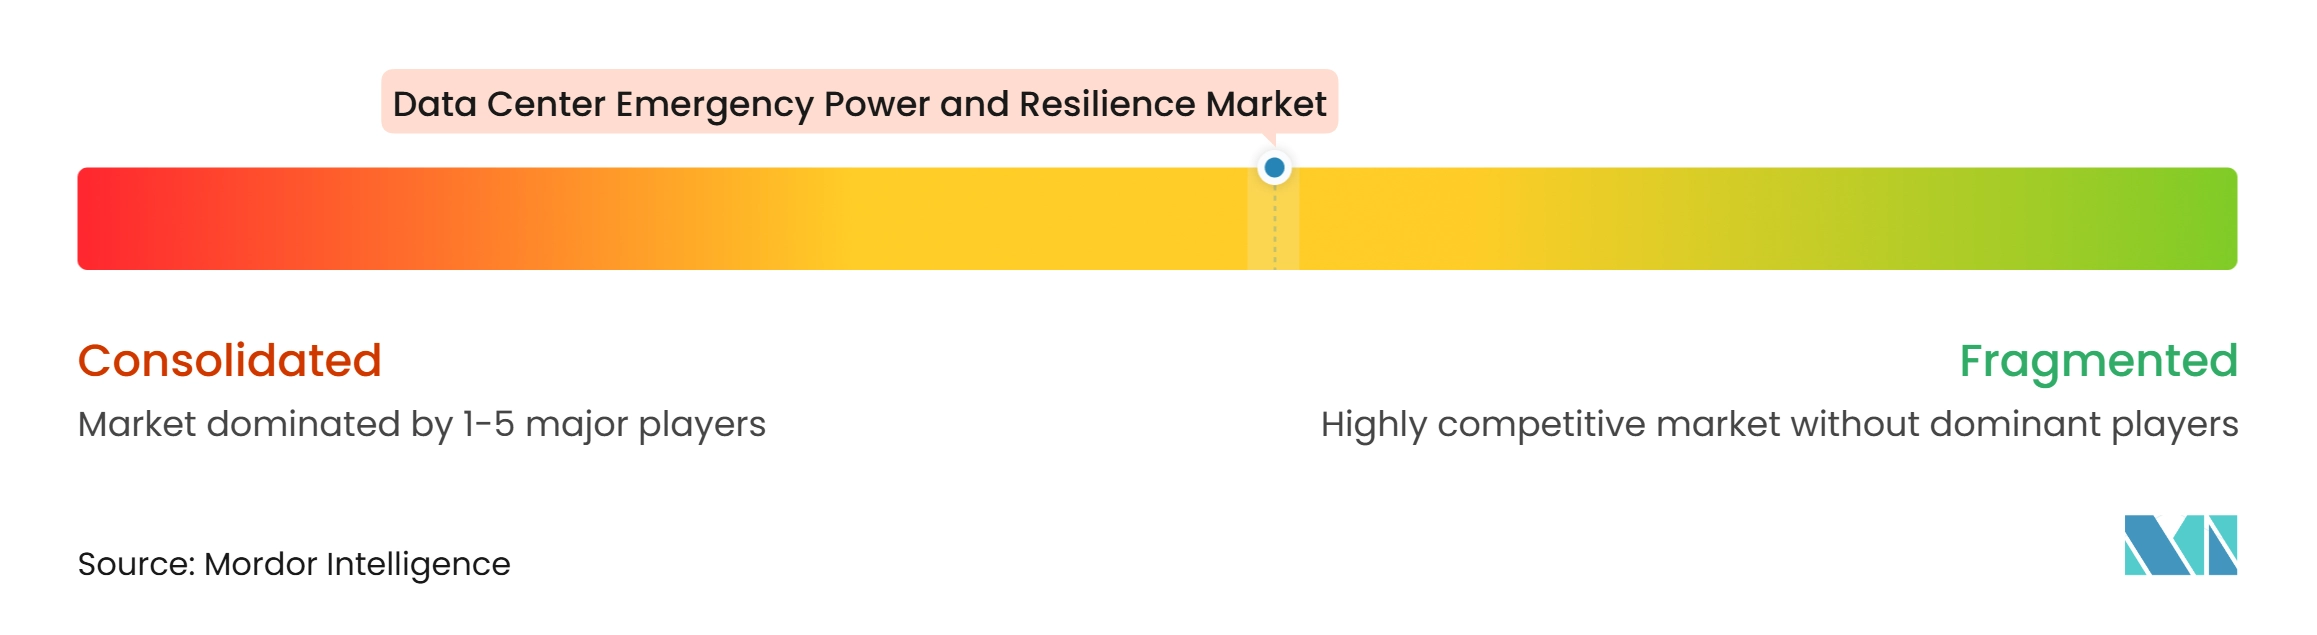
Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données est modérément fragmenté entre les grands fournisseurs industriels et de gestion de l'énergie, tandis que des entreprises spécialisées se font concurrence dans les batteries, les piles à combustible, les contrôles et les services. Caterpillar et Cummins étendent leurs capacités de générateurs pour répondre aux projets axés sur l'IA. Eaton a utilisé des acquisitions pour combiner l'infrastructure électrique, les armoires modulaires et la gestion thermique. Cette approche permet aux fournisseurs d'offrir une plus grande partie du système d'alimentation de l'installation dans le cadre d'une seule relation commerciale, ce qui peut renforcer leur position sur le marché de l'alimentation électrique d'urgence et de la résilience des centres de données lorsque les clients valorisent une livraison coordonnée, des procédures de test communes et une seule organisation de service pour plusieurs composants du système d'alimentation. Les petites entreprises restent pertinentes lorsqu'elles offrent des capacités spécialisées en matière de batteries, de piles à combustible ou de logiciels, en particulier lorsque leurs produits répondent à un problème spécifique de qualité de l'alimentation, à une contrainte de déploiement ou à un besoin d'intégration sur site plus rapide, bien que leur capacité à évoluer dépende de la capacité de fabrication, des partenaires d'installation, de l'accès au service sur le terrain et de la confiance des grands clients dans le soutien à long terme.
Les stratégies technologiques se concentrent de plus en plus sur des architectures d'alimentation qui soutiennent une densité de rack plus élevée. ABB et NVIDIA ont annoncé une collaboration en octobre 2025 pour développer une architecture 800 VDC pour les centres de données d'IA de nouvelle génération. Vertiv et Ballard ont achevé les tests au niveau du système d'une solution d'alimentation sans interruption alimentée à l'hydrogène en mars 2025. Les acheteurs évaluent la fiabilité des équipements, les émissions opérationnelles, la capacité d'intégration, la disponibilité du soutien de service local et la capacité à valider les performances lors de la mise en service sans affecter les équipements informatiques, car une solution qui fonctionne bien de manière isolée doit également fonctionner avec la conception de distribution du site, la plateforme de surveillance, les équipements de refroidissement, le personnel d'exploitation et les procédures d'urgence.
Wärtsilä est un autre fournisseur qui applique son expérience des moteurs à gaz à l'alimentation des centres de données. En juillet 2025, Wärtsilä a reçu un contrat pour fournir 282 MW de moteurs flexibles pour un projet de centre de données américain dans l'Ohio. Eaton a acquis Fibrebond en mars 2026 pour ajouter des armoires d'alimentation modulaires et une infrastructure électrique intégrée pour les centres de données. Les fournisseurs qui proposent des systèmes standardisés et évolutifs peuvent réduire le temps de déploiement pour les clients sur le marché de l'alimentation électrique d'urgence et de la résilience des centres de données. La conformité à la norme ISO 50001 et aux exigences d'émissions applicables peut influencer les achats sur les sites visant une haute disponibilité et des objectifs de gestion de l'énergie, car la documentation, la surveillance et les limites opérationnelles peuvent façonner la configuration acceptable, les heures pendant lesquelles l'équipement peut être utilisé, le type de carburant pouvant être stocké et les preuves requises pour les autorisations, les assurances et la diligence raisonnable des clients.
Leaders du secteur de l'alimentation électrique d'urgence et de la résilience des centres de données
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Holdings Inc.
-
Rolls-Royce Holdings plc
-
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'alimentation électrique d'urgence et de la résilience des centres de données Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Cummins Inc.
- Generac Holdings Inc.
- Rolls-Royce Holdings plc
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd
- Huawei Technologies Co., Ltd.
- Legrand SA
- Mitsubishi Heavy Industries, Ltd.
- Kohler Co.
- Delta Electronics, Inc.
- Socomec Group S.A.
- Riello UPS S.p.A.
- Fuji Electric Co., Ltd.
- Toshiba International Corporation
- Pramac S.p.A.
- Aggreko plc
- Wärtsilä Corporation
- Bloom Energy Corporation
Développements industriels récents dans Marché de l'alimentation électrique d'urgence et de la résilience des centres de données
- Octobre 2026 : Cummins développe activement son portefeuille d'alimentation de secours pour centres de données d'IA de nouvelle génération, en déployant ses générateurs QSK95 et de la série Centum via des évaluations de site personnalisées et une conception de système d'alimentation intégrée, et en intégrant des couplages de systèmes de stockage d'énergie par batteries pour les installations nécessitant des architectures de résilience hybrides.
- Août 2026 : Shoals Technologies Group et ON.energy ont avancé la fabrication et les livraisons pour le projet de batterie connectée au réseau de 1,1 GW dans un centre de données hyperscale américain, la plus grande installation de ce type aux États-Unis, avec une mise en service prévue au quatrième trimestre 2026 ; le projet intègre l'alimentation sans interruption d'IA de ON.energy avec l'architecture électrique à courant continu PowerHub de Shoals.
- Août 2026 : Caterpillar a remporté un contrat d'approvisionnement auprès de Nscale pour fournir des générateurs à gaz naturel G3516 pour le campus de calcul Monarch de 2 250 acres dans le comté de Mason, en Virginie-Occidentale, conçu pour fournir 1,35 GW de puissance primaire à un centre de données Microsoft déployant des GPU NVIDIA Vera Rubin NVL72 ; la capacité totale du campus devrait atteindre 8 GW d'ici 2031.
- Juillet 2026 : Wärtsilä a enregistré une commande de moteurs de 412 MW pour un centre de données hyperscale dans l'Ohio comprenant 40 unités de ses moteurs à gaz à allumage par étincelle 34SG, le premier déploiement de ce modèle dans un centre de données, portant la capacité totale de moteurs pour centres de données américains de Wärtsilä à plus de 1,6 GW sur 4 projets, avec une mise en service commerciale prévue pour début 2028.
Portée du rapport mondial sur le marché de l'alimentation électrique d'urgence et de la résilience des centres de données
Le marché de l'alimentation électrique d'urgence et de la résilience des centres de données couvre les revenus provenant de la production de secours, des systèmes d'alimentation sans interruption (UPS), du stockage d'énergie, des appareillages de commutation et des logiciels de résilience déployés dans les infrastructures mondiales. La croissance est portée par l'expansion rapide des charges de travail cloud et d'IA, l'augmentation des densités de puissance, les risques accrus d'instabilité du réseau et l'exigence continue d'une disponibilité opérationnelle stricte et de la continuité des activités.
Le rapport sur le marché de l'alimentation électrique d'urgence et de la résilience des centres de données est segmenté par type d'équipement (générateurs de secours, systèmes d'alimentation sans interruption, batteries de secours, commutateurs de transfert automatiques et équipements de commutation, systèmes de stockage et de distribution de carburant, et microréseaux et systèmes d'alimentation sur site), capacité de puissance (inférieure à 1 MW, 1 MW à moins de 5 MW, 5 MW à moins de 20 MW, et 20 MW et plus), technologie d'alimentation de secours (systèmes à base de diesel, systèmes à base de gaz, systèmes à base de batteries, et piles à combustible et autres systèmes émergents), type de service (installation et mise en service, maintenance préventive et corrective, tests sur banc de charge et validation du système, services de gestion du carburant et de préparation aux urgences, et conseil et évaluation en matière de résilience électrique), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise / périphérique), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Générateurs de secours |
| Systèmes d'alimentation sans interruption |
| Batteries de secours |
| Commutateurs de transfert automatiques et équipements de commutation |
| Systèmes de stockage et de distribution de carburant |
| Microréseaux et systèmes d'alimentation sur site |
| Inférieure à 1 MW |
| 1 MW à moins de 5 MW |
| 5 MW à moins de 20 MW |
| 20 MW et plus |
| Systèmes à base de diesel |
| Systèmes à base de gaz |
| Systèmes à base de batteries |
| Piles à combustible et autres systèmes émergents |
| Installation et mise en service |
| Maintenance préventive et corrective |
| Tests sur banc de charge et validation du système |
| Services de gestion du carburant et de préparation aux urgences |
| Conseil et évaluation en matière de résilience électrique |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type d'équipement | Générateurs de secours | |
| Systèmes d'alimentation sans interruption | ||
| Batteries de secours | ||
| Commutateurs de transfert automatiques et équipements de commutation | ||
| Systèmes de stockage et de distribution de carburant | ||
| Microréseaux et systèmes d'alimentation sur site | ||
| Par capacité de puissance | Inférieure à 1 MW | |
| 1 MW à moins de 5 MW | ||
| 5 MW à moins de 20 MW | ||
| 20 MW et plus | ||
| Par technologie d'alimentation de secours | Systèmes à base de diesel | |
| Systèmes à base de gaz | ||
| Systèmes à base de batteries | ||
| Piles à combustible et autres systèmes émergents | ||
| Par type de service | Installation et mise en service | |
| Maintenance préventive et corrective | ||
| Tests sur banc de charge et validation du système | ||
| Services de gestion du carburant et de préparation aux urgences | ||
| Conseil et évaluation en matière de résilience électrique | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise / Périphérique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'alimentation électrique d'urgence et de la résilience des centres de données ?
La taille du marché de l'alimentation électrique d'urgence et de la résilience des centres de données devrait s'étendre de 14,86 milliards USD en 2026 et 16,87 milliards USD en 2027 à 31,46 milliards USD d'ici 2032, enregistrant un CAGR de 13,27 % entre 2027 et 2032.
Quelle catégorie d'équipement détient la plus grande part des revenus ?
Les générateurs de secours détenaient 36,71 % des revenus en 2026, car ils fournissent une alimentation de secours étendue à l'échelle du mégawatt.
Pourquoi les batteries gagnent-elles en importance dans la résilience des centres de données ?
Les batteries de secours devraient se développer à un CAGR de 14,26 % jusqu'en 2032, car elles fournissent une réponse immédiate et soutiennent des conceptions d'alimentation sans interruption modulaires.
Quelle région se développe le plus rapidement pour l'alimentation électrique d'urgence des centres de données ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,91 % jusqu'en 2032, soutenue par un pipeline de développement en expansion et des besoins en disponibilité de l'énergie.
Comment les retards de raccordement au réseau affectent-ils la demande d'alimentation de secours ?
Les retards encouragent les développeurs à envisager la production sur site et les batteries afin que les projets puissent réduire leur dépendance au calendrier de raccordement au réseau.
Quels clients de centres de données créent la demande la plus forte pour les systèmes de résilience ?
Les installations hyperscale détenaient 46,27 % des revenus en 2026 et devraient se développer à un CAGR de 15,62 % jusqu'en 2032.