
データセンター緊急電力およびレジリエンス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 16.87 十億米ドル |
| 市場規模 (2032) | 31.46 十億米ドル |
| 成長率 (2027 - 2032) | 13.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター緊急電力およびレジリエンス市場分析
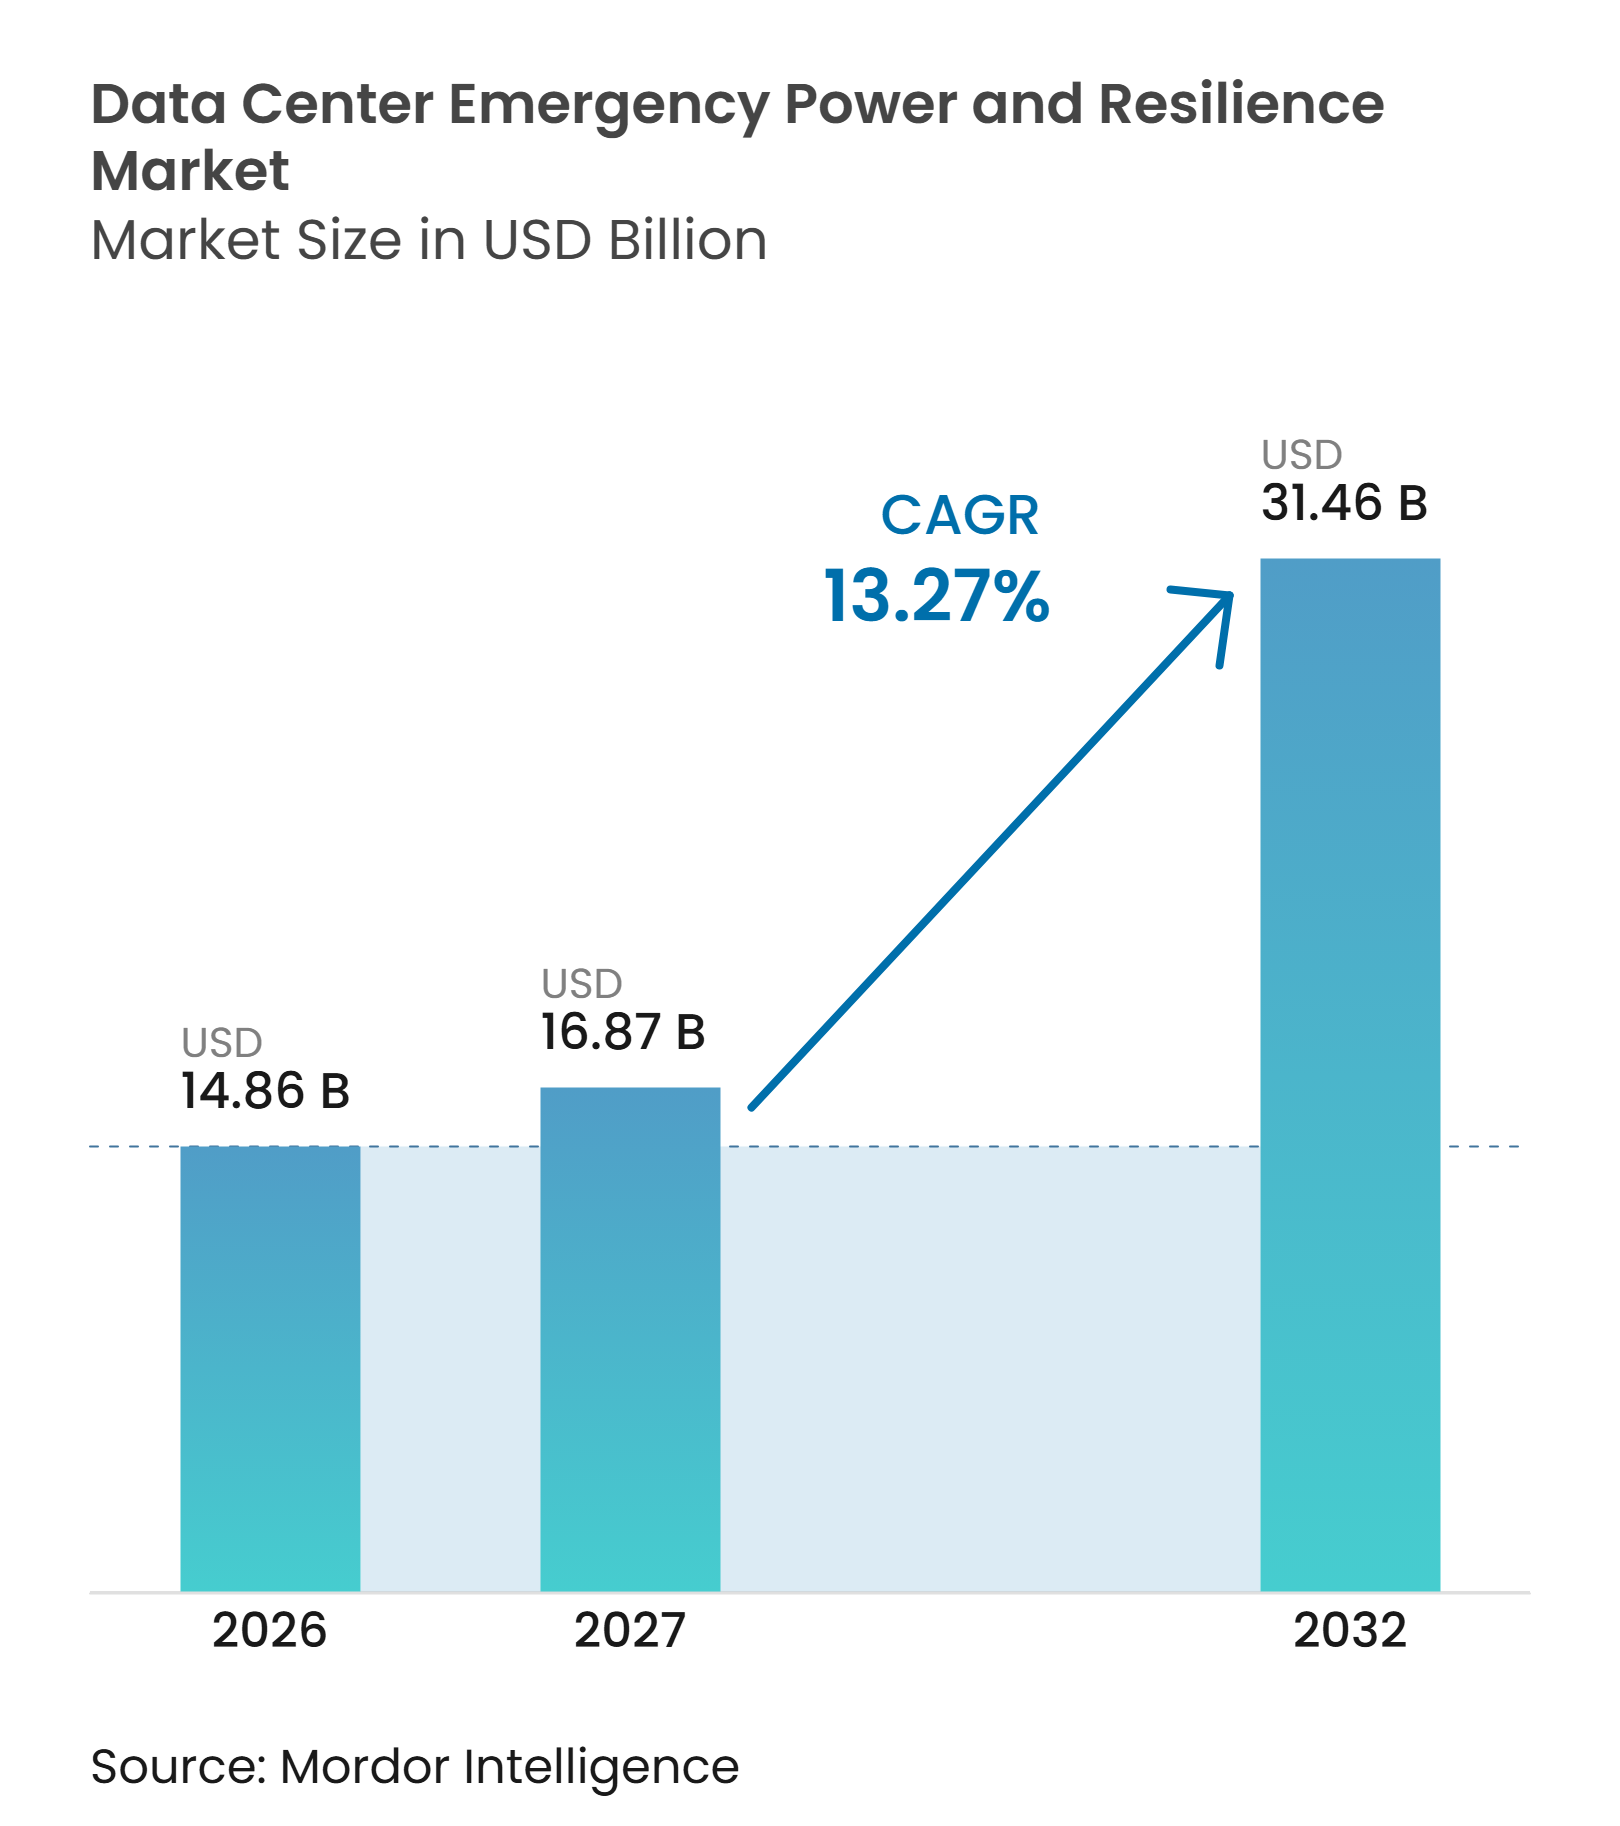
データセンター緊急電力およびレジリエンス市場規模は、2026年の14.86 ビリオン 米ドルおよび2027年の16.87 ビリオン 米ドルから2032年までに31.46 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 13.27%を記録すると予測されています。需要はコンピューティング容量の急速な拡大およびAIワークロードの高電力密度と結びついています。グリッド障害時の継続的なコンピューティングを保護するために、緊急電力はコア施設設計の一部となりつつあります。グリッド接続の遅延により、新規キャンパスはオンサイト発電、バッテリー、およびその他のメーター後方システムの使用を促進されています。大手サプライヤーは、発電機およびUPS機器からの提供を、統合された電力、冷却、制御、およびメンテナンスサービスへと拡張しています。データセンター緊急電力およびレジリエンス市場は、新規建設と既存施設のアップグレードの両方から恩恵を受けており、特に老朽化した機器の交換、冗長性パフォーマンスの確認、重要負荷に対するより長い料自律性の提供、長時間の電力障害時の運用継続の維持、および重要なコンピューティング業務を支える機器の明確なメンテナンス記録の作成が必要なオペレーターにとって重要です。
主要レポートのポイント
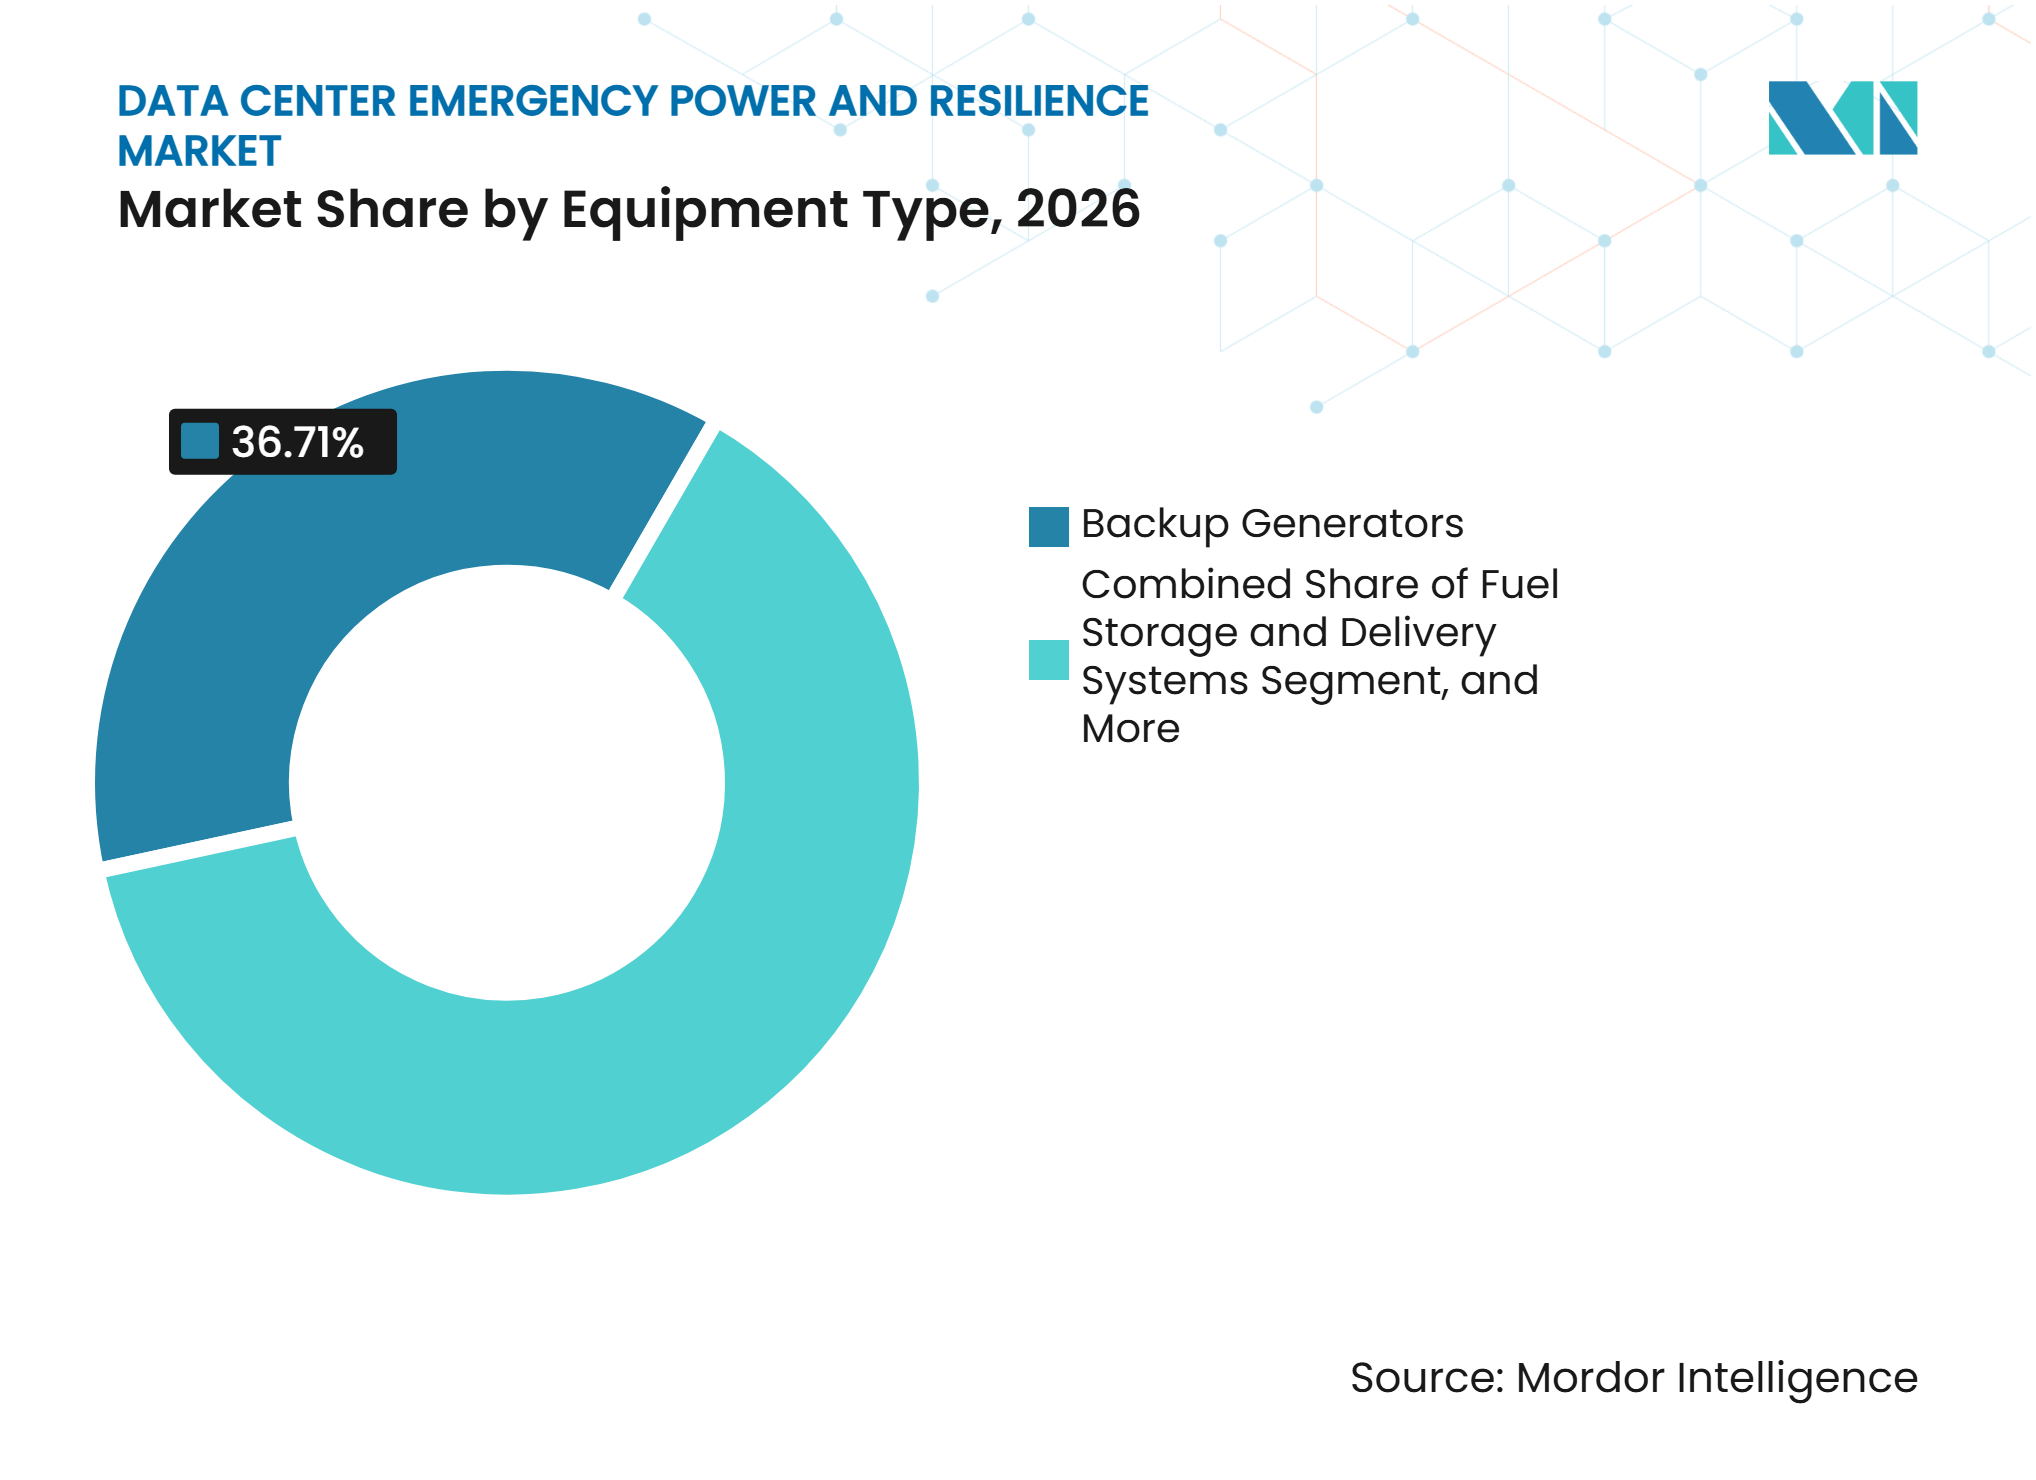
- 機器タイプ別では、バックアップ発電機が2026年のデータセンター緊急電力およびレジリエンス市場シェアの36.71%を占め、バックアップバッテリーは2032年までにCAGR 14.26%で拡大すると予測されています。
- 電力容量別では、5 MWから20 MW未満が2026年の収益の43.28%を占め、20 MW以上は2032年までにCAGR 15.92%で拡大すると予測されています。
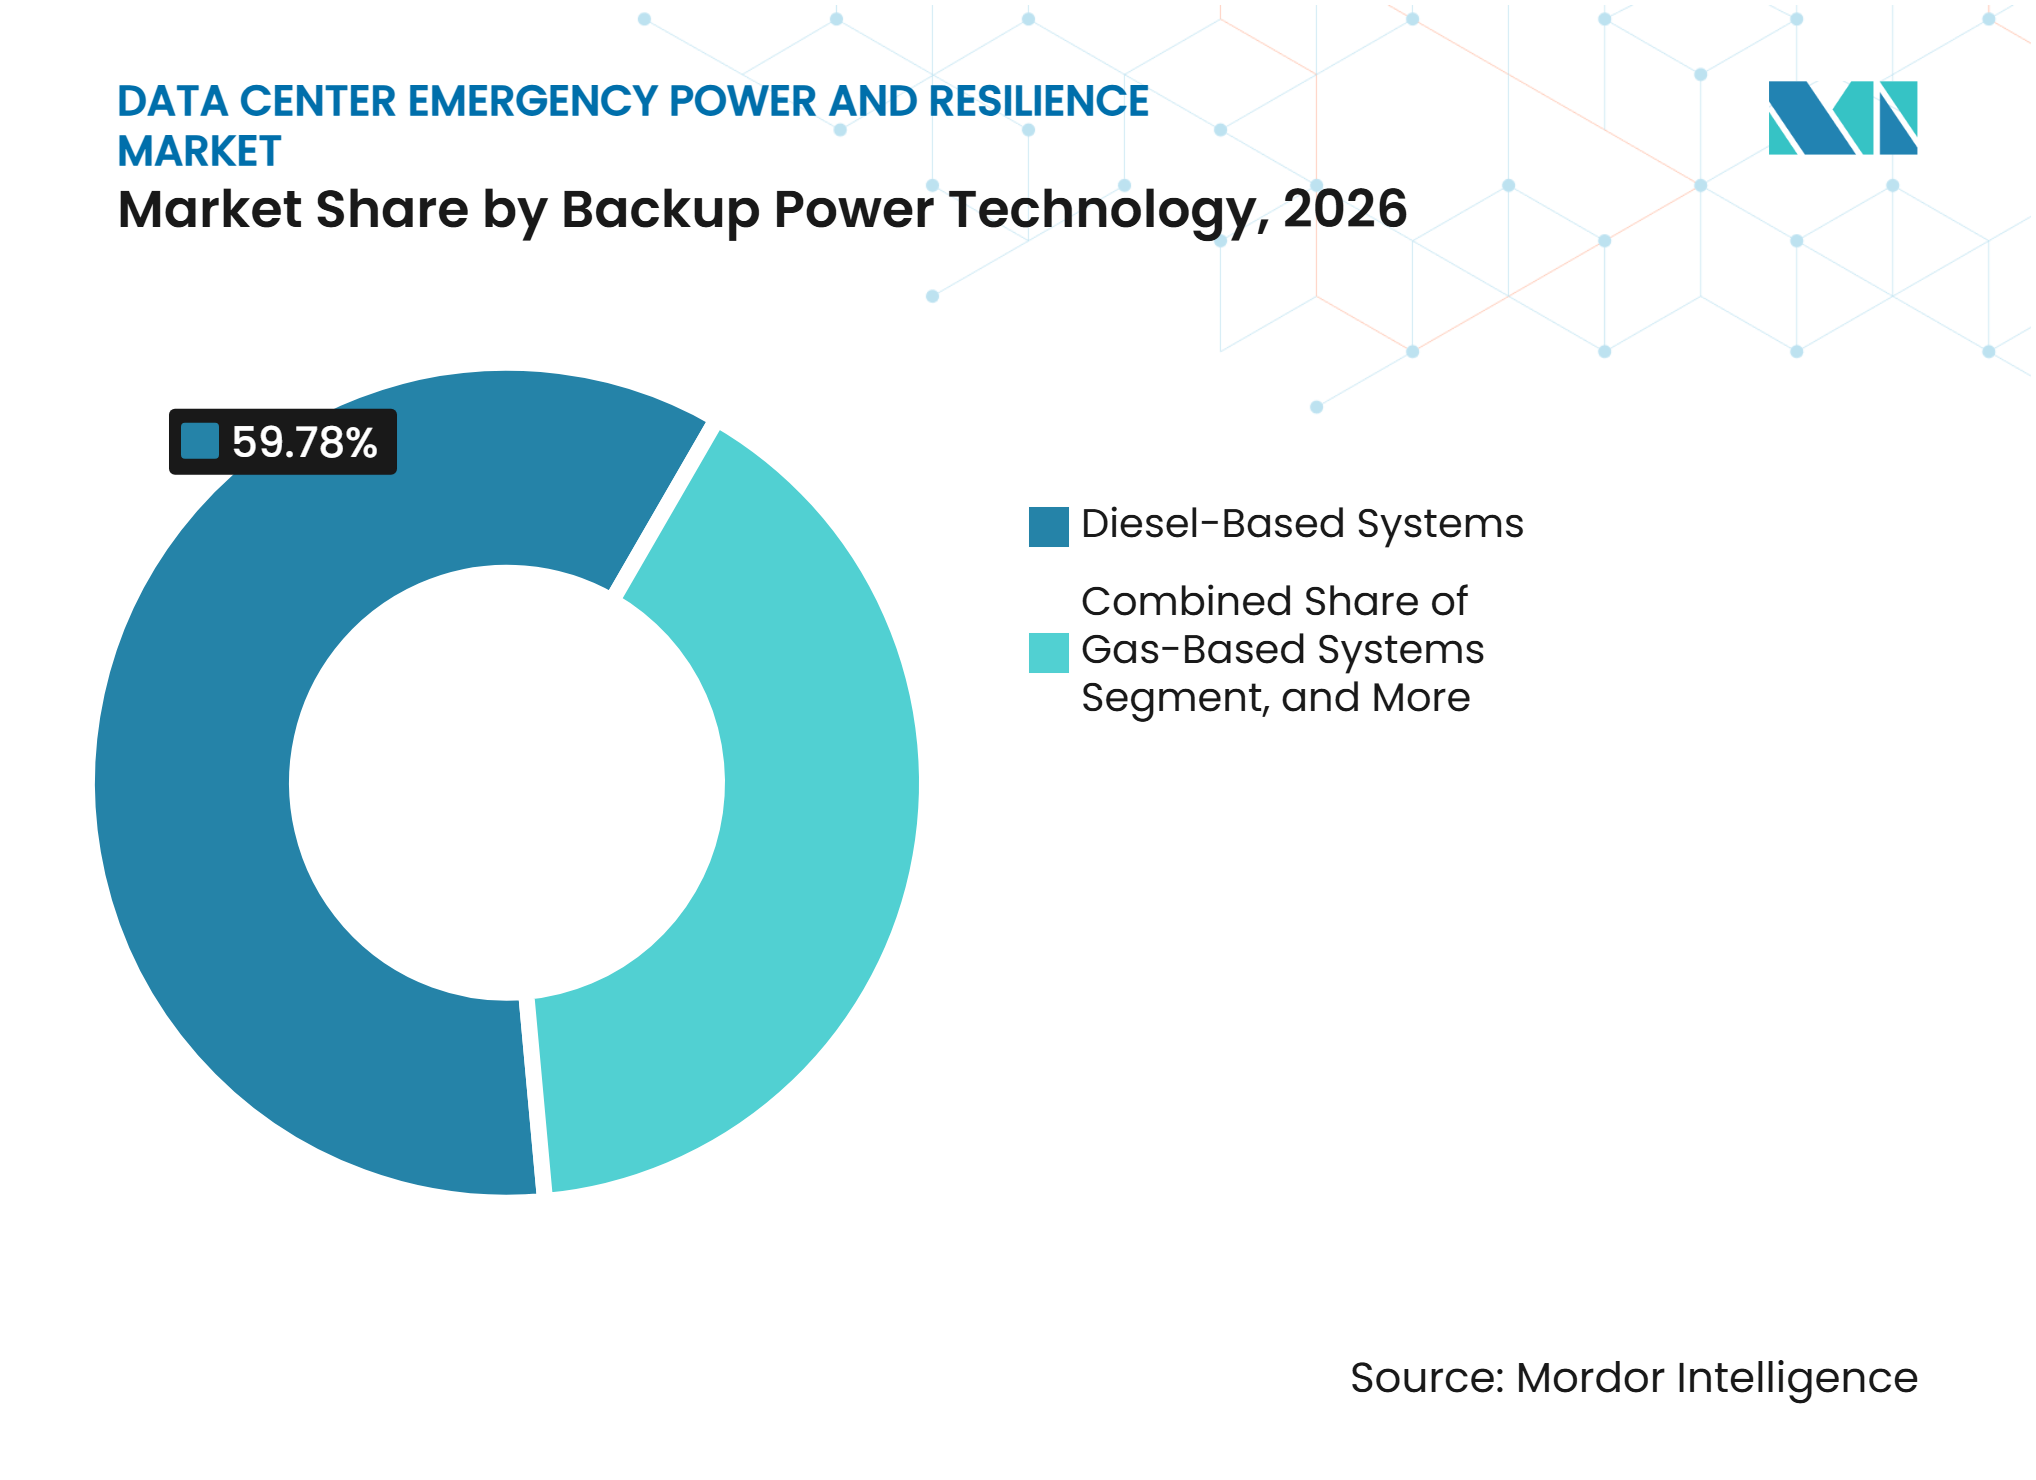
- バックアップ電力技術別では、ディーゼルベースシステムが2026年の収益の59.78%を占め、燃料電池およびその他の新興システムは2032年までにCAGR 14.39%で拡大すると予測されています。
- サービスタイプ別では、予防的および是正的メンテナンスが2026年のサービス収益の27.59%を占め、電力レジリエンスコンサルティングおよびアセスメントは2032年までにCAGR 16.51%で拡大すると予測されています。
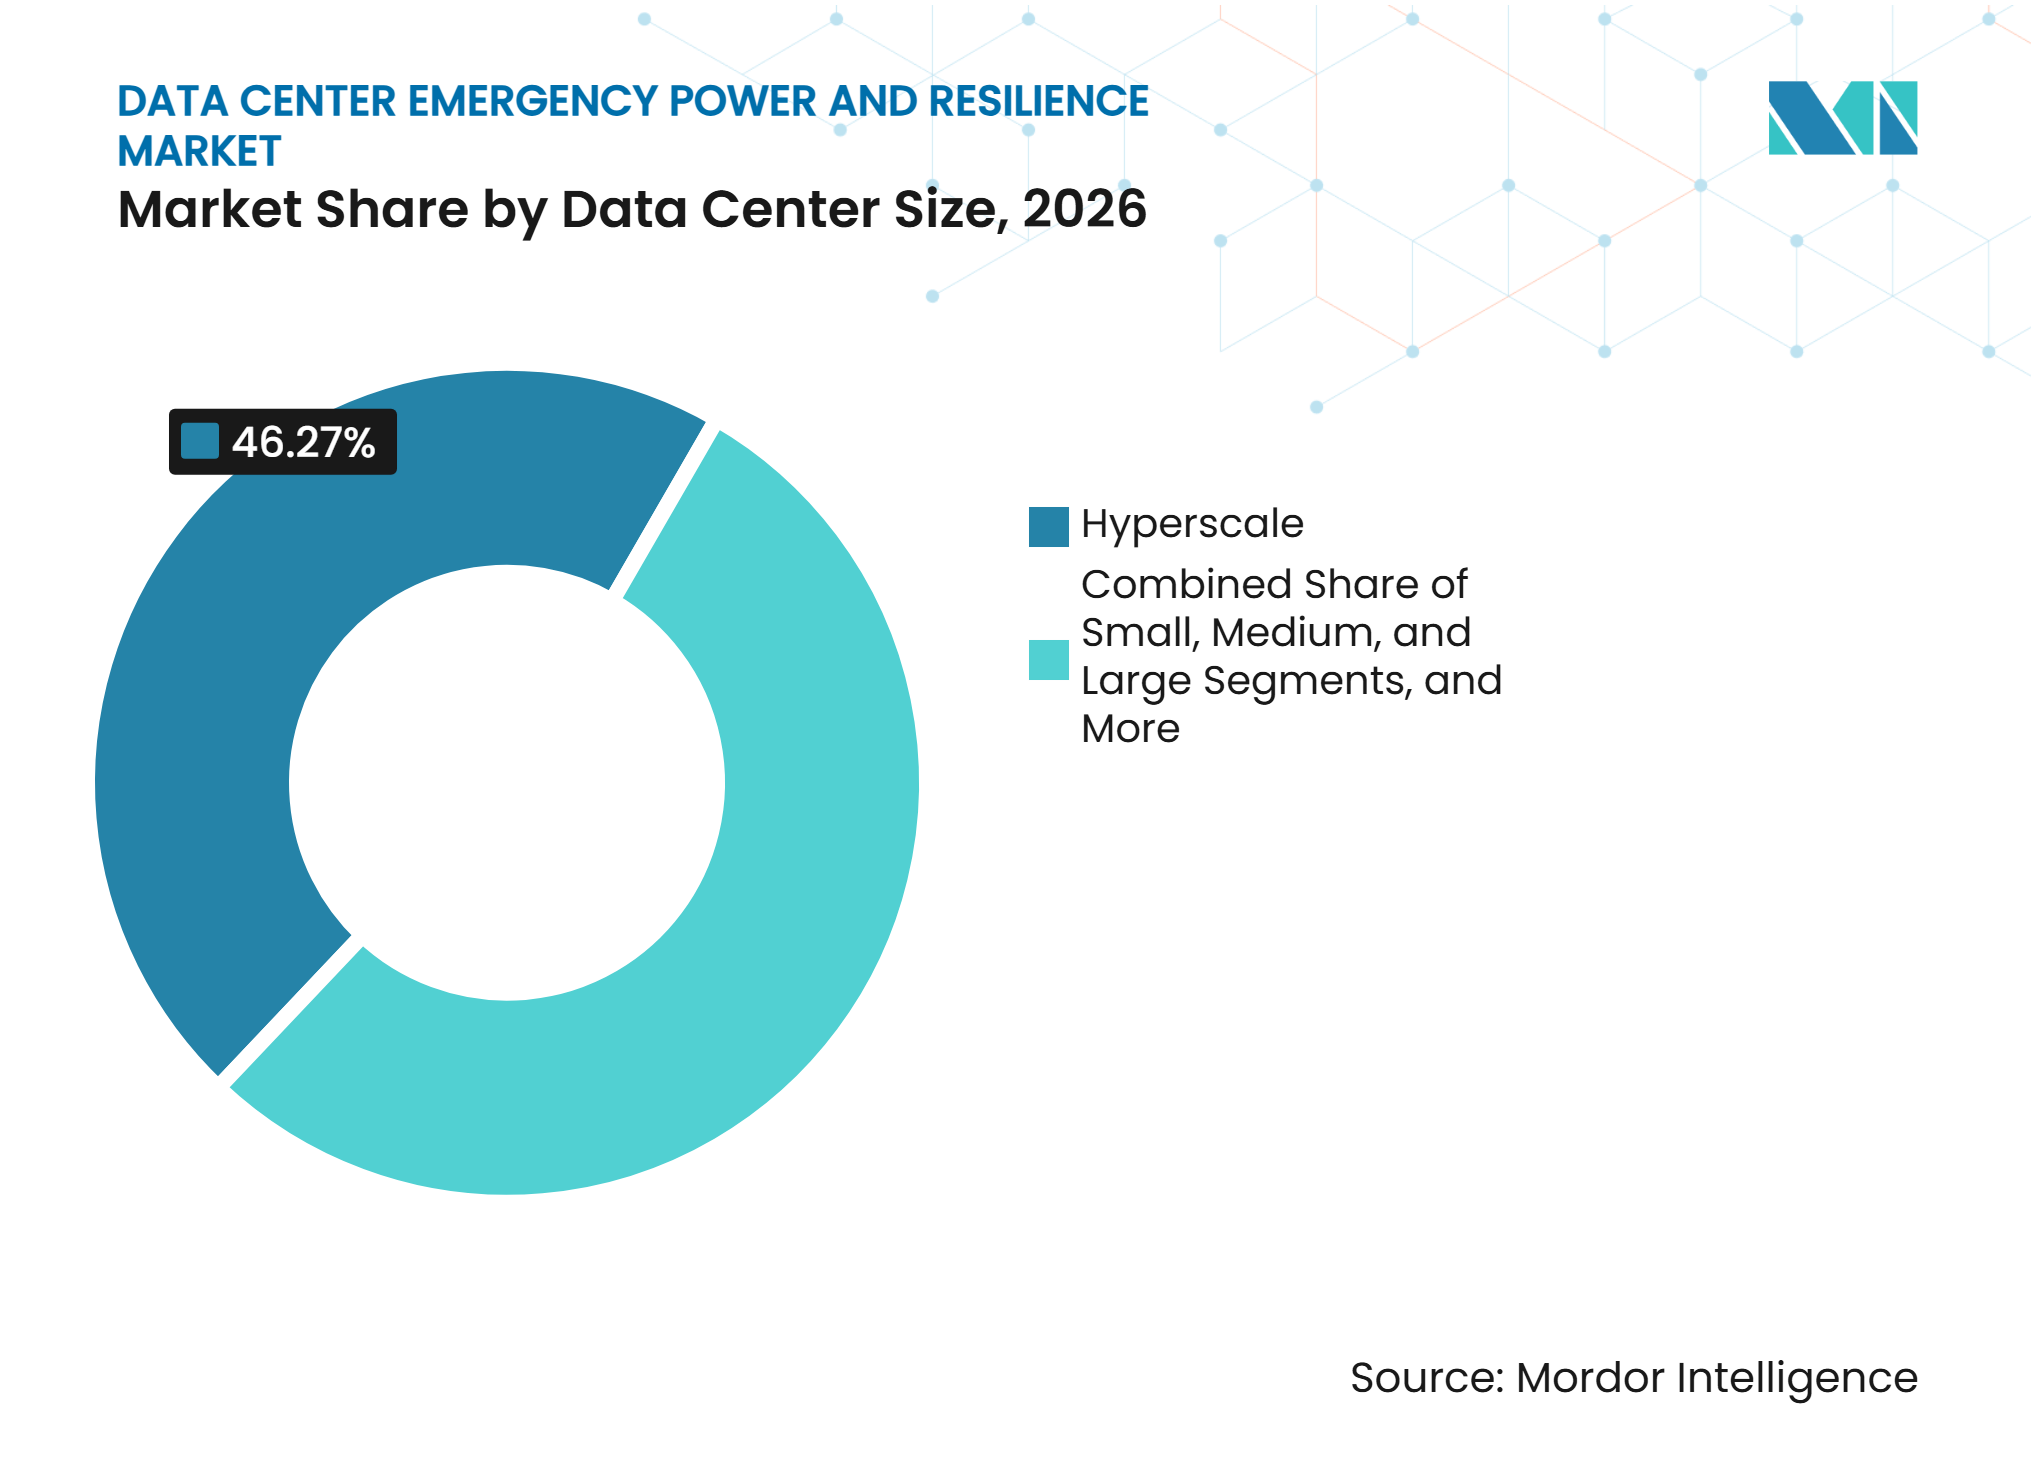
- データセンター規模別では、ハイパースケール施設が2026年の収益の46.27%を占め、2032年までにCAGR 15.62%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションプロバイダーが2026年の収益の36.64%を占め、クラウドサービスプロバイダーは2032年までにCAGR 14.38%で拡大すると予測されています。
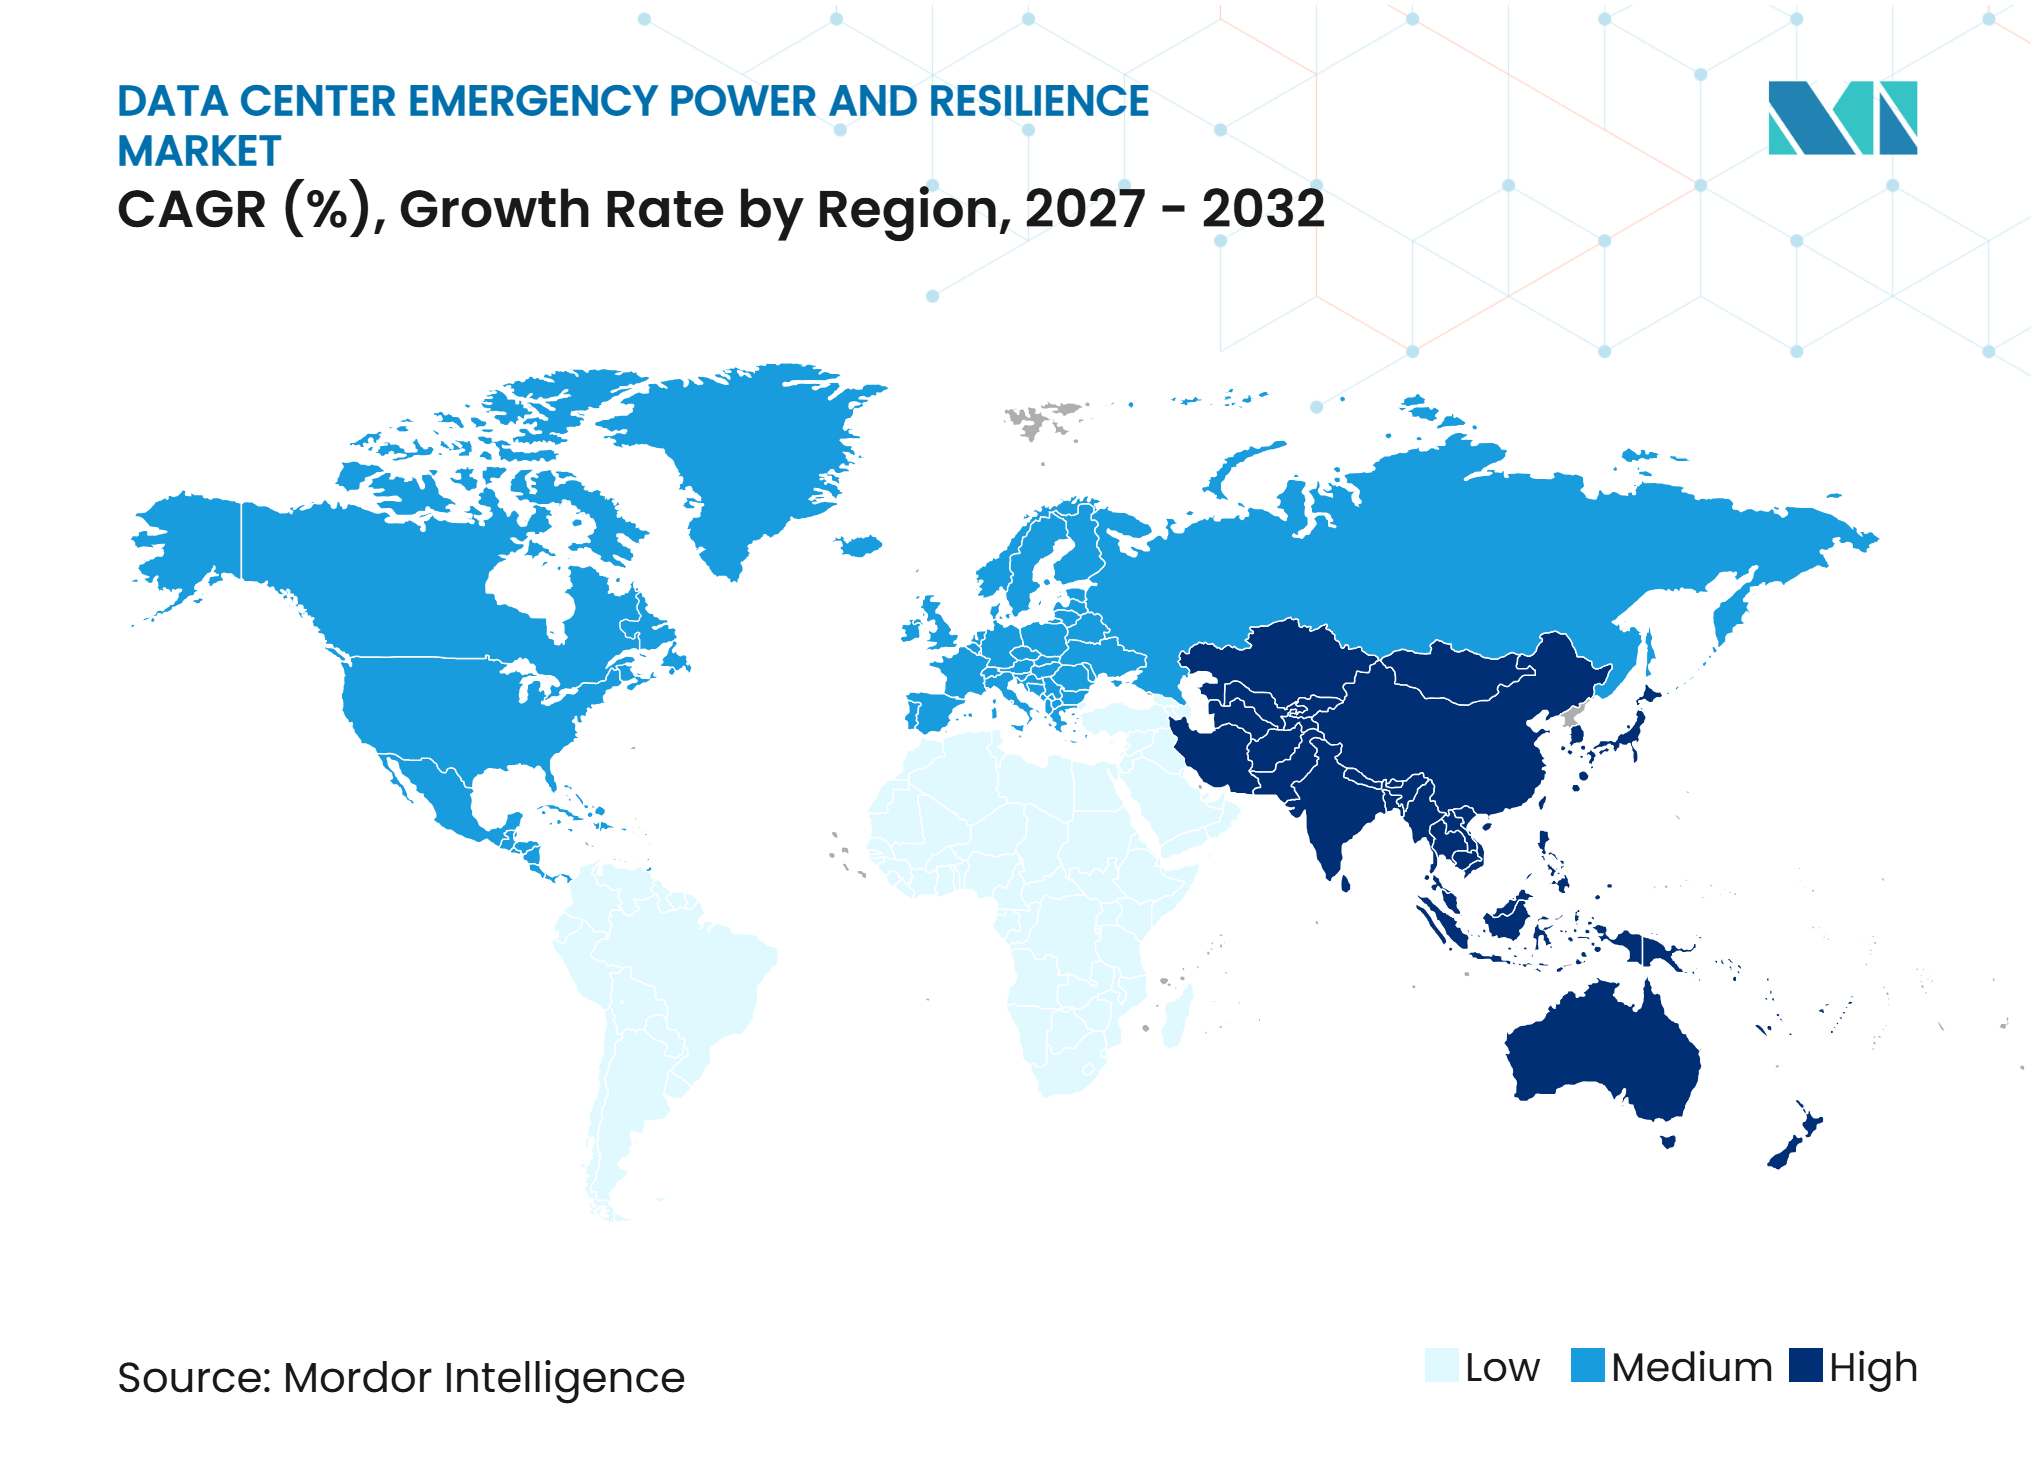
- 地域別では、北米が2026年のデータセンター緊急電力およびレジリエンス市場収益の39.57%を占め、アジア太平洋地域は2032年までにCAGR 17.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AI主導の高密度ワークロード | +3.8% | グローバル、北米、アジア太平洋、および西欧に集中 | 短期(2年以内) |
| ハイパースケールおよびクラウドデータセンターの拡大 | +2.9% | グローバル、アジア太平洋および中東での急速な拡大 | 短期(2年以内) |
| より厳格な稼働時間および冗長性要件 | +1.7% | グローバル、北米および欧州で積極的なコンプライアンスフレームワーク | 中期(2〜4年) |
| グリッド系統連系遅延の増加 | +1.2% | 北米および欧州、アジア太平洋および中東への波及 | 中期(2〜4年) |
| モジュール化およびリチウムイオンバッテリーの採用 | +0.9% | グローバル、ハイパースケール重点市場で加速 | 中期(2〜4年) |
| メーター後方レジリエンスおよびグリッド連携需要 | +0.6% | 北米および新興アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI主導の高密度ワークロード
AI施設は従来のサーバー設置よりもラックあたりの電力を多く必要とし、これによりバックアップシステムの設計基準が変わります。査読済み研究によると、AIデータセンターは40 kWを超えるラック密度を必要とする場合があり、液冷展開では100 kWを超えることもあります。[1] これらの負荷は、平均負荷の仮定に依存せずに高稼働率をサポートできるUPSシステムおよび発電機を必要とします。米国議会調査局は、大規模なAIモデルのトレーニングに25.3 MWの総電力消費が必要であると報告し、トレーニングのエネルギー需要は年間倍増する可能性があると指摘しました。オペレーターはその結果、マルチメガワットのUPS容量と長時間の自律運転をサポートする燃料備蓄を必要とします。これにより、データセンター緊急電力およびレジリエンス市場における各新規AI重点施設に必要なレジリエンスコンテンツが増加し、設計は突然の負荷変動、高稼働率での持続運転、および電力が中断された際の短い応答時間に対応しなければなりません。
ハイパースケールおよびクラウドデータセンターの拡大
ハイパースケール建設は、バックアップ発電、転送スイッチング、UPSシステム、および関連サービスに対する長期的な需要を生み出します。国際エネルギー機関は、データセンターの電力使用量が2025年に17%増加し、全体の電力需要は3%増加したと述べています。[2] 大規模キャンパスは、機器障害またはグリッド停止時にコンピューティングを維持するためにN+1または2N構成を必要とします。この要件により、レジリエンス機器は任意の後付けではなく、初期建設予算の必要な部分となります。コロケーション施設も恩恵を受けます。多くの企業ユーザーが高可用性電力設計をすでに提供しているサイトの容量を求めているためです。データセンター緊急電力およびレジリエンス市場は、クラウドプロバイダーがキャンパス数と個々のキャンパス規模の両方を拡大するにつれて、このシフトから利益を得ます。
より厳格な稼働時間および冗長性要件
コンプライアンス要件は、重要施設における冗長電力機器の設置基盤を拡大しています。電気通信産業協会は、2025年3月までに51カ国の600以上のデータセンターがANSI/TIA-942の認証を取得したと述べています。認証および顧客サービスのコミットメントには、文書化されたフェイルオーバーパフォーマンス、監視、および冗長性計画が必要です。これらの要件は、発電機セット、UPSシステム、自動転送スイッチ、および定期的なテストサービスへの需要を支えます。より高い可用性目標は複数の独立した電力経路を必要とし、各プロジェクト内の機器コンテンツを増加させます。データセンター緊急電力およびレジリエンス市場は、オペレーターが新しい顧客の期待に応えるために古い施設を近代化するにつれても恩恵を受けます。
グリッド系統連系遅延の増加
グリッド接続の遅延は、開発者がオンサイト電力システムを検討する直接的な理由となっています。ローレンス・バークレー国立研究所は、2025年に運用に達した米国プロジェクトの系統連系申請から商業運転までの中央値が5年を超えたと報告しました。長い審査期間により、電力会社の容量が利用可能になる前にデータセンター建設が完了する場合があります。開発者はその後、単一の接続スケジュールへの依存を減らすために、メーター後方発電およびバッテリーシステを使用することがあります。このアプローチにより、より広範なグリッド工事が継続する間に段階的なコミッショニングが可能になります。グリッドの制約が自己完結型の電力レジリエンスの価値を高めるため、データセンター緊急電力およびレジリエンス市場はサポートされています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レジリエンスインフラの高い資本集約性 | -1.6% | グローバル、企業および中堅市場のデータセンターで最も深刻 | 長期(4年以上) |
| 変圧器、開閉装置、および高馬力発電機のボトルネック | -1.1% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| 排出規制およびパーミッティングの複雑性 | -0.7% | 北米および欧州、アジア太平洋での選択的執行 | 中期(2〜4年) |
| バッテリーライフサイクル、防火安全、および保険要件 | -0.4% | グローバル、高密度展開で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レジリエンスインフラの高い資本集約性
ティアIIIおよびティアIVの設計は広範な冗長性を必要とし、プロジェクトの初期コストを増加させます。コスト負担には、変圧器、発電機、UPSシステム、開閉装置、制御装置、燃料貯蔵、設置、およびテストが含まれます。高コストの機器と長い調達期間は、資金調達が制限された企業および中堅市場のオペレーターにとって困難な場合があります。これによりプロジェクトが延期されたり、購入者が自社サイトを構築するのではなくコロケーション容量を使用したりする可能性があります。資本力のあるハイパースケーラーおよび大規模コロケーションプロバイダーはこれらのコストをより容易に吸収できます。その結果、データセンター緊急電力およびレジリエンス市場は活発なままですが、大規模購入者がより多くの購買力を持つ支出環境となっています。
変圧器、開閉装置、および高馬力発電機のボトルネック
変圧器、開閉装置、および大型発電機の制約は、建設を遅延させ、納期リスクを増加させる可能性があります。米国エネルギー省は、配電変圧器および関連グリッド機器の可用性に影響するサプライチェーンの懸念を特定しています。開発者は製造能力を確保するために、最終施設設計が完成する前に発注することが多いです。この慣行はスケジュールの不確実性を減らしますが、仕様が変更された場合にコスト問題を生じさせる可能性があります。機器不足は、小規模企業が大規模プロジェクトで競争する能力を制限する場合もあります。これらのボトルネックは、電力レジリエンスの長期的な必要性を強化しながらも、近期の設置活動を制約します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
発電機がリードしバッテリーが急速に進歩バックアップ発電機は、長時間の停電時にメガワット規模の電力を提供できるため、2026年のデータセンター緊急電力およびレジリエンス市場シェアの36.71%を占めました。成熟したサービスネットワークが大規模サイトでの継続使用を支え、この設置基盤はデータセンター緊急電力およびレジリエンス市場に、古い施設が近代化されるにつれてアップグレード、容量追加、部品交換、および定期的なサービス作業のための実用的な基盤を提供します。UPSシステムはグリッド停止から発電機起動までの間隔を橋渡しします。燃料貯蔵、自動転送スイッチ、および制御装置は、48〜72時間の自律運転を必要とする施設にとって重要です。マイクログリッドおよびオンサイトシステムは、グリッド容量が限られている場所での関連性が高まっています。
バックアップバッテリーは、オペレーターがUPSバックアップおよびより広範なキャンパスレジリエンスにリチウムイオンシステムを使用するにつれて、2032年までにCAGR 14.26%で拡大すると予測されています。バッテリーは電力障害に即座に対応し、敏感なAIハードウェアを保護します。また、ラック密度の上昇に合わせて拡張できるモジュール設計もサポートします。Shoals Technologies GroupとON.energyは、2026年8月に米国のハイパースケールデータセンターにおける1.1 GWのグリッド接続バッテリープロジェクトの製造と納品を開始しました。[3] 発電機とバッテリーはデータセンター緊急電力およびレジリエンス市場全体で補完的な役割を果たし、バッテリーが即時サポートを提供し、発電機セットが長時間のグリッド障害後の運転を持続させ、制御システムが転送イベントを管理し、敏感な負荷を保護し、電力チェーンの各部分の状態についてオペレーターにより明確な視点を提供します。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電力容量別:
中規模システムがリードし大規模キャンパスが拡大5 MWから20 MW未満のカテゴリーは、企業コロケーションおよび中規模ハイパースケール施設の設置基盤を反映して、2026年の収益の43.28%を占めました。これらのサイトは、複数の機器室またはマルチテナント施設をサポートするバックアップシステムを使用します。メンテナンス、負荷バンクテスト、および部品交換は設置後の定期的な作業を生み出します。1 MWから5 MW未満のカテゴリーは、スペースが限られた企業およびエッジロケーションに対応します。1 MW未満のシステムは、ローカルコンピューティングを必要とする分散型アプリケーションをサポートします。
20 MW以上のカテゴリーは、大規模キャンパスがコンピューティング容量を追加するにつれて、2032年までにCAGR 15.92%で拡大すると予測されています。これらの施設は複数の発電機セット、中電圧UPSシステム、および並列開閉装置を必要とします。その設計には、緊急および長時間運転ニーズのためのオンサイト発電が含まれる場合があります。これにより、バックアップ電力とプライマリオンサイト供給の区別が曖昧になります。キャンパス規模のインフラへのシフトは、データセンター緊急電力およびレジリエンス市場全体のプロジェクト価値を高めます。一のプロジェクトが統合された発電、貯蔵、スイッチング、配電、制御、およびコミッショニングサポートを必要とし、その後、建設期間を超えて延びるテスト、スペアパーツ計画、燃料管理、ソフトウェアアップデート、および技術者カバレッジの年数が続くためです。
バックアップ電力技術別:
ディーゼルがリードし燃料電池が台頭ディーゼルベースシステムは、広く展開されており燃料が利用可能な場合に長時間運転できるため、2026年の収益の59.78%を占めました。多くの大規模施設での緊急発電のリファレンス技術であり続けています。ガスベースシステムは、より低い排出強度と柔軟な燃料オプションを求める購入者の関心を集めています。バッテリーシステムは停電の最初の数秒または数分に対応します。その後、発電機システムがより長いイベントを引き継ぎ、燃料貯蔵が利用可能な運転時間を定義します。
燃料電池およびその他の新興システムは、2032年までにCAGR 14.39%で拡大すると予測されています。Vertiv と Ballard Power Systems は、2025年3月に水素駆動のプレファブリケートされたUPSソリューションの統合テストを完了しました。[4] このシステムは、高可用性データセンター用途向けに200 kWから複数MWにスケールするよう設計されました。本田技研工業は、回収した自動車用燃料電池スタックと副産物水素を使用して分散型データセンターに供給する日本でのデモンストレーションを開始しました。燃料電池の普及は、水素の可用性、コスト、パーミッティング、規模での実証されたパフォーマンス、および重要な運用を機器の寿命にわたってサポートできるサービス体制の可用性に依存しており、特に代替システムが施設全体の需要に対して従来の発電機と同じ予測可能な応答を提供できることをオペレーターが示さなければならないサイトでは重要です。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
メンテナンスが基盤を提供しコンサルティングが加速予防的および是正的メンテナンスは、設置された発電機およびUPSシステムが点検とテストを必要とするため、2026年のサービス収益の27.59%を占めました。オペレーターは負荷バンクテストを使用して全負荷下でのパフォーマンスを検証します。リモート監視はバッテリー、発電機、および電力品質状態の継続的なレビューをサポートします。設置およびコミッショニングは新しいデータセンター建設に密接に続きます。燃料管理おび緊急時対応準備は、施設がより長い自律運転時間を必要とするにつれて重要になります。
電力レジリエンスコンサルティングおよびアセスメントは、2032年までにCAGR 16.51%で拡大すると予測されています。ギガワット規模のプロジェクトは、グリッドアクセス、電力アーキテクチャ、調達スケジュール、許可、および機器選定を調整する必要があります。コンサルティングプロバイダーはサイト選定、冗長性レベルの定義、および機器納品計画を支援できます。これらの初期業務は設置、テスト、およびメンテナンス契約へと発展する可能性があります。遅延リスクが高価でプロジェクト設計が急速に変化している場所で需要が最も強く、初期の電力決定が土地選定、建設シーケンス、機器発注、および顧客へのコミットメントされた最終可用性に影響するためです。より完全なアセスメントは、燃料ロジスティクス、冗長性レイアウト、機器アクセス、テスト手順、および将来の拡張における問題を手直しが発生する前に特定できます。
データセンター規模別:
ハイパースケール施設が両指標でリードハイパースケール施設は2026年の収益の46.27%を占めました。そのバックアップシステムには通常、複数の発電機セット、デュアルUPSパス、オンサイトバッテリー、および長期サービス契約が含まれます。これらの施設は、中断が大規模なクラウドプラットフォームと多くの顧客に同時に影響を与える可能性があるため、高可用性を必要とします。大規模データセンターはマルチメガワットのバックアップ構成を使用し、中規模サイトはより高いティア設計へのアップグレードを進めています。小規模サイトは分散型エッジコンピューティングをサポートし、コンパクトでモジュール式のパッケージを好む傾向があります。
ハイパースケール施設は2032年までにCAGR 15.62%で拡大すると予測されています。その電力ニーズは発電機、UPS、スイッチング、および燃料契約の規模を高めます。AIワークロードはこの要件に加わります。高密度コンピューティングクラスターは即時かつ信頼性の高い電力サポートを必要とするためです。施設オーナーも初期設計内に拡張容量を期待します。ハイパースケール調達は、サプライヤーがより大きなモジュール、より高電圧の機器、および複雑な電力経路を調整し、コンピューティング需要の急速な変化に対応し、重要負荷と非重要負荷を分離し、転送または復旧イベント中に運用チームに使用可能なデータを提供する制御装置を標準化するにつれて、データセンター緊急電力およびレジリエンス市場全体の機器仕様の主要ドライバーであり続けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションがシェアを保持しクラウドプロバイダーが拡大コロケーションプロバイダーは、多くのテナント間でレジリエントなインフラのコストを共有するため、2026年の収益の36.64%を占めました。このモデルにより、ティアIIIおよびティアIVの電力設計が企業の自社構築よりも経済的になる場合があります。コロケーションオペレーターは、契約上の可用性コミットメントを満たすために信頼性の高い発電機およびUPS容量を必要とします。企業およびエッジロケーションもバックアップシステムを必要としますが、通常はより小規模で運営されます。データセンター緊急電力およびレジリエンス市場は、企業がワークロードを共有高可用性施設に移行するにつれて恩恵を受けます。プロバイダーは共通の運用手順を維持しながら、顧客間でレジリエントな設計のコストを分散できるためです。
クラウドサービスプロバイダーは2032年までにCAGR 14.38%で拡大すると予測されています。これらのオペレーターは施設数とキャンパス規模の両方を拡大しています。大規模クラウドサイトは多数のユニットを同期できる発電機システムと中電圧UPSシステムを必要とします。ABBは2025年10月にNVIDIAとのコラボレーションを発表し、次世代AIデータセンター向けの800 VDC電力アーキテクチャを開発しました。サプライヤーは、メンテナンスを簡素化し、フェイルオーバーパフォーマンスを検証し、拡張作業がアクティブなコンピューティング負荷を中断しないようにする設計を含む、高密度コンピューティングおよびキャンパス規模の協調電力管理に機器を適応させる必要があります。
地域分析
北米
北米は2026年の地域収益の39.57%を占めました。この地域は大規模なハイパースケール建設基盤と電力システムおよび系統連系プロセスへの圧力を組み合わせています。ローレンス・バークレー国立研究所は、2025年に運用に達したプロジェクトの米国の系統連系期間の中央値が5年を超えたことを発見しました。米国環境保護庁は、特定の往復内燃機関に対する50時間の非緊急運転許容量を明確にした2025年のガイダンスを発行しました。これらの要因は、プロジェクト計画においてオンサイト発電とバッテリーのより早期の使用を支援し、バックアップ容量、制御装置、燃料手配、および電力会社接続のマイルストーンを調整するエンジニアリング作業の価値を高め、電力会社の可用性が施設スケジュール設定後に変更される可能性があるプロジェクト環境においてデータセンター緊急電力およびレジリエンス市場が対応するのを助けます。
アジア太平洋
アジア太平洋地域は2032年までにCAGR 17.91%で拡大すると予測されています。インド、日本、シンガポール、およびシンガポール・ジョホール・リアウ回廊は、グリッド容量が新しいデータセンター需要に追いついていないため、電力可用性が重要な計画課題となっている重要な投資地域です。シンガポールはシステムの安定性を保護するために容量規制を使用し、中国の政策は主要ハブの新しいコンピューティングインフラに高い再生可能エネルギー比率を要求しています。データセンター緊急電力およびレジリエンス市場は、開発者が地域のエネルギーおよびパーミッティング要件とともに信頼性の高い容量を求め、地域のオペレーターが従来のバックアップ機器と段階的に展開できるシステムを組み合わせるにつれて拡大する余地があります。
欧州、中東・アフリカ、および南米
欧州は、より厳格な信頼性ニーズを満たすための新規設とアップグレードを通じてデータセンター緊急電力およびレジリエンス市場規模を拡大しています。ENTSOEは、欧州のデータセンター電力需要が2025年から2030年の間に50%以上増加すると予測しています。改訂されたEN 50600フレームワークは、重要施設の冗長性文書化、監視、およびバックアップ電力の期待に影響します。中東市場は大規模容量を追加しており、アフリカのサイトはグリッドの信頼性が限られている場合があるため、信頼性の高いバックアップ供給を必要とすることが多いです。南米の需要はブラジルとアルゼンチンに集中しており、これらの市場全体の購入者は、地域の条件、コンプライアンスニーズ、熱管理要件、および電力会社の信頼性の変動に対応するモジュール式システムを求めています。
競合環境
市場集中度
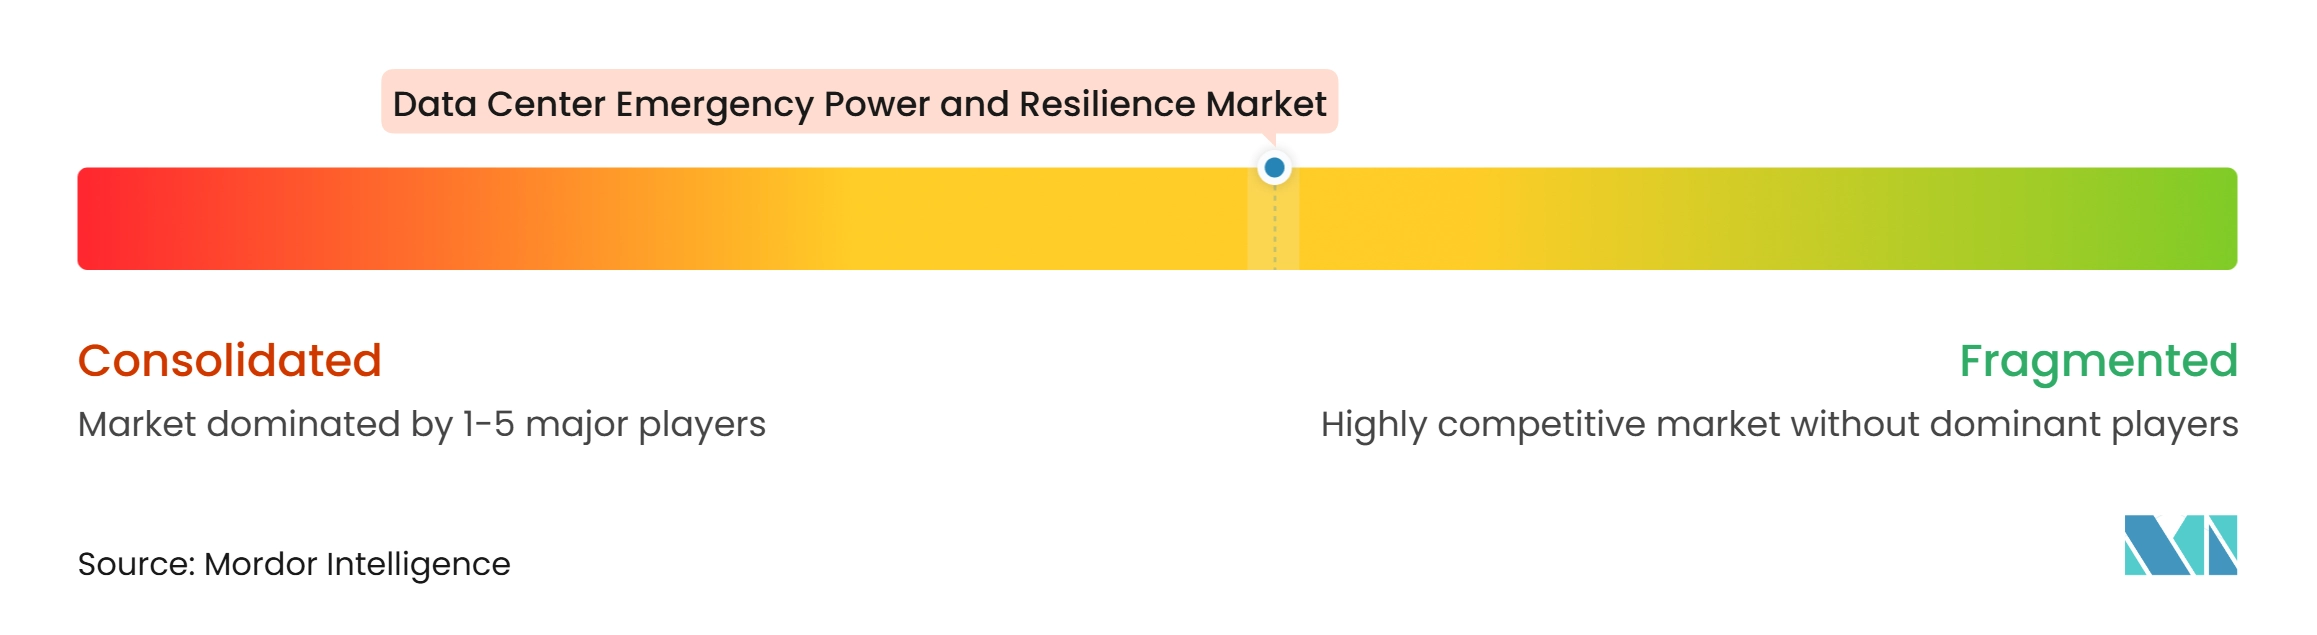
データセンター緊急電力およびレジリエンス市場は、主要な産業および電力管理サプライヤーの間で適度に分散しており、専門企業がバッテリー、燃料電池、制御装置、およびサービスで競合しています。Caterpillar と Cummins はAI重点プロジェクトに対応するために発電機能力を拡張しています。Eaton は買収を活用して電気インフラ、モジュール式エンクロージャー、および熱管理を組み合わせました。このアプローチにより、サプライヤーは1つの商業関係を通じて施設電力システムのより多くを提供できるようになり、顧客が協調した納品、共通のテスト手順、および複数の電力システムコンポーネントに対する単一のサービス組織を重視する場合に、データセンター緊急電力およびレジリエンス市場での地位を強化できます。小規模企業は、特定の電力品質問題、展開制約、またはより迅速なオンサイト統合の必要性に対応する製品を提供する場合に特に、専門的なバッテリー、燃料電池、またはソフトウェア能力を提供する場所で引き続き関連性を持ちますが、スケールアップ能力は製造能力、設置パートナー、フィールドサービスへのアクセス、および長期サポートに対する主要顧客の信頼に依存します。
技術戦略はますます高いラック密度をサポートする電力アーキテクチャに焦点を当てています。ABBとNVIDIAは2025年10月に次世代AIデータセンター向けの800 VDCアーキテクチャを開発するコラボレーションを発表しました。Vertiv と Ballard は2025年3月に水素駆動UPSソリューションのシステムレベルテストを完了しました。購入者は機器の信頼性、運転排出量、統合能力、ローカルサービスサポートの可用性、およびコンピューティング機器に影響を与えずにコミッショニング中にパフォーマンスを検証する能力を評価しています。単独で良好に機能するソリューションは、サイトの配電設計、監視プラットフォーム、冷却機器、運用スタッフ、および緊急手順とも連携する必要があります。
Wärtsilä はガスエンジンの経験をデータセンター電力に応用している別のサプライヤーです。2025年7月、Wärtsilä はオハイオ州の米国データセンターロジェクト向けに282 MWの柔軟なエンジンを供給する契約を受注しました。Eaton は2026年3月にFibrebondを買収し、データセンター向けのモジュール式電力エンクロージャーと統合電気インフラを追加しました。標準化されたスケーラブルなシステムを提供するサプライヤーは、データセンター緊急電力およびレジリエンス市場の顧客の展開時間を短縮できます。ISO 50001および適用される排出要件への準拠は、高可用性とエネルギー管理目標を追求するサイトでの調達に影響を与える可能性があります。文書化、監視、および運転制限が許容される構成、機器が使用できる時間、保管できる燃料の種類、およびパーミッティング、保険、および顧客デューデリジェンスに必要な証拠を形成する可能性があるためです。
データセンター緊急電力およびレジリエンス産業リーダー
-
Caterpillar Inc.
-
Cummins Inc.
-
Generac Holdings Inc.
-
Rolls-Royce Holdings plc
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター緊急電力およびレジリエンス市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Cummins Inc.
- Generac Holdings Inc.
- Rolls-Royce Holdings plc
- Schneider Electric SE
- Vertiv Holdings Co
- Eaton Corporation plc
- ABB Ltd
- Huawei Technologies Co., Ltd.
- Legrand SA
- Mitsubishi Heavy Industries, Ltd.
- Kohler Co.
- Delta Electronics, Inc.
- Socomec Group S.A.
- Riello UPS S.p.A.
- Fuji Electric Co., Ltd.
- Toshiba International Corporation
- Pramac S.p.A.
- Aggreko plc
- Wärtsilä Corporation
- Bloom Energy Corporation
最近の産業開発事情 データセンター緊急電力およびレジリエンス市場
- 2026年10月:Cummins は次世代AIデータセンターバックアップ電力ポートフォリオの拡大を積極的に進めており、カスタマイズされたサイトアセスメントと統合電力システム設計を通じてQSK95およびCentumシリーズ発電機を展開し、ハイブリッドレジリエンスアーキテクチャを必要とする施設向けにバッテリーエネルギー貯蔵システムとのペアリングを組み込んでいます。
- 2026年8月:Shoals Technologies Group と ON.energy は、米国最大のこのような設置となる米国のハイパースケルデータセンターにおける1.1 GWのグリッド接続バッテリープロジェクトの製造と納品を推進し、コミッショニングは2026年第4四半期に開始される予定で、このプロジェクトはON.energyのAI UPSとShoalsのPowerHubダイレクトカレント電気アーキテクチャを統合しています。
- 2026年8月:Caterpillar は、ウェストバージニア州メイソン郡の2,250エーカーのMonarch Compute Campusに天然ガス発電機G3516を提供するためにNscaleからの供給契約を受注しました。このキャンパスはNVIDIA Vera Rubin NVL72 GPUを展開するMicrosoftデータセンターに1.35 GWのプライマリ電力を供給するよう設計されており、キャンパス全体の容量は2031年までに8 GWに達する見込みです。
- 2026年7月:Wärtsilä はオハイオ州のハイパースケールデータセンター向けに412 MWのエンジン受注を獲得しました。これは34SGスパーク点火ガスエンジン40ユニットで構成され、同モデルの初のデータセンター展開となり、Wärtsilä の米国データセンターエンジン総容量は4プロジェクトで1.6 GWを超え、商業運転は2028年初頭を目標としています。
グローバルデータセンター緊急電力およびレジリエンス市場レポートスコープ
データセンター緊急電力およびレジリエンス市場は、グローバルインフラ全体に展開されたバックアップ発電、無停電電源装置(UPS)システム、エネルギー貯蔵、開閉装置、およびレジリエンスソフトウェアからの収益をカバーしています。成長は、クラウドおよびAIワークロードの急速な拡大、電力密度の上昇、グリッド不安定性リスクの高まり、および厳格な運用稼働時間とビジネス継続性の継続的な要件によって推進されています。
データセンター緊急電力およびレジリエンス市場レポートは、機器タイプ(バックアップ発電機、無停電電源装置システム、バックアップバッテリー、自動転送スイッチおよびスイッチング機器、燃料貯蔵・供給システム、マイクログリッドおよびオンサイト電力システム)、電力容量(1 MW未満、1 MWから5 MW未満、5 MWから20 MW未満、20 MW以上)、バックアップ電力技術(ディーゼルベースシステム、ガスベースシステム、バッテリーベースシステム、燃料電池およびその他の新興システム)、サービスタイプ(設置およびコミッショニング、予防的および是正的メンテナンス、負荷バンクテストおよびシステム検証、燃料管理および緊急時対応準備サービス、電力レジリエンスコンサルティングおよびアセスメント)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、企業・エッジ)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| バックアップ発電機 |
| 無停電電源装置システム |
| バックアップバッテリー |
| 自動転送スイッチおよびスイッチング機器 |
| 燃料貯蔵・供給システム |
| マイクログリッドおよびオンサイト電力システム |
| 1 MW未満 |
| 1 MWから5 MW未満 |
| 5 MWから20 MW未満 |
| 20 MW以上 |
| ディーゼルベースシステム |
| ガスベースシステム |
| バッテリーベースシステム |
| 燃料電池およびその他の新興システム |
| 設置およびコミッショニング |
| 予防的および是正的メンテナンス |
| 負荷バンクテストおよびシステム検証 |
| 燃料管理および緊急時対応準備サービス |
| 電力レジリエンスコンサルティングおよびアセスメント |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| 企業・エッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| 機器タイプ別 | バックアップ発電機 | |
| 無停電電源装置システム | ||
| バックアップバッテリー | ||
| 自動転送スイッチおよびスイッチング機器 | ||
| 燃料貯蔵・供給システム | ||
| マイクログリッドおよびオンサイト電力システム | ||
| 電力容量別 | 1 MW未満 | |
| 1 MWから5 MW未満 | ||
| 5 MWから20 MW未満 | ||
| 20 MW以上 | ||
| バックアップ電力技術別 | ディーゼルベースシステム | |
| ガスベースシステム | ||
| バッテリーベースシステム | ||
| 燃料電池およびその他の新興システム | ||
| サービスタイプ別 | 設置およびコミッショニング | |
| 予防的および是正的メンテナンス | ||
| 負荷バンクテストおよびシステム検証 | ||
| 燃料管理および緊急時対応準備サービス | ||
| 電力レジリエンスコンサルティングおよびアセスメント | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| 企業・エッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
データセンター緊急電力およびレジリエンス市場の規模はどのくらいですか?
データセンター緊急電力およびレジリエンス市場規模は、2026年の14.86 ビリオン 米ドルおよび2027年の16.87 ビリオン 米ドルから2032年までに31.46 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 13.27%を記録すると予測されています。
最大の収益シェアを持つ機器カテゴリーはどれですか?
バックアップ発電機は、長時間のメガワット規模のバックアップ電力を提供するため、2026年の収益の36.71%を占めました。
バッテリーがデータセンターのレジリエンスにおいて重要性を増している理由は何ですか?
バックアップバッテリーは、即時応答を提供しモジュール式UPS設計をサポートするため、2032年までにCAGR 14.26%で拡大すると予測されています。
データセンター緊急電力において最も急速に拡大している地域はどこですか?
アジア太平洋地域は、拡大する開発パイプラインと電力可用性ニーズに支えられ、2032年までにCAGR 17.91%で拡大すると予測されています。
グリッド系統連系遅延はバックアップ電力需要にどのような影響を与えますか?
遅延により、開発者は電力会社の接続タイミングへの依存を減らすためにオンサイト発電とバッテリーを検討するよう促されます。
レジリエンスシステムに対して最も強い需要を生み出すデータセンター顧客はどれですか?
ハイパースケール施設は2026年の収益の46.27%を占め、2032年までにCAGR 15.62%で拡大すると予測されています。