
Tamanho e Participação do Mercado de Consumo de Eletricidade em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 28.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 39.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Consumo de Eletricidade em Data Centers por Mordor Intelligence
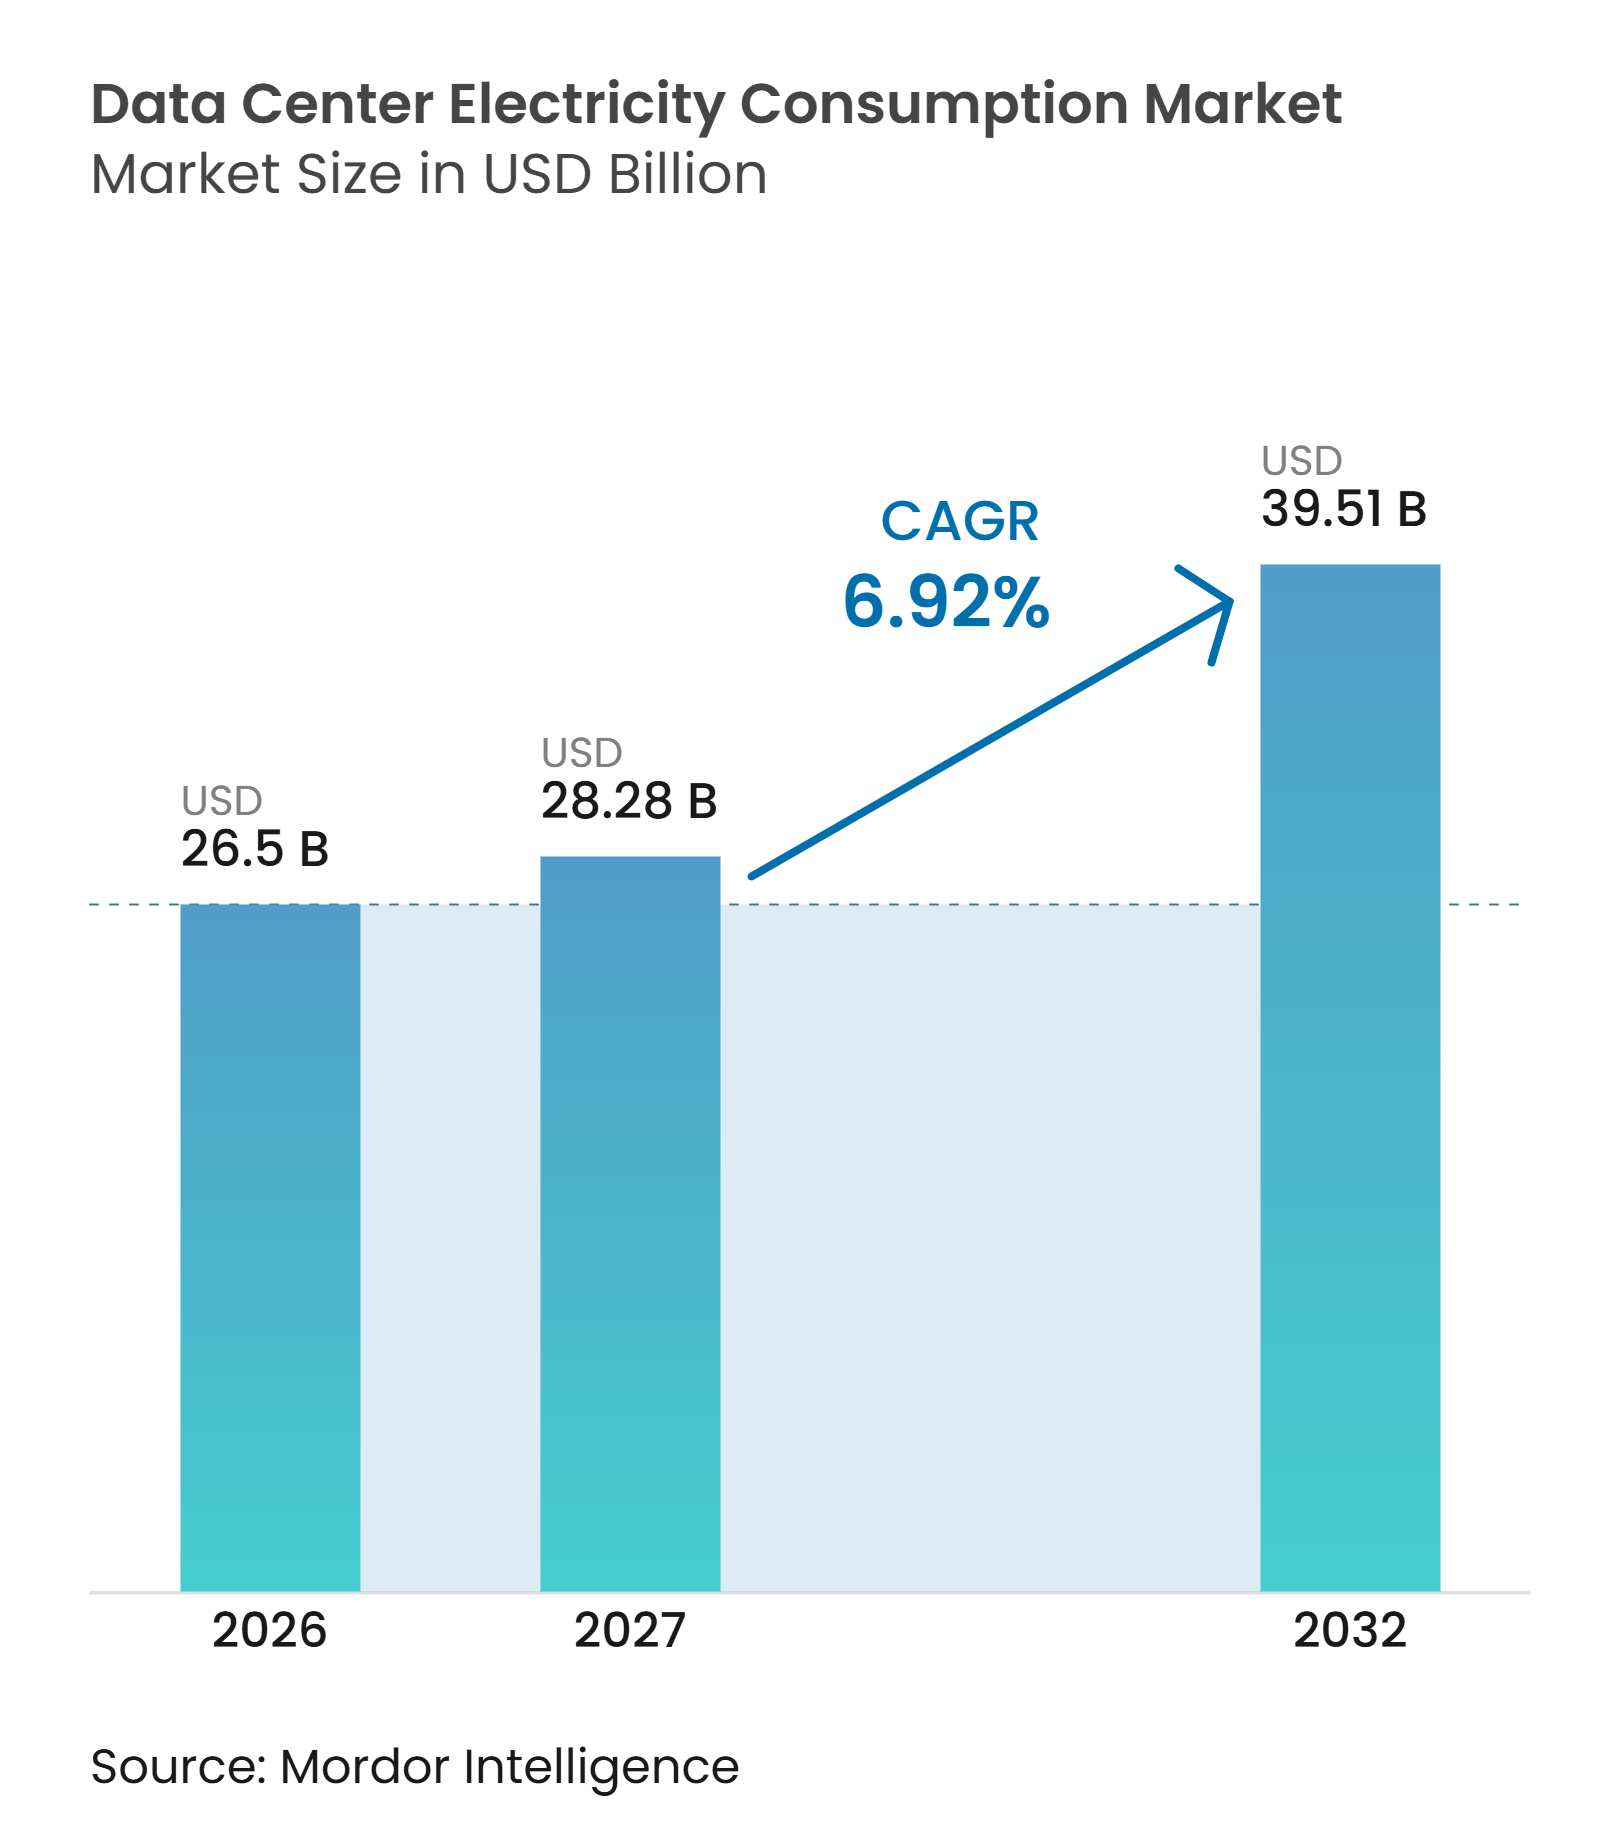
O tamanho do mercado de consumo de eletricidade em data centers está projetado em 26,50 bilhões de USD em 2026, 28,28 bilhões de USD em 2027, e deve atingir 39,51 bilhões de USD até 2032, expandindo-se a um CAGR de 6,92% de 2027 a 2032. O mercado de consumo de eletricidade em data centers está sendo remodelado pelas necessidades de energia muito mais elevadas e contínuas das cargas de trabalho de inteligência artificial, particularmente clusters de treinamento e serviços de inferência sempre ativos. O investimento em infraestrutura está se deslocando para locais que possam garantir fornecimento confiável de alta tensão, obter conexões à rede elétrica e adicionar resfriamento sem limitar a densidade de servidores. Operadores com contratos de energia de longo prazo, opções de geração no local e relacionamentos estabelecidos com a rede elétrica provavelmente terão vantagem à medida que os atrasos de conexão persistem nos centros estabelecidos. O mercado de consumo de eletricidade em data centers também se beneficia da migração para a nuvem e do investimento contínuo em campi hyperscale, embora os preços de eletricidade, as regras de eficiência e os requisitos locais de licenciamento possam atrasar a entrega de projetos.
Principais Conclusões do Relatório
- Por componente de consumo de eletricidade, os Equipamentos de TI detinham 56,21% do mercado de consumo de eletricidade em data centers em 2026, enquanto os Sistemas de Resfriamento estão projetados para expandir a um CAGR de 8,14% até 2032.
- Por tamanho de data center, as instalações Hyperscale responderam por 54,18% do mercado de consumo de eletricidade em data centers em 2026 e estão projetadas para expandir a um CAGR de 8,46% até 2032.
- Por tipo de data center, o Colocation detinha 66,19% do mercado de consumo de eletricidade em data centers em 2026, enquanto os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 8,72% até 2032.
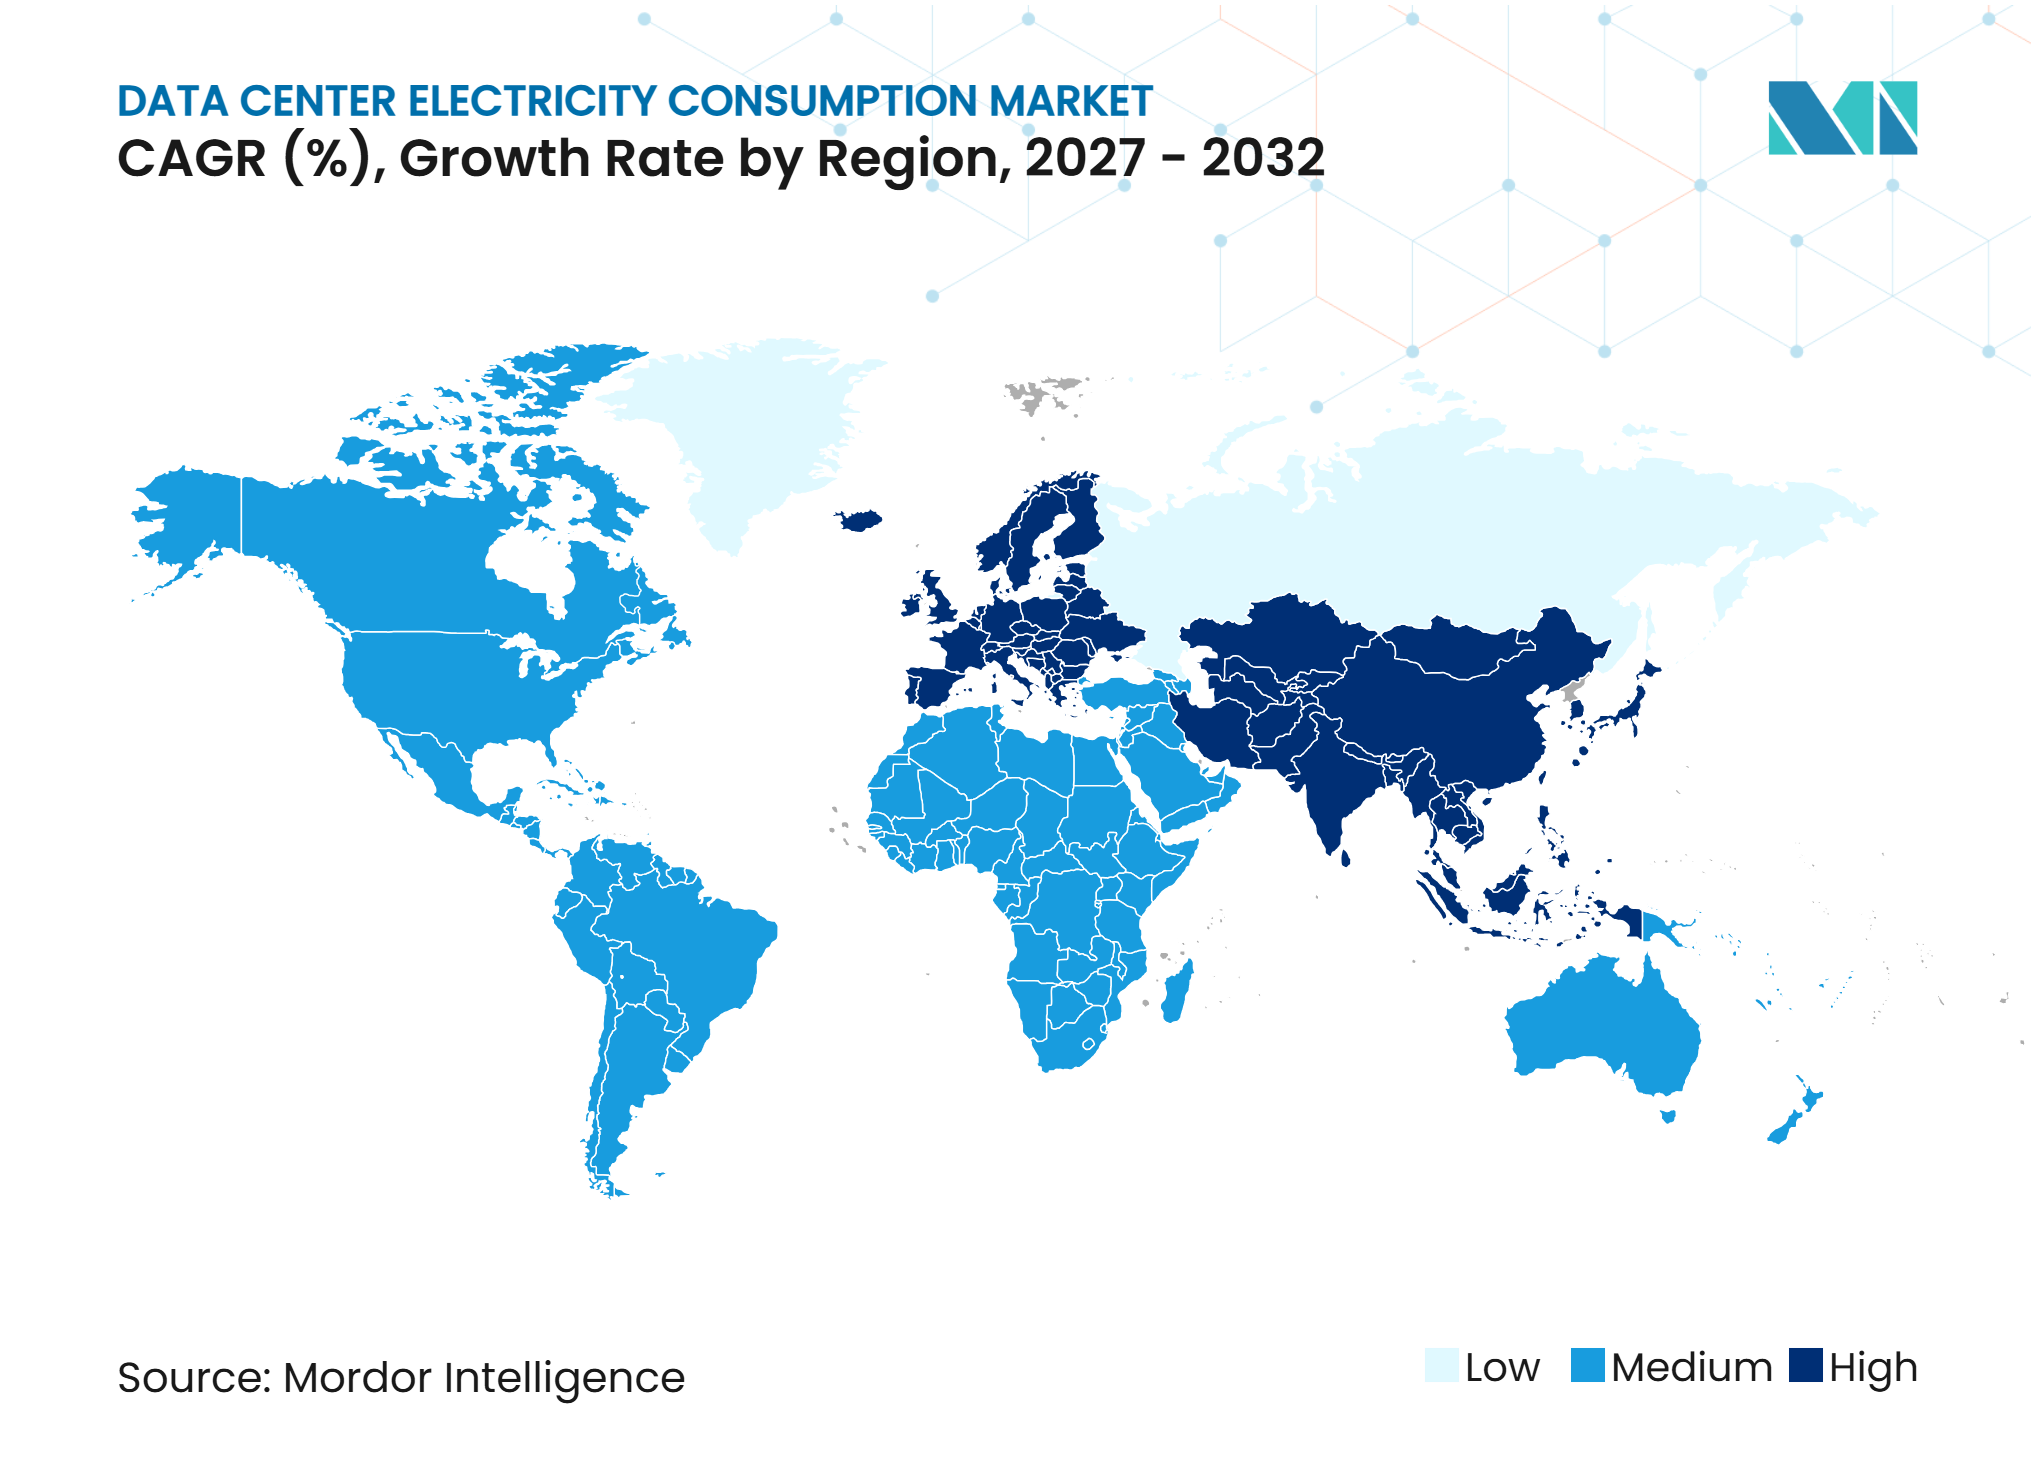
- Por geografia, a América do Norte detinha 38,14% do mercado de consumo de eletricidade em data centers em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 7,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Treinamento de IA, Inferência e Computação de Alto Desempenho | +2.2% | Global | Curto prazo (≤ 2 anos) |
| Computação em Nuvem e Expansão da Capacidade Global de Data Centers | +1.6% | Global, com forte concentração na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Instalações Hyperscale e Colocation | +1.1% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento da Densidade de Racks e Requisitos de Energia | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Serviços Digitais, Armazenamento de Dados e Tráfego de Internet | +0.7% | Global, particularmente Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Requisitos de Eletricidade para Resfriamento e Infraestrutura de Suporte | +0.5% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Treinamento de IA, Inferência e Computação de Alto Desempenho
A inteligência artificial está aumentando a demanda de eletricidade em todo o mercado de data centers porque o treinamento e a inferência de modelos exigem infraestrutura de computação densa. O consumo de eletricidade em data centers focados em IA aumentou 50% em 2025, enquanto a demanda total de data centers cresceu 17% e a demanda global de eletricidade aumentou 3%. As principais empresas de tecnologia implantaram mais de 400 bilhões de USD em despesas de capital para infraestrutura digital em 2025, com gastos adicionais esperados em 2026. As execuções de treinamento requerem energia concentrada, enquanto os servios de inferência criam um perfil de demanda disperso e persistente em muitas instalações. Essa combinação torna mais difícil para as concessionárias e operadores dependerem de padrões de carga anteriores ao planejar nova capacidade, especialmente quando a demanda pode aumentar rapidamente após um novo cluster de computação entrar em operação. O mercado de consumo de eletricidade em data centers depende, portanto, cada vez mais de instalações que possam suportar equipamentos de alta densidade sem sacrificar a confiabilidade.
Expansão da Computação em Nuvem e da Capacidade Global de Data Centers
A migração para a nuvem está expandindo o mercado de consumo de eletricidade em data centers ao mover cargas de trabalho empresariais para ambientes compartilhados maiores. O Departamento de Energia dos EUA e o Laboratório Nacional Lawrence Berkeley projetaram que os data centers dos EUA consumirão 464 TWh em 2028 e 649 TWh em 2030, equivalente a 11,8% do consumo de eletricidade dos EUA no último ano. A mesma avaliação espera que os servidores de inteligência artificial respondam por 84% do consumo de energia dos servidores em seu cenário de referência de 2030. A China relatou que os centros de computação consumiram 170 TWh em 2025, indicando que a demanda está se espalhando por vários grandes mercados nacionais. Os provedores de nuvem estão buscando capacidade em locais primários e secundários, ampliando o leque de concessionárias e operadores de rede elétrica envolvidos em novos projetos e dando maior peso ao planejamento regional de energia. A demanda resultante sustenta o mercado de consumo de eletricidade em data centers mesmo onde as instalações tradicionais de propriedade empresarial estão sendo reduzidas.
Crescimento de Instalações Hyperscale e Colocation
O desenvolvimento de instalações hyperscale e colocation está elevando os requisitos de energia de campi individuais no mercado de consumo de eletricidade em data centers. A STACK Infrastructure foi selecionada em setembro de 2025 para entregar infraestrutura para o campus Stargate da Oracle no Condado de Doña Ana, Novo México, com mais de 1 GW de capacidade otimizada para IA, uma microrrede no local e um sistema de resfriamento de circuito fechado. Esses campi exigem que as concessionárias avaliem geração, transmissão, subestações e capacidade de interconexão como uma questão única e integrada, em vez de tratar cada parte do sistema de energia como uma consideração separada. Os provedores de colocation também estão adaptando suas instalações para acomodar equipamentos de clientes de maior densidade, o que pode aumentar o consumo sem um aumento correspondente na área construída. A NTT DATA anunciou acordos de capacidade totalizando mais de 130 MW em campi em Chicago, Dallas, Phoenix e Virgínia em dezembro de 2025 para cargas de trabalho de inteligência artificial e aprendizado de máquina. O mercado de consumo de eletricidade em data centers se beneficia dessa expansão, mas os operadores precisam de arranjos de energia que possam escalar junto com as implantações dos clientes.
Aumento da Densidade de Racks e Requisitos de Energia
O aumento da densidade de racks muda a composição do consumo de eletricidade no mercado de consumo de eletricidade em data centers porque cada equipamento requer mais energia e mais remoção de calor. O hardware de IA de alta densidade concentra a demanda em uma pegada técnica menor e aumenta a importância da distribuição elétrica confiável, arranjos de backup, layout físico e estreita coordenação entre as equipes de instalações e equipamentos. O resfriamento líquido direto está se tornando mais relevante à medida que o resfriamento a ar atinge seus limites operacionais em racks de alta densidade. A Eaton introduziu uma arquitetura de referência de 800 VCC para data centers de IA em outubro de 2025, desenvolvida com a NVIDIA e projetada para backup de ciclo rápido e distribuição de barramento de alta densidade.[1] Essa arquitetura pode reduzir algumas perdas de conversão ao aproximar a conversão de energia dos equipamentos de computação. No entanto, maior eficiência por unidade não elimina a necessidade de grandes adições de capacidade de eletricidade à medida que novos hardwares de IA entram em operação.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações de Capacidade da Rede Elétrica e Restrições de Disponibilidade de Energia | -0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preços de Eletricidade Elevados e Voláteis | -0.5% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Melhorias de Eficiência que Moderam o Consumo de Eletricidade por Unidade de Computação | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Regulamentações de Eficiência Energética e Requisitos de Relatórios | -0.2% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Capacidade da Rede Elétrica e Restrições de Disponibilidade de Energia
A disponibilidade da rede elétrica é uma restrição direta ao mercado de consumo de eletricidade em data centers porque as instalações concluídas não podem operar em plena capacidade até receberem uma conexão de energia. A Agência Internacional de Energia relatou que as filas de conexão à rede elétrica nos centros FLAP-D europeus têm em média 7 a 10 anos. A mesma fonte identificou o congestionamento da rede elétrica como uma barreira material para as metas europeias de data centers. Os desenvolvedores estão respondendo por meio de geração no local, locais alternativos e engajamento antecipado com as concessionárias, o que pode melhorar a visibilidade do projeto, mas não garante uma decisão de conexão mais rápida. Essas opções podem reduzir o risco para projetos individuais, mas também podem aumentar as necessidades de capital e a complexidade do desenvolvimento ao exigir mais equipamentos, licenças adicionais e capacidades operacionais fora de um modelo de instalação tradicional. A restrição é mais aguda onde a conectividade digital e a disponibilidade de terrenos são fortes, mas a capacidade de transmissão não acompanhou o ritmo.
Preços de Eletricidade Elevados e Voláteis
A exposição ao preço da eletricidade pode limitar o investimento no mercado de consumo de eletricidade em data centers, especialmente para operadores sem acordos de fornecimento de longo prazo. Preços mais altos afetam as margens operacionais, a seleção de locais e a economia dos sistemas de resfriamento e backup. Provedores menores de colocation e instalações empresariais geralmente têm menos poder de compra do que os maiores operadores de nuvem e podem ter mais dificuldade em alinhar contratos de eletricidade com compromissos de clientes. Essa diferença pode direcionar a demanda para locais com energia de menor custo, mesmo que esses locais tenham ecossistemas de conectividade mais fracos. Programas de eficiência energética e aquisição de energia renovável podem oferecer alguma proteção, mas nenhum deles elimina a exposição a encargos locais da rede elétrica e à volatilidade do mercado ou ao risco de mudança nas condições de fornecimento durante um longo ciclo de desenvolvimento. A incerteza de preços também dificulta a avaliação de contratos de clientes de vários anos quando o principal custo operacional de uma instalação está indefinido, particularmente quando os requisitos de energia podem mudar à medida que um locatário implanta mais equipamentos de computação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Consumo de Eletricidade:
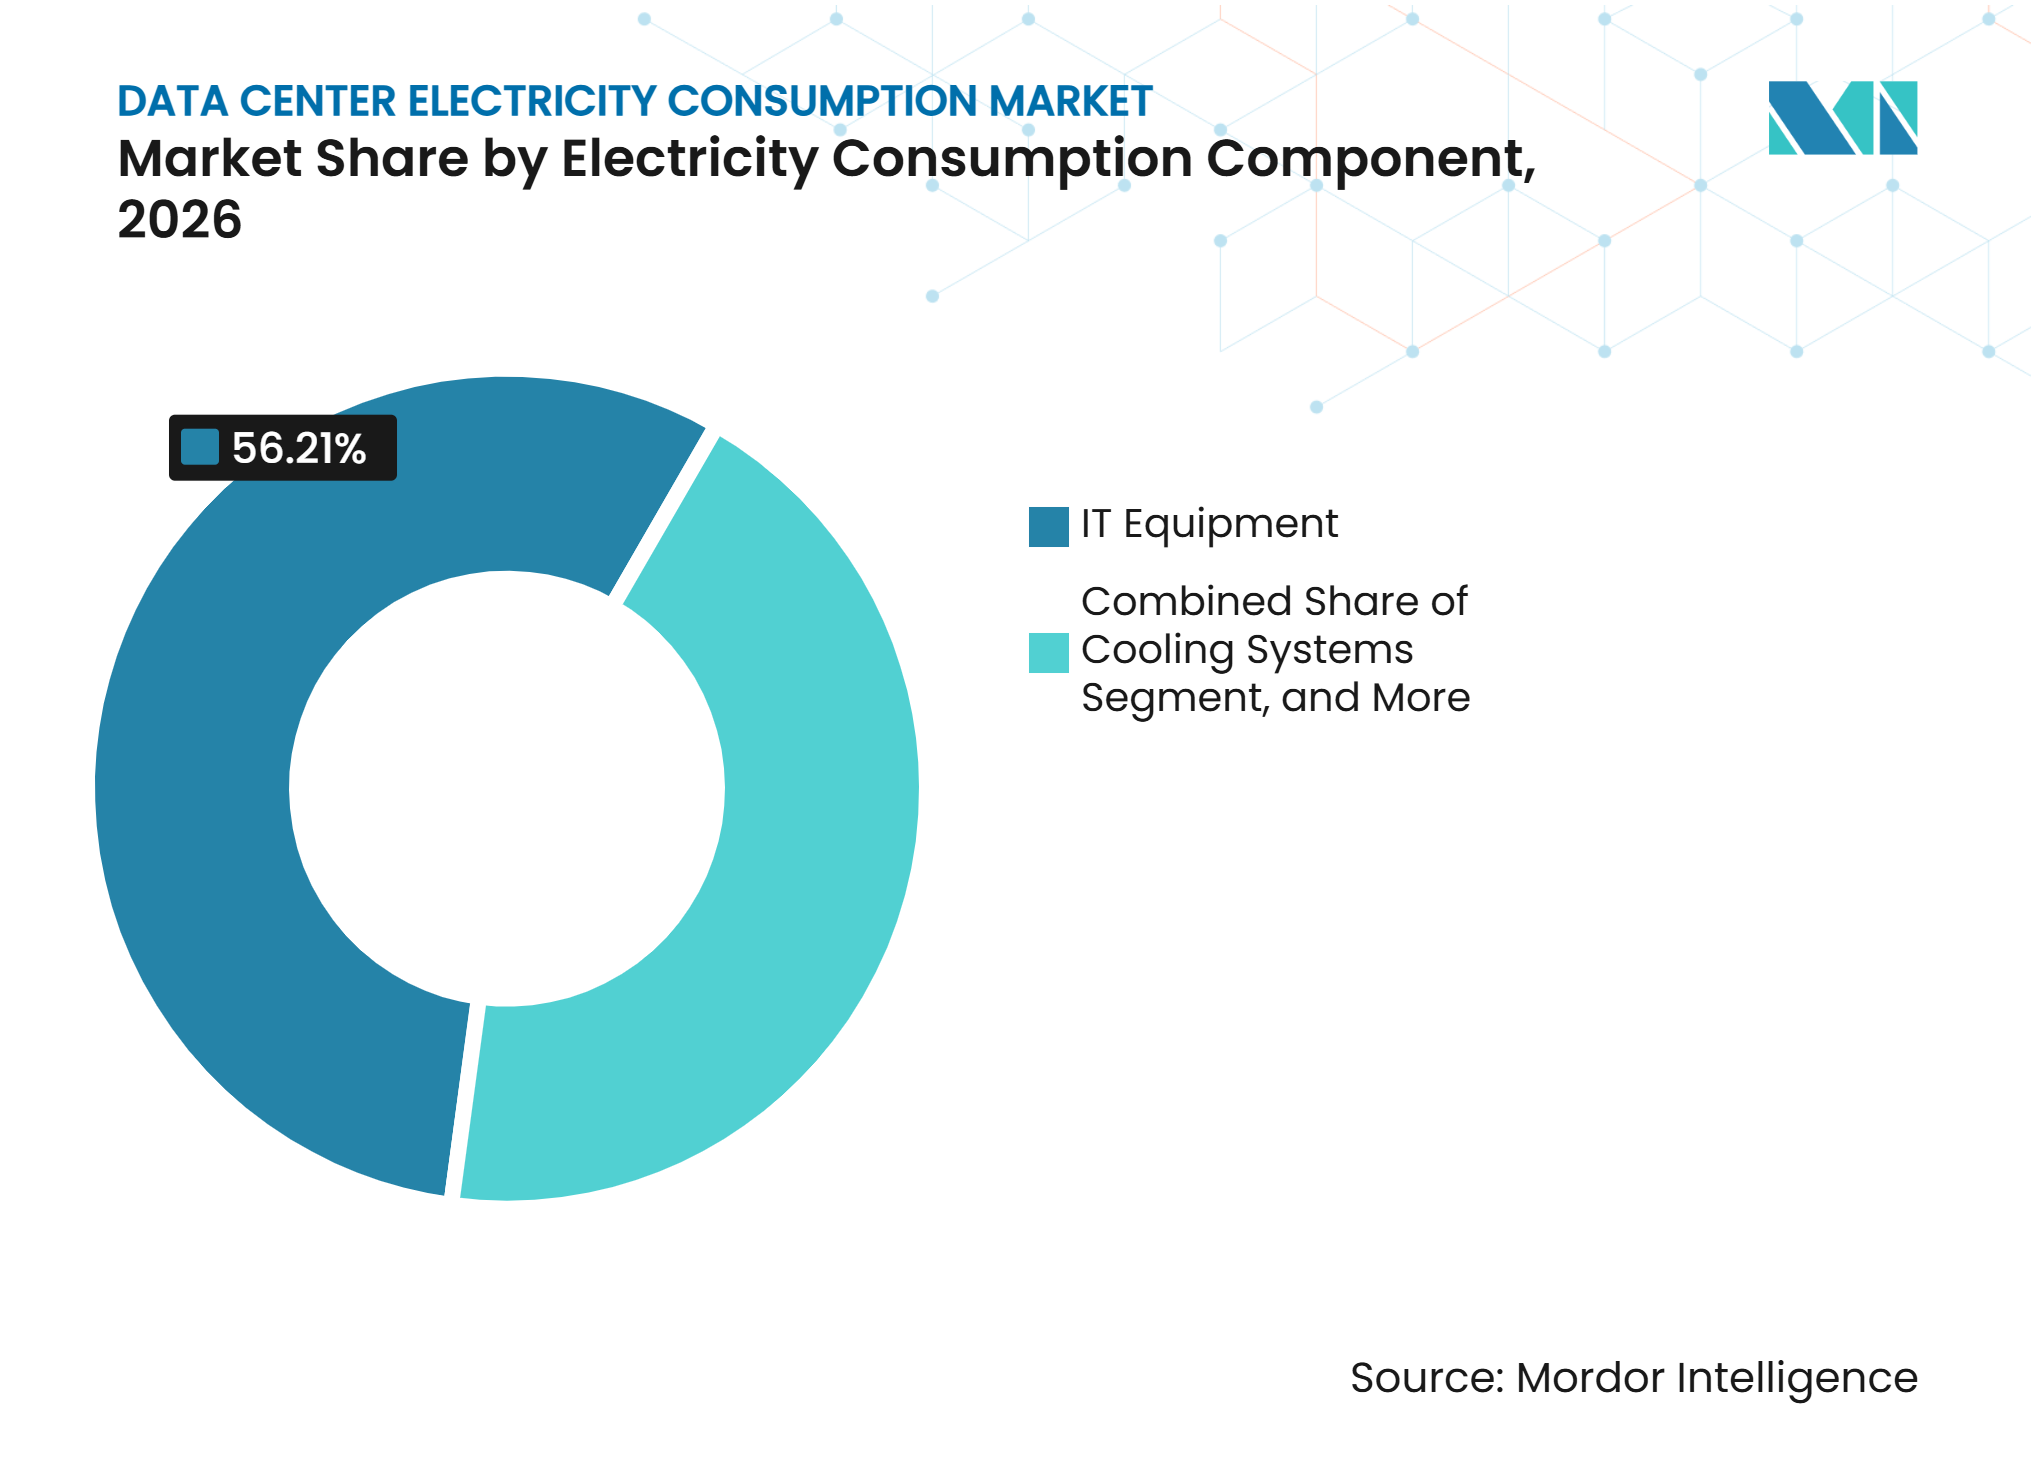
Equipamentos de TI Ancoram a Demanda, Sistemas de Resfriamento Lideram a ExpansãoOs Equipamentos de TI detinham 56,21% da participação do mercado de consumo de eletricidade em data centers em 2026, sustentados por servidores, sistemas de armazenamento e hardware de rede. O componente permanece a principal fonte de carga das instalações porque cada carga de trabalho depende desses sistemas. Os servidores otimizados para IA consumiram 95 TWh globalmente em 2025 e estão projetados para atingir 258 TWh até 2027. Esse aumento reflete tanto maiores volumes de implantação quanto o maior requisito de eletricidade da computação acelerada. Os Sistemas de Resfriamento estão projetados para expandir a um CAGR de 8,14% até 2032, à medida que o gerenciamento térmico se torna mais central para novas implantações.
O resfriamento líquido direto está sendo adotado onde as densidades de rack tornam as abordagens convencionais baseadas em ar difíceis de sustentar. O Google relatou uma efetividade média de uso de energia de 1,09 em toda a sua frota em 2025. Esse resultado mostra o nível de eficiência que uma frota construída especificamente pode alcançar por meio de design integrado de instalações e controle operacional contínuo. Novos projetos de 800 VCC podem reduzir as perdas de conversão, embora o requisito absoluto de eletricidade ainda aumente quando a capacidade de IA é adicionada. As instalações legadas podem manter uma sobrecarga maior porque seus sistemas elétricos e de resfriamento não foram projetados para cargas de trabalho modernas de alta densidade.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho de Data Center:
Instalações Hyperscale Concentram a Demanda de EletricidadeAs instalações Hyperscale responderam por 54,18% do tamanho do mercado de consumo de eletricidade em data centers em 2026 e estão projetadas para expandir a um CAGR de 8,46% até 2032. Essa posição reflete a contínua concentração de capacidade de nuvem e IA em campi que suportam implantações muito grandes. Os operadores hyperscale podem garantir terrenos, energia, acesso à rede e equipamentos em uma escala que operadores menores nem sempre conseguem igualar. Essas instalações também permitem projetos padronizados que simplificam a implantação de sistemas de computação de alta densidade.
A Comissão Europeia declarou que os padrões de eficiência para instalações hyperscale poderiam gerar 65 TWh de economia anual global de energia. Mesmo com esses ganhos, novos campi podem adicionar carga significativa porque a capacidade de computação instalada está aumentando rapidamente, e a eficiência de sistemas individuais não pode compensar totalmente o impacto de uma implantação mais extensa. Instalações Pequenas e Médias continuam a atender às necessidades de soberania de dados e latência, mas as cargas de trabalho estão se deslocando para plataformas de nuvem maiores. Os data centers de grande porte também permanecem importantes para clientes empresariais e de colocation, mas enfrentam os mesmos limites de conexão à rede elétrica que os projetos hyperscale. A série ISO/IEC 30134 fornece métricas de eficiência de recursos que podem tornar as comparações de desempenho mais claras entre diferentes tamanhos de instalações. O mercado de consumo de eletricidade em data centers, portanto, combina crescente concentração física com demanda contínua por capacidade local distribuída.
Por Tipo de Data Center:
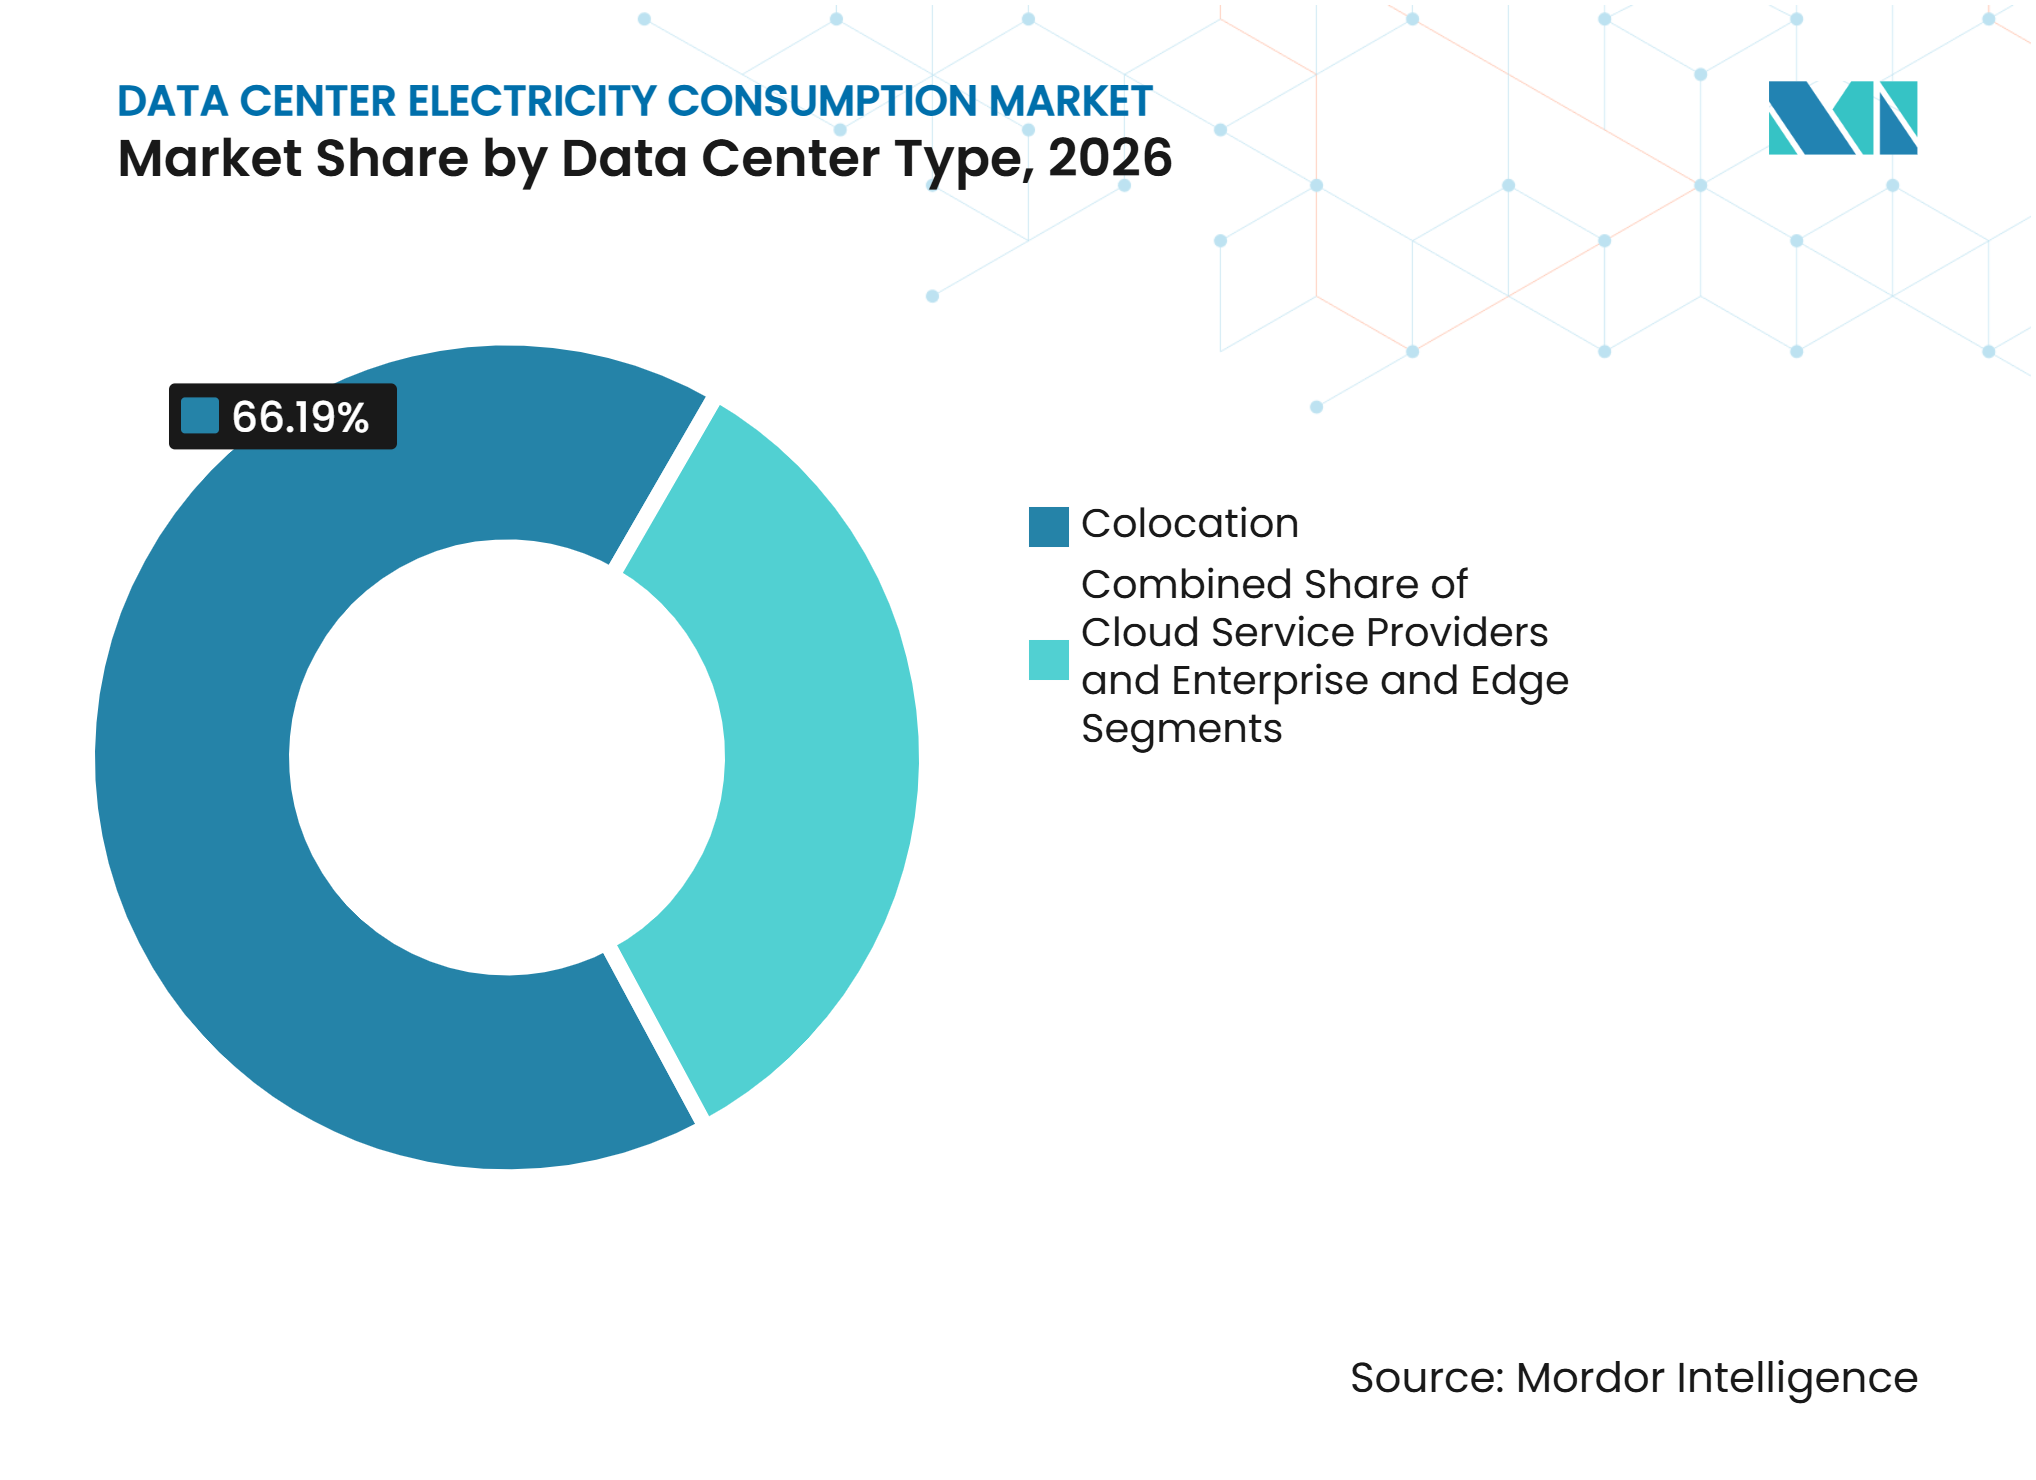
Colocation Lidera Enquanto Provedores de Serviços em Nuvem Adicionam CapacidadeO Colocation respondeu por 66,19% do mercado de consumo de eletricidade em data centers por tipo em 2026. O segmento atende clientes empresariais, provedores de rede e clientes de nuvem por meio de sites multilocatários gerenciados profissionalmente. A Associação Europeia de Data Centers relatou que o colocation respondeu por 48% do consumo de eletricidade de data centers europeus, com 90% dessa energia proveniente de cadeias de fornecimento renováveis ou de zero carbono. Esse modelo permanece importante porque combina interconexão, segurança e operações gerenciadas.
Os Provedores de Serviços em Nuvem estão projetados para expandir a um CAGR de 8,72% até 2032, sustentados por ambientes construídos especificamente para unidades de processamento gráfico e outros sistemas acelerados. Os acordos de capacidade da NTT DATA de dezembro de 2025 mostram como os provedores estão reservando grandes blocos de espaço e energia para cargas de trabalho de IA.[2] As instalações empresariais estão reduzindo algumas atividades no local à medida que as cargas de trabalho migram para plataformas de colocation e nuvem. Os locais de edge seguem um caminho diferente porque podem ser dimensionados para suportar inferência sensível à latência e processamento local. A Equinix lançou seu primeiro data center em Chennai em setembro de 2025 com um investimento inicial de 69 milhões de USD, ampliando a infraestrutura de acesso direto na Índia. Essas mudanças aumentam a necessidade tanto de sites centralizados com uso intensivo de energia quanto de instalações distribuídas menores, com cada formato exigindo qualidade de energia adequada, capacidade de resfriamento, acesso à rede e suporte operacional local.

Análise Geográfica
América do Norte
A América do Norte detinha 38,14% da participação do mercado de consumo de eletricidade em data centers em 2026. O Departamento de Energia dos EUA e o Laboratório Nacional Lawrence Berkeley projetaram o consumo de eletricidade de data centers dos EUA em 464 TWh em 2028 e 649 TWh em 2030, um nível que tornaria os data centers uma fonte cada vez mais relevante de carga nacional. O Norte da Virgínia permanece um importante centro, mas as restrições de energia estão direcionando projetos para locais secundários com terrenos disponíveis, caminhos de licenciamento viáveis e uma rota mais clara para nova capacidade de transmissão. Os desenvolvedores estão considerando a capacidade de geração e transmissão disponível como critérios centrais de seleção, apoiando assim a atividade em áreas com vantagens energéticas e reduzindo a dependência de um único cluster estabelecido.
Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 7,81% até 2032 no mercado de consumo de eletricidade em data centers. China, Índia, Singapura, Japão e Sudeste Asiático estão adicionando demanda por meio de serviços digitais, adoção de nuvem, desenvolvimento de IA, expansão da infraestrutura de rede e políticas nacionais que apoiam a capacidade de computação doméstica. Os centros de computação da China consumiram 170 TWh em 2025, enquanto seus 8 nós nacionais de hub de computação registraram um CAGR de 39,5% ao longo de 3 anos. O Japão enfrenta restrições de transmissão que podem atrasar novos projetos, mesmo onde a capacidade de geração está disponível. A abordagem de alocação de capacidade gerenciada de Singapura torna o fornecimento de energia e a eficiência centrais para as aprovações de projetos regionais, incentivando os operadores a conectar os planos de capacidade com o fornecimento de eletricidade de menor teor de carbono.
Europa, Oriente Médio e África, e América do Sul
A Europa consumiu 68 TWh de eletricidade em data centers em 2024 e está projetada para atingir 114 TWh até 2030, equivalente a 3,2% da demanda de eletricidade da União Europeia. O esquema de classificação da Comissão Europeia e a Diretiva de Eficiência Energética introduzem requisitos mais rigorosos de relatórios e transparência, incentivando o investimento em resfriamento eficiente, aquisição de energia renovável e medição consistente de recursos. A Alemanha permanece um local importante para investimento em data centers, mas a capacidade da rede elétrica e o licenciamento podem restringir o cronograma e aumentar o valor de projetos com coordenação antecipada com as concessionárias. Os mercados do Oriente Médio e África estão em um estágio mais inicial de seu ciclo de desenvolvimento e estão atraindo interesse onde nova capacidade de energia, conectividade de fibra e investimento digital se alinham. A América do Sul é liderada pelo Brasil, enquanto as necessidades de localização de dados sustentam a demanda empresarial incremental apesar das restrições de infraestrutura, oferecendo ao mercado de consumo de eletricidade em data centers rotas adicionais de expansão além dos centros saturados.
Cenário Competitivo
Concentração do Mercado
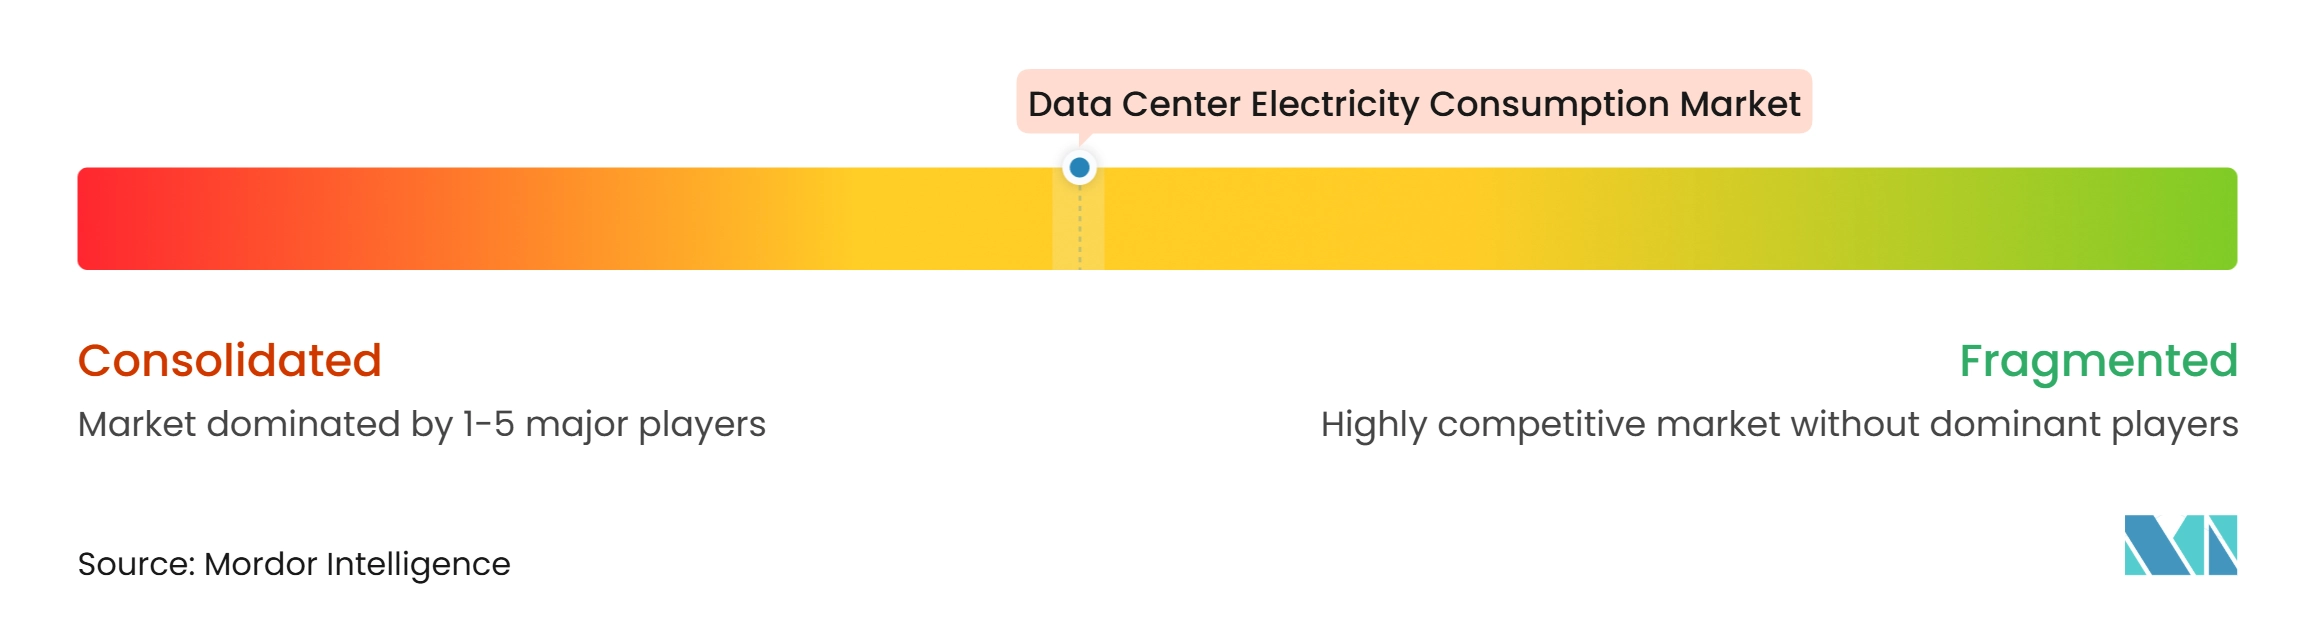
O mercado de consumo de eletricidade em data centers é moderadamente concentrado no nível operacional porque um grupo limitado de empresas hyperscale responde por uma grande parcela da demanda global de eletricidade. Google, Microsoft, Amazon Web Services, Meta, Alibaba e Tencent têm a escala para garantir arranjos de energia de longa duração e construir grandes campi. A concorrência entre os provedores de colocation centra-se na entrega confiável de energia, interconexão, prontidão de resfriamento e capacidade de adicionar capacidade rapidamente. Fornecedores de equipamentos como Schneider Electric, Vertiv, Eaton, ABB e Siemens competem por meio de sistemas que melhoram a distribuição de energia e o gerenciamento térmico.
As grandes empresas de tecnologia usam aquisição de energia renovável e contratos de longo prazo para apoiar a expansão da computação e reduzir a exposição ao risco de fornecimento. A Schneider Electric apresentou um disjuntor de média tensão definido por software em setembro de 2026 em uma instalação de colocation da Equinix, afirmando que pode permitir pedidos 3 vezes mais rápidos e comissionamento 2 vezes mais rápido.[3] A iniciativa mostra como os fornecedores estão respondendo a cronogramas de implantação mais curtos e sistemas de energia mais complexos. Também reflete um foco mais forte na velocidade de comissionamento, que importa onde a demanda dos clientes pode mudar mais rapidamente do que a entrega convencional de infraestrutura.
Áreas com vantagens energéticas e infraestrutura de data center limitada permanecem atraentes para novos entrantes. Projetos em escala de campus que combinam capacidade de computação com geração no local podem evitar algumas restrições de fila das concessionárias, embora impliquem responsabilidades adicionais de desenvolvimento e operação. A Equinix introduziu uma solução de infraestrutura de IA distribuída e uma espinha dorsal pronta para IA em seu AI Summit em 2025, sinalizando uma mudança mais ampla em direção a serviços integrados de infraestrutura de IA. A Digital Realty iniciou a construção de seu site KIX15 de 24 MW em Osaka em outubro de 2026, usando resfriamento híbrido de ar e líquido para clientes hyperscale e de nuvem. Essas estratégias mostram que a disponibilidade de energia, o design de resfriamento e a diversificação de localização estão se tornando decisões competitivas interligadas.
Líderes do Setor de Consumo de Eletricidade em Data Centers
-
Schneider Electric SE
-
Vertiv Group Corp.
-
ABB Ltd.
-
Eaton Corporation plc
-
Caterpillar Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Consumo de Eletricidade em Data Centers Empresas cobertas neste relatório
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- QTS Realty Trust, Inc.
- ABB Ltd
- Caterpillar Inc.
- Switch, Inc.
- STACK Infrastructure, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Meta Platforms, Inc.
- Oracle Corporation
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens Aktiengesellschaft
- Eaton Corporation plc
- Johnson Controls International plc
Desenvolvimentos industriais recentes em Mercado de Consumo de Eletricidade em Data Centers
- Novembro de 2026: A Microsoft anunciou planos de captar 25 bilhões de USD em títulos para financiar a expansão de infraestrutura para desenvolvimento de data centers de IA e nuvem, com a oferta prevista para ser concluída em 4 de novembro de 2026, sinalizando o contínuo investimento agressivo em capacidade entre os operadores hyperscale.
- Outubro de 2026: A Equinix concluiu a aquisição da atNorth da CPP Investments, adicionando 800 MW de pipeline de desenvolvimento ativo e uma oportunidade de expansão futura de 1 GW ao seu portfólio, enquanto simultaneamente reportava um pipeline total de capacidade desenvolvível de 3 GW com terrenos, energia e licenciamento amplamente garantidos.
- Outubro de 2026: A Digital Realty reportou um pipeline de desenvolvimento de 1,5 GW em construção a um custo projetado de 22 bilhões de USD, enquanto se expandia para sua 65ª metrópole global por meio de uma joint venture na Turquia com um projeto inicial de 22 MW em Ancara.
- Outubro de 2026: A Digital Realty iniciou a construção do KIX15, um data center de 24 MW em seu Campus KIX em Osaka, Japão, por meio da joint venture MC Digital Realty com a Mitsubishi Corporation, projetado para resfriamento híbrido de ar e líquido para atender clientes hyperscale e CSP.
Escopo do Relatório Global do Mercado de Consumo de Eletricidade em Data Centers
O Mercado de Consumo de Eletricidade em Data Centers refere-se ao gasto anual com eletricidade consumida pelas instalações de data centers para operar infraestrutura de TI, sistemas de resfriamento, infraestrutura de distribuição de energia e sistemas de suporte às instalações. O mercado mede os custos de consumo de eletricidade incorridos por provedores de colocation, provedores de serviços em nuvem, data centers empresariais, instalações de edge e campi hyperscale para suportar operações de computação, armazenamento, rede, resfriamento e prediais auxiliares. O mercado é influenciado pelo crescimento da capacidade de data centers, adoção de nuvem, cargas de trabalho de inteligência artificial, melhorias de eficiência energética, preços de eletricidade e disponibilidade regional de energia.
O Relatório do Mercado de Consumo de Eletricidade em Data Centers é Segmentado por Componente de Consumo de Eletricidade (Equipamentos de TI, Sistemas de Resfriamento, Perdas de Conversão e Distribuição de Energia, e Iluminação e Outros Sistemas Prediais), Tamanho do Data Center (Pequeno, Médio, Grande e Hyperscale), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Edge), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Equipamentos de TI |
| Sistemas de Resfriamento |
| Perdas de Conversão e Distribuição de Energia |
| Iluminação e Outros Sistemas Prediais |
| Pequeno |
| Médio |
| Grande |
| Hyperscale |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Edge |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África |
| Por Componente de Consumo de Eletricidade | Equipamentos de TI | |
| Sistemas de Resfriamento | ||
| Perdas de Conversão e Distribuição de Energia | ||
| Iluminação e Outros Sistemas Prediais | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hyperscale | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e Edge | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de consumo de eletricidade em data centers?
O mercado de consumo de eletricidade em data centers está projetado em 26,50 bilhões de USD em 2026, 28,28 bilhões de USD em 2027 e 39,51 bilhões de USD até 2032. O período de previsão vai de 2027 a 2032 a um CAGR de 6,92%.
O que está impulsionando a demanda de eletricidade em data centers?
O treinamento de IA, as cargas de trabalho de inferência, a migração para a nuvem, a maior densidade de racks e as novas instalações hyperscale estão aumentando as necessidades de eletricidade. Essas forças aumentam tanto o volume total de energia necessária quanto a importância da entrega confiável em cada local.
Qual componente utiliza a maior parcela de eletricidade em data centers?
Os Equipamentos de TI detinham 56,21% do mercado em 2026 porque servidores, sistemas de armazenamento e hardware de rede são as principais fontes de carga das instalações. Espera-se que os Sistemas de Resfriamento exijam maior atenção à medida que as implantações de alta densidade se tornam mais comuns.
Por que os sistemas de resfriamento estão se tornando mais importantes para os data centers?
Os Sistemas de Resfriamento estão projetados para expandir a um CAGR de 8,14% até 2032, à medida que o resfriamento líquido direto suporta equipamentos de IA mais densos. O gerenciamento térmico também afeta a confiabilidade e a capacidade utilizável de hardware com uso intensivo de energia.
Qual região deve adicionar demanda de eletricidade em data centers mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 7,81% até 2032, sustentada pela atividade na China, Índia, Singapura, Japão e Sudeste Asiático. As políticas nacionais de computação e as aprovações de capacidade gerenciada moldam como essa expansão alcança a rede elétrica.
O que limita o desenvolvimento de novos data centers?
Atrasos na conexão à rede elétrica, exposição ao preço da eletricidade e requisitos de eficiência energética podem atrasar projetos ou aumentar os custos de desenvolvimento.