
Marktgröße und Marktanteil für den Stromverbrauch von Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 28.28 Milliarden US-Dollar |
| Marktgröße (2032) | 39.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.92 % |
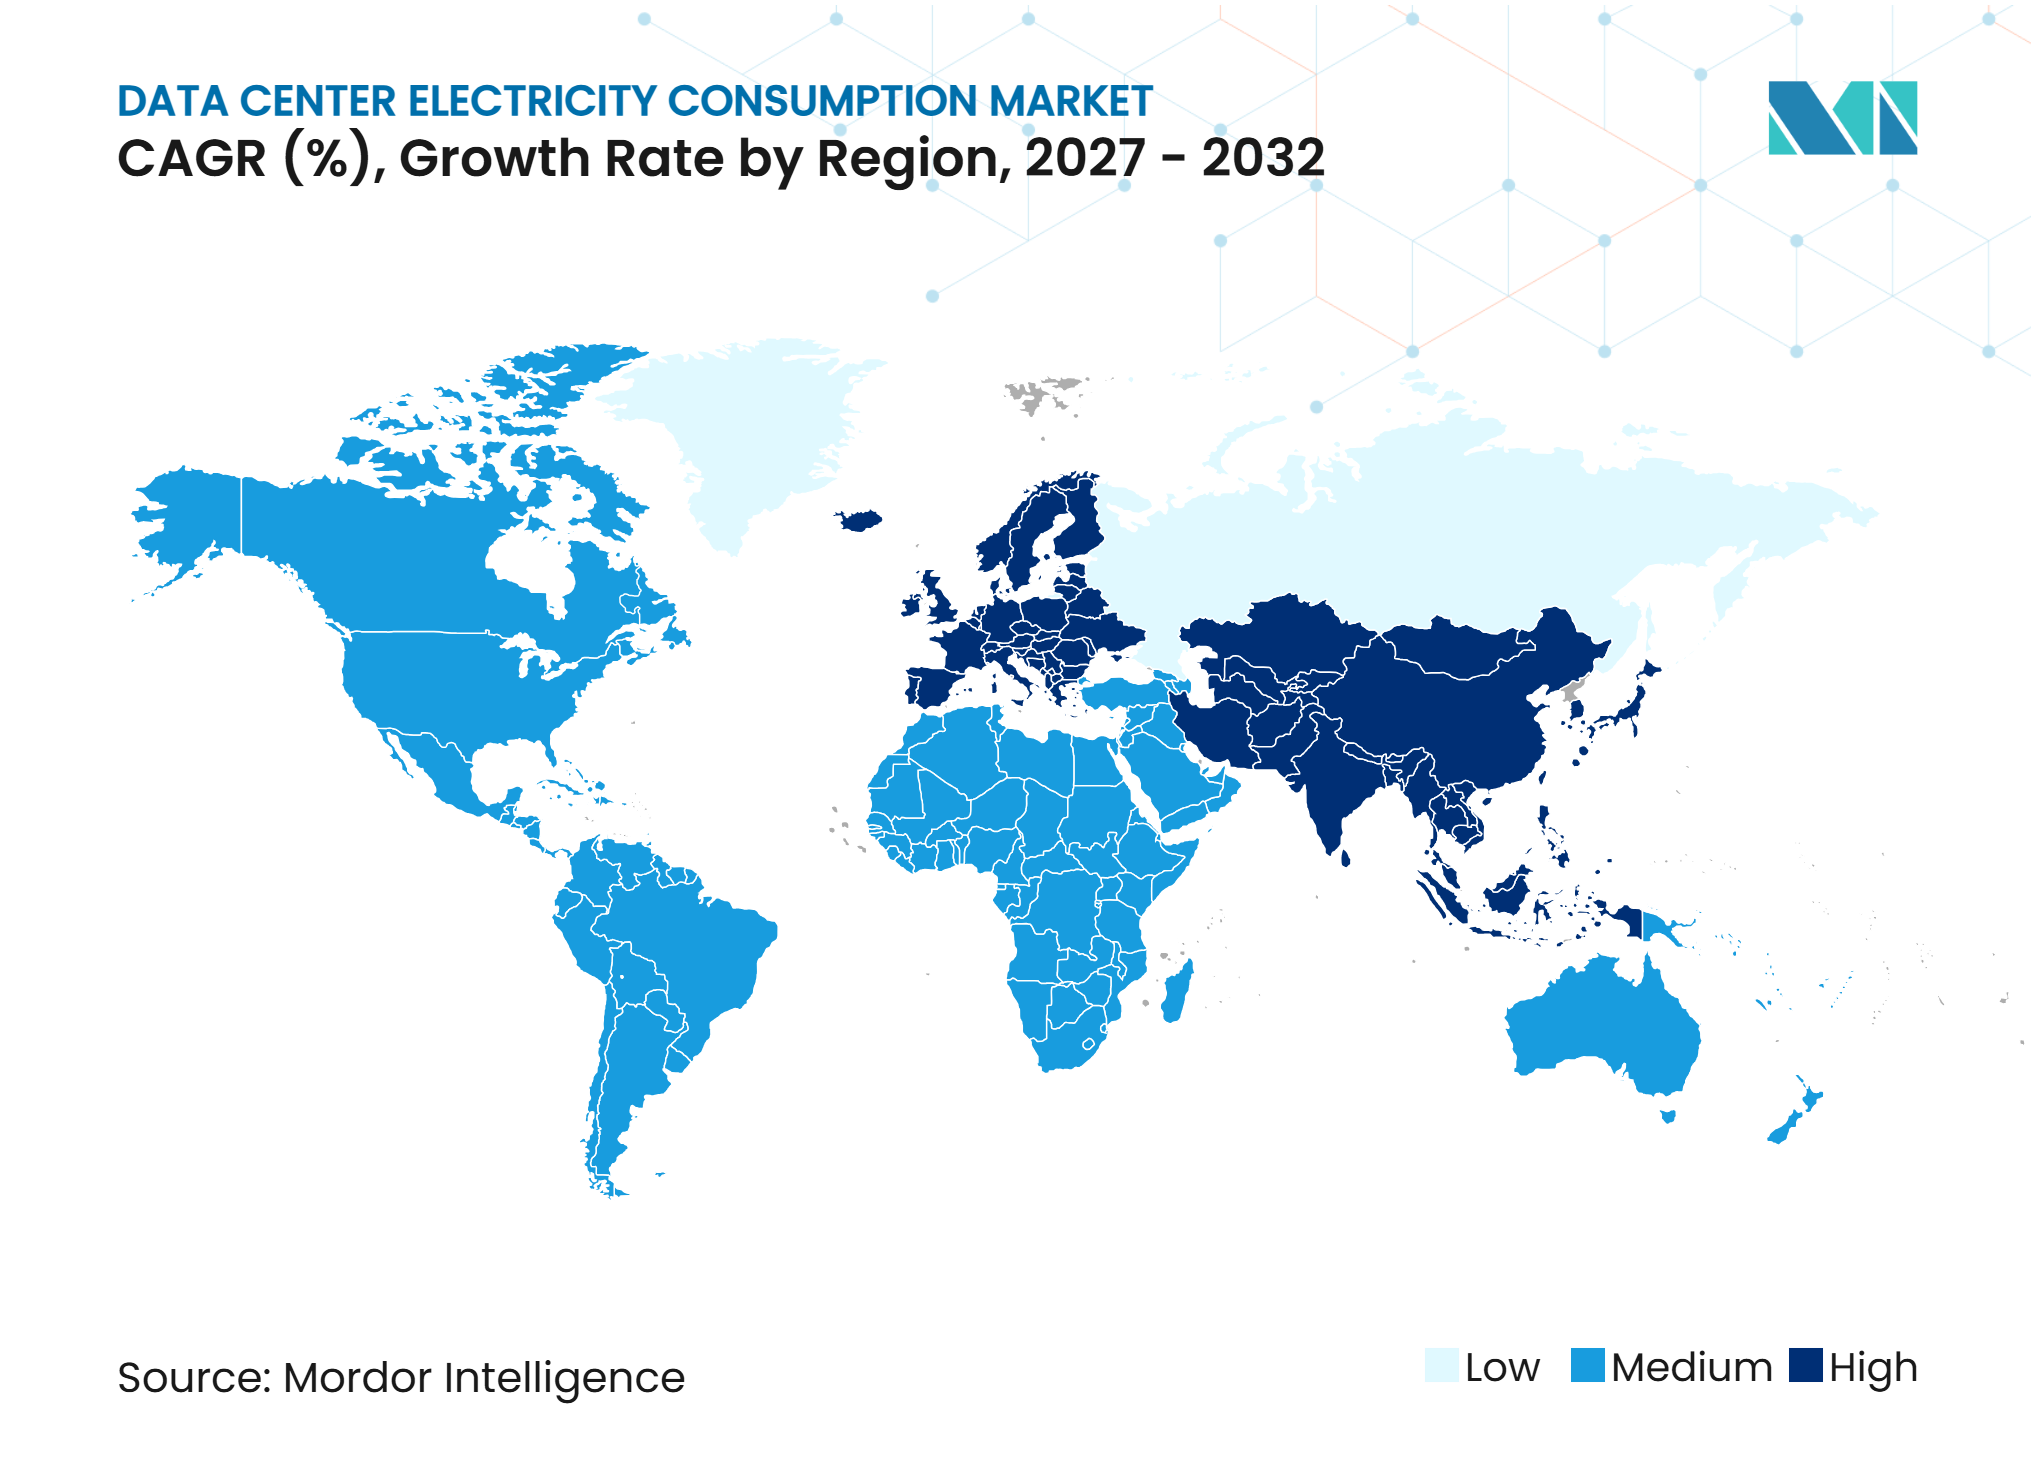
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für den Stromverbrauch von Rechenzentren von Mordor Intelligence
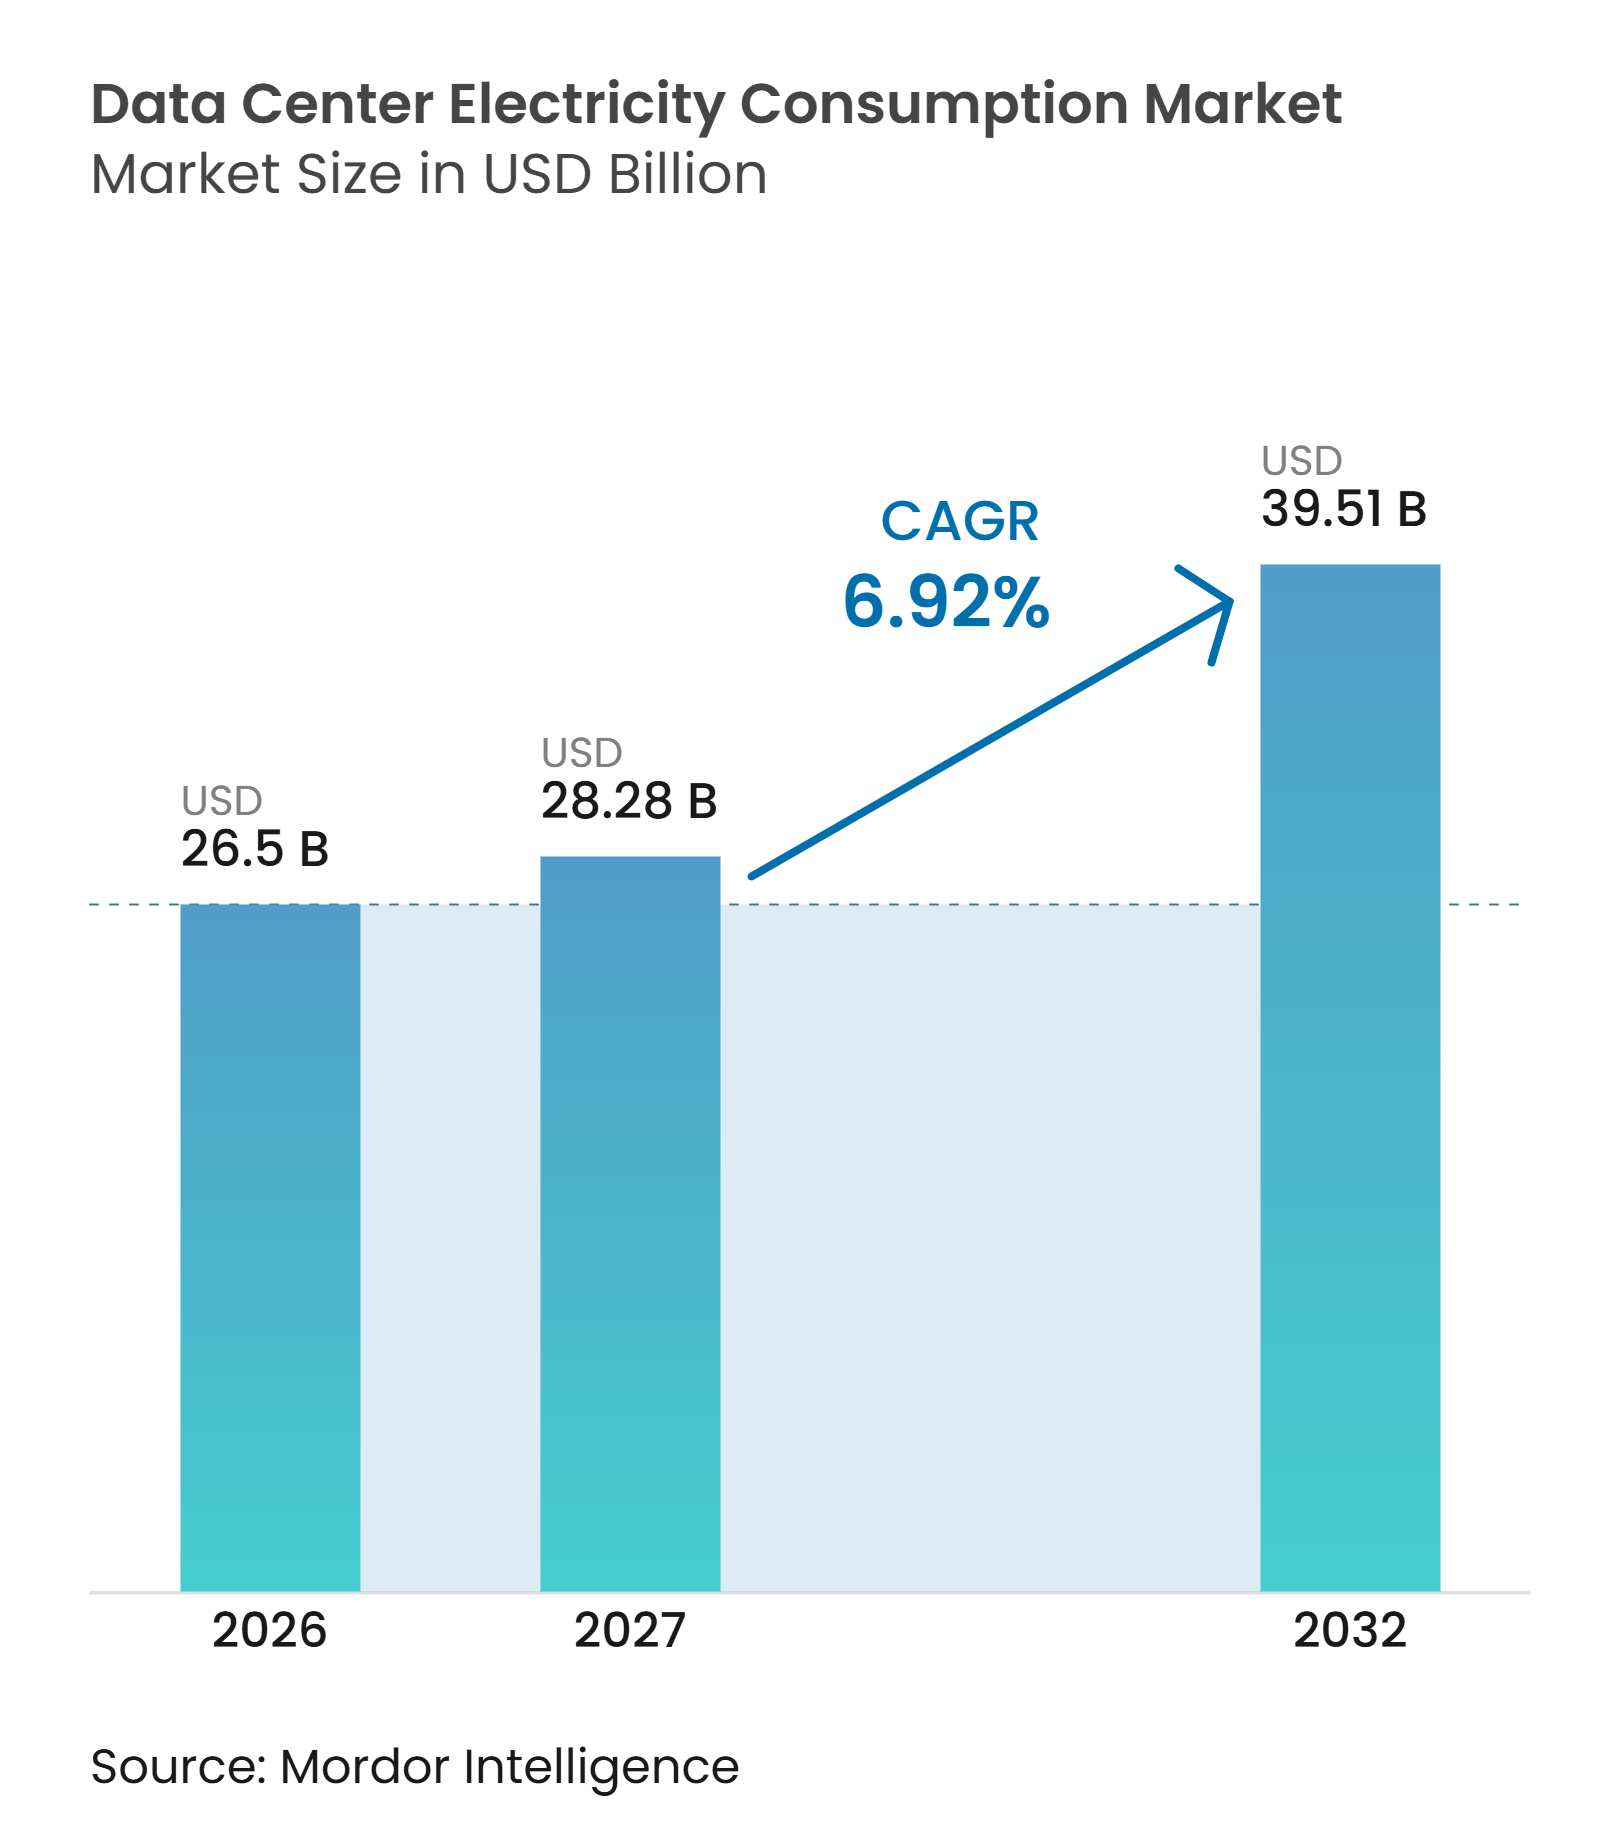
Die Marktgröße für den Stromverbrauch von Rechenzentren wird für 2026 auf 26,50 Milliarden USD, für 2027 auf 28,28 Milliarden USD und bis 2032 auf 39,51 Milliarden USD prognostiziert, mit einer CAGR von 6,92 % von 2027 bis 2032. Der Markt für den Stromverbrauch von Rechenzentren wird durch den deutlich höheren und kontinuierlicheren Strombedarf von Workloads der künstlichen Intelligenz neu gestaltet, insbesondere durch Trainingscluster und dauerhaft verfügbare Inferenzdienste. Infrastrukturinvestitionen verlagern sich hin zu Standorten, die eine zuverlässige Hochspannungsversorgung sichern, Netzanschlüsse erhalten und Kühlung hinzufügen können, ohne die Serverdichte zu begrenzen. Betreiber mit langfristigen Stromverträgen, Optionen zur Eigenstromerzeugung und etablierten Netzbeziehungen werden voraussichtlich einen Vorteil haben, da Anschlussengpässe in etablierten Knotenpunkten anhalten. Der Markt für den Stromverbrauch von Rechenzentren profitiert auch von der Cloud-Migration und anhaltenden Investitionen in Hyperscale-Campusse, obwohl Strompreise, Effizienzvorschriften und lokale Genehmigungsanforderungen die Projektrealisierung verzögern können.
Wichtigste Erkenntnisse des Berichts
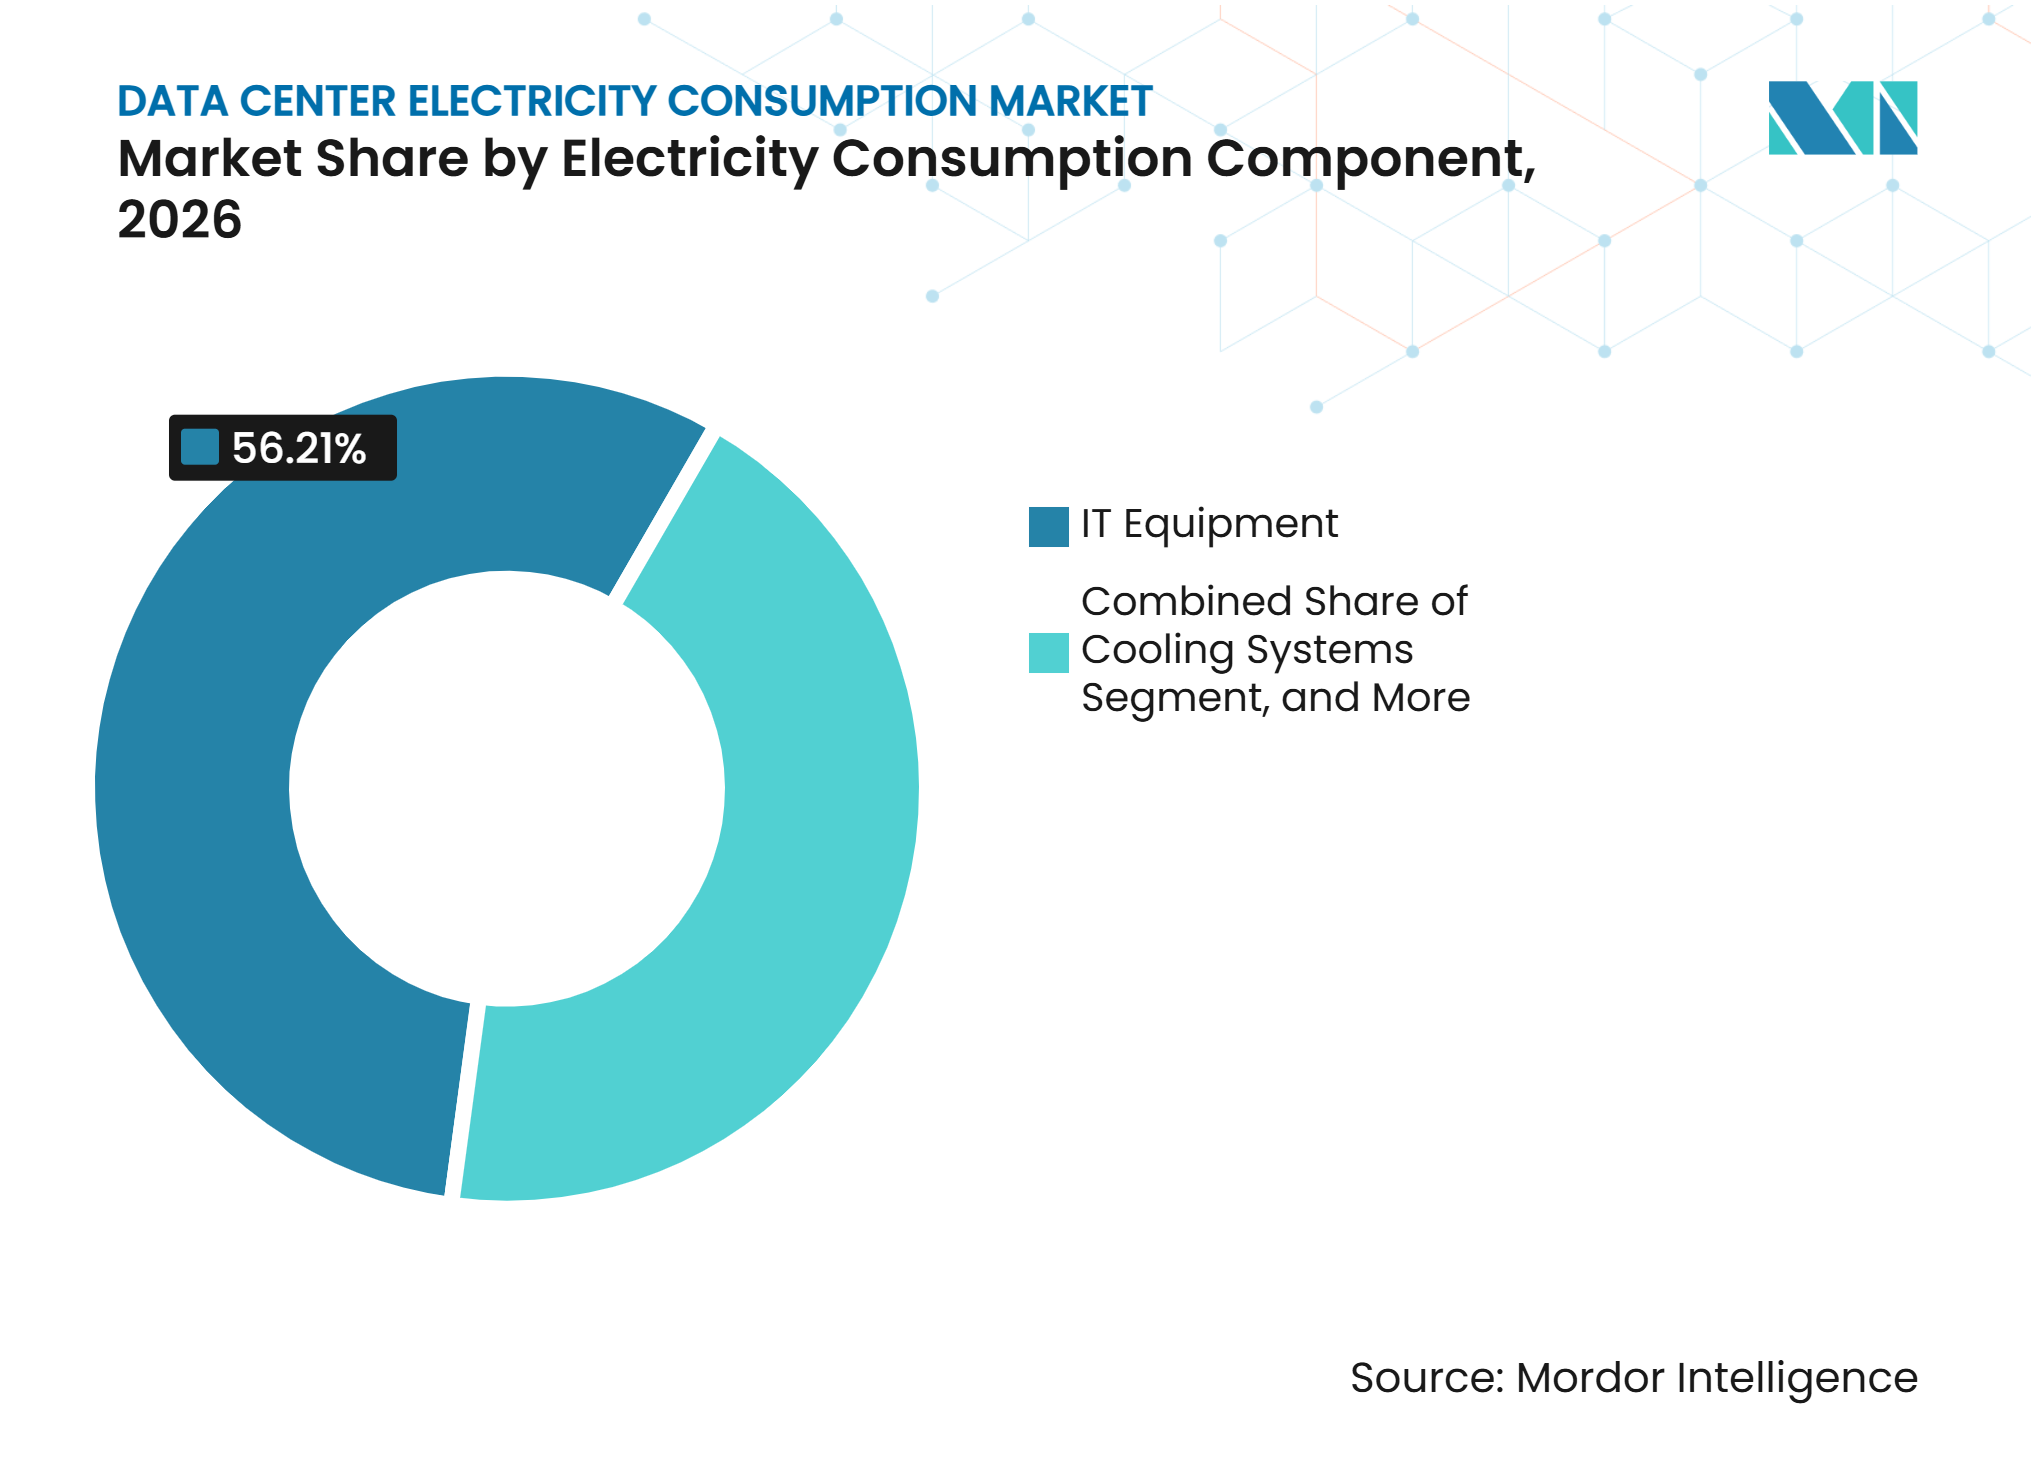
- Nach Stromverbrauchskomponente hielt IT-Ausrüstung im Jahr 2026 einen Anteil von 56,21 % am Markt für den Stromverbrauch von Rechenzentren, während Kühlsysteme bis 2032 voraussichtlich mit einer CAGR von 8,14 % wachsen werden.
- Nach Rechenzentrumsgröße entfielen auf Hyperscale-Einrichtungen im Jahr 2026 54,18 % des Marktes für den Stromverbrauch von Rechenzentren, und sie werden bis 2032 voraussichtlich mit einer CAGR von 8,46 % wachsen.
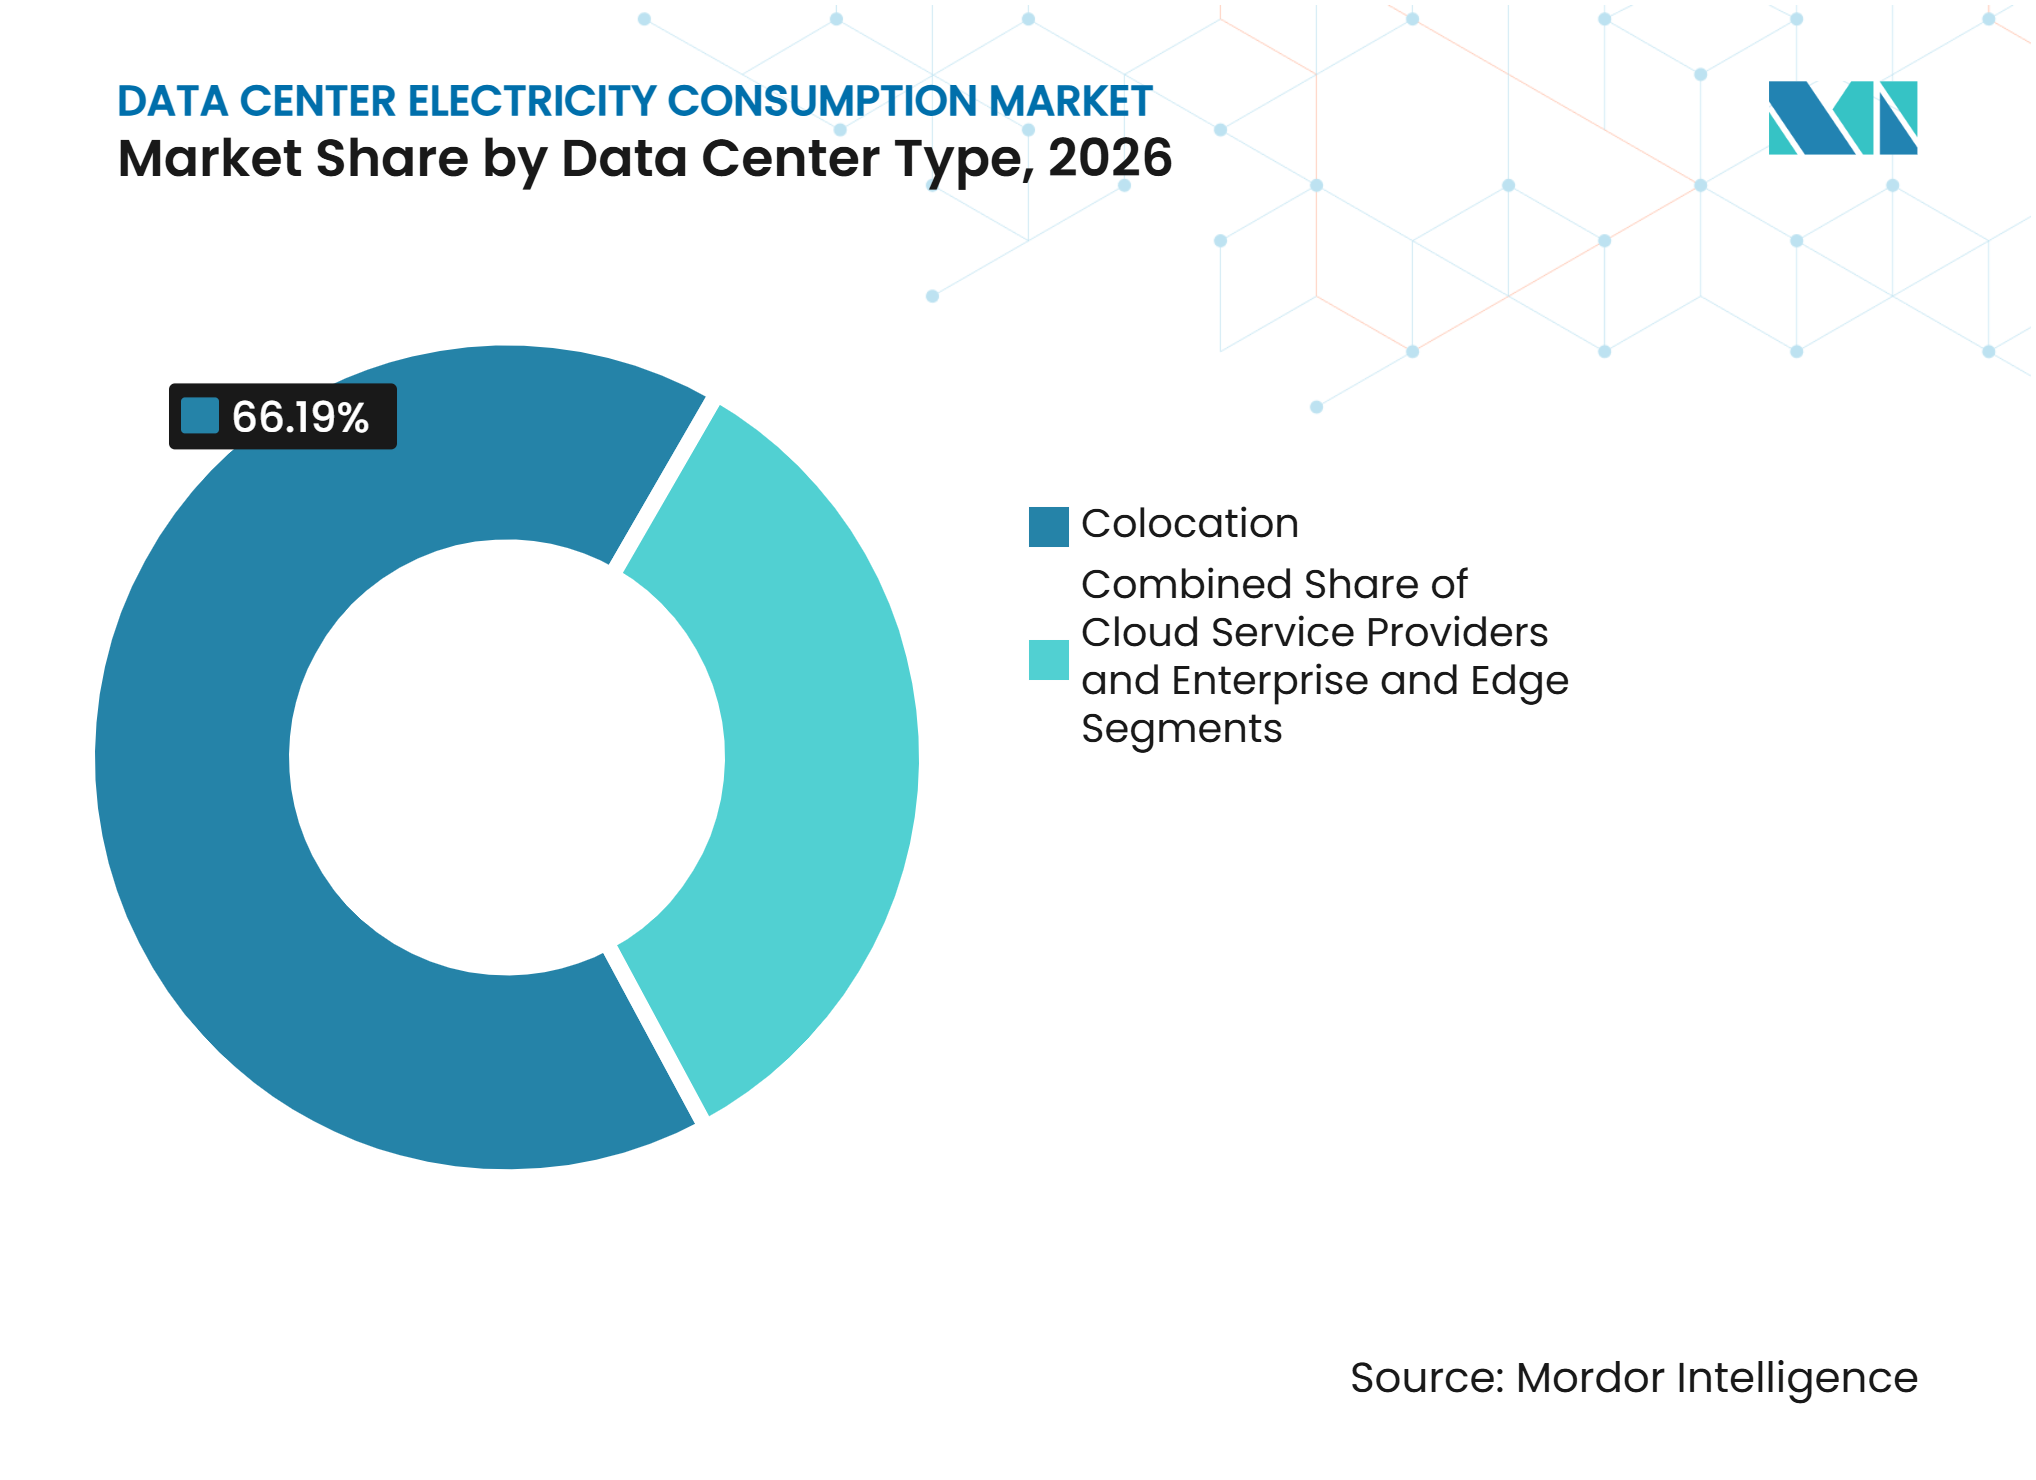
- Nach Rechenzentrumtyp hielt Colocation im Jahr 2026 einen Anteil von 66,19 % am Markt für den Stromverbrauch von Rechenzentren, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,14 % am Markt für den Stromverbrauch von Rechenzentren, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Training, Inferenz und Hochleistungsrechnen | +2.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Cloud-Computing und Expansion der globalen Rechenzentrumkapazität | +1.6% | Global, mit starker Konzentration in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Hyperscale- und Colocation-Einrichtungen | +1.1% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Steigende Rack-Dichte und Stromanforderungen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Digitale Dienste, Datenspeicherung und Expansion des Internetverkehrs | +0.7% | Global, insbesondere asiatisch-pazifischer Raum und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Stromanforderungen für Kühlung und unterstützende Infrastruktur | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von KI-Training, Inferenz und Hochleistungsrechnen
Künstliche Intelligenz erhöht den Strombedarf im gesamten Rechenzentrummarkt, da sowohl Modelltraining als auch Inferenz eine dichte Recheninfrastruktur erfordern. Der Stromverbrauch in KI-fokussierten Rechenzentren stieg 2025 um 50 %, während der gesamte Rechenzentrumbedarf um 17 % und der globale Strombedarf um 3 % zunahm. Große Technologieunternehmen setzten 2025 mehr als 400 Milliarden USD an Investitionsausgaben für digitale Infrastruktur ein, mit weiteren erwarteten Ausgaben im Jahr 2026. Trainingsläufe erfordern konzentrierte Leistung, während Inferenzdienste ein verteiltes und dauerhaftes Nachfrageprofil über viele Einrichtungen hinweg erzeugen. Diese Kombination erschwert es Versorgungsunternehmen und Betreibern, sich bei der Planung neuer Kapazitäten auf vergangene Lastmuster zu verlassen, insbesondere wenn die Nachfrage nach der Inbetriebnahme eines neuen Rechenclusters schnell ansteigen kann. Der Markt für den Stromverbrauch von Rechenzentren ist daher zunehmend auf Einrichtungen angewiesen, die hochdichte Ausrüstung ohne Einbußen bei der Zuverlässigkeit unterstützen können.
Expansion des Cloud-Computing und der globalen Rechenzentrumkapazität
Die Cloud-Migration erweitert den Markt für den Stromverbrauch von Rechenzentren, indem Unternehmens-Workloads in größere gemeinsam genutzte Umgebungen verlagert werden. Das US-Energieministerium und das Lawrence Berkeley National Laboratory prognostizierten, dass US-amerikanische Rechenzentren im Jahr 2028 464 TWh und im Jahr 2030 649 TWh verbrauchen werden, was im letztgenannten Jahr 11,8 % des US-amerikanischen Stromverbrauchs entspricht. Dieselbe Bewertung erwartet, dass KI-Server im Referenzszenario für 2030 84 % des Server-Energieverbrauchs ausmachen werden. China meldete, dass Rechenzentren im Jahr 2025 170 TWh verbrauchten, was darauf hindeutet, dass sich die Nachfrage auf mehrere große nationale Märkte ausweitet. Cloud-Anbieter verfolgen Kapazitäten an primären und sekundären Standorten, erweitern den Kreis der an neuen Projekten beteiligten Versorgungsunternehmen und Netzbetreiber und legen größeres Gewicht auf regionale Stromplanung. Die daraus resultierende Nachfrage stützt den Markt für den Stromverbrauch von Rechenzentren, auch dort, wo traditionelle unternehmenseigene Einrichtungen reduziert werden.
Wachstum von Hyperscale- und Colocation-Einrichtungen
Die Entwicklung von Hyperscale- und Colocation-Einrichtungen erhöht den Strombedarf einzelner Campusse im Markt für den Stromverbrauch von Rechenzentren. STACK Infrastructure wurde im September 2025 ausgewählt, die Infrastruktur für den Stargate-Campus von Oracle im Landkreis Doña Ana, New Mexico, zu liefern, mit mehr als 1 GW KI-optimierter Kapazität, einem Mikronetz vor Ort und einem geschlossenen Kühlsystem. Solche Campusse erfordern von Versorgungsunternehmen, Erzeugung, Übertragung, Umspannwerke und Verbindungskapazität als eine einzige, integrierte Frage zu bewerten, anstatt jeden Teil des Stromsystems als separate Überlegung zu behandeln. Colocation-Anbieter passen ihre Einrichtungen auch an, um hochdichtere Kundenausrüstung aufzunehmen, was den Verbrauch ohne eine entsprechende Zunahme der Gebäudefläche erhöhen kann. NTT DATA gab im Dezember 2025 Kapazitätsvereinbarungen von insgesamt mehr als 130 MW über Campusse in Chicago, Dallas, Phoenix und Virginia für Workloads der künstlichen Intelligenz und des maschinellen Lernens bekannt. Der Markt für den Stromverbrauch von Rechenzentren profitiert von dieser Expansion, aber Betreiber benötigen Stromvereinbarungen, die mit den Kundenbereitstellungen skalieren können.
Steigende Rack-Dichte und Stromanforderungen
Die steigende Rack-Dichte verändert die Zusammensetzung des Stromverbrauchs im Markt für den Stromverbrauch von Rechenzentren, da jedes Gerät mehr Strom und mehr Wärmeabfuhr benötigt. Hochdichte KI-Hardware konzentriert die Nachfrage auf einen kleineren technischen Fußabdruck und erhöht die Bedeutung einer zuverlässigen Stromverteilung, von Backup-Lösungen, des physischen Layouts und einer engen Koordination zwischen Einrichtungs- und Geräteteams. Direkte Flüssigkühlung wird zunehmend relevanter, da die Luftkühlung in hochdichten Racks an ihre Betriebsgrenzen stößt. Eaton stellte im Oktober 2025 eine 800-VDC-Referenzarchitektur für KI-Rechenzentren vor, die gemeinsam mit NVIDIA entwickelt wurde und für schnelle Backup-Zyklen und hochdichte Sammelschienen-Verteilung ausgelegt ist.[1] Diese Architektur kann einige Umwandlungsverluste reduzieren, indem die Stromumwandlung näher an die Rechenausrüstung verlagert wird. Dennoch beseitigt eine höhere Effizienz pro Einheit nicht den Bedarf an großen Kapazitätserweiterungen, wenn neue KI-Hardware in Betrieb genommen wird.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzkapazitätsbeschränkungen und Einschränkungen der Stromverfügbarkeit | -0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe und volatile Strompreise | -0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Effizienzverbesserungen, die den Stromverbrauch pro Recheneinheit mäßigen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Energieeffizienzvorschriften und Berichtspflichten | -0.2% | Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzkapazitätsbeschränkungen und Einschränkungen der Stromverfügbarkeit
Die Netzverfügbarkeit ist eine direkte Einschränkung für den Markt für den Stromverbrauch von Rechenzentren, da fertiggestellte Einrichtungen erst dann mit voller Kapazität betrieben werden können, wenn sie einen Stromanschluss erhalten. Die Internationale Energieagentur berichtete, dass die Netzanschluss-Warteschlangen in europäischen FLAP-D-Knotenpunkten durchschnittlich 7–10 Jahre betragen. Dieselbe Quelle identifizierte Netzüberlastung als wesentliches Hindernis für europäische Rechenzentrumziele. Entwickler reagieren durch Eigenstromerzeugung, alternative Standorte und frühzeitige Zusammenarbeit mit Versorgungsunternehmen, was die Projektsichtbarkeit verbessern kann, aber keine schnellere Anschlussentscheidung garantiert. Diese Optionen können das Risiko für einzelne Projekte reduzieren, können aber auch den Kapitalbedarf und die Entwicklungskomplexität erhöhen, indem mehr Ausrüstung, zusätzliche Genehmigungen und Betriebsfähigkeiten außerhalb eines traditionellen Einrichtungsmodells erforderlich werden. Die Einschränkung ist am stärksten dort, wo digitale Konnektivität und Landverfügbarkeit stark sind, die Übertragungskapazität jedoch nicht Schritt gehalten hat.
Hohe und volatile Strompreise
Das Strompreisrisiko kann Investitionen im Markt für den Stromverbrauch von Rechenzentren begrenzen, insbesondere für Betreiber ohne langfristige Versorgungsverträge. Höhere Preise beeinflussen Betriebsmargen, Standortwahl und die Wirtschaftlichkeit von Kühl- und Backup-Systemen. Kleinere Colocation-Anbieter und Unternehmenseinrichtungen haben im Allgemeinen weniger Einkaufsmacht als die größten Cloud-Betreiber und finden es möglicherweise schwieriger, Stromverträge mit Kundenverpflichtungen in Einklang zu bringen. Dieser Unterschied kann die Nachfrage in Richtung Standorte mit günstigerer Energie lenken, auch wenn diese Standorte schwächere Konnektivitäts-Ökosysteme aufweisen. Energieeffizienzprogramme und die Beschaffung erneuerbarer Energie können einen gewissen Schutz bieten, beseitigen jedoch weder das Risiko lokaler Netzgebühren und Marktvolatilität noch das Risiko sich ändernder Versorgungsbedingungen während eines langen Entwicklungszyklus. Preisungewissheit erschwert auch die Bewertung mehrjähriger Kundenverträge, wenn die Hauptbetriebskosten einer Einrichtung ungeklärt sind, insbesondere wenn sich die Stromanforderungen ändern können, wenn ein Mieter mehr Rechenausrüstung einsetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stromverbrauchskomponente:
IT-Ausrüstung verankert die Nachfrage, Kühlsysteme führen die Expansion anIT-Ausrüstung hielt im Jahr 2026 einen Marktanteil von 56,21 % am Markt für den Stromverbrauch von Rechenzentren, gestützt durch Server, Speichersysteme und Netzwerkhardware. Die Komponente bleibt die Hauptquelle der Einrichtungslast, da jeder Workload von diesen Systemen abhängt. KI-optimierte Server verbrauchten 2025 weltweit 95 TWh und werden bis 2027 voraussichtlich 258 TWh erreichen. Dieser Anstieg spiegelt sowohl größere Bereitstellungsvolumina als auch den höheren Strombedarf des beschleunigten Rechnens wider. Kühlsysteme werden bis 2032 voraussichtlich mit einer CAGR von 8,14 % wachsen, da das Wärmemanagement für neue Bereitstellungen immer zentraler wird.
Direkte Flüssigkühlung wird dort eingesetzt, wo Rack-Dichten konventionelle luftbasierte Ansätze schwer aufrechtzuerhalten machen. Google meldete 2025 eine flottenweit durchschnittliche Stromverbrauchseffektivität von 1,09. Dieses Ergebnis zeigt das Effizienzniveau, das eine zweckgebaute Flotte durch integriertes Einrichtungsdesign und kontinuierliche Betriebssteuerung erreichen kann. Neue 800-VDC-Designs können Umwandlungsverluste senken, obwohl der absolute Strombedarf weiter steigt, wenn KI-Kapazität hinzugefügt wird. Ältere Einrichtungen können höhere Gemeinkosten aufrechterhalten, da ihre Strom- und Kühlsysteme nicht für moderne hochdichte Workloads ausgelegt wurden.



Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen konzentrieren den StromverbrauchHyperscale-Einrichtungen entfielen im Jahr 2026 auf 54,18 % der Marktgröße für den Stromverbrauch von Rechenzentren und werden bis 2032 voraussichtlich mit einer CAGR von 8,46 % wachsen. Diese Position spiegelt die anhaltende Konzentration von Cloud- und KI-Kapazitäten in Campussen wider, die sehr große Bereitstellungen unterstützen. Hyperscale-Betreiber können Land, Strom, Netzwerkzugang und Ausrüstung in einem Maßstab sichern, den kleinere Betreiber nicht immer erreichen können. Diese Einrichtungen ermöglichen auch Standarddesigns, die die Bereitstellung hochdichter Rechensysteme vereinfachen.
Die Europäische Kommission erklärte, dass Effizienzstandards für Hyperscale-Einrichtungen 65 TWh globale jährliche Energieeinsparungen erbringen könnten. Selbst mit diesen Gewinnen können neue Campusse erhebliche Last hinzufügen, da die installierte Rechenkapazität schnell zunimmt und die Effizienz einzelner Systeme die Auswirkungen einer umfangreicheren Bereitstellung nicht vollständig ausgleichen kann. Kleine und mittlere Einrichtungen bedienen weiterhin Anforderungen an Datensouveränität und Latenz, aber Workloads verlagern sich hin zu größeren Cloud-Plattformen. Große Rechenzentren bleiben auch für Unternehmens- und Colocation-Kunden wichtig, stehen jedoch vor denselben Netzanschlussbeschränkungen wie Hyperscale-Projekte. Die ISO/IEC-30134-Reihe bietet Ressourceneffizienzmetriken, die Leistungsvergleiche über Einrichtungsgrößen hinweg klarer machen können. Der Markt für den Stromverbrauch von Rechenzentren verbindet daher steigende physische Konzentration mit anhaltender Nachfrage nach verteilter lokaler Kapazität.
Nach Rechenzentrumtyp:
Colocation führt, während Cloud-Dienstanbieter Kapazität aufbauenColocation entfiel im Jahr 2026 auf 66,19 % des Marktes für den Stromverbrauch von Rechenzentren nach Typ. Das Segment bedient Unternehmenskunden, Netzanbieter und Cloud-Kunden über professionell verwaltete Mehrmandanten-Standorte. Der Europäische Rechenzentrumverband berichtete, dass Colocation 48 % des europäischen Rechenzentrumstromverbrauchs ausmachte, wobei 90 % dieses Stroms aus erneuerbaren oder kohlenstoffarmen Lieferketten stammten. Dieses Modell bleibt wichtig, da es Verbindung, Sicherheit und verwalteten Betrieb kombiniert.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 8,72 % wachsen, gestützt durch zweckgebaute Umgebungen für Grafikprozessoren und andere beschleunigte Systeme. Die Kapazitätsvereinbarungen von NTT DATA vom Dezember 2025 zeigen, wie Anbieter große Flächen- und Stromblöcke für KI-Workloads reservieren.[2] Unternehmenseinrichtungen reduzieren einige On-Premises-Aktivitäten, da Workloads zu Colocation- und Cloud-Plattformen wechseln. Edge-Standorte folgen einem anderen Weg, da sie skaliert werden können, um latenzempfindliche Inferenz und lokale Verarbeitung zu unterstützen. Equinix eröffnete im September 2025 sein erstes Rechenzentrum in Chennai mit einer Anfangsinvestition von 69 Millionen USD und erweitert damit die Direktzugangsinfrastruktur in Indien. Diese Verschiebungen erhöhen den Bedarf sowohl an zentralisierten stromintensiven Standorten als auch an kleineren verteilten Einrichtungen, wobei jedes Format geeignete Stromqualität, Kühlfähigkeit, Netzwerkzugang und lokale Betriebsunterstützung erfordert.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,14 % am Markt für den Stromverbrauch von Rechenzentren. Das US-Energieministerium und das Lawrence Berkeley National Laboratory prognostizierten den US-amerikanischen Rechenzentrumstromverbrauch auf 464 TWh im Jahr 2028 und 649 TWh im Jahr 2030, ein Niveau, das Rechenzentren zu einer zunehmend bedeutenden nationalen Lastquelle machen würde. Northern Virginia bleibt ein wichtiger Knotenpunkt, aber Strombeschränkungen lenken Projekte zu sekundären Standorten mit nutzbarem Land, praktikablen Genehmigungswegen und einem klareren Weg zu neuer Übertragungskapazität. Entwickler berücksichtigen verfügbare Erzeugungs- und Übertragungskapazität als zentrale Auswahlkriterien und unterstützen damit Aktivitäten in stromgünstigen Gebieten und reduzieren die Abhängigkeit von einem einzigen etablierten Cluster.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird im Markt für den Stromverbrauch von Rechenzentren bis 2032 voraussichtlich mit einer CAGR von 7,81 % wachsen. China, Indien, Singapur, Japan und Südostasien steigern die Nachfrage durch digitale Dienste, Cloud-Akzeptanz, KI-Entwicklung, den Ausbau der Netzinfrastruktur und nationale Richtlinien, die inländische Rechenkapazitäten unterstützen. Chinas Rechenzentren verbrauchten 2025 170 TWh, während seine 8 nationalen Rechenknotenpunkte über 3 Jahre eine CAGR von 39,5 % verzeichneten. Japan steht vor Übertragungsengpässen, die neue Projekte verzögern können, selbst wenn Erzeugungskapazität verfügbar ist. Singapurs verwalteter Kapazitätszuteilungsansatz macht Energiebeschaffung und Effizienz zu zentralen Aspekten regionaler Projektgenehmigungen und ermutigt Betreiber, Kapazitätspläne mit kohlenstoffärmerer Stromversorgung zu verknüpfen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verbrauchte 2024 68 TWh Rechenzentrumstrom und wird bis 2030 voraussichtlich 114 TWh erreichen, was 3,2 % des Strombedarfs der Europäischen Union entspricht. Das Bewertungsschema der Europäischen Kommission und die Energieeffizienzrichtlinie führen stärkere Berichts- und Transparenzanforderungen ein und fördern Investitionen in effiziente Kühlung, die Beschaffung erneuerbarer Energie und eine konsistente Ressourcenmessung. Deutschland bleibt ein wichtiger Standort für Rechenzentruminvestitionen, aber Netzkapazität und Genehmigungen können den Zeitplan einschränken und den Wert von Projekten mit frühzeitiger Abstimmung mit Versorgungsunternehmen erhöhen. Märkte im Nahen Osten und Afrika befinden sich in einem früheren Entwicklungsstadium und ziehen Interesse an, wo neue Energiekapazitäten, Glasfaserkonnektivität und digitale Investitionen zusammentreffen. Südamerika wird von Brasilien angeführt, während Datenlokalisierungsanforderungen inkrementelle Unternehmensnachfrage trotz Infrastrukturbeschränkungen unterstützen und dem Markt für den Stromverbrauch von Rechenzentren zusätzliche Expansionswege jenseits gesättigter Knotenpunkte bieten.
Wettbewerbslandschaft
Marktkonzentration
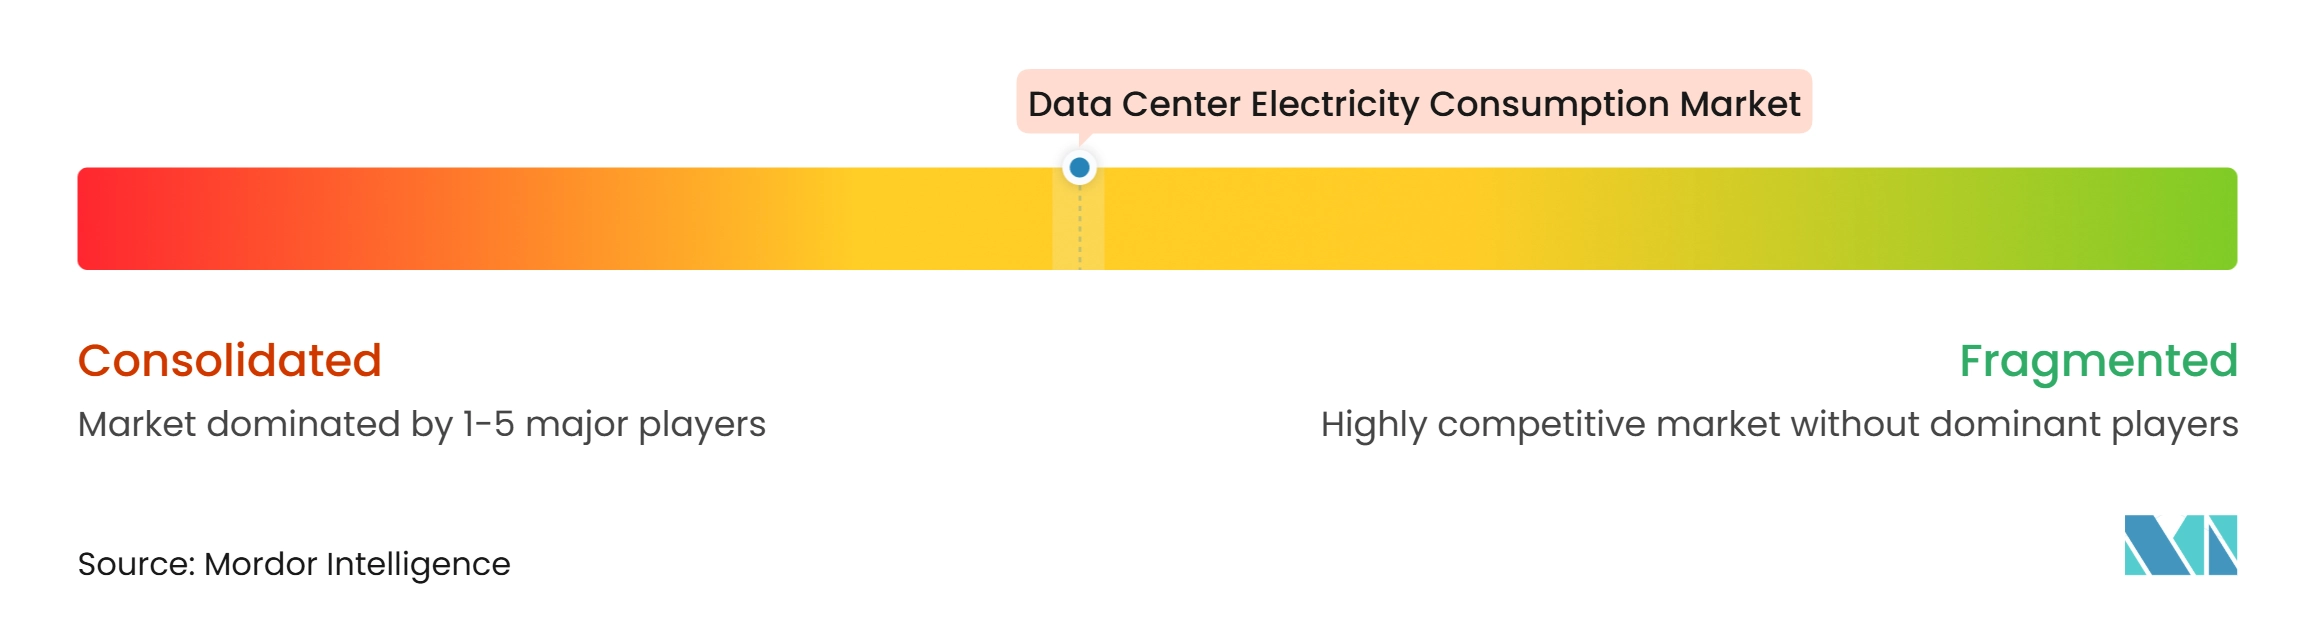
Der Markt für den Stromverbrauch von Rechenzentren ist auf Betreiberebene mäßig konzentriert, da eine begrenzte Gruppe von Hyperscale-Unternehmen einen großen Anteil der globalen Stromnachfrage ausmacht. Google, Microsoft, Amazon Web Services, Meta, Alibaba und Tencent verfügen über die Größe, um langfristige Stromvereinbarungen zu sichern und große Campusse zu bauen. Der Wettbewerb unter Colocation-Anbietern konzentriert sich auf zuverlässige Stromlieferung, Verbindung, Kühlbereitschaft und die Fähigkeit, Kapazitäten schnell hinzuzufügen. Ausrüstungslieferanten wie Schneider Electric, Vertiv, Eaton, ABB und Siemens konkurrieren durch Systeme, die die Stromverteilung und das Wärmemanagement verbessern.
Große Technologieunternehmen nutzen die Beschaffung erneuerbarer Energie und langfristige Verträge, um die Rechenexpansion zu unterstützen und das Versorgungsrisiko zu reduzieren. Schneider Electric stellte im September 2026 softwaregesteuerte Mittelspannungsschaltanlagen in einer Equinix-Colocation-Einrichtung vor und erklärte, dass diese eine 3-mal schnellere Bestellung und eine 2-mal schnellere Inbetriebnahme ermöglichen können.[3] Dieser Schritt zeigt, wie Lieferanten auf kürzere Bereitstellungszeitpläne und komplexere Stromsysteme reagieren. Er spiegelt auch einen stärkeren Fokus auf Inbetriebnahmegeschwindigkeit wider, was dort wichtig ist, wo sich die Kundennachfrage schneller ändern kann als die konventionelle Infrastrukturlieferung.
Stromgünstige Gebiete mit begrenzter bestehender Rechenzentruminfrastruktur bleiben für neue Marktteilnehmer attraktiv. Campus-skalierte Projekte, die Rechenkapazität mit Eigenstromerzeugung kombinieren, können einige Versorgungsunternehmen-Warteschlangenbeschränkungen vermeiden, obwohl sie zusätzliche Entwicklungs- und Betriebsverantwortlichkeiten mit sich bringen. Equinix stellte auf seinem KI-Gipfel 2025 eine verteilte KI-Infrastrukturlösung und ein KI-fähiges Backbone vor, was auf eine breitere Verlagerung hin zu integrierten KI-Infrastrukturdiensten hindeutet. Digital Realty begann im Oktober 2026 mit dem Bau seines 24-MW-Standorts KIX15 in Osaka und nutzt dabei hybride Luft- und Flüssigkühlung für Hyperscale- und Cloud-Kunden. Diese Strategien zeigen, dass Stromverfügbarkeit, Kühlungsdesign und Standortdiversifizierung zu miteinander verknüpften Wettbewerbsentscheidungen werden.
Marktführer im Bereich Stromverbrauch von Rechenzentren
-
Schneider Electric SE
-
Vertiv Group Corp.
-
ABB Ltd.
-
Eaton Corporation plc
-
Caterpillar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für den Stromverbrauch von Rechenzentren Unternehmen in diesem Bericht
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- QTS Realty Trust, Inc.
- ABB Ltd
- Caterpillar Inc.
- Switch, Inc.
- STACK Infrastructure, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Meta Platforms, Inc.
- Oracle Corporation
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens Aktiengesellschaft
- Eaton Corporation plc
- Johnson Controls International plc
Neueste Industrielle Entwicklungen in Markt für den Stromverbrauch von Rechenzentren
- November 2026: Microsoft gab Pläne bekannt, 25 Milliarden USD an Anleihen zur Finanzierung der Infrastrukturexpansion für KI- und Cloud-Rechenzentrumentwicklung aufzunehmen, wobei das Angebot voraussichtlich am 4. November 2026 abgeschlossen wird, was auf anhaltend aggressive Kapazitätsinvestitionen unter Hyperscale-Betreibern hindeutet.
- Oktober 2026: Equinix schloss die Übernahme von atNorth von CPP Investments ab und fügte seinem Portfolio eine aktive Entwicklungspipeline von 800 MW und eine zukünftige Expansionsmöglichkeit von 1 GW hinzu, während es gleichzeitig eine gesamte entwickelbare Kapazitätspipeline von 3 GW mit weitgehend gesichertem Land, Strom und Genehmigungen meldete.
- Oktober 2026: Digital Realty meldete eine Entwicklungspipeline von 1,5 GW im Bau zu prognostizierten Kosten von 22 Milliarden USD und expandierte in seinen 65. globalen Ballungsraum durch ein Gemeinschaftsunternehmen in der Türkei mit einem ersten 22-MW-Projekt in Ankara.
- Oktober 2026: Digital Realty begann mit dem Bau von KIX15, einem 24-MW-Rechenzentrum auf seinem KIX-Campus in Osaka, Japan, durch das Gemeinschaftsunternehmen MC Digital Realty mit der Mitsubishi Corporation, das für hybride Luft- und Flüssigkühlung für Hyperscale- und CSP-Kunden ausgelegt ist.
Berichtsumfang des globalen Marktes für den Stromverbrauch von Rechenzentren
Der Markt für den Stromverbrauch von Rechenzentren bezieht sich auf die jährlichen Ausgaben für den Strom, der von Rechenzentrumeinrichtungen zum Betrieb von IT-Infrastruktur, Kühlsystemen, Stromverteilungsinfrastruktur und unterstützenden Einrichtungssystemen verbraucht wird. Der Markt misst die Stromverbrauchskosten, die von Colocation-Anbietern, Cloud-Dienstanbietern, Unternehmensrechenzentren, Edge-Einrichtungen und Hyperscale-Campussen für Rechnen, Speicherung, Vernetzung, Kühlung und Hilfsbetrieb anfallen. Der Markt wird beeinflusst durch das Wachstum der Rechenzentrumkapazität, die Cloud-Akzeptanz, KI-Workloads, Energieeffizienzverbesserungen, Strompreise und regionale Stromverfügbarkeit.
Der Bericht über den Markt für den Stromverbrauch von Rechenzentren ist segmentiert nach Stromverbrauchskomponente (IT-Ausrüstung, Kühlsysteme, Verluste bei der Stromumwandlung und -verteilung sowie Beleuchtung und sonstige Gebäudesysteme), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter [CSPs] und Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| IT-Ausrüstung |
| Kühlsysteme |
| Verluste bei der Stromumwandlung und -verteilung |
| Beleuchtung und sonstige Gebäudesysteme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| gypten | |
| Katar | |
| Übriger Naher Osten und Afrika |
| Nach Stromverbrauchskomponente | IT-Ausrüstung | |
| Kühlsysteme | ||
| Verluste bei der Stromumwandlung und -verteilung | ||
| Beleuchtung und sonstige Gebäudesysteme | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumtyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| gypten | ||
| Katar | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für den Stromverbrauch von Rechenzentren?
Der Markt für den Stromverbrauch von Rechenzentren wird für 2026 auf 26,50 Milliarden USD, für 2027 auf 28,28 Milliarden USD und bis 2032 auf 39,51 Milliarden USD prognostiziert. Der Prognosezeitraum läuft von 2027 bis 2032 mit einer CAGR von 6,92 %.
Was treibt den Strombedarf von Rechenzentren an?
KI-Training, Inferenz-Workloads, Cloud-Migration, höhere Rack-Dichte und neue Hyperscale-Einrichtungen erhöhen den Strombedarf. Diese Kräfte steigern sowohl das Gesamtvolumen der benötigten Leistung als auch die Bedeutung einer zuverlässigen Lieferung an jedem Standort.
Welche Komponente nutzt den größten Anteil des Rechenzentrumstroms?
IT-Ausrüstung hielt im Jahr 2026 einen Marktanteil von 56,21 %, da Server, Speichersysteme und Netzwerkhardware die Hauptquellen der Einrichtungslast sind. Kühlsysteme werden voraussichtlich größere Aufmerksamkeit erfordern, da hochdichte Bereitstellungen häufiger werden.
Warum werden Kühlsysteme für Rechenzentren immer wichtiger?
Kühlsysteme werden bis 2032 voraussichtlich mit einer CAGR von 8,14 % wachsen, da direkte Flüssigkühlung dichtere KI-Ausrüstung unterstützt. Das Wärmemanagement beeinflusst auch die Zuverlässigkeit und nutzbare Kapazität stromintensiver Hardware.
Welche Region wird den Rechenzentrumstrombedarf am schnellsten steigern?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,81 % wachsen, gestützt durch Aktivitäten in China, Indien, Singapur, Japan und Südostasien. Nationale Rechenrichtlinien und verwaltete Kapazitätsgenehmigungen prägen, wie diese Expansion das Netz erreicht.
Was begrenzt die Entwicklung neuer Rechenzentren?
Netzanschlussverzögerungen, Strompreisrisiken und Energieeffizienzanforderungen können Projekte verzögern oder die Entwicklungskosten erhöhen.