
データセンター電力消費市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 28.28 十億米ドル |
| 市場規模 (2032) | 39.51 十億米ドル |
| 成長率 (2027 - 2032) | 6.92 % |
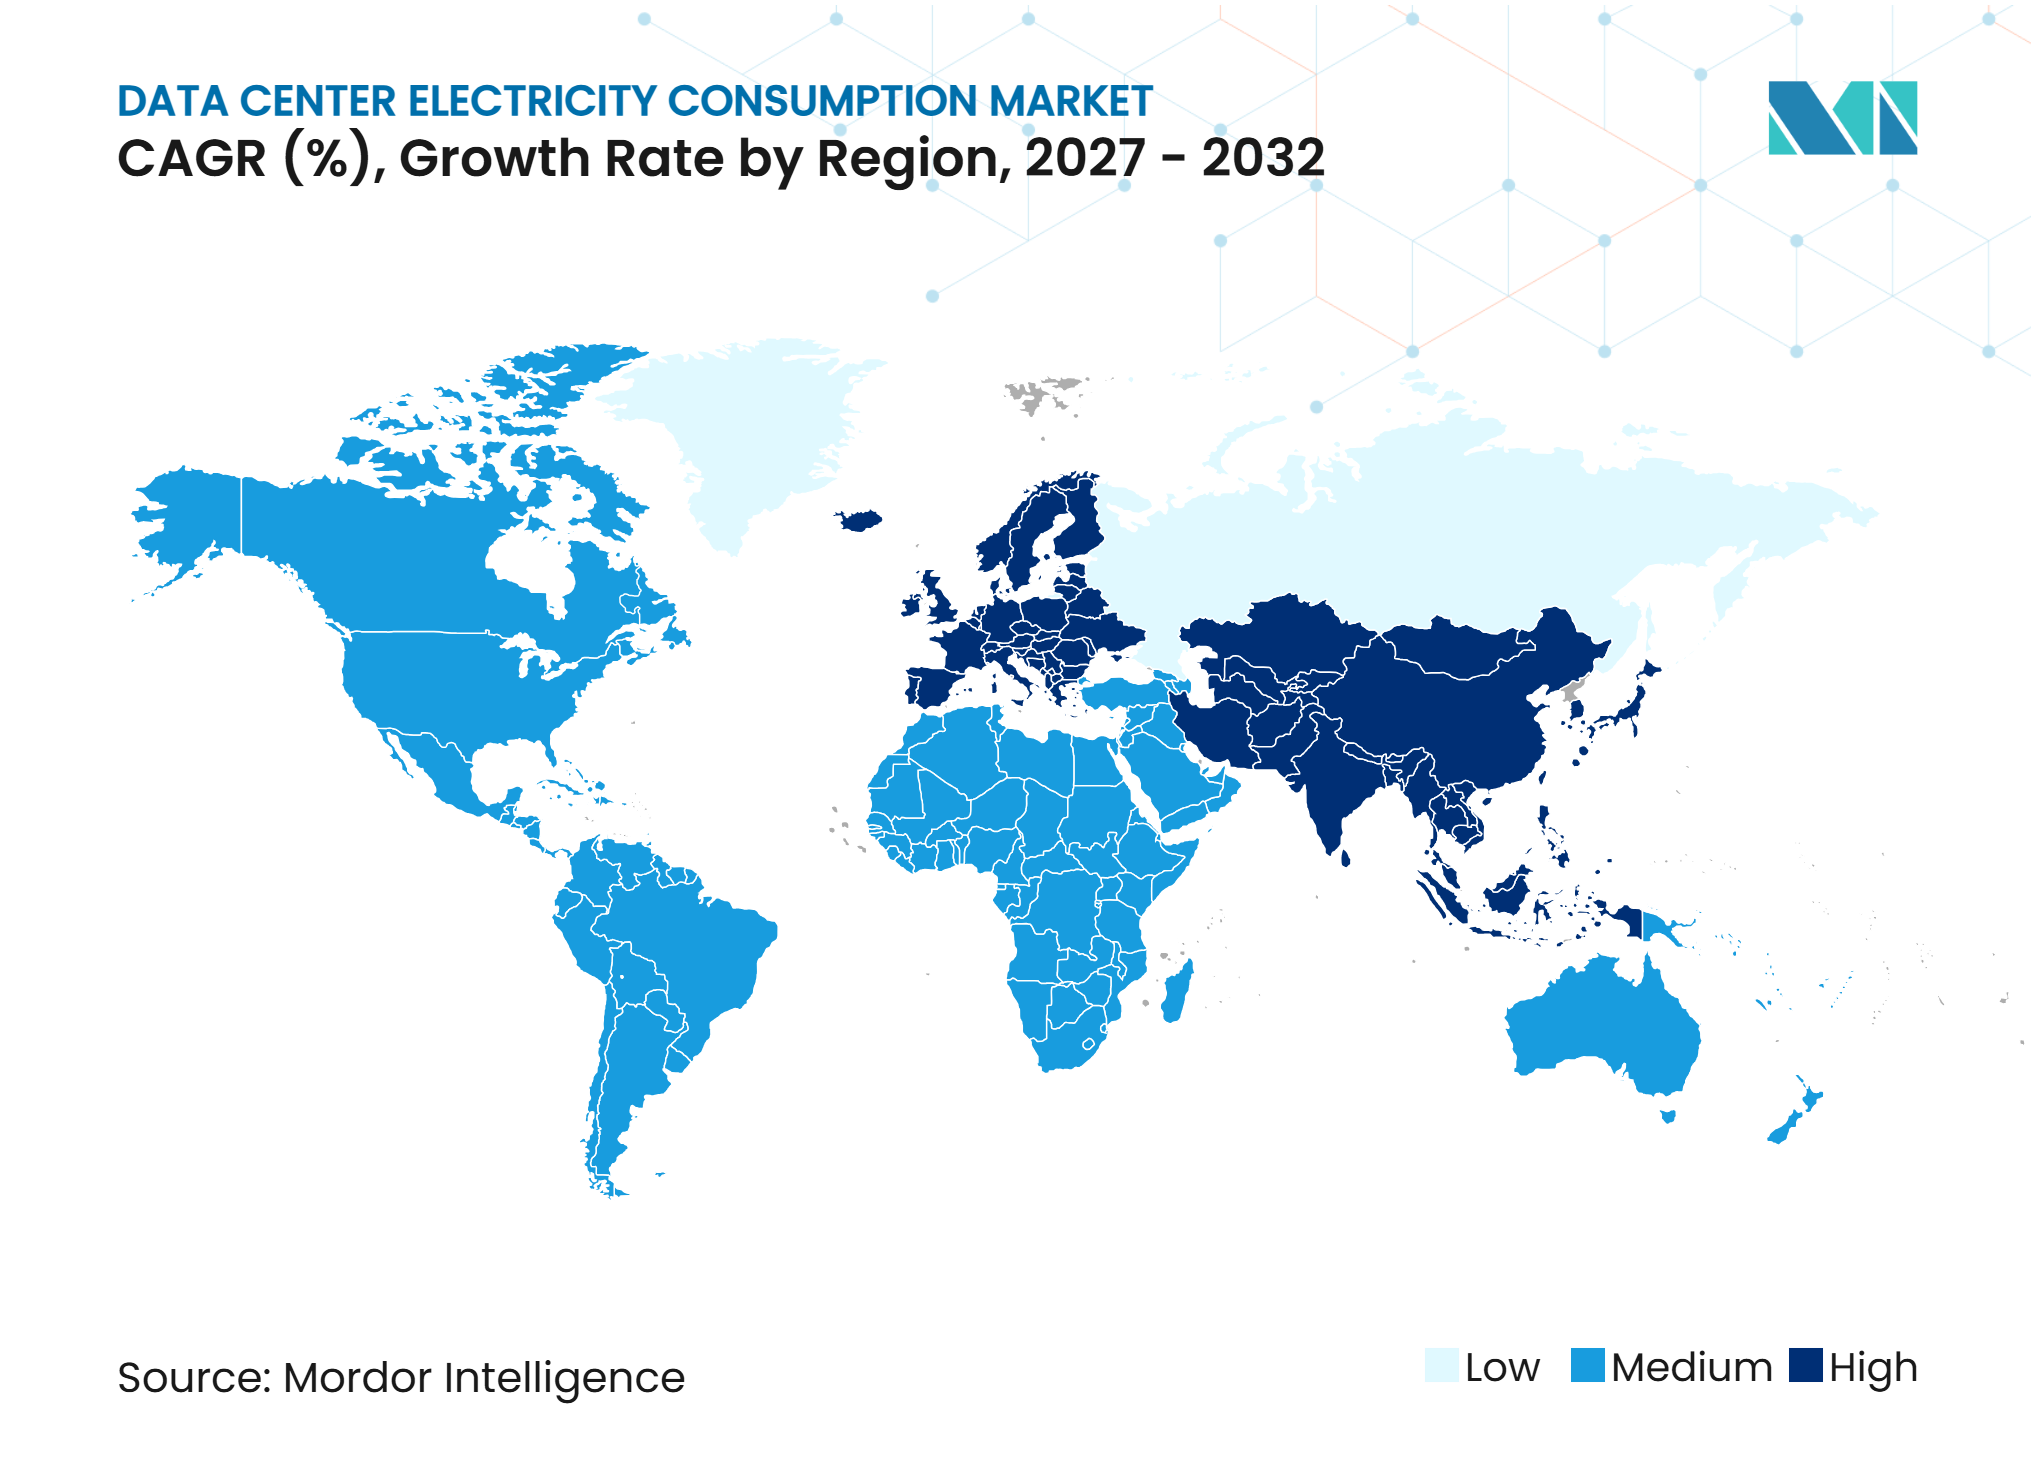
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター電力消費市場分析
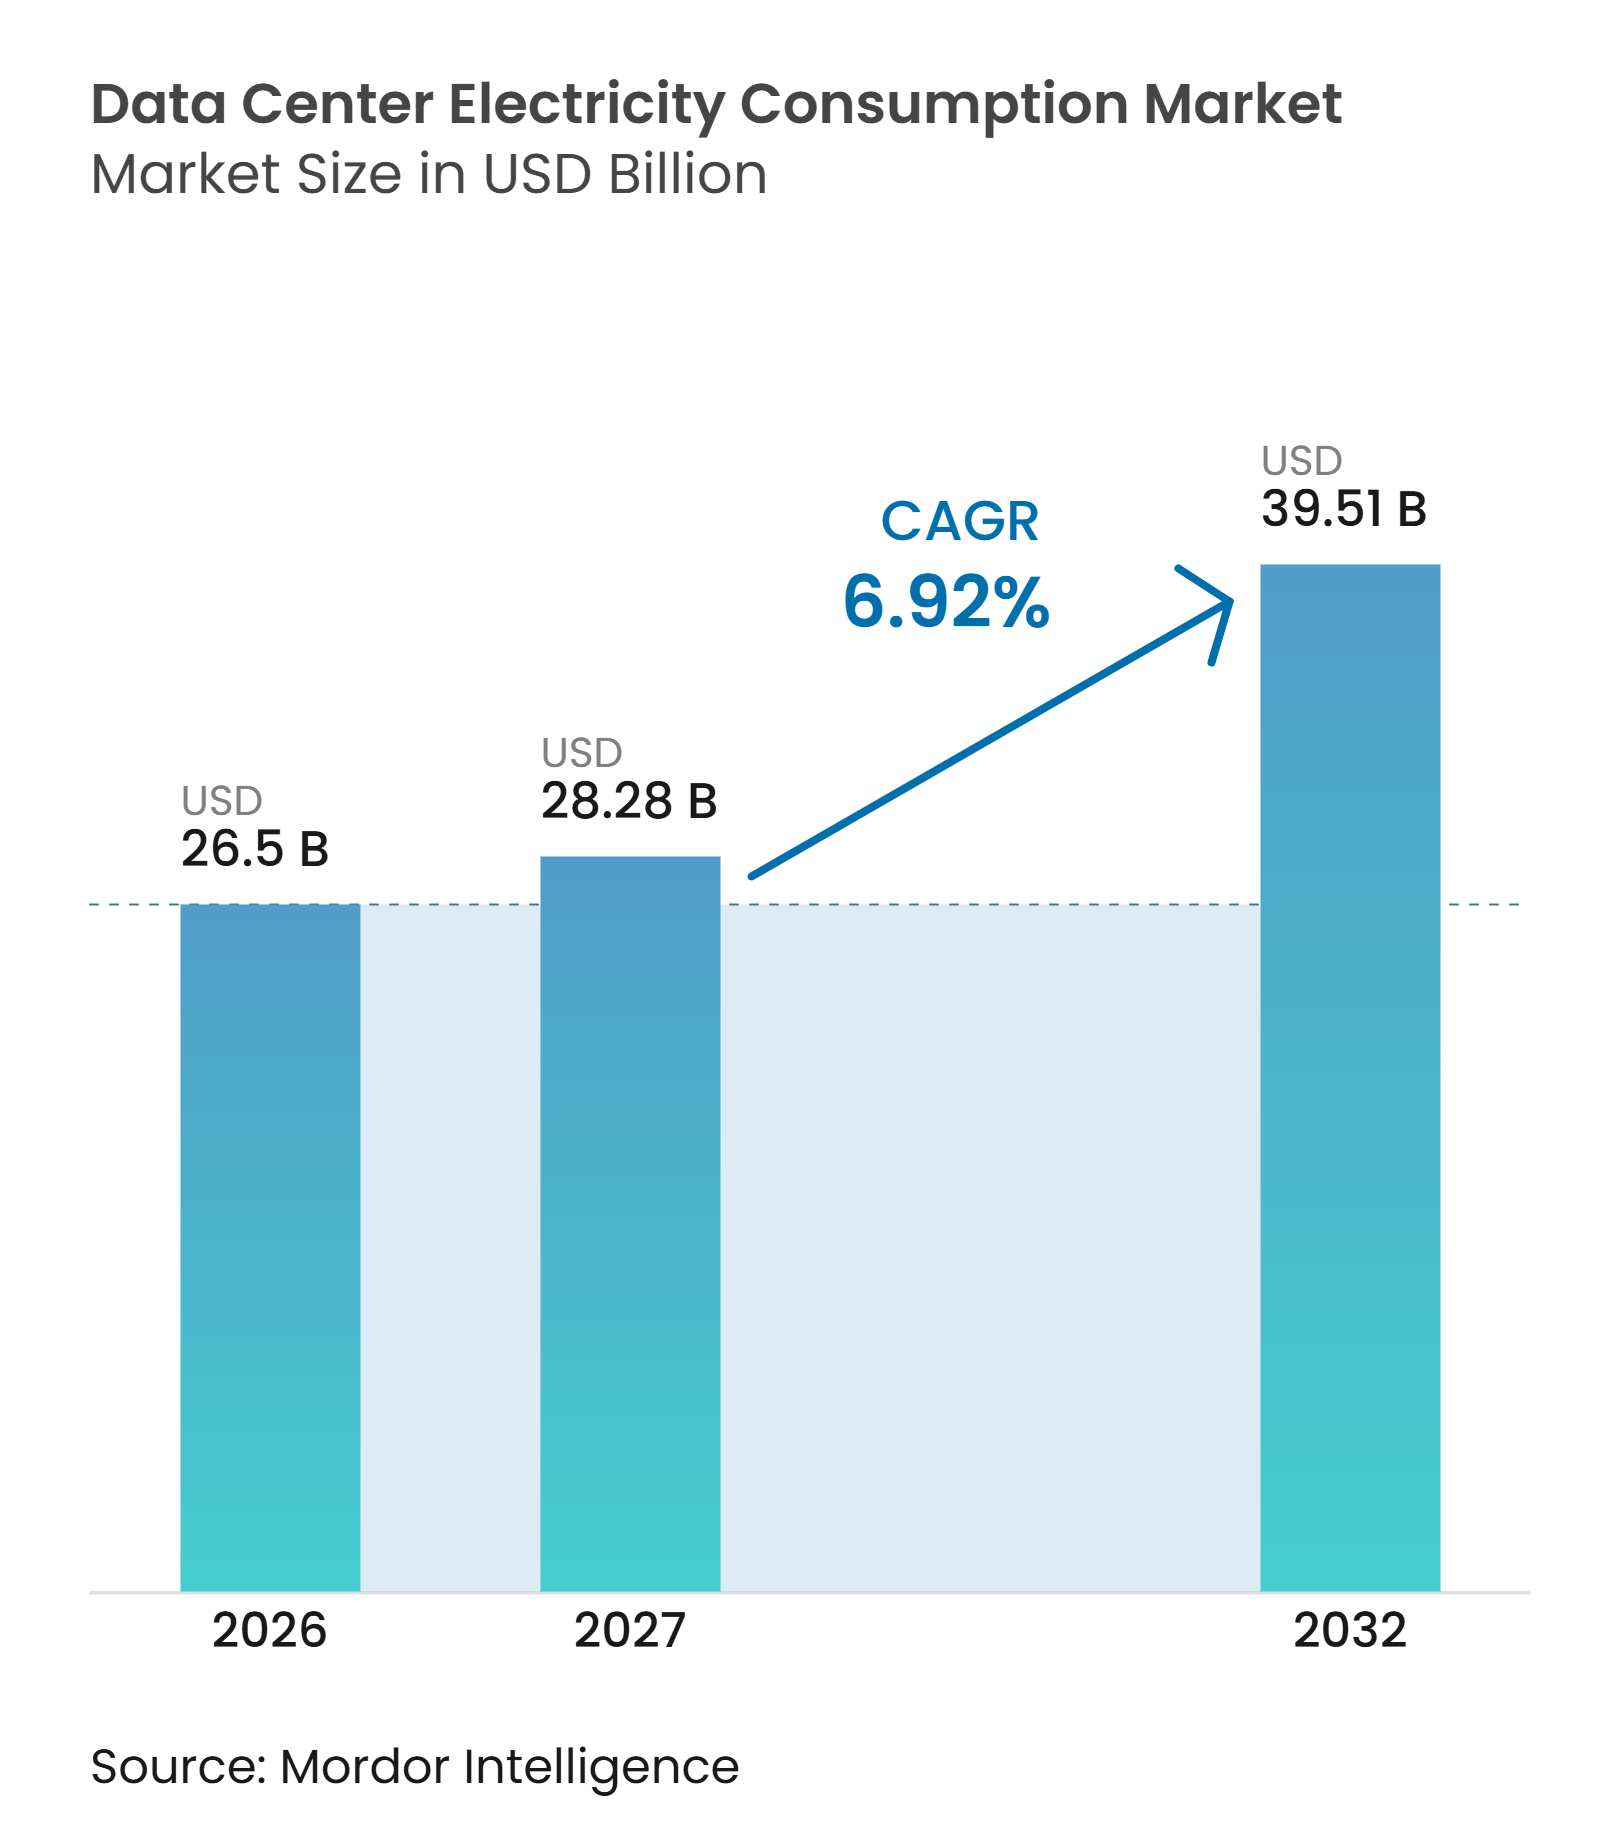
データセンター電力消費市場規模は、2026年に26.50 ビリオン 米ドル、2027年に28.28 ビリオン 米ドルと予測され、2032年までに39.51 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.92%で拡大する見込みです。データセンター電力消費市場は、人工知能ワークロード、特にトレーニングクラスターと常時稼働の推論サービスが持つ、より高く継続的な電力需要によって再編されつつあります。インフラ投資は、信頼性の高い高電圧供給を確保し、グリッド接続を取得し、サーバー密度を制限することなく冷却を追加できるサイトへとシフトしています。長期電力契約、オンサイト発電オプション、および確立されたグリッド関係を持つオペレーターは、既存のハブで接続遅延が続く中、優位性を持つ可能性が高いです。データセンター電力消費市場は、クラウド移行とハイパースケールキャンパスへの継続的な投資からも恩恵を受けていますが、電力価格、効率規制、および地域の許認可要件がプロジェクトの納期を遅らせる可能性があります。
主要レポートのポイント
- 電力消費コンポーネント別では、ITエクイップメントが2026年のデータセンター電力消費市場の56.21%を占め、冷却システムは2032年にかけてCAGR 8.14%で拡大すると予測されています。
- データセンター規模別では、ハイパースケール施設が2026年のデータセンター電力消費市場の54.18%を占め、2032年にかけてCAGR 8.46%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年のデータセンター電力消費市場の66.19%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 8.72%で拡大すると予測されています。
- 地域別では、北米が2026年のデータセンター電力消費市場の38.14%を占め、アジア太平洋地域は2032年にかけてCAGR 7.81%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIトレーニング、推論、およびハイパフォーマンスコンピューティング | +2.2% | グローバル | 短期(2年以内) |
| クラウドコンピューティングとグローバルデータセンター容量の拡大 | +1.6% | 北米およびアジア太平洋地域に強い集中を持つグローバル | 中期(2〜4年) |
| ハイパースケールおよびコロケーション施設の拡大 | +1.1% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| ラック密度と電力要件の上昇 | +0.9% | グローバル | 短期(2年以内) |
| デジタルサービス、データストレージ、およびインターネットトラフィックの拡大 | +0.7% | グローバル、特にアジア太平洋地域および中東・アフリカ | 長期(4年以上) |
| 冷却および支援インフラの電力要件 | +0.5% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIトレーニング、推論、およびハイパフォーマンスコンピューティングの成長
人工知能は、モデルトレーニングと推論の両方が高密度なコンピューティングインフラを必要とするため、データセンター市場全体の電力需要を増大させています。AI特化型データセンターの電力使用量は2025年に50%増加し、データセンター全体の需要は17%増加、グローバルな電力需要は3%増加しました。主要テクノロジー企業は2025年にデジタルインフラへの設備投資として400 ビリオン 米ドル以上を投じており、2026年にもさらなる支出が見込まれています。トレーニングランは集中的な電力を必要とする一方、推論サービスは多くの施設にわたって分散した持続的な需要プロファイルを生み出します。この組み合わせにより、特に新しいコンピューティングクラスターが稼働を開始した後に需要が急速に上昇する可能性がある場合、ユーティリティとオペレーターが新しい容量を計画する際に過去の負荷パターンに依存することが難しくなります。したがって、データセンター電力消費市場は、信頼性を犠牲にすることなく高密度機器をサポートできる施設にますます依存するようになっています。
クラウドコンピューティングとグローバルデータセンター容量の拡大
クラウド移行は、エンタープライズワークロードをより大規模な共有環境に移行させることで、データセンター電力消費市場を拡大しています。米国エネルギー省とローレンス・バークレー国立研究所は、米国のデータセンターが2028年に464 TWh、2030年に649 TWhを消費すると予測しており、後者の年には米国の電力使用量の11.8%に相当します。同じ評価では、2030年の基準ケースにおいて人工知能サーバーがサーバーエネルギー使用量の84%を占めると予測しています。中国は2025年にコンピューティングセンターが170 TWhを消費したと報告しており、需要が複数の主要な国内市場に広がっていることを示しています。クラウドプロバイダーは主要および二次的な場所での容量確保を追求しており、新規プロジェクトに関与するユーティリティとグリッドオペレーターの範囲を広げ、地域の電力計画により大きな重点を置いています。その結果生じる需要は、従来のエンタープライズ所有施設が削減されている場所でも、データセンター電力消費市場を支えています。
ハイパースケールおよびコロケーション施設の成長
ハイパースケールおよびコロケーションの開発は、データセンター電力消費市場における個々のキャンパスの電力要件を引き上げています。STACK Infrastructure は2025年9月、ニューメキシコ州ドニャ・アナ郡にあるOracleのスターゲートキャンパスのインフラ提供に選定され、1 GW以上のAI最適化容量、オンサイトマイクログリッド、および閉ループ冷却システムを備えています。このようなキャンパスは、電力システムの各部分を個別の考慮事項として扱うのではなく、発電、送電、変電所、および相互接続容量を単一の統合された問題として評価することをユーティリティに求めます。コロケーションプロバイダーも、より高密度な顧客機器に対応するために施設を適応させており、建物面積の対応する増加なしに消費量を増加させる可能性があります。NTT DATA は2025年12月、人工知能および機械学習ワークロード向けに、シカゴ、ダラス、フェニックス、バージニアのキャンパスにわたって合計130 MW以上の容量契約を発表しました。データセンター電力消費市場はこの拡大から恩恵を受けていますが、オペレーターは顧客のデプロイメントと並行してスケールできる電力手配が必要です。
ラック密度と電力要件の増大
ラック密度の上昇は、各機器がより多くの電力とより多くの熱除去を必要とするため、データセンター電力消費市場における電力使用の構成を変化させています。より高密度なAIハードウェアは、より小さな技術的フットプリント内に需要を集中させ、信頼性の高い電力配電、バックアップ手配、物理的レイアウト、および施設チームと機器チーム間の緊密な連携の重要性を高めます。高密度ラックにおいてエアクーリングが動作限界に達するにつれ、ダイレクトリキッドクーリングがより関連性を持つようになっています。Eaton は2025年10月、NVIDIAと共同開発し、高速サイクルバックアップと高密度バスバー配電向けに設計されたAIデータセンター向け800 VDCリファレンスアーキテクチャを発表しました。[1] このアーキテクチャは、電力変換をコンピューティング機器に近づけることで、一部の変換損失を低減できます。しかし、ユニットあたりの効率が向上しても、新しいAIハードウェアが稼働するにつれて大規模な電力容量の追加の必要性はなくなりません。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| グリッド容量の制限と電力供給の制約 | -0.9% | 北米および欧州 | 短期(2年以内) |
| 高く不安定な電力価格 | -0.5% | 欧州および北米 | 中期(2〜4年) |
| コンピューティング単位あたりの電力使用を緩和する効率改善 | -0.3% | グローバル | 長期(4年以上) |
| エネルギー効率規制と報告要件 | -0.2% | 欧州およびアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グリッド容量の制限と電力供給の制約
グリッドの可用性は、完成した施設が電力接続を受けるまで全容量で稼働できないため、データセンター電力消費市場に対する直接的な制約となっています。国際エネルギー機関は、欧州のFLAP-Dハブにおけるグリッド接続待ちが平均7〜10年であると報告しています。同じ情報源は、グリッドの混雑を欧州のデータセンター目標に対する重大な障壁として特定しています。開発者は、オンサイト発電、代替ロケーション、およびユーティリティとの早期連携を通じて対応しており、プロジェクトの可視性を向上させることができますが、より迅速な接続決定を保証するものではありません。これらのオプションは個々のプロジェクトのリスクを低減できますが、より多くの機器、追加の許可、および従来の施設モデル外の運用能力を必要とすることで、資本需要と開発の複雑さを増加させる可能性もあります。この制約は、デジタル接続性と土地の可用性は高いが、送電容量がそのペースに追いついていない場所で最も深刻です。
高く不安定な電力価格
電力価格へのエクスポジャーは、特に長期供給契約を持たないオペレーターにとって、データセンター電力消費市場への投資を制限する可能性があります。価格の上昇は、営業利益率、サイト選定、および冷却・バックアップシステムの経済性に影響を与えます。小規模なコロケーションプロバイダーおよびエンタープライズ施設は、一般的に最大手のクラウドオペレーターよりも購買力が低く、電力契約を顧客のコミットメントに合わせることがより困難な場合があります。この差異は、接続エコシステムが弱い場合でも、より低コストの電力がある場所に需要を押し向ける可能性があります。エネルギー効率プログラムと再生可能エネルギー調達はある程度の保護を提供できますが、いずれも地域のグリッド料金や市場の変動性へのエクスポージャー、または長い開発サイクル中の供給条件変化のリスクを排除するものではありません。また、テナントがより多くのコンピューティング機器を導入するにつれて電力要件が変化する可能性がある場合、施設の主要な運営コストが未確定の状態では、複数年の顧客契約を評価することも困難になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力消費コンポーネント別:
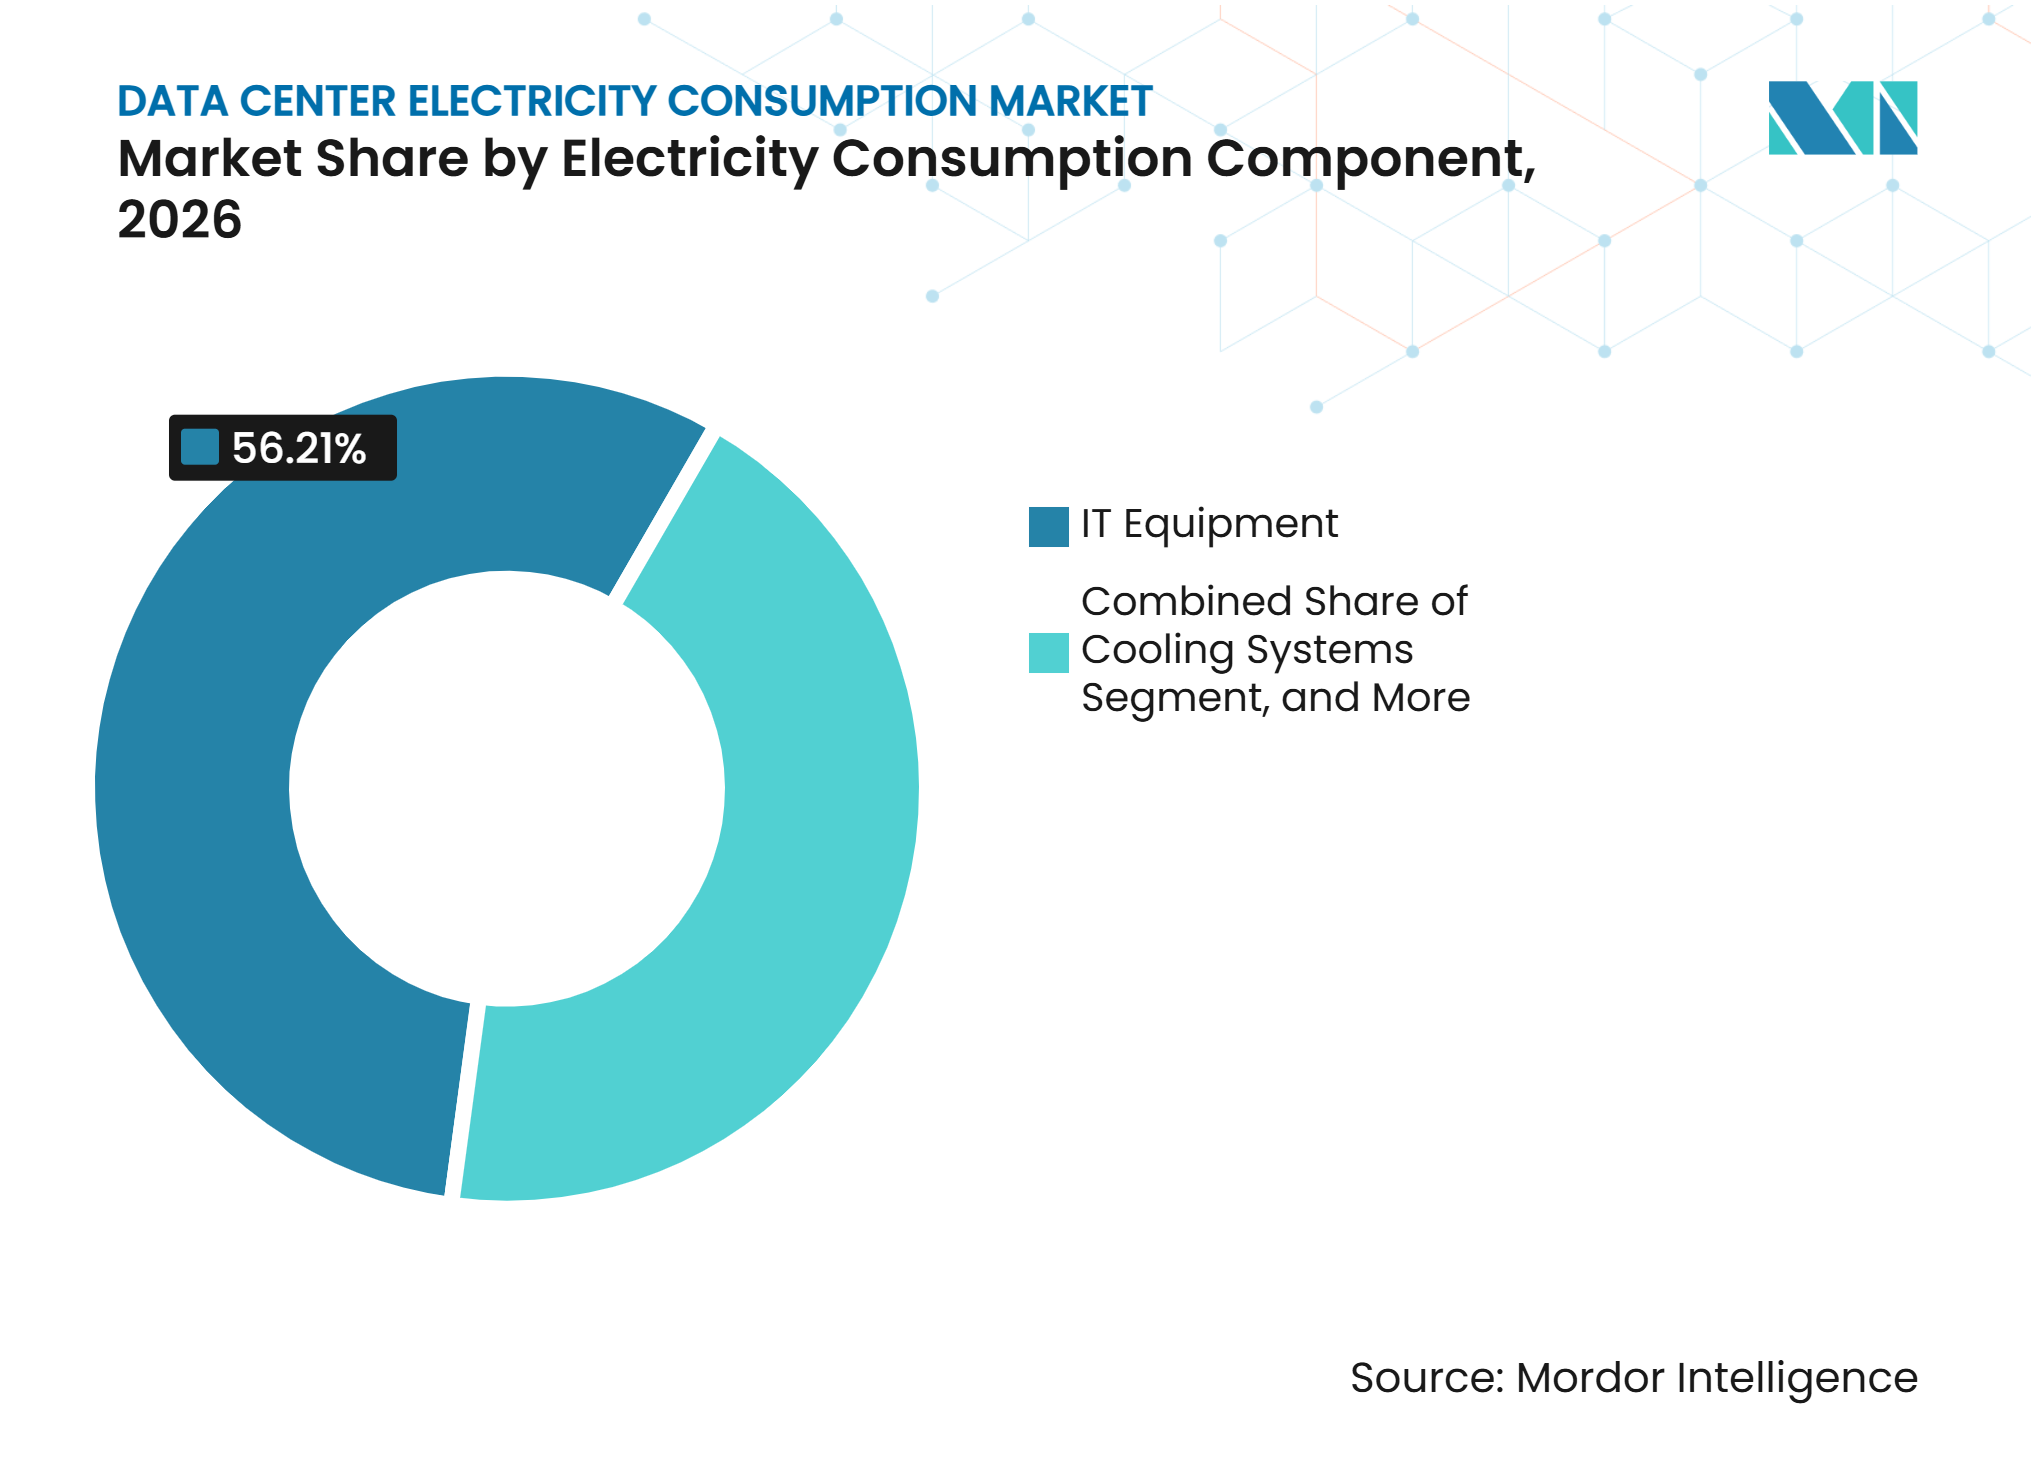
ITエクイップメントが需要を支え、冷却システムが拡大をリードITエクイップメントは2026年のデータセンター電力消費市場シェアの56.21%を占め、サーバー、ストレージシステム、およびネットワーキングハードウェアによって支えられています。このコンポーネントは、すべてのワークロードがこれらのシステムに依存しているため、施設負荷の主要な源泉であり続けています。AI最適化サーバーは2025年にグローバルで95 TWhを消費し、2027年までに258 TWhに達すると予測されています。この上昇は、デプロイメント量の増加と加速コンピューティングの高い電力要件の両方を反映しています。冷却システムは、高密度な新規デプロイメントにおいて熱管理がより中心的な役割を担うようになるにつれ、2032年にかけてCAGR 8.14%で拡大すると予測されています。
ラック密度が従来のエアベースのアプローチを維持することを困難にする場所では、ダイレクトリキッドクーリングが採用されています。Google は2025年にフリート全体の平均電力使用効率(PUE)1.09を報告しました。この結果は、統合された施設設計と継続的な運用管理によって、専用設計のフリートが達成できる効率レベルを示しています。新しい800 VDCの設計は変換損失を低減できますが、AI容量が追加されると絶対的な電力要件は依然として上昇します。レガシー施設は、その電気・冷却システムが現代の高密度ワークロード向けに設計されていなかったため、より高いオーバーヘッドを維持する可能性があります。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
データセンター規模別:
ハイパースケール施設が電力需要を集中ハイパースケール施設は2026年のデータセンター電力消費市場規模の54.18%を占め、2032年にかけてCAGR 8.46%で拡大すると予測されています。この位置は、非常に大規模なデプロイメントをサポートするキャンパスにおけるクラウドおよびAI容量の継続的な集中を反映しています。ハイパースケールオペレーターは、小規模なオペレーターが常に対応できない規模で土地、電力、ネットワークアクセス、および機器を確保できます。これらの施設はまた、高密度コンピューティングシステムのデプロイメントを簡素化する標準設計を可能にします。
欧州委員会は、ハイパースケール施設の効率基準によりグローバルで年間65 TWhのエネルギー節約が実現できると述べています。これらの改善があっても、インストール済みのコンピューティング容量が急速に増加しており、個々のシステムの効率がより広範なデプロイメントの影響を完全に相殺できないため、新しいキャンパスは大幅な負荷を追加する可能性があります。スモールおよびミディアム施設はデータ主権とレイテンシーのニーズに引き続き対応していますが、ワークロードはより大規模なクラウドプラットフォームへとシフトしています。ラージデータセンターもエンタープライズおよびコロケーション顧客にとって引き続き重要ですが、ハイパースケールプロジェクトと同じグリッド接続の制限に直面しています。ISO/IEC 30134シリーズは、施設規模をまたいだパフォーマンス比較をより明確にするリソース効率指標を提供しています。したがって、データセンター電力消費市場は、物理的な集中の上昇と分散型ローカル容量への継続的な需要を組み合わせています。
データセンタータイプ別:
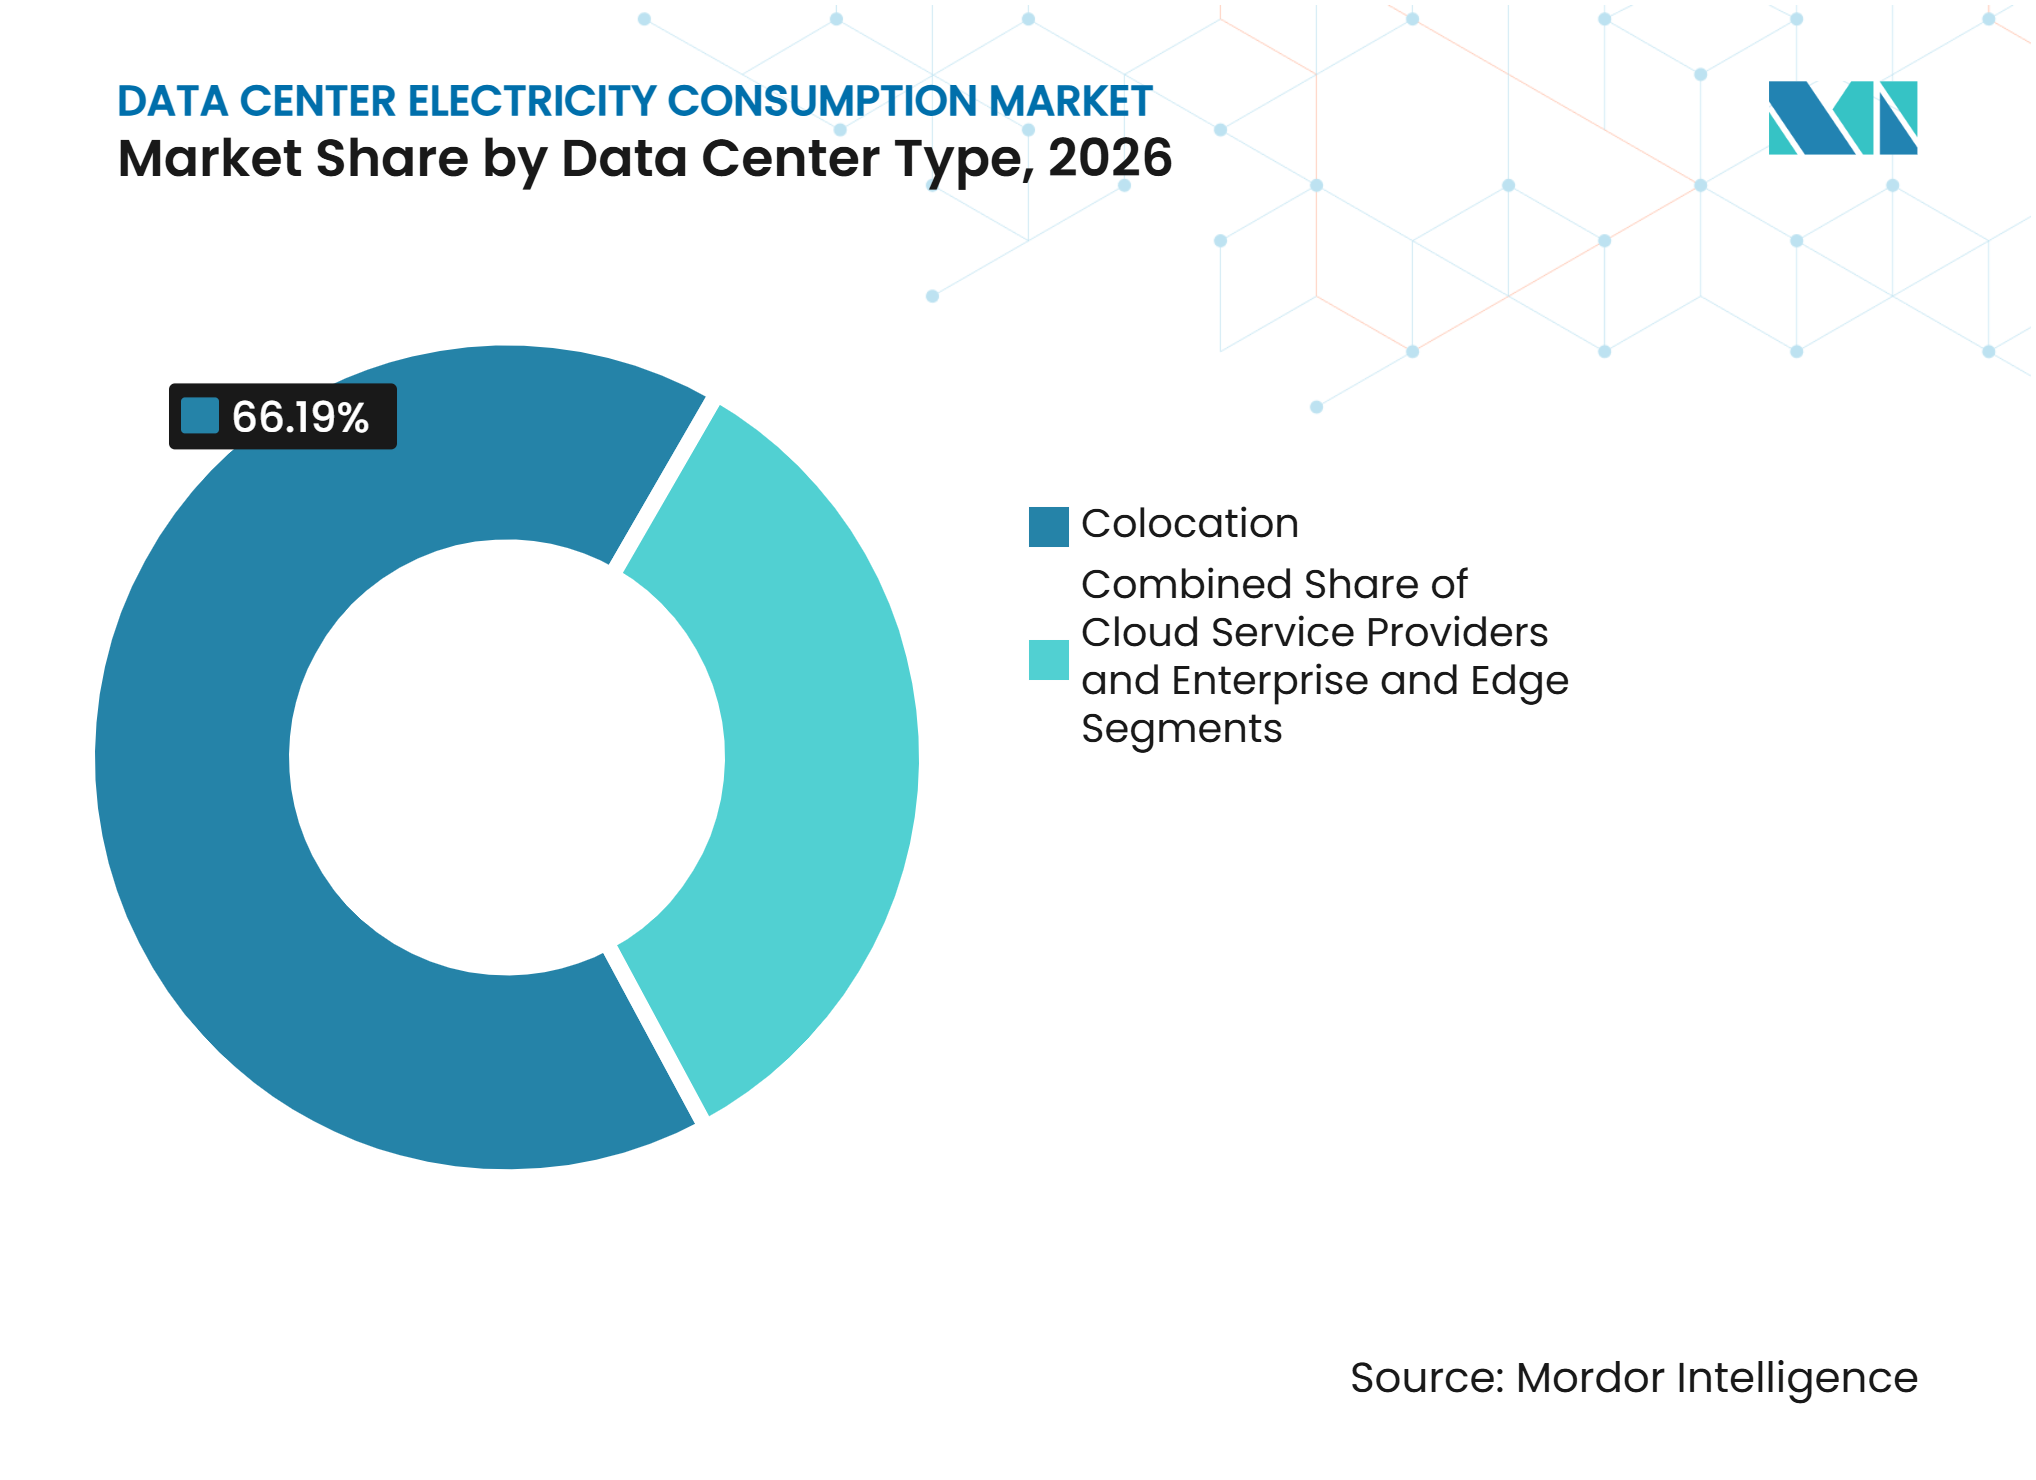
コロケーションがリードし、クラウドサービスプロバイダーが容量を追加コロケーションは2026年のデータセンタータイプ別データセンター電力消費市場の66.19%を占めました。このセグメントは、プロフェッショナルに管理されたマルチテナントサイトを通じて、エンタープライズ顧客、ネットワークプロバイダー、およびクラウド顧客にサービスを提供しています。欧州データセンター協会は、コロケーションが欧州のデータセンター電力使用量の48%を占め、その電力の90%が再生可能または低炭素サプライチェーンからのものであると報告しました。このモデルは、相互接続、セキュリティ、および管理された運用を組み合わせているため、引き続き重要です。
クラウドサービスプロバイダーは、グラフィックスプロセッシングユニットおよびその他の加速システム向けの専用環境に支えられ、2032年にかけてCAGR 8.72%で拡大すると予測されています。NTT DATA の2025年12月の容量契約は、プロバイダーがAIワークロード向けに大規模なスペースと電力を確保している方法を示しています。[2] エンタープライズ施設は、ワークロードがコロケーションおよびクラウドプラットフォームに移行するにつれ、一部のオンプレミス活動を削減しています。エッジロケーションは、レイテンシーに敏感な推論とローカル処をサポートするためにスケールできるため、異なる経路をたどります。Equinix は2025年9月にチェンナイで初のデータセンターを6,900万米ドルの初期投資で開設し、インドにおける直接アクセスインフラを拡大しました。これらのシフトは、集中型の電力集約サイトとより小規模な分散型施設の両方の必要性を高めており、各フォーマットは適切な電力品質、冷却能力、ネットワークアクセス、およびローカルな運用サポートを必要としています。

地域分析
北米
北米は2026年のデータセンター電力消費市場シェアの38.14%を占めました。米国エネルギー省とローレンス・バークレー国立研究所は、米国のデータセンター電力使用量を2028年に464 TWh、2030年に649 TWhと予測しており、このレベルはデータセンターを国家負荷のますます重要な源泉にするでしょう。ノーザンバージニアは依然として主要なハブですが、電力の制約により、使用可能な土地、実行可能な許認可経路、および新しい送電容量への明確なルートを持つ二次的な場所へとプロジェクトが向かっています。開発者は、利用可能な発電・送電容量をコアな選定基準として検討しており、電力面で有利な地域での活動を支援し、単一の確立されたクラスターへの依存を低減しています。
アジア太平洋地域
アジア太平洋地域は、データセンター電力消費市場において2032年にかけてCAGR 7.81%で拡大すると予測されています。中国、インド、シンガポール、日本、および東南アジアは、デジタルサービス、クラウド導入、AI開発、ネットワークインフラの拡大、および国内コンピューティング容量を支援する国家政策を通じて需要を追加しています。中国のコンピューティングセンターは2025年に170 TWhを消費し、8つの国家コンピューティングハブノードは3年間でCAGR 39.5%を記録しました。日本は、発電容量が利用可能な場合でも新規プロジェクトを遅らせる可能性のある送電制約に直面しています。シンガポールの管理された容量割り当てアプローチは、エネルギー調達と効率を地域のプロジェクト承認の中心に置き、オペレーターが容量計画を低炭素電力供給と結びつけることを促しています。
欧州、中東・アフリカ、および南米
欧州は2024年にデータセンター電力として68 TWhを消費し、2030年までに114 TWhに達すると予測されており、これは欧州連合の電力需要の3.2%に相当します。欧州委員会の評価スキームとエネルギー効率指令は、より強力な報告と透明性の要件を導入し、効率的な冷却、再生可能エネルギー調達、および一貫したリソース測定への投資を促しています。ドイツはデータセンター投資の重要な場所であり続けていますが、グリッド容量と許認可がタイミングを制限し、早期のユーティリティ調整を持つプロジェクトの価値を高める可能性があります。中東・アフリカ市場は開発サイクルの初期段階にあり、新しいエネルギー容量、ファイバー接続、およびデジタル投が一致する場所で関心を集めています。南米はブラジルが主導しており、データローカライゼーションのニーズがインフラの制約にもかかわらず段階的なエンタープライズ需要を支援し、飽和したハブを超えたデータセンター電力消費市場の拡大に追加的な経路を与えています。
競合環境
市場集中度
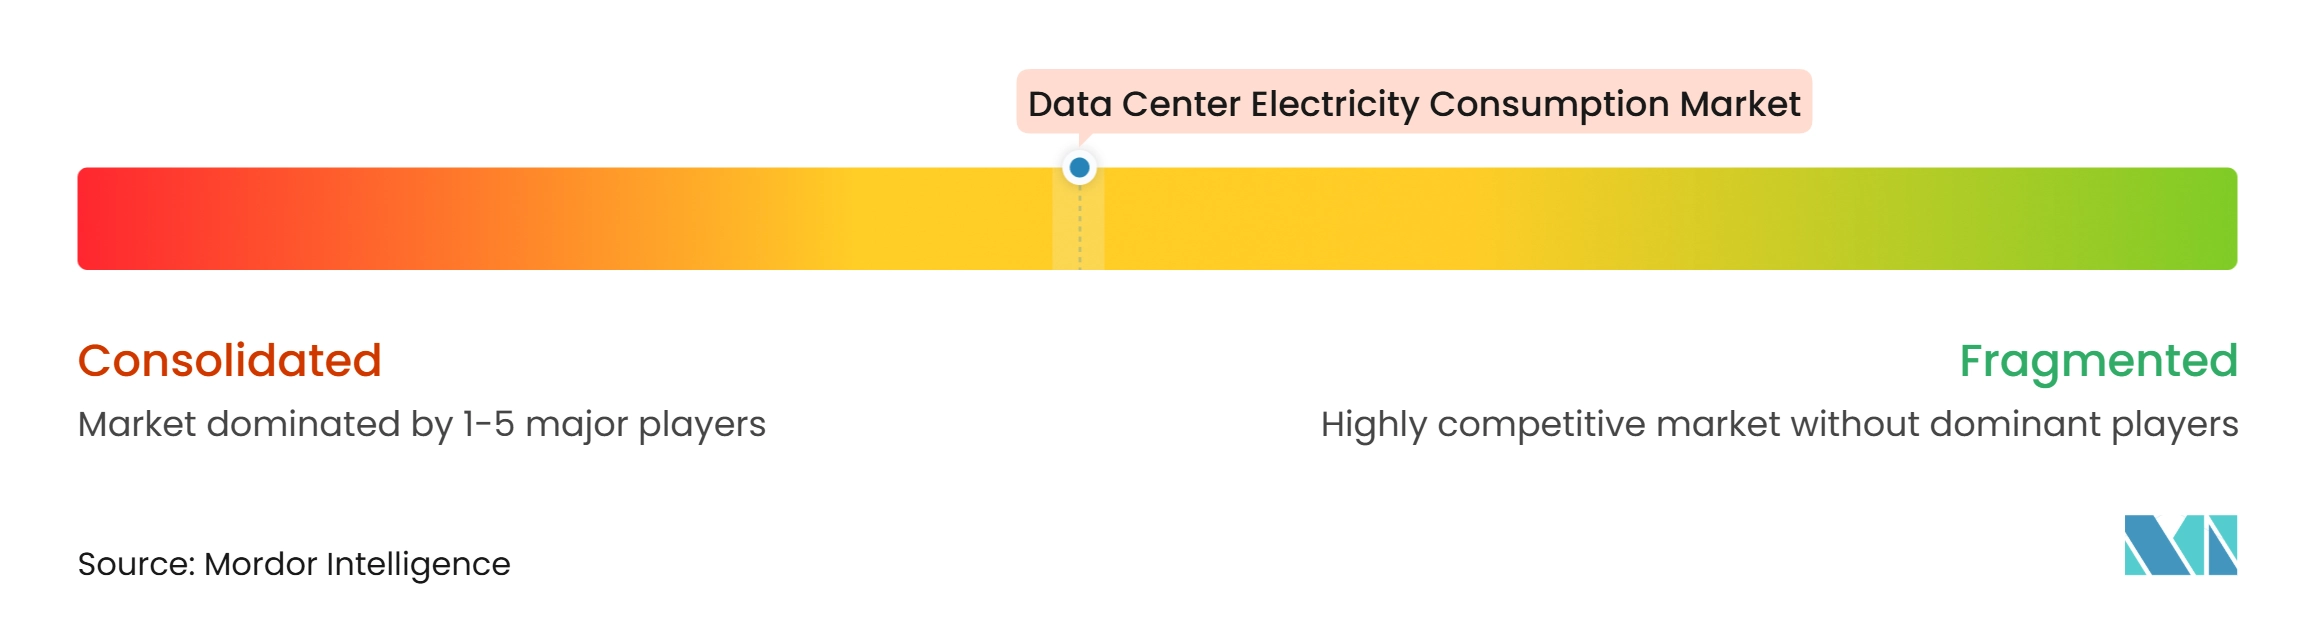
データセンター電力消費市場は、限られたグループのハイパースケール企業がグローバルな電力需要の大きなシェアを占めているため、オペレーティングレベルでは適度に集中しています。Google、Microsoft、Amazon Web Services、Meta、Alibaba、およびTencentは、長期の電力手配を確保し、大規模なキャンパスを構築するための規模を持っています。コロケーションプロバイダー間の競争は、信頼性の高い電力供給、相互接続、冷却の準備状況、および迅速な容量追加能力を中心に展開されています。Schneider Electric、Vertiv、Eaton、ABB、およびSiemensなどの機器サプライヤーは、電力配電と熱管理を改善するシステムを通じて競争しています。
大手テクノロジー企業は、再生可能エネルギー調達と長期契約を活用して、コンピューティングの拡大を支援し、供給リスクへのエクスポージャーを低減しています。Schneider Electric は2026年9月にEquinixのコロケーション施設でソフトウェア定義の中電圧開閉装置を発表し、発注を3倍速く、試運転を2倍速くできると述べました。[3] この動きは、サプライヤーがより短いデプロイメントスケジュールとより複雑な電力システムにどのように対応しているかを示しています。また、顧客の需要が従来のインフラ納期よりも速く変化する可能性がある場合に重要な、試運転速度への強い注目を反映しています。
既存のデータセンターインフラが限られた電力面で有利な地域は、新規参入者にとって引き続き魅力的です。コンピューティング容量とオンサイト発電を組み合わせたキャンパス規模のプロジェクトは、一部のユーティリティキュー制約を回避できますが、追加の開発および運用上の責任を伴います。Equinix は2025年のAIサミットで分散型AIインフラソリューションとAI対応バックボーンを発表し、統合されたAIインフラサービスへのより広範なシフトを示しました。Digital Realty は2026年10月に大阪のKIXキャンパスで24 MWのKIX15サイトの建設を開始し、ハイパースケールおよびクラウドサービスプロバイダー顧客向けにハイブリッドエアおよびリキッドクーリングを採用しました。これらの戦略は、電力の可用性、冷却設計、および立地の多様化が、相互に連携した競争上の意思決定になりつつあることを示しています。
データセンター電力消費産業のリーダー企業
-
Schneider Electric SE
-
Vertiv Group Corp.
-
ABB Ltd.
-
Eaton Corporation plc
-
Caterpillar Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター電力消費市場 このレポートでカバーされる企業
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- QTS Realty Trust, Inc.
- ABB Ltd
- Caterpillar Inc.
- Switch, Inc.
- STACK Infrastructure, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Meta Platforms, Inc.
- Oracle Corporation
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens Aktiengesellschaft
- Eaton Corporation plc
- Johnson Controls International plc
最近の産業開発事情 データセンター電力消費市場
- 2026年11月:Microsoft は、AIおよびクラウドデータセンター開発のためのインフラ拡大に資金を提供するため、25 ビリオン 米ドルの債券発行計画を発表しました。この発行は2026年11月4日に完了する予定であり、ハイパースケールオペレーター間での積極的な容量投資の継続を示しています。
- 2026年10月:Equinix はCPP InvestmentsからatNorthの買収を完了し、800 MWのアクティブ開発パイプラインと1 GWの将来拡張機会をポートフォリオに追加しました。同時に、土地、電力、および許認可がほぼ確保された3 GWの開発可能容量パイプラインの合計を報告しました。
- 2026年10月:Digital Realty は、22 ビリオン 米ドルの予測コストで建設中の1.5 GWの開発パイプラインを報告し、アンカラでの初期22 MWプロジェクトによるトルコでの合弁事業を通じて65番目のグローバルメトロへの進出を拡大しました。
- 2026年10月:Digital Realty は、三菱商事との合弁事業であるMC Digital Realtyを通じて、大阪のKIXキャンパスに24 MWのデータセンターKIX15の建設を開始しました。このデータセンターはハイパースケールおよびクラウドサービスプロバイダー顧客にサービスを提供するため、ハイブリッドエアおよびリキッドクーリングを採用して設計されています。
グローバルデータセンター電力消費市場レポートのスコープ
データセンター電力消費市場とは、データセンター施設がITインフラ、冷却システム、電力配電インフラ、および支援施設システムを運用するために消費する電力への年間支出を指します。この市場は、コンピューティング、ストレージ、ネットワーキング、冷却、および付帯的な建物運用をサポートするために、コロケーションプロバイダー、クラウドサービスプロバイダー、エンタープライズデータセンター、エッジ施設、およびハイパースケールキャンパスが負担する電力消費コストを測定します。この市場は、データセンター容量の成長、クラウド導入、人工知能ワークロード、エネルギー効率の改善、電力価格、および地域の電力可用性によって影響を受けます。
データセンター電力消費市場レポートは、電力消費コンポーネント(ITエクイップメント、冷却システム、電力変換・配電損失、照明およびその他の建物システム)、データセンター規模(スモール、ミディアム、ラージ、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、および地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ITエクイップメント |
| 冷却システム |
| 電力変換・配電損失 |
| 照明およびその他の建物システム |
| スモール |
| ミディアム |
| ラージ |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ |
| 電力消費コンポーネント別 | ITエクイップメント | |
| 冷却システム | ||
| 電力変換・配電損失 | ||
| 照明およびその他の建物システム | ||
| データセンター規模別 | スモール | |
| ミディアム | ||
| ラージ | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| カタール | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター電力消費市場の規模はどのくらいですか?
データセンター電力消費市場は、2026年に26.50 ビリオン 米ドル、2027年に28.28 ビリオン 米ドル、2032年までに39.51 ビリオン 米ドルと予測されています。予測期間は2027年から2032年にかけてCAGR 6.92%で推移します。
データセンターの電力需要を牽引しているものは何ですか?
AIトレーニング、推論ワークロード、クラウド移行、より高いラック密度、おび新しいハイパースケール施設が電力需要を高めています。これらの要因は、必要な電力の総量と各場所での信頼性の高い供給の重要性の両方を増大させています。
データセンター電力の最大シェアを使用しているコンポーネントはどれですか?
ITエクイップメントは、サーバー、ストレージシステム、およびネットワーキングハードウェアが施設負荷の主要な源泉であるため、2026年に市場の56.21%を占めました。高密度デプロイメントがより一般的になるにつれ、冷却システムにより大きな注目が必要になると予想されています。
なぜ冷却システムはデータセンターにとってより重要になっているのですか?
冷却システムは、ダイレクトリキッドクーリングがより高密度なAI機器をサポートするにつれ、2032年にかけてCAGR 8.14%で拡大すると予測されています。熱管理は、電力集約型ハードウェアの信頼性と使用可能な容量にも影響します。
どの地域がデータセンターの電力需要を最も速く追加すると予想されていますか?
アジア太平洋地域は、中国、インド、シンガポール、日本、および東南アジアでの活動に支えられ、2032年にかけてCAGR 7.81%で拡大すると予測されています。国家コンピューティング政策と管理された容量承認が、この拡大がグリッドに到達する方法を形成しています。
新しいデータセンター開発を制限するものは何ですか?
グリッド接続の遅延、電力価格へのエクスポージャー、およびエネルギー効率要件がプロジェクトを遅らせたり、開発コストを増加させたりする可能性があります。