
Tamaño y Participación del Mercado de Consumo de Electricidad en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 39.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Consumo de Electricidad en Centros de Datos por Mordor Intelligence
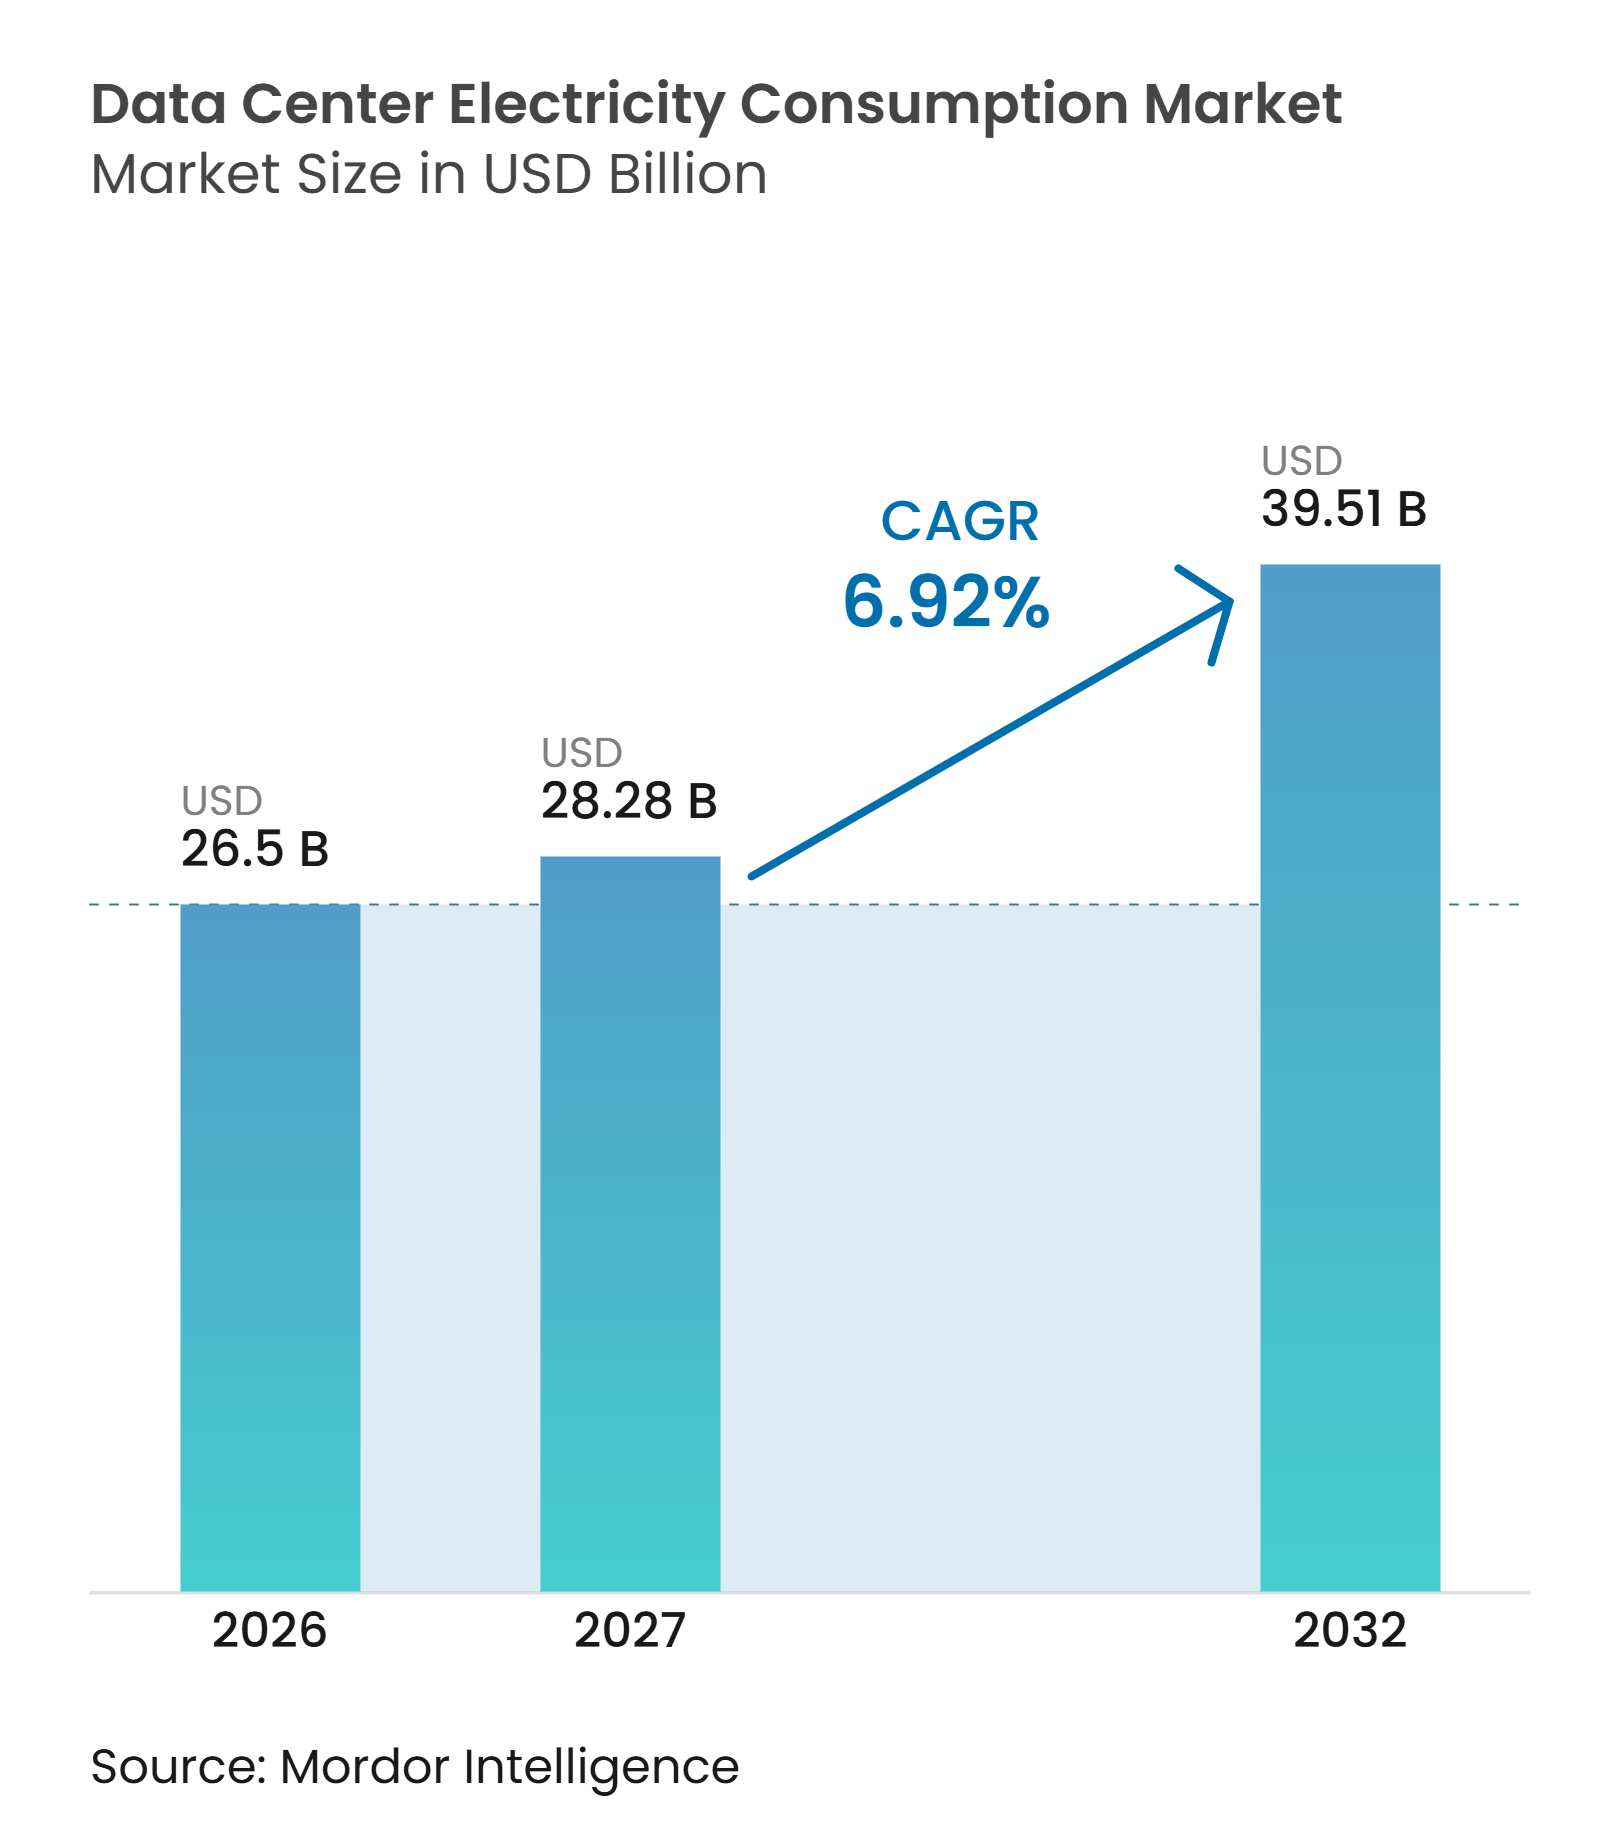
Se proyecta que el tamaño del mercado de consumo de electricidad en centros de datos será de 26,50 mil millones de USD en 2026, 28,28 mil millones de USD en 2027, y alcanzará 39,51 mil millones de USD para 2032, expandiéndose a una CAGR del 6,92% de 2027 a 2032. El mercado de consumo de electricidad en centros de datos está siendo reformado por las necesidades de energía mucho más elevadas y continuas de las cargas de trabajo de inteligencia artificial, en particular los clústeres de entrenamiento y los servicios de inferencia siempre activos. La inversión en infraestructura se está desplazando hacia sitios que pueden asegurar un suministro de alta tensión confiable, obtener conexiones a la red eléctrica y agregar enfriamiento sin limitar la densidad de servidores. Los operadores con contratos de energía a largo plazo, opciones de generación en sitio y relaciones establecidas con la red eléctrica probablemente tendrán ventaja a medida que persistan los retrasos en las conexiones en los centros consolidados. El mercado de consumo de electricidad en centros de datos también se beneficia de la migración a la nube y la inversión continua en campus de hiperescala, aunque los precios de la electricidad, las normas de eficiencia y los requisitos de permisos locales pueden retrasar la entrega de proyectos.
Conclusiones Clave del Informe
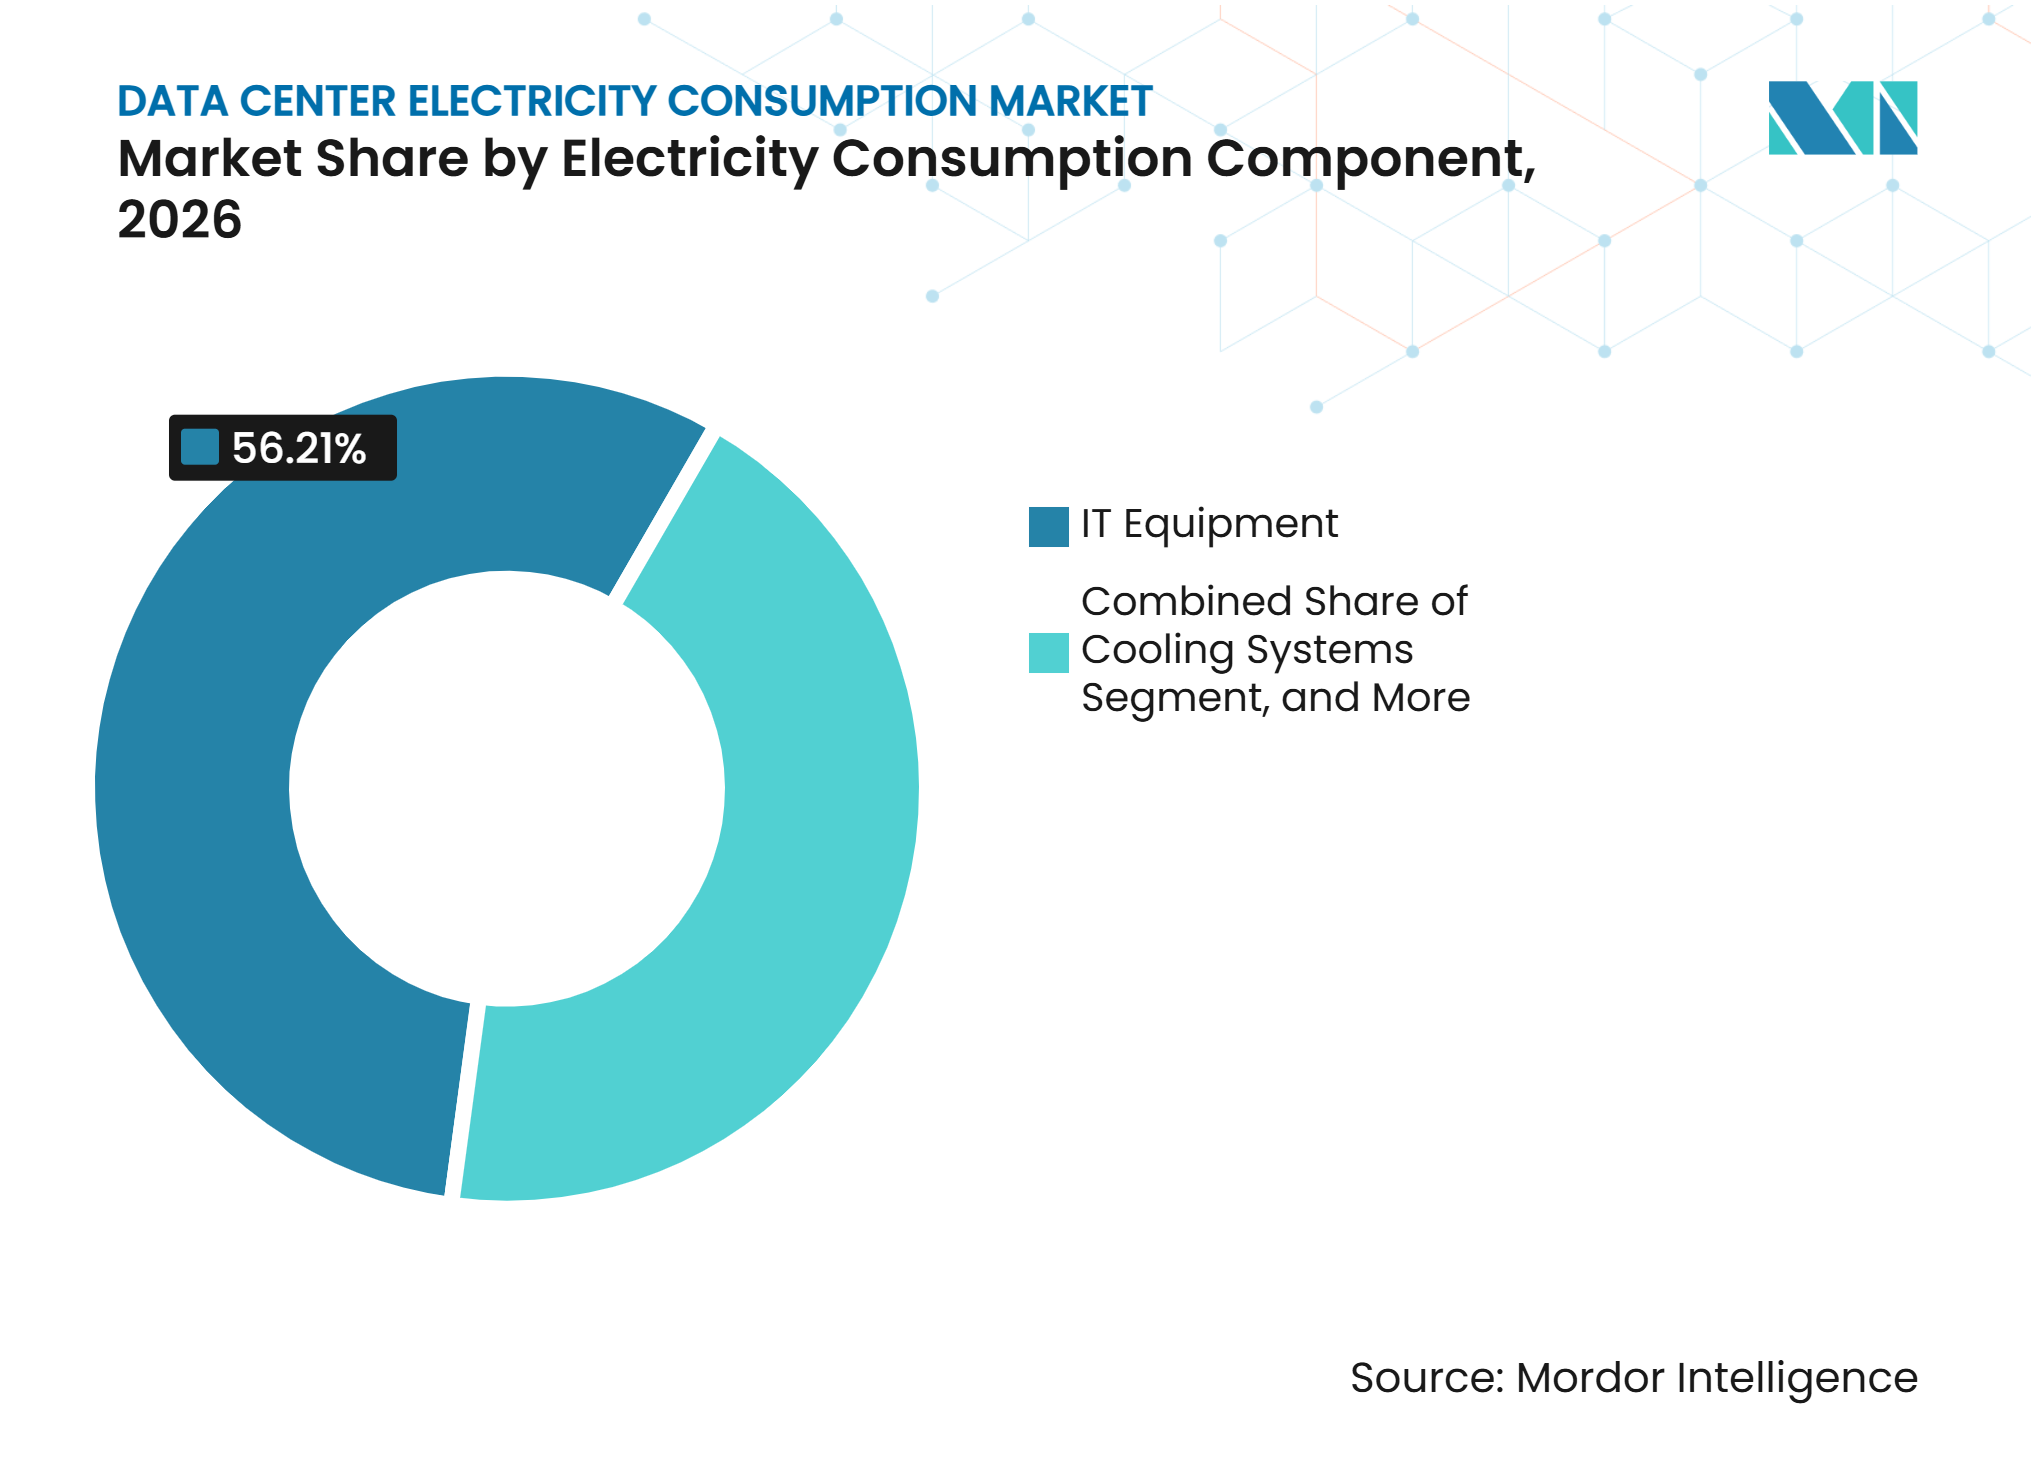
- Por componente de consumo de electricidad, los Equipos de TI representaron el 56,21% del mercado de consumo de electricidad en centros de datos en 2026, mientras que se proyecta que los Sistemas de Enfriamiento se expandirán a una CAGR del 8,14% hasta 2032.
- Por tamaño del centro de datos, las instalaciones de Hiperescala representaron el 54,18% del mercado de consumo de electricidad en centros de datos en 2026 y se proyecta que se expandirán a una CAGR del 8,46% hasta 2032.
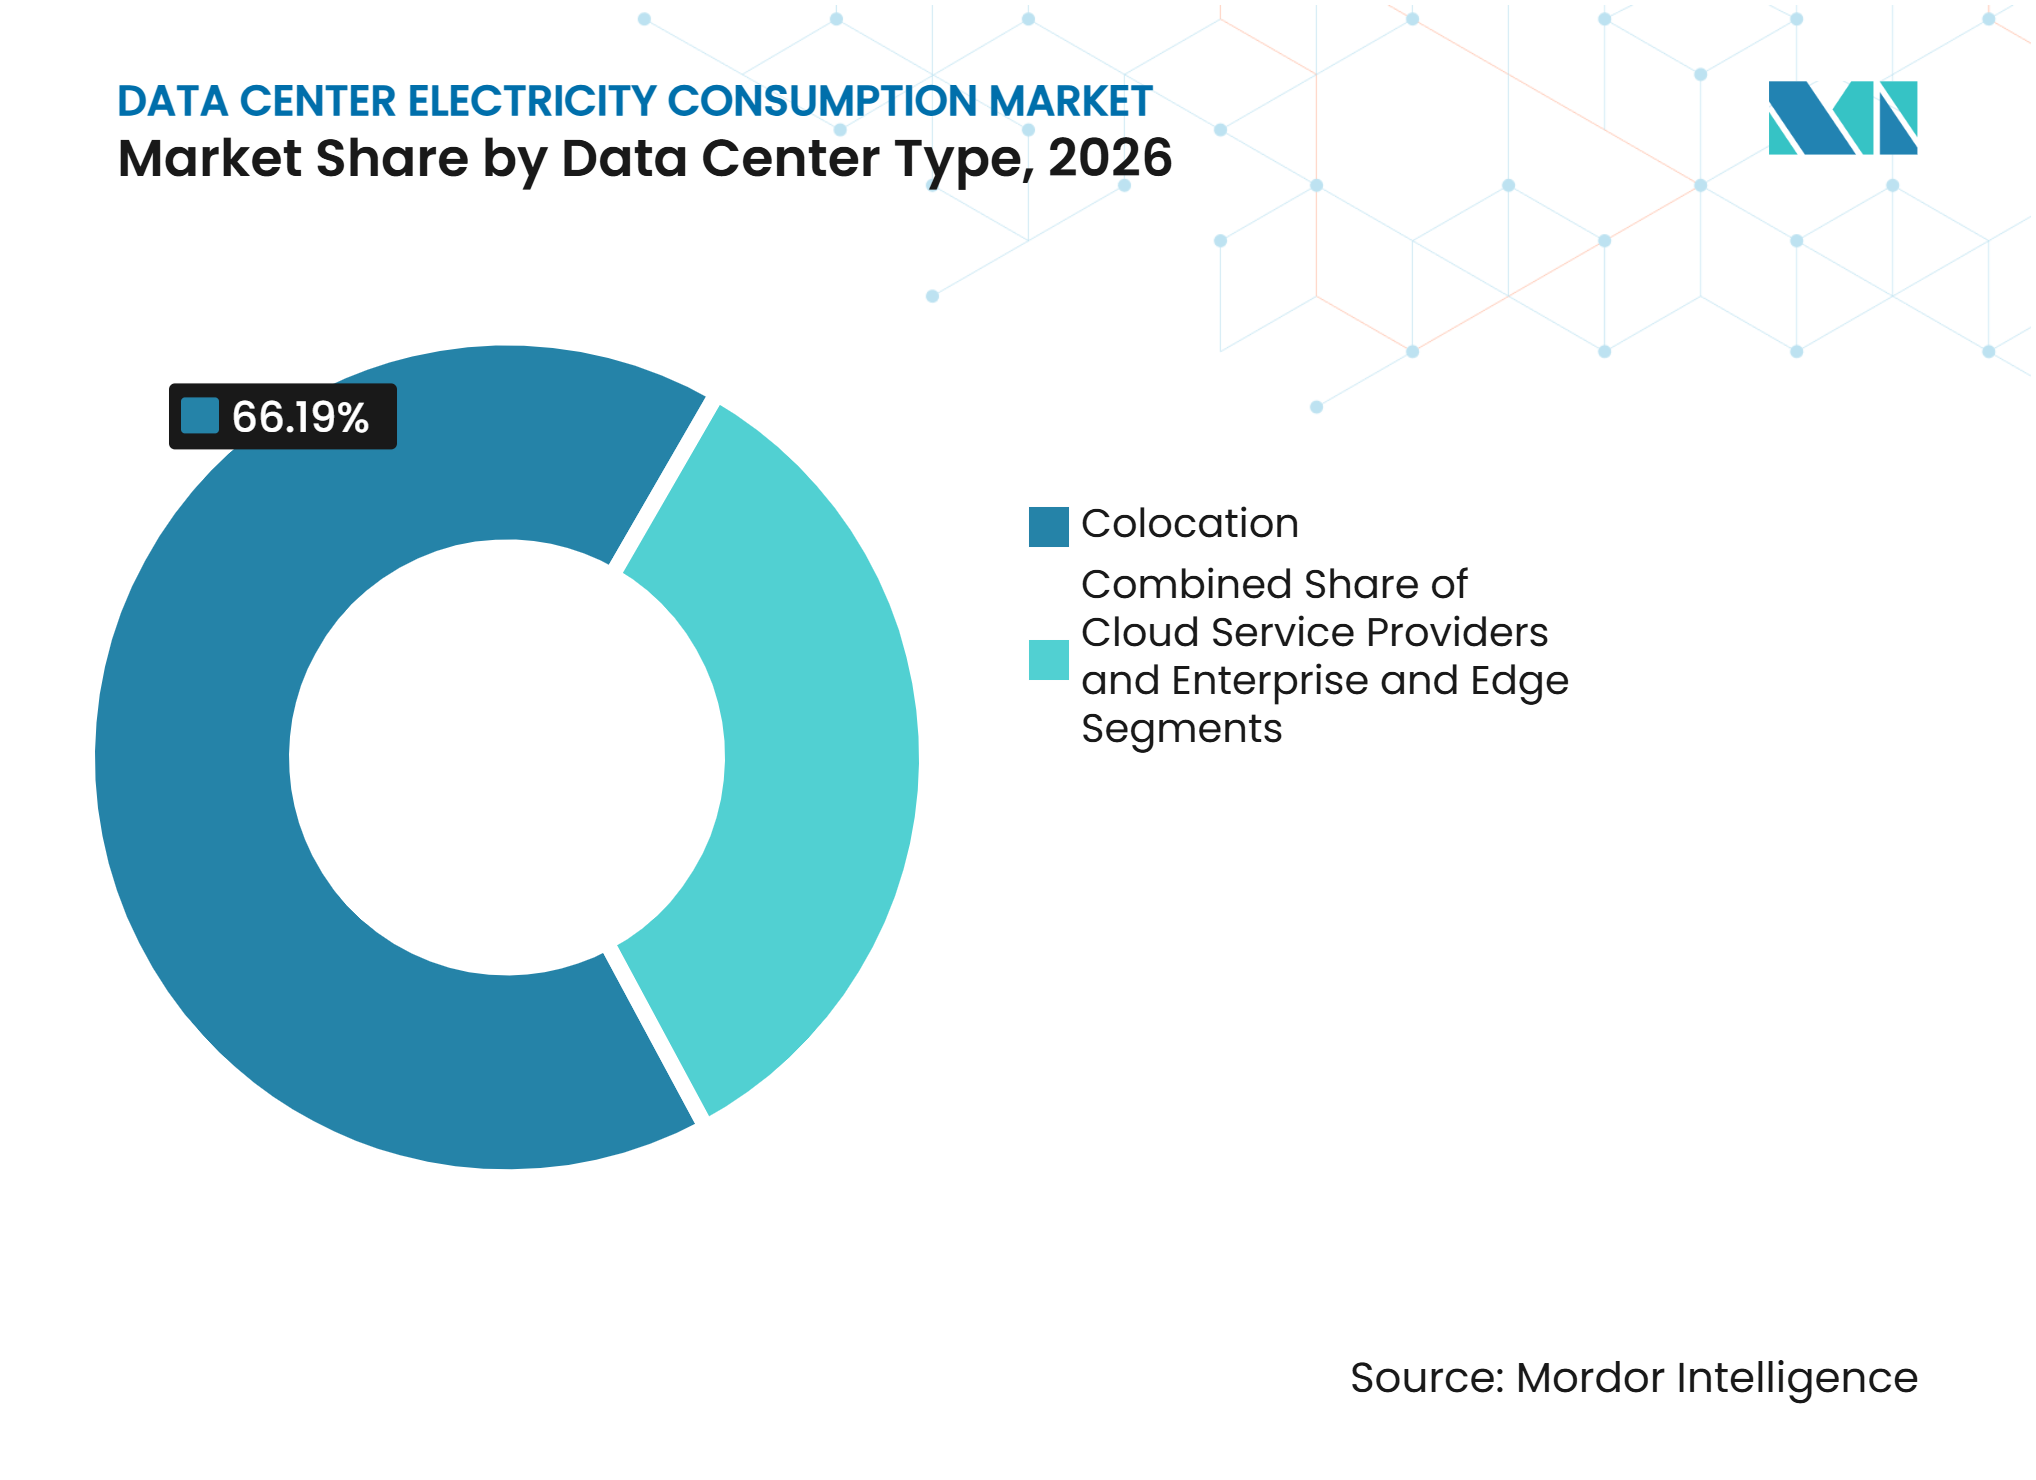
- Por tipo de centro de datos, la Colocación representó el 66,19% del mercado de consumo de electricidad en centros de datos en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube se expandirán a una CAGR del 8,72% hasta 2032.
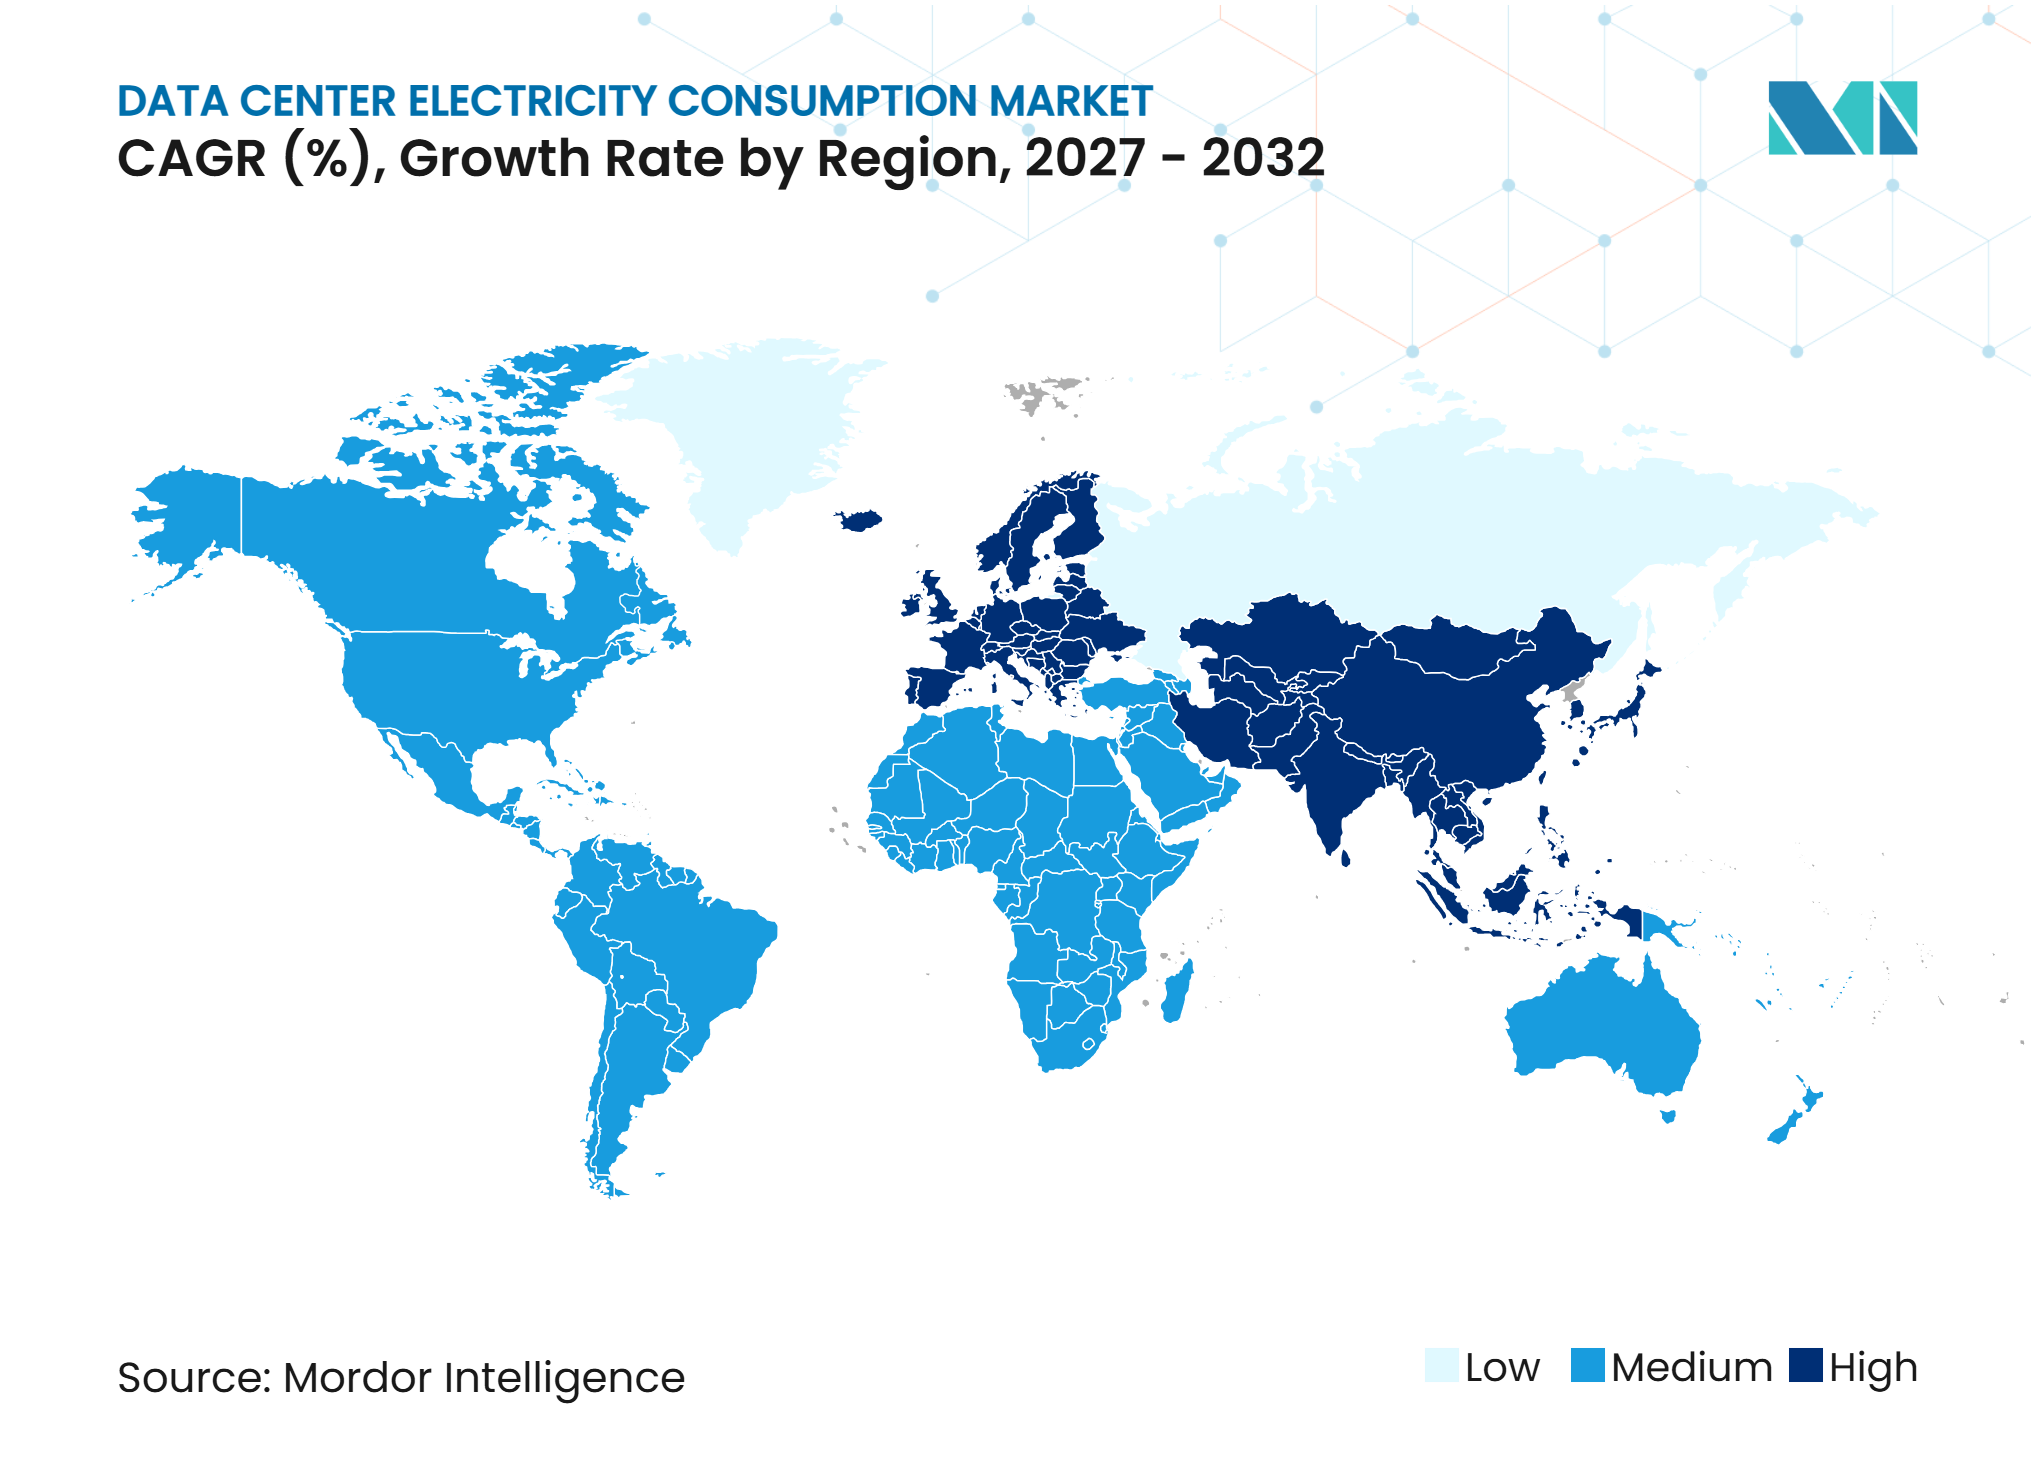
- Por geografía, América del Norte representó el 38,14% del mercado de consumo de electricidad en centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 7,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Entrenamiento de IA, Inferencia y Computación de Alto Rendimiento | +2.2% | Global | Corto plazo (≤ 2 años) |
| Computación en la Nube y Expansión de la Capacidad Global de Centros de Datos | +1.6% | Global, con fuerte concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Instalaciones de Hiperescala y Colocación | +1.1% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la Densidad de Bastidores y Requisitos de Energía | +0.9% | Global | Corto plazo (≤ 2 años) |
| Expansión de Servicios Digitales, Almacenamiento de Datos y Tráfico de Internet | +0.7% | Global, particularmente Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Requisitos de Electricidad para Enfriamiento e Infraestructura de Soporte | +0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Entrenamiento de IA, Inferencia y Computación de Alto Rendimiento
La inteligencia artificial está aumentando la demanda de electricidad en todo el mercado de centros de datos porque el entrenamiento e inferencia de modelos requieren una infraestructura informática densa. El uso de electricidad en los centros de datos orientados a IA aumentó un 50% en 2025, mientras que la demanda total de centros de datos creció un 17% y la demanda global de electricidad aumentó un 3%. Las principales empresas tecnológicas desplegaron más de 400 mil millones de USD en gastos de capital para infraestructura digital en 2025, con mayor gasto esperado en 2026. Las ejecuciones de entrenamiento requieren energía concentrada, mientras que los servicios de inferencia crean un perfil de demanda disperso y persistente en muchas instalaciones. Esta combinación dificulta que las empresas de servicios públicos y los operadores se basen en patrones de carga anteriores al planificar nueva capacidad, especialmente cuando la demanda puede aumentar rápidamente después de que un nuevo clúster informático entre en servicio. El mercado de consumo de electricidad en centros de datos depende, por tanto, cada vez más de instalaciones que puedan soportar equipos de alta densidad sin sacrificar la fiabilidad.
Expansión de la Computación en la Nube y la Capacidad Global de Centros de Datos
La migración a la nube está expandiendo el mercado de consumo de electricidad en centros de datos al trasladar las cargas de trabajo empresariales a entornos compartidos más grandes. El Departamento de Energía de los Estados Unidos y el Laboratorio Nacional Lawrence Berkeley proyectaron que los centros de datos de los Estados Unidos consumirán 464 TWh en 2028 y 649 TWh en 2030, equivalente al 11,8% del uso de electricidad de los Estados Unidos en el último año. La misma evaluación espera que los servidores de inteligencia artificial representen el 84% del uso de energía de los servidores en su caso de referencia de 2030. China informó que los centros de computación consumieron 170 TWh en 2025, lo que indica que la demanda se está extendiendo a múltiples mercados nacionales importantes. Los proveedores de nube están buscando capacidad en ubicaciones primarias y secundarias, ampliando el rango de empresas de servicios públicos y operadores de red eléctrica involucrados en nuevos proyectos y otorgando mayor importancia a la planificación regional de energía. La demanda resultante apoya el mercado de consumo de electricidad en centros de datos incluso donde las instalaciones tradicionales de propiedad empresarial están siendo reducidas.
Crecimiento de las Instalaciones de Hiperescala y Colocación
El desarrollo de hiperescala y colocación está elevando los requisitos de energía de los campus individuales en el mercado de consumo de electricidad en centros de datos. STACK Infrastructure fue seleccionada en septiembre de 2025 para entregar infraestructura para el campus Stargate de Oracle en el condado de Doña Ana, Nuevo México, con más de 1 GW de capacidad optimizada para IA, una microrred en sitio y un sistema de enfriamiento de circuito cerrado. Dichos campus requieren que las empresas de servicios públicos evalúen la generación, transmisión, subestaciones y capacidad de interconexión como un único problema integrado, en lugar de tratar cada parte del sistema eléctrico como una consideración separada. Los proveedores de colocación también están adaptando sus instalaciones para acomodar equipos de clientes de mayor densidad, lo que puede aumentar el consumo sin un aumento correspondiente en el área del edificio. NTT DATA anunció acuerdos de capacidad que totalizan más de 130 MW en campus en Chicago, Dallas, Phoenix y Virginia en diciembre de 2025 para cargas de trabajo de inteligencia artificial y aprendizaje automático. El mercado de consumo de electricidad en centros de datos se beneficia de esta expansión, pero los operadores necesitan acuerdos de energía que puedan escalar junto con los despliegues de los clientes.
Aumento de la Densidad de Bastidores y los Requisitos de Energía
El aumento de la densidad de bastidores cambia la composición del uso de electricidad en el mercado de consumo de electricidad en centros de datos porque cada pieza de equipo requiere más energía y más extracción de calor. El hardware de IA de mayor densidad concentra la demanda dentro de una huella técnica más pequeña y aumenta la importancia de una distribución eléctrica confiable, arreglos de respaldo, disposición física y una estrecha coordinación entre los equipos de instalaciones y equipos. El enfriamiento líquido directo se está volviendo más relevante a medida que el enfriamiento por aire alcanza sus límites operativos en bastidores de alta densidad. Eaton introdujo una arquitectura de referencia de 800 VCC para centros de datos de IA en octubre de 2025, desarrollada con NVIDIA y diseñada para respaldo de ciclo rápido y distribución de barras colectoras de alta densidad.[1] Esta arquitectura puede reducir algunas pérdidas de conversión al acercar la conversión de energía a los equipos informáticos. Sin embargo, una mayor eficiencia por unidad no elimina la necesidad de grandes adiciones de capacidad eléctrica a medida que el nuevo hardware de IA entra en servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Capacidad de la Red Eléctrica y Restricciones de Disponibilidad de Energía | -0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Precios de Electricidad Elevados y Volátiles | -0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Mejoras de Eficiencia que Moderan el Uso de Electricidad por Unidad de Computación | -0.3% | Global | Largo plazo (≥ 4 años) |
| Regulaciones de Eficiencia Energética y Requisitos de Reporte | -0.2% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Capacidad de la Red Eléctrica y Restricciones de Disponibilidad de Energía
La disponibilidad de la red eléctrica es una restricción directa sobre el mercado de consumo de electricidad en centros de datos porque las instalaciones completadas no pueden operar a plena capacidad hasta que reciben una conexión de energía. La Agencia Internacional de Energía informó que las colas de conexión a la red eléctrica en los centros FLAP-D europeos promedian entre 7 y 10 años. La misma fuente identificó la congestión de la red eléctrica como una barrera material para los objetivos europeos de centros de datos. Los desarrolladores están respondiendo mediante generación en sitio, ubicaciones alternativas y participación temprana con las empresas de servicios públicos, lo que puede mejorar la visibilidad del proyecto pero no garantiza una decisión de conexión más rápida. Estas opciones pueden reducir el riesgo para proyectos individuales, pero también pueden aumentar las necesidades de capital y la complejidad del desarrollo al requerir más equipos, permisos adicionales y capacidades operativas fuera de un modelo de instalación tradicional. La restricción es más aguda donde la conectividad digital y la disponibilidad de terreno son sólidas, pero la capacidad de transmisión no ha mantenido el ritmo.
Precios de Electricidad Elevados y Volátiles
La exposición al precio de la electricidad puede limitar la inversión en el mercado de consumo de electricidad en centros de datos, especialmente para los operadores sin acuerdos de suministro a largo plazo. Los precios más altos afectan los márgenes operativos, la selección de sitios y la economía de los sistemas de enfriamiento y respaldo. Los proveedores de colocación más pequeños y las instalaciones empresariales generalmente tienen menos poder de compra que los operadores de nube más grandes y pueden encontrar más difícil alinear los contratos de electricidad con los compromisos de los clientes. Esta diferencia puede impulsar la demanda hacia ubicaciones con energía de menor costo, incluso si esas ubicaciones tienen ecosistemas de conectividad más débiles. Los programas de eficiencia energética y la adquisición de energía renovable pueden proporcionar cierta protección, pero ninguno elimina la exposición a los cargos de la red eléctrica local y la volatilidad del mercado, ni el riesgo de cambiar las condiciones de suministro durante un largo ciclo de desarrollo. La incertidumbre de precios también dificulta la evaluación de contratos de clientes a varios años cuando el principal costo operativo de una instalación no está definido, particularmente cuando los requisitos de energía pueden cambiar a medida que un inquilino despliega más equipos informáticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Consumo de Electricidad:
Los Equipos de TI Anclan la Demanda, los Sistemas de Enfriamiento Lideran la ExpansiónLos Equipos de TI representaron el 56,21% de la participación del mercado de consumo de electricidad en centros de datos en 2026, respaldados por servidores, sistemas de almacenamiento y hardware de redes. El componente sigue siendo la principal fuente de carga de las instalaciones porque cada carga de trabajo depende de estos sistemas. Los servidores optimizados para IA consumieron 95 TWh a nivel global en 2025 y se proyecta que alcanzarán 258 TWh para 2027. Este aumento refleja tanto mayores volúmenes de despliegue como el mayor requisito de electricidad de la computación acelerada. Se proyecta que los Sistemas de Enfriamiento se expandirán a una CAGR del 8,14% hasta 2032 a medida que la gestión térmica se vuelve más central en los nuevos despliegues.
El enfriamiento líquido directo se está adoptando donde las densidades de bastidores hacen que los enfoques convencionales basados en aire sean difíciles de mantener. Google informó una efectividad promedio del uso de energía a nivel de flota de 1,09 en 2025. Este resultado muestra el nivel de eficiencia que una flota construida específicamente puede lograr mediante un diseño integrado de instalaciones y un control operativo continuo. Los nuevos diseños de 800 VCC pueden reducir las pérdidas de conversión, aunque el requisito absoluto de electricidad sigue aumentando cuando se agrega capacidad de IA. Las instalaciones heredadas pueden mantener una mayor sobrecarga porque sus sistemas eléctricos y de enfriamiento no fueron diseñados para cargas de trabajo modernas de alta densidad.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Concentran la Demanda de ElectricidadLas instalaciones de Hiperescala representaron el 54,18% del tamaño del mercado de consumo de electricidad en centros de datos en 2026 y se proyecta que se expandirán a una CAGR del 8,46% hasta 2032. Esta posición refleja la continua concentración de capacidad de nube e IA en campus que soportan despliegues muy grandes. Los operadores de hiperescala pueden asegurar terreno, energía, acceso a la red y equipos a una escala que los operadores más pequeños no siempre pueden igualar. Estas instalaciones también permiten diseños estándar que simplifican el despliegue de sistemas informáticos de alta densidad.
La Comisión Europea declaró que los estándares de eficiencia para las instalaciones de hiperescala podrían generar 65 TWh de ahorro de energía anual global. Incluso con estas ganancias, los nuevos campus pueden agregar una carga significativa porque la capacidad informática instalada está aumentando rápidamente, y la eficiencia de los sistemas individuales no puede compensar completamente el impacto de un despliegue más extenso. Las instalaciones Pequeñas y Medianas continúan sirviendo a las necesidades de soberanía de datos y latencia, pero las cargas de trabajo se están desplazando hacia plataformas de nube más grandes. Los centros de datos Grandes también siguen siendo importantes para los clientes empresariales y de colocación, aunque enfrentan los mismos límites de conexión a la red eléctrica que los proyectos de hiperescala. La serie ISO/IEC 30134 proporciona métricas de eficiencia de recursos que pueden hacer que las comparaciones de rendimiento sean más claras entre los diferentes tamaños de instalaciones. El mercado de consumo de electricidad en centros de datos combina, por tanto, una creciente concentración física con una demanda continua de capacidad local distribuida.
Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Proveedores de Servicios en la Nube Agregan CapacidadLa Colocación representó el 66,19% del mercado de consumo de electricidad en centros de datos por tipo en 2026. El segmento sirve a clientes empresariales, proveedores de red y clientes de nube a través de sitios multiinquilino gestionados profesionalmente. La Asociación Europea de Centros de Datos informó que la colocación representó el 48% del uso de electricidad de los centros de datos europeos, con el 90% de esa energía proveniente de cadenas de suministro renovables o de cero carbono. Este modelo sigue siendo importante porque combina interconexión, seguridad y operaciones gestionadas.
Se proyecta que los Proveedores de Servicios en la Nube se expandirán a una CAGR del 8,72% hasta 2032, respaldados por entornos construidos específicamente para unidades de procesamiento gráfico y otros sistemas acelerados. Los acuerdos de capacidad de NTT DATA de diciembre de 2025 muestran cómo los proveedores están reservando grandes bloques de espacio y energía para cargas de trabajo de IA.[2] Las instalaciones empresariales están reduciendo parte de su actividad en las instalaciones propias a medida que las cargas de trabajo se trasladan a plataformas de colocación y nube. Las ubicaciones Edge siguen un camino diferente porque pueden escalarse para soportar inferencia sensible a la latencia y procesamiento local. Equinix lanzó su primer centro de datos en Chennai en septiembre de 2025 con una inversión inicial de 69 millones de USD, extendiendo la infraestructura de acceso directo en India. Estos cambios aumentan la necesidad tanto de sitios centralizados de alta intensidad energética como de instalaciones distribuidas más pequeñas, con cada formato requiriendo calidad de energía adecuada, capacidad de enfriamiento, acceso a la red y soporte operativo local.

Análisis Geográfico
América del Norte
América del Norte representó el 38,14% de la participación del mercado de consumo de electricidad en centros de datos en 2026. El Departamento de Energía de los Estados Unidos y el Laboratorio Nacional Lawrence Berkeley proyectaron el uso de electricidad de los centros de datos de los Estados Unidos en 464 TWh en 2028 y 649 TWh en 2030, un nivel que convertiría a los centros de datos en una fuente cada vez más significativa de la carga nacional. El norte de Virginia sigue siendo un centro importante, pero las restricciones de energía están dirigiendo los proyectos hacia ubicaciones secundarias con terreno utilizable, vías de permisos viables y una ruta más clara hacia nueva capacidad de transmisión. Los desarrolladores están considerando la generación y capacidad de transmisión disponibles como criterios de selección fundamentales, apoyando así la actividad en áreas con ventajas energéticas y reduciendo la dependencia de un único clúster establecido.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 7,81% hasta 2032 en el mercado de consumo de electricidad en centros de datos. China, India, Singapur, Japón y el Sudeste Asiático están agregando demanda a través de servicios digitales, adopción de la nube, desarrollo de IA, expansión de la infraestructura de red y políticas nacionales que apoyan la capacidad informática doméstica. Los centros de computación de China consumieron 170 TWh en 2025, mientras que sus 8 nodos nacionales de centros de computación registraron una CAGR del 39,5% durante 3 años. Japón enfrenta restricciones de transmisión que pueden retrasar nuevos proyectos, incluso donde la capacidad de generación está disponible. El enfoque de asignación de capacidad gestionada de Singapur hace que el abastecimiento de energía y la eficiencia sean centrales para las aprobaciones de proyectos regionales, alentando a los operadores a conectar los planes de capacidad con el suministro de electricidad de menor contenido de carbono.
Europa, Oriente Medio y África, y América del Sur
Europa consumió 68 TWh de electricidad en centros de datos en 2024 y se proyecta que alcanzará 114 TWh para 2030, equivalente al 3,2% de la demanda de electricidad de la Unión Europea. El esquema de calificación de la Comisión Europea y la Directiva de Eficiencia Energética introducen requisitos más estrictos de reporte y transparencia, fomentando la inversión en enfriamiento eficiente, adquisición de energía renovable y medición consistente de recursos. Alemania sigue siendo una ubicación importante para la inversión en centros de datos, pero la capacidad de la red eléctrica y los permisos pueden restringir el calendario y aumentar el valor de los proyectos con coordinación temprana con las empresas de servicios públicos. Los mercados de Oriente Medio y África se encuentran en una etapa más temprana de su ciclo de desarrollo y están atrayendo interés donde la nueva capacidad energética, la conectividad de fibra y la inversión digital se alinean. América del Sur está liderada por Brasil, mientras que las necesidades de localización de datos apoyan la demanda empresarial incremental a pesar de las restricciones de infraestructura, brindando al mercado de consumo de electricidad en centros de datos rutas adicionales de expansión más allá de los centros saturados.
Panorama Competitivo
Concentración del Mercado
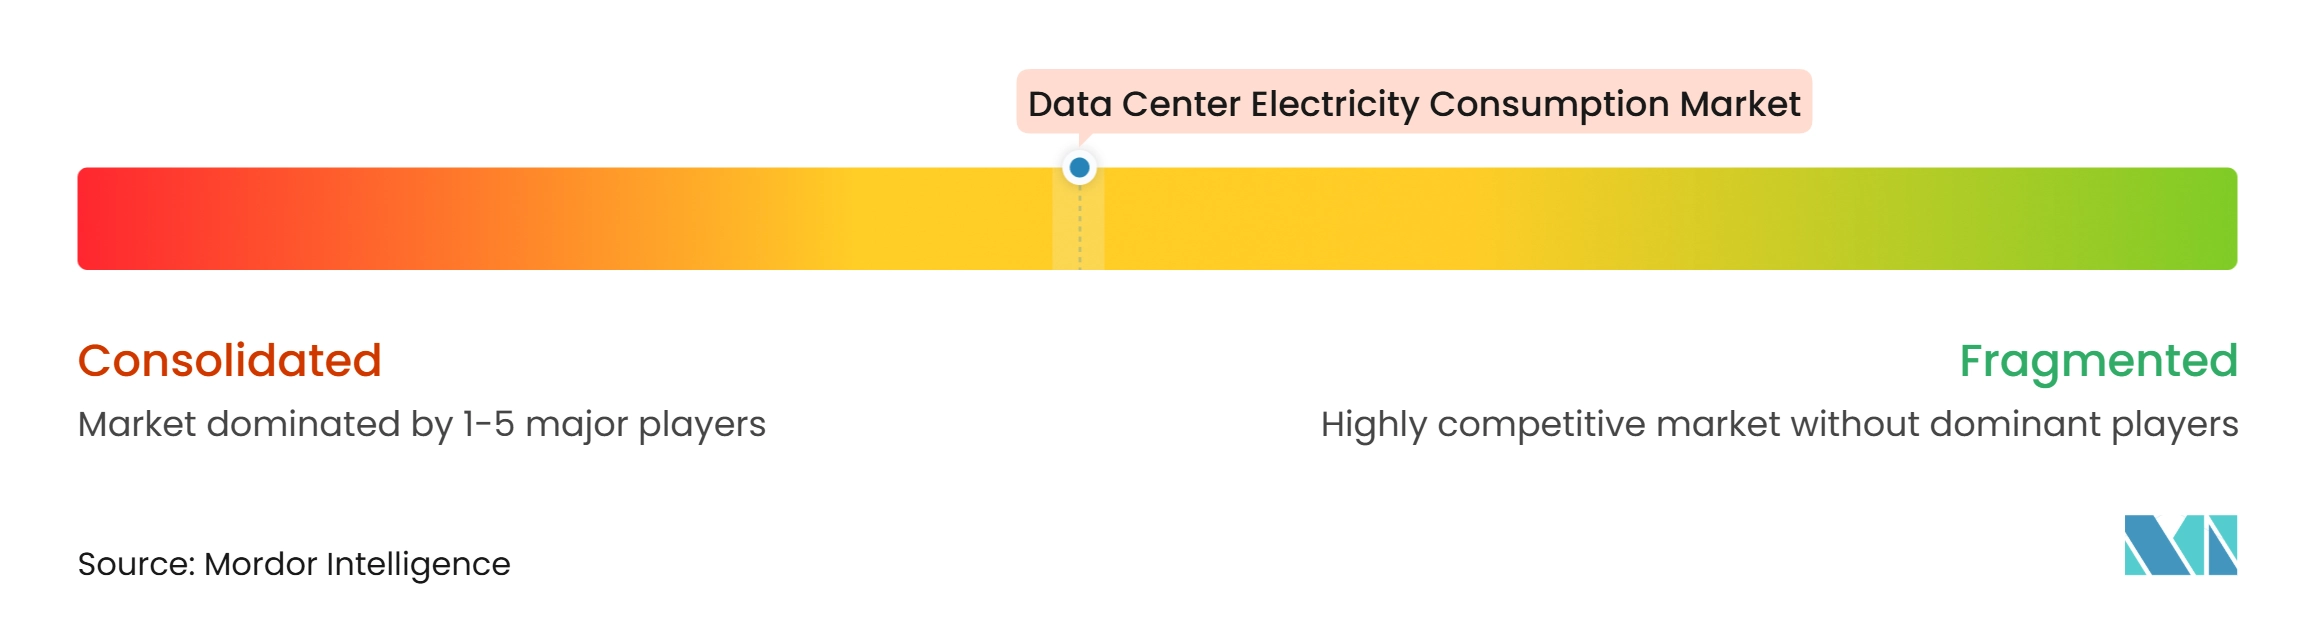
El mercado de consumo de electricidad en centros de datos está moderadamente concentrado a nivel operativo porque un grupo limitado de empresas de hiperescala representa una gran parte de la demanda global de electricidad. Google, Microsoft, Amazon Web Services, Meta, Alibaba y Tencent tienen la escala para asegurar acuerdos de energía de larga duración y construir grandes campus. La competencia entre los proveedores de colocación se centra en la entrega confiable de energía, la interconexión, la preparación para el enfriamiento y la capacidad de agregar capacidad rápidamente. Los proveedores de equipos como Schneider Electric, Vertiv, Eaton, ABB y Siemens compiten a través de sistemas que mejoran la distribución de energía y la gestión térmica.
Las grandes empresas tecnológicas utilizan la adquisición de energía renovable y contratos a largo plazo para apoyar la expansión informática y reducir la exposición al riesgo de suministro. Schneider Electric presentó un interruptor de media tensión definido por software en septiembre de 2026 en una instalación de colocación de Equinix, afirmando que puede permitir pedidos 3 veces más rápidos y una puesta en servicio 2 veces más rápida.[3] El movimiento muestra cómo los proveedores están respondiendo a calendarios de despliegue más cortos y sistemas de energía más complejos. También refleja un mayor enfoque en la velocidad de puesta en servicio, que importa donde la demanda de los clientes puede cambiar más rápido que la entrega de infraestructura convencional.
Las áreas con ventajas energéticas y limitada infraestructura de centros de datos existente siguen siendo atractivas para los nuevos participantes. Los proyectos a escala de campus que combinan capacidad informática con generación en sitio pueden evitar algunas restricciones de cola de servicios públicos, aunque conllevan responsabilidades adicionales de desarrollo y operación. Equinix introdujo una solución de infraestructura de IA distribuida y una red troncal lista para IA en su Cumbre de IA en 2025, señalando un cambio más amplio hacia servicios integrados de infraestructura de IA. Digital Realty inició la construcción de su sitio KIX15 de 24 MW en Osaka en octubre de 2026, utilizando enfriamiento híbrido de aire y líquido para clientes de hiperescala y nube. Estas estrategias muestran que la disponibilidad de energía, el diseño de enfriamiento y la diversificación de ubicaciones se están convirtiendo en decisiones competitivas vinculadas.
Líderes de la Industria de Consumo de Electricidad en Centros de Datos
-
Schneider Electric SE
-
Vertiv Group Corp.
-
ABB Ltd.
-
Eaton Corporation plc
-
Caterpillar Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Consumo de Electricidad en Centros de Datos Empresas cubiertas en este informe
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- QTS Realty Trust, Inc.
- ABB Ltd
- Caterpillar Inc.
- Switch, Inc.
- STACK Infrastructure, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Meta Platforms, Inc.
- Oracle Corporation
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens Aktiengesellschaft
- Eaton Corporation plc
- Johnson Controls International plc
Desarrollos recientes de la industria en Mercado de Consumo de Electricidad en Centros de Datos
- Noviembre de 2026: Microsoft anunció planes para recaudar 25 mil millones de USD en bonos para financiar la expansión de infraestructura para el desarrollo de centros de datos de IA y nube, con la oferta esperada para cerrar el 4 de noviembre de 2026, señalando una inversión continua y agresiva en capacidad entre los operadores de hiperescala.
- Octubre de 2026: Equinix completó su adquisición de atNorth de CPP Investments, agregando 800 MW de cartera de desarrollo activo y una oportunidad de expansión futura de 1 GW a su portafolio, mientras que simultáneamente reportó una cartera de capacidad total desarrollable de 3 GW con terreno, energía y permisos en gran medida asegurados.
- Octubre de 2026: Digital Realty reportó una cartera de desarrollo de 1,5 GW en construcción a un costo proyectado de 22 mil millones de USD, mientras se expandía a su 65.ª área metropolitana global a través de una empresa conjunta en Turquía con un proyecto inicial de 22 MW en Ankara.
- Octubre de 2026: Digital Realty inició la construcción de KIX15, un centro de datos de 24 MW en su campus KIX en Osaka, Japón, a través de la empresa conjunta MC Digital Realty con Mitsubishi Corporation, diseñado con enfriamiento híbrido de aire y líquido para atender a clientes de hiperescala y CSP.
Alcance del Informe Global del Mercado de Consumo de Electricidad en Centros de Datos
El Mercado de Consumo de Electricidad en Centros de Datos se refiere al gasto anual en electricidad consumida por las instalaciones de centros de datos para operar la infraestructura de TI, los sistemas de enfriamiento, la infraestructura de distribución de energía y los sistemas de instalaciones de soporte. El mercado mide los costos de consumo de electricidad incurridos por los proveedores de colocación, los proveedores de servicios en la nube, los centros de datos empresariales, las instalaciones Edge y los campus de hiperescala para soportar operaciones de computación, almacenamiento, redes, enfriamiento y edificios auxiliares. El mercado está influenciado por el crecimiento de la capacidad de los centros de datos, la adopción de la nube, las cargas de trabajo de inteligencia artificial, las mejoras en la eficiencia energética, los precios de la electricidad y la disponibilidad regional de energía.
El Informe del Mercado de Consumo de Electricidad en Centros de Datos está segmentado por Componente de Consumo de Electricidad (Equipos de TI, Sistemas de Enfriamiento, Pérdidas de Conversión y Distribución de Energía, e Iluminación y Otros Sistemas del Edificio), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y Edge) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Equipos de TI |
| Sistemas de Enfriamiento |
| Pérdidas de Conversión y Distribución de Energía |
| Iluminación y Otros Sistemas del Edificio |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y Edge |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Catar | |
| Resto de Oriente Medio y África |
| Por Componente de Consumo de Electricidad | Equipos de TI | |
| Sistemas de Enfriamiento | ||
| Pérdidas de Conversión y Distribución de Energía | ||
| Iluminación y Otros Sistemas del Edificio | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y Edge | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de consumo de electricidad en centros de datos?
Se proyecta que el mercado de consumo de electricidad en centros de datos será de 26,50 mil millones de USD en 2026, 28,28 mil millones de USD en 2027 y 39,51 mil millones de USD para 2032. El período de pronóstico va de 2027 a 2032 con una CAGR del 6,92%.
¿Qué está impulsando la demanda de electricidad en los centros de datos?
El entrenamiento de IA, las cargas de trabajo de inferencia, la migración a la nube, la mayor densidad de bastidores y las nuevas instalaciones de hiperescala están aumentando las necesidades de electricidad. Estas fuerzas incrementan tanto el volumen total de energía requerida como la importancia de una entrega confiable en cada ubicación.
¿Qué componente utiliza la mayor parte de la electricidad en los centros de datos?
Los Equipos de TI representaron el 56,21% del mercado en 2026 porque los servidores, los sistemas de almacenamiento y el hardware de redes son las principales fuentes de carga de las instalaciones. Se espera que los Sistemas de Enfriamiento requieran mayor atención a medida que los despliegues de alta densidad se vuelvan más comunes.
¿Por qué los sistemas de enfriamiento son cada vez más importantes para los centros de datos?
Se proyecta que los Sistemas de Enfriamiento se expandirán a una CAGR del 8,14% hasta 2032 a medida que el enfriamiento líquido directo soporta equipos de IA más densos. La gestión térmica también afecta la fiabilidad y la capacidad utilizable del hardware de alta intensidad energética.
¿Qué región se espera que agregue demanda de electricidad en centros de datos más rápidamente?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 7,81% hasta 2032, respaldada por la actividad en China, India, Singapur, Japón y el Sudeste Asiático. Las políticas nacionales de computación y las aprobaciones de capacidad gestionada determinan cómo esta expansión llega a la red eléctrica.
¿Qué limita el desarrollo de nuevos centros de datos?
Los retrasos en la conexión a la red eléctrica, la exposición al precio de la electricidad y los requisitos de eficiencia energética pueden retrasar los proyectos o aumentar los costos de desarrollo.