
Taille et part du marché de la consommation d'électricité des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.28 Milliards de dollars |
| Taille du Marché (2032) | 39.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.92 % |
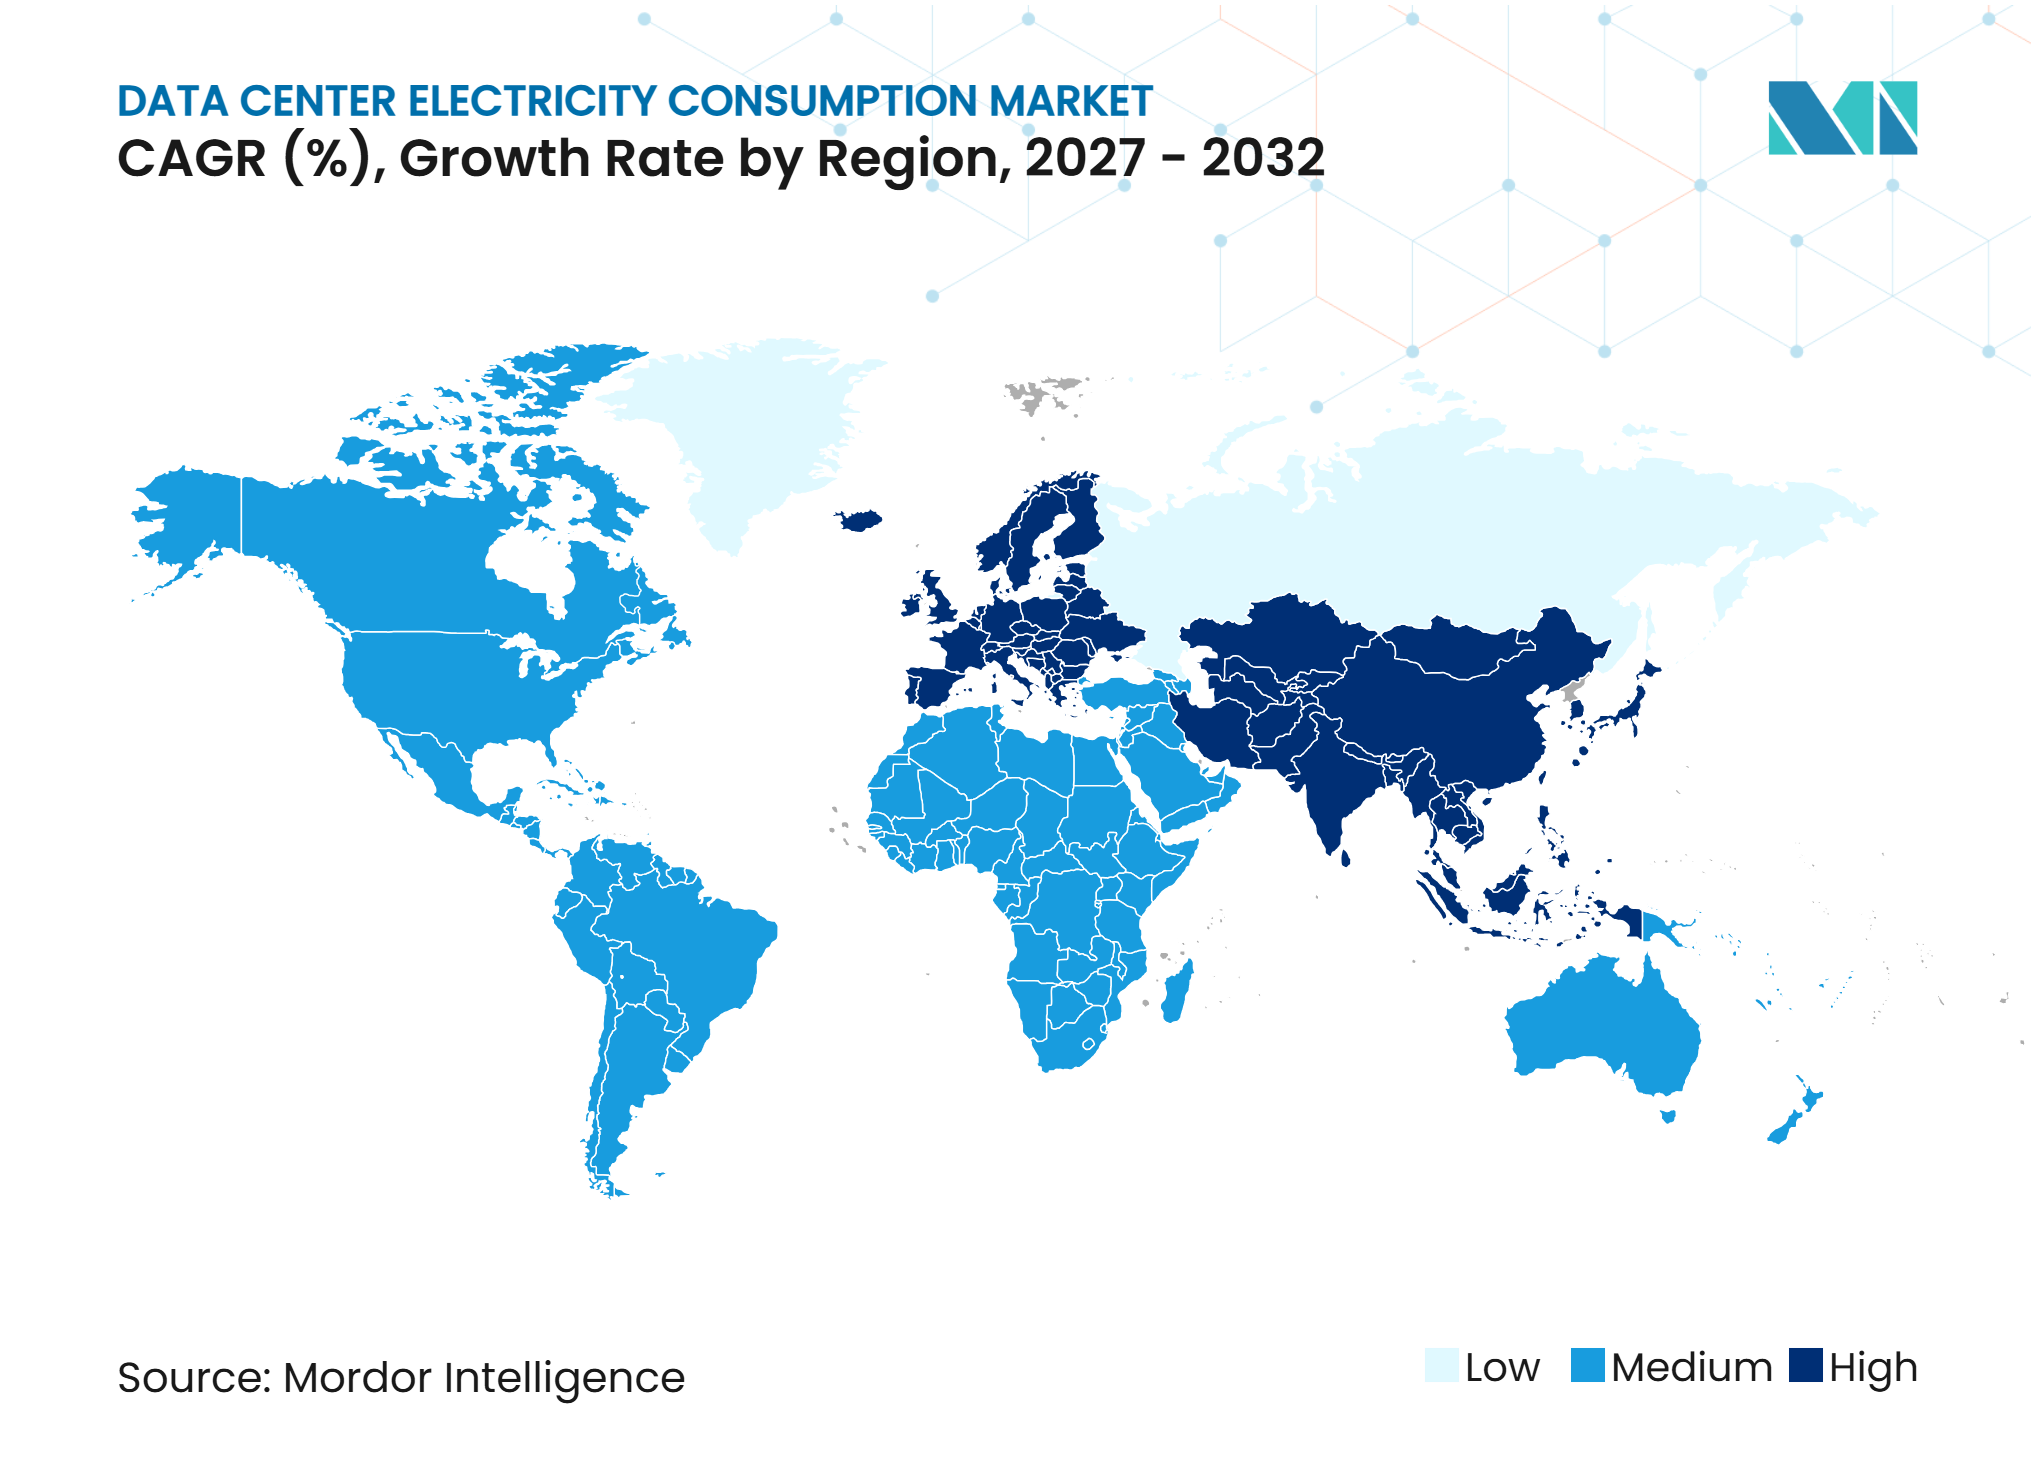
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la consommation d'électricité des centres de données par Mordor Intelligence
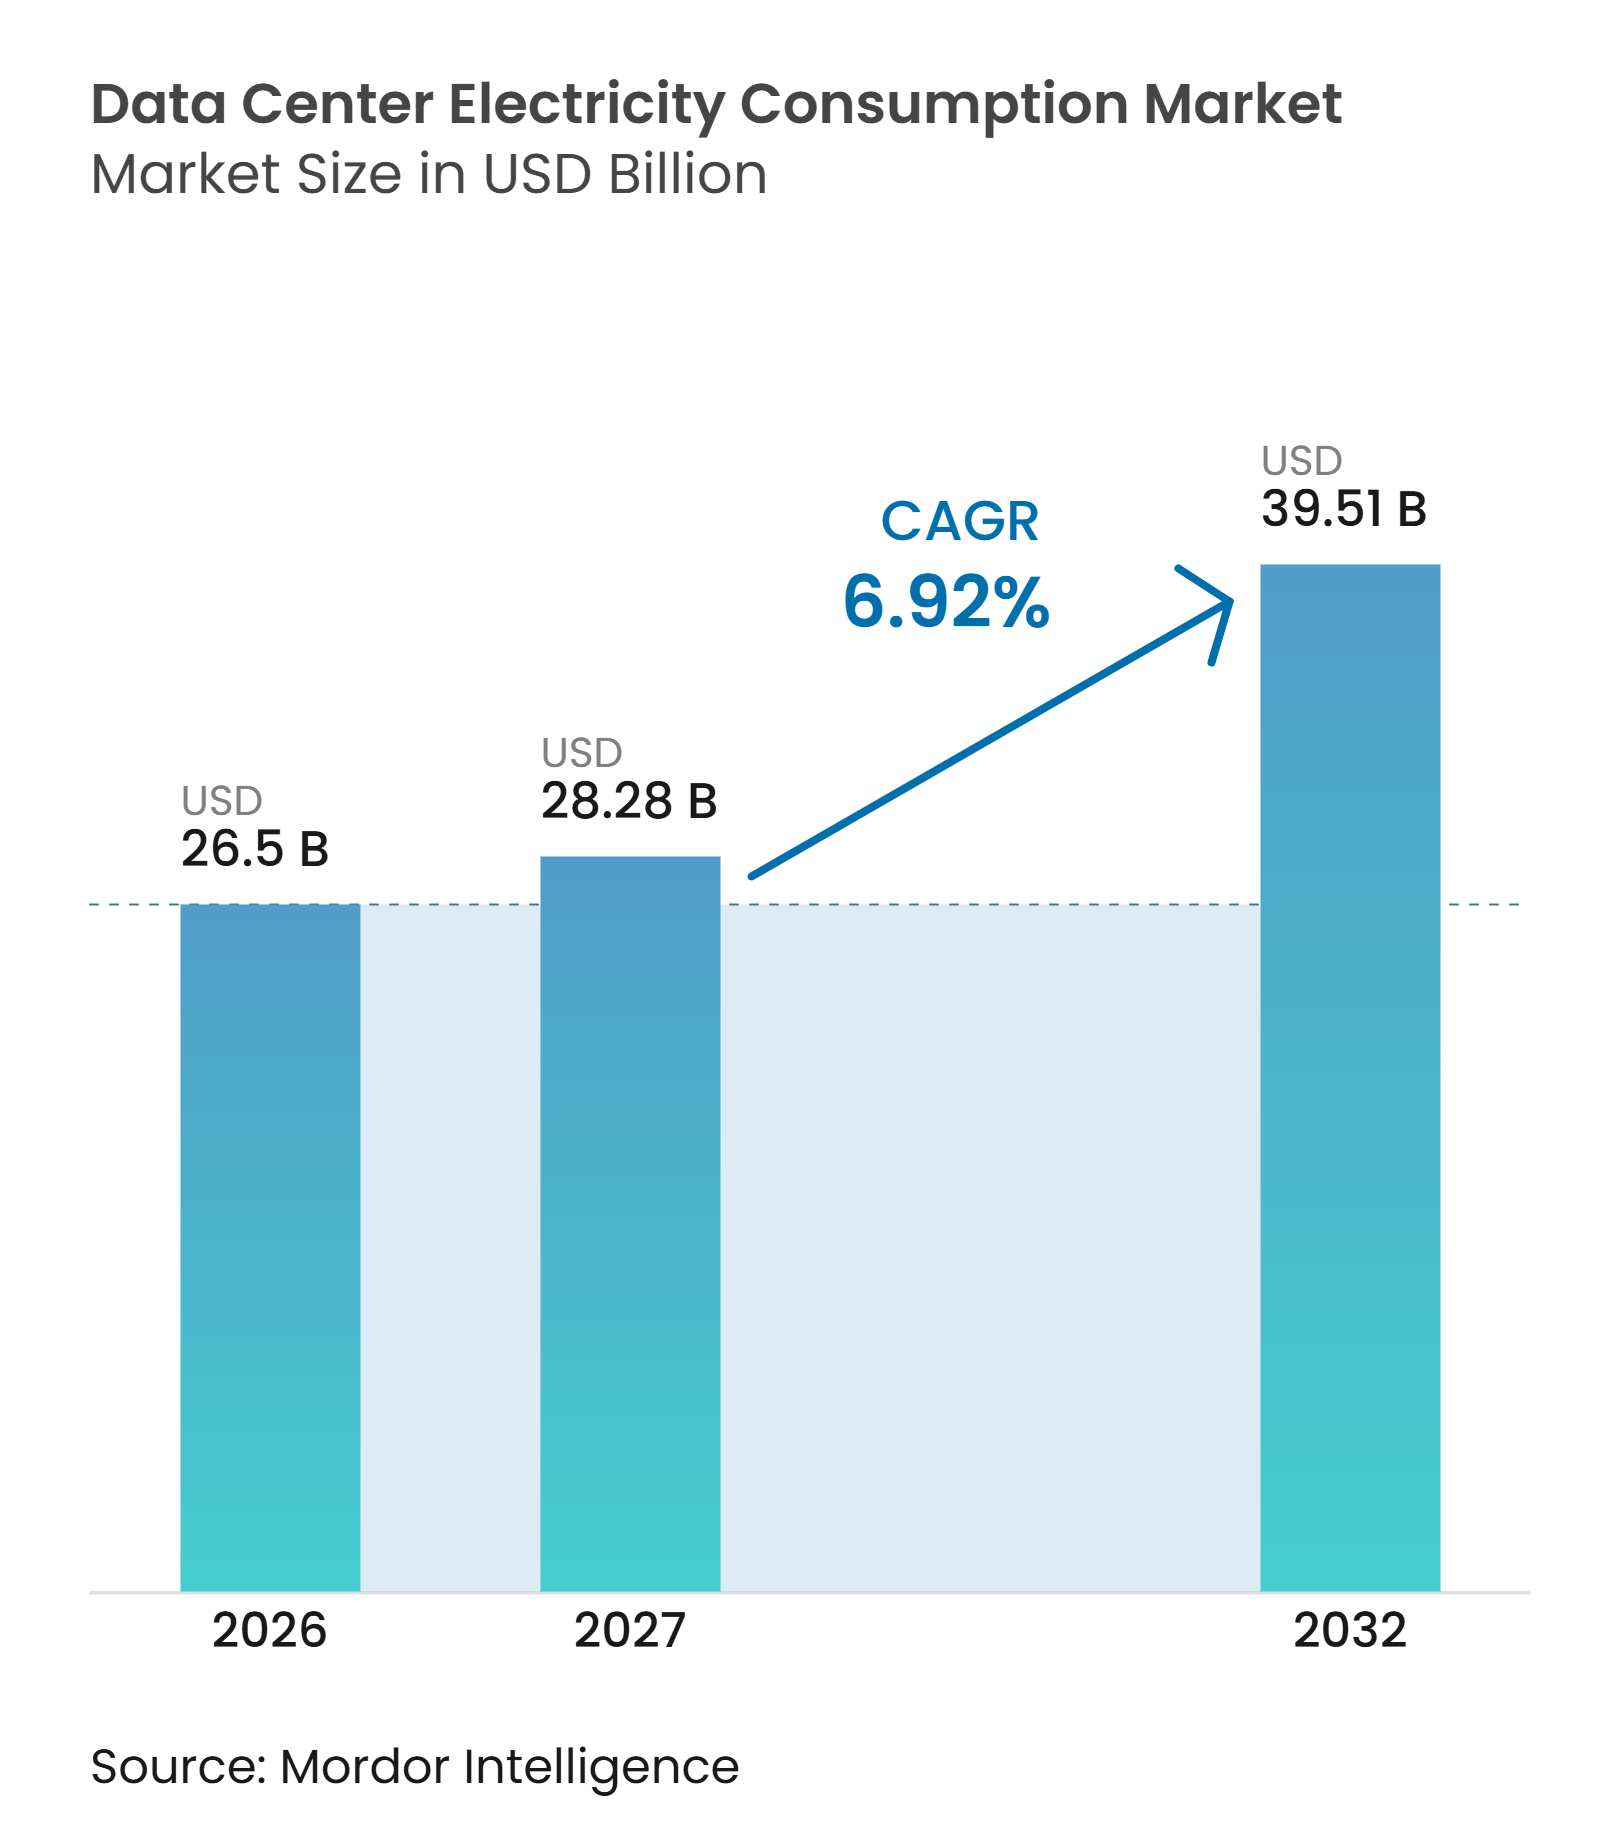
La taille du marché de la consommation d'électricité des centres de données devrait atteindre 26,50 milliards USD en 2026, 28,28 milliards USD en 2027, et 39,51 milliards USD d'ici 2032, avec une expansion à un CAGR de 6,92 % de 2027 à 2032. Le marché de la consommation d'électricité des centres de données est remodelé par les besoins en énergie beaucoup plus élevés et plus continus des charges de travail d'intelligence artificielle, notamment les clusters d'entraînement et les services d'inférence en continu. Les investissements en infrastructure se déplacent vers des sites capables de sécuriser un approvisionnement haute tension fiable, d'obtenir des connexions au réseau et d'ajouter du refroidissement sans limiter la densité des serveurs. Les opérateurs disposant de contrats d'énergie à long terme, d'options de production sur site et de relations établies avec le réseau sont susceptibles d'avoir un avantage alors que les délais de connexion persistent dans les hubs établis. Le marché de la consommation d'électricité des centres de données bénéficie également de la migration vers le cloud et des investissements continus dans les campus hyperscale, bien que les prix de l'électricité, les règles d'efficacité et les exigences locales en matière de permis puissent retarder la livraison des projets.
Principaux enseignements du rapport
- Par composante de consommation d'électricité, les équipements informatiques représentaient 56,21 % du marché de la consommation d'électricité des centres de données en 2026, tandis que les systèmes de refroidissement devraient se développer à un CAGR de 8,14 % jusqu'en 2032.
- Par taille de centre de données, les installations hyperscale représentaient 54,18 % du marché de la consommation d'électricité des centres de données en 2026 et devraient se développer à un CAGR de 8,46 % jusqu'en 2032.
- Par type de centre de données, la colocation représentait 66,19 % du marché de la consommation d'électricité des centres de données en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 8,72 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,14 % du marché de la consommation d'électricité des centres de données en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Entraînement de l'IA, inférence et calcul haute performance | +2.2% | Mondial | Court terme (≤ 2 ans) |
| Cloud computing et expansion de la capacité mondiale des centres de données | +1.6% | Mondial, avec une forte concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des installations hyperscale et de colocation | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Augmentation de la densité des baies et des besoins en énergie | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Services numériques, stockage de données et expansion du trafic Internet | +0.7% | Mondial, particulièrement en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Besoins en électricité pour le refroidissement et les infrastructures de support | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'entraînement de l'IA, de l'inférence et du calcul haute performance
L'intelligence artificielle accroît la demande d'électricité sur l'ensemble du marché des centres de données, car l'entraînement des modèles et l'inférence nécessitent tous deux une infrastructure informatique dense. La consommation d'électricité dans les centres de données axés sur l'IA a augmenté de 50 % en 2025, tandis que la demande totale des centres de données a augmenté de 17 % et que la demande mondiale d'électricité a augmenté de 3 %. Les grandes entreprises technologiques ont déployé plus de 400 milliards USD en dépenses d'investissement pour les infrastructures numériques en 2025, avec des dépenses supplémentaires attendues en 2026. Les cycles d'entraînement nécessitent une puissance concentrée, tandis que les services d'inférence créent un profil de demande dispersé et persistant dans de nombreuses installations. Cette combinaison rend plus difficile pour les services publics et les opérateurs de s'appuyer sur les schémas de charge passés lors de la planification de nouvelles capacités, surtout lorsque la demande peut augmenter rapidement après la mise en service d'un nouveau cluster informatique. Le marché de la consommation d'électricité des centres de données dépend donc de plus en plus d'installations capables de prendre en charge des équipements haute densité sans sacrifier la fiabilité.
Expansion du cloud computing et de la capacité mondiale des centres de données
La migration vers le cloud élargit le marché de la consommation d'électricité des centres de données en déplaçant les charges de travail des entreprises vers des environnements partagés plus grands. Le Département de l'énergie des États-Unis et le Laboratoire national Lawrence Berkeley ont prévu que les centres de données américains consommeront 464 TWh en 2028 et 649 TWh en 2030, soit 11,8 % de la consommation électrique américaine pour cette dernière année. La même évaluation prévoit que les serveurs d'intelligence artificielle représenteront 84 % de la consommation d'énergie des serveurs dans son scénario de référence 2030. La Chine a indiqué que ses centres informatiques ont consommé 170 TWh en 2025, ce qui indique que la demande se répand sur plusieurs grands marchés nationaux. Les fournisseurs de cloud recherchent des capacités dans des emplacements primaires et secondaires, élargissant la gamme des services publics et des opérateurs de réseau impliqués dans de nouveaux projets et accordant une plus grande importance à la planification régionale de l'énergie. La demande qui en résulte soutient le marché de la consommation d'électricité des centres de données même là où les installations traditionnelles appartenant aux entreprises sont réduites.
Croissance des installations hyperscale et de colocation
Le développement hyperscale et de colocation augmente les besoins en énergie des campus individuels sur le marché de la consommation d'électricité des centres de données. STACK Infrastructure a été sélectionné en septembre 2025 pour livrer l'infrastructure du campus Stargate d'Oracle dans le comté de Doña Ana, au Nouveau-Mexique, avec plus de 1 GW de capacité optimisée pour l'IA, un microreseau sur site et un système de refroidissement en circuit fermé. De tels campus exigent que les services publics évaluent la production, le transport, les postes de transformation et la capacité d'interconnexion comme une question unique et intégrée, plutôt que de traiter chaque partie du système électrique comme une considération distincte. Les fournisseurs de colocation adaptent également leurs installations pour accueillir des équipements clients à plus haute densité, ce qui peut augmenter la consommation sans augmentation correspondante de la surface de bâtiment. NTT DATA a annoncé des accords de capacité totalisant plus de 130 MW sur des campus à Chicago, Dallas, Phoenix et Virginie en décembre 2025 pour des charges de travail d'intelligence artificielle et d'apprentissage automatique. Le marché de la consommation d'électricité des centres de données bénéficie de cette expansion, mais les opérateurs ont besoin d'arrangements d'énergie pouvant évoluer parallèlement aux déploiements des clients.
Augmentation de la densité des baies et des besoins en énergie
L'augmentation de la densité des baies modifie la composition de la consommation d'électricité sur le marché de la consommation d'électricité des centres de données, car chaque équipement nécessite plus d'énergie et une plus grande évacuation de la chaleur. Le matériel IA haute densité concentre la demande dans une empreinte technique plus petite et accroît l'importance d'une distribution électrique fiable, de dispositifs de secours, de la disposition physique et d'une coordination étroite entre les équipes d'installation et d'équipement. Le refroidissement par liquide direct devient de plus en plus pertinent à mesure que le refroidissement par air atteint ses limites de fonctionnement dans les baies haute densité. Eaton a présenté une architecture de référence 800 VDC pour les centres de données IA en octobre 2025, développée avec NVIDIA et conçue pour une alimentation de secours à cycle rapide et une distribution par jeu de barres haute densité.[1] Cette architecture peut réduire certaines pertes de conversion en rapprochant la conversion d'énergie des équipements informatiques. Cependant, une plus grande efficacité par unité ne supprime pas la nécessité d'importantes additions de capacité électrique à mesure que de nouveaux matériels IA entrent en service.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limitations de la capacité du réseau et contraintes de disponibilité de l'énergie | -0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Prix de l'électricité élevés et volatils | -0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Améliorations de l'efficacité qui modèrent la consommation d'électricité par unité de calcul | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Réglementations sur l'efficacité énergétique et exigences de reporting | -0.2% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limitations de la capacité du réseau et contraintes de disponibilité de l'énergie
La disponibilité du réseau est une contrainte directe sur le marché de la consommation d'électricité des centres de données, car les installations achevées ne peuvent pas fonctionner à pleine capacité tant qu'elles ne reçoivent pas une connexion électrique. L'Agence internationale de l'énergie a indiqué que les files d'attente de connexion au réseau dans les hubs européens FLAP-D sont en moyenne de 7 à 10 ans. La même source a identifié la congestion du réseau comme un obstacle matériel aux objectifs européens en matière de centres de données. Les développeurs répondent par la production sur site, des emplacements alternatifs et un engagement précoce avec les services publics, ce qui peut améliorer la visibilité des projets mais ne garantit pas une décision de connexion plus rapide. Ces options peuvent réduire le risque pour des projets individuels, mais elles peuvent également augmenter les besoins en capital et la complexité du développement en nécessitant plus d'équipements, des permis supplémentaires et des capacités opérationnelles en dehors d'un modèle d'installation traditionnel. La contrainte est la plus aiguë là où la connectivité numérique et la disponibilité des terrains sont fortes, mais où la capacité de transport n'a pas suivi le rythme.
Prix de l'électricité élevés et volatils
L'exposition aux prix de l'électricité peut limiter les investissements sur le marché de la consommation d'électricité des centres de données, en particulier pour les opérateurs sans accords d'approvisionnement à long terme. Des prix plus élevés affectent les marges opérationnelles, la sélection des sites et l'économie des systèmes de refroidissement et de secours. Les petits fournisseurs de colocation et les installations d'entreprise ont généralement moins de levier d'achat que les plus grands opérateurs cloud et peuvent avoir plus de difficultés à aligner les contrats d'électricité avec les engagements des clients. Cette différence peut orienter la demande vers des emplacements avec une énergie moins coûteuse, même si ces emplacements ont des écosystèmes de connectivité plus faibles. Les programmes d'efficacité énergétique et l'approvisionnement en énergie renouvelable peuvent offrir une certaine protection, mais aucun ne supprime l'exposition aux charges du réseau local et à la volatilité du marché, ni le risque de changement des conditions d'approvisionnement au cours d'un long cycle de développement. L'incertitude des prix rend également plus difficile l'évaluation des contrats clients pluriannuels lorsque le principal coût opérationnel d'une installation est incertain, en particulier lorsque les besoins en énergie peuvent changer à mesure qu'un locataire déploie davantage d'équipements informatiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composante de consommation d'électricité :
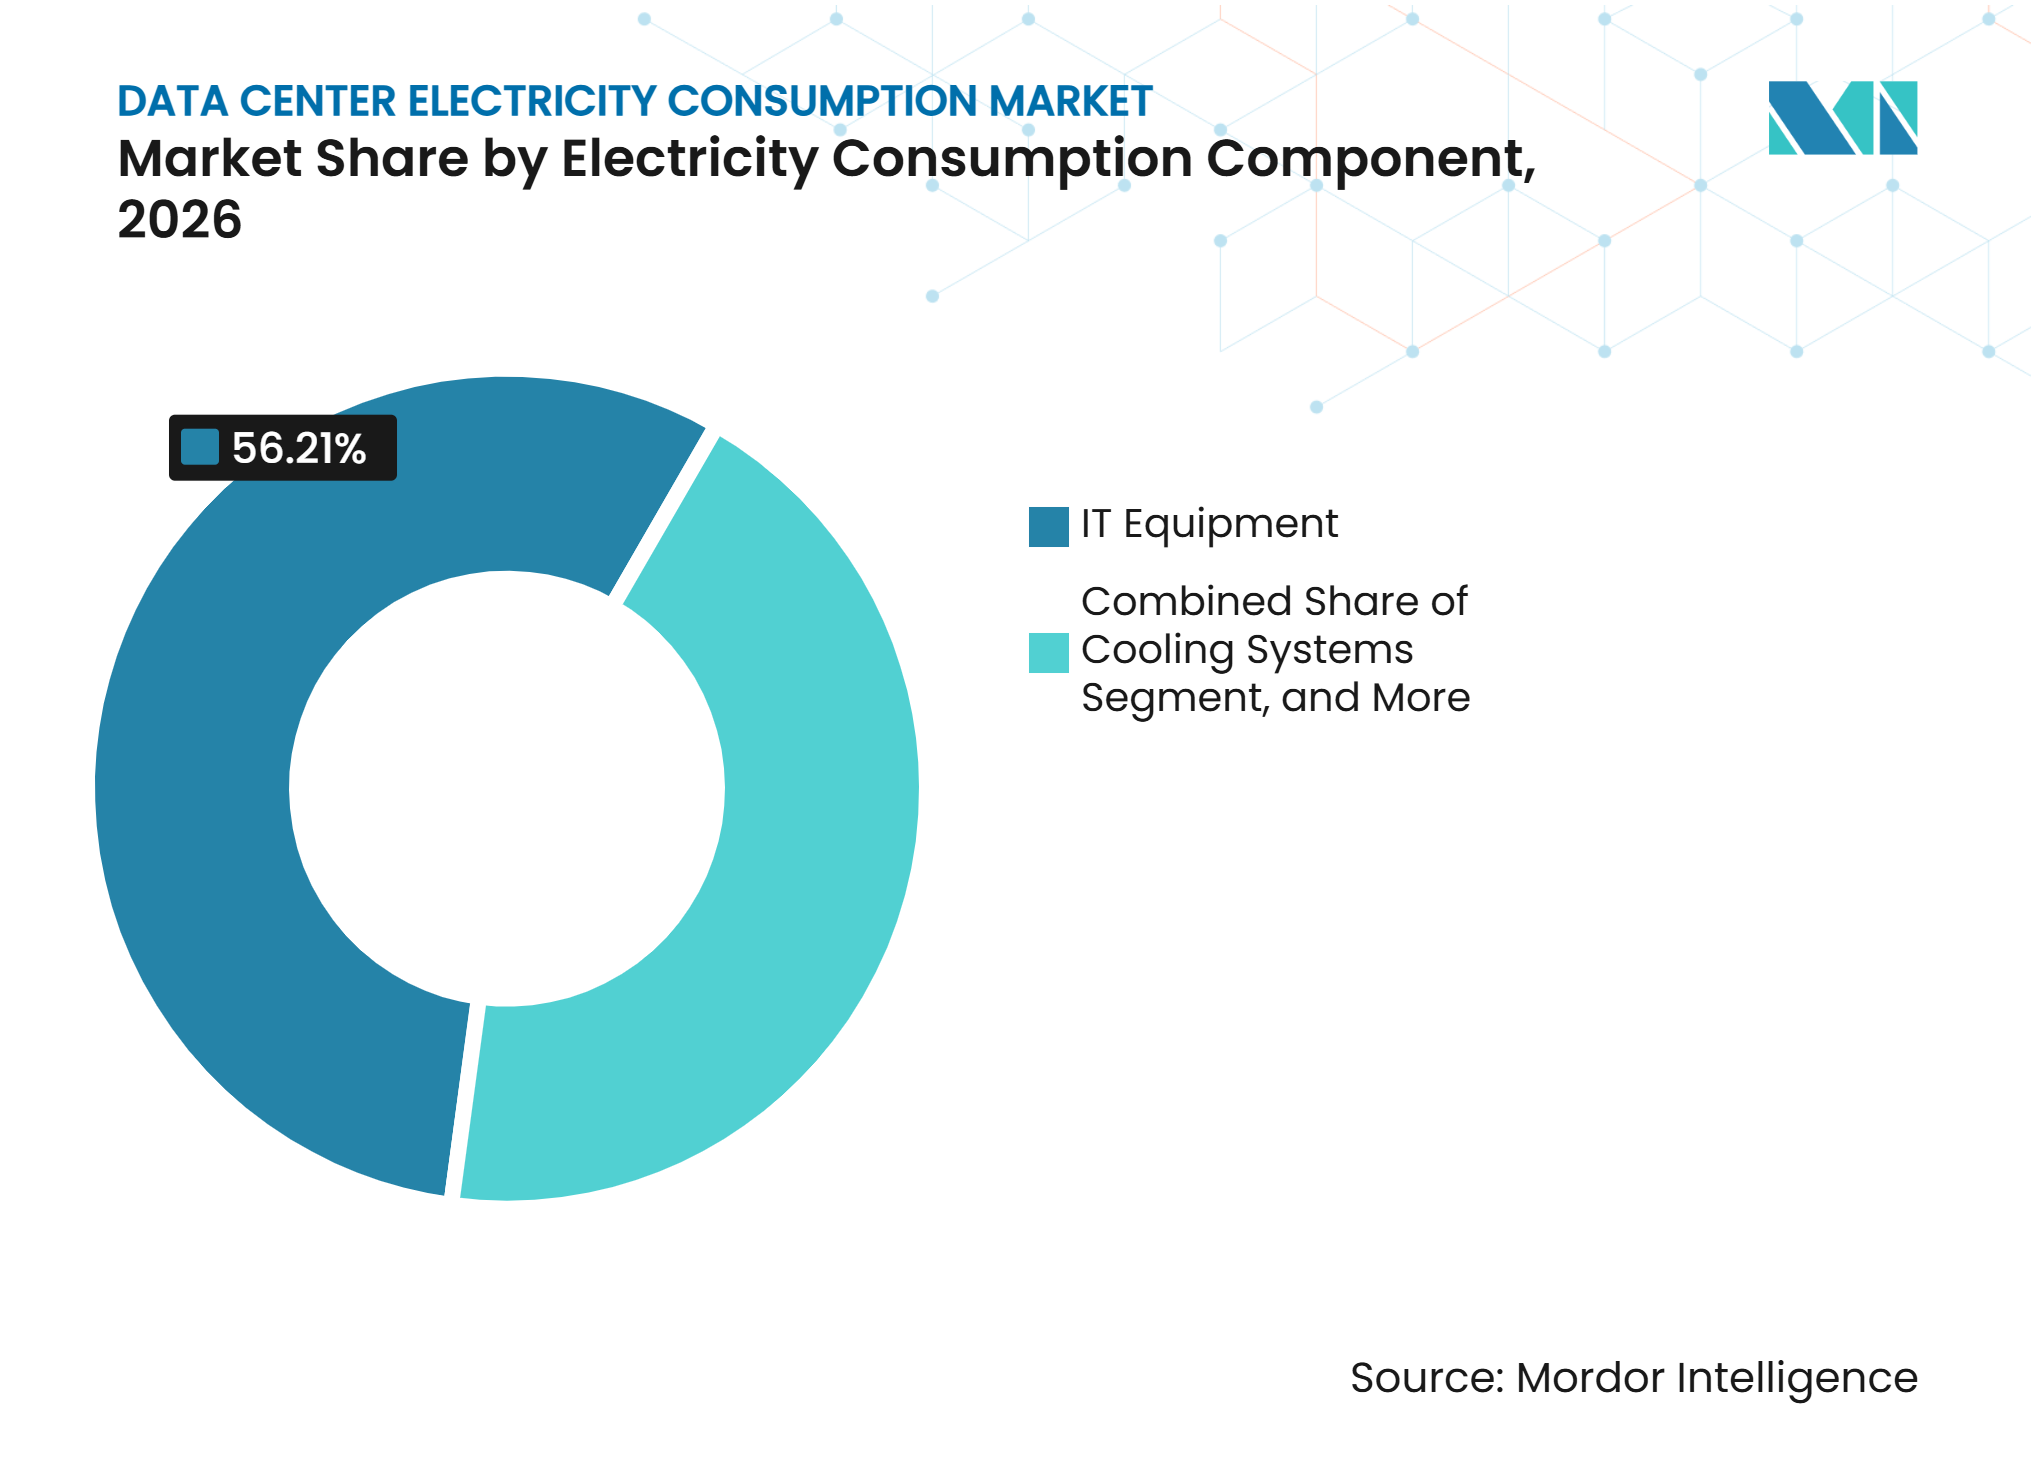
les équipements informatiques ancrent la demande, les systèmes de refroidissement mènent l'expansionLes équipements informatiques représentaient 56,21 % de la part du marché de la consommation d'électricité des centres de données en 2026, soutenus par les serveurs, les systèmes de stockage et le matériel réseau. La composante reste la principale source de charge des installations car chaque charge de travail dépend de ces systèmes. Les serveurs optimisés pour l'IA ont consommé 95 TWh à l'échelle mondiale en 2025 et devraient atteindre 258 TWh d'ici 2027. Cette hausse reflète à la fois des volumes de déploiement plus importants et les besoins en électricité plus élevés du calcul accéléré. Les systèmes de refroidissement devraient se développer à un CAGR de 8,14 % jusqu'en 2032, la gestion thermique devenant plus centrale dans les nouveaux déploiements.
Le refroidissement par liquide direct est adopté là où les densités de baies rendent les approches conventionnelles à base d'air difficiles à maintenir. Google a rapporté une efficacité moyenne d'utilisation de l'énergie de 1,09 pour l'ensemble de sa flotte en 2025. Ce résultat montre le niveau d'efficacité qu'une flotte construite à cet effet peut atteindre grâce à une conception intégrée des installations et à un contrôle opérationnel continu. Les nouvelles conceptions 800 VDC peuvent réduire les pertes de conversion, bien que le besoin absolu en électricité augmente toujours lorsque la capacité IA est ajoutée. Les installations existantes peuvent conserver des frais généraux plus élevés car leurs systèmes électriques et de refroidissement n'ont pas été conçus pour les charges de travail modernes haute densité.



Par taille de centre de données :
les installations hyperscale concentrent la demande d'électricitéLes installations hyperscale représentaient 54,18 % de la taille du marché de la consommation d'électricité des centres de données en 2026 et devraient se développer à un CAGR de 8,46 % jusqu'en 2032. Cette position reflète la concentration continue des capacités cloud et IA dans des campus qui soutiennent de très grands déploiements. Les opérateurs hyperscale peuvent sécuriser des terrains, de l'énergie, un accès réseau et des équipements à une échelle que les opérateurs plus petits ne peuvent pas toujours égaler. Ces installations permettent également des conceptions standardisées qui simplifient le déploiement de systèmes informatiques haute densité.
La Commission européenne a déclaré que les normes d'efficacité pour les installations hyperscale pourraient générer 65 TWh d'économies d'énergie annuelles mondiales. Même avec ces gains, les nouveaux campus peuvent ajouter une charge significative car la capacité informatique installée augmente rapidement, et l'efficacité des systèmes individuels ne peut pas compenser entièrement l'impact d'un déploiement plus étendu. Les petites et moyennes installations continuent de répondre aux besoins de souveraineté des données et de latence, mais les charges de travail se déplacent vers des plateformes cloud plus grandes. Les grands centres de données restent également importants pour les clients d'entreprise et de colocation, mais ils font face aux mêmes limites de connexion au réseau que les projets hyperscale. La série ISO/IEC 30134 fournit des métriques d'efficacité des ressources qui peuvent rendre les comparaisons de performance plus claires entre les tailles d'installations. Le marché de la consommation d'électricité des centres de données combine donc une concentration physique croissante avec une demande continue de capacité locale distribuée.
Par type de centre de données :
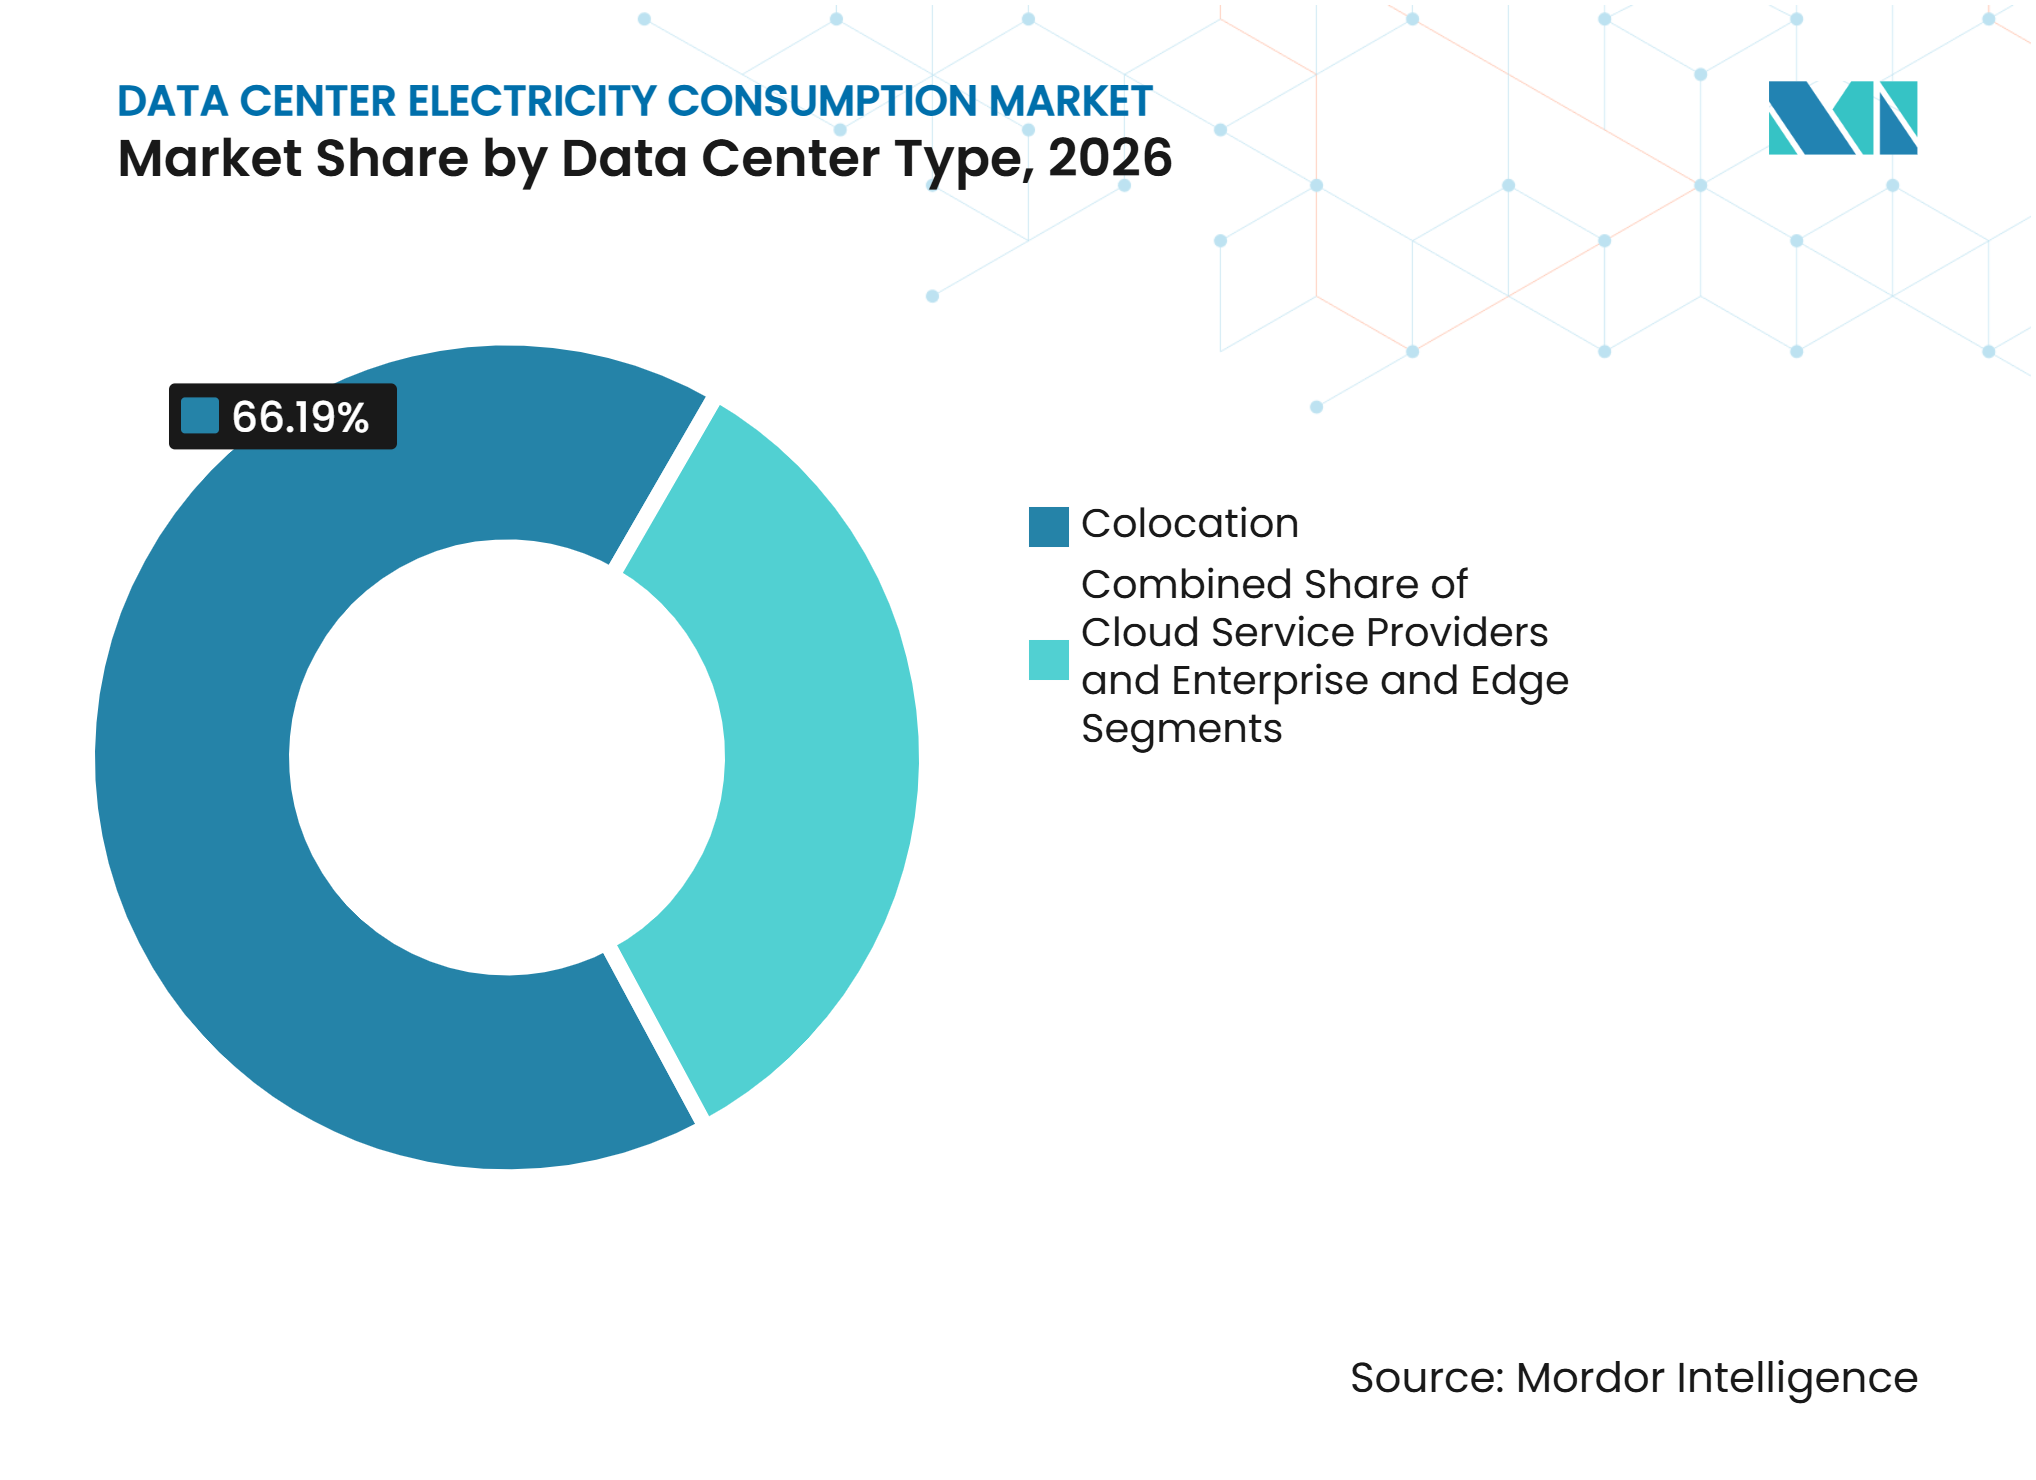
la colocation est en tête tandis que les fournisseurs de services cloud ajoutent de la capacitéLa colocation représentait 66,19 % du marché de la consommation d'électricité des centres de données par type en 2026. Le segment sert les clients d'entreprise, les fournisseurs de réseau et les clients cloud via des sites multi-locataires gérés professionnellement. L'Association européenne des centres de données a indiqué que la colocation représentait 48 % de la consommation d'électricité des centres de données européens, avec 90 % de cette énergie provenant de chaînes d'approvisionnement renouvelables ou à zéro carbone. Ce modèle reste important car il combine interconnexion, sécurité et opérations gérées.
Les fournisseurs de services cloud devraient se développer à un CAGR de 8,72 % jusqu'en 2032, soutenus par des environnements construits à cet effet pour les unités de traitement graphique et autres systèmes accélérés. Les accords de capacité de décembre 2025 de NTT DATA montrent comment les fournisseurs réservent de grands blocs d'espace et d'énergie pour les charges de travail IA.[2] Les installations d'entreprise réduisent certaines activités sur site à mesure que les charges de travail migrent vers des plateformes de colocation et cloud. Les emplacements périphériques suivent une voie différente car ils peuvent être dimensionnés pour prendre en charge l'inférence sensible à la latence et le traitement local. Equinix a lancé son premier centre de données à Chennai en septembre 2025 avec un investissement initial de 69 millions USD, étendant l'infrastructure à accès direct en Inde. Ces évolutions accroissent le besoin à la fois de sites centralisés à forte intensité énergétique et de petites installations distribuées, chaque format nécessitant une qualité d'alimentation appropriée, une capacité de refroidissement, un accès réseau et un support opérationnel local.

Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 38,14 % de la part du marché de la consommation d'électricité des centres de données en 2026. Le Département de l'énergie des États-Unis et le Laboratoire national Lawrence Berkeley ont prévu une consommation d'électricité des centres de données américains de 464 TWh en 2028 et de 649 TWh en 2030, un niveau qui ferait des centres de données une source de charge nationale de plus en plus significative. La Virginie du Nord reste un hub majeur, mais les contraintes d'énergie orientent les projets vers des emplacements secondaires disposant de terrains utilisables, de voies de permis praticables et d'une voie plus claire vers de nouvelles capacités de transport. Les développeurs considèrent la capacité de production et de transport disponible comme des critères de sélection essentiels, soutenant ainsi l'activité dans les zones avantageuses en termes d'énergie et réduisant la dépendance à un seul cluster établi.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 7,81 % jusqu'en 2032 sur le marché de la consommation d'électricité des centres de données. La Chine, l'Inde, Singapour, le Japon et l'Asie du Sud-Est ajoutent de la demande grâce aux services numériques, à l'adoption du cloud, au développement de l'IA, à l'expansion des infrastructures réseau et aux politiques nationales qui soutiennent la capacité informatique domestique. Les centres informatiques chinois ont consommé 170 TWh en 2025, tandis que ses 8 nœuds nationaux de hub informatique ont enregistré un CAGR de 39,5 % sur 3 ans. Le Japon fait face à des contraintes de transport qui peuvent retarder de nouveaux projets, même lorsque la capacité de production est disponible. L'approche de gestion de l'allocation des capacités de Singapour place l'approvisionnement en énergie et l'efficacité au cœur des approbations de projets régionaux, encourageant les opérateurs à connecter les plans de capacité à un approvisionnement en électricité à faible émission de carbone.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe a consommé 68 TWh d'électricité dans les centres de données en 2024 et devrait atteindre 114 TWh d'ici 2030, soit 3,2 % de la demande en électricité de l'Union européenne. Le schéma de notation de la Commission européenne et la directive sur l'efficacité énergétique introduisent des exigences de reporting et de transparence plus strictes, encourageant les investissements dans le refroidissement efficace, l'approvisionnement en énergie renouvelable et la mesure cohérente des ressources. L'Allemagne reste un emplacement important pour les investissements dans les centres de données, mais la capacité du réseau et les permis peuvent restreindre le calendrier et augmenter la valeur des projets avec une coordination précoce des services publics. Les marchés du Moyen-Orient et d'Afrique sont à un stade plus précoce de leur cycle de développement et attirent l'intérêt là où la nouvelle capacité énergétique, la connectivité par fibre et les investissements numériques s'alignent. L'Amérique du Sud est menée par le Brésil, tandis que les besoins de localisation des données soutiennent une demande d'entreprise incrémentale malgré les contraintes d'infrastructure, offrant au marché de la consommation d'électricité des centres de données des voies d'expansion supplémentaires au-delà des hubs saturés.
Paysage concurrentiel
Concentration du Marché
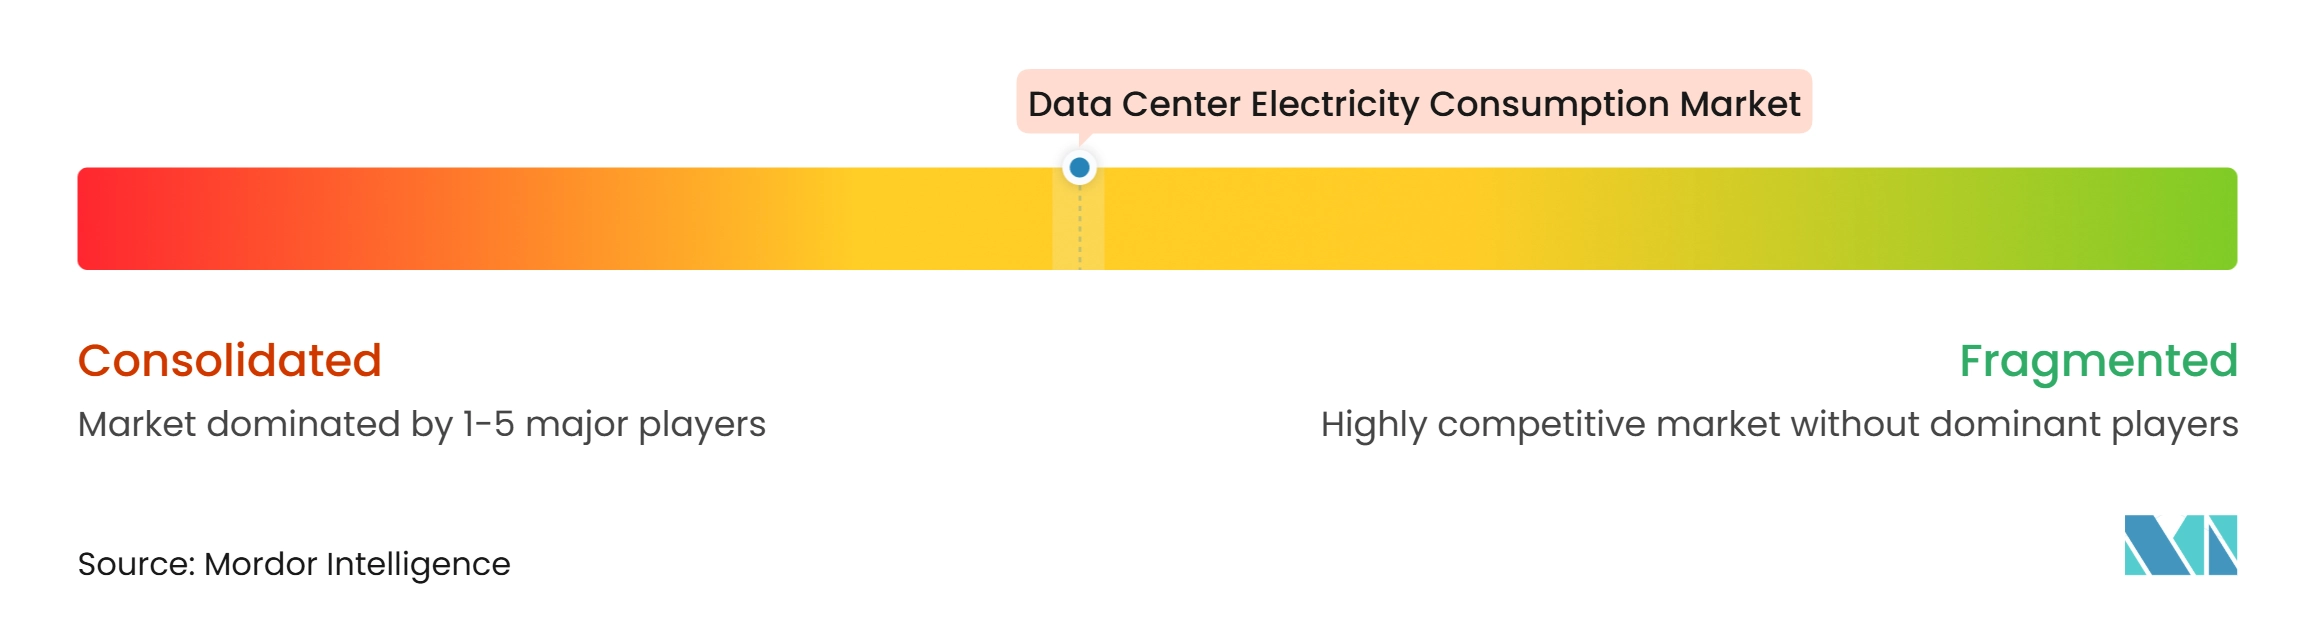
Le marché de la consommation d'électricité des centres de données est modérément concentré au niveau opérationnel car un groupe limité d'entreprises hyperscale représente une grande part de la demande mondiale d'électricité. Google, Microsoft, Amazon Web Services, Meta, Alibaba et Tencent ont l'envergure nécessaire pour sécuriser des arrangements d'énergie de longue durée et construire de grands campus. La concurrence entre les fournisseurs de colocation se concentre sur la livraison fiable d'énergie, l'interconnexion, la disponibilité du refroidissement et la capacité à ajouter rapidement de la capacité. Les fournisseurs d'équipements tels que Schneider Electric, Vertiv, Eaton, ABB et Siemens se font concurrence à travers des systèmes qui améliorent la distribution d'énergie et la gestion thermique.
Les grandes entreprises technologiques utilisent l'approvisionnement en énergie renouvelable et les contrats à long terme pour soutenir l'expansion informatique et réduire l'exposition au risque d'approvisionnement. Schneider Electric a dévoilé un appareillage de commutation à moyenne tension défini par logiciel en septembre 2026 dans une installation de colocation d'Equinix, indiquant qu'il peut permettre une commande 3 fois plus rapide et une mise en service 2 fois plus rapide.[3] Cette initiative montre comment les fournisseurs répondent à des calendriers de déploiement plus courts et à des systèmes d'alimentation plus complexes. Elle reflète également un accent plus fort sur la vitesse de mise en service, qui importe là où la demande des clients peut évoluer plus rapidement que la livraison d'infrastructure conventionnelle.
Les zones avantageuses en termes d'énergie avec une infrastructure de centres de données existante limitée restent attractives pour les nouveaux entrants. Les projets à l'échelle d'un campus qui associent la capacité informatique à la production sur site peuvent éviter certaines contraintes de file d'attente des services publics, bien qu'ils impliquent des responsabilités de développement et d'exploitation supplémentaires. Equinix a présenté une solution d'infrastructure IA distribuée et un réseau dorsal prêt pour l'IA lors de son sommet IA en 2025, signalant un glissement plus large vers des services d'infrastructure IA intégrés. Digital Realty a commencé la construction de son site KIX15 de 24 MW à Osaka en octobre 2026, utilisant un refroidissement hybride air et liquide pour les clients hyperscale et cloud. Ces stratégies montrent que la disponibilité de l'énergie, la conception du refroidissement et la diversification des emplacements deviennent des décisions concurrentielles liées.
Leaders du secteur de la consommation d'électricité des centres de données
-
Schneider Electric SE
-
Vertiv Group Corp.
-
ABB Ltd.
-
Eaton Corporation plc
-
Caterpillar Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la consommation d'électricité des centres de données Entreprises couvertes dans ce rapport
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- QTS Realty Trust, Inc.
- ABB Ltd
- Caterpillar Inc.
- Switch, Inc.
- STACK Infrastructure, Inc.
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Meta Platforms, Inc.
- Oracle Corporation
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens Aktiengesellschaft
- Eaton Corporation plc
- Johnson Controls International plc
Développements industriels récents dans Marché de la consommation d'électricité des centres de données
- Novembre 2026 : Microsoft a annoncé des plans pour lever 25 milliards USD en obligations pour financer l'expansion de l'infrastructure pour le développement de centres de données IA et cloud, l'offre devant se clôturer le 4 novembre 2026, signalant un investissement continu et agressif en capacité parmi les opérateurs hyperscale.
- Octobre 2026 : Equinix a finalisé l'acquisition d'atNorth auprès de CPP Investments, ajoutant 800 MW de pipeline de développement actif et une opportunité d'expansion future de 1 GW à son portefeuille, tout en rapportant simultanément un pipeline de capacité développable total de 3 GW avec des terrains, de l'énergie et des permis largement sécurisés.
- Octobre 2026 : Digital Realty a rapporté un pipeline de développement de 1,5 GW en construction à un coût projeté de 22 milliards USD, tout en s'étendant dans sa 65e métropole mondiale via une coentreprise en Turquie avec un projet initial de 22 MW à Ankara.
- Octobre 2026 : Digital Realty a commencé la construction de KIX15, un centre de données de 24 MW sur son campus KIX à Osaka, au Japon, via la coentreprise MC Digital Realty avec Mitsubishi Corporation, conçu pour un refroidissement hybride air et liquide afin de servir les clients hyperscale et CSP.
Périmètre du rapport mondial sur le marché de la consommation d'électricité des centres de données
Le marché de la consommation d'électricité des centres de données désigne les dépenses annuelles en électricité consommée par les installations de centres de données pour exploiter l'infrastructure informatique, les systèmes de refroidissement, l'infrastructure de distribution d'énergie et les systèmes d'installation de support. Le marché mesure les coûts de consommation d'électricité engagés par les fournisseurs de colocation, les fournisseurs de services cloud, les centres de données d'entreprise, les installations périphériques et les campus hyperscale pour soutenir les opérations informatiques, de stockage, de réseau, de refroidissement et de bâtiment auxiliaires. Le marché est influencé par la croissance de la capacité des centres de données, l'adoption du cloud, les charges de travail d'intelligence artificielle, les améliorations de l'efficacité énergétique, les prix de l'électricité et la disponibilité régionale de l'énergie.
Le rapport sur le marché de la consommation d'électricité des centres de données est segmenté par composante de consommation d'électricité (équipements informatiques, systèmes de refroidissement, pertes de conversion et de distribution d'énergie, et éclairage et autres systèmes de bâtiment), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [CSP] et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements informatiques |
| Systèmes de refroidissement |
| Pertes de conversion et de distribution d'énergie |
| Éclairage et autres systèmes de bâtiment |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (CSP) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et Afrique |
| Par composante de consommation d'électricité | Équipements informatiques | |
| Systèmes de refroidissement | ||
| Pertes de conversion et de distribution d'énergie | ||
| Éclairage et autres systèmes de bâtiment | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (CSP) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Israël | ||
| Égypte | ||
| Qatar | ||
| Reste du Moyen-Orient et Afrique | ||
Questions cls auxquelles le rapport répond
Quelle est la taille du marché de la consommation d'électricité des centres de données ?
Le marché de la consommation d'électricité des centres de données devrait atteindre 26,50 milliards USD en 2026, 28,28 milliards USD en 2027 et 39,51 milliards USD d'ici 2032. La période de prévision s'étend de 2027 à 2032 avec un CAGR de 6,92 %.
Qu'est-ce qui stimule la demande d'électricité des centres de données ?
L'entraînement de l'IA, les charges de travail d'inférence, la migration vers le cloud, la densité accrue des baies et les nouvelles installations hyperscale augmentent les besoins en électricité. Ces forces accroissent à la fois le volume total d'énergie requis et l'importance d'une livraison fiable dans chaque emplacement.
Quelle composante utilise la plus grande part de l'électricité des centres de données ?
Les équipements informatiques représentaient 56,21 % du marché en 2026, car les serveurs, les systèmes de stockage et le matériel réseau sont les principales sources de charge des installations. Les systèmes de refroidissement devraient nécessiter une plus grande attention à mesure que les déploiements haute densité deviennent plus courants.
Pourquoi les systèmes de refroidissement deviennent-ils plus importants pour les centres de données ?
Les systèmes de refroidissement devraient se développer à un CAGR de 8,14 % jusqu'en 2032, le refroidissement par liquide direct soutenant des équipements IA plus denses. La gestion thermique affecte également la fiabilité et la capacité utilisable du matériel à forte intensité énergétique.
Quelle région devrait ajouter la demande d'électricité des centres de données le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,81 % jusqu'en 2032, soutenue par l'activité en Chine, en Inde, à Singapour, au Japon et en Asie du Sud-Est. Les politiques nationales de calcul et les approbations de capacité gérées déterminent comment cette expansion atteint le réseau.
Qu'est-ce qui limite le développement de nouveaux centres de données ?
Les délais de connexion au réseau, l'exposition aux prix de l'électricité et les exigences d'efficacité énergétique peuvent retarder les projets ou augmenter les coûts de développement.