
Tamanho e Participação do Mercado de Recursos de Energia Distribuída para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 28.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 61.21 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.49 % |
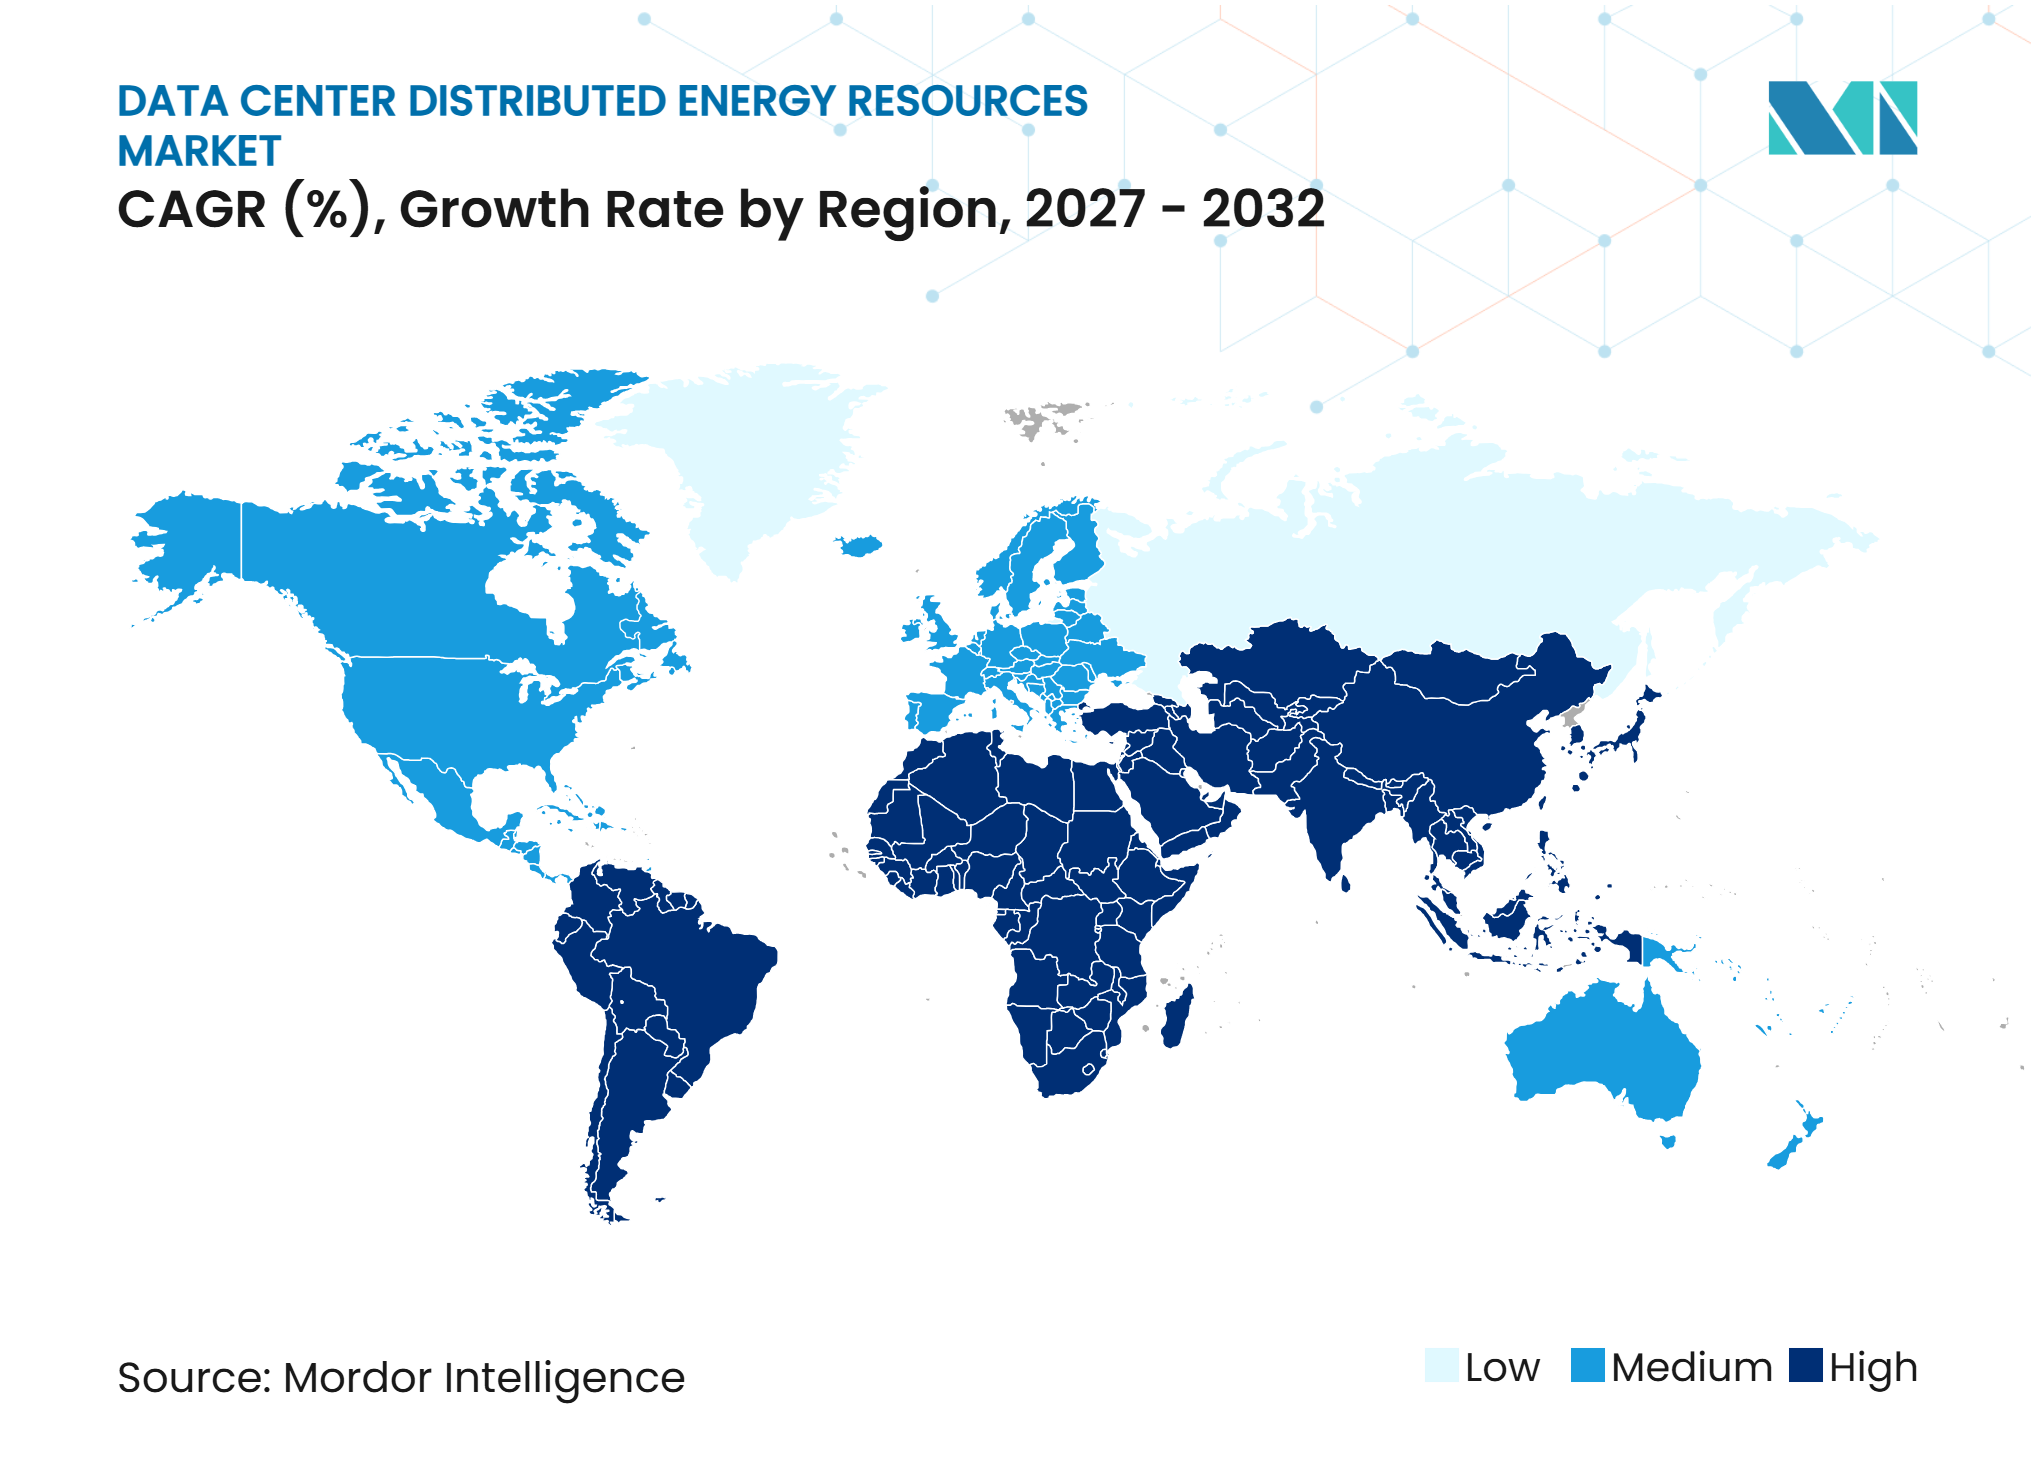
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Recursos de Energia Distribuída para Data Centers pela Mordor Intelligence
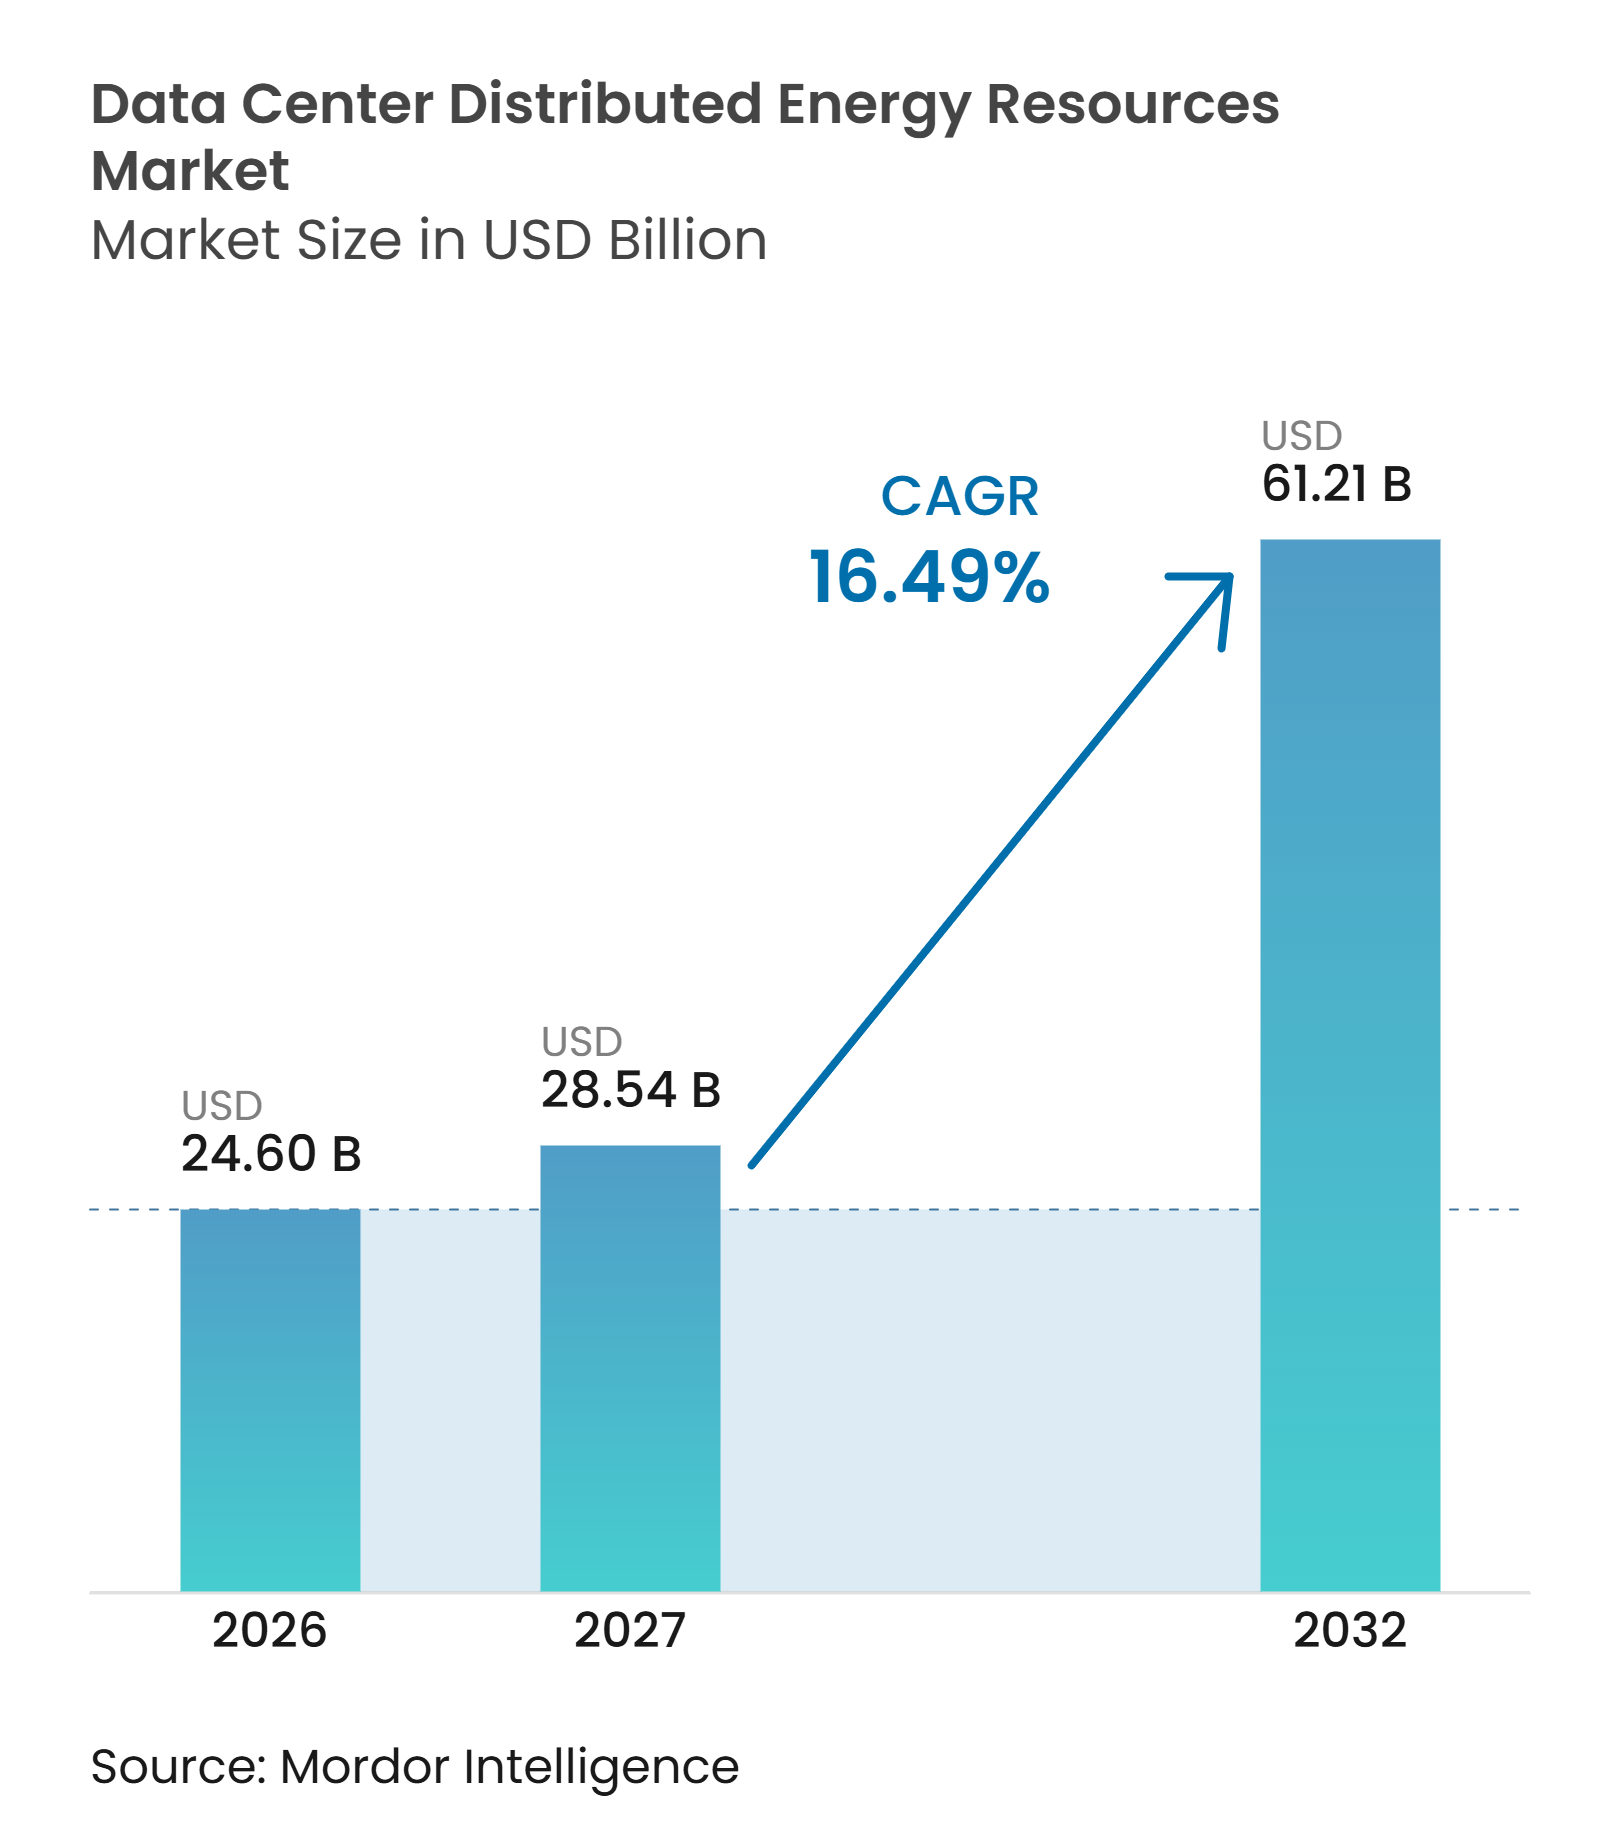
O tamanho do mercado de recursos de energia distribuída para data centers está projetado para se expandir de 24,60 bilhões de USD em 2026 para 28,54 bilhões de USD em 2027, e para 61,21 bilhões de USD até 2032, registrando um CAGR de 16,49% entre 2027 e 2032. As restrições da rede elétrica estão mudando a forma como os desenvolvedores de data centers garantem energia, especialmente onde as conexões com as concessionárias levam vários anos. A geração no local, as baterias e os sistemas renováveis locais estão se tornando parte do planejamento central dos campi, em vez de uma opção de reserva. O mercado de recursos de energia distribuída para data centers também está sendo moldado pela crescente demanda por energia ininterrupta para cargas de trabalho de IA e serviços em nuvem. Os fornecedores estão respondendo com sistemas integrados que conectam geração, armazenamento e software de controle à participação na rede elétrica. Isso favorece os provedores que conseguem reduzir o tempo de implantação enquanto ajudam os operadores a gerenciar custos, confiabilidade e requisitos de conformidade. O mercado de recursos de energia distribuída para data centers, portanto, recompensará os projetos que tratam o planejamento de energia como parte do design do data center desde o estágio mais inicial de seleção do local, em vez de considerá-lo uma decisão tardia de conexão e energia de backup.
Principais Conclusões do Relatório
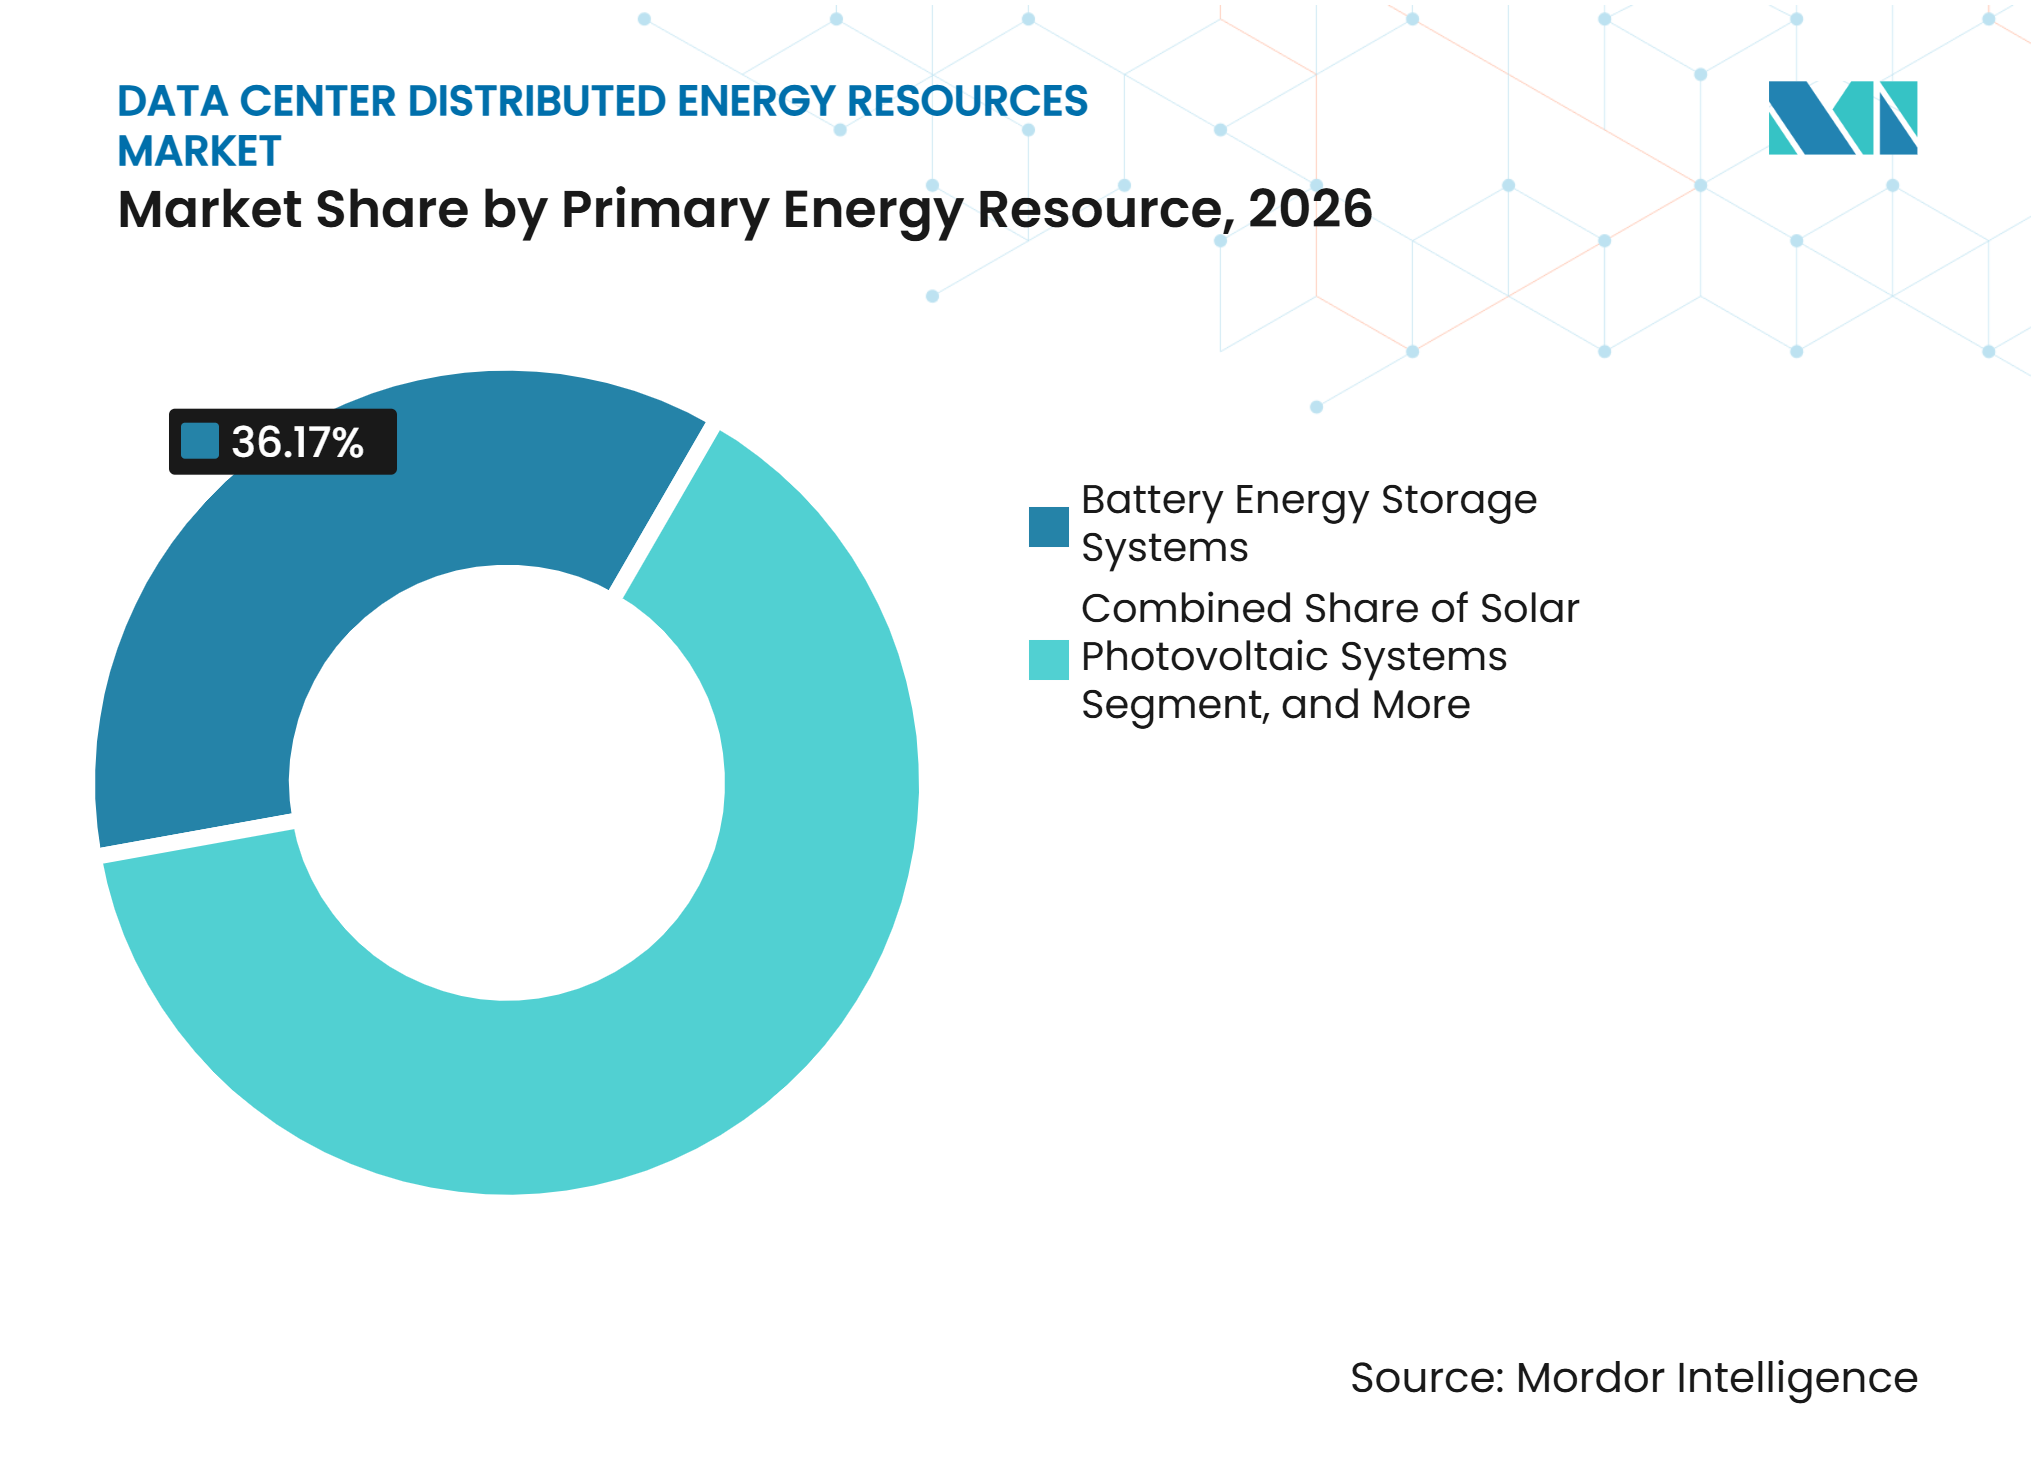
- Por recurso de energia primário, os sistemas de armazenamento de energia em baterias detinham 36,17% da participação do mercado de recursos de energia distribuída para data centers em 2026, enquanto as células de combustível estão projetadas para se expandir a um CAGR de 17,35% até 2032.
- Por configuração do sistema, os sistemas de energia distribuída híbridos representaram 56,19% da participação do mercado de recursos de energia distribuída para data centers em 2026, enquanto os recursos conectados a usinas de energia virtual devem avançar a um CAGR de 18,23% até 2032.
- Por modelo de propriedade, os sistemas de propriedade do data center detinham 55,23% da participação do mercado de recursos de energia distribuída para data centers em 2026, enquanto a Energia como Serviço está projetada para se expandir a um CAGR de 18,56% até 2032.
- Por aplicação, energia de backup e resiliência representaram 37,18% da participação do mercado de recursos de energia distribuída para data centers em 2026, enquanto os serviços de rede elétrica e auxiliares devem avançar a um CAGR de 17,68% até 2032.
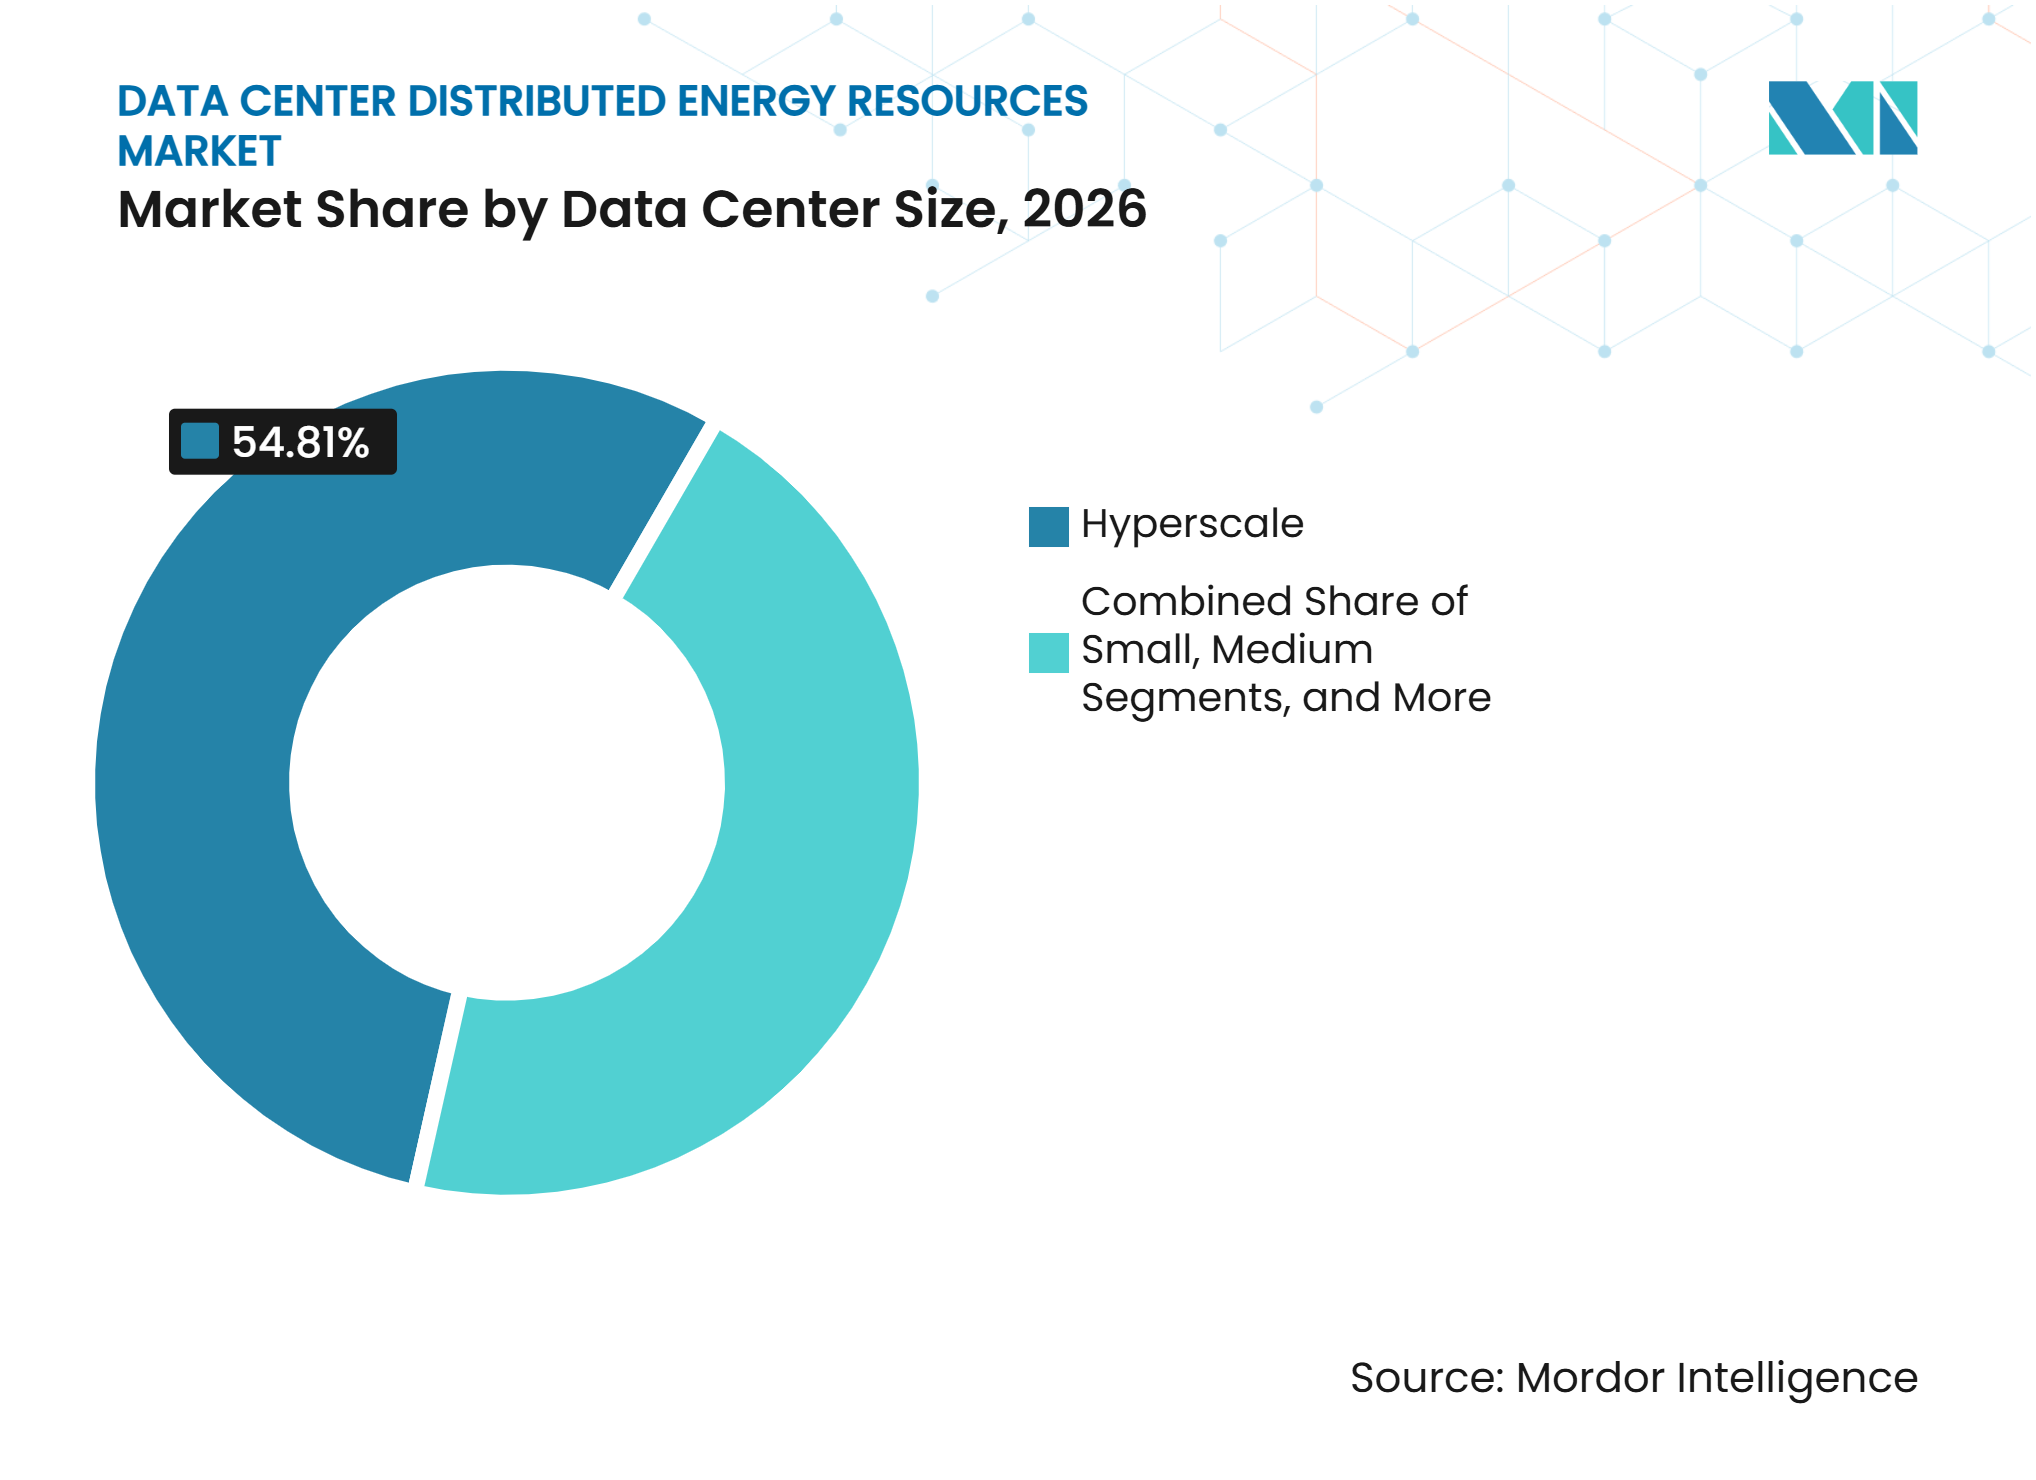
- Por tamanho do data center, as instalações de hiperescala detinham 54,81% da participação do mercado de recursos de energia distribuída para data centers em 2026 e estão projetadas para se expandir a um CAGR de 18,77% até 2032.
- Por tipo de data center, as instalações de colocação representaram 62,91% da participação do mercado de recursos de energia distribuída para data centers em 2026, enquanto os provedores de serviços em nuvem devem avançar a um CAGR de 19,05% até 2032.
- Por geografia, a América do Norte detinha 40,31% da participação do mercado de recursos de energia distribuída para data centers em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 17,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Recursos de Energia Locais | +4.1% | Global, concentrado na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de Geração e Armazenamento Atrás do Medidor | +3.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Congestionamento da Rede Elétrica e Restrições ao Fornecimento pelas Concessionárias | +2.8% | América do Norte e Europa, com impacto secundário na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Necessidade de Resiliência de Energia e Independência Energética | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Usinas de Energia Virtual e Recursos Agregados | +1.5% | América do Norte e Europa, estágio inicial na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Adoção de Sistemas de Gestão de Recursos de Energia Distribuída | +1.0% | Global, com ganhos iniciais na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Energia Solar, Baterias, Geradores e Outros Recursos de Energia Locais
Os sistemas de energia local integrados estão apoiando projetos de data centers que precisam de energia confiável sem depender de uma única fonte de fornecimento. Uma análise revisada por pares de 2025, envolvendo seis projetos conectados à rede elétrica e atrás do medidor para data centers no ERCOT, reportou custos de energia nivelados variando de 64,50 USD por MWh para arranjos de geotérmica combinada com solar a 94,20 USD por MWh para projetos baseados em reatores modulares pequenos. O estudo utilizou um caso de rede elétrica exclusiva de 75,00 USD por MWh como ponto de comparação. Os resultados mostram que determinados portfólios combinados podem atender aos requisitos de custo e confiabilidade em um nível comparável ao fornecimento pela rede elétrica. As baterias podem suavizar as variações de carga, os geradores podem fornecer capacidade firme e a energia solar pode apoiar as necessidades de aquisição de energia renovável. O mercado de recursos de energia distribuída para data centers, portanto, compete cada vez mais com base no design do sistema, em vez de em uma única categoria de equipamento. Os desenvolvedores precisam determinar quanta capacidade local é necessária, como essa capacidade interagirá com a rede elétrica e quais recursos podem atender tanto aos requisitos operacionais quanto aos de sustentabilidade ao longo da vida útil esperada do campus.
Adoção Crescente de Geração e Armazenamento de Energia Atrás do Medidor
Os sistemas atrás do medidor são cada vez mais utilizados como meio de alcançar disponibilidade de energia mais antecipada em grandes campi de data centers. Seu papel inclui fornecer capacidade no local enquanto a conexão com a concessionária está atrasada ou restrita. Essa abordagem também pode reduzir a exposição a encargos de demanda de pico e apoiar a continuidade durante interrupções na rede elétrica. A adoção mais ampla desses sistemas muda a relação entre as concessionárias e os grandes clientes de carga, pois a autogeração pode reduzir o volume de eletricidade adquirida da rede. Os desenvolvedores que mantêm uma conexão operacional com a rede elétrica podem oferecer capacidade flexível, em vez de tratar a geração local exclusivamente como uma fonte de fornecimento isolada. O mercado de recursos de energia distribuída para data centers se beneficia quando os projetos de sistemas combinam confiabilidade no nível do local com um plano prático para interação com a rede elétrica.
Congestionamento da Rede Elétrica e Restrições ao Fornecimento de Eletricidade pelas Concessionárias
O congestionamento da rede elétrica está tornando a velocidade de acesso à energia uma preocupação central para os desenvolvedores de data centers em vários hubs estabelecidos. O Rocky Mountain Institute modelou um cluster em Memphis no qual 750 MW de energia solar, 280 MW de armazenamento em baterias e recursos de usinas de energia virtual poderiam compensar 65% da demanda de pico de um cluster de data centers de 560 MW. A descoberta ilustra a escala em que os portfólios locais podem reduzir o requisito imediato de rede elétrica de um projeto. Em junho de 2026, o Southwest Power Pool recebeu aprovação para seu framework de Serviço de Grande Carga de Alto Impacto Condicional, que pode fornecer serviço de transmissão condicional enquanto a geração designada é desenvolvida. Abordagens semelhantes poderiam ajudar os desenvolvedores a combinar novas cargas com fornecimento local verificável. Tais mudanças regulatórias criam um caso comercial mais sólido para geração e armazenamento coordenados.
Demanda por Maior Resiliência de Energia e Independência Energética
As cargas de trabalho de computação contínua tornam a resiliência um requisito operacional central para os operadores de data centers. A Bloom Energy afirma que suas células de combustível de óxido sólido podem fornecer disponibilidade de 99,9% a 99,999% e suportar mais de 200.000 ciclos de carga.[1] Esse perfil operacional apoia seu uso em aplicações de carga primária onde o tempo de inatividade pode interromper os serviços ao cliente. A geração local também dá aos operadores mais controle sobre as decisões de combustível, manutenção e despacho durante eventos na rede elétrica. A necessidade é especialmente relevante para campi com alta densidade de processamento de IA, pois essas instalações podem ter uma demanda de eletricidade substancial e menos flexível. O mercado de recursos de energia distribuída para data centers se beneficia dessa mudança em direção a arquiteturas de energia projetadas para serviço contínuo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Integração | -2.5% | Global, mais agudo na América do Sul e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Regulamentações Fragmentadas do Mercado de Eletricidade | -1.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Restrições de Interconexão à Rede Elétrica e de Exportação de Eletricidade | -1.2% | América do Norte, Europa e mercados da Ásia-Pacífico em estágio inicial | Médio prazo (2 a 4 anos) |
| Complexidade de Coordenar Múltiplas Tecnologias de Energia | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Integração
Os altos custos iniciais podem atrasar a adoção, especialmente em sites empresariais e de borda que não conseguem distribuir o investimento por um grande portfólio. O Laboratório Nacional de Energia Renovável reportou em junho de 2025 que um sistema de baterias de quatro horas custava 1.300 USD por kW, em comparação com 1.000 USD por kW para um gerador alternativo comparável. Essa diferença de custo significa que as baterias são frequentemente implantadas junto com equipamentos de backup convencionais, em vez de substituí-los completamente. Os projetos integrados também exigem engenharia, software de controle, instalação e expertise operacional. Os modelos de Energia como Serviço podem reduzir o ônus financeiro inicial ao permitir que um especialista financie e gerencie os ativos. Esses modelos podem ser particularmente relevantes onde a resiliência é necessária, mas o capital deve permanecer disponível para a infraestrutura de computação.
Regulamentações Fragmentadas nos Mercados de Eletricidade
Os requisitos regulatórios diferem entre os locais que estão atraindo nova capacidade de data centers. A política CRU/2025236 da Irlanda exige que data centers acima de 10 MVA forneçam geração no local ou próxima despachável e armazenamento equivalente a 100% da capacidade máxima de importação, com participação no mercado de eletricidade por atacado. A Alemanha exige que os data centers atendam à demanda de eletricidade com fontes renováveis a partir de janeiro de 2027, no âmbito de seu framework de eficiência energética. Esses requisitos podem aumentar a complexidade dos projetos, pois os desenvolvedores devem alinhar equipamentos, contratos e procedimentos operacionais com as regras locais. Na América do Norte, os requisitos variam por estado e território de concessionária, aumentando os custos jurídicos e de planejamento para operadores com múltiplos sites. Regras mais claras e consistentes poderiam encurtar os ciclos de desenvolvimento no mercado de recursos de energia distribuída para data centers.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Recurso de Energia Primário:
O Armazenamento em Baterias Ancora a Base InstaladaOs sistemas de armazenamento de energia em baterias detinham uma participação de 36,17% em 2026. Sua base instalada reflete sua capacidade de suportar múltiplas necessidades operacionais com um único ativo. As baterias podem suavizar a demanda, reduzir os encargos de pico, fornecer backup de curta duração e responder a sinais da rede elétrica. Essa amplitude funcional as torna úteis em instalações que variam de pequenos sites de borda a campi de hiperescala. A geração a gás natural continua sendo importante para carga primária e fornecimento de emergência, pois o equipamento é familiar e pode ser entregue dentro de cronogramas de projeto conhecidos. Os sistemas fotovoltaicos solares e as plantas de cogeração desempenham papéis complementares onde a aquisição de energia renovável ou as necessidades térmicas locais justificam seu uso. O mercado de recursos de energia distribuída para data centers depende dessa combinação porque nenhum único recurso atende a todos os requisitos do site. A seleção de equipamentos, portanto, depende da rede elétrica local, do fornecimento de combustível, do padrão de carga e da meta de resiliência.
As células de combustível estão projetadas para se expandir a um CAGR de 17,35% até 2032, a maior taxa entre os recursos de energia primários. A Bloom Energy reportou que pode implantar energia de células de combustível no local para projetos de data centers da Oracle em 90 dias. Esse prazo é valioso quando a conexão com a concessionária não se alinha com o cronograma de entrega do campus. As células de combustível de óxido sólido estão sendo consideradas para energia contínua porque oferecem alta disponibilidade e menores emissões locais do que muitas alternativas convencionais. As categorias emergentes, incluindo geotérmica aprimorada e conceitos adjacentes a reatores modulares pequenos, permanecem menos estabelecidas em capacidade instalada. Sua relevância reside em dar aos operadores opções adicionais para o planejamento de energia de longo prazo. As equipes de aquisição podem combinar a escolha tecnológica com a data de construção esperada e o período necessário de operação contínua. Isso mantém o mercado de recursos de energia distribuída para data centers aberto a vários caminhos de energia à medida que as condições de demanda mudam.



Por Configuração do Sistema:
Arquiteturas Híbridas Capturam uma Participação DominanteOs sistemas híbridos representaram 56,19% do mercado em 2026. Esses sistemas geralmente combinam geração despachável, fornecimento renovável e armazenamento em baterias sob uma plataforma de controle comum. A arquitetura oferece aos operadores mais opções quando os custos de combustível, as condições da rede elétrica ou os requisitos de carga mudam. Também ajuda os campi a manter o fornecimento quando um recurso está indisponível ou em manutenção. Os sistemas autônomos continuam relevantes para instalações menores com perfis de carga mais simples e orçamentos de capital limitados. As microrredes integradas adicionam capacidade de ilhamento e comunicação bidirecional com a rede elétrica, o que pode ser útil onde as regras locais permitem que um site forneça capacidade flexível. Uma plataforma operacional comum é importante porque coordena o timing de cada recurso. Isso reduz a necessidade de os operadores gerenciarem sistemas separados durante um evento de energia.
Os recursos conectados a usinas de energia virtual devem avançar a um CAGR de 18,23% até 2032. Esses modelos agregam baterias, cargas responsivas e geração local em um portfólio despachável. O Rocky Mountain Institute estima que a capacidade de usinas de energia virtual nos EUA poderia atingir 160 GW até 2030, cobrindo 20% da demanda de pico. Em junho de 2026, Google e Voltus anunciaram um acordo para desenvolver até 100 MW de capacidade distribuída credenciada no PJM.[2] Esse modelo pode ajudar um data center a cumprir obrigações de capacidade sem construir todos os recursos em um único local. Também torna o software de despacho e os padrões de comunicação mais importantes para o desempenho do projeto. A abordagem pode criar um papel comercial para a capacidade que de outra forma ficaria ociosa no local. O mercado de recursos de energia distribuída para data centers pode, portanto, se beneficiar de oportunidades de receita, além das necessidades de confiabilidade de energia.
Por Modelo de Propriedade:
A Propriedade Direta Lidera, os Modelos de Serviço Ganham TerrenoOs ativos de propriedade do data center representaram 55,23% em 2026. Os grandes operadores frequentemente preferem o controle direto quando o desempenho da energia no local afeta os compromissos de disponibilidade. A propriedade também pode dar a um campus maior controle sobre os procedimentos operacionais e futuras atualizações de equipamentos. Essa abordagem é mais prática para operadores de hiperescala com equipes de energia dedicadas e recursos de capital substanciais. Os sistemas de propriedade da concessionária e de terceiros atendem a instalações que preferem limitar as responsabilidades de gestão de ativos. Eles também podem fornecer acesso a capacidades técnicas e comerciais especializadas. A escolha entre modelos de propriedade frequentemente reflete a capacidade do cliente de aceitar despesas de capital e responsabilidade operacional. Também afeta a rapidez com que um projeto pode avançar do design para a operação.
A Energia como Serviço está projetada para se expandir a um CAGR de 18,56% até 2032. Nesse modelo, um especialista pode projetar, financiar, possuir e operar recursos no local sob um acordo baseado em desempenho. O cliente recebe um serviço de energia definido enquanto evita grande parte do compromisso de capital inicial. Isso pode tornar os sistemas de energia local mais acessíveis para provedores de colocação e operadores empresariais. O modelo também pode ajudar a padronizar manutenção, monitoramento e gestão de contratos em um portfólio. As estruturas baseadas em serviços serão importantes onde um cliente precisa de energia resiliente, mas não quer operar um sistema de energia complexo. Elas podem alinhar a remuneração do provedor com disponibilidade, controle de custos e desempenho. Isso ajuda a ampliar a participação no mercado de recursos de energia distribuída para data centers além dos maiores operadores. Pode permitir que um cliente selecione um resultado operacional, como disponibilidade definida ou custos de serviço previsíveis, sem primeiro desenvolver expertise interna em financiamento, engenharia, despacho, manutenção e gestão de conformidade.
Por Aplicação Primária:
A Resiliência Lidera à Medida que a Participação na Rede Elétrica se ExpandeA energia de backup e a resiliência representaram 37,18% em 2026. Os data centers precisam de eletricidade confiável para cumprir os compromissos de serviço com clientes de nuvem, empresariais e de colocação. Muitos sites estão atualizando os arranjos de backup exclusivamente a diesel com baterias, geração a gás natural e células de combustível. Essas combinações podem melhorar a flexibilidade operacional enquanto atendem aos requisitos locais de qualidade do ar. A otimização de custos de energia também é relevante porque os recursos locais podem reduzir os encargos de demanda e apoiar o deslocamento de carga. Esse caso de uso é mais importante em mercados com preços de eletricidade variáveis e períodos de pico definidos. Também permite que os mesmos ativos apoiem tanto a gestão de riscos quanto a eficiência operacional rotineira. A economia do projeto melhora quando os recursos têm vários usos práticos. Para o mercado de recursos de energia distribuída para data centers, isso significa que a seleção de equipamentos deve considerar as necessidades diárias de energia, a operação de emergência e o valor potencial de responder às condições da rede elétrica, em vez de considerar cada uso isoladamente.
Os serviços de rede elétrica e auxiliares estão projetados para avançar a um CAGR de 17,68% até 2032. Essa aplicação transforma um data center de um usuário passivo de eletricidade em um participante capaz de fornecer capacidade flexível. Depende de sistemas de controle que coordenam baterias, cargas responsivas e geradores em resposta a instruções da rede elétrica. O IEEE 2030.5 suporta a comunicação entre dispositivos de energia distribuída e sistemas de rede elétrica. O corte de pico, a integração de energia renovável e a resposta à demanda permanecem usos relacionados para a mesma base de equipamentos. A oportunidade é mais forte onde as tarifas e as regras de mercado remuneram grandes cargas pela operação flexível. Os operadores ainda devem preservar seus compromissos de serviço antes de oferecer qualquer recurso à rede elétrica. Regras operacionais claras são necessárias para garantir que a participação na rede elétrica não enfraqueça a resiliência do site.
Por Tamanho do Data Center:
Os Sites de Hiperescala Lideram em Escala e Taxa de CrescimentoAs instalações de hiperescala detinham uma participação de 54,81% em 2026 e estão projetadas para se expandir a um CAGR de 18,77% até 2032. Sua escala permite que os operadores avaliem grandes projetos de células de combustível, baterias, microrredes e atrás do medidor. Esses projetos podem alcançar economias por megawatt que instalações menores têm dificuldade em igualar. Os grandes compromissos de aquisição de células de combustível e geradores mostram a escala que esses operadores podem trazer ao planejamento de energia no local. O trabalho da Bloom Energy com a Oracle Cloud Infrastructure demonstrou uma abordagem de implantação de células de combustível no local projetada para cronogramas de entrega curtos. Grandes contratos desse tipo influenciam as prioridades de fabricação em toda a cadeia de fornecimento de equipamentos de energia. Eles também incentivam os fornecedores a planejar a capacidade em torno de menos, mas muito maiores, compromissos de clientes. Esse padrão de compras é uma característica definidora do mercado de recursos de energia distribuída para data centers. Também torna o planejamento de fornecimento importante para os fabricantes de equipamentos, pois um pequeno número de grandes pedidos pode afetar a capacidade da fábrica, a alocação de componentes, os cronogramas de instalação e a disponibilidade de pessoal de serviço qualificado.
Os data centers grandes e médios geralmente usam baterias, geradores de backup e, em alguns locais, energia solar no telhado. Seu foco geralmente está no controle de custos e na continuidade, em vez de operar uma usina de energia primária completa. Os sites pequenos e as instalações de borda incorrem em custos mais altos por MW e têm menos recursos para o desenvolvimento de projetos complexos. Equipamentos modulares e contratos baseados em serviços podem reduzir essas barreiras. Esses sites continuam importantes porque frequentemente atendem a locais com menor confiabilidade da rede elétrica. Sua demanda pode apoiar pacotes de energia distribuída padronizados e repetíveis. Os provedores que simplificam o design e a instalação podem tornar os sistemas distribuídos mais práticos para esse nível. O segmento oferece uma rota para adoção fora dos maiores campi de nuvem. O mercado de recursos de energia distribuída para data centers pode alcançar uma base instalada mais ampla quando os sistemas empacotados reduzem o tempo necessário para avaliar as condições do site, selecionar equipamentos e estabelecer os arranjos de serviço e manutenção necessários para uma operação confiável.

Por Tipo de Data Center:
As Instalações de Colocação Detêm a Maior ParticipaçãoAs instalações de colocação representaram 62,91% do mercado em 2026. Esses operadores gerenciam infraestrutura compartilhada para múltiplos inquilinos com diferentes perfis de energia e compromissos de sustentabilidade. Esse modelo operacional cria demanda contínua por baterias, geração flexível e software de gestão de energia. Os sites de colocação devem equilibrar os requisitos dos inquilinos com os limites de capacidade agregada e seus próprios compromissos de confiabilidade. Um estudo do IEEE de 2025 descobriu que os métodos de armazenamento de energia virtual poderiam melhorar o uso da infraestrutura e reduzir os custos de provisionamento em 32% em ambientes de colocação. Isso apoia o caso para um controle mais detalhado dos recursos distribuídos em instalações compartilhadas. Também mostra por que a alocação no nível do cliente e os dados operacionais transparentes são importantes em ambientes com múltiplos inquilinos. Esses requisitos podem fortalecer a demanda por software de gestão junto com equipamentos físicos.
Os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 19,05% até 2032. A expansão da computação de IA está aumentando sua necessidade de energia escalável em novos campi. Muitos provedores de nuvem também têm compromissos de eletricidade renovável e carbono que moldam as escolhas de aquisição. Os recursos locais podem ajudá-los a garantir capacidade enquanto apoiam esses compromissos em novos campi de computação de alta densidade e a infraestrutura de energia local e os sistemas operacionais que os suportam. As instalações empresariais e de borda representam uma base de demanda separada com diferentes restrições de site. As implantações de borda podem se beneficiar de energia local em locais onde a confiabilidade da rede elétrica é menor ou a capacidade é menos previsível. Sua menor escala não elimina a necessidade de tempo de atividade, especialmente para cargas de trabalho que atendem a usuários locais. Os provedores podem atender a essa demanda com sistemas modulares que são mais fáceis de implantar e manter.
Análise Geográfica
América do Norte
A América do Norte detinha uma participação de 40,31% em 2026. A região tem uma grande concentração de instalações de hiperescala e uma base de fornecimento estabelecida para equipamentos de energia no local. Os longos prazos de conexão com as concessionárias incentivaram os desenvolvedores a considerar geração e armazenamento ao planejar novos campi. O framework de Serviço de Grande Carga de Alto Impacto Condicional do Southwest Power Pool mostra uma rota regulatória para combinar grandes novas cargas com recursos de fornecimento designados. Os padrões dos EUA, como o IEEE 1547, influenciam como os recursos distribuídos se interconectam com a rede elétrica. O Canadá e o México também oferecem oportunidades de desenvolvimento à medida que os operadores buscam capacidade próxima a corredores de conectividade estabelecidos. Os sistemas de energia local podem ajudar os projetos a gerenciar cronogramas de conexão incertos.
Ásia-Pacífico
A Ásia-Pacífico está projetada para se expandir a um CAGR de 17,91% até 2032. A construção de data centers está crescendo na China, Índia, Japão, Singapura e Sudeste Asiático, aumentando a pressão sobre os sistemas elétricos locais. A China tem uma grande base de armazenamento em baterias e está desenvolvendo aplicações de armazenamento de energia para instalações de alta carga. Singapura está explorando uma usina de energia virtual distribuída com DayOne e Blue Whale Energy que coordenaria baterias em sites comerciais e industriais.[3] As políticas estaduais da Índia para energia renovável e armazenamento podem apoiar sistemas co-localizados. A Coreia do Sul também está atraindo nova capacidade de empresas de tecnologia nacionais e fornecedores internacionais de energia. Esses mercados criam demanda por projetos adaptáveis que levem em conta as restrições locais de terreno, rede e licenciamento. O mercado de recursos de energia distribuída para data centers também deve acomodar diversas opções de combustível, condições climáticas, padrões de confiabilidade e regras que regem a exportação ou agregação de capacidade, em vez de depender de uma única abordagem de design regional.
Europa, Oriente Médio e África, e América do Sul
A Europa se destaca por regras que vinculam diretamente o desenvolvimento de data centers a obrigações de energia e sustentabilidade. A política de grandes consumidores de energia da Irlanda exige que os sites qualificados forneçam geração despachável e armazenamento equivalente à capacidade máxima de importação. A estratégia da Alemanha inclui requisitos de eletricidade renovável a partir de janeiro de 2027, tornando o fornecimento de energia um requisito de conformidade para os operadores de data centers. A Agência Federal de Redes da Alemanha reportou que as solicitações líquidas de conexão à rede elétrica para armazenamento em baterias aumentaram 194% em 2025. Os mercados do Oriente Médio e África oferecem oportunidades em áreas não desenvolvidas, especialmente onde novos campi podem ser desenvolvidos com geração dedicada desde o início. A América do Sul permanece menor, embora as necessidades de confiabilidade da rede elétrica do Brasil e a estrutura regulatória de eletricidade do Chile apoiem diferentes casos de propriedade atrás do medidor e de terceiros. Essas regiões exigirão modelos comerciais alinhados com as regulamentações locais, o combustível disponível e as condições da rede elétrica. O mercado de recursos de energia distribuída para data centers tem uma oportunidade nesses locais quando os desenvolvedores projetam a abordagem de geração, armazenamento, financiamento e conexão à rede elétrica em torno das condições de cada local, em vez de importar uma configuração construída para um sistema de energia diferente.
Cenário Competitivo
Concentração do Mercado
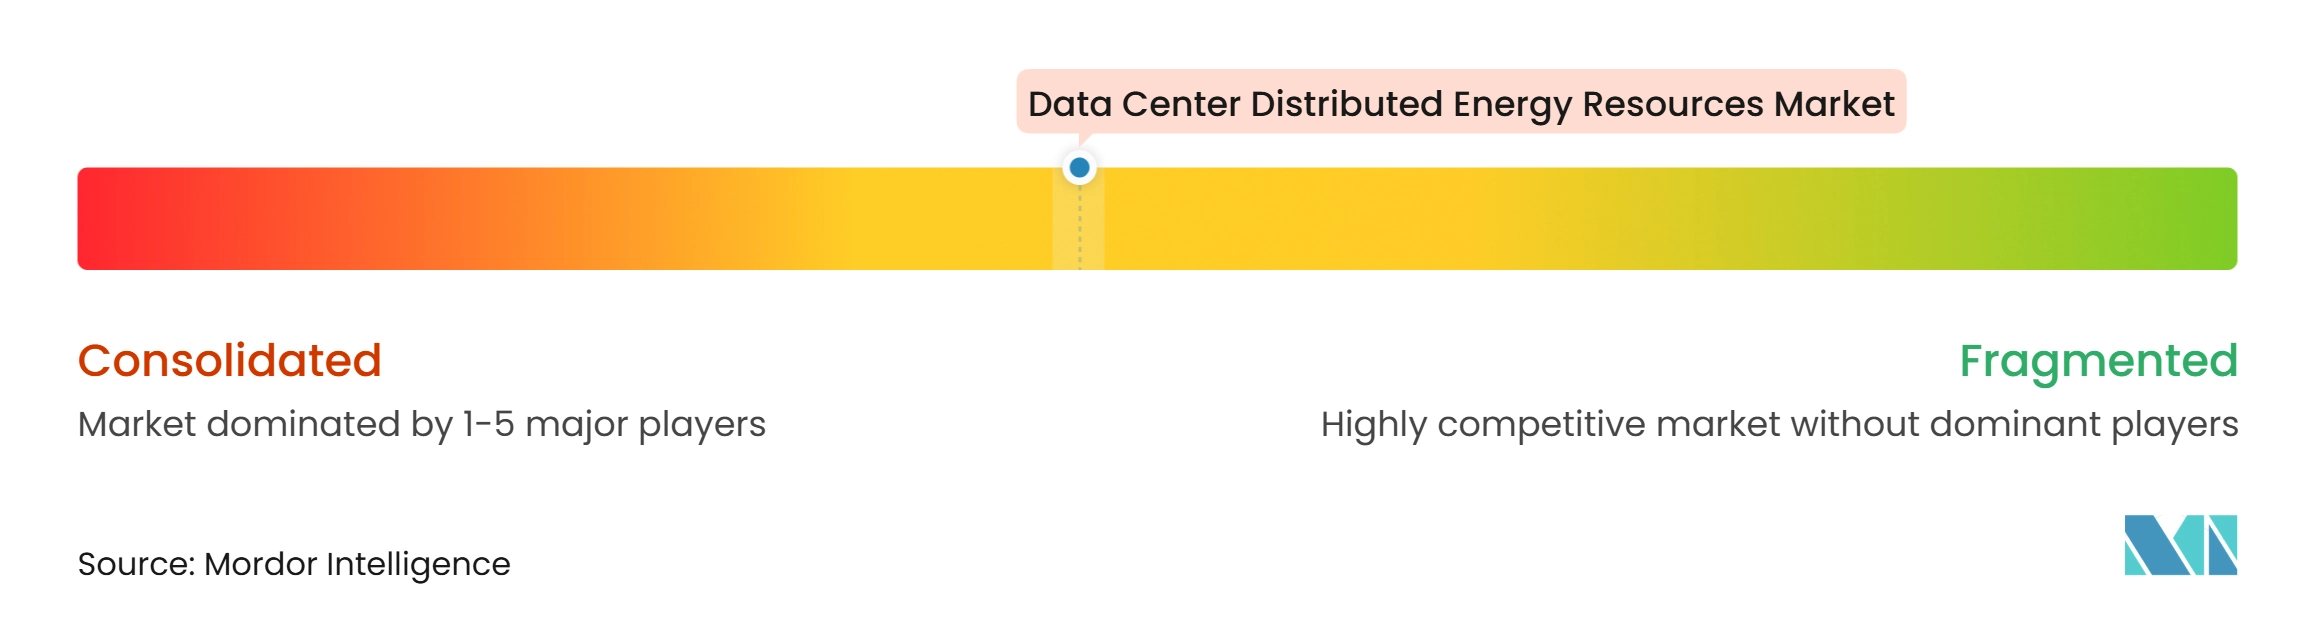
O mercado de recursos de energia distribuída para data centers inclui fornecedores de equipamentos industriais, provedores de software de gestão de energia, empresas de armazenamento e plataformas de serviços de rede elétrica. Schneider Electric, Siemens, ABB e Eaton competem oferecendo amplos portfólios de equipamentos elétricos e construindo relacionamentos com compradores de infraestrutura de data centers. A Bloom Energy é especialista em células de combustível de óxido sólido para energia contínua no local. A Fluence se concentra em armazenamento em baterias e software relacionado. A Wärtsilä fornece geração flexível por motores para aplicações de grande carga. A concorrência é cada vez mais baseada na capacidade de integrar equipamentos físicos com monitoramento, despacho e serviços de projeto. Isso favorece os fornecedores que conseguem atender a toda a vida operacional de um sistema.
As estratégias das empresas envolvem cada vez mais parcerias porque os projetos de energia para data centers exigem equipamentos, desenvolvimento de projetos, coordenação com concessionárias e compromissos com clientes. ABB e NVIDIA anunciaram uma colaboração em 2025 focada em arquitetura de energia de 800 VCC para racks de servidores de 1 MW.[4] O trabalho posiciona a infraestrutura de energia em torno das necessidades da computação de IA de alta densidade. Eaton e Siemens Energy anunciaram uma colaboração em 2025 para desenvolver sistemas de energia no local e elétricos modulares e integrados para data centers. Bloom Energy e Equinix expandiram seu acordo em fevereiro de 2025 para além de 100 MW em 19 data centers nos EUA em 6 estados. Esses movimentos mostram que os fornecedores estão buscando projetos repetíveis e arranjos de longo prazo com clientes.
A interoperabilidade de software está se tornando mais importante à medida que os operadores conectam ativos no local a programas de concessionárias e mercados por atacado. O IEEE 1547 e o IEEE 2030.5 fornecem frameworks técnicos relevantes para interconexão e comunicações de dispositivos. Os provedores de Energia como Serviço podem atender a clientes que precisam de energia local resiliente, mas não querem a propriedade direta de ativos. Desenvolvedores menores e operadores de usinas de energia virtual podem competir simplificando o acesso a programas de rede elétrica. Os grandes fornecedores estabelecidos mantêm uma vantagem em amplitude de equipamentos, capacidade de instalação e relacionamentos existentes com clientes. As empresas especializadas mantêm uma vantagem quando um projeto requer uma capacidade específica de armazenamento, célula de combustível ou software. O resultado competitivo dependerá de os provedores conseguirem entregar sistemas confiáveis dentro do cronograma de construção exigido pelo cliente. No mercado de recursos de energia distribuída para data centers, os fornecedores também precisam demonstrar que equipamentos, software, controles e arranjos de serviço podem operar juntos sem criar interfaces desnecessárias ou incerteza para o cliente.
Líderes do Setor de Recursos de Energia Distribuída para Data Centers
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Recursos de Energia Distribuída para Data Centers Empresas cobertas neste relatório
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Honeywell International Inc.
- Generac Holdings Inc.
- Tesla, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Enel X S.r.l.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Voltus, Inc.
- Caterpillar Inc.
- Cummins Inc.
- Bloom Energy Corporation
- Wärtsilä Corporation
- Kraken Technologies Limited
- Enchanted Rock Holdings, LLC
Desenvolvimentos industriais recentes em Mercado de Recursos de Energia Distribuída para Data Centers
- Outubro de 2026: A American Electric Power anunciou planos de investir aproximadamente 4 bilhões de USD em um projeto de células de combustível de 702 MW usando a tecnologia da Bloom Energy para abastecer os data centers do Google sob um acordo de compra de energia de 20 anos, marcando um dos maiores compromissos de uma única concessionária com energia de data centers baseada em células de combustível e demonstrando que as concessionárias reguladas estão financiando ativamente a geração distribuída no local para capturar grandes clientes de carga.
- Agosto de 2026: Bloom Energy e MiTAC Computing expandiram sua parceria para implantar sistemas de células de combustível da Bloom em um campus de fabricação de servidores de IA em Fremont, Califórnia, estendendo as implantações de células de combustível além das operações puras de data centers para instalações de fabricação com requisitos semelhantes de tempo de atividade de missão crítica.
- Julho de 2026: O backlog de geradores para data centers da Generac Holdings atingiu aproximadamente 1,6 bilhão de USD em 29 de julho de 2026, após a entrada da empresa no mercado de conjuntos geradores de grande megawatt para data centers em meados de 2025; o crescimento do backlog foi impulsionado por compromissos de múltiplos clientes de hiperescala e refletiu uma entrada de pedidos sustentada em um ritmo superior ao negócio histórico de geradores da empresa.
- Junho de 2026: Google e Voltus anunciaram um acordo de três anos pelo qual o Google financia uma usina de energia virtual operada pela Voltus composta por até 100 MW de capacidade distribuída credenciada dentro do PJM Interconnection, estabelecendo um modelo comercialmente replicável para hiperescaladores adquirirem obrigações de mercado de capacidade por meio de recursos de energia distribuída agregados, em vez de ativos de geração dedicados.
Escopo do Relatório Global do Mercado de Recursos de Energia Distribuída para Data Centers
O Mercado de Recursos de Energia Distribuída (RED) para Data Centers refere-se ao mercado de sistemas descentralizados de geração, armazenamento e gestão de energia implantados dentro ou adjacentes a instalações de data centers para melhorar a resiliência de energia, a eficiência energética, a sustentabilidade e as capacidades de interação com a rede elétrica. Esses recursos incluem sistemas fotovoltaicos solares, sistemas de armazenamento de energia em baterias, células de combustível, tecnologias de geração no local, sistemas de cogeração e outros ativos de energia distribuída que suportam energia de backup, gestão de demanda de pico, integração de energia renovável, otimização de custos de energia, participação em resposta à demanda e serviços auxiliares de rede elétrica em ambientes de data centers de colocação, nuvem, empresarial, borda e hiperescala.
O Relatório do Mercado de Recursos de Energia Distribuída para Data Centers é Segmentado por Recurso de Energia Primário (Sistemas Fotovoltaicos Solares, Sistemas de Armazenamento de Energia em Baterias, Células de Combustível, Geração a Gás Natural e Outras Gerações no Local, Sistemas de Cogeração e Outros Recursos de Energia Distribuída), Configuração do Sistema (Recursos de Energia Distribuída Autônomos, Sistemas de Energia Distribuída Híbridos, Microrredes Integradas e Recursos Conectados a Usinas de Energia Virtual), Modelo de Propriedade (Propriedade do Data Center, Propriedade da Concessionária, Propriedade de Terceiros e Energia como Serviço [EaaS]), Aplicação Primária (Energia de Backup e Resiliência, Otimização de Custos de Energia, Corte de Pico e Deslocamento de Carga, Integração de Energia Renovável, Resposta à Demanda e Serviços de Rede Elétrica e Auxiliares), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocação, Provedores de Serviços em Nuvem [PSNs] e Empresarial e de Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Sistemas Fotovoltaicos Solares |
| Sistemas de Armazenamento de Energia em Baterias |
| Células de Combustível |
| Geração a Gás Natural e Outras Gerações no Local |
| Sistemas de Cogeração |
| Outros Recursos de Energia Distribuída |
| Recursos de Energia Distribuída Autônomos |
| Sistemas de Energia Distribuída Híbridos |
| Microrredes Integradas |
| Recursos Conectados a Usinas de Energia Virtual |
| Propriedade do Data Center |
| Propriedade da Concessionária |
| Propriedade de Terceiros |
| Energia como Serviço (EaaS) |
| Energia de Backup e Resiliência |
| Otimização de Custos de Energia |
| Corte de Pico e Deslocamento de Carga |
| Integração de Energia Renovável |
| Resposta à Demanda |
| Serviços de Rede Elétrica e Auxiliares |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocação |
| Provedores de Serviços em Nuvem (PSNs) |
| Empresarial e de Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África |
| Por Recurso de Energia Primário | Sistemas Fotovoltaicos Solares | |
| Sistemas de Armazenamento de Energia em Baterias | ||
| Células de Combustível | ||
| Geração a Gás Natural e Outras Gerações no Local | ||
| Sistemas de Cogeração | ||
| Outros Recursos de Energia Distribuída | ||
| Por Configuração do Sistema | Recursos de Energia Distribuída Autônomos | |
| Sistemas de Energia Distribuída Híbridos | ||
| Microrredes Integradas | ||
| Recursos Conectados a Usinas de Energia Virtual | ||
| Por Modelo de Propriedade | Propriedade do Data Center | |
| Propriedade da Concessionária | ||
| Propriedade de Terceiros | ||
| Energia como Serviço (EaaS) | ||
| Por Aplicação Primária | Energia de Backup e Resiliência | |
| Otimização de Custos de Energia | ||
| Corte de Pico e Deslocamento de Carga | ||
| Integração de Energia Renovável | ||
| Resposta à Demanda | ||
| Serviços de Rede Elétrica e Auxiliares | ||
| Por Tamanho do Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocação | |
| Provedores de Serviços em Nuvem (PSNs) | ||
| Empresarial e de Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de recursos de energia distribuída para data centers?
O tamanho do mercado de recursos de energia distribuída para data centers é de 24,60 bilhões de USD em 2026 e está projetado para atingir 61,21 bilhões de USD até 2032 a um CAGR de 16,49%.
Por que os data centers estão adotando recursos de energia distribuída?
As restrições da rede elétrica, a necessidade de energia contínua e a demanda de cargas de trabalho de IA estão incentivando a geração no local, o armazenamento em baterias e os sistemas de energia local.
Qual recurso de energia tem a maior participação em recursos de energia distribuída para data centers?
Os sistemas de armazenamento de energia em baterias detêm a maior participação de recurso de energia primário, com 36,17% em 2026.
Qual segmento de data center está se expandindo mais rapidamente?
Os provedores de serviços em nuvem estão projetados para se expandir a um CAGR de 19,05% até 2032, impulsionados pelo aumento da capacidade de computação em nuvem de IA.
Qual região lidera a adoção de recursos de energia distribuída para data centers?
A América do Norte lidera com uma participação de 40,31% em 2026, apoiada pela atividade de hiperescala e pela necessidade de gerenciar as restrições de conexão com as concessionárias.
Como as usinas de energia virtual apoiam os data centers?
As usinas de energia virtual podem coordenar baterias, cargas flexíveis e geração local para que os operadores possam fornecer capacidade e serviços auxiliares à rede elétrica.