
Marktgröße und Marktanteil für dezentrale Energieressourcen in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 28.54 Milliarden US-Dollar |
| Marktgröße (2032) | 61.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.49 % |
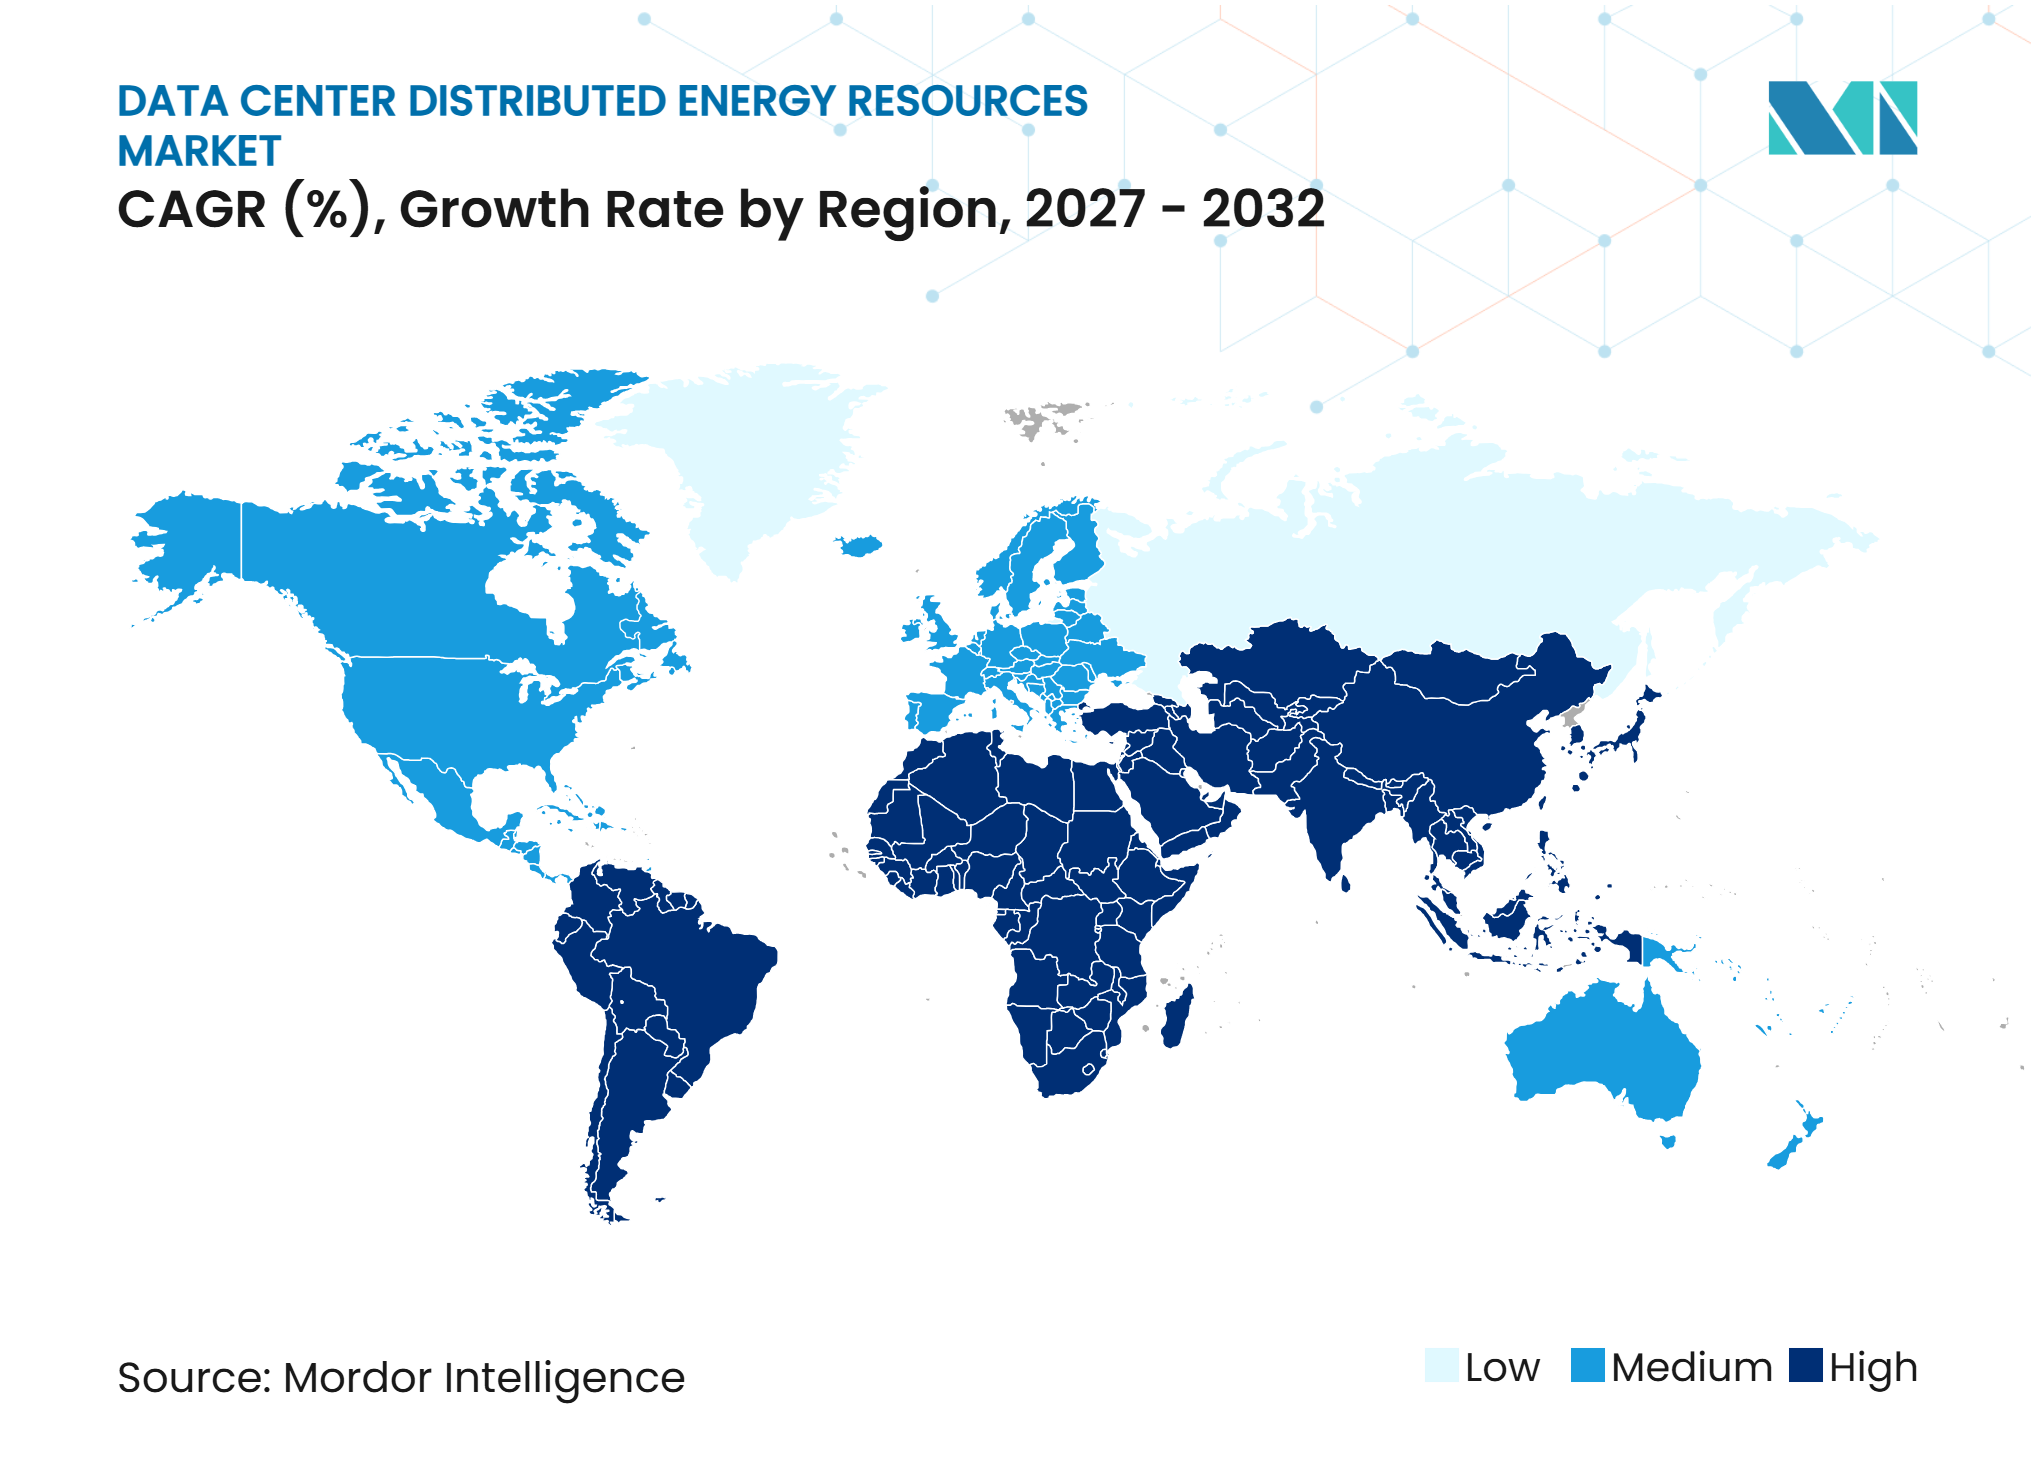
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für dezentrale Energieressourcen in Rechenzentren von Mordor Intelligence
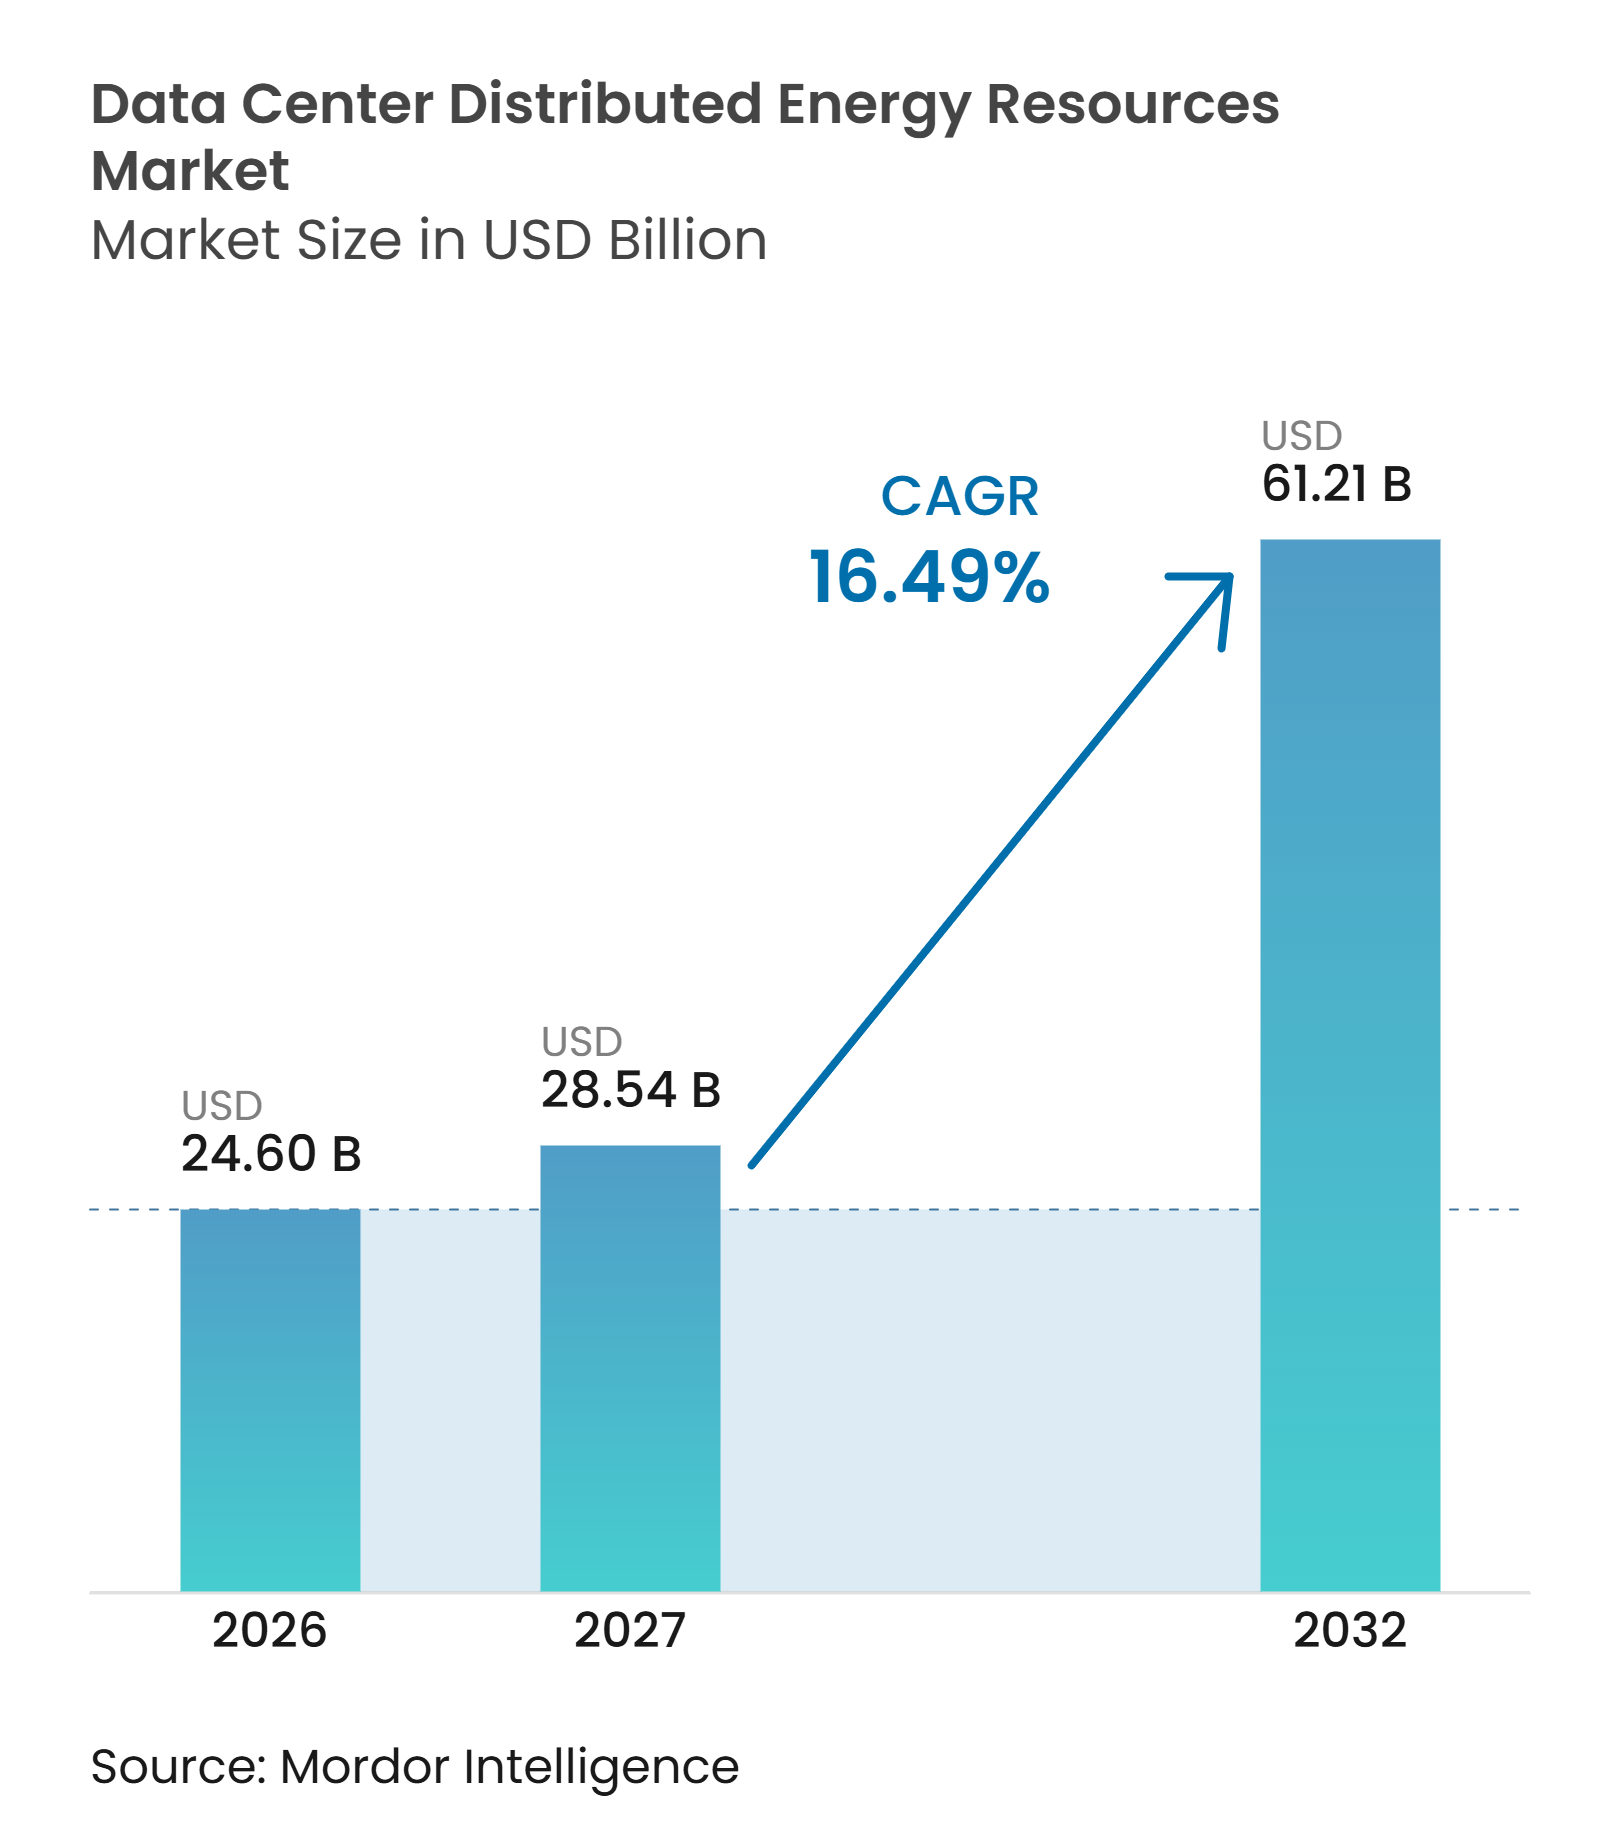
Die Marktgröße für dezentrale Energieressourcen in Rechenzentren wird voraussichtlich von 24,60 Milliarden USD im Jahr 2026 auf 28,54 Milliarden USD im Jahr 2027 und bis 2032 auf 61,21 Milliarden USD anwachsen, was einer CAGR von 16,49 % zwischen 2027 und 2032 entspricht. Netzengpässe verändern die Art und Weise, wie Rechenzentrumsentwickler Strom sichern, insbesondere dort, wo Netzanschlüsse mehrere Jahre in Anspruch nehmen. Eigenerzeugung, Batteriespeicher und lokale erneuerbare Energiesysteme werden zunehmend Teil der zentralen Campus-Planung und nicht mehr als Reserveoption betrachtet. Der Markt für dezentrale Energieressourcen in Rechenzentren wird auch durch die wachsende Nachfrage nach unterbrechungsfreier Stromversorgung für KI-Workloads und Cloud-Dienste geprägt. Anbieter reagieren mit integrierten Systemen, die Erzeugung, Speicherung und Steuerungssoftware mit der Netzbeteiligung verknüpfen. Dies begünstigt Anbieter, die die Bereitstellungszeit verkürzen und gleichzeitig Betreibern helfen können, Kosten, Zuverlässigkeit und Compliance-Anforderungen zu managen. Der Markt für dezentrale Energieressourcen in Rechenzentren wird daher Projekte belohnen, die die Stromplanung bereits in der frühesten Phase der Standortauswahl als Teil des Rechenzentrumsentwurfs behandeln und nicht als eine späte Entscheidung über Netzanschluss und Notstromversorgung.
Wichtigste Erkenntnisse des Berichts
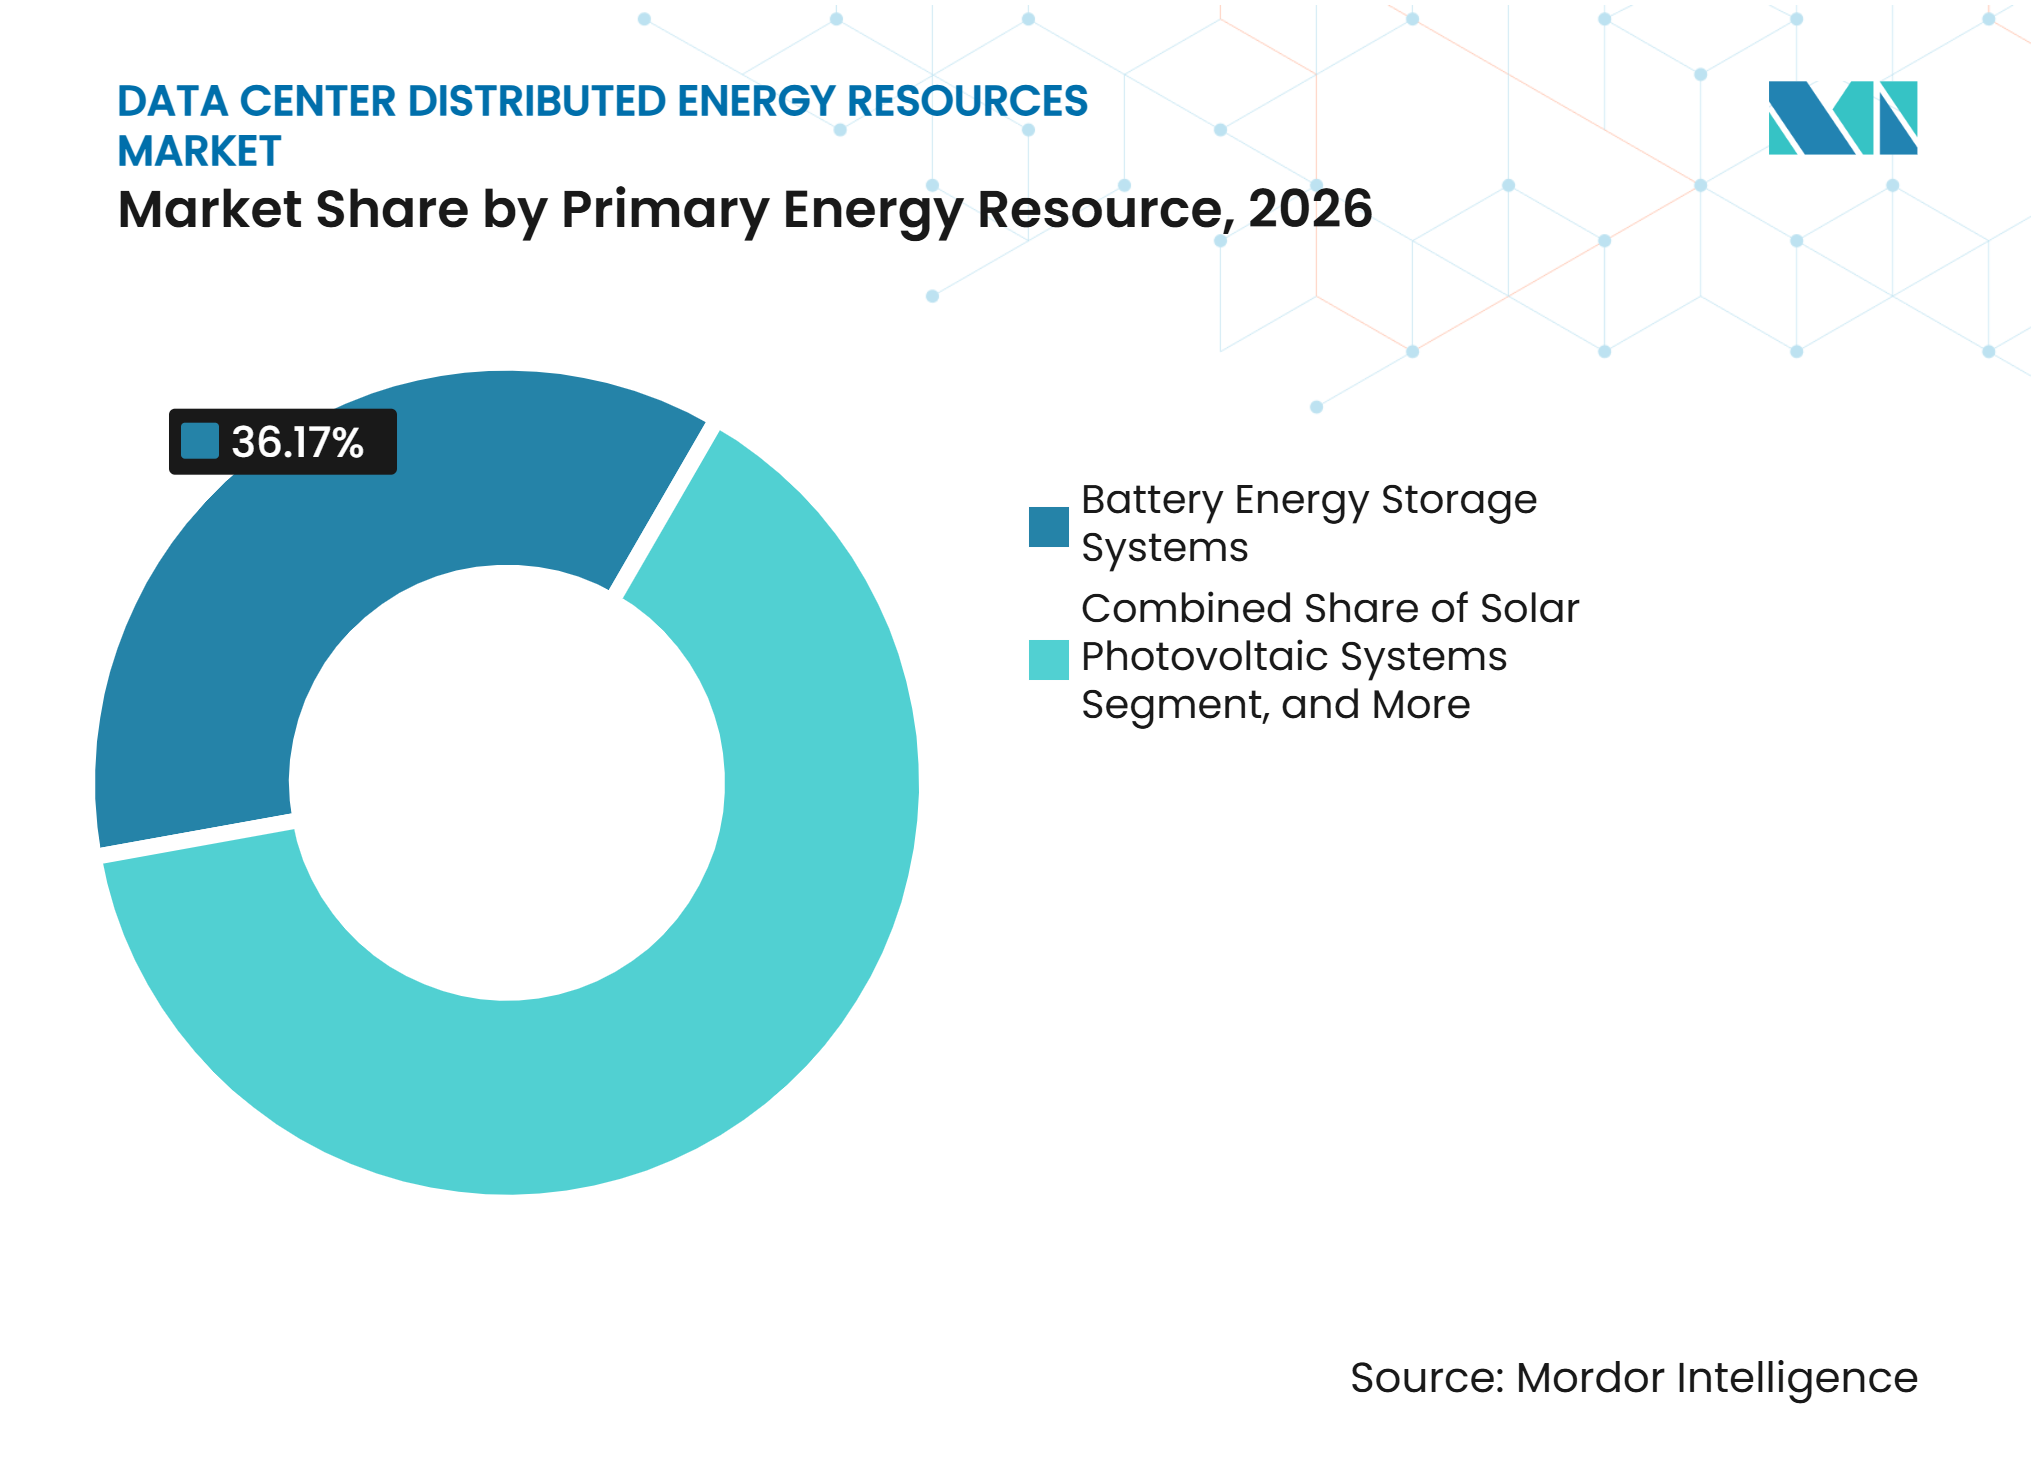
- Nach primärer Energiequelle hielten Batterie-Energiespeichersysteme im Jahr 2026 einen Marktanteil von 36,17 % am Markt für dezentrale Energieressourcen in Rechenzentren, während Brennstoffzellen bis 2032 voraussichtlich mit einer CAGR von 17,35 % wachsen werden.
- Nach Systemkonfiguration entfielen im Jahr 2026 56,19 % des Marktanteils für dezentrale Energieressourcen in Rechenzentren auf hybride dezentrale Energiesysteme, während mit virtuellen Kraftwerken verbundene Ressourcen bis 2032 voraussichtlich mit einer CAGR von 18,23 % wachsen werden.
- Nach Eigentumsmodell hielten rechenzentrumseigene Systeme im Jahr 2026 einen Marktanteil von 55,23 % am Markt für dezentrale Energieressourcen in Rechenzentren, während Energie als Dienstleistung bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 37,18 % des Marktanteils für dezentrale Energieressourcen in Rechenzentren auf Notstromversorgung und Resilienz, während Netz- und Hilfsdienste bis 2032 voraussichtlich mit einer CAGR von 17,68 % wachsen werden.
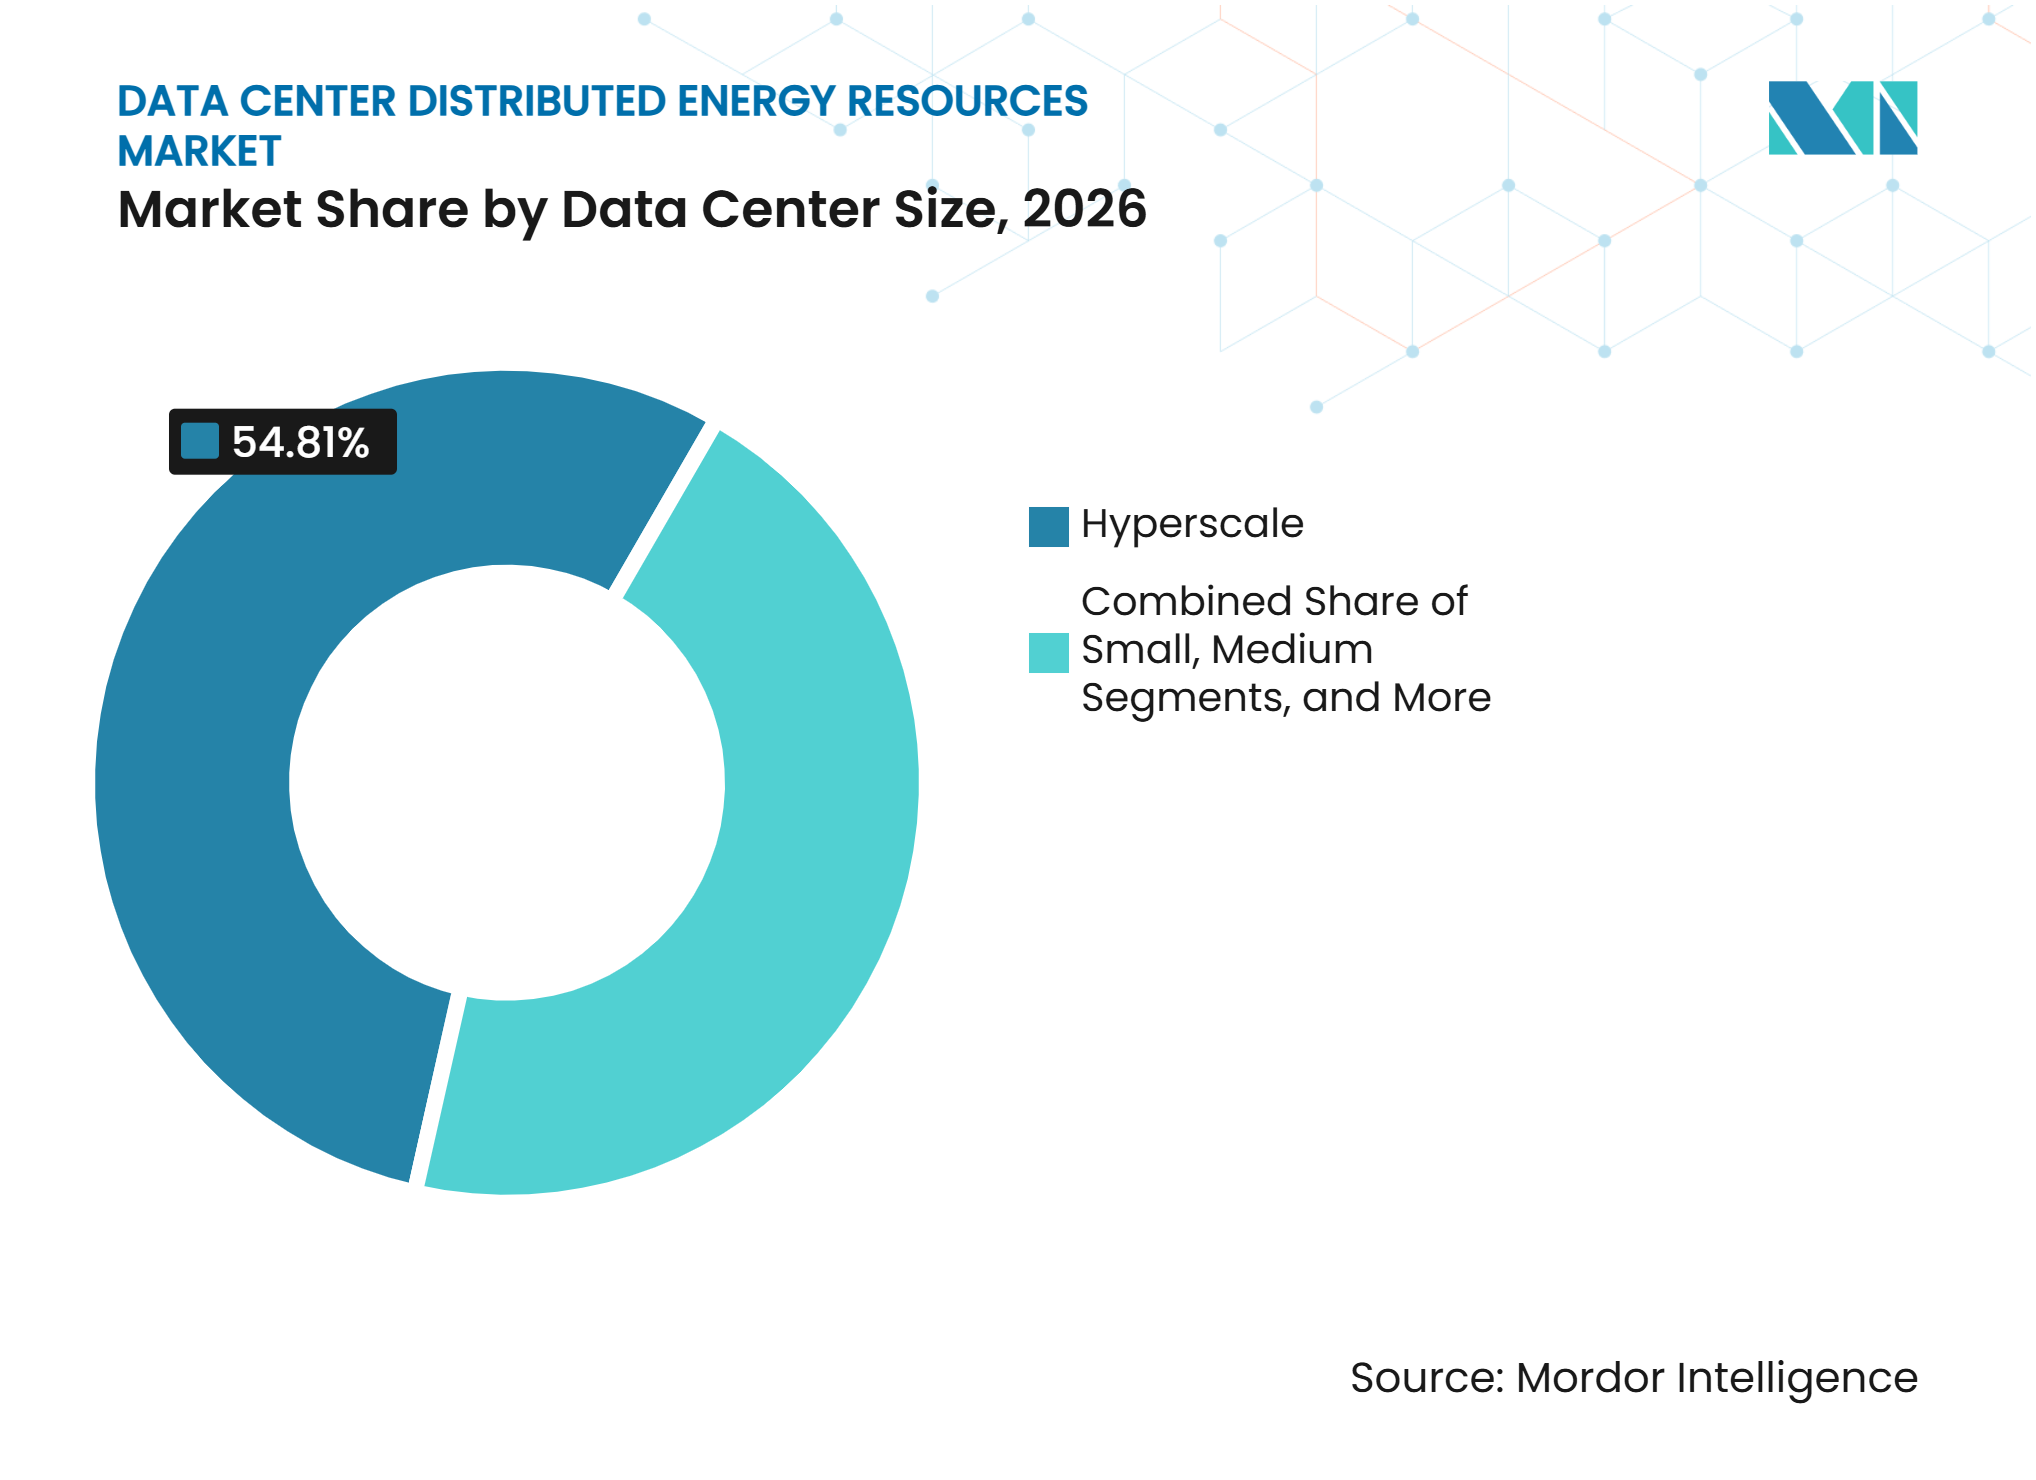
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2026 einen Marktanteil von 54,81 % am Markt für dezentrale Energieressourcen in Rechenzentren und werden bis 2032 voraussichtlich mit einer CAGR von 18,77 % wachsen.
- Nach Rechenzentrumstyp entfielen im Jahr 2026 62,91 % des Marktanteils für dezentrale Energieressourcen in Rechenzentren auf Colocation-Einrichtungen, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einer CAGR von 19,05 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 40,31 % am Markt für dezentrale Energieressourcen in Rechenzentren, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration lokaler Energieressourcen | +4.1% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung von verbraucherseitiger Stromerzeugung und Speicherung | +3.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Netzüberlastung und Einschränkungen bei der versorgungsunternehmensseitig bereitgestellten Elektrizität | +2.8% | Nordamerika und Europa, mit sekundären Auswirkungen auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Bedarf an Stromresilienz und Energieunabhängigkeit | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Virtuelle Kraftwerke und aggregierte Ressourcen | +1.5% | Nordamerika und Europa, Frühphase im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Managementsystemen für dezentrale Energieressourcen | +1.0% | Global, mit frühen Gewinnen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von Solarenergie, Batterien, Generatoren und anderen lokalen Energieressourcen
Integrierte lokale Energiesysteme unterstützen Rechenzentrumsprojekte, die eine zuverlässige Stromversorgung benötigen, ohne sich auf eine einzige Versorgungsquelle zu verlassen. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Analyse von sechs netzgekoppelten, verbraucherseitigen Designs für ERCOT-Rechenzentren berichtete von Stromgestehungskosten zwischen 64,50 USD pro MWh für Geothermie-plus-Solar-Anordnungen und 94,20 USD pro MWh für Designs auf Basis kleiner modularer Reaktoren. Die Studie verwendete einen netzexklusiven Fall von 75,00 USD pro MWh als Vergleichspunkt. Die Ergebnisse zeigen, dass bestimmte kombinierte Portfolios Kosten- und Zuverlässigkeitsanforderungen auf einem mit der Netzversorgung vergleichbaren Niveau erfüllen können. Batterien können Lastschwankungen glätten, Generatoren können gesicherte Kapazität bereitstellen, und Solarenergie kann den Bedarf an erneuerbarer Energiebeschaffung unterstützen. Der Markt für dezentrale Energieressourcen in Rechenzentren konkurriert daher zunehmend auf der Grundlage des Systemdesigns und nicht auf der Grundlage einer einzelnen Gerätekategorie. Entwickler müssen bestimmen, wie viel lokale Kapazität benötigt wird, wie diese Kapazität mit dem Netz interagieren wird und welche Ressourcen sowohl die Betriebs- als auch die Nachhaltigkeitsanforderungen über die erwartete Lebensdauer des Campus hinweg erfüllen können.
Zunehmende Einführung verbraucherseitiger Stromerzeugung und Speicherung
Verbraucherseitige Systeme werden zunehmend eingesetzt, um eine frühere Stromverfügbarkeit auf großen Rechenzentrums-Campussen zu erreichen. Ihre Rolle umfasst die Bereitstellung von Kapazität vor Ort, während der Netzanschluss verzögert oder eingeschränkt ist. Dieser Ansatz kann auch die Exposition gegenüber Spitzenlastgebühren reduzieren und die Kontinuität bei Netzunterbrechungen unterstützen. Die breitere Einführung dieser Systeme verändert die Beziehung zwischen Versorgungsunternehmen und Großverbrauchern, da die Eigenerzeugung das aus dem Netz bezogene Stromvolumen reduzieren kann. Entwickler, die eine betriebliche Netzverbindung aufrechterhalten, können flexible Kapazität anbieten, anstatt die lokale Erzeugung ausschließlich als isolierte Versorgungsquelle zu behandeln. Der Markt für dezentrale Energieressourcen in Rechenzentren profitiert, wenn Systemdesigns die standortbezogene Zuverlässigkeit mit einem praktischen Plan für die Netzinteraktion verbinden.
Netzüberlastung und Einschränkungen bei der versorgungsunternehmensseitig bereitgestellten Elektrizität
Netzüberlastung macht die Geschwindigkeit der Stromverfügbarkeit zu einem zentralen Anliegen für Rechenzentrumsentwickler in mehreren etablierten Standorten. Das Rocky Mountain Institute modellierte einen Memphis-Cluster, bei dem 750 MW Solarenergie, 280 MW Batteriespeicher und virtuelle Kraftwerksressourcen 65 % der Spitzennachfrage eines 560-MW-Rechenzentrumsclusters ausgleichen könnten. Das Ergebnis veranschaulicht den Maßstab, in dem lokale Portfolios den unmittelbaren Netzbedarf eines Projekts reduzieren können. Im Juni 2026 erhielt der Southwest Power Pool die Genehmigung für sein Rahmenwerk für bedingte Hochlast-Großverbraucher-Netzdienstleistungen, das bedingte Übertragungsdienstleistungen bereitstellen kann, während die designierte Erzeugung entwickelt wird. Ähnliche Ansätze könnten Entwicklern helfen, neue Last mit nachweisbarer lokaler Versorgung abzugleichen. Solche regulatorischen Änderungen schaffen einen stärkeren kommerziellen Anreiz für koordinierte Erzeugung und Speicherung.
Bedarf an größerer Stromresilienz und Energieunabhängigkeit
Kontinuierliche Rechen-Workloads machen Resilienz zu einer zentralen Betriebsanforderung für Rechenzentrumsbetreiber. Bloom Energy gibt an, dass seine Festoxid-Brennstoffzellen eine Verfügbarkeit von 99,9 % bis 99,999 % bieten und mehr als 200.000 Ladezyklen unterstützen können.[1] Dieses Betriebsprofil unterstützt ihren Einsatz für Primärlastanwendungen, bei denen Ausfallzeiten Kundendienste unterbrechen können. Lokale Erzeugung gibt Betreibern auch mehr Kontrolle über Kraftstoff-, Wartungs- und Einsatzentscheidungen während Netzereignissen. Der Bedarf ist besonders relevant für Campusse mit hoher KI-Verarbeitungsdichte, da diese Einrichtungen einen erheblichen und weniger flexiblen Strombedarf haben können. Der Markt für dezentrale Energieressourcen in Rechenzentren profitiert von diesem Wandel hin zu Stromarchitekturen, die für den Dauerbetrieb ausgelegt sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten | -2.5% | Global, am stärksten ausgeprägt in Südamerika sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Strommarktregulierungen | -1.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Netzanschluss- und Stromexportbeschränkungen | -1.2% | Nordamerika, Europa und Märkte im asiatisch-pazifischen Raum in der Frühphase | Mittelfristig (2–4 Jahre) |
| Komplexität der Koordination mehrerer Energietechnologien | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten
Hohe Vorabkosten können die Einführung verzögern, insbesondere bei Unternehmens- und Edge-Standorten, die Investitionen nicht über ein großes Portfolio verteilen können. Das National Renewable Energy Laboratory berichtete im Juni 2025, dass ein Vier-Stunden-Batteriesystem 1.300 USD pro kW kostete, verglichen mit 1.000 USD pro kW für einen vergleichbaren Hubkolbengenerator. Diese Kostenlücke bedeutet, dass Batterien häufig neben konventionellen Notstromaggregaten eingesetzt werden, anstatt diese vollständig zu ersetzen. Integrierte Projekte erfordern auch Ingenieurleistungen, Steuerungssoftware, Installation und Betriebskompetenz. Energie-als-Dienstleistung-Modelle können die anfängliche finanzielle Belastung reduzieren, indem sie einem Spezialisten ermöglichen, die Anlagen zu finanzieren und zu verwalten. Diese Modelle können besonders relevant sein, wo Resilienz erforderlich ist, das Kapital jedoch für die Recheninfrastruktur verfügbar bleiben muss.
Fragmentierte Regulierungen auf Strommärkten
Die regulatorischen Anforderungen unterscheiden sich je nach Standort, der neue Rechenzentrumskapazitäten anzieht. Irlands CRU/2025236-Richtlinie verpflichtet Rechenzentren über 10 MVA, dispatchfähige Erzeugung und Speicherung vor Ort oder in der Nähe bereitzustellen, die 100 % der maximalen Importkapazität entspricht, mit Beteiligung am Großhandelsstrommarkt. Deutschland verpflichtet Rechenzentren ab Januar 2027 im Rahmen seines Energieeffizienzrahmens, den Strombedarf aus erneuerbaren Quellen zu decken. Diese Anforderungen können die Projektkomplexität erhöhen, da Entwickler Ausrüstung, Verträge und Betriebsverfahren mit lokalen Vorschriften in Einklang bringen müssen. In Nordamerika variieren die Anforderungen je nach Bundesstaat und Versorgungsgebiet, was die Rechts- und Planungskosten für Betreiber mit mehreren Standorten erhöht. Klarere und einheitlichere Regeln könnten die Entwicklungszyklen im Markt für dezentrale Energieressourcen in Rechenzentren verkürzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach primärer Energiequelle:
Batteriespeicher verankert die installierte BasisBatterie-Energiespeichersysteme hielten im Jahr 2026 einen Anteil von 36,17 %. Ihre installierte Basis spiegelt ihre Fähigkeit wider, mehrere Betriebsanforderungen mit einem einzigen Anlagegut zu unterstützen. Batterien können die Nachfrage glätten, Spitzenlastgebühren reduzieren, Kurzzeit-Notstrom bereitstellen und auf Netzsignale reagieren. Diese funktionale Bandbreite macht sie für Einrichtungen nützlich, die von kleinen Edge-Standorten bis hin zu Hyperscale-Campussen reichen. Erdgaserzeugung bleibt für die Primärlast und die Notversorgung wichtig, da die Ausrüstung vertraut ist und innerhalb bekannter Projektzeitpläne geliefert werden kann. Photovoltaik-Solaranlagen und Kraft-Wärme-Kopplungsanlagen übernehmen ergänzende Rollen, wo die Beschaffung erneuerbarer Energien oder lokale Wärmebedürfnisse ihren Einsatz rechtfertigen. Der Markt für dezentrale Energieressourcen in Rechenzentren stützt sich auf diesen Mix, da keine einzelne Ressource alle Standortanforderungen erfüllt. Die Geräteauswahl hängt daher vom lokalen Netz, der Kraftstoffversorgung, dem Lastprofil und dem Resilienz-Ziel ab.
Brennstoffzellen werden bis 2032 voraussichtlich mit einer CAGR von 17,35 % wachsen, der höchsten Rate unter den primären Energiequellen. Bloom Energy berichtete, dass es Brennstoffzellenstrom vor Ort für Oracle-Rechenzentrumsprojekte innerhalb von 90 Tagen bereitstellen kann. Dieser Zeitrahmen ist wertvoll, wenn der Netzanschluss nicht mit dem Campus-Lieferzeitplan übereinstimmt. Festoxid-Brennstoffzellen werden für die kontinuierliche Stromversorgung in Betracht gezogen, da sie eine hohe Verfügbarkeit und geringere lokale Emissionen als viele konventionelle Alternativen bieten. Aufkommende Kategorien, einschließlich verbesserter Geothermie und Konzepten in der Nähe kleiner modularer Reaktoren, sind in der installierten Kapazität noch weniger etabliert. Ihre Relevanz liegt darin, Betreibern zusätzliche Optionen für die langfristige Stromplanung zu geben. Beschaffungsteams können die Technologiewahl mit dem erwarteten Baudatum und dem erforderlichen Zeitraum des Dauerbetriebs abstimmen. Dies hält den Markt für dezentrale Energieressourcen in Rechenzentren für mehrere Strompfade offen, wenn sich die Nachfragebedingungen ändern.



Nach Systemkonfiguration:
Hybridarchitekturen erzielen einen beherrschenden AnteilHybridsysteme entfielen im Jahr 2026 auf 56,19 % des Marktes. Diese Systeme kombinieren in der Regel dispatchfähige Erzeugung, erneuerbare Versorgung und Batteriespeicher unter einer gemeinsamen Steuerungsplattform. Die Architektur gibt Betreibern mehr Wahlmöglichkeiten, wenn sich Kraftstoffkosten, Netzbedingungen oder Lastanforderungen ändern. Sie hilft Campussen auch dabei, die Versorgung aufrechtzuerhalten, wenn eine Ressource nicht verfügbar ist oder gewartet wird. Eigenständige Systeme bleiben für kleinere Einrichtungen mit einfacheren Lastprofilen und begrenzten Kapitalbudgets relevant. Integrierte Mikronetze fügen Inselbetrieb und bidirektionale Netzfähigkeit hinzu, was nützlich sein kann, wo lokale Vorschriften einem Standort erlauben, flexible Kapazität bereitzustellen. Eine gemeinsame Betriebsplattform ist wichtig, da sie das Timing jeder Ressource koordiniert. Dies reduziert die Notwendigkeit für Betreiber, während eines Stromereignisses separate Systeme zu verwalten.
Mit virtuellen Kraftwerken verbundene Ressourcen werden bis 2032 voraussichtlich mit einer CAGR von 18,23 % wachsen. Diese Modelle aggregieren Batterien, reaktionsfähige Lasten und lokale Erzeugung zu einem dispatchfähigen Portfolio. Das Rocky Mountain Institute schätzt, dass die US-amerikanische Kapazität virtueller Kraftwerke bis 2030 160 GW erreichen könnte, was 20 % der Spitzennachfrage abdeckt. Im Juni 2026 kündigten Google und Voltus eine Vereinbarung zur Entwicklung von bis zu 100 MW akkreditierter dezentraler Kapazität in PJM an.[2] Dieses Modell kann einem Rechenzentrum helfen, Kapazitätsverpflichtungen zu erfüllen, ohne alle Ressourcen an einem einzigen Standort aufzubauen. Es macht auch Dispatch-Software und Kommunikationsstandards wichtiger für die Projektleistung. Der Ansatz kann eine kommerzielle Rolle für Kapazität schaffen, die andernfalls am Standort ungenutzt bliebe. Der Markt für dezentrale Energieressourcen in Rechenzentren kann daher sowohl von Erlösmöglichkeiten als auch von Anforderungen an die Stromzuverlässigkeit profitieren.
Nach Eigentumsmodell:
Direkteigentum führt, Dienstleistungsmodelle gewinnen an BodenRechenzentrumseigene Anlagen entfielen im Jahr 2026 auf 55,23 %. Große Betreiber bevorzugen häufig die direkte Kontrolle, wenn die Leistung der Stromversorgung vor Ort die Verfügbarkeitsverpflichtungen beeinflusst. Eigentum kann einem Campus auch eine größere Kontrolle über Betriebsverfahren und zukünftige Geräteaufrüstungen geben. Dieser Ansatz ist am praktischsten für Hyperscale-Betreiber mit dedizierten Energieteams und erheblichen Kapitalressourcen. Versorgungsunternehmen- und drittparteieneigene Systeme bedienen Einrichtungen, die die Verantwortung für das Asset-Management begrenzen möchten. Sie können auch Zugang zu spezialisierten technischen und kommerziellen Fähigkeiten bieten. Die Wahl zwischen Eigentumsmodellen spiegelt oft die Fähigkeit eines Kunden wider, Kapitalausgaben und Betriebsverantwortung zu übernehmen. Sie beeinflusst auch, wie schnell ein Projekt vom Design zum Betrieb übergehen kann.
Energie als Dienstleistung wird bis 2032 voraussichtlich mit einer CAGR von 18,56 % wachsen. In diesem Modell kann ein Spezialist Ressourcen vor Ort im Rahmen einer leistungsbasierten Vereinbarung entwerfen, finanzieren, besitzen und betreiben. Der Kunde erhält einen definierten Stromservice, während er einen Großteil der anfänglichen Kapitalverpflichtung vermeidet. Dies kann lokale Energiesysteme für Colocation-Anbieter und Unternehmensbetreiber zugänglicher machen. Das Modell kann auch dazu beitragen, Wartung, Überwachung und Vertragsmanagement über ein Portfolio hinweg zu standardisieren. Dienstleistungsbasierte Strukturen werden dort wichtig sein, wo ein Kunde ausfallsicheren Strom benötigt, aber kein komplexes Energiesystem betreiben möchte. Sie können die Vergütung des Anbieters mit Verfügbarkeit, Kostenkontrolle und Leistung in Einklang bringen. Dies trägt dazu bei, die Beteiligung am Markt für dezentrale Energieressourcen in Rechenzentren über die größten Betreiber hinaus zu erweitern. Es kann einem Kunden ermöglichen, ein Betriebsergebnis auszuwählen, wie z. B. eine definierte Verfügbarkeit oder vorhersehbare Servicekosten, ohne zunächst internes Fachwissen in den Bereichen Finanzierung, Ingenieurwesen, Dispatch, Wartung und Compliance-Management aufzubauen.
Nach primärer Anwendung:
Resilienz führt, während die Netzbeteiligung zunimmtNotstromversorgung und Resilienz entfielen im Jahr 2026 auf 37,18 %. Rechenzentren benötigen zuverlässige Elektrizität, um Serviceverpflichtungen gegenüber Cloud-, Unternehmens- und Colocation-Kunden zu erfüllen. Viele Standorte aktualisieren reine Diesel-Notstromversorgungen mit Batterien, Erdgaserzeugung und Brennstoffzellen. Diese Kombinationen können die Betriebsflexibilität verbessern und gleichzeitig lokale Luftqualitätsanforderungen erfüllen. Energiekostenoptimierung ist ebenfalls relevant, da lokale Ressourcen Spitzenlastgebühren reduzieren und Lastverschiebungen unterstützen können. Dieser Anwendungsfall ist in Märkten mit variablen Strompreisen und definierten Spitzenzeiten wichtiger. Er ermöglicht es auch, dass dieselben Anlagen sowohl das Risikomanagement als auch die routinemäßige Betriebseffizienz unterstützen. Die Projektökonomie verbessert sich, wenn Ressourcen mehrere praktische Verwendungszwecke haben. Für den Markt für dezentrale Energieressourcen in Rechenzentren bedeutet dies, dass die Geräteauswahl den täglichen Strombedarf, den Notbetrieb und den potenziellen Wert der Reaktion auf Netzbedingungen berücksichtigen sollte, anstatt jeden Verwendungszweck isoliert zu betrachten.
Netz- und Hilfsdienste werden bis 2032 voraussichtlich mit einer CAGR von 17,68 % wachsen. Diese Anwendung verwandelt ein Rechenzentrum von einem passiven Stromverbraucher in einen Teilnehmer, der flexible Kapazität bereitstellen kann. Sie hängt von Steuerungssystemen ab, die Batterien, reaktionsfähige Lasten und Generatoren in Reaktion auf Netzanweisungen koordinieren. IEEE 2030.5 unterstützt die Kommunikation zwischen dezentralen Energiegeräten und Netzsystemen. Spitzenlastreduzierung, Integration erneuerbarer Energien und Demand Response bleiben verwandte Verwendungszwecke für dieselbe Gerätebasis. Die Möglichkeit ist am stärksten dort, wo Tarife und Marktregeln große Lasten für flexiblen Betrieb vergüten. Betreiber müssen ihre Serviceverpflichtungen wahren, bevor sie eine Ressource dem Netz anbieten. Klare Betriebsregeln sind notwendig, um sicherzustellen, dass die Netzbeteiligung die Standortresilienz nicht schwächt.
Nach Rechenzentrumsgröße:
Hyperscale-Standorte führen bei Größe und WachstumsrateHyperscale-Einrichtungen hielten im Jahr 2026 einen Anteil von 54,81 % und werden bis 2032 voraussichtlich mit einer CAGR von 18,77 % wachsen. Ihre Größe ermöglicht es Betreibern, große Brennstoffzellen-, Batterie-, Mikronetz- und verbraucherseitige Projekte zu evaluieren. Diese Projekte können Pro-Megawatt-Wirtschaftlichkeit erzielen, mit der kleinere Einrichtungen nur schwer mithalten können. Große Beschaffungsverpflichtungen für Brennstoffzellen und Generatoren zeigen den Maßstab, den diese Betreiber in die Stromplanung vor Ort einbringen können. Bloom Energys Zusammenarbeit mit Oracle Cloud Infrastructure demonstrierte einen Ansatz zur Bereitstellung von Brennstoffzellen vor Ort, der für kurze Lieferzeitpläne ausgelegt ist. Große Verträge dieser Art beeinflussen die Fertigungsprioritäten in der gesamten Lieferkette für Stromausrüstung. Sie ermutigen Lieferanten auch, Kapazitäten rund um weniger, aber viel größere Kundenverpflichtungen zu planen. Dieses Kaufmuster ist ein bestimmendes Merkmal des Marktes für dezentrale Energieressourcen in Rechenzentren. Es macht die Versorgungsplanung auch für Gerätehersteller wichtig, da eine kleine Anzahl großer Aufträge die Fabrikkapazität, die Komponentenzuteilung, die Installationszeitpläne und die Verfügbarkeit qualifizierten Servicepersonals beeinflussen kann.
Große und mittlere Rechenzentren verwenden in der Regel Batterien, Notstromaggregate und an einigen Standorten Dachsolaranlagen. Ihr Fokus liegt in der Regel auf Kostenkontrolle und Kontinuität und nicht auf dem Betrieb eines vollständigen primären Kraftwerks. Kleine Standorte und Edge-Einrichtungen verursachen höhere Pro-MW-Kosten und haben weniger Ressourcen für komplexe Projektentwicklung. Modulare Ausrüstung und dienstleistungsbasierte Verträge können diese Hürden reduzieren. Diese Standorte bleiben wichtig, da sie oft Standorte mit geringerer Netzzuverlässigkeit bedienen. Ihre Nachfrage kann standardisierte, wiederholbare dezentrale Energiepakete unterstützen. Anbieter, die Design und Installation vereinfachen, können dezentrale Systeme für diese Ebene praktischer machen. Das Segment bietet einen Weg zur Einführung außerhalb der größten Cloud-Campusse. Der Markt für dezentrale Energieressourcen in Rechenzentren kann eine breitere installierte Basis erreichen, wenn verpackte Systeme die Zeit reduzieren, die benötigt wird, um Standortbedingungen zu bewerten, Ausrüstung auszuwählen und die Service- und Wartungsvereinbarungen zu treffen, die für einen zuverlässigen Betrieb erforderlich sind.

Nach Rechenzentrumstyp:
Colocation-Einrichtungen halten den größten AnteilColocation-Einrichtungen entfielen im Jahr 2026 auf 62,91 % des Marktes. Diese Betreiber verwalten gemeinsame Infrastruktur für mehrere Mieter mit unterschiedlichen Stromprofilen und Nachhaltigkeitsverpflichtungen. Dieses Betriebsmodell schafft eine anhaltende Nachfrage nach Batterien, flexibler Erzeugung und Energiemanagementsoftware. Colocation-Standorte müssen die Mieteranforderungen mit aggregierten Kapazitätsgrenzen und ihren eigenen Zuverlässigkeitsverpflichtungen in Einklang bringen. Eine IEEE-Studie aus dem Jahr 2025 ergab, dass virtuelle Energiespeichermethoden die Infrastrukturnutzung verbessern und die Bereitstellungskosten in Colocation-Umgebungen um 32 % reduzieren könnten. Dies unterstützt den Fall für eine detailliertere Steuerung dezentraler Ressourcen in gemeinsam genutzten Einrichtungen. Es zeigt auch, warum kundenseitige Zuteilung und transparente Betriebsdaten in Mehrmieterumgebungen wichtig sind. Diese Anforderungen können die Nachfrage nach Managementsoftware neben physischer Ausrüstung stärken.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 19,05 % wachsen. Die Expansion des KI-Computing erhöht ihren Bedarf an skalierbarer Stromversorgung an neuen Campussen. Viele Cloud-Anbieter haben auch Verpflichtungen zu erneuerbarer Elektrizität und Kohlenstoff, die die Beschaffungsentscheidungen prägen. Lokale Ressourcen können ihnen helfen, Kapazitäten zu sichern und gleichzeitig diese Verpflichtungen über neue hochdichte Computing-Campusse und die lokale Energieinfrastruktur und Betriebssysteme, die sie unterstützen, zu erfüllen. Unternehmens- und Edge-Einrichtungen stellen eine separate Nachfragebasis mit unterschiedlichen Standortbeschränkungen dar. Edge-Bereitstellungen können von lokaler Stromversorgung an Standorten profitieren, wo die Netzzuverlässigkeit geringer oder die Kapazität weniger vorhersehbar ist. Ihre kleinere Größe beseitigt nicht den Bedarf an Betriebszeit, insbesondere für Workloads, die lokale Benutzer unterstützen. Anbieter können diese Nachfrage mit modularen Systemen bedienen, die einfacher bereitzustellen und zu warten sind.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 40,31 %. Die Region verfügt über eine große Konzentration von Hyperscale-Einrichtungen und eine etablierte Versorgungsbasis für Stromausrüstung vor Ort. Lange Netzanschluss-Zeitpläne haben Entwickler dazu veranlasst, Erzeugung und Speicherung bei der Planung neuer Campusse zu berücksichtigen. Das Rahmenwerk für bedingte Hochlast-Großverbraucher-Netzdienstleistungen des Southwest Power Pool zeigt einen regulatorischen Weg zur Kopplung großer neuer Lasten mit designierten Versorgungsressourcen. US-amerikanische Standards wie IEEE 1547 beeinflussen, wie dezentrale Ressourcen mit dem Netz verbunden werden. Kanada und Mexiko bieten ebenfalls Entwicklungsmöglichkeiten, da Betreiber Kapazitäten in der Nähe etablierter Konnektivitätskorridore suchen. Lokale Stromsysteme können Projekten helfen, unsichere Anschlusszeitpläne zu managen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,91 % wachsen. Der Rechenzentrumsbau nimmt in China, Indien, Japan, Singapur und Südostasien zu, was den Druck auf lokale Stromsysteme erhöht. China verfügt über eine große Batteriespeicherbasis und entwickelt Energiespeicheranwendungen für Hochlasteinrichtungen. Singapur erkundet ein dezentrales virtuelles Kraftwerk mit DayOne und Blue Whale Energy, das Batterien über gewerbliche und industrielle Standorte hinweg koordinieren würde.[3] Indiens staatliche Richtlinien für erneuerbare Energien und Speicherung können gemeinsam angesiedelte Systeme unterstützen. Südkorea zieht ebenfalls neue Kapazitäten von nationalen Technologieunternehmen und internationalen Stromlieferanten an. Diese Märkte schaffen Nachfrage nach anpassungsfähigen Designs, die lokale Flächen-, Netz- und Genehmigungsbeschränkungen berücksichtigen. Der Markt für dezentrale Energieressourcen in Rechenzentren muss auch diverse Kraftstoffoptionen, Wetterbedingungen, Zuverlässigkeitsstandards und Regeln für den Export oder die Aggregation von Kapazitäten berücksichtigen, anstatt sich auf einen einzigen regionalen Designansatz zu verlassen.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist bemerkenswert für Regeln, die die Rechenzentrumsentwicklung direkt mit Energie- und Nachhaltigkeitsverpflichtungen verknüpfen. Irlands Richtlinie für Großverbraucher verpflichtet qualifizierende Standorte, dispatchfähige Erzeugung und Speicherung bereitzustellen, die der maximalen Importkapazität entspricht. Deutschlands Strategie umfasst Anforderungen an erneuerbare Elektrizität ab Januar 2027, was die Energiebeschaffung zu einer Compliance-Anforderung für Rechenzentrumsbetreiber macht. Die Bundesnetzagentur berichtete, dass die Nettoanträge für Batteriespeicher-Netzanschlüsse im Jahr 2025 um 194 % gestiegen sind. Märkte im Nahen Osten und Afrika bieten Greenfield-Möglichkeiten, insbesondere dort, wo neue Campusse von Anfang an mit dedizierter Erzeugung entwickelt werden können. Südamerika bleibt kleiner, obwohl Brasiliens Netzzuverlässigkeitsbedarf und Chiles regulierte Stromstruktur unterschiedliche verbraucherseitige und drittparteieneigene Eigentumsmodelle unterstützen. Diese Regionen werden kommerzielle Modelle benötigen, die mit lokalen Vorschriften, verfügbarem Kraftstoff und Netzbedingungen übereinstimmen. Der Markt für dezentrale Energieressourcen in Rechenzentren hat in diesen Standorten eine Chance, wenn Entwickler den Erzeugungs-, Speicher-, Finanzierungs- und Netzanschlussansatz auf die Bedingungen jedes Standorts ausrichten, anstatt eine für ein anderes Stromsystem entwickelte Konfiguration zu importieren.
Wettbewerbslandschaft
Marktkonzentration
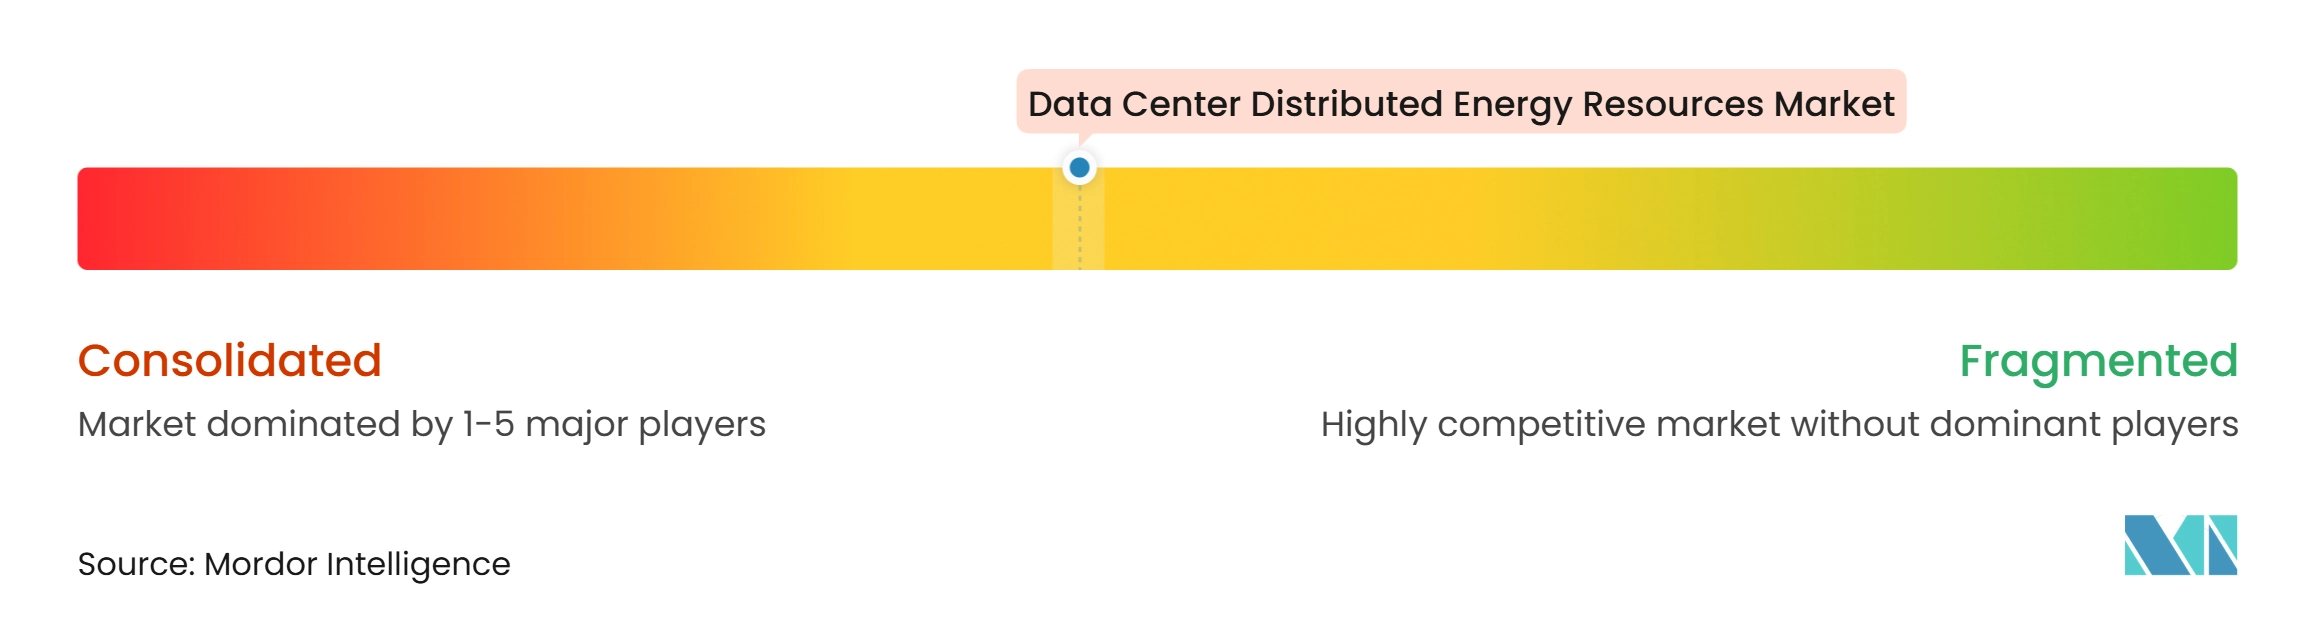
Der Markt für dezentrale Energieressourcen in Rechenzentren umfasst Anbieter von Industrieausrüstung, Energiemanagementsoftware, Speicherunternehmen und Netzdienstleistungsplattformen. Schneider Electric, Siemens, ABB und Eaton konkurrieren durch das Angebot breiter Portfolios an Elektroausrüstung und durch den Aufbau von Beziehungen zu Käufern von Rechenzentrumsinfrastruktur. Bloom Energy ist ein Spezialist für Festoxid-Brennstoffzellen für die kontinuierliche Stromversorgung vor Ort. Fluence konzentriert sich auf Batteriespeicher und zugehörige Software. Wärtsilä liefert flexible Motorenerzeugung für Hochlastanwendungen. Der Wettbewerb basiert zunehmend auf der Fähigkeit, physische Ausrüstung mit Überwachungs-, Dispatch- und Projektdienstleistungen zu integrieren. Dies begünstigt Lieferanten, die die gesamte Betriebslebensdauer eines Systems abdecken können.
Unternehmensstrategien beinhalten zunehmend Partnerschaften, da Rechenzentrums-Stromprojekte Ausrüstung, Projektentwicklung, Versorgungsunternehmen-Koordination und Kundenverpflichtungen erfordern. ABB und NVIDIA kündigten 2025 eine Zusammenarbeit an, die sich auf eine 800-VDC-Stromarchitektur für 1-MW-Server-Racks konzentriert.[4] Die Arbeit positioniert die Strominfrastruktur rund um die Anforderungen des hochdichten KI-Computing. Eaton und Siemens Energy kündigten 2025 eine Zusammenarbeit zur Entwicklung modularer, integrierter Strom- und Elektrosysteme vor Ort für Rechenzentren an. Bloom Energy und Equinix erweiterten ihre Vereinbarung im Februar 2025 auf über 100 MW in 19 US-amerikanischen Rechenzentren in 6 Bundesstaaten. Diese Schritte zeigen, dass Lieferanten wiederholbare Designs und langfristige Kundenvereinbarungen anstreben.
Software-Interoperabilität wird immer wichtiger, da Betreiber Anlagen vor Ort mit Versorgungsunternehmen- und Großhandelsprogrammen verbinden. IEEE 1547 und IEEE 2030.5 bieten relevante technische Rahmenwerke für Netzanschluss und Gerätekommunikation. Energie-als-Dienstleistung-Anbieter können Kunden ansprechen, die ausfallsicheren lokalen Strom benötigen, aber kein direktes Anlageneigentum wünschen. Kleinere Entwickler und Betreiber virtueller Kraftwerke können durch die Vereinfachung des Zugangs zu Netzprogrammen konkurrieren. Große etablierte Lieferanten behalten einen Vorteil in Bezug auf Gerätebreite, Installationskapazität und bestehende Kundenbeziehungen. Spezialisierte Unternehmen behalten einen Vorteil, wenn ein Projekt eine bestimmte Speicher-, Brennstoffzellen- oder Softwarefähigkeit erfordert. Das Wettbewerbsergebnis wird davon abhängen, ob Anbieter zuverlässige Systeme innerhalb des vom Kunden geforderten Bauzeitplans liefern können. Im Markt für dezentrale Energieressourcen in Rechenzentren müssen Lieferanten auch zeigen, dass Ausrüstung, Software, Steuerungen und Servicevereinbarungen zusammenarbeiten können, ohne unnötige Schnittstellen oder Unsicherheiten für den Kunden zu schaffen.
Branchenführer im Markt für dezentrale Energieressourcen in Rechenzentren
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für dezentrale Energieressourcen in Rechenzentren Unternehmen in diesem Bericht
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Honeywell International Inc.
- Generac Holdings Inc.
- Tesla, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Enel X S.r.l.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Voltus, Inc.
- Caterpillar Inc.
- Cummins Inc.
- Bloom Energy Corporation
- Wärtsilä Corporation
- Kraken Technologies Limited
- Enchanted Rock Holdings, LLC
Neueste Industrielle Entwicklungen in Markt für dezentrale Energieressourcen in Rechenzentren
- Oktober 2026: American Electric Power kündigte Pläne an, rund 4 Milliarden USD in ein 702-MW-Brennstoffzellenprojekt mit Bloom Energys Technologie zu investieren, um Google-Rechenzentren im Rahmen eines 20-jährigen Stromabnahmevertrags zu versorgen – eine der größten Einzelverpflichtungen eines Versorgungsunternehmens für brennstoffzellenbasierte Rechenzentrumsstromversorgung, die zeigt, dass regulierte Versorgungsunternehmen aktiv dezentrale Erzeugung vor Ort finanzieren, um Großverbraucherkunden zu gewinnen.
- August 2026: Bloom Energy und MiTAC Computing erweiterten ihre Partnerschaft zur Bereitstellung von Bloom-Brennstoffzellensystemen auf einem KI-Server-Fertigungscampus in Fremont, Kalifornien, und erweiterten damit Brennstoffzellenbereitstellungen über reine Rechenzentrumsbetriebe hinaus auf Fertigungseinrichtungen mit ähnlichen missionskritischen Betriebszeitanforderungen.
- Juli 2026: Der Auftragsbestand für Rechenzentrumsgeneratoren von Generac Holdings erreichte zum 29. Juli 2026 rund 1,6 Milliarden USD, nachdem das Unternehmen Mitte 2025 in den Markt für Rechenzentrums-Generatoren im großen Megawatt-Bereich eingetreten war; das Wachstum des Auftragsbestands wurde durch Verpflichtungen mehrerer Hyperscale-Kunden angetrieben und spiegelte einen anhaltenden Auftragseingang in einem Tempo wider, das das historische Generatorgeschäft des Unternehmens übertraf.
- Juni 2026: Google und Voltus kündigten eine dreijährige Vereinbarung an, im Rahmen derer Google ein von Voltus betriebenes virtuelles Kraftwerk mit bis zu 100 MW akkreditierter dezentraler Kapazität innerhalb von PJM Interconnection finanziert und damit ein kommerziell replizierbares Modell für Hyperscaler etabliert, um Kapazitätsmarktverpflichtungen durch aggregierte dezentrale Energieressourcen statt durch dedizierte Erzeugungsanlagen zu erfüllen.
Globaler Berichtsumfang für den Markt für dezentrale Energieressourcen in Rechenzentren
Der Markt für dezentrale Energieressourcen (DER) in Rechenzentren bezieht sich auf den Markt für dezentralisierte Energieerzeugung, -speicherung und -managementsysteme, die innerhalb von oder angrenzend an Rechenzentrumseinrichtungen eingesetzt werden, um Stromresilienz, Energieeffizienz, Nachhaltigkeit und Netzinteraktionsfähigkeiten zu verbessern. Diese Ressourcen umfassen Photovoltaik-Solaranlagen, Batterie-Energiespeichersysteme, Brennstoffzellen, Erzeugungstechnologien vor Ort, Kraft-Wärme-Kopplungsanlagen und andere dezentrale Energieanlagen, die Notstromversorgung, Spitzenlastmanagement, Integration erneuerbarer Energien, Energiekostenoptimierung, Demand-Response-Beteiligung und Netz-Hilfsdienste in Colocation-, Cloud-, Unternehmens-, Edge- und Hyperscale-Rechenzentrumsumgebungen unterstützen.
Der Marktbericht über dezentrale Energieressourcen in Rechenzentren ist segmentiert nach primärer Energiequelle (Photovoltaik-Solaranlagen, Batterie-Energiespeichersysteme, Brennstoffzellen, Erdgas und andere Erzeugung vor Ort, Kraft-Wärme-Kopplungsanlagen und andere dezentrale Energieressourcen), Systemkonfiguration (eigenständige dezentrale Energieressourcen, hybride dezentrale Energiesysteme, integrierte Mikronetze und mit virtuellen Kraftwerken verbundene Ressourcen), Eigentumsmodell (rechenzentrumseigen, versorgungsunternehmensseitig, drittparteieneigen und Energie als Dienstleistung [EaaS]), primärer Anwendung (Notstromversorgung und Resilienz, Energiekostenoptimierung, Spitzenlastreduzierung und Lastverschiebung, Integration erneuerbarer Energien, Demand Response sowie Netz- und Hilfsdienste), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmens- und Edge-Rechenzentren) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Photovoltaik-Solaranlagen |
| Batterie-Energiespeichersysteme |
| Brennstoffzellen |
| Erdgas und andere Erzeugung vor Ort |
| Kraft-Wärme-Kopplungsanlagen |
| Andere dezentrale Energieressourcen |
| Eigenständige dezentrale Energieressourcen |
| Hybride dezentrale Energiesysteme |
| Integrierte Mikronetze |
| Mit virtuellen Kraftwerken verbundene Ressourcen |
| Rechenzentrumseigen |
| Versorgungsunternehmensseitig |
| Drittparteieneigen |
| Energie als Dienstleistung (EaaS) |
| Notstromversorgung und Resilienz |
| Energiekostenoptimierung |
| Spitzenlastreduzierung und Lastverschiebung |
| Integration erneuerbarer Energien |
| Demand Response |
| Netz- und Hilfsdienste |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Rechenzentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Katar | |
| Übriger Naher Osten und Afrika |
| Nach primärer Energiequelle | Photovoltaik-Solaranlagen | |
| Batterie-Energiespeichersysteme | ||
| Brennstoffzellen | ||
| Erdgas und andere Erzeugung vor Ort | ||
| Kraft-Wärme-Kopplungsanlagen | ||
| Andere dezentrale Energieressourcen | ||
| Nach Systemkonfiguration | Eigenständige dezentrale Energieressourcen | |
| Hybride dezentrale Energiesysteme | ||
| Integrierte Mikronetze | ||
| Mit virtuellen Kraftwerken verbundene Ressourcen | ||
| Nach Eigentumsmodell | Rechenzentrumseigen | |
| Versorgungsunternehmensseitig | ||
| Drittparteieneigen | ||
| Energie als Dienstleistung (EaaS) | ||
| Nach primärer Anwendung | Notstromversorgung und Resilienz | |
| Energiekostenoptimierung | ||
| Spitzenlastreduzierung und Lastverschiebung | ||
| Integration erneuerbarer Energien | ||
| Demand Response | ||
| Netz- und Hilfsdienste | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Rechenzentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| Ägypten | ||
| Katar | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für dezentrale Energieressourcen in Rechenzentren?
Die Marktgröße für dezentrale Energieressourcen in Rechenzentren beträgt im Jahr 2026 24,60 Milliarden USD und wird bis 2032 voraussichtlich 61,21 Milliarden USD bei einer CAGR von 16,49 % erreichen.
Warum setzen Rechenzentren dezentrale Energieressourcen ein?
Netzengpässe, der Bedarf an kontinuierlicher Stromversorgung und die Nachfrage durch KI-Workloads fördern die Eigenerzeugung vor Ort, Batteriespeicher und lokale Energiesysteme.
Welche Energiequelle hat den größten Anteil bei dezentralen Energieressourcen in Rechenzentren?
Batterie-Energiespeichersysteme halten im Jahr 2026 mit 36,17 % den größten Anteil unter den primären Energiequellen.
Welches Rechenzentrumssegment wächst am schnellsten?
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einer CAGR von 19,05 % wachsen, angetrieben durch die zunehmende KI-Cloud-Computing-Kapazität.
Welche Region führt bei der Einführung dezentraler Energieressourcen in Rechenzentren?
Nordamerika führt mit einem Anteil von 40,31 % im Jahr 2026, unterstützt durch Hyperscale-Aktivitäten und den Bedarf, Netzanschlussbeschränkungen zu managen.
Wie unterstützen virtuelle Kraftwerke Rechenzentren?
Virtuelle Kraftwerke können Batterien, flexible Lasten und lokale Erzeugung koordinieren, sodass Betreiber dem Netz Kapazität und Hilfsdienste bereitstellen können.