
データセンター分散型エネルギーリソース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 28.54 十億米ドル |
| 市場規模 (2032) | 61.21 十億米ドル |
| 成長率 (2027 - 2032) | 16.49 % |
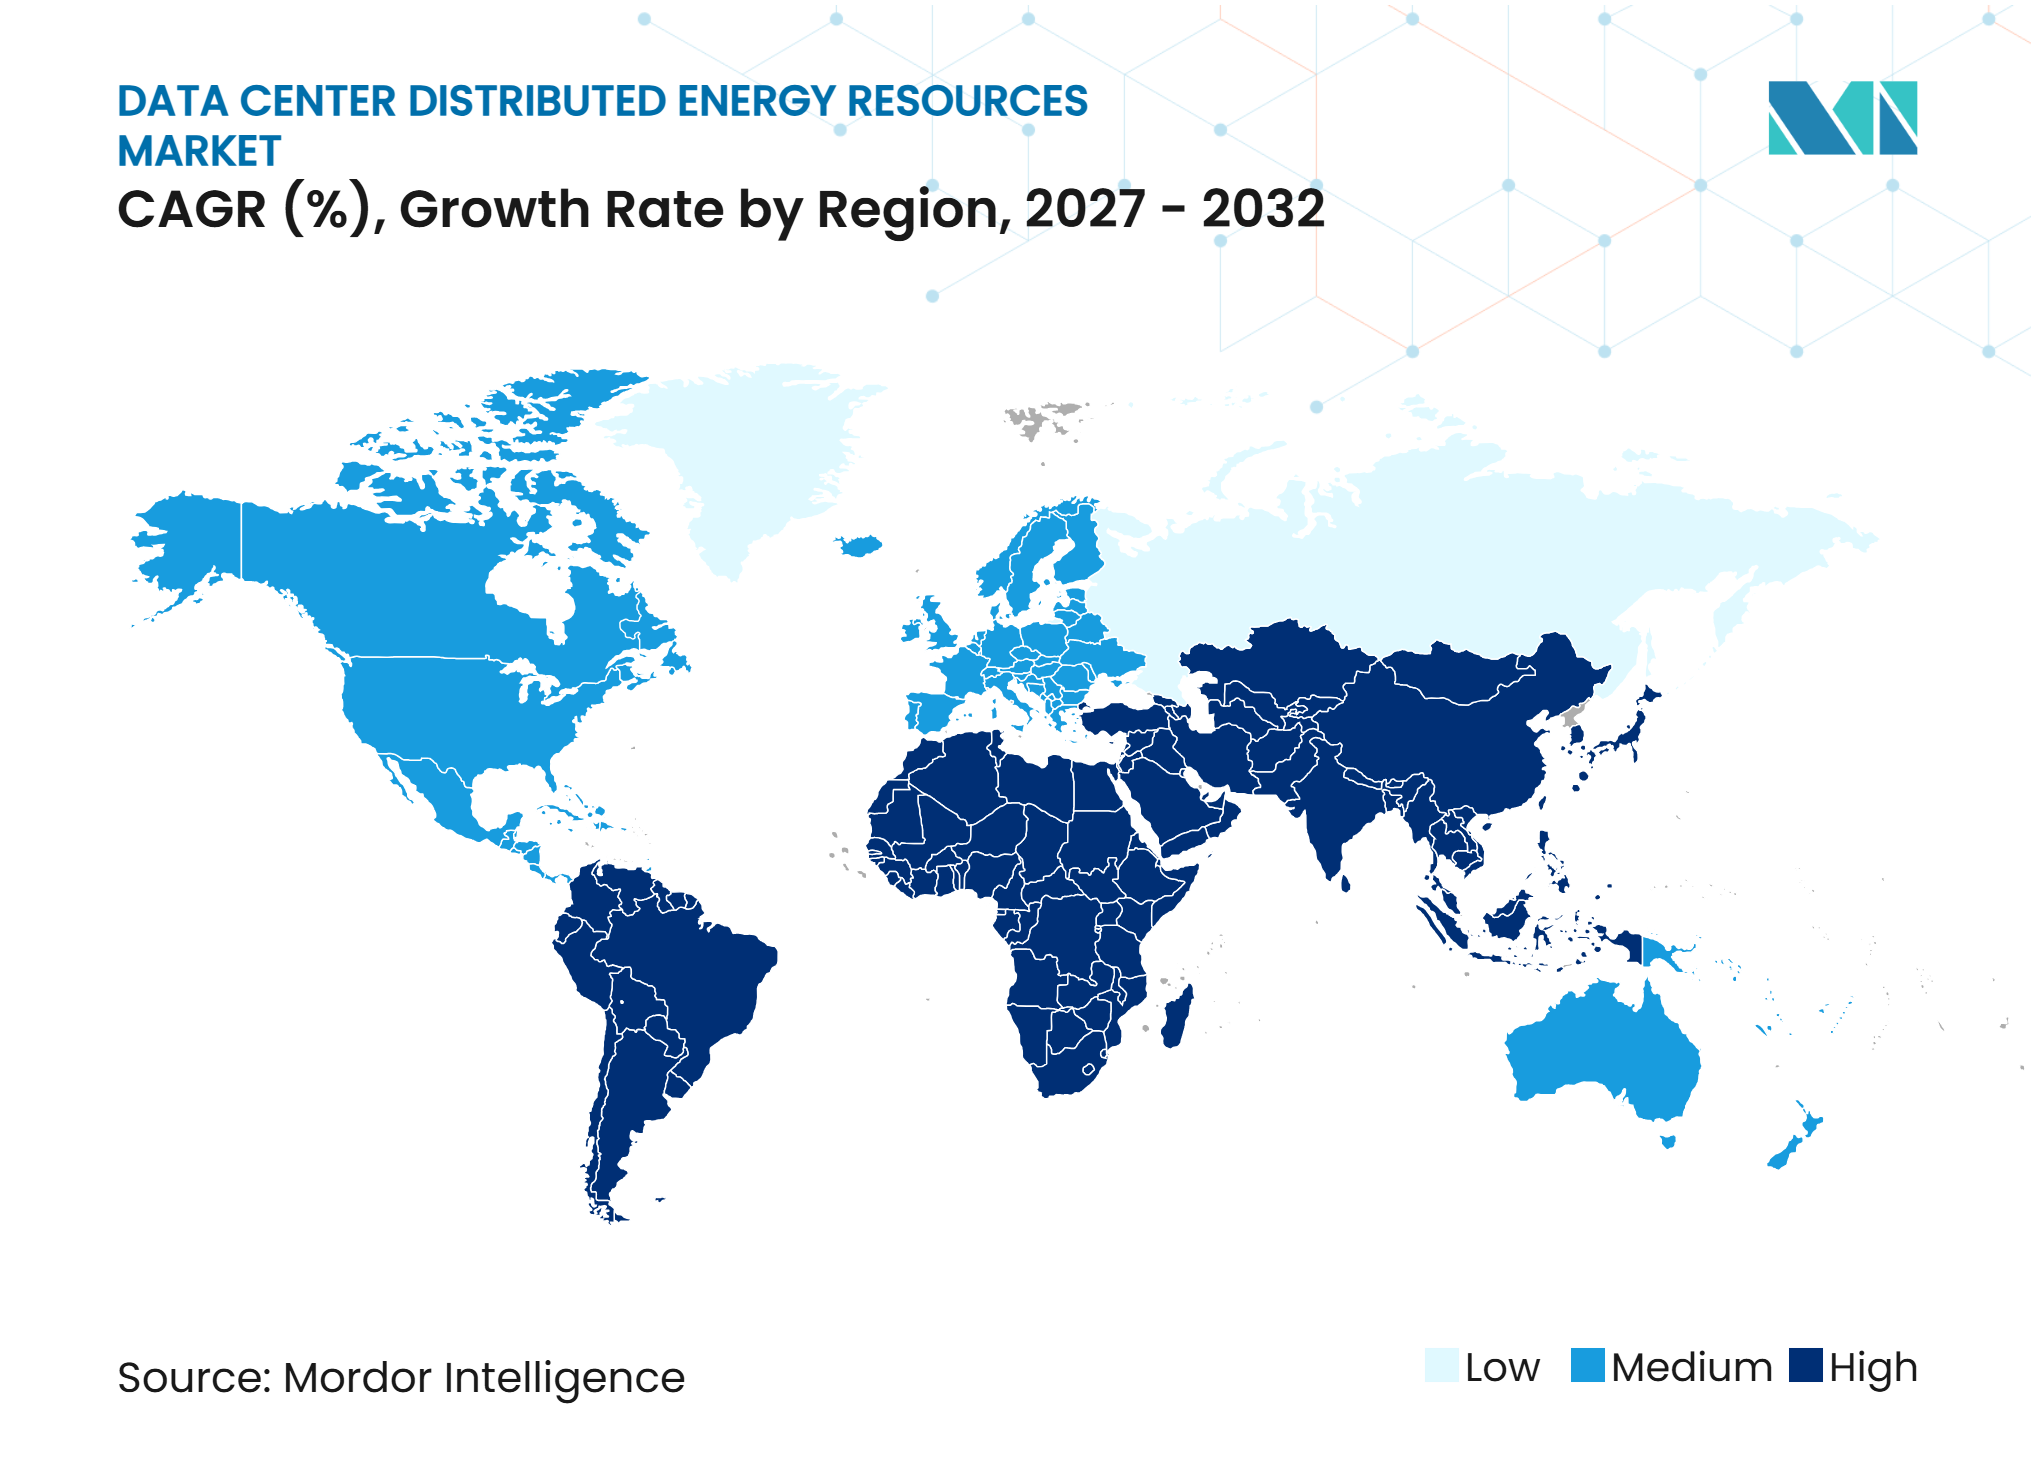
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター分散型エネルギーリソース市場分析
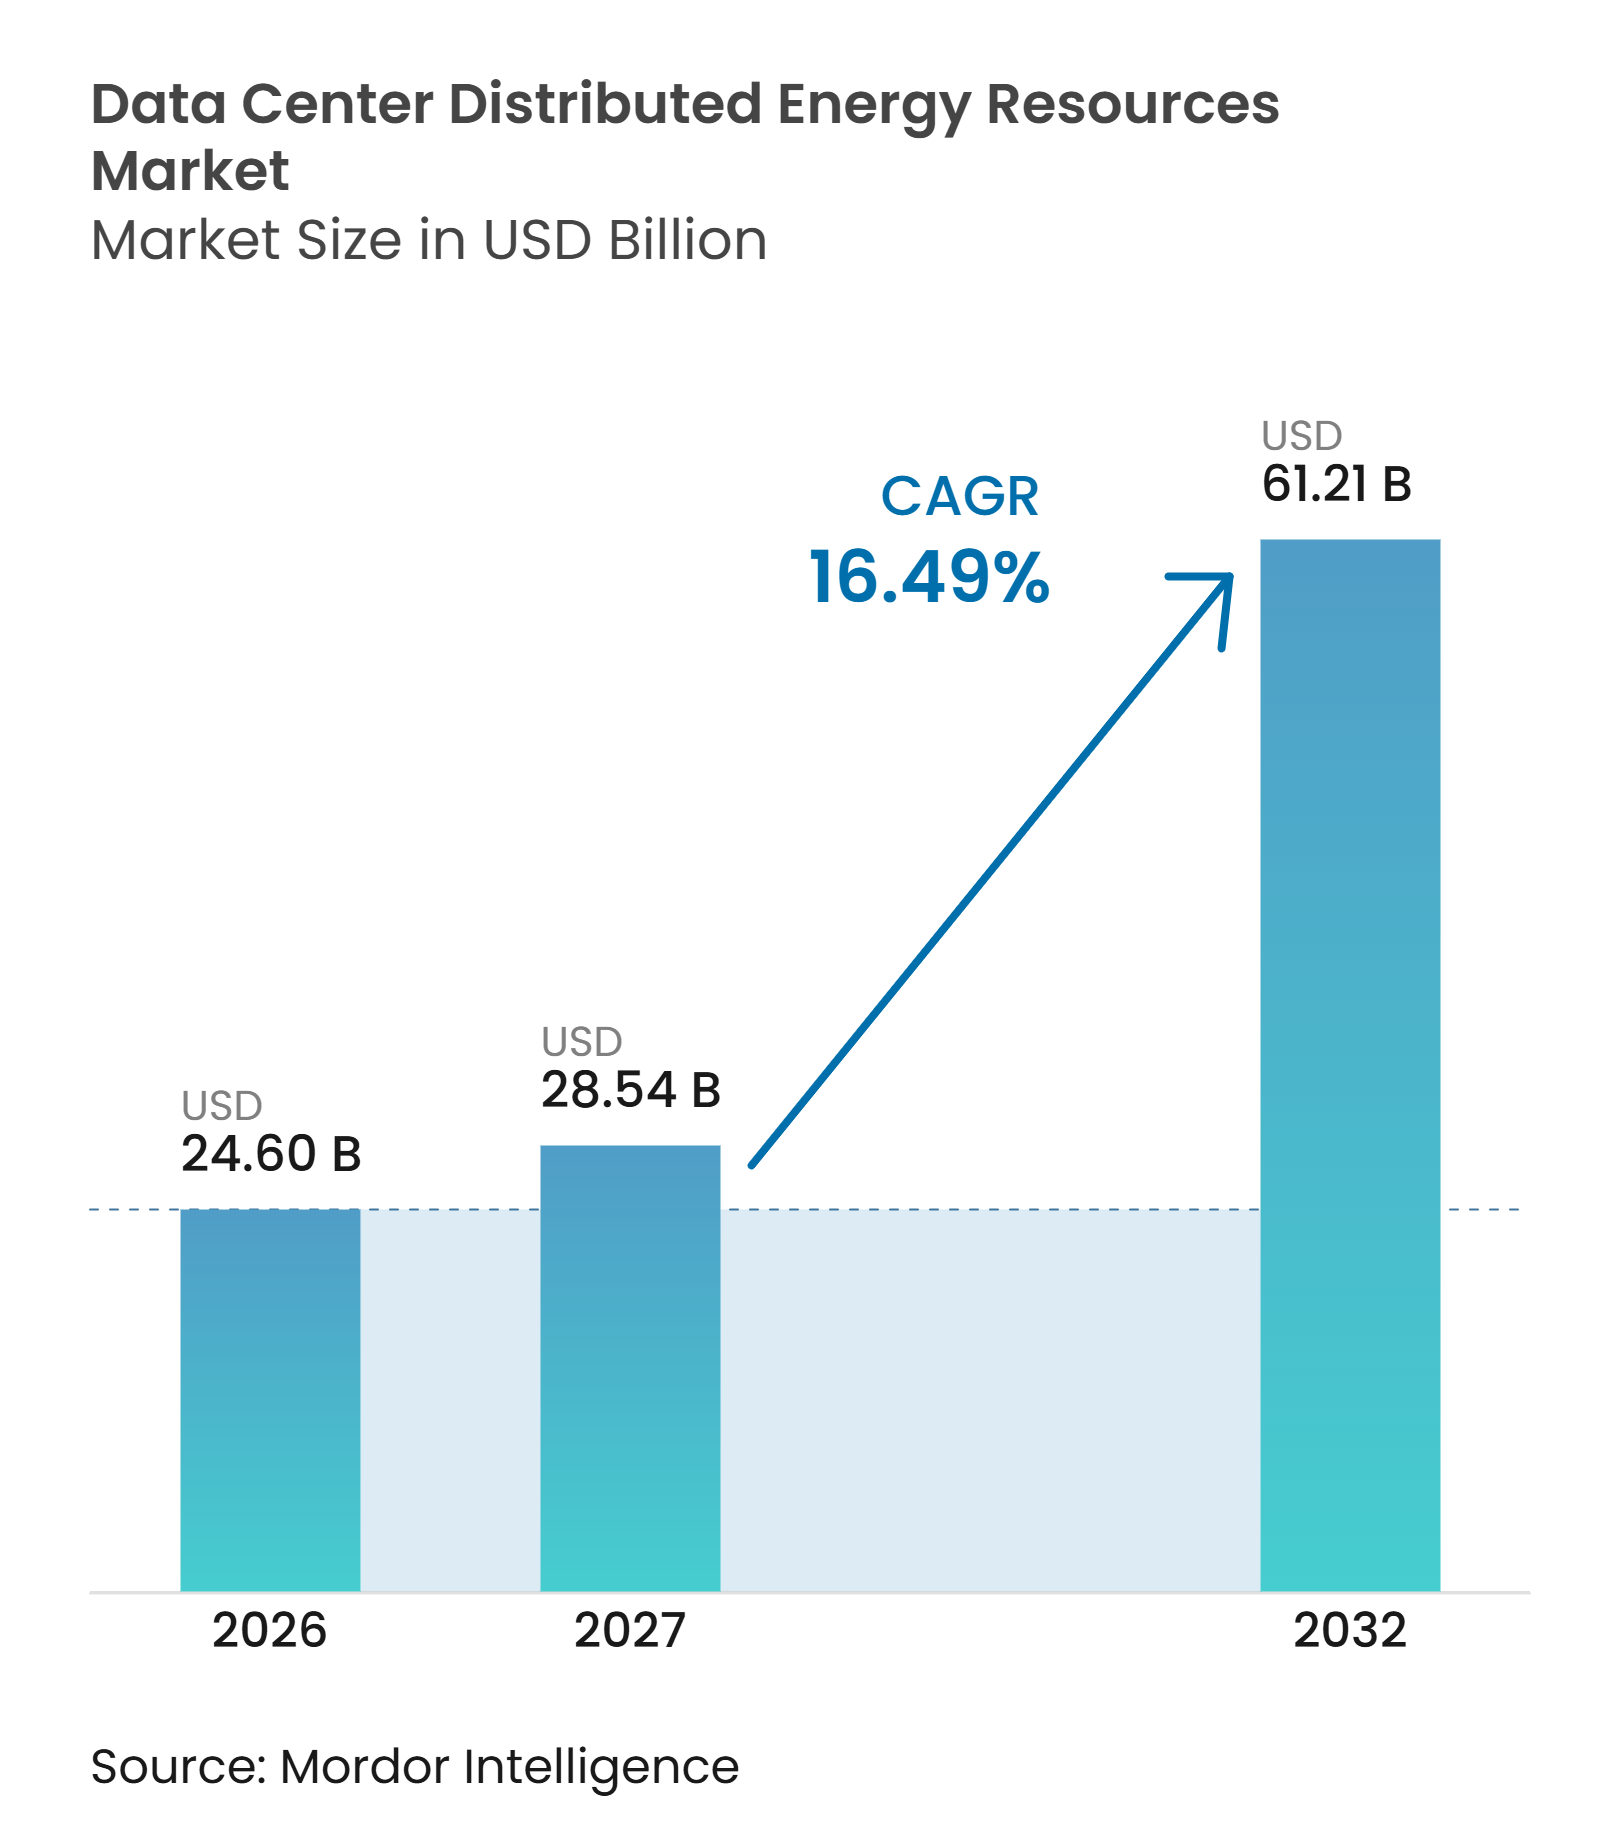
データセンター分散型エネルギーリソース市場規模は、2026年の24.60 ビリオン 米ドルから2027年には28.54 ビリオン 米ドルへ、さらに2032年までに61.21 ビリオン 米ドルへと拡大する見込みであり、2027から2032年にかけてCAGR 16.49%を記録すると予測されています。系統制約により、特にユーティリティ接続に数年を要する地域において、データセンター開発者が電力を確保する方法が変化しています。オンサイト発電、蓄電池、および地域再生可能エネルギーシステムは、予備的な選択肢としてではなく、キャンパス計画の中核として位置づけられるようになっています。データセンター分散型エネルギーリソース市場は、AIワークロードおよびクラウドサービスに対する途切れない電力需要の高まりによっても形成されています。サプライヤーは、発電、蓄電、制御ソフトウェアを系統参加と連携させた統合システムで対応しています。これにより、コスト、信頼性、コンプライアンス要件の管理を支援しながら導入時間を短縮できるプロバイダーが優位に立ちます。したがって、データセンター分散型エネルギーリソース市場においては、電力計画を接続・バックアップ電力の後付け決定としてではなく、最初のサイト選定段階からデータセンター設計の一部として扱うプロジェクトが評価されることになります。
主要レポートのポイント
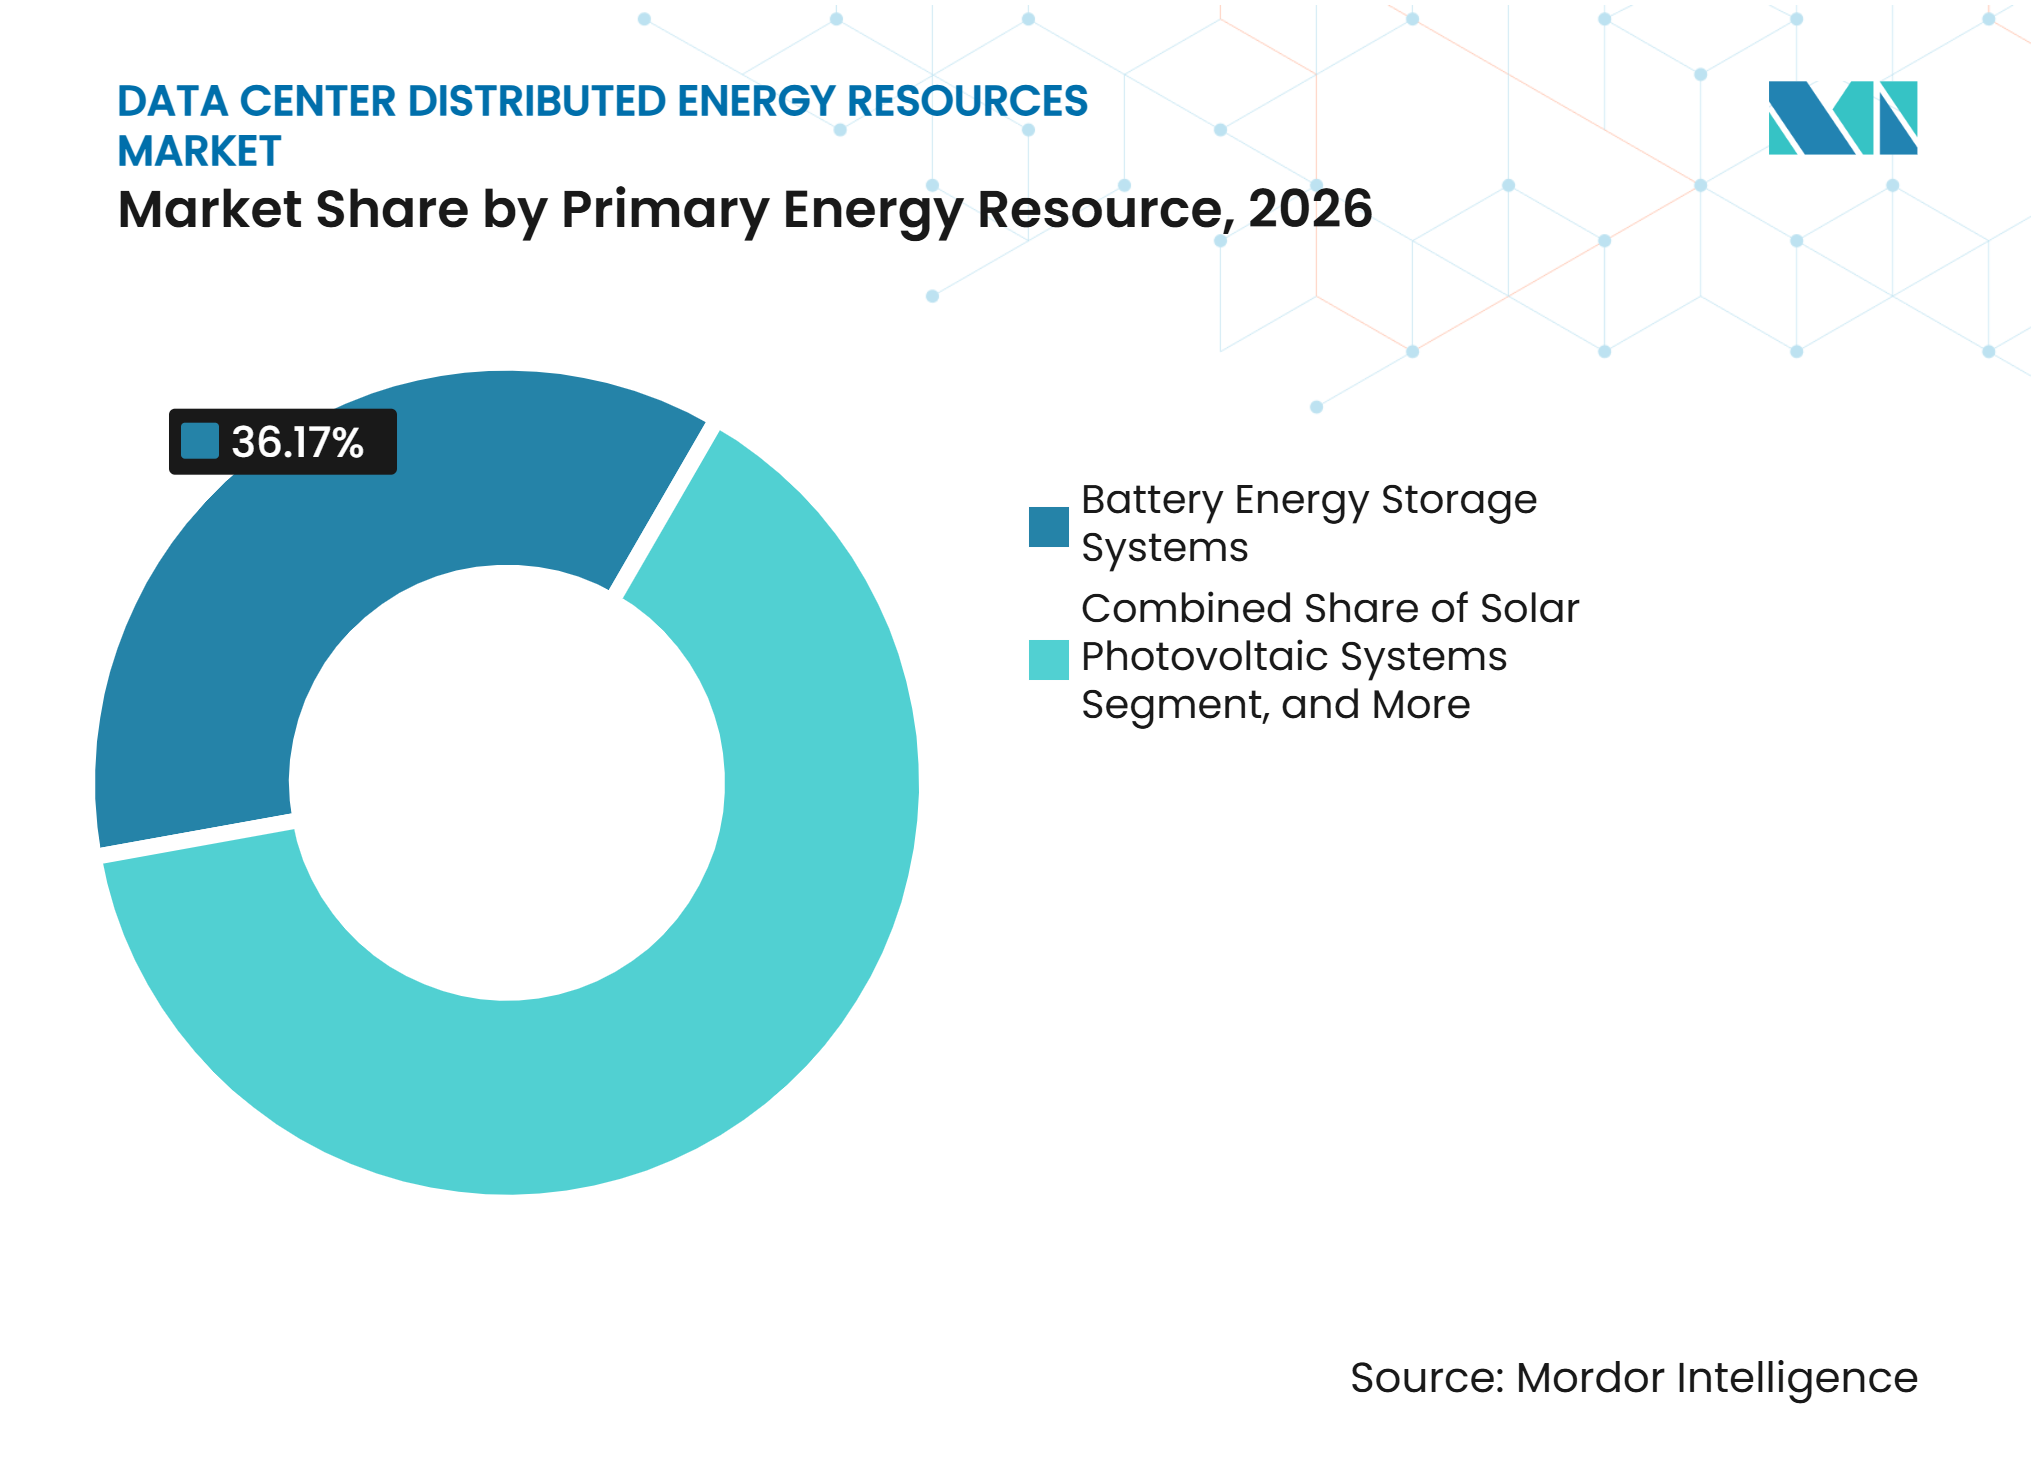
- 主要エネルギーリソース別では、蓄電池エネルギー貯蔵システムが2026年のデータセンター分散型エネルギーリソース市場シェアの36.17%を占め、燃料電池は2032年にかけてCAGR 17.35%で拡大すると予測されています。
- システム構成別では、ハイブリッド分散型エネルギーシステムが2026年のデータセンター分散型エネルギーリソース市場シェアの56.19%を占め、バーチャルパワープラント接続リソースは2032年にかけてCAGR 18.23%で進展すると予測されています。
- 所有モデル別では、データセンター所有システムが2026年のデータセンター分散型エネルギーリソース市場シェアの55.23%を占め、サービスとしてのエネルギーは2032年にかけてCAGR 18.56%で拡大すると予測されています。
- 用途別では、バックアップ電力およびレジリエンスが2026年のデータセンター分散型エネルギーリソース市場シェアの37.18%を占め、系統および補助サービスは2032年にかけてCAGR 17.68%で進展すると予測されています。
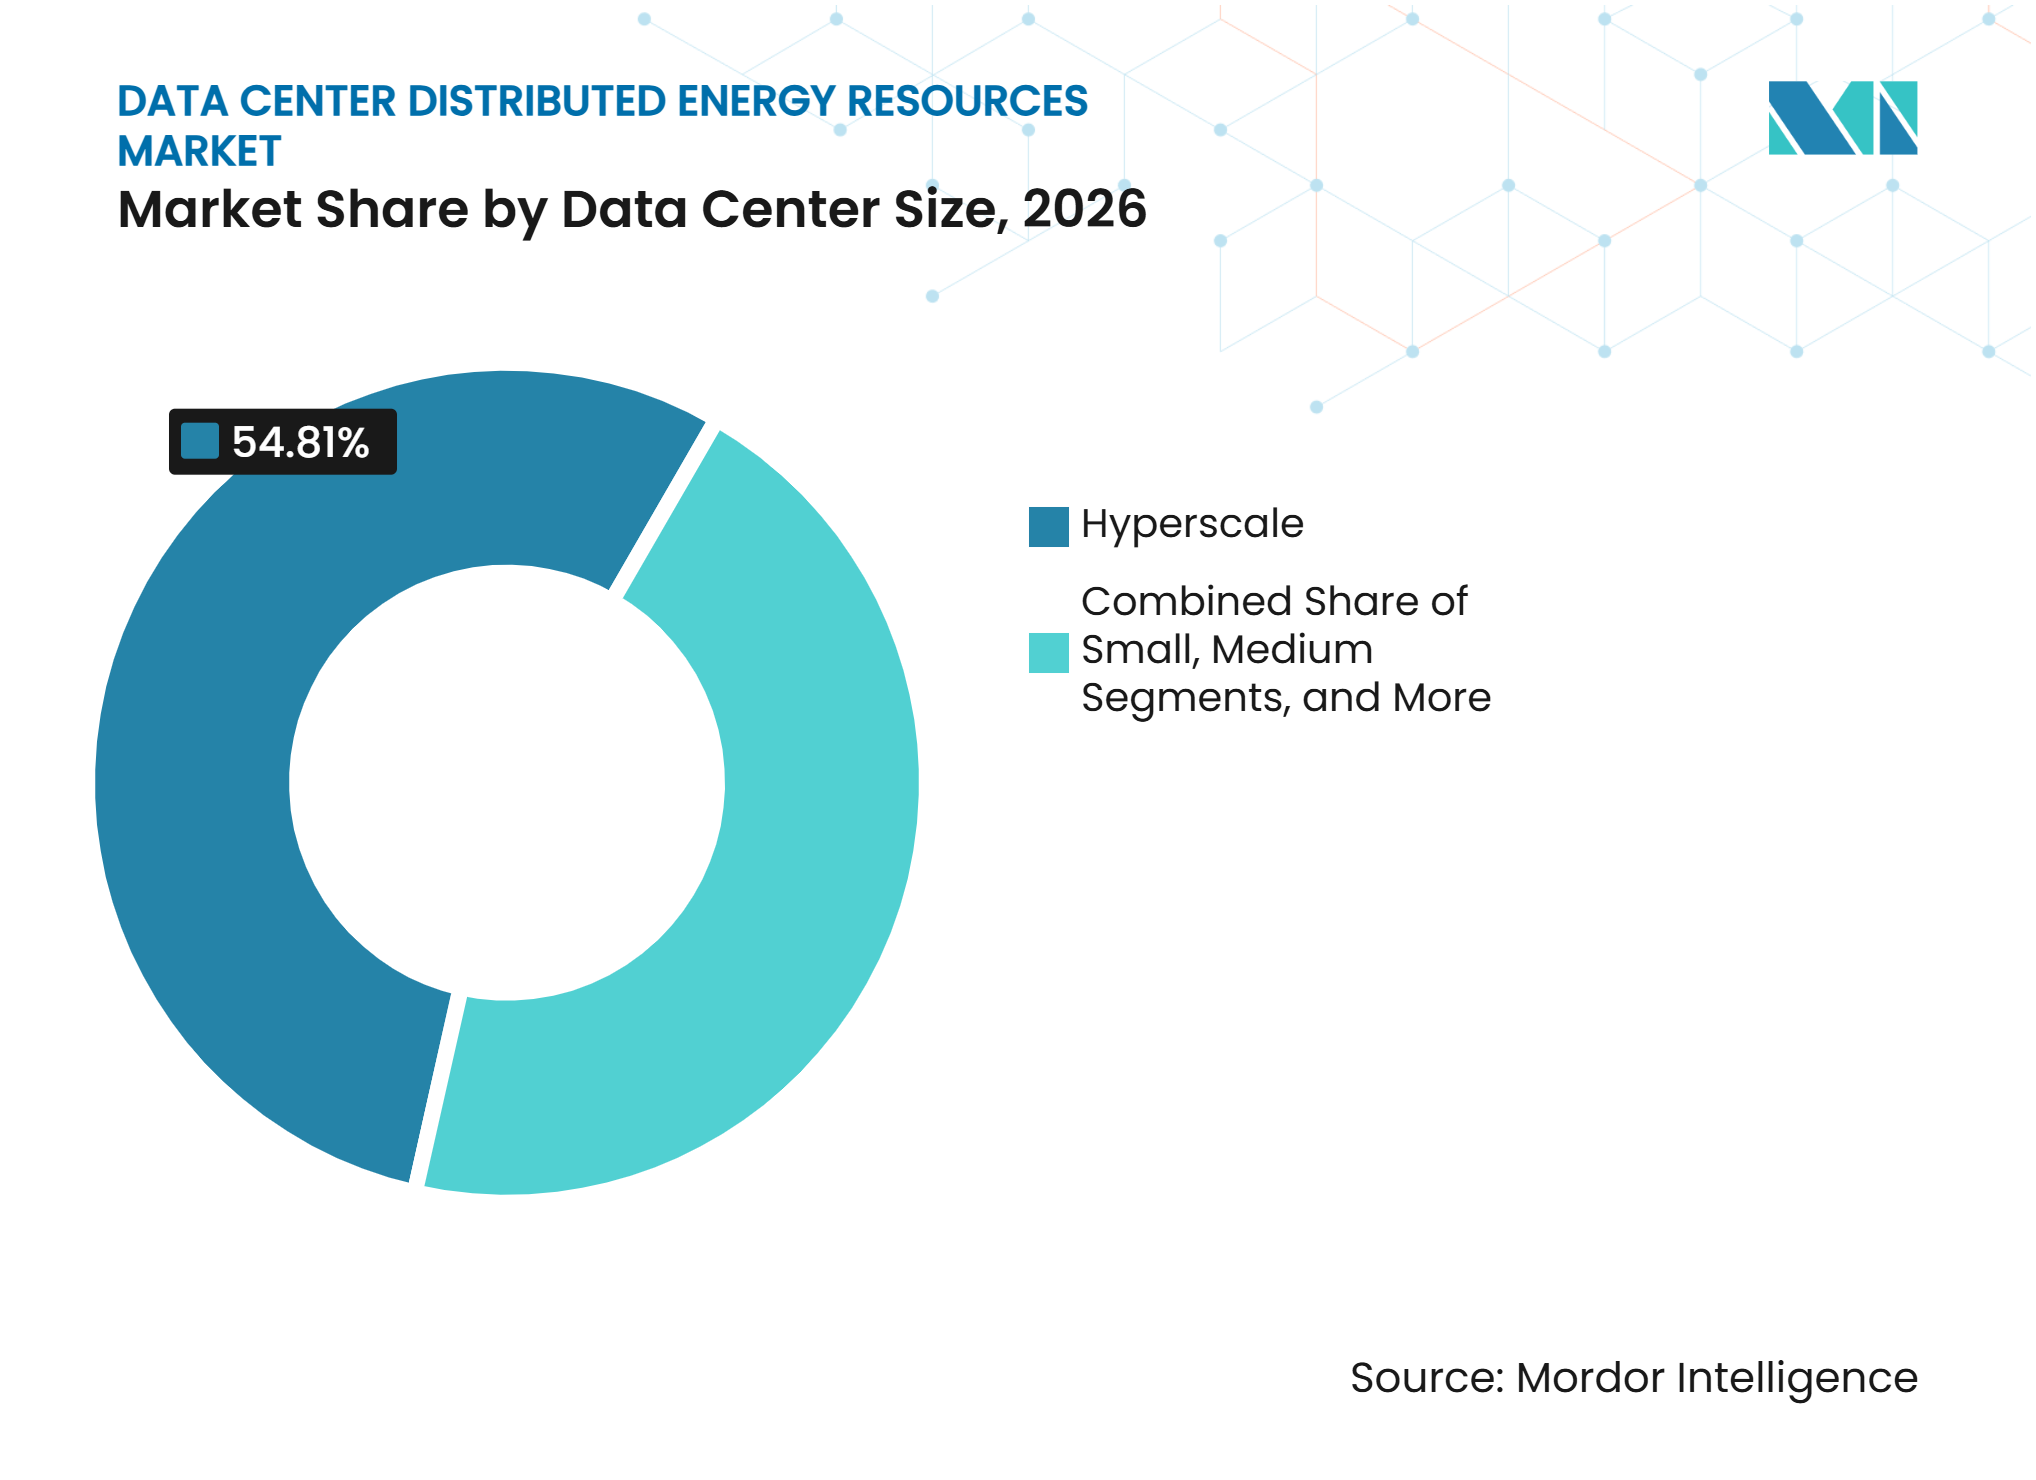
- データセンター規模別では、ハイパースケール施設が2026年のデータセンター分散型エネルギーリソース市場シェアの54.81%を占め、2032年にかけてCAGR 18.77%で拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年のデータセンター分散型エネルギーリソース市場シェアの62.91%を占め、クラウドサービスプロバイダーは2032年にかけてCAGR 19.05%で進展すると予測されています。
- 地域別では、北米が2026年のデータセンター分散型エネルギーリソース市場シェアの40.31%を占め、アジア太平洋地域は2032年にかけてCAGR 17.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域エネルギーリソースの統合 | +4.1% | 世界全体、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| メーター後方発電および蓄電の採用 | +3.4% | 北米およびヨーロッパ、アジア太平洋地域への波及あり | 短期(2年以内) |
| 系統混雑およびユーティリティ供給電力の制約 | +2.8% | 北米およびヨーロッパ、アジア太平洋地域への二次的影響あり | 短期(2年以内) |
| 電力レジリエンスおよびエネルギー自立の必要性 | +2.0% | 世界全体 | 短期(2年以内) |
| バーチャルパワープラントおよび集約リソース | +1.5% | 北米およびヨーロッパ、アジア太平洋地域および中東・アフリカでは初期段階 | 中期(2〜4年) |
| 分散型エネルギーリソース管理システムの採用 | +1.0% | 世界全体、北米での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
太陽光発電、蓄電池、発電機、その他の地域エネルギーリソースの統合
統合型地域エネルギーシステムは、単一の供給源に依存せず信頼性の高い電力を必要とするデータセンタープロジェクトを支援しています。2025年に発表されたERCOTデータセンター向けの6つの系統連系メーター後方設計に関する査読済み分析では、地熱プラス太陽光の組み合わせで1メガワット時あたり64.50 米ドルから、小型モジュール炉ベースの設計で1メガワット時あたり94.20 米ドルまでの均等化エネルギーコストが報告されました。この研究では、比較基準として1メガワット時あたり75.00 米ドルの系統のみのケースが使用されました。結果は、特定の組み合わせポートフォリオが系統供給と同等のコストおよび信頼性要件を満たせることを示しています。蓄電池は負荷変動を平滑化し、発電機は確実な容量を提供し、太陽光は再生可能エネルギー調達ニーズを支援できます。したがって、データセンター分散型エネルギーリソース市場は、単一の機器カテゴリではなく、システム設計においてますます競争が激化しています。開発者は、必要な地域容量の規模、その容量が系統とどのように連携するか、そしてキャンパスの予想耐用年数にわたって運用要件と持続可能性要件の両方を満たせるリソースを判断する必要があります。
メーター後方電力発電および蓄電の採用拡大
メーター後方システムは、大規模データセンターキャンパス全体でより早期の電力利用可能性を実現する手段として、ますます活用されています。その役割には、ユーティリティ接続が遅延または制約されている間のオンサイト容量の提供が含まれます。このアプローチはまた、ピーク需要料金へのエクスポージャーを低減し、系統障害時の継続性を支援することができます。これらのシステムの普及拡大は、自家発電がネットワークから購入する電力量を削減できるため、ユーティリティと大口負荷顧客との関係を変化させます。系統への運用接続を維持する開発者は、地域発電を孤立した供給源としてのみ扱うのではなく、柔軟な容量を提供できます。データセンター分散型エネルギーリソース市場は、システム設計がサイトレベルの信頼性と系統連携の実際的な計画を組み合わせる場合に恩恵を受けます。
系統混雑およびユーティリティ供給電力の制約
系統混雑は、いくつかの確立されたハブにおいてデータセンター開発者にとって電力確保の速度を中心的な懸念事項にしています。ロッキーマウンテン研究所は、750 ミリオン ワットの太陽光、280 ミリオン ワットの蓄電池、およびバーチャルパワープラントリソースが560 ミリオン ワットのデータセンタークラスターのピーク需要の65%を相殺できるメンフィスクラスターをモデル化しました。この知見は、地域ポートフォリオがプロジェクトの即時系統要件を削減できる規模を示しています。2026年6月、サウスウエスト電力プールは、指定された発電が開発される間に条件付き送電サービスを提供できる条件付き高影響大口負荷サービスフレームワークの承認を受けました。同様のアプローチにより、開発者は新規負荷と検証可能な地域供給を一致させることができます。このような規制変更は、協調型発電および蓄電に対するより強力なビジネスケースを生み出します。
電力レジリエンスおよびエネルギー自立に対する需要
継続的なコンピューティングワークロードは、データセンター事業者にとってレジリエンスを中核的な運用要件にしています。Bloom Energyは、同社の固体酸化物型燃料電池が99.9%から99.999%の可用性を提供し、20万回以上の充放電サイクルをサポートできると述べています。[1] この運用プロファイルは、ダウンタイムが顧客サービスを中断させる可能性がある主要負荷用途での使用を支援します。地域発電はまた、系統イベント時の燃料、保守、ディスパッチ決定に対する事業者のコントロールを高めます。この必要性は、AIの処理密度が高いキャンパスにとって特に重要です。なぜなら、これらの施設は実質的かつ柔軟性の低い電力需要を持つ可能性があるからです。データセンター分散型エネルギーリソース市場は、継続的なサービスのために設計された電力アーキテクチャへのこのシフトから恩恵を受けます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび統合コスト | -2.5% | 世界全体、南米および中東・アフリカで最も深刻 | 短期(2年以内) |
| 電力市場規制の断片化 | -1.7% | 北米およびヨーロッパ | 中期(2〜4年) |
| 系統連系および電力輸出規制 | -1.2% | 北米、ヨーロッパ、および初期段階のアジア太平洋市場 | 中期(2〜4年) |
| 複数のエネルギー技術の調整の複雑さ | -0.9% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび統合コスト
高い初期コストは、特に大規模ポートフォリオに投資を分散できないエンタープライズおよびエッジサイトにおいて、採用を遅らせる可能性があります。米国国立再生可能エネルギー研究所は2025年6月、4時間蓄電池システムのコストが1キロワットあたり1,300 米ドルであり、同等の往復動発電機の1キロワットあたり1,000 米ドルと比較されると報告しました。このコスト差は、蓄電池が従来のバックアップ機器を完全に置き換えるのではなく、それと並行して導入されることが多いことを意味します。統合プロジェクトには、エンジニアリング、制御ソフトウェア、設置、および運用の専門知識も必要です。サービスとしてのエネルギーモデルは、専門家が資産を資金調達・管理できるようにすることで、初期の財務負担を軽減できます。これらのモデルは、レジリエンスが必要であるが、コンピューティングインフラのために資本を確保しなければならない場合に特に関連性があります。
電力市場における断片化した規制
規制要件は、新たなデータセンター容量を誘致している地域によって異なります。アイルランドのCRU/2025236政策は、10 MVAを超えるデータセンターに対し、最大輸入容量の100%に相当するディスパッチ可能なオンサイトまたは近接発電・蓄電を提供し、卸電力市場に参加することを義務付けています。ドイツは、エネルギー効率フレームワークの下、2027年1月から再生可能エネルギー源による電力需要の充足をデータセンターに義務付けています。これらの要件は、開発者が機器、契約、および運用手順を地域のルールに合わせる必要があるため、プロジェクトの複雑さを増大させる可能性があります。北米では、要件が州およびユーティリティ管轄区域によって異なり、マルチサイト事業者の法的・計画コストを引き上げています。より明確で一貫したルールは、データセンター分散型エネルギーリソース市場における開発サイクルを短縮できる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
主要エネルギーリソース別:
蓄電池が設置基盤を支える蓄電池エネルギー貯蔵システムは2026年に36.17%のシェアを占めました。その設置基盤は、単一の資産で複数の運用ニーズを支援する能力を反映しています。蓄電池は需要を平滑化し、ピーク料金を削減し、短時間バックアップを提供し、系統信号に応答することができます。この機能的な範囲により、小規模エッジサイトからハイパースケールキャンパスまで、さまざまな施設で有用です。天然ガス発電は、機器が使い慣れており、既知のプロジェクトスケジュール内で納入できるため、主要負荷および緊急供給において引き続き重要です。太陽光発電システムおよびコジェネレーションシステムは、再生可能エネルギー調達または地域の熱需要がその使用を正当化する場合に補完的な役割を果たします。データセンター分散型エネルギーリソース市場は、単一のリソースがすべてのサイト要件を満たすわけではないため、この組み合わせに依存しています。したがって、機器の選択は、地域の系統、燃料供給、負荷パターン、およびレジリエンス目標によって異なります。
燃料電池は2032年にかけてCAGR 17.35%で拡大すると予測されており、主要エネルギーリソースの中で最も高い成長率です。Bloom Energyは、Oracleデータセンタープロジェクト向けのオンサイト燃料電池電力を90日以内に導入できると報告しました。このタイミングは、ユーティリティ接続がキャンパスの納入スケジュールと一致しない場合に価値があります。固体酸化物型燃料電池は、高い可用性と多くの従来の代替手段よりも低い地域排出量を提供するため、継続的な電力供給として検討されています。強化型地熱や小型モジュール炉に隣接するコンセプトを含む新興カテゴリは、設置容量においてまだ確立されていません。それらの関連性は、長期的な電力計画のための追加オプションを事業者に提供することにあります。調達チームは、技術の選択を予想される建設日および必要な継続運用期間と一致させることができます。これにより、需要条件が変化するにつれて、データセンター分散型エネルギーリソース市場は複数の電力経路に対してオープンな状態を維持します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
システム構成別:
ハイブリッドアーキテクチャが圧倒的なシェアを獲得ハイブリッドシステムは2026年に市場の56.19%を占めました。これらのシステムは一般に、共通の制御プラットフォームの下でディスパッチ可能な発電、再生可能エネルギー供給、および蓄電池を組み合わせています。このアーキテクチャにより、燃料コスト、系統状況、または負荷要件が変化した場合に、事業者はより多くの選択肢を持てます。また、あるリソースが利用不可または保守中の場合でも、キャンパスが供給を維持するのに役立ちます。スタンドアロンシステムは、より単純な負荷プロファイルと限られた資本予算を持つ小規模施設に引き続き関連性があります。統合マイクログリッドは、地域のルールがサイトに柔軟な容量を提供することを許可する場合に有用な、アイランディングおよび双方向系統機能を追加します。共通の運用プラットフォームは、各リソースのタイミングを調整するため重要です。これにより、電力イベント時に事業者が個別のシステムを管理する必要性が低減されます。
バーチャルパワープラント接続リソースは2032年にかけてCAGR 18.23%で進展すると予測されています。これらのモデルは、蓄電池、応答性負荷、および地域発電をディスパッチ可能なポートフォリオに集約します。ロッキーマウンテン研究所は、米国のバーチャルパワープラント容量が2030年までに160 ギガワットに達し、ピーク需要の20%をカバーできると推定しています。2026年6月、GoogleとVoltusは、PJM内で最大100 ミリオン ワットの認定分散容量を開発する取り決めを発表しました。[2] このモデルにより、データセンターは単一の場所にすべてのリソースを構築することなく容量義務を果たすことができます。また、ディスパッチソフトウェアと通信標準がプロジェクトパフォーマンスにとってより重要になります。このアプローチは、オンサイトで未使用のままになる容量に商業的な役割を生み出すことができます。したがって、データセンター分散型エネルギーリソース市場は、電力信頼性ニーズだけでなく収益機会からも恩恵を受けることができます。
所有モデル別:
直接所有がリード、サービスモデルが台頭データセンター所有資産は2026年に55.23%を占めました。大規模事業者は、オンサイト電力パフォーマンスが可用性コミットメントに影響する場合、直接制御を好む傾向があります。所有権はまた、キャンパスに運用手順および将来の機器アップグレードに対するより大きなコントロールを与えることができます。このアプローチは、専任のエネルギーチームと十分な資本リソースを持つハイパースケール事業者にとって最も実用的です。ユーティリティ所有および第三者所有システムは、資産管理の責任を制限したい施設にサービスを提供します。また、専門的な技術的・商業的能力へのアクセスを提供することもできます。所有モデルの選択は、多くの場合、顧客が資本支出と運用責任を受け入れる能力を反映しています。また、プロジェクトが設計から運用に移行する速度にも影響します。
サービスとしてのエネルギーは2032年にかけてCAGR 18.56%で拡大すると予測されています。このモデルでは、専門家がパフォーマンスベースの契約の下でオンサイトリソースを設計、資金調達、所有、および運用することができます。顧客は、初期資本コミットメントの多くを回避しながら、定義された電力サービスを受け取ります。これにより、コロケーションプロバイダーおよびエンタープライズ事業者にとって地域エネルギーシステムがよりアクセスしやすくなります。このモデルはまた、ポートフォリオ全体の保守、監視、および契約管理を標準化するのに役立ちます。サービスベースの構造は、顧客がレジリエンスの高い電力を必要としているが、複雑なエネルギーシステムを運用したくない場合に重要です。プロバイダーの報酬を可用性、コスト管理、およびパフォーマンスと一致させることができます。これにより、データセンター分散型エネルギーリソース市場への参加が最大規模の事業者を超えて広がります。顧客は、資金調達、エンジニアリング、ディスパッチ、保守、およびコンプライアンス管理における内部専門知識を最初に構築することなく、定義された可用性や予測可能なサービスコストなどの運用成果を選択できます。
主要用途別:
レジリエンスがリード、系統参加が拡大バックアップ電力およびレジリエンスは2026年に37.18%を占めました。データセンターは、クラウド、エンタープライズ、およびコロケーション顧客へのサービスコミットメントを果たすために信頼性の高い電力を必要としています。多くのサイトは、ディーゼルのみのバックアップ設備を蓄電池、天然ガス発電、および燃料電池で更新しています。これらの組み合わせは、地域の大気質要件に対応しながら運用の柔軟性を向上させることができます。エネルギーコスト最適化も関連性があります。なぜなら、地域リソースが需要料金を削減し、負荷シフトを支援できるからです。このユースケースは、変動する電力価格と定義されたピーク期間を持つ市場でより重要です。また、同じ資産がリスク管理と日常的な運用効率の両方を支援することを可能にします。リソースが複数の実用的な用途を持つ場合、プロジェクト経済性は向上します。データセンター分散型エネルギーリソース市場にとって、これは機器の選択が日常的な電力ニーズ、緊急運用、および系統状況への応答の潜在的な価値を、各用途を個別に考慮するのではなく、考慮すべきであることを意味します。
系統および補助サービスは2032年にかけてCAGR 17.68%で進展すると予測されています。この用途は、データセンターを受動的な電力ユーザーから柔軟な容量を提供できる参加者へと変えます。これは、系統の指示に応じて蓄電池、応答性負荷、および発電機を調整する制御システムに依存します。IEEE 2030.5は、分散型エネルギーデバイスと系統システム間の通信をサポートします。ピークシェービング、再生可能エネルギー統合、およびデマンドレスポンスは、同じ機器ベースの関連する用途として残ります。この機会は、料金と市場ルールが大口負荷に柔軟な運用に対して報酬を支払う場所で最も強くなります。事業者は、系統にリソースを提供する前に、サービスコミットメントを維持する必要があります。系統参加がサイトのレジリエンスを弱めないようにするために、明確な運用ルールが必要です。
データセンター規模別:
ハイパースケールサイトが規模と成長率でリードハイパースケール施設は2026年に54.81%のシェアを占め、2032年にかけてCAGR 18.77%で拡大すると予測されています。その規模により、事業者は大規模な燃料電池、蓄電池、マイクログリッド、およびメーター後方プロジェクトを評価できます。これらのプロジェクトは、小規模施設が達成困難な1メガワットあたりの経済性を実現できます。大規模な燃料電池および発電機の調達コミットメントは、これらの事業者がオンサイト電力計画にもたらすことができる規模を示しています。Bloom EnergyのOracle Cloud Infrastructureとの取り組みは、短い納入スケジュール向けに設計されたオンサイト燃料電池導入アプローチを実証しました。この種の大規模契約は、電力機器サプライチェーン全体の製造優先事項に影響を与えます。また、サプライヤーが少数だがはるかに大規模な顧客コミットメントを中心に容量を計画するよう促します。この購買パターンは、データセンター分散型エネルギーリソース市場の定義的な特徴です。また、少数の大規模注文が工場容量、部品配分、設置スケジュール、および資格のあるサービス担当者の可用性に影響を与える可能性があるため、機器メーカーにとって供給計画が重要になります。
大規模および中規模データセンターは一般に、蓄電池、バックアップ発電機、および一部の場所では屋上太陽光を使用します。それらの焦点は通常、完全な主要発電所を運用することではなく、コスト管理と継続性にあります。小規模サイトおよびエッジ施設は、1メガワットあたりのコストが高く、複雑なプロジェクト開発のためのリソースが少ない傾向があります。モジュール式機器とサービスベースの契約は、これらの障壁を低減できます。これらのサイトは、系統信頼性が低い場所にサービスを提供することが多いため、引き続き重要です。それらの需要は、標準化された反復可能な分散型エネルギーパッケージを支援できます。設計と設置を簡素化するプロバイダーは、この層に対して分散型システムをより実用的にすることができます。このセグメントは、最大のクラウドキャンパス以外での採用への道を提供します。パッケージ化されたシステムがサイト条件の評価、機器の選択、および信頼性の高い運用に必要なサービスおよび保守の取り決めの確立に必要な時間を短縮する場合、データセンター分散型エネルギーリソース市場はより広い設置基盤に到達できます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーション施設が最大シェアを保有コロケーション施設は2026年に市場の62.91%を占めました。これらの事業者は、異なる電力プロファイルと持続可能性コミットメントを持つ複数のテナントのための共有インフラを管理しています。その運用モデルは、蓄電池、柔軟な発電、およびエネルギー管理ソフトウェアに対する継続的な需要を生み出します。コロケーションサイトは、テナント要件と総容量制限および自社の信頼性コミットメントのバランスを取る必要があります。2025年のIEEE研究では、仮想エネルギー貯蔵方法がコロケーション環境でインフラ使用率を改善し、プロビジョニングコストを32%削減できることが判明しました。これは、共有施設における分散型リソースのより詳細な制御のケースを支持します。また、マルチテナント環境において顧客レベルの配分と透明な運用データが重要である理由を示しています。これらの要件は、物理的な機器と並んで管理ソフトウェアへの需要を強化することができます。
クラウドサービスプロバイダーは2032年にかけてCAGR 19.05%で拡大すると予測されています。AIコンピューティングの拡大により、新しいキャンパスでのスケーラブルな電力の必要性が高まっています。多くのクラウドプロバイダーはまた、調達の選択を形成する再生可能電力とカーボンコミットメントを持っています。地域リソースは、新しい高密度コンピューティングキャンパスおよびそれらを支援する地域エネルギーインフラと運用システム全体でそれらのコミットメントを支援しながら、容量を確保するのに役立ちます。エンタープライズおよびエッジ施設は、異なるサイト制約を持つ別個の需要基盤を表しています。エッジ展開は、系統信頼性が低い場所や容量が予測しにくい場所で地域電力から恩恵を受けることができます。それらの小規模は、特にローカルユーザーをサポートするワークロードにとって、稼働時間の必要性を排除しません。プロバイダーは、展開と保守が容易なモジュール式システムでこの需要に対応できます。
地域分析
北米
北米は2026年に40.31%のシェアを占めました。この地域には、ハイパースケール施設の大規模な集積とオンサイト電力機器の確立されたサプライベースがあります。長いユーティリティ接続タイムラインにより、開発者は新しいキャンパスを計画する際に発電と蓄電を検討するよう促されています。サウスウエスト電力プールの条件付き高影響大口負荷サービスフレームワークは、大規模な新規負荷を指定された供給リソースと組み合わせるための規制上の経路を示しています。IEEE 1547などの米国標準は、分散型リソースが系統と相互接続する方法に影響を与えます。カナダとメキシコも、事業者が確立された接回廊の近くに容量を求めるにつれて、開発機会を提供しています。地域電力システムは、プロジェクトが不確実な接続スケジュールを管理するのに役立ちます。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 17.91%で拡大すると予測されています。中国、インド、日本、シンガポール、および東南アジア全体でデータセンターの建設が増加しており、地域の電力システムへの圧力が高まっています。中国は大規模な蓄電池ベースを持ち、高負荷施設向けのエネルギー貯蔵アプリケーションを開発しています。シンガポールは、商業・産業サイト全体で蓄電池を調整するDayOneとBlue Whale Energyによる分散型バーチャルパワープラントを検討しています。[3] インドの再生可能エネルギーと蓄電に関する州政策は、併設システムを支援できます。韓国も国内テクノロジー企業と国際電力サプライヤーからの新たな容量を誘致しています。これらの市場は、地域の土地、ネットワーク、および許認可の制約を考慮した適応性の高い設計への需要を生み出します。データセンター分散型エネルギーリソース市場はまた、単一の地域設計アプローチに依存するのではなく、多様な燃料オプション、気象条件、信頼性基準、および容量の輸出または集約を管理するルールに対応する必要があります。
ヨーロッパ、中東・アフリカ、および南米
ヨーロッパは、データセンターの開発をエネルギーおよび持続可能性の義務と直接結びつけるルールで注目されています。アイルランドの大口エネルギーユーザー政策は、対象サイトに最大輸入容量に相当するディスパッチ可能な発電と蓄電を提供することを義務付けています。ドイツの戦略には、2027年1月から始まる再生可能電力要件が含まれており、エネルギー調達をデータセンター事業者のコンプライアンス要件にしています。ドイツ連邦ネットワーク庁は、2025年に蓄電池蓄電系統接続の純申請数が194%増加したと報告しました。中東・アフリカ市場は、特に新しいキャンパスを最初から専用発電で開発できる場合に、グリーンフィールドの機会を提供します。南米は規模が小さいものの、ブラジルの系統信頼性ニーズとチリの規制された電力構造は、異なるメーター後方および第三者所有のケースを支援します。これらの地域は、地域の規制、利用可能な燃料、および系統状況に合致した商業モデルを必要とします。データセンター分散型エネルギーリソース市場は、開発者が異なる電力システム向けに構築された構成を輸入するのではなく、各場所の条件を中心に発電、蓄電、資金調達、および系統接続アプローチを設計する場合に、これらの場所で機会を持ちます。
競合環境
市場集中度
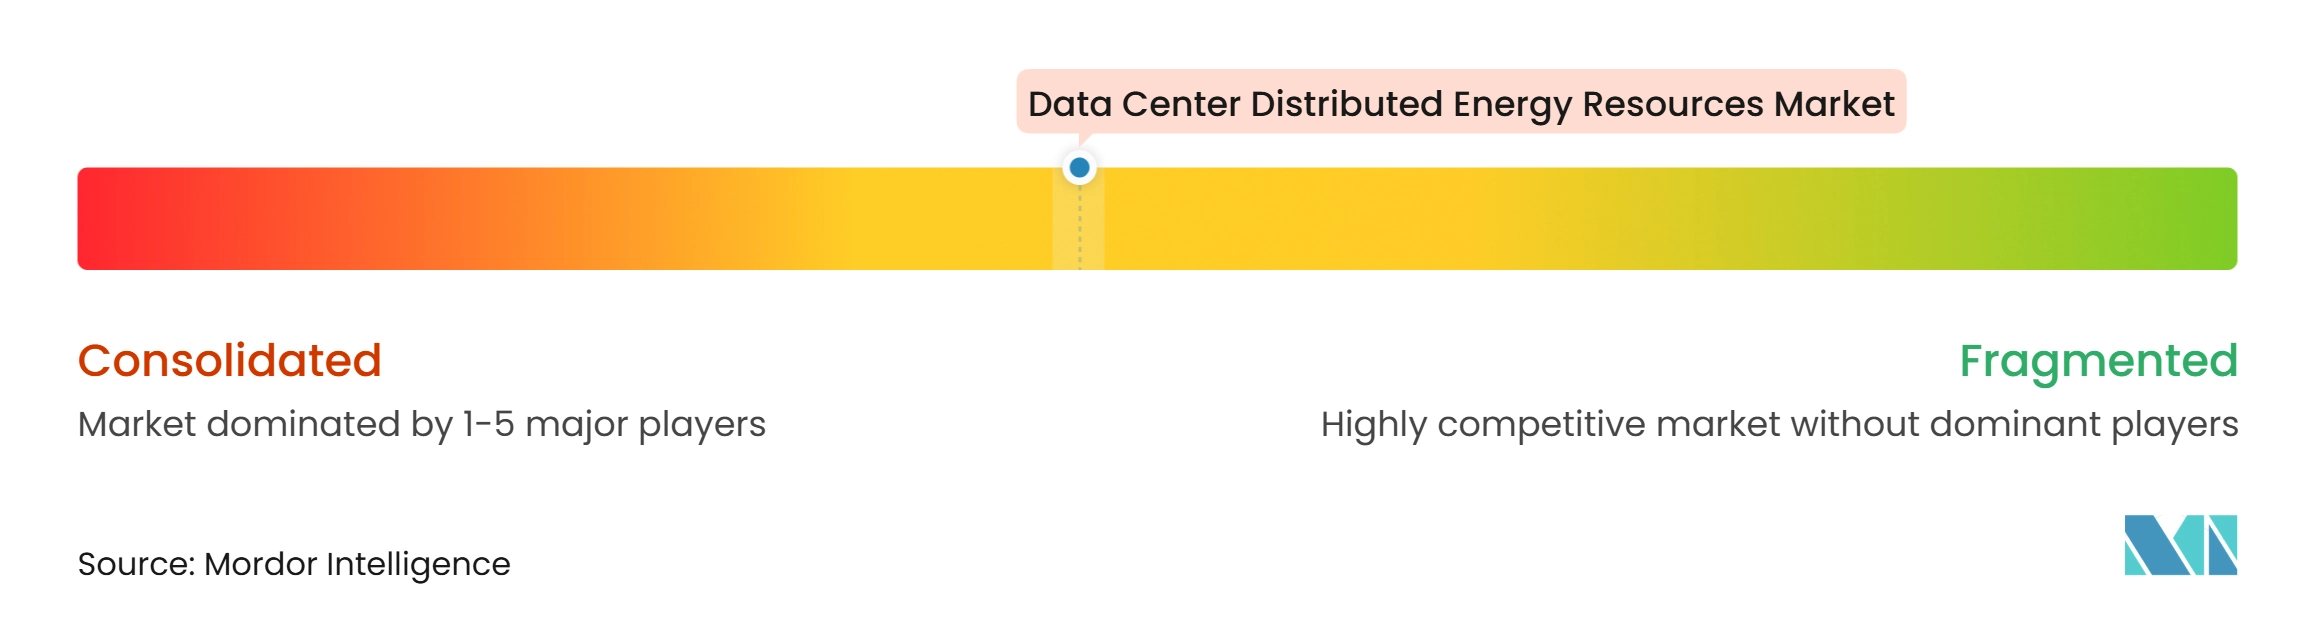
データセンター分散型エネルギーリソース市場には、産業機器サプライヤー、エネルギー管理ソフトウェアプロバイダー、蓄電会社、および系統サービスプラットフォームが含まれます。Schneider Electric、Siemens、ABB、およびEatonは、幅広い電気機器ポートフォリオを提供し、データセンターインフラ購買者との関係を構築することで競争しています。Bloom Energyは、継続的なオンサイト電力向け固体酸化物型燃料電池の専門企業です。Fluenceは蓄電池と関連ソフトウェアに注力しています。Wärtsiläは大口負荷用途向けの柔軟なエンジン発電を供給しています。競争は、物理的な機器を監視、ディスパッチ、およびプロジェクトサービスと統合する能力にますます基づいています。これは、システムの完全な運用寿命に対応できるサプライヤーを優遇します。
データセンター電力プロジェクトには機器、プロジェクト開発、ユーティリティ調整、および顧客コミットメントが必要なため、企業戦略はますますパートナーシップを伴うようになっています。ABBとNVIDIAは、1 MWサーバーラック向け800 VDC電力アーキテクチャに焦点を当てた2025年の協力を発表しました。[4] この取り組みは、高密度AIコンピューティングのニーズを中心に電力インフラを位置づけます。EatonとSiemens Energyは、データセンター向けのモジュール式統合オンサイト電力および電気システムを開発する2025年の協力を発表しました。Bloom EnergyとEquinixは、2025年2月に6州の19の米国データセンターで100 ミリオン ワットを超えて契約を拡大しました。これらの動きは、サプライヤーが反復可能な設計と長期的な顧客関係を追求していることを示しています。
事業者がオンサイト資産をユーティリティおよび卸売市場プログラムに接続するにつれて、ソフトウェアの相互運用性がより重要になっています。IEEE 1547およびIEEE 2030.5は、相互接続とデバイス通信に関連する技術フレームワークを提供します。サービスとしてのエネルギープロバイダーは、レジリエンスの高い地域電力を必要としているが直接的な資産所有を望まない顧客に対応できます。小規模開発者およびバーチャルパワープラント事業者は、系統プログラムへのアクセスを簡素化することで競争できます。大規模な確立されたサプライヤーは、機器の幅広さ、設置容量、および既存の顧客関係において優位性を保持しています。特定の蓄電池、燃料電池、またはソフトウェア能力をプロジェクトが必要とする場合、専門企業は優位性を保持します。競争の結果は、プロバイダーが顧客の必要な建設スケジュール内で信頼性の高いシステムを提供できるかどうかにかかっています。データセンター分散型エネルギーリソース市場において、サプライヤーはまた、機器、ソフトウェア、制御、およびサービスの取り決めが、顧客に不必要なインターフェースや不確実性を生み出すことなく連携して動作できることを示す必要があります。
データセンター分散型エネルギーリソース産業のリーダー企業
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター分散型エネルギーリソース市場 このレポートでカバーされる企業
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Honeywell International Inc.
- Generac Holdings Inc.
- Tesla, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Enel X S.r.l.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Voltus, Inc.
- Caterpillar Inc.
- Cummins Inc.
- Bloom Energy Corporation
- Wärtsilä Corporation
- Kraken Technologies Limited
- Enchanted Rock Holdings, LLC
最近の産業開発事情 データセンター分散型エネルギーリソース市場
- 2026年10月:American Electric Powerは、Bloom Energyの技術を使用した702 MWの燃料電池プロジェクトに約40億 米ドルを投資し、20年間の電力購入契約の下でGoogleデータセンターに供給する計画を発表しました。これは、燃料電池ベースのデータセンター電力への最大規模の単一ユーティリティコミットメントの一つであり、規制されたユーティリティが大口負荷顧客を獲得するためにオンサイト分散型発電に積極的に資金を提供していることを示しています。
- 2026年8月:Bloom EnergyとMiTAC Computingは、カリフォルニア州フリーモントのAIサーバー製造キャンパスにBloom燃料電池システムを展開するパートナーシップを拡大し、純粋なデータセンター運用を超えて同様のミッションクリティカルな稼働時間要件を持つ製造施設への燃料電池展開を拡大しました。
- 2026年7月:Generac Holdingsのデータセンター発電機バックログは、2025年半ばに大型メガワットデータセンター発電機市場に参入した後、2026年7月29日時点で約16億 米ドルに達しました。バックログの成長は、複数のハイパースケール顧客からのコミットメントによって牽引され、同社の歴史的な発電機事業を上回るペースでの持続的な受注を反映しています。
- 2026年6月:GoogleとVoltusは、GoogleがPJM Interconnection内で最大100 MWの認定分散容量からなるVoltus運営のバーチャルパワープラントに資金を提供する3年間の契約を発表し、ハイパースケーラーが専用発電資産ではなく集約された分散型エネルギーリソースを通じて容量市場義務を調達するための商業的に再現可能なモデルを確立しました。
世界のデータセンター分散型エネルギーリソース市場レポートの範囲
データセンター分散型エネルギーリソース(DER)市場とは、電力レジリエンス、エネルギー効率、持続可能性、および系統連携能力を強化するために、データセンター施設内またはその隣接地に展開される分散型エネルギー発電、蓄電、および管理システムの市場を指します。これらのリソースには、太陽光発電システム、蓄電池エネルギー貯蔵システム、燃料電池、オンサイト発電技術、コジェネレーションシステム、およびコロケーション、クラウド、エンタープライズ、エッジ、ハイパースケールデータセンター環境全体でバックアップ電力、ピーク需要管理、再生可能エネルギー統合、エネルギーコスト最適化、デマンドレスポンス参加、および補助系統サービスを支援するその他の分散型エネルギー資産が含まれます。
データセンター分散型エネルギーリソース市場レポートは、主要エネルギーリソース(太陽光発電システム、蓄電池エネルギー貯蔵システム、燃料電池、天然ガスおよびその他のオンサイト発電、コジェネレーションシステム、およびその他の分散型エネルギーリソース)、システム構成(スタンドアロン分散型エネルギーリソース、ハイブリッド分散型エネルギーシステム、統合マイクログリッド、およびバーチャルパワープラント接続リソース)、所有モデル(データセンター所有、ユーティリティ所有、第三者所有、およびサービスとしてのエネルギー〔EaaS〕)、主要用途(バックアップ電力およびレジリエンス、エネルギーコスト最適化、ピークシェービングおよび負荷シフト、再生可能エネルギー統合、デマンドレスポンス、ならびに系統および補助サービス)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー〔CSP〕、ならびにエンタープライズおよびエッジ)、地域(北米、南米、ヨーロッパ、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 太陽光発電システム |
| 蓄電池エネルギー貯蔵システム |
| 燃料電池 |
| 天然ガスおよびその他のオンサイト発電 |
| コジェネレーションシステム |
| その他の分散型エネルギーリソース |
| スタンドアロン分散型エネルギーリソース |
| ハイブリッド分散型エネルギーシステム |
| 統合マイクログリッド |
| バーチャルパワープラント接続リソース |
| データセンター所有 |
| ユーティリティ所有 |
| 第三者所有 |
| サービスとしてのエネルギー(EaaS) |
| バックアップ電力およびレジリエンス |
| エネルギーコスト最適化 |
| ピークシェービングおよび負荷シフト |
| 再生可能エネルギー統合 |
| デマンドレスポンス |
| 系統および補助サービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オートラリア | |
| シンガポール | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ |
| 主要エネルギーリソース別 | 太陽光発電システム | |
| 蓄電池エネルギー貯蔵システム | ||
| 燃料電池 | ||
| 天然ガスおよびその他のオンサイト発電 | ||
| コジェネレーションシステム | ||
| その他の分散型エネルギーリソース | ||
| システム構成別 | スタンドアロン分散型エネルギーリソース | |
| ハイブリッド分散型エネルギーシステム | ||
| 統合マイクログリッド | ||
| バーチャルパワープラント接続リソース | ||
| 所有モデル別 | データセンター所有 | |
| ユーティリティ所有 | ||
| 第三者所有 | ||
| サービスとしてのエネルギー(EaaS) | ||
| 主要用途別 | バックアップ電力およびレジリエンス | |
| エネルギーコスト最適化 | ||
| ピークシェービングおよび負荷シフト | ||
| 再生可能エネルギー統合 | ||
| デマンドレスポンス | ||
| 系統および補助サービス | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オートラリア | ||
| シンガポール | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| カタール | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンター分散型エネルギーリソース市場の規模はどのくらいですか?
データセンター分散型エネルギーリソース市場規模は2026年に24.60 ビリオン 米ドルであり、CAGR 16.49%で2032年までに61.21 ビリオン 米ドルに達すると予測されています。
データセンターが分散型エネルギーリソースを採用する理由は何ですか?
系統制約、継続的な電力の必要性、およびAIワークロードからの需要が、オンサイト発電、蓄電池、および地域エネルギーシステムの採用を促進しています。
データセンター分散型エネルギーリソースにおいて最大のシェアを持つエネルギーリソースはどれですか?
蓄電池エネルギー貯蔵システムが2026年に36.17%で最大の主要エネルギーリソースシェアを保有しています。
最も急速に拡大しているデータセンターセグメントはどれですか?
クラウドサービスプロバイダーは、AIクラウドコンピューティング容量の増加に牽引され、2032年にかけてCAGR 19.05%で拡大すると予測されています。
データセンター分散型エネルギーリソースの採用をリードしている地域はどこですか?
北米は2026年に40.31%のシェアでリードしており、ハイパースケールの活動とユーティリティ接続制約の管理の必要性によって支えられています。
バーチャルパワープラントはどのようにデータセンターを支援しますか?
バーチャルパワープラントは、蓄電池、柔軟な負荷、および地域発電を調整することで、事業者が系統に容量および補助サービスを提供できるようにします。