
Taille et part du marché des ressources énergétiques distribuées pour centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 28.54 Milliards de dollars |
| Taille du Marché (2032) | 61.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.49 % |
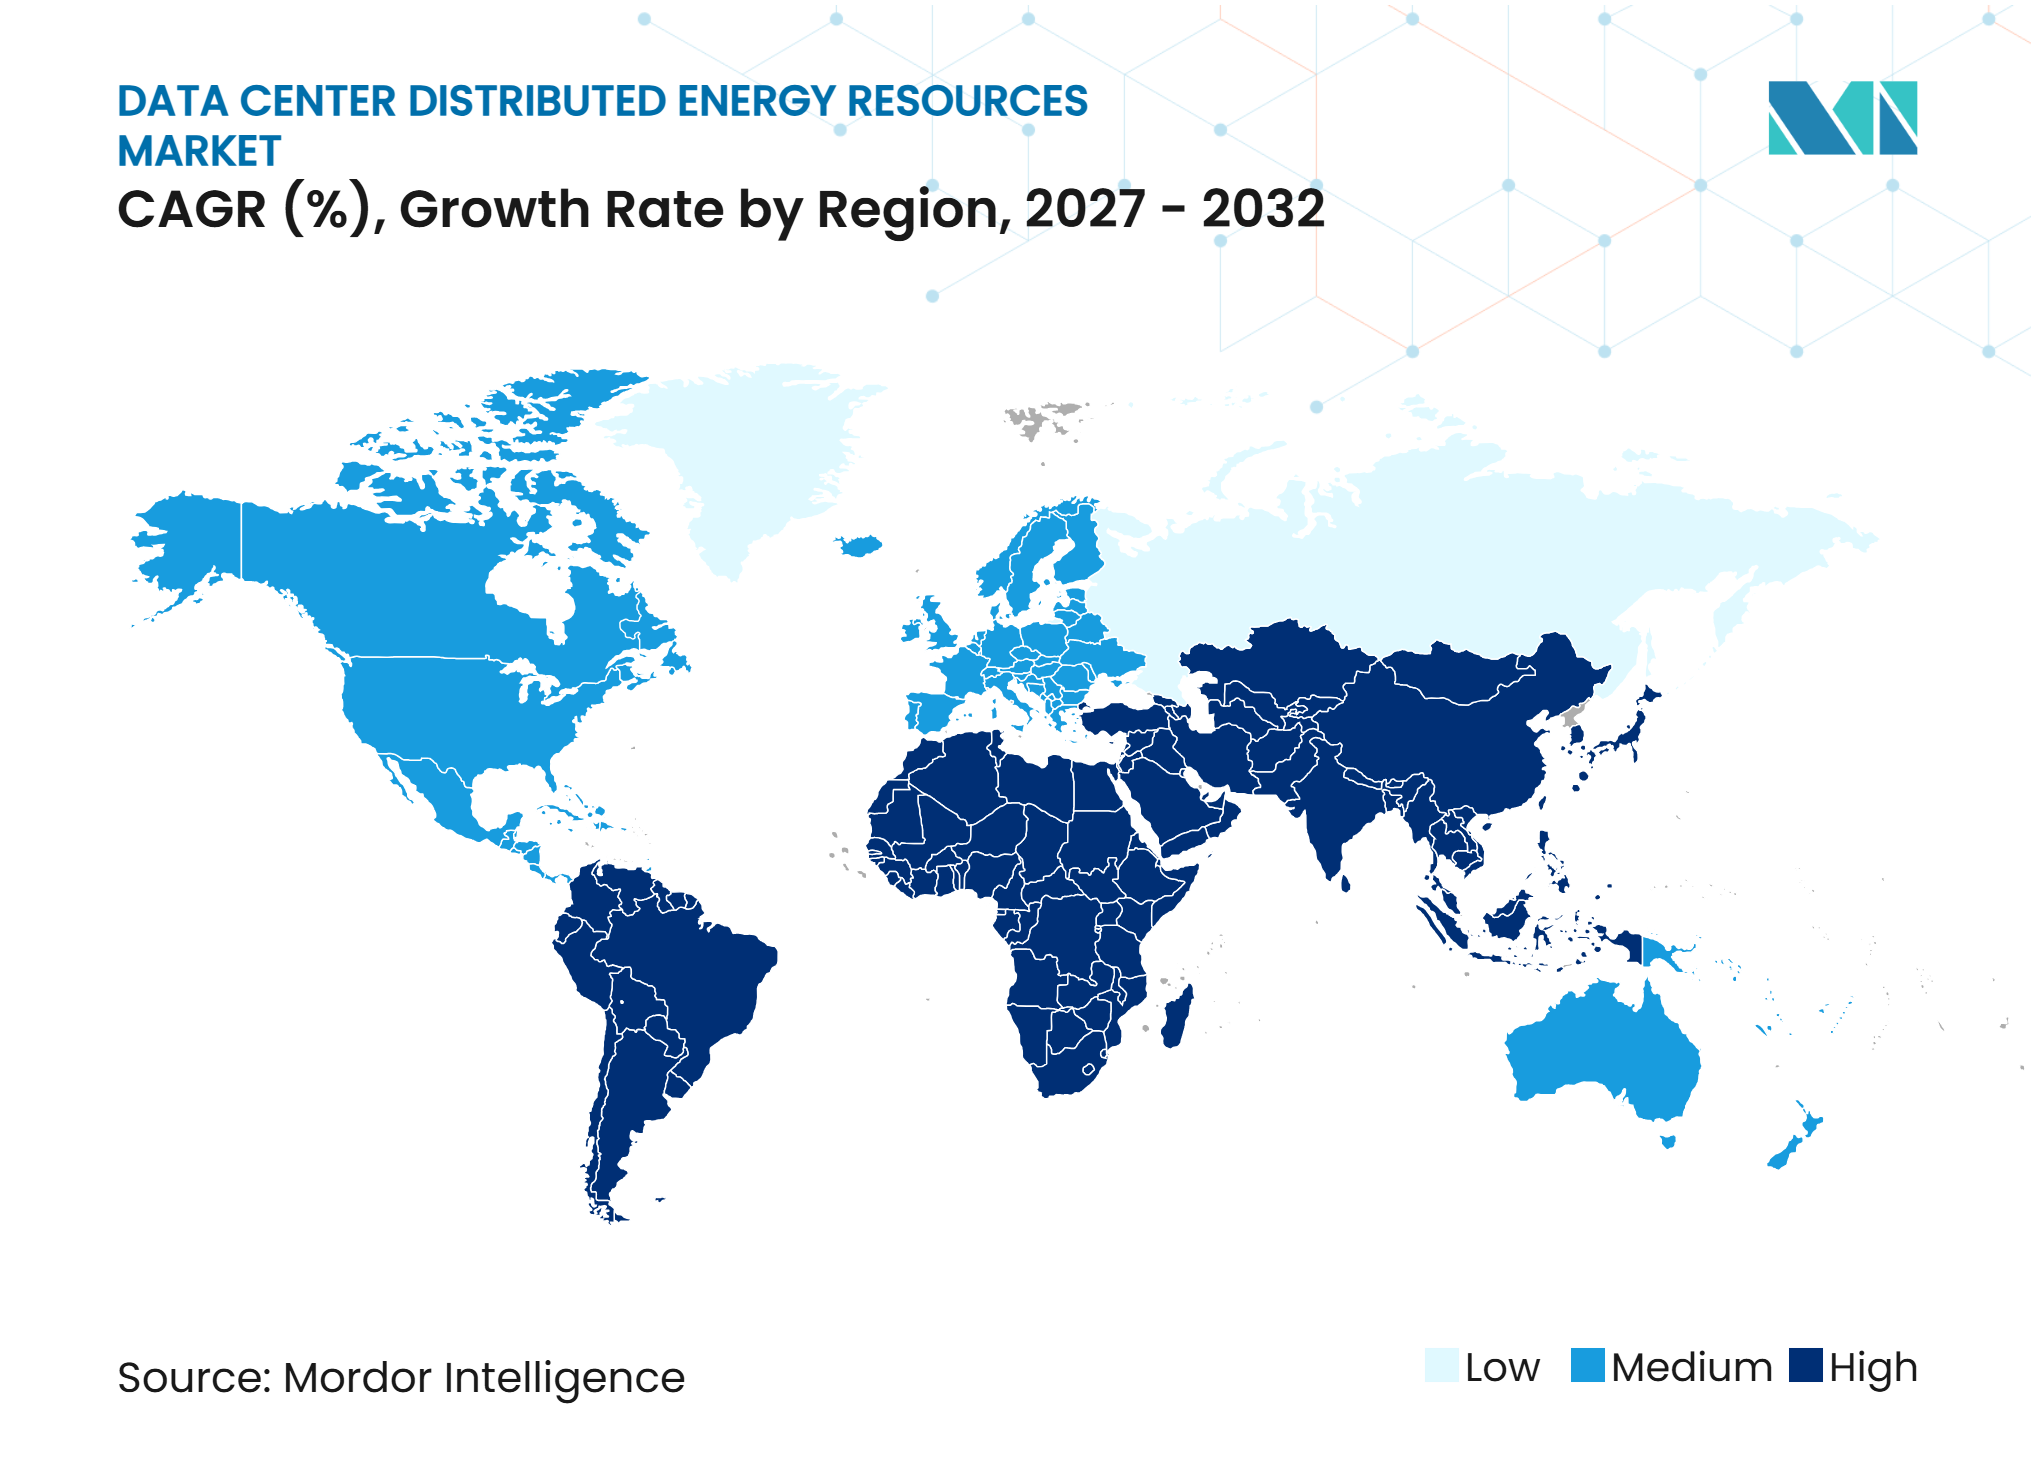
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ressources énergétiques distribuées pour centres de données par Mordor Intelligence
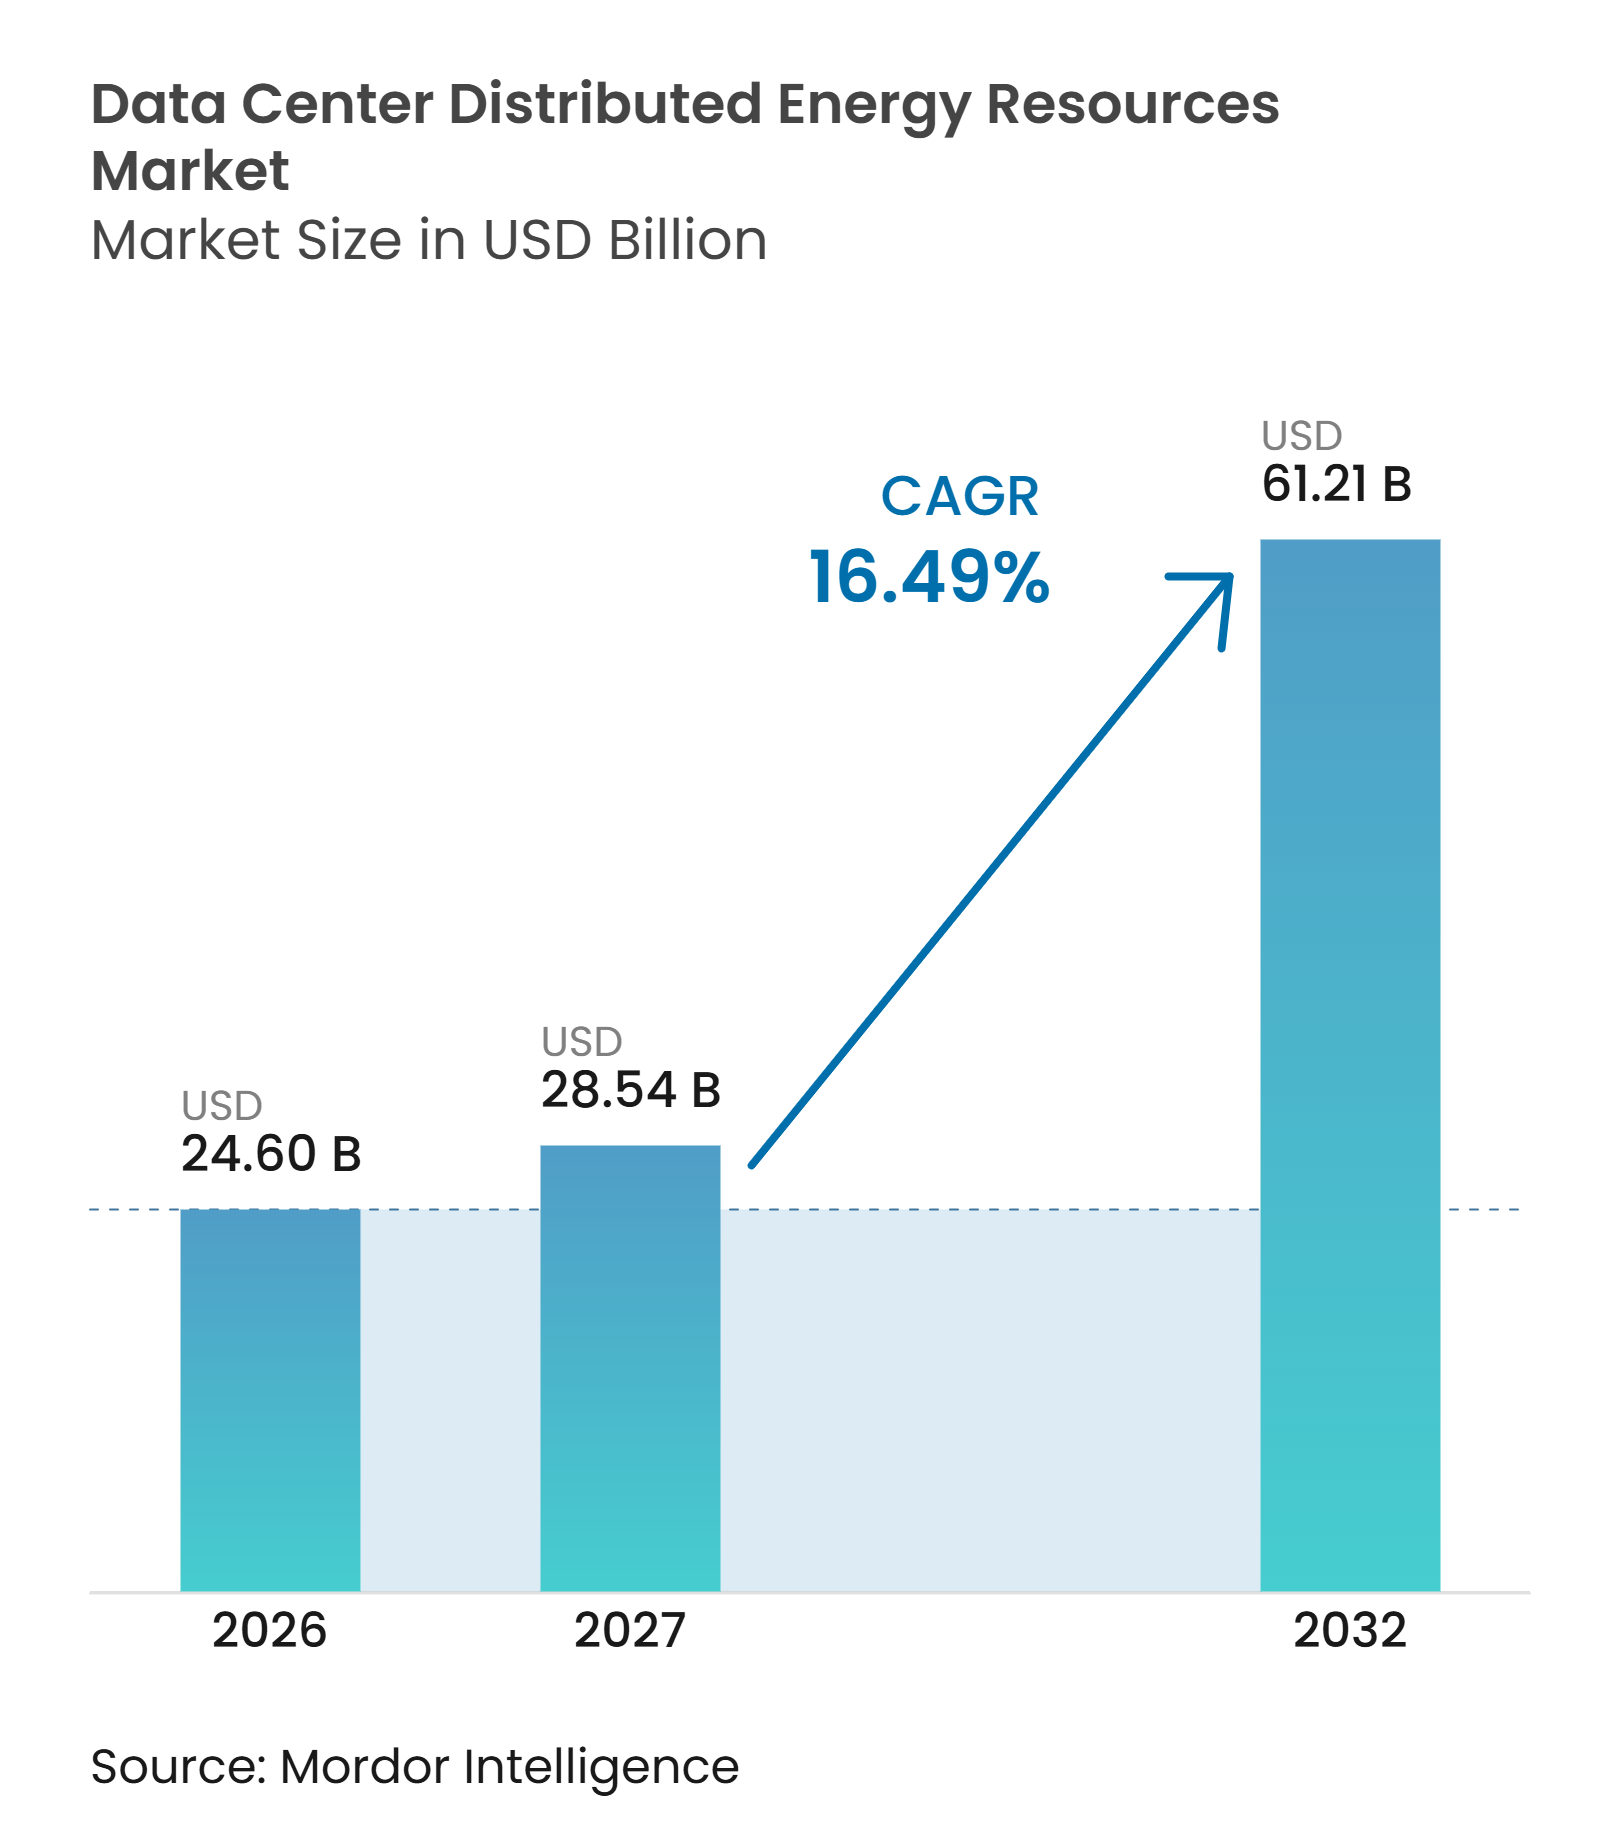
La taille du marché des ressources énergétiques distribuées pour centres de données devrait s'étendre de 24,60 milliards USD en 2026 à 28,54 milliards USD en 2027, puis atteindre 61,21 milliards USD d'ici 2032, enregistrant un CAGR de 16,49 % entre 2027 et 2032. Les contraintes du réseau modifient la façon dont les développeurs de centres de données sécurisent l'alimentation électrique, notamment là où les raccordements aux services publics prennent plusieurs années. La production sur site, les batteries et les systèmes renouvelables locaux font désormais partie intégrante de la planification des campus plutôt que d'être une option de réserve. Le marché des ressources énergétiques distribuées pour centres de données est également façonné par la demande croissante d'alimentation ininterrompue pour les charges de travail d'intelligence artificielle et les services cloud. Les fournisseurs répondent avec des systèmes intégrés qui relient la production, le stockage et les logiciels de contrôle à la participation au réseau. Cela favorise les prestataires capables de réduire les délais de déploiement tout en aidant les opérateurs à gérer les exigences de coût, de fiabilité et de conformité. Le marché des ressources énergétiques distribuées pour centres de données récompensera donc les projets qui traitent la planification de l'alimentation comme faisant partie de la conception du centre de données dès la phase la plus précoce de sélection du site, plutôt que comme une décision tardive de raccordement et d'alimentation de secours.
Points clés du rapport
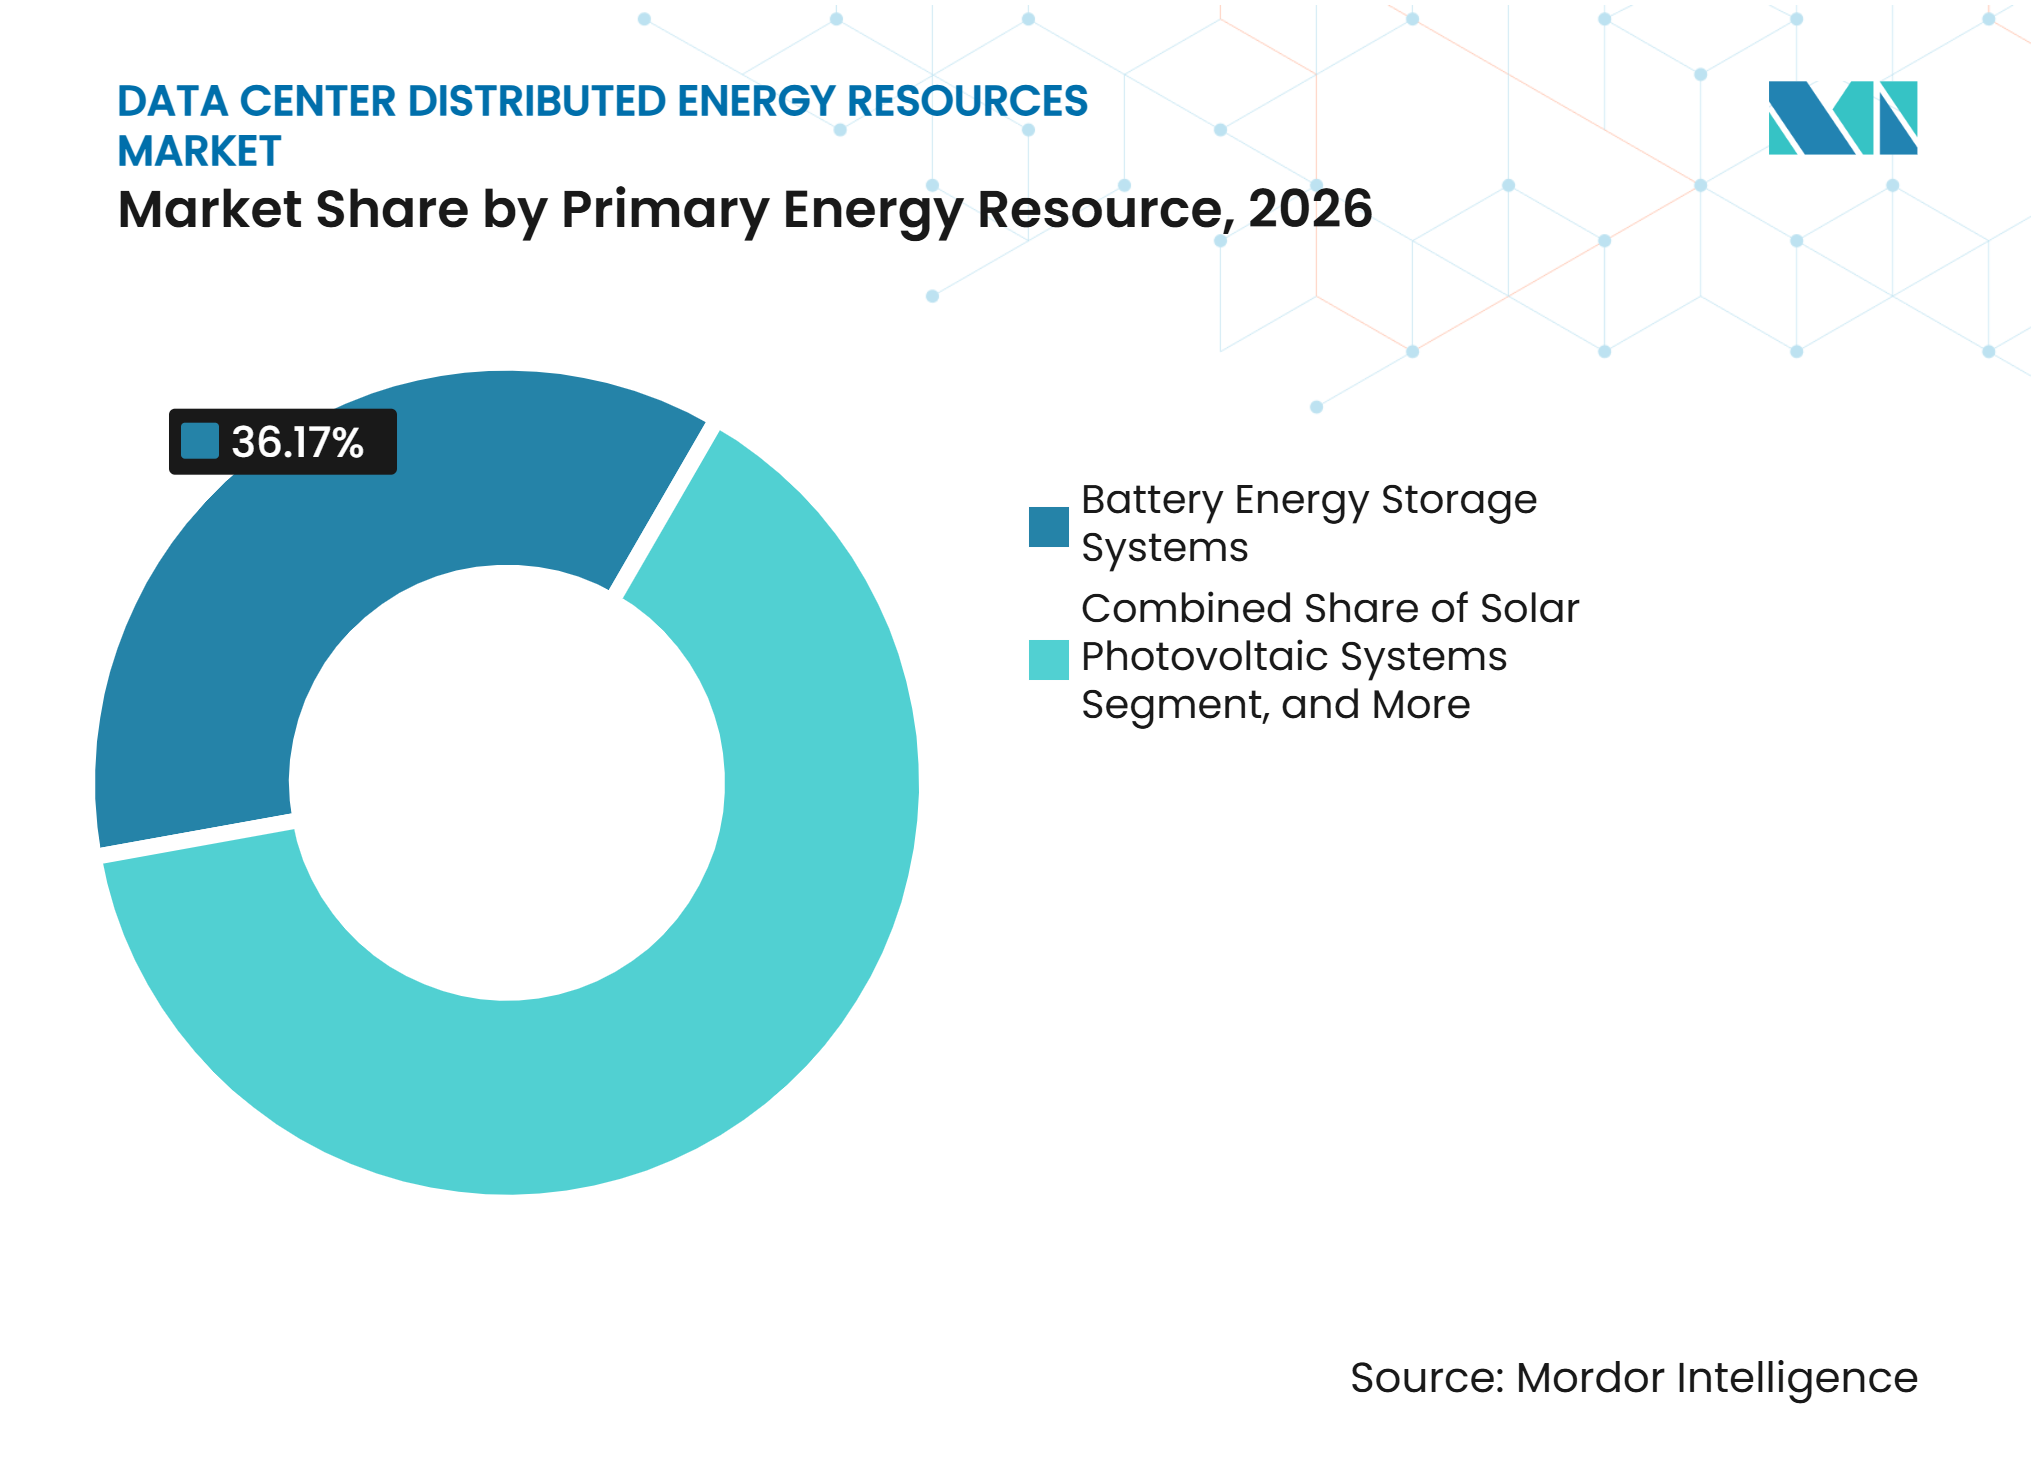
- Par ressource énergétique primaire, les systèmes de stockage d'énergie par batteries détenaient 36,17 % de la part du marché des ressources énergétiques distribuées pour centres de données en 2026, tandis que les piles à combustible devraient progresser à un CAGR de 17,35 % jusqu'en 2032.
- Par configuration système, les systèmes énergétiques distribués hybrides représentaient 56,19 % de la part du marché des ressources énergétiques distribuées pour centres de données en 2026, tandis que les ressources connectées à des centrales électriques virtuelles devraient progresser à un CAGR de 18,23 % jusqu'en 2032.
- Par modèle de propriété, les systèmes appartenant aux centres de données détenaient 55,23 % de la part du marché des ressources énergétiques distribuées pour centres de données en 2026, tandis que l'Énergie en tant que Service devrait progresser à un CAGR de 18,56 % jusqu'en 2032.
- Par application, l'alimentation de secours et la résilience représentaient 37,18 % de la part du marché des ressources énergétiques distribuées pour centres de données en 2026, tandis que les services réseau et auxiliaires devraient progresser à un CAGR de 17,68 % jusqu'en 2032.
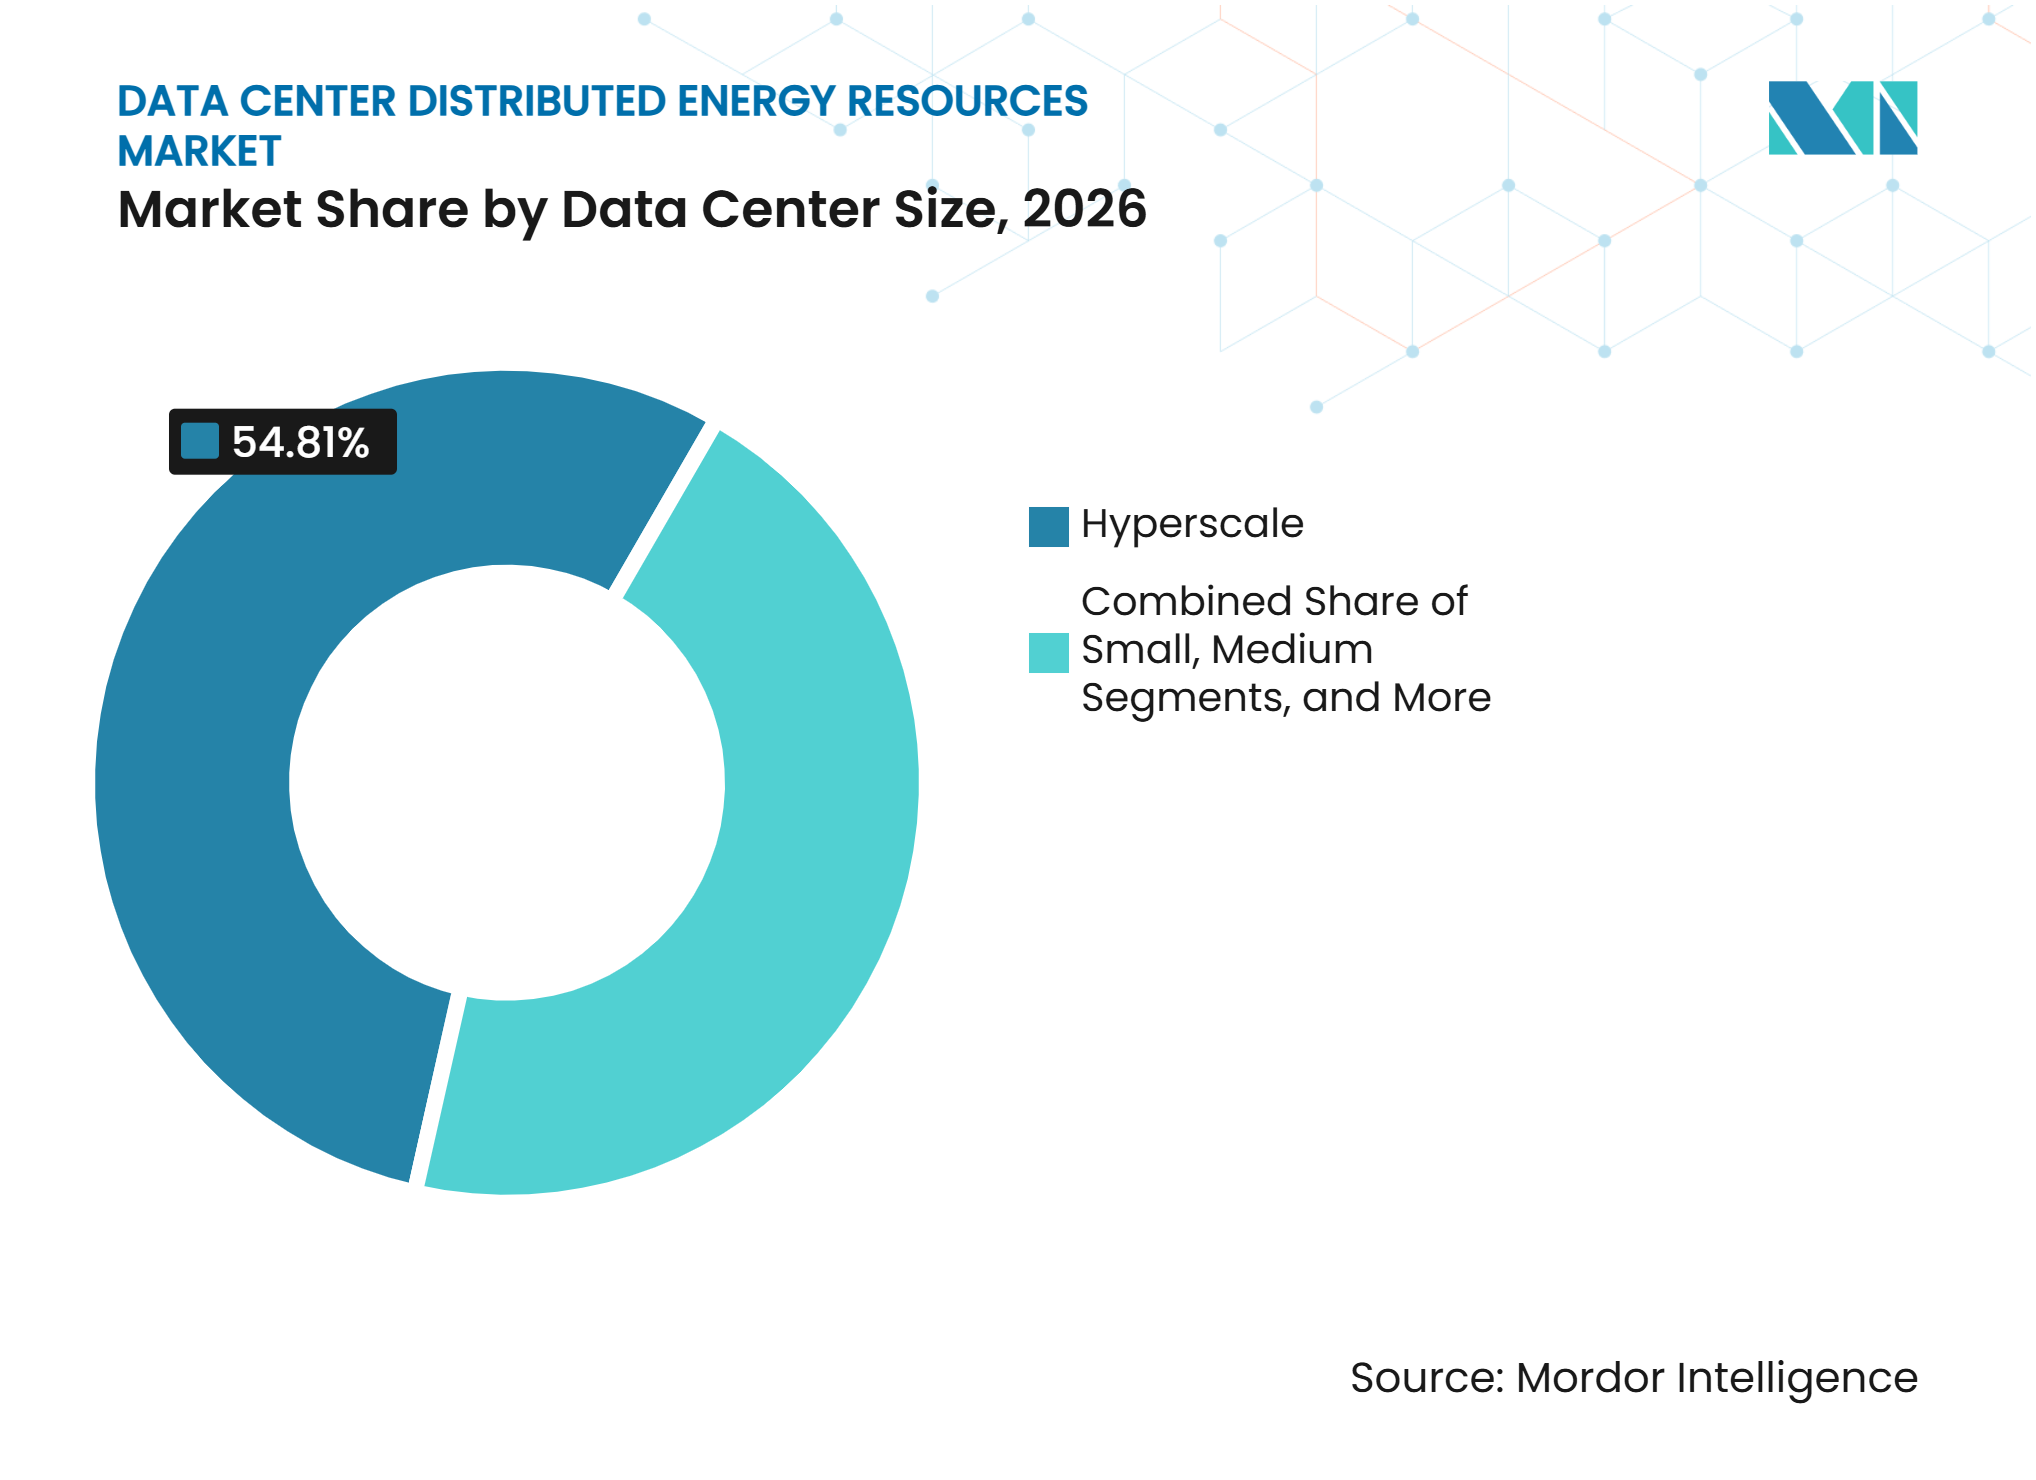
- Par taille de centre de données, les installations hyperscale détenaient 54,81 % de la part du marché des ressources énergétiques distribuées pour centres de données en 2026 et devraient progresser à un CAGR de 18,77 % jusqu'en 2032.
- Par type de centre de données, les installations de colocation représentaient 62,91 % de la part du marché des ressources énergétiques distribuées pour centres de données en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 19,05 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 40,31 % de la part du marché des ressources énergétiques distribuées pour centres de données en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 17,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des ressources énergétiques locales | +4.1% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de la production et du stockage d'énergie en aval du compteur | +3.4% | Amérique du Nord et Europe, avec répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Congestion du réseau et contraintes d'approvisionnement des services publics | +2.8% | Amérique du Nord et Europe, avec impact secondaire en Asie-Pacifique | Court terme (≤ 2 ans) |
| Besoin de résilience énergétique et d'indépendance énergétique | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Centrales électriques virtuelles et ressources agrégées | +1.5% | Amérique du Nord et Europe, phase précoce en Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Adoption des systèmes de gestion des ressources énergétiques distribuées | +1.0% | Mondial, avec des gains précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration du solaire, des batteries, des générateurs et d'autres ressources énergétiques locales
Les systèmes énergétiques locaux intégrés soutiennent les projets de centres de données qui ont besoin d'une alimentation fiable sans dépendre d'une source d'approvisionnement unique. Une analyse évaluée par des pairs en 2025 portant sur six conceptions en aval du compteur raccordées au réseau pour les centres de données ERCOT a rapporté des coûts d'énergie actualisés allant de 64,50 USD par MWh pour les configurations géothermie-plus-solaire à 94,20 USD par MWh pour les conceptions basées sur des petits réacteurs modulaires. L'étude a utilisé un cas réseau uniquement à 75,00 USD par MWh comme point de comparaison. Les résultats montrent que certains portefeuilles combinés peuvent satisfaire aux exigences de coût et de fiabilité à un niveau comparable à l'approvisionnement par le réseau. Les batteries peuvent lisser les variations de charge, les générateurs peuvent fournir une capacité ferme et le solaire peut répondre aux besoins d'approvisionnement en énergies renouvelables. Le marché des ressources énergétiques distribuées pour centres de données est donc de plus en plus concurrentiel sur la conception des systèmes plutôt que sur une seule catégorie d'équipements. Les développeurs doivent déterminer quelle capacité locale est nécessaire, comment cette capacité interagira avec le réseau et quelles ressources peuvent satisfaire aux exigences opérationnelles et de durabilité sur la durée de vie prévue du campus.
Adoption croissante de la production et du stockage d'énergie en aval du compteur
Les systèmes en aval du compteur sont de plus en plus utilisés comme moyen d'obtenir une disponibilité d'énergie plus rapide sur les grands campus de centres de données. Leur rôle comprend la fourniture de capacité sur site pendant que le raccordement au réseau est retardé ou contraint. Cette approche peut également réduire l'exposition aux charges de pointe et soutenir la continuité lors des perturbations du réseau. L'adoption plus large de ces systèmes modifie la relation entre les services publics et les grands clients consommateurs, car l'autoproduction peut réduire le volume d'électricité acheté au réseau. Les développeurs qui maintiennent un raccordement opérationnel au réseau peuvent offrir une capacité flexible plutôt que de traiter la production locale uniquement comme une source d'approvisionnement isolée. Le marché des ressources énergétiques distribuées pour centres de données bénéficie lorsque les conceptions de systèmes combinent la fiabilité au niveau du site avec un plan pratique d'interaction avec le réseau.
Congestion du réseau et contraintes sur l'électricité fournie par les services publics
La congestion du réseau fait de la rapidité d'accès à l'énergie une préoccupation centrale pour les développeurs de centres de données dans plusieurs pôles établis. Le Rocky Mountain Institute a modélisé un cluster à Memphis dans lequel 750 MW de solaire, 280 MW de stockage par batteries et des ressources de centrales électriques virtuelles pourraient compenser 65 % de la demande de pointe d'un cluster de centres de données de 560 MW. Ce résultat illustre l'échelle à laquelle les portefeuilles locaux peuvent réduire le besoin immédiat d'un projet en matière de réseau. En juin 2026, le Southwest Power Pool a reçu l'approbation de son cadre de service conditionnel pour les grandes charges à fort impact, qui peut fournir un service de transmission conditionnel pendant que la production désignée est développée. Des approches similaires pourraient aider les développeurs à faire correspondre les nouvelles charges avec une offre locale vérifiable. De tels changements réglementaires créent un argument commercial plus solide en faveur de la production et du stockage coordonnés.
Demande de plus grande résilience énergétique et d'indépendance énergétique
Les charges de travail informatiques continues font de la résilience une exigence opérationnelle fondamentale pour les opérateurs de centres de données. Bloom Energy indique que ses piles à combustible à oxyde solide peuvent offrir une disponibilité de 99,9 % à 99,999 % et supporter plus de 200 000 cycles de charge.[1] Ce profil opérationnel soutient leur utilisation pour les applications de charge principale où les temps d'arrêt peuvent perturber les services aux clients. La production locale donne également aux opérateurs un plus grand contrôle sur les décisions relatives au carburant, à la maintenance et à la répartition lors des événements sur le réseau. Le besoin est particulièrement pertinent pour les campus à haute densité de traitement par intelligence artificielle, car ces installations peuvent avoir une demande d'électricité substantielle et moins flexible. Le marché des ressources énergétiques distribuées pour centres de données bénéficie de ce glissement vers des architectures d'alimentation conçues pour un service continu.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'intégration élevés | -2.5% | Mondial, plus aigu en Amérique du Sud et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Réglementations fragmentées des marchés de l'électricité | -1.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Restrictions d'interconnexion au réseau et d'exportation d'électricité | -1.2% | Amérique du Nord, Europe et marchés d'Asie-Pacifique en phase précoce | Moyen terme (2 à 4 ans) |
| Complexité de la coordination de plusieurs technologies énergétiques | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'intégration élevés
Des coûts initiaux élevés peuvent retarder l'adoption, en particulier dans les sites d'entreprise et périphériques qui ne peuvent pas répartir l'investissement sur un grand portefeuille. Le Laboratoire national des énergies renouvelables a rapporté en juin 2025 qu'un système de batteries de quatre heures coûtait 1 300 USD par kW, contre 1 000 USD par kW pour un générateur à pistons alternatifs comparable. Cet écart de coût signifie que les batteries sont fréquemment déployées aux côtés des équipements de secours conventionnels plutôt que de les remplacer entièrement. Les projets intégrés nécessitent également une expertise en ingénierie, en logiciels de contrôle, en installation et en exploitation. Les modèles d'Énergie en tant que Service peuvent réduire la charge financière initiale en permettant à un spécialiste de financer et de gérer les actifs. Ces modèles peuvent être particulièrement pertinents là où la résilience est requise, mais où le capital doit rester disponible pour l'infrastructure informatique.
Réglementations fragmentées sur les marchés de l'électricité
Les exigences réglementaires diffèrent selon les sites qui attirent de nouvelles capacités de centres de données. La politique CRU/2025236 de l'Irlande exige que les centres de données de plus de 10 MVA fournissent une production et un stockage sur site ou à proximité pouvant être répartis, égaux à 100 % de la capacité d'importation maximale, avec participation au marché de gros de l'électricité. L'Allemagne exige que les centres de données satisfassent à leur demande d'électricité à partir de sources renouvelables à partir de janvier 2027 dans le cadre de son dispositif d'efficacité énergétique. Ces exigences peuvent accroître la complexité des projets, car les développeurs doivent aligner les équipements, les contrats et les procédures opérationnelles sur les règles locales. En Amérique du Nord, les exigences varient selon l'État et le territoire du service public, ce qui augmente les coûts juridiques et de planification pour les opérateurs multi-sites. Des règles plus claires et plus cohérentes pourraient raccourcir les cycles de développement sur le marché des ressources énergétiques distribuées pour centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ressource énergétique primaire :
le stockage par batteries ancre la base installéeLes systèmes de stockage d'énergie par batteries détenaient une part de 36,17 % en 2026. Leur base installée reflète leur capacité à répondre à plusieurs besoins opérationnels avec un seul actif. Les batteries peuvent lisser la demande, réduire les charges de pointe, fournir une alimentation de secours de courte durée et répondre aux signaux du réseau. Cette polyvalence fonctionnelle les rend utiles dans des installations allant des petits sites périphériques aux campus hyperscale. La production au gaz naturel reste importante pour la charge principale et l'approvisionnement d'urgence, car l'équipement est familier et peut être livré dans des délais de projet connus. Les systèmes photovoltaïques solaires et les installations de cogénération jouent des rôles complémentaires là où les besoins d'approvisionnement en énergies renouvelables ou les besoins thermiques locaux justifient leur utilisation. Le marché des ressources énergétiques distribuées pour centres de données repose sur ce mix car aucune ressource unique ne répond à toutes les exigences d'un site. La sélection des équipements dépend donc du réseau local, de l'approvisionnement en carburant, du profil de charge et de l'objectif de résilience.
Les piles à combustible devraient progresser à un CAGR de 17,35 % jusqu'en 2032, le taux le plus élevé parmi les ressources énergétiques primaires. Bloom Energy a indiqué qu'elle peut déployer une alimentation par piles à combustible sur site pour les projets de centres de données Oracle en 90 jours. Ce délai est précieux lorsque le raccordement au réseau ne correspond pas au calendrier de livraison du campus. Les piles à combustible à oxyde solide sont envisagées pour l'alimentation continue car elles offrent une haute disponibilité et des émissions locales plus faibles que de nombreuses alternatives conventionnelles. Les catégories émergentes, notamment la géothermie améliorée et les concepts adjacents aux petits réacteurs modulaires, restent moins établies en termes de capacité installée. Leur pertinence réside dans le fait qu'elles offrent aux opérateurs des options supplémentaires pour la planification énergétique à long terme. Les équipes d'approvisionnement peuvent faire correspondre le choix technologique avec la date de construction prévue et la période requise de fonctionnement continu. Cela maintient le marché des ressources énergétiques distribuées pour centres de données ouvert à plusieurs voies d'alimentation à mesure que les conditions de la demande évoluent.



Par configuration système :
les architectures hybrides captent une part dominanteLes systèmes hybrides représentaient 56,19 % du marché en 2026. Ces systèmes combinent généralement une production répartissable, une offre renouvelable et un stockage par batteries sous une plateforme de contrôle commune. L'architecture offre aux opérateurs plus de choix lorsque les coûts du carburant, les conditions du réseau ou les exigences de charge changent. Elle aide également les campus à maintenir l'approvisionnement lorsqu'une ressource est indisponible ou en maintenance. Les systèmes autonomes restent pertinents pour les installations plus petites avec des profils de charge plus simples et des budgets d'investissement limités. Les microréseaux intégrés ajoutent une capacité d'îlotage et de réseau bidirectionnel, ce qui peut être utile là où les règles locales permettent à un site de fournir une capacité flexible. Une plateforme d'exploitation commune est importante car elle coordonne le calendrier de chaque ressource. Cela réduit la nécessité pour les opérateurs de gérer des systèmes séparés lors d'un événement d'alimentation.
Les ressources connectées à des centrales électriques virtuelles devraient progresser à un CAGR de 18,23 % jusqu'en 2032. Ces modèles agrègent des batteries, des charges réactives et de la production locale en un portefeuille répartissable. Le Rocky Mountain Institute estime que la capacité des centrales électriques virtuelles aux États-Unis pourrait atteindre 160 GW d'ici 2030, couvrant 20 % de la demande de pointe. En juin 2026, Google et Voltus ont annoncé un accord pour développer jusqu'à 100 MW de capacité distribuée accréditée dans PJM.[2] Ce modèle peut aider un centre de données à satisfaire ses obligations de capacité sans construire toutes les ressources en un seul endroit. Il rend également les logiciels de répartition et les normes de communication plus importants pour la performance du projet. L'approche peut créer un rôle commercial pour une capacité qui resterait autrement inutilisée sur site. Le marché des ressources énergétiques distribuées pour centres de données peut donc bénéficier d'opportunités de revenus ainsi que de besoins en fiabilité de l'alimentation.
Par modèle de propriété :
la propriété directe est en tête, les modèles de service gagnent du terrainLes actifs appartenant aux centres de données représentaient 55,23 % en 2026. Les grands opérateurs préfèrent souvent le contrôle direct lorsque la performance de l'alimentation sur site affecte les engagements de disponibilité. La propriété peut également donner à un campus un plus grand contrôle sur les procédures opérationnelles et les futures mises à niveau des équipements. Cette approche est la plus pratique pour les opérateurs hyperscale disposant d'équipes énergétiques dédiées et de ressources en capital substantielles. Les systèmes appartenant aux services publics et aux tiers servent les installations qui préfèrent limiter les responsabilités de gestion des actifs. Ils peuvent également fournir un accès à des capacités techniques et commerciales spécialisées. Le choix entre les modèles de propriété reflète souvent la capacité d'un client à accepter les dépenses d'investissement et les responsabilités opérationnelles. Il affecte également la rapidité avec laquelle un projet peut passer de la conception à l'exploitation.
L'Énergie en tant que Service devrait progresser à un CAGR de 18,56 % jusqu'en 2032. Dans ce modèle, un spécialiste peut concevoir, financer, posséder et exploiter des ressources sur site dans le cadre d'un accord basé sur la performance. Le client reçoit un service d'alimentation défini tout en évitant une grande partie de l'engagement en capital initial. Cela peut rendre les systèmes énergétiques locaux plus accessibles aux fournisseurs de colocation et aux opérateurs d'entreprise. Le modèle peut également aider à standardiser la maintenance, la surveillance et la gestion des contrats dans un portefeuille. Les structures basées sur les services seront importantes là où un client a besoin d'une alimentation résiliente mais ne souhaite pas exploiter un système énergétique complexe. Elles peuvent aligner la rémunération du prestataire sur la disponibilité, la maîtrise des coûts et la performance. Cela contribue à élargir la participation au marché des ressources énergétiques distribuées pour centres de données au-delà des plus grands opérateurs. Cela peut permettre à un client de sélectionner un résultat opérationnel, tel qu'une disponibilité définie ou des coûts de service prévisibles, sans d'abord développer une expertise interne en matière de financement, d'ingénierie, de répartition, de maintenance et de gestion de la conformité.
Par application principale :
la résilience est en tête tandis que la participation au réseau s'étendL'alimentation de secours et la résilience représentaient 37,18 % en 2026. Les centres de données ont besoin d'une électricité fiable pour satisfaire leurs engagements de service envers les clients cloud, d'entreprise et de colocation. De nombreux sites mettent à jour leurs dispositifs de secours uniquement au diesel avec des batteries, de la production au gaz naturel et des piles à combustible. Ces combinaisons peuvent améliorer la flexibilité opérationnelle tout en répondant aux exigences locales en matière de qualité de l'air. L'optimisation des coûts énergétiques est également pertinente car les ressources locales peuvent réduire les charges de pointe et soutenir le déplacement de charge. Ce cas d'usage est plus important sur les marchés avec des prix d'électricité variables et des périodes de pointe définies. Il permet également aux mêmes actifs de soutenir à la fois la gestion des risques et l'efficacité opérationnelle courante. L'économie des projets s'améliore lorsque les ressources ont plusieurs utilisations pratiques. Pour le marché des ressources énergétiques distribuées pour centres de données, cela signifie que la sélection des équipements doit prendre en compte les besoins quotidiens en énergie, le fonctionnement d'urgence et la valeur potentielle de la réponse aux conditions du réseau, au lieu de considérer chaque utilisation de manière isolée.
Les services réseau et auxiliaires devraient progresser à un CAGR de 17,68 % jusqu'en 2032. Cette application transforme un centre de données d'un utilisateur passif d'électricité en un participant capable de fournir une capacité flexible. Elle dépend de systèmes de contrôle qui coordonnent les batteries, les charges réactives et les générateurs en réponse aux instructions du réseau. IEEE 2030.5 soutient la communication entre les dispositifs d'énergie distribuée et les systèmes de réseau. L'écrêtage des pointes, l'intégration des énergies renouvelables et la réponse à la demande restent des utilisations connexes pour la même base d'équipements. L'opportunité est la plus forte là où les tarifs et les règles du marché rémunèrent les grandes charges pour leur fonctionnement flexible. Les opérateurs doivent encore préserver leurs engagements de service avant d'offrir une ressource au réseau. Des règles opérationnelles claires sont nécessaires pour garantir que la participation au réseau n'affaiblit pas la résilience du site.
Par taille de centre de données :
les sites hyperscale sont en tête en termes d'échelle et de taux de croissanceLes installations hyperscale détenaient une part de 54,81 % en 2026 et devraient progresser à un CAGR de 18,77 % jusqu'en 2032. Leur échelle permet aux opérateurs d'évaluer de grands projets de piles à combustible, de batteries, de microréseaux et en aval du compteur. Ces projets peuvent atteindre des économies par mégawatt que les installations plus petites peinent à égaler. Les engagements d'approvisionnement importants en piles à combustible et en générateurs illustrent l'échelle que ces opérateurs peuvent apporter à la planification de l'alimentation sur site. Le travail de Bloom Energy avec Oracle Cloud Infrastructure a démontré une approche de déploiement de piles à combustible sur site conçue pour des délais de livraison courts. Les grands contrats de ce type influencent les priorités de fabrication dans toute la chaîne d'approvisionnement en équipements d'alimentation. Ils encouragent également les fournisseurs à planifier leur capacité autour d'un nombre réduit mais beaucoup plus important d'engagements clients. Ce schéma d'achat est une caractéristique déterminante du marché des ressources énergétiques distribuées pour centres de données. Il rend également la planification de l'approvisionnement importante pour les fabricants d'équipements, car un petit nombre de grandes commandes peut affecter la capacité des usines, l'allocation des composants, les calendriers d'installation et la disponibilité du personnel de service qualifié.
Les grands et moyens centres de données utilisent généralement des batteries, des générateurs de secours et, dans certains endroits, du solaire en toiture. Leur priorité est généralement la maîtrise des coûts et la continuité plutôt que l'exploitation d'une centrale électrique principale complète. Les petits sites et les installations périphériques supportent des coûts par MW plus élevés et disposent de moins de ressources pour le développement de projets complexes. Les équipements modulaires et les contrats basés sur les services peuvent réduire ces obstacles. Ces sites restent importants car ils servent souvent des endroits avec une fiabilité de réseau plus faible. Leur demande peut soutenir des packages d'énergie distribuée standardisés et reproductibles. Les prestataires qui simplifient la conception et l'installation peuvent rendre les systèmes distribués plus pratiques pour ce niveau. Le segment offre une voie vers l'adoption en dehors des plus grands campus cloud. Le marché des ressources énergétiques distribuées pour centres de données peut atteindre une base installée plus large lorsque des systèmes packagés réduisent le temps nécessaire pour évaluer les conditions du site, sélectionner les équipements et établir les arrangements de service et de maintenance requis pour un fonctionnement fiable.

Par type de centre de données :
les installations de colocation détiennent la plus grande partLes installations de colocation représentaient 62,91 % du marché en 2026. Ces opérateurs gèrent une infrastructure partagée pour plusieurs locataires avec des profils d'alimentation et des engagements de durabilité différents. Ce modèle opérationnel crée une demande continue de batteries, de production flexible et de logiciels de gestion de l'énergie. Les sites de colocation doivent équilibrer les exigences des locataires avec les limites de capacité globale et leurs propres engagements de fiabilité. Une étude IEEE de 2025 a révélé que les méthodes de stockage d'énergie virtuel pourraient améliorer l'utilisation de l'infrastructure et réduire les coûts de provisionnement de 32 % dans les environnements de colocation. Cela soutient l'argument en faveur d'un contrôle plus détaillé des ressources distribuées dans les installations partagées. Cela montre également pourquoi l'allocation au niveau du client et les données opérationnelles transparentes sont importantes dans les environnements multi-locataires. Ces exigences peuvent renforcer la demande de logiciels de gestion aux côtés des équipements physiques.
Les fournisseurs de services cloud devraient progresser à un CAGR de 19,05 % jusqu'en 2032. L'expansion de l'informatique par intelligence artificielle accroît leur besoin de puissance évolutive sur de nouveaux campus. De nombreux fournisseurs cloud ont également des engagements en matière d'électricité renouvelable et de carbone qui façonnent les choix d'approvisionnement. Les ressources locales peuvent les aider à sécuriser la capacité tout en soutenant ces engagements sur les nouveaux campus informatiques à haute densité et l'infrastructure énergétique locale et les systèmes opérationnels qui les soutiennent. Les installations d'entreprise et périphériques représentent une base de demande distincte avec des contraintes de site différentes. Les déploiements périphériques peuvent bénéficier d'une alimentation locale dans des endroits où la fiabilité du réseau est plus faible ou la capacité moins prévisible. Leur plus petite échelle ne supprime pas le besoin de disponibilité, en particulier pour les charges de travail qui servent les utilisateurs locaux. Les prestataires peuvent répondre à cette demande avec des systèmes modulaires plus faciles à déployer et à maintenir.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part de 40,31 % en 2026. La région dispose d'une grande concentration d'installations hyperscale et d'une base d'approvisionnement établie pour les équipements d'alimentation sur site. Les longs délais de raccordement aux services publics ont encouragé les développeurs à envisager la production et le stockage lors de la planification de nouveaux campus. Le cadre de service conditionnel pour les grandes charges à fort impact du Southwest Power Pool montre une voie réglementaire pour associer de nouvelles grandes charges à des ressources d'approvisionnement désignées. Les normes américaines telles que IEEE 1547 influencent la façon dont les ressources distribuées s'interconnectent avec le réseau. Le Canada et le Mexique offrent également des opportunités de développement à mesure que les opérateurs cherchent de la capacité à proximité des corridors de connectivité établis. Les systèmes d'alimentation locaux peuvent aider les projets à gérer des calendriers de raccordement incertains.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 17,91 % jusqu'en 2032. La construction de centres de données est en hausse en Chine, en Inde, au Japon, à Singapour et en Asie du Sud-Est, augmentant la pression sur les systèmes électriques locaux. La Chine dispose d'une grande base de stockage par batteries et développe des applications de stockage d'énergie pour les installations à forte charge. Singapour explore une centrale électrique virtuelle distribuée avec DayOne et Blue Whale Energy qui coordonnerait les batteries sur les sites commerciaux et industriels.[3] Les politiques étatiques de l'Inde en matière d'énergie renouvelable et de stockage peuvent soutenir les systèmes co-implantés. La Corée du Sud attire également de nouvelles capacités de la part des entreprises technologiques nationales et des fournisseurs d'énergie internationaux. Ces marchés créent une demande pour des conceptions adaptables qui tiennent compte des contraintes locales en matière de foncier, de réseau et de permis. Le marché des ressources énergétiques distribuées pour centres de données doit également s'adapter à des options de carburant diverses, aux conditions météorologiques, aux normes de fiabilité et aux règles régissant l'exportation ou l'agrégation de capacité, plutôt que de s'appuyer sur une approche de conception régionale unique.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe se distingue par des règles qui lient directement le développement des centres de données aux obligations énergétiques et de durabilité. La politique irlandaise sur les grands consommateurs d'énergie exige que les sites éligibles fournissent une production et un stockage répartissables égaux à la capacité d'importation maximale. La stratégie de l'Allemagne comprend des exigences en matière d'électricité renouvelable à partir de janvier 2027, faisant de l'approvisionnement énergétique une exigence de conformité pour les opérateurs de centres de données. L'Agence fédérale des réseaux d'Allemagne a rapporté que les demandes nettes de raccordement au réseau pour le stockage par batteries ont augmenté de 194 % en 2025. Les marchés du Moyen-Orient et d'Afrique offrent des opportunités sur des sites vierges, notamment là où de nouveaux campus peuvent être développés avec une production dédiée dès le départ. L'Amérique du Sud reste plus modeste, bien que les besoins de fiabilité du réseau au Brésil et la structure réglementée de l'électricité au Chili soutiennent différents cas de propriété en aval du compteur et par des tiers. Ces régions nécessiteront des modèles commerciaux alignés sur les réglementations locales, les carburants disponibles et les conditions du réseau. Le marché des ressources énergétiques distribuées pour centres de données a une opportunité dans ces endroits lorsque les développeurs conçoivent l'approche de production, de stockage, de financement et de raccordement au réseau en fonction des conditions de chaque site plutôt qu'en important une configuration conçue pour un système électrique différent.
Paysage concurrentiel
Concentration du Marché
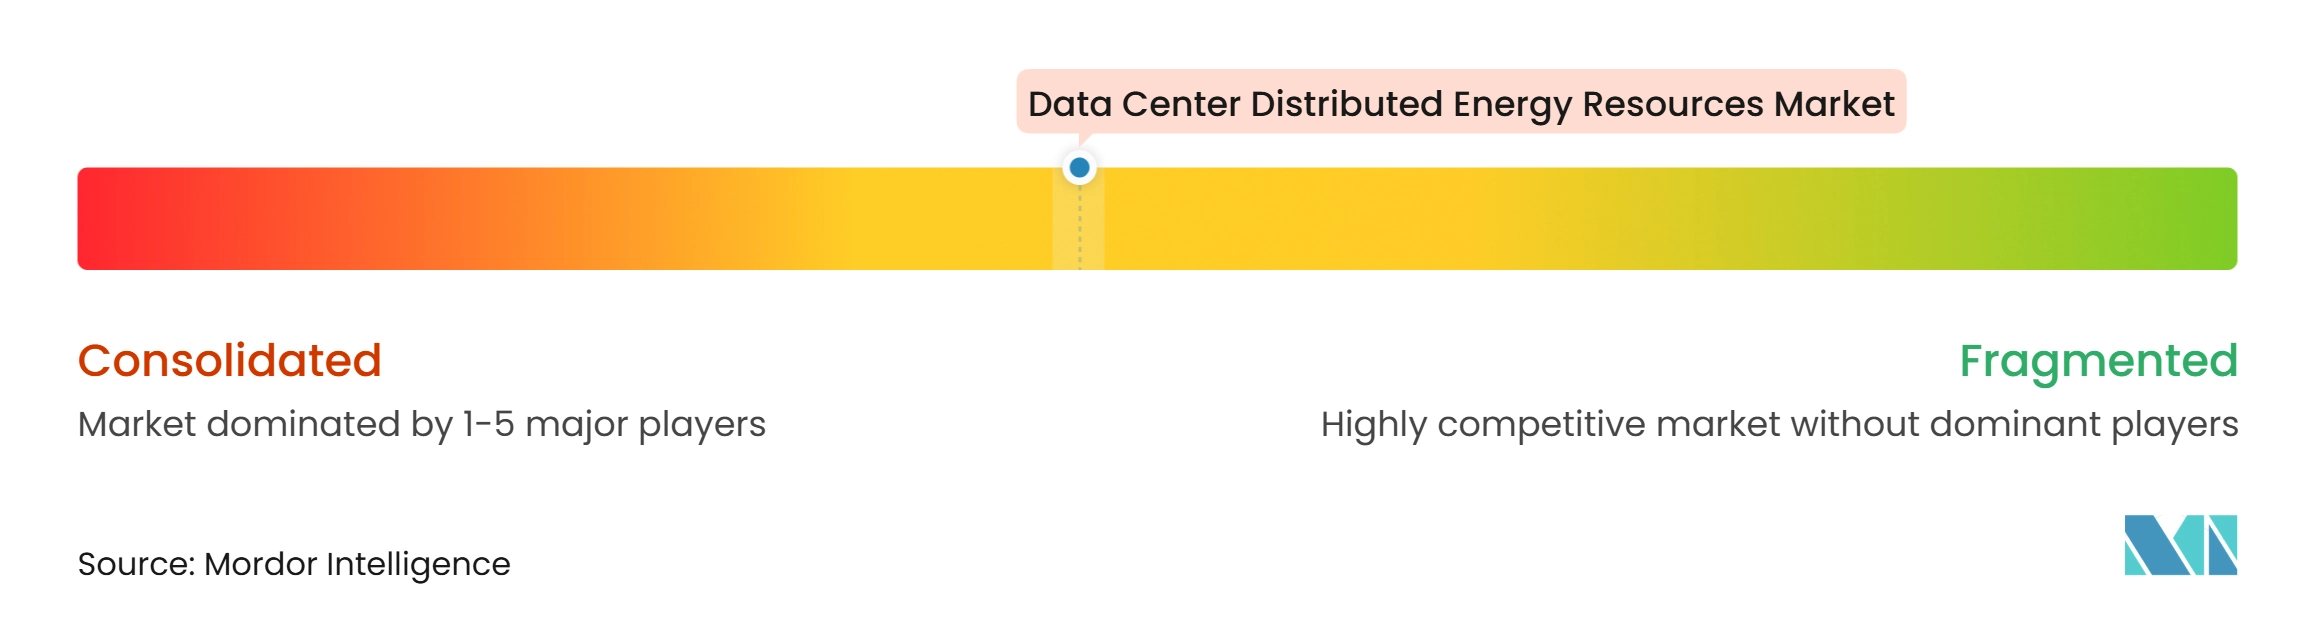
Le marché des ressources énergétiques distribuées pour centres de données comprend des fournisseurs d'équipements industriels, des éditeurs de logiciels de gestion de l'énergie, des entreprises de stockage et des plateformes de services réseau. Schneider Electric, Siemens, ABB et Eaton se font concurrence en proposant de larges portefeuilles d'équipements électriques et en développant des relations avec les acheteurs d'infrastructure de centres de données. Bloom Energy est un spécialiste des piles à combustible à oxyde solide pour l'alimentation continue sur site. Fluence se concentre sur le stockage par batteries et les logiciels associés. Wärtsilä fournit une production flexible par moteur pour les applications à forte charge. La concurrence repose de plus en plus sur la capacité à intégrer les équipements physiques avec la surveillance, la répartition et les services de projet. Cela favorise les fournisseurs capables de couvrir toute la durée de vie opérationnelle d'un système.
Les stratégies des entreprises impliquent de plus en plus des partenariats car les projets d'alimentation de centres de données nécessitent des équipements, du développement de projets, une coordination avec les services publics et des engagements clients. ABB et NVIDIA ont annoncé en 2025 une collaboration axée sur l'architecture d'alimentation 800 VDC pour les racks de serveurs de 1 MW.[4] Ce travail positionne l'infrastructure d'alimentation autour des besoins de l'informatique par intelligence artificielle à haute densité. Eaton et Siemens Energy ont annoncé en 2025 une collaboration pour développer des systèmes d'alimentation et électriques modulaires et intégrés sur site pour les centres de données. Bloom Energy et Equinix ont élargi leur accord en février 2025 au-delà de 100 MW dans 19 centres de données américains dans 6 États. Ces mouvements montrent que les fournisseurs poursuivent des conceptions reproductibles et des arrangements clients à long terme.
L'interopérabilité des logiciels devient plus importante à mesure que les opérateurs connectent les actifs sur site aux programmes des services publics et des marchés de gros. IEEE 1547 et IEEE 2030.5 fournissent des cadres techniques pertinents pour l'interconnexion et les communications entre dispositifs. Les prestataires d'Énergie en tant que Service peuvent répondre aux clients qui ont besoin d'une alimentation locale résiliente mais ne souhaitent pas posséder directement des actifs. Les développeurs plus petits et les opérateurs de centrales électriques virtuelles peuvent se démarquer en simplifiant l'accès aux programmes de réseau. Les grands fournisseurs établis conservent un avantage en termes d'étendue des équipements, de capacité d'installation et de relations clients existantes. Les entreprises spécialisées conservent un avantage lorsqu'un projet nécessite une capacité particulière en matière de stockage, de piles à combustible ou de logiciels. Le résultat concurrentiel dépendra de la capacité des prestataires à livrer des systèmes fiables dans le délai de construction requis par le client. Sur le marché des ressources énergétiques distribuées pour centres de données, les fournisseurs doivent également démontrer que les équipements, les logiciels, les contrôles et les arrangements de service peuvent fonctionner ensemble sans créer d'interfaces inutiles ou d'incertitude pour le client.
Leaders du secteur des ressources énergétiques distribuées pour centres de données
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des ressources énergétiques distribuées pour centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Honeywell International Inc.
- Generac Holdings Inc.
- Tesla, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Enel X S.r.l.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Voltus, Inc.
- Caterpillar Inc.
- Cummins Inc.
- Bloom Energy Corporation
- Wärtsilä Corporation
- Kraken Technologies Limited
- Enchanted Rock Holdings, LLC
Développements industriels récents dans Marché des ressources énergétiques distribuées pour centres de données
- Octobre 2026 : American Electric Power a annoncé des plans pour investir environ 4 milliards USD dans un projet de piles à combustible de 702 MW utilisant la technologie de Bloom Energy pour alimenter les centres de données de Google dans le cadre d'un accord d'achat d'énergie de 20 ans, marquant l'un des plus grands engagements d'un seul service public envers l'alimentation des centres de données par piles à combustible et démontrant que les services publics réglementés financent activement la production distribuée sur site pour capter les grands clients consommateurs.
- Août 2026 : Bloom Energy et MiTAC Computing ont élargi leur partenariat pour déployer des systèmes de piles à combustible Bloom sur un campus de fabrication de serveurs pour intelligence artificielle à Fremont, en Californie, étendant les déploiements de piles à combustible au-delà des opérations pures de centres de données vers des installations de fabrication avec des exigences similaires de disponibilité en mission critique.
- Juillet 2026 : Le carnet de commandes de générateurs pour centres de données de Generac Holdings a atteint environ 1,6 milliard USD au 29 juillet 2026, à la suite de l'entrée de la société sur le marché des groupes électrogènes pour centres de données à grande puissance en milieu 2025 ; la croissance du carnet de commandes a été portée par des engagements de plusieurs clients hyperscale et reflétait un rythme de prise de commandes soutenu dépassant l'activité historique de générateurs de la société.
- Juin 2026 : Google et Voltus ont annoncé un accord de trois ans dans le cadre duquel Google finance une centrale électrique virtuelle opérée par Voltus comprenant jusqu'à 100 MW de capacité distribuée accréditée au sein de PJM Interconnection, établissant un modèle commercialement reproductible permettant aux hyperscalers de se procurer des obligations de marché de capacité via des ressources énergétiques distribuées agrégées plutôt que des actifs de production dédiés.
Périmètre du rapport mondial sur le marché des ressources énergétiques distribuées pour centres de données
Le marché des ressources énergétiques distribuées (RED) pour centres de données désigne le marché des systèmes décentralisés de production, de stockage et de gestion de l'énergie déployés au sein ou à proximité des installations de centres de données afin d'améliorer la résilience de l'alimentation, l'efficacité énergétique, la durabilité et les capacités d'interaction avec le réseau. Ces ressources comprennent les systèmes photovoltaïques solaires, les systèmes de stockage d'énergie par batteries, les piles à combustible, les technologies de production sur site, les systèmes de cogénération et d'autres actifs d'énergie distribuée qui soutiennent l'alimentation de secours, la gestion de la demande de pointe, l'intégration des énergies renouvelables, l'optimisation des coûts énergétiques, la participation à la réponse à la demande et les services auxiliaires au réseau dans les environnements de centres de données de colocation, cloud, d'entreprise, périphériques et hyperscale.
Le rapport sur le marché des ressources énergétiques distribuées pour centres de données est segmenté par ressource énergétique primaire (systèmes photovoltaïques solaires, systèmes de stockage d'énergie par batteries, piles à combustible, production au gaz naturel et autres productions sur site, systèmes de cogénération et autres ressources énergétiques distribuées), configuration système (ressources énergétiques distribuées autonomes, systèmes énergétiques distribués hybrides, microréseaux intégrés et ressources connectées à des centrales électriques virtuelles), modèle de propriété (appartenant au centre de données, appartenant aux services publics, appartenant à des tiers et Énergie en tant que Service [EaaS]), application principale (alimentation de secours et résilience, optimisation des coûts énergétiques, écrêtage des pointes et déplacement de charge, intégration des énergies renouvelables, réponse à la demande et services réseau et auxiliaires), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise et périphérique) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes photovoltaïques solaires |
| Systèmes de stockage d'énergie par batteries |
| Piles à combustible |
| Production au gaz naturel et autres productions sur site |
| Systèmes de cogénération |
| Autres ressources énergétiques distribuées |
| Ressources énergétiques distribuées autonomes |
| Systèmes énergétiques distribués hybrides |
| Microréseaux intégrés |
| Ressources connectées à des centrales électriques virtuelles |
| Appartenant au centre de données |
| Appartenant aux services publics |
| Appartenant à des tiers |
| Énergie en tant que Service (EaaS) |
| Alimentation de secours et résilience |
| Optimisation des coûts énergétiques |
| Écrêtage des pointes et déplacement de charge |
| Intégration des énergies renouvelables |
| Réponse à la demande |
| Services réseau et auxiliaires |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et Afrique |
| Par ressource énergétique primaire | Systèmes photovoltaïques solaires | |
| Systèmes de stockage d'énergie par batteries | ||
| Piles à combustible | ||
| Production au gaz naturel et autres productions sur site | ||
| Systèmes de cogénération | ||
| Autres ressources énergétiques distribuées | ||
| Par configuration système | Ressources énergétiques distribuées autonomes | |
| Systèmes énergétiques distribués hybrides | ||
| Microréseaux intégrés | ||
| Ressources connectées à des centrales électriques virtuelles | ||
| Par modèle de propriété | Appartenant au centre de données | |
| Appartenant aux services publics | ||
| Appartenant à des tiers | ||
| Énergie en tant que Service (EaaS) | ||
| Par application principale | Alimentation de secours et résilience | |
| Optimisation des coûts énergétiques | ||
| Écrêtage des pointes et déplacement de charge | ||
| Intégration des énergies renouvelables | ||
| Réponse à la demande | ||
| Services réseau et auxiliaires | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Israël | ||
| Égypte | ||
| Qatar | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des ressources énergétiques distribuées pour centres de données ?
La taille du marché des ressources énergétiques distribuées pour centres de données est de 24,60 milliards USD en 2026 et devrait atteindre 61,21 milliards USD d'ici 2032 à un CAGR de 16,49 %.
Pourquoi les centres de données adoptent-ils les ressources énergétiques distribuées ?
Les contraintes du réseau, le besoin d'alimentation continue et la demande des charges de travail d'intelligence artificielle encouragent la production sur site, le stockage par batteries et les systèmes énergétiques locaux.
Quelle ressource énergétique détient la plus grande part dans les ressources énergétiques distribuées pour centres de données ?
Les systèmes de stockage d'énergie par batteries détiennent la plus grande part de ressource énergétique primaire à 36,17 % en 2026.
Quel segment de centres de données se développe le plus rapidement ?
Les fournisseurs de services cloud devraient progresser à un CAGR de 19,05 % jusqu'en 2032, portés par l'augmentation de la capacité d'informatique cloud par intelligence artificielle.
Quelle région est en tête de l'adoption des ressources énergétiques distribuées pour centres de données ?
L'Amérique du Nord est en tête avec une part de 40,31 % en 2026, soutenue par l'activité hyperscale et la nécessité de gérer les contraintes de raccordement aux services publics.
Comment les centrales électriques virtuelles soutiennent-elles les centres de données ?
Les centrales électriques virtuelles peuvent coordonner les batteries, les charges flexibles et la production locale afin que les opérateurs puissent fournir de la capacité et des services auxiliaires au réseau.