
Tamaño y Participación del Mercado de Recursos Energéticos Distribuidos para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 61.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.49 % |
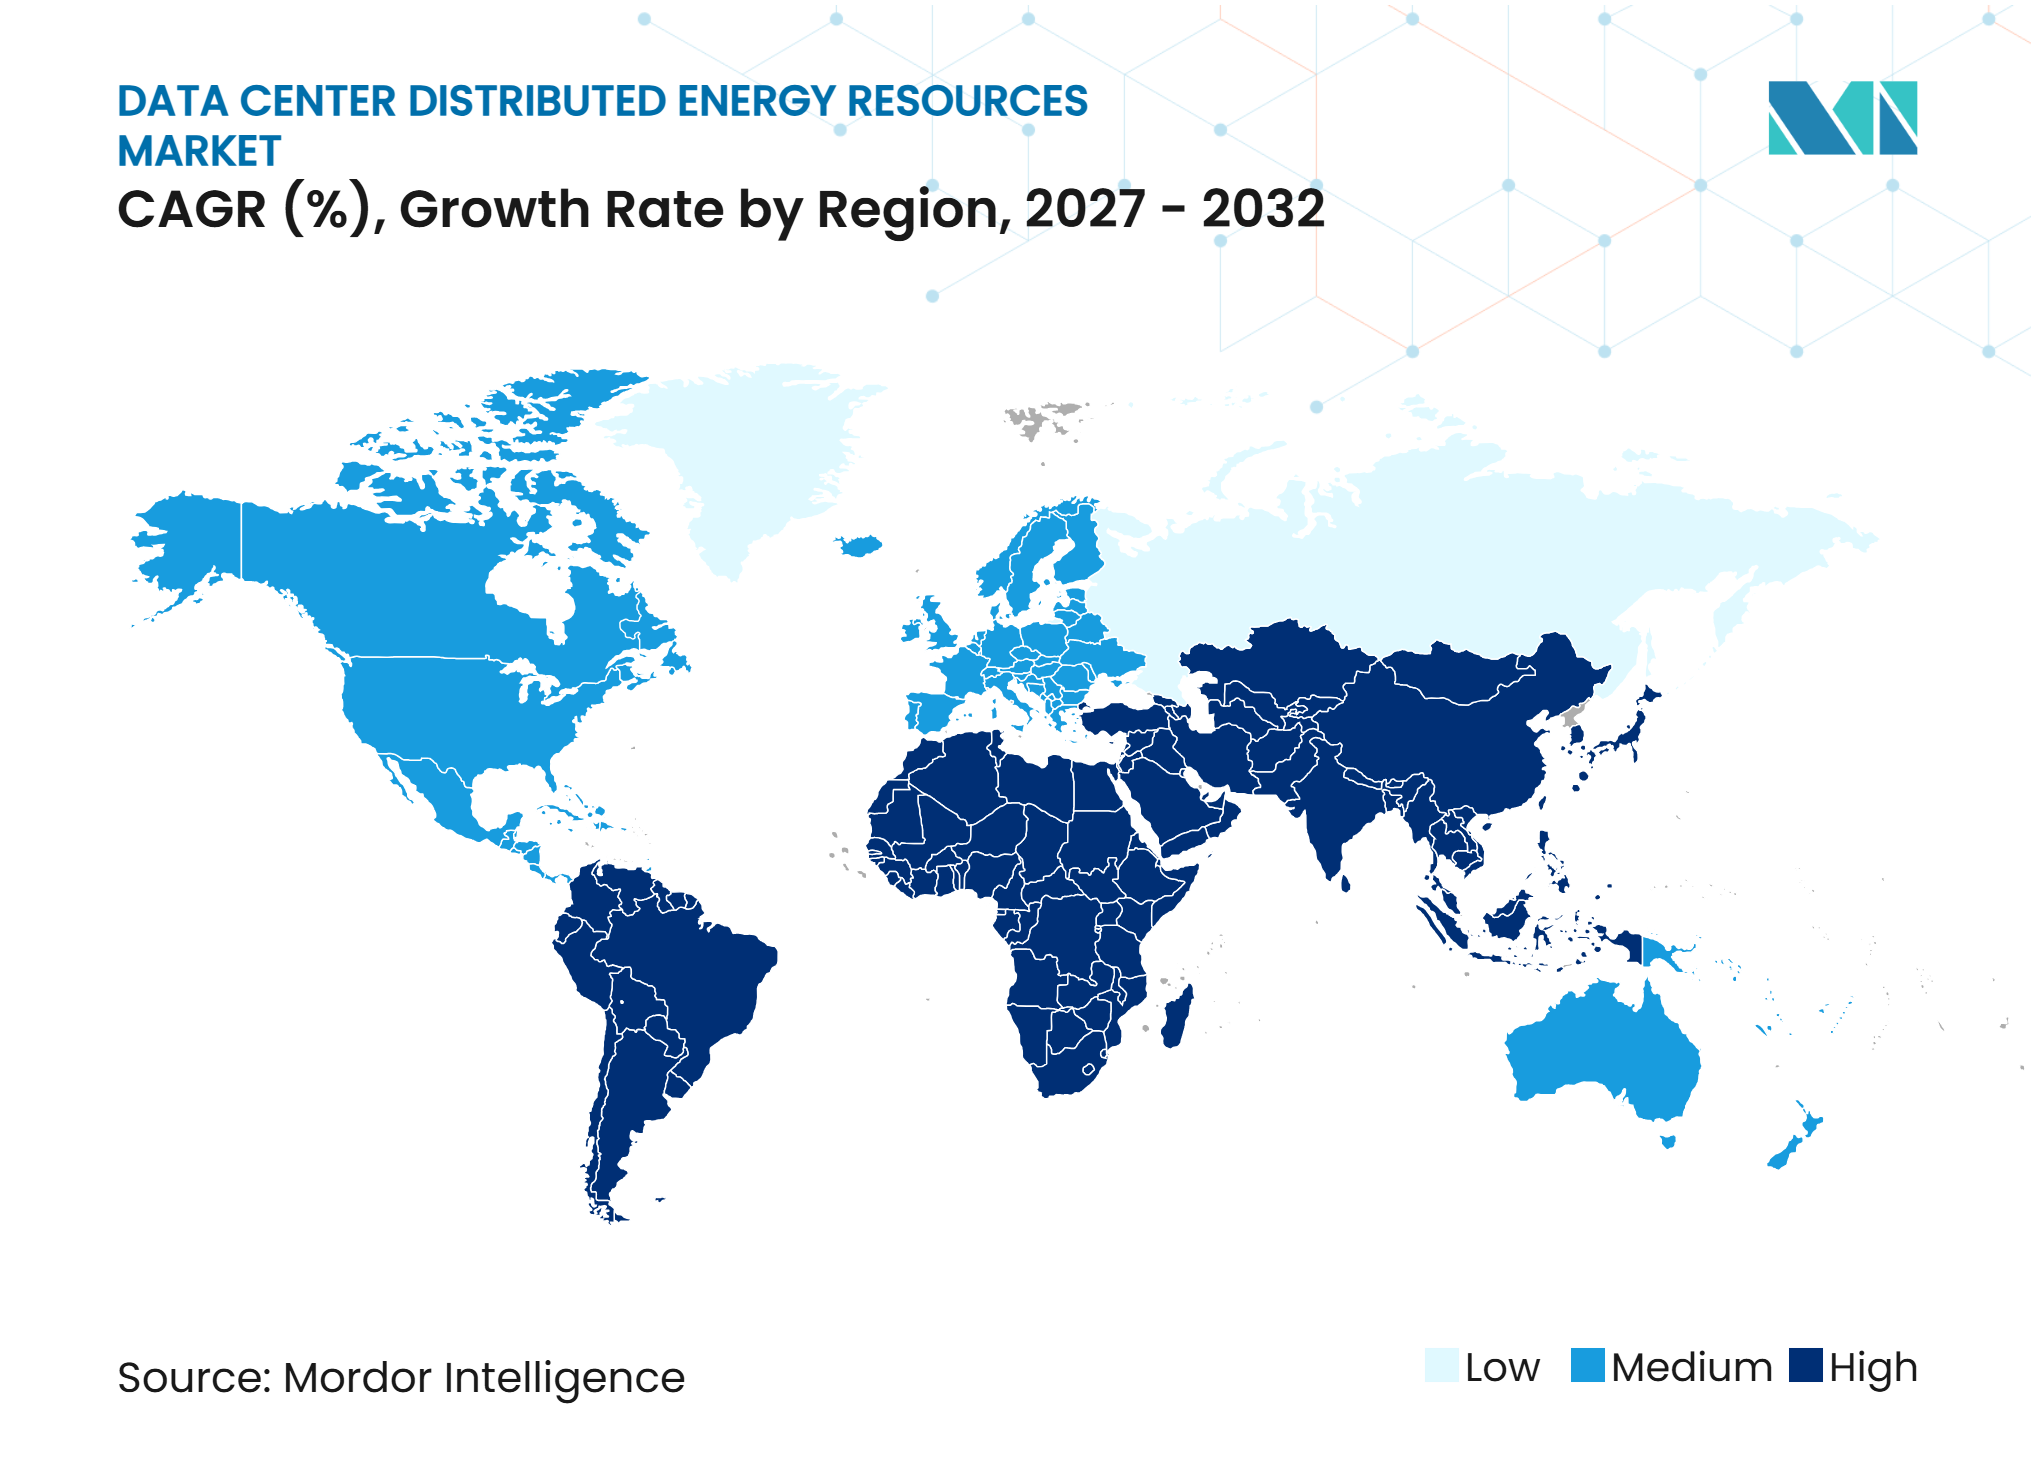
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recursos Energéticos Distribuidos para Centros de Datos por Mordor Intelligence
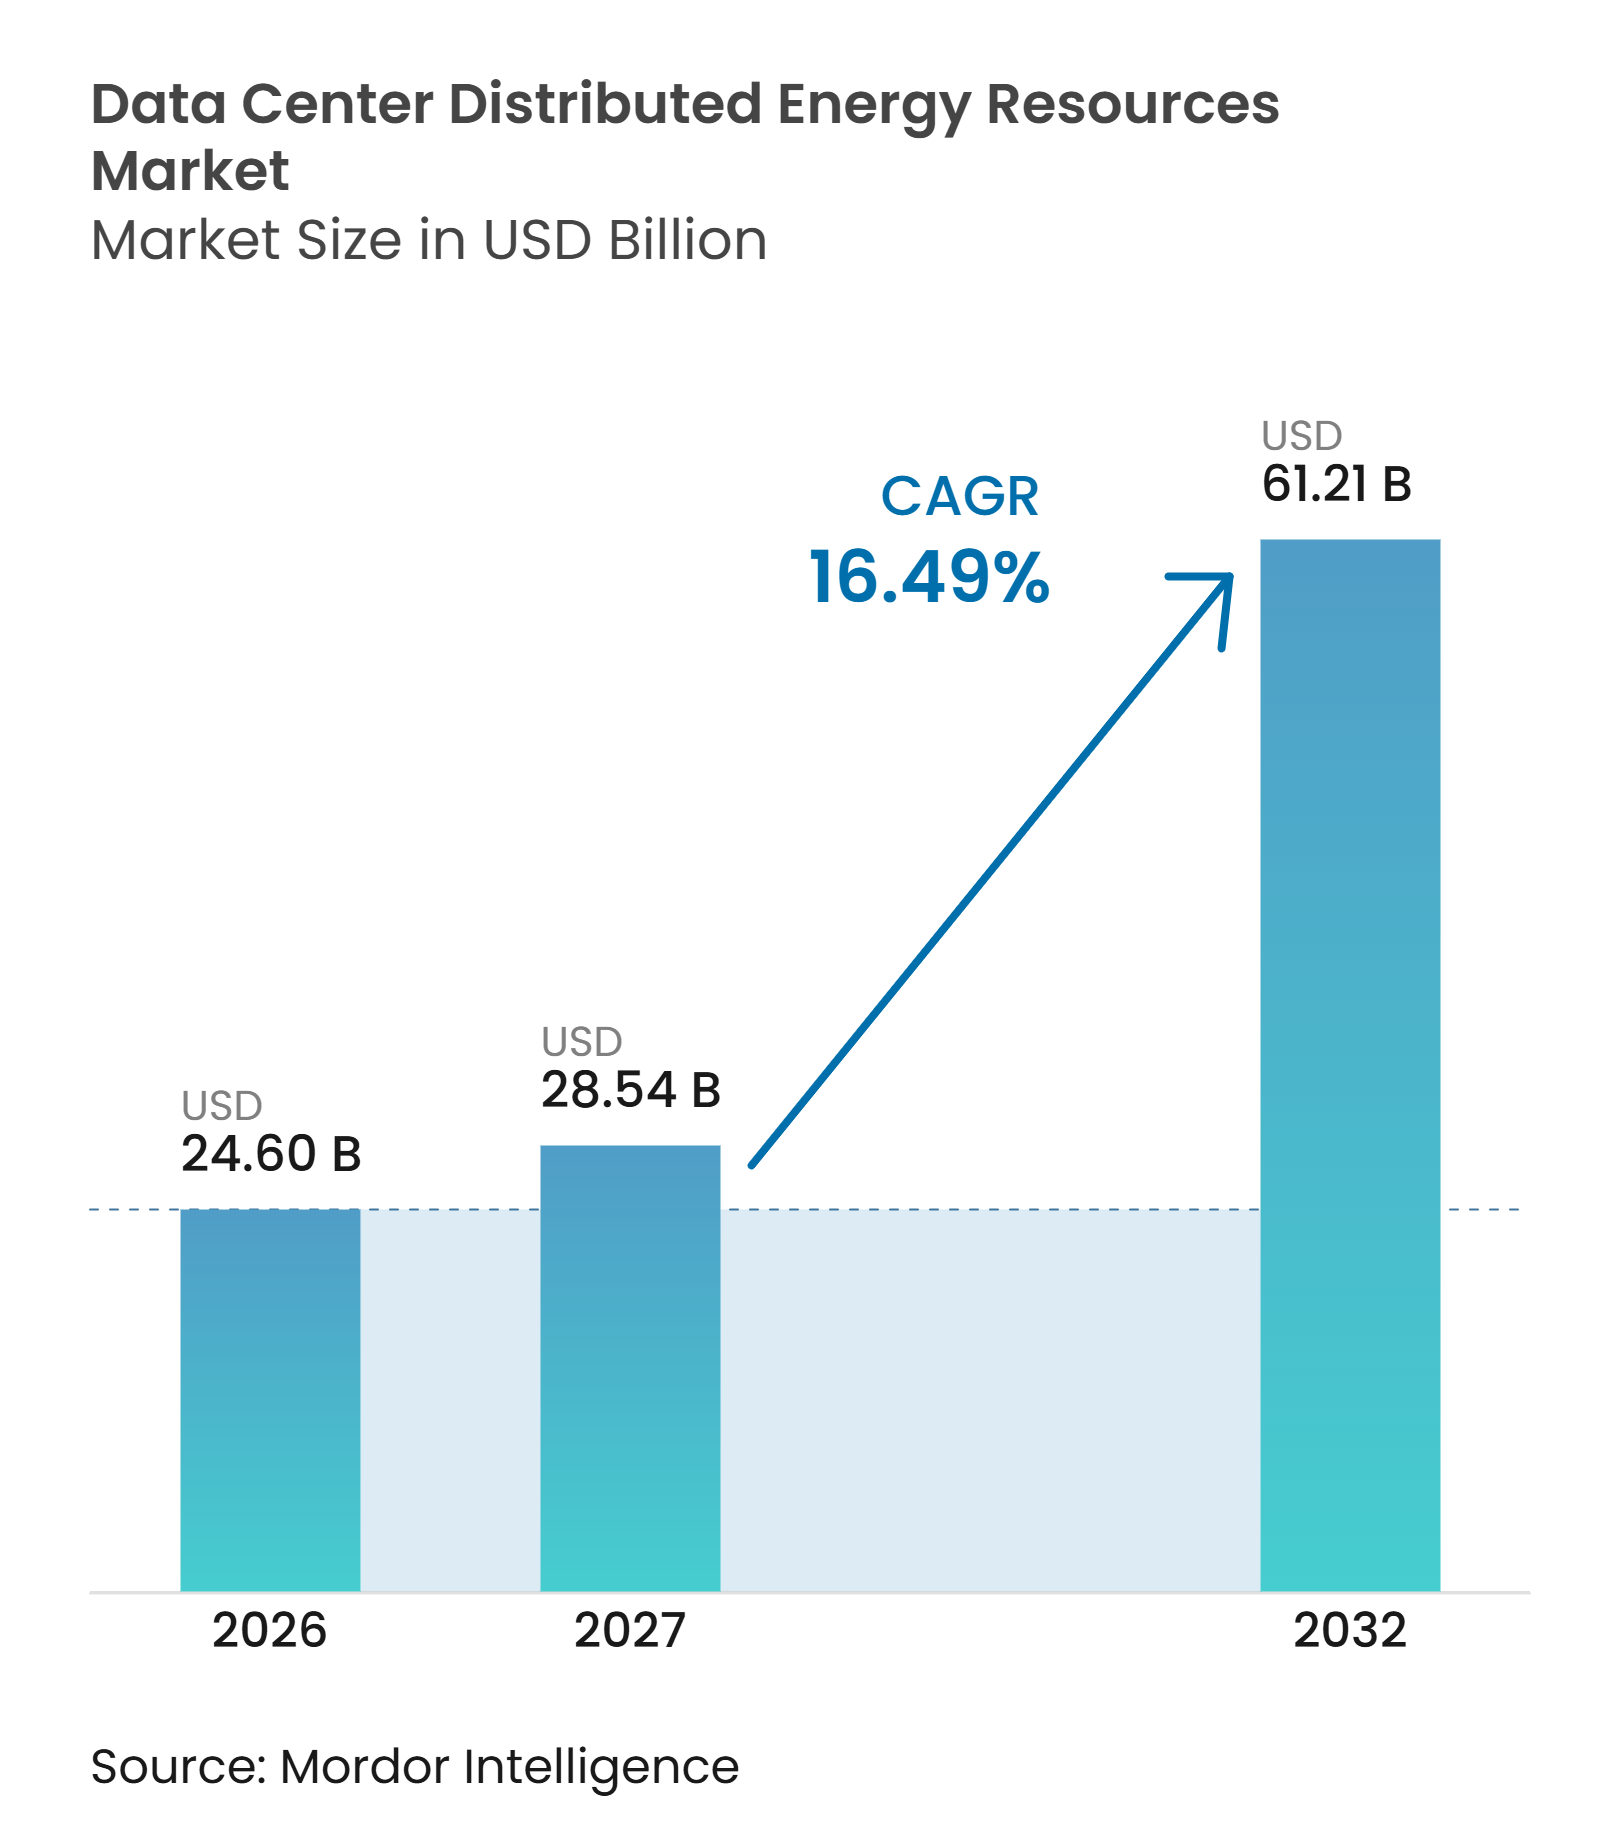
Se proyecta que el tamaño del mercado de recursos energéticos distribuidos para centros de datos se expanda de 24,60 mil millones de USD en 2026 a 28,54 mil millones de USD en 2027, y a 61,21 mil millones de USD para 2032, registrando un CAGR del 16,49% entre 2027 y 2032. Las restricciones de la red están cambiando la forma en que los desarrolladores de centros de datos aseguran el suministro eléctrico, particularmente donde las conexiones con las empresas de servicios públicos tardan varios años. La generación en sitio, las baterías y los sistemas renovables locales se están convirtiendo en parte de la planificación central del campus en lugar de ser una opción de reserva. El mercado de recursos energéticos distribuidos para centros de datos también está siendo moldeado por la creciente demanda de energía ininterrumpida para cargas de trabajo de inteligencia artificial y servicios en la nube. Los proveedores están respondiendo con sistemas integrados que vinculan la generación, el almacenamiento y el software de control con la participación en la red. Esto favorece a los proveedores que pueden reducir el tiempo de implementación mientras ayudan a los operadores a gestionar los requisitos de costo, confiabilidad y cumplimiento normativo. El mercado de recursos energéticos distribuidos para centros de datos recompensará, por tanto, a los proyectos que traten la planificación energética como parte del diseño del centro de datos desde la etapa más temprana de selección del sitio, en lugar de considerarla como una decisión tardía de conexión y respaldo de energía.
Conclusiones Clave del Informe
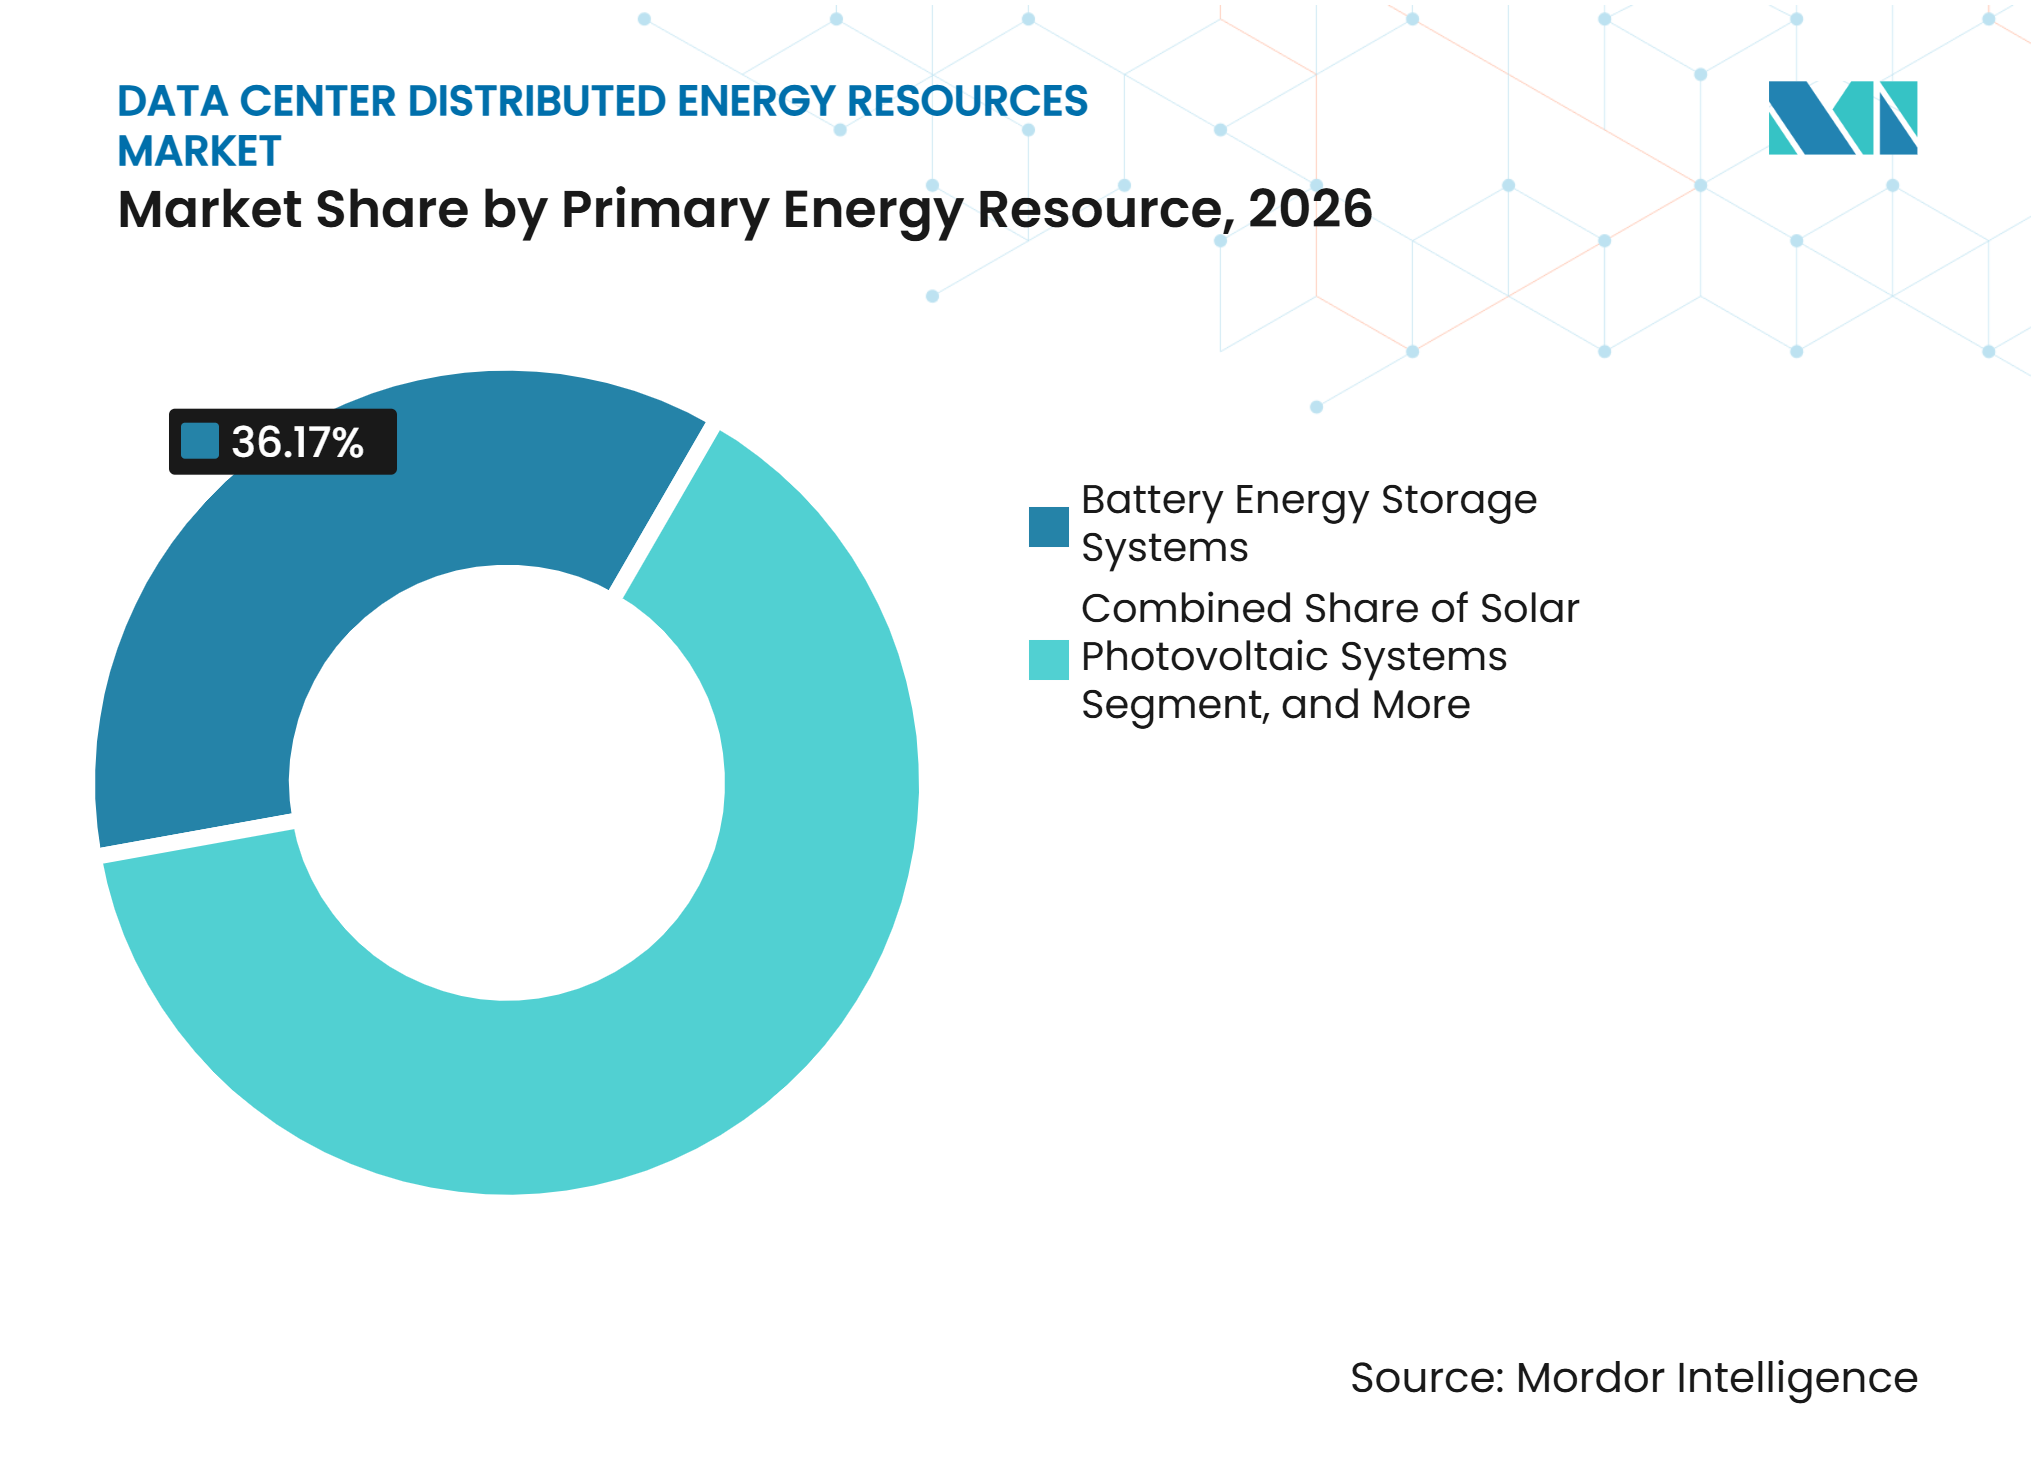
- Por recurso energético primario, los sistemas de almacenamiento de energía en baterías representaron el 36,17% de la participación del mercado de recursos energéticos distribuidos para centros de datos en 2026, mientras que se proyecta que las celdas de combustible se expandan a un CAGR del 17,35% hasta 2032.
- Por configuración del sistema, los sistemas de energía distribuida híbridos representaron el 56,19% de la participación del mercado de recursos energéticos distribuidos para centros de datos en 2026, mientras que se espera que los recursos conectados a plantas de energía virtuales avancen a un CAGR del 18,23% hasta 2032.
- Por modelo de propiedad, los sistemas de propiedad del centro de datos representaron el 55,23% de la participación del mercado de recursos energéticos distribuidos para centros de datos en 2026, mientras que se proyecta que la Energía como Servicio se expanda a un CAGR del 18,56% hasta 2032.
- Por aplicación, la energía de respaldo y la resiliencia representaron el 37,18% de la participación del mercado de recursos energéticos distribuidos para centros de datos en 2026, mientras que se espera que los servicios de red y auxiliares avancen a un CAGR del 17,68% hasta 2032.
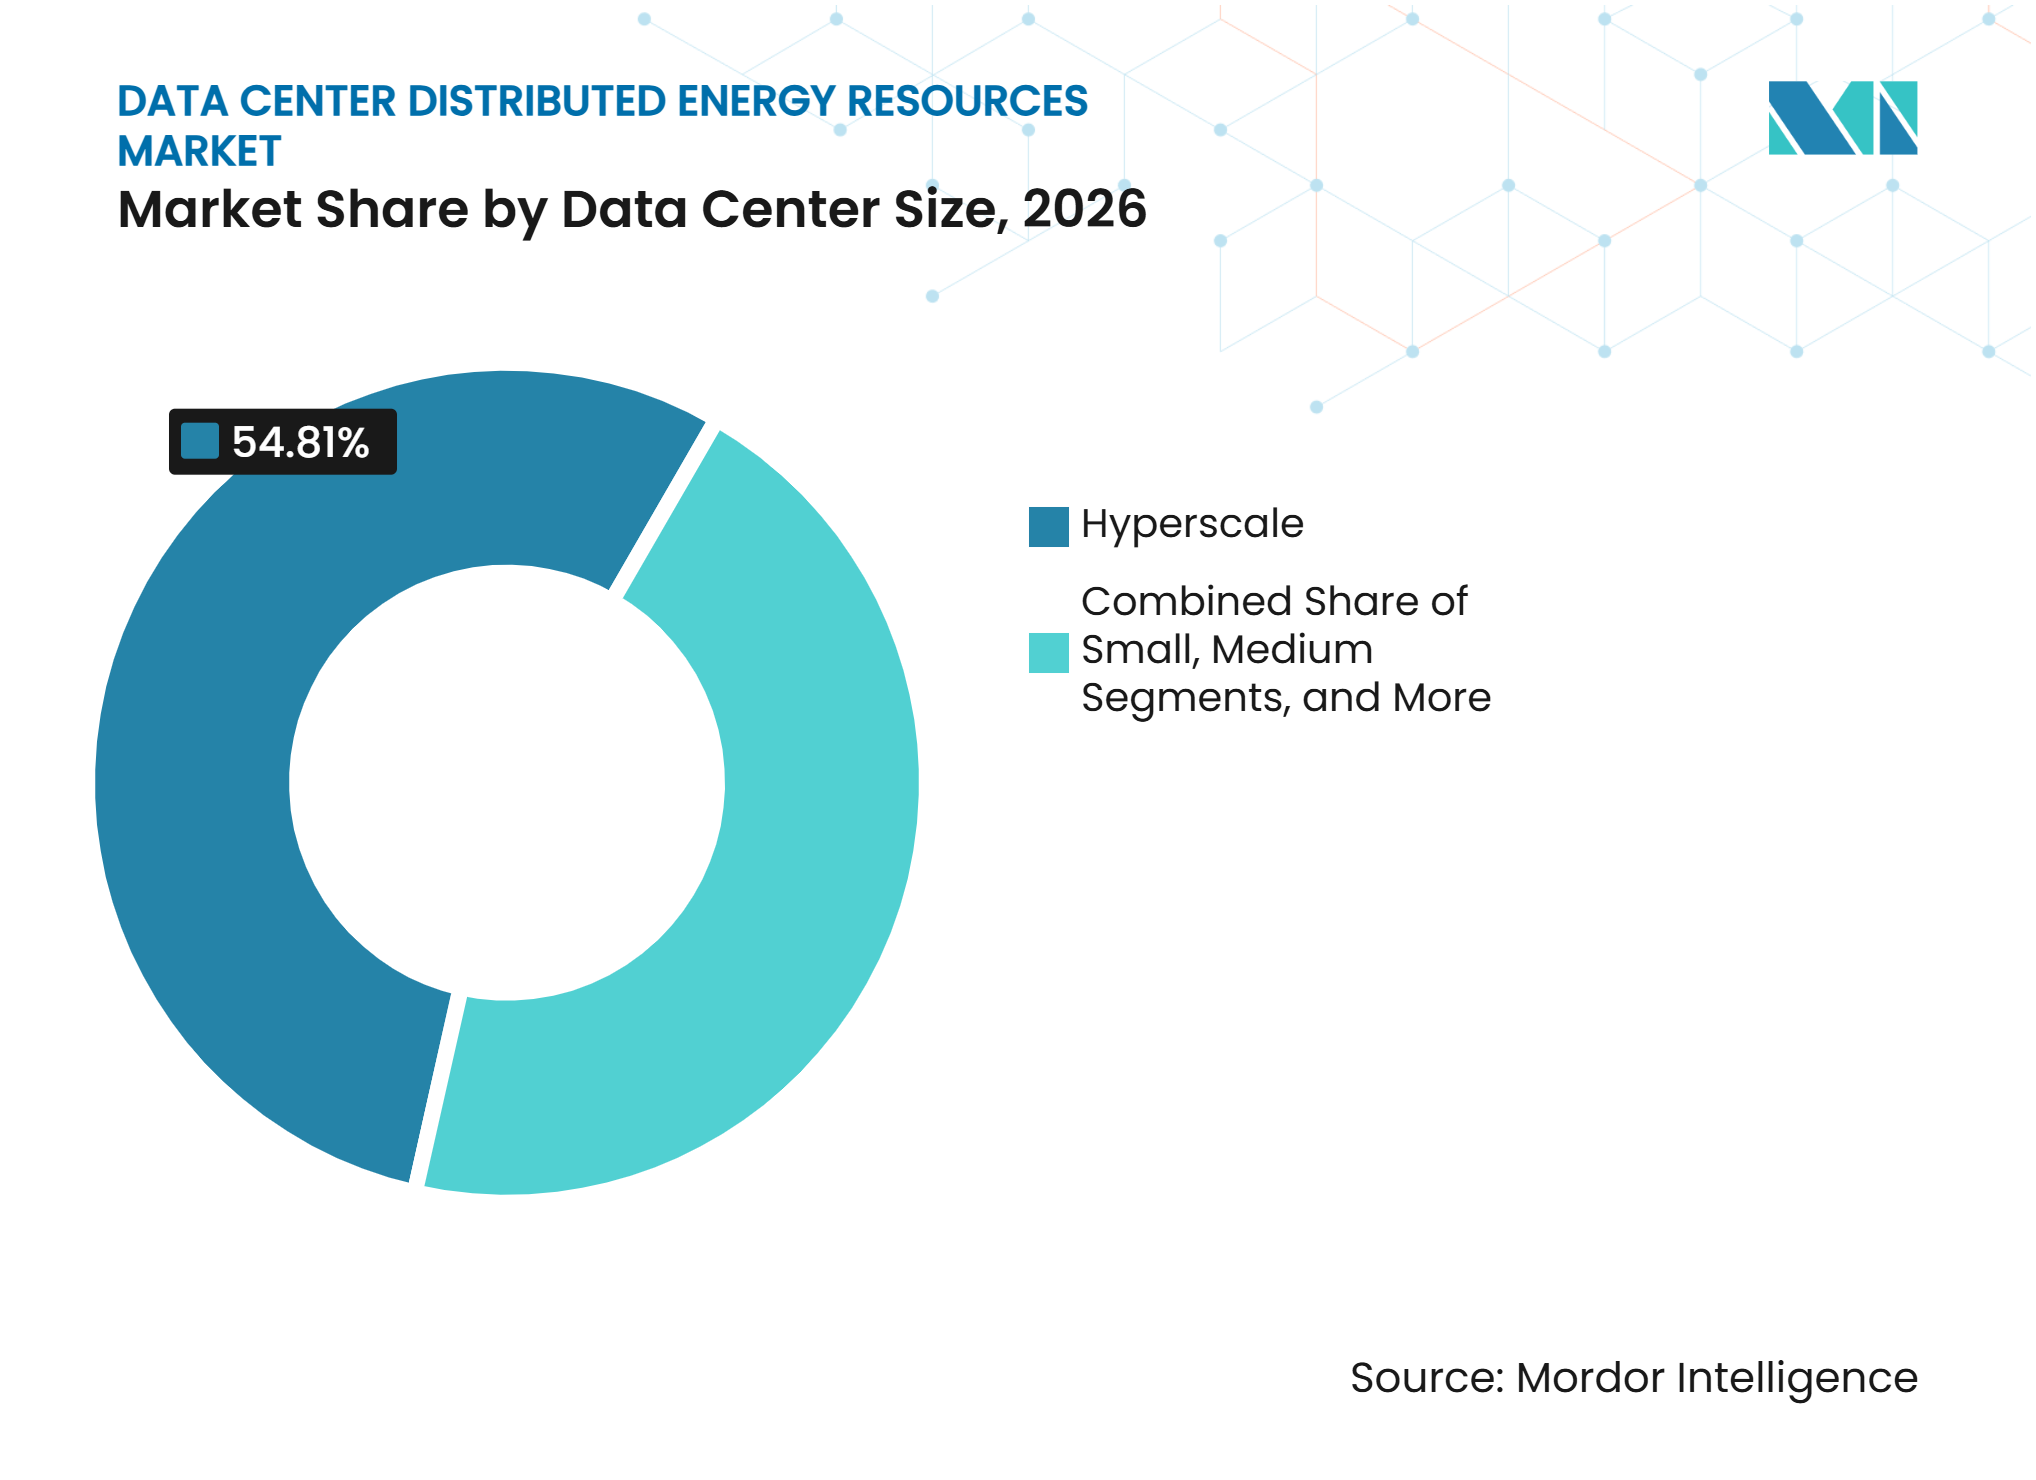
- Por tamaño del centro de datos, las instalaciones de hiperescala representaron el 54,81% de la participación del mercado de recursos energéticos distribuidos para centros de datos en 2026 y se proyecta que se expandan a un CAGR del 18,77% hasta 2032.
- Por tipo de centro de datos, las instalaciones de coubicación representaron el 62,91% de la participación del mercado de recursos energéticos distribuidos para centros de datos en 2026, mientras que se espera que los proveedores de servicios en la nube avancen a un CAGR del 19,05% hasta 2032.
- Por geografía, América del Norte representó el 40,31% de la participación del mercado de recursos energéticos distribuidos para centros de datos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 17,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Recursos Energéticos Locales | +4.1% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Generación y Almacenamiento Detrás del Medidor | +3.4% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Congestión de la Red y Restricciones en el Suministro de las Empresas de Servicios Públicos | +2.8% | América del Norte y Europa, con impacto secundario en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Necesidad de Resiliencia Energética e Independencia Energética | +2.0% | Global | Corto plazo (≤ 2 años) |
| Plantas de Energía Virtuales y Recursos Agregados | +1.5% | América del Norte y Europa, etapa inicial en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de Sistemas de Gestión de Recursos Energéticos Distribuidos | +1.0% | Global, con ganancias tempranas en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de Energía Solar, Baterías, Generadores y Otros Recursos Energéticos Locales
Los sistemas de energía local integrados están apoyando proyectos de centros de datos que necesitan energía confiable sin depender de una única fuente de suministro. Un análisis revisado por pares de 2025 sobre seis diseños conectados a la red y detrás del medidor para centros de datos de ERCOT reportó costos de energía nivelados que oscilaron entre 64,50 USD por MWh para configuraciones de energía geotérmica más solar y 94,20 USD por MWh para diseños basados en reactores modulares pequeños. El estudio utilizó un caso de solo red de 75,00 USD por MWh como punto de comparación. Los resultados muestran que ciertos portafolios combinados pueden cumplir con los requisitos de costo y confiabilidad a un nivel comparable al suministro de la red. Las baterías pueden suavizar los cambios de carga, los generadores pueden proporcionar capacidad firme y la energía solar puede apoyar las necesidades de adquisición de energía renovable. El mercado de recursos energéticos distribuidos para centros de datos compite, por tanto, cada vez más en el diseño del sistema en lugar de en una sola categoría de equipos. Los desarrolladores necesitan determinar cuánta capacidad local se requiere, cómo esa capacidad interactuará con la red y qué recursos pueden cumplir tanto con los requisitos operativos como de sostenibilidad durante la vida útil esperada del campus.
Adopción Creciente de Generación y Almacenamiento de Energía Detrás del Medidor
Los sistemas detrás del medidor se utilizan cada vez más como un medio para lograr una disponibilidad de energía más temprana en grandes campus de centros de datos. Su función incluye proporcionar capacidad en sitio mientras la conexión con la empresa de servicios públicos se retrasa o está restringida. Este enfoque también puede reducir la exposición a los cargos por demanda máxima y apoyar la continuidad durante interrupciones de la red. La adopción más amplia de estos sistemas cambia la relación entre las empresas de servicios públicos y los clientes de gran consumo, ya que la autogeneración puede reducir el volumen de electricidad adquirida de la red. Los desarrolladores que mantienen una conexión operativa con la red pueden ofrecer capacidad flexible en lugar de tratar la generación local únicamente como una fuente de suministro aislada. El mercado de recursos energéticos distribuidos para centros de datos se beneficia cuando los diseños de sistemas combinan la confiabilidad a nivel del sitio con un plan práctico para la interacción con la red.
Congestión de la Red y Restricciones en el Suministro Eléctrico de las Empresas de Servicios Públicos
La congestión de la red está convirtiendo la velocidad de acceso a la energía en una preocupación central para los desarrolladores de centros de datos en varios centros establecidos. Rocky Mountain Institute modeló un clúster en Memphis en el que 750 MW de energía solar, 280 MW de almacenamiento en baterías y recursos de plantas de energía virtuales podrían compensar el 65% de la demanda máxima de un clúster de centros de datos de 560 MW. El hallazgo ilustra la escala a la que los portafolios locales pueden reducir el requisito inmediato de red de un proyecto. En junio de 2026, el Southwest Power Pool recibió aprobación para su marco de Servicio de Gran Carga de Alto Impacto Condicional, que puede proporcionar servicio de transmisión condicional mientras se desarrolla la generación designada. Enfoques similares podrían ayudar a los desarrolladores a hacer coincidir la nueva carga con el suministro local verificable. Dichos cambios regulatorios crean un caso comercial más sólido para la generación y el almacenamiento coordinados.
Demanda de Mayor Resiliencia Energética e Independencia Energética
Las cargas de trabajo informáticas continuas hacen de la resiliencia un requisito operativo fundamental para los operadores de centros de datos. Bloom Energy afirma que sus celdas de combustible de óxido sólido pueden proporcionar una disponibilidad del 99,9% al 99,999% y soportar más de 200.000 ciclos de carga.[1] Este perfil operativo respalda su uso para aplicaciones de carga primaria donde el tiempo de inactividad puede interrumpir los servicios al cliente. La generación local también otorga a los operadores mayor control sobre las decisiones de combustible, mantenimiento y despacho durante eventos en la red. La necesidad es especialmente relevante para los campus con alta densidad de procesamiento de inteligencia artificial, ya que estas instalaciones pueden tener una demanda eléctrica sustancial y menos flexible. El mercado de recursos energéticos distribuidos para centros de datos se beneficia de este cambio hacia arquitecturas de energía diseñadas para el servicio continuo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital e Integración | -2.5% | Global, más agudo en América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Regulaciones Fragmentadas del Mercado Eléctrico | -1.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Interconexión a la Red y Exportación de Electricidad | -1.2% | América del Norte, Europa y mercados de Asia-Pacífico en etapa inicial | Mediano plazo (2-4 años) |
| Complejidad de Coordinar Múltiples Tecnologías Energéticas | -0.9% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital e Integración
Los altos costos iniciales pueden retrasar la adopción, particularmente en sitios empresariales y de borde que no pueden distribuir la inversión en un portafolio amplio. El Laboratorio Nacional de Energías Renovables informó en junio de 2025 que un sistema de baterías de cuatro horas costaba 1.300 USD por kW, en comparación con 1.000 USD por kW para un generador alternativo comparable. Esta brecha de costos significa que las baterías se implementan frecuentemente junto con equipos de respaldo convencionales en lugar de reemplazarlos por completo. Los proyectos integrados también requieren ingeniería, software de control, instalación y experiencia operativa. Los modelos de Energía como Servicio pueden reducir la carga financiera inicial al permitir que un especialista financie y gestione los activos. Estos modelos pueden ser particularmente relevantes donde se requiere resiliencia, pero el capital debe permanecer disponible para la infraestructura informática.
Regulaciones Fragmentadas en los Mercados Eléctricos
Los requisitos regulatorios difieren entre las ubicaciones que están atrayendo nueva capacidad de centros de datos. La política CRU/2025236 de Irlanda exige que los centros de datos de más de 10 MVA proporcionen generación en sitio o próxima despachable y almacenamiento equivalente al 100% de la capacidad máxima de importación, con participación en el mercado mayorista de electricidad. Alemania exige que los centros de datos satisfagan la demanda eléctrica con fuentes renovables a partir de enero de 2027 en virtud de su marco de eficiencia energética. Estos requisitos pueden aumentar la complejidad del proyecto porque los desarrolladores deben alinear equipos, contratos y procedimientos operativos con las normas locales. En América del Norte, los requisitos varían según el estado y el territorio de la empresa de servicios públicos, lo que eleva los costos legales y de planificación para los operadores de múltiples sitios. Normas más claras y coherentes podrían acortar los ciclos de desarrollo en el mercado de recursos energéticos distribuidos para centros de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Recurso Energético Primario:
El Almacenamiento en Baterías Ancla la Base InstaladaLos sistemas de almacenamiento de energía en baterías representaron una participación del 36,17% en 2026. Su base instalada refleja su capacidad para satisfacer múltiples necesidades operativas con un solo activo. Las baterías pueden suavizar la demanda, reducir los cargos máximos, proporcionar respaldo de corta duración y responder a las señales de la red. Este rango funcional las hace útiles en instalaciones que van desde pequeños sitios de borde hasta campus de hiperescala. La generación de gas natural sigue siendo importante para la carga primaria y el suministro de emergencia porque el equipo es familiar y puede entregarse dentro de los cronogramas de proyecto conocidos. Los sistemas fotovoltaicos solares y las plantas de calor y energía combinados desempeñan roles complementarios donde la adquisición de energía renovable o las necesidades térmicas locales justifican su uso. El mercado de recursos energéticos distribuidos para centros de datos depende de esta combinación porque ningún recurso único satisface todos los requisitos del sitio. La selección de equipos depende, por tanto, de la red local, el suministro de combustible, el patrón de carga y el objetivo de resiliencia.
Se proyecta que las celdas de combustible se expandan a un CAGR del 17,35% hasta 2032, la tasa más alta entre los recursos energéticos primarios. Bloom Energy informó que puede implementar energía de celdas de combustible en sitio para proyectos de centros de datos de Oracle en un plazo de 90 días. Este plazo es valioso cuando la conexión con la empresa de servicios públicos no se alinea con el cronograma de entrega del campus. Las celdas de combustible de óxido sólido están siendo consideradas para energía continua porque ofrecen alta disponibilidad y menores emisiones locales que muchas alternativas convencionales. Las categorías emergentes, incluidos los conceptos de energía geotérmica mejorada y adyacentes a reactores modulares pequeños, siguen siendo menos establecidas en capacidad instalada. Su relevancia radica en dar a los operadores opciones adicionales para la planificación energética a largo plazo. Los equipos de adquisición pueden hacer coincidir la elección tecnológica con la fecha de construcción esperada y el período requerido de operación continua. Esto mantiene el mercado de recursos energéticos distribuidos para centros de datos abierto a varias vías de energía a medida que cambian las condiciones de demanda.



Por Configuración del Sistema:
Las Arquitecturas Híbridas Capturan una Participación DominanteLos sistemas híbridos representaron el 56,19% del mercado en 2026. Estos sistemas generalmente combinan generación despachable, suministro renovable y almacenamiento en baterías bajo una plataforma de control común. La arquitectura ofrece a los operadores más opciones cuando cambian los costos del combustible, las condiciones de la red o los requisitos de carga. También ayuda a los campus a mantener el suministro cuando un recurso no está disponible o está en mantenimiento. Los sistemas independientes siguen siendo relevantes para instalaciones más pequeñas con perfiles de carga más simples y presupuestos de capital limitados. Las microrredes integradas añaden capacidad de funcionamiento en isla y bidireccional con la red, lo que puede ser útil donde las normas locales permiten que un sitio proporcione capacidad flexible. Una plataforma operativa común es importante porque coordina el momento de cada recurso. Esto reduce la necesidad de que los operadores gestionen sistemas separados durante un evento de energía.
Se espera que los recursos conectados a plantas de energía virtuales avancen a un CAGR del 18,23% hasta 2032. Estos modelos agregan baterías, cargas receptivas y generación local en un portafolio despachable. Rocky Mountain Institute estima que la capacidad de plantas de energía virtuales en los Estados Unidos podría alcanzar los 160 GW para 2030, cubriendo el 20% de la demanda máxima. En junio de 2026, Google y Voltus anunciaron un acuerdo para desarrollar hasta 100 MW de capacidad distribuida acreditada en PJM.[2] Este modelo puede ayudar a un centro de datos a cumplir con las obligaciones de capacidad sin construir todos los recursos en una sola ubicación. También hace que el software de despacho y los estándares de comunicación sean más importantes para el desempeño del proyecto. El enfoque puede crear un rol comercial para la capacidad que de otro modo no se utilizaría en el sitio. El mercado de recursos energéticos distribuidos para centros de datos puede, por tanto, beneficiarse de oportunidades de ingresos además de las necesidades de confiabilidad energética.
Por Modelo de Propiedad:
La Propiedad Directa Lidera, los Modelos de Servicio Ganan TerrenoLos activos de propiedad del centro de datos representaron el 55,23% en 2026. Los grandes operadores a menudo prefieren el control directo cuando el desempeño de la energía en sitio afecta los compromisos de disponibilidad. La propiedad también puede dar a un campus mayor control sobre los procedimientos operativos y las futuras actualizaciones de equipos. Este enfoque es más práctico para los operadores de hiperescala con equipos de energía dedicados y recursos de capital sustanciales. Los sistemas de propiedad de empresas de servicios públicos y de terceros sirven a instalaciones que prefieren limitar las responsabilidades de gestión de activos. También pueden proporcionar acceso a capacidades técnicas y comerciales especializadas. La elección entre modelos de propiedad a menudo refleja la capacidad de un cliente para aceptar el gasto de capital y la responsabilidad operativa. También afecta la rapidez con que un proyecto puede pasar del diseño a la operación.
Se proyecta que la Energía como Servicio se expanda a un CAGR del 18,56% hasta 2032. En este modelo, un especialista puede diseñar, financiar, poseer y operar recursos en sitio bajo un acuerdo basado en el desempeño. El cliente recibe un servicio de energía definido mientras evita gran parte del compromiso de capital inicial. Esto puede hacer que los sistemas de energía local sean más accesibles para los proveedores de coubicación y los operadores empresariales. El modelo también puede ayudar a estandarizar el mantenimiento, el monitoreo y la gestión de contratos en todo un portafolio. Las estructuras basadas en servicios serán importantes donde un cliente necesita energía resiliente pero no desea operar un sistema de energía complejo. Pueden alinear la compensación del proveedor con la disponibilidad, el control de costos y el desempeño. Esto ayuda a ampliar la participación en el mercado de recursos energéticos distribuidos para centros de datos más allá de los operadores más grandes. Puede permitir que un cliente seleccione un resultado operativo, como disponibilidad definida o costos de servicio predecibles, sin necesidad de desarrollar primero experiencia interna en financiamiento, ingeniería, despacho, mantenimiento y gestión del cumplimiento normativo.
Por Aplicación Principal:
La Resiliencia Lidera a Medida que la Participación en la Red se ExpandeLa energía de respaldo y la resiliencia representaron el 37,18% en 2026. Los centros de datos necesitan electricidad confiable para cumplir con los compromisos de servicio a clientes de nube, empresariales y de coubicación. Muchos sitios están actualizando los arreglos de respaldo exclusivamente con diésel con baterías, generación de gas natural y celdas de combustible. Estas combinaciones pueden mejorar la flexibilidad operativa al tiempo que abordan los requisitos locales de calidad del aire. La optimización del costo de la energía también es relevante porque los recursos locales pueden reducir los cargos por demanda y apoyar el desplazamiento de carga. Este caso de uso es más importante en mercados con precios de electricidad variables y períodos máximos definidos. También permite que los mismos activos apoyen tanto la gestión de riesgos como la eficiencia operativa rutinaria. La economía del proyecto mejora cuando los recursos tienen varios usos prácticos. Para el mercado de recursos energéticos distribuidos para centros de datos, esto significa que la selección de equipos debe considerar las necesidades de energía diarias, la operación de emergencia y el valor potencial de responder a las condiciones de la red, en lugar de considerar cada uso de forma aislada.
Se proyecta que los servicios de red y auxiliares avancen a un CAGR del 17,68% hasta 2032. Esta aplicación convierte a un centro de datos de un usuario pasivo de electricidad en un participante capaz de proporcionar capacidad flexible. Depende de sistemas de control que coordinen baterías, cargas receptivas y generadores en respuesta a las instrucciones de la red. IEEE 2030.5 apoya la comunicación entre dispositivos de energía distribuida y sistemas de red. La reducción de picos, la integración de energías renovables y la respuesta a la demanda siguen siendo usos relacionados para la misma base de equipos. La oportunidad es más sólida donde las tarifas y las normas del mercado pagan a las grandes cargas por la operación flexible. Los operadores deben preservar sus compromisos de servicio antes de ofrecer cualquier recurso a la red. Se necesitan normas operativas claras para garantizar que la participación en la red no debilite la resiliencia del sitio.
Por Tamaño del Centro de Datos:
Los Sitios de Hiperescala Lideran en Escala y Tasa de CrecimientoLas instalaciones de hiperescala representaron una participación del 54,81% en 2026 y se proyecta que se expandan a un CAGR del 18,77% hasta 2032. Su escala permite a los operadores evaluar grandes proyectos de celdas de combustible, baterías, microrredes y detrás del medidor. Estos proyectos pueden lograr economías por megavatio que las instalaciones más pequeñas tienen dificultades para igualar. Los grandes compromisos de adquisición de celdas de combustible y generadores muestran la escala que estos operadores pueden aportar a la planificación de energía en sitio. El trabajo de Bloom Energy con Oracle Cloud Infrastructure demostró un enfoque de implementación de celdas de combustible en sitio diseñado para cronogramas de entrega cortos. Los grandes contratos de este tipo influyen en las prioridades de fabricación en toda la cadena de suministro de equipos de energía. También alientan a los proveedores a planificar la capacidad en torno a compromisos de clientes menos numerosos pero mucho más grandes. Este patrón de compras es una característica definitoria del mercado de recursos energéticos distribuidos para centros de datos. También hace que la planificación del suministro sea importante para los fabricantes de equipos porque un pequeño número de grandes pedidos puede afectar la capacidad de la fábrica, la asignación de componentes, los cronogramas de instalación y la disponibilidad de personal de servicio calificado.
Los centros de datos grandes y medianos generalmente utilizan baterías, generadores de respaldo y, en algunas ubicaciones, energía solar en techos. Su enfoque suele estar en el control de costos y la continuidad en lugar de operar una planta de energía primaria completa. Los sitios pequeños y las instalaciones de borde incurren en costos más altos por MW y tienen menos recursos para el desarrollo de proyectos complejos. Los equipos modulares y los contratos basados en servicios pueden reducir esas barreras. Estos sitios siguen siendo importantes porque a menudo sirven a ubicaciones con menor confiabilidad de la red. Su demanda puede apoyar paquetes de energía distribuida estandarizados y repetibles. Los proveedores que simplifican el diseño y la instalación pueden hacer que los sistemas distribuidos sean más prácticos para este nivel. El segmento ofrece una ruta hacia la adopción fuera de los campus de nube más grandes. El mercado de recursos energéticos distribuidos para centros de datos puede alcanzar una base instalada más amplia cuando los sistemas empaquetados reducen el tiempo necesario para evaluar las condiciones del sitio, seleccionar equipos y establecer los arreglos de servicio y mantenimiento requeridos para una operación confiable.

Por Tipo de Centro de Datos:
Las Instalaciones de Coubicación Tienen la Mayor ParticipaciónLas instalaciones de coubicación representaron el 62,91% del mercado en 2026. Estos operadores gestionan infraestructura compartida para múltiples inquilinos con diferentes perfiles de energía y compromisos de sostenibilidad. Ese modelo operativo crea una demanda continua de baterías, generación flexible y software de gestión de energía. Los sitios de coubicación deben equilibrar los requisitos de los inquilinos con los límites de capacidad agregada y sus propios compromisos de confiabilidad. Un estudio del IEEE de 2025 encontró que los métodos de almacenamiento de energía virtual podrían mejorar el uso de la infraestructura y reducir los costos de aprovisionamiento en un 32% en entornos de coubicación. Esto respalda el caso para un control más detallado de los recursos distribuidos en instalaciones compartidas. También muestra por qué la asignación a nivel de cliente y los datos operativos transparentes son importantes en entornos de múltiples inquilinos. Estos requisitos pueden fortalecer la demanda de software de gestión junto con los equipos físicos.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 19,05% hasta 2032. La expansión de la computación de inteligencia artificial está aumentando su necesidad de energía escalable en nuevos campus. Muchos proveedores de nube también tienen compromisos de electricidad renovable y carbono que dan forma a las decisiones de adquisición. Los recursos locales pueden ayudarlos a asegurar capacidad mientras apoyan esos compromisos en nuevos campus de computación de alta densidad y la infraestructura energética local y los sistemas operativos que los respaldan. Las instalaciones empresariales y de borde representan una base de demanda separada con diferentes restricciones de sitio. Los despliegues de borde pueden beneficiarse de la energía local en ubicaciones donde la confiabilidad de la red es menor o la capacidad es menos predecible. Su menor escala no elimina la necesidad de tiempo de actividad, particularmente para las cargas de trabajo que sirven a usuarios locales. Los proveedores pueden atender esta demanda con sistemas modulares que son más fáciles de implementar y mantener.
Análisis Geográfico
América del Norte
América del Norte representó una participación del 40,31% en 2026. La región tiene una gran concentración de instalaciones de hiperescala y una base de suministro establecida para equipos de energía en sitio. Los largos plazos de conexión con las empresas de servicios públicos han alentado a los desarrolladores a considerar la generación y el almacenamiento al planificar nuevos campus. El marco de Servicio de Gran Carga de Alto Impacto Condicional del Southwest Power Pool muestra una vía regulatoria para vincular grandes nuevas cargas con recursos de suministro designados. Los estándares de los Estados Unidos, como IEEE 1547, influyen en cómo los recursos distribuidos se interconectan con la red. Canadá y México también ofrecen oportunidades de desarrollo a medida que los operadores buscan capacidad cerca de los corredores de conectividad establecidos. Los sistemas de energía local pueden ayudar a los proyectos a gestionar los cronogramas de conexión inciertos.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 17,91% hasta 2032. La construcción de centros de datos está aumentando en China, India, Japón, Singapur y el Sudeste Asiático, aumentando la presión sobre los sistemas eléctricos locales. China tiene una gran base de almacenamiento en baterías y está desarrollando aplicaciones de almacenamiento de energía para instalaciones de alta carga. Singapur está explorando una planta de energía virtual distribuida con DayOne y Blue Whale Energy que coordinaría baterías en sitios comerciales e industriales.[3] Las políticas estatales de India para la energía renovable y el almacenamiento pueden apoyar los sistemas coubicados. Corea del Sur también está atrayendo nueva capacidad de empresas tecnológicas nacionales y proveedores internacionales de energía. Estos mercados crean demanda de diseños adaptables que tengan en cuenta las restricciones locales de terreno, red y permisos. El mercado de recursos energéticos distribuidos para centros de datos también debe acomodar diversas opciones de combustible, condiciones climáticas, estándares de confiabilidad y normas que rigen la exportación o agregación de capacidad, en lugar de depender de un único enfoque de diseño regional.
Europa, Oriente Medio y África, y América del Sur
Europa se destaca por las normas que vinculan directamente el desarrollo de centros de datos con las obligaciones de energía y sostenibilidad. La política de grandes consumidores de energía de Irlanda exige que los sitios que califiquen proporcionen generación despachable y almacenamiento equivalente a la capacidad máxima de importación. La estrategia de Alemania incluye requisitos de electricidad renovable a partir de enero de 2027, lo que convierte el abastecimiento de energía en un requisito de cumplimiento normativo para los operadores de centros de datos. La Agencia Federal de Redes de Alemania informó que las solicitudes netas de conexiones a la red de almacenamiento en baterías aumentaron un 194% en 2025. Los mercados de Oriente Medio y África ofrecen oportunidades en terrenos sin desarrollar, especialmente donde los nuevos campus pueden desarrollarse con generación dedicada desde el principio. América del Sur sigue siendo más pequeña, aunque las necesidades de confiabilidad de la red de Brasil y la estructura eléctrica regulada de Chile respaldan diferentes casos de propiedad detrás del medidor y de terceros. Estas regiones requerirán modelos comerciales que se alineen con las regulaciones locales, el combustible disponible y las condiciones de la red. El mercado de recursos energéticos distribuidos para centros de datos tiene una oportunidad en estas ubicaciones cuando los desarrolladores diseñan el enfoque de generación, almacenamiento, financiamiento y conexión a la red en torno a las condiciones de cada ubicación en lugar de importar una configuración construida para un sistema de energía diferente.
Panorama Competitivo
Concentración del Mercado
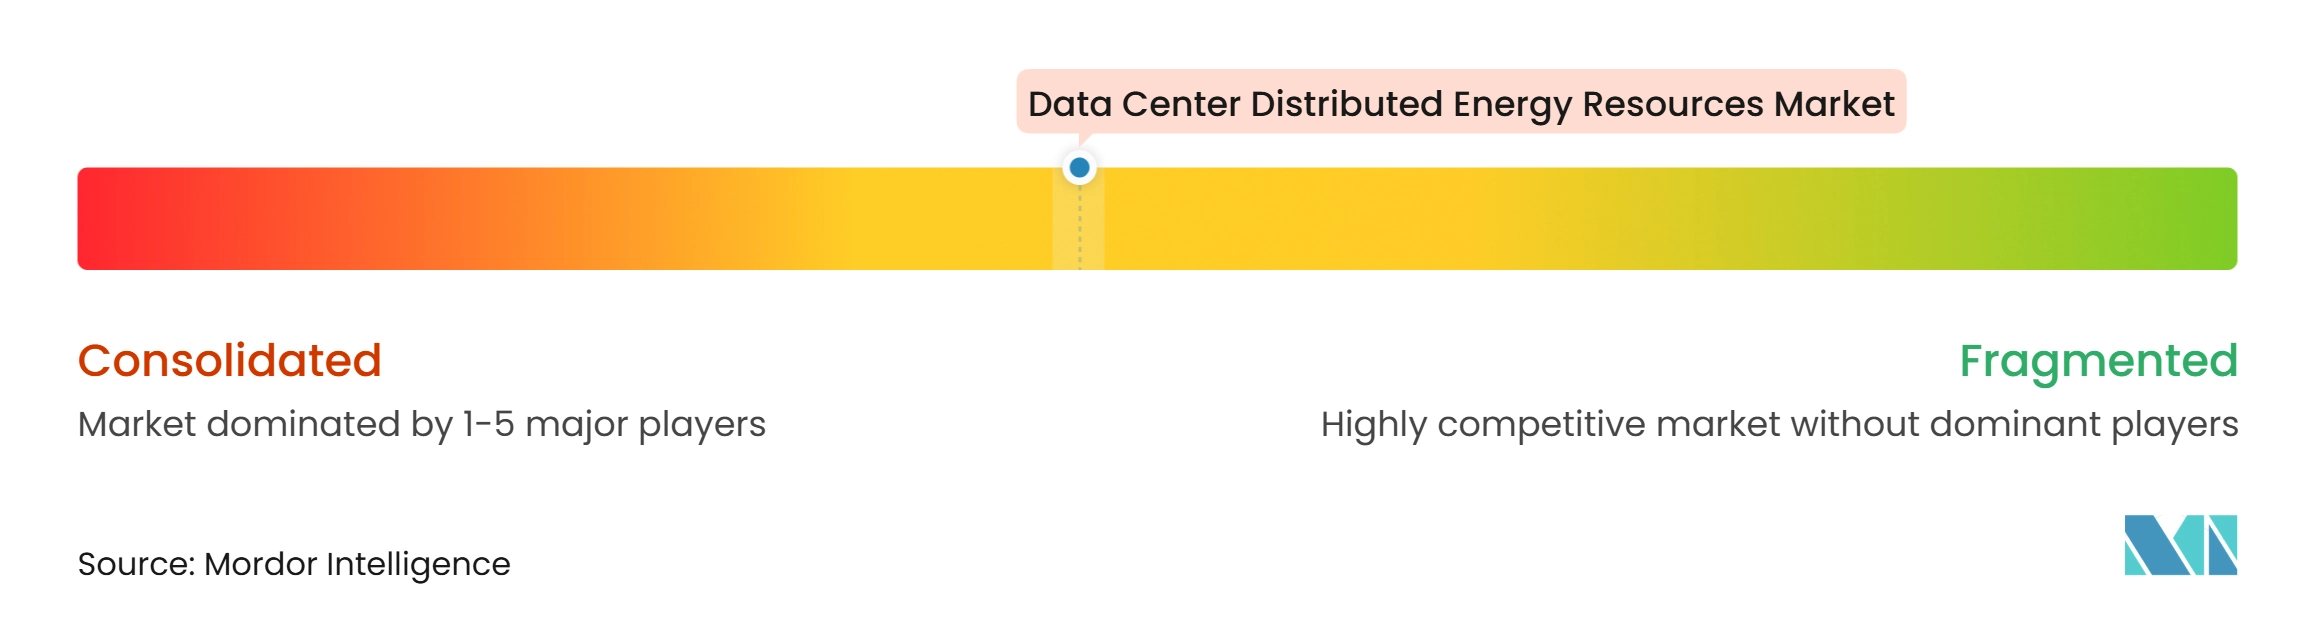
El mercado de recursos energéticos distribuidos para centros de datos incluye proveedores de equipos industriales, proveedores de software de gestión de energía, empresas de almacenamiento y plataformas de servicios de red. Schneider Electric, Siemens, ABB y Eaton compiten ofreciendo amplios portafolios de equipos eléctricos y construyendo relaciones con los compradores de infraestructura de centros de datos. Bloom Energy es un especialista en celdas de combustible de óxido sólido para energía continua en sitio. Fluence se centra en el almacenamiento en baterías y el software relacionado. Wärtsilä suministra generación de motores flexibles para aplicaciones de gran carga. La competencia se basa cada vez más en la capacidad de integrar equipos físicos con servicios de monitoreo, despacho y proyectos. Esto favorece a los proveedores que pueden abordar toda la vida operativa de un sistema.
Las estrategias de las empresas involucran cada vez más asociaciones porque los proyectos de energía para centros de datos requieren equipos, desarrollo de proyectos, coordinación con empresas de servicios públicos y compromisos con los clientes. ABB y NVIDIA anunciaron una colaboración en 2025 centrada en la arquitectura de energía de 800 VCC para bastidores de servidores de 1 MW.[4] El trabajo posiciona la infraestructura de energía en torno a las necesidades de la computación de inteligencia artificial de alta densidad. Eaton y Siemens Energy anunciaron una colaboración en 2025 para desarrollar sistemas de energía en sitio y eléctricos modulares e integrados para centros de datos. Bloom Energy y Equinix ampliaron su acuerdo en febrero de 2025 a más de 100 MW en 19 centros de datos en los Estados Unidos en 6 estados. Estos movimientos muestran que los proveedores están buscando diseños repetibles y arreglos a largo plazo con los clientes.
La interoperabilidad del software se está volviendo más importante a medida que los operadores conectan los activos en sitio a los programas de servicios públicos y del mercado mayorista. IEEE 1547 e IEEE 2030.5 proporcionan marcos técnicos relevantes para la interconexión y las comunicaciones de dispositivos. Los proveedores de Energía como Servicio pueden atender a los clientes que necesitan energía local resiliente pero no desean la propiedad directa de activos. Los desarrolladores más pequeños y los operadores de plantas de energía virtuales pueden competir simplificando el acceso a los programas de red. Los grandes proveedores establecidos conservan una ventaja en amplitud de equipos, capacidad de instalación y relaciones existentes con los clientes. Las empresas especializadas conservan una ventaja cuando un proyecto requiere una capacidad particular de almacenamiento, celda de combustible o software. El resultado competitivo dependerá de si los proveedores pueden entregar sistemas confiables dentro del cronograma de construcción requerido por el cliente. En el mercado de recursos energéticos distribuidos para centros de datos, los proveedores también necesitan demostrar que los equipos, el software, los controles y los arreglos de servicio pueden operar juntos sin crear interfaces innecesarias o incertidumbre para el cliente.
Líderes de la Industria de Recursos Energéticos Distribuidos para Centros de Datos
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Recursos Energéticos Distribuidos para Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- Eaton Corporation plc
- Honeywell International Inc.
- Generac Holdings Inc.
- Tesla, Inc.
- Fluence Energy, Inc.
- Sungrow Power Supply Co., Ltd.
- Huawei Digital Power Technologies Co., Ltd.
- Enel X S.r.l.
- AutoGrid Systems, Inc.
- EnergyHub, Inc.
- Voltus, Inc.
- Caterpillar Inc.
- Cummins Inc.
- Bloom Energy Corporation
- Wärtsilä Corporation
- Kraken Technologies Limited
- Enchanted Rock Holdings, LLC
Desarrollos recientes de la industria en Mercado de Recursos Energéticos Distribuidos para Centros de Datos
- Octubre de 2026: American Electric Power anunció planes para invertir aproximadamente 4.000 millones de USD en un proyecto de celdas de combustible de 702 MW utilizando la tecnología de Bloom Energy para suministrar centros de datos de Google bajo un acuerdo de compra de energía a 20 años, marcando uno de los mayores compromisos de una sola empresa de servicios públicos con la energía de centros de datos basada en celdas de combustible y demostrando que las empresas de servicios públicos reguladas están financiando activamente la generación distribuida en sitio para captar clientes de gran consumo.
- Agosto de 2026: Bloom Energy y MiTAC Computing ampliaron su asociación para implementar sistemas de celdas de combustible de Bloom en un campus de fabricación de servidores de inteligencia artificial en Fremont, California, extendiendo los despliegues de celdas de combustible más allá de las operaciones puras de centros de datos hacia instalaciones de fabricación con requisitos similares de tiempo de actividad de misión crítica.
- Julio de 2026: La cartera de pedidos de generadores para centros de datos de Generac Holdings alcanzó aproximadamente 1.600 millones de USD al 29 de julio de 2026, tras la entrada de la empresa en el mercado de grupos electrógenos de gran megavatio para centros de datos a mediados de 2025; el crecimiento de la cartera de pedidos fue impulsado por compromisos de múltiples clientes de hiperescala y reflejó una entrada de pedidos sostenida a un ritmo que supera el negocio histórico de generadores de la empresa.
- Junio de 2026: Google y Voltus anunciaron un acuerdo de tres años bajo el cual Google financia una planta de energía virtual operada por Voltus que comprende hasta 100 MW de capacidad distribuida acreditada dentro de PJM Interconnection, estableciendo un modelo comercialmente replicable para que los hiperescaladores adquieran obligaciones del mercado de capacidad a través de recursos de energía distribuida agregados en lugar de activos de generación dedicados.
Alcance del Informe Global del Mercado de Recursos Energéticos Distribuidos para Centros de Datos
El Mercado de Recursos Energéticos Distribuidos (RED) para Centros de Datos se refiere al mercado de sistemas descentralizados de generación, almacenamiento y gestión de energía implementados dentro o adyacentes a las instalaciones de centros de datos para mejorar la resiliencia energética, la eficiencia energética, la sostenibilidad y las capacidades de interacción con la red. Estos recursos incluyen sistemas fotovoltaicos solares, sistemas de almacenamiento de energía en baterías, celdas de combustible, tecnologías de generación en sitio, sistemas de calor y energía combinados y otros activos de energía distribuida que apoyan la energía de respaldo, la gestión de la demanda máxima, la integración de energías renovables, la optimización del costo de la energía, la participación en la respuesta a la demanda y los servicios auxiliares de red en entornos de centros de datos de coubicación, nube, empresariales, de borde e hiperescala.
El Informe del Mercado de Recursos Energéticos Distribuidos para Centros de Datos está segmentado por Recurso Energético Primario (Sistemas Fotovoltaicos Solares, Sistemas de Almacenamiento de Energía en Baterías, Celdas de Combustible, Gas Natural y Otra Generación en Sitio, Sistemas de Calor y Energía Combinados y Otros Recursos Energéticos Distribuidos), Configuración del Sistema (Recursos Energéticos Distribuidos Independientes, Sistemas de Energía Distribuida Híbridos, Microrredes Integradas y Recursos Conectados a Plantas de Energía Virtuales), Modelo de Propiedad (Propiedad del Centro de Datos, Propiedad de la Empresa de Servicios Públicos, Propiedad de Terceros y Energía como Servicio [EaaS]), Aplicación Principal (Energía de Respaldo y Resiliencia, Optimización del Costo de la Energía, Reducción de Picos y Desplazamiento de Carga, Integración de Energías Renovables, Respuesta a la Demanda y Servicios de Red y Auxiliares), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube [PSN] y Empresarial y de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas Fotovoltaicos Solares |
| Sistemas de Almacenamiento de Energía en Baterías |
| Celdas de Combustible |
| Gas Natural y Otra Generación en Sitio |
| Sistemas de Calor y Energía Combinados |
| Otros Recursos Energéticos Distribuidos |
| Recursos Energéticos Distribuidos Independientes |
| Sistemas de Energía Distribuida Híbridos |
| Microrredes Integradas |
| Recursos Conectados a Plantas de Energía Virtuales |
| Propiedad del Centro de Datos |
| Propiedad de la Empresa de Servicios Públicos |
| Propiedad de Terceros |
| Energía como Servicio (EaaS) |
| Energía de Respaldo y Resiliencia |
| Optimización del Costo de la Energía |
| Reducción de Picos y Desplazamiento de Carga |
| Integración de Energías Renovables |
| Respuesta a la Demanda |
| Servicios de Red y Auxiliares |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (PSN) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Catar | |
| Resto de Oriente Medio y África |
| Por Recurso Energético Primario | Sistemas Fotovoltaicos Solares | |
| Sistemas de Almacenamiento de Energía en Baterías | ||
| Celdas de Combustible | ||
| Gas Natural y Otra Generación en Sitio | ||
| Sistemas de Calor y Energía Combinados | ||
| Otros Recursos Energéticos Distribuidos | ||
| Por Configuración del Sistema | Recursos Energéticos Distribuidos Independientes | |
| Sistemas de Energía Distribuida Híbridos | ||
| Microrredes Integradas | ||
| Recursos Conectados a Plantas de Energía Virtuales | ||
| Por Modelo de Propiedad | Propiedad del Centro de Datos | |
| Propiedad de la Empresa de Servicios Públicos | ||
| Propiedad de Terceros | ||
| Energía como Servicio (EaaS) | ||
| Por Aplicación Principal | Energía de Respaldo y Resiliencia | |
| Optimización del Costo de la Energía | ||
| Reducción de Picos y Desplazamiento de Carga | ||
| Integración de Energías Renovables | ||
| Respuesta a la Demanda | ||
| Servicios de Red y Auxiliares | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Coubicación | |
| Proveedores de Servicios en la Nube (PSN) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recursos energéticos distribuidos para centros de datos?
El tamaño del mercado de recursos energéticos distribuidos para centros de datos es de 24,60 mil millones de USD en 2026 y se proyecta que alcance los 61,21 mil millones de USD para 2032 a un CAGR del 16,49%.
¿Por qué los centros de datos están adoptando recursos energéticos distribuidos?
Las restricciones de la red, la necesidad de energía continua y la demanda de las cargas de trabajo de inteligencia artificial están fomentando la generación en sitio, el almacenamiento en baterías y los sistemas de energía local.
¿Qué recurso energético tiene la mayor participación en los recursos energéticos distribuidos para centros de datos?
Los sistemas de almacenamiento de energía en baterías tienen la mayor participación en el recurso energético primario con el 36,17% en 2026.
¿Qué segmento de centros de datos se está expandiendo más rápido?
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 19,05% hasta 2032, impulsados por el aumento de la capacidad de computación en la nube de inteligencia artificial.
¿Qué región lidera la adopción de recursos energéticos distribuidos para centros de datos?
América del Norte lidera con una participación del 40,31% en 2026, respaldada por la actividad de hiperescala y la necesidad de gestionar las restricciones de conexión con las empresas de servicios públicos.
¿Cómo apoyan las plantas de energía virtuales a los centros de datos?
Las plantas de energía virtuales pueden coordinar baterías, cargas flexibles y generación local para que los operadores puedan proporcionar capacidad y servicios auxiliares a la red.