
Tamanho e Participação do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
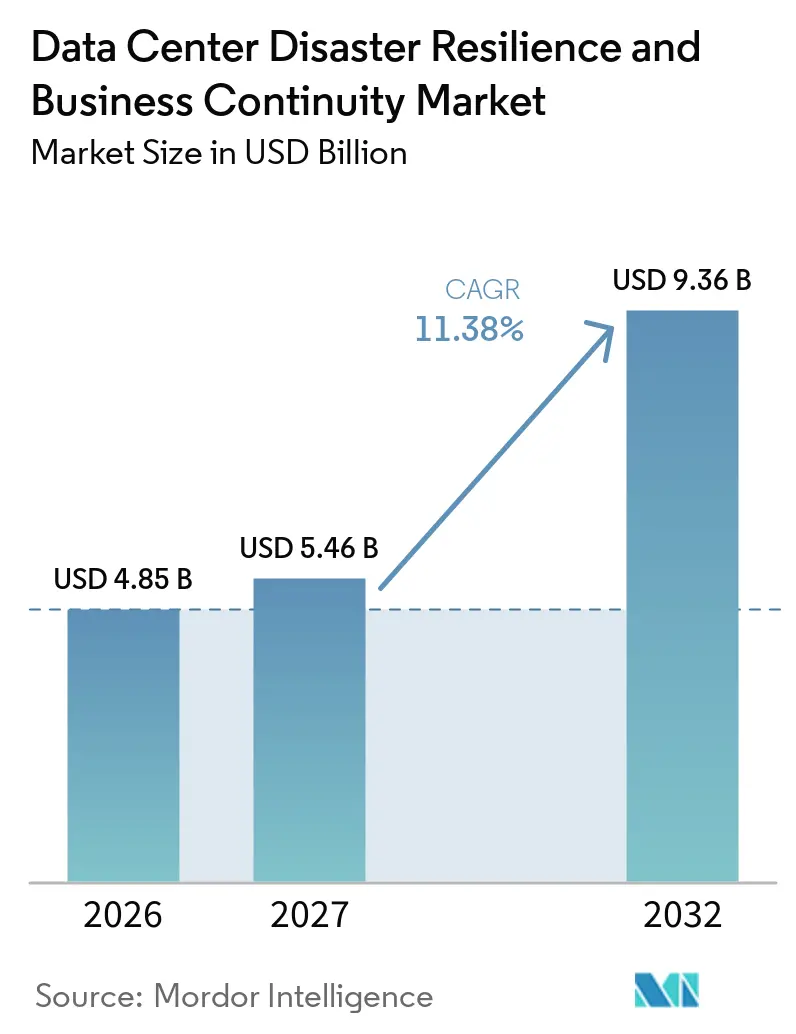
| Tamanho do Mercado (2027) | 5.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.38 % |
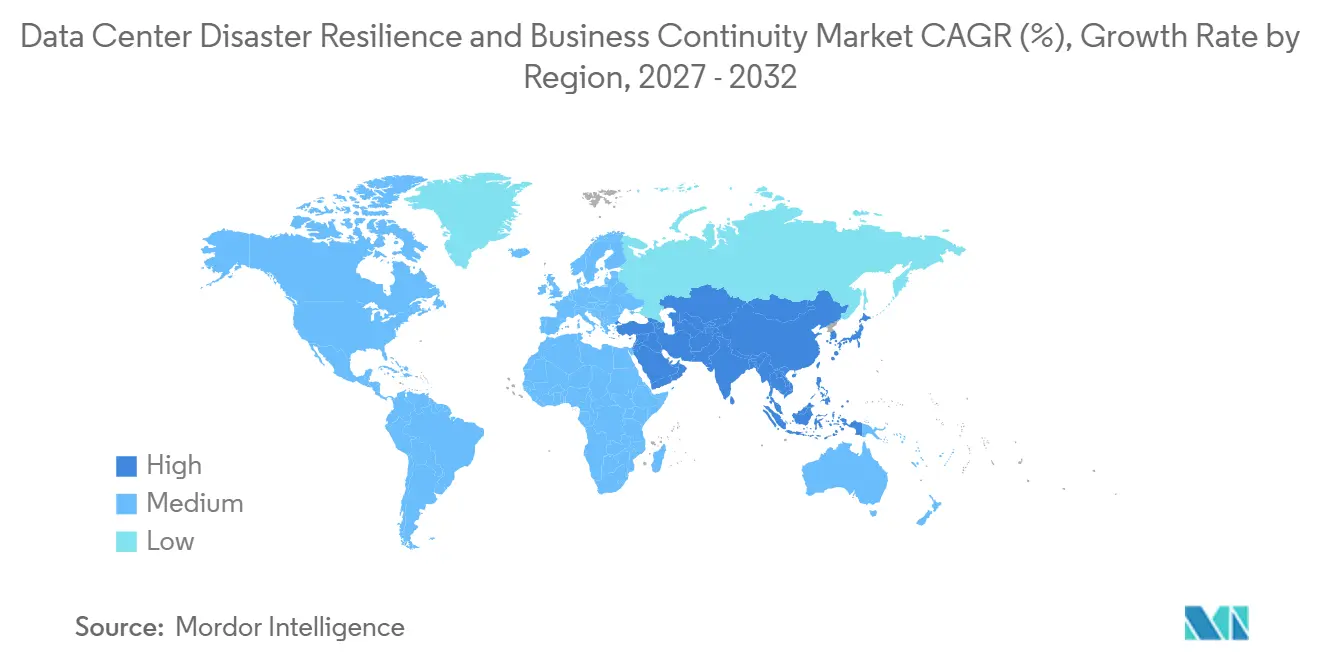
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
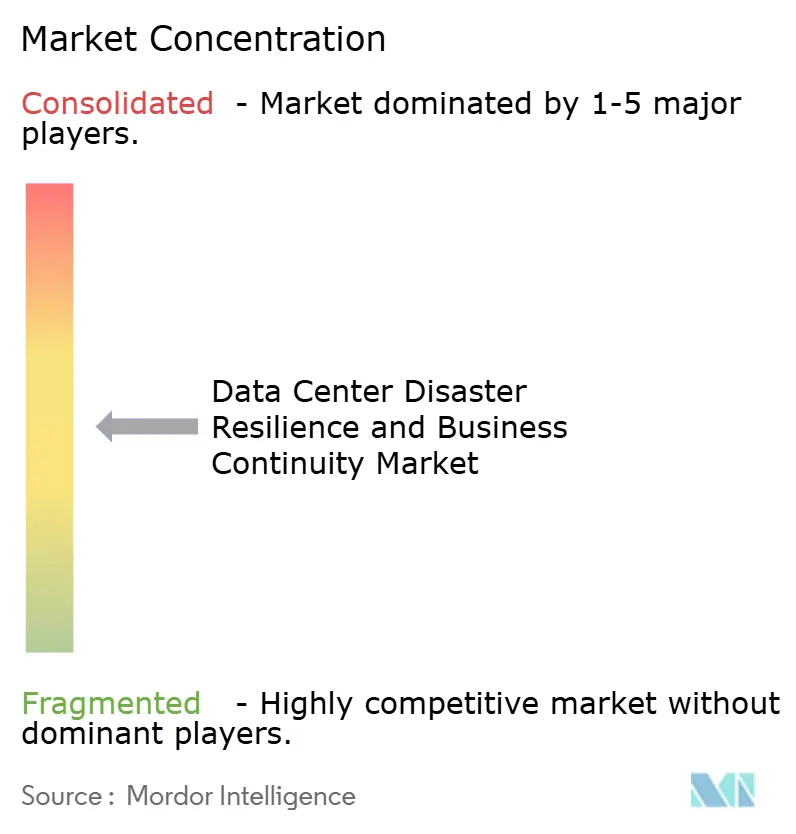
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers pela Mordor Intelligence
Espera-se que o tamanho do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers aumente de 4,85 bilhões de USD em 2026 para 5,46 bilhões de USD em 2027 e atinja 9,36 bilhões de USD até 2032, crescendo a um CAGR de 11,38% no período de 2027 a 2032. O aumento dos custos de interrupção está deslocando os gastos com resiliência de orçamentos tecnológicos discricionários para decisões de capital supervisionadas por líderes financeiros e comitês de auditoria. O mercado de resiliência a desastres e continuidade de negócios em data centers também está sendo moldado pela expansão da nuvem, cargas de trabalho de IA e obrigações de continuidade mais rigorosas para operadores e seus fornecedores críticos. Os compradores buscam cada vez mais plataformas que integrem análise de impacto, planejamento, testes, coordenação de crises e gestão de recuperação, em vez de ferramentas separadas. Isso favorece fornecedores capazes de combinar software com implementação, simulação e serviços gerenciados. A atividade competitiva está ampliando o uso de testes assistidos por IA e modelagem de cenários, enquanto a escassez de talentos e ambientes híbridos complexos continuam a retardar a implantação de programas.
Principais Conclusões do Relatório
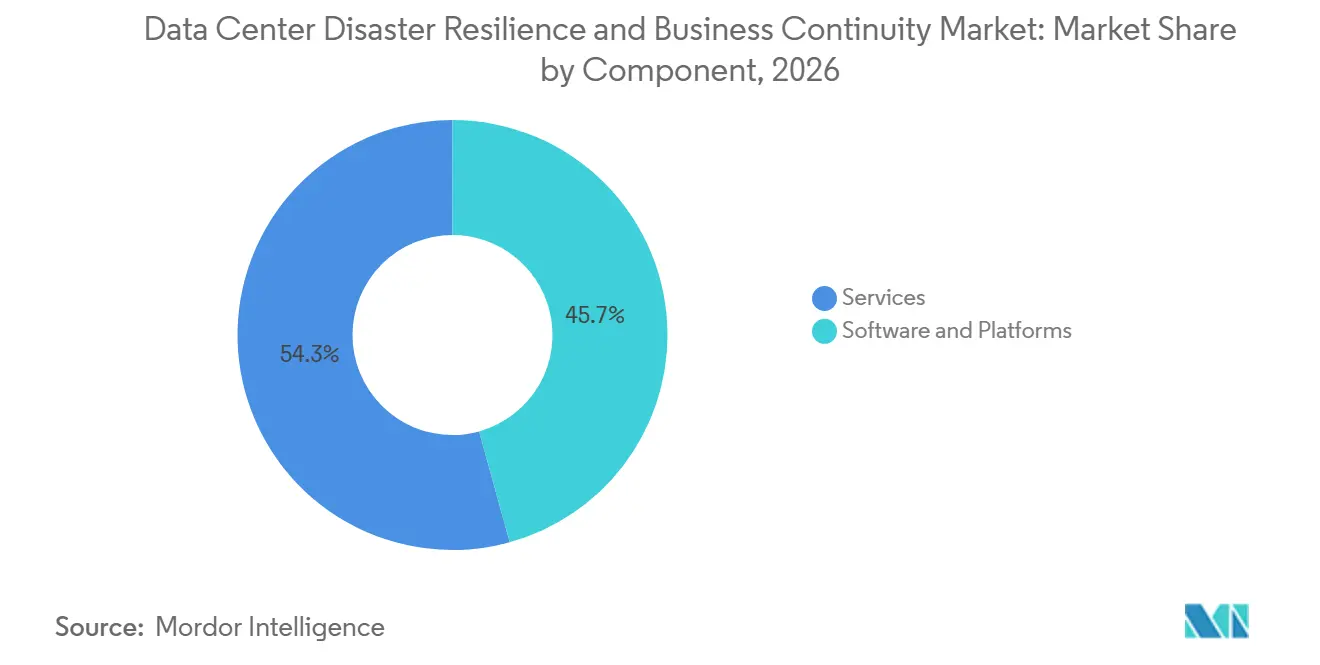
- Por componente, software e plataformas detinham 45,71% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers em 2026, enquanto os serviços devem expandir a um CAGR de 11,78% até 2032.
- Por modelo de implantação, a nuvem detinha 58,97% de participação em 2026, enquanto o modelo híbrido deve expandir a um CAGR de 11,81% até 2032.
- Por tipo de data center, os data centers corporativos e de borda detinham 36,91% de participação no mercado de resiliência a desastres e continuidade de negócios em data centers em 2026, enquanto os provedores de serviços em nuvem devem expandir a um CAGR de 11,87% até 2032.
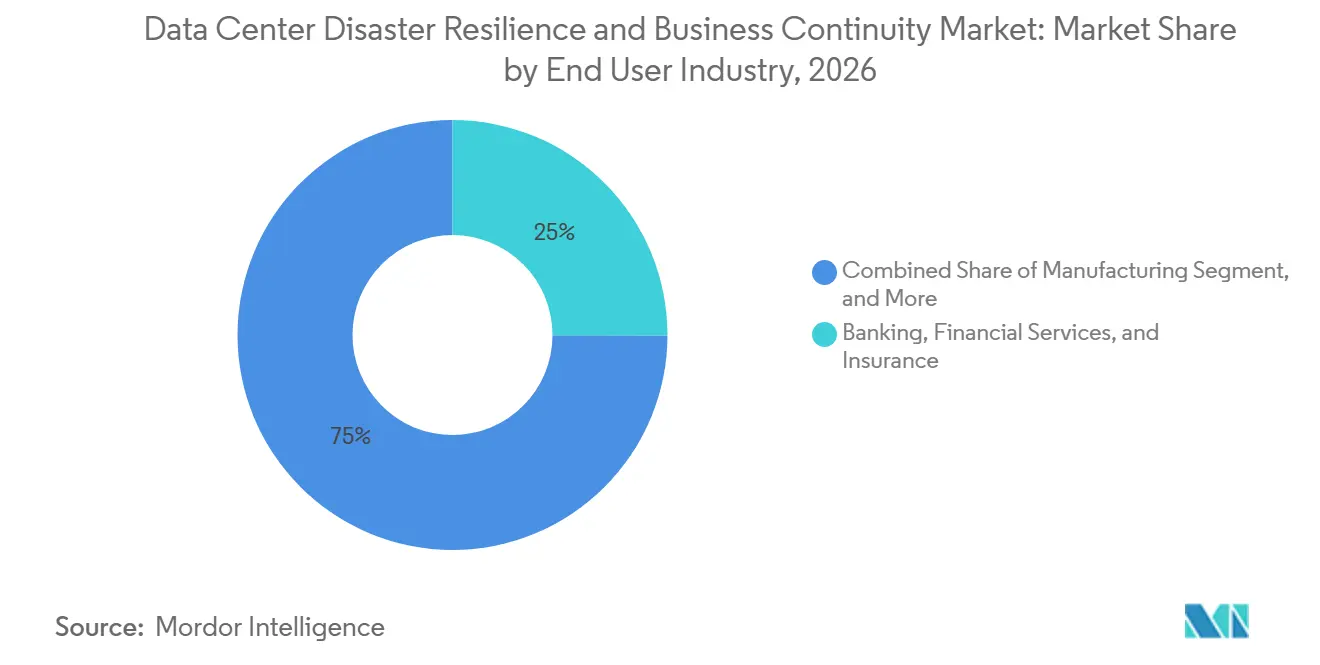
- Por setor do usuário final, o BFSI detinha 25,03% de participação em 2026, enquanto TI e telecomunicações devem expandir a um CAGR de 12,62% até 2032.
- Por geografia, a América do Norte detinha 42,06% de participação em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 12,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Perdas Financeiras e da Exposição Contratual Decorrentes de Interrupções em Data Centers | 2.80% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Nuvem, IA e Cargas de Trabalho de Missão Crítica que Exigem Disponibilidade Contínua | 2.30% | Global | Médio prazo (2 a 4 anos) |
| Exposição a Condições Climáticas Extremas, Desastres Naturais e Interrupções de Serviços Públicos | 1.90% | Global, maior exposição no sul dos Estados Unidos e em localidades costeiras da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Requisitos Regulatórios e de Clientes para Programas de Continuidade Documentados e Testados | 2.20% | Europa e América do Norte, estendendo-se à Ásia-Pacífico e ao Oriente Médio | Médio prazo (2 a 4 anos) |
| Riscos de Ataques Cibernéticos e Ransomware que Exigem Resposta Coordenada de Continuidade e Crise | 1.40% | Global | Curto prazo (≤ 2 anos) |
| Escrutínio de Seguradoras, Credores e Investidores sobre Controles de Resiliência e Prontidão para Recuperação | 0.80% | América do Norte e Europa, estendendo-se ao Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Perdas Financeiras e da Exposição Contratual Associadas a Interrupções em Data Centers
O custo de uma interrupção não planejada determina cada vez mais se um programa de resiliência recebe aprovação de capital. O Uptime Institute relatou que 57% das organizações que sofreram uma interrupção grave nos 3 anos anteriores incorreram em custos superiores a 100.000 USD, e 20% superaram 1 milhão de USD.[1] Falhas de energia causaram 56% das principais interrupções em 2026, ante 45% em 2025, colocando as condições das concessionárias e o gerenciamento de energia local no centro do planejamento de continuidade. Acordos de hiperescala, colocation e nuvem incluem cada vez mais consequências financeiras quando os compromissos de nível de serviço não são cumpridos. Uma interrupção pode, portanto, gerar reivindicações contratuais mesmo quando os ativos físicos não foram danificados. Empresas expostas a esse risco estão estendendo os requisitos de prontidão para recuperação a fornecedores críticos, o que amplia a demanda em todo o mercado de resiliência a desastres e continuidade de negócios em data centers.
Expansão da Nuvem, IA e Cargas de Trabalho de Missão Crítica que Exigem Disponibilidade Contínua
As cargas de trabalho de IA criam requisitos de recuperação que diferem das aplicações convencionais, pois computação de alta densidade, armazenamento de alta largura de banda e resfriamento especializado são difíceis de replicar rapidamente em outro local. A Nokia constatou que 50% dos operadores de data centers pesquisados planejavam usar automação orientada por IA para reduzir erros operacionais, enquanto 42% identificaram resposta a incidentes e recuperação como sua principal prioridade de investimento para 2026. Essas prioridades apoiam o uso mais amplo de automação no mercado de resiliência a desastres e continuidade de negócios em data centers. Os operadores precisam de processos de recuperação que considerem as dependências entre computação, redes, armazenamento, resfriamento e serviços em nuvem. Esse requisito aumenta o valor dos testes de cenários e da orquestração de recuperação. Também torna a capacidade de continuidade uma questão operacional para os provedores que hospedam cargas de trabalho relacionadas à IA, em vez de um exercício de planejamento realizado em intervalos.
Exposição a Condições Climáticas Extremas, Desastres Naturais e Interrupções de Serviços Públicos
A interrupção da rede elétrica está se tornando um impulsionador direto para testar a resiliência de energia e os procedimentos de recuperação. Em 22 de julho de 2026, quase 3.800 megawatts de carga de data centers se desconectaram da rede PJM no norte da Virgínia, causando perturbações de tensão e frequência à medida que as instalações migravam para geração de backup. A PJM posteriormente propôs padrões de confiabilidade para eventos de desconexão de grandes cargas, aumentando assim a atenção à capacidade de suporte e aos testes de interrupção de serviços públicos. Esses eventos expõem os limites das avaliações de continuidade focadas em uma única instalação. Organizações com instalações próximas que dependem do mesmo nó de concessionária podem enfrentar interrupções simultâneas. O mercado de resiliência a desastres e continuidade de negócios em data centers se beneficia, portanto, de cenários multissite que incluem condições da rede elétrica, disponibilidade de combustível e procedimentos coordenados de reinicialização.
Requisitos Regulatórios e de Clientes para Programas de Continuidade Documentados e Testados
O Regulamento de Resiliência Operacional Digital da União Europeia, DORA, aplicado a partir de 17 de janeiro de 2025, exige que entidades financeiras e provedores críticos de TIC designados mantenham políticas de continuidade de TIC testadas, realizem análises de impacto nos negócios e documentem planos de recuperação. O framework alcança plataformas em nuvem, provedores de colocation e fornecedores de software que apoiam instituições financeiras. Isso amplia a demanda para além das empresas reguladas, abrangendo o ecossistema de serviços de data centers ao redor delas. O CPS 230 da APRA da Austrália, em vigor a partir de julho de 2025, também reforçou as obrigações de risco operacional, prestadores de serviços e continuidade de negócios para instituições supervisionadas. A certificação ISO 22301 e os padrões de continuidade relacionados continuam a moldar as expectativas de aquisição em cadeias de fornecimento reguladas. Esses requisitos favorecem os fornecedores no mercado de resiliência a desastres e continuidade de negócios em data centers que conseguem demonstrar testes, governança e prontidão para recuperação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implementação e Prioridades Concorrentes de Investimento em Infraestrutura | -1.40% | Global, mais agudo no mercado intermediário e em locais emergentes | Curto prazo (≤ 2 anos) |
| Complexidade de Integração em Infraestrutura Legada e Sistemas de Gestão Fragmentados | -0.90% | Global, mais pronunciado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Escassez de Especialistas em Continuidade de Negócios e Resiliência de Data Centers | -0.60% | Global | Longo prazo (≥ 4 anos) |
| Dificuldade em Quantificar Perdas Evitadas e Demonstrar Retorno sobre o Investimento | -0.50% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implementação e Prioridades Concorrentes de Investimento em Infraestrutura
Programas de continuidade integrados exigem gastos com licenças, migração de dados, mapeamento de dependências, treinamento e testes repetidos. Esses custos competem com capacidade de computação para IA, modernização de redes, ferramentas de cibersegurança e outros projetos de infraestrutura. O Business Continuity Institute relatou que 65,5% das organizações aumentaram os recursos de resiliência em 2025, mas a concorrência orçamentária continuou a afetar os cronogramas de aquisição. Implementações empresariais de grande porte que incluem serviços profissionais podem atingir totais de 7 dígitos. A adoção em fases, os serviços gerenciados e o software baseado em consumo podem reduzir a barreira de entrada. No entanto, ambientes legados complexos ainda exigem trabalho significativo antes que a organização possa usar o programa de forma eficaz.
Complexidade de Integração em Infraestrutura Legada e Sistemas de Gestão Fragmentados
Muitos parques de data centers contêm inventários de ativos incompletos, registros de configuração desconectados e ferramentas de monitoramento que não compartilham informações de dependência. Isso dificulta o mapeamento das relações necessárias para um programa de recuperação eficaz. Ambientes híbridos precisam conectar plataformas de continuidade com gestão de serviços de TI, governança, risco e conformidade, gestão de configuração e sistemas de gestão em nuvem. O trabalho de configuração e de interface de programação de aplicações necessário pode ser difícil de contratar, especialmente quando especialistas em continuidade são escassos. Conectores pré-construídos e descoberta de dependências assistida por IA podem reduzir parte dessa carga. Mesmo assim, ambientes fragmentados frequentemente exigem um programa de vários anos antes que os procedimentos de recuperação e os registros de infraestrutura subjacentes estejam alinhados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Reduzem a Diferença em Relação aos Líderes de PlataformaSoftware e plataformas detinham 45,71% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers em 2026. Plataformas integradas reúnem análise de impacto nos negócios, gestão de planos, testes e coordenação de crises em um único ambiente operacional. Essa abordagem reduz a necessidade de ferramentas separadas de planejamento e resposta. Aplicações independentes para mapeamento de dependências, planejamento de continuidade, resposta a crises e gestão de exercícios continuam relevantes, embora suas funcionalidades estejam convergindo com o modelo de plataforma integrada. O Disaster Recovery Journal relatou que plataformas de gestão de continuidade de negócios e feeds de inteligência de ameaças tiveram as maiores taxas de implementação planejada em sua pesquisa de resiliência de 2025.
Os serviços devem expandir a um CAGR de 11,78% de 2027 a 2032. Serviços de consultoria, análise de impacto, desenvolvimento de planos, implementação, integração de sistemas, simulação e entrega de programas gerenciados sustentam esse segmento. Prazos regulatórios e escassez de profissionais experientes tornam o suporte externo importante para muitas organizações. O Business Continuity Institute constatou que 45,5% dos respondentes identificaram a resiliência operacional como uma função autônoma em 2025, em comparação com 39,4% em 2023.[2] Isso reflete uma governança interna mais sólida, mantendo ao mesmo tempo um papel claro para especialistas quando são necessários testes avançados ou remediação.
Por Modelo de Implantação:
Nuvem Lidera Enquanto o Modelo Híbrido Aborda Preocupações com o Caminho de RecuperaçãoA nuvem detinha 58,97% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers em 2026. A entrega por assinatura permite que as organizações ampliem o acesso a planos, fluxos de trabalho e ferramentas de colaboração sem duplicar a infraestrutura da plataforma. No entanto, a concentração em nuvem pública cria um problema de continuidade quando a plataforma que contém os planos fica indisponível durante uma interrupção na nuvem. Apenas 12% das organizações consideraram a nuvem pública resiliente para todas as cargas de trabalho de missão crítica, enquanto 24% a consideraram inadequada para qualquer carga de trabalho de missão crítica. Isso torna o design do caminho de recuperação central para as decisões de implantação.
A implantação híbrida deve expandir a um CAGR de 11,81% de 2027 a 2032. Ela combina colaboração em nuvem e alvos de recuperação escaláveis com confiabilidade do plano de controle local e acesso offline a planos críticos. Essa configuração suporta o acesso a informações de recuperação durante uma interrupção ativa na nuvem. As implantações locais mantêm relevância onde a soberania de dados, requisitos de segurança com isolamento físico ou regras de localização de dados limitam a hospedagem em nuvem. Alemanha, França, Índia e jurisdições do Conselho de Cooperação do Golfo continuam sendo locais relevantes para esses requisitos.
Por Tipo de Data Center:
Instalações Corporativas e de Borda Ancoram a Demanda Enquanto Provedores de Nuvem Enfrentam Obrigações em ExpansãoOs data centers corporativos e de borda detinham 36,91% da participação do tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers em 2026. Grandes empresas operam instalações privadas e sites de borda que exigem objetivos de recuperação alinhados com suas prioridades operacionais. Seus programas de continuidade devem cobrir a infraestrutura local e as dependências de redes, serviços em nuvem e terceiros. Os operadores de colocation mantêm certificações de continuidade no nível do site para atrair inquilinos regulados. Isso cria um padrão de demanda dupla: os operadores precisam de seus próprios controles, respondendo por 36,91% do mercado de resiliência a desastres e continuidade de negócios em data centers, enquanto os clientes precisam de evidências de seus provedores.
Os provedores de serviços em nuvem devem expandir a um CAGR de 11,87% de 2027 a 2032. À medida que operadores de hiperescala e neocloud entram em novos locais, eles encontram expectativas de governança e continuidade de clientes empresariais regulados. O DORA trata os provedores de nuvem designados como provedores terceiros críticos de TIC, aumentando a atenção supervisória direta para fornecedores que atendem entidades financeiras europeias. Os provedores de serviços devem demonstrar capacidade de recuperação em um grande ambiente de infraestrutura compartilhada. Essa necessidade de testes, documentação e supervisão de terceiros sustenta o mercado de resiliência a desastres e continuidade de negócios em data centers.
Por Setor do Usuário Final:
BFSI Estabelece uma Alta Linha de Base Enquanto TI e Telecomunicações AceleramO BFSI detinha 25,03% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers em 2026. O setor tem uma longa história de testes formais de continuidade e gestão de riscos obrigatória. As instituições financeiras precisam proteger serviços críticos, atividades de pagamento, registros de clientes e provedores de tecnologia interconectados. O DORA reforça esses deveres na União Europeia, enquanto requisitos comparáveis de resiliência operacional se aplicam em outros sistemas financeiros regulados. Isso sustenta a demanda por atualizações de plataformas, testes e supervisão de fornecedores à medida que os requisitos mudam.
TI e telecomunicações devem expandir a um CAGR de 12,62% de 2027 a 2032. Operadores e provedores de infraestrutura digital carregam compromissos com clientes vinculados a cargas de trabalho de IA, conectividade em nuvem e serviços de colocation. Eles precisam de recuperação coordenada em redes, infraestrutura de computação, armazenamento e operações voltadas ao cliente. O varejo e o comércio eletrônico priorizam a continuidade de pagamentos, enquanto os fabricantes se concentram na tecnologia operacional e na resiliência da cadeia de suprimentos. Os usuários de energia e serviços públicos permanecem focados na resiliência de energia e na conformidade com os requisitos de confiabilidade da rede NERC e comparáveis.

Análise Geográfica
América do Norte
A América do Norte detinha 42,06% da participação do mercado de resiliência a desastres e continuidade de negócios em data centers em 2026. A região combina instituições financeiras reguladas, campi de hiperescala e um ecossistema maduro de provedores de software, consultoria e serviços gerenciados. Nos Estados Unidos, o investimento em infraestrutura de IA e o evento PJM de julho de 2026 aumentaram a atenção executiva sobre a resiliência de energia e o planejamento de recuperação multissite. As instituições canadenses também estão abordando os requisitos de tecnologia e risco cibernético sob a Diretriz E-21 do OSFI. Seguradoras e credores buscam cada vez mais evidências de preparação para interrupção de negócios, o que está aproximando as discussões de continuidade dos comitês de finanças e risco.
Europa
A Europa é a segunda maior geografia, com o DORA impulsionando gastos estruturados em continuidade em instituições financeiras, fornecedores de tecnologia e provedores de nuvem. O framework exige que as entidades cobertas testem as capacidades de continuidade e recuperação de TIC, aumentando a importância de evidências documentadas e supervisão de fornecedores. O Reino Unido, a Alemanha, os Países Baixos e a Irlanda combinam concentração de serviços financeiros com grandes hubs de data centers. Um relatório de 2025 produzido pela F24 e pelo Business Continuity Institute constatou que 60,3% das organizações de língua alemã utilizavam ferramentas dedicadas de notificação de emergência ou gestão de crises.[3] A ISO 22301 continua sendo um fator de conformidade relevante para organizações que buscam sistemas de gestão de continuidade de negócios consistentes.
Ásia-Pacífico, América do Sul e Oriente Médio e África
A Ásia-Pacífico deve expandir a um CAGR de 12,36% de 2027 a 2032, sustentada por nova capacidade de data centers e obrigações formais de continuidade. A CBRE relatou 11,6 bilhões de USD em investimentos em data centers na Ásia-Pacífico em 2025, enquanto Johor registrou um aumento de 53% ano a ano na capacidade de data centers em operação. A América do Sul permanece em um estágio mais inicial, enquanto o investimento em infraestrutura de dados soberana está ampliando a base endereçável na Arábia Saudita, nos Emirados Árabes Unidos, no Catar e na África do Sul.
Cenário Competitivo
O mercado de resiliência a desastres e continuidade de negócios em data centers é moderadamente fragmentado porque grandes compradores frequentemente exigem software, serviços de consultoria, integração de sistemas e entrega gerenciada de múltiplos fornecedores. Os fornecedores de plataformas dedicadas incluem Fusion Risk Management, Riskonnect, Archer Technologies, MetricStream, Onspring Technologies, LogicManager, F24 AG, Premier Continuum e Continuity2. ServiceNow e Kyndryl competem oferecendo plataformas mais amplas de operações de TI e governança que podem reduzir a proliferação de ferramentas entre clientes existentes. Empresas de consultoria e serviços gerenciados operam em uma camada de entrega separada. Os relacionamentos com clientes, a capacidade de integração e o suporte a fluxos de trabalho regulados são, portanto, importantes ao lado das funcionalidades do produto.
A Fusion Risk Management lançou seu Enterprise Resilience Decision System em agosto de 2026, adicionando o Enterprise Resilience Index e o Recovery Optimization with Scenario Testing à sua plataforma. O movimento reflete uma mudança no mercado de resiliência a desastres e continuidade de negócios em data centers, de armazenar planos para medir resultados de recuperação e testar decisões. A Kyndryl lançou o Intelligent Recovery Service em fevereiro de 2026, combinando orquestração de recuperação com tecnologia de IA com visibilidade sobre objetivos de recuperação, integridade do sistema e métricas de conformidade em ambientes híbridos e multinuvem. A F24 adquiriu a Creolytix em dezembro de 2025 para adicionar inteligência de ameaças multifonte com suporte de IA à sua oferta de resiliência.[4] Esses movimentos conectam a execução da recuperação, os dados operacionais e a detecção antecipada de riscos.
A atividade em espaços inexplorados se concentra em simulação de cenários nativa de IA, descoberta automatizada de dependências e sinais de risco de terceiros que podem acionar planos de continuidade. Os compradores precisam de visibilidade sobre as dependências de recuperação em ambientes de nuvem híbrida, fornecedores e infraestrutura física. Os requisitos de conformidade sob o DORA e frameworks relacionados aumentam o valor de evidências em tempo real de que as capacidades de recuperação foram testadas. Os fornecedores capazes de conectar essas funções sem criar um sistema adicional desconectado têm uma vantagem clara.
Líderes do Setor de Resiliência a Desastres e Continuidade de Negócios em Data Centers
-
ServiceNow, Inc.
-
International Business Machines Corporation
-
Everbridge, Inc.
-
Riskonnect, Inc.
-
Fusion Risk Management, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers Empresas cobertas neste relatório
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM
- The British Standards Institution (BSI)
- PricewaterhouseCoopers LLP (PwC)
- Deloitte LLP
- Ernst & Young LLP (EY)
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
Desenvolvimentos industriais recentes em Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers
- Outubro de 2026: A ServiceNow lançou sua solução de Resiliência Operacional para instituições financeiras, unificando risco, segurança, governança, gestão de risco de terceiros, continuidade de negócios e governança de IA na Plataforma de IA da ServiceNow. A pesquisa que acompanhou o lançamento constatou que 91% dos bancos sofreram um incidente de segurança agêntico no último ano, e apenas 32% o contiveram em 24 horas, posicionando a solução como uma resposta às obrigações convergentes de governança de IA e conformidade com o DORA.
- Agosto de 2026: A Fusion Risk Management anunciou o Enterprise Resilience Decision System, uma camada de decisão acima das plataformas existentes de GRC e ITSM que calcula o impacto de interrupções em tempo real, juntamente com o framework de referência Enterprise Resilience Index e o Recovery Optimization with Scenario Testing. As capacidades foram lançadas amplamente após um programa de adotantes iniciais com empresas globais de serviços financeiros.
- Junho de 2026: A ServiceNow e a IBM anunciaram uma colaboração plurianual integrando IBM watsonx.data, Red Hat Ansible, Instana e HashiCorp Terraform na Plataforma de IA da ServiceNow. A colaboração visa operações de infraestrutura autônomas relevantes para automação de continuidade e recuperação.
- Fevereiro de 2026: A Kyndryl lançou o Intelligent Recovery Service, um serviço baseado em nuvem com tecnologia de IA que automatiza a recuperação em ambientes híbridos e multinuvem por meio do Kyndryl Bridge. Ele fornece visibilidade em tempo real sobre objetivos de recuperação, integridade do sistema e métricas de conformidade.
Escopo do Relatório Global do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers
O Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers refere-se ao mercado de soluções de software, plataformas de gestão de resiliência, serviços de consultoria e serviços de continuidade de negócios projetados para ajudar os operadores de data centers a prevenir, preparar-se, responder e recuperar-se de interrupções que afetam a infraestrutura crítica de TI, instalações, serviços públicos, operações de força de trabalho e prestadores de serviços terceirizados.
O Relatório do Mercado de Resiliência a Desastres e Continuidade de Negócios em Data Centers é Segmentado por Componente (Software e Plataformas [Plataformas Integradas de Gestão de Continuidade e Resiliência, Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências, Software Independente de Planejamento e Documentação de Continuidade, Software Independente de Resposta a Crises e Coordenação de Incidentes, e Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.)]) e Serviços [Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência, Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises, Serviços de Implementação de Software e Integração de Sistemas, Serviços de Testes de Resiliência, Simulação e Treinamento, e Serviços de Programas de Continuidade Gerenciados]), Modelo de Implantação (Nuvem, Local e Híbrido), Tipo de Data Center (Provedor de Serviços em Nuvem, Colocation e Corporativo e de Borda), e Setor do Usuário Final (TI e Telecomunicações, BFSI, Governo e Administração Pública, Saúde e Ciências da Vida, Manufatura, Varejo e Comércio Eletrônico, Energia e Serviços Públicos, e Outros Setores do Usuário Final). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | |
| Software Independente de Planejamento e Documentação de Continuidade | |
| Software Independente de Resposta a Crises e Coordenação de Incidentes | |
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | |
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | |
| Serviços de Implementação de Software e Integração de Sistemas | |
| Serviços de Testes de Resiliência, Simulação e Treinamento | |
| Serviços de Programas de Continuidade Gerenciados |
| Nuvem |
| Local |
| Híbrido |
| Provedor de Serviços em Nuvem |
| Colocation |
| Corporativo e de Borda |
| TI e Telecomunicações |
| BFSI |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Energia e Serviços Públicos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Malásia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Componente | Software e Plataformas | Plataformas Integradas de Gestão de Continuidade e Resiliência |
| Software Independente de Análise de Impacto nos Negócios e Mapeamento de Dependências | ||
| Software Independente de Planejamento e Documentação de Continuidade | ||
| Software Independente de Resposta a Crises e Coordenação de Incidentes | ||
| Outros (Software Independente de Gestão de Exercícios e Testes de Resiliência, etc.) | ||
| Serviços | Serviços de Consultoria, Análise de Impacto nos Negócios e Avaliação de Resiliência | |
| Serviços de Desenvolvimento de Planos de Continuidade e Resposta a Crises | ||
| Serviços de Implementação de Software e Integração de Sistemas | ||
| Serviços de Testes de Resiliência, Simulação e Treinamento | ||
| Serviços de Programas de Continuidade Gerenciados | ||
| Por Modelo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Data Center | Provedor de Serviços em Nuvem | |
| Colocation | ||
| Corporativo e de Borda | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Serviços Públicos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Malásia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de resiliência a desastres e continuidade de negócios em data centers?
O setor é avaliado em 4,85 bilhões de USD em 2026 e deve atingir 9,36 bilhões de USD até 2032, a um CAGR de 11,38% de 2027 a 2032.
O que está impulsionando a adoção de soluções de resiliência em data centers?
No mercado de resiliência a desastres e continuidade de negócios em data centers, os custos de interrupção, os compromissos contratuais, as cargas de trabalho de IA, os riscos da rede elétrica e os requisitos relacionados ao DORA sustentam a adoção.
Qual componente tem a maior participação neste setor?
Software e plataformas lideram o mercado de resiliência a desastres e continuidade de negócios em data centers com 45,71% de participação em 2026, enquanto os serviços devem expandir a um CAGR de 11,78% até 2032.
Por que as implantações híbridas de continuidade estão ganhando força?
Em todo o mercado de resiliência a desastres e continuidade de negócios em data centers, as configurações híbridas combinam colaboração em escala de nuvem com controles locais e acesso offline a planos quando os serviços em nuvem são interrompidos.
Qual setor do usuário final está se expandindo mais rapidamente?
No mercado de resiliência a desastres e continuidade de negócios em data centers, TI e telecomunicações deve expandir a um CAGR de 12,62% até 2032, à medida que os operadores suportam cargas de trabalho de IA, conectividade e compromissos de colocation.
Qual região deve se expandir mais rapidamente?
No mercado de resiliência a desastres e continuidade de negócios em data centers, a Ásia-Pacífico deve expandir a um CAGR de 12,36% até 2032, sustentada por investimentos e requisitos emergentes de continuidade.