
Taille et part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
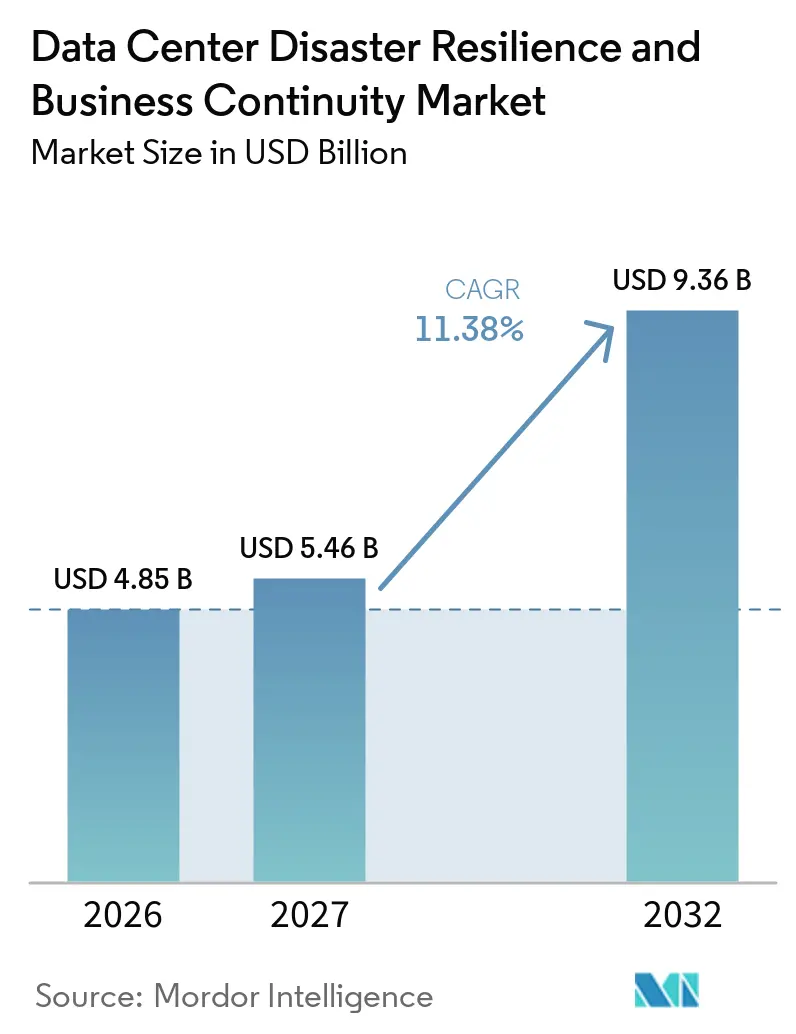
| Taille du Marché (2027) | 5.46 Milliards de dollars |
| Taille du Marché (2032) | 9.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la résilience aux catastrophes et de la continuité des activités des centres de données par Mordor Intelligence
La taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données devrait augmenter de 4,85 milliards USD en 2026 à 5,46 milliards USD en 2027 et atteindre 9,36 milliards USD d'ici 2032, avec un CAGR de 11,38 % sur la période 2027-2032. La hausse des coûts des pannes déplace les dépenses de résilience des budgets technologiques discrétionnaires vers des décisions d'investissement supervisées par les responsables financiers et les comités d'audit. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données est également façonné par l'expansion du cloud, les charges de travail liées à l'IA et des obligations de continuité plus strictes pour les opérateurs et leurs fournisseurs critiques. Les acheteurs recherchent de plus en plus des plateformes qui connectent l'analyse d'impact, la planification, les tests, la coordination de crise et la gestion de la reprise plutôt que des outils séparés. Cela favorise les fournisseurs capables de combiner logiciels, mise en œuvre, simulation et services gérés. L'activité concurrentielle élargit l'utilisation des tests assistés par l'IA et de la modélisation de scénarios, tandis que les pénuries de talents et les environnements hybrides complexes continuent de ralentir le déploiement des programmes.
Principaux enseignements du rapport
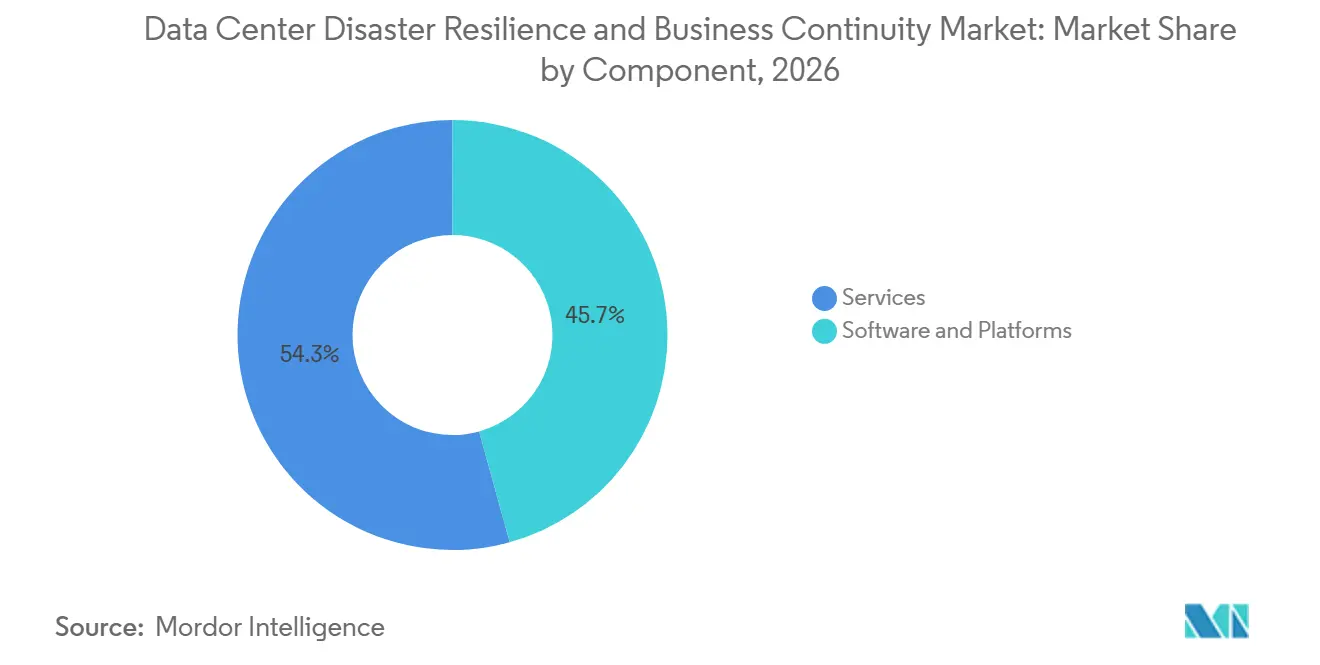
- Par composant, les logiciels et plateformes détenaient 45,71 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en 2026, tandis que les services devraient se développer à un CAGR de 11,78 % jusqu'en 2032.
- Par mode de déploiement, le cloud détenait une part de 58,97 % en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 11,81 % jusqu'en 2032.
- Par type de centre de données, les centres de données d'entreprise et de périphérie détenaient une part de 36,91 % du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 11,87 % jusqu'en 2032.
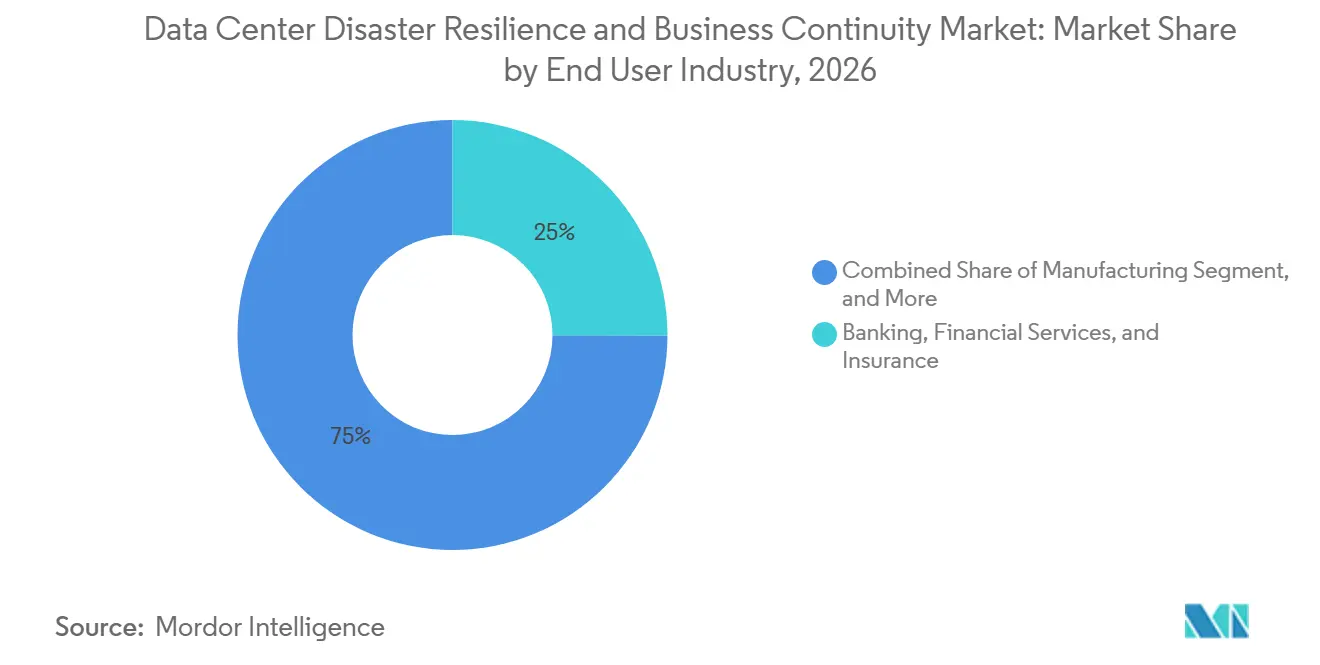
- Par secteur d'utilisateur final, le BFSI détenait une part de 25,03 % en 2026, tandis que l'informatique et les télécommunications devraient se développer à un CAGR de 12,62 % jusqu'en 2032.
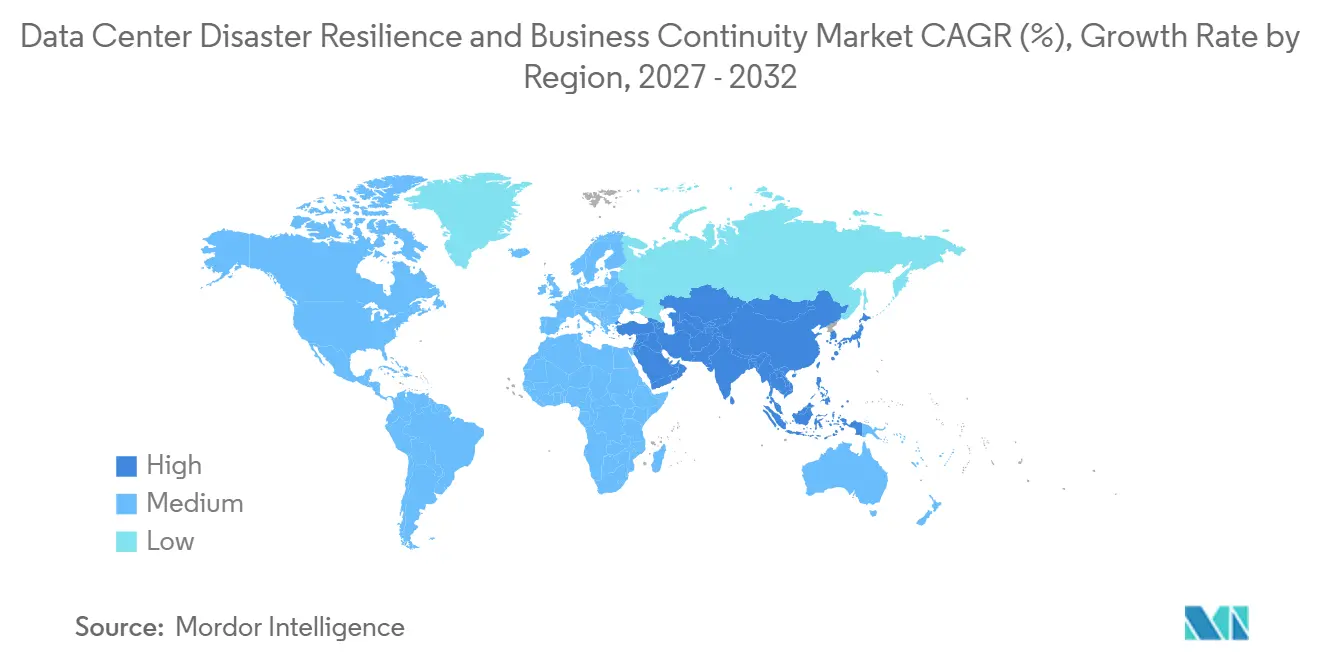
- Par géographie, l'Amérique du Nord détenait une part de 42,06 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des pertes financières et de l'exposition contractuelle liées aux interruptions des centres de données | 2.80% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion du cloud, de l'IA et des charges de travail critiques nécessitant une disponibilité continue | 2.30% | Mondial | Moyen terme (2-4 ans) |
| Exposition aux conditions météorologiques extrêmes, aux catastrophes naturelles et aux perturbations des réseaux d'utilité publique | 1.90% | Mondial, exposition la plus élevée dans le sud des États-Unis et les zones côtières d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences réglementaires et clients en matière de programmes de continuité documentés et testés | 2.20% | Europe et Amérique du Nord, s'étendant à l'Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Risques de cyberattaques et de rançongiciels nécessitant une réponse coordonnée en matière de continuité et de gestion de crise | 1.40% | Mondial | Court terme (≤ 2 ans) |
| Examen par les assureurs, les prêteurs et les investisseurs des contrôles de résilience et de la préparation à la reprise | 0.80% | Amérique du Nord et Europe, s'étendant au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des pertes financières et de l'exposition contractuelle associées aux interruptions des centres de données
Le coût d'une panne non planifiée détermine de plus en plus si un programme de résilience reçoit une approbation de capital. L'Uptime Institute a rapporté que 57 % des organisations ayant subi une panne majeure au cours des 3 dernières années ont engagé des coûts dépassant 100 000 USD, et 20 % ont dépassé 1 million USD.[1] Les pannes d'alimentation ont causé 56 % des pannes majeures en 2026, contre 45 % en 2025, plaçant les conditions des réseaux d'utilité publique et la gestion de l'alimentation sur site au cœur de la planification de la continuité. Les accords hyperscale, de colocation et cloud incluent de plus en plus des conséquences financières lorsque les engagements de niveau de service ne sont pas respectés. Une perturbation peut donc entraîner des réclamations contractuelles même lorsque les actifs physiques n'ont pas été endommagés. Les entreprises confrontées à une telle exposition étendent les exigences de préparation à la reprise à leurs fournisseurs critiques, ce qui élargit la demande sur l'ensemble du marché de la résilience aux catastrophes et de la continuité des activités des centres de données.
Expansion du cloud, de l'IA et des charges de travail critiques nécessitant une disponibilité continue
Les charges de travail liées à l'IA créent des exigences de reprise qui diffèrent des applications conventionnelles, car l'informatique haute densité, le stockage à haute bande passante et le refroidissement spécialisé sont difficiles à reproduire rapidement sur un autre site. Nokia a constaté que 50 % des opérateurs de centres de données interrogés prévoyaient d'utiliser l'automatisation pilotée par l'IA pour réduire les erreurs opérationnelles, tandis que 42 % identifiaient la réponse aux incidents et la reprise comme leur priorité d'investissement principale pour 2026. Ces priorités soutiennent une utilisation plus large de l'automatisation sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données. Les opérateurs ont besoin de processus de reprise qui tiennent compte des dépendances entre les ressources de calcul, les réseaux, le stockage, le refroidissement et les services cloud. Cette exigence accroît la valeur des tests de scénarios et de l'orchestration de la reprise. Elle fait également de la capacité de continuité une question opérationnelle pour les fournisseurs hébergeant des charges de travail liées à l'IA, plutôt qu'un exercice de planification réalisé à intervalles réguliers.
Exposition aux conditions météorologiques extrêmes, aux catastrophes naturelles et aux perturbations des réseaux d'utilité publique
La perturbation du réseau électrique devient un moteur direct pour tester la résilience de l'alimentation et les procédures de reprise. Le 22 juillet 2026, près de 3 800 mégawatts de charge de centres de données se sont déconnectés du réseau PJM dans le nord de la Virginie, provoquant des perturbations de tension et de fréquence lorsque les installations ont basculé sur la génération de secours. PJM a ensuite proposé des normes de fiabilité pour les événements de déconnexion de grande charge, attirant ainsi l'attention sur la capacité de maintien en service et les tests de perturbation des réseaux d'utilité publique. Ces événements exposent les limites des évaluations de continuité axées sur un seul site. Les organisations disposant d'installations proches qui dépendent du même nœud de réseau peuvent faire face à des perturbations simultanées. Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données bénéficie donc de scénarios multi-sites incluant les conditions du réseau électrique, la disponibilité du carburant et les procédures de redémarrage coordonnées.
Exigences réglementaires et clients en matière de programmes de continuité documentés et testés
Le règlement sur la résilience opérationnelle numérique de l'Union européenne, DORA, applicable depuis le 17 janvier 2025, exige que les entités financières et les fournisseurs de TIC tiers critiques désignés maintiennent des politiques de continuité TIC testées, réalisent des analyses d'impact sur les activités et documentent des plans de reprise. Le cadre s'étend aux plateformes cloud, aux fournisseurs de colocation et aux fournisseurs de logiciels qui soutiennent les institutions financières. Cela élargit la demande au-delà des entreprises réglementées à l'écosystème de services de centres de données qui les entoure. La norme APRA CPS 230 australienne, en vigueur depuis juillet 2025, a également renforcé les obligations en matière de risque opérationnel, de prestataires de services et de continuité des activités pour les institutions supervisées. La certification ISO 22301 et les normes de continuité connexes continuent également de façonner les attentes en matière d'approvisionnement dans les chaînes d'approvisionnement réglementées. Ces exigences favorisent les fournisseurs du marché de la résilience aux catastrophes et de la continuité des activités des centres de données capables de démontrer des capacités de test, de gouvernance et de préparation à la reprise.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de mise en œuvre élevés et priorités concurrentes en matière d'investissement dans les infrastructures | -1.40% | Mondial, plus aigu sur les marchés intermédiaires et dans les sites émergents | Court terme (≤ 2 ans) |
| Complexité d'intégration entre les infrastructures héritées et les systèmes de gestion fragmentés | -0.90% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en continuité des activités et en résilience des centres de données | -0.60% | Mondial | Long terme (≥ 4 ans) |
| Difficulté à quantifier les pertes évitées et à démontrer le retour sur investissement | -0.50% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de mise en œuvre élevés et priorités concurrentes en matière d'investissement dans les infrastructures
Les programmes de continuité intégrés nécessitent des dépenses en licences, migration de données, cartographie des dépendances, formation et tests répétés. Ces coûts entrent en concurrence avec la capacité de calcul pour l'IA, la modernisation des réseaux, les outils de cybersécurité et d'autres projets d'infrastructure. Le Business Continuity Institute a rapporté que 65,5 % des organisations ont augmenté leurs ressources de résilience en 2025, mais la concurrence budgétaire a continué d'affecter les calendriers d'approvisionnement. Les grandes implémentations en entreprise incluant des services professionnels peuvent atteindre des totaux à 7 chiffres. L'adoption progressive, les services gérés et les logiciels basés sur la consommation peuvent réduire la barrière à l'entrée. Cependant, les environnements hérités complexes nécessitent encore un travail important avant que l'organisation puisse utiliser efficacement le programme.
Complexité d'intégration entre les infrastructures héritées et les systèmes de gestion fragmentés
De nombreux parcs de centres de données contiennent des inventaires d'actifs incomplets, des enregistrements de configuration déconnectés et des outils de surveillance qui ne partagent pas les informations sur les dépendances. Cela rend plus difficile la cartographie des relations nécessaires à un programme de reprise efficace. Les environnements hybrides doivent connecter les plateformes de continuité avec la gestion des services informatiques, la gouvernance, le risque et la conformité, la gestion de la configuration et les systèmes de gestion du cloud. Le travail de configuration et d'interface de programmation d'application requis peut être difficile à pourvoir en personnel, surtout lorsque les spécialistes en continuité sont rares. Les connecteurs préconstruits et la découverte de dépendances assistée par l'IA peuvent réduire une partie de cette charge. Même ainsi, les environnements fragmentés nécessitent souvent un programme pluriannuel avant que les procédures de reprise et les enregistrements d'infrastructure sous-jacents soient alignés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services réduisent l'écart avec les leaders des plateformesLes logiciels et plateformes détenaient 45,71 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en 2026. Les plateformes intégrées regroupent l'analyse d'impact sur les activités, la gestion des plans, les tests et la coordination de crise dans un environnement opérationnel unique. Cette approche réduit le besoin d'outils de planification et de réponse séparés. Les applications autonomes pour la cartographie des dépendances, la planification de la continuité, la réponse aux crises et la gestion des exercices restent pertinentes, bien que leurs fonctionnalités convergent avec le modèle de plateforme intégrée. Le Disaster Recovery Journal a rapporté que les plateformes BCM et les flux de renseignements sur les menaces avaient les taux de mise en œuvre planifiés les plus élevés dans ses recherches sur la résilience de 2025.
Les services devraient se développer à un CAGR de 11,78 % de 2027 à 2032. Les services de conseil, d'analyse d'impact, de développement de plans, de mise en œuvre, d'intégration de systèmes, de simulation et de prestation de programmes gérés soutiennent ce segment. Les délais réglementaires et la pénurie de praticiens expérimentés rendent le soutien externe important pour de nombreuses organisations. Le Business Continuity Institute a constaté que 45,5 % des répondants identifiaient la résilience opérationnelle comme une fonction autonome en 2025, contre 39,4 % en 2023.[2] Cela reflète une gouvernance interne plus solide tout en conservant un rôle clair pour les spécialistes lorsque des tests avancés ou des mesures correctives sont nécessaires.
Par mode de déploiement :
le cloud est en tête tandis que le déploiement hybride répond aux préoccupations liées aux chemins de repriseLe cloud détenait 58,97 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en 2026. La livraison par abonnement permet aux organisations d'adapter l'accès aux plans, aux flux de travail et aux outils de collaboration sans dupliquer l'infrastructure de la plateforme. Pourtant, la concentration sur le cloud public crée un problème de continuité lorsque la plateforme hébergeant les plans est indisponible lors d'une perturbation cloud. Seulement 12 % des organisations considéraient le cloud public comme résilient pour toutes les charges de travail critiques, tandis que 24 % le considéraient inadapté à toute charge de travail critique. Cela place la conception du chemin de reprise au cœur des décisions de déploiement.
Le déploiement hybride devrait se développer à un CAGR de 11,81 % de 2027 à 2032. Il combine la collaboration cloud et les cibles de reprise évolutives avec la fiabilité du plan de contrôle sur site et l'accès hors ligne aux plans critiques. Cette configuration prend en charge l'accès aux informations de reprise lors d'une panne cloud active. Les déploiements sur site conservent leur pertinence là où la souveraineté des données, les exigences de sécurité à isolation physique ou les règles de localisation des données limitent l'hébergement cloud. L'Allemagne, la France, l'Inde et les juridictions du Conseil de coopération du Golfe restent des emplacements pertinents pour ces exigences.
Par type de centre de données :
les installations d'entreprise et de périphérie ancrent la demande tandis que les fournisseurs cloud font face à des obligations croissantesLes centres de données d'entreprise et de périphérie détenaient une part de 36,91 % de la taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en 2026. Les grandes entreprises exploitent des installations privées et des sites de périphérie qui nécessitent des objectifs de reprise alignés sur leurs priorités opérationnelles. Leurs programmes de continuité doivent couvrir l'infrastructure locale et les dépendances vis-à-vis des réseaux, des services cloud et des tiers. Les opérateurs de colocation maintiennent des certifications de continuité au niveau du site pour attirer des locataires réglementés. Cela crée un double schéma de demande : les opérateurs ont besoin de leurs propres contrôles, représentant 36,91 % du marché de la résilience aux catastrophes et de la continuité des activités des centres de données, tandis que les clients ont besoin de preuves de la part de leurs fournisseurs.
Les fournisseurs de services cloud devraient se développer à un CAGR de 11,87 % de 2027 à 2032. À mesure que les opérateurs hyperscale et neocloud s'implantent dans de nouveaux emplacements, ils rencontrent des attentes en matière de gouvernance et de continuité de la part de clients d'entreprise réglementés. DORA traite les fournisseurs cloud désignés comme des fournisseurs tiers de TIC critiques, augmentant l'attention directe des superviseurs pour les fournisseurs au service des entités financières européennes. Les prestataires de services doivent démontrer leur capacité de reprise dans un vaste environnement d'infrastructure partagée. Ce besoin de tests, de documentation et de supervision par des tiers soutient le marché de la résilience aux catastrophes et de la continuité des activités des centres de données.
Par secteur d'utilisateur final :
le BFSI établit une référence élevée tandis que l'informatique et les télécommunications accélèrentLe BFSI détenait 25,03 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en 2026. Le secteur a une longue histoire de tests de continuité formels et de gestion des risques obligatoire. Les institutions financières doivent protéger les services critiques, les activités de paiement, les dossiers clients et les fournisseurs de technologie interconnectés. DORA renforce ces obligations dans l'Union européenne, tandis que des exigences comparables en matière de résilience opérationnelle s'appliquent dans d'autres systèmes financiers réglementés. Cela soutient la demande de mises à niveau de plateformes, de tests et de supervision des fournisseurs à mesure que les exigences évoluent.
L'informatique et les télécommunications devraient se développer à un CAGR de 12,62 % de 2027 à 2032. Les opérateurs et les fournisseurs d'infrastructure numérique ont des engagements clients liés aux charges de travail IA, à la connectivité cloud et aux services de colocation. Ils ont besoin d'une reprise coordonnée entre les réseaux, l'infrastructure de calcul, le stockage et les opérations orientées client. Le commerce de détail et le commerce électronique privilégient la continuité des paiements, tandis que les fabricants se concentrent sur la technologie opérationnelle et la résilience de la chaîne d'approvisionnement. Les utilisateurs du secteur de l'énergie et des services publics restent concentrés sur la résilience de l'alimentation et la conformité aux exigences NERC et aux exigences comparables de fiabilité du réseau électrique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,06 % de la part du marché de la résilience aux catastrophes et de la continuité des activités des centres de données en 2026. La région combine des institutions financières réglementées, des campus hyperscale et un écosystème mature de fournisseurs de logiciels, de conseil et de services gérés. Aux États-Unis, l'investissement dans l'infrastructure IA et l'événement PJM de juillet 2026 ont accru l'attention des dirigeants sur la résilience de l'alimentation et la planification de la reprise multi-sites. Les institutions canadiennes traitent également des exigences en matière de technologie et de cyber-risque en vertu de la ligne directrice E-21 du BSIF. Les assureurs et les prêteurs recherchent de plus en plus des preuves de préparation aux interruptions d'activité, ce qui rapproche les discussions sur la continuité des comités de finances et de risques.
Europe
L'Europe est la deuxième zone géographique, avec DORA qui stimule les dépenses de continuité structurées dans les institutions financières, les fournisseurs de technologie et les fournisseurs cloud. Le cadre exige que les entités couvertes testent leurs capacités de continuité et de reprise des TIC, renforçant l'importance des preuves documentées et de la supervision des fournisseurs. Le Royaume-Uni, l'Allemagne, les Pays-Bas et l'Irlande combinent une concentration de services financiers avec des pôles majeurs de centres de données. Un rapport de 2025 produit par F24 et le Business Continuity Institute a révélé que 60,3 % des organisations germanophones utilisaient des outils dédiés de notification d'urgence ou de gestion de crise.[3] La norme ISO 22301 reste un facteur de conformité pertinent pour les organisations cherchant des systèmes de management de la continuité des activités cohérents.
Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 12,36 % de 2027 à 2032, soutenue par de nouvelles capacités de centres de données et des obligations formelles de continuité. CBRE a rapporté 11,6 milliards USD d'investissements dans les centres de données en Asie-Pacifique en 2025, tandis que Johor a enregistré une augmentation de 53 % d'une année sur l'autre de la capacité de centres de données opérationnels. L'Amérique du Sud reste à un stade plus précoce, tandis que l'investissement dans l'infrastructure de données souveraine élargit la base adressable en Arabie saoudite, aux Émirats arabes unis, au Qatar et en Afrique du Sud.
Paysage concurrentiel
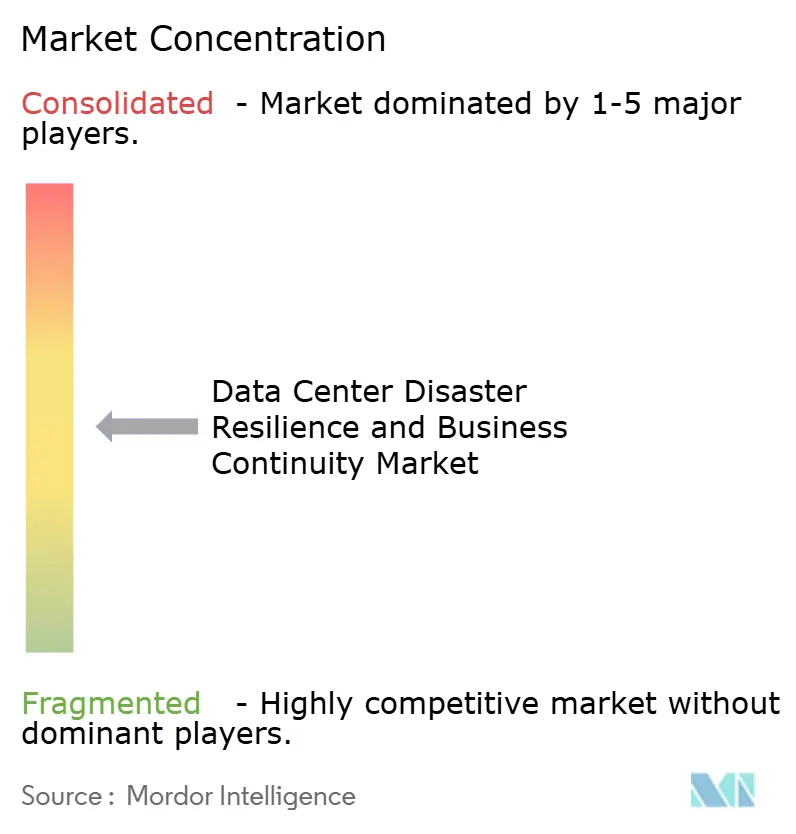
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données est modérément fragmenté, car les grands acheteurs nécessitent souvent des logiciels, des services de conseil, l'intégration de systèmes et une prestation gérée de plusieurs fournisseurs. Les fournisseurs de plateformes dédiées comprennent Fusion Risk Management, Riskonnect, Archer Technologies, MetricStream, Onspring Technologies, LogicManager, F24 AG, Premier Continuum et Continuity2. ServiceNow et Kyndryl sont en concurrence en proposant des plateformes plus larges d'opérations informatiques et de gouvernance qui peuvent réduire la prolifération des outils chez les clients existants. Les cabinets de conseil et de services gérés opèrent dans une couche de prestation distincte. Les relations clients, la capacité d'intégration et le soutien aux flux de travail réglementés sont donc importants au même titre que les fonctionnalités des produits.
Fusion Risk Management a lancé son Enterprise Resilience Decision System en août 2026, ajoutant l'Enterprise Resilience Index et Recovery Optimization with Scenario Testing à sa plateforme. Cette initiative reflète un changement sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données, passant du stockage des plans à la mesure des résultats de reprise et aux décisions de test. Kyndryl a lancé Intelligent Recovery Service en février 2026, combinant l'orchestration de la reprise pilotée par l'IA avec une visibilité sur les objectifs de reprise, la santé des systèmes et les métriques de conformité dans des environnements hybrides et multi-cloud. F24 a acquis Creolytix en décembre 2025 pour ajouter une intelligence sur les menaces multi-sources assistée par l'IA à son offre de résilience.[4] Ces initiatives connectent l'exécution de la reprise, les données opérationnelles et la détection précoce des risques.
L'activité dans les espaces non exploités se concentre sur la simulation de scénarios native à l'IA, la découverte automatisée des dépendances et les signaux de risque tiers pouvant déclencher des plans de continuité. Les acheteurs ont besoin d'une visibilité sur les dépendances de reprise dans les environnements cloud hybrides, les fournisseurs et l'infrastructure physique. Les exigences de conformité en vertu de DORA et des cadres connexes augmentent la valeur des preuves en temps réel que les capacités de reprise ont été testées. Les fournisseurs capables de connecter ces fonctions sans créer un système déconnecté supplémentaire ont un avantage clair.
Leaders du secteur de la résilience aux catastrophes et de la continuité des activités des centres de données
-
ServiceNow, Inc.
-
International Business Machines Corporation
-
Everbridge, Inc.
-
Riskonnect, Inc.
-
Fusion Risk Management, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la résilience aux catastrophes et de la continuité des activités des centres de données Entreprises couvertes dans ce rapport
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM
- The British Standards Institution (BSI)
- PricewaterhouseCoopers LLP (PwC)
- Deloitte LLP
- Ernst & Young LLP (EY)
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
Développements industriels récents dans Marché de la résilience aux catastrophes et de la continuité des activités des centres de données
- Octobre 2026 : ServiceNow a lancé sa solution de résilience opérationnelle pour les institutions financières, unifiant la gestion des risques, la sécurité, la gouvernance, la gestion des risques tiers, la continuité des activités et la gouvernance de l'IA sur la plateforme IA ServiceNow. Des recherches associées ont révélé que 91 % des banques ont subi un incident de sécurité agentique au cours de l'année écoulée, et que seulement 32 % l'ont contenu dans les 24 heures, positionnant la solution comme une réponse aux obligations convergentes de gouvernance de l'IA et de conformité DORA.
- Août 2026 : Fusion Risk Management a annoncé l'Enterprise Resilience Decision System, une couche de décision au-dessus des plateformes GRC et ITSM existantes calculant l'impact des perturbations en temps réel, ainsi que le cadre de référence Enterprise Resilience Index et Recovery Optimization with Scenario Testing. Les capacités ont été déployées largement après un programme d'adopteurs précoces avec des sociétés mondiales de services financiers.
- Juin 2026 : ServiceNow et IBM ont annoncé une collaboration pluriannuelle intégrant IBM watsonx.data, Red Hat Ansible, Instana et HashiCorp Terraform dans la plateforme IA ServiceNow. La collaboration cible les opérations d'infrastructure autonomes pertinentes pour l'automatisation de la continuité et de la reprise.
- Février 2026 : Kyndryl a lancé Intelligent Recovery Service, un service basé sur le cloud et piloté par l'IA qui automatise la reprise dans des environnements hybrides et multi-cloud via Kyndryl Bridge. Il fournit une visibilité en temps réel sur les objectifs de reprise, la santé des systèmes et les métriques de conformité.
Périmètre du rapport mondial sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données
Le marché de la résilience aux catastrophes et de la continuité des activités des centres de données désigne le marché des solutions logicielles, des plateformes de gestion de la résilience, des services de conseil et des services de continuité des activités conçus pour aider les opérateurs de centres de données à prévenir, se préparer, répondre et se remettre des perturbations affectant l'infrastructure informatique critique, les installations, les réseaux d'utilité publique, les opérations de la main-d'œuvre et les prestataires de services tiers.
Le rapport sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données est segmenté par composant (logiciels et plateformes [plateformes intégrées de gestion de la continuité et de la résilience, logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances, logiciels autonomes de planification de la continuité et de documentation, logiciels autonomes de réponse aux crises et de coordination des incidents, et autres (logiciels autonomes de gestion des exercices et des tests de résilience, etc.)]) et services [services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience, services de développement de plans de continuité et de réponse aux crises, services de mise en œuvre de logiciels et d'intégration de systèmes, services de tests de résilience, de simulation et de formation, et services de programmes de continuité gérés]), mode de déploiement (cloud, sur site et hybride), type de centre de données (fournisseur de services cloud, colocation et entreprise et périphérie), et secteur d'utilisateur final (informatique et télécommunications, BFSI, gouvernement et administration publique, santé et sciences de la vie, fabrication, commerce de détail et commerce électronique, énergie et services publics, et autres secteurs d'utilisateurs finaux). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | |
| Logiciels autonomes de planification de la continuité et de documentation | |
| Logiciels autonomes de réponse aux crises et de coordination des incidents | |
| Autres (logiciels autonomes de gestion des exercices et des tests de résilience, etc.) | |
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience |
| Services de développement de plans de continuité et de réponse aux crises | |
| Services de mise en œuvre de logiciels et d'intégration de systèmes | |
| Services de tests de résilience, de simulation et de formation | |
| Services de programmes de continuité gérés |
| Cloud |
| Sur site |
| Hybride |
| Fournisseur de services cloud |
| Colocation |
| Entreprise et périphérie |
| Informatique et télécommunications |
| BFSI |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Fabrication |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Malaisie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Logiciels et plateformes | Plateformes intégrées de gestion de la continuité et de la résilience |
| Logiciels autonomes d'analyse d'impact sur les activités et de cartographie des dépendances | ||
| Logiciels autonomes de planification de la continuité et de documentation | ||
| Logiciels autonomes de réponse aux crises et de coordination des incidents | ||
| Autres (logiciels autonomes de gestion des exercices et des tests de résilience, etc.) | ||
| Services | Services de conseil, d'analyse d'impact sur les activités et d'évaluation de la résilience | |
| Services de développement de plans de continuité et de réponse aux crises | ||
| Services de mise en œuvre de logiciels et d'intégration de systèmes | ||
| Services de tests de résilience, de simulation et de formation | ||
| Services de programmes de continuité gérés | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par type de centre de données | Fournisseur de services cloud | |
| Colocation | ||
| Entreprise et périphérie | ||
| Par secteur d'utilisateur final | Informatique et télécommunications | |
| BFSI | ||
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la résilience aux catastrophes et de la continuité des activités des centres de données ?
Le secteur est évalué à 4,85 milliards USD en 2026 et devrait atteindre 9,36 milliards USD d'ici 2032, avec un CAGR de 11,38 % de 2027 à 2032.
Qu'est-ce qui stimule l'adoption des solutions de résilience des centres de données ?
Sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données, les coûts des pannes, les engagements contractuels, les charges de travail IA, les risques liés au réseau électrique et les exigences liées à DORA soutiennent l'adoption.
Quel composant détient la plus grande part dans ce secteur ?
Les logiciels et plateformes dominent le marché de la résilience aux catastrophes et de la continuité des activités des centres de données avec une part de 45,71 % en 2026, tandis que les services devraient se développer à un CAGR de 11,78 % jusqu'en 2032.
Pourquoi les déploiements de continuité hybrides gagnent-ils du terrain ?
Sur l'ensemble du marché de la résilience aux catastrophes et de la continuité des activités des centres de données, les configurations hybrides combinent la collaboration à l'échelle du cloud avec des contrôles sur site et un accès hors ligne aux plans lorsque les services cloud sont perturbés.
Quel secteur d'utilisateur final se développe le plus rapidement ?
Sur le marché de la résilience aux catastrophes et de la continuité des activités des centres de données, l'informatique et les télécommunications devraient se développer à un CAGR de 12,62 % jusqu'en 2032, les opérateurs soutenant les charges de travail IA, la connectivité et les engagements de colocation.
Quelle région devrait se développer le plus rapidement ?
Au sein du marché de la résilience aux catastrophes et de la continuité des activités des centres de données, l'Asie-Pacifique devrait se développer à un CAGR de 12,36 % jusqu'en 2032, soutenue par les investissements et les exigences émergentes en matière de continuité.