
Marktgröße und Marktanteil für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
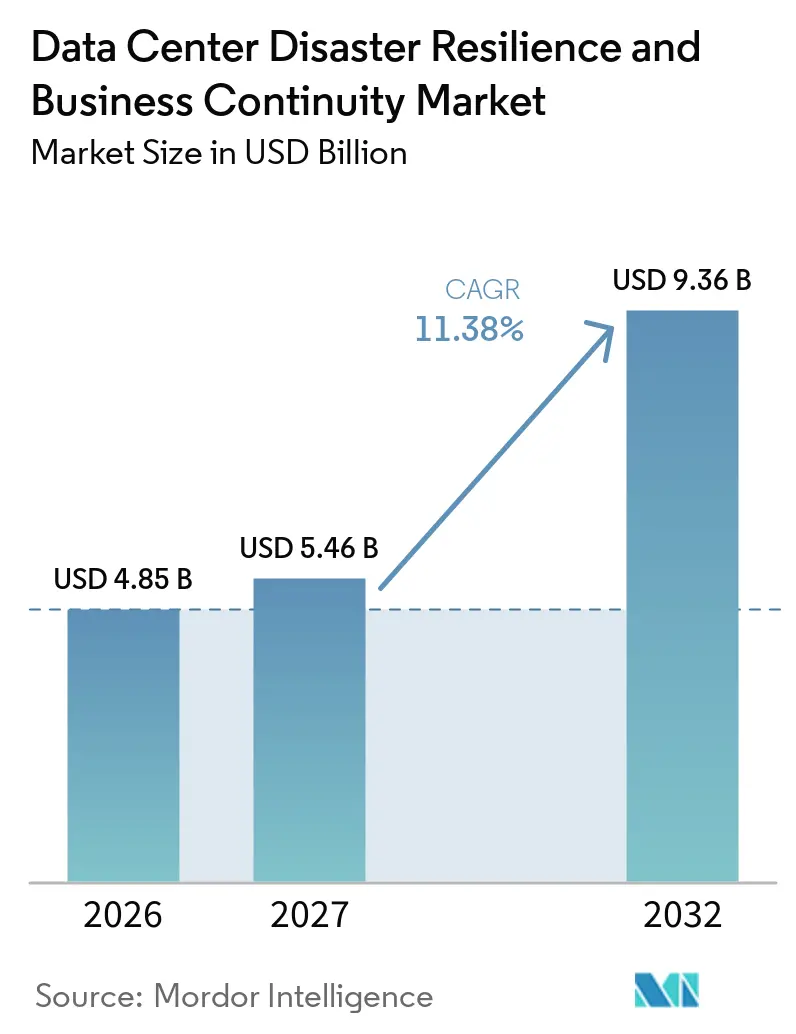
| Marktgröße (2027) | 5.46 Milliarden US-Dollar |
| Marktgröße (2032) | 9.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität von Mordor Intelligence
Die Marktgröße für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität wird voraussichtlich von 4,85 Milliarden USD im Jahr 2026 auf 5,46 Milliarden USD im Jahr 2027 steigen und bis 2032 9,36 Milliarden USD erreichen, mit einem CAGR von 11,38 % über den Zeitraum 2027–2032. Steigende Ausfallkosten verlagern Resilienzausgaben von diskretionären Technologiebudgets hin zu Kapitalentscheidungen, die von Finanzverantwortlichen und Prüfungsausschüssen überwacht werden. Der Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität wird zudem durch Cloud-Expansion, KI-Workloads und strengere Kontinuitätsverpflichtungen für Betreiber und deren kritische Lieferanten geprägt. Käufer suchen zunehmend nach Plattformen, die Auswirkungsanalyse, Planung, Tests, Krisenkoordination und Wiederherstellungsmanagement verbinden, anstatt separate Tools zu verwenden. Dies begünstigt Anbieter, die Software mit Implementierungs-, Simulations- und Managed Services kombinieren können. Wettbewerbsaktivitäten weiten den Einsatz von KI-gestützten Tests und Szenariomodellierungen aus, während Fachkräftemangel und komplexe hybride IT-Landschaften die Programmumsetzung weiterhin verlangsamen.
Wichtigste Erkenntnisse des Berichts
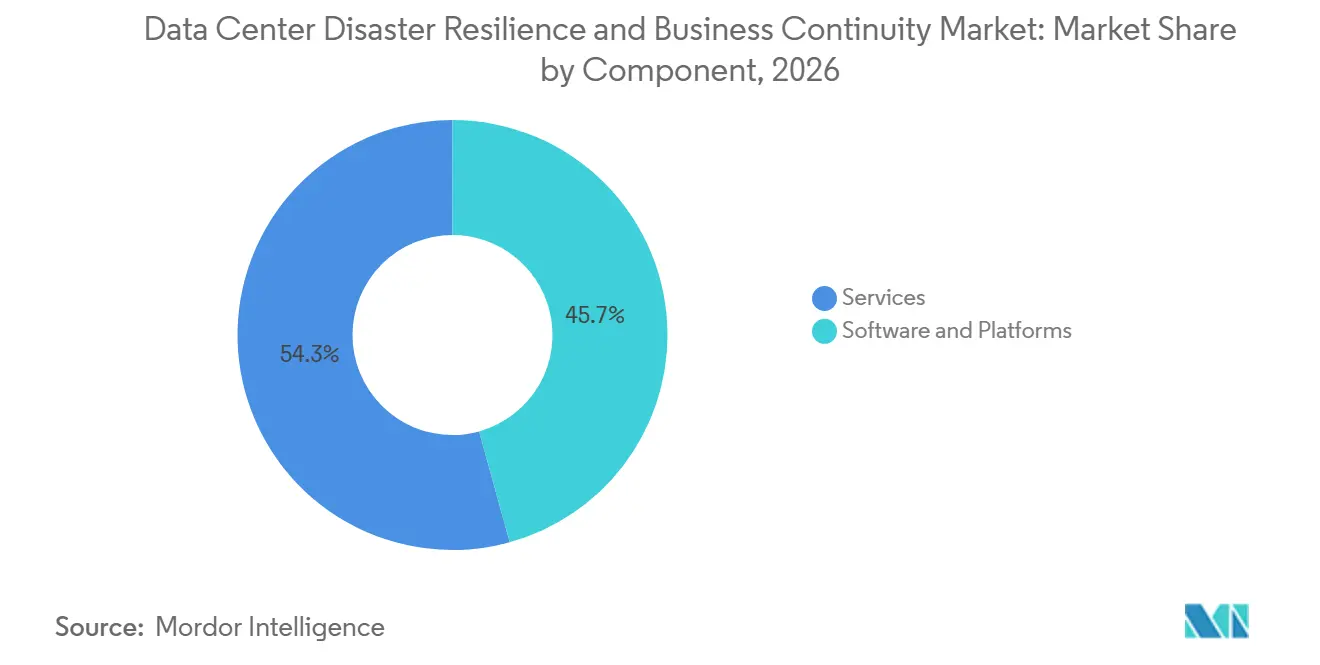
- Nach Komponente hielten Software und Plattformen im Jahr 2026 einen Marktanteil von 45,71 % am Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 11,78 % wachsen werden.
- Nach Bereitstellungsmodell hielt die Cloud im Jahr 2026 einen Anteil von 58,97 %, während Hybrid bis 2032 voraussichtlich mit einem CAGR von 11,81 % wachsen wird.
- Nach Rechenzentrumstyp hielten Unternehmens- und Edge-Rechenzentren im Jahr 2026 einen Anteil von 36,91 % am Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 11,87 % wachsen werden.
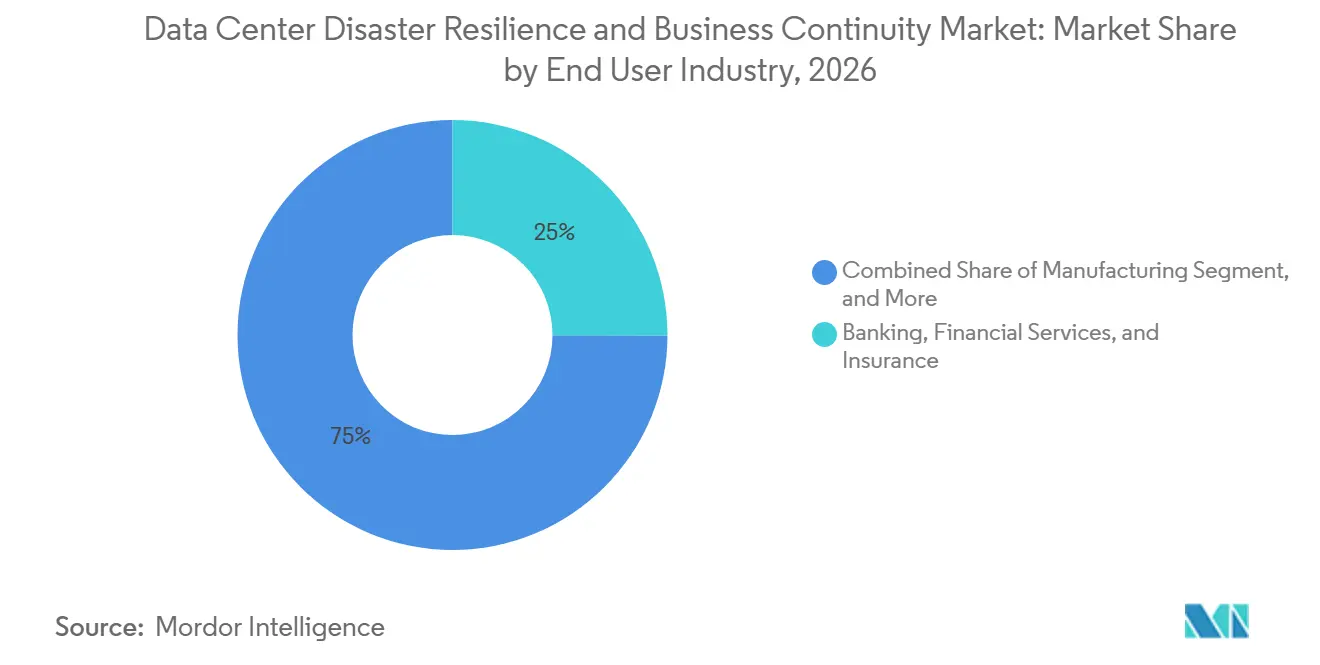
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 25,03 %, während IT und Telekommunikation bis 2032 voraussichtlich mit einem CAGR von 12,62 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,06 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 12,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende finanzielle Verluste und vertragliche Risiken durch Ausfallzeiten von Rechenzentren | 2.80% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion von Cloud-, KI- und unternehmenskritischen Workloads, die eine kontinuierliche Verfügbarkeit erfordern | 2.30% | Global | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber extremen Wetterereignissen, Naturkatastrophen und Versorgungsunterbrechungen | 1.90% | Global, höchste Exposition im Süden der Vereinigten Staaten und an Küstenstandorten im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische und kundenseitige Anforderungen an dokumentierte und getestete Kontinuitätsprogramme | 2.20% | Europa und Nordamerika, mit Ausweitung auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Cyberangriffs- und Ransomware-Risiken, die eine koordinierte Kontinuitäts- und Krisenreaktion erfordern | 1.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Prüfung der Resilienzkontrollen und Wiederherstellungsbereitschaft durch Versicherer, Kreditgeber und Investoren | 0.80% | Nordamerika und Europa, mit Ausweitung auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende finanzielle Verluste und vertragliche Risiken im Zusammenhang mit Ausfallzeiten von Rechenzentren
Die Kosten eines ungeplanten Ausfalls bestimmen zunehmend, ob ein Resilienzprogramm eine Kapitalfreigabe erhält. Das Uptime Institute berichtete, dass 57 % der Organisationen, die in den vergangenen 3 Jahren einen größeren Ausfall erlitten, Kosten von mehr als 100.000 USD verzeichneten, und 20 % überschritten 1 Million USD.[1] Stromausfälle verursachten 56 % der größeren Ausfälle im Jahr 2026, gegenüber 45 % im Jahr 2025, wodurch Versorgungsbedingungen und das standortseitige Energiemanagement in den Mittelpunkt der Kontinuitätsplanung rücken. Hyperscale-, Colocation- und Cloud-Vereinbarungen beinhalten zunehmend finanzielle Konsequenzen, wenn Service-Level-Verpflichtungen nicht erfüllt werden. Eine Störung kann daher vertragliche Ansprüche auslösen, selbst wenn physische Anlagen nicht beschädigt wurden. Unternehmen, die einem solchen Risiko ausgesetzt sind, weiten die Anforderungen an die Wiederherstellungsbereitschaft auf kritische Anbieter aus, was die Nachfrage im gesamten Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität verbreitert.
Expansion von Cloud-, KI- und unternehmenskritischen Workloads, die eine kontinuierliche Verfügbarkeit erfordern
KI-Workloads stellen Wiederherstellungsanforderungen, die sich von herkömmlichen Anwendungen unterscheiden, da hochdichte Rechenkapazität, hochbandbreitiger Speicher und spezialisierte Kühlung an einem anderen Standort nur schwer schnell repliziert werden können. Nokia stellte fest, dass 50 % der befragten Rechenzentrumsbetreiber planten, KI-gestützte Automatisierung zur Reduzierung von Betriebsfehlern einzusetzen, während 42 % die Reaktion auf Vorfälle und die Wiederherstellung als ihre führende Investitionspriorität für 2026 identifizierten. Diese Prioritäten unterstützen den breiteren Einsatz von Automatisierung im Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität. Betreiber benötigen Wiederherstellungsprozesse, die Abhängigkeiten über Rechenkapazität, Netzwerke, Speicher, Kühlung und Cloud-Dienste hinweg berücksichtigen. Diese Anforderung erhöht den Wert von Szenariotests und Wiederherstellungsorchestrierung. Sie macht die Kontinuitätsfähigkeit auch zu einem operativen Thema für die Anbieter, die KI-bezogene Workloads hosten, anstatt zu einer in Abständen durchgeführten Planungsübung.
Exposition gegenüber extremen Wetterereignissen, Naturkatastrophen und Versorgungsunterbrechungen
Netzstörungen werden zu einem direkten Treiber für die Prüfung der Stromresilienz und Wiederherstellungsverfahren. Am 22. Juli 2026 trennten sich fast 3.800 Megawatt Rechenzentrumslast vom PJM-Netz in Nordvirginia, was zu Spannungs- und Frequenzstörungen führte, als Einrichtungen auf Notstromversorgung umschalteten. PJM schlug später Zuverlässigkeitsstandards für Großlasttrennungsereignisse vor und erhöhte damit die Aufmerksamkeit für Durchhaltefähigkeit und Tests bei Versorgungsunterbrechungen. Diese Ereignisse zeigen die Grenzen von Kontinuitätsbewertungen auf, die sich auf eine einzelne Einrichtung konzentrieren. Organisationen mit nahegelegenen Einrichtungen, die auf denselben Versorgungsknoten angewiesen sind, können gleichzeitigen Störungen ausgesetzt sein. Der Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität profitiert daher von Multi-Standort-Szenarien, die Netzbedingungen, Kraftstoffverfügbarkeit und koordinierte Neustartverfahren einschließen.
Regulatorische und kundenseitige Anforderungen an dokumentierte und getestete Kontinuitätsprogramme
Der Digital Operational Resilience Act der Europäischen Union, DORA, gilt seit dem 17. Januar 2025 und verpflichtet Finanzunternehmen und benannte kritische IKT-Anbieter, getestete IKT-Kontinuitätsrichtlinien aufrechtzuerhalten, Geschäftsauswirkungsanalysen durchzuführen und Wiederherstellungspläne zu dokumentieren. Der Rahmen erfasst Cloud-Plattformen, Colocation-Anbieter und Softwarelieferanten, die Finanzinstitute unterstützen. Dies weitet die Nachfrage über regulierte Unternehmen hinaus auf das sie umgebende Rechenzentrums-Dienstleistungsökosystem aus. Australiens APRA CPS 230, gültig ab Juli 2025, hat ebenfalls die operationellen Risiko-, Dienstleister- und Geschäftskontinuitätsverpflichtungen für beaufsichtigte Institute gestärkt. Die ISO-22301-Zertifizierung und verwandte Kontinuitätsstandards prägen weiterhin die Beschaffungserwartungen in regulierten Lieferketten. Diese Anforderungen begünstigen Anbieter im Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität, die Tests, Governance und Wiederherstellungsbereitschaft nachweisen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungskosten und konkurrierende Infrastrukturinvestitionsprioritäten | -1.40% | Global, am stärksten ausgeprägt im mittleren Marktsegment und an aufstrebenden Standorten | Kurzfristig (≤ 2 Jahre) |
| Integrationskomplexität über Legacy-Infrastruktur und fragmentierte Managementsysteme hinweg | -0.90% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für Geschäftskontinuität und Rechenzentrums-Resilienz | -0.60% | Global | Langfristig (≥ 4 Jahre) |
| Schwierigkeit bei der Quantifizierung vermiedener Verluste und dem Nachweis des Return on Investment | -0.50% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten und konkurrierende Infrastrukturinvestitionsprioritäten
Integrierte Kontinuitätsprogramme erfordern Ausgaben für Lizenzen, Datenmigration, Abhängigkeitskartierung, Schulungen und wiederholte Tests. Diese Kosten konkurrieren mit KI-Rechenkapazität, Netzwerkmodernisierung, Cybersicherheitstools und anderen Infrastrukturprojekten. Das Business Continuity Institute berichtete, dass 65,5 % der Organisationen im Jahr 2025 ihre Resilienzressourcen erhöhten, der Budgetwettbewerb jedoch weiterhin die Beschaffungszeitpläne beeinflusste. Große Unternehmensimplementierungen, die professionelle Dienstleistungen einschließen, können siebenstellige Gesamtbeträge erreichen. Stufenweise Einführung, Managed Services und verbrauchsbasierte Software können die Einstiegshürde senken. Komplexe Legacy-Umgebungen erfordern jedoch weiterhin erheblichen Aufwand, bevor die Organisation das Programm effektiv nutzen kann.
Integrationskomplexität über Legacy-Infrastruktur und fragmentierte Managementsysteme hinweg
Viele Rechenzentrumsbetriebe enthalten unvollständige Asset-Inventare, getrennte Konfigurationsaufzeichnungen und Überwachungstools, die keine Abhängigkeitsinformationen teilen. Dies erschwert die Abbildung der Beziehungen, die für ein effektives Wiederherstellungsprogramm erforderlich sind. Hybride IT-Landschaften müssen Kontinuitätsplattformen mit IT-Service-Management, Governance, Risiko und Compliance, Konfigurationsmanagement und Cloud-Managementsystemen verbinden. Die erforderliche Konfigurations- und Programmierschnittstellenarbeit kann schwer zu besetzen sein, insbesondere wenn Kontinuitätsspezialisten knapp sind. Vorgefertigte Konnektoren und KI-gestützte Abhängigkeitserkennung können einen Teil dieser Last reduzieren. Dennoch erfordern fragmentierte Umgebungen häufig ein mehrjähriges Programm, bevor Wiederherstellungsverfahren und zugrunde liegende Infrastrukturaufzeichnungen aufeinander abgestimmt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen holen gegenüber Plattformführern aufSoftware und Plattformen hielten im Jahr 2026 einen Marktanteil von 45,71 % am Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität. Integrierte Plattformen bringen Geschäftsauswirkungsanalyse, Planmanagement, Tests und Krisenkoordination in eine einzige Betriebsumgebung. Dieser Ansatz reduziert den Bedarf an separaten Planungs- und Reaktionstools. Eigenständige Anwendungen für Abhängigkeitskartierung, Kontinuitätsplanung, Krisenreaktion und Übungsmanagement bleiben relevant, obwohl ihre Funktionen mit dem integrierten Plattformmodell konvergieren. Das Disaster Recovery Journal berichtete, dass BCM-Plattformen und Bedrohungsintelligenz-Feeds in seiner Resilienzforschung 2025 die höchsten geplanten Implementierungsraten aufwiesen.
Dienstleistungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,78 % wachsen. Beratungsdienstleistungen, Auswirkungsanalyse, Planentwicklung, Implementierung, Systemintegration, Simulation und verwaltete Programmbereitstellung unterstützen dieses Segment. Regulatorische Fristen und der Mangel an erfahrenen Fachkräften machen externe Unterstützung für viele Organisationen wichtig. Das Business Continuity Institute stellte fest, dass 45,5 % der Befragten die operative Resilienz im Jahr 2025 als eigenständige Funktion identifizierten, verglichen mit 39,4 % im Jahr 2023.[2] Dies spiegelt eine stärkere interne Governance wider, während eine klare Rolle für Spezialisten erhalten bleibt, wenn fortgeschrittene Tests oder Abhilfemaßnahmen erforderlich sind.
Nach Bereitstellungsmodell:
Cloud führt, während Hybrid Bedenken hinsichtlich des Wiederherstellungspfads adressiertDie Cloud hielt im Jahr 2026 einen Marktanteil von 58,97 % am Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität. Die Bereitstellung per Abonnement ermöglicht es Organisationen, den Zugang zu Plänen, Workflows und Kollaborationstools zu skalieren, ohne die Plattforminfrastruktur zu duplizieren. Dennoch schafft die Konzentration auf öffentliche Cloud ein Kontinuitätsproblem, wenn die Plattform, auf der die Pläne gespeichert sind, während einer Cloud-Störung nicht verfügbar ist. Nur 12 % der Organisationen betrachteten die öffentliche Cloud als resilient für alle unternehmenskritischen Workloads, während 24 % sie für keinen unternehmenskritischen Workload als geeignet erachteten. Dies macht das Design des Wiederherstellungspfads zu einem zentralen Element von Bereitstellungsentscheidungen.
Die hybride Bereitstellung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,81 % wachsen. Sie kombiniert Cloud-Kollaboration und skalierbare Wiederherstellungsziele mit der Zuverlässigkeit der On-Premises-Steuerungsebene und dem Offline-Zugang zu kritischen Plänen. Diese Konfiguration unterstützt den Zugang zu Wiederherstellungsinformationen während eines aktiven Cloud-Ausfalls. On-Premises-Bereitstellungen behalten ihre Relevanz, wo Datensouveränität, Air-Gap-Sicherheitsanforderungen oder Datenlokalisierungsregeln das Cloud-Hosting einschränken. Deutschland, Frankreich, Indien und Länder des Golfkooperationsrats bleiben relevante Standorte für diese Anforderungen.
Nach Rechenzentrumstyp:
Unternehmens- und Edge-Einrichtungen verankern die Nachfrage, während Cloud-Anbieter wachsenden Verpflichtungen gegenüberstehenUnternehmens- und Edge-Rechenzentren hielten im Jahr 2026 einen Anteil von 36,91 % an der Marktgröße für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität. Große Unternehmen betreiben private Einrichtungen und Edge-Standorte, die Wiederherstellungsziele erfordern, die auf ihre Betriebsprioritäten abgestimmt sind. Ihre Kontinuitätsprogramme müssen die lokale Infrastruktur und Abhängigkeiten von Netzwerken, Cloud-Diensten und Drittanbietern abdecken. Colocation-Betreiber pflegen standortseitige Kontinuitätszertifizierungen, um regulierte Mieter anzuziehen. Dies schafft ein duales Nachfragemuster: Betreiber benötigen eigene Kontrollen, die 36,91 % des Marktes für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität ausmachen, während Kunden Nachweise von ihren Anbietern benötigen.
Cloud-Dienstanbieter werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,87 % wachsen. Da Hyperscale- und Neocloud-Betreiber neue Standorte erschließen, treffen sie auf Governance- und Kontinuitätserwartungen regulierter Unternehmenskunden. DORA behandelt benannte Cloud-Anbieter als kritische IKT-Drittanbieter und erhöht die direkte Aufsichtsaufmerksamkeit für Lieferanten, die europäische Finanzunternehmen bedienen. Dienstanbieter müssen die Wiederherstellungsfähigkeit über eine große gemeinsam genutzte Infrastrukturumgebung hinweg nachweisen. Dieser Bedarf an Tests, Dokumentation und Drittanbieteraufsicht unterstützt den Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität.
Nach Endnutzerbranche:
BFSI setzt einen hohen Ausgangswert, während IT und Telekommunikation beschleunigtBFSI hielt im Jahr 2026 einen Marktanteil von 25,03 % am Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität. Der Sektor verfügt über eine lange Geschichte formeller Kontinuitätstests und vorgeschriebenen Risikomanagements. Finanzinstitute müssen kritische Dienste, Zahlungsaktivitäten, Kundendaten und vernetzte Technologieanbieter schützen. DORA stärkt diese Pflichten in der Europäischen Union, während vergleichbare Anforderungen an die operative Resilienz in anderen regulierten Finanzsystemen gelten. Dies hält die Nachfrage nach Plattform-Upgrades, Tests und Lieferantenaufsicht aufrecht, wenn sich die Anforderungen ändern.
IT und Telekommunikation wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,62 % wachsen. Betreiber und Anbieter digitaler Infrastruktur tragen Kundenverpflichtungen, die mit KI-Workloads, Cloud-Konnektivität und Colocation-Diensten verbunden sind. Sie benötigen eine koordinierte Wiederherstellung über Netzwerke, Recheninfrastruktur, Speicher und kundenseitige Betriebsabläufe hinweg. Einzelhandel und E-Commerce priorisieren die Zahlungskontinuität, während Hersteller sich auf Betriebstechnologie und Lieferkettenresilienz konzentrieren. Energie- und Versorgungsunternehmen bleiben auf Stromresilienz und die Einhaltung von NERC und vergleichbaren Netzuverlässigkeitsanforderungen fokussiert.
Notiz: Marktanteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,06 % am Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität. Die Region vereint regulierte Finanzinstitute, Hyperscale-Campusse und ein reifes Ökosystem aus Software-, Beratungs- und Managed-Service-Anbietern. In den Vereinigten Staaten haben KI-Infrastrukturinvestitionen und das PJM-Ereignis vom Juli 2026 die Aufmerksamkeit der Führungsebene auf Stromresilienz und Multi-Standort-Wiederherstellungsplanung gelenkt. Kanadische Institute befassen sich ebenfalls mit Technologie- und Cyberrisikoanforderungen gemäß OSFI-Leitlinie E-21. Versicherer und Kreditgeber suchen zunehmend nach Nachweisen der Vorbereitung auf Betriebsunterbrechungen, was Kontinuitätsdiskussionen näher an Finanz- und Risikoausschüsse rückt.
Europa
Europa ist die zweitgrößte geografische Region, wobei DORA strukturierte Kontinuitätsausgaben bei Finanzinstituten, Technologielieferanten und Cloud-Anbietern antreibt. Der Rahmen verpflichtet betroffene Unternehmen, IKT-Kontinuitäts- und Wiederherstellungsfähigkeiten zu testen, was die Bedeutung dokumentierter Nachweise und der Lieferantenaufsicht erhöht. Das Vereinigte Königreich, Deutschland, die Niederlande und Irland verbinden eine Konzentration von Finanzdienstleistungen mit wichtigen Rechenzentrumszentren. Ein 2025 von F24 und dem Business Continuity Institute erstellter Bericht ergab, dass 60,3 % der deutschsprachigen Organisationen dedizierte Notfallbenachrichtigungs- oder Krisenmanagement-Tools verwendeten.[3] ISO 22301 bleibt ein relevanter Compliance-Faktor für Organisationen, die konsistente Managementsysteme für die Geschäftskontinuität anstreben.
Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika
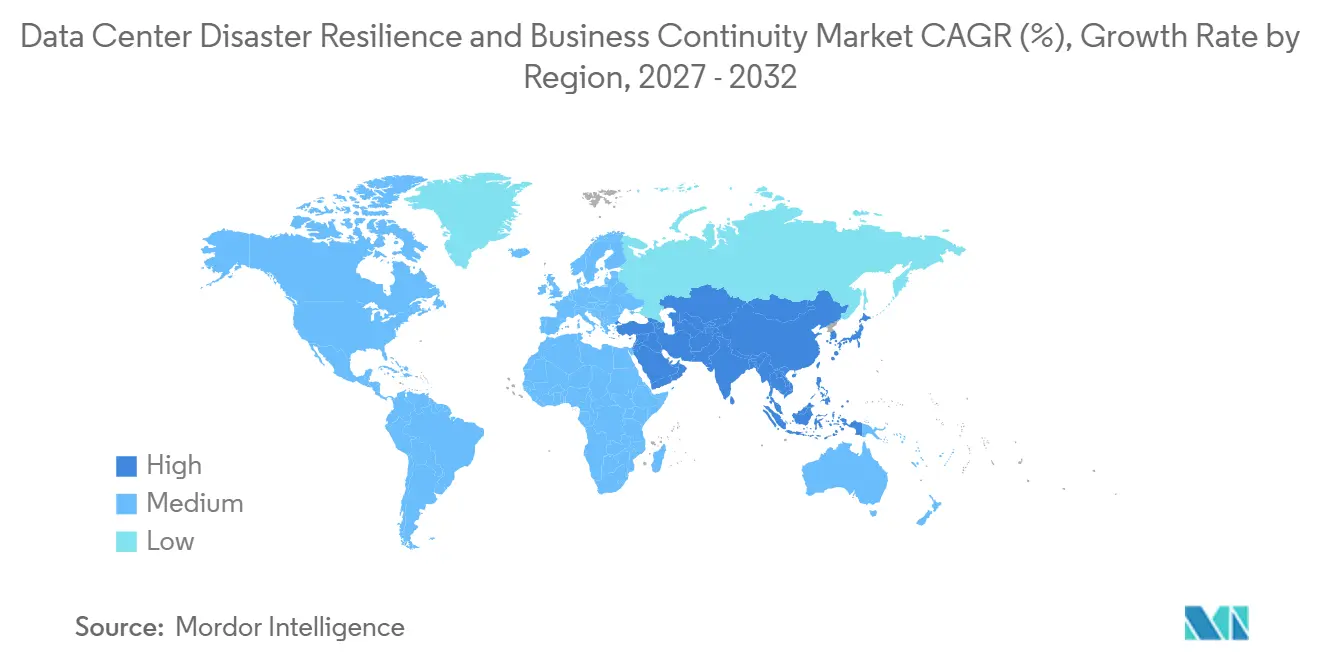
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,36 % wachsen, unterstützt durch neue Rechenzentrumskapazitäten und formelle Kontinuitätsverpflichtungen. CBRE berichtete von 11,6 Milliarden USD an Rechenzentrumsinvestitionen im asiatisch-pazifischen Raum im Jahr 2025, während Johor einen Anstieg der aktiven Rechenzentrumskapazität um 53 % im Jahresvergleich verzeichnete. Südamerika befindet sich noch in einem früheren Stadium, während Investitionen in souveräne Dateninfrastruktur die adressierbare Basis in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Katar und Südafrika ausweiten.
Wettbewerbslandschaft
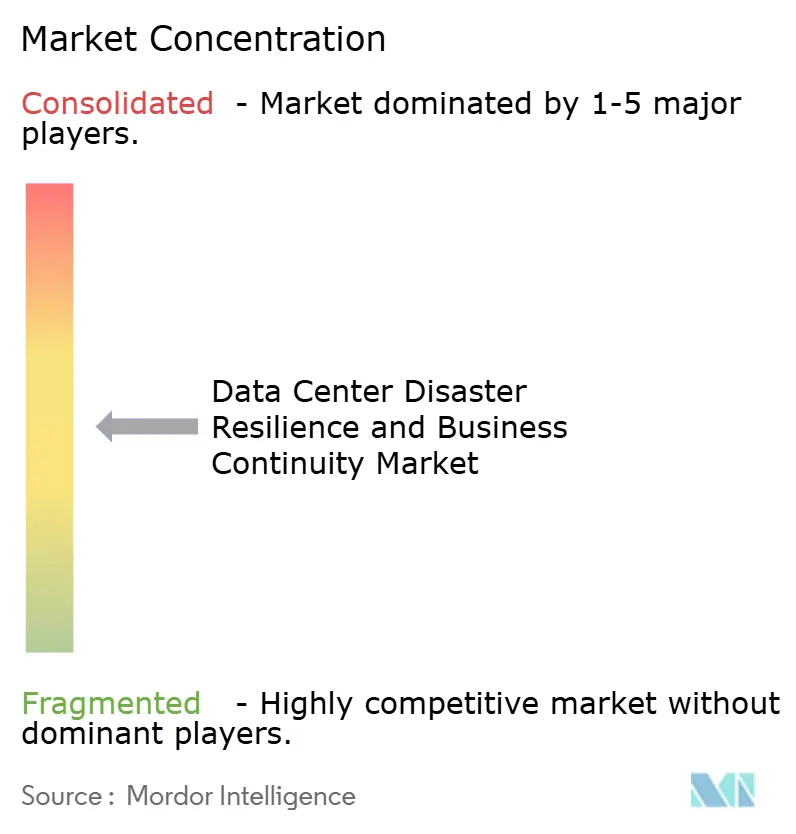
Der Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität ist mäßig fragmentiert, da große Käufer häufig Software, Beratungsdienstleistungen, Systemintegration und verwaltete Bereitstellung von mehreren Anbietern benötigen. Dedizierte Plattformanbieter umfassen Fusion Risk Management, Riskonnect, Archer Technologies, MetricStream, Onspring Technologies, LogicManager, F24 AG, Premier Continuum und Continuity2. ServiceNow und Kyndryl konkurrieren, indem sie umfassendere IT-Betriebs- und Governance-Plattformen anbieten, die die Tool-Proliferation bei bestehenden Kunden reduzieren können. Beratungs- und Managed-Service-Unternehmen agieren in einer separaten Bereitstellungsschicht. Kundenbeziehungen, Integrationsfähigkeit und die Unterstützung regulierter Workflows sind daher neben Produktmerkmalen von Bedeutung.
Fusion Risk Management stellte im August 2026 sein Enterprise Resilience Decision System vor und fügte seiner Plattform den Enterprise Resilience Index sowie Recovery Optimization with Scenario Testing hinzu. Dieser Schritt spiegelt eine Verschiebung im Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität von der Planspeicherung hin zur Messung von Wiederherstellungsergebnissen und Testentscheidungen wider. Kyndryl startete im Februar 2026 den Intelligent Recovery Service und kombinierte KI-gestützte Wiederherstellungsorchestrierung mit Transparenz über Wiederherstellungsziele, Systemzustand und Compliance-Metriken in hybriden und Multi-Cloud-Umgebungen. F24 erwarb im Dezember 2025 Creolytix, um seiner Resilienzlösung KI-gestützte Multi-Quellen-Bedrohungsintelligenz hinzuzufügen.[4] Diese Schritte verbinden Wiederherstellungsausführung, Betriebsdaten und frühere Risikoerkennung.
Aktivitäten in weißen Flecken konzentrieren sich auf KI-native Szenariosimulation, automatisierte Abhängigkeitserkennung und Drittanbieter-Risikosignale, die Kontinuitätspläne auslösen können. Käufer benötigen Transparenz über Wiederherstellungsabhängigkeiten in hybriden Cloud-Umgebungen, bei Lieferanten und in der physischen Infrastruktur. Compliance-Anforderungen unter DORA und verwandten Rahmenwerken erhöhen den Wert von Echtzeitnachweisen, dass Wiederherstellungsfähigkeiten getestet wurden. Anbieter, die diese Funktionen verbinden können, ohne ein zusätzliches getrenntes System zu schaffen, haben einen klaren Vorteil.
Marktführer für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität
-
ServiceNow, Inc.
-
International Business Machines Corporation
-
Everbridge, Inc.
-
Riskonnect, Inc.
-
Fusion Risk Management, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität Unternehmen in diesem Bericht
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM
- The British Standards Institution (BSI)
- PricewaterhouseCoopers LLP (PwC)
- Deloitte LLP
- Ernst & Young LLP (EY)
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
Neueste Industrielle Entwicklungen in Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität
- Oktober 2026: ServiceNow stellte seine Lösung für operative Resilienz für Finanzinstitute vor und vereinte Risiko, Sicherheit, Governance, Drittanbieter-Risikomanagement, Geschäftskontinuität und KI-Governance auf der ServiceNow KI-Plattform. Begleitende Forschungsergebnisse zeigten, dass 91 % der Banken im vergangenen Jahr einen agentischen Sicherheitsvorfall erlebt hatten und nur 32 % ihn innerhalb von 24 Stunden eindämmen konnten, was die Lösung als Reaktion auf konvergierende KI-Governance- und DORA-Compliance-Verpflichtungen positioniert.
- August 2026: Fusion Risk Management kündigte das Enterprise Resilience Decision System an, eine Entscheidungsschicht über bestehenden GRC- und ITSM-Plattformen, die Störungsauswirkungen in Echtzeit berechnet, zusammen mit dem Enterprise Resilience Index-Benchmark-Rahmen und Recovery Optimization with Scenario Testing. Die Funktionen wurden nach einem Early-Adopter-Programm mit globalen Finanzdienstleistungsunternehmen breit veröffentlicht.
- Juni 2026: ServiceNow und IBM kündigten eine mehrjährige Zusammenarbeit an, die IBM watsonx.data, Red Hat Ansible, Instana und HashiCorp Terraform in die ServiceNow KI-Plattform integriert. Die Zusammenarbeit zielt auf autonome Infrastrukturbetriebe ab, die für Kontinuitäts- und Wiederherstellungsautomatisierung relevant sind.
- Februar 2026: Kyndryl startete den Intelligent Recovery Service, einen cloudbasierten KI-gestützten Dienst, der die Wiederherstellung in hybriden und Multi-Cloud-Umgebungen über Kyndryl Bridge automatisiert. Er bietet Echtzeittransparenz über Wiederherstellungsziele, Systemzustand und Compliance-Metriken.
Globaler Berichtsumfang für den Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität
Der Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität bezieht sich auf den Markt für Softwarelösungen, Resilienzmanagementplattformen, Beratungsdienstleistungen und Geschäftskontinuitätsdienstleistungen, die Rechenzentrumsbetreibern helfen sollen, Störungen zu verhindern, sich darauf vorzubereiten, darauf zu reagieren und sich davon zu erholen, die kritische IT-Infrastruktur, Einrichtungen, Versorgungsleistungen, Belegschaftsabläufe und Drittanbieter betreffen.
Der Bericht zum Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität ist segmentiert nach Komponente (Software und Plattformen [Integrierte Kontinuitäts- und Resilienzmanagementplattformen, Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitskartierung, Eigenständige Software für Kontinuitätsplanung und Dokumentation, Eigenständige Software für Krisenreaktion und Vorfallkoordination sowie Sonstige (Eigenständige Software für Resilienzübungs- und Testmanagement usw.)]) und Dienstleistungen [Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbewertungsdienstleistungen, Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen, Dienstleistungen zur Softwareimplementierung und Systemintegration, Dienstleistungen für Resilienztests, Simulation und Schulung sowie Managed Continuity Program Services]), Bereitstellungsmodell (Cloud, On-Premises und Hybrid), Rechenzentrumstyp (Cloud-Dienstanbieter, Colocation sowie Unternehmen und Edge) und Endnutzerbranche (IT und Telekommunikation, BFSI, Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, Fertigung, Einzelhandel und E-Commerce, Energie und Versorgung sowie sonstige Endnutzerbranchen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagementplattformen |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitskartierung | |
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | |
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | |
| Sonstige (Eigenständige Software für Resilienzübungs- und Testmanagement usw.) | |
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbewertungsdienstleistungen |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | |
| Dienstleistungen zur Softwareimplementierung und Systemintegration | |
| Dienstleistungen für Resilienztests, Simulation und Schulung | |
| Managed Continuity Program Services |
| Cloud |
| On-Premises |
| Hybrid |
| Cloud-Dienstanbieter |
| Colocation |
| Unternehmen und Edge |
| IT und Telekommunikation |
| BFSI |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Malaysia | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Software und Plattformen | Integrierte Kontinuitäts- und Resilienzmanagementplattformen |
| Eigenständige Software für Geschäftsauswirkungsanalyse und Abhängigkeitskartierung | ||
| Eigenständige Software für Kontinuitätsplanung und Dokumentation | ||
| Eigenständige Software für Krisenreaktion und Vorfallkoordination | ||
| Sonstige (Eigenständige Software für Resilienzübungs- und Testmanagement usw.) | ||
| Dienstleistungen | Beratungs-, Geschäftsauswirkungsanalyse- und Resilienzbewertungsdienstleistungen | |
| Dienstleistungen zur Entwicklung von Kontinuitäts- und Krisenreaktionsplänen | ||
| Dienstleistungen zur Softwareimplementierung und Systemintegration | ||
| Dienstleistungen für Resilienztests, Simulation und Schulung | ||
| Managed Continuity Program Services | ||
| Nach Bereitstellungsmodell | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation | ||
| Unternehmen und Edge | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität?
Der Sektor wird im Jahr 2026 auf 4,85 Milliarden USD geschätzt und wird voraussichtlich bis 2032 9,36 Milliarden USD erreichen, mit einem CAGR von 11,38 % von 2027 bis 2032.
Was treibt die Einführung von Rechenzentrums-Resilienzlösungen an?
Im Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität unterstützen Ausfallkosten, vertragliche Verpflichtungen, KI-Workloads, Netzrisiken und DORA-bezogene Anforderungen die Einführung.
Welche Komponente hat den größten Anteil in diesem Sektor?
Software und Plattformen führen den Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität mit einem Anteil von 45,71 % im Jahr 2026 an, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 11,78 % wachsen werden.
Warum gewinnen hybride Kontinuitätsbereitstellungen an Bedeutung?
Im gesamten Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität kombinieren hybride Konfigurationen Cloud-skalierte Kollaboration mit On-Premises-Kontrollen und Offline-Planzugang, wenn Cloud-Dienste gestört sind.
Welcher Endnutzersektor wächst am schnellsten?
Im Markt für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität wird IT und Telekommunikation bis 2032 voraussichtlich mit einem CAGR von 12,62 % wachsen, da Betreiber KI-Workloads, Konnektivität und Colocation-Verpflichtungen unterstützen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Innerhalb des Marktes für Rechenzentrums-Katastrophenresilienz und Geschäftskontinuität wird der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 12,36 % wachsen, unterstützt durch Investitionen und aufkommende Kontinuitätsanforderungen.