
Tamaño y Participación del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.38 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos por Mordor Intelligence
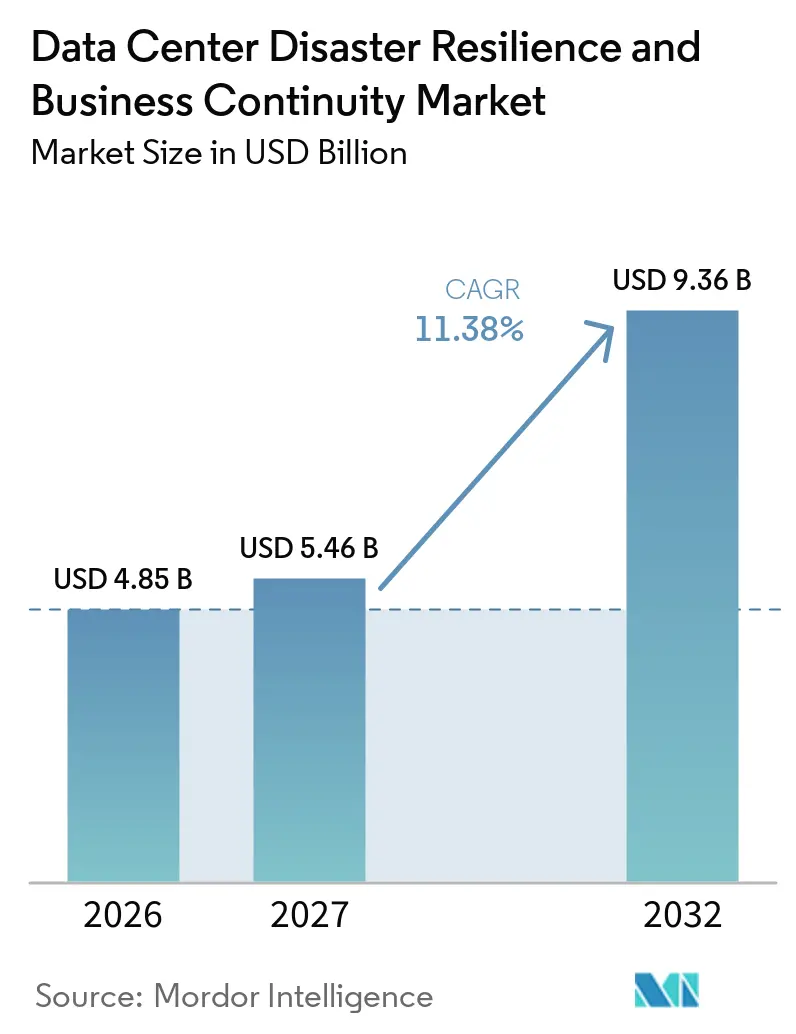
Se espera que el tamaño del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos aumente de 4,85 mil millones de USD en 2026 a 5,46 mil millones de USD en 2027 y alcance los 9,36 mil millones de USD para 2032, creciendo a una CAGR del 11,38% durante 2027-2032. El aumento de los costos por interrupciones está trasladando el gasto en resiliencia desde los presupuestos tecnológicos discrecionales hacia decisiones de capital supervisadas por líderes financieros y comités de auditoría. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos también está siendo moldeado por la expansión de la nube, las cargas de trabajo de IA y obligaciones de continuidad más estrictas para los operadores y sus proveedores críticos. Los compradores buscan cada vez más plataformas que integren el análisis de impacto, la planificación, las pruebas, la coordinación de crisis y la gestión de la recuperación, en lugar de herramientas separadas. Esto favorece a los proveedores que pueden combinar software con implementación, simulación y servicios gestionados. La actividad competitiva está ampliando el uso de pruebas asistidas por IA y modelado de escenarios, mientras que la escasez de talento y los complejos entornos híbridos continúan ralentizando el despliegue de programas.
Conclusiones Clave del Informe
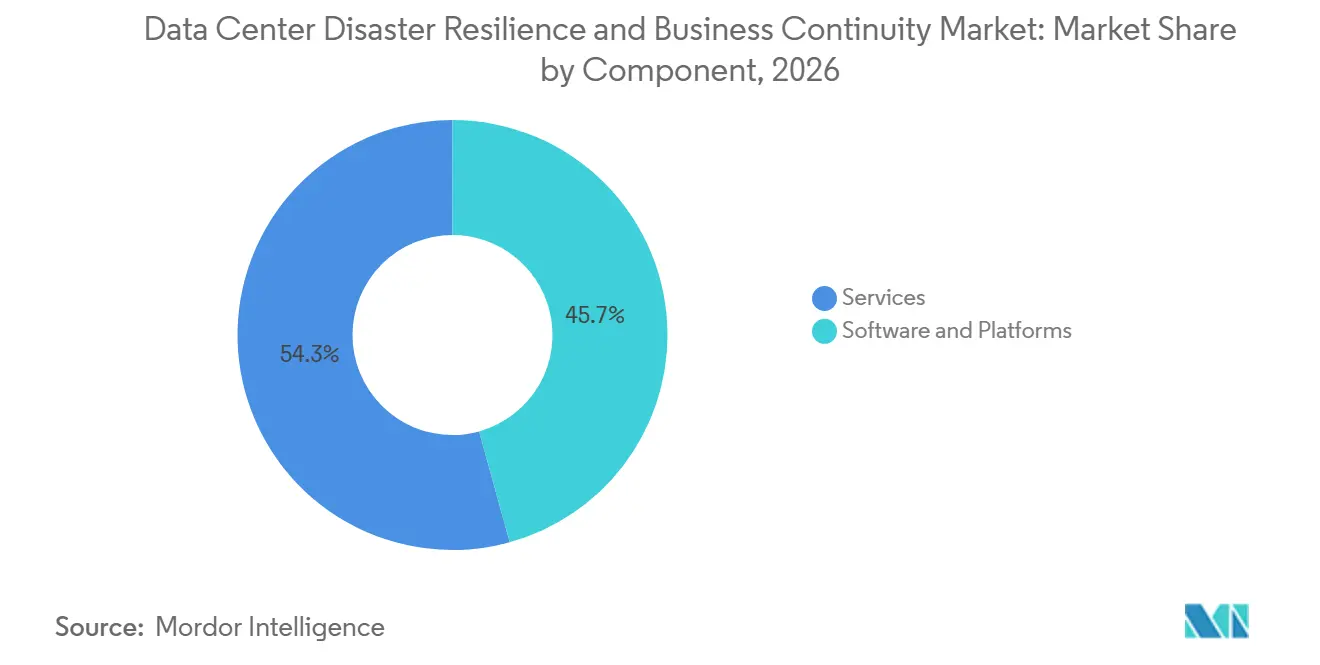
- Por componente, el software y las plataformas representaron el 45,71% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026, mientras que se espera que los servicios se expandan a una CAGR del 11,78% hasta 2032.
- Por modo de implementación, la nube tuvo una participación del 58,97% en 2026, mientras que se proyecta que el modelo híbrido se expanda a una CAGR del 11,81% hasta 2032.
- Por tipo de centro de datos, los centros de datos empresariales y de borde tuvieron una participación del 36,91% en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026, mientras que se espera que los proveedores de servicios en la nube se expandan a una CAGR del 11,87% hasta 2032.
- Por industria de usuario final, el BFSI tuvo una participación del 25,03% en 2026, mientras que se proyecta que TI y telecomunicaciones se expanda a una CAGR del 12,62% hasta 2032.
- Por geografía, América del Norte tuvo una participación del 42,06% en 2026, mientras que se espera que Asia-Pacífico se expanda a una CAGR del 12,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Pérdidas Financieras y la Exposición Contractual por Tiempo de Inactividad en Centros de Datos | 2.80% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Nube, la IA y las Cargas de Trabajo de Misión Crítica que Requieren Disponibilidad Continua | 2.30% | Global | Mediano plazo (2-4 años) |
| Exposición a Condiciones Meteorológicas Extremas, Desastres Naturales e Interrupciones de Servicios Públicos | 1.90% | Global, mayor exposición en el sur de los Estados Unidos y ubicaciones costeras de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos Regulatorios y de Clientes para Programas de Continuidad Documentados y Probados | 2.20% | Europa y América del Norte, extendiéndose a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Riesgos de Ciberataques y Ransomware que Requieren Respuesta Coordinada de Continuidad y Crisis | 1.40% | Global | Corto plazo (≤ 2 años) |
| Escrutinio de Aseguradoras, Prestamistas e Inversores sobre los Controles de Resiliencia y la Preparación para la Recuperación | 0.80% | América del Norte y Europa, extendiéndose a Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Pérdidas Financieras y la Exposición Contractual Asociadas con el Tiempo de Inactividad en Centros de Datos
El costo de una interrupción no planificada determina cada vez más si un programa de resiliencia recibe aprobación de capital. El Uptime Institute informó que el 57% de las organizaciones que experimentaron una interrupción importante en los 3 años anteriores incurrieron en costos superiores a 100.000 USD, y el 20% superó 1 millón de USD.[1] Los fallos de energía causaron el 56% de las interrupciones importantes en 2026, frente al 45% en 2025, situando las condiciones de los servicios públicos y la gestión de energía en sitio en el centro de la planificación de continuidad. Los acuerdos de hiperescala, colocación y nube incluyen cada vez más consecuencias financieras cuando no se cumplen los compromisos de nivel de servicio. Una interrupción puede, por tanto, generar reclamaciones contractuales incluso cuando los activos físicos no han sido dañados. Las empresas que enfrentan dicha exposición están extendiendo los requisitos de preparación para la recuperación a los proveedores críticos, lo que amplía la demanda en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos.
Expansión de la Nube, la IA y las Cargas de Trabajo de Misión Crítica que Requieren Disponibilidad Continua
Las cargas de trabajo de IA crean requisitos de recuperación que difieren de las aplicaciones convencionales porque la computación de alta densidad, el almacenamiento de alto ancho de banda y la refrigeración especializada son difíciles de replicar rápidamente en otro sitio. Nokia encontró que el 50% de los operadores de centros de datos encuestados planeaban usar automatización impulsada por IA para reducir errores operativos, mientras que el 42% identificó la respuesta a incidentes y la recuperación como su principal prioridad de inversión para 2026. Estas prioridades respaldan un uso más amplio de la automatización en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos. Los operadores necesitan procesos de recuperación que tengan en cuenta las dependencias entre cómputo, redes, almacenamiento, refrigeración y servicios en la nube. Este requisito aumenta el valor de las pruebas de escenarios y la orquestación de la recuperación. También convierte la capacidad de continuidad en un problema operativo para los proveedores que alojan cargas de trabajo relacionadas con IA, en lugar de un ejercicio de planificación completado a intervalos.
Exposición a Condiciones Meteorológicas Extremas, Desastres Naturales e Interrupciones de Servicios Públicos
La interrupción de la red eléctrica se está convirtiendo en un impulsor directo para probar la resiliencia energética y los procedimientos de recuperación. El 22 de julio de 2026, casi 3.800 megavatios de carga de centros de datos se desconectaron de la red PJM en el norte de Virginia, causando perturbaciones de voltaje y frecuencia a medida que las instalaciones pasaban a la generación de respaldo. PJM propuso posteriormente estándares de confiabilidad para eventos de desconexión de grandes cargas, aumentando así la atención a la capacidad de resistencia y las pruebas de interrupción de servicios públicos. Estos eventos exponen los límites de las evaluaciones de continuidad centradas en una sola instalación. Las organizaciones con instalaciones cercanas que dependen del mismo nodo de servicios públicos pueden enfrentar interrupciones simultáneas. El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos se beneficia, por tanto, de escenarios multisitio que incluyen condiciones de la red eléctrica, disponibilidad de combustible y procedimientos de reinicio coordinados.
Requisitos Regulatorios y de Clientes para Programas de Continuidad Documentados y Probados
La Ley de Resiliencia Operativa Digital de la Unión Europea, DORA, aplicada desde el 17 de enero de 2025, exige que las entidades financieras y los proveedores críticos de TIC designados mantengan políticas de continuidad de TIC probadas, realicen análisis de impacto empresarial y documenten planes de recuperación. El marco alcanza a las plataformas en la nube, los proveedores de colocación y los proveedores de software que dan soporte a instituciones financieras. Esto amplía la demanda más allá de las empresas reguladas hacia el ecosistema de servicios de centros de datos que las rodea. La norma APRA CPS 230 de Australia, vigente desde julio de 2025, también reforzó las obligaciones de riesgo operativo, proveedores de servicios y continuidad del negocio para las instituciones supervisadas. La certificación ISO 22301 y los estándares de continuidad relacionados también continúan dando forma a las expectativas de adquisición en las cadenas de suministro reguladas. Estos requisitos favorecen a los proveedores en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos que pueden demostrar pruebas, gobernanza y preparación para la recuperación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Implementación y Prioridades de Inversión en Infraestructura Competidoras | -1.40% | Global, más agudo en el mercado medio y ubicaciones emergentes | Corto plazo (≤ 2 años) |
| Complejidad de Integración en Infraestructura Heredada y Sistemas de Gestión Fragmentados | -0.90% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Continuidad del Negocio y Resiliencia de Centros de Datos | -0.60% | Global | Largo plazo (≥ 4 años) |
| Dificultad para Cuantificar las Pérdidas Evitadas y Demostrar el Retorno de la Inversión | -0.50% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Implementación y Prioridades de Inversión en Infraestructura Competidoras
Los programas de continuidad integrados requieren gasto en licencias, migración de datos, mapeo de dependencias, capacitación y pruebas repetidas. Estos costos compiten con la capacidad de cómputo de IA, la modernización de redes, las herramientas de ciberseguridad y otros proyectos de infraestructura. El Business Continuity Institute informó que el 65,5% de las organizaciones aumentaron los recursos de resiliencia en 2025, pero la competencia presupuestaria continuó afectando los calendarios de adquisición. Las implementaciones empresariales de gran escala que incluyen servicios profesionales pueden alcanzar totales de 7 cifras. La adopción por fases, los servicios gestionados y el software basado en consumo pueden reducir la barrera de entrada. Sin embargo, los entornos heredados complejos aún requieren un trabajo significativo antes de que la organización pueda utilizar el programa de manera efectiva.
Complejidad de Integración en Infraestructura Heredada y Sistemas de Gestión Fragmentados
Muchos entornos de centros de datos contienen inventarios de activos incompletos, registros de configuración desconectados y herramientas de monitoreo que no comparten información de dependencias. Esto dificulta el mapeo de las relaciones necesarias para un programa de recuperación eficaz. Los entornos híbridos deben conectar las plataformas de continuidad con la gestión de servicios de TI, la gobernanza, el riesgo y el cumplimiento, la gestión de la configuración y los sistemas de gestión en la nube. El trabajo de configuración e interfaz de programación de aplicaciones requerido puede ser difícil de dotar de personal, especialmente cuando los especialistas en continuidad son escasos. Los conectores prediseñados y el descubrimiento de dependencias asistido por IA pueden reducir parte de esta carga. Aun así, los entornos fragmentados a menudo requieren un programa plurianual antes de que los procedimientos de recuperación y los registros de infraestructura subyacentes estén alineados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Reducen la Brecha con los Líderes de PlataformasEl software y las plataformas representaron el 45,71% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026. Las plataformas integradas incorporan el análisis de impacto empresarial, la gestión de planes, las pruebas y la coordinación de crisis en un único entorno operativo. Este enfoque reduce la necesidad de herramientas separadas de planificación y respuesta. Las aplicaciones independientes para el mapeo de dependencias, la planificación de continuidad, la respuesta a crisis y la gestión de ejercicios siguen siendo relevantes, aunque sus funciones están convergiendo con el modelo de plataforma integrada. El Disaster Recovery Journal informó que las plataformas de gestión de continuidad del negocio y los feeds de inteligencia de amenazas tuvieron las tasas de implementación planificada más altas en su investigación de resiliencia de 2025.
Se proyecta que los servicios se expandan a una CAGR del 11,78% de 2027 a 2032. Los servicios de asesoría, análisis de impacto, desarrollo de planes, implementación, integración de sistemas, simulación y entrega de programas gestionados respaldan este segmento. Los plazos regulatorios y la escasez de profesionales experimentados hacen que el apoyo externo sea importante para muchas organizaciones. El Business Continuity Institute encontró que el 45,5% de los encuestados identificó la resiliencia operativa como una función independiente en 2025, en comparación con el 39,4% en 2023.[2] Esto refleja una gobernanza interna más sólida al tiempo que mantiene un papel claro para los especialistas cuando se necesitan pruebas avanzadas o remediación.
Por Modo de Implementación:
La Nube Lidera Mientras el Modelo Híbrido Aborda las Preocupaciones sobre la Ruta de RecuperaciónLa nube representó el 58,97% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026. La entrega por suscripción permite a las organizaciones escalar el acceso a planes, flujos de trabajo y herramientas de colaboración sin duplicar la infraestructura de la plataforma. Sin embargo, la concentración en la nube pública crea un problema de continuidad cuando la plataforma que alberga los planes no está disponible durante una interrupción en la nube. Solo el 12% de las organizaciones consideró la nube pública resiliente para todas las cargas de trabajo de misión crítica, mientras que el 24% la consideró inadecuada para cualquier carga de trabajo de misión crítica. Esto hace que el diseño de la ruta de recuperación sea central en las decisiones de implementación.
Se proyecta que la implementación híbrida se expanda a una CAGR del 11,81% de 2027 a 2032. Combina la colaboración en la nube y los objetivos de recuperación escalables con la confiabilidad del plano de control local y el acceso sin conexión a los planes críticos. Esta configuración admite el acceso a la información de recuperación durante una interrupción activa en la nube. Las implementaciones locales mantienen su relevancia donde la soberanía de datos, los requisitos de seguridad con aislamiento de red o las normas de localización de datos limitan el alojamiento en la nube. Alemania, Francia, India y las jurisdicciones del Consejo de Cooperación del Golfo siguen siendo ubicaciones relevantes para estos requisitos.
Por Tipo de Centro de Datos:
Las Instalaciones Empresariales y de Borde Anclan la Demanda Mientras los Proveedores de Nube Enfrentan Obligaciones en ExpansiónLos centros de datos empresariales y de borde representaron el 36,91% de la participación del tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026. Las grandes empresas operan instalaciones privadas y sitios de borde que requieren objetivos de recuperación alineados con sus prioridades operativas. Sus programas de continuidad deben cubrir la infraestructura local y las dependencias de redes, servicios en la nube y terceros. Los operadores de colocación mantienen certificaciones de continuidad a nivel de sitio para atraer inquilinos regulados. Esto crea un patrón de demanda dual: los operadores necesitan sus propios controles, lo que representa el 36,91% del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos, mientras que los clientes necesitan evidencia de sus proveedores.
Se proyecta que los proveedores de servicios en la nube se expandan a una CAGR del 11,87% de 2027 a 2032. A medida que los operadores de hiperescala y neocloud ingresan a nuevas ubicaciones, se encuentran con expectativas de gobernanza y continuidad de los clientes empresariales regulados. DORA trata a los proveedores de nube designados como proveedores críticos de TIC de terceros, aumentando la atención supervisora directa para los proveedores que atienden a entidades financieras europeas. Los proveedores de servicios deben demostrar capacidad de recuperación en un entorno de infraestructura compartida de gran escala. Esta necesidad de pruebas, documentación y supervisión de terceros respalda el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos.
Por Industria de Usuario Final:
El BFSI Establece una Línea Base Alta Mientras TI y Telecomunicaciones AceleraEl BFSI representó el 25,03% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026. El sector tiene una larga historia de pruebas formales de continuidad y gestión de riesgos obligatoria. Las instituciones financieras necesitan proteger los servicios críticos, las actividades de pago, los registros de clientes y los proveedores de tecnología interconectados. DORA refuerza estos deberes en la Unión Europea, mientras que requisitos comparables de resiliencia operativa se aplican en otros sistemas financieros regulados. Esto sostiene la demanda de actualizaciones de plataformas, pruebas y supervisión de proveedores a medida que cambian los requisitos.
Se proyecta que TI y telecomunicaciones se expanda a una CAGR del 12,62% de 2027 a 2032. Los operadores y proveedores de infraestructura digital tienen compromisos con los clientes vinculados a cargas de trabajo de IA, conectividad en la nube y servicios de colocación. Necesitan una recuperación coordinada en redes, infraestructura de cómputo, almacenamiento y operaciones orientadas al cliente. El comercio minorista y el comercio electrónico priorizan la continuidad de los pagos, mientras que los fabricantes se centran en la tecnología operativa y la resiliencia de la cadena de suministro. Los usuarios de energía y servicios públicos siguen centrados en la resiliencia energética y el cumplimiento de los requisitos de NERC y de confiabilidad de la red comparables.
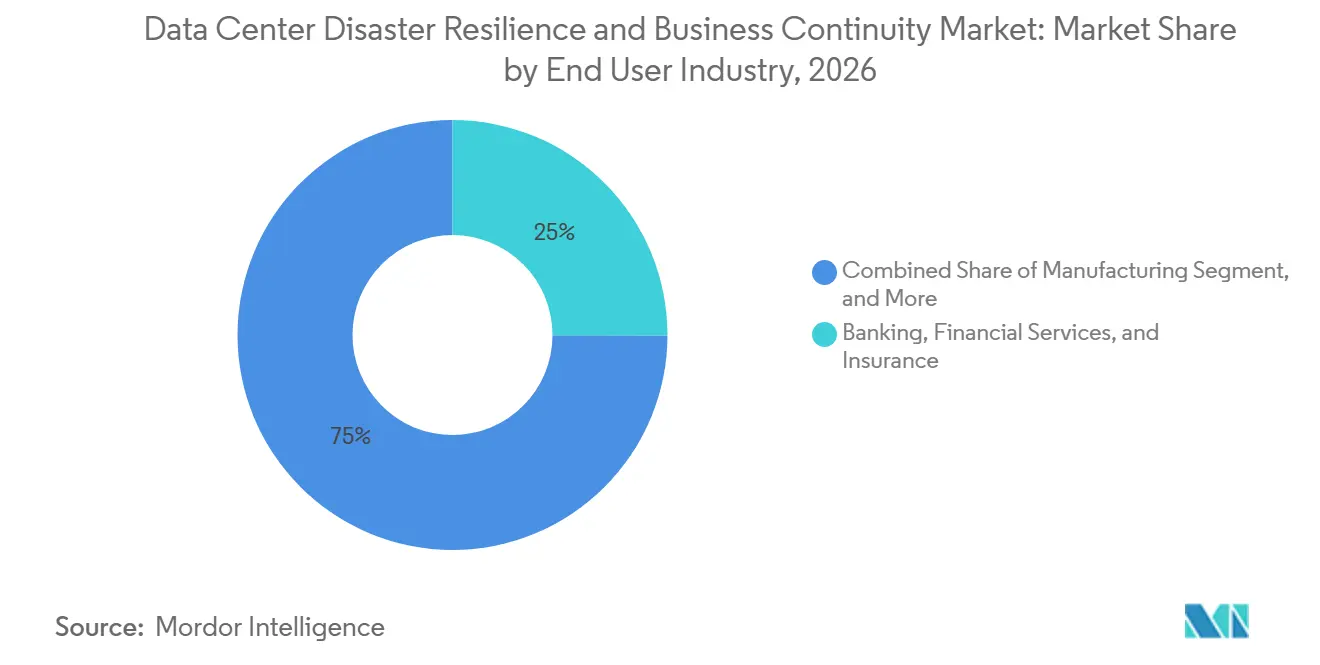
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 42,06% de la participación del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos en 2026. La región combina instituciones financieras reguladas, campus de hiperescala y un ecosistema maduro de proveedores de software, asesoría y servicios gestionados. En los Estados Unidos, la inversión en infraestructura de IA y el evento PJM de julio de 2026 han aumentado la atención ejecutiva sobre la resiliencia energética y la planificación de recuperación multisitio. Las instituciones canadienses también están abordando los requisitos de tecnología y riesgo cibernético bajo la Directriz E-21 de la OSFI. Las aseguradoras y los prestamistas buscan cada vez más evidencia de preparación ante interrupciones del negocio, lo que está acercando las discusiones de continuidad a los comités de finanzas y riesgos.
Europa
Europa es la segunda geografía más grande, con DORA impulsando el gasto estructurado en continuidad entre instituciones financieras, proveedores de tecnología y proveedores de nube. El marco exige que las entidades cubiertas prueben las capacidades de continuidad y recuperación de TIC, aumentando la importancia de la evidencia documentada y la supervisión de proveedores. El Reino Unido, Alemania, los Países Bajos e Irlanda combinan la concentración de servicios financieros con importantes centros de datos. Un informe de 2025 elaborado por F24 y el Business Continuity Institute encontró que el 60,3% de las organizaciones de habla alemana utilizaban herramientas dedicadas de notificación de emergencias o gestión de crisis.[3] La norma ISO 22301 sigue siendo un factor de cumplimiento relevante para las organizaciones que buscan sistemas de gestión de continuidad del negocio coherentes.
Asia-Pacífico, América del Sur y Oriente Medio y África
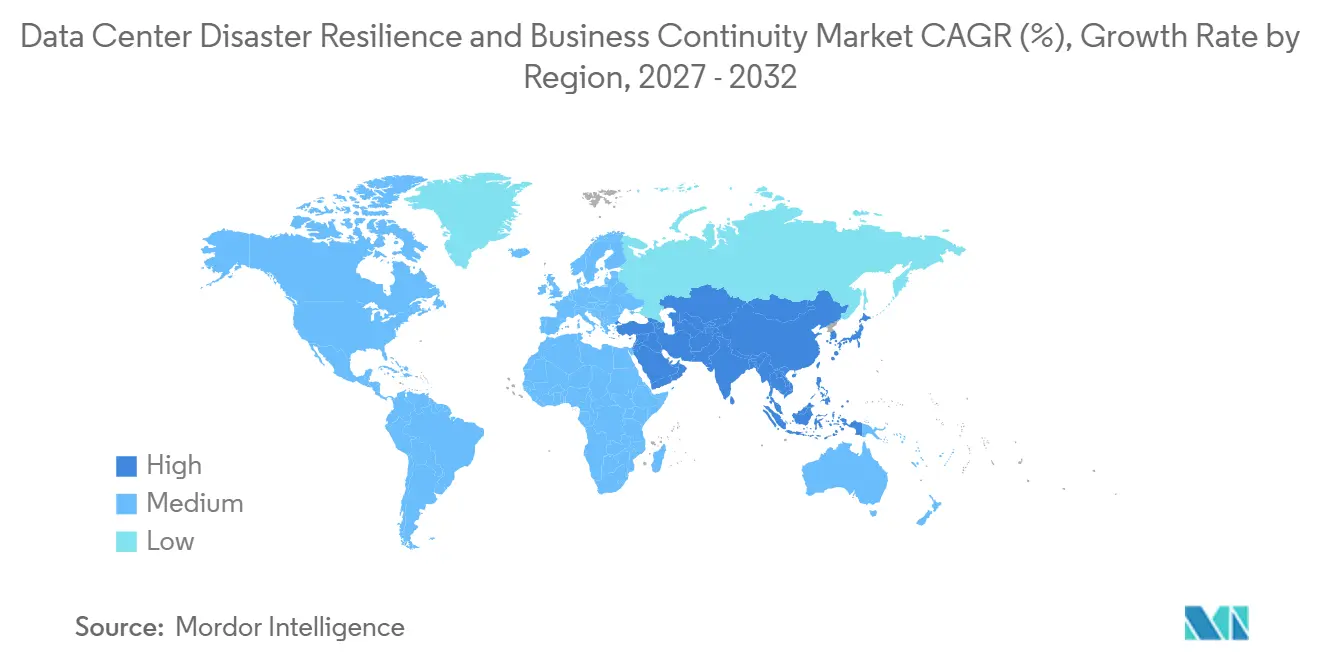
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,36% de 2027 a 2032, respaldada por nueva capacidad de centros de datos y obligaciones formales de continuidad. CBRE informó 11,6 mil millones de USD en inversión en centros de datos en Asia-Pacífico en 2025, mientras que Johor registró un aumento del 53% interanual en la capacidad activa de centros de datos. América del Sur se encuentra en una etapa más temprana, mientras que la inversión en infraestructura de datos soberana está ampliando la base direccionable en Arabia Saudita, los Emiratos Árabes Unidos, Qatar y Sudáfrica.
Panorama Competitivo
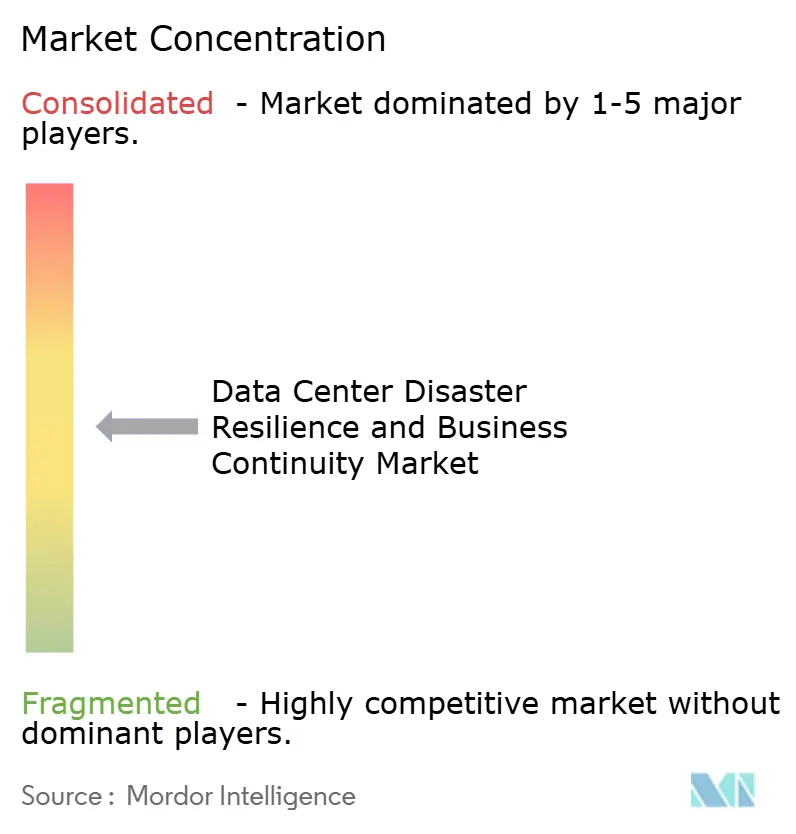
El mercado de resiliencia ante desastres y continuidad del negocio en centros de datos está moderadamente fragmentado porque los grandes compradores a menudo requieren software, servicios de asesoría, integración de sistemas y entrega gestionada de múltiples proveedores. Los proveedores de plataformas dedicadas incluyen Fusion Risk Management, Riskonnect, Archer Technologies, MetricStream, Onspring Technologies, LogicManager, F24 AG, Premier Continuum y Continuity2. ServiceNow y Kyndryl compiten ofreciendo plataformas más amplias de operaciones de TI y gobernanza que pueden reducir la proliferación de herramientas entre los clientes existentes. Las empresas de asesoría y servicios gestionados operan en una capa de entrega separada. Las relaciones con los clientes, la capacidad de integración y el soporte para flujos de trabajo regulados son, por tanto, importantes junto con las características del producto.
Fusion Risk Management lanzó su Sistema de Decisión de Resiliencia Empresarial en agosto de 2026, añadiendo el Índice de Resiliencia Empresarial y la Optimización de la Recuperación con Pruebas de Escenarios a su plataforma. El movimiento refleja un cambio en el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos desde el almacenamiento de planes hacia la medición de los resultados de recuperación y las decisiones de prueba. Kyndryl lanzó el Servicio de Recuperación Inteligente en febrero de 2026, combinando la orquestación de recuperación impulsada por IA con visibilidad sobre los objetivos de recuperación, el estado del sistema y las métricas de cumplimiento en entornos híbridos y multinube. F24 adquirió Creolytix en diciembre de 2025 para añadir inteligencia de amenazas multifuente asistida por IA a su oferta de resiliencia.[4] Estos movimientos conectan la ejecución de la recuperación, los datos operativos y la detección temprana de riesgos.
La actividad en espacios no cubiertos se centra en la simulación de escenarios nativa de IA, el descubrimiento automatizado de dependencias y las señales de riesgo de terceros que pueden activar planes de continuidad. Los compradores necesitan visibilidad sobre las dependencias de recuperación en entornos de nube híbrida, proveedores e infraestructura física. Los requisitos de cumplimiento bajo DORA y marcos relacionados aumentan el valor de la evidencia en tiempo real de que las capacidades de recuperación han sido probadas. Los proveedores capaces de conectar estas funciones sin crear un sistema adicional desconectado tienen una ventaja clara.
Líderes de la Industria de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
-
ServiceNow, Inc.
-
International Business Machines Corporation
-
Everbridge, Inc.
-
Riskonnect, Inc.
-
Fusion Risk Management, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos Empresas cubiertas en este informe
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM
- The British Standards Institution (BSI)
- PricewaterhouseCoopers LLP (PwC)
- Deloitte LLP
- Ernst & Young LLP (EY)
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
Desarrollos recientes de la industria en Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
- Octubre de 2026: ServiceNow lanzó su solución de Resiliencia Operativa para instituciones financieras, unificando la gestión de riesgos, seguridad, gobernanza, riesgo de terceros, continuidad del negocio y gobernanza de IA en la Plataforma de IA de ServiceNow. La investigación adjunta encontró que el 91% de los bancos experimentó un incidente de seguridad agéntico en el último año, y solo el 32% lo contuvo en 24 horas, posicionando la solución como respuesta a las obligaciones convergentes de gobernanza de IA y cumplimiento de DORA.
- Agosto de 2026: Fusion Risk Management anunció el Sistema de Decisión de Resiliencia Empresarial, una capa de decisión sobre las plataformas existentes de GRC e ITSM que calcula el impacto de las interrupciones en tiempo real, junto con el marco de referencia del Índice de Resiliencia Empresarial y la Optimización de la Recuperación con Pruebas de Escenarios. Las capacidades se lanzaron ampliamente tras un programa de adoptantes tempranos con empresas globales de servicios financieros.
- Junio de 2026: ServiceNow e IBM anunciaron una colaboración plurianual que integra IBM watsonx.data, Red Hat Ansible, Instana y HashiCorp Terraform en la Plataforma de IA de ServiceNow. La colaboración apunta a operaciones de infraestructura autónomas relevantes para la automatización de la continuidad y la recuperación.
- Febrero de 2026: Kyndryl lanzó el Servicio de Recuperación Inteligente, un servicio basado en la nube impulsado por IA que automatiza la recuperación en entornos híbridos y multinube a través de Kyndryl Bridge. Proporciona visibilidad en tiempo real sobre los objetivos de recuperación, el estado del sistema y las métricas de cumplimiento.
Alcance del Informe Global del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos
El Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos se refiere al mercado de soluciones de software, plataformas de gestión de resiliencia, servicios de asesoría y servicios de continuidad del negocio diseñados para ayudar a los operadores de centros de datos a prevenir, prepararse, responder y recuperarse de interrupciones que afectan la infraestructura crítica de TI, las instalaciones, los servicios públicos, las operaciones de la fuerza laboral y los proveedores de servicios de terceros.
El Informe del Mercado de Resiliencia ante Desastres y Continuidad del Negocio en Centros de Datos está segmentado por Componente (Software y Plataformas [Plataformas Integradas de Gestión de Continuidad y Resiliencia, Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias, Software Independiente de Planificación y Documentación de Continuidad, Software Independiente de Respuesta a Crisis y Coordinación de Incidentes, y Otros [Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.]) y Servicios [Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia, Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis, Servicios de Implementación de Software e Integración de Sistemas, Servicios de Pruebas de Resiliencia, Simulación y Capacitación, y Servicios de Programa de Continuidad Gestionado]), Modo de Implementación (Nube, Local e Híbrido), Tipo de Centro de Datos (Proveedor de Servicios en la Nube, Colocación y Empresarial y de Borde) e Industria de Usuario Final (TI y Telecomunicaciones, BFSI, Gobierno y Administración Pública, Salud y Ciencias de la Vida, Manufactura, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos y Otras Industrias de Usuario Final). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | |
| Software Independiente de Planificación y Documentación de Continuidad | |
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | |
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | |
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | |
| Servicios de Implementación de Software e Integración de Sistemas | |
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | |
| Servicios de Programa de Continuidad Gestionado |
| Nube |
| Local |
| Híbrido |
| Proveedor de Servicios en la Nube |
| Colocación |
| Empresarial y de Borde |
| TI y Telecomunicaciones |
| BFSI |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Malasia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Componente | Software y Plataformas | Plataformas Integradas de Gestión de Continuidad y Resiliencia |
| Software Independiente de Análisis de Impacto Empresarial y Mapeo de Dependencias | ||
| Software Independiente de Planificación y Documentación de Continuidad | ||
| Software Independiente de Respuesta a Crisis y Coordinación de Incidentes | ||
| Otros (Software Independiente de Gestión de Ejercicios y Pruebas de Resiliencia, etc.) | ||
| Servicios | Servicios de Asesoría, Análisis de Impacto Empresarial y Evaluación de Resiliencia | |
| Servicios de Desarrollo de Planes de Continuidad y Respuesta a Crisis | ||
| Servicios de Implementación de Software e Integración de Sistemas | ||
| Servicios de Pruebas de Resiliencia, Simulación y Capacitación | ||
| Servicios de Programa de Continuidad Gestionado | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tipo de Centro de Datos | Proveedor de Servicios en la Nube | |
| Colocación | ||
| Empresarial y de Borde | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Malasia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos?
El sector está valorado en 4,85 mil millones de USD en 2026 y se proyecta que alcance los 9,36 mil millones de USD para 2032, a una CAGR del 11,38% de 2027 a 2032.
¿Qué está impulsando la adopción de soluciones de resiliencia en centros de datos?
En el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos, los costos por interrupciones, los compromisos contractuales, las cargas de trabajo de IA, los riesgos de la red eléctrica y los requisitos relacionados con DORA respaldan la adopción.
¿Qué componente tiene la mayor participación en este sector?
El software y las plataformas lideran el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos con una participación del 45,71% en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 11,78% hasta 2032.
¿Por qué están ganando terreno las implementaciones de continuidad híbridas?
En el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos, las configuraciones híbridas combinan la colaboración a escala de nube con controles locales y acceso sin conexión a los planes cuando los servicios en la nube se interrumpen.
¿Qué sector de usuario final se está expandiendo más rápido?
En el mercado de resiliencia ante desastres y continuidad del negocio en centros de datos, se proyecta que TI y telecomunicaciones se expanda a una CAGR del 12,62% hasta 2032 a medida que los operadores respaldan cargas de trabajo de IA, conectividad y compromisos de colocación.
¿Qué región se espera que se expanda más rápido?
Dentro del mercado de resiliencia ante desastres y continuidad del negocio en centros de datos, se proyecta que Asia-Pacífico se expanda a una CAGR del 12,36% hasta 2032, respaldada por la inversión y los requisitos emergentes de continuidad.