
データセンター災害レジリエンスおよびビジネス継続性市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
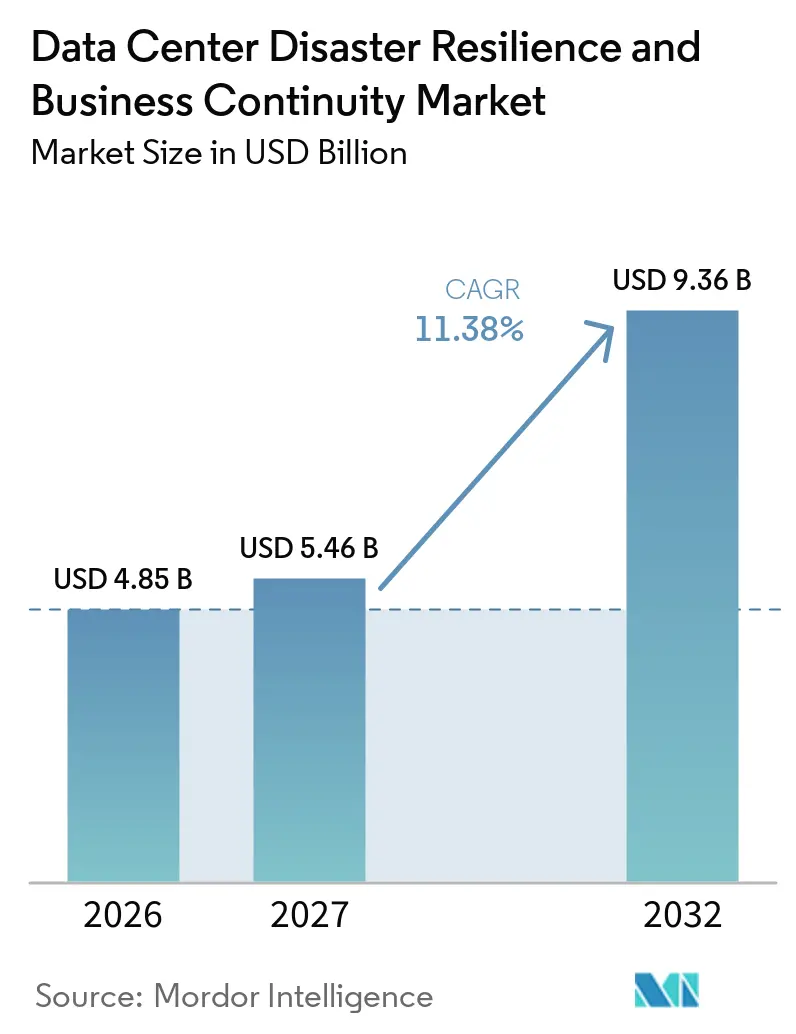
| 市場規模 (2027) | 5.46 十億米ドル |
| 市場規模 (2032) | 9.36 十億米ドル |
| 成長率 (2027 - 2032) | 11.38 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター災害レジリエンスおよびビジネス継続性市場分析
データセンター災害レジリエンスおよびビジネス継続性市場規模は、2026年の4.85 ビリオン 米ドルから2027年には5.46 ビリオン 米ドルへと拡大し、2032年には9.36 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 11.38%で成長すると予測されています。計画外障害のコスト増加により、レジリエンス支出は任意の技術予算から、財務リーダーや監査委員会が監督する資本意思決定へと移行しています。データセンター災害レジリエンスおよびビジネス継続性市場は、クラウドの拡大、AIワークロード、ならびにオペレーターおよびその重要サプライヤーに対するより厳格な継続性義務によっても形成されています。購買担当者はますます、影響分析、計画策定、テスト、危機対応、および復旧管理を個別のツールではなく、一つのプラットフォームで連携させることを求めています。これは、ソフトウェアと実装、シミュレーション、マネージドサービスを組み合わせることができるプロバイダーに有利に働きます。競争的活動はAI支援テストおよびシナリオモデリングの活用を拡大させており、人材不足と複雑なハイブリッド環境がプログラム展開の遅延を継続的に引き起こしています。
レポートの主な調査結果
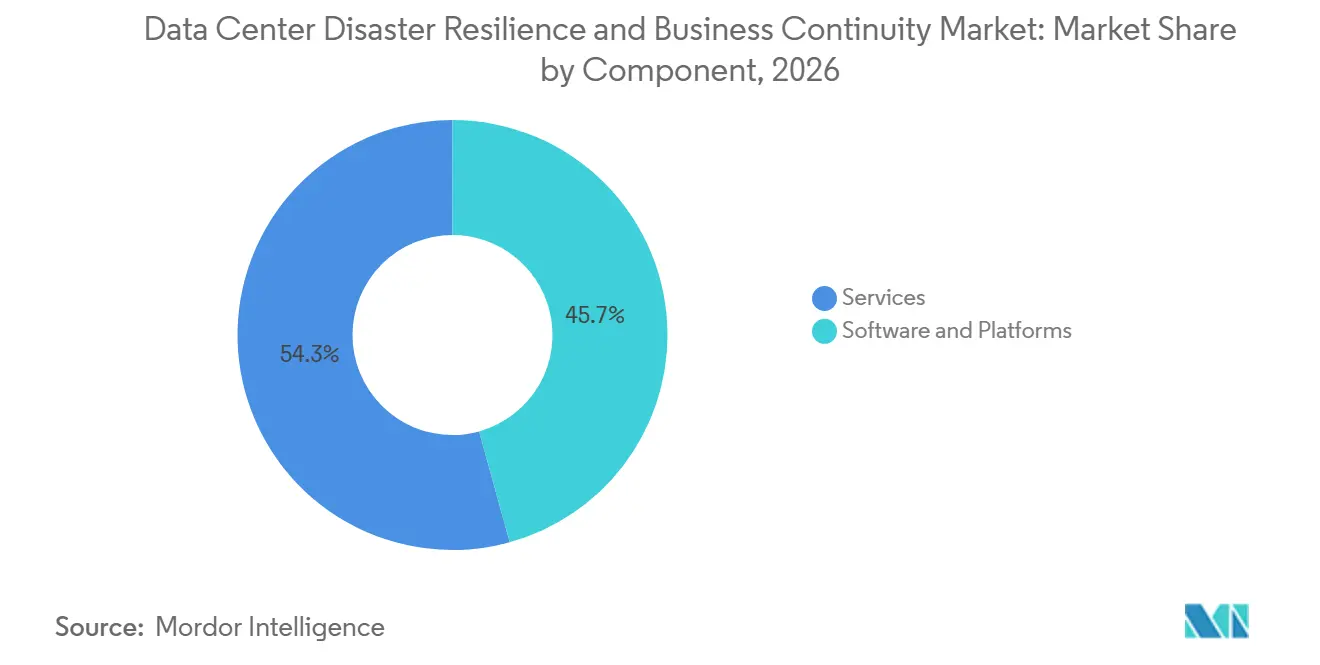
- コンポーネント別では、ソフトウェアおよびプラトフォームが2026年のデータセンター災害レジリエンスおよびビジネス継続性市場シェアの45.71%を占め、サービスは2032年にかけてCAGR 11.78%で拡大する見込みです。
- デプロイメントモデル別では、クラウドが2026年に58.97%のシェアを占め、ハイブリッドは2032年にかけてCAGR 11.81%で拡大する見込みです。
- データセンタータイプ別では、エンタープライズおよびエッジデータセンターが2026年のデータセンター災害レジリエンスおよびビジネス継続性市場で36.91%のシェアを占め、クラウドサービスプロバイダーは2032年にかけてCAGR 11.87%で拡大する見込みです。
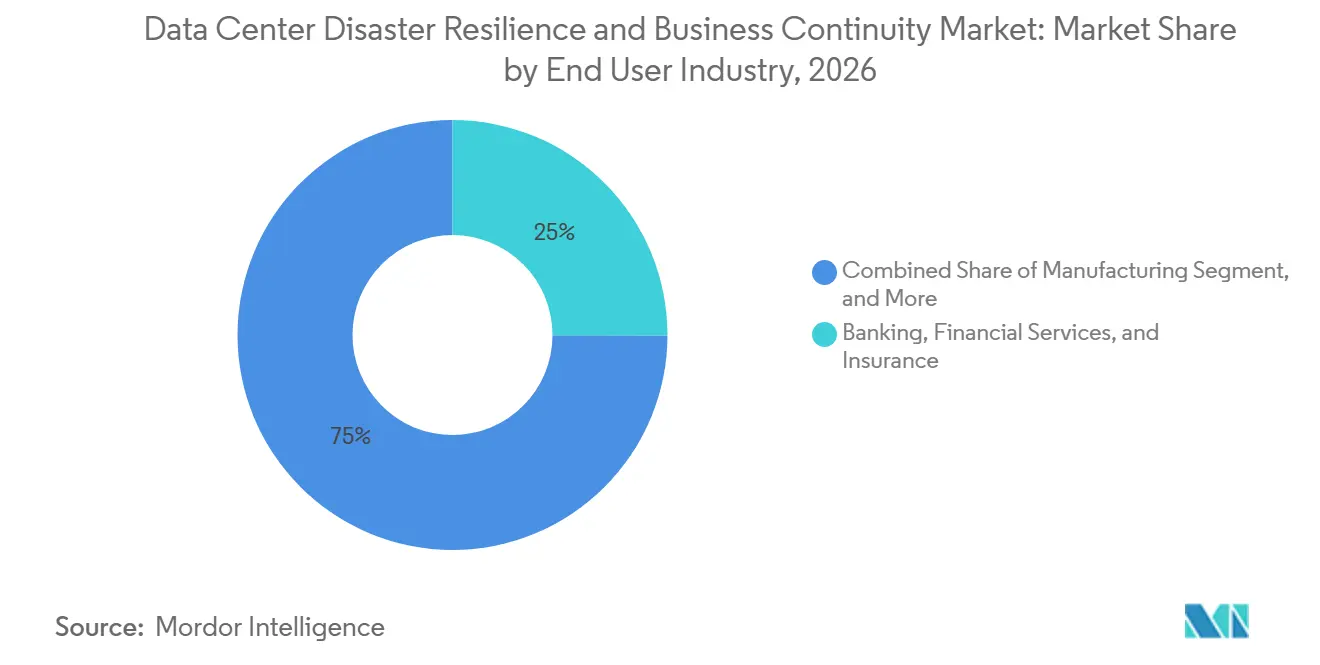
- エンドユーザー産業別では、BFSIが2026年に25.03%のシェアを占め、ITおよび通信は2032年にかけてCAGR 12.62%で拡大する見込みです。
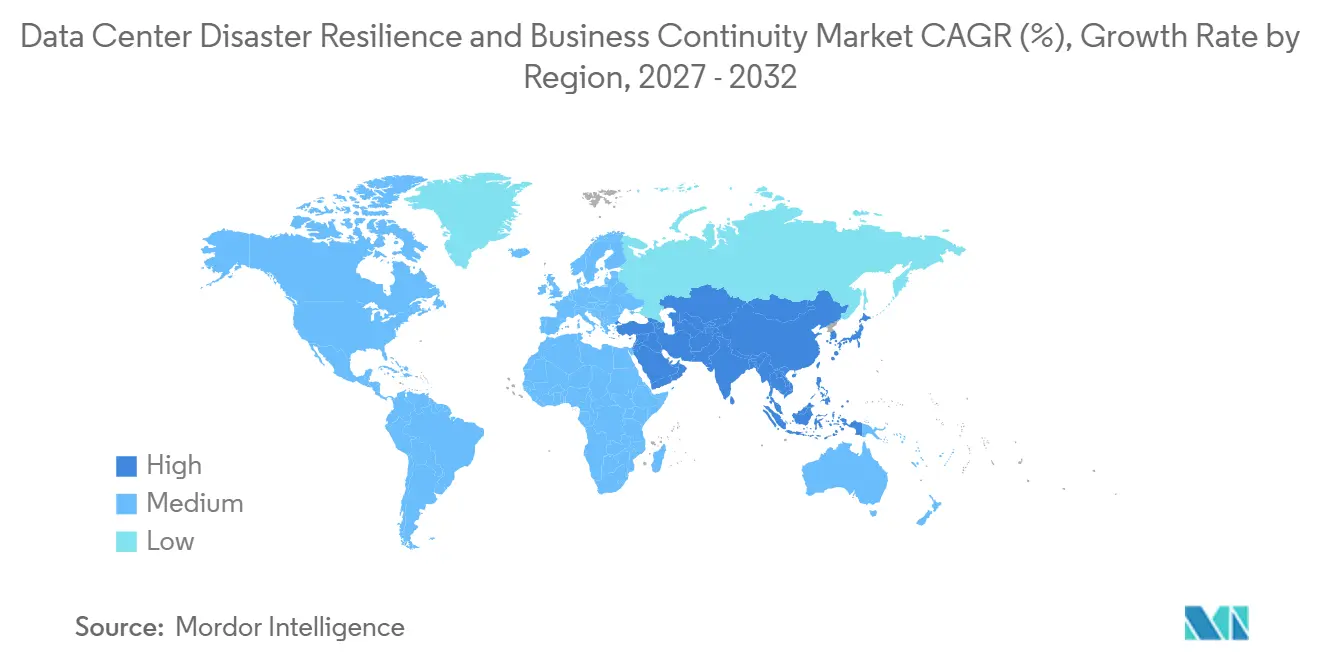
- 地域別では、北米が2026年に42.06%のシェアを占め、アジア太平洋は2032年にかけてCAGR 12.36%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRに対する影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターのダウンタイムによる財務損失の拡大と契約上のリスク | 2.80% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| 継続的な可用性を必要とするクラウド、AI、ミッションクリティカルなワークロードの拡大 | 2.30% | グローバル | 中期(2~4年) |
| 異常気象、自然災害、および電力インフラ障害へのリスクエクスポージャー | 1.90% | グローバル、米国南部およびアジア太平洋沿岸部でリスクが最大 | 中期(2~4年) |
| 文書化およびテストされた継続性プログラムに対する規制および顧客要件 | 2.20% | 欧州および北米、アジア太平洋および中東へと拡大 | 中期(2~4年) |
| 協調的な継続性および危機対応を必要とするサイバー攻撃およびランサムウェアのリスク | 1.40% | グローバル | 短期(2年以内) |
| レジリエンス管理および復旧準備に対する保険会社、融資機関、および投資家の精査 | 0.80% | 北米および欧州、中東へと拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターのダウンタイムに関連する財務損失の拡大と契約上のリスク
計画外障害のコストは、レジリエンスプログラムが資本承認を受けられるかどうかを左右するほど重要になっています。Uptime Instituteは、過去3年間に大規模な障害を経験した組織の57%がコスト10万米ドル超の損失を被り、20%は100万米ドル超に達したと報告しています。[1] 2026年の大規模障害の56%は電力障害が原因であり、2025年の45%から増加しており、電力インフラの状況とオンサイト電力管理が継続性計画の中心に位置づけられています。ハイパースケール、コロケーション、クラウドの契約には、サービスレベルのコミットメントが達成されない場合の財務的な結果が組み込まれることが増えています。したがって、物理的な資産に損害がなかった場合でも、障害が発生すれば契約上の損害賠償請求が発生する可能性があります。こうしたリスクに直面する企業は、重なプロバイダーに対して復旧準備要件を拡大しており、データセンター災害レジリエンスおよびビジネス継続性市場全体での需要を広げています。
継続的な可用性を必要とするクラウド、AI、ミッションクリティカルなワークロードの拡大
AIワークロードは、高密度コンピューティング、高帯域幅ストレージ、および専用冷却設備を別のサイトで迅速に再現することが困難なため、従来のアプリケーションとは異なる復旧要件をもたらします。Nokiaの調査では、データセンターオペレーターの50%がAI駆動型自動化を活用して運用エラーを削減する計画を持ち、42%がインシデント対応と復旧を2026年の最重要投資優先事項として特定しました。これらの優先事項は、データセンター災害レジリエンスおよびビジネス継続性市場における自動化の幅広い活用を後押ししています。オペレーターは、コンピューティング、ネットワーク、ストレージ、冷却、およびクラウドサービスにまたがる依存関係を考慮した復旧プロセスを必要としています。この要件により、シナリオテストと復旧オーケストレーシンの価値が高まります。また、AIrelated workloadをホスティングするプロバイダーにとって、継続性能力は一定間隔で完了する計画策定演習ではなく、運用上の問題となっています。
異常気象、自然災害、および電力インフラ障害へのリスクエクスポージャー
電力網の障害は、電力レジリエンスと復旧手順のテストにおける直接的な推進要因となっています。2026年7月22日、バージニア州北部のPJM電力網からほぼ3,800メガワットのデータセンター負荷が切断され、施設がバックアップ発電に切り替わる際に電圧および周波数の乱れが発生しました。PJMはその後、大規模負荷切断イベントに関する信頼性基準を提案し、ライドスルー能力と電力インフラ障害テストへの注目が高まっています。これらの事象は、単一施設に焦点を当てた継続性評価の限界を明らかにしています。同一の電力ノードに依存する近隣施設を持つ組織は、同時障害に直面する可能性があります。データセンター災害レジリエンスおよびビジネス継続性市場は、したがって、電力網の状況、燃料供給状況、および協調的な再起動手を含むマルチサイトシナリオから恩恵を受けます。
文書化およびテストされた継続性プログラムに対する規制および顧客要件
欧州連合のデジタル・オペレーショナル・レジリエンス法(DORA)は2025年1月17日から適用され、金融機関および指定された重要ICTプロバイダーに対し、テスト済みのICT継続性ポリシーの維持、ビジネス影響分析の実施、および復旧計画の文書化を義務付けています。この枠組みは、金融機関を支援するクラウドプラットフォーム、コロケーションプロバイダー、およびソフトウェアサプライヤーにも及びます。これにより、規制対象企業からそれを取り巻くデータセンターサービスエコシステムへと需要が拡大します。2025年7月に発効したオーストラリアのAPRA CPS 230も、監督対象機関に対するオペレーショナルリスク、サービスプロバイダー、およびビジネス継続性義務を同様に強化しています。ISO 22301認証および関連する継続性標準も、規制対象のサプライチェーン全体における調達要件を形成し続けています。これらの要件は、テスト、ガバナンス、および復旧準備を証できるデータセンター災害レジリエンスおよびビジネス継続性市場のプロバイダーに有利に働きます。
制約要因の影響分析*
| 制約要因 | CAGRに対する影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入コストと競合するインフラ投資優先事項 | -1.40% | グローバル、中堅市場および新興拠点で最も顕著 | 短期(2年以内) |
| レガシーインフラおよび断片化した管理システムにまたがる統合の複雑性 | -0.90% | グローバル、北米および欧州で最も顕著 | 中期(2~4年) |
| ビジネス継続性およびデータセンターレジリエンス専門家の不足 | -0.60% | グローバル | 長期(4年以上) |
| 回避損失の定量化および投資対効果の実証の困難性 | -0.50% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い導入コストと競合するインフラ投資優先事項
統合された継続性プログラムには、ライセンス、データ移行、依存関係マッピング、トレーニング、および繰り返しのテストへの支出が必要です。これらのコストは、AIコンピューティング能力、ネットワークの近代化、サイバーセキュリティツール、およびその他のインフラプロジェクトと競合しています。Business Continuity Instituteは、2025年に組織の65.5%がレジリエンスリソースを増加させたと報告していますが、予算競争は引き続き調達スケジュールに影響を与えています。プロフェッショナルサービスを含む大企業向けの導入では、7桁の費用に達することがあります。段階的な採用、マネージドサービス、および従量課金型ソフトウェアは参入障壁を低減できます。しかし、複雑なレガシー環境では、組織がプログラムを効果的に活用できるようになるまでに、依然として多大な作業が必要です。
レガシーインフラおよび断片化した管理システムにまたがる統合の複雑性
多くのデータセンター環境には、不完全な資産インベントリ、切断された構成情報、および依存関係情報を共有しない監視ツールが混在しています。これにより、効果的な復旧プログラムに必要な関係性のマッピングが困難になります。ハイブリッド環境では、継続性プラットフォームをITサービスマネジメント、ガバナンス・リスク・コンプライアンス、構管理、およびクラウド管理システムと接続する必要があります。必要な設定およびアプリケーション・プログラミング・インタフェース作業は、特に継続性専門家が不足している場合には人材確保が困難です。事前構築済みコネクタとAI支援依存関係検出により、この負担の一部を軽減できます。それでも、断片化した環境では、復旧手順と基礎となるインフラ記録が整合されるまでに、複数年にわたるプログラムが必要になることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスがプラットフォームリーダーとの差を縮めるソフトウェアおよびプラットフォームは、2026年のデータセンター災害レジリエンスおよびビジネス継続性市場シェアの45.71%を占めました。統合プラットフォームは、ビジネス影響分析、計画管理、テスト、および危機対応を単一の運用環境に集約します。このアプローチにより、独立した計画・対応ツールの必要性が低減されます。依存関係マッピング、継続性計画、危機対応、および演習管理向けのスタンドアロンアプリケーションは依然として有用でが、その機能は統合プラットフォームモデルに収束しつつあります。Disaster Recovery Journalは、BCMプラットフォームと脅威インテリジェンスフィードが2025年のレジリエンス調査において最も高い導入計画率を示したと報告しています。
サービスは2027年から2032年にかけてCAGR 11.78%で拡大する見込みです。アドバイザリーサービス、影響分析、計画策定、導入、システム統合、シミュレーション、およびマネージドプログラム提供がこのセグメントを支えています。規制上の期限と経験豊富な実務家の不足により、多くの組織にとって外部支援は重要です。Business Continuity Instituteは、回答者の45.5%が2025年にオペレーショナルレジリエンスを独立した機能として特定したと報告しており、2023年の39.4%から増加しています。[2] これは、高度なテストや改善策が必要な場合に専門家の明確な役割を維持しながら、内部ガバナンスが強化されていることを反映しています。
デプロイメントモデル別:
クラウドがリードする中、ハイブリッドが復旧経路の懸念に対応クラウドは2026年のデータセンター災害レジリエンスおよびビジネス継続性市場シェアの58.97%を占めました。サブスクリプション型の提供により、組織はプラットフォームインフラを複製することなく、計画、ワークフロー、およびコラボレーションツールへのアクセスを拡張できます。しかし、パブリッククラウドへの集は、クラウド障害時に計画を保存するプラットフォームが利用できなくなるという継続性上の問題を生じさせます。ミッションクリティカルなすべてのワークロードに対してパブリッククラウドがレジリエントであると考えた組織はわずか12%であり、一方で24%はいかなるミッションクリティカルなワークロードにも不適切と判断しました。このため、復旧経路の設計がデプロイメント意思決定の中心となっています。
ハイブリッドデプロイメントは2027年から2032年にかけてCAGR 11.81%で拡大する見込みです。クラウドコラボレーションとスケーラブルな復旧ターゲットを、オンプレミスのコントロールプレーンの信頼性と重要計画へのオフラインアクセスと組み合わせます。この構成は、クラウド障害が発生している際にも復旧情報へのアクセスをサポートします。オンプレミスデプロイメントは、データ主権、エアギャップセキュリティ要件、またはデータローカライゼーション規制によってクラウドホスティングが制限される場合に依然として有効です。ドイツ、フランス、インド、および湾岸協力会議の国管轄区域は、これらの要件において引き続き重要な拠点です。
データセンタータイプ別:
エンタープライズおよびエッジ施設が需要の基盤を形成し、クラウドプロバイダーは拡大する義務に直面エンタープライズおよびエッジデータセンターは、2026年のデータセンター災害レジリエンスおよびビジネス継続性市場規模の36.91%のシェアを占めました。大企業はプライベート施設とエッジサイトを運営しており、その運営優先事項に合わせた復旧目標が必要です。継続性プログラムは、ローカルインフラおよびネットワーク、クラウドサービス、サードパーティへの依存関係をカバーする必要があります。コロケーションオペレーターは、規制対象テナントを誘致するためにサイトレベルの継続性認証を維持しています。これにより、二重の需要パターンが生まれます:オペレーターは独自のコントロールを必要とし(データセンター災害レジリエンスおよびビジネス継続性市場の36.91%を占める)、顧客はプロバイダーからの証明を必要とします。
クラウドサービスプロバイダーは2027年か2032年にかけてCAGR 11.87%で拡大する見込みです。ハイパースケールおよびネオクラウドオペレーターが新たな拠点に進出するにつれ、規制対象のエンタープライズ顧客からのガバナンスおよび継続性への期待に直面します。DORAは指定されたクラウドプロバイダーを重要ICTサードパーティプロバイダーとして扱い、欧州の金融機関にサービスを提供するサプライヤーへの直接的な監督上の注目を高めています。サービスプロバイダーは、大規模な共有インフラ環境全体で復旧能力を実証する必要があります。テスト、文書化、およびサードパーティ監督に対するこのニーズがデータセンター災害レジリエンスおよびビジネス継続性市場を支えています。
エンドユーザー産業別:
BFSIが高い基準を設定し、ITおよび通信が加速BFSIは2026年のデータセンター災害レジリエンスおよびビジネス継続性市場シェアの25.03%を占めました。同セクターは、正式な継続性テストおよび義務的なリスク管理の長い歴史を持っています。金融機関は、重要サービス、決済業務、顧客記録、および相互接続された技術プロバイダーを保護する必要があります。DORAは欧州連合におけるこれらの義務を強化し、他の規制対象金融システムにも同様のオペレーショナルレジリエンス要件が適用されています。これにより、要件の変化に伴うプラットフォームアップグレード、テスト、およびサプライヤー監督への需要が維持されます。
ITおよび通信は2027年から2032年にかけてCAGR 12.62%で拡大する見込みです。オペレーターおよびデジタルインフラプロバイダーは、AIワークロード、クラウド接続、およびコロケーションサービスに関連する顧客コミットメントを抱えています。ネットワーク、コンピューティングインフラ、ストレージ、および顧客向けオペレーションにわたる協調的な復旧が必要です。売および電子商取引は決済継続性を優先し、製造業はオペレーショナルテクノロジーおよびサプライチェーンレジリエンスに重点を置いています。エネルギーおよびユーティリティのユーザーは、電力レジリエンスならびにNERCおよび同等の電力網信頼性要件へのコンプライアンスに引き続き注力しています。
注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能です
地域分析
北米
北米は2026のデータセンター災害レジリエンスおよびビジネス継続性市場シェアの42.06%を占めました。同地域は、規制対象の金融機関、ハイパースケールキャンパス、ならびにソフトウェア、アドバイザリー、マネージドサービスプロバイダーの成熟したエコシステムを有しています。米国では、AIインフラへの投資と2026年7月のPJMイベントにより、電力レジリエンスとマルチサイト復旧計画に対する経営幹部の関心が高まっています。カナダの機関も、OSFI ガイドライン E-21に基づくテクノロジーおよびサイバーリスク要件に対応しています。保険会社や融資機関は事業中断への準備状況の証明を求めるようになっており、継続性に関する議論が財務・リスク委員会に近づいています。
欧州
欧州は第2位の地域であり、DORAが金融機関、テクノロジーサプライヤー、およびクラウドプロバイダー全体で体系的な継続性支出を促進しています。この枠組みでは、対象事業体がICT継続性および復旧能力をテストすることを義務付けており、文書化された証拠とサプライヤー監督の重要性が高まっています。英国、ドイツ、オランダ、およびアイルランドは、金融サービスの集中と主要なデータセンターハブを兼ね備えています。F24とBusiness Continuity Instituteが作成した2025年のレポートでは、ドイツ語圏の組織の60.3%が専用の緊急通知または危機管理ツールを使用していることが明らかになりました。[3] ISO 22301は、一貫したビジネス継続性マネジメントシステムを求める組織にとって、引き続き重要なコンプライアンス要因です。
アジア太平洋、南米、ならびに中東およびアフリカ
アジア太平洋は2027年か2032年にかけてCAGR 12.36%で拡大する見込みであり、新規データセンター容量と正式な継続性義務が後押ししています。CBREは2025年のアジア太平洋データセンター投資額を11.6 ビリオン 米ドルと報告し、ジョホールは稼働データセンター容量において前年比53%増を記録しました。南米は引き続き初期段階にありますが、サウジアラビア、UAE、カタール、および南アフリカにおける主権データインフラへの投資が対象市場基盤を広げています。
競合環境
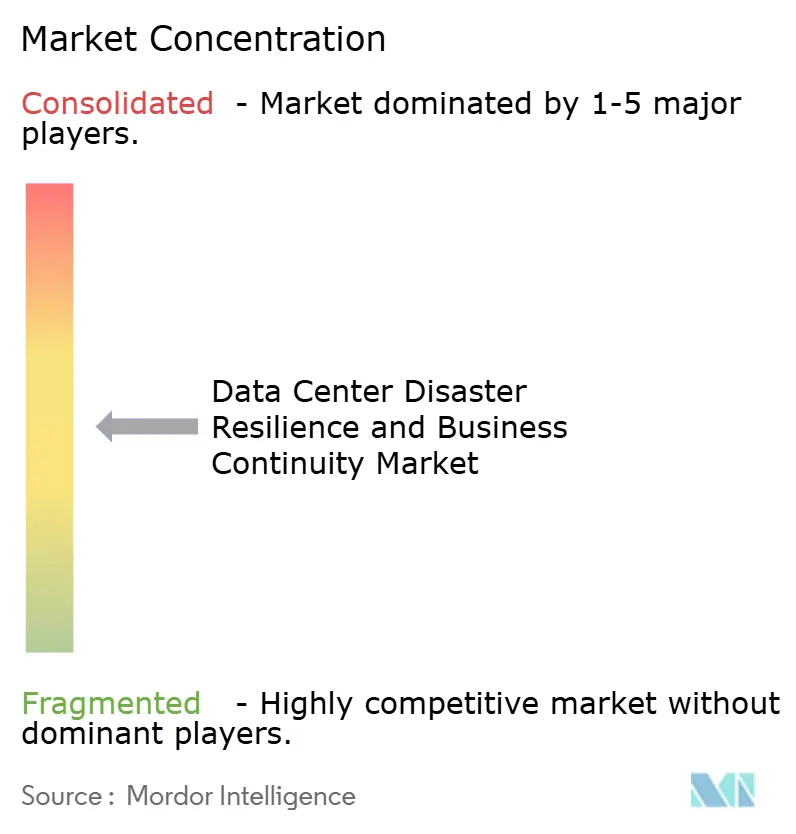
データセンター災害レジリエンスおよびビジネス継続性市場は適度に断片化しており、大規模な買い手は多くの場合、複数のプロバイダーからソフトウェア、アドバイザリーサービス、システム統合、マネージド提供を必要とします。専用プラットフォームベンダーには、Fusion Risk Management、Riskonnect、Archer Technologies、MetricStream、Onspring Technologies、LogicManager、F24 AG、Premier Continuum、およびContinuity2が含まれます。ServiceNowとKyndrylは、既存顧客のツール増殖を削減できるより幅広いIT運用およびガバナンスプラットフォームを提供することで競合しています。アドバイザリーおよびマネージドサービス企業は別個の提供レイヤーで事業を行っています。顧客関係、統合能力、および規制対応ワークフローへのサポートは、したがって製品機能と同様に重要です。
Fusion Risk Managementは2026年8月にエンタープライズレジリエンス意思決定システムを発表し、エンタープライズレジリエンスインデックスとシナリオテストを活用した復旧最適化をプラットフォームに追加しました。この動きは、データセンター災レジリエンスおよびビジネス継続性市場が計画の保存から復旧アウトカムの測定とテスト意思決定へとシフトしていることを反映しています。Kyndrylは2026年2月にインテリジェント復旧サービスを立ち上げ、AI駆動型の復旧オーケストレーションとハイブリッドおよびマルチクラウド環境全体の復旧目標、システム健全性、コンプライアンス指標への可視性を組み合わせました。F24は2025年12月にCreolytixを買収し、AI支援型マルチソース脅威インテリジェンスをレジリエンス提供に追加しました。[4] これらの動きは、復旧実行、運用データ、および早期リスク検出を結びつけています。
ホワイトスペース活動は、AIネイティブのシナリオシミュレーション、自動化された依存関係検出、および継続性計画を起動できるサードパーティリスクシグナルを中心に展開されています。買い手はハイリッドクラウド環境、サプライヤー、および物理インフラ全体の復旧依存関係への可視性を必要としています。DORAおよび関連フレームワークに基づくコンプライアンス要件は、復旧能力がテストされたというリアルタイムの証拠の価値を高めています。これらの機能を追加の切り離されたシステムを作ることなく接続できるプロバイダーは明確な優位性を持っています。
データセンター災害レジリエンスおよびビジネス継続性産業リーダー
-
ServiceNow, Inc.
-
International Business Machines Corporation
-
Everbridge, Inc.
-
Riskonnect, Inc.
-
Fusion Risk Management, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター災害レジリエンスおよびビジネス継続性市場 このレポートでカバーされる企業
- Fusion Risk Management, Inc.
- Riskonnect, Inc.
- ServiceNow, Inc.
- Everbridge, Inc.
- IBM
- The British Standards Institution (BSI)
- PricewaterhouseCoopers LLP (PwC)
- Deloitte LLP
- Ernst & Young LLP (EY)
- LogicManager, Inc.
- Onspring Technologies, LLC
- Archer Technologies LLC
- Quantivate, LLC
- MetricStream Inc.
- Premier Continuum Inc.
- Protiviti Inc.
- Control Risks Group Limited
- Continuity2 Limited
最近の産業開発事情 データセンター災害レジリエンスおよびビジネス継続性市場
- 2026年10月:ServiceNowは金融機関向けオペレーショナルレジリエンスソリューションを発表し、リスク、セキュリティ、ガバナンス、サードパーティリスク管理、ビジネス継続性、AIガバナンスをServiceNow AIプラットフォーム上に統合しました。付随する調査では、銀行の91%が過去1年間にエージェンティックセキュリティインシデントを経験し、24時間以内に封じ込めたのはわずか32%であることが判明し、同ソリューションをAIガバナンスとDORAコンプライアンス義務の収束への対応策として位置づけています。
- 2026年8月:Fusion Risk Managementはエンタープライズレジリエンス意思決定システムを発表しました。これは既存のGRCおよびITSMプラットフォームの上位に位置する意思決定レイヤーであり、リアルタイムで障害インパクトを算出するとともに、エンタープライズレジリエンスインデックスベンチマークフレームワークとシナリオテストを活用した復旧最適化も提供します。これらの機能は、グローバルな金融サービス企業との早期採用プログラムを経て広く公開されました。
- 2026年6月:ServiceNowとIBMは、IBM watsonx.data、Red Hat Ansible、Instana、およびHashiCorp TerraformをServiceNow AIプラットフォームに統合する複数年の協業を発表しました。この協業は、継続性および復旧自動化に関連する自律的なインフラオペレーションを対象としています。
- 2026年2月:KyndrylはインテリジェントリカバリーサービスをCloudベースのAI駆動型サービスとして立ち上げ、Kyndryl Bridgeを通じてハイブリッドおよびマルチクラウド環境全体で復旧を自動化します。復旧目標、シスム健全性、コンプライアンス指標へのリアルタイムの可視性を提供します。
グローバルデータセンター災害レジリエンスおよびビジネス継続性市場レポートのスコープ
データセンター災害レジリエンスおよびビジネス継続性市場とは、データセンターオペレーターが重要なITインフラ、施設、電力インフラ、人員オペレーション、およびサードパーティサービスプロバイダーに影響する障害を防止、準備、対応、および復旧するのを支援するために設計されたソフウェアソリューション、レジリエンス管理プラットフォーム、アドバイザリーサービス、およびビジネス継続性サービスの市場を指します。
データセンター災害レジリエンスおよびビジネス継続性市場レポートは、コンポーネント(ソフトウェアおよびプラットフォーム〔統合継続性・レジリエンス管理プラットフォーム、スタンドアロンビジネス影響分析・依存関係マッピングソフトウェア、スタンドアロン継続性計画・文書化ソフトウェア、スタンドアロン危機対応・インシデント調整ソフトウェア、その他〔スタンドアロンレジリエンス演習・テスト管理ソフトウェアなど〕〕およびサービス〔アドバイザリー、ビジネス影響分析、レジリエンス評価サービス、継続性・危機対応計画策定サービス、ソフトウェア導入・システム統合サービス、レジリエンステスト・シミュレーション・トレーニングサービス、およびマネージド継続性プログラムサービス〕)、デプロイメントモデル(クラウド、オンプレミス、ハイブリッド)、データセンタータイプ(クラウドサービスプロバイダー、コロケーシン、エンタープライズおよびエッジ)、エンドユーザー産業(ITおよび通信、BFSI、政府および行政、ヘルスケアおよびライフサイエンス、製造、小売および電子商取引、エネルギーおよびユーティリティ、その他エンドユーザー産業)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェアおよびプラットフォーム | 統合継続性・レジリエンス管理プラットフォーム |
| スタンドアロンビジネス影響分析・依存関係マッピングソフトウェア | |
| スタンドアロン継続性計画・文書化ソフトウェア | |
| スタンドアロン危機対応・インシデント調整ソフトウェア | |
| その他(スタンドアロンレジリエンス演習・テスト管理ソフトウェアなど) | |
| サービス | アドバイザリー、ビジネス影響分析、レジリエンス評価サービ |
| 継続性・危機対応計画策定サービス | |
| ソフトウェア導入・システム統合サービス | |
| レジリエンステスト・シミュレーション・トレーニングサービス | |
| マネージド継続性プログラムサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| クラウドサービスプロバイダー |
| コロケーション |
| エンタープライズおよびエッジ |
| ITおよび通信 |
| BFSI |
| 政府および行政 |
| ヘルスケアおよびライフサイエンス |
| 製造 |
| 小売および電子商取引 |
| エネルギーおよびユーティリティ |
| その他エンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| マレーシア | |
| インドネシア | |
| ジア太平洋その他 | |
| 南米 | ブラジル |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| 中東およびアフリカその他 |
| コンポーネント別 | ソフトウェアおよびプラットフォーム | 統合継続性・レジリエンス管理プラットフォーム |
| スタンドアロンビジネス影響分析・依存関係マッピングソフトウェア | ||
| スタンドアロン継続性計画・文書化ソフトウェア | ||
| スタンドアロン危機対応・インシデント調整ソフトウェア | ||
| その他(スタンドアロンレジリエンス演習・テスト管理ソフトウェアなど) | ||
| サービス | アドバイザリー、ビジネス影響分析、レジリエンス評価サービ | |
| 継続性・危機対応計画策定サービス | ||
| ソフトウェア導入・システム統合サービス | ||
| レジリエンステスト・シミュレーション・トレーニングサービス | ||
| マネージド継続性プログラムサービス | ||
| デプロイメントモデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| データセンタータイプ別 | クラウドサービスプロバイダー | |
| コロケーション | ||
| エンタープライズおよびエッジ | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| 政府および行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造 | ||
| 小売および電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| その他エンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| マレーシア | ||
| インドネシア | ||
| ジア太平洋その他 | ||
| 南米 | ブラジル | |
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| 中東およびアフリカその他 | ||
レポートで回答されている主要な質問
データセンター災害レジリエンスおよびビジネス継続性市場の規模はどのくらいですか?
同セクターは2026年に48.5億米ドルと評価されており、2027年から2032年にかけてCAGR 11.38%で2032年までに93.6億米ドルに達する見込みす。
データセンターレジリエンスソリューションの採用を促進している要因は何ですか?
データセンター災害レジリエンスおよびビジネス継続性市場では、障害コスト、契約上のコミットメント、AIワークロード、電力網リスク、およびDORA関連要件が採用を後押ししています。
このセクターで最大のシェアを持つコンポーネントはどれですか?
ソフトウェアおよびプラットフォームが2026年に45.71%のシェアでデータセンター災害レジリエンスおよびビジネス継続性市場をリードしており、サービスは2032年にかけてCAGR 11.78%で拡大する見込みです。
ハイブリッド継続性デプロイメントはなぜ普及しているのですか?
データセンター災害レジリエンスおよびビジネス継続性市場全体で、ハイブリッド構成はクラウドスケールのコラボレーションとオンプレミスのコントロールおよびクラウドサービスが中断した際のオフライン計画アクセスを組み合わせています。
最も急速に拡大しているエンドユーザーセクターはどこですか?
データセンター災害レジリエンスおよビジネス継続性市場では、ITおよび通信がAIワークロード、接続性、コロケーションコミットメントをサポートするオペレーターにより、2032年にかけてCAGR 12.62%で拡大する見込みです。
最も急速に拡大すると予測されている地域はどこですか?
データセンター災害レジリエンスおよびビジネス継続性市場において、アジア太平洋は投資と新興の継続性要件に支えられ、2032年にかけてCAGR 12.36%で拡大する見込みです。