
Tamanho e Participação do Mercado de Infraestrutura de Recuperação de Desastres de Data Center
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
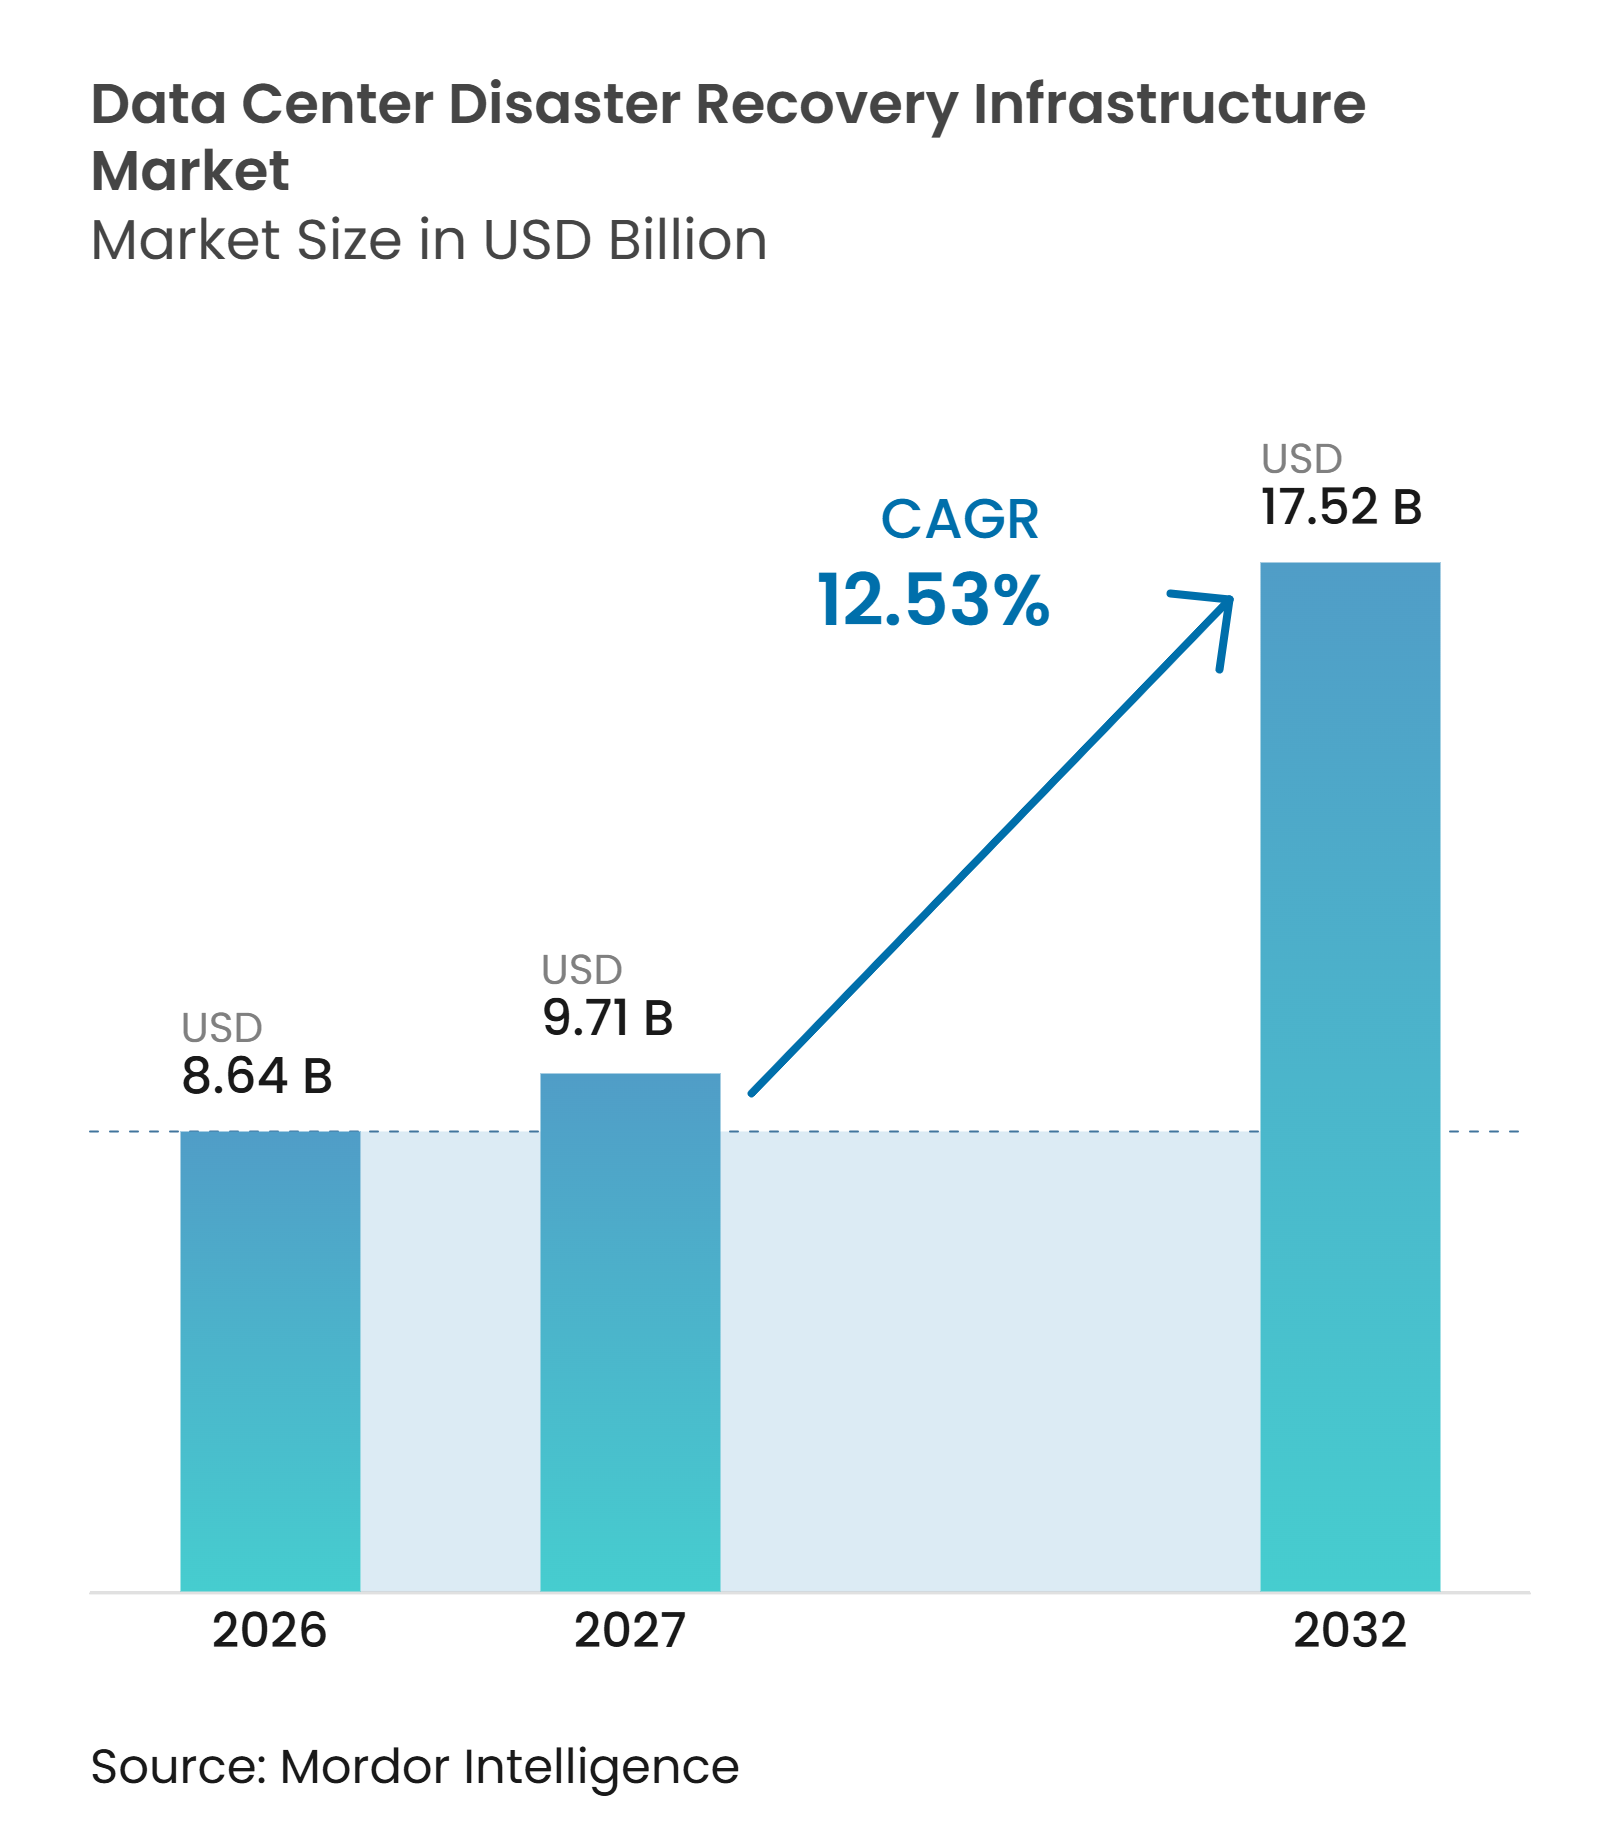
| Tamanho do Mercado (2027) | 9.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.52 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.53 % |
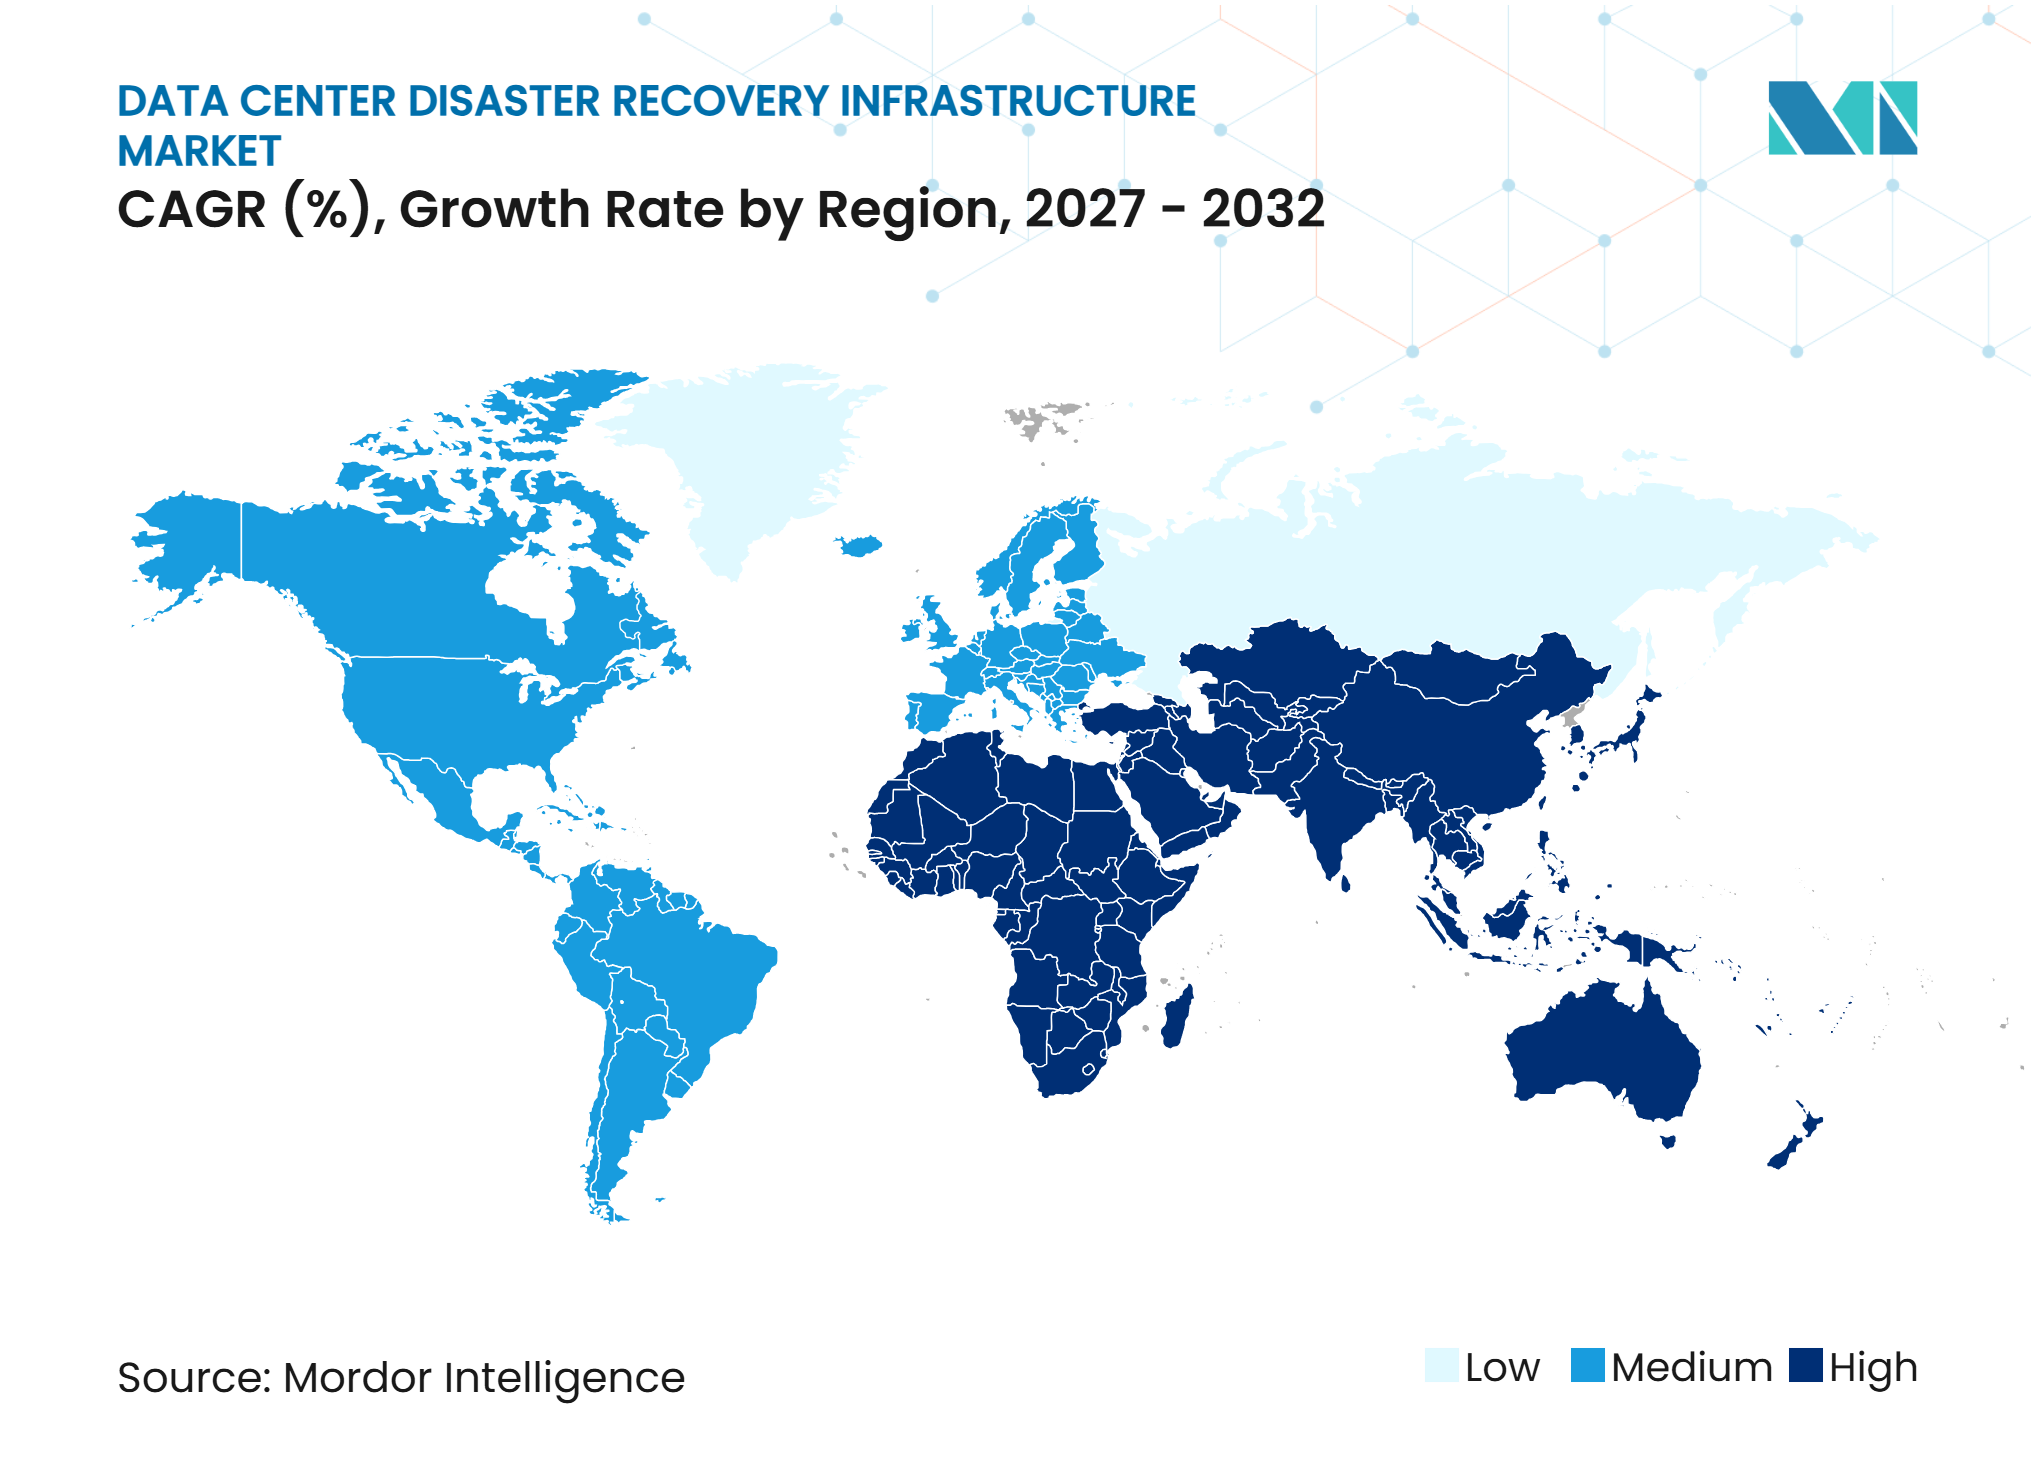
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Infraestrutura de Recuperação de Desastres de Data Center por Mordor Intelligence
O tamanho do mercado de infraestrutura de recuperação de desastres de data center tem projeção de expansão de 8,64 bilhões de USD em 2026 e 9,71 bilhões de USD em 2027 para 17,52 bilhões de USD até 2032, registrando um CAGR de 12,53% entre 2027 e 2032. O mercado de infraestrutura de recuperação de desastres de data center está migrando do planejamento periódico de backup para ambientes de recuperação projetados, testados e financiados como infraestrutura operacional central. O ransomware elevou o custo das interrupções porque os atacantes visam cada vez mais dados, sistemas de identidade e repositórios de backup em conjunto. Os ambientes híbridos e multinuvem também criam mais dependências de recuperação entre sistemas locais, nuvens públicas e plataformas de software como serviço. Os fornecedores estão respondendo combinando backup, orquestração, recuperação de identidade e capacidades de sala limpa em plataformas mais amplas. Isso deixa espaço para provedores que possam simplificar os testes de recuperação, reduzir as necessidades de pessoal e fornecer evidências de que os planos de recuperação funcionam.
Principais Conclusões do Relatório
- Por tipo de infraestrutura, data centers de recuperação secundários e dedicados detinham 28,74% da participação do mercado de infraestrutura de recuperação de desastres de data center em 2026, enquanto a infraestrutura de recuperação de desastres baseada em nuvem tem projeção de expansão a um CAGR de 13,37% até 2032.
- Por modelo de implantação, a recuperação de desastres local detinha uma participação de 32,68% em 2026, enquanto a recuperação de desastres como serviço tem projeção de expansão a um CAGR de 13,43% até 2032.
- Por arquitetura de recuperação, a arquitetura ativo-passivo detinha uma participação de 26,93% em 2026, enquanto a replicação contínua de dados tem projeção de expansão a um CAGR de 13,29% até 2032.
- Por componente, os sistemas de armazenamento e backup detinham uma participação de 31,27% em 2026, enquanto a orquestração e automação de recuperação tem projeção de expansão a um CAGR de 13,32% até 2032.
- Por aplicação, a recuperação de aplicações de negócios críticas detinha uma participação de 35,82% em 2026, enquanto a recuperação de aplicações nativas em nuvem tem projeção de expansão a um CAGR de 13,26% até 2032.
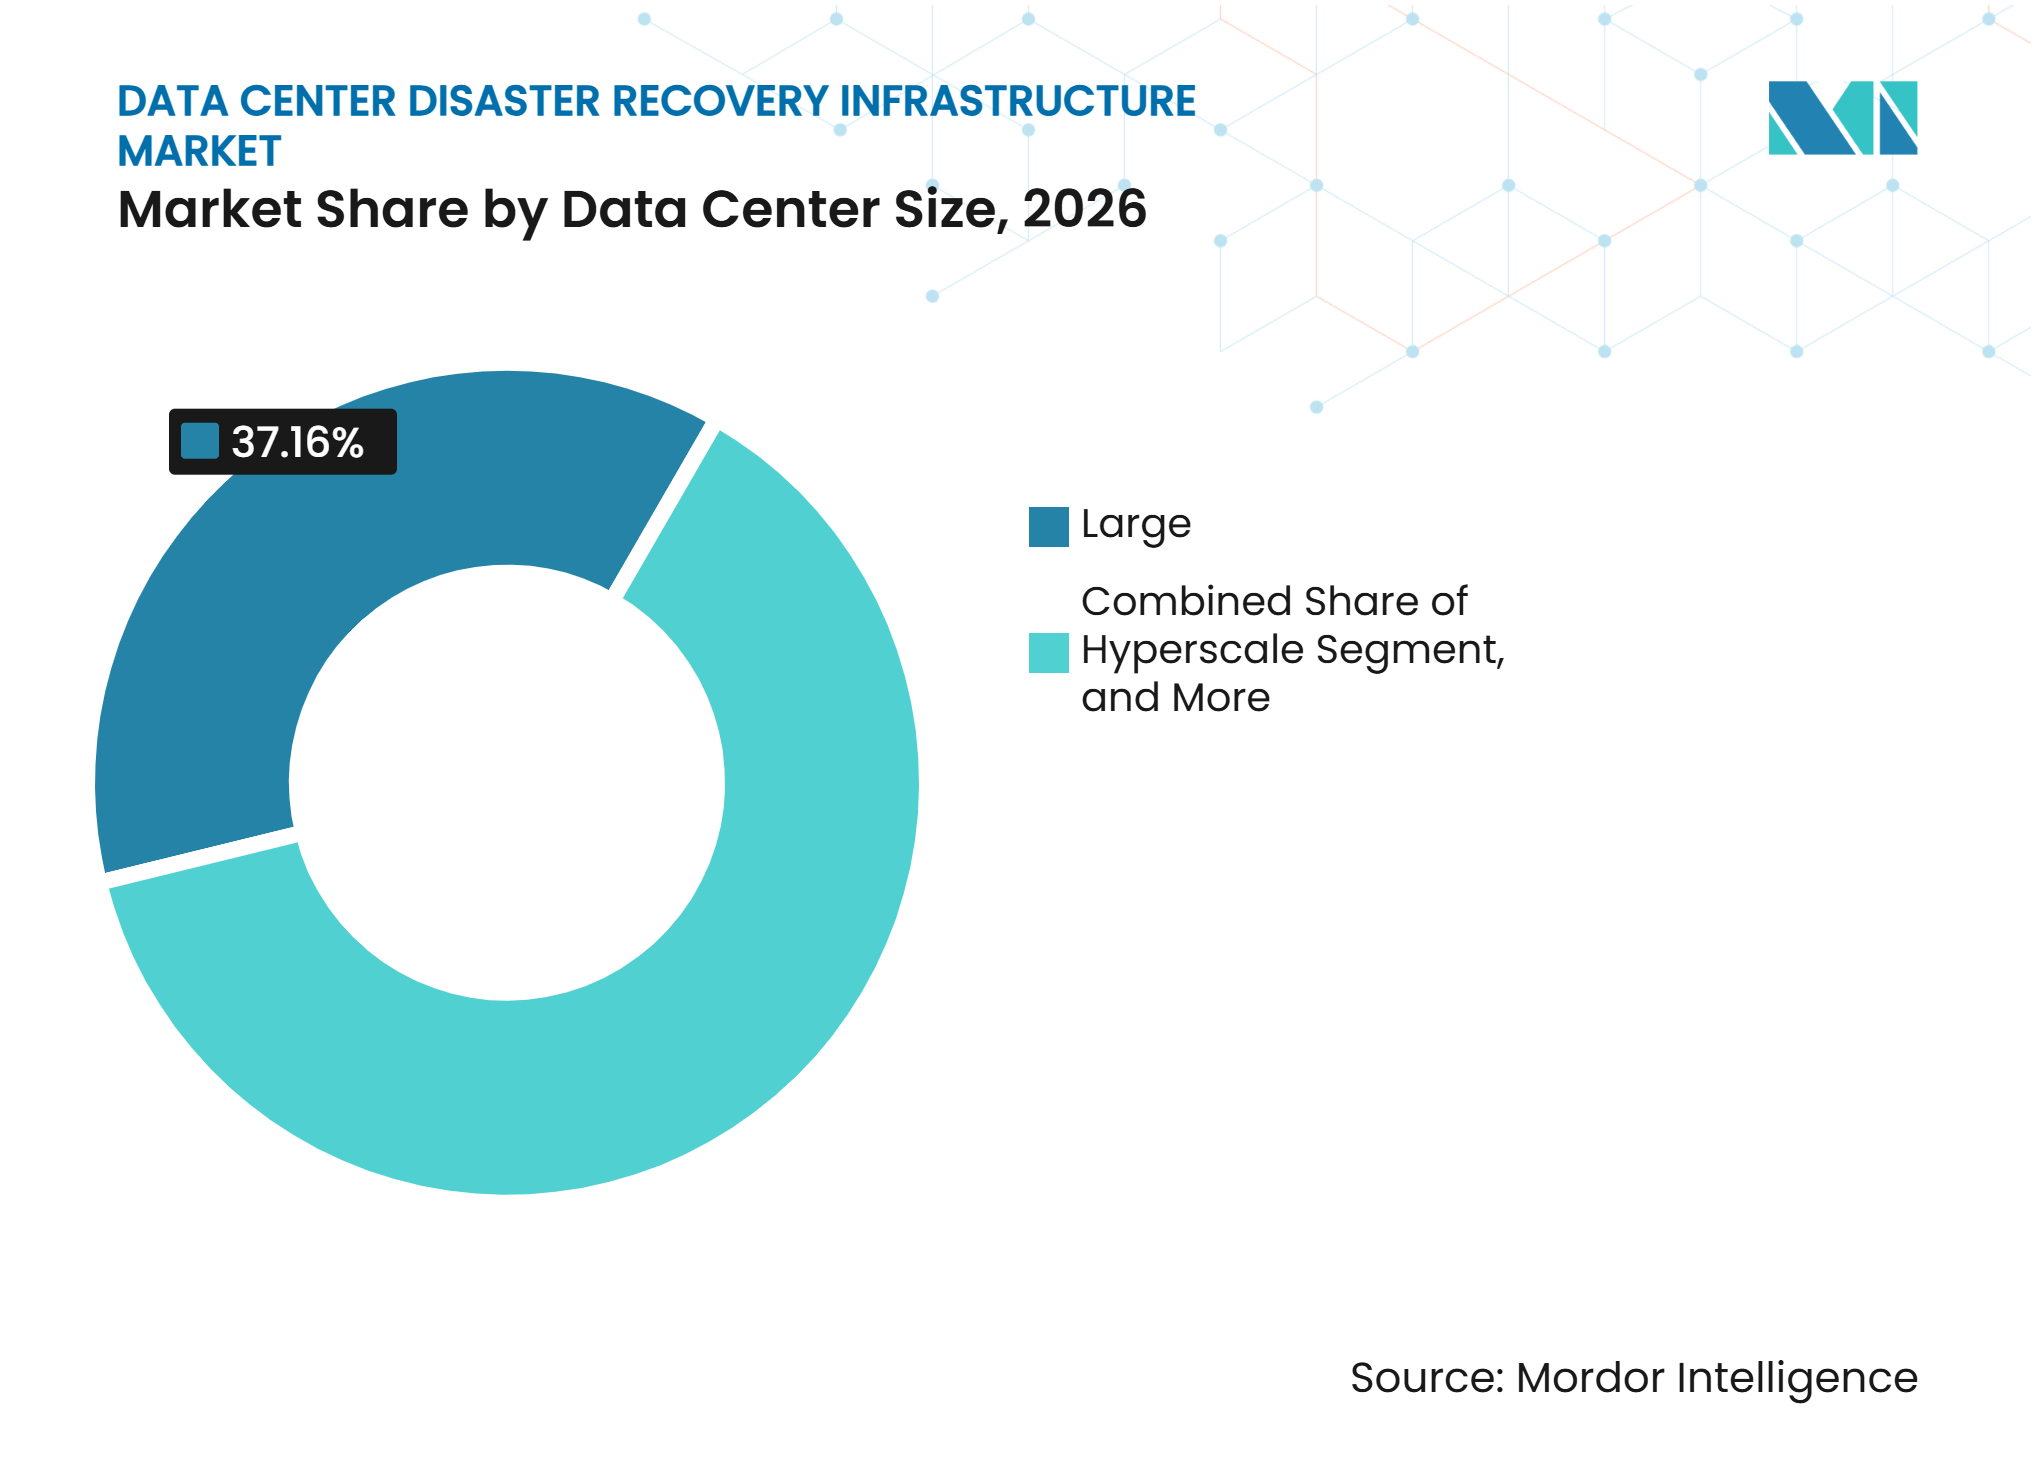
- Por tamanho de data center, os grandes data centers detinham uma participação de 37,16% em 2026, enquanto as instalações de hiperescala têm projeção de expansão a um CAGR de 13,39% até 2032.
- Por tipo de data center, a colocalização detinha uma participação de 42,39% em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 13,46% até 2032.
- Por geografia, a América do Norte detinha uma participação de 38,43% em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 13,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento de Ataques Cibernéticos e Requisitos de Recuperação de Ransomware | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Ambientes de Dados Híbridos e Multinuvem | +2.4% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aumento dos Volumes de Dados Corporativos e Cargas de Trabalho Digitais | +1.9% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Requisitos Regulatórios para Testes de Recuperação e Resiliência de Dados | +1.6% | América do Norte e Europa, estendendo-se à Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Automação do Plano de Controle de Recuperação para Sites com Largura de Banda Limitada e Sem Pessoal | +1.1% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Recuperação em Sala Limpa e Requisitos de Resiliência de Identidade Após Comprometimento do Sistema de Backup | +0.9% | Global, mais crítico em serviços financeiros e saúde | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Ataques Cibernéticos e Requisitos de Recuperação de Ransomware
O ransomware evoluiu da criptografia de arquivos para campanhas que extraem dados e danificam sistemas de recuperação. A Zscaler relatou que os dados exfiltrados pelos principais grupos de ransomware cresceram 275,8% em relação ao ano anterior, atingindo 896,2 terabytes entre abril de 2025 e março de 2026.[1] Seu relatório também citou dados de sinistros da Munich Re mostrando que a interrupção de negócios representou 51% dos custos relacionados a ransomware. A Sophos constatou que 66% das organizações utilizaram backups para recuperar dados criptografados em 2026, em comparação com 54% no ano anterior. O mesmo estudo estimou os custos médios de recuperação, excluindo o resgate, em 1,7 milhão de USD por incidente. Essas condições sustentam a demanda no mercado de infraestrutura de recuperação de desastres de data center por armazenamento imutável, ambientes de recuperação isolados e procedimentos de restauração testados.
Expansão de Ambientes de Dados Híbridos e Multinuvem
As organizações agora operam cargas de trabalho em suas próprias instalações, nuvens privadas, regiões de nuvem pública e aplicações de software como serviço. Esse modelo amplia o número de sistemas e dependências que precisam ser restaurados na sequência correta após uma interrupção. A Kyndryl relatou que organizações resilientes distribuem cargas de trabalho entre múltiplos hiperescaladores para reduzir a dependência de um único provedor. A Unitrends constatou que as organizações utilizavam em média mais de 3 soluções de backup, enquanto quase 60% das implantações de máquinas virtuais do Azure careciam de verdadeiras capacidades de recuperação de desastres. O problema não é apenas proteger cópias de dados, pois as aplicações também dependem de identidades, configurações de rede e serviços vinculados. Isso sustenta a demanda por plataformas que mapeiam dependências e orquestram a recuperação em diferentes ambientes no mercado de infraestrutura de recuperação de desastres de data center.
Aumento dos Volumes de Dados Corporativos e Cargas de Trabalho Digitais
As cargas de trabalho de inteligência artificial aumentam a quantidade de dados que as organizações precisam reter, proteger e recuperar. Uma pesquisa do IDC encomendada pela Western Digital constatou que 86% das organizações armazenavam mais dados devido à adoção de IA e IA generativa. O estudo também revelou que 61% dos entrevistados experimentaram pelo menos 25% de crescimento no volume de dados nos 12 meses anteriores. As metas de recuperação definidas para cargas de trabalho menores podem falhar quando modelos, conjuntos de dados de treinamento e registros de inferência precisam ser restaurados em conjunto. A Nokia relatou que 50% dos operadores de data center pesquisados planejavam usar automação orientada por IA para reduzir erros manuais. O mercado de infraestrutura de recuperação de desastres de data center se beneficia, portanto, quando as organizações adotam sequenciamento automatizado e detecção de anomalias para conjuntos de recuperação cada vez maiores.
Requisitos Regulatórios para Testes de Recuperação e Resiliência de Dados
As regras de resiliência operacional estão tornando os testes de recuperação mais formais e mais visíveis para as equipes de gestão. A Autoridade Europeia dos Valores Mobiliários e dos Mercados declara que o Regulamento de Resiliência Operacional Digital entra em vigor a partir de 17 de janeiro de 2025. O framework exige que as entidades financeiras gerenciem o risco de tecnologia da informação e comunicação e testem a resiliência operacional. A ISACA observa que o DORA e o NIS2 conferem maior ênfase à governança, notificação de incidentes, testes de resiliência e exposição da cadeia de fornecimento. Isso transforma as evidências de recuperação em um requisito de aquisição ao lado da velocidade de restauração. Fornecedores com relatórios prontos para auditoria e fluxos de trabalho de testes repetíveis têm vantagem em implantações reguladas. O efeito estende o mercado de infraestrutura de recuperação de desastres de data center além da capacidade de backup para serviços orientados à conformidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Proteção de Cargas de Trabalho Heterogêneas Físicas, Virtuais, em Nuvem, SaaS e Conteinerizadas | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Alto Custo Total de Propriedade para Retenção, Replicação, Saída de Dados e Capacidade de Recuperação | -1.2% | Global, mais crítico no mercado intermediário e em mercados emergentes | Médio prazo (2-4 anos) |
| Gargalos de Janela de Recuperação Devido à Saída de Dados entre Nuvens e Largura de Banda Limitada entre Sites | -0.7% | Global, com impacto crítico em implantações sensíveis à latência na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Escassez de Operadores de Recuperação Multidisciplinares e Fraca Evidência de Prontidão para Recuperação | -0.6% | Global, mais grave na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Proteção de Cargas de Trabalho Heterogêneas Físicas, Virtuais, em Nuvem, SaaS e Conteinerizadas
Servidores físicos, máquinas virtuais, contêineres, plataformas de software como serviço e serviços nativos em nuvem requerem métodos de proteção diferentes. A Datto constatou que as organizações utilizavam em média mais de 3 soluções de backup em 2025. Múltiplas ferramentas podem cobrir lacunas, mas também exigem habilidades, políticas e runbooks de recuperação separados. As cargas de trabalho do Kubernetes apresentam um desafio particular porque a restauração deve considerar volumes persistentes, segredos, namespaces e dependências de serviço. As equipes podem proteger bem suas aplicações estabelecidas enquanto deixam cargas de trabalho conteinerizadas e de software como serviço mais recentes menos preparadas. Essa fragmentação pode retardar as aquisições no mercado de infraestrutura de recuperação de desastres de data center porque os compradores buscam plataformas menos numerosas e mais abrangentes sem sacrificar a proteção específica por carga de trabalho.
Alto Custo Total de Propriedade para Retenção, Replicação, Saída de Dados e Capacidade de Recuperação
O custo de um ambiente de recuperação inclui armazenamento, largura de banda de replicação, computação, software, testes e capacidade ociosa. Os projetos híbridos combinam os custos de capital e manutenção da infraestrutura local com encargos de armazenamento e computação em nuvem. Os encargos de saída de dados em nuvem também podem tornar os testes em larga escala onerosos quando os dados precisam ser movidos entre ambientes. A recuperação de desastres como serviço baseada em assinatura reduz as necessidades de capital inicial, mas os gastos podem aumentar com o crescimento dos dados e a frequência dos testes. Organizações de médio porte frequentemente carecem de equipes dedicadas para modelar esses padrões de custo ao longo de longos períodos de retenção. Provedores que precificam com base em cargas de trabalho protegidas, em vez de movimentação volátil de dados, podem reduzir a incerteza e apoiar a adoção no mercado de infraestrutura de recuperação de desastres de data center.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Infraestrutura:
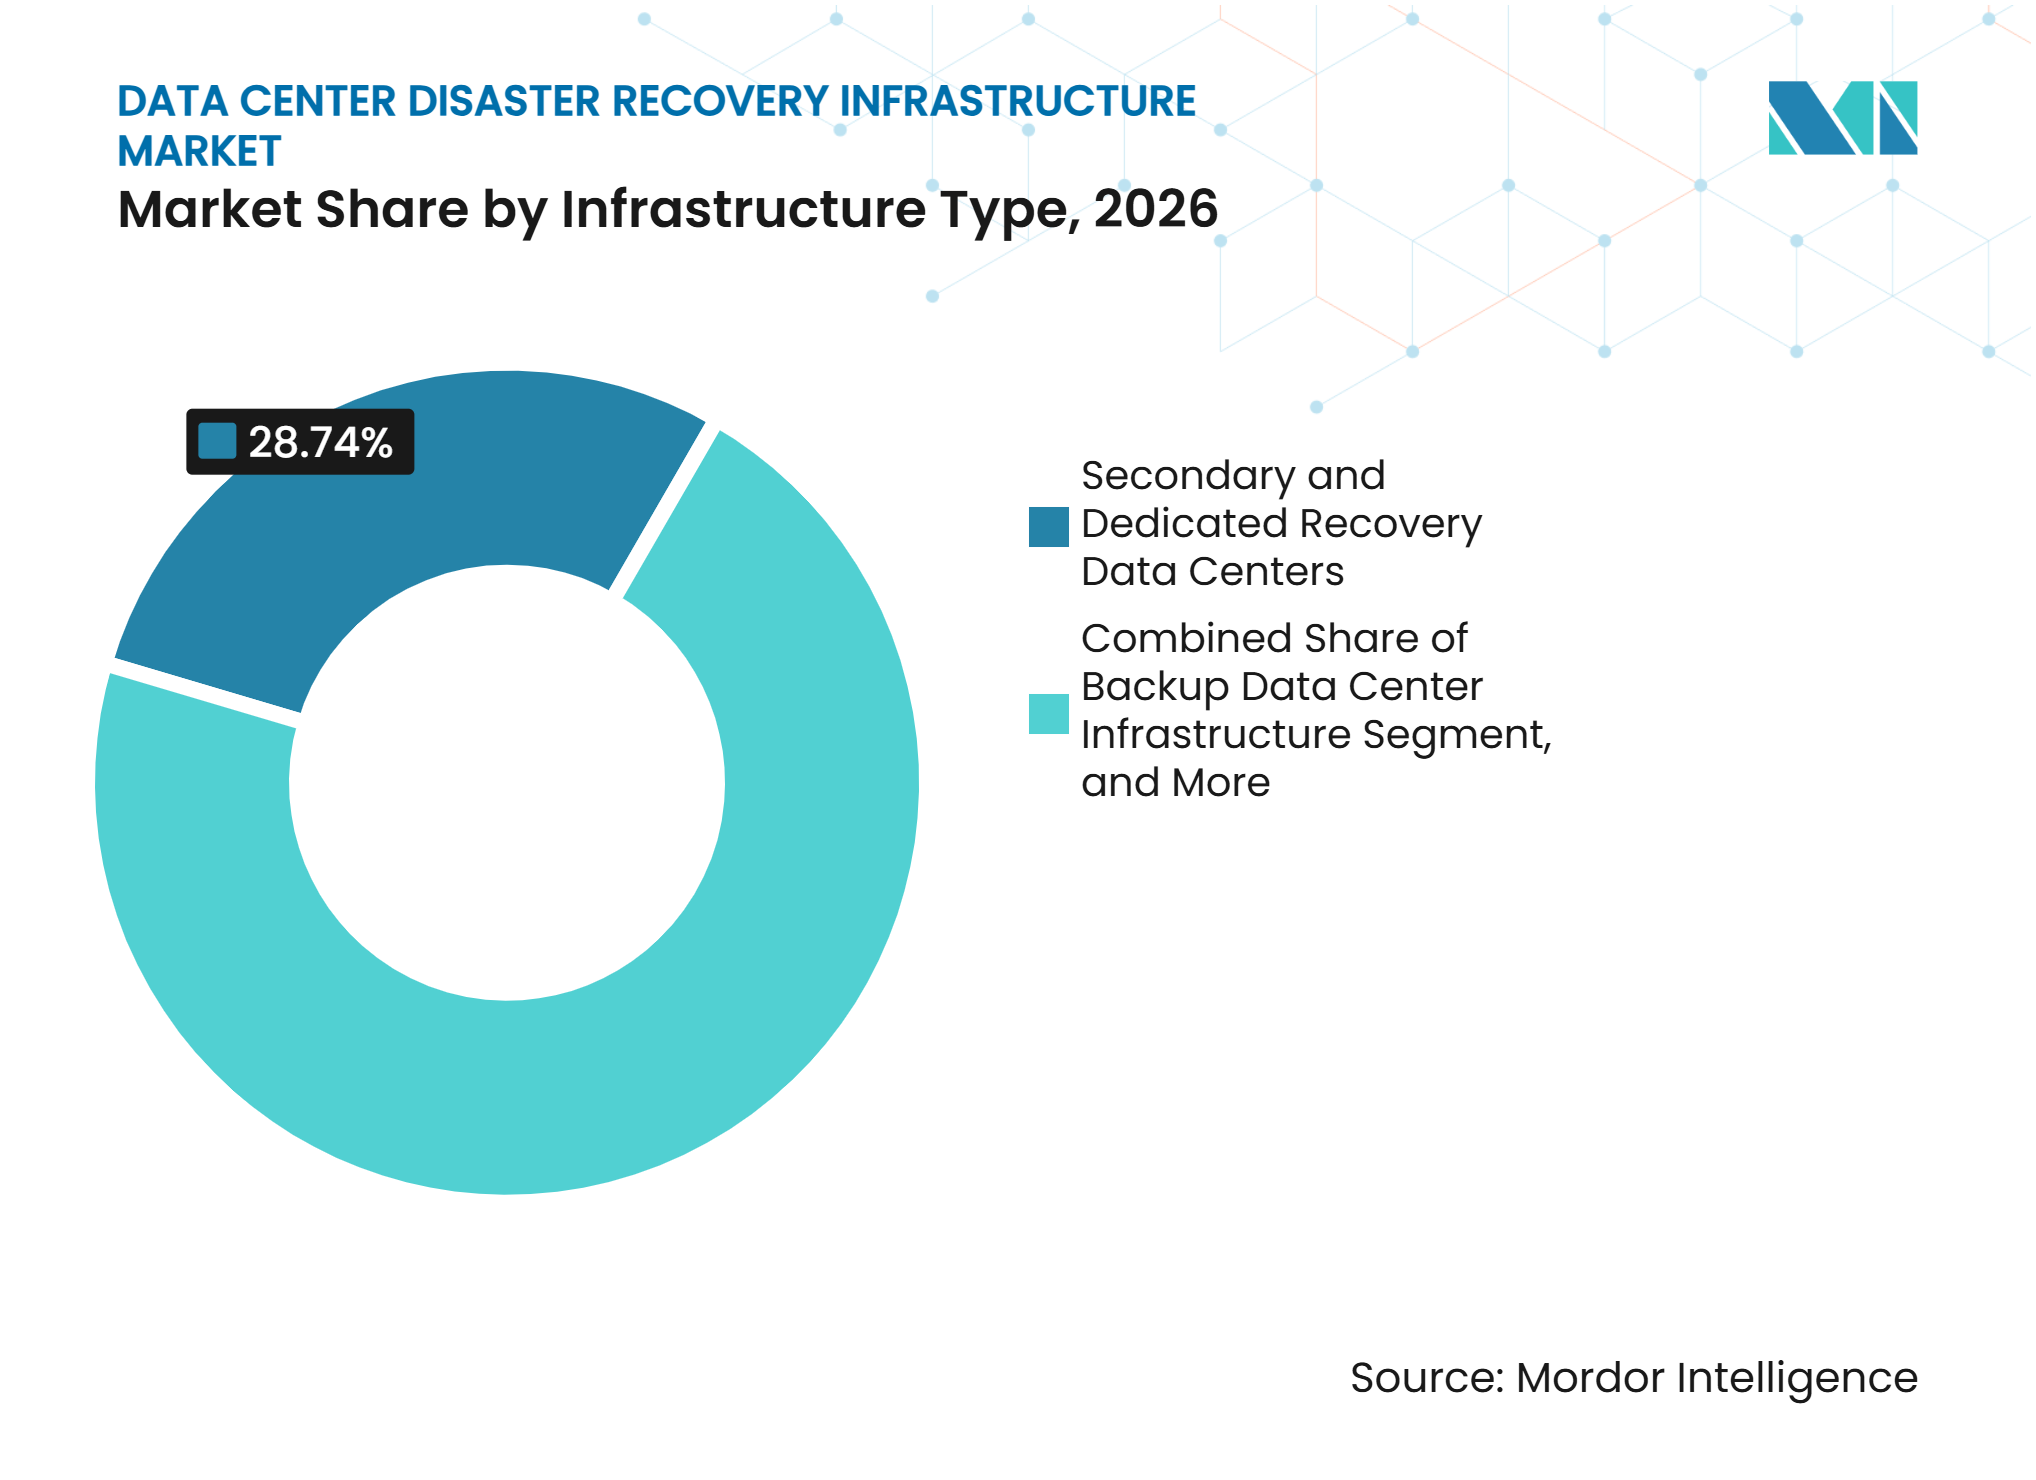
A Adoção da Nuvem Transforma o Planejamento de Sites de RecuperaçãoOs data centers de recuperação secundários e dedicados detinham 28,74% da participação do mercado de infraestrutura de recuperação de desastres de data center em 2026. Organizações reguladas e operadores de cargas de trabalho de nível 1 continuam a usar sites geograficamente separados para forte isolamento e capacidade de recuperação previsível. Essas instalações suportam projetos ativo-passivo e ativo-ativo onde os sistemas de recuperação devem permanecer disponíveis mesmo durante uma falha regional. A infraestrutura de data center de backup, a infraestrutura de replicação e proteção de dados, a infraestrutura de orquestração, o armazenamento de backup e a conectividade de rede permanecem necessários tanto em projetos físicos quanto em nuvem. A capacidade de rede tornou-se mais importante porque o tráfego de replicação pode definir o limite prático para os objetivos de ponto de recuperação.
A infraestrutura de recuperação de desastres baseada em nuvem tem projeção de expansão a um CAGR de 13,37% até 2032. Ela permite que as organizações obtenham capacidade de computação de recuperação sem construir um site secundário completo antes que seja necessário. A Rubrik introduziu a Recuperação Autônoma de Negócios para Aplicações em Nuvem em junho de 2026, usando orquestração agêntica para reconstruir computação, dados, rede, identidade e configurações a partir de um ponto limpo validado.[2] Essa abordagem move a recuperação em nuvem além do espelhamento de um site físico. Ela também torna o planejamento de recuperação mais dependente das relações entre aplicações e do sequenciamento automatizado. O mercado de infraestrutura de recuperação de desastres de data center está, consequentemente, migrando para projetos que conectam infraestrutura, identidade e operações.



Por Modelo de Implantação:
Os Sistemas Locais Permanecem Importantes à Medida que os Serviços se ExpandemA recuperação de desastres local detinha 32,68% da participação do mercado de infraestrutura de recuperação de desastres de data center em 2026. A base instalada permanece grande entre as organizações que utilizam suas próprias instalações para cargas de trabalho sensíveis ou rigidamente controladas. Os modelos de recuperação baseados em colocalização, híbridos e em nuvem estão ganhando terreno nas decisões de compra atuais. Essas alternativas oferecem aos compradores mais flexibilidade sobre onde os dados são replicados e onde as aplicações podem ser reiniciadas. Os requisitos de soberania de dados ainda limitam uma migração completa para a recuperação em nuvem pública para muitas implantações reguladas.
A recuperação de desastres como serviço tem projeção de expansão a um CAGR de 13,43% até 2032. O modelo transfere parte da capacidade de recuperação e das responsabilidades operacionais para um provedor especializado. Também pode reduzir o esforço interno necessário para manter runbooks e executar testes. A Commvault reportou receita recorrente anual de SaaS de 335,7 milhões de USD e uma taxa de retenção líquida em dólares de SaaS de 125% em seus resultados do segundo trimestre fiscal de 2026. Esses números mostram o movimento contínuo em direção a serviços de proteção por assinatura e entregues em nuvem. A recuperação híbrida provavelmente permanecerá relevante onde as organizações precisam de controle local, mas também desejam capacidade de recuperação baseada em nuvem.
Por Arquitetura de Recuperação:
A Replicação Contínua Eleva as Expectativas de RecuperaçãoA arquitetura ativo-passivo detinha uma participação de 26,93% em 2026. Nesse projeto, o site primário executa cargas de trabalho de produção enquanto o site secundário permanece pronto para ativação. Ele oferece uma opção de menor custo do que operar continuamente dois ambientes ativos. As configurações ativo-ativo, espera quente, espera fria e backup e restauração atendem a diferentes necessidades de tempo de recuperação e ponto de recuperação. A arquitetura selecionada frequentemente depende de se o tempo de inatividade afeta negociações, transações de clientes, operações ou aplicações internas.
A replicação contínua de dados tem projeção de expansão a um CAGR de 13,29% até 2032. Ela suporta objetivos de ponto de recuperação baixos onde a perda de várias horas de dados é inaceitável. A Kyndryl observou que as organizações utilizam projetos multinuvem para reduzir a dependência de um único provedor. A replicação contínua é um elemento-chave dessas arquiteturas, embora eleve os requisitos de largura de banda e gerenciamento. As preocupações com ransomware também reforçam a demanda, pois um ponto de recuperação limpo recente pode ser crítico após um comprometimento. O setor de infraestrutura de recuperação de desastres de data center está, portanto, atribuindo maior valor a projetos que equilibram proteção em tempo quase real com custo de rede gerenciável.
Por Componente:
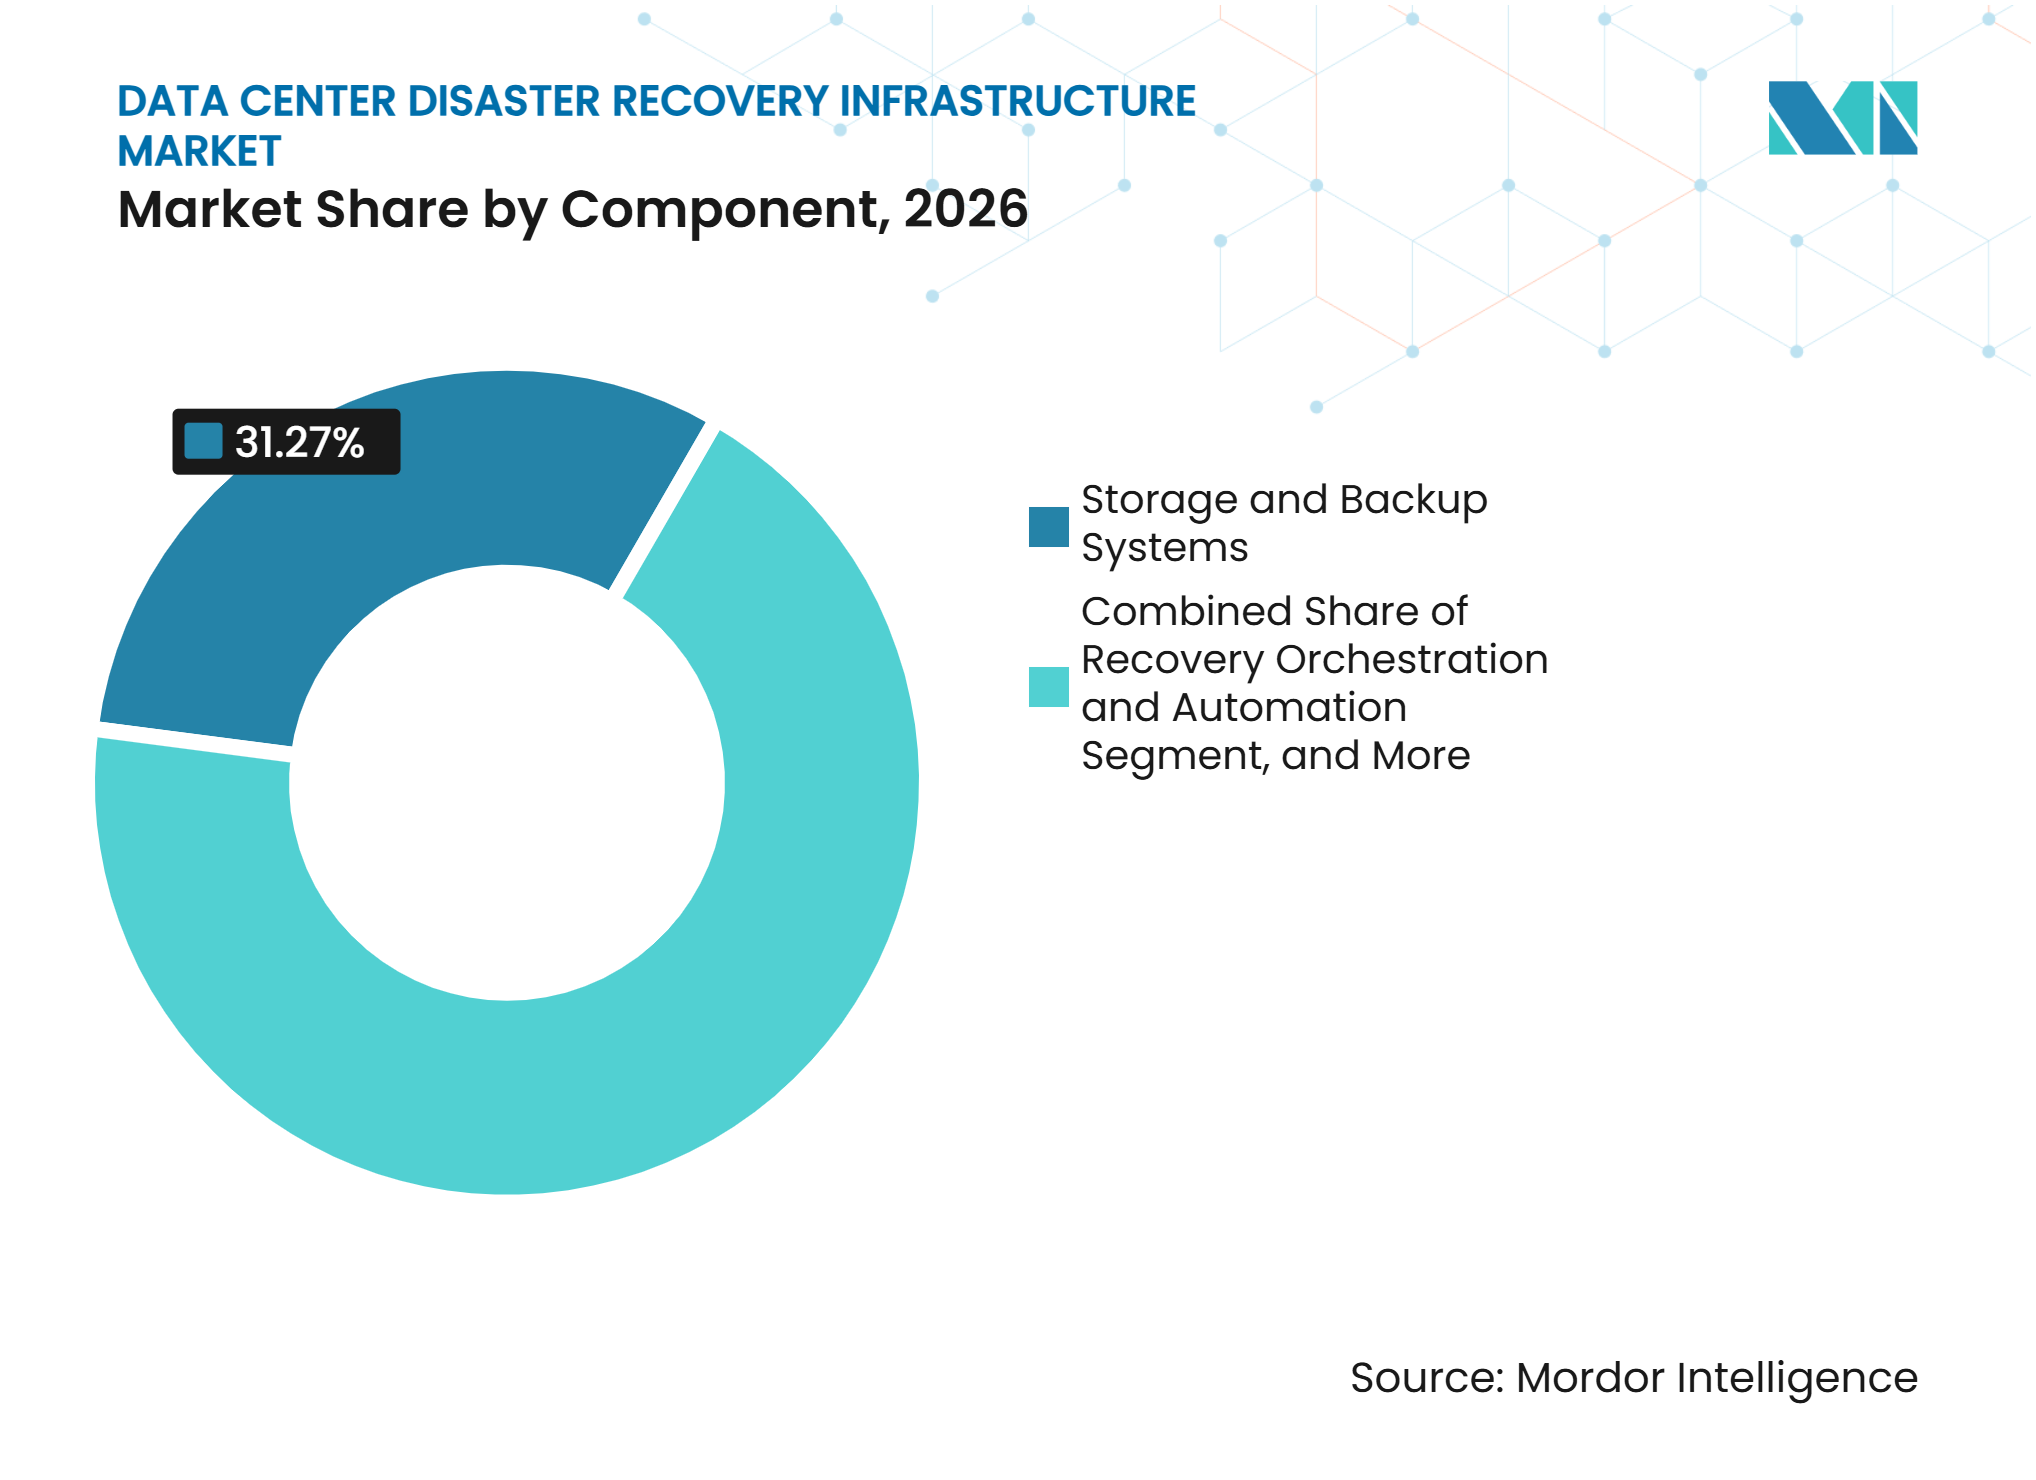
O Armazenamento Permanece Fundamental Enquanto a Automação Ganha TerrenoOs sistemas de armazenamento e backup representaram 31,27% em 2026. Essa categoria inclui repositórios imutáveis, ambientes com isolamento físico e armazenamento em camadas que preservam dados para recuperação. A infraestrutura de computação e servidores, o software de replicação, os sistemas de conectividade e as ferramentas de monitoramento suportam cada um a pilha de recuperação mais ampla. Os ciclos de atualização física permanecem relevantes em instalações secundárias e de colocalização. Mesmo em modelos entregues em nuvem, os compradores ainda precisam de confiança de que os dados de recuperação estão isolados, retidos e disponíveis na escala necessária.
A orquestração e automação de recuperação tem projeção de expansão a um CAGR de 13,32% até 2032. A Nokia constatou que 42% dos operadores pesquisados identificaram a melhoria da resposta a incidentes e da recuperação como sua principal prioridade de investimento. A automação reduz a dependência de runbooks manuais quando as equipes precisam restaurar vários sistemas interconectados sob pressão. Ela também pode criar um registro repetível de testes de recuperação para revisão interna e regulatória. Os fornecedores competem cada vez mais em sua capacidade de coordenar tarefas técnicas entre dados, rede, identidade e aplicações. Isso torna a automação um diferenciador central no mercado de infraestrutura de recuperação de desastres de data center.

Por Aplicação:
Sistemas Críticos Lideram os Gastos e as Cargas de Trabalho Nativas em Nuvem se ExpandemA recuperação de aplicações de negócios críticas representou 35,82% em 2026. O planejamento de recursos empresariais, o processamento de transações financeiras e os sistemas operacionais centrais estão incluídos neste segmento. As organizações tratam a recuperação dessas cargas de trabalho como um requisito operacional porque a interrupção pode afetar rapidamente a receita e o atendimento ao cliente. A recuperação de banco de dados, a recuperação de máquinas virtuais, a recuperação de TI empresarial e a restauração de alta disponibilidade formam o núcleo estabelecido da demanda. As aquisições para esses usos frequentemente enfatizam a consolidação de fornecedores, o controle de custos e os procedimentos de restauração comprovados.
A recuperação de aplicações nativas em nuvem tem projeção de expansão a um CAGR de 13,26% até 2032. Os ambientes Kubernetes e de microsserviços requerem procedimentos de recuperação que considerem contêineres, segredos, volumes persistentes e dependências. A Druva atualizou a recuperação de floresta do Active Directory para um fluxo de trabalho totalmente automatizado e sem intervenção manual em 2026. A versão cobriu isolamento de controlador de domínio, restauração de estado do sistema, limpeza de metadados e reatribuição de função FSMO. Essa automação específica de fluxo de trabalho ajuda a atender às necessidades de recuperação que os snapshots genéricos não conseguem cobrir. Ela amplia o papel do mercado de infraestrutura de recuperação de desastres de data center nas operações modernas de aplicações.
Por Tamanho de Data Center:
Grandes Instalações Lideram Enquanto as Necessidades de Hiperescala MudamOs grandes data centers representaram 37,16% em 2026. Essas instalações possuem sistemas maduros de energia, resfriamento e conectividade que podem suportar cargas de trabalho de replicação constantes. Eles representam uma base estabelecida para configurações ativo-passivo e de espera quente. As instalações de médio porte atendem a organizações regionais e de médio porte, onde a disponibilidade de pessoal e os orçamentos de capital podem limitar o investimento em recuperação. Os sites menores utilizam com mais frequência a recuperação baseada em nuvem ou a recuperação de desastres como serviço para evitar a manutenção de uma segunda instalação.
As instalações de hiperescala têm projeção de expansão a um CAGR de 13,39% até 2032. A APREA relatou que as novas instalações médias de data center na Ásia-Pacífico superaram 100 MW e que os requisitos de capital acumulados de 2026 a 2030 poderiam superar 280 bilhões de USD. As grandes cargas de trabalho de IA introduzem problemas de recuperação envolvendo computação densa em GPU, conexões de memória de alta largura de banda e resfriamento especializado. Esses ativos nem sempre podem ser recriados rapidamente em um site alternativo. O planejamento de instalações precisa cada vez mais incorporar capacidade de recuperação antes que as cargas de trabalho de IA entrem em operação. Isso cria oportunidades para projetos de recuperação que considerem tanto as cargas de trabalho digitais quanto os limites da infraestrutura física.
Por Tipo de Data Center:
A Colocalização é Estabelecida à Medida que os Provedores de Nuvem AceleramA colocalização detinha uma participação de 42,39% em 2026. As empresas utilizam instalações de colocalização como sites de recuperação geograficamente separados, mantendo seu próprio hardware e controle sobre sistemas-chave. O modelo oferece serviços de instalações gerenciadas sem exigir uma migração completa para um provedor de nuvem pública. As instalações empresariais e de borda formam outra parte do cenário. Os sites de borda distribuídos podem ser mais difíceis de proteger porque podem ter pessoal local limitado e largura de banda restrita entre sites.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 13,46% até 2032. As regiões de nuvem oferecem às empresas capacidade de recuperação elástica e acesso a serviços nativos de orquestração. As cargas de trabalho de produção já em execução em ambientes de hiperescala frequentemente podem ser protegidas com menos alterações arquiteturais. Isso cria uma rota prática para novos investimentos em recuperação, especialmente quando as organizações carecem de espaço físico secundário disponível. O mercado de infraestrutura de recuperação de desastres de data center continuará a incluir modelos de colocalização e liderados por provedores porque as necessidades de recuperação variam por carga de trabalho, requisitos regulatórios e capacidades operacionais.
Análise Geográfica
América do Norte
A América do Norte detinha 38,43% da participação do mercado de infraestrutura de recuperação de desastres de data center em 2026. A região tem uma alta concentração de data centers empresariais e uma base de fornecedores de recuperação de desastres como serviço bem desenvolvida. A Fortinet identificou 3.381 vítimas confirmadas de ransomware nos Estados Unidos, de um total de 7.831 vítimas globais, em 2025. Essa exposição sustenta os gastos em ambientes de recuperação isolados e proteção de identidade. As instituições financeiras também operam sob expectativas de continuidade moldadas pela Corporação Federal de Seguro de Depósitos e pelo Escritório do Controlador da Moeda. As plataformas de fornecedores na região combinam cada vez mais backup, orquestração de recuperação, detecção de anomalias e resiliência de identidade. Essas ofertas integradas podem reduzir o número de ferramentas utilizadas em um programa de recuperação. A escassez de capacidade de colocalização disponível nos principais mercados também pode incentivar escolhas de recuperação baseadas em nuvem e lideradas por serviços.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 13,24% até 2032. A nova construção oferece aos operadores a oportunidade de incorporar considerações de recuperação nas instalações antes que as cargas de trabalho sejam implantadas. A Índia é um importante motor de atividade futura, pois provedores de nuvem e grupos locais estão aumentando seus compromissos com data centers. A região também tem a oportunidade de melhorar o planejamento de choques compostos envolvendo incidentes cibernéticos, perda de energia e falhas de resfriamento. Fornecedores que oferecem testes de resiliência coordenados podem abordar essa lacuna de maturidade. A influência regulatória está se tornando mais visível à medida que os países estabelecem requisitos de proteção de dados e infraestrutura crítica.
Europa, América do Sul, Oriente Médio e África
A Europa é moldada pelos requisitos do DORA e do NIS2, que aumentam o valor dos planos de recuperação documentados e testados. A Comissão Europeia mantém a legislação e as medidas de implementação que suportam o DORA.[3] A Alemanha registrou 291 vítimas confirmadas de ransomware em 2025, criando um sinal claro de risco para as organizações locais. A América do Sul está se desenvolvendo à medida que as regiões de nuvem e a capacidade de colocalização se expandem, particularmente no Brasil e na Argentina. A Lei Geral de Proteção de Dados do Brasil influencia as práticas de proteção de dados e o planejamento de recuperação. O investimento do Oriente Médio em programas digitais nacionais está criando demanda em estágio inicial por capacidade de recuperação em ambientes de nuvem soberana e governamental. A África permanece menos desenvolvida, embora a África do Sul, a Nigéria e o Egito sejam locais de implantação importantes. Os provedores de serviços financeiros e de telecomunicações provavelmente liderarão o investimento formal em recuperação nessas geografias mistas.
Cenário Competitivo
Concentração do Mercado
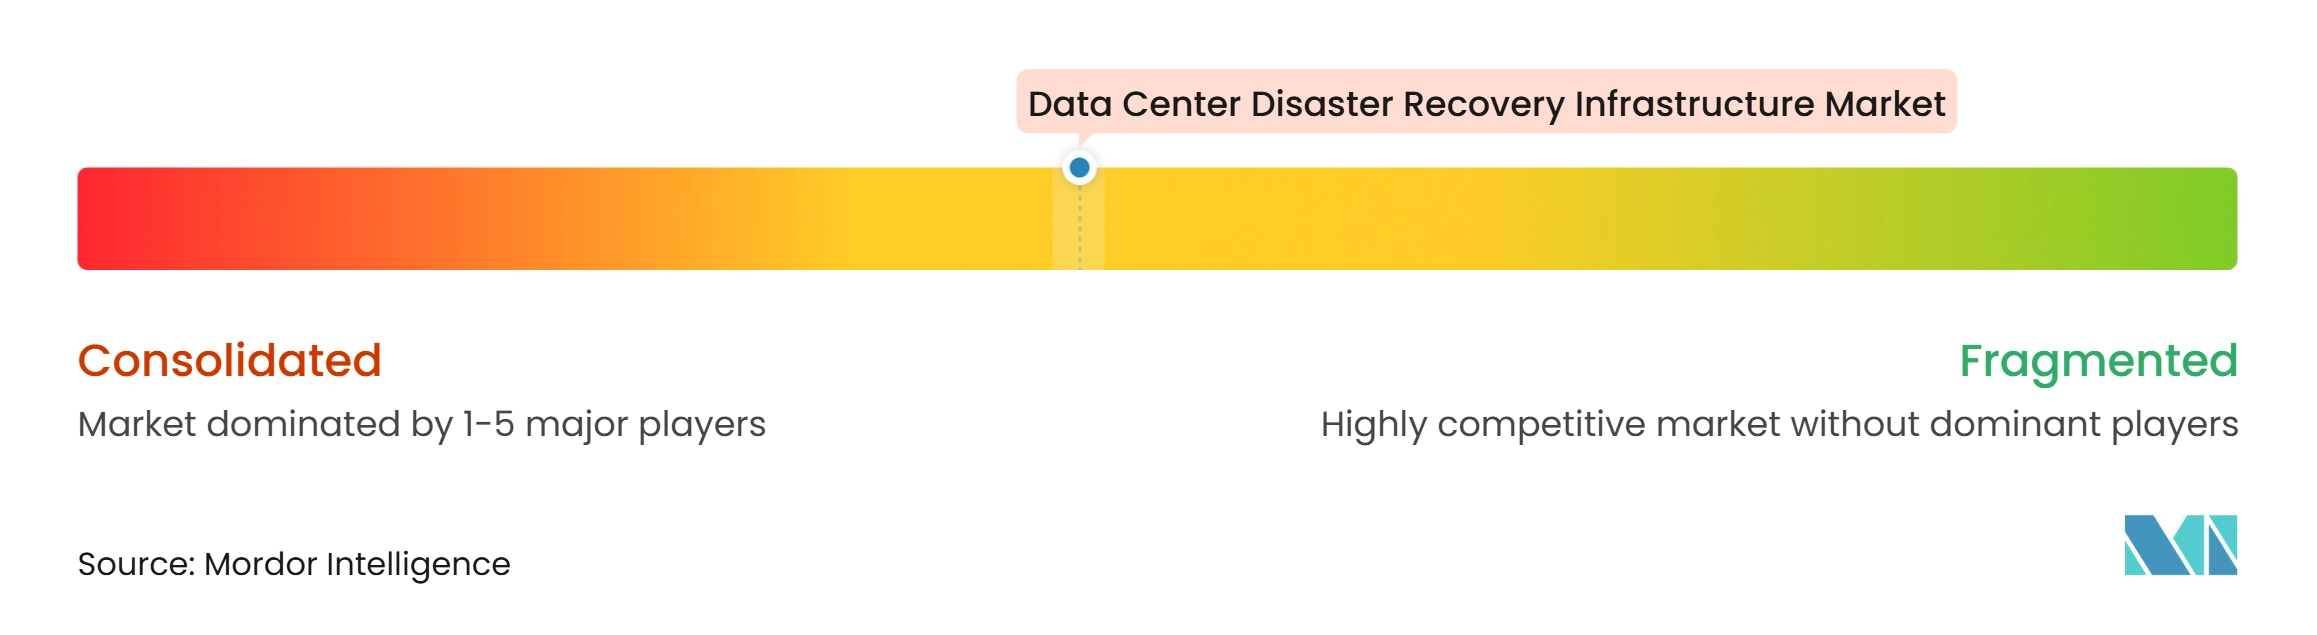
O mercado de infraestrutura de recuperação de desastres de data center é moderadamente consolidado. Veeam, Commvault, Rubrik e Cohesity têm ampla cobertura de plataforma em backup, recuperação, nuvem e funções relacionadas à identidade. Provedores menores, incluindo Druva, Arcserve, NAKIVO e HYCU, focam em cobertura de carga de trabalho, operações mais simples e clientes de médio porte. A Commvault reportou receita recorrente anual total acima de 1 bilhão de USD no segundo trimestre fiscal de 2026. A empresa também reportou receita recorrente anual de SaaS de 335,7 milhões de USD.[4] Esses resultados refletem a demanda por relacionamentos recorrentes com plataformas em nuvem, em vez de apenas licenças de infraestrutura perpétuas.
A Rubrik introduziu a Recuperação Autônoma de Negócios para Aplicações em Nuvem em junho de 2026. Ela também adquiriu a Strata.io para adicionar failover de provedor de identidade e introduziu o Identity Roll Forward para recuperação do Active Directory. A Veeam anunciou a aquisição da Securiti AI em janeiro de 2026 por 1,725 bilhão de USD em dinheiro e ações. Essa iniciativa conectou a classificação e governança de dados às operações de recuperação. A Cohesity introduziu o Agent Resilience em setembro de 2026 para clientes selecionados, a fim de proteger a infraestrutura que suporta agentes de IA. O foco competitivo está se ampliando da restauração rápida de dados para a restauração de aplicações, identidades e confiança operacional.
Os serviços de recuperação em sala limpa, a recuperação de cargas de trabalho de IA e a continuidade de identidade entre nuvens permanecem áreas onde há espaço para diferenciação. A ISO/IEC 27031 fornece orientação para a prontidão de tecnologia da informação e comunicação para a continuidade de negócios. O DORA também aumenta a necessidade de comprovação de que as organizações podem testar e recuperar suas operações. Os fornecedores que produzem evidências de testes e tornam a recuperação complexa mais fácil de operar podem fortalecer sua posição. O setor de infraestrutura de recuperação de desastres de data center permanece competitivo porque os compradores frequentemente utilizam várias ferramentas e enfrentam regras diferentes entre cargas de trabalho e regiões. Nenhuma participação combinada dos principais players foi fornecida, portanto, uma pontuação numérica de concentração de mercado não pode ser derivada sem criar dados não suportados.
Líderes do Setor de Infraestrutura de Recuperação de Desastres de Data Center
-
Veeam Software Group GmbH
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Cohesity, Inc.
-
Acronis International GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Infraestrutura de Recuperação de Desastres de Data Center Empresas cobertas neste relatório
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Arcserve LLC
- Asigra Inc.
- ExaGrid Systems, Inc.
- HYCU, Inc.
- Infrascale, Inc.
- NAKIVO, Inc.
- Bacula Systems SA
- Storware Sp. z o.o.
- FalconStor Software, Inc.
- Kaseya US Inc.
- DataCore Software Corporation
- Scality, Inc.
- OpenText Corporation
Desenvolvimentos industriais recentes em Mercado de Infraestrutura de Recuperação de Desastres de Data Center
- Setembro de 2026: A Cohesity introduziu o Agent Resilience para clientes selecionados, projetado para detectar, proteger e recuperar a infraestrutura que suporta agentes de IA em ambientes híbridos. A capacidade aborda uma lacuna nascente, mas estruturalmente importante, pois as dependências dos agentes de IA em sistemas de identidade, APIs e repositórios de configuração criam modos de falha que os frameworks convencionais de recuperação de carga de trabalho não cobrem. A disponibilidade geral está prevista para o final de 2026.
- Agosto de 2026: A Druva atualizou sua capacidade de recuperação de floresta do Active Directory para um fluxo de trabalho totalmente automatizado e sem intervenção manual. A versão elimina a execução manual de PowerShell durante a recuperação de floresta, cobrindo isolamento de controlador de domínio, restauração de estado do sistema, limpeza de metadados e reatribuição de função FSMO, reduzindo o tempo de retorno à operação para ambientes empresariais dependentes de identidade.
- Junho de 2026: A Rubrik lançou a Recuperação Autônoma de Negócios (ABR) para Aplicações em Nuvem no Rubrik FORWARD, introduzindo orquestração agêntica que reconstrói o negócio mínimo viável de uma organização, incluindo computação, dados, rede, identidade e configurações, a partir de um ponto limpo pré-validado em velocidade de máquina.
- Junho de 2026: A Rubrik avançou na resiliência de identidade por meio de sua aquisição da Strata.io, permitindo failover automático para um provedor de identidade secundário durante uma interrupção primária e introduzindo o Identity Roll Forward, uma capacidade inédita no setor que reconstrói cirurgicamente o Active Directory enquanto remove a persistência do atacante sem reverter alterações legítimas.
Escopo do Relatório Global do Mercado de Infraestrutura de Recuperação de Desastres de Data Center
O mercado de infraestrutura de recuperação de desastres de data center compreende hardware, software e serviços que permitem às organizações proteger dados críticos, aplicações e sistemas de TI e restaurar as operações após interrupções como ataques cibernéticos, desastres naturais, quedas de energia ou falhas de sistema. Essa infraestrutura inclui soluções de backup e recuperação, ferramentas de replicação, sites de recuperação de desastres, serviços de recuperação baseados em nuvem e soluções de gerenciamento relacionadas.
O Relatório do Mercado de Infraestrutura de Recuperação de Desastres de Data Center é Segmentado por Tipo de Infraestrutura (Data Centers de Recuperação Secundários e Dedicados, Infraestrutura de Data Center de Backup, Infraestrutura de Replicação e Proteção de Dados, Infraestrutura de Failover e Orquestração de Recuperação, Infraestrutura de Armazenamento de Backup, Infraestrutura de Rede e Conectividade para Recuperação e Infraestrutura de Recuperação de Desastres Baseada em Nuvem), Modelo de Implantação (Recuperação de Desastres Local, Recuperação Baseada em Colocalização, Recuperação de Desastres Baseada em Nuvem, Recuperação de Desastres Híbrida e Recuperação de Desastres como Serviço (DRaaS)), Arquitetura de Recuperação (Ativo-Ativo, Ativo-Passivo, Espera Quente, Espera Fria, Backup e Restauração e Replicação Contínua de Dados), Componente (Infraestrutura de Computação e Servidores, Sistemas de Armazenamento e Backup, Software de Replicação de Dados, Sistemas de Rede e Conectividade, Orquestração e Automação de Recuperação e Monitoramento, Testes e Gerenciamento de Failover), Aplicação (Recuperação de Aplicações de Negócios Críticas, Recuperação de Banco de Dados e Plataforma de Dados, Recuperação de Máquinas Virtuais e Cargas de Trabalho, Recuperação de Aplicações Nativas em Nuvem, Recuperação de TI Empresarial e Restauração de Alta Disponibilidade e Serviço Contínuo), Tamanho de Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocalização, Provedores de Serviços em Nuvem (CSPs) e Empresarial e Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Data Centers de Recuperação Secundários e Dedicados |
| Infraestrutura de Data Center de Backup |
| Infraestrutura de Replicação e Proteção de Dados |
| Infraestrutura de Failover e Orquestração de Recuperação |
| Infraestrutura de Armazenamento de Backup |
| Infraestrutura de Rede e Conectividade para Recuperação |
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres Local |
| Recuperação Baseada em Colocalização |
| Recuperação de Desastres Baseada em Nuvem |
| Recuperação de Desastres Híbrida |
| Recuperação de Desastres como Serviço (DRaaS) |
| Ativo-Ativo |
| Ativo-Passivo |
| Espera Quente |
| Espera Fria |
| Backup e Restauração |
| Replicação Contínua de Dados |
| Infraestrutura de Computação e Servidores |
| Sistemas de Armazenamento e Backup |
| Software de Replicação de Dados |
| Sistemas de Rede e Conectividade |
| Orquestração e Automação de Recuperação |
| Monitoramento, Testes e Gerenciamento de Failover |
| Recuperação de Aplicações de Negócios Críticas |
| Recuperação de Banco de Dados e Plataforma de Dados |
| Recuperação de Máquinas Virtuais e Cargas de Trabalho |
| Recuperação de Aplicações Nativas em Nuvem |
| Recuperação de TI Empresarial |
| Restauração de Alta Disponibilidade e Serviço Contínuo |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocalização |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Infraestrutura | Data Centers de Recuperação Secundários e Dedicados | |
| Infraestrutura de Data Center de Backup | ||
| Infraestrutura de Replicação e Proteção de Dados | ||
| Infraestrutura de Failover e Orquestração de Recuperação | ||
| Infraestrutura de Armazenamento de Backup | ||
| Infraestrutura de Rede e Conectividade para Recuperação | ||
| Infraestrutura de Recuperação de Desastres Baseada em Nuvem | ||
| Por Modelo de Implantação | Recuperação de Desastres Local | |
| Recuperação Baseada em Colocalização | ||
| Recuperação de Desastres Baseada em Nuvem | ||
| Recuperação de Desastres Híbrida | ||
| Recuperação de Desastres como Serviço (DRaaS) | ||
| Por Arquitetura de Recuperação | Ativo-Ativo | |
| Ativo-Passivo | ||
| Espera Quente | ||
| Espera Fria | ||
| Backup e Restauração | ||
| Replicação Contínua de Dados | ||
| Por Componente | Infraestrutura de Computação e Servidores | |
| Sistemas de Armazenamento e Backup | ||
| Software de Replicação de Dados | ||
| Sistemas de Rede e Conectividade | ||
| Orquestração e Automação de Recuperação | ||
| Monitoramento, Testes e Gerenciamento de Failover | ||
| Por Aplicação | Recuperação de Aplicações de Negócios Críticas | |
| Recuperação de Banco de Dados e Plataforma de Dados | ||
| Recuperação de Máquinas Virtuais e Cargas de Trabalho | ||
| Recuperação de Aplicações Nativas em Nuvem | ||
| Recuperação de TI Empresarial | ||
| Restauração de Alta Disponibilidade e Serviço Contínuo | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocalização | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de infraestrutura de recuperação de desastres de data center?
O mercado de infraestrutura de recuperação de desastres de data center tem projeção de atingir 17,52 bilhões de USD até 2032, a partir de 9,71 bilhões de USD em 2027, a um CAGR de 12,53%.
O que está impulsionando a demanda por infraestrutura de recuperação de desastres de data center?
Ransomware, complexidade híbrida e multinuvem, volumes crescentes de dados e requisitos de resiliência operacional estão aumentando a demanda por capacidades de recuperação testadas.
Qual tipo de infraestrutura está crescendo mais rapidamente?
A infraestrutura de recuperação de desastres baseada em nuvem tem projeção de crescimento a um CAGR de 13,37% até 2032, à medida que as organizações buscam capacidade de recuperação flexível.
Por que as ferramentas de orquestração de recuperação são importantes?
A automação ajuda as equipes a restaurar aplicações, dados, redes e identidades interconectados com menor dependência de runbooks manuais.
Qual região está crescendo mais rapidamente em infraestrutura de recuperação de desastres?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 13,24% até 2032, sustentada pela nova construção de data centers e pelas crescentes necessidades de resiliência.
Qual é o papel da recuperação de desastres como serviço?
A recuperação de desastres como serviço tem projeção de crescimento a um CAGR de 13,43% até 2032 porque pode fornecer capacidade de recuperação, testes e suporte operacional por meio de um modelo de serviço.