
Taille et part du marché des infrastructures de reprise après sinistre des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.71 Milliards de dollars |
| Taille du Marché (2032) | 17.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.53 % |
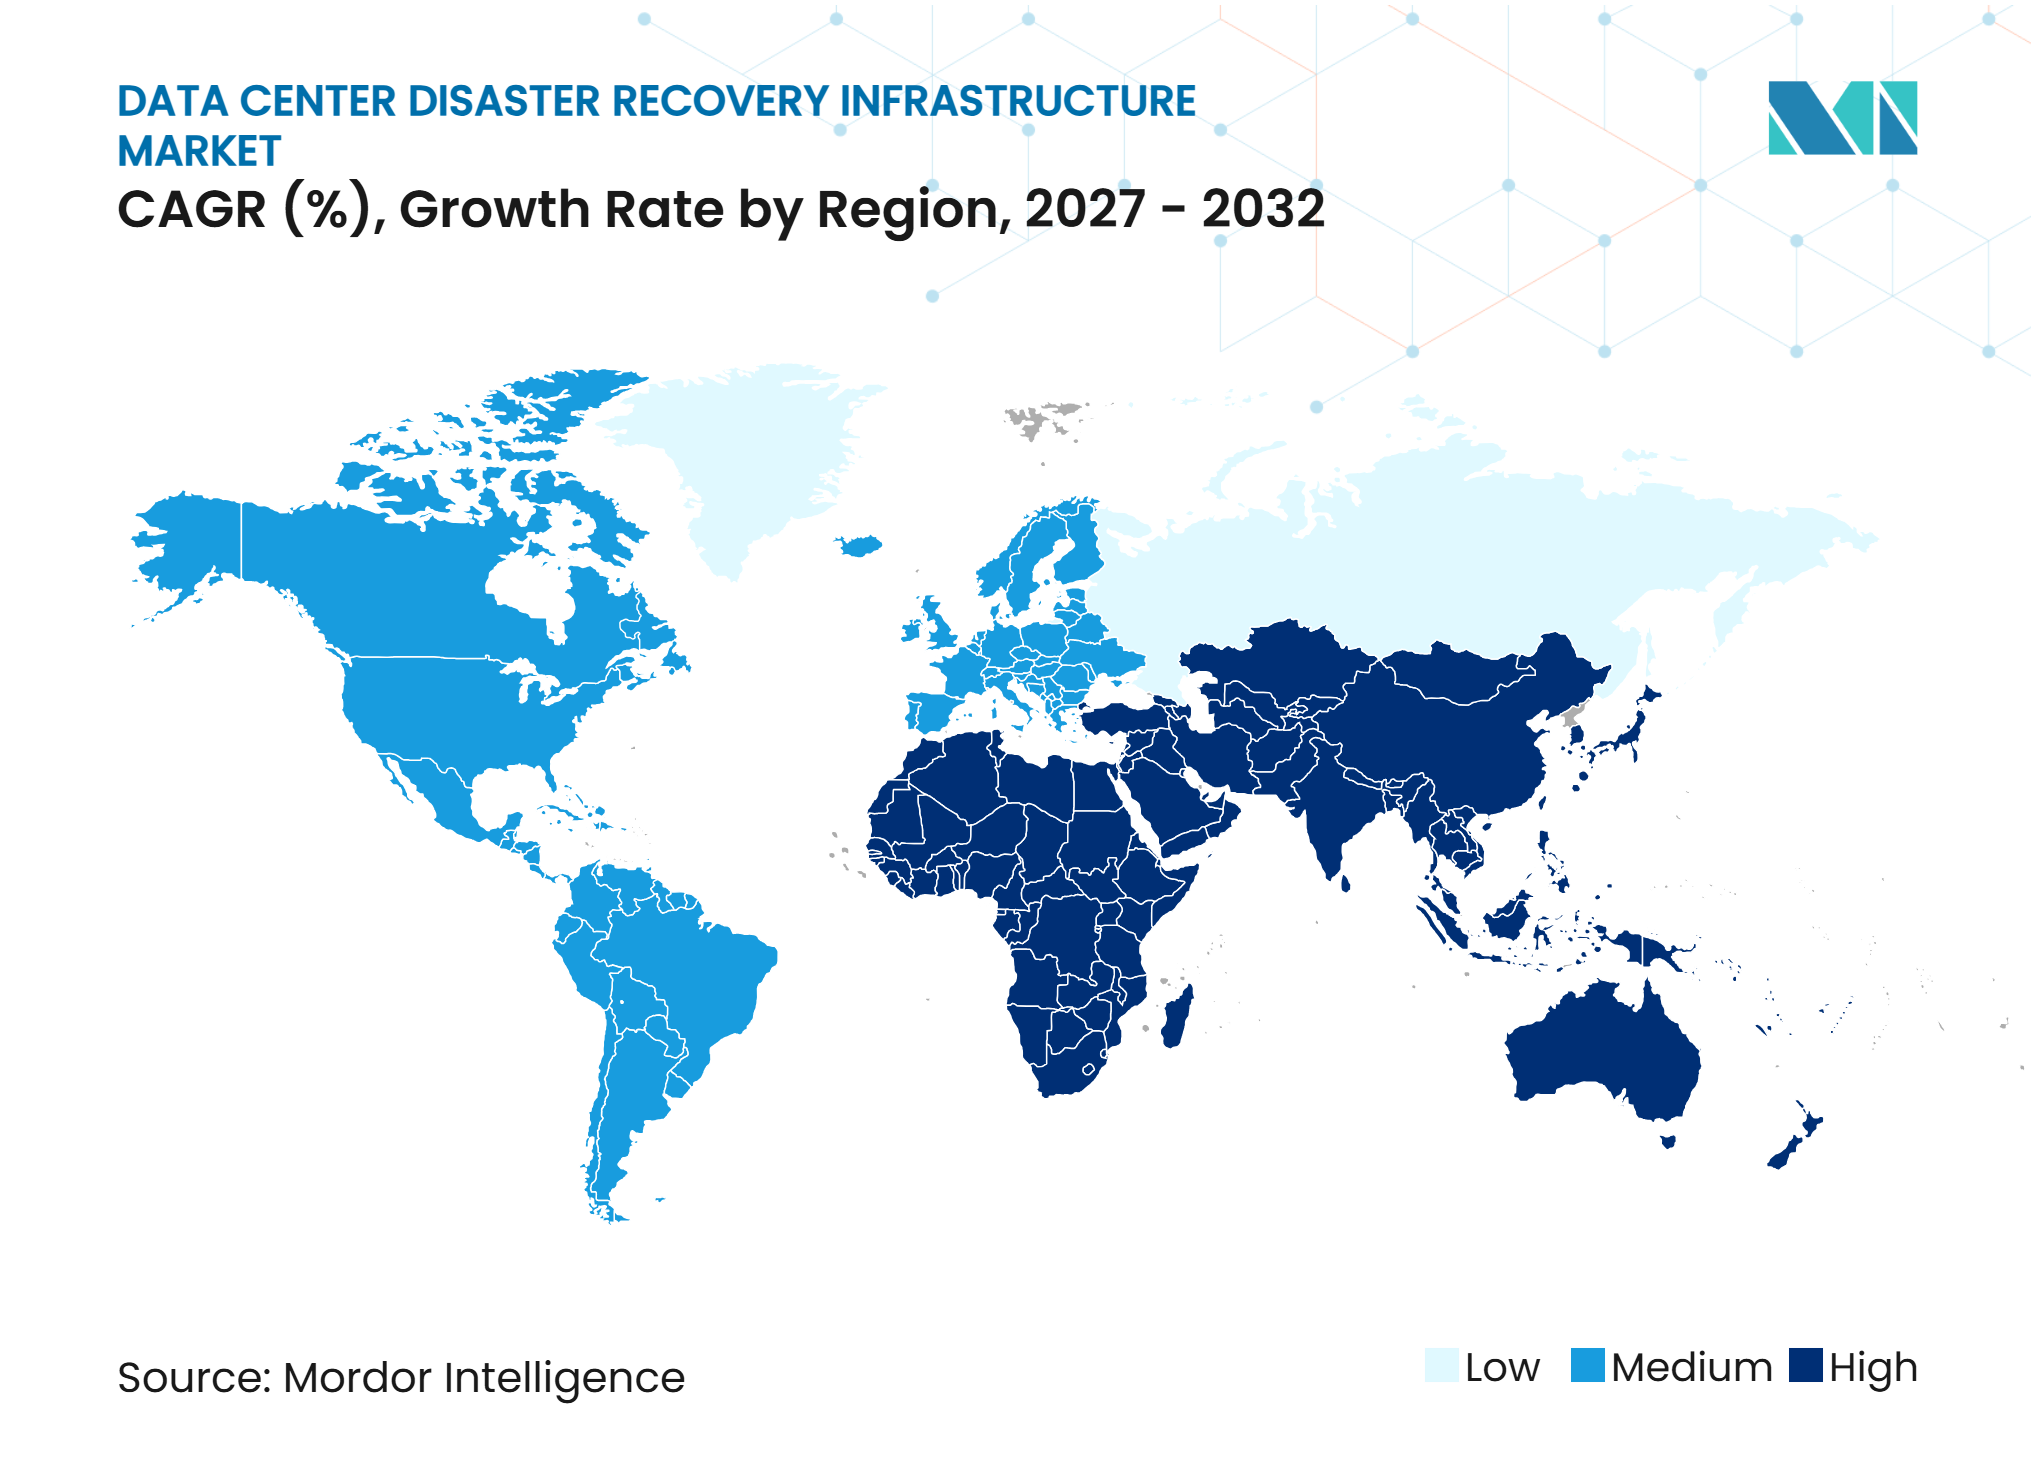
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des infrastructures de reprise après sinistre des centres de données par Mordor Intelligence
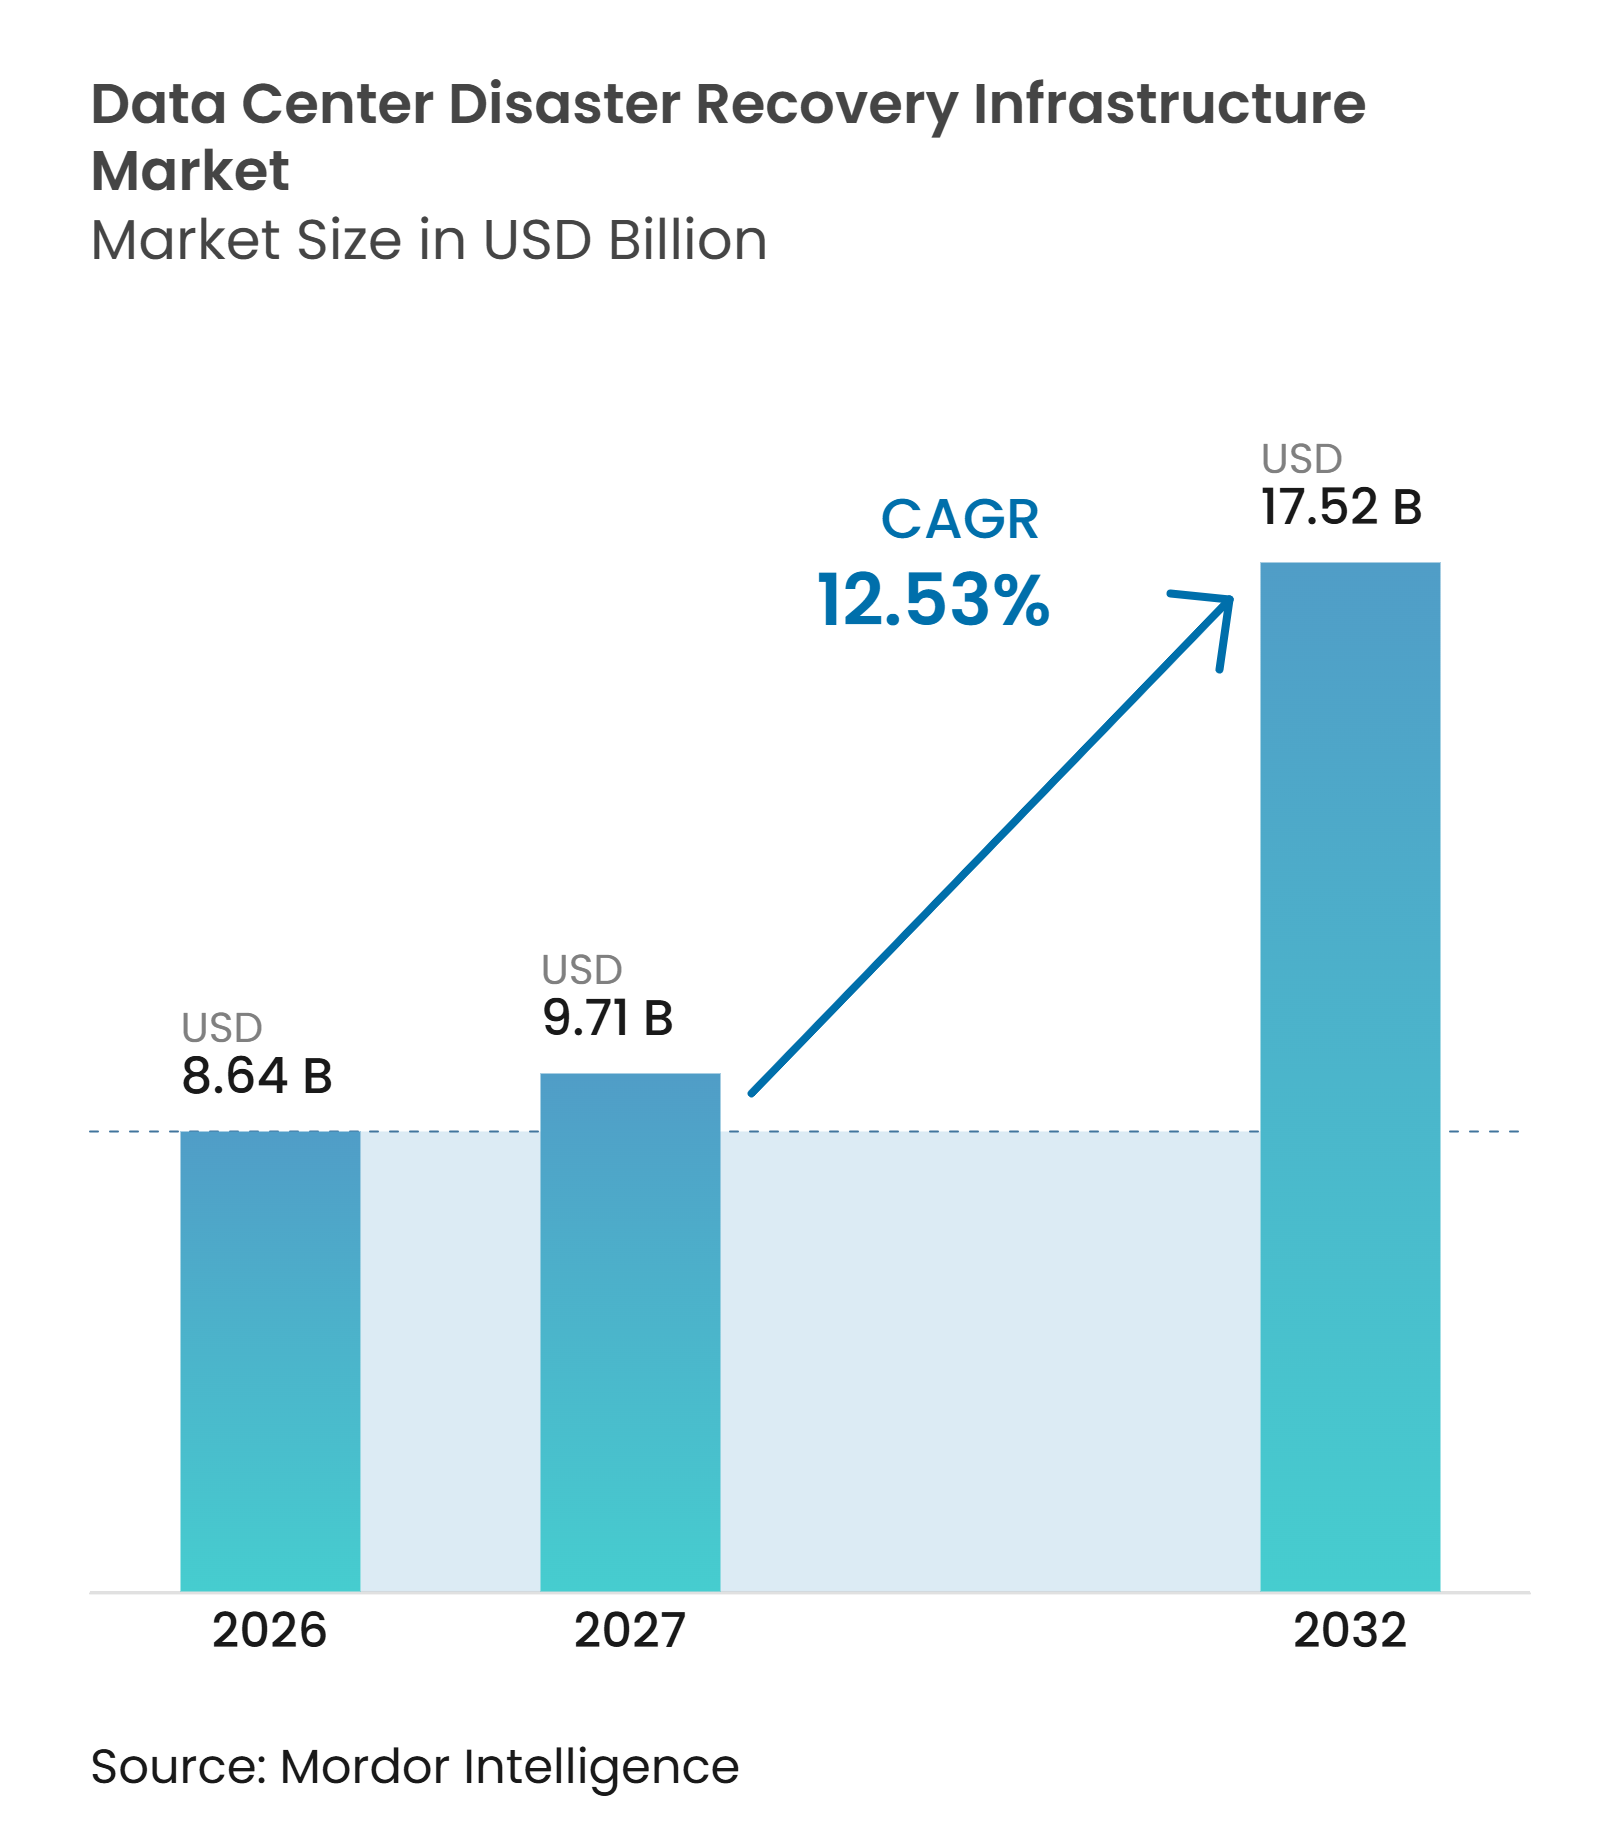
La taille du marché des infrastructures de reprise après sinistre des centres de données devrait s'étendre de 8,64 milliards USD en 2026 et 9,71 milliards USD en 2027 à 17,52 milliards USD d'ici 2032, enregistrant un CAGR de 12,53 % entre 2027 et 2032. Le marché des infrastructures de reprise après sinistre des centres de données évolue d'une planification périodique des sauvegardes vers des environnements de reprise conçus, testés et financés en tant qu'infrastructure d'exploitation principale. Les rançongiciels ont augmenté le coût des interruptions, car les attaquants ciblent de plus en plus les données, les systèmes d'identité et les référentiels de sauvegarde simultanément. Les parcs hybrides et multiclouds créent également davantage de dépendances de reprise entre les systèmes sur site, les clouds publics et les plateformes de logiciels en tant que service. Les fournisseurs répondent en combinant les capacités de sauvegarde, d'orchestration, de reprise d'identité et de salle blanche dans des plateformes plus larges. Cela laisse de la place aux prestataires capables de simplifier les tests de reprise, de réduire les besoins en personnel et de fournir la preuve que les plans de reprise fonctionnent.
Points clés du rapport
- Par type d'infrastructure, les centres de données de reprise secondaires et dédiés détenaient 28,74 % de la part du marché des infrastructures de reprise après sinistre des centres de données en 2026, tandis que les infrastructures de reprise après sinistre basées sur le cloud devraient se développer à un CAGR de 13,37 % jusqu'en 2032.
- Par modèle de déploiement, la reprise après sinistre sur site détenait une part de 32,68 % en 2026, tandis que la reprise après sinistre en tant que service devrait se développer à un CAGR de 13,43 % jusqu'en 2032.
- Par architecture de reprise, l'architecture actif-passif détenait une part de 26,93 % en 2026, tandis que la réplication continue des données devrait se développer à un CAGR de 13,29 % jusqu'en 2032.
- Par composant, les systèmes de stockage et de sauvegarde détenaient une part de 31,27 % en 2026, tandis que l'orchestration et l'automatisation de la reprise devraient se développer à un CAGR de 13,32 % jusqu'en 2032.
- Par application, la reprise des applications métier critiques détenait une part de 35,82 % en 2026, tandis que la reprise des applications cloud natives devrait se développer à un CAGR de 13,26 % jusqu'en 2032.
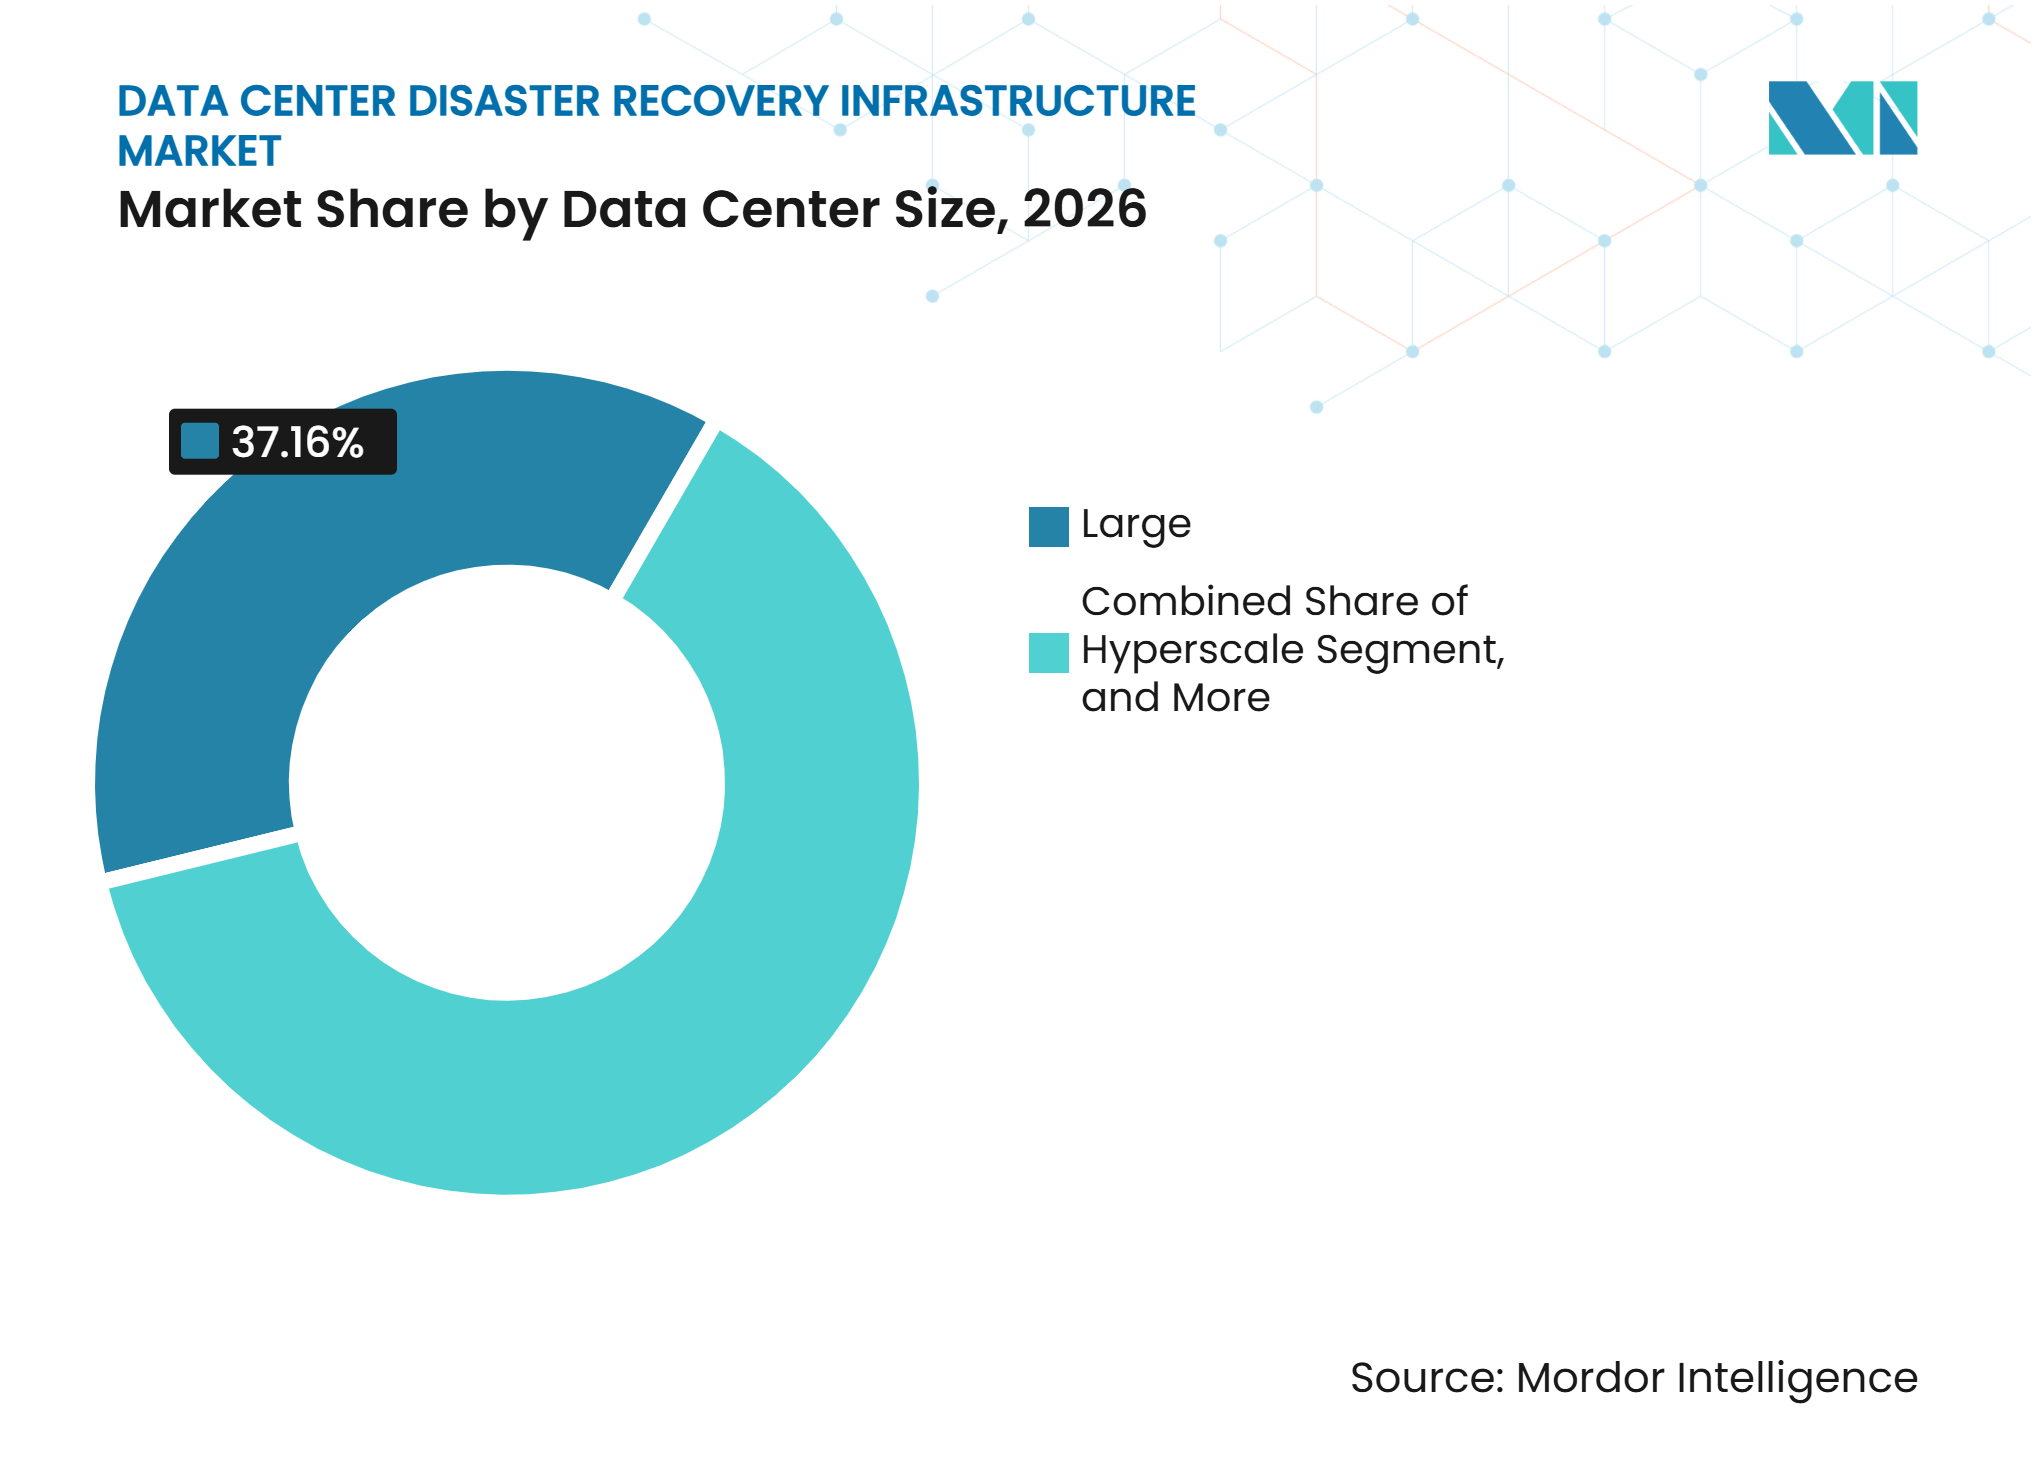
- Par taille de centre de données, les grands centres de données détenaient une part de 37,16 % en 2026, tandis que les installations hyperscale devraient se développer à un CAGR de 13,39 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait une part de 42,39 % en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 13,46 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 38,43 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 13,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Multiplication des cyberattaques et exigences de reprise après rançongiciel | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion des parcs de données hybrides et multiclouds | +2.4% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Augmentation des volumes de données d'entreprise et des charges de travail numériques | +1.9% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences réglementaires en matière de tests de reprise et de résilience des données | +1.6% | Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Automatisation du plan de contrôle de reprise pour les sites à bande passante limitée et sans personnel | +1.1% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Reprise en salle blanche et exigences de résilience des identités après compromission du système de sauvegarde | +0.9% | Mondial, plus aigu dans les services financiers et la santé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Multiplication des cyberattaques et exigences de reprise après rançongiciel
Les rançongiciels ont évolué du chiffrement de fichiers vers des campagnes qui extraient des données et endommagent les systèmes de reprise. Zscaler a rapporté que les données exfiltrées par les principaux groupes de rançongiciels ont augmenté de 275,8 % d'une année sur l'autre pour atteindre 896,2 téraoctets entre avril 2025 et mars 2026.[1] Son rapport cite également des données de sinistres de Munich Re montrant que l'interruption d'activité représentait 51 % des coûts liés aux rançongiciels. Sophos a constaté que 66 % des organisations ont utilisé des sauvegardes pour récupérer des données chiffrées en 2026, contre 54 % l'année précédente. La même étude a établi le coût moyen de reprise, hors rançon, à 1,7 million USD par incident. Ces conditions soutiennent la demande sur le marché des infrastructures de reprise après sinistre des centres de données pour le stockage immuable, les environnements de reprise isolés et les procédures de restauration testées.
Expansion des parcs de données hybrides et multiclouds
Les organisations exploitent désormais des charges de travail dans leurs propres installations, des clouds privés, des régions de cloud public et des applications de logiciels en tant que service. Ce modèle augmente le nombre de systèmes et de dépendances qui doivent être restaurés dans le bon ordre après une panne. Kyndryl a rapporté que les organisations résilientes distribuent les charges de travail sur plusieurs hyperscalers pour réduire la dépendance à un seul fournisseur. Unitrends a constaté que les organisations utilisaient en moyenne plus de 3 solutions de sauvegarde, tandis que près de 60 % des déploiements de machines virtuelles Azure manquaient de véritables capacités de reprise après sinistre. Le problème ne concerne pas seulement la protection des copies de données, car les applications dépendent également des identités, des paramètres réseau et des services liés. Cela soutient la demande de plateformes qui cartographient les dépendances et orchestrent la reprise dans différents environnements sur le marché des infrastructures de reprise après sinistre des centres de données.
Augmentation des volumes de données d'entreprise et des charges de travail numériques
Les charges de travail d'intelligence artificielle augmentent la quantité de données que les organisations doivent conserver, sécuriser et récupérer. Une enquête IDC commandée par Western Digital a révélé que 86 % des organisations stockaient davantage de données en raison de l'adoption de l'IA et de l'IA générative. L'étude a également révélé que 61 % des répondants ont connu une croissance d'au moins 25 % du volume de données au cours des 12 mois précédents. Les objectifs de reprise définis pour des charges de travail plus petites peuvent échouer lorsque des modèles, des ensembles de données d'entraînement et des journaux d'inférence doivent être restaurés ensemble. Nokia a rapporté que 50 % des opérateurs de centres de données interrogés prévoyaient d'utiliser l'automatisation pilotée par l'IA pour réduire les erreurs manuelles. Le marché des infrastructures de reprise après sinistre des centres de données bénéficie donc de l'adoption par les organisations d'un séquençage automatisé et d'une détection des anomalies pour des ensembles de reprise de plus en plus volumineux.
Exigences réglementaires en matière de tests de reprise et de résilience des données
Les règles de résilience opérationnelle rendent les tests de reprise plus formels et plus visibles pour les équipes de direction. L'Autorité européenne des marchés financiers indique que le règlement sur la résilience opérationnelle numérique s'applique à partir du 17 janvier 2025. Le cadre exige des entités financières qu'elles gèrent les risques liés aux technologies de l'information et de la communication et testent leur résilience opérationnelle. L'ISACA note que le règlement sur la résilience opérationnelle numérique et la directive NIS2 accordent une plus grande importance à la gouvernance, au signalement des incidents, aux tests de résilience et à l'exposition de la chaîne d'approvisionnement. Cela transforme les preuves de reprise en une exigence d'approvisionnement au même titre que la vitesse de restauration. Les fournisseurs disposant de rapports prêts pour l'audit et de flux de travail de tests reproductibles ont un avantage dans les déploiements réglementés. L'effet étend le marché des infrastructures de reprise après sinistre des centres de données au-delà de la capacité de sauvegarde vers des services orientés conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la protection des charges de travail physiques, virtuelles, cloud, SaaS et conteneurisées hétérogènes | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Coût total de possession élevé pour la rétention, la réplication, la sortie et la capacité de reprise | -1.2% | Mondial, plus aigu sur le marché intermédiaire et les marchés émergents | Moyen terme (2-4 ans) |
| Goulots d'étranglement de la fenêtre de reprise dus à la sortie inter-cloud et à la bande passante inter-sites limitée | -0.7% | Mondial, avec un impact aigu sur les déploiements sensibles à la latence en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Pénurie d'opérateurs de reprise interdomaines et faibles preuves de préparation à la reprise | -0.6% | Mondial, plus grave en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la protection des charges de travail physiques, virtuelles, cloud, SaaS et conteneurisées hétérogènes
Les serveurs physiques, les machines virtuelles, les conteneurs, les plateformes de logiciels en tant que service et les services cloud natifs nécessitent des méthodes de protection différentes. Datto a constaté que les organisations utilisaient en moyenne plus de 3 solutions de sauvegarde en 2025. Plusieurs outils peuvent combler des lacunes, mais ils nécessitent également des compétences, des politiques et des manuels de reprise distincts. Les charges de travail Kubernetes présentent un défi particulier, car la restauration doit tenir compte des volumes persistants, des secrets, des espaces de noms et des dépendances de service. Les équipes peuvent bien protéger leurs applications établies tout en laissant les charges de travail conteneurisées et de logiciels en tant que service plus récentes moins préparées. Cette fragmentation peut ralentir les achats sur le marché des infrastructures de reprise après sinistre des centres de données, car les acheteurs recherchent des plateformes moins nombreuses et plus larges sans sacrifier la protection spécifique aux charges de travail.
Coût total de possession élevé pour la rétention, la réplication, la sortie et la capacité de reprise
Le coût d'un environnement de reprise comprend le stockage, la bande passante de réplication, le calcul, les logiciels, les tests et la capacité inactive. Les conceptions hybrides combinent les coûts d'investissement et de maintenance de l'infrastructure sur site avec les frais de stockage et de calcul dans le cloud. Les frais de sortie du cloud peuvent également rendre les tests à grande échelle coûteux lorsque les données doivent se déplacer entre les environnements. La reprise après sinistre en tant que service basée sur un abonnement réduit les besoins en capital initial, mais les dépenses peuvent augmenter avec la croissance des données et la fréquence des tests. Les organisations de taille moyenne manquent souvent d'équipes dédiées pour modéliser ces schémas de coûts sur de longues périodes de rétention. Les fournisseurs qui facturent en fonction des charges de travail protégées plutôt que des mouvements de données volatils peuvent réduire l'incertitude et soutenir l'adoption sur le marché des infrastructures de reprise après sinistre des centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'infrastructure :
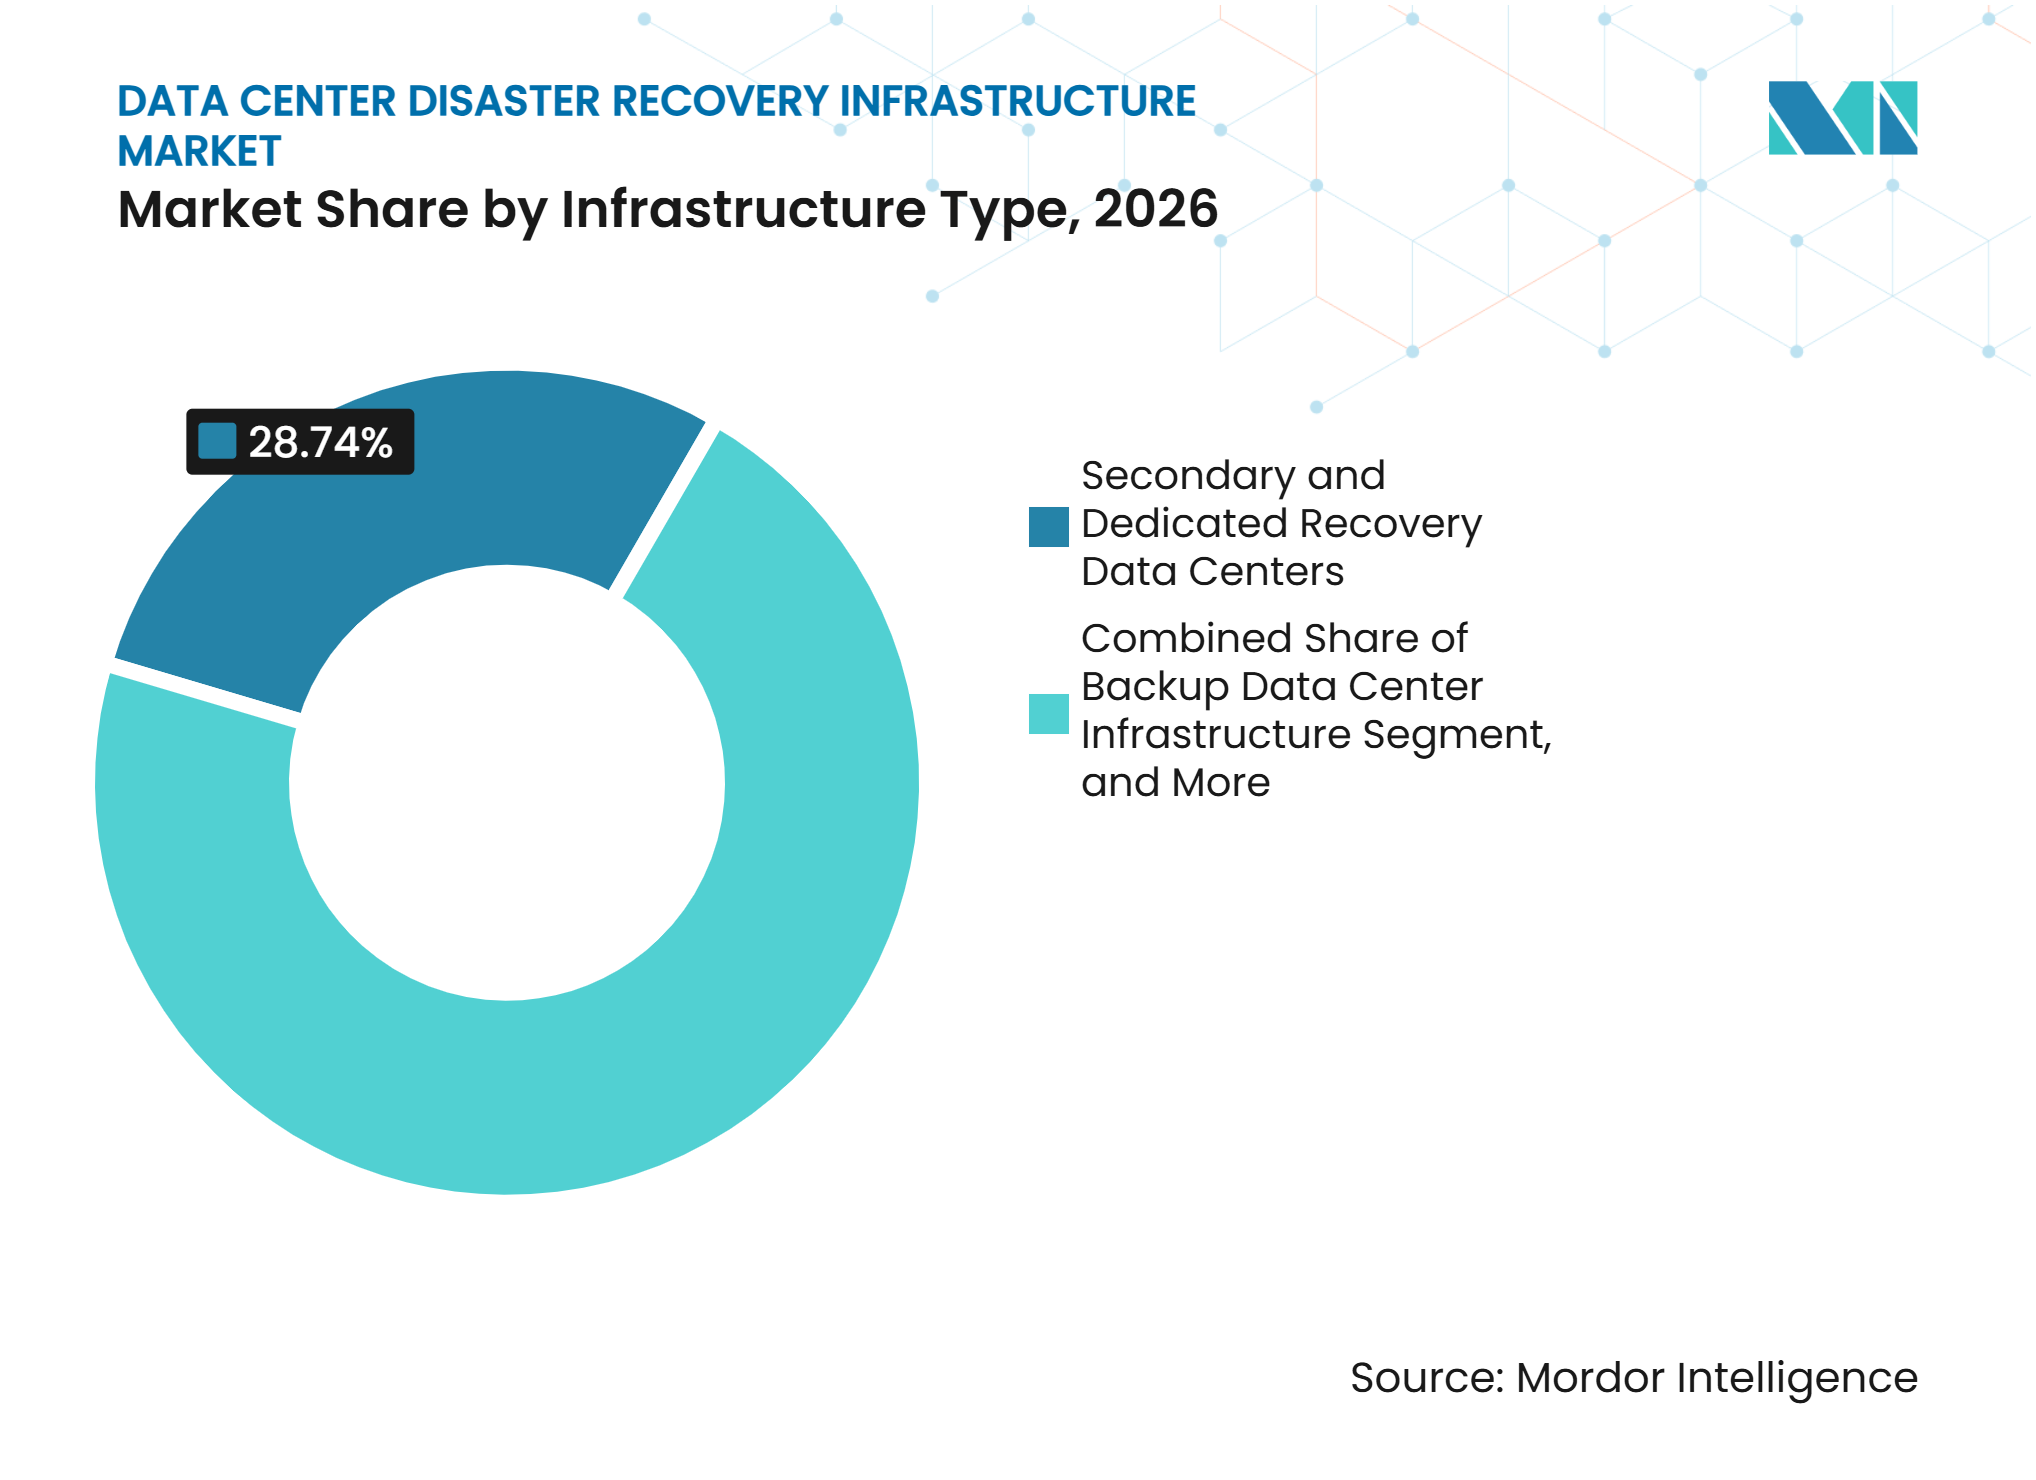
l'adoption du cloud modifie la planification des sites de repriseLes centres de données de reprise secondaires et dédiés détenaient 28,74 % de la part du marché des infrastructures de reprise après sinistre des centres de données en 2026. Les organisations réglementées et les opérateurs de charges de travail de niveau 1 continuent d'utiliser des sites géographiquement séparés pour une isolation solide et une capacité de reprise prévisible. Ces installations prennent en charge les conceptions actif-passif et actif-actif où les systèmes de reprise doivent rester disponibles même en cas de défaillance régionale. L'infrastructure de centre de données de sauvegarde, l'infrastructure de réplication et de protection des données, l'infrastructure d'orchestration, le stockage de sauvegarde et la connectivité réseau restent nécessaires dans les conceptions physiques et cloud. La capacité réseau est devenue plus importante car le trafic de réplication peut fixer la limite pratique des objectifs de point de reprise.
Les infrastructures de reprise après sinistre basées sur le cloud devraient se développer à un CAGR de 13,37 % jusqu'en 2032. Elles permettent aux organisations d'obtenir une capacité de calcul de reprise sans construire un site secondaire complet avant qu'il ne soit nécessaire. Rubrik a introduit la reprise autonome des activités pour les applications cloud en juin 2026, utilisant une orchestration agentique pour reconstruire le calcul, les données, la mise en réseau, l'identité et les configurations à partir d'un point propre validé.[2] Cette approche fait évoluer la reprise cloud au-delà de la mise en miroir d'un site physique. Elle rend également la planification de la reprise plus dépendante des relations entre applications et du séquençage automatisé. Le marché des infrastructures de reprise après sinistre des centres de données évolue par conséquent vers des conceptions qui connectent l'infrastructure, l'identité et les opérations.



Par modèle de déploiement :
les systèmes sur site restent importants tandis que les services se développentLa reprise après sinistre sur site détenait 32,68 % de la part du marché des infrastructures de reprise après sinistre des centres de données en 2026. La base installée reste importante parmi les organisations qui utilisent leurs propres installations pour des charges de travail sensibles ou étroitement contrôlées. Les modèles de reprise basés sur la colocation, hybrides et basés sur le cloud gagnent du terrain dans les décisions d'achat actuelles. Ces alternatives offrent aux acheteurs plus de flexibilité quant à l'endroit où les données sont répliquées et où les applications peuvent redémarrer. Les exigences de souveraineté des données limitent encore un passage complet à la reprise sur cloud public pour de nombreux déploiements réglementés.
La reprise après sinistre en tant que service devrait se développer à un CAGR de 13,43 % jusqu'en 2032. Le modèle transfère une partie de la capacité de reprise et des responsabilités opérationnelles à un prestataire spécialisé. Il peut également réduire l'effort interne nécessaire pour maintenir les manuels de procédures et exécuter les tests. Commvault a rapporté un chiffre d'affaires annuel récurrent SaaS de 335,7 millions USD et un taux de rétention net en dollars SaaS de 125 % dans ses résultats du deuxième trimestre fiscal 2026. Ces chiffres montrent un mouvement continu vers les services de protection par abonnement et livrés dans le cloud. La reprise hybride restera probablement pertinente là où les organisations ont besoin d'un contrôle local mais souhaitent également une capacité de reprise basée sur le cloud.
Par architecture de reprise :
la réplication continue élève les attentes en matière de repriseL'architecture actif-passif détenait une part de 26,93 % en 2026. Dans cette conception, le site principal exécute les charges de travail de production tandis que le site secondaire reste prêt à être activé. Elle offre une option moins coûteuse que l'exploitation continue de deux environnements actifs. Les configurations actif-actif, en veille chaude, en veille froide et de sauvegarde-restauration répondent à différents besoins en termes de délai de reprise et de point de reprise. L'architecture sélectionnée dépend souvent de la question de savoir si les temps d'arrêt affectent les transactions commerciales, les transactions clients, les opérations ou les applications internes.
La réplication continue des données devrait se développer à un CAGR de 13,29 % jusqu'en 2032. Elle prend en charge des objectifs de point de reprise faibles où la perte de plusieurs heures de données est inacceptable. Kyndryl a observé que les organisations utilisent des conceptions multiclouds pour réduire la dépendance à un seul fournisseur. La réplication continue est un élément clé de ces architectures, bien qu'elle augmente les exigences en matière de bande passante et de gestion. Les préoccupations liées aux rançongiciels renforcent également la demande, car un point de reprise propre récent peut être critique après une compromission. Le secteur des infrastructures de reprise après sinistre des centres de données accorde donc une plus grande valeur aux conceptions qui équilibrent la protection en quasi-temps réel avec un coût réseau gérable.
Par composant :
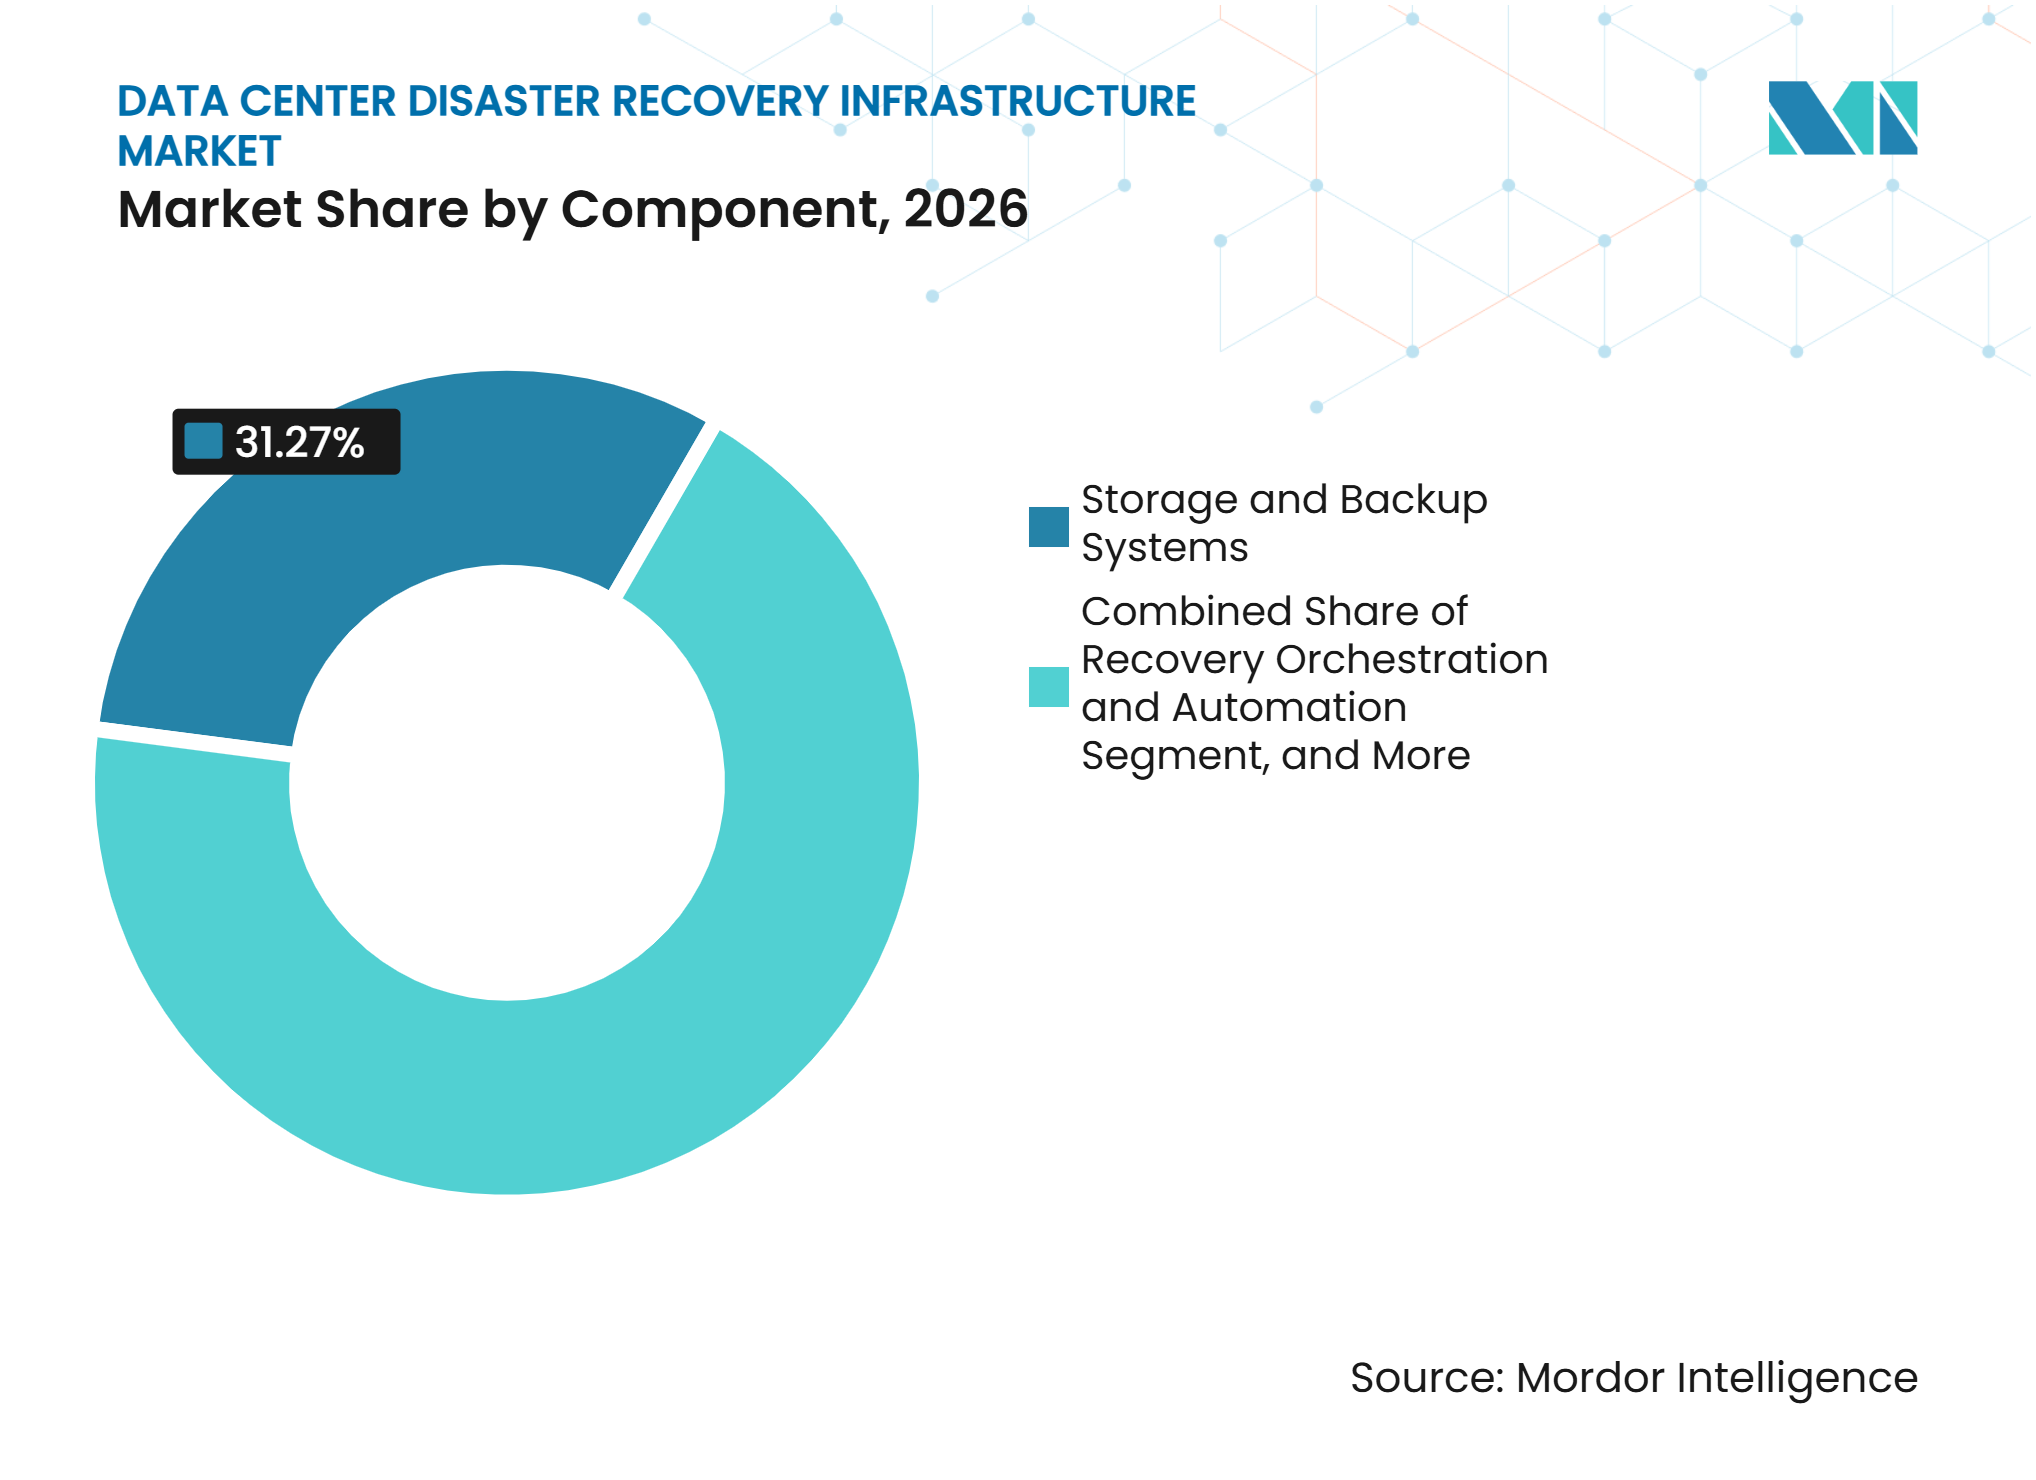
le stockage reste fondamental tandis que l'automatisation progresseLes systèmes de stockage et de sauvegarde représentaient 31,27 % en 2026. Cette catégorie comprend les référentiels immuables, les environnements à isolation physique et le stockage hiérarchisé qui préservent les données pour la reprise. L'infrastructure de calcul et de serveur, les logiciels de réplication, les systèmes de connectivité et les outils de surveillance soutiennent chacun la pile de reprise plus large. Les cycles de renouvellement physique restent pertinents dans les installations secondaires et de colocation. Même dans les modèles livrés dans le cloud, les acheteurs ont toujours besoin de l'assurance que les données de reprise sont isolées, conservées et disponibles à l'échelle requise.
L'orchestration et l'automatisation de la reprise devraient se développer à un CAGR de 13,32 % jusqu'en 2032. Nokia a constaté que 42 % des opérateurs interrogés ont identifié l'amélioration de la réponse aux incidents et de la reprise comme leur principale priorité d'investissement. L'automatisation réduit la dépendance aux manuels de procédures manuels lorsque les équipes doivent restaurer plusieurs systèmes interconnectés sous pression. Elle peut également créer un enregistrement reproductible des tests de reprise pour la révision interne et la réglementation. Les fournisseurs se font de plus en plus concurrence sur leur capacité à coordonner les tâches techniques entre les données, la mise en réseau, l'identité et les applications. Cela fait de l'automatisation un facteur de différenciation central sur le marché des infrastructures de reprise après sinistre des centres de données.

Par application :
les systèmes critiques dominent les dépenses et les charges de travail cloud natives se développentLa reprise des applications métier critiques représentait 35,82 % en 2026. La planification des ressources d'entreprise, le traitement des transactions financières et les systèmes d'exploitation principaux sont inclus dans ce segment. Les organisations traitent la reprise pour ces charges de travail comme une exigence opérationnelle, car les interruptions peuvent rapidement affecter les revenus et le service client. La reprise des bases de données, la reprise des machines virtuelles, la reprise informatique d'entreprise et la restauration à haute disponibilité constituent le cœur établi de la demande. Les achats pour ces usages mettent souvent l'accent sur la consolidation des fournisseurs, le contrôle des coûts et les procédures de restauration éprouvées.
La reprise des applications cloud natives devrait se développer à un CAGR de 13,26 % jusqu'en 2032. Les environnements Kubernetes et de microservices nécessitent des procédures de reprise qui tiennent compte des conteneurs, des secrets, des volumes persistants et des dépendances. Druva a mis à niveau la reprise de forêt Active Directory vers un flux de travail entièrement automatisé et sans intervention en 2026. La version couvrait l'isolation du contrôleur de domaine, la restauration de l'état du système, le nettoyage des métadonnées et la réaffectation des rôles FSMO. Une telle automatisation spécifique aux flux de travail aide à répondre aux besoins de reprise que les instantanés génériques ne peuvent pas couvrir. Elle élargit le rôle du marché des infrastructures de reprise après sinistre des centres de données au sein des opérations d'applications modernes.
Par taille de centre de données :
les grandes installations dominent tandis que les besoins hyperscale évoluentLes grands centres de données représentaient 37,16 % en 2026. Ces installations disposent de systèmes d'alimentation, de refroidissement et de connectivité matures qui peuvent prendre en charge des charges de travail de réplication stables. Ils représentent une base établie pour les configurations actif-passif et en veille chaude. Les installations de taille moyenne servent les organisations régionales et de taille moyenne, où la disponibilité du personnel et les budgets d'investissement peuvent limiter les investissements dans la reprise. Les petits sites utilisent plus souvent la reprise basée sur le cloud ou la reprise après sinistre en tant que service pour éviter de maintenir une deuxième installation.
Les installations hyperscale devraient se développer à un CAGR de 13,39 % jusqu'en 2032. L'APREA a rapporté que les nouvelles installations de centres de données moyennes en Asie-Pacifique dépassaient 100 MW et que les besoins cumulatifs en capital de 2026 à 2030 pourraient dépasser 280 milliards USD. Les grandes charges de travail d'IA introduisent des problèmes de reprise impliquant le calcul dense en GPU, les connexions mémoire à haute bande passante et le refroidissement spécialisé. Ces actifs ne peuvent pas toujours être recréés rapidement sur un site alternatif. La planification des installations doit de plus en plus intégrer la capacité de reprise avant que les charges de travail d'IA n'entrent en service. Cela crée des opportunités pour des conceptions de reprise qui tiennent compte à la fois des charges de travail numériques et des limites de l'infrastructure physique.
Par type de centre de données :
la colocation est établie tandis que les fournisseurs cloud accélèrentLa colocation détenait une part de 42,39 % en 2026. Les entreprises utilisent les installations de colocation comme sites de reprise géographiquement séparés tout en conservant leur propre matériel et le contrôle des systèmes clés. Le modèle offre des services d'installation gérés sans nécessiter un passage complet à un fournisseur de cloud public. Les installations d'entreprise et de périphérie constituent une autre partie du paysage. Les sites de périphérie distribués peuvent être plus difficiles à protéger car ils peuvent avoir un personnel local limité et une bande passante inter-sites restreinte.
Les fournisseurs de services cloud devraient se développer à un CAGR de 13,46 % jusqu'en 2032. Les régions cloud offrent aux entreprises une capacité de reprise élastique et un accès aux services d'orchestration natifs. Les charges de travail de production déjà exécutées dans des environnements hyperscale peuvent souvent y être protégées avec moins de modifications architecturales. Cela crée une voie pratique pour les nouveaux investissements en reprise, en particulier lorsque les organisations manquent d'espace physique secondaire disponible. Le marché des infrastructures de reprise après sinistre des centres de données continuera d'inclure à la fois des modèles de colocation et des modèles dirigés par les fournisseurs, car les besoins de reprise varient selon la charge de travail, les exigences réglementaires et les capacités opérationnelles.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 38,43 % de la part du marché des infrastructures de reprise après sinistre des centres de données en 2026. La région présente une forte concentration de centres de données d'entreprise et une base de fournisseurs de reprise après sinistre en tant que service bien développée. Fortinet a identifié 3 381 victimes confirmées de rançongiciels aux États-Unis, sur 7 831 victimes mondiales, en 2025. Cette exposition soutient les dépenses en environnements de reprise isolés et en protection des identités. Les institutions financières opèrent également sous des attentes de continuité façonnées par la Société fédérale d'assurance des dépôts et le Bureau du contrôleur de la monnaie. Les plateformes des fournisseurs dans la région combinent de plus en plus la sauvegarde, l'orchestration de la reprise, la détection des anomalies et la résilience des identités. Ces offres intégrées peuvent réduire le nombre d'outils utilisés dans un programme de reprise. La pénurie de capacité de colocation disponible dans les principaux marchés peut également encourager des choix de reprise basés sur le cloud et dirigés par les services.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 13,24 % jusqu'en 2032. Les nouvelles constructions donnent aux opérateurs la possibilité d'intégrer les considérations de reprise dans les installations avant le déploiement des charges de travail. L'Inde est un moteur majeur de l'activité future, car les fournisseurs cloud et les groupes locaux augmentent leurs engagements en matière de centres de données. La région a également la possibilité d'améliorer la planification des chocs composés à travers les incidents cybernétiques, les pannes d'alimentation et les défaillances de refroidissement. Les fournisseurs qui proposent des tests de résilience coordonnés peuvent combler ce manque de maturité. L'influence réglementaire devient plus visible à mesure que les pays établissent des exigences en matière de protection des données et d'infrastructure critique.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe est façonnée par les exigences du règlement sur la résilience opérationnelle numérique et de la directive NIS2 qui augmentent la valeur des plans de reprise documentés et testés. La Commission européenne maintient la législation et les mesures d'exécution soutenant le règlement sur la résilience opérationnelle numérique.[3] L'Allemagne a enregistré 291 victimes confirmées de rançongiciels en 2025, créant un signal de risque clair pour les organisations locales. L'Amérique du Sud se développe à mesure que les régions cloud et la capacité de colocation s'étendent, notamment au Brésil et en Argentine. La Lei Geral de Proteção de Dados du Brésil influence les pratiques de protection des données et la planification de la reprise. Les investissements du Moyen-Orient dans les programmes numériques nationaux créent une demande en phase initiale pour la capacité de reprise dans les environnements cloud souverains et gouvernementaux. L'Afrique reste moins développée, bien que l'Afrique du Sud, le Nigeria et l'Égypte soient des sites de déploiement importants. Les prestataires de services financiers et de télécommunications sont susceptibles de mener les investissements formels en reprise dans ces géographies mixtes.
Paysage concurrentiel
Concentration du Marché
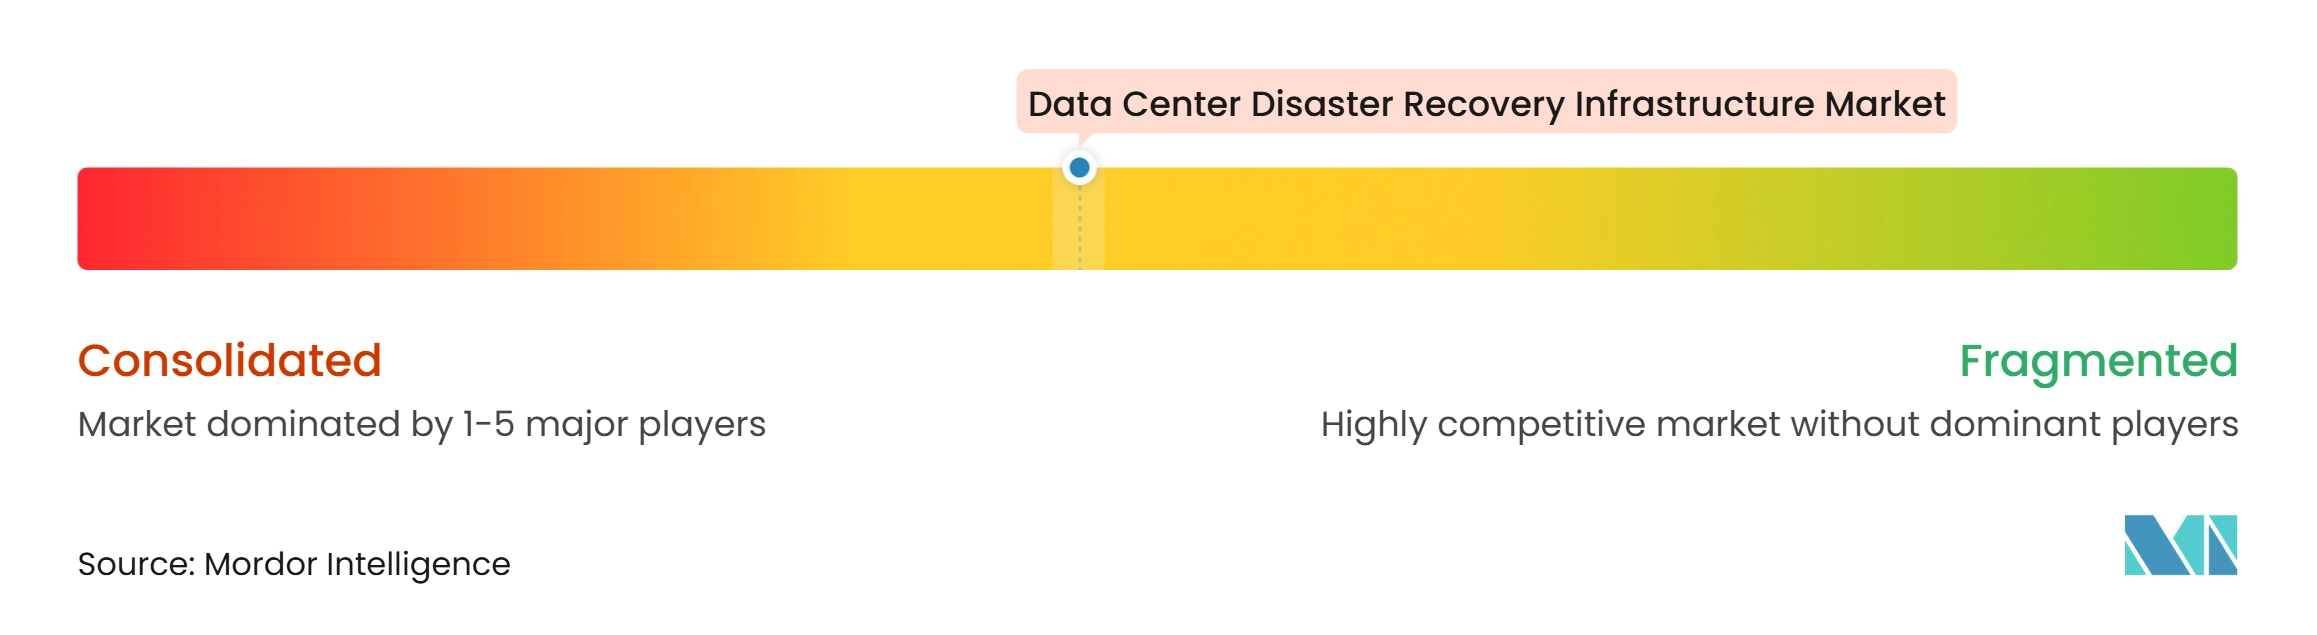
Le marché des infrastructures de reprise après sinistre des centres de données est modérément consolidé. Veeam, Commvault, Rubrik et Cohesity disposent d'une couverture de plateforme large couvrant la sauvegarde, la reprise, le cloud et les fonctions liées à l'identité. Les fournisseurs plus petits, notamment Druva, Arcserve, NAKIVO et HYCU, se concentrent sur la couverture des charges de travail, la simplicité des opérations et les clients de taille moyenne. Commvault a rapporté un chiffre d'affaires annuel récurrent total supérieur à 1 milliard USD au deuxième trimestre fiscal 2026. La société a également rapporté un chiffre d'affaires annuel récurrent SaaS de 335,7 millions USD.[4] Ces résultats reflètent la demande de relations récurrentes avec des plateformes cloud plutôt que de simples licences d'infrastructure perpétuelles.
Rubrik a introduit la reprise autonome des activités pour les applications cloud en juin 2026. La société a également acquis Strata.io pour ajouter le basculement des fournisseurs d'identité et a introduit Identity Roll Forward pour la reprise Active Directory. Veeam a annoncé l'acquisition de Securiti AI en janvier 2026 pour 1,725 milliard USD en espèces et en actions. Cette opération a connecté la classification et la gouvernance des données aux opérations de reprise. Cohesity a introduit Agent Resilience en septembre 2026 pour certains clients afin de protéger l'infrastructure qui prend en charge les agents d'IA. L'accent concurrentiel s'élargit de la restauration rapide des données à la restauration des applications, des identités et de la confiance opérationnelle.
Les services de reprise en salle blanche, la reprise des charges de travail d'IA et la continuité des identités inter-cloud restent des domaines où il existe des possibilités de différenciation. La norme ISO/IEC 27031 fournit des orientations sur la préparation des technologies de l'information et de la communication pour la continuité des activités. Le règlement sur la résilience opérationnelle numérique augmente également la nécessité de prouver que les organisations peuvent tester et reprendre leurs opérations. Les fournisseurs qui produisent des preuves de tests et facilitent la gestion de la reprise complexe peuvent renforcer leur position. Le secteur des infrastructures de reprise après sinistre des centres de données reste concurrentiel car les acheteurs utilisent souvent plusieurs outils et font face à des règles différentes selon les charges de travail et les régions. Aucune part combinée des principaux acteurs n'a été fournie, de sorte qu'un score numérique de concentration du marché ne peut pas être dérivé sans créer des données non étayées.
Leaders du secteur des infrastructures de reprise après sinistre des centres de données
-
Veeam Software Group GmbH
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Cohesity, Inc.
-
Acronis International GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des infrastructures de reprise après sinistre des centres de données Entreprises couvertes dans ce rapport
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Arcserve LLC
- Asigra Inc.
- ExaGrid Systems, Inc.
- HYCU, Inc.
- Infrascale, Inc.
- NAKIVO, Inc.
- Bacula Systems SA
- Storware Sp. z o.o.
- FalconStor Software, Inc.
- Kaseya US Inc.
- DataCore Software Corporation
- Scality, Inc.
- OpenText Corporation
Développements industriels récents dans Marché des infrastructures de reprise après sinistre des centres de données
- Septembre 2026 : Cohesity a introduit Agent Resilience pour certains clients, conçu pour détecter, protéger et récupérer l'infrastructure prenant en charge les agents d'IA dans des environnements hybrides. Cette capacité répond à un manque structurellement important bien que naissant, car les dépendances des agents d'IA vis-à-vis des systèmes d'identité, des API et des magasins de configuration créent des modes de défaillance que les cadres de reprise de charges de travail conventionnels ne couvrent pas. La disponibilité générale est prévue pour fin 2026.
- Août 2026 : Druva a mis à niveau sa capacité de reprise de forêt Active Directory vers un flux de travail entièrement automatisé et sans intervention. La version élimine l'exécution manuelle de PowerShell lors de la reprise de forêt, couvrant l'isolation du contrôleur de domaine, la restauration de l'état du système, le nettoyage des métadonnées et la réaffectation des rôles FSMO, réduisant ainsi le temps de retour à l'exploitation pour les environnements d'entreprise dépendants de l'identité.
- Juin 2026 : Rubrik a lancé la reprise autonome des activités (ABR) pour les applications cloud lors de Rubrik FORWARD, introduisant une orchestration agentique qui reconstruit l'activité minimale viable d'une organisation, y compris le calcul, les données, la mise en réseau, l'identité et les configurations, à partir d'un point propre pré-validé à la vitesse de la machine.
- Juin 2026 : Rubrik a renforcé la résilience des identités grâce à son acquisition de Strata.io, permettant le basculement automatique vers un fournisseur d'identité secondaire lors d'une panne principale et introduisant Identity Roll Forward, une capacité inédite dans le secteur qui reconstruit chirurgicalement Active Directory tout en supprimant la persistance des attaquants sans annuler les modifications légitimes.
Portée du rapport mondial sur le marché des infrastructures de reprise après sinistre des centres de données
Le marché des infrastructures de reprise après sinistre des centres de données comprend le matériel, les logiciels et les services qui permettent aux organisations de protéger les données critiques, les applications et les systèmes informatiques et de restaurer les opérations à la suite de perturbations telles que les cyberattaques, les catastrophes naturelles, les pannes d'alimentation ou les défaillances de systèmes. Cette infrastructure comprend les solutions de sauvegarde et de reprise, les outils de réplication, les sites de reprise après sinistre, les services de reprise basés sur le cloud et les solutions de gestion associées.
Le rapport sur le marché des infrastructures de reprise après sinistre des centres de données est segmenté par type d'infrastructure (centres de données de reprise secondaires et dédiés, infrastructure de centre de données de sauvegarde, infrastructure de réplication et de protection des données, infrastructure d'orchestration de basculement et de reprise, infrastructure de stockage de sauvegarde, infrastructure réseau et de connectivité pour la reprise, et infrastructure de reprise après sinistre basée sur le cloud), modèle de déploiement (reprise après sinistre sur site, reprise basée sur la colocation, reprise après sinistre basée sur le cloud, reprise après sinistre hybride, et reprise après sinistre en tant que service (DRaaS)), architecture de reprise (actif-actif, actif-passif, veille chaude, veille froide, sauvegarde et restauration, et réplication continue des données), composant (infrastructure de calcul et de serveur, systèmes de stockage et de sauvegarde, logiciel de réplication de données, systèmes réseau et de connectivité, orchestration et automatisation de la reprise, et surveillance, tests et gestion du basculement), application (reprise des applications métier critiques, reprise des bases de données et des plateformes de données, reprise des machines virtuelles et des charges de travail, reprise des applications cloud natives, reprise informatique d'entreprise, et restauration à haute disponibilité et de service continu), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Centres de données de reprise secondaires et dédiés |
| Infrastructure de centre de données de sauvegarde |
| Infrastructure de réplication et de protection des données |
| Infrastructure d'orchestration de basculement et de reprise |
| Infrastructure de stockage de sauvegarde |
| Infrastructure réseau et de connectivité pour la reprise |
| Infrastructure de reprise après sinistre basée sur le cloud |
| Reprise après sinistre sur site |
| Reprise basée sur la colocation |
| Reprise après sinistre basée sur le cloud |
| Reprise après sinistre hybride |
| Reprise après sinistre en tant que service (DRaaS) |
| Actif-actif |
| Actif-passif |
| Veille chaude |
| Veille froide |
| Sauvegarde et restauration |
| Réplication continue des données |
| Infrastructure de calcul et de serveur |
| Systèmes de stockage et de sauvegarde |
| Logiciel de réplication de données |
| Systèmes réseau et de connectivité |
| Orchestration et automatisation de la reprise |
| Surveillance, tests et gestion du basculement |
| Reprise des applications métier critiques |
| Reprise des bases de données et des plateformes de données |
| Reprise des machines virtuelles et des charges de travail |
| Reprise des applications cloud natives |
| Reprise informatique d'entreprise |
| Restauration à haute disponibilité et de service continu |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type d'infrastructure | Centres de données de reprise secondaires et dédiés | |
| Infrastructure de centre de données de sauvegarde | ||
| Infrastructure de réplication et de protection des données | ||
| Infrastructure d'orchestration de basculement et de reprise | ||
| Infrastructure de stockage de sauvegarde | ||
| Infrastructure réseau et de connectivité pour la reprise | ||
| Infrastructure de reprise après sinistre basée sur le cloud | ||
| Par modèle de déploiement | Reprise après sinistre sur site | |
| Reprise basée sur la colocation | ||
| Reprise après sinistre basée sur le cloud | ||
| Reprise après sinistre hybride | ||
| Reprise après sinistre en tant que service (DRaaS) | ||
| Par architecture de reprise | Actif-actif | |
| Actif-passif | ||
| Veille chaude | ||
| Veille froide | ||
| Sauvegarde et restauration | ||
| Réplication continue des données | ||
| Par composant | Infrastructure de calcul et de serveur | |
| Systèmes de stockage et de sauvegarde | ||
| Logiciel de réplication de données | ||
| Systèmes réseau et de connectivité | ||
| Orchestration et automatisation de la reprise | ||
| Surveillance, tests et gestion du basculement | ||
| Par application | Reprise des applications métier critiques | |
| Reprise des bases de données et des plateformes de données | ||
| Reprise des machines virtuelles et des charges de travail | ||
| Reprise des applications cloud natives | ||
| Reprise informatique d'entreprise | ||
| Restauration à haute disponibilité et de service continu | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des infrastructures de reprise après sinistre des centres de données ?
Le marché des infrastructures de reprise après sinistre des centres de données devrait atteindre 17,52 milliards USD d'ici 2032, contre 9,71 milliards USD en 2027, à un CAGR de 12,53 %.
Qu'est-ce qui stimule la demande d'infrastructures de reprise après sinistre des centres de données ?
Les rançongiciels, la complexité hybride et multicloud, la hausse des volumes de données et les exigences de résilience opérationnelle augmentent la demande de capacités de reprise testées.
Quel type d'infrastructure connaît la croissance la plus rapide ?
Les infrastructures de reprise après sinistre basées sur le cloud devraient croître à un CAGR de 13,37 % jusqu'en 2032, car les organisations recherchent une capacité de reprise flexible.
Pourquoi les outils d'orchestration de la reprise sont-ils importants ?
L'automatisation aide les équipes à restaurer des applications, des données, des réseaux et des identités interconnectés avec moins de dépendance aux manuels de procédures manuels.
Quelle région connaît la croissance la plus rapide pour les infrastructures de reprise après sinistre ?
L'Asie-Pacifique devrait croître à un CAGR de 13,24 % jusqu'en 2032, soutenue par la construction de nouveaux centres de données et des besoins croissants en résilience.
Quel rôle joue la reprise après sinistre en tant que service ?
La reprise après sinistre en tant que service devrait croître à un CAGR de 13,43 % jusqu'en 2032, car elle peut fournir une capacité de reprise, des tests et un soutien opérationnel via un modèle de service.