
データセンター災害復旧インフラ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 9.71 十億米ドル |
| 市場規模 (2032) | 17.52 十億米ドル |
| 成長率 (2027 - 2032) | 12.53 % |
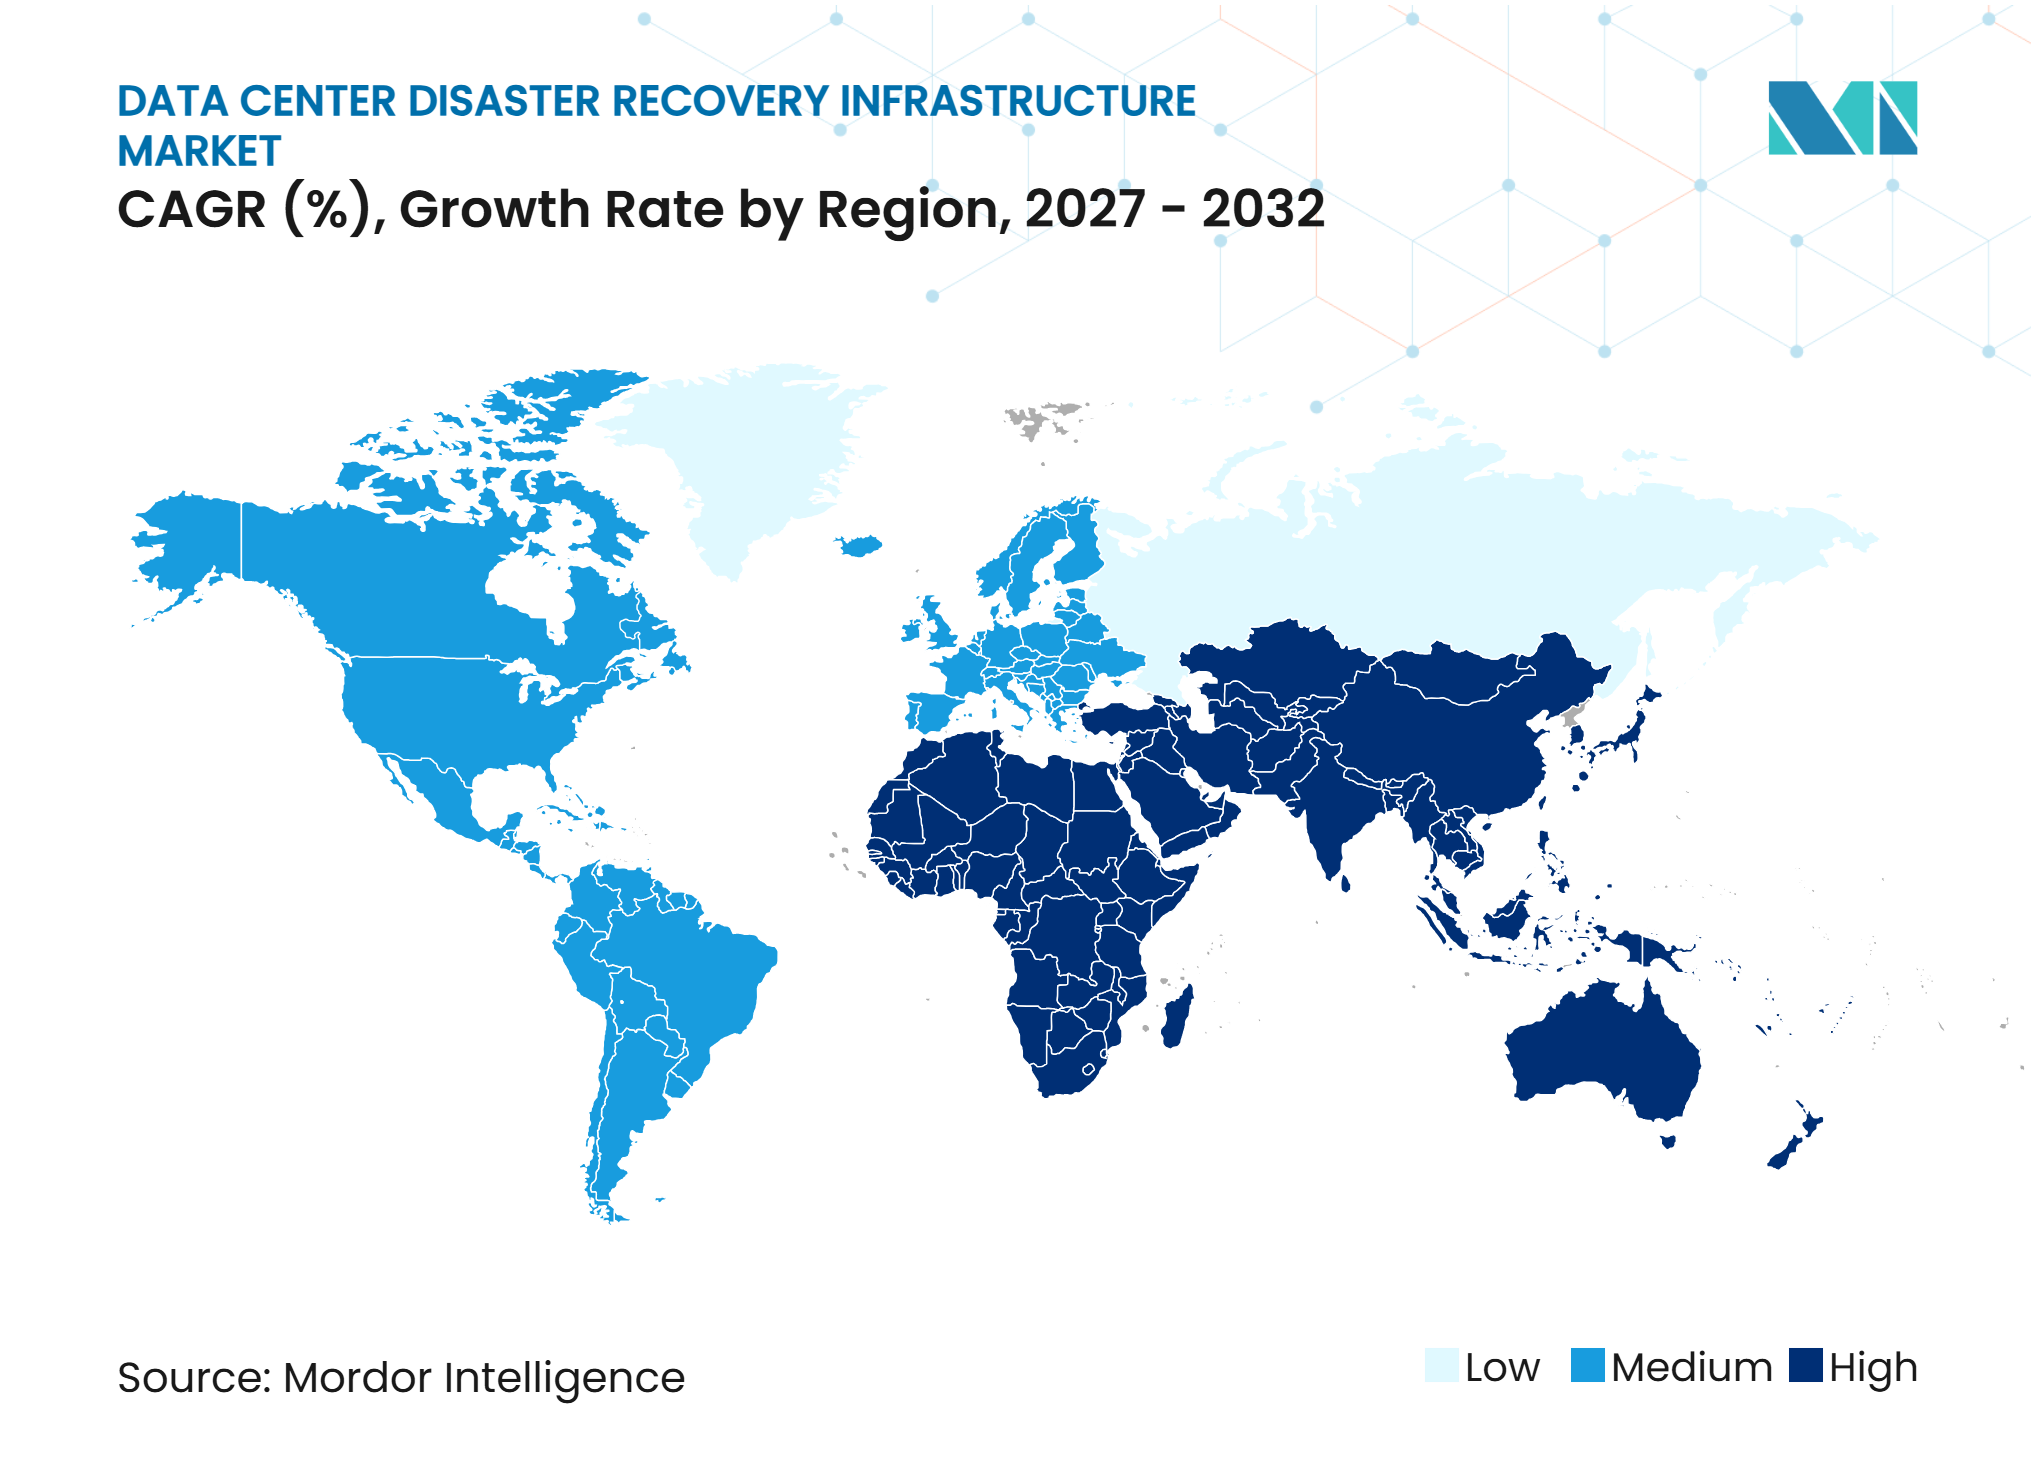
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター災害復旧インフラ市場分析
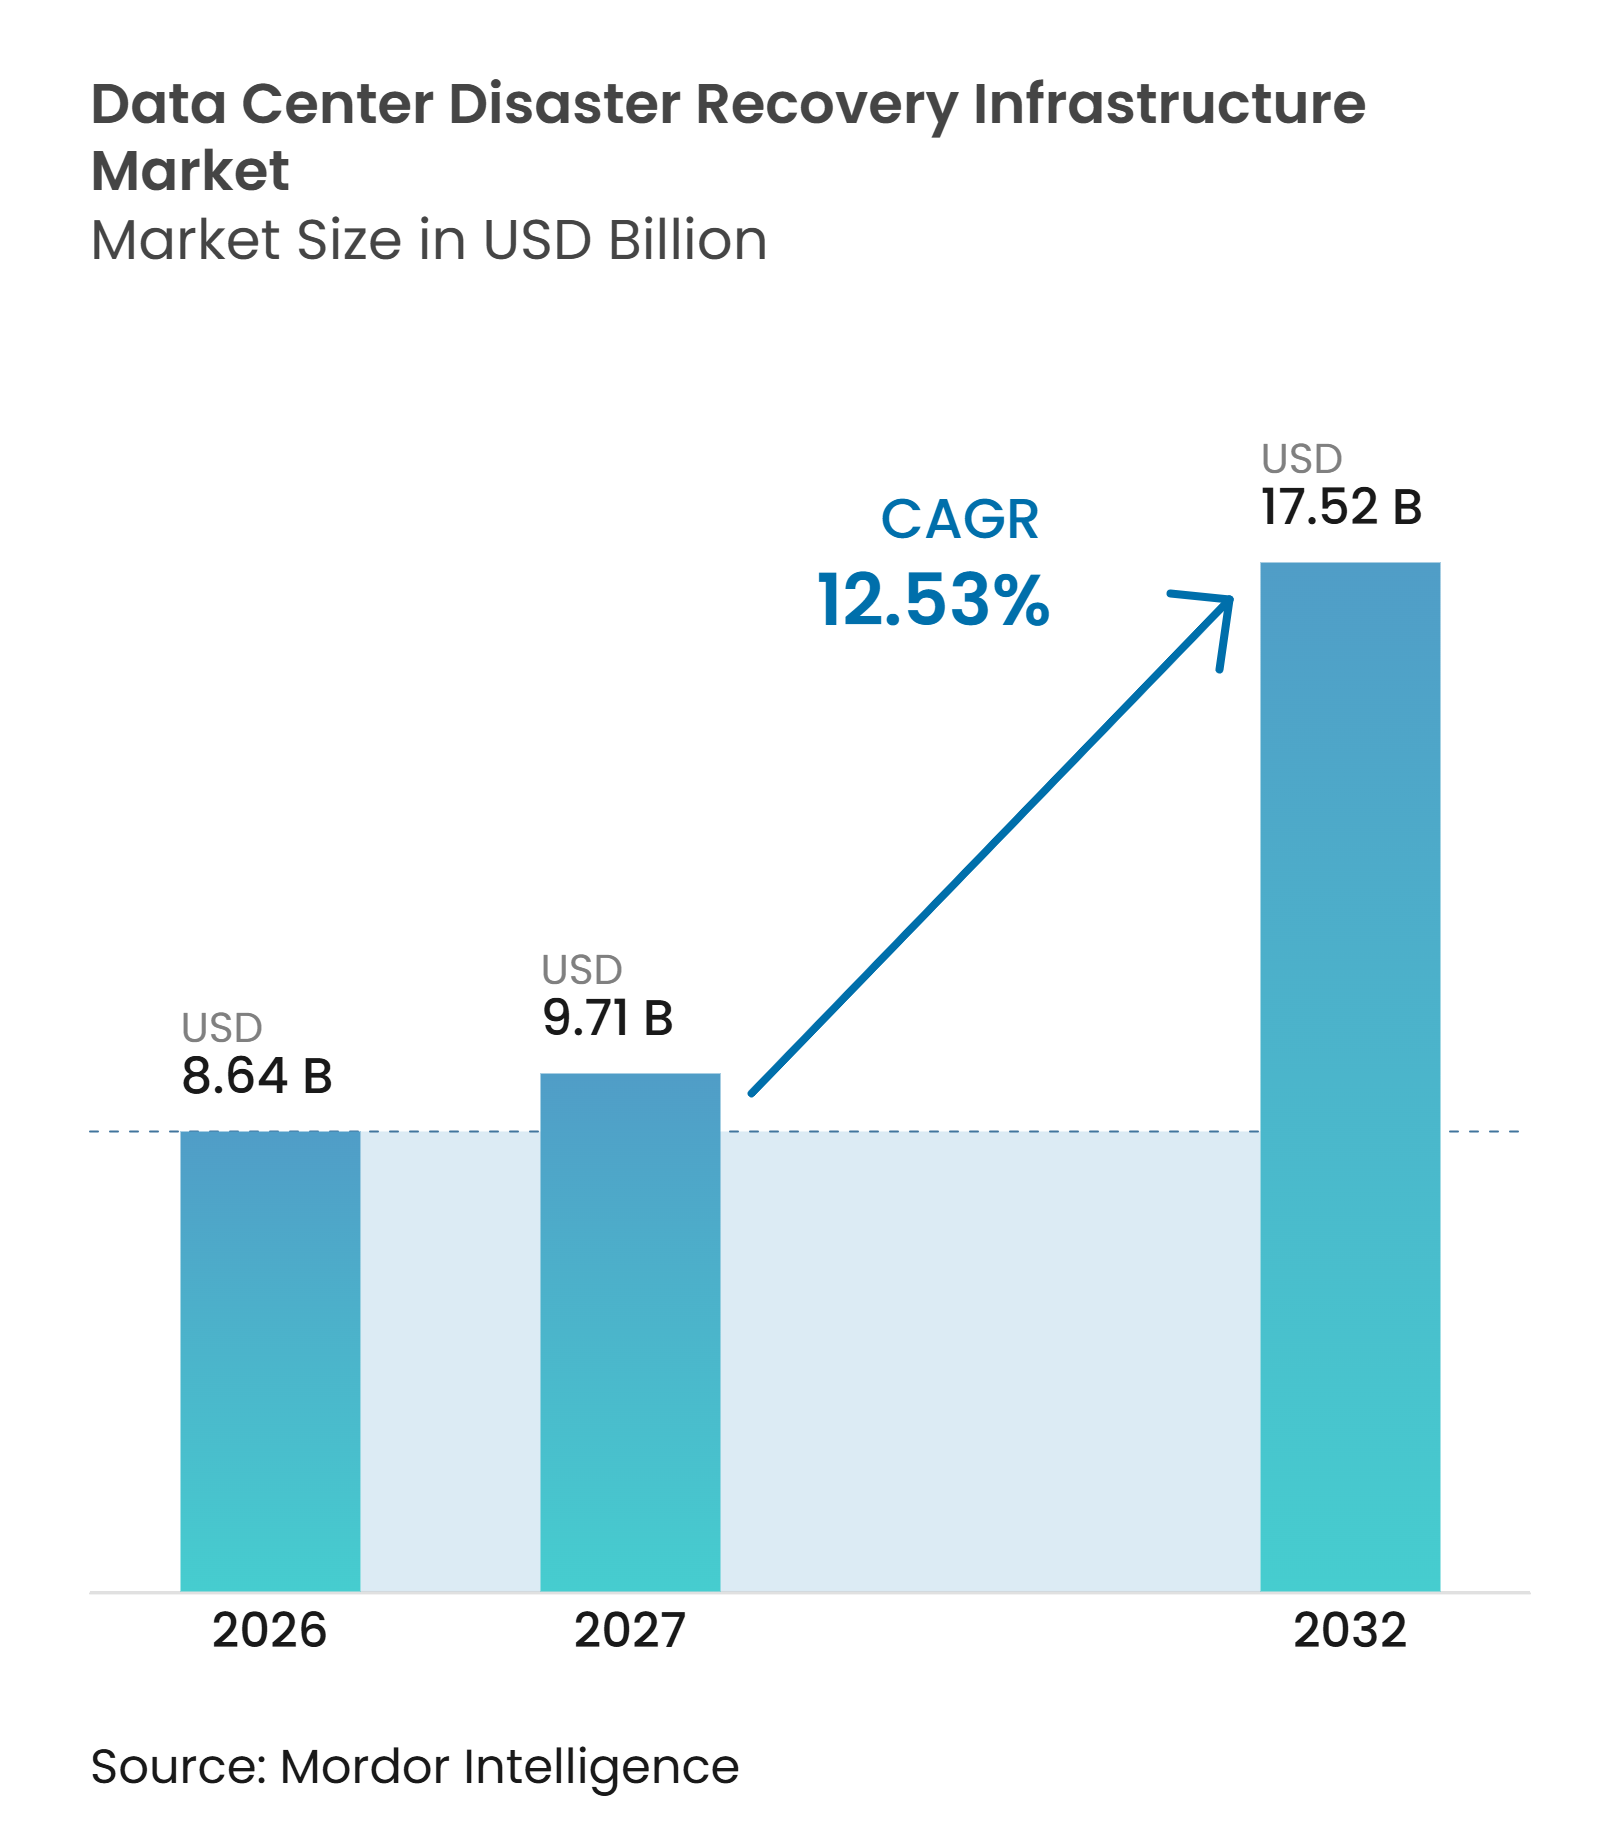
データセンター災害復旧インフラ市場規模は、2026年の8.64 ビリオン 米ドルおよび2027年の9.71 ビリオン 米ドルから、2032年までに17.52 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 12.53%を記録すると予測されています。データセンター災害復旧インフラ市場は、定期的なバックアップ計画から、コア運用インフラとして設計・テスト・資金調達された復旧環境へと移行しています。ランサムウェアは、攻撃者がデータ、アイデンティティシステム、バックアップリポジトリを同時に標的とするようになったため、障害コストを引き上げています。ハイブリッドおよびマルチクラウド資産も、オンプレミスシステム、パブリッククラウド、サービスとしてのソフトウェアプラットフォームにわたる復旧依存関係を増加させています。ベンダーは、バックアップ、オーケストレーション、アイデンティティ復旧、クリーンルーム機能をより広範なプラットフォームに統合することで対応しています。これにより、復旧テストを簡素化し、人員配置ニーズを削減し、復旧計画が機能することを証明できるプロバイダーに成長の余地が生まれています。
主要レポートのポイント
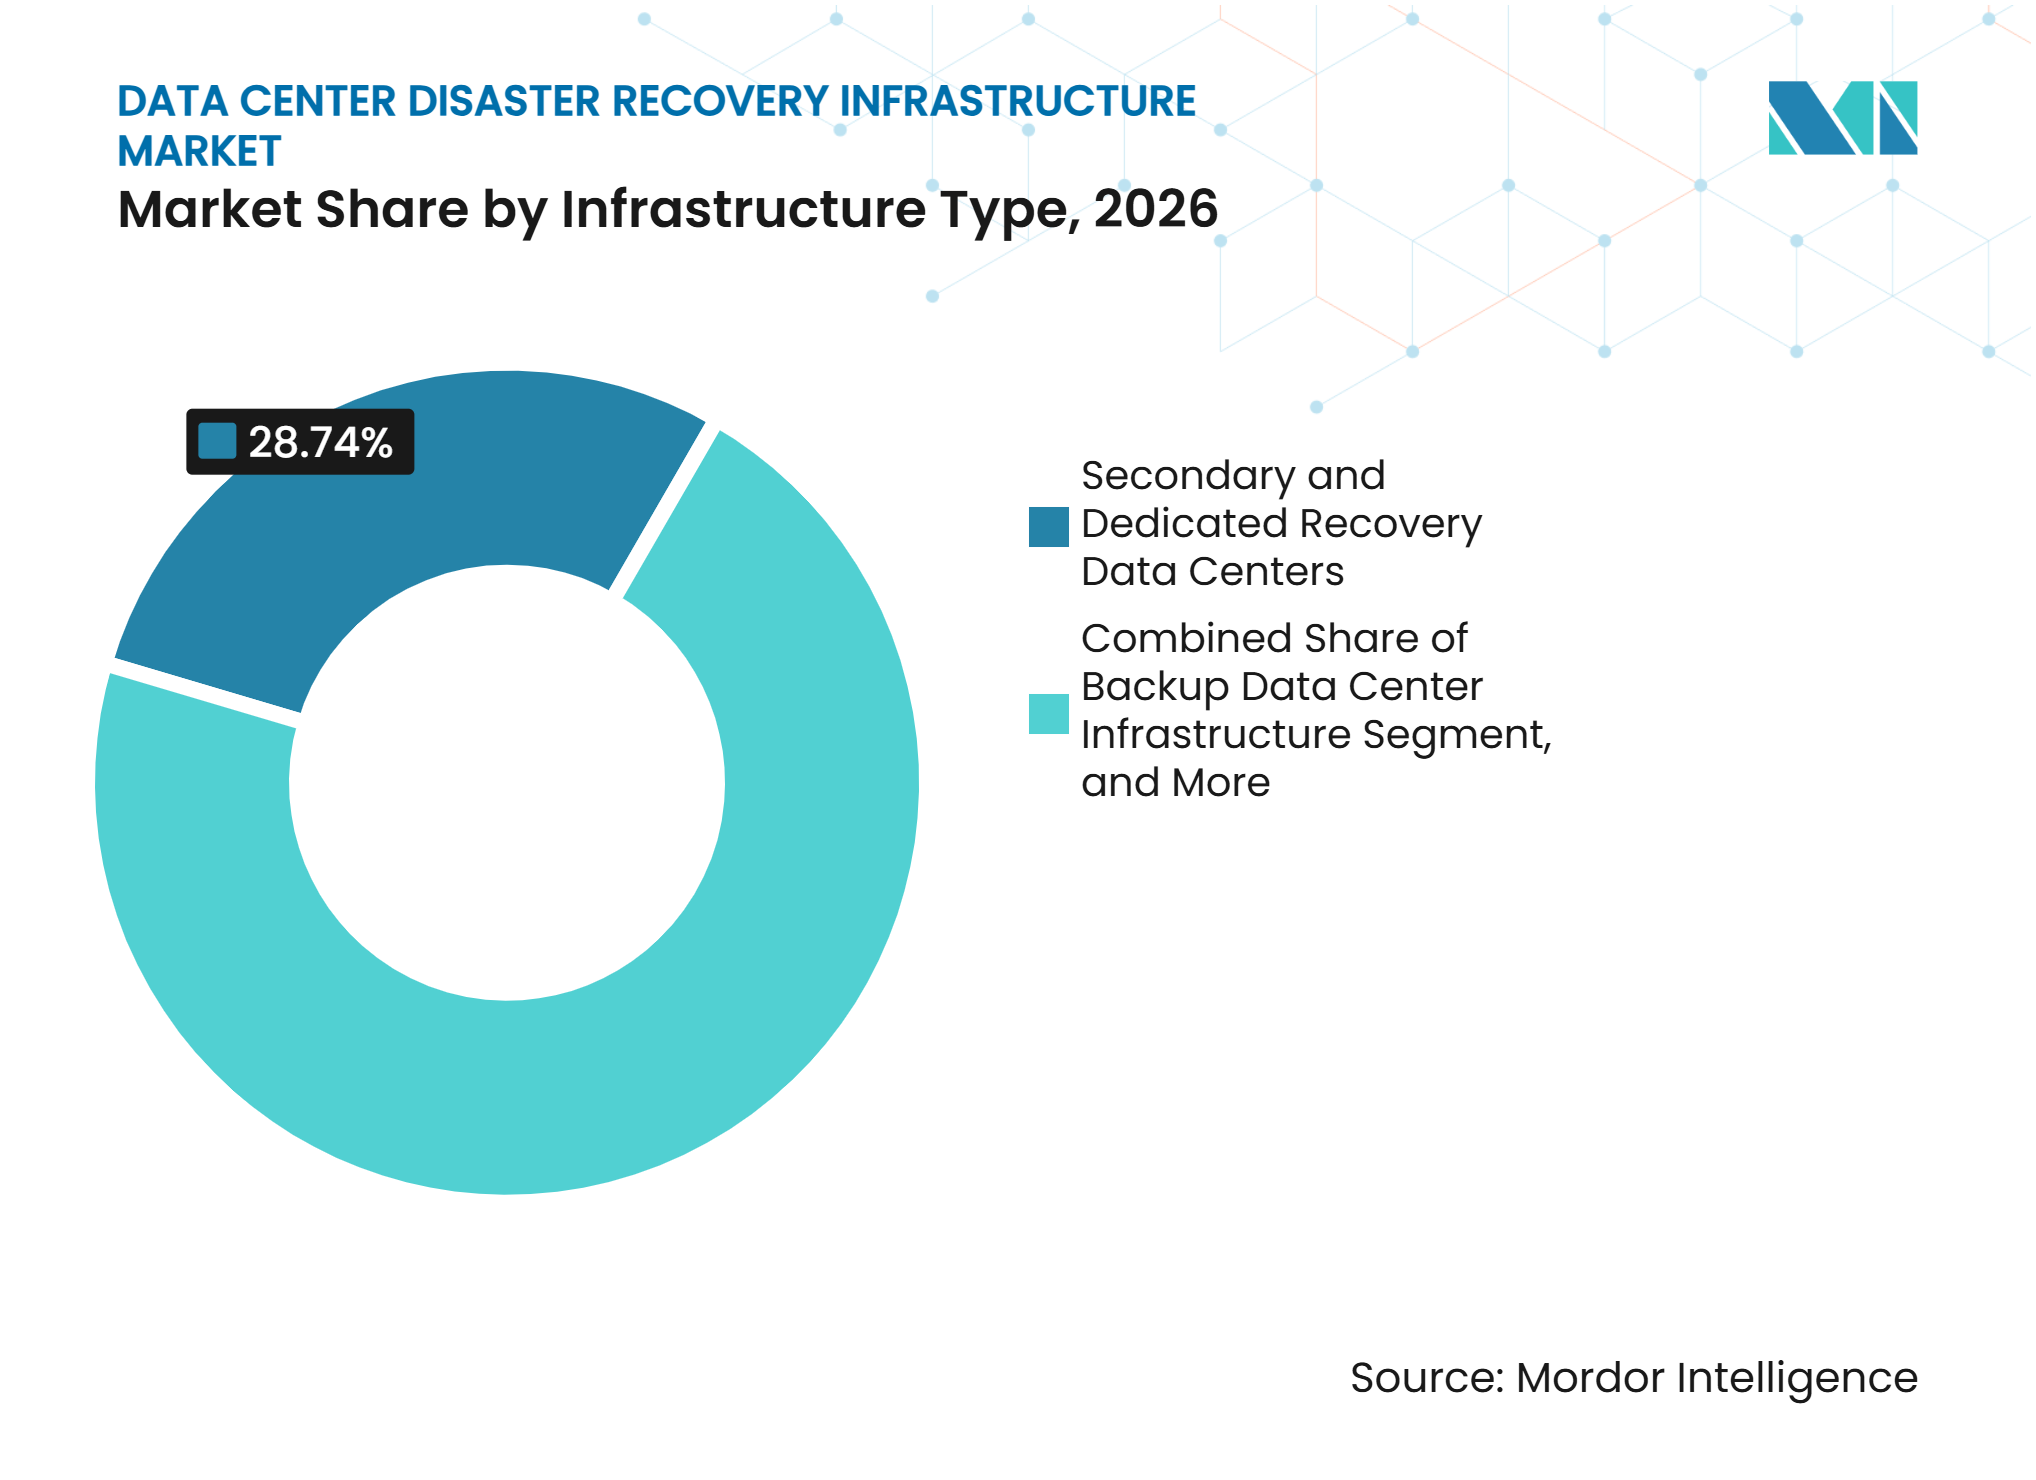
- インフラタイプ別では、セカンダリおよび専用復旧データセンターが2026年のデータセンター災害復旧インフラ市場シェアの28.74%を占め、クラウドベースの災害復旧インフラは2032年にかけてCAGR 13.37%で拡大すると予測されています。
- 展開モデル別では、オンプレミス災害復旧が2026年に32.68%のシェアを保有し、サービスとしての災害復旧は2032年にかけてCAGR 13.43%で拡大すると予測されています。
- 復旧アーキテクチャ別では、アクティブ・パッシブアーキテクチャが2026年に26.93%のシェアを保有し、継続的データレプリケーションは2032年にかけてCAGR 13.29%で拡大すると予測されています。
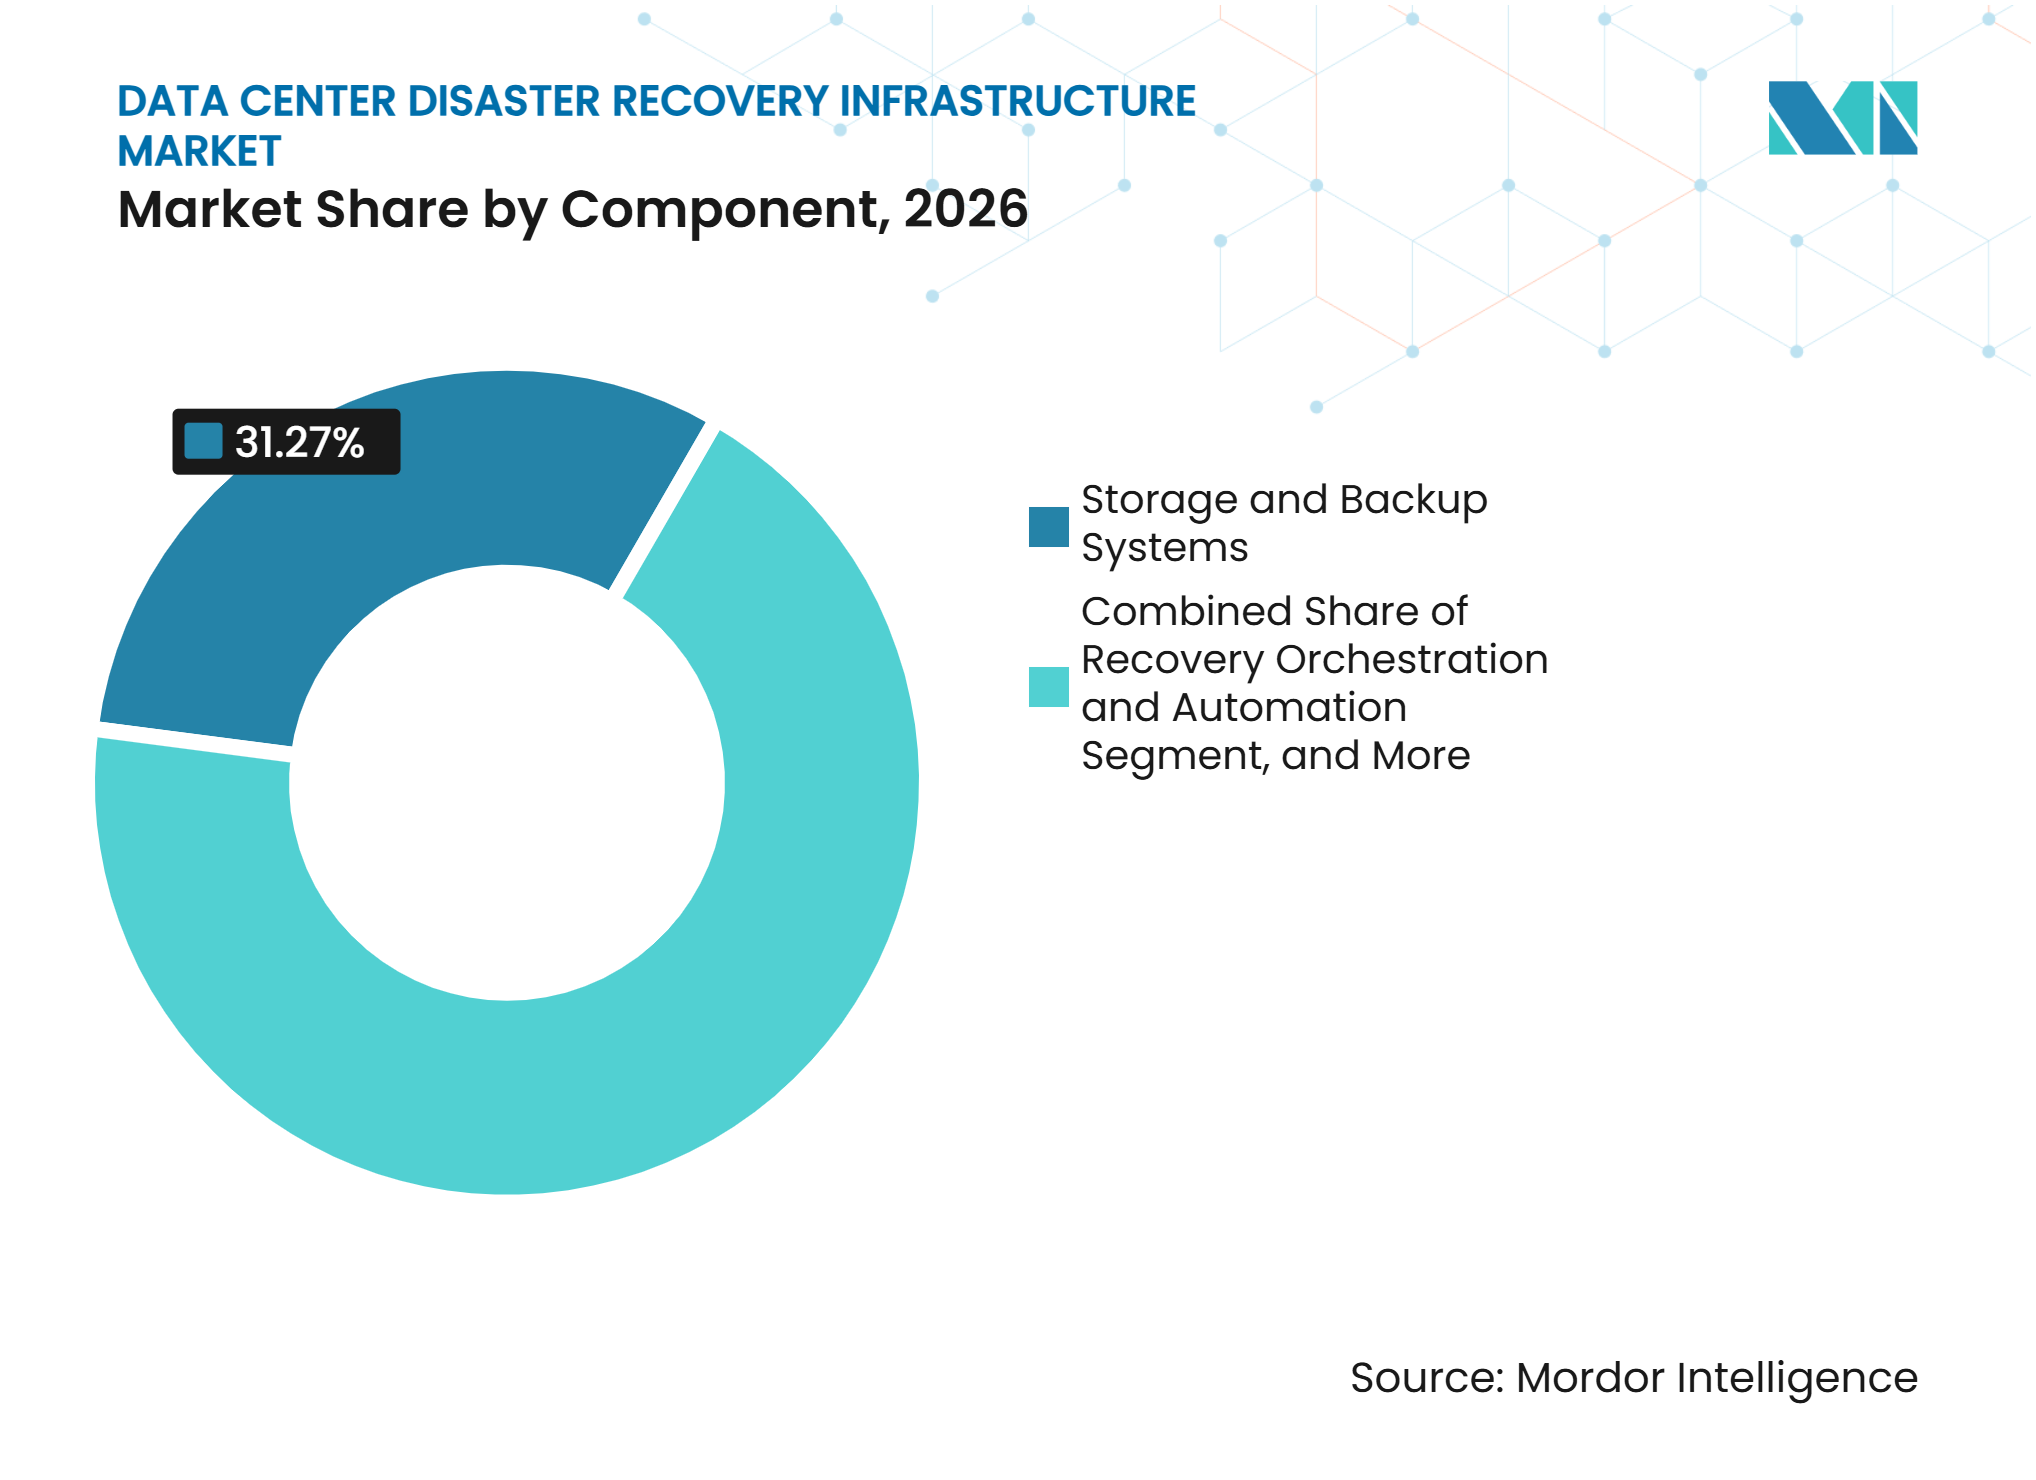
- コンポーネント別では、ストレージおよびバックアップシステムが2026年に31.27%のシェアを保有し、復旧オーケストレーションおよび自動化は2032年にかけてCAGR 13.32%で拡大すると予測されています。
- アプリケーション別では、重要ビジネスアプリケーション復旧が2026年に35.82%のシェアを保有し、クラウドネイティブアプリケーション復旧は2032年にかけてCAGR 13.26%で拡大すると予測されています。
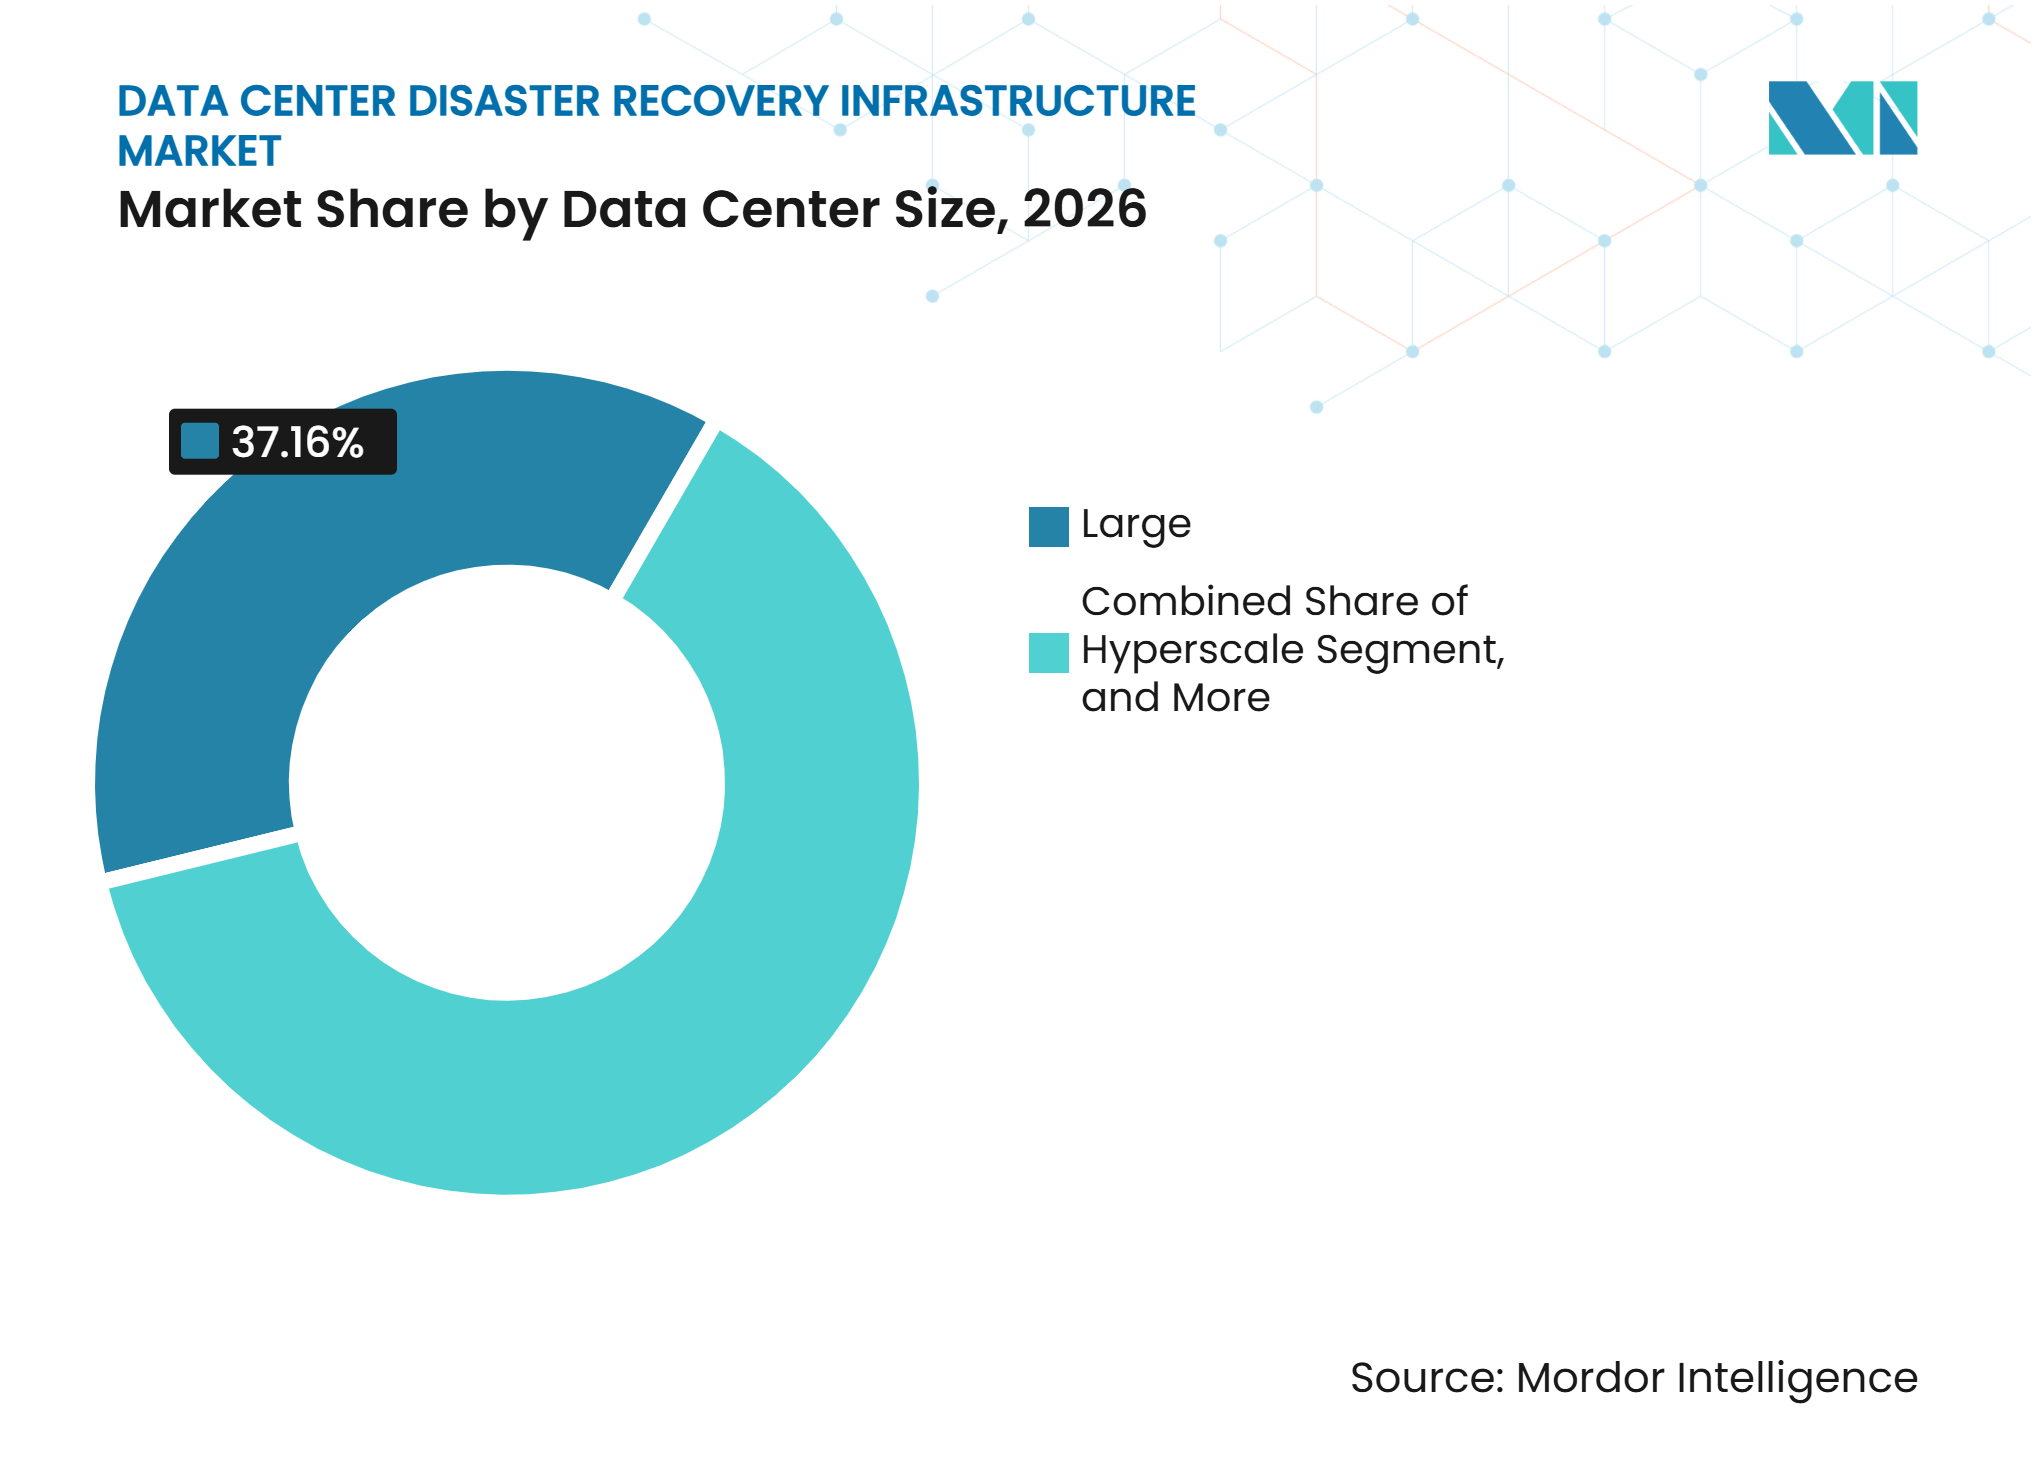
- データセンター規模別では、大規模データセンターが2026年に37.16%のシェアを保有し、ハイパースケール施設は2032年にかけてCAGR 13.39%で拡大すると予測されています。
- データセンタータイプ別では、コロケーションが2026年に42.39%のシェアを保有し、クラウドサービスプロバイダーは2032年にかけてCAGR 13.46%で拡大すると予測されています。
- 地域別では、北米が2026年に38.43%のシェアを保有し、アジア太平洋地域は2032年にかけてCAGR 13.24%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバー攻撃の増加とランサムウェア復旧要件の高まり | +3.2% | グローバル | 短期(2年以内) |
| ハイブリッドおよびマルチクラウドデータ資産の拡大 | +2.4% | グローバル、特に北米およびアジア太平洋地域 | 短期(2年以内) |
| 企業データ量とデジタルワークロードの増加 | +1.9% | グローバル、アジア太平洋地域および北米が主導 | 中期(2〜4年) |
| 復旧テストとデータレジリエンスに関する規制要件 | +1.6% | 北米およびヨーロッパ、アジア太平洋地域および中東へ拡大 | 中期(2〜4年) |
| 帯域幅制約サイトおよび無人サイト向けの復旧コントロールプレーン自動化 | +1.1% | グローバル、北米およびヨーロッパで早期採用 | 中期(2〜4年) |
| バックアップシステム侵害後のクリーンルーム復旧とアイデンティティレジリエンス要件 | +0.9% | グローバル、金融サービスおよびヘルスケアで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバー攻撃の増加とランサムウェア復旧要件の高まり
ランサムウェアは、ファイル暗号化からデータを抽出し復旧システムを破壊するキャンペーンへとシフトしています。Zscalerは、主要なランサムウェアグループによって流出したデータが2025年4月から2026年3月にかけて前年比275.8%増加し、896.2テラバイトに達したと報告しています。[1] 同レポートはまた、Munich Reの保険金請求データを引用し、事業中断がランサムウェア関連コストの51%を占めると指摘しています。Sophosは、2026年に66%の組織が暗号化されたデータの復旧にバックアップを使用したと報告しており、前年の54%から増加しています。同調査では、身代金を除く平均復旧コストが1件あたり1.7 ミリオン 米ドルと試算されています。こうした状況は、データセンター災害復旧インフラ市場における不変ストレージ、隔離された復旧環境、およびテスト済み復元手順への需要を支えています。
ハイブリッドおよびマルチクラウドデータ資産の拡大
組織は現在、自社施設、プライベートクラウド、パブリッククラウドリージョン、サービスとしてのソフトウェアアプリケーションにわたってワークロードを運用しています。このモデルは、障害発生後に正しい順序で復旧しなければならないシステムと依存関係の数を増加させます。Kyndrylは、レジリエントな組織が単一プロバイダーへの依存を減らすために複数のハイパースケーラーにワークロードを分散させると報告しています。Unitrendsは、組織が平均3つ以上のバックアップソリューションを使用している一方、Azureの仮想マシン展開の約60%が真の災害復旧機能を欠いていることを発見しました。問題はデータのコピーを保護するだけではなく、アプリケーションもアイデンティティ、ネットワーク設定、リンクされたサービスに依存しているためです。これにより、データセンター災害復旧インフラ市場において、依存関係をマッピングし、異なる環境にわたって復旧をオーケストレーションするプラットフォームへの需要が高まっています。
企業データ量とデジタルワークロードの増加
人工知能ワークロードは、組織が保持・保護・復旧しなければならないデータ量を増加させています。Western Digitalが委託したIDC調査では、86%の組織がAIおよび生成AIの採用によってより多くのデータを保存していることが判明しました。同調査では、回答者の61%が過去12ヶ月でデータ量が少なくとも25%増加したと回答しています。小規模ワークロード向けに設定された復旧目標は、モデル、トレーニングデータセット、推論ログを一緒に復元する必要がある場合に失敗することがあります。Nokiaは、調査対象のデータセンターオペレーターの50%が手動エラーを削減するためにAI駆動の自動化を使用する計画があると報告しています。データセンター災害復旧インフラ市場は、組織がますます大規模な復旧セットに対して自動化されたシーケンシングと異常検知を採用することで恩恵を受けています。
復旧テストとデータレジリエンスに関する規制要件
オペレーショナルレジリエンスに関する規則により、復旧テストがより正式化され、経営陣にとってより可視化されています。欧州証券市場監督機構は、デジタルオペレーショナルレジリエンス法が2025年1月17日から適用されると述べています。同フレームワークは、金融機関に情報通信技術リスクを管理し、オペレーショナルレジリエンスをテストすることを求めています。ISACAは、DORАおよびNIS2がガバナンス、インシデント報告、レジリエンステスト、サプライチェーンエクスポージャーにより重点を置いていると指摘しています。これにより、復旧の証拠が復元速度と並ぶ調達要件となっています。監査対応レポートと反復可能なテストワークフローを持つベンダーは、規制対象の展開において優位性を持ちます。この効果により、データセンター災害復旧インフラ市場はバックアップ容量を超えてコンプライアンス指向のサービスへと拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 異種の物理、仮想、クラウド、SaaS、コンテナ化ワークロードの保護の複雑さ | -1.5% | グローバル | 短期(2年以内) |
| 保持、レプリケーション、エグレス、復旧容量に関する総所有コストの高さ | -1.2% | グローバル、中堅市場および新興市場で最も深刻 | 中期(2〜4年) |
| クロスクラウドエグレスおよび制約されたサイト間帯域幅による復旧ウィンドウのボトルネック | -0.7% | グローバル、レイテンシに敏感なアジア太平洋地域および中東・アフリカの展開に深刻な影響 | 中期(2〜4年) |
| クロスドメイン復旧オペレーターの不足と復旧準備状況の証拠の弱さ | -0.6% | グローバル、アジア太平洋地域および中東で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
異種の物理、仮想、クラウド、SaaS、コンテナ化ワークロードの保護の複雑さ
物理サーバー、仮想マシン、コンテナ、サービスとしてのソフトウェアプラットフォーム、クラウドネイティブサービスはそれぞれ異なる保護方法を必要とします。Dattoは、2025年に組織が平均3つ以上のバックアップソリューションを使用していることを発見しました。複数のツールはギャップをカバーできますが、個別のスキル、ポリシー、復旧ランブックも必要とします。Kubernetesワークロードは特に課題があり、復旧には永続ボリューム、シークレット、ネームスペース、サービス依存関係を考慮する必要があります。チームは確立されたアプリケーションを適切に保護できる一方で、新しいコンテナ化されたサービスとしてのソフトウェアワークロードの準備が不十分になることがあります。この断片化は、購入者がワークロード固有の保護を犠牲にすることなく、より少なく、より広範なプラットフォームを求めるため、データセンター災害復旧インフラ市場での調達を遅らせる可能性があります。
保持、レプリケーション、エグレス、復旧容量に関する総所有コストの高さ
復旧環境のコストには、ストレージ、レプリケーション帯域幅、コンピュート、ソフトウェア、テスト、アイドル容量が含まれます。ハイブリッド設計は、オンプレミスインフラの資本コストおよびメンテナンスコストとクラウドストレージおよびコンピュート料金を組み合わせます。クラウドエグレス料金は、データが環境間を移動する必要がある場合、大規模テストを高価にする可能性もあります。サービスとしての災害復旧のサブスクリプションベースモデルは初期資本ニーズを削減しますが、データ成長とテスト頻度に伴い支出が増加する可能性があります。中規模組織は、長い保持期間にわたってこれらのコストパターンをモデル化する専任チームを欠くことが多いです。不安定なデータ移動ではなく保護されたワークロードに基づいて価格設定するプロバイダーは、不確実性を低減し、データセンター災害復旧インフラ市場での採用を支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インフラタイプ別:
クラウド採用が復旧サイト計画を変えるセカンダリおよび専用復旧データセンターは、2026年のデータセンター災害復旧インフラ市場シェアの28.74%を占めました。規制対象組織よびティア1ワークロードのオペレーターは、強力な隔離と予測可能な復旧容量のために地理的に分離されたサイトを引き続き使用しています。これらの施設は、復旧システムが地域的な障害時にも利用可能でなければならないアクティブ・パッシブおよびアクティブ・アクティブ設計をサポートします。バックアップデータセンターインフラ、レプリケーションおよびデータ保護インフラ、オーケストレーションインフラ、バックアップストレージ、ネットワーク接続は、物理設計とクラウド設計の両方で引き続き必要です。レプリケーショントラフィックが復旧ポイント目標の実際の限界を設定できるため、ネットワーク容量はより重要になっています。
クラウドベースの災害復旧インフラは、2032年にかけてCAGR 13.37%で拡大すると予測されています。これにより、組織は必要になる前に完全なセカンダリサイトを構築することなく、復旧コンピュート容量を取得できます。Rubrikは2026年6月にクラウドアプリケーション向け自律型ビジネス復旧を導入し、エージェント型オーケストレーションを使用して、事前検証済みのクリーンポイントからコンピュート、データ、ネットワーキング、アイデンティティ、設定を再構築します。[2] このアプローチは、クラウド復旧を物理サイトのミラーリングを超えたものにします。また、復旧計画をアプリケーションの関係と自動化されたシーケンシングにより依存させます。データセンター災害復旧インフラ市場は、その結果、インフラ、アイデンティティ、オペレーションを接続する設計へとシフトしています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
サービスが拡大する中でオンプレミスシステムが引き続き重要オンプレミス災害復旧は、2026年のデータセンター災害復旧インフラ市場シェアの32.68%を占めました。インストールベースは、機密性の高いまたは厳密に管理されたワークロードに自社施設を使用する組織の間で依然として大きいです。コロケーションベース、ハイブリッド、クラウドベースの復旧モデルは、現在の購買決定において支持を得ています。これらの代替手段により、購入者はデータがレプリケートされる場所とアプリケーションが再起動できる場所においてより柔軟性を持てます。データ主権要件は、多くの規制対象展開においてパブリッククラウド復旧への完全な移行を依然として制限しています。
サービスとしての災害復旧は、2032年にかけてCAGR 13.43%で拡大すると予測されています。このモデルは、一部の旧容量と運用業務を専門プロバイダーに移転します。また、ランブックの維持とテストの実行に必要な内部作業を削減できます。Commvaultは、2026年度第2四半期の業績において、SaaS年間経常収益3億3,570万 米ドルおよびSaaS純ドル維持率125%を報告しました。これらの数字は、サブスクリプションおよびクラウド提供型保護サービスへの継続的な移行を示しています。ハイブリッド復旧は、組織がローカルコントロールを必要としながらもクラウドベースの復旧容量を望む場合に引き続き関連性を持つと考えられます。
復旧アーキテクチャ別:
継続的レプリケーションが復旧への期待を高めるアクティブ・パッシブアーキテクチャは2026年に26.93%のシェアを保有しました。この設計では、プライマリサイトが本番ワークロードを実行し、セカンダリサイトはアクティベーションの準備が整った状態で待機します。これは、2つのライブ環境を継続的に運用するよりも低コストのオプションを提供します。アクティブ・アクティブ、ウォームスタンバイ、コールドスタンバイ、バックアップと復元の構成は、異なる復旧時間と復旧ポイントのニーズに対応します。選択されるアーキテクチャは、ダウンタイムが取引、顧客トランザクション、オペレーション、または内部アプリケーションに影響するかどうかによって決まることが多いです。
継続的データレプリケーションは、2032年にかけてCAGR 13.29%で拡大すると予測されています。これは、数時間分のデータ損失が許容できない低い復旧ポイント目標をサポートします。Kyndrylは、組織が単一プロバイダーへの依存を減らすためにマルチクラウド設計を使用していることを観察しました。継続的レプリケーションはこれらのアーキテクチャの重要な要素ですが、帯域幅と管理要件を高めます。ランサムウェアへの懸念も需要を強化しており、侵害後には最近のクリーンな復旧ポイントが重要になる可能性があります。データセンター災害復旧インフラ産業は、そのため、ほぼリアルタイムの保護と管理可能なネットワークコストのバランスをとる設計により大きな価値を置いています。
コンポーネント別:
ストレージが基盤を維持しながら自動化が進展ストレージおよびバックアップシステムは2026年に31.27%を占めました。このカテゴリには、復旧のためにデータを保存する不変リポジトリ、エアギャップ環境、階層型ストレージが含まれます。コンピュートおよびサーバーインフラ、レプリケーションソフトウェア、接続システム、監視ツールはそれぞれ、より広範な復旧スタックをサポートします。物理的なリフレッシュサイクルは、セカンダリおよびコロケーション施設において引き続き関連性があります。クラウド提供型モデルでも、購入者は復旧データが必要なスケールで隔離・保持・利用可能であることを確認する必要があります。
復旧オーケストレーションおよび自動化は、2032年にかけてCAGR 13.32%で拡大すると予測されています。Nokiaは、調査対象のオペレーターの42%がインシデント対応と復旧の改善を主要な投資優先事項として特定したことを発見しました。自動化は、チームがプレッシャーの下で複数の相互接続されたシステムを復旧しなければならない場合に、手動ランブックへの依存を低減します。また、内部レビューおよび規制のための復旧テストの反復可能な記録を作成することもできます。ベンダーは、データ、ネットワーキグ、アイデンティティ、アプリケーションにわたる技術的タスクを調整する能力においてますます競争しています。これにより、自動化はデータセンター災害復旧インフラ市場における中心的な差別化要因となっています。

アプリケーション別:
重要システムが支出をリードし、クラウドネイティブワークロードが拡大重要ビジネスアプリケーション復旧は2026年に35.82%を占めました。エンタープライズリソースプランニング、金融トランザクション処理、コア運用システムがこのセグメントに含まれます。組織は、障害が収益と顧客サービスに迅速に影響を与える可能性があるため、これらのワークロードの復旧を運用要件として扱います。データベース復旧、仮想マシン復旧、エンタープライズIT復旧、高可用性復元は、確立された需要の中核を形成します。これらの用途の調達は、ベンダー統合、コスト管理、実証済みの復元手順を重視することが多いです。
クラウドネイティブアプリケーション復旧は、2032年にかけてCAGR 13.26%で拡大すると予測されています。KubernetesおよびマイクロサービスEnvironmentは、コンテナ、シークレット、永続ボリューム、依存関係を考慮した復旧手順を必要とします。Druvaは2026年にActive Directoryフォレスト復旧を完全自動化されたゼロタッチワークフローにアップグレードしました。このリリースは、ドメインコントローラーの隔離、システム状態の復元、メタデータのクリーンアップ、FSMOロールの再割り当てをカバーし、アイデンティティ依存のエンタープライズ環境の運用再開時間を短縮します。このようなワークフロー固有の自動化は、汎用スナップショットでは対応できない復旧ニーズに対処するのに役立ちます。これにより、現代のアプリケーション運用におけるデータセンター災害復旧インフラ市場の役割が広がっています。
データセンター規模別:
大規模施設がリードし、ハイパースケールのニーズが変化大規模データセンターは2026年に37.16%を占めました。これらの施設は、安定したレプリケーションワークロードをサポートできる成熟した電力、冷却、接続システムを持っています。アクティブ・パッシブおよびウォームスタンバイ構成の確立されたベースを代表しています。中規模施設は、スタッフの可用性と資本予算が復旧への投資を制限する可能性がある地域および中規模組織にサービスを提供します。小規模サイトは、第2施設の維持を避けるために、クラウドベースの復旧またはサービスとしての災害復旧を使用することが多いです。
ハイパースケール施設は、2032年にかけてCAGR 13.39%で拡大すると予測されています。APREAは、アジア太平洋地域の新規データセンター施設の平均が100MWを超え、2026年から2030年にかけての累積資本要件が280 ビリオン 米ドルを超える可能性があると報告しました。大規模AIワークロードは、GPU密集型コンピュート、高帯域幅メモリ接続、特殊冷却に関する復旧問題を引き起こします。れらの資産は、代替サイトで迅速に再現できない場合があります。施設計画は、AIワークロードが稼働する前に復旧容量を組み込む必要性が高まっています。これにより、デジタルワークロードと物理インフラの制限の両方を考慮した復旧設計の機会が生まれています。
データセンタータイプ別:
コロケーションが確立される中でクラウドプロバイダーが加速コロケーションは2026年に42.39%のシェアを保有しました。企業は、主要システムのハードウェアと制御を保持しながら、地理的に分離された復旧サイトとしてコロケーション施設を使用します。このモデルは、パブリッククラウドプロバイダーへの完全な移行を必要とせずに、管理された施設サービスを提供します。エンタープライズおよびエッジ施設は、ランドスケープの別の部分を形成します。分散エッジサイトは、ローカルスタッフが限られており、サイト間帯域幅が制限されている場合があるため、保護が難しい場合があります。
クラウドサービスプロバイダーは、2032年にかけてCAGR 13.46%で拡大すると予測されています。クラウドリージョンは、企業に弾力的な復旧容量とネイティブオーケトレーションサービスへのアクセスを提供します。ハイパースケール環境ですでに実行されている本番ワークロードは、より少ないアーキテクチャ変更でそこで保護できることが多いです。これにより、特に組織が利用可能な物理的なセカンダリスペースを欠く場合に、新しい復旧投資への実際的なルートが生まれます。データセンター災害復旧インフラ市場は、復旧ニーズがワークロード、規制要件、運用能力によって異なるため、コロケーションとプロバイダー主導のモデルの両方を引き続き含むでしょう。
地域分析
北米
北米は2026年のデータセンター災害復旧インフラ市場シェアの38.43%を占めました。この地域は、エンタープライズデータセンターの高い集中度と、サービスとしての災害復旧サプライヤーベースが発達しています。Fortinet は、2025年に米国で3,381件の確認されたランサムウェア被害者を特定しており、世界全体の7,831件のうちの数字です。このエクスポージャーは、隔離された復旧環境とアイデンティティ保護への支出を支えています。金融機関はまた、連邦預金保険公社および通貨監督庁によって形成された継続性への期待のもとで運営されています。この地域のベンダープラットフォームは、バックアップ、復旧オーケストレーション、異常検知、アイデンティティレジリエンスをますます組み合わせています。これらの統合されたオファリングは、復旧プログラムで使用されるツールの数を削減できます。主要市場でのコロケーション容量の不足も、クラウドベースおよびサービス主導の復旧選択を促進する可能性があります。
アジア太平洋
アジア太平洋地域は、2032年にかけてCAGR 13.24%で拡大すると予測されています。新規建設により、オペレーターはワークロードが展開される前に施設に復旧の考慮事項を組み込む機会を得ています。インドは、クラウドプロバイダーと地元グループがデータセンターへのコミットメントを増やしているため、将来の活動の主要な推進力です。この地域はまた、サイバーインシデント、停電、冷却障害にわたる複合ショック計画を改善する機会があります。調整されたレジリエンステストを提供するサプライヤーは、この成熟度ギャップに対処できます。各国がデータ保護と重要インフラ要件を確立するにつれて、規制の影響がより可視化されています。
ヨーロッパ、南米、中東、アフリカ
ヨーロッパは、文書化されテストされた復旧計画の価値を高めるDORAおよびNIS2要件によって形成されています。欧州委員会は、DОRAを支持する法律と実施措置を維持しています。[3] ドイツは2025年に291件の確認されたランサムウェア被害者を記録しており、地元組織に明確なリスクシグナルを発しています。南米は、特にブラジルとアルゼンチンでクラウドリージョンとコロケーション容量が拡大するにつれて発展しています。ブラジルの一般データ保護法(Lei Geral de Proteção de Dados)は、データ保護の実践と復旧計画に影響を与えています。中東の国家デジタルプログラムへの投資は、主権およびガバメントクラウド環境における復旧容量への初期段階の需要を生み出していす。アフリカは発展が遅れていますが、南アフリカ、ナイジェリア、エジプトは重要な展開場所です。金融サービスおよび通信プロバイダーは、これらの多様な地域にわたって正式な復旧投資をリードする可能性が高いです。
競合ランドスケープ
市場集中度
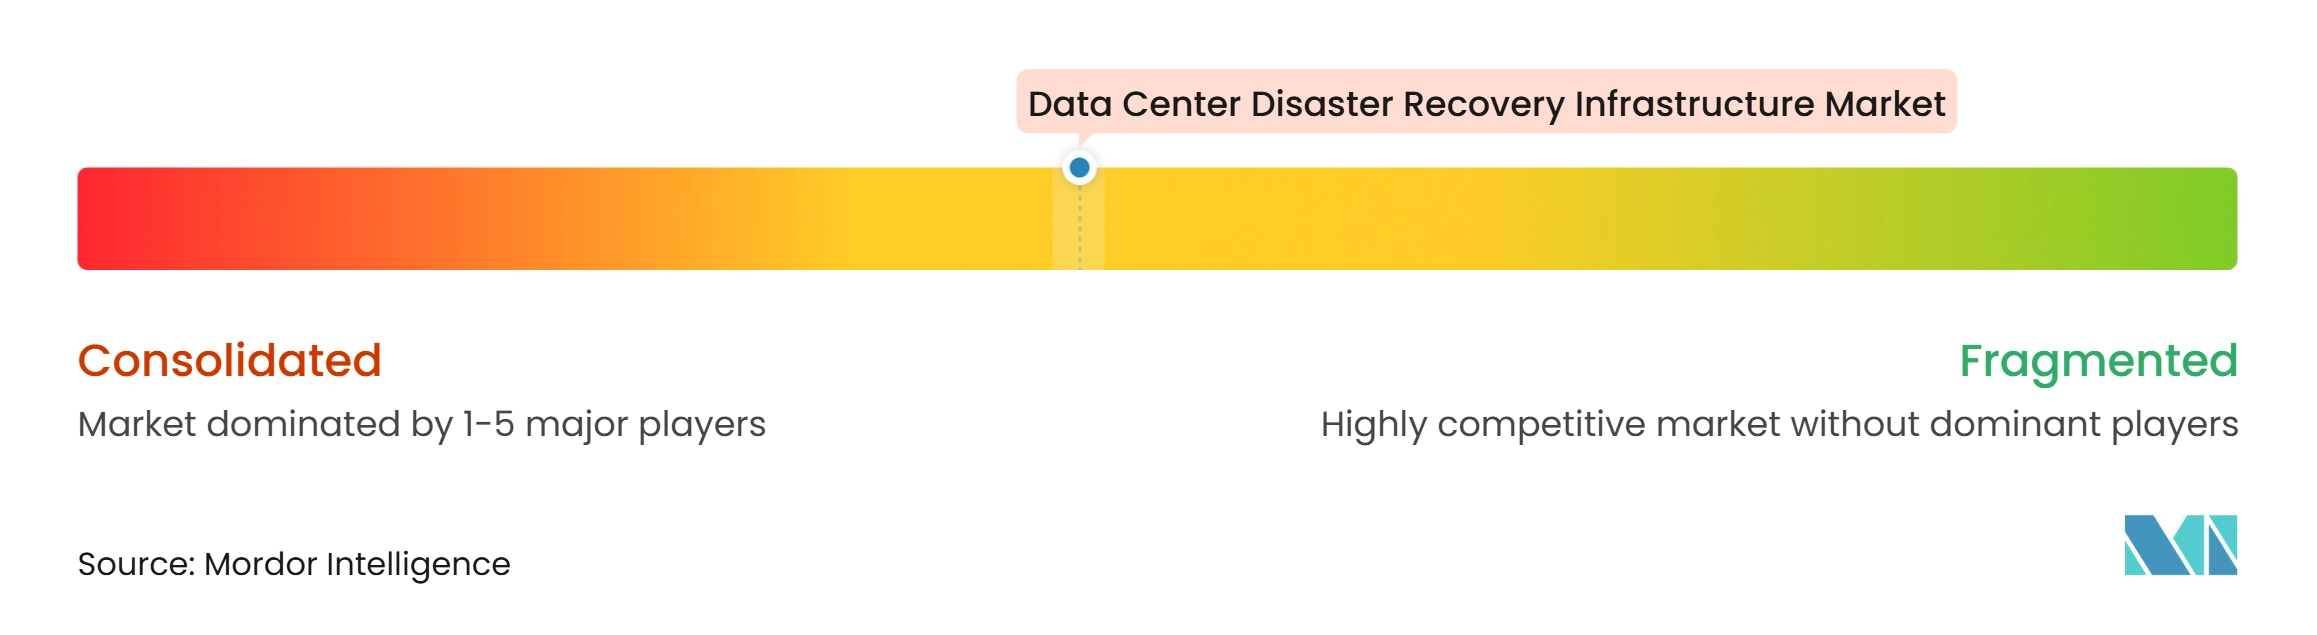
データセンター災害復旧インフラ市場は適度に集中しています。Veeam、Commvault、Rubrik、Cohesityは、バックアップ、復旧、クラウド、アイデンティティ関連機能にわたる広範なプラットフォームカバレッジを持っています。Druva、Arcserve、NAKIVO、HYCUを含む小規模プロバイダーは、ワークロードカバレッジ、シンプルな運用、中規模顧客に注力しています。Commvaultは、2026年度第2四半期に総年間経常収益1 ビリオン 米ドル超を報告しました。同社はまた、SaaS年間経常収益335.7 ミリオン 米ドルを報告しました。[4] これらの結果は、永続的なインフラライセンスだけでなく、定期的なクラウドプラットフォーム関係への需要を反映しています。
Rubrikは2026年6月にクラウドアプリケーション向け自律型ビジネス復旧を導入しました。また、アイデンティティプロバイダーのフェイルオーバーを追加するためにStrata.ioを買収し、Active Directory復旧のためのアイデンティティロールフォワードを導入しました。Veeamは2026年1月にSecuriti AIを現金と株式で1.725 ビリオン 米ドルで買収すると発表しました。この動きにより、データ分類とガバナンスが復旧オペレーションと結びつきました。Cohesityは2026年9月に一部の顧客向けにエージェントレジリエンスを導入し、ハイブリッド環境全体でAIエージェントをサポートするインフラを保護します。競争の焦点は、データを迅速に復元することから、アプリケーション、アイデンティティ、運用上の信頼を復元することへと広がっています。
クリーンルーム復旧サービス、AIワークロード復旧、クロスクラウドアイデンティティ継続性は、差別化の余地がある領域として残っています。ISO/IEC 27031は、ビジネス継続性のための情報通信技術の準備に関するガイダンスを提供します。DORAはまた、組織がオペレーションをテストおよび復旧できることの証明の必要性を高めています。テスト証拠を生成し、複雑な復旧の運用を容易にするベンダーは、その地位を強化できます。データセンター災害復旧インフラ産業は、購入者が複数のツールを使用し、ワークロードと地域にわたって異なるルールに直面することが多いため、競争が続いています。上位プレイヤーの合計シェアは提供されていないため、裏付けのないデータを作成することなく数値的な市場集中スコアを導出することはできません。
データセンター災害復旧インフラ産業リーダー
-
Veeam Software Group GmbH
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Cohesity, Inc.
-
Acronis International GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター災害復旧インフラ市場 このレポートでカバーされる企業
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Arcserve LLC
- Asigra Inc.
- ExaGrid Systems, Inc.
- HYCU, Inc.
- Infrascale, Inc.
- NAKIVO, Inc.
- Bacula Systems SA
- Storware Sp. z o.o.
- FalconStor Software, Inc.
- Kaseya US Inc.
- DataCore Software Corporation
- Scality, Inc.
- OpenText Corporation
最近の産業開発事情 データセンター災害復旧インフラ市場
- 2026年9月:Cohesityは一部の顧客向けにエージェントレジリエンスを導入しました。これは、ハイブリッド環境全体でAIエージェントをサポートするインフラを検出・保護・復旧するように設計されています。この機能は、AIエージェントのアイデンティティシステム、API、設定ストアへの依存関係が従来のワークロード復旧フレームワークでは対応できない障害モードを生み出すという、初期段階ではあるが構造的に重要なギャップに対処します。一般提供は2026年末に予定されています。
- 2026年8月:DruvaはActive Directoryフォレスト復旧機能を完全自動化されたゼロタッチワークフローにアップグレードしました。このリリースにより、フォレスト復旧中の手動PowerShell実行が不要になり、ドメインコントローラーの隔離、システム状態の復元、メタデータクリーンアップ、FSMOロールの再割り当てをカバーし、アイデンティティ依存のエンタープライズ環境の運用再開時間を短縮します。
- 2026年6月:RubrikはRubrik FORWARDにてクラウドアプリケーション向け自律型ビジネス復旧(ABR)を発表し、事前検証済みのクリーンポイントからマシンスピードで組織の最小限の実行可能なビジネス(コンピュート、データ、ネットワーキング、アイデンティティ、設定を含む)を再構築するエージェント型オーケストレーションを導入しました。
- 2026年6月:RubrikはStrata.ioの買収を通じてアイデンティティレジリエンスを強化し、プライマリ障害時にセカンダリアイデンティティプロバイダーへの自動フェイルオーバーを可能にし、正当な変更を元に戻すことなく攻撃者の永続性を外科的に除去しながらActive Directoryを再構築する業界初の機能であるアイデンティティロールフォワードを導入しました。
グローバルデータセンター災害復旧インフラ市場レポートの範囲
データセンター災害復旧インフラ市場は、組織が重要なデータ、アプリケーション、ITシステムを保護し、サイバー攻撃、自然災害、停電、システム障害などの障害後に業務を復旧できるようにするハードウェア、ソフトウェア、サービスで構成されています。このインフラには、バックアップおよび復旧ソリューション、レプリケーションツール、災害復旧サイト、クラウドベースの復旧サービス、および関連する管理ソリューションが含まれます。
データセンター災害復旧インフラ市場レポートは、インフラタイプ(セカンダリおよび専用復旧データセンター、バックアップデータセンターインフラ、レプリケーションおよびデータ保護インフラ、フェイルオーバーおよび復旧オーケストレーションインフラ、バックアップストレージインフラ、復旧のためのネットワークおよび接続インフラ、クラウドベースの災害復旧インフラ)、展開モデル(オンプレミス災害復旧、コロケーションベースの復旧、クラウドベースの災害復旧、ハイブリッド災害復旧、サービスとしての災害復旧(DRaaS))、復旧アーキテクチャ(アクティブ・アクティブ、アクティブ・パッシブ、ウォームスタンバイ、コールドスタンバイ、バックアップと復元、継続的データレプリケーション)、コンポーネント(コンピュートおよびサーバーインフラ、ストレージおよびバックアップシステム、データレプリケーションソフトウェア、ネットワークおよび接続システム、復旧オーケストレーションおよび自動化、監視・テスト・フェイルオーバー管理)、アプリケーション(重要ビジネスアプリケーション復旧、データベースおよびデータプラットフォーム復旧、仮想マシンおよびワークロード復旧、クラウドネイティブアプリケーション復旧、エンタープライズIT復旧、高可用性および継続的サービス復元)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| セカンダリおよび専用復旧データセンター |
| バックアップデータセンターインフラ |
| レプリケーションおよびデータ保護インフラ |
| フェイルオーバーおよび復旧オーケストレーションインフラ |
| バックアップストレージインフラ |
| 復旧のためのネットワークおよび接続インフラ |
| クラウドベースの災害復旧インフラ |
| オンプレミス災害復旧 |
| コロケーションベースの復旧 |
| クラウドベースの災害復旧 |
| ハイブリッド災害復旧 |
| サービスとしての災害復旧(DRaaS) |
| アクティブ・アクティブ |
| アクティブ・パッシブ |
| ウォームスタンバイ |
| コールドスタンバイ |
| バックアップと復元 |
| 継続的データレプリケーション |
| コンピュートおよびサーバーインフラ |
| ストレージおよびバックアップシステム |
| データレプリケーションソフトウェア |
| ネットワークおよび接続システム |
| 復旧オーケストレーションおよび自動化 |
| 監視・テスト・フェイルオーバー管理 |
| 重要ビジネスアプリケーション復旧 |
| データベースおよびデータプラットフォーム復旧 |
| 仮想マシンおよびワーロード復旧 |
| クラウドネイティブアプリケーション復旧 |
| エンタープライズIT復旧 |
| 高可用性および継続的サービス復元 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| インフラタイプ別 | セカンダリおよび専用復旧データセンター | |
| バックアップデータセンターインフラ | ||
| レプリケーションおよびデータ保護インフラ | ||
| フェイルオーバーおよび復旧オーケストレーションインフラ | ||
| バックアップストレージインフラ | ||
| 復旧のためのネットワークおよび接続インフラ | ||
| クラウドベースの災害復旧インフラ | ||
| 展開モデル別 | オンプレミス災害復旧 | |
| コロケーションベースの復旧 | ||
| クラウドベースの災害復旧 | ||
| ハイブリッド災害復旧 | ||
| サービスとしての災害復旧(DRaaS) | ||
| 復旧アーキテクチャ別 | アクティブ・アクティブ | |
| アクティブ・パッシブ | ||
| ウォームスタンバイ | ||
| コールドスタンバイ | ||
| バックアップと復元 | ||
| 継続的データレプリケーション | ||
| コンポーネント別 | コンピュートおよびサーバーインフラ | |
| ストレージおよびバックアップシステム | ||
| データレプリケーションソフトウェア | ||
| ネットワークおよび接続システム | ||
| 復旧オーケストレーションおよび自動化 | ||
| 監視・テスト・フェイルオーバー管理 | ||
| アプリケーション別 | 重要ビジネスアプリケーション復旧 | |
| データベースおよびデータプラットフォーム復旧 | ||
| 仮想マシンおよびワーロード復旧 | ||
| クラウドネイティブアプリケーション復旧 | ||
| エンタープライズIT復旧 | ||
| 高可用性および継続的サービス復元 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
データセンター災害復旧インフラ市場規模はどのくらいですか?
データセンター災害復旧インフラ市場は、2027年の9.71 ビリオン 米ドルから2032年までに17.52 ビリオン 米ドルに達し、CAGR 12.53%で成長すると予測されています。
データセンター災害復旧インフラへの需要を促進しているものは何ですか?
ランサムウェア、ハイブリッドおよびマルチクラウドの複雑さ、データ量の増加、オペレーショナルレジリエンス要件が、テスト済み復旧機能への需要を高めています。
最も急速に成長しているインフラタイプはどれですか?
クラウドベースの災害復旧インフラは、組織が柔軟な復旧容量を求めるため、2032年にかけてCAGR 13.37%で成長すると予測されています。
復旧オーケストレーションツールが重要な理由は何ですか?
自動化は、チームが手動ランブックへの依存を減らしながら、相互接続されたアプリケーション、データ、ネットワーク、アイデンティティを復旧するのに役立ちます。
災害復旧インフラで最も急速に成長している地域はどこですか?
アジア太平洋地域は、新規データセンター建設と高まるレジリエンスニーズに支えられ、2032年にかけてCAGR 13.24%で成長すると予測されています。
サービスとしての災害復旧はどのような役割を果たしていますか?
サービスとしての災害復旧は、サービスモデルを通じて復旧容量、テスト、運用サポートを提供できるため、2032年にかけてCAGR 13.43%で成長すると予測されています。