
Tamaño y Participación del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
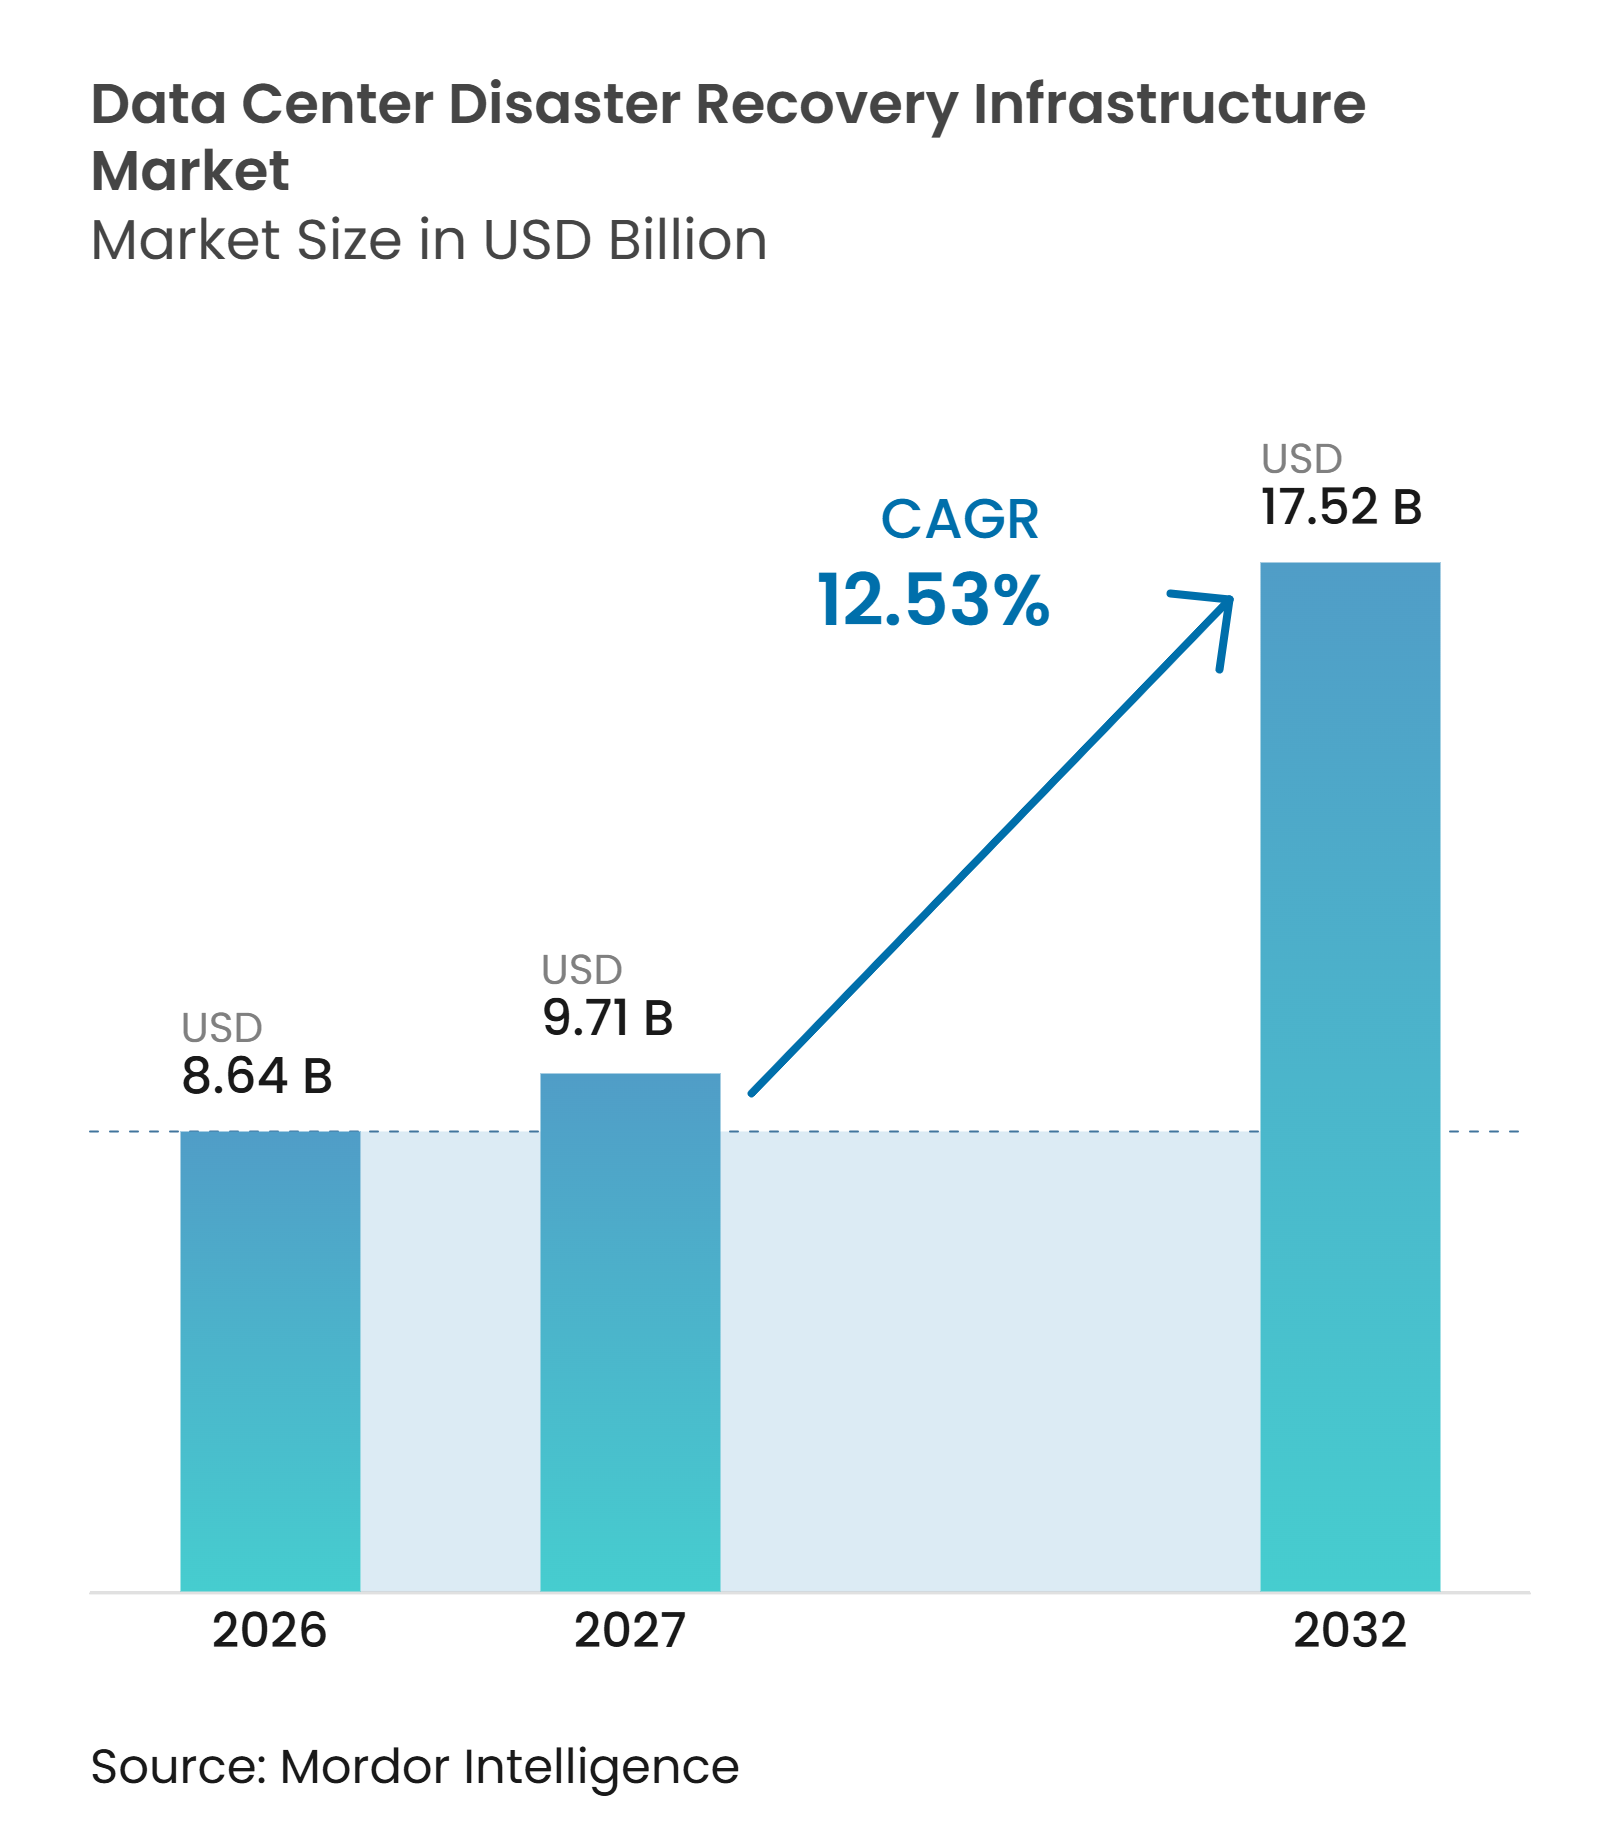
| Tamaño del Mercado (2027) | 9.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.53 % |
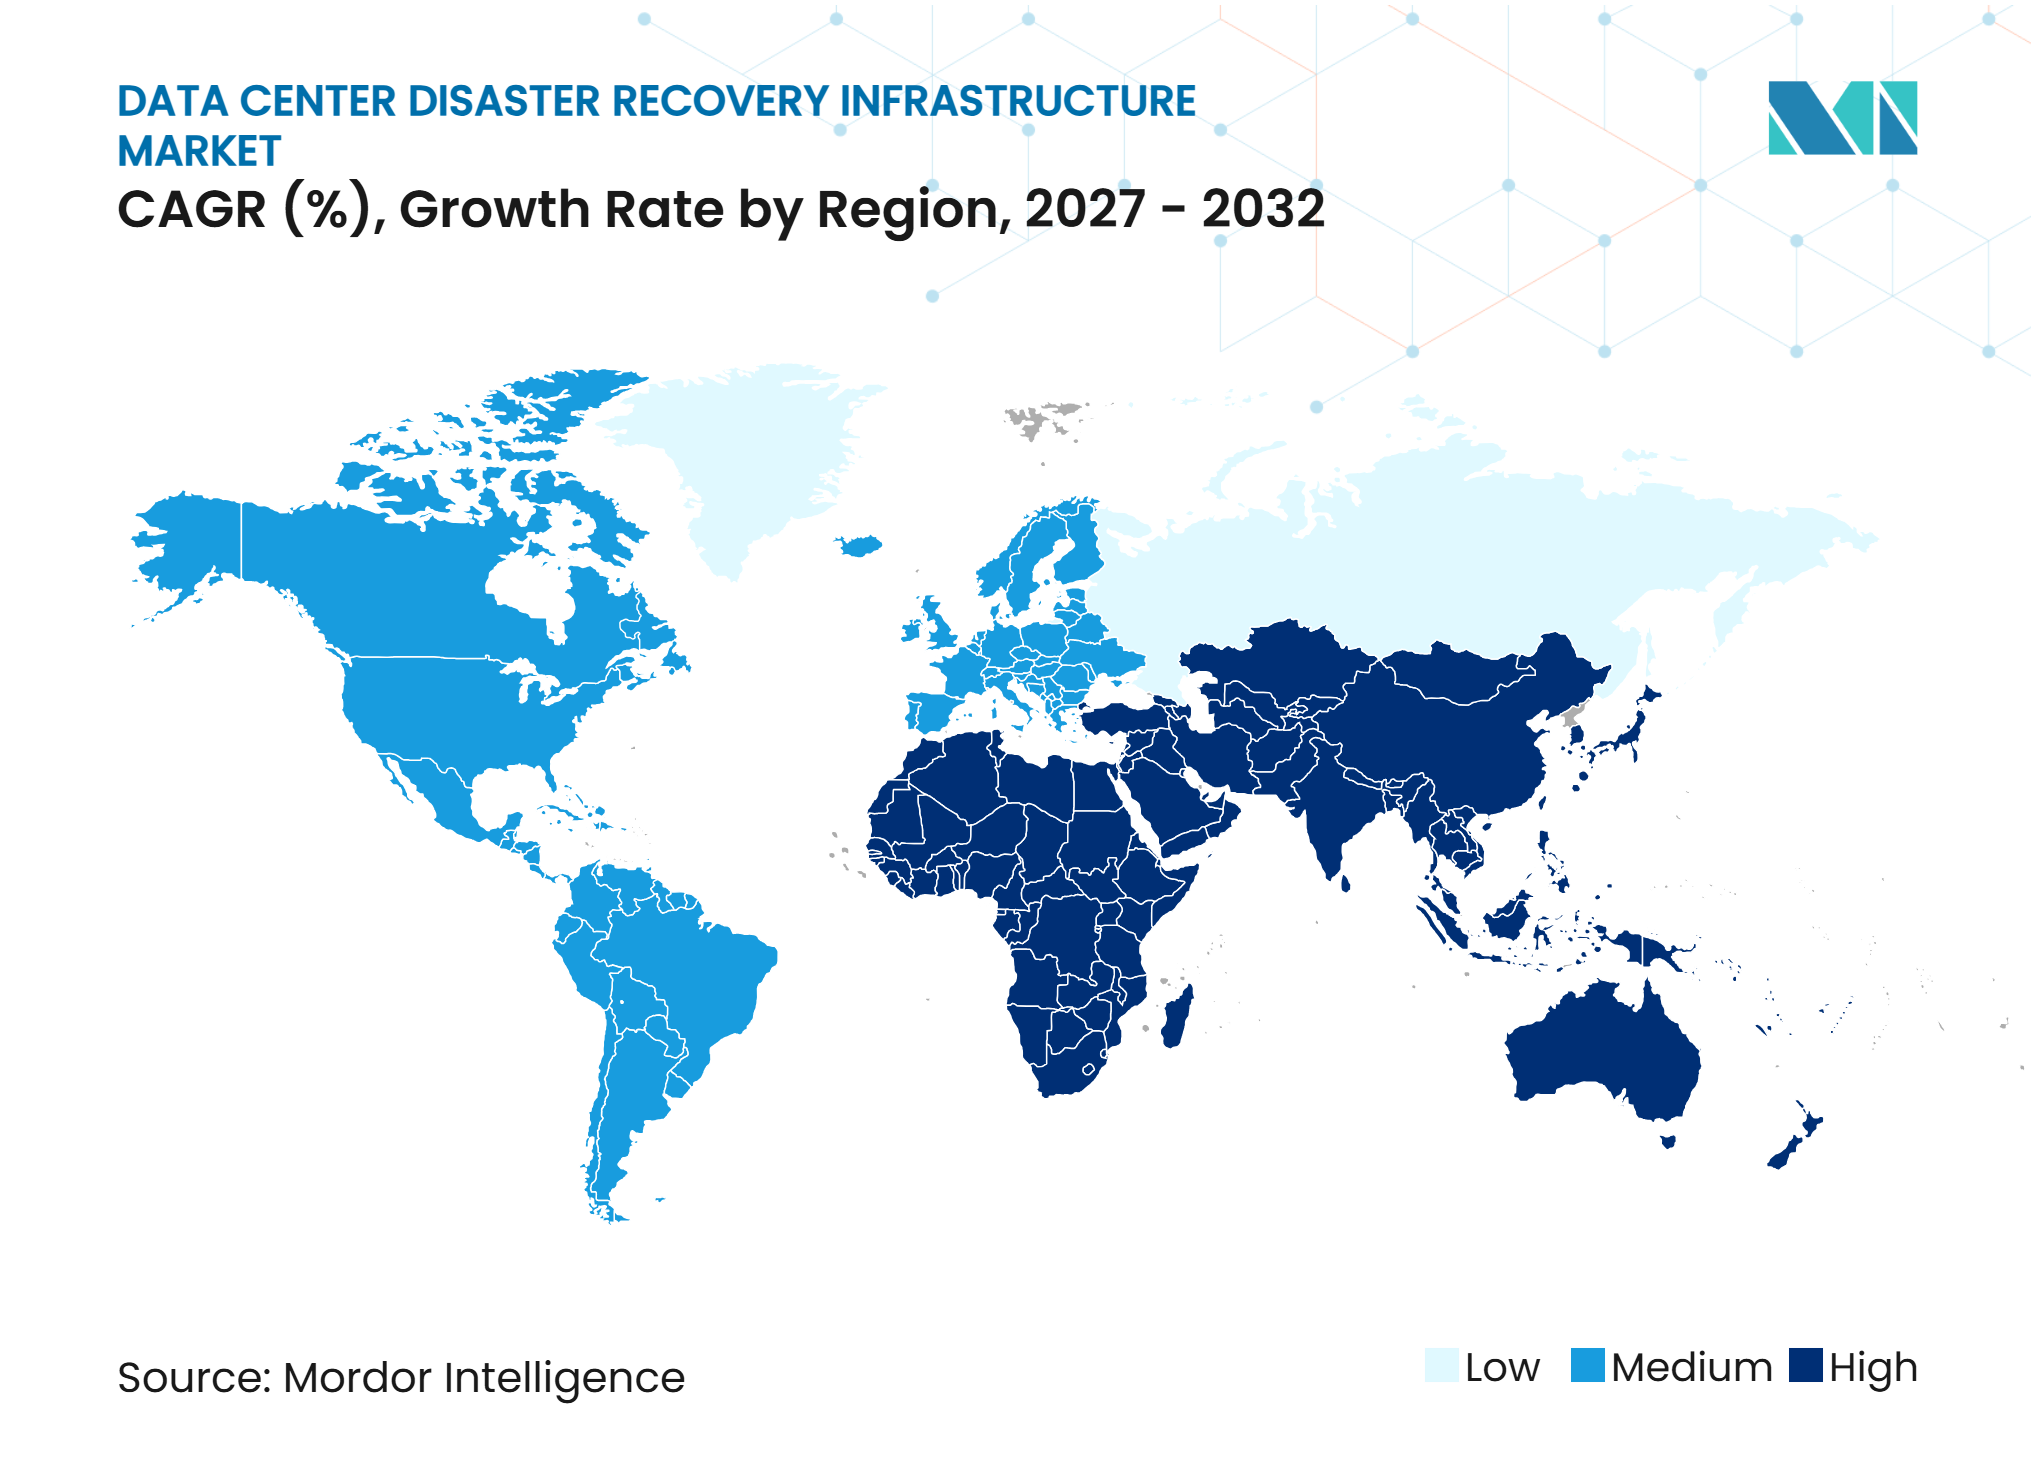
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos por Mordor Intelligence
Se proyecta que el tamaño del mercado de infraestructura de recuperación ante desastres de centros de datos se expanda desde 8,64 mil millones de USD en 2026 y 9,71 mil millones de USD en 2027 hasta 17,52 mil millones de USD para 2032, registrando un CAGR del 12,53% entre 2027 y 2032. El mercado de infraestructura de recuperación ante desastres de centros de datos está evolucionando desde la planificación periódica de copias de seguridad hacia entornos de recuperación que se diseñan, prueban y financian como infraestructura operativa central. El ransomware ha elevado el costo de las interrupciones porque los atacantes apuntan cada vez más a los datos, los sistemas de identidad y los repositorios de copias de seguridad de forma conjunta. Los entornos híbridos y multinube también crean más dependencias de recuperación entre sistemas locales, nubes públicas y plataformas de software como servicio. Los proveedores están respondiendo combinando capacidades de copia de seguridad, orquestación, recuperación de identidad y sala limpia en plataformas más amplias. Esto deja espacio para los proveedores que pueden simplificar las pruebas de recuperación, reducir las necesidades de personal y proporcionar evidencia de que los planes de recuperación funcionan.
Conclusiones Clave del Informe
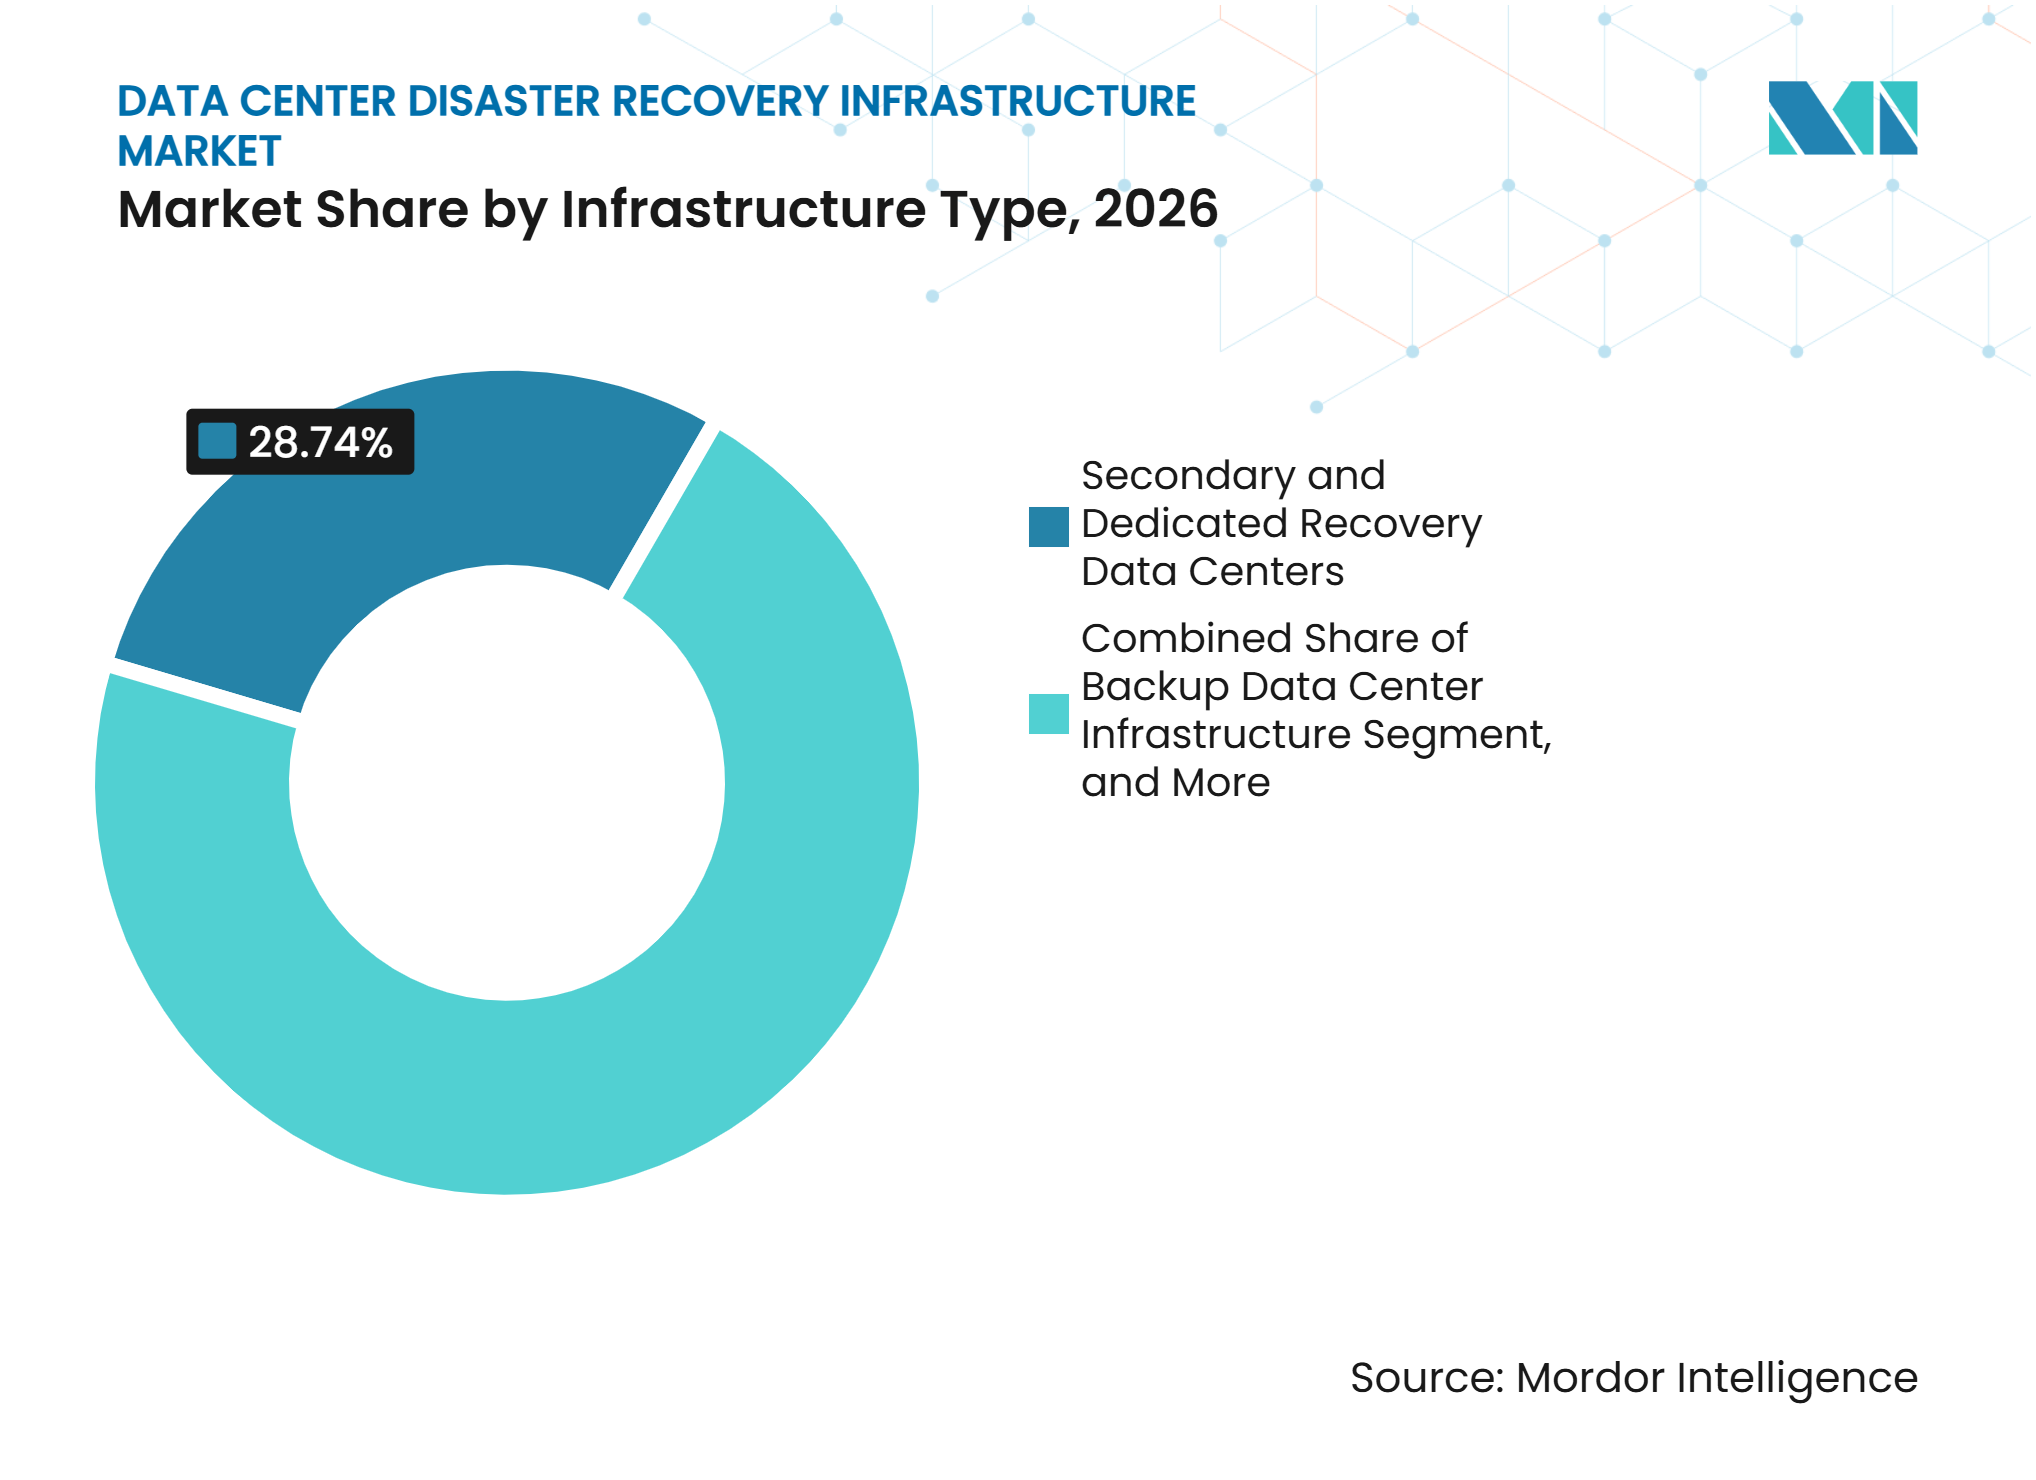
- Por tipo de infraestructura, los centros de datos de recuperación secundarios y dedicados representaron el 28,74% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos en 2026, mientras que se proyecta que la infraestructura de recuperación ante desastres basada en la nube se expanda a un CAGR del 13,37% hasta 2032.
- Por modelo de implementación, la recuperación ante desastres en las instalaciones propias representó una participación del 32,68% en 2026, mientras que se proyecta que la recuperación ante desastres como servicio se expanda a un CAGR del 13,43% hasta 2032.
- Por arquitectura de recuperación, la arquitectura activo-pasivo representó una participación del 26,93% en 2026, mientras que se proyecta que la replicación continua de datos se expanda a un CAGR del 13,29% hasta 2032.
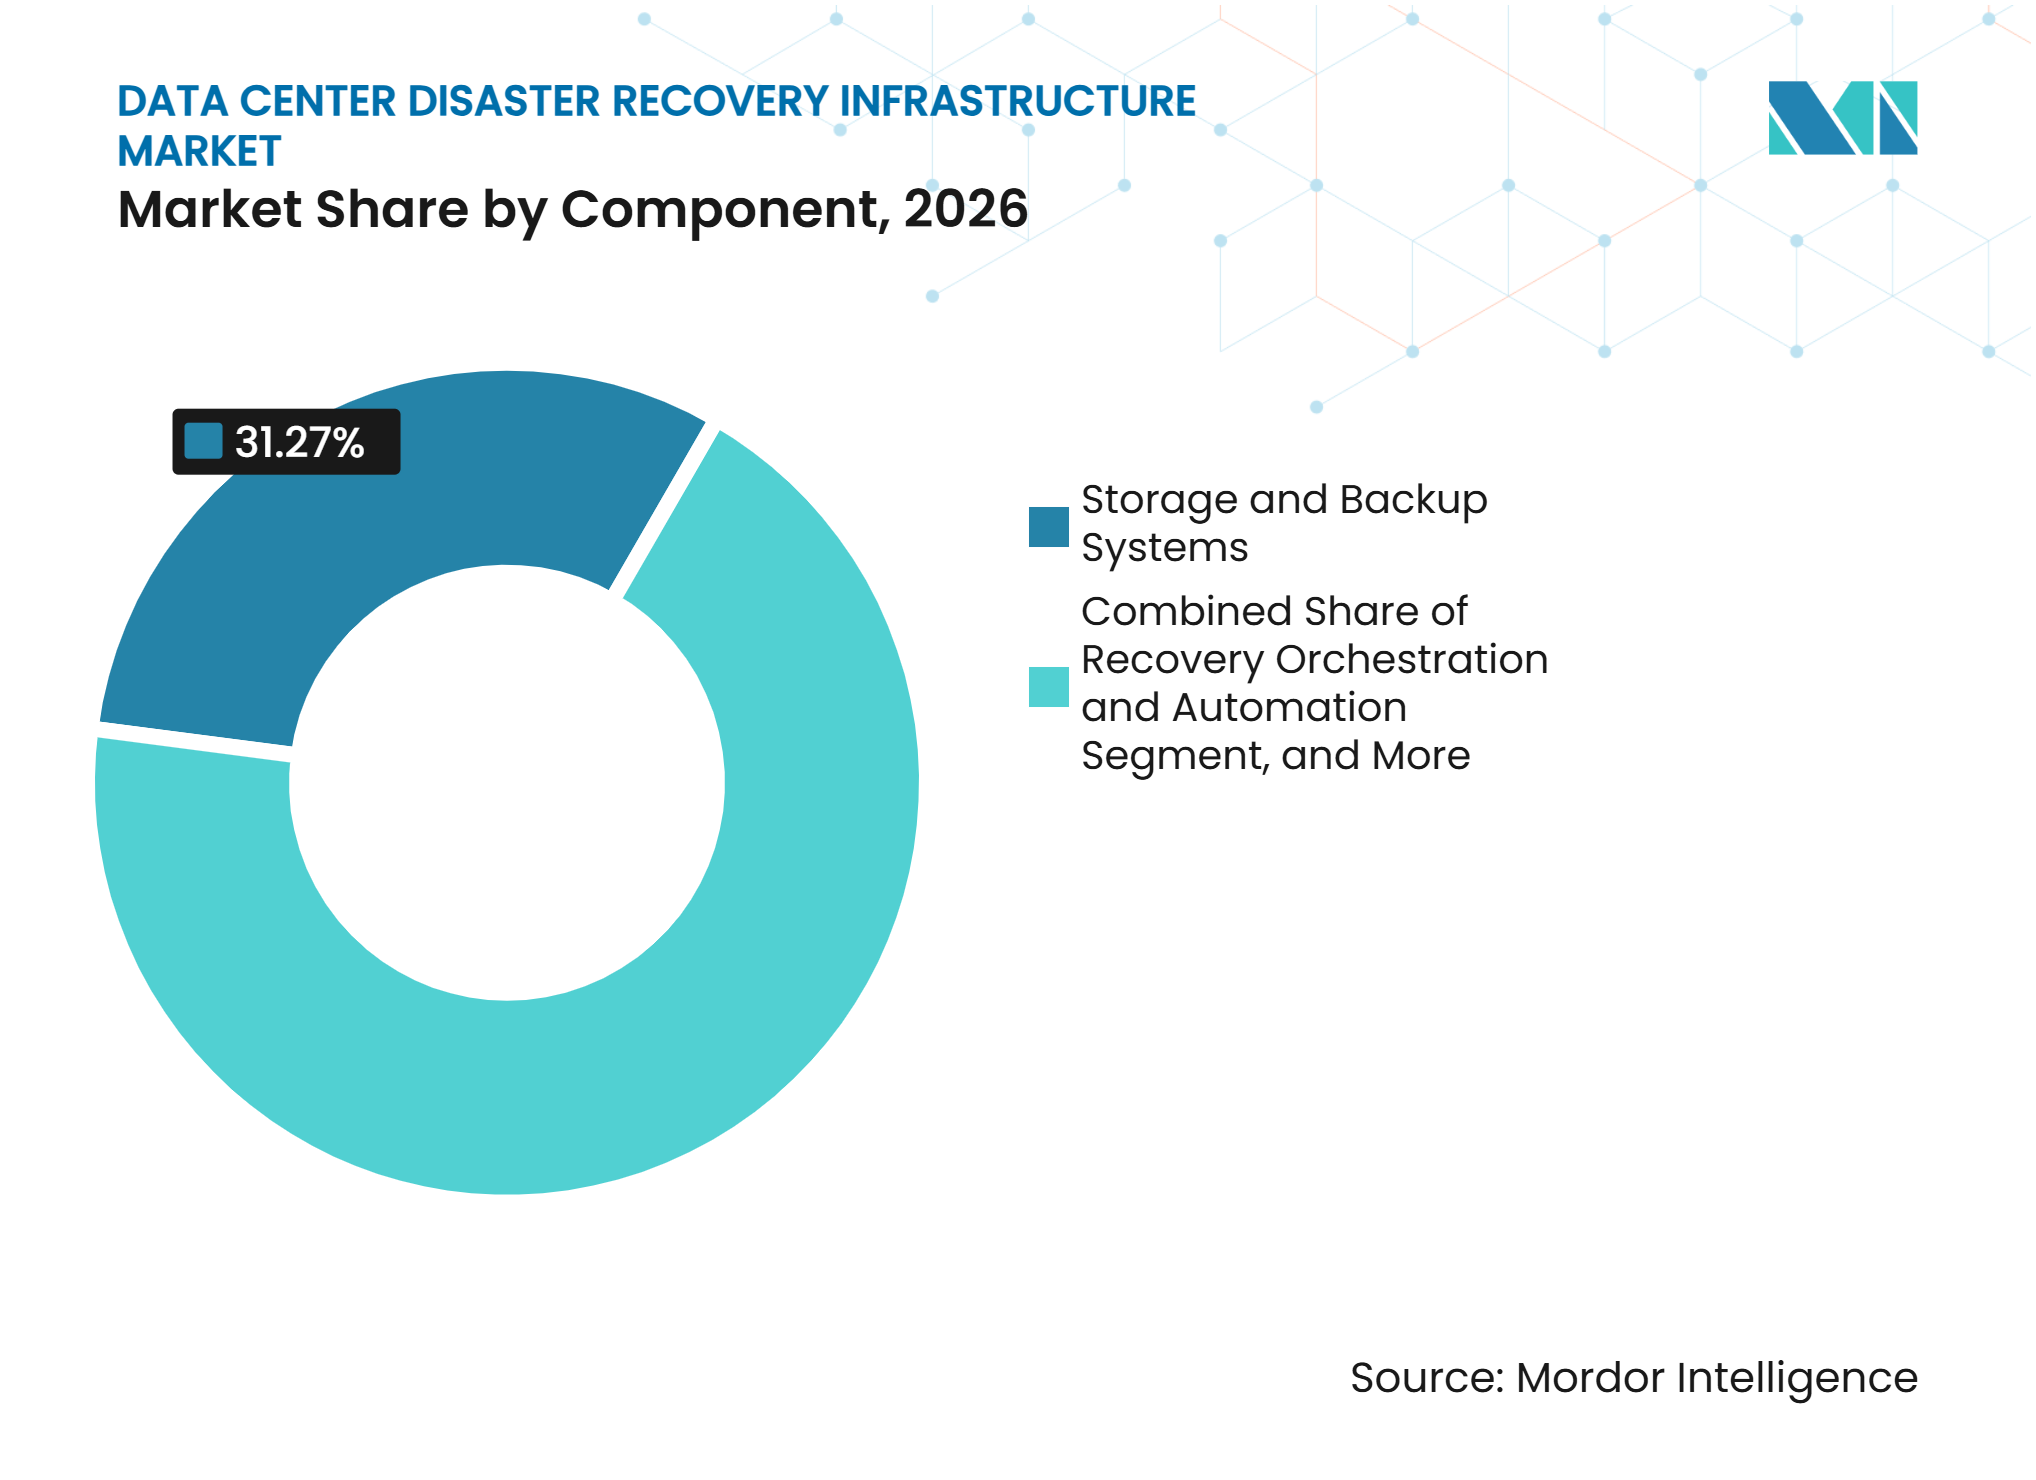
- Por componente, los sistemas de almacenamiento y copia de seguridad representaron una participación del 31,27% en 2026, mientras que se proyecta que la orquestación y automatización de la recuperación se expanda a un CAGR del 13,32% hasta 2032.
- Por aplicación, la recuperación de aplicaciones empresariales críticas representó una participación del 35,82% en 2026, mientras que se proyecta que la recuperación de aplicaciones nativas de la nube se expanda a un CAGR del 13,26% hasta 2032.
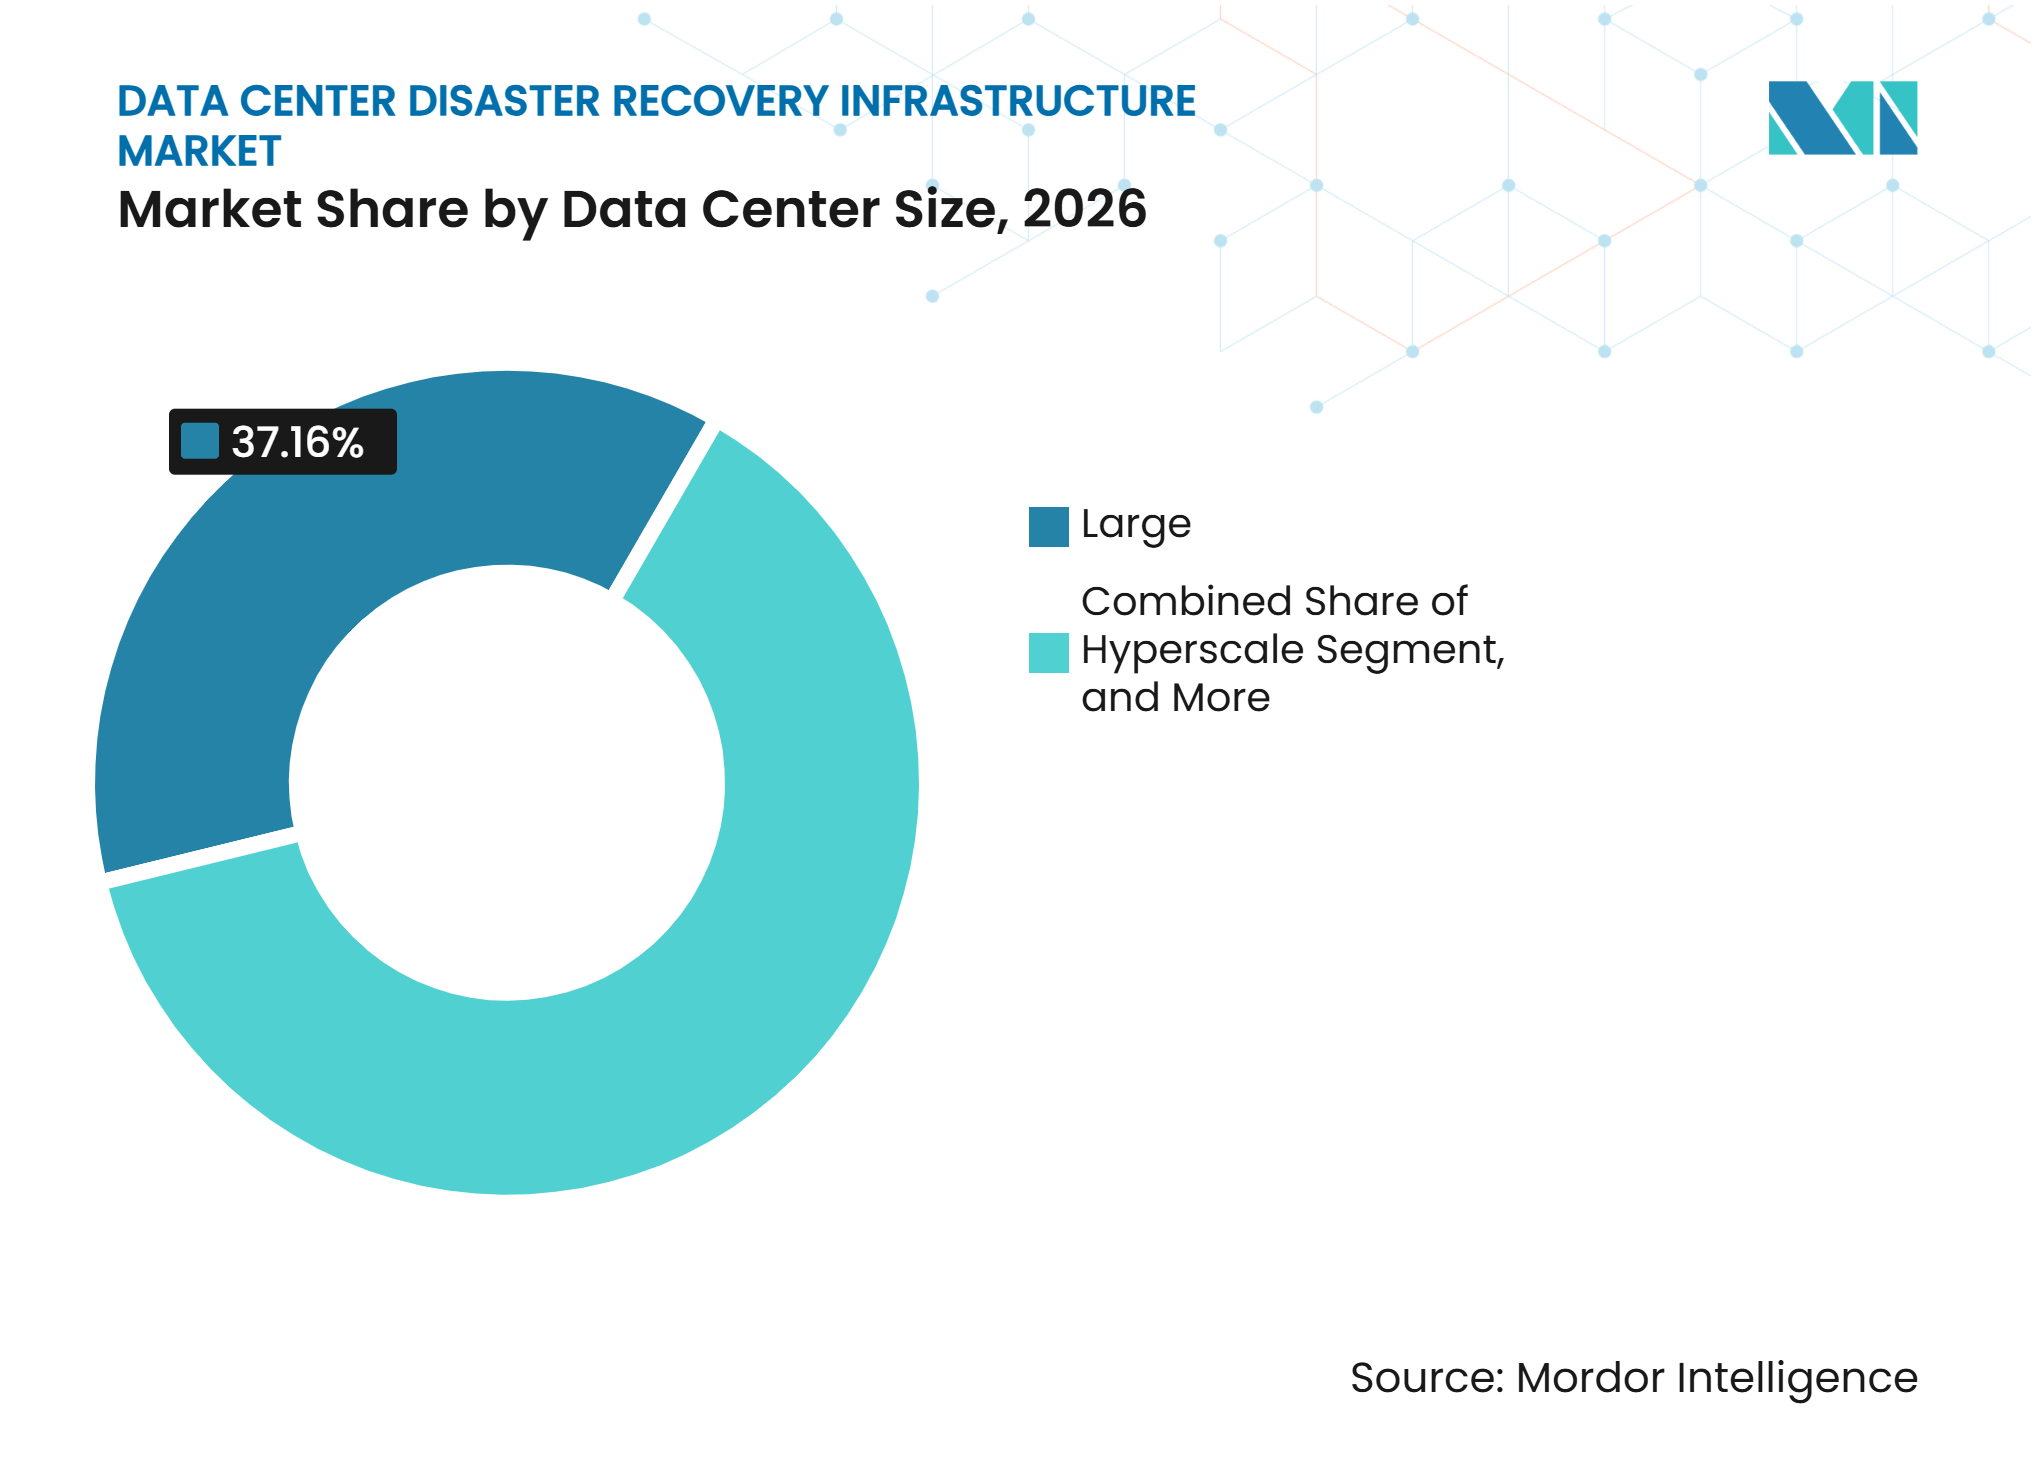
- Por tamaño de centro de datos, los grandes centros de datos representaron una participación del 37,16% en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 13,39% hasta 2032.
- Por tipo de centro de datos, la coubicación representó una participación del 42,39% en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 13,46% hasta 2032.
- Por geografía, América del Norte representó una participación del 38,43% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 13,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Ciberataques y Requisitos de Recuperación ante Ransomware | +3.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de los Entornos de Datos Híbridos y Multinube | +2.4% | Global, con mayor intensidad en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de los Volúmenes de Datos Empresariales y las Cargas de Trabajo Digitales | +1.9% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Requisitos Regulatorios para Pruebas de Recuperación y Resiliencia de Datos | +1.6% | América del Norte y Europa, extendiéndose a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Automatización del Plano de Control de Recuperación para Sitios con Ancho de Banda Limitado y sin Personal | +1.1% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de Recuperación en Sala Limpia y Resiliencia de Identidad tras el Compromiso del Sistema de Copia de Seguridad | +0.9% | Global, más crítico en servicios financieros y atención médica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Ciberataques y Requisitos de Recuperación ante Ransomware
El ransomware ha evolucionado desde el cifrado de archivos hacia campañas que extraen datos y dañan los sistemas de recuperación. Zscaler informó que los datos exfiltrados por los principales grupos de ransomware aumentaron un 275,8% interanual hasta 896,2 terabytes entre abril de 2025 y marzo de 2026.[1] Su informe también citó datos de reclamaciones de Munich Re que muestran que la interrupción del negocio representó el 51% de los costos relacionados con el ransomware. Sophos encontró que el 66% de las organizaciones utilizaron copias de seguridad para recuperar datos cifrados en 2026, en comparación con el 54% del año anterior. El mismo estudio situó los costos promedio de recuperación, excluyendo el rescate, en 1,7 millones de USD por incidente. Estas condiciones respaldan la demanda en el mercado de infraestructura de recuperación ante desastres de centros de datos de almacenamiento inmutable, entornos de recuperación aislados y procedimientos de restauración probados.
Expansión de los Entornos de Datos Híbridos y Multinube
Las organizaciones ahora operan cargas de trabajo en sus propias instalaciones, nubes privadas, regiones de nube pública y aplicaciones de software como servicio. Este modelo amplía el número de sistemas y dependencias que deben restaurarse en la secuencia correcta tras una interrupción. Kyndryl informó que las organizaciones resilientes distribuyen las cargas de trabajo entre múltiples proveedores de hiperescala para reducir la dependencia de un único proveedor. Unitrends encontró que las organizaciones utilizaban un promedio de más de 3 soluciones de copia de seguridad, mientras que casi el 60% de las implementaciones de máquinas virtuales de Azure carecían de verdaderas capacidades de recuperación ante desastres. El problema no es solo proteger copias de los datos, ya que las aplicaciones también dependen de identidades, configuraciones de red y servicios vinculados. Esto respalda la demanda de plataformas que mapeen las dependencias y orquesten la recuperación en diferentes entornos en el mercado de infraestructura de recuperación ante desastres de centros de datos.
Aumento de los Volúmenes de Datos Empresariales y las Cargas de Trabajo Digitales
Las cargas de trabajo de inteligencia artificial aumentan la cantidad de datos que las organizaciones deben retener, proteger y recuperar. Una encuesta de IDC encargada por Western Digital encontró que el 86% de las organizaciones almacenaban más datos debido a la adopción de la inteligencia artificial y la inteligencia artificial generativa. El estudio también encontró que el 61% de los encuestados experimentó al menos un 25% de crecimiento en el volumen de datos en los 12 meses anteriores. Los objetivos de recuperación establecidos para cargas de trabajo más pequeñas pueden fallar cuando los modelos, los conjuntos de datos de entrenamiento y los registros de inferencia deben restaurarse juntos. Nokia informó que el 50% de los operadores de centros de datos encuestados planeaban utilizar la automatización impulsada por inteligencia artificial para reducir los errores manuales. El mercado de infraestructura de recuperación ante desastres de centros de datos se beneficia, por tanto, cuando las organizaciones adoptan la secuenciación automatizada y la detección de anomalías para conjuntos de recuperación cada vez más grandes.
Requisitos Regulatorios para Pruebas de Recuperación y Resiliencia de Datos
Las normas de resiliencia operativa están haciendo que las pruebas de recuperación sean más formales y más visibles para los equipos directivos. La Autoridad Europea de Valores y Mercados establece que la Ley de Resiliencia Operativa Digital se aplica desde el 17 de enero de 2025. El marco exige que las entidades financieras gestionen el riesgo de las tecnologías de la información y la comunicación y prueben la resiliencia operativa. ISACA señala que DORA y NIS2 ponen mayor énfasis en la gobernanza, la notificación de incidentes, las pruebas de resiliencia y la exposición de la cadena de suministro. Esto convierte la evidencia de recuperación en un requisito de adquisición junto con la velocidad de restauración. Los proveedores con informes listos para auditoría y flujos de trabajo de pruebas repetibles tienen una ventaja en las implementaciones reguladas. El efecto extiende el mercado de infraestructura de recuperación ante desastres de centros de datos más allá de la capacidad de copia de seguridad hacia servicios orientados al cumplimiento normativo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Protección de Cargas de Trabajo Físicas, Virtuales, en la Nube, de Software como Servicio y en Contenedores Heterogéneas | -1.5% | Global | Corto plazo (≤ 2 años) |
| Alto Costo Total de Propiedad para la Retención, Replicación, Salida de Datos y Capacidad de Recuperación | -1.2% | Global, más crítico en el mercado medio y en los mercados emergentes | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Ventana de Recuperación por Salida de Datos entre Nubes y Ancho de Banda Limitado entre Sitios | -0.7% | Global, con impacto agudo en implementaciones sensibles a la latencia en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Operadores de Recuperación Multidisciplinarios y Débil Evidencia de Preparación para la Recuperación | -0.6% | Global, más grave en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Protección de Cargas de Trabajo Físicas, Virtuales, en la Nube, de Software como Servicio y en Contenedores Heterogéneas
Los servidores físicos, las máquinas virtuales, los contenedores, las plataformas de software como servicio y los servicios nativos de la nube requieren diferentes métodos de protección. Datto encontró que las organizaciones utilizaban un promedio de más de 3 soluciones de copia de seguridad en 2025. Múltiples herramientas pueden cubrir brechas, pero también requieren habilidades, políticas y manuales de recuperación separados. Las cargas de trabajo de Kubernetes presentan un desafío particular porque la restauración debe tener en cuenta los volúmenes persistentes, los secretos, los espacios de nombres y las dependencias de servicios. Los equipos pueden proteger bien sus aplicaciones establecidas mientras dejan las cargas de trabajo más nuevas en contenedores y de software como servicio menos preparadas. Esta fragmentación puede ralentizar las adquisiciones en el mercado de infraestructura de recuperación ante desastres de centros de datos porque los compradores buscan plataformas menos numerosas y más amplias sin sacrificar la protección específica de cada carga de trabajo.
Alto Costo Total de Propiedad para la Retención, Replicación, Salida de Datos y Capacidad de Recuperación
El costo de un entorno de recuperación incluye almacenamiento, ancho de banda de replicación, cómputo, software, pruebas y capacidad inactiva. Los diseños híbridos combinan los costos de capital y mantenimiento de la infraestructura local con los cargos de almacenamiento y cómputo en la nube. Los cargos por salida de datos en la nube también pueden hacer que las pruebas a gran escala sean costosas cuando los datos deben moverse entre entornos. La recuperación ante desastres como servicio basada en suscripción reduce las necesidades de capital inicial, pero el gasto puede aumentar con el crecimiento de los datos y la frecuencia de las pruebas. Las organizaciones de tamaño medio a menudo carecen de equipos dedicados para modelar estos patrones de costos durante largos períodos de retención. Los proveedores que fijan precios en función de las cargas de trabajo protegidas en lugar de en el movimiento volátil de datos pueden reducir la incertidumbre y respaldar la adopción en el mercado de infraestructura de recuperación ante desastres de centros de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Infraestructura:
La Adopción de la Nube Cambia la Planificación de los Sitios de RecuperaciónLos centros de datos de recuperación secundarios y dedicados representaron el 28,74% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos en 2026. Las organizaciones reguladas y los operadores de cargas de trabajo de nivel 1 continúan utilizando sitios geográficamente separados para lograr un fuerte aislamiento y una capacidad de recuperación predecible. Estas instalaciones admiten diseños activo-pasivo y activo-activo donde los sistemas de recuperación deben permanecer disponibles incluso durante un fallo regional. La infraestructura de centros de datos de copia de seguridad, la infraestructura de replicación y protección de datos, la infraestructura de orquestación, el almacenamiento de copia de seguridad y la conectividad de red siguen siendo necesarios tanto en los diseños físicos como en los de nube. La capacidad de red se ha vuelto más importante porque el tráfico de replicación puede establecer el límite práctico para los objetivos de punto de recuperación.
Se proyecta que la infraestructura de recuperación ante desastres basada en la nube se expanda a un CAGR del 13,37% hasta 2032. Permite a las organizaciones obtener capacidad de cómputo de recuperación sin necesidad de construir un sitio secundario completo antes de que sea necesario. Rubrik introdujo la Recuperación Autónoma de Negocio para Aplicaciones en la Nube en junio de 2026, utilizando orquestación agéntica para reconstruir el cómputo, los datos, la red, la identidad y las configuraciones desde un punto limpio validado.[2] Este enfoque lleva la recuperación en la nube más allá de la réplica de un sitio físico. También hace que la planificación de la recuperación dependa más de las relaciones entre aplicaciones y la secuenciación automatizada. El mercado de infraestructura de recuperación ante desastres de centros de datos está, en consecuencia, evolucionando hacia diseños que conectan la infraestructura, la identidad y las operaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
Los Sistemas en las Instalaciones Propias Siguen Siendo Importantes a Medida que los Servicios se ExpandenLa recuperación ante desastres en las instalaciones propias representó el 32,68% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos en 2026. La base instalada sigue siendo grande entre las organizaciones que utilizan sus propias instalaciones para cargas de trabajo sensibles o estrictamente controladas. Los modelos de recuperación basados en coubicación, híbridos y en la nube están ganando terreno en las decisiones de compra actuales. Estas alternativas ofrecen a los compradores mayor flexibilidad en cuanto a dónde se replican los datos y dónde pueden reiniciarse las aplicaciones. Los requisitos de soberanía de datos aún limitan un traslado completo a la recuperación en nube pública para muchas implementaciones reguladas.
Se proyecta que la recuperación ante desastres como servicio se expanda a un CAGR del 13,43% hasta 2032. El modelo transfiere parte de la capacidad de recuperación y las responsabilidades operativas a un proveedor especializado. También puede reducir el esfuerzo interno necesario para mantener los manuales de operaciones y ejecutar las pruebas. Commvault informó ingresos recurrentes anuales de software como servicio de 335,7 millones de USD y una tasa de retención neta en dólares de software como servicio del 125% en sus resultados del segundo trimestre fiscal de 2026. Estas cifras muestran el movimiento continuo hacia servicios de protección por suscripción y entregados en la nube. Es probable que la recuperación híbrida siga siendo relevante donde las organizaciones necesitan control local pero también desean capacidad de recuperación basada en la nube.
Por Arquitectura de Recuperación:
La Replicación Continua Eleva las Expectativas de RecuperaciónLa arquitectura activo-pasivo representó una participación del 26,93% en 2026. En este diseño, el sitio primario ejecuta las cargas de trabajo de producción mientras el sitio secundario permanece listo para su activación. Proporciona una opción de menor costo que operar continuamente dos entornos activos. Las configuraciones activo-activo, en espera activa, en espera fría y de copia de seguridad y restauración satisfacen diferentes necesidades de tiempo de recuperación y punto de recuperación. La arquitectura seleccionada a menudo depende de si el tiempo de inactividad afecta a las operaciones de trading, las transacciones de clientes, las operaciones o las aplicaciones internas.
Se proyecta que la replicación continua de datos se expanda a un CAGR del 13,29% hasta 2032. Admite objetivos de punto de recuperación bajos donde la pérdida de varias horas de datos es inaceptable. Kyndryl observó que las organizaciones utilizan diseños multinube para reducir la dependencia de un único proveedor. La replicación continua es un elemento clave de estas arquitecturas, aunque aumenta los requisitos de ancho de banda y gestión. Las preocupaciones por el ransomware también refuerzan la demanda, ya que un punto de recuperación limpio y reciente puede ser crítico tras un compromiso. La industria de infraestructura de recuperación ante desastres de centros de datos está, por tanto, otorgando mayor valor a los diseños que equilibran la protección casi en tiempo real con un costo de red manejable.
Por Componente:
El Almacenamiento Sigue Siendo Fundamental Mientras la Automatización Gana TerrenoLos sistemas de almacenamiento y copia de seguridad representaron el 31,27% en 2026. Esta categoría incluye repositorios inmutables, entornos con separación física y almacenamiento por niveles que preservan los datos para la recuperación. La infraestructura de cómputo y servidores, el software de replicación, los sistemas de conectividad y las herramientas de monitoreo respaldan cada uno la pila de recuperación más amplia. Los ciclos de actualización física siguen siendo relevantes en las instalaciones secundarias y de coubicación. Incluso en los modelos entregados en la nube, los compradores aún necesitan la confianza de que los datos de recuperación están aislados, retenidos y disponibles a la escala requerida.
Se proyecta que la orquestación y automatización de la recuperación se expanda a un CAGR del 13,32% hasta 2032. Nokia encontró que el 42% de los operadores encuestados identificaron la mejora de la respuesta a incidentes y la recuperación como su principal prioridad de inversión. La automatización reduce la dependencia de los manuales manuales cuando los equipos deben restaurar varios sistemas interconectados bajo presión. También puede crear un registro repetible de pruebas de recuperación para revisión interna y regulación. Los proveedores compiten cada vez más en su capacidad para coordinar tareas técnicas en datos, redes, identidad y aplicaciones. Esto convierte a la automatización en un diferenciador central en el mercado de infraestructura de recuperación ante desastres de centros de datos.

Por Aplicación:
Los Sistemas Críticos Lideran el Gasto y las Cargas de Trabajo Nativas de la Nube se ExpandenLa recuperación de aplicaciones empresariales críticas representó el 35,82% en 2026. La planificación de recursos empresariales, el procesamiento de transacciones financieras y los sistemas operativos centrales están incluidos en este segmento. Las organizaciones tratan la recuperación de estas cargas de trabajo como un requisito operativo porque la interrupción puede afectar rápidamente a los ingresos y al servicio al cliente. La recuperación de bases de datos, la recuperación de máquinas virtuales, la recuperación de TI empresarial y la restauración de alta disponibilidad forman el núcleo establecido de la demanda. Las adquisiciones para estos usos a menudo enfatizan la consolidación de proveedores, el control de costos y los procedimientos de restauración probados.
Se proyecta que la recuperación de aplicaciones nativas de la nube se expanda a un CAGR del 13,26% hasta 2032. Los entornos de Kubernetes y microservicios requieren procedimientos de recuperación que tengan en cuenta los contenedores, los secretos, los volúmenes persistentes y las dependencias. Druva actualizó la recuperación de bosques de Active Directory a un flujo de trabajo completamente automatizado y sin intervención manual en 2026. La versión cubrió el aislamiento del controlador de dominio, la restauración del estado del sistema, la limpieza de metadatos y la reasignación de roles FSMO. Dicha automatización específica del flujo de trabajo ayuda a abordar las necesidades de recuperación que las instantáneas genéricas no pueden cubrir. Amplía el papel del mercado de infraestructura de recuperación ante desastres de centros de datos dentro de las operaciones de aplicaciones modernas.
Por Tamaño de Centro de Datos:
Las Grandes Instalaciones Lideran Mientras las Necesidades de Hiperescala CambianLos grandes centros de datos representaron el 37,16% en 2026. Estas instalaciones cuentan con sistemas maduros de energía, refrigeración y conectividad que pueden soportar cargas de trabajo de replicación constantes. Representan una base establecida para las configuraciones activo-pasivo y en espera activa. Las instalaciones de tamaño medio sirven a organizaciones regionales y de tamaño medio, donde la disponibilidad de personal y los presupuestos de capital pueden limitar la inversión en recuperación. Los sitios pequeños utilizan con mayor frecuencia la recuperación basada en la nube o la recuperación ante desastres como servicio para evitar mantener una segunda instalación.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 13,39% hasta 2032. APREA informó que las nuevas instalaciones promedio de centros de datos en Asia-Pacífico superaron los 100 MW y que los requisitos de capital acumulados de 2026 a 2030 podrían superar los 280 mil millones de USD. Las grandes cargas de trabajo de inteligencia artificial introducen problemas de recuperación que involucran cómputo de alta densidad de GPU, conexiones de memoria de alto ancho de banda y refrigeración especializada. Estos activos no siempre pueden recrearse rápidamente en un sitio alternativo. La planificación de instalaciones necesita incorporar cada vez más la capacidad de recuperación antes de que las cargas de trabajo de inteligencia artificial entren en servicio. Esto crea oportunidades para diseños de recuperación que tengan en cuenta tanto las cargas de trabajo digitales como los límites de la infraestructura física.
Por Tipo de Centro de Datos:
La Coubicación Está Consolidada Mientras los Proveedores de Nube AceleranLa coubicación representó una participación del 42,39% en 2026. Las empresas utilizan las instalaciones de coubicación como sitios de recuperación geográficamente separados mientras conservan su propio hardware y el control sobre los sistemas clave. El modelo ofrece servicios de instalaciones gestionadas sin requerir un traslado completo a un proveedor de nube pública. Las instalaciones empresariales y de borde forman otra parte del panorama. Los sitios de borde distribuidos pueden ser más difíciles de proteger porque pueden tener personal local limitado y ancho de banda restringido entre sitios.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 13,46% hasta 2032. Las regiones de nube ofrecen a las empresas capacidad de recuperación elástica y acceso a servicios de orquestación nativos. Las cargas de trabajo de producción que ya se ejecutan en entornos de hiperescala a menudo pueden protegerse allí con menos cambios arquitectónicos. Esto crea una ruta práctica para nuevas inversiones en recuperación, especialmente cuando las organizaciones carecen de espacio físico secundario disponible. El mercado de infraestructura de recuperación ante desastres de centros de datos seguirá incluyendo tanto modelos de coubicación como liderados por proveedores porque las necesidades de recuperación varían según la carga de trabajo, los requisitos regulatorios y las capacidades operativas.
Análisis Geográfico
América del Norte
América del Norte representó el 38,43% de la participación del mercado de infraestructura de recuperación ante desastres de centros de datos en 2026. La región tiene una alta concentración de centros de datos empresariales y una base de proveedores de recuperación ante desastres como servicio bien desarrollada. Fortinet identificó 3.381 víctimas confirmadas de ransomware en los Estados Unidos, de un total de 7.831 víctimas globales, en 2025. Esta exposición respalda el gasto en entornos de recuperación aislados y protección de identidad. Las instituciones financieras también operan bajo expectativas de continuidad definidas por la Corporación Federal de Seguro de Depósitos y la Oficina del Contralor de la Moneda. Las plataformas de proveedores en la región combinan cada vez más copia de seguridad, orquestación de recuperación, detección de anomalías y resiliencia de identidad. Estas ofertas integradas pueden reducir el número de herramientas utilizadas en un programa de recuperación. La escasez de capacidad de coubicación disponible en los principales mercados también puede fomentar opciones de recuperación basadas en la nube y lideradas por servicios.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,24% hasta 2032. La nueva construcción ofrece a los operadores la oportunidad de incorporar consideraciones de recuperación en las instalaciones antes de que se implementen las cargas de trabajo. India es un importante impulsor de la actividad futura, ya que los proveedores de nube y los grupos locales están aumentando sus compromisos con los centros de datos. La región también tiene la oportunidad de mejorar la planificación ante impactos compuestos que abarcan incidentes cibernéticos, cortes de energía y fallos de refrigeración. Los proveedores que ofrecen pruebas de resiliencia coordinadas pueden abordar esta brecha de madurez. La influencia regulatoria se está volviendo más visible a medida que los países establecen requisitos de protección de datos e infraestructura crítica.
Europa, América del Sur, Oriente Medio y África
Europa está moldeada por los requisitos de DORA y NIS2 que aumentan el valor de los planes de recuperación documentados y probados. La Comisión Europea mantiene la legislación y las medidas de implementación que respaldan DORA.[3] Alemania registró 291 víctimas confirmadas de ransomware en 2025, lo que crea una señal de riesgo clara para las organizaciones locales. América del Sur se está desarrollando a medida que se expanden las regiones de nube y la capacidad de coubicación, particularmente en Brasil y Argentina. La Lei Geral de Proteção de Dados de Brasil influye en las prácticas de protección de datos y la planificación de la recuperación. La inversión de Oriente Medio en programas digitales nacionales está creando demanda en etapa inicial de capacidad de recuperación en entornos de nube soberana y gubernamental. África sigue siendo menos desarrollada, aunque Sudáfrica, Nigeria y Egipto son ubicaciones de implementación importantes. Los proveedores de servicios financieros y telecomunicaciones probablemente liderarán la inversión formal en recuperación en estas geografías mixtas.
Panorama Competitivo
Concentración del Mercado
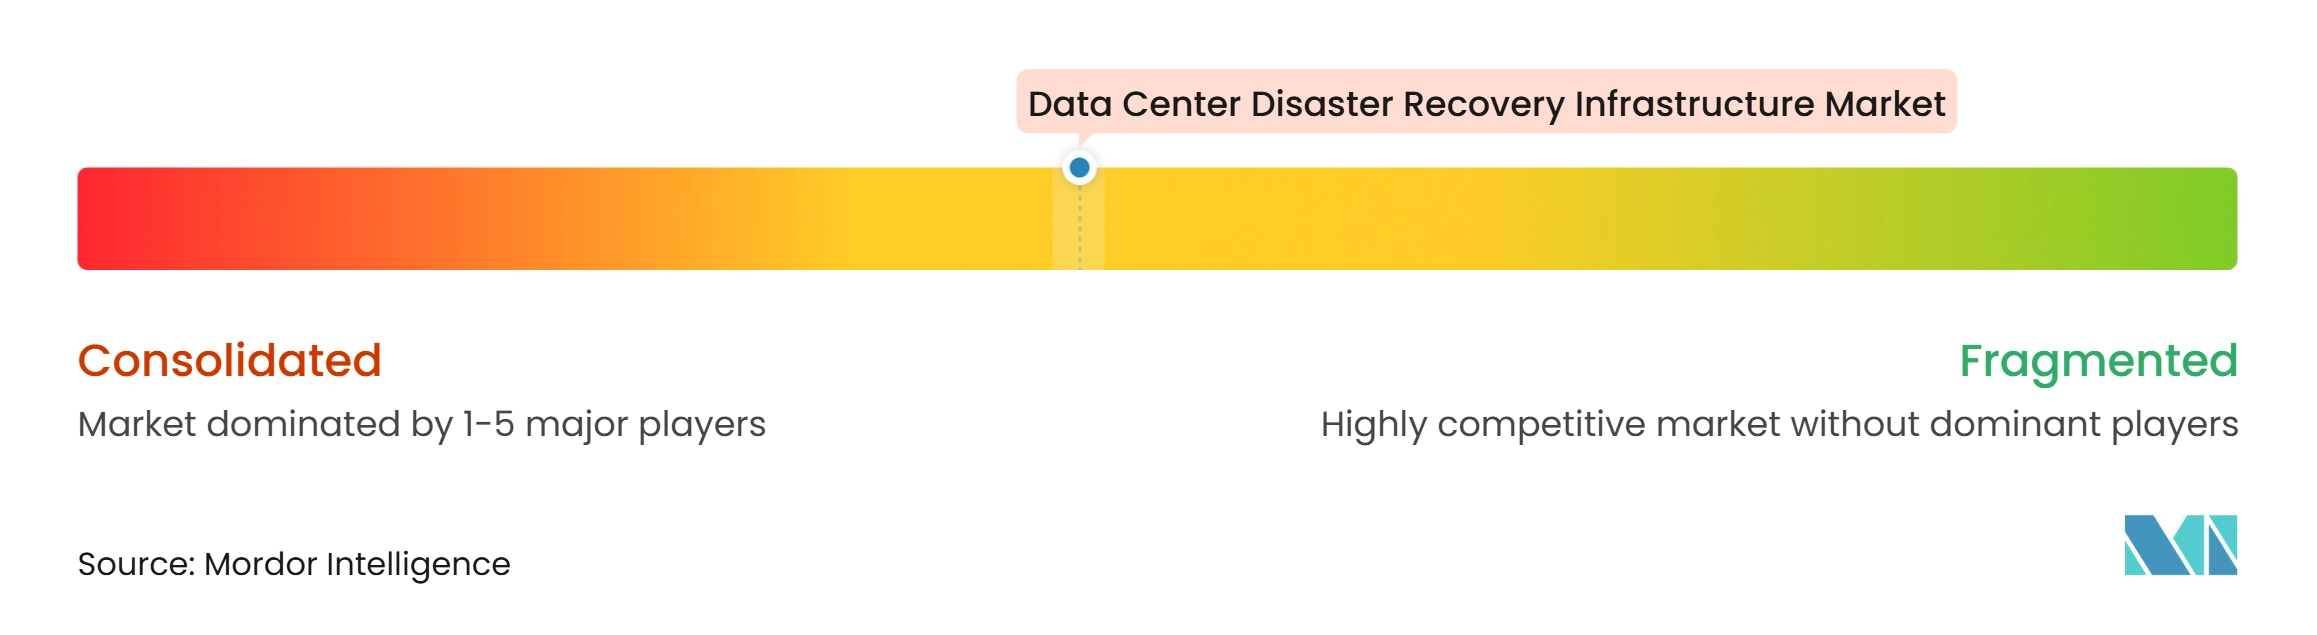
El mercado de infraestructura de recuperación ante desastres de centros de datos está moderadamente consolidado. Veeam, Commvault, Rubrik y Cohesity tienen una amplia cobertura de plataforma en funciones de copia de seguridad, recuperación, nube e identidad. Los proveedores más pequeños, incluidos Druva, Arcserve, NAKIVO e HYCU, se centran en la cobertura de cargas de trabajo, operaciones más simples y clientes de tamaño medio. Commvault informó ingresos recurrentes anuales totales superiores a 1 mil millones de USD en el segundo trimestre fiscal de 2026. La empresa también informó ingresos recurrentes anuales de software como servicio de 335,7 millones de USD.[4] Estos resultados reflejan la demanda de relaciones recurrentes con plataformas en la nube en lugar de solo licencias de infraestructura perpetuas.
Rubrik introdujo la Recuperación Autónoma de Negocio para Aplicaciones en la Nube en junio de 2026. También adquirió Strata.io para agregar conmutación por error del proveedor de identidad e introdujo Identity Roll Forward para la recuperación de Active Directory. Veeam anunció la adquisición de Securiti AI en enero de 2026 por 1,725 mil millones de USD en efectivo y acciones. Este movimiento conectó la clasificación y gobernanza de datos con las operaciones de recuperación. Cohesity introdujo Agent Resilience en septiembre de 2026 para clientes seleccionados con el fin de proteger la infraestructura que respalda a los agentes de inteligencia artificial. El enfoque competitivo se está ampliando desde la restauración rápida de datos hasta la restauración de aplicaciones, identidades y confianza operativa.
Los servicios de recuperación en sala limpia, la recuperación de cargas de trabajo de inteligencia artificial y la continuidad de identidad entre nubes siguen siendo áreas donde hay margen para la diferenciación. ISO/IEC 27031 proporciona orientación para la preparación de las tecnologías de la información y la comunicación para la continuidad del negocio. DORA también aumenta la necesidad de demostrar que las organizaciones pueden probar y recuperar sus operaciones. Los proveedores que producen evidencia de pruebas y facilitan la operación de recuperaciones complejas pueden fortalecer su posición. La industria de infraestructura de recuperación ante desastres de centros de datos sigue siendo competitiva porque los compradores a menudo utilizan varias herramientas y se enfrentan a diferentes reglas según las cargas de trabajo y las regiones. No se proporcionó ninguna participación combinada de los principales actores, por lo que no se puede derivar una puntuación numérica de concentración del mercado sin crear datos no respaldados.
Líderes de la Industria de Infraestructura de Recuperación ante Desastres de Centros de Datos
-
Veeam Software Group GmbH
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Cohesity, Inc.
-
Acronis International GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos Empresas cubiertas en este informe
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Arcserve LLC
- Asigra Inc.
- ExaGrid Systems, Inc.
- HYCU, Inc.
- Infrascale, Inc.
- NAKIVO, Inc.
- Bacula Systems SA
- Storware Sp. z o.o.
- FalconStor Software, Inc.
- Kaseya US Inc.
- DataCore Software Corporation
- Scality, Inc.
- OpenText Corporation
Desarrollos recientes de la industria en Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos
- Septiembre de 2026: Cohesity introdujo Agent Resilience para clientes seleccionados, diseñado para detectar, proteger y recuperar la infraestructura que respalda a los agentes de inteligencia artificial en entornos híbridos. La capacidad aborda una brecha estructuralmente importante aunque incipiente, ya que las dependencias de los agentes de inteligencia artificial en sistemas de identidad, interfaces de programación de aplicaciones y almacenes de configuración crean modos de fallo que los marcos convencionales de recuperación de cargas de trabajo no cubren. La disponibilidad general está prevista para finales de 2026.
- Agosto de 2026: Druva actualizó su capacidad de recuperación de bosques de Active Directory a un flujo de trabajo completamente automatizado y sin intervención manual. La versión elimina la ejecución manual de PowerShell durante la recuperación del bosque, cubriendo el aislamiento del controlador de dominio, la restauración del estado del sistema, la limpieza de metadatos y la reasignación de roles FSMO, reduciendo el tiempo de retorno a la operación para entornos empresariales dependientes de la identidad.
- Junio de 2026: Rubrik lanzó la Recuperación Autónoma de Negocio (ABR) para Aplicaciones en la Nube en Rubrik FORWARD, introduciendo orquestación agéntica que reconstruye el negocio mínimo viable de una organización, incluyendo cómputo, datos, red, identidad y configuraciones, desde un punto limpio prevalidado a velocidad de máquina.
- Junio de 2026: Rubrik avanzó en la resiliencia de identidad mediante la adquisición de Strata.io, habilitando la conmutación por error automática a un proveedor de identidad secundario durante una interrupción del primario e introduciendo Identity Roll Forward, una capacidad pionera en la industria que reconstruye quirúrgicamente Active Directory eliminando la persistencia del atacante sin revertir los cambios legítimos.
Alcance del Informe Global del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos
El mercado de infraestructura de recuperación ante desastres de centros de datos comprende hardware, software y servicios que permiten a las organizaciones proteger datos críticos, aplicaciones y sistemas de TI, y restaurar las operaciones tras interrupciones como ciberataques, desastres naturales, cortes de energía o fallos del sistema. Esta infraestructura incluye soluciones de copia de seguridad y recuperación, herramientas de replicación, sitios de recuperación ante desastres, servicios de recuperación basados en la nube y soluciones de gestión relacionadas.
El Informe del Mercado de Infraestructura de Recuperación ante Desastres de Centros de Datos está Segmentado por Tipo de Infraestructura (Centros de Datos de Recuperación Secundarios y Dedicados, Infraestructura de Centros de Datos de Copia de Seguridad, Infraestructura de Replicación y Protección de Datos, Infraestructura de Conmutación por Error y Orquestación de la Recuperación, Infraestructura de Almacenamiento de Copia de Seguridad, Infraestructura de Red y Conectividad para la Recuperación, e Infraestructura de Recuperación ante Desastres Basada en la Nube), Modelo de Implementación (Recuperación ante Desastres en las Instalaciones Propias, Recuperación Basada en Coubicación, Recuperación ante Desastres Basada en la Nube, Recuperación ante Desastres Híbrida, y Recuperación ante Desastres como Servicio (DRaaS)), Arquitectura de Recuperación (Activo-Activo, Activo-Pasivo, En Espera Activa, En Espera Fría, Copia de Seguridad y Restauración, y Replicación Continua de Datos), Componente (Infraestructura de Cómputo y Servidores, Sistemas de Almacenamiento y Copia de Seguridad, Software de Replicación de Datos, Sistemas de Red y Conectividad, Orquestación y Automatización de la Recuperación, y Monitoreo, Pruebas y Gestión de Conmutación por Error), Aplicación (Recuperación de Aplicaciones Empresariales Críticas, Recuperación de Bases de Datos y Plataformas de Datos, Recuperación de Máquinas Virtuales y Cargas de Trabajo, Recuperación de Aplicaciones Nativas de la Nube, Recuperación de TI Empresarial, y Restauración de Alta Disponibilidad y Servicio Continuo), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Coubicación, Proveedores de Servicios en la Nube (CSP), y Empresarial y de Borde), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Centros de Datos de Recuperación Secundarios y Dedicados |
| Infraestructura de Centros de Datos de Copia de Seguridad |
| Infraestructura de Replicación y Protección de Datos |
| Infraestructura de Conmutación por Error y Orquestación de la Recuperación |
| Infraestructura de Almacenamiento de Copia de Seguridad |
| Infraestructura de Red y Conectividad para la Recuperación |
| Infraestructura de Recuperación ante Desastres Basada en la Nube |
| Recuperación ante Desastres en las Instalaciones Propias |
| Recuperación Basada en Coubicación |
| Recuperación ante Desastres Basada en la Nube |
| Recuperación ante Desastres Híbrida |
| Recuperación ante Desastres como Servicio (DRaaS) |
| Activo-Activo |
| Activo-Pasivo |
| En Espera Activa |
| En Espera Fría |
| Copia de Seguridad y Restauración |
| Replicación Continua de Datos |
| Infraestructura de Cómputo y Servidores |
| Sistemas de Almacenamiento y Copia de Seguridad |
| Software de Replicación de Datos |
| Sistemas de Red y Conectividad |
| Orquestación y Automatización de la Recuperación |
| Monitoreo, Pruebas y Gestión de Conmutación por Error |
| Recuperación de Aplicaciones Empresariales Críticas |
| Recuperación de Bases de Datos y Plataformas de Datos |
| Recuperación de Máquinas Virtuales y Cargas de Trabajo |
| Recuperación de Aplicaciones Nativas de la Nube |
| Recuperación de TI Empresarial |
| Restauración de Alta Disponibilidad y Servicio Continuo |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Coubicación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Infraestructura | Centros de Datos de Recuperación Secundarios y Dedicados | |
| Infraestructura de Centros de Datos de Copia de Seguridad | ||
| Infraestructura de Replicación y Protección de Datos | ||
| Infraestructura de Conmutación por Error y Orquestación de la Recuperación | ||
| Infraestructura de Almacenamiento de Copia de Seguridad | ||
| Infraestructura de Red y Conectividad para la Recuperación | ||
| Infraestructura de Recuperación ante Desastres Basada en la Nube | ||
| Por Modelo de Implementación | Recuperación ante Desastres en las Instalaciones Propias | |
| Recuperación Basada en Coubicación | ||
| Recuperación ante Desastres Basada en la Nube | ||
| Recuperación ante Desastres Híbrida | ||
| Recuperación ante Desastres como Servicio (DRaaS) | ||
| Por Arquitectura de Recuperación | Activo-Activo | |
| Activo-Pasivo | ||
| En Espera Activa | ||
| En Espera Fría | ||
| Copia de Seguridad y Restauración | ||
| Replicación Continua de Datos | ||
| Por Componente | Infraestructura de Cómputo y Servidores | |
| Sistemas de Almacenamiento y Copia de Seguridad | ||
| Software de Replicación de Datos | ||
| Sistemas de Red y Conectividad | ||
| Orquestación y Automatización de la Recuperación | ||
| Monitoreo, Pruebas y Gestión de Conmutación por Error | ||
| Por Aplicación | Recuperación de Aplicaciones Empresariales Críticas | |
| Recuperación de Bases de Datos y Plataformas de Datos | ||
| Recuperación de Máquinas Virtuales y Cargas de Trabajo | ||
| Recuperación de Aplicaciones Nativas de la Nube | ||
| Recuperación de TI Empresarial | ||
| Restauración de Alta Disponibilidad y Servicio Continuo | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Coubicación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de recuperación ante desastres de centros de datos?
Se proyecta que el mercado de infraestructura de recuperación ante desastres de centros de datos alcance los 17,52 mil millones de USD para 2032, desde 9,71 mil millones de USD en 2027, a un CAGR del 12,53%.
¿Qué está impulsando la demanda de infraestructura de recuperación ante desastres de centros de datos?
El ransomware, la complejidad de los entornos híbridos y multinube, el aumento de los volúmenes de datos y los requisitos de resiliencia operativa están incrementando la demanda de capacidades de recuperación probadas.
¿Qué tipo de infraestructura está creciendo más rápido?
Se proyecta que la infraestructura de recuperación ante desastres basada en la nube crezca a un CAGR del 13,37% hasta 2032, a medida que las organizaciones buscan capacidad de recuperación flexible.
¿Por qué son importantes las herramientas de orquestación de la recuperación?
La automatización ayuda a los equipos a restaurar aplicaciones, datos, redes e identidades interconectados con menor dependencia de los manuales manuales.
¿Qué región está creciendo más rápido en infraestructura de recuperación ante desastres?
Se proyecta que Asia-Pacífico crezca a un CAGR del 13,24% hasta 2032, respaldado por la nueva construcción de centros de datos y las crecientes necesidades de resiliencia.
¿Qué papel desempeña la recuperación ante desastres como servicio?
Se proyecta que la recuperación ante desastres como servicio crezca a un CAGR del 13,43% hasta 2032 porque puede proporcionar capacidad de recuperación, pruebas y soporte operativo a través de un modelo de servicio.