
Marktgröße und Marktanteil der Disaster-Recovery-Infrastruktur für Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.71 Milliarden US-Dollar |
| Marktgröße (2032) | 17.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Disaster-Recovery-Infrastruktur für Rechenzentren von Mordor Intelligence
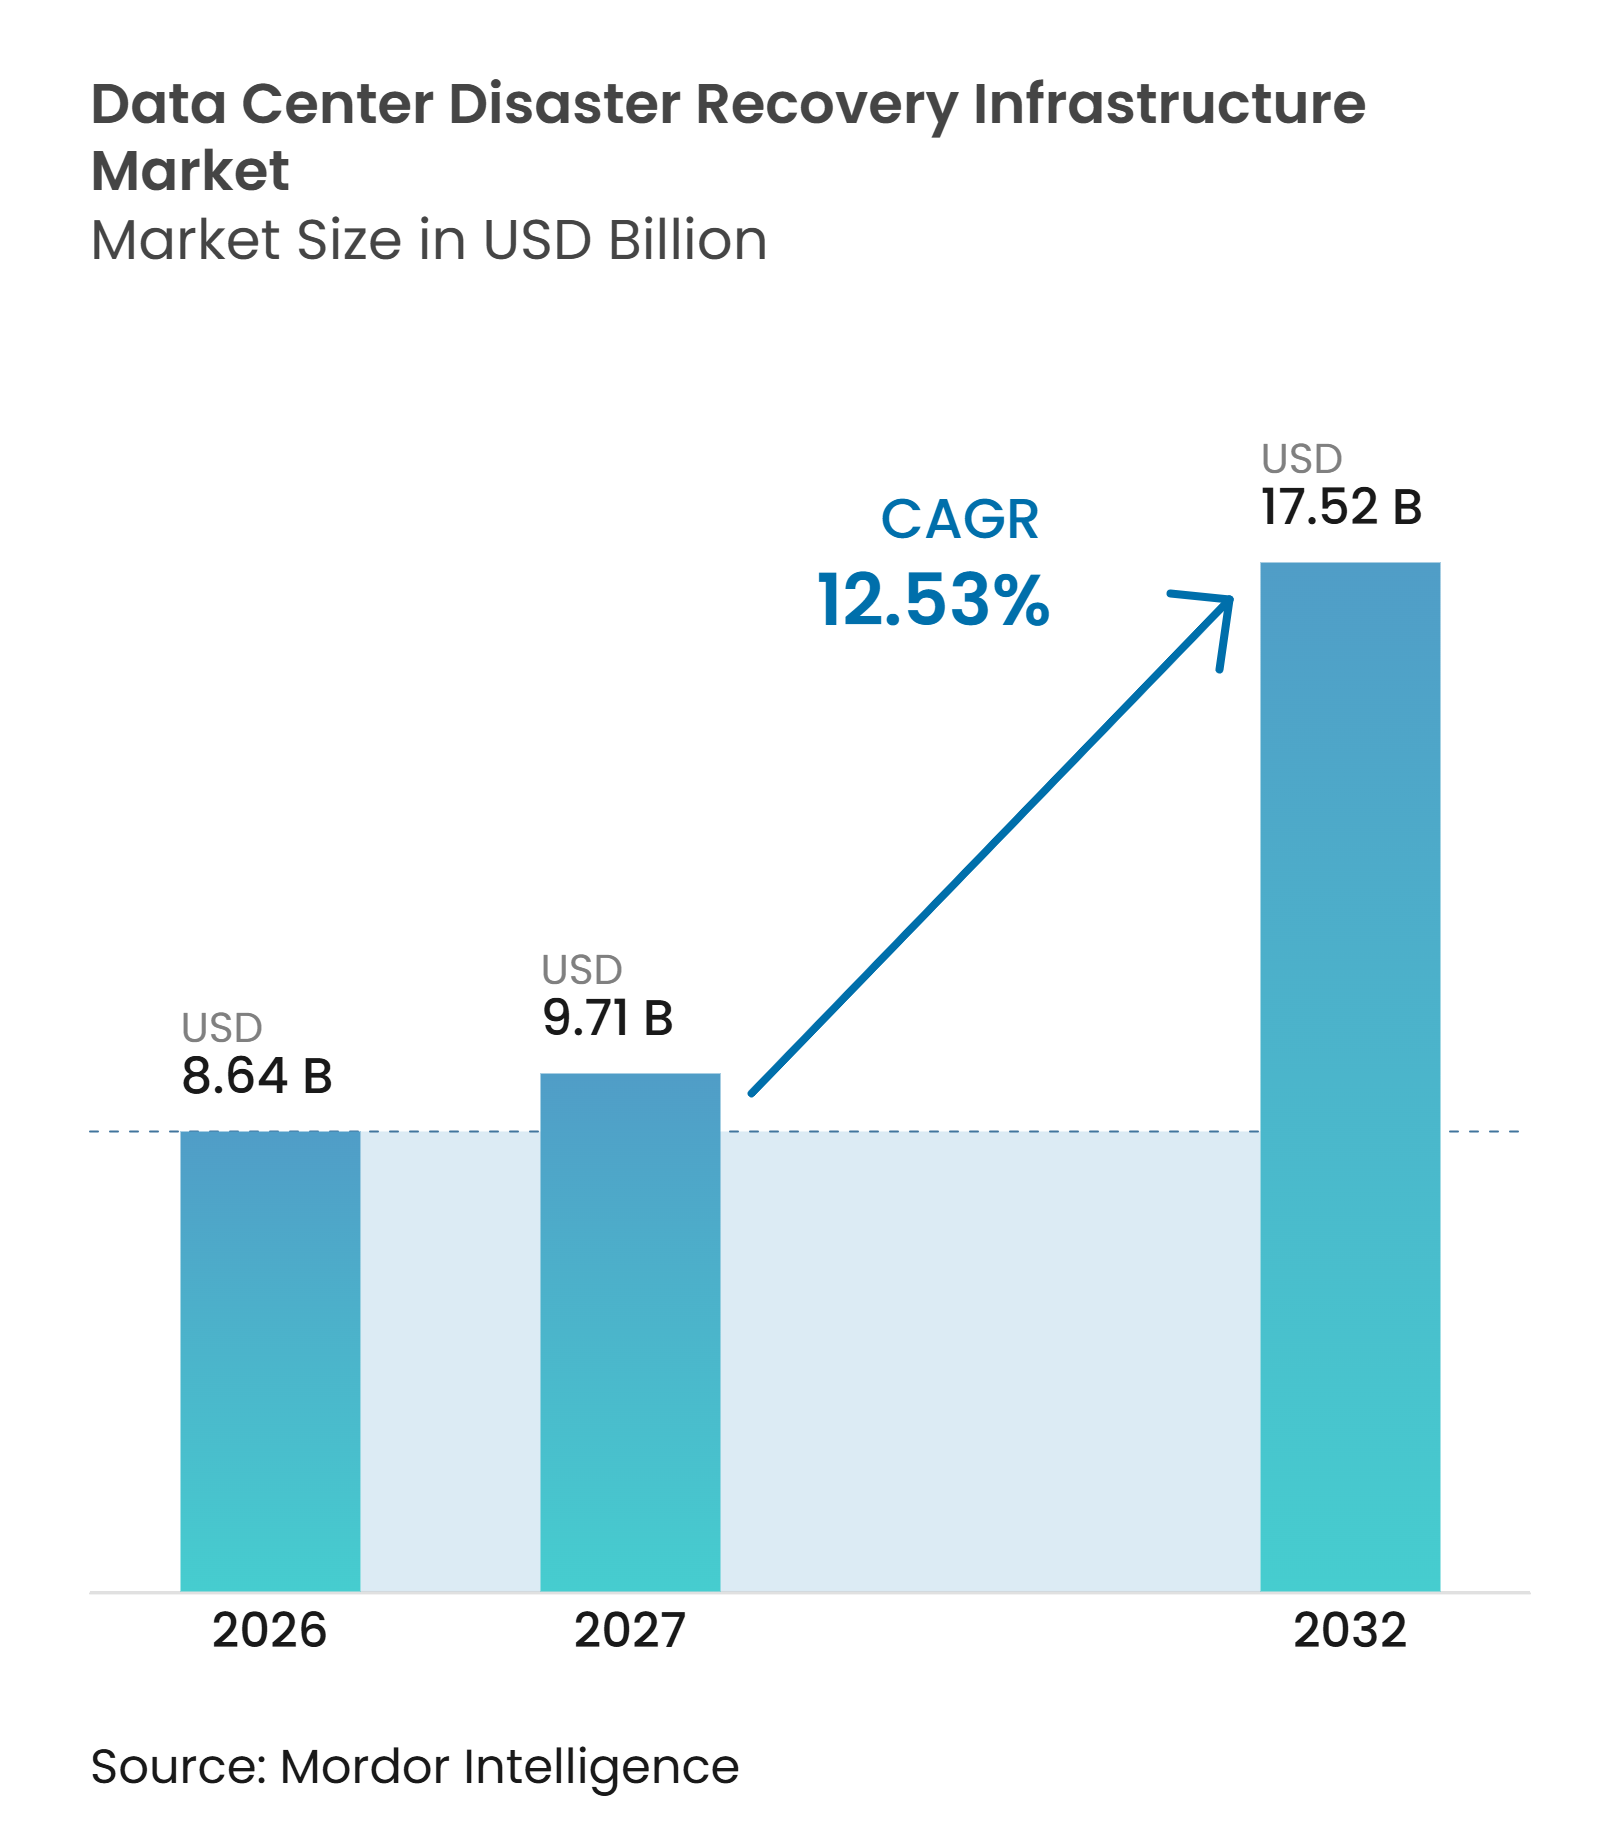
Die Marktgröße der Disaster-Recovery-Infrastruktur für Rechenzentren soll von 8,64 Milliarden USD im Jahr 2026 und 9,71 Milliarden USD im Jahr 2027 auf 17,52 Milliarden USD bis 2032 anwachsen, was einem CAGR von 12,53 % zwischen 2027 und 2032 entspricht. Der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren entwickelt sich von der periodischen Backup-Planung hin zu Recovery-Umgebungen, die als zentrale Betriebsinfrastruktur konzipiert, getestet und finanziert werden. Ransomware hat die Kosten von Betriebsunterbrechungen erhöht, da Angreifer zunehmend Daten, Identitätssysteme und Backup-Repositories gemeinsam ins Visier nehmen. Hybride und Multi-Cloud-Bestände schaffen zudem mehr Recovery-Abhängigkeiten zwischen On-Premises-Systemen, öffentlichen Clouds und Software-als-Dienst-Plattformen. Anbieter reagieren darauf, indem sie Backup-, Orchestrierungs-, Identitäts-Recovery- und Clean-Room-Funktionen in umfassenderen Plattformen zusammenführen. Dies lässt Raum für Anbieter, die Recovery-Tests vereinfachen, den Personalbedarf reduzieren und nachweisen können, dass Recovery-Pläne funktionieren.
Wichtigste Erkenntnisse des Berichts
- Nach Infrastrukturtyp hielten sekundäre und dedizierte Recovery-Rechenzentren im Jahr 2026 einen Marktanteil von 28,74 % am Markt für Disaster-Recovery-Infrastruktur für Rechenzentren, während die cloudbasierte Disaster-Recovery-Infrastruktur bis 2032 voraussichtlich mit einem CAGR von 13,37 % wachsen wird.
- Nach Bereitstellungsmodell hielt die On-Premises-Disaster-Recovery im Jahr 2026 einen Anteil von 32,68 %, während Disaster Recovery als Dienst bis 2032 voraussichtlich mit einem CAGR von 13,43 % wachsen wird.
- Nach Recovery-Architektur hielt die Aktiv-Passiv-Architektur im Jahr 2026 einen Anteil von 26,93 %, während die kontinuierliche Datenreplikation bis 2032 voraussichtlich mit einem CAGR von 13,29 % wachsen wird.
- Nach Komponente hielten Speicher- und Backup-Systeme im Jahr 2026 einen Anteil von 31,27 %, während Recovery-Orchestrierung und -Automatisierung bis 2032 voraussichtlich mit einem CAGR von 13,32 % wachsen wird.
- Nach Anwendung hielt die Recovery kritischer Geschäftsanwendungen im Jahr 2026 einen Anteil von 35,82 %, während die Recovery cloudnativer Anwendungen bis 2032 voraussichtlich mit einem CAGR von 13,26 % wachsen wird.
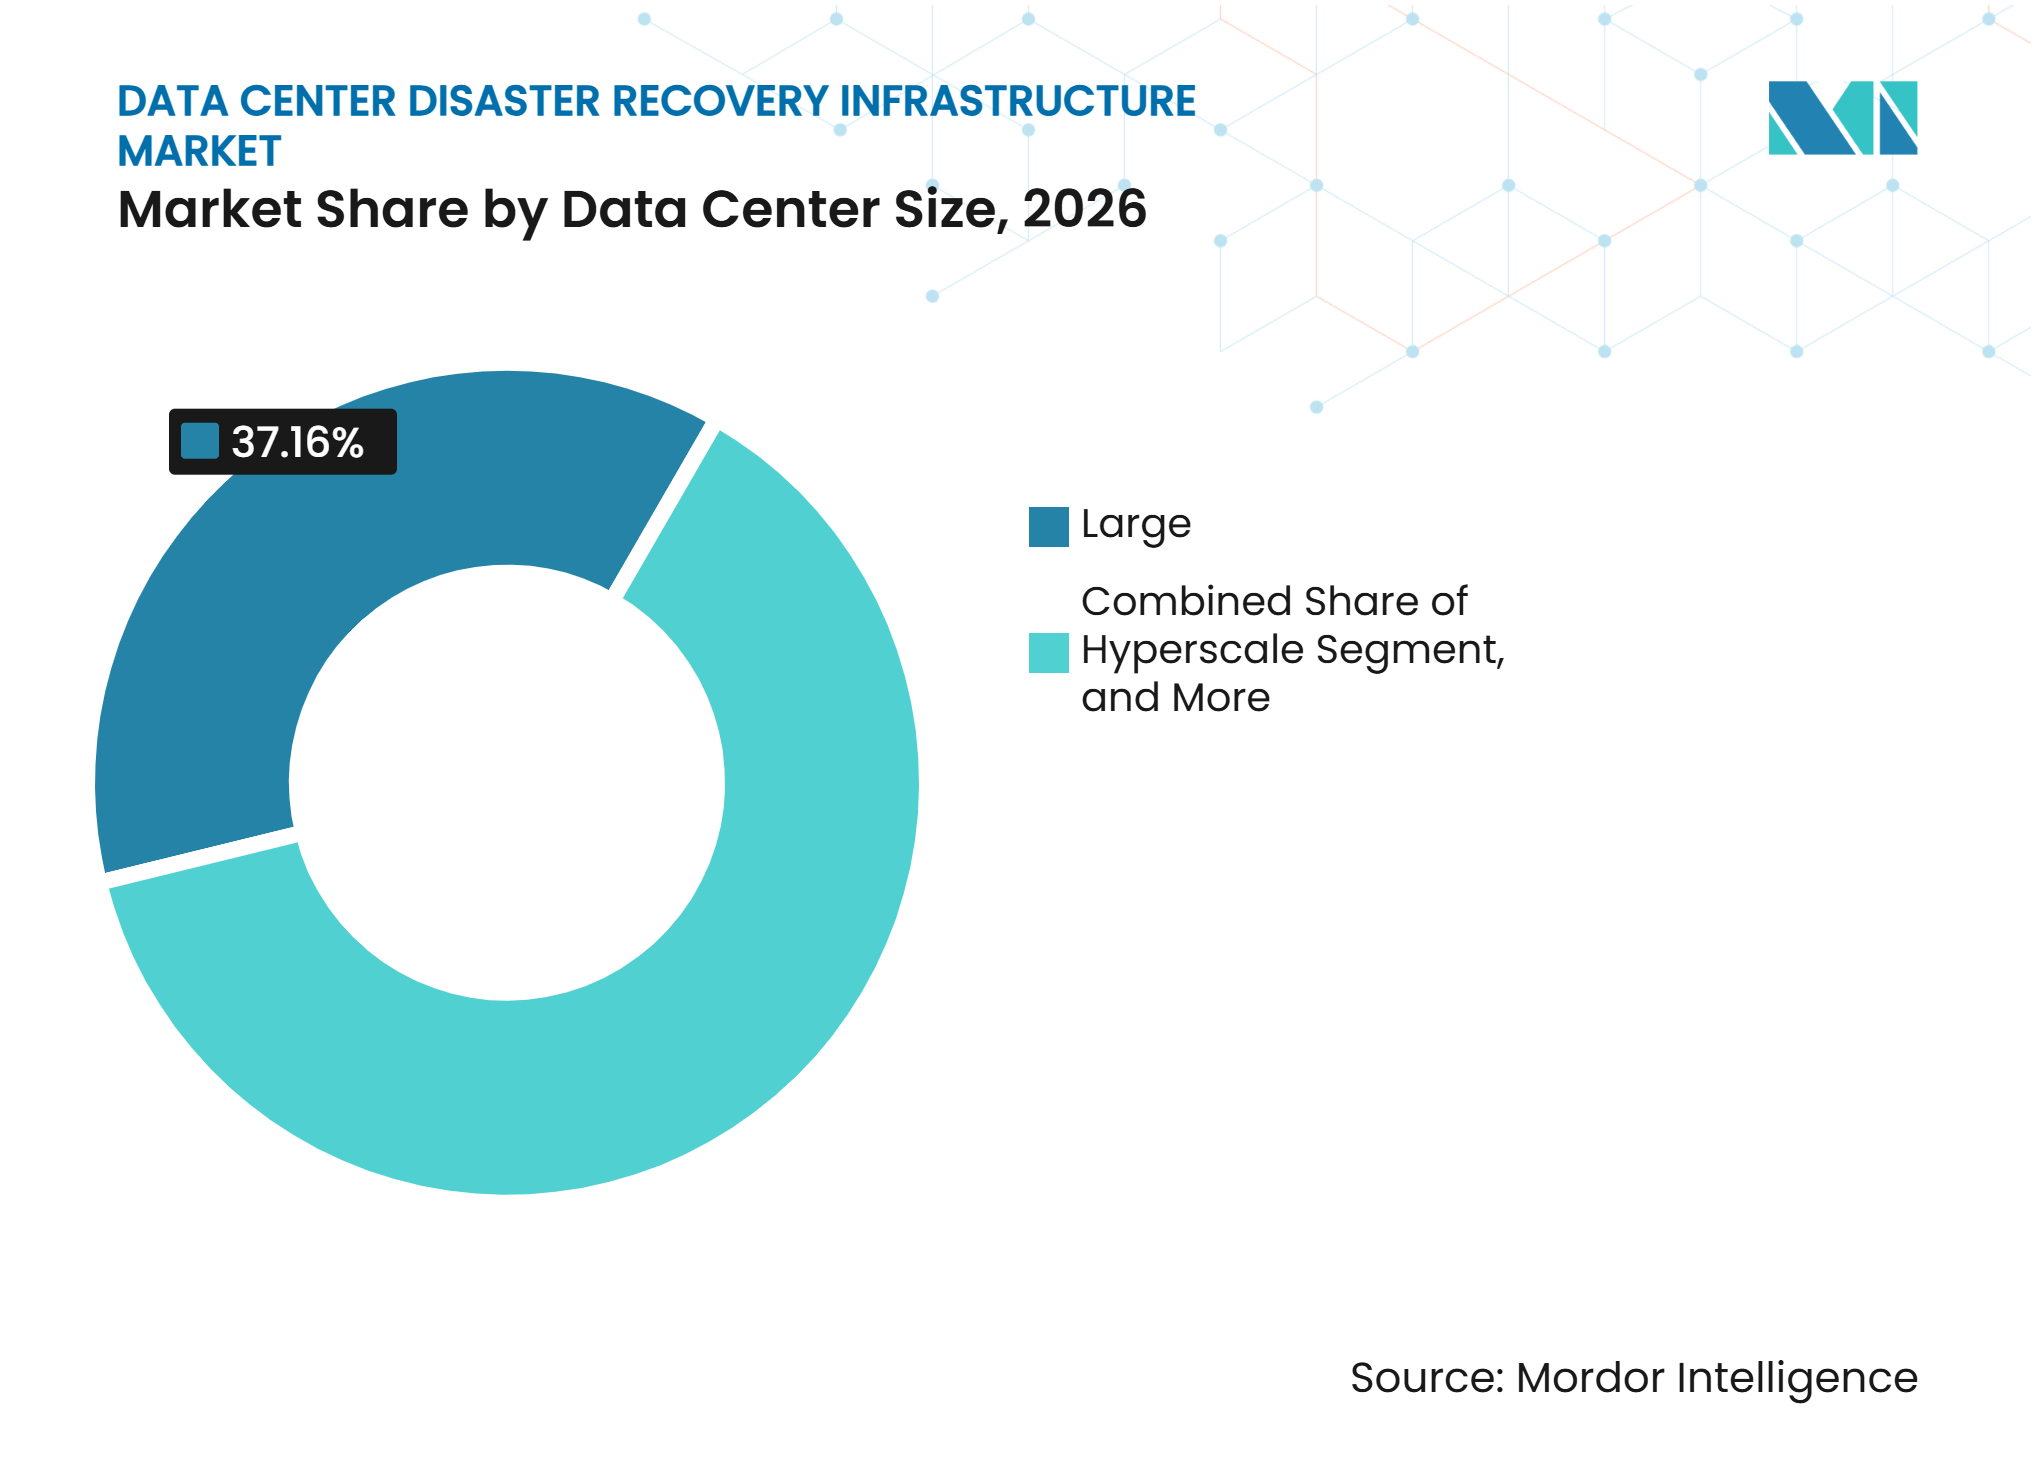
- Nach Rechenzentrumsgröße hielten große Rechenzentren im Jahr 2026 einen Anteil von 37,16 %, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einem CAGR von 13,39 % wachsen werden.
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2026 einen Anteil von 42,39 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 13,46 % wachsen werden.
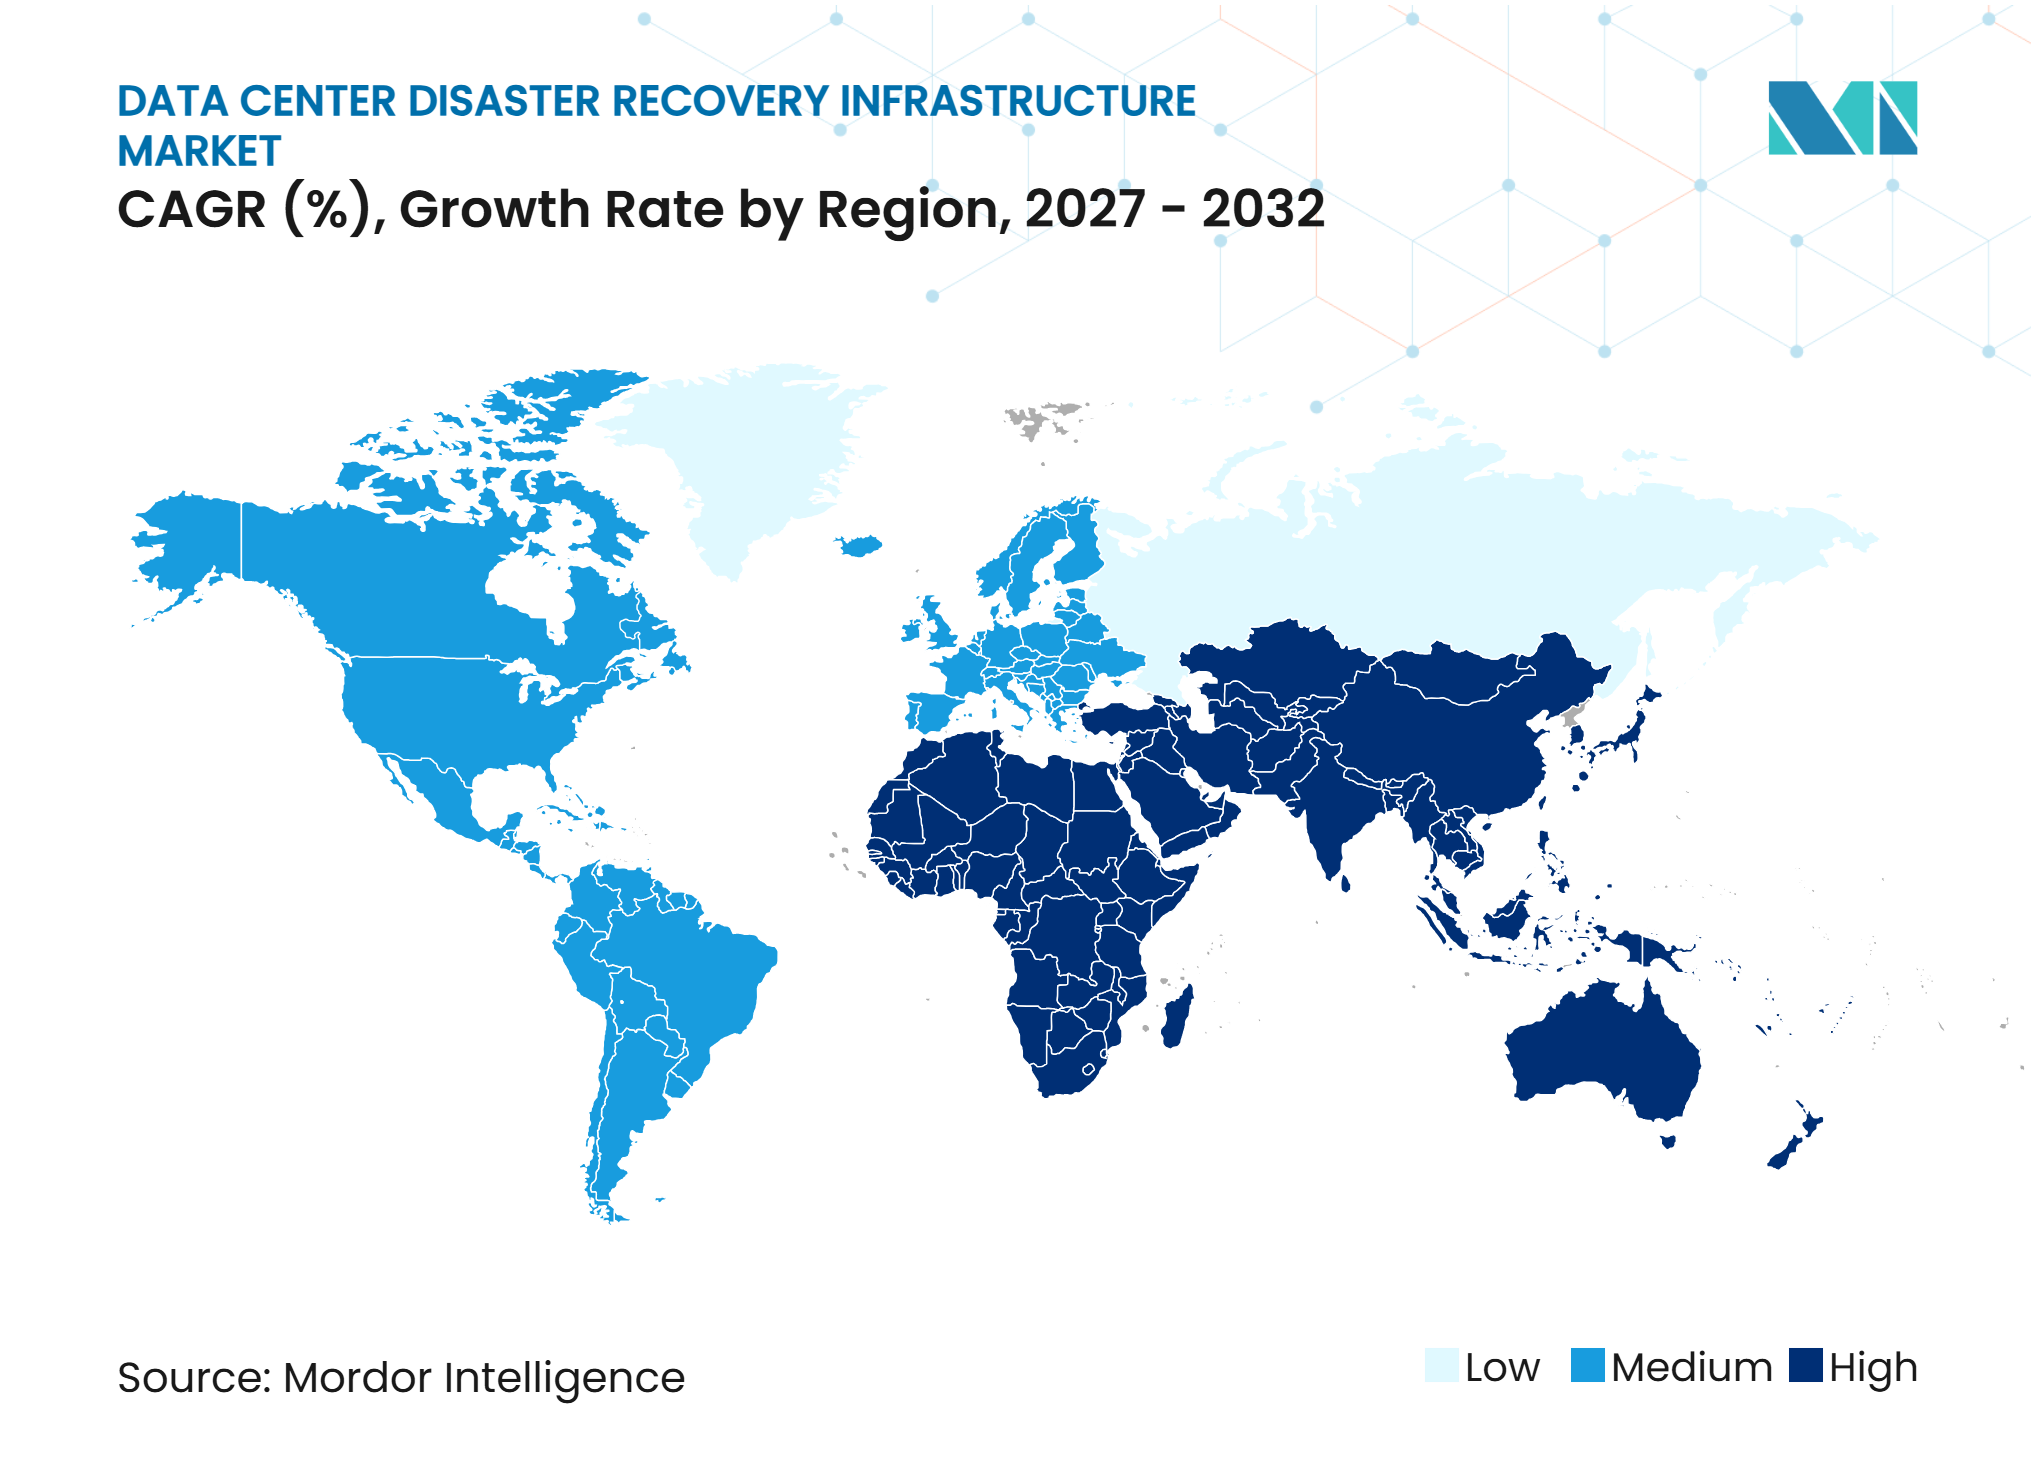
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,43 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 13,24 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Cyberangriffe und Anforderungen an die Ransomware-Wiederherstellung | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung hybrider und Multi-Cloud-Datenbestände | +2.4% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Unternehmens-Datenvolumen und digitale Workloads | +1.9% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderungen an Recovery-Tests und Datenresilienz | +1.6% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Automatisierung der Recovery-Steuerungsebene für bandbreitenbeschränkte und nicht besetzte Standorte | +1.1% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Clean-Room-Recovery und Anforderungen an Identitätsresilienz nach Kompromittierung von Backup-Systemen | +0.9% | Global, am akutesten im Finanzdienstleistungs- und Gesundheitssektor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cyberangriffe und Anforderungen an die Ransomware-Wiederherstellung
Ransomware hat sich von der Dateiverschlüsselung hin zu Kampagnen verlagert, die Daten exfiltrieren und Recovery-Systeme beschädigen. Zscaler berichtete, dass die von großen Ransomware-Gruppen exfiltrierten Daten zwischen April 2025 und März 2026 im Jahresvergleich um 275,8 % auf 896,2 Terabyte gestiegen sind.[1] Der Bericht zitierte auch Schadendaten von Munich Re, wonach Betriebsunterbrechungen 51 % der ransomwarebedingten Kosten ausmachten. Sophos stellte fest, dass 66 % der Unternehmen im Jahr 2026 Backups zur Wiederherstellung verschlüsselter Daten nutzten, gegenüber 54 % im Vorjahr. Dieselbe Studie bezifferte die durchschnittlichen Wiederherstellungskosten ohne Lösegeld auf 1,7 Millionen USD pro Vorfall. Diese Bedingungen stützen die Nachfrage im Markt für Disaster-Recovery-Infrastruktur für Rechenzentren nach unveränderlichem Speicher, isolierten Recovery-Umgebungen und getesteten Wiederherstellungsverfahren.
Ausweitung hybrider und Multi-Cloud-Datenbestände
Unternehmen betreiben Workloads heute in eigenen Einrichtungen, privaten Clouds, öffentlichen Cloud-Regionen und Software-als-Dienst-Anwendungen. Dieses Modell erhöht die Anzahl der Systeme und Abhängigkeiten, die nach einem Ausfall in der richtigen Reihenfolge wiederhergestellt werden müssen. Kyndryl berichtete, dass resiliente Unternehmen Workloads auf mehrere Hyperscaler verteilen, um die Abhängigkeit von einem einzelnen Anbieter zu reduzieren. Unitrends stellte fest, dass Unternehmen durchschnittlich mehr als 3 Backup-Lösungen nutzten, während bei fast 60 % der Azure-Virtual-Machine-Bereitstellungen echte Disaster-Recovery-Fähigkeiten fehlten. Das Problem besteht nicht nur im Schutz von Datenkopien, da Anwendungen auch von Identitäten, Netzwerkeinstellungen und verknüpften Diensten abhängen. Dies stützt die Nachfrage nach Plattformen, die Abhängigkeiten abbilden und die Recovery über verschiedene Umgebungen hinweg im Markt für Disaster-Recovery-Infrastruktur für Rechenzentren orchestrieren.
Wachsende Unternehmens-Datenvolumen und digitale Workloads
Workloads der künstlichen Intelligenz erhöhen die Datenmenge, die Unternehmen aufbewahren, sichern und wiederherstellen müssen. Eine von Western Digital in Auftrag gegebene IDC-Umfrage ergab, dass 86 % der Unternehmen aufgrund der Einführung von KI und generativer KI mehr Daten speicherten. Die Studie ergab außerdem, dass 61 % der Befragten in den vorangegangenen 12 Monaten ein Datenwachstum von mindestens 25 % verzeichneten. Recovery-Ziele, die für kleinere Workloads festgelegt wurden, können scheitern, wenn Modelle, Trainingsdatensätze und Inferenzprotokolle gemeinsam wiederhergestellt werden müssen. Nokia berichtete, dass 50 % der befragten Rechenzentrumsbetreiber planten, KI-gesteuerte Automatisierung einzusetzen, um manuelle Fehler zu reduzieren. Der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren profitiert daher, wenn Unternehmen automatisierte Sequenzierung und Anomalieerkennung für zunehmend große Recovery-Mengen einsetzen.
Regulatorische Anforderungen an Recovery-Tests und Datenresilienz
Vorschriften zur operativen Resilienz machen Recovery-Tests formeller und für Managementteams sichtbarer. Die Europäische Wertpapier- und Marktaufsichtsbehörde stellt fest, dass der Digital Operational Resilience Act ab dem 17. Januar 2025 gilt. Der Rahmen verpflichtet Finanzunternehmen, Risiken im Bereich Informations- und Kommunikationstechnologie zu managen und die operative Resilienz zu testen. ISACA stellt fest, dass DORA und NIS2 größeren Wert auf Governance, Vorfallsberichterstattung, Resilienztests und die Exposition gegenüber der Lieferkette legen. Dies macht Recovery-Nachweise zu einer Beschaffungsanforderung neben der Wiederherstellungsgeschwindigkeit. Anbieter mit prüfungsfähiger Berichterstattung und wiederholbaren Test-Workflows haben einen Vorteil bei regulierten Bereitstellungen. Der Effekt erweitert den Markt für Disaster-Recovery-Infrastruktur für Rechenzentren über die Backup-Kapazität hinaus in compliance-orientierte Dienste.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität des Schutzes heterogener physischer, virtueller, Cloud-, SaaS- und containerisierter Workloads | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Gesamtbetriebskosten für Aufbewahrung, Replikation, Datenausleitung und Recovery-Kapazität | -1.2% | Global, am akutesten im mittleren Marktsegment und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Engpässe beim Recovery-Zeitfenster durch Cross-Cloud-Datenausleitung und eingeschränkte Standortübergreifende Bandbreite | -0.7% | Global, mit akuten Auswirkungen auf latenzempfindliche Bereitstellungen im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an bereichsübergreifenden Recovery-Fachkräften und unzureichende Nachweise der Recovery-Bereitschaft | -0.6% | Global, am schwerwiegendsten im asiatisch-pazifischen Raum und im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität des Schutzes heterogener physischer, virtueller, Cloud-, SaaS- und containerisierter Workloads
Physische Server, virtuelle Maschinen, Container, Software-als-Dienst-Plattformen und cloudnative Dienste erfordern unterschiedliche Schutzmethoden. Datto stellte fest, dass Unternehmen im Jahr 2025 durchschnittlich mehr als 3 Backup-Lösungen nutzten. Mehrere Tools können Lücken schließen, erfordern aber auch separate Fähigkeiten, Richtlinien und Recovery-Runbooks. Kubernetes-Workloads stellen eine besondere Herausforderung dar, da die Wiederherstellung persistente Volumes, Secrets, Namespaces und Dienstabhängigkeiten berücksichtigen muss. Teams können ihre etablierten Anwendungen gut schützen, während neuere containerisierte und Software-als-Dienst-Workloads weniger gut vorbereitet bleiben. Diese Fragmentierung kann die Beschaffung im Markt für Disaster-Recovery-Infrastruktur für Rechenzentren verlangsamen, da Käufer weniger, aber umfassendere Plattformen suchen, ohne workload-spezifischen Schutz zu opfern.
Hohe Gesamtbetriebskosten für Aufbewahrung, Replikation, Datenausleitung und Recovery-Kapazität
Die Kosten einer Recovery-Umgebung umfassen Speicher, Replikationsbandbreite, Rechenleistung, Software, Tests und Leerlaufkapazität. Hybride Designs kombinieren die Kapital- und Wartungskosten der On-Premises-Infrastruktur mit Cloud-Speicher- und Rechengebühren. Cloud-Ausleitungsgebühren können auch groß angelegte Tests teuer machen, wenn Daten zwischen Umgebungen verschoben werden müssen. Abonnementbasierte Disaster Recovery als Dienst reduziert den anfänglichen Kapitalbedarf, aber die Ausgaben können mit dem Datenwachstum und der Testhäufigkeit steigen. Mittelgroße Unternehmen verfügen oft nicht über dedizierte Teams, um diese Kostenmuster über lange Aufbewahrungszeiträume zu modellieren. Anbieter, die auf Basis geschützter Workloads und nicht auf Basis volatiler Datenbewegungen abrechnen, können Unsicherheiten reduzieren und die Akzeptanz im Markt für Disaster-Recovery-Infrastruktur für Rechenzentren fördern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Infrastrukturtyp:
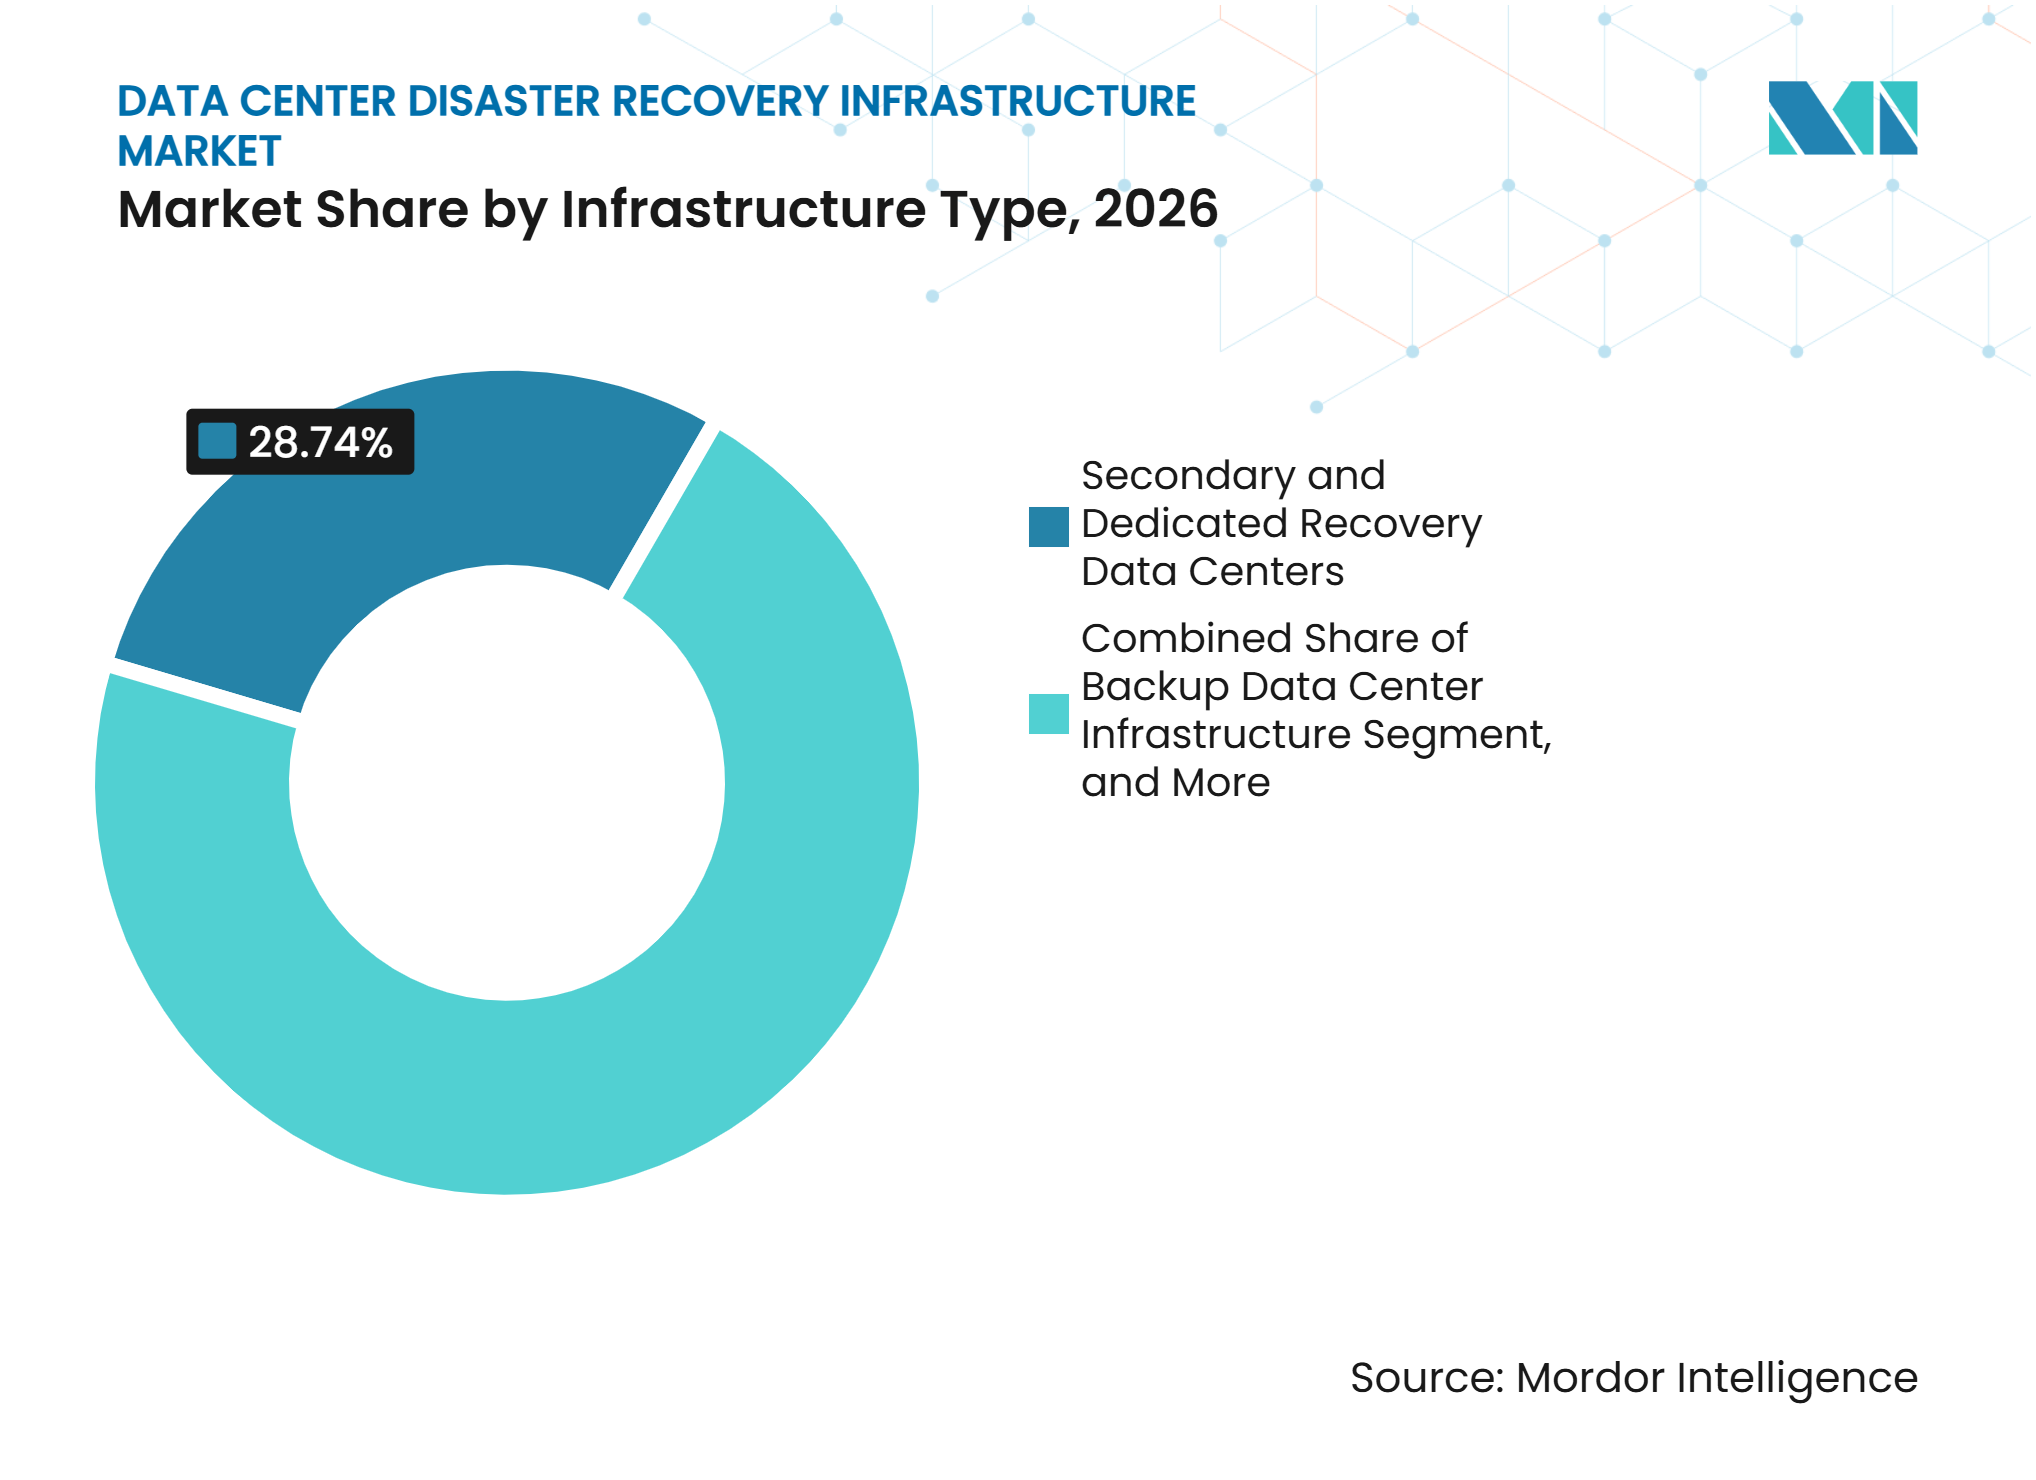
Cloud-Einführung verändert die Planung von Recovery-StandortenSekundäre und dedizierte Recovery-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 28,74 % am Markt für Disaster-Recovery-Infrastruktur für Rechenzentren. Regulierte Unternehmen und Betreiber von Tier-1-Workloads nutzen weiterhin geografisch getrennte Standorte für eine starke Isolierung und vorhersehbare Recovery-Kapazität. Diese Einrichtungen unterstützen Aktiv-Passiv- und Aktiv-Aktiv-Designs, bei denen Recovery-Systeme auch bei einem regionalen Ausfall verfügbar bleiben müssen. Backup-Rechenzentrums-Infrastruktur, Replikations- und Datenschutzinfrastruktur, Orchestrierungsinfrastruktur, Backup-Speicher und Netzwerkkonnektivität bleiben sowohl bei physischen als auch bei Cloud-Designs notwendig. Die Netzwerkkapazität ist wichtiger geworden, da der Replikationsverkehr die praktische Grenze für Recovery-Point-Objectives setzen kann.
Cloudbasierte Disaster-Recovery-Infrastruktur soll bis 2032 mit einem CAGR von 13,37 % wachsen. Sie ermöglicht es Unternehmen, Recovery-Rechenkapazität zu erhalten, ohne vorab einen vollständigen sekundären Standort aufzubauen. Rubrik stellte im Juni 2026 Autonomous Business Recovery für Cloud-Anwendungen vor und nutzte dabei agentische Orchestrierung, um Rechenleistung, Daten, Netzwerk, Identität und Konfigurationen von einem validierten sauberen Punkt aus neu aufzubauen.[2] Dieser Ansatz geht über die bloße Spiegelung eines physischen Standorts hinaus. Er macht die Recovery-Planung auch stärker abhängig von Anwendungsbeziehungen und automatisierter Sequenzierung. Der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren verlagert sich daher hin zu Designs, die Infrastruktur, Identität und Betrieb miteinander verbinden.



Nach Bereitstellungsmodell:
On-Premises-Systeme bleiben wichtig, während Dienste expandierenOn-Premises-Disaster-Recovery hielt im Jahr 2026 einen Marktanteil von 32,68 % am Markt für Disaster-Recovery-Infrastruktur für Rechenzentren. Die installierte Basis bleibt bei Unternehmen groß, die eigene Einrichtungen für sensible oder streng kontrollierte Workloads nutzen. Colocation-basierte, hybride und cloudbasierte Recovery-Modelle gewinnen bei aktuellen Kaufentscheidungen an Bedeutung. Diese Alternativen geben Käufern mehr Flexibilität bei der Wahl des Replikationsorts und des Standorts, an dem Anwendungen neu gestartet werden können. Anforderungen an die Datensouveränität schränken für viele regulierte Bereitstellungen einen vollständigen Wechsel zur Public-Cloud-Recovery weiterhin ein.
Disaster Recovery als Dienst soll bis 2032 mit einem CAGR von 13,43 % wachsen. Das Modell verlagert einen Teil der Recovery-Kapazität und der betrieblichen Aufgaben auf einen spezialisierten Anbieter. Es kann auch den internen Aufwand für die Pflege von Runbooks und die Durchführung von Tests reduzieren. Commvault meldete einen SaaS-Jahresumsatz (Annual Recurring Revenue) von 335,7 Millionen USD und eine SaaS-Netto-Dollar-Retentionsrate von 125 % in den Ergebnissen des zweiten Geschäftsquartals 2026. Diese Zahlen zeigen eine anhaltende Verlagerung hin zu abonnement- und cloudbasierten Schutzdiensten. Hybride Recovery wird dort relevant bleiben, wo Unternehmen lokale Kontrolle benötigen, aber auch cloudbasierte Recovery-Kapazität wünschen.
Nach Recovery-Architektur:
Kontinuierliche Replikation erhöht die Recovery-ErwartungenDie Aktiv-Passiv-Architektur hielt im Jahr 2026 einen Anteil von 26,93 %. Bei diesem Design führt der primäre Standort Produktions-Workloads aus, während der sekundäre Standort für die Aktivierung bereit bleibt. Es bietet eine kostengünstigere Option als der kontinuierliche Betrieb zweier aktiver Umgebungen. Aktiv-Aktiv-, Warm-Standby-, Cold-Standby- und Backup-und-Restore-Konfigurationen dienen unterschiedlichen Recovery-Zeit- und Recovery-Point-Anforderungen. Die gewählte Architektur hängt oft davon ab, ob Ausfallzeiten den Handel, Kundentransaktionen, den Betrieb oder interne Anwendungen beeinträchtigen.
Kontinuierliche Datenreplikation soll bis 2032 mit einem CAGR von 13,29 % wachsen. Sie unterstützt niedrige Recovery-Point-Objectives, bei denen der Verlust mehrerer Stunden an Daten inakzeptabel ist. Kyndryl beobachtete, dass Unternehmen Multi-Cloud-Designs nutzen, um die Abhängigkeit von einem einzelnen Anbieter zu reduzieren. Kontinuierliche Replikation ist ein Schlüsselelement dieser Architekturen, erhöht jedoch die Bandbreiten- und Verwaltungsanforderungen. Ransomware-Bedenken verstärken die Nachfrage ebenfalls, da ein aktueller sauberer Recovery-Point nach einer Kompromittierung entscheidend sein kann. Die Branche der Disaster-Recovery-Infrastruktur für Rechenzentren legt daher größeren Wert auf Designs, die nahezu echtzeitnahen Schutz mit vertretbaren Netzwerkkosten verbinden.
Nach Komponente:
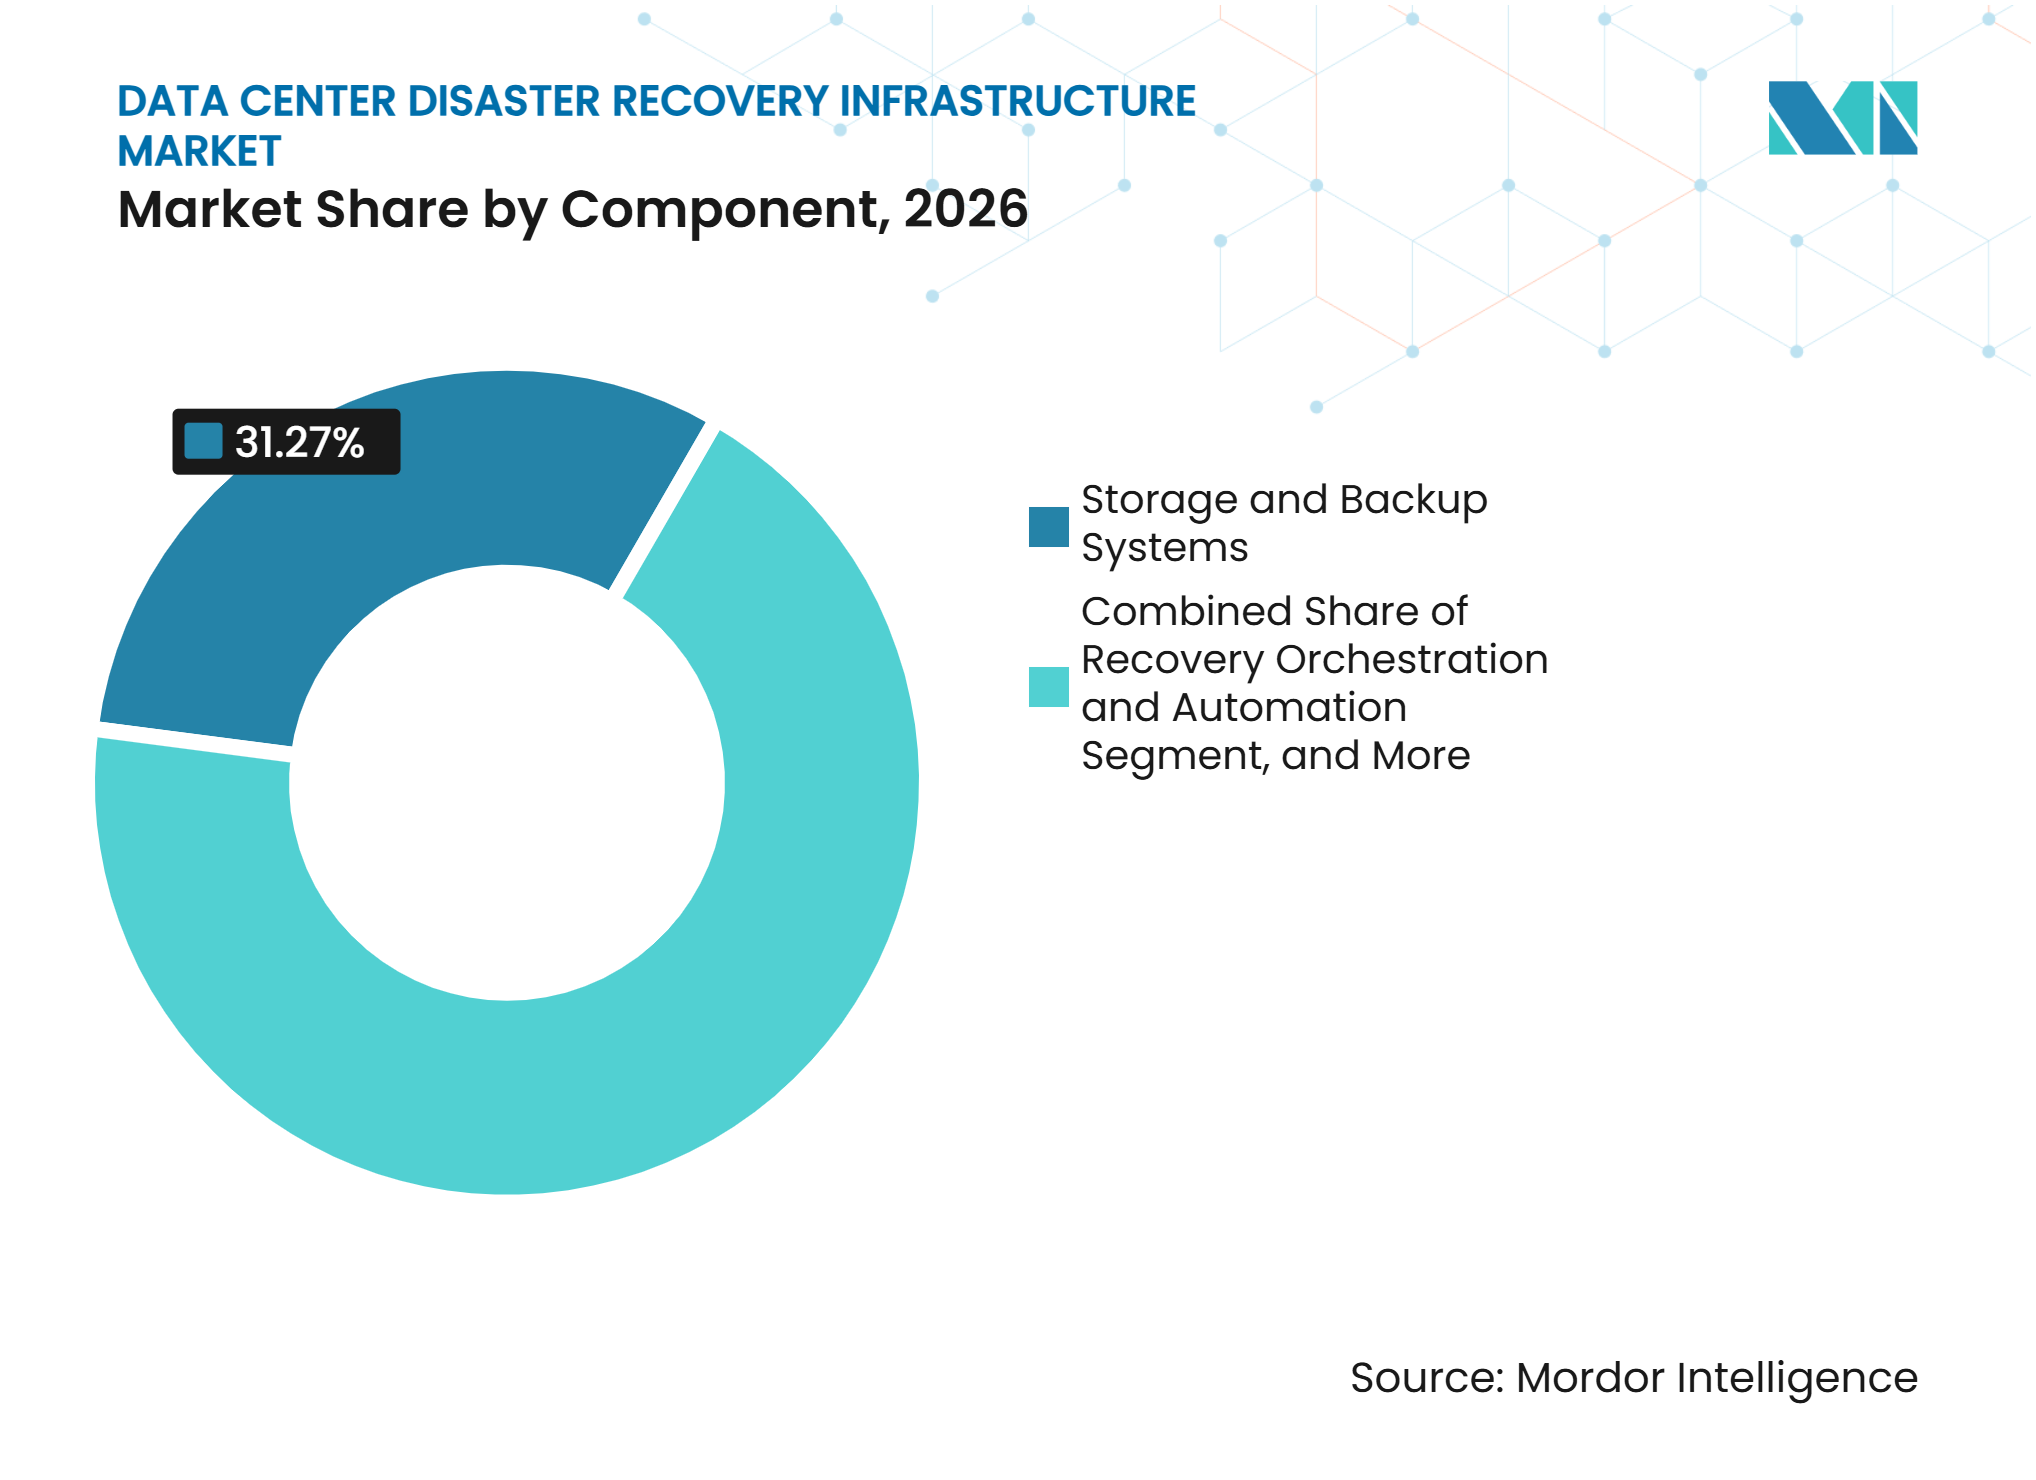
Speicher bleibt grundlegend, während Automatisierung an Bedeutung gewinntSpeicher- und Backup-Systeme machten im Jahr 2026 einen Anteil von 31,27 % aus. Diese Kategorie umfasst unveränderliche Repositories, Air-Gap-Umgebungen und gestaffelten Speicher, der Daten für die Recovery aufbewahrt. Rechen- und Server-Infrastruktur, Replikationssoftware, Konnektivitätssysteme und Überwachungstools unterstützen jeweils den umfassenderen Recovery-Stack. Physische Erneuerungszyklen bleiben in sekundären und Colocation-Einrichtungen relevant. Selbst in cloudbasierten Modellen benötigen Käufer weiterhin die Gewissheit, dass Recovery-Daten isoliert, aufbewahrt und in der erforderlichen Größenordnung verfügbar sind.
Recovery-Orchestrierung und -Automatisierung soll bis 2032 mit einem CAGR von 13,32 % wachsen. Nokia stellte fest, dass 42 % der befragten Betreiber die Verbesserung der Reaktion auf Vorfälle und der Recovery als ihre führende Investitionspriorität identifizierten. Automatisierung reduziert die Abhängigkeit von manuellen Runbooks, wenn Teams mehrere miteinander verbundene Systeme unter Druck wiederherstellen müssen. Sie kann auch einen wiederholbaren Nachweis von Recovery-Tests für interne Überprüfungen und Regulierungszwecke erstellen. Anbieter konkurrieren zunehmend auf der Grundlage ihrer Fähigkeit, technische Aufgaben über Daten, Netzwerk, Identität und Anwendungen hinweg zu koordinieren. Dies macht Automatisierung zu einem zentralen Differenzierungsmerkmal im Markt für Disaster-Recovery-Infrastruktur für Rechenzentren.

Nach Anwendung:
Kritische Systeme führen die Ausgaben an, cloudnative Workloads expandierenDie Recovery kritischer Geschäftsanwendungen machte im Jahr 2026 einen Anteil von 35,82 % aus. Enterprise-Resource-Planning, Finanztransaktionsverarbeitung und zentrale Betriebssysteme sind in diesem Segment enthalten. Unternehmen behandeln die Recovery dieser Workloads als Betriebsanforderung, da Unterbrechungen schnell Umsatz und Kundendienst beeinträchtigen können. Datenbank-Recovery, Virtual-Machine-Recovery, Enterprise-IT-Recovery und Hochverfügbarkeits-Wiederherstellung bilden die etablierte Mitte der Nachfrage. Die Beschaffung für diese Anwendungen betont häufig die Konsolidierung von Anbietern, Kostenkontrolle und bewährte Wiederherstellungsverfahren.
Die Recovery cloudnativer Anwendungen soll bis 2032 mit einem CAGR von 13,26 % wachsen. Kubernetes- und Microservices-Umgebungen erfordern Recovery-Verfahren, die Container, Secrets, persistente Volumes und Abhängigkeiten berücksichtigen. Druva aktualisierte die Active-Directory-Forest-Recovery im Jahr 2026 auf einen vollständig automatisierten, berührungslosen Workflow. Die Version umfasste die Isolierung von Domain-Controllern, die Wiederherstellung des Systemzustands, die Bereinigung von Metadaten und die Neuzuweisung von FSMO-Rollen. Eine solche workflowspezifische Automatisierung hilft, Recovery-Anforderungen zu erfüllen, die generische Snapshots nicht abdecken können. Sie erweitert die Rolle des Marktes für Disaster-Recovery-Infrastruktur für Rechenzentren im modernen Anwendungsbetrieb.
Nach Rechenzentrumsgröße:
Große Einrichtungen führen an, während sich der Hyperscale-Bedarf verändertGroße Rechenzentren machten im Jahr 2026 einen Anteil von 37,16 % aus. Diese Einrichtungen verfügen über ausgereifte Strom-, Kühlungs- und Konnektivitätssysteme, die gleichmäßige Replikations-Workloads unterstützen können. Sie stellen eine etablierte Basis für Aktiv-Passiv- und Warm-Standby-Konfigurationen dar. Mittelgroße Einrichtungen bedienen regionale und mittelgroße Unternehmen, bei denen die Verfügbarkeit von Personal und Kapitalbudgets die Investitionen in die Recovery einschränken können. Kleine Standorte nutzen häufiger cloudbasierte Recovery oder Disaster Recovery als Dienst, um den Betrieb einer zweiten Einrichtung zu vermeiden.
Hyperscale-Einrichtungen sollen bis 2032 mit einem CAGR von 13,39 % wachsen. APREA berichtete, dass neue durchschnittliche Rechenzentrumseinrichtungen im asiatisch-pazifischen Raum 100 MW überschritten und dass der kumulierte Kapitalbedarf von 2026 bis 2030 280 Milliarden USD übersteigen könnte. Große KI-Workloads bringen Recovery-Probleme mit sich, die GPU-dichte Rechenleistung, Hochbandbreiten-Speicherverbindungen und spezialisierte Kühlung betreffen. Diese Ressourcen können nicht immer schnell an einem alternativen Standort neu erstellt werden. Die Einrichtungsplanung muss zunehmend Recovery-Kapazität einbeziehen, bevor KI-Workloads in Betrieb genommen werden. Dies schafft Möglichkeiten für Recovery-Designs, die sowohl digitale Workloads als auch physische Infrastrukturgrenzen berücksichtigen.
Nach Rechenzentrumstyp:
Colocation ist etabliert, während Cloud-Anbieter beschleunigenColocation hielt im Jahr 2026 einen Anteil von 42,39 %. Unternehmen nutzen Colocation-Einrichtungen als geografisch getrennte Recovery-Standorte, während sie ihre eigene Hardware und die Kontrolle über Schlüsselsysteme behalten. Das Modell bietet verwaltete Einrichtungsdienste, ohne einen vollständigen Wechsel zu einem Public-Cloud-Anbieter zu erfordern. Unternehmens- und Edge-Einrichtungen bilden einen weiteren Teil der Landschaft. Verteilte Edge-Standorte können schwieriger zu schützen sein, da sie möglicherweise über begrenztes lokales Personal und eingeschränkte standortübergreifende Bandbreite verfügen.
Cloud-Dienstanbieter sollen bis 2032 mit einem CAGR von 13,46 % wachsen. Cloud-Regionen bieten Unternehmen elastische Recovery-Kapazität und Zugang zu nativen Orchestrierungsdiensten. Produktions-Workloads, die bereits in Hyperscale-Umgebungen laufen, können dort oft mit weniger architektonischen Änderungen geschützt werden. Dies schafft einen praktischen Weg für neue Recovery-Investitionen, insbesondere wenn Unternehmen keinen verfügbaren physischen sekundären Raum haben. Der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren wird weiterhin sowohl Colocation- als auch anbietergeführte Modelle umfassen, da die Recovery-Anforderungen je nach Workload, regulatorischen Anforderungen und Betriebsfähigkeiten variieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,43 % am Markt für Disaster-Recovery-Infrastruktur für Rechenzentren. Die Region weist eine hohe Konzentration von Unternehmensrechenzentren und eine gut entwickelte Anbieterbasis für Disaster Recovery als Dienst auf. Fortinet identifizierte im Jahr 2025 3.381 bestätigte Ransomware-Opfer in den Vereinigten Staaten von insgesamt 7.831 globalen Opfern. Diese Exposition stützt die Ausgaben für isolierte Recovery-Umgebungen und Identitätsschutz. Finanzinstitute unterliegen auch Kontinuitätserwartungen, die durch die Federal Deposit Insurance Corporation und das Office of the Comptroller of the Currency geprägt werden. Anbieterplattformen in der Region kombinieren zunehmend Backup, Recovery-Orchestrierung, Anomalieerkennung und Identitätsresilienz. Diese integrierten Angebote können die Anzahl der in einem Recovery-Programm verwendeten Tools reduzieren. Der Mangel an verfügbarer Colocation-Kapazität in wichtigen Märkten kann auch cloudbasierte und dienstgeführte Recovery-Entscheidungen fördern.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 13,24 % wachsen. Neue Bauprojekte geben Betreibern die Möglichkeit, Recovery-Überlegungen in Einrichtungen einzubeziehen, bevor Workloads bereitgestellt werden. Indien ist ein wichtiger Treiber zukünftiger Aktivitäten, da Cloud-Anbieter und lokale Gruppen ihre Rechenzentrumsverpflichtungen ausbauen. Die Region hat auch die Möglichkeit, die Planung für zusammengesetzte Schocks bei Cybervorfällen, Stromausfällen und Kühlungsausfällen zu verbessern. Anbieter, die koordinierte Resilienztests anbieten, können diese Reifenlücke schließen. Der regulatorische Einfluss wird sichtbarer, da Länder Datenschutz- und Anforderungen an kritische Infrastrukturen einführen.
Europa, Südamerika, der Nahe Osten und Afrika
Europa wird durch DORA- und NIS2-Anforderungen geprägt, die den Wert dokumentierter und getesteter Recovery-Pläne erhöhen. Die Europäische Kommission pflegt die Gesetzgebung und die Durchführungsmaßnahmen zur Unterstützung von DORA.[3] Deutschland verzeichnete im Jahr 2025 291 bestätigte Ransomware-Opfer, was ein klares Risikosignal für lokale Unternehmen darstellt. Südamerika entwickelt sich, da Cloud-Regionen und Colocation-Kapazitäten expandieren, insbesondere in Brasilien und Argentinien. Brasiliens Lei Geral de Proteção de Dados beeinflusst Datenschutzpraktiken und Recovery-Planung. Investitionen im Nahen Osten in nationale digitale Programme schaffen eine frühe Nachfrage nach Recovery-Kapazität in souveränen und staatlichen Cloud-Umgebungen. Afrika ist weniger entwickelt, obwohl Südafrika, Nigeria und Ägypten wichtige Bereitstellungsstandorte sind. Finanzdienstleistungs- und Telekommunikationsanbieter werden wahrscheinlich formelle Recovery-Investitionen in diesen gemischten Geografien anführen.
Wettbewerbslandschaft
Marktkonzentration
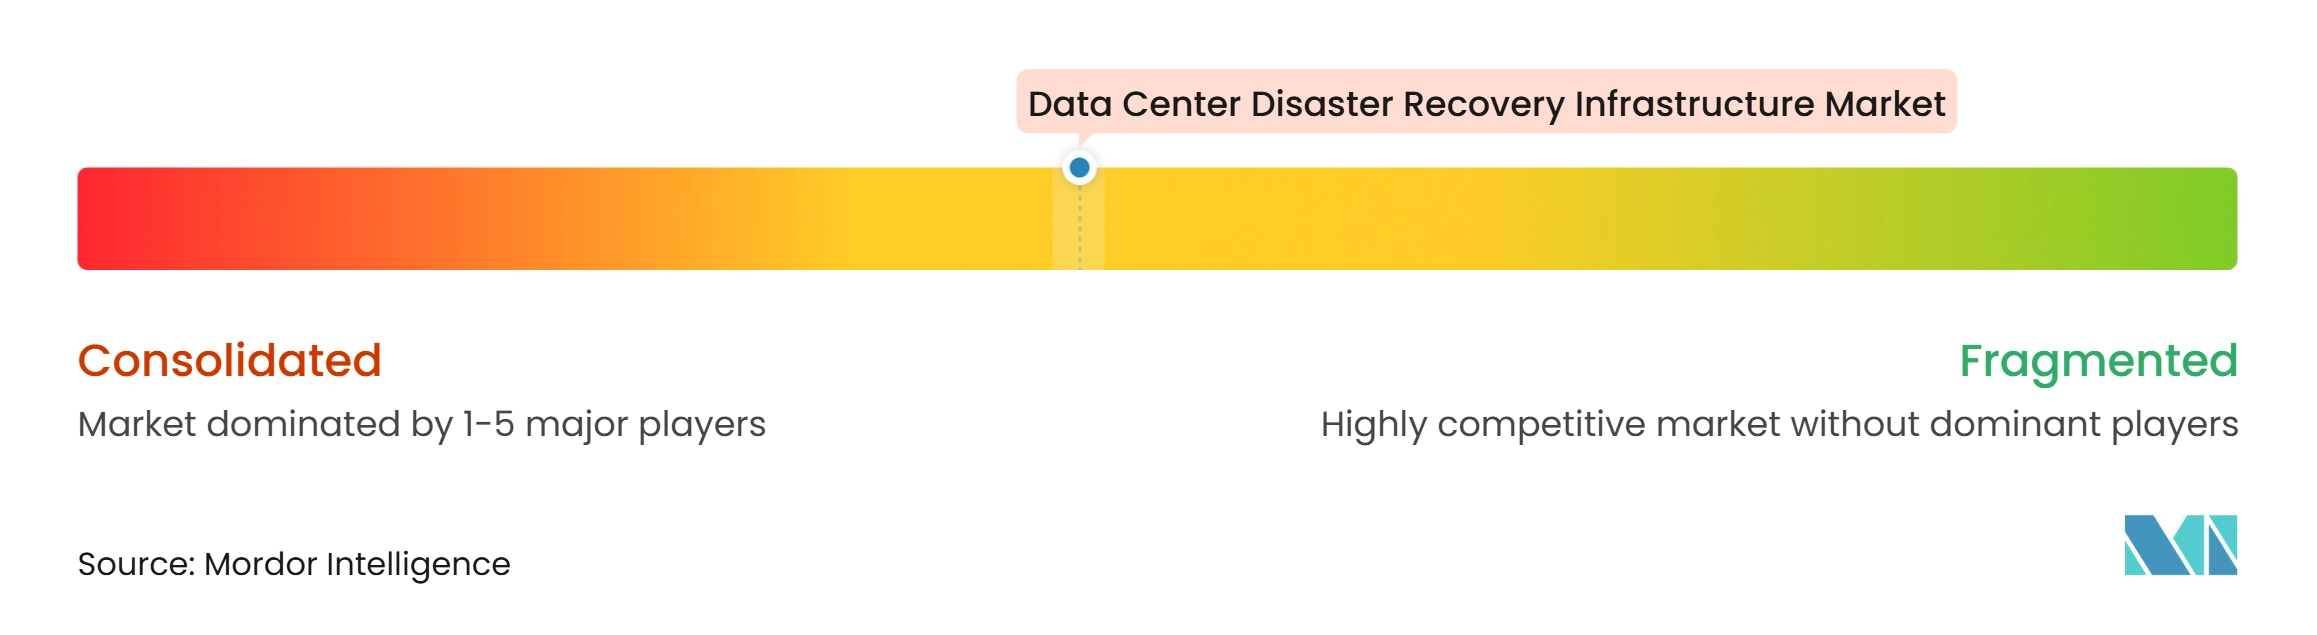
Der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren ist mäßig konsolidiert. Veeam, Commvault, Rubrik und Cohesity verfügen über eine breite Plattformabdeckung in den Bereichen Backup, Recovery, Cloud und identitätsbezogene Funktionen. Kleinere Anbieter wie Druva, Arcserve, NAKIVO und HYCU konzentrieren sich auf Workload-Abdeckung, einfachere Abläufe und mittelgroße Kunden. Commvault meldete im zweiten Geschäftsquartal 2026 einen gesamten jährlichen Wiederkehrenden Umsatz von über 1 Milliarde USD. Das Unternehmen meldete außerdem einen SaaS-Jahresumsatz von 335,7 Millionen USD.[4] Diese Ergebnisse spiegeln die Nachfrage nach wiederkehrenden Cloud-Plattform-Beziehungen wider und nicht nur nach dauerhaften Infrastrukturlizenzen.
Rubrik stellte im Juni 2026 Autonomous Business Recovery für Cloud-Anwendungen vor. Das Unternehmen erwarb auch Strata.io, um Failover für Identitätsanbieter hinzuzufügen, und führte Identity Roll Forward für die Active-Directory-Recovery ein. Veeam gab im Januar 2026 die Übernahme von Securiti AI für 1,725 Milliarden USD in bar und Aktien bekannt. Dieser Schritt verband Datenklassifizierung und Governance mit Recovery-Operationen. Cohesity stellte im September 2026 Agent Resilience für ausgewählte Kunden vor, um die Infrastruktur zu schützen, die KI-Agenten unterstützt. Der Wettbewerbsfokus weitet sich von der schnellen Wiederherstellung von Daten auf die Wiederherstellung von Anwendungen, Identitäten und betrieblichem Vertrauen aus.
Clean-Room-Recovery-Dienste, KI-Workload-Recovery und standortübergreifende Cloud-Identitätskontinuität bleiben Bereiche, in denen Differenzierungspotenzial besteht. ISO/IEC 27031 bietet Leitlinien für die Bereitschaft von Informations- und Kommunikationstechnologie für die Geschäftskontinuität. DORA erhöht auch den Bedarf an Nachweisen, dass Unternehmen ihre Abläufe testen und wiederherstellen können. Anbieter, die Testnachweise erbringen und komplexe Recovery einfacher handhabbar machen, können ihre Position stärken. Die Branche der Disaster-Recovery-Infrastruktur für Rechenzentren bleibt wettbewerbsintensiv, da Käufer häufig mehrere Tools verwenden und unterschiedlichen Regeln für Workloads und Regionen unterliegen. Da kein kombinierter Marktanteil der führenden Anbieter angegeben wurde, kann ohne die Erstellung nicht unterstützter Daten kein numerischer Marktkonzentrationsindex abgeleitet werden.
Branchenführer im Bereich Disaster-Recovery-Infrastruktur für Rechenzentren
-
Veeam Software Group GmbH
-
Commvault Systems, Inc.
-
Rubrik, Inc.
-
Cohesity, Inc.
-
Acronis International GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Disaster-Recovery-Infrastruktur für Rechenzentren Unternehmen in diesem Bericht
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Druva Inc.
- Arcserve LLC
- Asigra Inc.
- ExaGrid Systems, Inc.
- HYCU, Inc.
- Infrascale, Inc.
- NAKIVO, Inc.
- Bacula Systems SA
- Storware Sp. z o.o.
- FalconStor Software, Inc.
- Kaseya US Inc.
- DataCore Software Corporation
- Scality, Inc.
- OpenText Corporation
Neueste Industrielle Entwicklungen in Markt für Disaster-Recovery-Infrastruktur für Rechenzentren
- September 2026: Cohesity stellte Agent Resilience für ausgewählte Kunden vor, das darauf ausgelegt ist, die Infrastruktur zu erkennen, zu schützen und wiederherzustellen, die KI-Agenten in hybriden Umgebungen unterstützt. Die Funktion adressiert eine noch junge, aber strukturell wichtige Lücke, da die Abhängigkeiten von KI-Agenten von Identitätssystemen, APIs und Konfigurationsspeichern Ausfallmodi erzeugen, die herkömmliche Workload-Recovery-Frameworks nicht abdecken. Die allgemeine Verfügbarkeit ist für Ende 2026 geplant.
- August 2026: Druva aktualisierte seine Active-Directory-Forest-Recovery-Funktion auf einen vollständig automatisierten, berührungslosen Workflow. Die Version eliminiert die manuelle PowerShell-Ausführung während der Forest-Recovery und umfasst die Isolierung von Domain-Controllern, die Wiederherstellung des Systemzustands, die Bereinigung von Metadaten und die Neuzuweisung von FSMO-Rollen, wodurch die Rückkehr zum Betrieb für identitätsabhängige Unternehmensumgebungen verkürzt wird.
- Juni 2026: Rubrik stellte Autonomous Business Recovery (ABR) für Cloud-Anwendungen auf der Rubrik FORWARD-Veranstaltung vor und führte agentische Orchestrierung ein, die das minimal lebensfähige Geschäft eines Unternehmens – einschließlich Rechenleistung, Daten, Netzwerk, Identität und Konfigurationen – von einem vorab validierten sauberen Punkt mit Maschinengeschwindigkeit rekonstruiert.
- Juni 2026: Rubrik stärkte die Identitätsresilienz durch die Übernahme von Strata.io, die einen automatischen Failover zu einem sekundären Identitätsanbieter bei einem primären Ausfall ermöglicht, und führte Identity Roll Forward ein – eine branchenweit erste Funktion, die Active Directory chirurgisch rekonstruiert und dabei die Persistenz von Angreifern entfernt, ohne legitime Änderungen rückgängig zu machen.
Globaler Berichtsumfang des Marktes für Disaster-Recovery-Infrastruktur für Rechenzentren
Der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren umfasst Hardware, Software und Dienste, die es Unternehmen ermöglichen, kritische Daten, Anwendungen und IT-Systeme zu schützen und den Betrieb nach Störungen wie Cyberangriffen, Naturkatastrophen, Stromausfällen oder Systemausfällen wiederherzustellen. Diese Infrastruktur umfasst Backup- und Recovery-Lösungen, Replikationstools, Disaster-Recovery-Standorte, cloudbasierte Recovery-Dienste und zugehörige Managementlösungen.
Der Bericht über den Markt für Disaster-Recovery-Infrastruktur für Rechenzentren ist segmentiert nach Infrastrukturtyp (sekundäre und dedizierte Recovery-Rechenzentren, Backup-Rechenzentrums-Infrastruktur, Replikations- und Datenschutzinfrastruktur, Failover- und Recovery-Orchestrierungsinfrastruktur, Backup-Speicherinfrastruktur, Netzwerk- und Konnektivitätsinfrastruktur für Recovery und cloudbasierte Disaster-Recovery-Infrastruktur), Bereitstellungsmodell (On-Premises-Disaster-Recovery, Colocation-basierte Recovery, cloudbasierte Disaster-Recovery, hybride Disaster-Recovery und Disaster Recovery als Dienst (DRaaS)), Recovery-Architektur (Aktiv-Aktiv, Aktiv-Passiv, Warm Standby, Cold Standby, Backup und Restore und kontinuierliche Datenreplikation), Komponente (Rechen- und Server-Infrastruktur, Speicher- und Backup-Systeme, Datenreplikationssoftware, Netzwerk- und Konnektivitätssysteme, Recovery-Orchestrierung und -Automatisierung sowie Überwachung, Tests und Failover-Management), Anwendung (Recovery kritischer Geschäftsanwendungen, Datenbank- und Datenplattform-Recovery, Virtual-Machine- und Workload-Recovery, Recovery cloudnativer Anwendungen, Enterprise-IT-Recovery sowie Hochverfügbarkeits- und kontinuierliche Dienstwiederherstellung), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmens- und Edge-Einrichtungen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sekundäre und dedizierte Recovery-Rechenzentren |
| Backup-Rechenzentrums-Infrastruktur |
| Replikations- und Datenschutzinfrastruktur |
| Failover- und Recovery-Orchestrierungsinfrastruktur |
| Backup-Speicherinfrastruktur |
| Netzwerk- und Konnektivitätsinfrastruktur für Recovery |
| Cloudbasierte Disaster-Recovery-Infrastruktur |
| On-Premises-Disaster-Recovery |
| Colocation-basierte Recovery |
| Cloudbasierte Disaster-Recovery |
| Hybride Disaster-Recovery |
| Disaster Recovery als Dienst (DRaaS) |
| Aktiv-Aktiv |
| Aktiv-Passiv |
| Warm Standby |
| Cold Standby |
| Backup und Restore |
| Kontinuierliche Datenreplikation |
| Rechen- und Server-Infrastruktur |
| Speicher- und Backup-Systeme |
| Datenreplikationssoftware |
| Netzwerk- und Konnektivitätssysteme |
| Recovery-Orchestrierung und -Automatisierung |
| Überwachung, Tests und Failover-Management |
| Recovery kritischer Geschäftsanwendungen |
| Datenbank- und Datenplattform-Recovery |
| Virtual-Machine- und Workload-Recovery |
| Recovery cloudnativer Anwendungen |
| Enterprise-IT-Recovery |
| Hochverfügbarkeits- und kontinuierliche Dienstwiederherstellung |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmens- und Edge-Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Infrastrukturtyp | Sekundäre und dedizierte Recovery-Rechenzentren | |
| Backup-Rechenzentrums-Infrastruktur | ||
| Replikations- und Datenschutzinfrastruktur | ||
| Failover- und Recovery-Orchestrierungsinfrastruktur | ||
| Backup-Speicherinfrastruktur | ||
| Netzwerk- und Konnektivitätsinfrastruktur für Recovery | ||
| Cloudbasierte Disaster-Recovery-Infrastruktur | ||
| Nach Bereitstellungsmodell | On-Premises-Disaster-Recovery | |
| Colocation-basierte Recovery | ||
| Cloudbasierte Disaster-Recovery | ||
| Hybride Disaster-Recovery | ||
| Disaster Recovery als Dienst (DRaaS) | ||
| Nach Recovery-Architektur | Aktiv-Aktiv | |
| Aktiv-Passiv | ||
| Warm Standby | ||
| Cold Standby | ||
| Backup und Restore | ||
| Kontinuierliche Datenreplikation | ||
| Nach Komponente | Rechen- und Server-Infrastruktur | |
| Speicher- und Backup-Systeme | ||
| Datenreplikationssoftware | ||
| Netzwerk- und Konnektivitätssysteme | ||
| Recovery-Orchestrierung und -Automatisierung | ||
| Überwachung, Tests und Failover-Management | ||
| Nach Anwendung | Recovery kritischer Geschäftsanwendungen | |
| Datenbank- und Datenplattform-Recovery | ||
| Virtual-Machine- und Workload-Recovery | ||
| Recovery cloudnativer Anwendungen | ||
| Enterprise-IT-Recovery | ||
| Hochverfügbarkeits- und kontinuierliche Dienstwiederherstellung | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmens- und Edge-Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren?
Der Markt für Disaster-Recovery-Infrastruktur für Rechenzentren soll bis 2032 einen Wert von 17,52 Milliarden USD erreichen, ausgehend von 9,71 Milliarden USD im Jahr 2027, bei einem CAGR von 12,53 %.
Was treibt die Nachfrage nach Disaster-Recovery-Infrastruktur für Rechenzentren an?
Ransomware, hybride und Multi-Cloud-Komplexität, steigende Datenvolumen und Anforderungen an die operative Resilienz erhöhen die Nachfrage nach getesteten Recovery-Fähigkeiten.
Welcher Infrastrukturtyp wächst am schnellsten?
Cloudbasierte Disaster-Recovery-Infrastruktur soll bis 2032 mit einem CAGR von 13,37 % wachsen, da Unternehmen flexible Recovery-Kapazität suchen.
Warum sind Recovery-Orchestrierungstools wichtig?
Automatisierung hilft Teams dabei, miteinander verbundene Anwendungen, Daten, Netzwerke und Identitäten mit geringerer Abhängigkeit von manuellen Runbooks wiederherzustellen.
Welche Region wächst am schnellsten im Bereich Disaster-Recovery-Infrastruktur?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 13,24 % wachsen, unterstützt durch neue Rechenzentrumsprojekte und wachsende Resilienzanforderungen.
Welche Rolle spielt Disaster Recovery als Dienst?
Disaster Recovery als Dienst soll bis 2032 mit einem CAGR von 13,43 % wachsen, da es Recovery-Kapazität, Tests und Betriebsunterstützung über ein Dienstmodell bereitstellen kann.