
Tamanho e Participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.34 % |
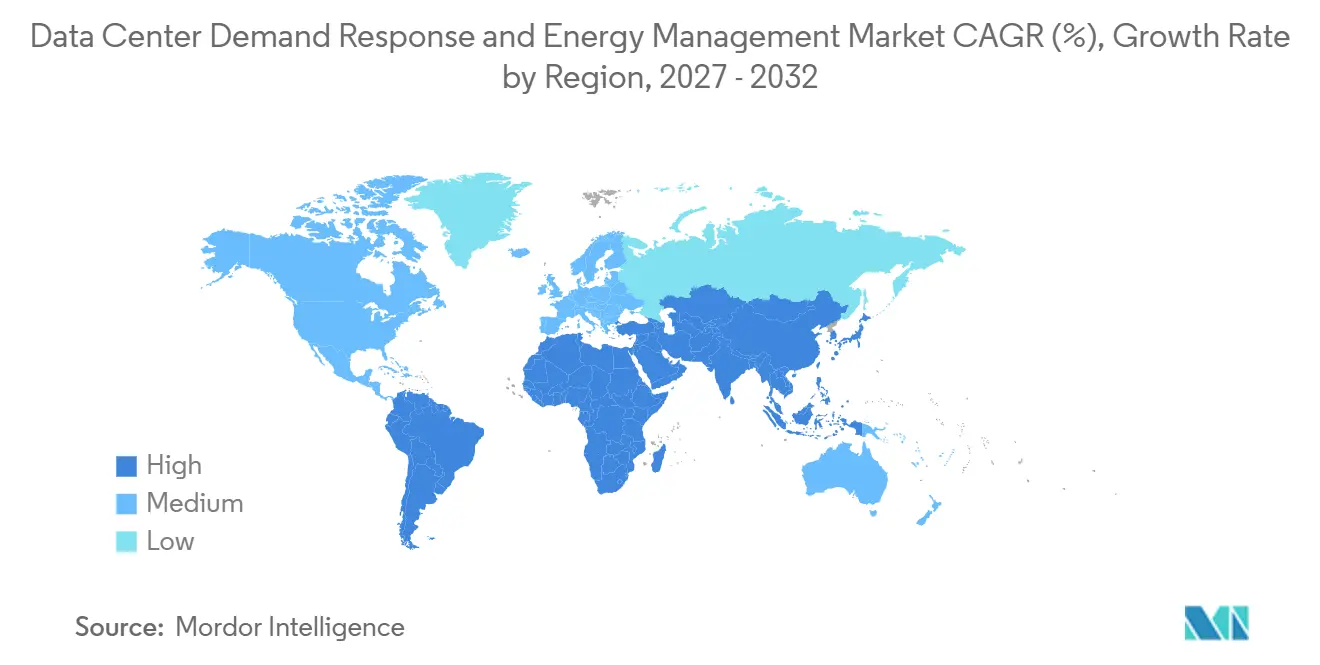
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
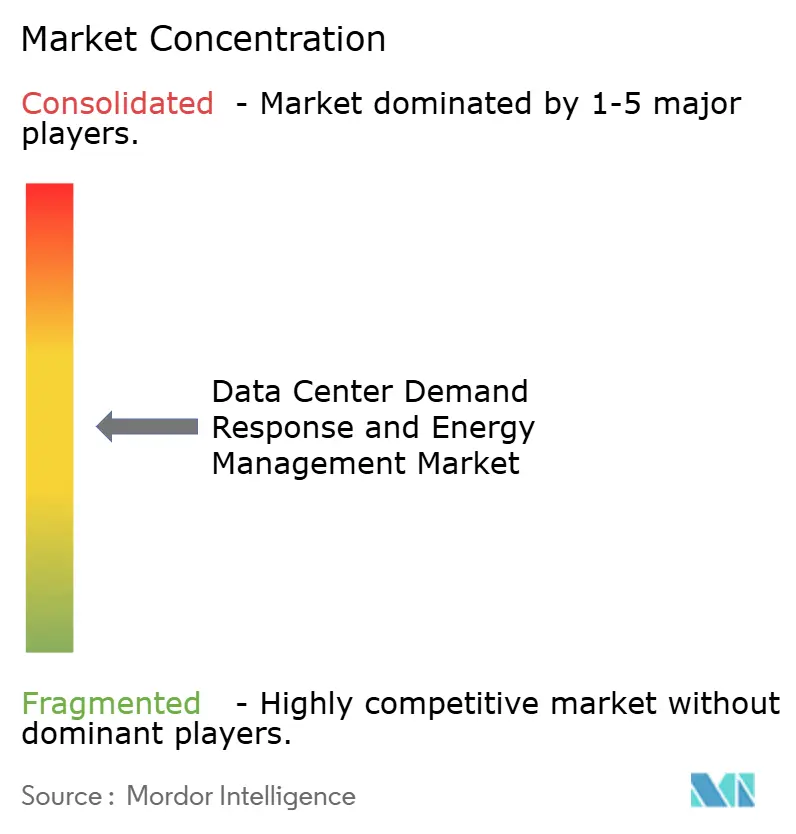
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers por Mordor Intelligence
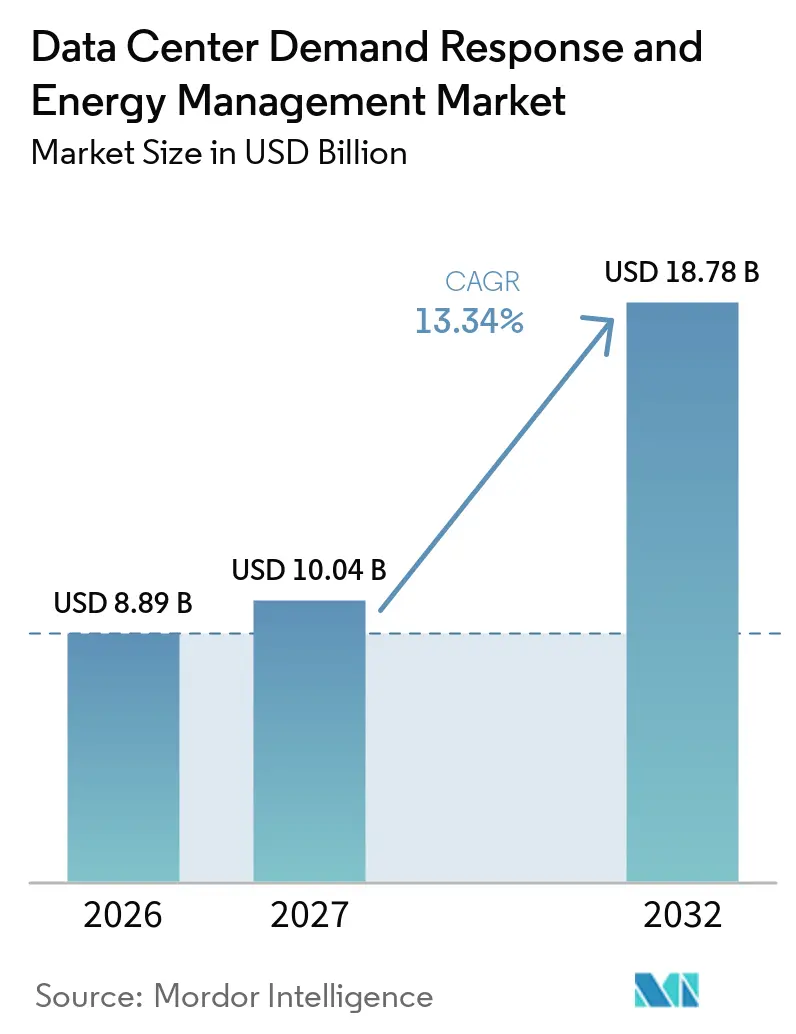
O tamanho do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers está projetado para expandir de 8,89 bilhões de USD em 2026 para 10,04 bilhões de USD em 2027, e para 18,78 bilhões de USD até 2032, registrando um CAGR de 13,34% entre 2027 e 2032. A demanda de eletricidade dos data centers aumentou acentuadamente à medida que a capacidade de IA se expandiu, o que aumentou o valor do uso controlável de energia para operadores e concessionárias. As longas filas de interconexão estão tornando a flexibilidade de demanda relevante durante a seleção de locais e a contratação de energia. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers está, portanto, indo além da gestão de faturas em direção a um papel no desenvolvimento de projetos e no acesso à rede elétrica. Software, controles automatizados e agendamento flexível de cargas de trabalho estão se tornando centrais para essa mudança. Operadores que incluem essas capacidades durante o projeto podem abordar tanto a exposição ao custo de energia quanto os requisitos de interconexão.
Principais Conclusões do Relatório
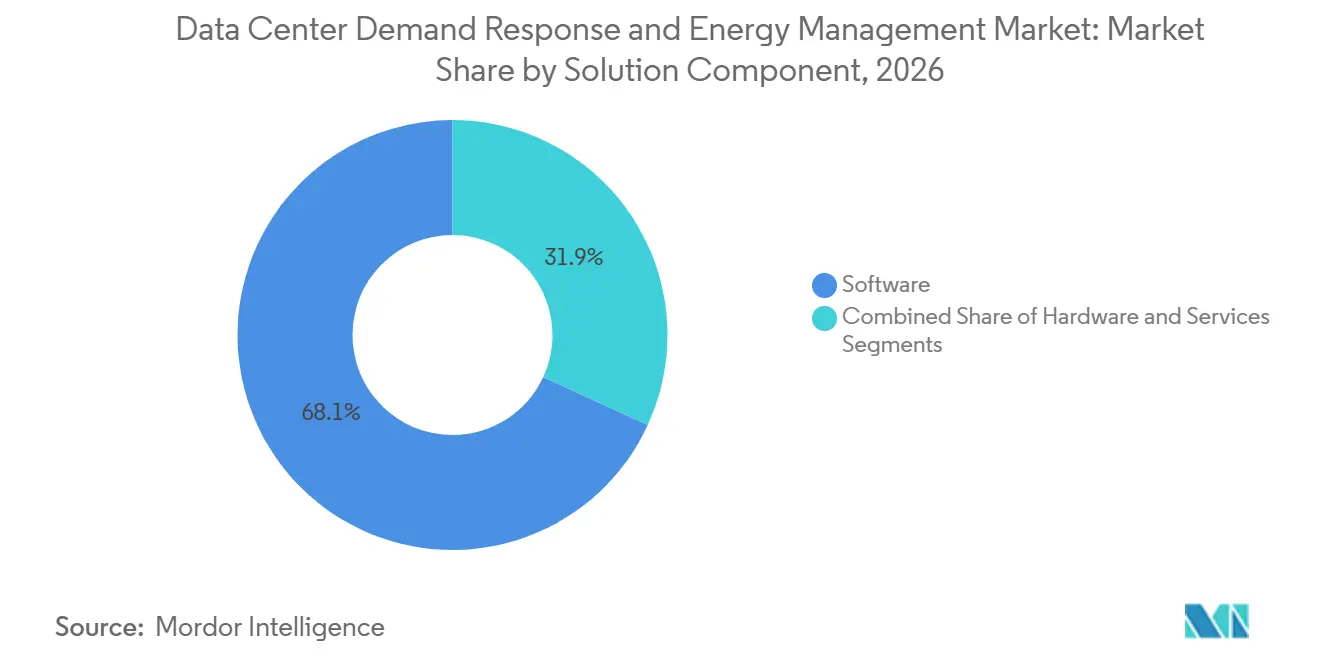
- Por componente de solução, o software detinha 68,12% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026, enquanto os serviços têm projeção de expansão a um CAGR de 15,76% até 2032.
- Por tipo de solução de software, o software de gestão de energia detinha 56,31% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026, enquanto o software de previsão e otimização de energia tem projeção de expansão a um CAGR de 15,12% até 2032.
- Por tipo de programa de resposta à demanda, os programas baseados em incentivos detinham 71,18% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026.
- Por nível de automação, as soluções manuais e não automatizadas detinham 70,14% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026, enquanto as soluções automatizadas e avançadas de resposta à demanda têm projeção de expansão a um CAGR de 16,36% até 2032.
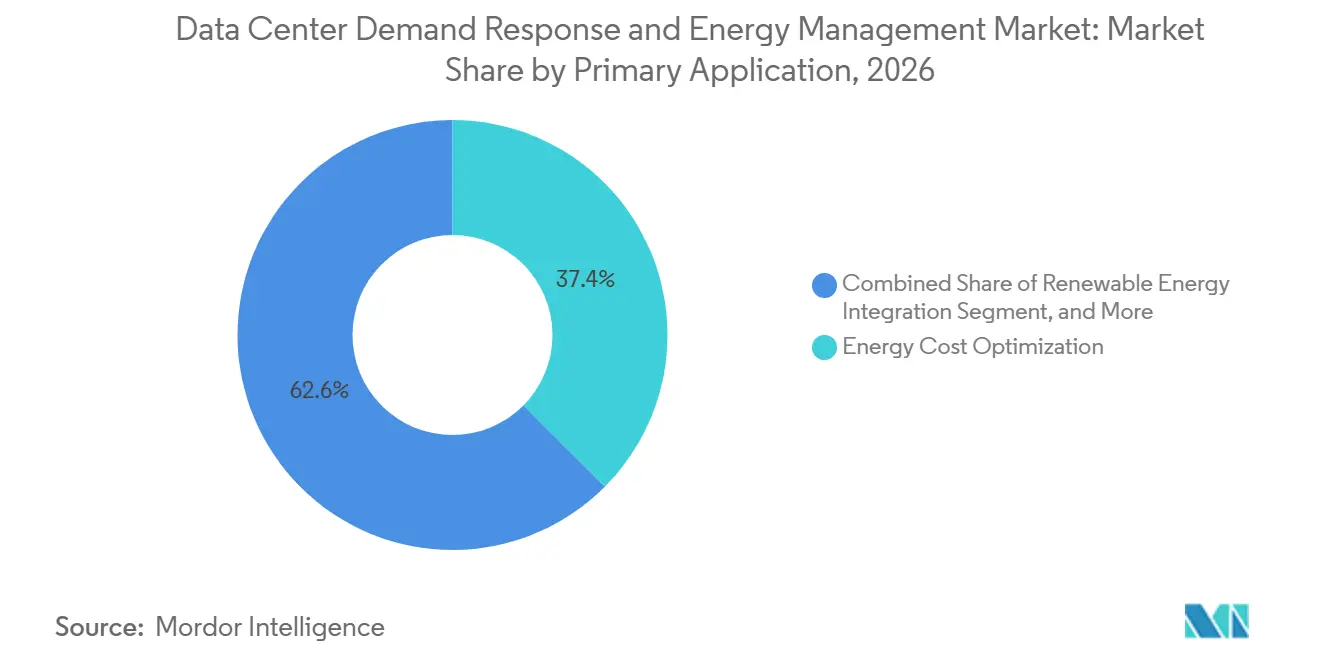
- Por aplicação principal, a otimização de custos de energia detinha 37,44% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026, enquanto a integração de energia renovável tem projeção de expansão a um CAGR de 14,26% até 2032.
- Por tamanho de data center, os data centers de hiperescala detinham 58,19% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026.
- Por tipo de data center, os data centers de colocation detinham 62,45% de participação em 2026, enquanto os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 15,43% até 2032.
- Por geografia, a América do Norte detinha 42,21% de participação em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 14,55% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Preços de Eletricidade e Pressão sobre os Custos Operacionais | +3.0% | Global, maior intensidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Congestionamento da Rede Elétrica e Demanda por Cargas Flexíveis | +2.5% | América do Norte e UE, com expansão para os principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento das Cargas de Trabalho de IA e Oportunidades de Agendamento | +2.2% | Global, liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Plataformas de Monitoramento e Otimização de Energia | +1.8% | Global | Médio prazo (2-4 anos) |
| Programas de Resposta à Demanda de Concessionárias e Flexibilidade da Rede Elétrica | +1.5% | América do Norte, UE e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Avanços em Previsão Baseada em IA e Controle Automatizado | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Preços de Eletricidade e Pressão para Otimizar os Custos Operacionais
A eletricidade representa um custo operacional concentrado para os data centers, com a Dena relatando que a energia pode representar 50% das despesas operacionais na Alemanha. As maiores densidades de rack para sistemas de IA aumentam a exposição ao custo vinculada à distribuição de energia e ao resfriamento. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers se beneficia da capacidade dos operadores de converter parte do consumo flexível em receita de programas de concessionárias. A CPower pagou a clientes e parceiros mais de 1,4 bilhões de USD desde 2015 por meio de programas de resposta à demanda e flexibilidade de energia, demonstrando o valor comercial que a participação em programas pode gerar. Os compromissos de redução de demanda também podem apoiar o planejamento de interconexão, pois as concessionárias podem incluir cargas controláveis em suas avaliações de capacidade. Isso torna a flexibilidade de energia relevante tanto para o planejamento de capital quanto para as faturas mensais de eletricidade.
Congestionamento da Rede Elétrica e Aumento da Demanda por Cargas Elétricas Flexíveis
O congestionamento da rede elétrica está tornando a resposta à demanda um meio prático de garantir conexões de grande carga em locais estratégicos. A FERC expandiu a participação de resposta à demanda no atacado da PJM para 24 horas por dia em 2025 para o ano de entrega 2027/2028. A mesma avaliação registrou mais de 4.000 MW de redução de pico durante a onda de calor da PJM em junho de 2025. O SB 6 do Texas e o HB 284/SB 371 da Virgínia indicam que os principais estados com data centers estão estabelecendo obrigações mais claras para a flexibilidade de grandes cargas. A SEPA acompanhou 69 tarifas de grande carga aprovadas e 35 propostas em 37 estados dos EUA no segundo trimestre de 2026. Essas tarifas oferecem ao Mercado de Resposta à Demanda e Gestão de Energia em Data Centers um conjunto mais amplo de pontos de entrada junto às concessionárias.
Crescimento das Cargas de Trabalho de IA e Oportunidades de Agendamento
O treinamento de IA e a inferência em segundo plano têm mais flexibilidade de tempo do que as cargas de trabalho empresariais sensíveis à latência. Um estudo da Nature Energy demonstrou que o software reduziu o consumo de energia em um cluster de IA com 256 GPUs em 25% ao longo de 3 horas consecutivas, mantendo os compromissos de qualidade de serviço. A Applied Energy Research constatou que um modelo hierárquico de resposta à demanda reduziu os custos de eletricidade dos data centers em 13,40% a 30,21% em comparação com abordagens convencionais de despacho. A ACEEE relatou que a redução de cargas por 0,25% do tempo de operação anual poderia acomodar 76 GW de nova carga na rede elétrica sem geração adicional. O Google assinou contratos de 1 GW de resposta à demanda de data centers com 5 concessionárias dos EUA em março de 2026, aproveitando a flexibilidade das cargas de trabalho de aprendizado de máquina. Isso está transformando o agendamento de cargas de trabalho de uma opção técnica em um modelo operacional que as concessionárias podem contratar.
Adoção de Plataformas de Monitoramento e Otimização de Energia
As plataformas de monitoramento de energia combinam cada vez mais telemetria, modelos digitais e controles automatizados. Um estudo publicado no IEEE Transactions on Sustainable Computing relatou um modelo de gêmeo digital com erro absoluto relativo abaixo de 5% e uma pegada de carbono 27% menor do que o superprovisionamento convencional. A EnergyHub gerenciou mais de 3,4 GW de flexibilidade despachável em mais de 150 clientes de concessionárias em 2025. A EnEfG da Alemanha e a Diretiva de Eficiência Energética da UE exigem relatórios de energia que dependem de medição e análise confiáveis. Esse requisito de conformidade pode fornecer os dados operacionais necessários para o cadastramento em resposta à demanda. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers se beneficia dessa sobreposição, pois os sistemas de relatórios e as plataformas de flexibilidade compartilham cada vez mais a mesma base de dados. Os operadores podem então usar os investimentos em conformidade para planejamento de energia, otimização de energia e participação na rede elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flexibilidade Limitada para Reduzir Cargas de TI de Missão Crítica | -2.8% | Global | Curto prazo (≤ 2 anos) |
| Riscos à Disponibilidade de Serviços Decorrentes de Ajustes Inadequados de Carga | -1.8% | Global | Curto prazo (≤ 2 anos) |
| Desafios de Integração entre Instalações e Sistemas de TI | -1.2% | Principais mercados e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incerteza sobre Incentivos e Receitas de Resposta à Demanda | -0.9% | América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Flexibilidade Limitada para Reduzir Cargas de TI de Missão Crítica
Os acordos de nível de serviço podem impedir os operadores de reduzir a demanda de TI controlada pelos inquilinos durante eventos na rede elétrica. A FERC reconheceu os requisitos técnicos como uma barreira ao uso de data centers como cargas flexíveis.[1] Os operadores de colocation enfrentam trabalho adicional de coordenação porque cada inquilino pode precisar aprovar a participação de carga. Isso é especialmente importante porque as instalações de colocation detêm 62,45% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026. O treinamento de IA e a inferência em segundo plano oferecem um conjunto crescente de cargas de trabalho adiáveis, mas não resolvem todas as restrições dos inquilinos. A limitação permanece mais significativa para sites empresariais e de colocation e menos significativa para operadores de hiperescala que gerenciam sua própria pilha de cargas de trabalho.
Riscos à Disponibilidade de Serviços Decorrentes de Ajustes Inadequados de Carga
Ajustes mal coordenados em resfriamento, distribuição de energia ou equipamentos de UPS podem afetar a disponibilidade de aplicações. O risco aumenta quando as instruções de despacho exigem resposta em intervalos curtos e as equipes de TI e de instalações utilizam processos separados. Uma pesquisa publicada no IEEE Transactions on Sustainable Computing constatou que modelos de previsão fracos aumentam a exposição a interrupções de serviço no planejamento de capacidade com consciência de carbono. A CPower, a Bentaus e a Supermicro demonstraram que controles coordenados permitiram que servidores GPU NVIDIA B200 usassem até 75% menos eletricidade sob condições de rede elétrica, mantendo as cargas de trabalho de IA. O resultado dependeu de estreita coordenação entre a tecnologia operacional e os controles de TI. Fornecedores sem essa integração enfrentam um obstáculo maior para demonstrar participação confiável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Solução:
O Software Detém a Maior Posição Enquanto os Serviços Avançam RapidamenteO software detinha 68,12% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026. Sua posição reflete a necessidade de modelar, prever e despachar a flexibilidade de energia em intervalos curtos. Os operadores usam software para integrar dados de instalações, sinais da rede elétrica e decisões de carga de trabalho em um único processo. Hardware como medidores, sensores e equipamentos de distribuição de energia fornece a camada de dados subjacente. No entanto, o hardware é fornecido por muitos fornecedores estabelecidos e enfrenta maior pressão de padronização. A camada de software transforma informações brutas em uma decisão que pode ser usada para um evento de concessionária ou uma meta interna de custo.
Os serviços têm projeção de expansão a um CAGR de 15,76% até 2032. O crescimento reflete a dificuldade de alinhar regras de concessionárias, acordos com inquilinos, integração de controles, aquisição de energia renovável e relatórios de energia. A pesquisa da Universidade Lehigh sobre agendamento de data centers de IA constatou que o gerenciamento coordenado de cargas de trabalho e energia pode reduzir custos sob condições de resposta à demanda. Muitas equipes operacionais carecem de experiência interna com mercados de rede elétrica ou liquidação de resposta à demanda. Provedores especializados podem, portanto, apoiar o design de programas, o comissionamento de sistemas e a verificação operacional. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers também se beneficia quando esses serviços ajudam os operadores a usar a mesma plataforma em mais instalações.

Por Tipo de Solução de Software:
Ferramentas de Previsão Apoiam Decisões de Despacho Mais PrecisasO software de gestão de energia detinha 56,31% de participação em 2026. Ele continua sendo a plataforma básica para coletar informações de sistemas de energia, equipamentos de resfriamento e cargas de TI. O tamanho do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers para software de previsão e otimização de energia tem projeção de expansão a um CAGR de 15,12% até 2032. As ferramentas de previsão adicionam uma visão prospectiva de carga, preço e eventos esperados na rede elétrica. As plataformas de gestão de resposta à demanda apoiam o cadastramento em eventos e os registros de liquidação. Os sistemas de monitoramento e análise também apoiam os relatórios de energia em conformidade com os requisitos europeus.
As cargas de trabalho de IA podem alterar rapidamente a demanda de energia, tornando os painéis históricos menos úteis para decisões em tempo real. A AIE relatou um aumento acentuado no uso de eletricidade em data centers durante 2025, à medida que as restrições de capacidade se tornaram mais visíveis. Os operadores precisam de modelos que possam estimar a demanda de curto prazo antes que um evento de concessionária ou intervalo tarifário comece. Os sistemas de previsão podem integrar condições climáticas, carga de resfriamento, atividade de servidores e condições de eletricidade em um único modelo. Isso apoia uma mudança de relatórios passivos para ação automatizada. Também favorece produtos projetados em torno do controle preditivo em vez de produtos que adicionam previsão a ferramentas de monitoramento estabelecidas.
Por Tipo de Programa de Resposta à Demanda:
Programas Baseados em Incentivos Fornecem Sinais de Receita Mais ClarosOs programas baseados em incentivos detinham 71,18% de participação em 2026. Esses programas pagam às instalações por compromissos de capacidade, reduções de carga de emergência ou suporte a serviços auxiliares. A estrutura oferece às equipes financeiras uma visão mais clara do retorno esperado com o cadastramento. Os arranjos baseados em preços podem ser menos atrativos quando as instalações têm contratos de tarifa fixa ou exposição limitada a preços em tempo real. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers é apoiado quando as concessionárias oferecem estruturas de pagamento que correspondem às restrições operacionais de uma instalação. A regra da PJM da FERC expandiu os horários em que os recursos de resposta à demanda elegíveis podem participar.
A Constellation Energy e a GridBeyond lançaram um programa de resposta à demanda baseado em IA na PJM em julho de 2025. O programa utilizou análise preditiva e uma plataforma de gêmeo digital para adicionar novos recursos de resposta à demanda. As estruturas de incentivos podem abordar a hesitação que persiste quando a variação de preços por si só é insuficiente para mudar a prática operacional. O acesso ao mercado também depende das regras do programa, da acreditação técnica e da disponibilidade de controles de carga verificáveis. À medida que a PJM, a ERCOT e a ISO-NE esclarecem os caminhos para a participação de grandes cargas, o número de eventos geradores de receita pode aumentar. Isso torna o design do programa tão importante quanto as economias de energia subjacentes.
Por Nível de Automação:
A Resposta Automatizada Atende a Janelas de Despacho Mais EstreitasAs soluções manuais e não automatizadas representavam 70,14% do mercado em 2026. Muitas instalações empresariais e de médio porte ainda dependem de decisões humanas para o corte de carga durante eventos de concessionárias. As soluções automatizadas e avançadas de resposta à demanda têm projeção de expansão a um CAGR de 16,36% até 2032. Os sistemas automatizados podem receber um sinal, testar a flexibilidade disponível e ajustar cargas selecionadas sem aguardar aprovação manual. Essa capacidade é importante quando os eventos são curtos e os requisitos de resposta são rigorosos. Também é relevante para pagamentos que dependem do desempenho medido.
As interfaces compatíveis com OpenADR podem ajudar as instalações a trocar informações sobre eventos com concessionárias e agregadores. A participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers detida por sistemas manuais mostra que as oportunidades de substituição permanecem substanciais. Uma resposta automatizada é mais adequada para produtos em que a qualificação exige ação em segundos ou minutos. Isso inclui serviços auxiliares, onde o valor por evento pode ser maior, mas os requisitos técnicos são mais exigentes. Os operadores também precisam de salvaguardas que protejam o resfriamento e os serviços principais de TI durante qualquer ação automatizada. O crescimento desse segmento depende de controles confiáveis, registros de auditoria transparentes e limites operacionais claros no nível do site.
Por Aplicação Principal:
A Otimização de Custos Lidera Enquanto a Integração de Energia Renovável Ganha TerrenoA otimização de custos de energia representava 37,44% em 2026. Ela se concentra em encargos de pico, encargos de demanda e exposição a tarifas de energia variáveis. A redução de carga de emergência e o gerenciamento de carga de pico são casos de uso maduros em regiões com programas de resposta à demanda estabelecidos. A participação no mercado de capacidade e nos serviços auxiliares pode proporcionar maior valor, mas requer sistemas verificados e automatizados. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers continua a depender da otimização de custos, pois oferece aos operadores um incentivo direto para investir em inteligência de energia. Também pode ser utilizado antes que uma instalação participe de programas externos de rede elétrica.
A integração de energia renovável tem projeção de expansão a um CAGR de 14,26% até 2032. A AIE declarou que o setor de tecnologia representou 40% dos acordos globais de compra de energia renovável corporativa assinados em 2025.[2] A geração renovável variável cria a necessidade de alinhar a demanda de computação flexível com a energia disponível. As plataformas podem agendar trabalhos elegíveis quando o fornecimento de energia renovável é maior ou quando a intensidade de carbono da rede elétrica é menor. Isso permite que as equipes de energia conectem os compromissos de aquisição com as decisões operacionais reais. Também pode apoiar os relatórios de sustentabilidade enquanto reduz a exposição ao corte ou ao desequilíbrio.
Por Tamanho de Data Center:
Instalações de Hiperescala Concentram o Potencial de Carga FlexívelOs data centers de hiperescala detinham 58,19% de participação em 2026. Suas grandes cargas de campus podem atender aos limites de participação das concessionárias e apoiar investimentos dedicados em software de controles. A ACEEE constatou que a redução limitada em cargas de data centers poderia criar capacidade significativa na rede elétrica sem nova geração. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers atende aos operadores de hiperescala ao permitir que eles coordenem sistemas de instalações e agendamentos de computação em escala. Sites de grande porte também têm mais valor em risco decorrente de atrasos de interconexão e altos encargos de demanda. Esses fatores tornam a flexibilidade uma consideração de desenvolvimento de site, e não apenas uma característica operacional.
Os grandes data centers enfrentam muitas das mesmas pressões de densidade de energia e custo de eletricidade, embora seus volumes de participação possam ser menores. Sites de médio e pequeno porte podem ser difíceis de cadastrar individualmente porque sua carga disponível pode ficar abaixo dos limites do programa. Os agregadores podem resolver isso consolidando instalações em um único portfólio de resposta à demanda. Isso cria um caminho para que operadores menores obtenham receita de programas sem desenvolver todas as capacidades de mercado internamente. Novas construções na Ásia-Pacífico excedem cada vez mais 100 MW, indicando um conjunto maior de sites de alta carga endereçáveis. A mesma mudança pode aumentar a importância de controles padronizados e relatórios prontos para concessionárias.
Por Tipo de Data Center:
O Colocation Lidera Enquanto os Provedores de Nuvem Usam a Flexibilidade GeográficaOs data centers de colocation detinham 62,45% de participação em 2026. As instalações multilocatárias têm fortes incentivos para gerenciar custos de energia, encargos de demanda e relatórios no nível do inquilino. Eles podem usar painéis de energia como um recurso de serviço para clientes que acompanham informações de custo e carbono. No entanto, o compromisso de serviço de cada inquilino pode limitar a extensão em que o operador da instalação pode controlar a carga de TI. Isso cria a necessidade de processos claros de consentimento e medição precisa. O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers deve, portanto, apoiar a ação no nível da instalação, respeitando os limites operacionais dos inquilinos.
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 15,43% até 2032. Sua principal vantagem é a capacidade de mover cargas de trabalho entre data centers geograficamente separados. O IEEE Transactions on Industry Applications validou uma estrutura colaborativa para instalações em nuvem no norte da Virgínia que utilizou preços baseados em localização e condições de carbono em suas decisões de gestão de energia. Essa forma de resposta à demanda espacial pode complementar o corte tradicional no local. Um provedor pode mover tarefas de computação adequadas para um local com menor custo de energia ou menor intensidade de carbono. À medida que a portabilidade das cargas de trabalho aumenta, o agendamento entre sites pode se tornar tão comercialmente relevante quanto um evento local de redução de carga.
Análise Geográfica
América do Norte
A América do Norte detinha 42,21% da participação do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers em 2026. A região combina grande demanda de data centers, mercados atacadistas organizados e um amplo conjunto de programas de resposta à demanda de concessionárias. A FERC registrou 33.272 MW de participação de resposta à demanda no atacado em organizações de transmissão regional e operadores de sistemas independentes durante 2024. A SEPA identificou 69 tarifas de grande carga aprovadas e 35 propostas em 37 estados dos EUA no segundo trimestre de 2026. O Texas e a Virgínia adicionaram legislação que aumenta a atenção à flexibilidade de grandes cargas e às conexões de rede elétrica. Os contratos de 1 GW do Google com concessionárias mostram que a flexibilidade na camada de computação está atingindo uma escala comercial relevante na região. A supervisão da FERC e o design de tarifas das concessionárias permanecem influências regulatórias importantes porque moldam as receitas disponíveis e os requisitos técnicos. Operadores com acordos antecipados de resposta à demanda podem aproveitar a flexibilidade da rede elétrica em suas estratégias de interconexão e seleção de sites.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 14,55% até 2032. A ACS Energy and Fuels projetou que a capacidade de energia de data centers regionais na China, Índia, Japão, Austrália e Coreia do Sul aumentaria de 16 GW em 2025 para 70 GW até 2030. Novas instalações maiores fortalecem o caso de negócios para previsão de energia e controles automatizados. O Japão demonstrou uma abordagem distinta quando a Hitachi e a Tokyo Electric Power Grid transferiram cargas de trabalho entre 3 data centers em Tóquio e Kanagawa em julho de 2025.[3] O projeto demonstrou que cargas de trabalho distribuídas podem fornecer ajuste de qualidade de frequência com tempo de inatividade computacional próximo de zero. Muitos países da Ásia-Pacífico têm estruturas de mercado de capacidade e resposta à demanda no atacado menos desenvolvidas do que as da América do Norte. Isso deixa espaço para acordos bilaterais entre concessionárias e operadores antes que regras de programas padrão surjam. O design com foco em energia, o fornecimento de energia renovável, o armazenamento em baterias e o deslocamento inteligente de carga estão se tornando considerações importantes para novos sites regionais.
Europa, Oriente Médio e África, e América do Sul
A Europa está seguindo um caminho orientado pela conformidade que difere da ênfase no mercado de concessionárias da América do Norte. A EnEfG da Alemanha exige que data centers com capacidade acima de 300 kW divulguem o uso anual de energia, o PUE e a parcela de eletricidade renovável. Em 2026, o Umweltbundesamt publicou o primeiro registro oficial de eficiência de data centers da Alemanha, cobrindo 319 instalações. A Dena relatou que o uso de eletricidade em data centers alemães atingiu 21,3 TWh em 2025, enquanto o PUE médio caiu para 1,43. O Fraunhofer ISST e a T-Systems estão desenvolvendo o sistema DEM4DCF para apoiar a transferência de cargas de trabalho de IA entre fronteiras no âmbito do framework IPCEI-CIS. No Oriente Médio e África, os investimentos dos Emirados Árabes Unidos e da Arábia Saudita podem apoiar a demanda por gestão de resfriamento e otimização de energia em ambientes de alta temperatura. A América do Sul permanece em um estágio mais inicial, com o Brasil e o Chile fornecendo uma base inicial à medida que a penetração de energia solar e eólica aumenta. A ausência de estruturas maduras de resposta à demanda no atacado limita o cadastramento atual, mas pode criar oportunidades posteriormente para plataformas que possam apoiar programas de carga flexível.
Cenário Competitivo
O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers inclui grandes fornecedores de infraestrutura elétrica e operadores especializados em resposta à demanda. Schneider Electric SE, Siemens AG, Honeywell International Inc., ABB Ltd. e Eaton Corporation se beneficiam de sistemas instalados de gestão de energia e de edifícios que apoiam controles integrados, distribuição de energia, resfriamento e monitoramento. Voltus, GridBeyond, CPower e EnergyHub se concentram mais diretamente em agregação, sinais de rede elétrica e participação no mercado. A iniciativa DCFlex do EPRI havia se expandido para 9 sites de demonstração nos Estados Unidos e na Europa até 2025, ajudando a desenvolver uma estrutura para valorizar a flexibilidade de data centers como um recurso de capacidade.
A Schneider Electric anunciou designs de referência prontos para IA com a NVIDIA em setembro de 2025, vinculando o gerenciamento de energia e os controles de resfriamento líquido ao NVIDIA Mission Control. Os designs suportavam densidades de rack de até 142 kW e clusters de até 1.152 GPUs por sala de dados. A Honeywell e a LS ELECTRIC formaram uma parceria global em outubro de 2025 para desenvolver painéis de distribuição, monitoramento de energia habilitado por IA e sistemas modulares de armazenamento em baterias para data centers.[4] A Eaton e a Siemens Energy também concordaram em combinar infraestrutura de energia e sistemas de geração modulares para nova capacidade de data centers. Essas iniciativas vinculam os controles de energia à infraestrutura de IA de alta densidade, em vez de equipamentos isolados.
Os especialistas estão bem posicionados onde os sites precisam de agregação em várias instalações ou coordenação entre operações de computação e de rede elétrica. A Voltus lançou seu produto Bring Your Own Capacity com a Cloverleaf Infrastructure em setembro de 2025 para apoiar o crescimento de data centers por meio de capacidade de usina virtual. A Silicon Valley Power e a Emerald AI lançaram um projeto piloto em Santa Clara em abril de 2026 que utilizou controles de cluster de GPU para responder a sinais de despacho de concessionárias. A certificação ISO 50001 pode apoiar decisões de aquisição em projetos europeus e selecionados da Ásia-Pacífico onde as práticas de gestão de energia são avaliadas. Provedores que podem demonstrar controles confiáveis, visibilidade de liquidação e salvaguardas para inquilinos podem abordar uma barreira fundamental para uma adoção mais ampla.
Líderes do Setor de Resposta à Demanda e Gestão de Energia em Data Centers
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
ABB Ltd.
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Resposta à Demanda e Gestão de Energia em Data Centers Empresas cobertas neste relatório
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- AutoGrid Systems, Inc.
- Enel X S.r.l.
- CPower Energy Management LLC
- Voltus, Inc.
- GridBeyond Limited
- EnergyHub, Inc.
- Flexitricity Limited
- Kraken Technologies Limited
- Uplight, Inc.
- Generac Power Systems, Inc.
- Virtual Peaker, Inc.
- Centrica plc
- Landis+Gyr Group AG
- Itron, Inc.
Desenvolvimentos industriais recentes em Mercado de Resposta à Demanda e Gestão de Energia em Data Centers
- Outubro de 2026: O Google e a Voltus expandiram seu acordo de usina virtual na PJM para mais de 1.070 MW, com base em um acordo de 100 MW; a Voltus agregará baterias, termostatos inteligentes e ativos comerciais flexíveis sob um contrato com vigência até 2040, estabelecendo o maior compromisso de usina virtual publicamente anunciado para capacidade de rede elétrica de data centers até o momento e criando um modelo de longa duração para capacidade distribuída financiada por hiperescaladores.
- Junho de 2026: A Schneider Electric SE e o Hon Hai Technology Group (Foxconn) anunciaram uma colaboração estratégica em infraestrutura de data centers de IA, combinando as capacidades de fabricação e integração de racks de IA da Foxconn com os sistemas de energia, resfriamento e gestão de energia da Schneider Electric; as empresas planejam codesenvolver arquiteturas de referência de data centers de IA e estruturas de otimização de energia em circuito fechado.
- Abril de 2026: A Silicon Valley Power e a Emerald AI lançaram um programa piloto em Santa Clara que demonstra a flexibilidade de data centers de IA responsivos à rede elétrica usando a plataforma Conductor da Emerald AI, integrada ao NVIDIA DSX Flex, permitindo que clusters de GPU ajustem com precisão o consumo de energia em resposta a sinais de despacho de concessionárias, enquanto protegem o desempenho das cargas de trabalho de IA.
- Março de 2026: O Google anunciou 1 GW de resposta à demanda integrada em contratos de longo prazo com Indiana Michigan Power, Tennessee Valley Authority, Entergy Arkansas, Minnesota Power e DTE Energy, usando a flexibilidade de cargas de trabalho de aprendizado de máquina como alavanca de corte, o maior compromisso de resposta à demanda na camada de computação publicamente confirmado, e um modelo comercial para acordos de flexibilidade entre concessionárias e hiperescaladores.
Escopo do Relatório Global do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers
O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers refere-se ao ecossistema de hardware, software e serviços que os operadores de data centers utilizam para monitorar, otimizar, automatizar e gerenciar o consumo de eletricidade enquanto participam de programas de resposta à demanda e mercados de energia. Essas soluções permitem que os data centers reduzam a demanda de pico, melhorem a eficiência energética, integrem recursos de energia renovável, participem de programas de capacidade e serviços auxiliares, gerenciem interações com a rede elétrica e otimizem os custos operacionais de energia. O mercado inclui plataformas de gestão de resposta à demanda, sistemas de gestão de energia, soluções de análise e previsão de energia e serviços associados de implementação, monitoramento e consultoria implantados em ambientes de data centers de colocation, nuvem, empresarial, borda e hiperescala.
O Relatório do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers é Segmentado por Componente de Solução (Hardware, Software e Serviços), Tipo de Solução de Software (Plataformas de Gestão de Resposta à Demanda, Software de Gestão de Energia, Software de Monitoramento e Análise de Energia e Software de Previsão e Otimização de Energia), Tipo de Programa de Resposta à Demanda (Programas Baseados em Preços e Programas Baseados em Incentivos), Nível de Automação (Soluções Manuais e Não Automatizadas e Soluções Automatizadas e Avançadas de Resposta à Demanda), Aplicação Principal (Gerenciamento de Carga de Pico, Redução de Carga de Emergência, Participação no Mercado de Capacidade, Serviços Auxiliares, Otimização de Custos de Energia e Integração de Energia Renovável), Tamanho do Data Center (Pequeno, Médio, Grande e Hiperescala), Tipo de Data Center (Colocation, Provedores de Serviços em Nuvem [CSPs] e Empresarial e Borda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Plataformas de Gestão de Resposta à Demanda |
| Software de Gestão de Energia |
| Software de Monitoramento e Análise de Energia |
| Software de Previsão e Otimização de Energia |
| Programas Baseados em Preços |
| Programas Baseados em Incentivos |
| Soluções Manuais e Não Automatizadas |
| Soluções Automatizadas e Avançadas de Resposta à Demanda |
| Gerenciamento de Carga de Pico |
| Redução de Carga de Emergência |
| Participação no Mercado de Capacidade |
| Serviços Auxiliares |
| Otimização de Custos de Energia |
| Integração de Energia Renovável |
| Pequeno |
| Médio |
| Grande |
| Hiperescala |
| Colocation |
| Provedores de Serviços em Nuvem (CSPs) |
| Empresarial e Borda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Colômbia | |
| Argentina | |
| Peru | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Países Baixos | |
| Irlanda | |
| Espanha | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Israel | |
| Egito | |
| Catar | |
| Restante do Oriente Médio e África |
| Por Componente de Solução | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Solução de Software | Plataformas de Gestão de Resposta à Demanda | |
| Software de Gestão de Energia | ||
| Software de Monitoramento e Análise de Energia | ||
| Software de Previsão e Otimização de Energia | ||
| Por Tipo de Programa de Resposta à Demanda | Programas Baseados em Preços | |
| Programas Baseados em Incentivos | ||
| Por Nível de Automação | Soluções Manuais e Não Automatizadas | |
| Soluções Automatizadas e Avançadas de Resposta à Demanda | ||
| Por Aplicação Principal | Gerenciamento de Carga de Pico | |
| Redução de Carga de Emergência | ||
| Participação no Mercado de Capacidade | ||
| Serviços Auxiliares | ||
| Otimização de Custos de Energia | ||
| Integração de Energia Renovável | ||
| Por Tamanho de Data Center | Pequeno | |
| Médio | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Data Center | Colocation | |
| Provedores de Serviços em Nuvem (CSPs) | ||
| Empresarial e Borda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Colômbia | ||
| Argentina | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Países Baixos | ||
| Irlanda | ||
| Espanha | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Israel | ||
| Egito | ||
| Catar | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Resposta à Demanda e Gestão de Energia em Data Centers?
O Mercado de Resposta à Demanda e Gestão de Energia em Data Centers está projetado em 8,89 bilhões de USD em 2026 e 18,78 bilhões de USD até 2032, com um CAGR de 13,34% de 2027 a 2032.
Por que os data centers estão aderindo a programas de resposta à demanda?
Esses programas podem reduzir os custos de energia de pico, criar pagamentos de capacidade e apoiar discussões sobre conexão à rede elétrica onde a energia é limitada no Mercado de Resposta à Demanda e Gestão de Energia em Data Centers.
Qual componente de solução tem a maior participação?
O software detém a maior participação com 68,12% em 2026 porque apoia a previsão, o despacho e a medição em sistemas de instalações e de TI.
Qual tipo de data center está se expandindo mais rapidamente?
Os provedores de serviços em nuvem têm projeção de expansão a um CAGR de 15,43% até 2032 porque podem transferir cargas de trabalho elegíveis entre locais.
O que está impulsionando a adoção de resposta à demanda automatizada?
As soluções automatizadas podem responder a janelas curtas de despacho de concessionárias e ajudar as instalações a atender aos requisitos de desempenho para serviços de rede elétrica de maior valor.
Qual região tem projeção de avançar mais rapidamente?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 14,55% até 2032, à medida que grandes novas construções de data centers aumentam a demanda por otimização de energia e cargas de trabalho flexíveis.