
データセンターデマンドレスポンスおよびエネルギー管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 10.04 十億米ドル |
| 市場規模 (2032) | 18.78 十億米ドル |
| 成長率 (2027 - 2032) | 13.34 % |
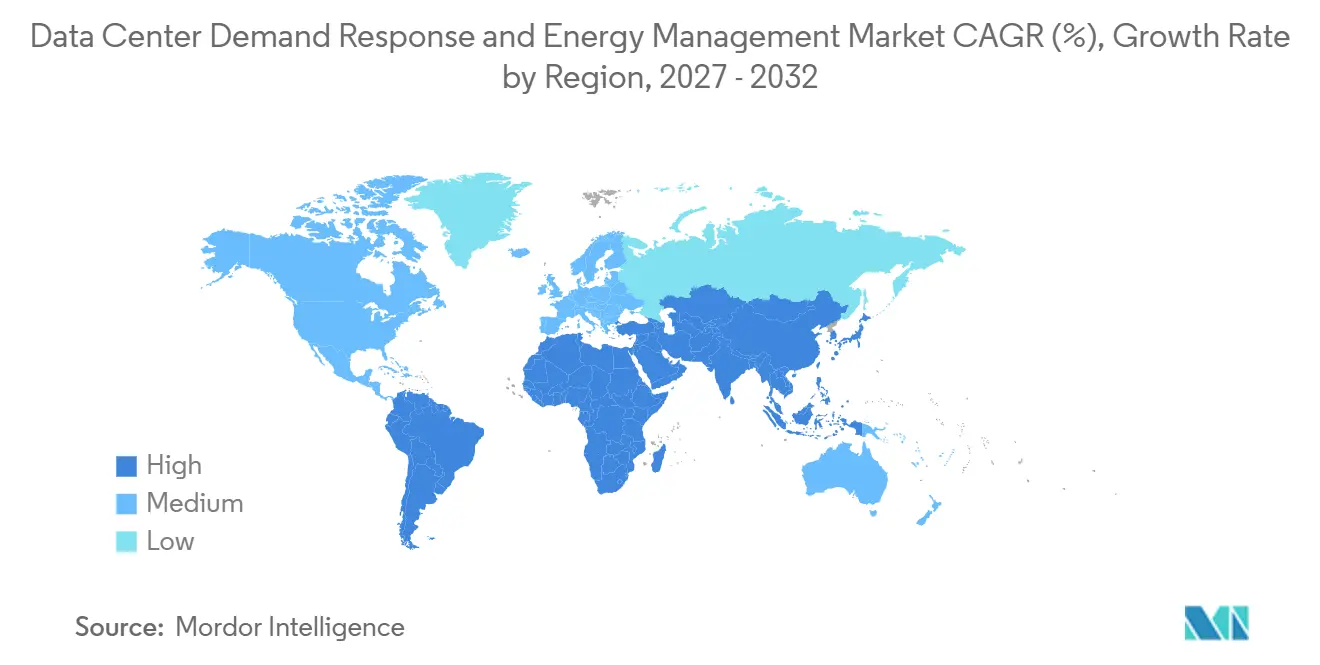
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
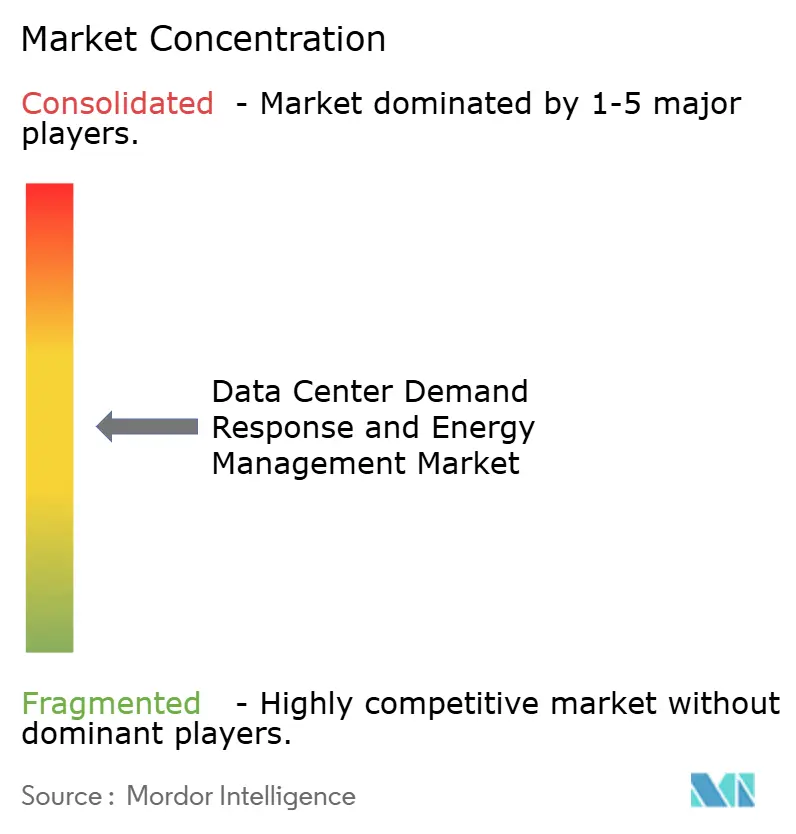
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターデマンドレスポンスおよびエネルギー管理市場分析
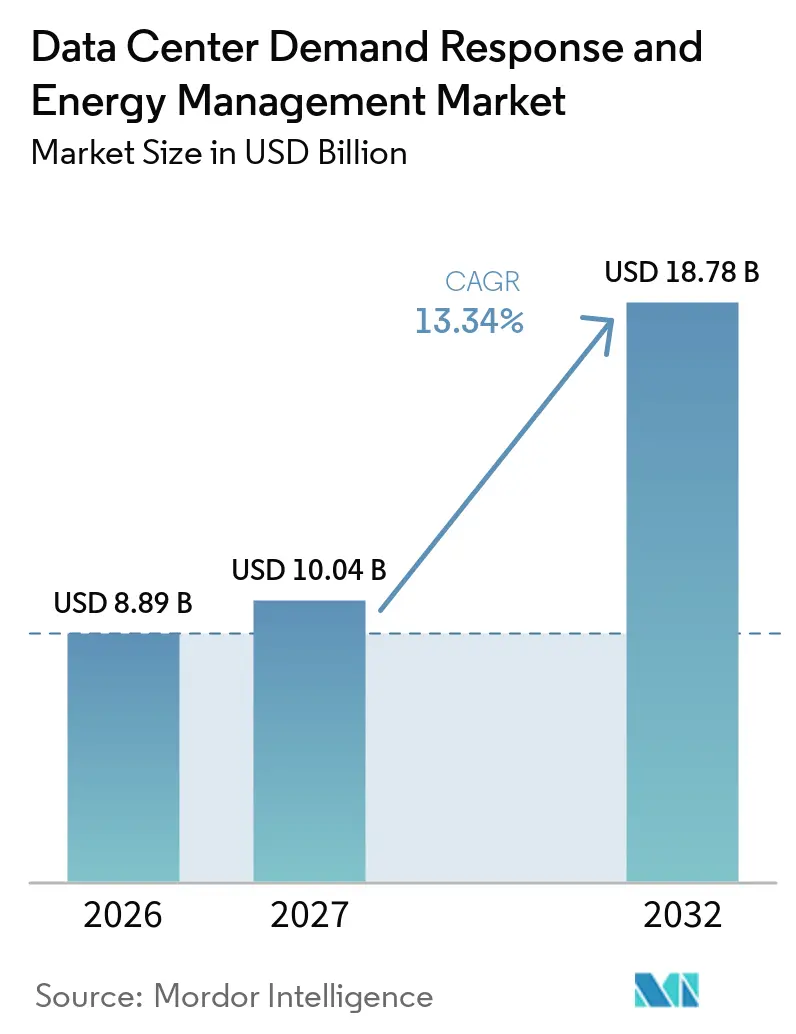
データセンターデマンドレスポンスおよびエネルギー管理市場の規模は、2026年の8.89 ビリオン 米ドルから2027年には10.04 ビリオン 米ドルへ、さらに2032年までに18.78 ビリオン 米ドルと拡大する見込みであり、2027年から2032年の間にCAGR 13.34%を記録すると予測されています。AIキャパシティの拡大に伴いデータセンターからの電力需要が急増し、オペレーターおよびユーティリティにとって制御可能な電力使用の価値が高まりました。長期化する系統連系待ちにより、サイト選定および電力契約においてデマンドフレキシビリティの重要性が増しています。データセンターデマンドレスポンスおよびエネルギー管理市場は、料金管理にとどまらず、プロジェクト開発および系統アクセスにおける役割へと移行しつつあります。ソフトウェア、自動化制御、柔軟なワークロードスケジューリングがこの変化の中心となっています。設計段階からこれらの機能を組み込むオペレーターは、電力コストリスクと系統連系要件の両方に対応できます。
レポートの主要ポイント
- ソリューションコンポーネント別では、ソフトウェアが2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの68.12%を占め、サービスは2032年までCAGR 15.76%で拡大すると予測されています。
- ソフトウェアソリューションタイプ別では、エネルギー管理ソフトウェアが2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの56.31%を占め、エネルギー予測・最適化ソフトウェアは2032年までCAGR 15.12%で拡大すると予測されています。
- デマンドレスポンスプログラムタイプ別では、インセンティブベースプログラムが2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの71.18%を占めました。
- 自動化レベル別では、手動および非自動化ソリューションが2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの70.14%を占め、自動化および高度なデマンドレスポンスソリューションは2032年までCAGR 16.36%で拡大すると予測されています。
- 主要用途別では、エネルギーコスト最適化が2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの37.44%を占め、再生可能エネルギー統合は2032年までCAGR 14.26%で拡大すると予測されています。
- データセンター規模別では、ハイパースケールデータセンタが2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの58.19%を占めました。
- データセンタータイプ別では、コロケーションデータセンターが2026年に62.45%のシェアを占め、クラウドサービスプロバイダーは2032年までCAGR 15.43%で拡大すると予測されています。
- 地域別では、北米が2026年に42.21%のシェアを占め、アジア太平洋地域は2032年までCAGR 14.55%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力価格の上昇と運営コスト最適化への圧力 | +3.0% | グローバル、特に北米とヨーロッパで高い強度 | 短期(2年以内) |
| 系統混雑と柔軟な負荷需要 | +2.5% | 北米とEU、アジア太平洋主要市場への波及あり | 中期(2〜4年) |
| AIワークロードの成長とスケジューリング機会 | +2.2% | グローバル、北米とアジア太平洋が主導 | 短期(2年以内) |
| エネルギー監視・最適化プラットフォームの採用 | +1.8% | ローバル | 中期(2〜4年) |
| ユーティリティのデマンドレスポンスと系統フレキシビリティプログラム | +1.5% | 北米、EU、アジア太平洋新興市場 | 中期(2〜4年) |
| AIベースの予測と自動制御の進歩 | +1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力価格の上昇と運営コスト最適化への圧力
電力はデータセンターにとって集中的な運営コストを構成しており、Denaの報告によるとドイツでは電力がオペレーティングエクスペンディチャーの50%を占める場合があります。AIシステム向けの高ラック密度は、電力供給と冷却に関連するコストリスクを高めます。データセンターデマンドレスポンスおよびエネルギー管理市場は、オペレーターが一部の柔軟な消費をユーティリティプログラム収益に転換できる能力から恩恵を受けています。CPowerは2015年以来、デマンドレスポンスおよびエネルギーフレキシビリティプログラムを通じて顧客およびパートナーに1.4 ビリオン 米ドル以上を支払っており、プログラム参加が生み出せる商業的価値を示しています。需要削減コミットメントは、ユーティリティが制御可能な負荷を容量評価に含めることができるため、系統連系計画の支援にもなります。これにより、エネルギーフレキシビリティは資本計画と月次電力料金の両方に関連するものとなっています。
系統混雑と柔軟な電力負荷への需要増大
系統混雑により、デマンドレスポンスは主要拠点における大規模負荷接続を確保するための実用的な手段となっています。FERCは2025年に、2027/2028年デリバリーイヤーに向けてPJMの卸売デマンドレスポンス参加を1日24時間に拡大しました。同評価では、2025年6月のPJM熱波時に4,000 MW以上のピーク削減が記録されました。テキサス州SB 6およびバージニア州HB 284/SB 371は、主要なデータセンター州が大規模負荷フレキシビリティと系統接続に関するより明確な義務を確立しつつあることを示しています。SEPAは2026年第2四半期に、米国37州で69件の承認済みおよび35件の提案中の大規模負荷タリフを追跡しました。これらのタリフにより、データセンターデマンドレスポンスおよびエネルギー管理市場はより広範なユーティリティ参入ポイントを得ています。
AIワークロードの成長とワークロドスケジューリング機会
AIトレーニングおよびバックグラウンド推論は、レイテンシに敏感なビジネスワークロードよりもタイミングの柔軟性が高いです。Nature Energyの研究では、ソフトウェアが256基のGPUを搭載したAIクラスターにおいて、サービス品質コミットメントを維持しながら3時間連続で電力消費を25%削減できることが実証されました。Applied Energy Researchは、階層型デマンドレスポンスモデルが従来のディスパッチアプローチと比較してデータセンターの電力コストを13.40%から30.21%削減したことを発見しました。ACEEEは、年間稼働時間の0.25%の負荷削減により、追加発電なしで76 GWの新規系統負荷を吸収できると報告しました。Googleは2026年3月に米国の5つのユーティリティと1 GWのデータセンターデマンドレスポンス契約を締結し、機械学習ワークロードのフレキシビリティを活用しました。これにより、ワークロードスケジューリングは技術的なオプションから、ユーティリティが契約できる運営モデルへと移行しつつあります。
エネルギー監視・最適化プラットフォームの採用
エネルギー視プラットフォームは、テレメトリ、デジタルモデル、自動制御をますます組み合わせるようになっています。IEEE Transactions on Sustainable Computingの研究では、相対絶対誤差が5%未満で、従来の過剰プロビジョニングと比較してカーボンフットプリントが27%低いデジタルツインモデルが報告されました。EnergyHubは2025年に150以上のユーティリティクライアントにわたって3.4 GW以上のディスパッチ可能なフレキシビリティを管理しました。ドイツのEnEfGおよびEUエネルギー効率指令は、信頼性の高い計量とアナリティクスに依存するエネルギー報告を義務付けています。このコンプライアンス要件は、デマンドレスポンス登録に必要な運営データを提供できます。データセンターデマンドレスポンスおよびエネルギー管理市場は、報告システムとフレキシビリティプラットフォームが同じデータ基盤を共有するようになるにつれ、この重複から恩恵を受けています。オペレーターはコンプライアンス投資を電力計画、エネルギー最適化、系統参加に活用できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ミッションクリティカルなITロードの削減における柔軟性の限界 | -2.8% | グローバル | 短期(2年以内) |
| 不適切な負荷調整によるサービス可用性リスク | -1.8% | グローバル | 短期(2年以内) |
| 施設とITシステムの統合課題 | -1.2% | アジア太平洋主要市場および新興市場 | 中期(2〜4年) |
| デマンドレスポンスインセンティブと収益の不確実性 | -0.9% | 北米とEU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ミッションクリティカルなITロードの削減における柔軟性の限界
サービスレベルアグリーメントにより、オペレーターは系統イベント時にテナント管理のIT需要を削減できない場合があります。FERCは、技術的要件がデータセンターを柔軟な負荷として活用する際の障壁であると認識しています。[1] コロケーションオペレーターは、各テナントが負荷参加を承認する必要がある場合があるため、追加の調整作業に直面します。これは、コロケーション施設が2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの62.45%を占めているため、特に重要です。AIトレーニングおよびバックグラウンド推論は増大する延期可能なワークロードのプールを提供しますが、すべてのテナント制限を解決するわけではありません。この制限は、エンタープライズおよびコロケーションサイトにとって最も重要であり、自社のワークロードスタックを管理するハイパースケールオペレーターにとっては重要性が低くなります。
不適切な負荷調整によるサービス可用性リスク
冷却、電力配分、またはUPS機器への調整が不十分に調整された場合、アプリケーションの可用性に影響を与える可能性があります。ディスパッチ指示が短い間隔での応答を必要とし、ITと施設チームが別々のプロセスを使用する場合、リスクは高まります。IEEE Transactions on Sustainable Computingの研では、予測モデルが弱いとカーボンアウェアキャパシティプランニングにおけるサービス中断リスクが高まることが明らかになりました。CPower、Bentaus、およびSupermicroは、協調制御によりNVIDIA B200 GPUサーバーがAIワークロードを維持しながら系統条件下で最大75%の電力削減を実現できることを実証しました。この結果は、オペレーショナルテクノロジーとIT制御の緊密な連携に依存していました。その統合を持たないベンダーは、信頼性の高い参加を実証する上でより高いハードルに直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションコンポーネント別:
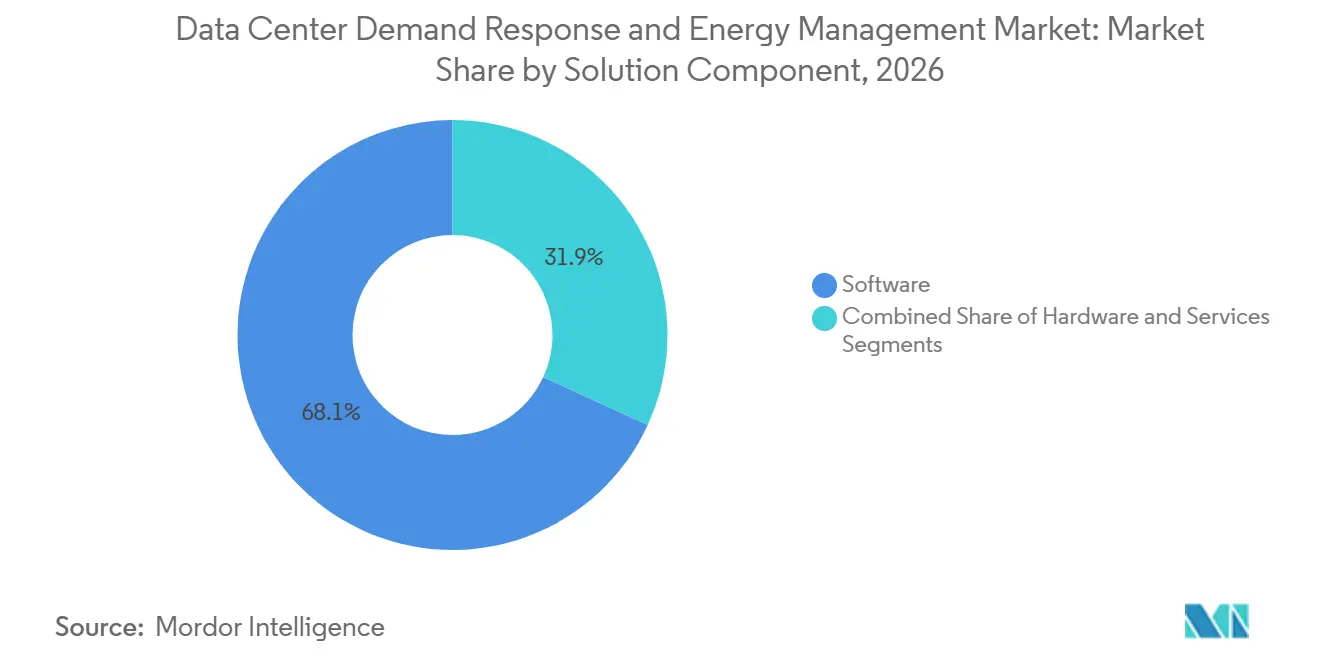
ソフトウェアが最大シェアを維持しながらサービスが急速に拡大ソフトウェアは2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの68.12%を占めました。その地位は、短い間隔で電力フレキシビリティをモデル化、予測、ディスパッチする必要性を反映しています。オペレーターはソフトウェアを使用して、施設データ、系統シグナル、ワークロード決定を単一のプロセスに統合します。メーター、センサー、電力配分機器などハードウェアは基礎となるデータレイヤーを提供します。ただし、ハードウェアは多くの確立されたベンダーによって供給されており、より強い標準化圧力に直面しています。ソフトウェアレイヤーは生の情報をユーティリティイベントまたは内部コスト目標に使用できる決定に変換します。
サービスは2032年までCAGR 15.76%で拡大すると予測されています。この成長は、ユーティリティルール、テナント契約、制御統合、再生可能エネルギー調達、エネルギー報告を整合させることの難しさを反映しています。リーハイ大学のAIデータセンタースケジューリングに関する研究では、ワークロードとエネルギー管理の協調によりデマンドレスポンス条件下でコストを削減できることが明らかになりました。多くの運営チームは系統市場やデマンドレスポンス決済に関する社内経験が不足しています。専門プロバイダーは、プログラム設計、システムコミッショニング、運営検証を支援できます。データセンターデマンドレスポンスおよびエネルギー管理市場は、これらのサービスがオペレーターがより多くの施にわたって同じプラットフォームを使用するのを支援する場合にも恩恵を受けます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ソフトウェアソリューションタイプ別:
予測ツールがより正確なディスパッチ決定を支援エネルギー管理ソフトウェアは2026年に56.31%のシェアを占めました。電力システム、冷却機器、ITロードから情報を収集するための基本プラットフォームであり続けています。エネルギー予測・最適化ソフトウェアのデータセンターデマンドレスポンスおよびエネルギー管理市場規模は、2032年までCAGR 15.12%で拡大すると予測されています。予測ツールは負荷、価格、予想される系統イベントの将来的な見通しを追加します。デマンドレスポンス管理プラットフォームはイベント登録と決済記録を支援します。監視・アナリティクスシステムもヨーロッパの要件に沿ったエネルギー報告を支援します。
AIワークロードは電力需要を急速に変化させる可能性があり、リアルタイムの意思決定において過去のダッシュボードの有用性が低下しています。IEAは、キャパシティ制約がより顕著になった2025年にデータセンターの電力使用量が急増したと報告しました。オペレーターは、ユーティリティイベントまたはタリフ間隔が始まる前に短期需要を推定できるモデルを必要としています。予測システムは、天気、冷却負荷、サーバーアクティビティ、電力条件を単一のモデルに統合できます。これにより、受動的な報告から自動化されたアクションへの移行が支援されます。また、確立された監視ツールに予測機能を追加する製品よりも、予測制御を中心に設計された製品が有利になります。
デマンドレスポンスプログラムタイプ別:
インセンティブベースプログラムがより明確な収益シグナルを提供インセンティブベースプログラムは2026年に71.18%のシェアを占めました。これらのプログラムは、キャパシティコミットメント、緊急負荷削減、または補助サービス支援に対して施設に支払いを行います。この構造により、財務チームは登録からの期待収益をより明確に把握できます。価格ベースの取り決めは、施設が定額契約を持つか、リアルタイム価格への露出が限られている場合、魅力が低下する可能性があります。データセンターデマンドレスポンスおよびエネルギー管理市場は、ユーティリティが施設の運営制約に合致した支払い構造を提供する場合に支援されます。FERCのPJMルールは、適格なデマンドレスポンスリソースが参加できる時間を拡大しました。
Constellation EnergyとGridBeyondは2025年7月にPJMでAI搭載デマンドレスポンスプログラムを開始しました。このプログラムは予測ナリティクスとデジタルツインプラットフォームを使用して新しいデマンドレスポンスリソースを追加しました。インセンティブ構造は、価格変動だけでは運営慣行を変えるのに不十分な場合に残る躊躇に対処できます。市場アクセスはまた、プログラムルール、技術認定、検証可能な負荷制御の可用性にも依存します。PJM、ERCOT、ISO-NEが大規模負荷参加の経路を明確にするにつれて、収益を生み出すイベントの数が増加する可能性があります。これにより、プログラム設計は基礎となる電力削減と同様に重要になります。
自動化レベル別:
自動化レスポンスがより短いディスパッチウィンドウに対応手動および非自動化ソリューションは2026年に市場の70.14%を占めました。多くのエンタープライズおよび中規模施設は、ユーティリティイベント時の負荷削減において依然として人間の判断に依存しています。自動化および高度なデマンドレスポンスソリューションは2032年までCAGR 16.36%で拡大すると予測されています。自動化システムはシグナルを受信し、利用可能なフレキシビリティをテストし、手動承認を待たずに選択した負荷を調整できます。この機能は、イベントが短く応答要件が厳しい場合に重要です。また、測定されたパフォーマンスに依存する支払いにも関連します。
OpenADR互換インターフェースは、施設がユーティリティおよびアグリゲーターとイベント情報を交換するのに役立ちます。手動システムが保有するデータセンターデマンドレスポンスおよびエネルギー管理市場シェアは、代替機会が依然として相当あることを示しています。自動化レスポンスは、資格取得に秒または分以内のアクションが必要な製品により適しています。これには補助サービスが含まれ、イベントごとの価値は高くなる可能性がありますが、技術要件はより厳しくなります。オペレーターはまた、自動化されたアクション中に冷却とコアITサービスを保護するセーフガードを必要としています。このセグメントの成長は、信頼性の高い制御、透明な監査記録、明確なサイトレベルの運営制限に依存しています。
主要用途別:
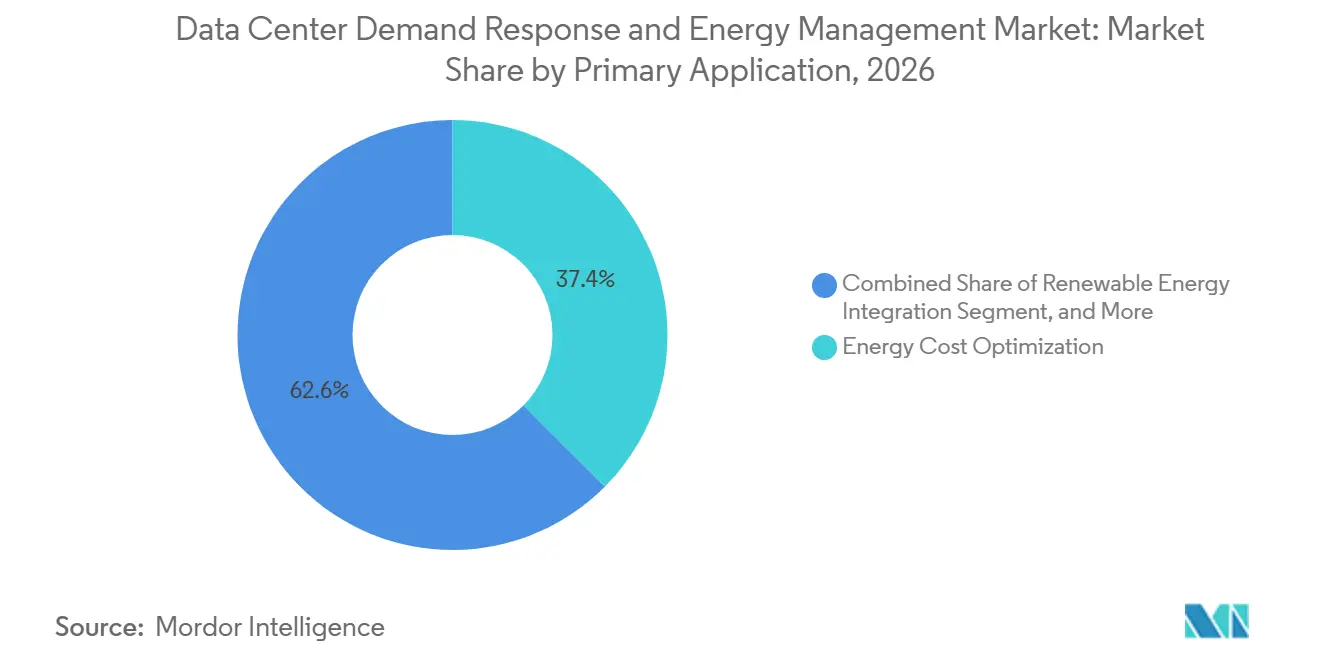
コスト最適化がリードしながら再生可能エネルギー統合が勢いを増すエネルーコスト最適化は2026年に37.44%を占めました。ピーク料金、デマンドチャージ、変動するエネルギーレートへの露出に焦点を当てています。緊急負荷削減とピーク負荷管理は、確立されたデマンドレスポンスプログラムを持つ地域では成熟したユースケースです。キャパシティ市場および補助サービスへの参加はより大きな価値を提供できますが、検証済みの自動化システムを必要とします。データセンターデマンドレスポンスおよびエネルギー管理市場は、オペレーターに電力インテリジェンスへの投資の直接的なインセンティブを提供するため、コスト最適化に引き続き依存しています。また、施設が外系統プログラムに参加する前に使用することもできます。
再生可能エネルギー統合は2032年までCAGR 14.26%で拡大すると予測されています。IEAは、テクノロジーセクターが2025年に締結されたグローバルな企業向け再生可能電力購入契約の40%を占めたと述べています。[2] 変動する再生可能エネルギー発電は、柔軟なコンピュート需要を利用可能な電力と整合させる必要性を生み出します。プラットフォームは、再生可能エネルギー供給が強い時や系統のカーボン強度が低い時に適格な作業をスケジュールできます。これにより、エネルギーチームは調達コミットメントと実際の運営決定を結びつけることがきます。また、カーテールメントや不均衡へのリスクを軽減しながらサステナビリティ報告を支援する可能性もあります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンター規模別:
ハイパースケール施設が柔軟な負荷ポテンシャルを集中ハイパースケールデータセンターは2026年に58.19%のシェアを占めました。大規模なキャンパス負荷はユーティリティ参加閾値を満たし、制御ソフトウェアへの専用投資を支援できます。ACEEEは、データセンター負荷の限的なカーテールメントにより、新規発電なしで大幅な系統キャパシティを創出できることを発見しました。データセンターデマンドレスポンスおよびエネルギー管理市場は、ハイパースケールオペレーターが施設システムとコンピュートスケジュールを大規模に調整できるようにすることで彼らにサービスを提供します。大規模サイトはまた、系統連系遅延と高いデマンドチャージからより大きなリスクにさらされています。これらの要因により、フレキシビリティは単なる運営機能ではなく、サイト開発上の考慮事項となっています。
大規模データセンターは同様の電力密度と電力コストの圧力に直面していますが、参加量は低くなる場合があります。中小規模のサイトは、利用可能な負荷がプログラム閾値を下回る可能性があるため、個別に登録することが難しい場合があります。アグリゲーターは施設を単一のデマンドレスポンスポートフォリオに統合することでこれに対処できます。これにより、小規模オペレーターはすべての市場機能を社内で開発することなくプログラム収益を得るルートが生れます。アジア太平洋地域の新規建設は100 MWを超えるものが増えており、高負荷サイトのより大きなアドレス可能なプールを示しています。同じ変化により、標準化された制御とユーティリティ対応レポートの重要性が高まる可能性があります。
データセンタータイプ別:
コロケーションがリードしながらクラウドプロバイダーが地理的フレキシビリティを活用コロケーションデータセンターは2026年に62.45%のシェアを占めました。マルチテナント施設は、エネルギーコスト、デマンドチャージ、テナントレベルの報告を管理する強いインセンティブを持っています。コストとカーボン情報を追跡する顧客向けのサービス機能としてエネルギーダッシュボードを使用できます。ただし、各テナントのサービスコミットメントにより、施設オペレーターがITロードを制御できる範囲が制限される場合があります。これにより、明確な同意プロセスと正確な計測が必要となります。データセンターデマンドレスポンスおよびエネルギー管理市場は、テナントの運営境界を尊重しながら施設レベルのアクション支援する必要があります。
クラウドサービスプロバイダーは2032年までCAGR 15.43%で拡大すると予測されています。主な利点は、地理的に分離したデータセンター間でワークロードを移動できる能力です。IEEE Transactions on Industry Applicationsは、ノーザンバージニアのクラウド施設向けの協調フレームワークを検証し、エネルギー管理決定において位置ベースの価格とカーボン条件を使用しました。この形態の空間的デマンドレスポンスは、従来のオンサイトカーテールメントを補完できます。プロバイダーは適切なコンピューティングタスクを電力コストまたはカーボン強度が低い場所に移動できます。ワークロードのポータビリティが向上するにつれて、クロスサイトスケジューリングはローカル負荷削減イベントと同様に商業的に重要になる可能性があります。
地域分析
北米
北米は2026年のデータセンターデマンドレスポンスおよびエネルギー管理市場シェアの42.21%を占めました。この地域は、大規模なデータセンター需要、組織化された卸売市場、幅広いユーティリティデマンドレスポンスログラムを組み合わせています。FERCは2024年に地域送電機関および独立系統運用者全体で33,272 MWの卸売デマンドレスポンス参加を記録しました。SEPAは2026年第2四半期に米国37州で69件の承認済みおよび35件の提案中の大規模負荷タリフを特定しました。テキサス州とバージニア州はともに大規模負荷フレキシビリティと系統接続への注目を高める法律を追加しました。Googleの1 GWユーティリティ契約は、コンピュートレイヤーのフレキシビリティがこの地域で重要な商業規模に達していることを示しています。FERCの監督とユーティリティタリフ設計は、利用可能な収益と技術要件を形成するため、重要な規制上の影響力であり続けています。早期にデマンドレスポンス契約を締結したオペレーターは、系統連系とサイト選定戦略において系統フレキシビリティを活用できます。
アジア太平洋
アジア太平洋地域は2032年までCAGR 14.55%で拡大すると予測されています。ACS Energy and Fuelsは、中国、インド日本、オーストラリア、韓国における地域データセンター電力キャパシティが2025年の16 GWから2030年までに70 GWに増加すると予測しました。より大規模な新規施設は、エネルギー予測と自動制御のビジネスケースを強化します。日本では、日立と東京電力パワーグリッドが2025年7月に東京と神奈川の3つのデータセンター間でワークロードをシフトするという独自のアプローチを実証しました。[3] このプロジェクトは、分散ワークロードがほぼゼロのコンピューティングダウンタイムで周波数品質調整を提供できることを示しました。アジア太平洋諸国の多くは、北米のものよりもキャパシティ市場と卸売デマンドレスポンスフレームワークの発展が遅れています。これにより、標準的なプログラムルールが確立される前に、ユーティリティとオペレーター間の二国間協定の余地が生まれます。電力優先設計、再生可能エネルギー調達、バッテリーストレージ、インテリジェント負荷シフトは、新規地域サイトにとって重要な考慮事項となっています。
ヨーロッパ、中東・アフリカ、南米
ヨーロッパは、北米のユーティリティ市場重視とは異なるコンプライアンス主導の道を歩んでいます。ドイツのEnEfGは、300 kW以上のキャパシティを持つデータセンターに対して年間エネルギー使用量、PUE、再生可能電力の割合の開示を義務付けています。2026年、ウンベルトブンデスアムトはドイツ初の公式データセンター効率登録簿を発行し、319施設をカバーしました。Denaは、ドイツのデータセンターにおける電力使用量が2025年に21.3 TWhに達し、平均PUEが1.43に低下したと報告しました。フラウンホーファーISSTとT-Systemsは、IPCEI-CISフレームワークの下で国境を越えたAIワークロードシフトを支援するDEM4DCFシステムを開発しています。中東・アフリカでは、UAEとサウジアビアによる投資が高温環境における冷却管理と電力最適化の需要を支援できます。南米は依然として初期段階にあり、太陽光と風力の普及が進むにつれてブラジルとチリが初期基盤を提供しています。成熟した卸売デマンドレスポンス構造の欠如は現在の登録を制限していますが、柔軟な負荷プログラムを支援できるプラットフォームにとって後に機会を生み出す可能性があります。
競合環境
データセンターデマンドレスポンスおよびエネルギー管理市場には、大規模な電気インフラサプライヤーと専門的なデマンドレスポンスオペレーターが含まれます。Schneider Electric SE、Siemens AG、Honeywell International Inc.、ABB Ltd.、Eaton Corporationは、統合制御、電力配分、冷却、監視を支援する設置済みの電力・ビルディング管理システムから恩恵を受けています。Voltus、GridBeyond、CPower、EnergyHubは、アグリゲーション、系統シグナル、市場参加により直接的に焦点を当てています。EPRIのDCFlexイニシアチブは2025年までに米国とヨーロッパの9つのデモンストレーションサイトに拡大し、データセンターのフレキシビリティをキャパシティリソースとして評価するフレームワークの開発を支援しました。
Schneider Electricは2025年9月にNVIDIAとのAI対応リファレンスデザインを発表し、電力管理と液体冷却制御をNVIDIA Mission Controlに連携させました。このデザインは最大142 kWのラック密度と1データホールあたり最大1,152基のGPUクラスターをサポートしました。HoneywellとLS ELECTRICは2025年10月にデータセンター向けのスイッチギア、AI対応電力監視、モジュラーバッテリーストレージシステムを開発するグローバルパートナーシップを締しました。[4] EatonとSiemens Energyもまた、新規データセンターキャパシティ向けに電力インフラとモジュラー発電システムを組み合わせることに合意しました。これらのイニシアチブは、エネルギー制御を孤立した機器ではなく高密度AIインフラに結びつけています。
専門企業は、サイトが複数の施設にわたるアグリゲーションやコンピューティングと系統運用間の調整を必要とする場合に有利な立場にあります。Voltusは2025年9月にCloverleaf InfrastructureとのBring Your Own Capacityプロダクトを開始し、仮想発電キャパシティを通じたデータセンターの成長を支援しました。Silicon Valley PowerとEmerald AIは2026年4月にサンタクララでパイロットを開始し、GPUクラスター制御を使用してユーティリティディスパッチシグナルに応答しました。ISO 50001認証は、エネルギー管理慣行が審査されるヨーロッパおよび一部のアジア太平洋プロジェクトにおける調達決定を支援できます。信頼性の高い制御、決済の可視性、テナントセーフガードを実証できるプロバイダーは、より広範な採用への主要な障壁に対処できます。
データセンターデマンドレスポンスおよびエネルギー管理産業リーダー
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
ABB Ltd.
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターデマンドレスポンスおよびエネルギー管理市場 このレポートでカバーされる企業
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- AutoGrid Systems, Inc.
- Enel X S.r.l.
- CPower Energy Management LLC
- Voltus, Inc.
- GridBeyond Limited
- EnergyHub, Inc.
- Flexitricity Limited
- Kraken Technologies Limited
- Uplight, Inc.
- Generac Power Systems, Inc.
- Virtual Peaker, Inc.
- Centrica plc
- Landis+Gyr Group AG
- Itron, Inc.
最近の産業開発事情 データセンターデマンドレスポンスおよびエネルギー管理市場
- 2026年10月:GoogleとVoltusはPJM仮想発電所契約を1,070 MW以上に拡大し、100 MWの契約を基盤として構築しました。Voltusは2040年まで続く契約の下でバッテリー、スマートサーモスタット、柔軟な商業資産をアグリゲートし、データセンター系統キャパシティに向けた最大規模の公式発表VPPコミットメントを確立し、ハイパースケーラー資金による分散キャパシティの長期的な青写真を作成しました。
- 2026年6月:Schneider Electric SEとHon Hai Technology Group(Foxconn)はAIデータセンターインフラに関する戦略的協力を発表し、FoxconnのAIラック統合能力とSchneider Electricの電力、冷却、エネルギー管理システムを組み合わせました。両社はAIデータセンターリファレンスアーキテクチャとクローズドループエネルギー最適化フレームワークを共同開発する計画です。
- 2026年4月:Silicon Valley PowerとEmerald AIはサンタクララでパイロットプログラムを開始し、Emerald AIのConductorプラットフォームをNVIDIA DSX Flexと統合してグリッド対応AIデータセンターフレキシビリティを実証しました。これにより、GPUクラスターはAIワークロードパフォーマンスを保護しながらユーティリティディスパッチシグルに応じて電力消費を正確に調整できます。
- 2026年3月:Googleは機械学習ワークロードフレキシビリティをカーテールメントレバーとして使用し、Indiana Michigan Power、Tennessee Valley Authority、Entergy Arkansas、Minnesota Power、DTE Energyとの長期契約に統合された1 GWのデマンドレスポンスを発表しました。これは最大規模の公式確認済みコンピュートレイヤーデマンドレスポンスコミットメントであり、ユーティリティとハイパースケーラーのフレキシビリティ契約の商業的テンプレートとなっています。
データセンターデマンドレスポンスおよびエネルギー管理市場のグローバルレポートスコープ
データセンターデマンドレスポンスおよびエネルギー管理市場とは、データセンターオペレーターがデマンドレスポンスプログラムおよびエネルギー市場に参加しながら電力消費を視、最適化、自動化、管理するために使用するハードウェア、ソフトウェア、サービスのエコシステムを指します。これらのソリューションにより、データセンターはピーク需要の削減、エネルギー効率の改善、再生可能エネルギーリソースの統合、キャパシティおよび補助サービスプログラムへの参加、系統インタラクションの管理、運営エネルギーコストの最適化が可能になります。市場には、デマンドレスポンス管理プラットフォーム、エネルギー管理システム、エネルギーアナリティクスおよび予測ソリューション、ならびにコロケーション、クラウド、エンタープライズ、エッジ、ハイパースケールデータセンター環境全体に展開される関連する実装、監視、コンサルティングサービスが含まれます。
データセンターデマンドレスポンスおよびエネルギー管理市場レポートは、ソリューションコンポーネント(ハードウェア、ソフトウェア、サービス)、ソフトウェアソリューションタイプ(デマンドレスポンス管理プラットフォーム、エネルギー管理ソフトウェア、エネルギー監視・アナリテクスソフトウェア、エネルギー予測・最適化ソフトウェア)、デマンドレスポンスプログラムタイプ(価格ベースプログラム、インセンティブベースプログラム)、自動化レベル(手動および非自動化ソリューション、自動化および高度なデマンドレスポンスソリューション)、主要用途(ピーク負荷管理、緊急負荷削減、キャパシティ市場参加、補助サービス、エネルギーコスト最適化、再生可能エネルギー統合)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| デマンドレスポンス管理プラットフォーム |
| エネルギー管理ソフトウェア |
| エネルギー監視・アナリティクスソフトウェア |
| エネルギー予測・最適化ソフトウェア |
| 価格ベースプログラム |
| インセンティブベースプログラム |
| 手動および非自動化ソリューション |
| 自動化および高度なデマンドレスポンスソリューション |
| ピーク負荷管理 |
| 緊急負荷削減 |
| キャパシティ市場参加 |
| 補助サービス |
| エネルギーコスト最適化 |
| 再生可能エネルギー統合 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| エジプト | |
| カタール | |
| その他の中東・アフリカ |
| ソリューションコンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| ソフトウェアソリューションタイプ別 | デマンドレスポンス管理プラットフォーム | |
| エネルギー管理ソフトウェア | ||
| エネルギー監視・アナリティクスソフトウェア | ||
| エネルギー予測・最適化ソフトウェア | ||
| デマンドレスポンスプログラムタイプ別 | 価格ベースプログラム | |
| インセンティブベースプログラム | ||
| 自動化レベル別 | 手動および非自動化ソリューション | |
| 自動化および高度なデマンドレスポンスソリューション | ||
| 主要用途別 | ピーク負荷管理 | |
| 緊急負荷削減 | ||
| キャパシティ市場参加 | ||
| 補助サービス | ||
| エネルギーコスト最適化 | ||
| 再生可能エネルギー統合 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| エジプト | ||
| カタール | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
データセンターデマンドレスポンスおよびエネルギー管理市場の規模はどのくらいですか?
データセンターデマンドレスポンスおよびエネルギー管理市場は2026年に8.89 ビリオン 米ドル、2032年までに18.78 ビリオン 米ドルと予測されており、2027年から2032年のCAGRは13.34%です。
データセンターがデマンドレスポンスプログラムに参加する理由は何ですか?
これらのプログラムはピーク電力コストを削減し、キャパシティ支払いを生み出し、データセンターデマンドレスポンスおよびエネルギー管理市場において電力が制約されている場所での系統接続協議を支援できます。
最大のシェアを持つソリューションコンポーネントはどれですか?
ソフトウェアは2026年に68.12%で最大のシェアを占めており、施設とITシステム全体での予測、ディスパッチ、計測を支援するためです。
最も急速に拡大しているデータセンタータイプはどれですか?
クラウドサービスプロバイダーは、適格なワークロードを拠点間でシフトできるため、2032年までCAGR 15.43%で拡大すると予測されています。
自動化デマンドレスポンスの採用を促進しているものは何ですか?
自動化ソリューションは短いユーティリティディスパッチウィンドウに応答でき、施設がより高価値の系統サービスのパフォーマンス要件を満たすのを支援します。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は、大規模な新規データセンター建設が電力最適化と柔軟なワークロードへの需要を高めるにつれて、2032年までCAGR 14.55%で拡大すると予測されています。