
Taille et part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.04 Milliards de dollars |
| Taille du Marché (2032) | 18.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
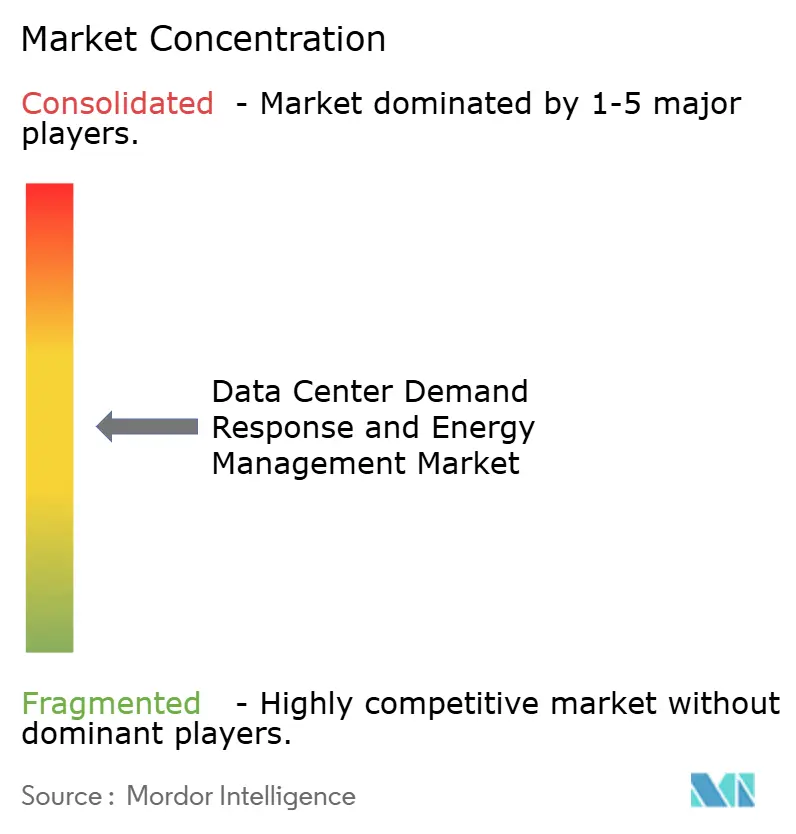
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de la réponse à la demande et de l'énergie des centres de données par Mordor Intelligence
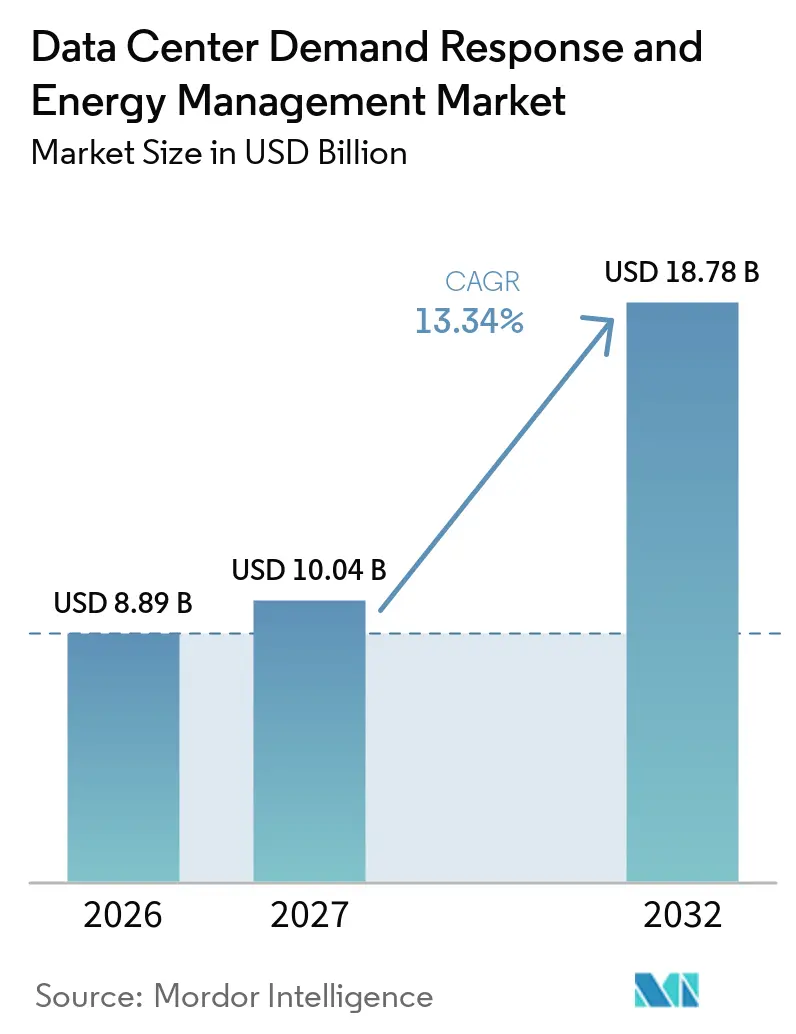
La taille du marché de la gestion de la réponse à la demande et de l'énergie des centres de données devrait s'étendre de 8,89 milliards USD en 2026 à 10,04 milliards USD en 2027, puis à 18,78 milliards USD d'ici 2032, enregistrant un CAGR de 13,34 % entre 2027 et 2032. La demande d'électricité des centres de données a fortement augmenté à mesure que la capacité d'IA s'est développée, ce qui a accru la valeur d'une utilisation contrôlable de l'énergie pour les opérateurs et les services publics. Les longues files d'attente d'interconnexion rendent la flexibilité de la demande pertinente lors de la sélection des sites et de la contractualisation de l'énergie. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données évolue donc au-delà de la gestion des factures vers un rôle dans le développement de projets et l'accès au réseau. Les logiciels, les contrôles automatisés et la planification flexible des charges de travail deviennent centraux dans ce changement. Les opérateurs qui intègrent ces capacités dès la conception peuvent répondre à la fois à l'exposition aux coûts énergétiques et aux exigences d'interconnexion.
Principaux enseignements du rapport
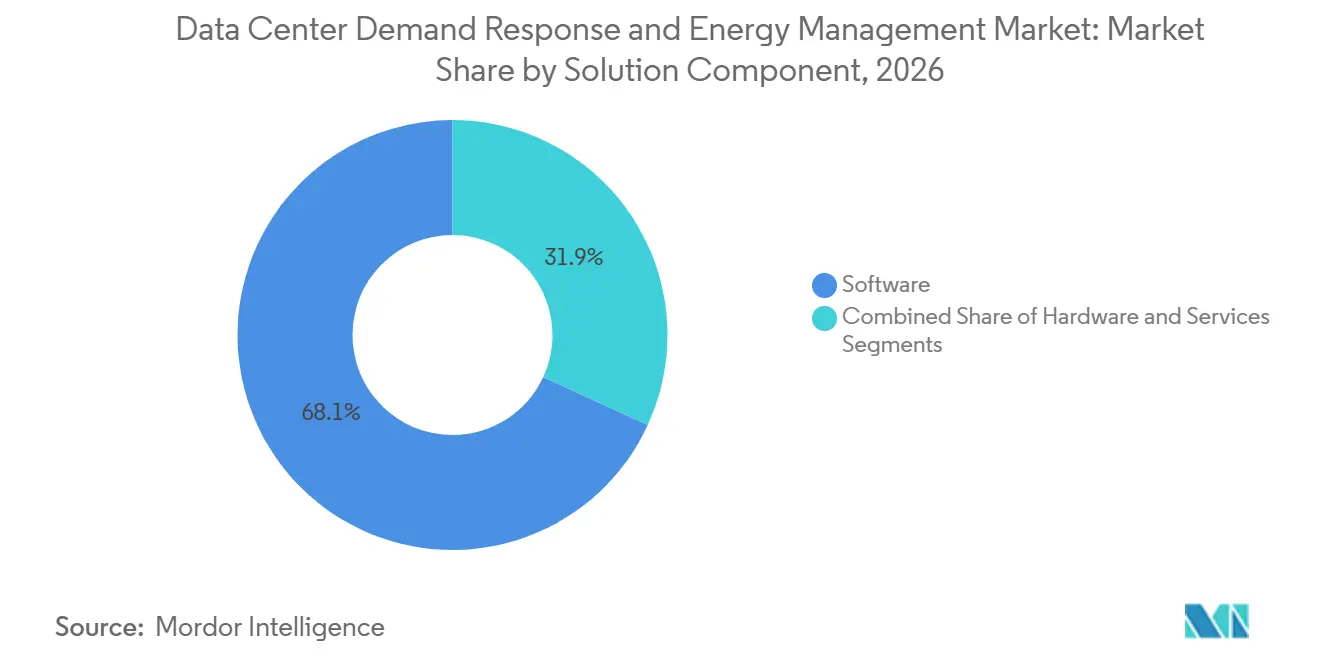
- Par composant de solution, les logiciels détenaient 68,12 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026, tandis que les services devraient se développer à un CAGR de 15,76 % jusqu'en 2032.
- Par type de solution logicielle, les logiciels de gestion de l'énergie détenaient 56,31 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026, tandis que les logiciels de prévision et d'optimisation de l'énergie devraient se développer à un CAGR de 15,12 % jusqu'en 2032.
- Par type de programme de réponse à la demande, les programmes basés sur les incitations détenaient 71,18 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026.
- Par niveau d'automatisation, les solutions manuelles et non automatisées détenaient 70,14 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026, tandis que les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 16,36 % jusqu'en 2032.
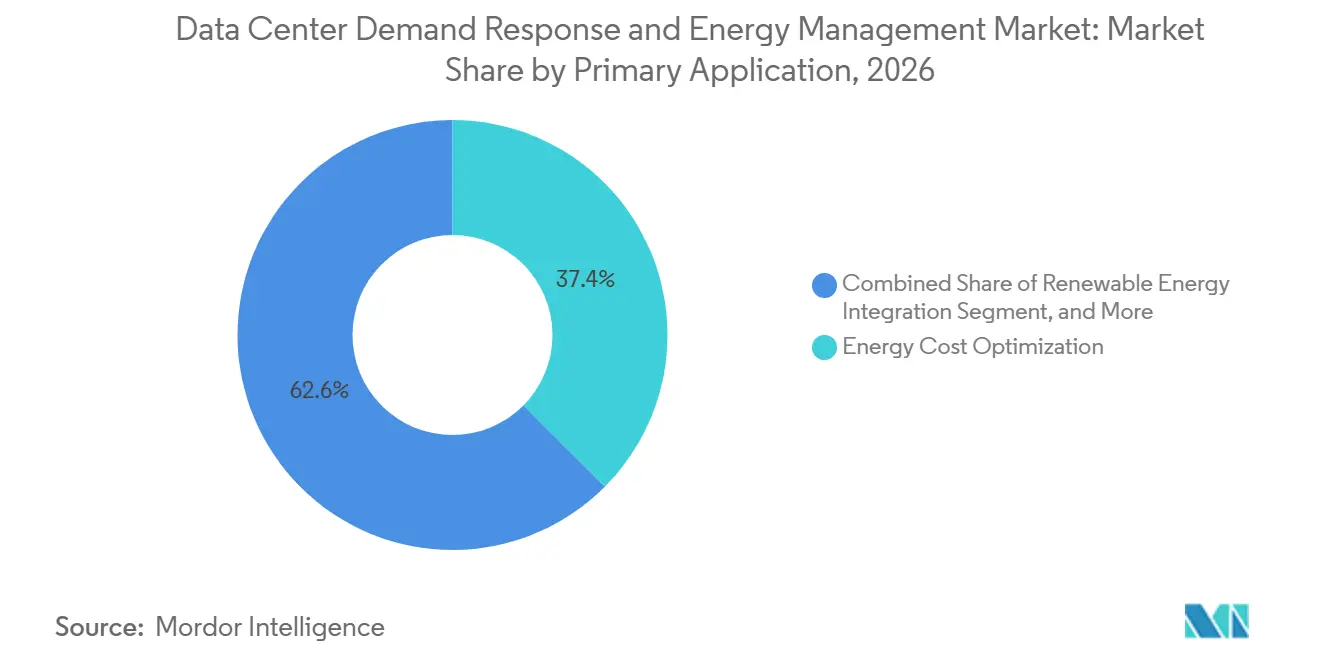
- Par application principale, l'optimisation des coûts énergétiques détenait 37,44 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 14,26 % jusqu'en 2032.
- Par taille de centre de données, les centres de données hyperscale détenaient 58,19 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026.
- Par type de centre de données, les centres de données en colocation détenaient 62,45 % de la part en 2026, tandis que les fournisseurs de services cloud devraient se développer à un CAGR de 15,43 % jusqu'en 2032.
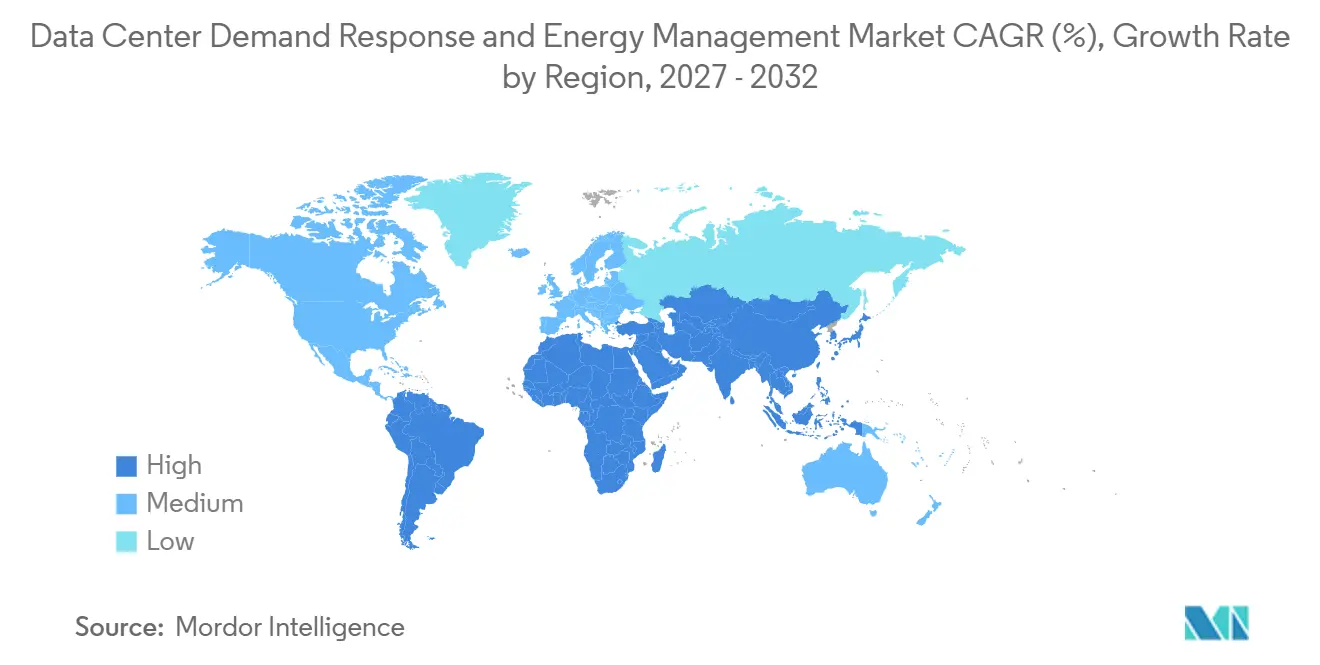
- Par géographie, l'Amérique du Nord détenait 42,21 % de la part en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,55 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des prix de l'électricité et pression sur les coûts d'exploitation | +3.0% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Congestion du réseau et demande de charges flexibles | +2.5% | Amérique du Nord et UE, avec des répercussions sur les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des charges de travail d'IA et opportunités de planification | +2.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de plateformes de surveillance et d'optimisation de l'énergie | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Programmes de réponse à la demande des services publics et de flexibilité du réseau | +1.5% | Amérique du Nord, UE et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées en matière de prévision basée sur l'IA et de contrôle automatisé | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des prix de l'électricité et pression pour optimiser les coûts d'exploitation
L'électricité représente un coût d'exploitation concentré pour les centres de données, la Dena indiquant que l'énergie peut représenter 50 % des dépenses d'exploitation en Allemagne. Les densités de baies plus élevées pour les systèmes d'IA augmentent l'exposition aux coûts liés à la distribution d'énergie et au refroidissement. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données bénéficie de la capacité des opérateurs à convertir une partie de leur consommation flexible en revenus issus des programmes des services publics. CPower a versé à ses clients et partenaires plus de 1,4 milliard USD depuis 2015 grâce à des programmes de réponse à la demande et de flexibilité énergétique, démontrant la valeur commerciale que la participation à ces programmes peut créer. Les engagements de réduction de la demande peuvent également soutenir la planification de l'interconnexion, car les services publics peuvent inclure les charges contrôlables dans leurs évaluations de capacité. Cela rend la flexibilité énergétique pertinente à la fois pour la planification des investissements et les factures d'électricité mensuelles.
Congestion du réseau et demande croissante de charges électriques flexibles
La congestion du réseau fait de la réponse à la demande un moyen pratique de sécuriser les connexions à grande charge dans des emplacements clés. La FERC a élargi la participation à la réponse à la demande en gros de PJM à 24 heures par jour en 2025 pour l'année de livraison 2027/2028. La même évaluation a enregistré plus de 4 000 MW de réduction de pointe lors de la vague de chaleur de PJM en juin 2025. Le SB 6 du Texas et le HB 284/SB 371 de Virginie indiquent que les principaux États accueillant des centres de données établissent des obligations plus claires en matière de flexibilité des grandes charges. La SEPA a recensé 69 tarifs pour grandes charges approuvés et 35 proposés dans 37 États américains au deuxième trimestre 2026. Ces tarifs offrent au marché de la gestion de la réponse à la demande et de l'énergie des centres de données un ensemble plus large de points d'entrée auprès des services publics.
Croissance des charges de travail d'IA et opportunités de planification des charges de travail
La formation d'IA et l'inférence en arrière-plan offrent plus de flexibilité temporelle que les charges de travail métier sensibles à la latence. Une étude publiée dans Nature Energy a démontré qu'un logiciel a réduit la consommation d'énergie d'un cluster d'IA de 256 GPU de 25 % sur 3 heures consécutives tout en maintenant les engagements de qualité de service. Applied Energy Research a constaté qu'un modèle de réponse à la demande hiérarchique a réduit les coûts d'électricité des centres de données de 13,40 % à 30,21 % par rapport aux approches de répartition conventionnelles. L'ACEEE a rapporté que la réduction des charges pendant 0,25 % du temps de fonctionnement annuel pourrait accueillir 76 GW de nouvelle charge réseau sans production supplémentaire. Google a signé des contrats pour 1 GW de réponse à la demande des centres de données avec 5 services publics américains en mars 2026, tirant parti de la flexibilité des charges de travail d'apprentissage automatique. Cela fait évoluer la planification des charges de travail d'une option technique vers un modèle d'exploitation que les services publics peuvent contractualiser.
Adoption de plateformes de surveillance et d'optimisation de l'énergie
Les plateformes de surveillance de l'énergie combinent de plus en plus la télémétrie, les modèles numériques et les contrôles automatisés. Une étude publiée dans IEEE Transactions on Sustainable Computing a rapporté un modèle de jumeau numérique avec une erreur absolue relative inférieure à 5 % et une empreinte carbone inférieure de 27 % à celle du sur-approvisionnement conventionnel. EnergyHub a géré plus de 3,4 GW de flexibilité dispatchable auprès de plus de 150 clients de services publics en 2025. L'EnEfG allemand et la directive européenne sur l'efficacité énergétique exigent des rapports énergétiques qui dépendent d'un comptage et d'une analyse fiables. Cette exigence de conformité peut fournir les données d'exploitation nécessaires à l'inscription à la réponse à la demande. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données bénéficie de ce chevauchement, car les systèmes de reporting et les plateformes de flexibilité partagent de plus en plus la même base de données. Les opérateurs peuvent alors utiliser les investissements de conformité pour la planification énergétique, l'optimisation de l'énergie et la participation au réseau.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Flexibilité limitée pour réduire les charges informatiques critiques | -2.8% | Mondial | Court terme (≤ 2 ans) |
| Risques pour la disponibilité des services liés à des ajustements de charge inappropriés | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Défis d'intégration des systèmes d'installation et informatiques | -1.2% | Marchés principaux et émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Incertitude sur les incitations à la réponse à la demande et les revenus | -0.9% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Flexibilité limitée pour réduire les charges informatiques critiques
Les accords de niveau de service peuvent empêcher les opérateurs de réduire la demande informatique contrôlée par les locataires lors d'événements réseau. La FERC a reconnu les exigences techniques comme un obstacle à l'utilisation des centres de données en tant que charges flexibles.[1] Les opérateurs de colocation font face à un travail de coordination supplémentaire car chaque locataire peut avoir besoin d'approuver la participation à la charge. Cela est particulièrement important car les installations de colocation détiennent 62,45 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026. La formation d'IA et l'inférence en arrière-plan offrent un pool croissant de charges de travail différables, mais elles ne résolvent pas toutes les restrictions des locataires. La limitation reste la plus significative pour les sites d'entreprise et de colocation, et moins significative pour les opérateurs hyperscale qui gèrent leur propre pile de charges de travail.
Risques pour la disponibilité des services liés à des ajustements de charge inappropriés
Des ajustements mal coordonnés du refroidissement, de la distribution d'énergie ou des équipements UPS peuvent affecter la disponibilité des applications. Le risque augmente lorsque les instructions de répartition nécessitent une réponse dans de courts intervalles et que les équipes informatiques et d'installation utilisent des processus séparés. Des recherches publiées dans IEEE Transactions on Sustainable Computing ont révélé que des modèles de prévision insuffisants augmentent l'exposition aux perturbations de service dans la planification de capacité tenant compte du carbone. CPower, Bentaus et Supermicro ont démontré que des contrôles coordonnés permettaient aux serveurs GPU NVIDIA B200 d'utiliser jusqu'à 75 % moins d'électricité dans des conditions réseau tout en maintenant les charges de travail d'IA. Le résultat dépendait d'une coordination étroite entre la technologie opérationnelle et les contrôles informatiques. Les fournisseurs sans cette intégration font face à un obstacle plus élevé pour démontrer une participation fiable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant de solution :
les logiciels occupent la position la plus importante tandis que les services progressent rapidementLes logiciels détenaient 68,12 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026. Leur position reflète la nécessité de modéliser, prévoir et répartir la flexibilité énergétique à de courts intervalles. Les opérateurs utilisent des logiciels pour intégrer les données d'installation, les signaux du réseau et les décisions relatives aux charges de travail dans un processus unique. Le matériel tel que les compteurs, les capteurs et les équipements de distribution d'énergie fournit la couche de données sous-jacente. Cependant, le matériel est fourni par de nombreux fournisseurs établis et fait face à une pression de standardisation plus forte. La couche logicielle transforme les informations brutes en une décision pouvant être utilisée pour un événement de service public ou un objectif de coût interne.
Les services devraient se développer à un CAGR de 15,76 % jusqu'en 2032. Cette croissance reflète la difficulté d'aligner les règles des services publics, les accords avec les locataires, l'intégration des contrôles, l'approvisionnement en énergies renouvelables et les rapports énergétiques. Les recherches de l'Université Lehigh sur la planification des centres de données d'IA ont révélé que la gestion coordonnée des charges de travail et de l'énergie peut réduire les coûts dans des conditions de réponse à la demande. De nombreuses équipes d'exploitation manquent d'expérience interne avec les marchés du réseau ou le règlement de la réponse à la demande. Des prestataires spécialisés peuvent donc soutenir la conception des programmes, la mise en service des systèmes et la vérification opérationnelle. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données bénéficie également lorsque ces services aident les opérateurs à utiliser la même plateforme dans davantage d'installations.

Par type de solution logicielle :
les outils de prévision soutiennent des décisions de répartition plus précisesLes logiciels de gestion de l'énergie détenaient 56,31 % de la part en 2026. Ils restent la plateforme de base pour collecter des informations provenant des systèmes d'alimentation, des équipements de refroidissement et des charges informatiques. La taille du marché de la gestion de la réponse à la demande et de l'énergie des centres de données pour les logiciels de prévision et d'optimisation de l'énergie devrait se développer à un CAGR de 15,12 % jusqu'en 2032. Les outils de prévision ajoutent une vision prospective de la charge, du prix et des événements réseau attendus. Les plateformes de gestion de la réponse à la demande soutiennent l'inscription aux événements et les enregistrements de règlement. Les systèmes de surveillance et d'analyse soutiennent également les rapports énergétiques conformément aux exigences européennes.
Les charges de travail d'IA peuvent modifier rapidement la demande d'énergie, rendant les tableaux de bord historiques moins utiles pour les décisions en temps réel. L'AIE a signalé une forte hausse de la consommation d'électricité des centres de données en 2025 à mesure que les contraintes de capacité devenaient plus visibles. Les opérateurs ont besoin de modèles capables d'estimer la demande à court terme avant qu'un événement de service public ou un intervalle tarifaire ne commence. Les systèmes de prévision peuvent intégrer les conditions météorologiques, la charge de refroidissement, l'activité des serveurs et les conditions électriques dans un seul modèle. Cela soutient un passage du reporting passif à l'action automatisée. Cela favorise également les produits conçus autour du contrôle prédictif plutôt que les produits qui ajoutent des prévisions aux outils de surveillance établis.
Par type de programme de réponse à la demande :
les programmes basés sur les incitations fournissent des signaux de revenus plus clairsLes programmes basés sur les incitations détenaient 71,18 % de la part en 2026. Ces programmes rémunèrent les installations pour des engagements de capacité, des réductions de charge d'urgence ou un soutien aux services auxiliaires. La structure donne aux équipes financières une vision plus claire du rendement attendu de l'inscription. Les arrangements basés sur les prix peuvent être moins attractifs lorsque les installations ont des contrats à tarif fixe ou une exposition limitée aux prix en temps réel. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données est soutenu lorsque les services publics proposent des structures de paiement correspondant aux contraintes opérationnelles d'une installation. La règle PJM de la FERC a élargi les heures pendant lesquelles les ressources de réponse à la demande éligibles peuvent participer.
Constellation Energy et GridBeyond ont lancé un programme de réponse à la demande basé sur l'IA dans PJM en juillet 2025. Le programme a utilisé l'analyse prédictive et une plateforme de jumeau numérique pour ajouter de nouvelles ressources de réponse à la demande. Les structures d'incitation peuvent répondre à l'hésitation qui subsiste lorsque la seule variation des prix est insuffisante pour modifier les pratiques d'exploitation. L'accès au marché dépend également des règles du programme, de l'accréditation technique et de la disponibilité de contrôles de charge vérifiables. À mesure que PJM, ERCOT et ISO-NE clarifient les voies de participation des grandes charges, le nombre d'événements générateurs de revenus pourrait augmenter. Cela rend la conception du programme aussi importante que les économies d'énergie sous-jacentes.
Par niveau d'automatisation :
la réponse automatisée répond à des fenêtres de répartition plus étroitesLes solutions manuelles et non automatisées représentaient 70,14 % du marché en 2026. De nombreuses installations d'entreprise et de taille moyenne s'appuient encore sur des décisions humaines pour le délestage de charge lors d'événements de services publics. Les solutions de réponse à la demande automatisées et avancées devraient se développer à un CAGR de 16,36 % jusqu'en 2032. Les systèmes automatisés peuvent recevoir un signal, tester la flexibilité disponible et ajuster les charges sélectionnées sans attendre une approbation manuelle. Cette capacité est importante lorsque les événements sont courts et que les exigences de réponse sont strictes. Elle est également pertinente pour les paiements qui dépendent des performances mesurées.
Les interfaces compatibles OpenADR peuvent aider les installations à échanger des informations sur les événements avec les services publics et les agrégateurs. La part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données détenue par les systèmes manuels montre que les opportunités de remplacement restent substantielles. Une réponse automatisée est plus adaptée aux produits pour lesquels la qualification nécessite une action en quelques secondes ou minutes. Cela inclut les services auxiliaires, où la valeur par événement peut être plus élevée mais les exigences techniques sont plus contraignantes. Les opérateurs ont également besoin de protections qui préservent le refroidissement et les services informatiques essentiels lors de toute action automatisée. La croissance de ce segment dépend de contrôles fiables, d'enregistrements d'audit transparents et de limites d'exploitation claires au niveau du site.
Par application principale :
l'optimisation des coûts est en tête tandis que l'intégration des énergies renouvelables progresseL'optimisation des coûts énergétiques représentait 37,44 % en 2026. Elle se concentre sur les charges de pointe, les charges de demande et l'exposition aux variations des tarifs énergétiques. La réduction de charge d'urgence et la gestion de la charge de pointe sont des cas d'usage matures dans les régions disposant de programmes de réponse à la demande établis. La participation au marché de capacité et aux services auxiliaires peut offrir une valeur plus grande, mais elle nécessite des systèmes vérifiés et automatisés. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données continue de s'appuyer sur l'optimisation des coûts, car elle offre aux opérateurs une incitation directe à investir dans l'intelligence énergétique. Elle peut également être utilisée avant qu'une installation ne participe à des programmes de réseau externes.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 14,26 % jusqu'en 2032. L'AIE a déclaré que le secteur technologique représentait 40 % des contrats d'achat d'énergie renouvelable d'entreprise signés dans le monde en 2025.[2] La production variable d'énergies renouvelables crée le besoin d'aligner la demande informatique flexible avec l'énergie disponible. Les plateformes peuvent planifier les travaux éligibles lorsque l'offre renouvelable est plus forte ou lorsque l'intensité carbone du réseau est plus faible. Cela permet aux équipes énergétiques de relier les engagements d'approvisionnement aux décisions d'exploitation réelles. Cela peut également soutenir les rapports de durabilité tout en réduisant l'exposition aux effacements ou aux déséquilibres.
Par taille de centre de données :
les installations hyperscale concentrent le potentiel de charge flexibleLes centres de données hyperscale détenaient 58,19 % de la part en 2026. Leurs grandes charges de campus peuvent satisfaire les seuils de participation des services publics et soutenir des investissements dédiés dans les logiciels de contrôle. L'ACEEE a constaté qu'une réduction limitée des charges sur les charges des centres de données pourrait créer une capacité réseau significative sans nouvelle production. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données sert les opérateurs hyperscale en leur permettant de coordonner les systèmes d'installation et les plannings de calcul à grande échelle. Les grands sites ont également plus de valeur à risque en raison des retards d'interconnexion et des charges de demande élevées. Ces facteurs font de la flexibilité une considération de développement de site plutôt qu'une simple fonctionnalité d'exploitation.
Les grands centres de données font face à bon nombre des mêmes pressions en matière de densité de puissance et de coûts d'électricité, bien que leurs volumes de participation puissent être inférieurs. Les sites de taille moyenne et petite peuvent être difficiles à inscrire individuellement car leur charge disponible peut être inférieure aux seuils des programmes. Les agrégateurs peuvent y remédier en consolidant les installations dans un seul portefeuille de réponse à la demande. Cela crée une voie pour les petits opérateurs pour générer des revenus de programme sans développer toutes les capacités de marché en interne. Les nouvelles constructions en Asie-Pacifique dépassent de plus en plus 100 MW, indiquant un plus grand bassin adressable de sites à forte charge. Ce même changement peut accroître l'importance des contrôles standardisés et des rapports prêts pour les services publics.
Par type de centre de données :
la colocation est en tête tandis que les fournisseurs cloud utilisent la flexibilité géographiqueLes centres de données en colocation détenaient 62,45 % de la part en 2026. Les installations multi-locataires ont de fortes incitations à gérer les coûts énergétiques, les charges de demande et les rapports au niveau des locataires. Elles peuvent utiliser les tableaux de bord énergétiques comme fonctionnalité de service pour les clients qui suivent les informations sur les coûts et le carbone. Cependant, l'engagement de service de chaque locataire peut limiter la mesure dans laquelle l'opérateur de l'installation peut contrôler la charge informatique. Cela crée un besoin de processus de consentement clairs et de mesures précises. Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données doit donc soutenir l'action au niveau de l'installation tout en respectant les limites opérationnelles des locataires.
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,43 % jusqu'en 2032. Leur principal avantage est la capacité à déplacer les charges de travail entre des centres de données géographiquement séparés. IEEE Transactions on Industry Applications a validé un cadre collaboratif pour les installations cloud en Virginie du Nord qui utilisait les prix basés sur la localisation et les conditions carbone dans ses décisions de gestion de l'énergie. Cette forme de réponse à la demande spatiale peut compléter la réduction de charge traditionnelle sur site. Un fournisseur peut déplacer des tâches informatiques appropriées vers un emplacement avec un coût d'énergie plus faible ou une intensité carbone plus basse. À mesure que la portabilité des charges de travail augmente, la planification inter-sites peut devenir aussi commercialement pertinente qu'un événement local de réduction de charge.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,21 % de la part du marché de la gestion de la réponse à la demande et de l'énergie des centres de données en 2026. La région combine une grande demande de centres de données, des marchés de gros organisés et un large ensemble de programmes de réponse à la demande des services publics. La FERC a enregistré 33 272 MW de participation à la réponse à la demande en gros dans les organisations de transmission régionales et les opérateurs de système indépendants en 2024. La SEPA a identifié 69 tarifs pour grandes charges approuvés et 35 proposés dans 37 États américains au deuxième trimestre 2026. Le Texas et la Virginie ont tous deux adopté des législations qui accroissent l'attention portée à la flexibilité des grandes charges et aux connexions au réseau. Les contrats de 1 GW de Google montrent que la flexibilité au niveau de la couche de calcul atteint une échelle commerciale significative dans la région. La supervision de la FERC et la conception des tarifs des services publics restent des influences réglementaires importantes car elles façonnent les revenus disponibles et les exigences techniques. Les opérateurs disposant d'accords de réponse à la demande précoces peuvent tirer parti de la flexibilité du réseau dans leurs stratégies d'interconnexion et de sélection de sites.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 14,55 % jusqu'en 2032. ACS Energy and Fuels a prévu que la capacité énergétique régionale des centres de données en Chine, en Inde, au Japon, en Australie et en Corée du Sud passerait de 16 GW en 2025 à 70 GW d'ici 2030. Les nouvelles installations plus grandes renforcent l'argumentaire commercial pour la prévision énergétique et les contrôles automatisés. Le Japon a démontré une approche distincte lorsque Hitachi et Tokyo Electric Power Grid ont déplacé des charges de travail entre 3 centres de données à Tokyo et Kanagawa en juillet 2025.[3] Le projet a montré que les charges de travail distribuées peuvent fournir un ajustement de la qualité de fréquence avec un temps d'arrêt de calcul quasi nul. De nombreux pays d'Asie-Pacifique disposent de cadres de marché de capacité et de réponse à la demande en gros moins développés que ceux d'Amérique du Nord. Cela laisse de la place pour des accords bilatéraux entre les services publics et les opérateurs avant que des règles de programme standard n'émergent. La conception axée sur l'énergie, l'approvisionnement en énergies renouvelables, le stockage par batterie et le délestage de charge intelligent deviennent des considérations importantes pour les nouveaux sites régionaux.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe suit une voie axée sur la conformité qui diffère de l'accent mis sur le marché des services publics en Amérique du Nord. L'EnEfG allemand exige que les centres de données d'une capacité supérieure à 300 kW divulguent leur consommation annuelle d'énergie, leur PUE et la part d'électricité renouvelable. En 2026, l'Umweltbundesamt a publié le premier registre officiel d'efficacité des centres de données en Allemagne, couvrant 319 installations. La Dena a rapporté que la consommation d'électricité dans les centres de données allemands a atteint 21,3 TWh en 2025, tandis que le PUE moyen a diminué à 1,43. Fraunhofer ISST et T-Systems développent le système DEM4DCF pour soutenir le déplacement transfrontalier des charges de travail d'IA dans le cadre du programme IPCEI-CIS. Au Moyen-Orient et en Afrique, les investissements des Émirats arabes unis et de l'Arabie saoudite peuvent soutenir la demande de gestion du refroidissement et d'optimisation de l'énergie dans des environnements à haute température. L'Amérique du Sud en est à un stade plus précoce, avec le Brésil et le Chili fournissant une base initiale à mesure que la pénétration du solaire et de l'éolien augmente. L'absence de structures matures de réponse à la demande en gros limite l'inscription actuelle mais pourrait créer des opportunités ultérieures pour les plateformes capables de soutenir des programmes de charges flexibles.
Paysage concurrentiel
Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données comprend de grands fournisseurs d'infrastructure électrique et des opérateurs spécialisés en réponse à la demande. Schneider Electric SE, Siemens AG, Honeywell International Inc., ABB Ltd. et Eaton Corporation bénéficient de systèmes d'alimentation et de gestion de bâtiments installés qui soutiennent les contrôles intégrés, la distribution d'énergie, le refroidissement et la surveillance. Voltus, GridBeyond, CPower et EnergyHub se concentrent plus directement sur l'agrégation, les signaux du réseau et la participation au marché. L'initiative DCFlex de l'EPRI s'était étendue à 9 sites de démonstration aux États-Unis et en Europe d'ici 2025, contribuant à développer un cadre pour valoriser la flexibilité des centres de données en tant que ressource de capacité.
Schneider Electric a annoncé des conceptions de référence prêtes pour l'IA avec NVIDIA en septembre 2025, reliant la gestion de l'énergie et les contrôles de refroidissement liquide à NVIDIA Mission Control. Les conceptions prenaient en charge des densités de baies allant jusqu'à 142 kW et des clusters allant jusqu'à 1 152 GPU par salle de données. Honeywell et LS ELECTRIC ont formé un partenariat mondial en octobre 2025 pour développer des appareillages de commutation, une surveillance de l'énergie basée sur l'IA et des systèmes de stockage d'énergie par batterie modulaires pour les centres de données.[4] Eaton et Siemens Energy ont également convenu de combiner l'infrastructure d'alimentation et les systèmes de génération modulaires pour les nouvelles capacités des centres de données. Ces initiatives relient les contrôles énergétiques à l'infrastructure d'IA haute densité plutôt qu'à des équipements isolés.
Les spécialistes sont bien positionnés lorsque les sites ont besoin d'agrégation sur plusieurs installations ou de coordination entre les opérations informatiques et du réseau. Voltus a lancé son produit Bring Your Own Capacity avec Cloverleaf Infrastructure en septembre 2025 pour soutenir la croissance des centres de données grâce à la capacité de centrale électrique virtuelle. Silicon Valley Power et Emerald AI ont lancé un projet pilote à Santa Clara en avril 2026 qui utilisait des contrôles de cluster GPU pour répondre aux signaux de répartition des services publics. La certification ISO 50001 peut soutenir les décisions d'approvisionnement dans les projets européens et certains projets d'Asie-Pacifique où les pratiques de gestion de l'énergie sont examinées. Les fournisseurs capables de démontrer des contrôles fiables, une visibilité du règlement et des protections pour les locataires peuvent répondre à un obstacle clé à une adoption plus large.
Leaders du secteur de la gestion de la réponse à la demande et de l'énergie des centres de données
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
ABB Ltd.
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de la réponse à la demande et de l'énergie des centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- AutoGrid Systems, Inc.
- Enel X S.r.l.
- CPower Energy Management LLC
- Voltus, Inc.
- GridBeyond Limited
- EnergyHub, Inc.
- Flexitricity Limited
- Kraken Technologies Limited
- Uplight, Inc.
- Generac Power Systems, Inc.
- Virtual Peaker, Inc.
- Centrica plc
- Landis+Gyr Group AG
- Itron, Inc.
Développements industriels récents dans Marché de la gestion de la réponse à la demande et de l'énergie des centres de données
- Octobre 2026 : Google et Voltus ont élargi leur accord de centrale électrique virtuelle PJM à plus de 1 070 MW, s'appuyant sur un accord de 100 MW ; Voltus agrégera des batteries, des thermostats intelligents et des actifs commerciaux flexibles dans le cadre d'un contrat courant jusqu'en 2040, établissant le plus grand engagement VPP publiquement annoncé pour la capacité réseau des centres de données à ce jour et créant un modèle à long terme pour la capacité distribuée financée par les hyperscalers.
- Juin 2026 : Schneider Electric SE et Hon Hai Technology Group (Foxconn) ont annoncé une collaboration stratégique sur l'infrastructure des centres de données d'IA, combinant les capacités de fabrication et d'intégration de baies d'IA de Foxconn avec les systèmes d'alimentation, de refroidissement et de gestion de l'énergie de Schneider Electric ; les entreprises prévoient de co-développer des architectures de référence pour les centres de données d'IA et des cadres d'optimisation énergétique en boucle fermée.
- Avril 2026 : Silicon Valley Power et Emerald AI ont lancé un programme pilote à Santa Clara qui démontre la flexibilité des centres de données d'IA réactifs au réseau en utilisant la plateforme Conductor d'Emerald AI, intégrée à NVIDIA DSX Flex, permettant aux clusters GPU d'ajuster précisément la consommation d'énergie en réponse aux signaux de répartition des services publics tout en protégeant les performances des charges de travail d'IA.
- Mars 2026 : Google a annoncé 1 GW de réponse à la demande intégrée dans des contrats à long terme avec Indiana Michigan Power, Tennessee Valley Authority, Entergy Arkansas, Minnesota Power et DTE Energy, utilisant la flexibilité des charges de travail d'apprentissage automatique comme levier de réduction, le plus grand engagement de réponse à la demande au niveau de la couche de calcul publiquement confirmé, et un modèle commercial pour les accords de flexibilité entre services publics et hyperscalers.
Périmètre du rapport mondial sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données
Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données désigne l'écosystème de matériel, de logiciels et de services que les opérateurs de centres de données utilisent pour surveiller, optimiser, automatiser et gérer la consommation d'électricité tout en participant aux programmes de réponse à la demande et aux marchés de l'énergie. Ces solutions permettent aux centres de données de réduire la demande de pointe, d'améliorer l'efficacité énergétique, d'intégrer les ressources en énergies renouvelables, de participer aux programmes de capacité et de services auxiliaires, de gérer les interactions avec le réseau et d'optimiser les coûts énergétiques d'exploitation. Le marché comprend les plateformes de gestion de la réponse à la demande, les systèmes de gestion de l'énergie, les solutions d'analyse et de prévision énergétiques, ainsi que les services associés de mise en œuvre, de surveillance et de conseil déployés dans les environnements de centres de données en colocation, cloud, d'entreprise, en périphérie et hyperscale.
Le rapport sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données est segmenté par composant de solution (matériel, logiciels et services), type de solution logicielle (plateformes de gestion de la réponse à la demande, logiciels de gestion de l'énergie, logiciels de surveillance et d'analyse de l'énergie, et logiciels de prévision et d'optimisation de l'énergie), type de programme de réponse à la demande (programmes basés sur les prix et programmes basés sur les incitations), niveau d'automatisation (solutions manuelles et non automatisées, et solutions de réponse à la demande automatisées et avancées), application principale (gestion de la charge de pointe, réduction de charge d'urgence, participation au marché de capacité, services auxiliaires, optimisation des coûts énergétiques et intégration des énergies renouvelables), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud [FSC] et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciels |
| Services |
| Plateformes de gestion de la réponse à la demande |
| Logiciels de gestion de l'énergie |
| Logiciels de surveillance et d'analyse de l'énergie |
| Logiciels de prévision et d'optimisation de l'énergie |
| Programmes basés sur les prix |
| Programmes basés sur les incitations |
| Solutions manuelles et non automatisées |
| Solutions de réponse à la demande automatisées et avancées |
| Gestion de la charge de pointe |
| Réduction de charge d'urgence |
| Participation au marché de capacité |
| Services auxiliaires |
| Optimisation des coûts énergétiques |
| Intégration des énergies renouvelables |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Colombie | |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Pays-Bas | |
| Irlande | |
| Espagne | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Israël | |
| Égypte | |
| Qatar | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant de solution | Matériel | |
| Logiciels | ||
| Services | ||
| Par type de solution logicielle | Plateformes de gestion de la réponse à la demande | |
| Logiciels de gestion de l'énergie | ||
| Logiciels de surveillance et d'analyse de l'énergie | ||
| Logiciels de prévision et d'optimisation de l'énergie | ||
| Par type de programme de réponse à la demande | Programmes basés sur les prix | |
| Programmes basés sur les incitations | ||
| Par niveau d'automatisation | Solutions manuelles et non automatisées | |
| Solutions de réponse à la demande automatisées et avancées | ||
| Par application principale | Gestion de la charge de pointe | |
| Réduction de charge d'urgence | ||
| Participation au marché de capacité | ||
| Services auxiliaires | ||
| Optimisation des coûts énergétiques | ||
| Intégration des énergies renouvelables | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Colombie | ||
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Pays-Bas | ||
| Irlande | ||
| Espagne | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Israël | ||
| Égypte | ||
| Qatar | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion de la réponse à la demande et de l'énergie des centres de données ?
Le marché de la gestion de la réponse à la demande et de l'énergie des centres de données est estimé à 8,89 milliards USD en 2026 et à 18,78 milliards USD d'ici 2032, avec un CAGR de 13,34 % de 2027 à 2032.
Pourquoi les centres de données rejoignent-ils les programmes de réponse à la demande ?
Ces programmes peuvent réduire les coûts d'énergie de pointe, créer des paiements de capacité et soutenir les discussions sur les connexions au réseau là où l'énergie est contrainte sur le marché de la gestion de la réponse à la demande et de l'énergie des centres de données.
Quel composant de solution détient la plus grande part ?
Les logiciels détiennent la plus grande part à 68,12 % en 2026 car ils soutiennent la prévision, la répartition et la mesure dans les systèmes d'installation et informatiques.
Quel type de centre de données se développe le plus rapidement ?
Les fournisseurs de services cloud devraient se développer à un CAGR de 15,43 % jusqu'en 2032 car ils peuvent déplacer les charges de travail éligibles entre les emplacements.
Qu'est-ce qui stimule l'adoption de la réponse à la demande automatisée ?
Les solutions automatisées peuvent répondre aux courtes fenêtres de répartition des services publics et aider les installations à satisfaire aux exigences de performance pour les services réseau à plus haute valeur.
Quelle région devrait progresser le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,55 % jusqu'en 2032 à mesure que les nouvelles grandes constructions de centres de données augmentent la demande d'optimisation de l'énergie et de charges de travail flexibles.