
Tamaño y Participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 10.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
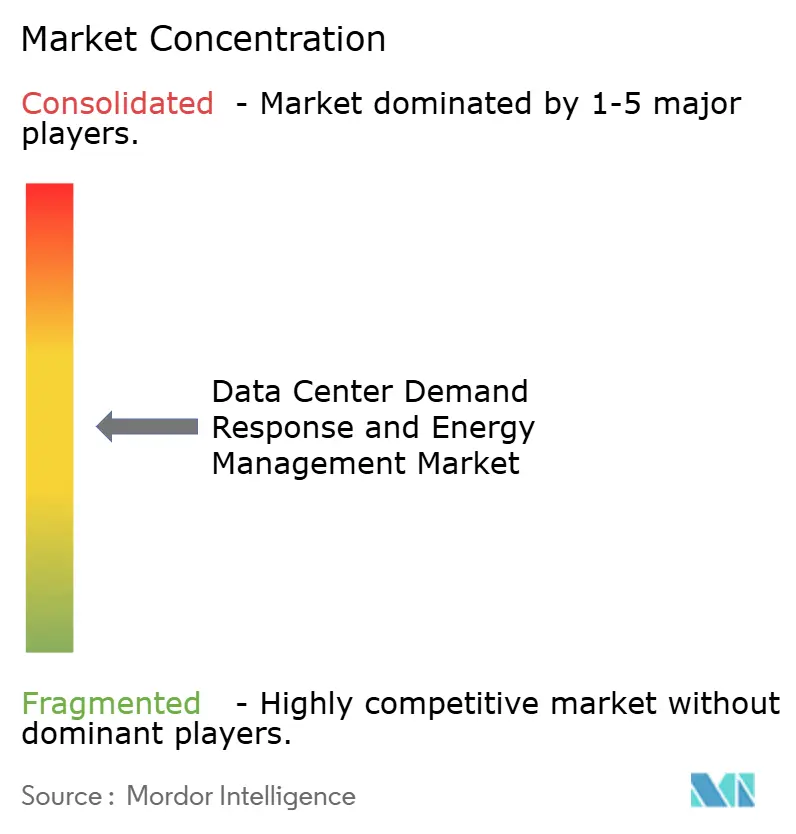
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos por Mordor Intelligence
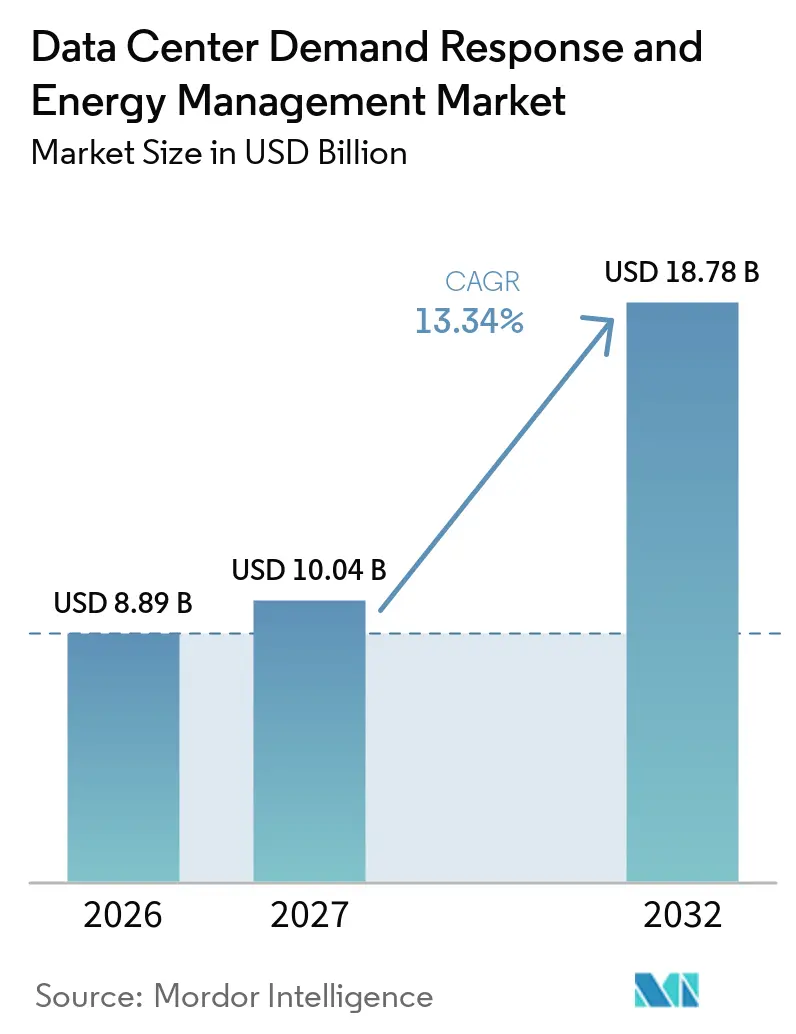
Se proyecta que el tamaño del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos se expanda de 8,89 mil millones de USD en 2026 a 10,04 mil millones de USD en 2027, y a 18,78 mil millones de USD para 2032, registrando un CAGR del 13,34% entre 2027 y 2032. La demanda de electricidad de los centros de datos aumentó considerablemente a medida que se expandió la capacidad de inteligencia artificial, lo que incrementó el valor del uso controlable de energía para los operadores y las empresas de servicios públicos. Las largas colas de interconexión están haciendo que la flexibilidad de la demanda sea relevante durante la selección de sitios y la contratación de energía. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos está, por tanto, evolucionando más allá de la gestión de facturas hacia un papel en el desarrollo de proyectos y el acceso a la red eléctrica. El software, los controles automatizados y la programación flexible de cargas de trabajo se están convirtiendo en elementos centrales de este cambio. Los operadores que incorporan estas capacidades durante el diseño pueden abordar tanto la exposición a los costos de energía como los requisitos de interconexión.
Conclusiones Clave del Informe
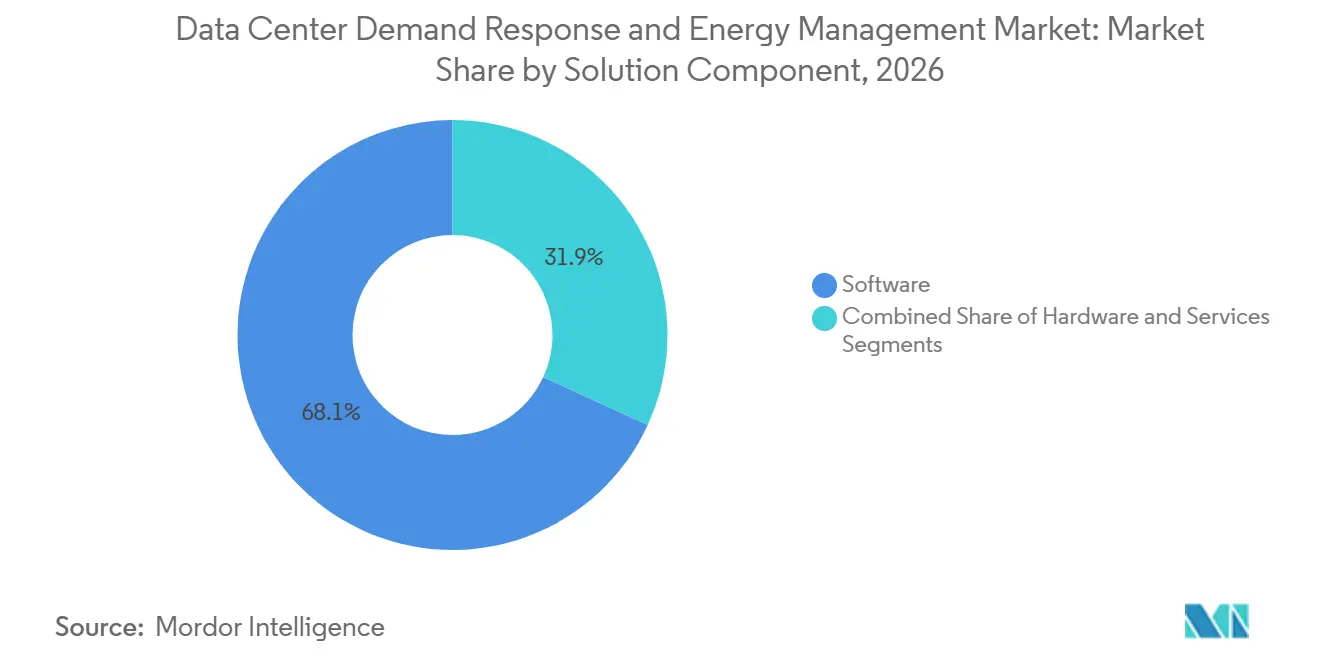
- Por componente de solución, el software representó el 68,12% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026, mientras que se proyecta que los servicios se expandan a un CAGR del 15,76% hasta 2032.
- Por tipo de solución de software, el software de gestión de energía representó el 56,31% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026, mientras que se proyecta que el software de pronóstico y optimización de energía se expanda a un CAGR del 15,12% hasta 2032.
- Por tipo de programa de respuesta a la demanda, los programas basados en incentivos representaron el 71,18% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026.
- Por nivel de automatización, las soluciones manuales y no automatizadas representaron el 70,14% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026, mientras que se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a un CAGR del 16,36% hasta 2032.
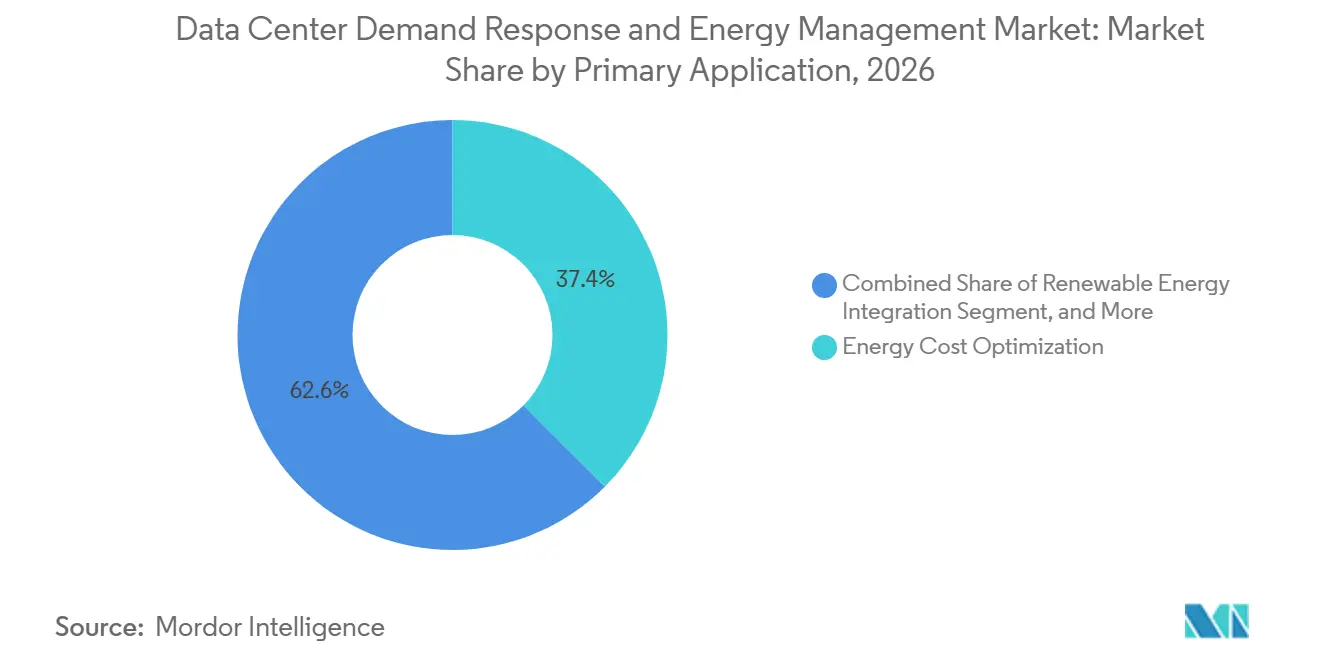
- Por aplicación principal, la optimización de costos de energía representó el 37,44% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026, mientras que se proyecta que la integración de energía renovable se expanda a un CAGR del 14,26% hasta 2032.
- Por tamaño de centro de datos, los centros de datos de hiperescala representaron el 58,19% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026.
- Por tipo de centro de datos, los centros de datos de colocación representaron el 62,45% de la participación en 2026, mientras que se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,43% hasta 2032.
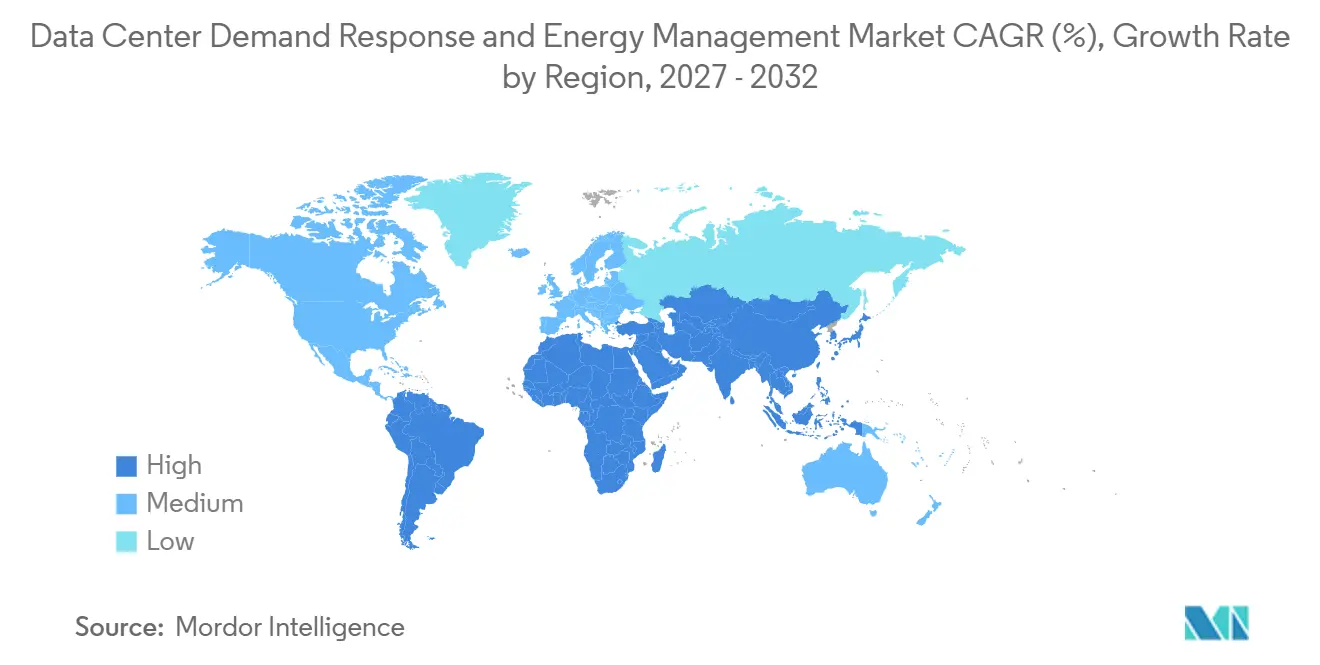
- Por geografía, América del Norte representó el 42,21% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 14,55% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Precios de la Electricidad y Presión sobre los Costos Operativos | +3.0% | Global, mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Congestión de la Red Eléctrica y Demanda de Cargas Flexibles | +2.5% | América del Norte y la UE, con extensión a los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Cargas de Trabajo de Inteligencia Artificial y Oportunidades de Programación | +2.2% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Plataformas de Monitoreo y Optimización de Energía | +1.8% | Global | Mediano plazo (2-4 años) |
| Programas de Respuesta a la Demanda y Flexibilidad de la Red Eléctrica de Empresas de Servicios Públicos | +1.5% | América del Norte, la UE y los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en Pronósticos Basados en Inteligencia Artificial y Control Automatizado | +1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Precios de la Electricidad y Presión para Optimizar los Costos Operativos
La electricidad representa un costo operativo concentrado para los centros de datos, con Dena informando que la energía puede representar el 50% del gasto operativo en Alemania. Las mayores densidades de bastidores para los sistemas de inteligencia artificial aumentan la exposición a los costos vinculados a la distribución de energía y la refrigeración. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos se beneficia de la capacidad de los operadores para convertir parte del consumo flexible en ingresos de programas de empresas de servicios públicos. CPower ha pagado a clientes y socios más de 1,4 mil millones de USD desde 2015 a través de programas de respuesta a la demanda y flexibilidad energética, lo que demuestra el valor comercial que puede generar la participación en programas. Los compromisos de reducción de la demanda también pueden respaldar la planificación de la interconexión, ya que las empresas de servicios públicos pueden incluir la carga controlable en sus evaluaciones de capacidad. Esto hace que la flexibilidad energética sea relevante tanto para la planificación de capital como para las facturas mensuales de electricidad.
Congestión de la Red Eléctrica y Aumento de la Demanda de Cargas Eléctricas Flexibles
La congestión de la red eléctrica está convirtiendo la respuesta a la demanda en un medio práctico para asegurar conexiones de grandes cargas en ubicaciones clave. La Comisión Federal Reguladora de Energía amplió la participación en la respuesta a la demanda mayorista de PJM a 24 horas al día en 2025 para el año de entrega 2027/2028. La misma evaluación registró más de 4.000 MW de reducción de pico durante la ola de calor de PJM en junio de 2025. El SB 6 de Texas y el HB 284/SB 371 de Virginia indican que los principales estados con centros de datos están estableciendo obligaciones más claras para la flexibilidad de grandes cargas. SEPA rastreó 69 tarifas de grandes cargas aprobadas y 35 propuestas en 37 estados de EE. UU. en el segundo trimestre de 2026. Estas tarifas ofrecen al Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos un conjunto más amplio de puntos de entrada a las empresas de servicios públicos.
Crecimiento de las Cargas de Trabajo de Inteligencia Artificial y Oportunidades de Programación de Cargas de Trabajo
El entrenamiento de inteligencia artificial y la inferencia en segundo plano tienen más flexibilidad en cuanto a tiempos que las cargas de trabajo empresariales sensibles a la latencia. Un estudio de Nature Energy demostró que el software redujo el consumo de energía en un clúster de inteligencia artificial de 256 GPU en un 25% durante 3 horas consecutivas, manteniendo los compromisos de calidad de servicio. Applied Energy Research encontró que un modelo jerárquico de respuesta a la demanda redujo los costos de electricidad de los centros de datos entre un 13,40% y un 30,21% en comparación con los enfoques de despacho convencionales. ACEEE informó que reducir las cargas durante el 0,25% del tiempo de actividad anual podría acomodar 76 GW de nueva carga en la red eléctrica sin generación adicional. Google firmó contratos por 1 GW de respuesta a la demanda de centros de datos con 5 empresas de servicios públicos de EE. UU. en marzo de 2026, aprovechando la flexibilidad de las cargas de trabajo de aprendizaje automático. Esto está convirtiendo la programación de cargas de trabajo de una opción técnica a un modelo operativo que las empresas de servicios públicos pueden contratar.
Adopción de Plataformas de Monitoreo y Optimización de Energía
Las plataformas de monitoreo de energía combinan cada vez más telemetría, modelos digitales y controles automatizados. Un estudio de IEEE Transactions on Sustainable Computing informó de un modelo de gemelo digital con un error absoluto relativo inferior al 5% y una huella de carbono un 27% menor que el aprovisionamiento excesivo convencional. EnergyHub gestionó más de 3,4 GW de flexibilidad despachable en más de 150 clientes de empresas de servicios públicos en 2025. La EnEfG de Alemania y la Directiva de Eficiencia Energética de la UE requieren informes de energía que dependen de mediciones y análisis fiables. Este requisito de cumplimiento puede proporcionar los datos operativos necesarios para la inscripción en la respuesta a la demanda. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos se beneficia de esta superposición, ya que los sistemas de informes y las plataformas de flexibilidad comparten cada vez más la misma base de datos. Los operadores pueden entonces utilizar las inversiones en cumplimiento para la planificación de energía, la optimización energética y la participación en la red eléctrica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Flexibilidad Limitada para Reducir las Cargas de TI de Misión Crítica | -2.8% | Global | Corto plazo (≤ 2 años) |
| Riesgos para la Disponibilidad del Servicio por Ajustes Inadecuados de Carga | -1.8% | Global | Corto plazo (≤ 2 años) |
| Desafíos de Integración de Instalaciones y Sistemas de TI | -1.2% | Mercados principales y emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Incertidumbre en los Incentivos y los Ingresos de la Respuesta a la Demanda | -0.9% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Flexibilidad Limitada para Reducir las Cargas de TI de Misión Crítica
Los acuerdos de nivel de servicio pueden impedir que los operadores reduzcan la demanda de TI controlada por los inquilinos durante eventos de la red eléctrica. La Comisión Federal Reguladora de Energía ha reconocido los requisitos técnicos como una barrera para el uso de los centros de datos como cargas flexibles.[1] Los operadores de colocación enfrentan un trabajo de coordinación adicional porque cada inquilino puede necesitar aprobar la participación de carga. Esto es especialmente importante porque las instalaciones de colocación representan el 62,45% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026. El entrenamiento de inteligencia artificial y la inferencia en segundo plano ofrecen un conjunto creciente de cargas de trabajo diferibles, pero no resuelven todas las restricciones de los inquilinos. La limitación sigue siendo más significativa para los sitios empresariales y de colocación, y menos significativa para los operadores de hiperescala que gestionan su propia pila de cargas de trabajo.
Riesgos para la Disponibilidad del Servicio por Ajustes Inadecuados de Carga
Los ajustes mal coordinados en la refrigeración, la distribución de energía o los equipos de sistemas de alimentación ininterrumpida pueden afectar la disponibilidad de las aplicaciones. El riesgo aumenta cuando las instrucciones de despacho requieren una respuesta en intervalos cortos y los equipos de TI e instalaciones utilizan procesos separados. Una investigación en IEEE Transactions on Sustainable Computing encontró que los modelos de pronóstico débiles aumentan la exposición a interrupciones del servicio en la planificación de capacidad con conciencia de carbono. CPower, Bentaus y Supermicro demostraron que los controles coordinados permitieron a los servidores GPU NVIDIA B200 usar hasta un 75% menos de electricidad bajo condiciones de red eléctrica mientras mantenían las cargas de trabajo de inteligencia artificial. El resultado dependió de una estrecha coordinación entre la tecnología operativa y los controles de TI. Los proveedores sin esa integración enfrentan un obstáculo mayor para demostrar una participación confiable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Solución:
El Software Ocupa la Posición Más Grande Mientras los Servicios Avanzan RápidamenteEl software representó el 68,12% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026. Su posición refleja la necesidad de modelar, pronosticar y despachar la flexibilidad de energía en intervalos cortos. Los operadores utilizan el software para integrar los datos de las instalaciones, las señales de la red eléctrica y las decisiones sobre cargas de trabajo en un único proceso. El hardware, como medidores, sensores y equipos de distribución de energía, proporciona la capa de datos subyacente. Sin embargo, el hardware es suministrado por muchos proveedores establecidos y enfrenta una mayor presión de estandarización. La capa de software convierte la información bruta en una decisión que puede utilizarse para un evento de empresa de servicios públicos o un objetivo de costo interno.
Se proyecta que los servicios se expandan a un CAGR del 15,76% hasta 2032. El crecimiento refleja la dificultad de alinear las reglas de las empresas de servicios públicos, los acuerdos con los inquilinos, la integración de controles, la adquisición de energía renovable y los informes de energía. La investigación de la Universidad de Lehigh sobre la programación de centros de datos de inteligencia artificial encontró que la gestión coordinada de cargas de trabajo y energía puede reducir los costos bajo condiciones de respuesta a la demanda. Muchos equipos operativos carecen de experiencia interna en mercados de red eléctrica o liquidación de respuesta a la demanda. Los proveedores especializados pueden, por tanto, apoyar el diseño de programas, la puesta en marcha de sistemas y la verificación operativa. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos también se beneficia cuando estos servicios ayudan a los operadores a utilizar la misma plataforma en más instalaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Solución de Software:
Las Herramientas de Pronóstico Respaldan Decisiones de Despacho Más PrecisasEl software de gestión de energía representó el 56,31% de la participación en 2026. Sigue siendo la plataforma básica para recopilar información de los sistemas de energía, los equipos de refrigeración y las cargas de TI. Se proyecta que el tamaño del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos para el software de pronóstico y optimización de energía se expanda a un CAGR del 15,12% hasta 2032. Las herramientas de pronóstico añaden una visión prospectiva de la carga, el precio y los eventos esperados de la red eléctrica. Las plataformas de gestión de respuesta a la demanda respaldan el registro de eventos y los registros de liquidación. Los sistemas de monitoreo y análisis también respaldan los informes de energía de acuerdo con los requisitos europeos.
Las cargas de trabajo de inteligencia artificial pueden cambiar rápidamente la demanda de energía, lo que hace que los paneles de control históricos sean menos útiles para las decisiones en tiempo real. La Agencia Internacional de Energía informó un fuerte aumento en el uso de electricidad de los centros de datos durante 2025 a medida que las restricciones de capacidad se hicieron más visibles. Los operadores necesitan modelos que puedan estimar la demanda a corto plazo antes de que comience un evento de empresa de servicios públicos o un intervalo tarifario. Los sistemas de pronóstico pueden integrar el clima, la carga de refrigeración, la actividad del servidor y las condiciones eléctricas en un único modelo. Esto respalda un cambio de la elaboración de informes pasivos a la acción automatizada. También favorece los productos diseñados en torno al control predictivo en lugar de los productos que añaden pronósticos a las herramientas de monitoreo establecidas.
Por Tipo de Programa de Respuesta a la Demanda:
Los Programas Basados en Incentivos Proporcionan Señales de Ingresos Más ClarasLos programas basados en incentivos representaron el 71,18% de la participación en 2026. Estos programas pagan a las instalaciones por compromisos de capacidad, reducciones de carga de emergencia o apoyo a servicios auxiliares. La estructura ofrece a los equipos financieros una visión más clara del rendimiento esperado de la inscripción. Los acuerdos basados en precios pueden ser menos atractivos cuando las instalaciones tienen contratos de tarifa plana o una exposición limitada a los precios en tiempo real. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos se ve respaldado cuando las empresas de servicios públicos ofrecen estructuras de pago que se ajustan a las restricciones operativas de una instalación. La regla de PJM de la Comisión Federal Reguladora de Energía amplió las horas en que los recursos de respuesta a la demanda elegibles pueden participar.
Constellation Energy y GridBeyond lanzaron un programa de respuesta a la demanda impulsado por inteligencia artificial en PJM durante julio de 2025. El programa utilizó análisis predictivos y una plataforma de gemelo digital para añadir nuevos recursos de respuesta a la demanda. Las estructuras de incentivos pueden abordar la vacilación que persiste cuando la variación de precios por sí sola es insuficiente para cambiar las prácticas operativas. El acceso al mercado también depende de las reglas del programa, la acreditación técnica y la disponibilidad de controles de carga verificables. A medida que PJM, ERCOT e ISO-NE aclaran las vías para la participación de grandes cargas, el número de eventos generadores de ingresos podría aumentar. Esto hace que el diseño del programa sea tan importante como el ahorro de energía subyacente.
Por Nivel de Automatización:
La Respuesta Automatizada Aborda Ventanas de Despacho Más EstrechasLas soluciones manuales y no automatizadas representaron el 70,14% del mercado en 2026. Muchas instalaciones empresariales y de tamaño mediano todavía dependen de decisiones humanas para la reducción de carga durante eventos de empresas de servicios públicos. Se proyecta que las soluciones automatizadas y avanzadas de respuesta a la demanda se expandan a un CAGR del 16,36% hasta 2032. Los sistemas automatizados pueden recibir una señal, probar la flexibilidad disponible y ajustar las cargas seleccionadas sin esperar la aprobación manual. Esta capacidad es importante cuando los eventos son cortos y los requisitos de respuesta son estrictos. También es relevante para los pagos que dependen del rendimiento medido.
Las interfaces compatibles con OpenADR pueden ayudar a las instalaciones a intercambiar información sobre eventos con empresas de servicios públicos y agregadores. La participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en manos de los sistemas manuales muestra que las oportunidades de reemplazo siguen siendo sustanciales. Una respuesta automatizada es más adecuada para los productos en los que la calificación requiere acción en segundos o minutos. Esto incluye los servicios auxiliares, donde el valor por evento puede ser mayor pero los requisitos técnicos son más exigentes. Los operadores también necesitan salvaguardas que protejan los servicios de refrigeración y TI principales durante cualquier acción automatizada. El crecimiento de este segmento depende de controles confiables, registros de auditoría transparentes y límites operativos claros a nivel de sitio.
Por Aplicación Principal:
La Optimización de Costos Lidera Mientras la Integración de Energía Renovable Gana TerrenoLa optimización de costos de energía representó el 37,44% en 2026. Se centra en los cargos por pico, los cargos por demanda y la exposición a las tarifas de energía cambiantes. La reducción de carga de emergencia y la gestión de carga pico son casos de uso maduros en regiones con programas de respuesta a la demanda establecidos. La participación en el mercado de capacidad y los servicios auxiliares puede proporcionar un mayor valor, pero requieren sistemas verificados y automatizados. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos continúa dependiendo de la optimización de costos, ya que proporciona a los operadores un incentivo directo para invertir en inteligencia de energía. También puede utilizarse antes de que una instalación participe en programas externos de red eléctrica.
Se proyecta que la integración de energía renovable se expanda a un CAGR del 14,26% hasta 2032. La Agencia Internacional de Energía declaró que el sector tecnológico representó el 40% de los acuerdos de compra de energía renovable corporativa global firmados en 2025.[2] La generación renovable variable crea la necesidad de alinear la demanda de cómputo flexible con la energía disponible. Las plataformas pueden programar el trabajo elegible cuando el suministro renovable es mayor o cuando la intensidad de carbono de la red eléctrica es menor. Esto permite a los equipos de energía conectar los compromisos de adquisición con las decisiones operativas reales. También puede respaldar los informes de sostenibilidad al tiempo que reduce la exposición al recorte o al desequilibrio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Centro de Datos:
Las Instalaciones de Hiperescala Concentran el Potencial de Carga FlexibleLos centros de datos de hiperescala representaron el 58,19% de la participación en 2026. Sus grandes cargas de campus pueden cumplir con los umbrales de participación de las empresas de servicios públicos y respaldar inversiones dedicadas en software de controles. ACEEE encontró que una reducción limitada en las cargas de los centros de datos podría crear una capacidad significativa en la red eléctrica sin nueva generación. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos sirve a los operadores de hiperescala al permitirles coordinar los sistemas de instalaciones y los programas de cómputo a escala. Los sitios grandes también tienen más valor en riesgo por los retrasos en la interconexión y los altos cargos por demanda. Estos factores hacen de la flexibilidad una consideración de desarrollo del sitio en lugar de solo una característica operativa.
Los grandes centros de datos enfrentan muchas de las mismas presiones de densidad de energía y costos de electricidad, aunque sus volúmenes de participación pueden ser menores. Los sitios medianos y pequeños pueden ser difíciles de inscribir individualmente porque su carga disponible puede estar por debajo de los umbrales del programa. Los agregadores pueden abordar esto consolidando instalaciones en un único portafolio de respuesta a la demanda. Esto crea una vía para que los operadores más pequeños obtengan ingresos del programa sin desarrollar todas las capacidades del mercado internamente. Las nuevas construcciones en Asia-Pacífico superan cada vez más los 100 MW, lo que indica un grupo más grande de sitios de alta carga con potencial de participación. El mismo cambio puede aumentar la importancia de los controles estandarizados y los informes listos para las empresas de servicios públicos.
Por Tipo de Centro de Datos:
La Colocación Lidera Mientras los Proveedores de Nube Utilizan la Flexibilidad GeográficaLos centros de datos de colocación representaron el 62,45% de la participación en 2026. Las instalaciones de múltiples inquilinos tienen fuertes incentivos para gestionar los costos de energía, los cargos por demanda y los informes a nivel de inquilino. Pueden utilizar los paneles de control de energía como una característica de servicio para los clientes que rastrean información de costos y carbono. Sin embargo, el compromiso de servicio de cada inquilino puede limitar el grado en que el operador de la instalación puede controlar la carga de TI. Esto crea la necesidad de procesos de consentimiento claros y mediciones precisas. El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos debe, por tanto, respaldar la acción a nivel de instalación respetando los límites operativos de los inquilinos.
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,43% hasta 2032. Su principal ventaja es la capacidad de mover cargas de trabajo entre centros de datos geográficamente separados. IEEE Transactions on Industry Applications validó un marco colaborativo para instalaciones en la nube en el norte de Virginia que utilizó precios basados en la ubicación y condiciones de carbono en sus decisiones de gestión de energía. Esta forma de respuesta a la demanda espacial puede complementar la reducción de carga tradicional en el sitio. Un proveedor puede mover tareas de cómputo adecuadas a una ubicación con menor costo de energía o menor intensidad de carbono. A medida que aumenta la portabilidad de las cargas de trabajo, la programación entre sitios puede volverse tan comercialmente relevante como un evento local de reducción de carga.
Análisis Geográfico
América del Norte
América del Norte representó el 42,21% de la participación del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos en 2026. La región combina una gran demanda de centros de datos, mercados mayoristas organizados y un amplio conjunto de programas de respuesta a la demanda de empresas de servicios públicos. La Comisión Federal Reguladora de Energía registró 33.272 MW de participación en la respuesta a la demanda mayorista en organizaciones de transmisión regional y operadores de sistemas independientes durante 2024. SEPA identificó 69 tarifas de grandes cargas aprobadas y 35 propuestas en 37 estados de EE. UU. en el segundo trimestre de 2026. Texas y Virginia han añadido legislación que aumenta la atención sobre la flexibilidad de grandes cargas y las conexiones a la red eléctrica. Los contratos de 1 GW de Google muestran que la flexibilidad a nivel de cómputo está alcanzando una escala comercial significativa en la región. La supervisión de la Comisión Federal Reguladora de Energía y el diseño de tarifas de las empresas de servicios públicos siguen siendo influencias regulatorias importantes porque dan forma a los ingresos disponibles y a los requisitos técnicos. Los operadores con acuerdos tempranos de respuesta a la demanda pueden aprovechar la flexibilidad de la red eléctrica en sus estrategias de interconexión y selección de sitios.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,55% hasta 2032. ACS Energy and Fuels proyectó que la capacidad de energía de los centros de datos regionales en China, India, Japón, Australia y Corea del Sur aumentaría de 16 GW en 2025 a 70 GW para 2030. Las nuevas instalaciones más grandes fortalecen el caso de negocio para el pronóstico de energía y los controles automatizados. Japón demostró un enfoque distinto cuando Hitachi y Tokyo Electric Power Grid trasladaron cargas de trabajo entre 3 centros de datos en Tokio y Kanagawa durante julio de 2025.[3] El proyecto demostró que las cargas de trabajo distribuidas pueden proporcionar ajuste de calidad de frecuencia con un tiempo de inactividad computacional casi nulo. Muchos países de Asia-Pacífico tienen marcos de mercado de capacidad y respuesta a la demanda mayorista menos desarrollados que los de América del Norte. Esto deja margen para acuerdos bilaterales entre empresas de servicios públicos y operadores antes de que surjan reglas de programa estándar. El diseño con prioridad en la energía, el abastecimiento renovable, el almacenamiento de baterías y el traslado inteligente de cargas se están convirtiendo en consideraciones importantes para los nuevos sitios regionales.
Europa, Oriente Medio y África, y América del Sur
Europa está siguiendo un camino liderado por el cumplimiento normativo que difiere del énfasis en el mercado de empresas de servicios públicos de América del Norte. La EnEfG de Alemania requiere que los centros de datos con capacidad superior a 300 kW divulguen el uso anual de energía, el PUE y la proporción de electricidad renovable. En 2026, la Agencia Federal de Medio Ambiente de Alemania publicó el primer registro oficial de eficiencia de centros de datos de Alemania, que cubre 319 instalaciones. Dena informó que el uso de electricidad en los centros de datos alemanes alcanzó los 21,3 TWh en 2025, mientras que el PUE promedio disminuyó a 1,43. Fraunhofer ISST y T-Systems están desarrollando el sistema DEM4DCF para respaldar el traslado transfronterizo de cargas de trabajo de inteligencia artificial bajo el marco IPCEI-CIS. En Oriente Medio y África, la inversión de los Emiratos Árabes Unidos y Arabia Saudita puede respaldar la demanda de gestión de refrigeración y optimización de energía en entornos de alta temperatura. América del Sur se encuentra en una etapa más temprana, con Brasil y Chile proporcionando una base inicial a medida que aumenta la penetración de la energía solar y eólica. La ausencia de estructuras maduras de respuesta a la demanda mayorista limita la inscripción actual, pero puede crear oportunidades más adelante para las plataformas que puedan respaldar programas de carga flexible.
Panorama Competitivo
El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos incluye grandes proveedores de infraestructura eléctrica y operadores especializados en respuesta a la demanda. Schneider Electric SE, Siemens AG, Honeywell International Inc., ABB Ltd. y Eaton Corporation se benefician de los sistemas de gestión de energía y edificios instalados que respaldan controles integrados, distribución de energía, refrigeración y monitoreo. Voltus, GridBeyond, CPower y EnergyHub se centran más directamente en la agregación, las señales de la red eléctrica y la participación en el mercado. La iniciativa DCFlex del EPRI se había expandido a 9 sitios de demostración en los Estados Unidos y Europa para 2025, ayudando a desarrollar un marco para valorar la flexibilidad de los centros de datos como un recurso de capacidad.
Schneider Electric anunció diseños de referencia listos para inteligencia artificial con NVIDIA en septiembre de 2025, vinculando la gestión de energía y los controles de refrigeración líquida a NVIDIA Mission Control. Los diseños admitían densidades de bastidores de hasta 142 kW y clústeres de hasta 1.152 GPU por sala de datos. Honeywell y LS ELECTRIC formaron una asociación global en octubre de 2025 para desarrollar equipos de conmutación, monitoreo de energía habilitado por inteligencia artificial y sistemas modulares de almacenamiento de baterías para centros de datos.[4] Eaton y Siemens Energy también acordaron combinar infraestructura de energía y sistemas de generación modulares para la nueva capacidad de centros de datos. Estas iniciativas vinculan los controles de energía con la infraestructura de inteligencia artificial de alta densidad en lugar de equipos aislados.
Los especialistas están bien posicionados donde los sitios necesitan agregación en varias instalaciones o coordinación entre operaciones de cómputo y de red eléctrica. Voltus lanzó su producto Bring Your Own Capacity con Cloverleaf Infrastructure en septiembre de 2025 para respaldar el crecimiento de los centros de datos a través de la capacidad de planta de energía virtual. Silicon Valley Power y Emerald AI lanzaron un proyecto piloto en Santa Clara en abril de 2026 que utilizó controles de clústeres de GPU para responder a las señales de despacho de las empresas de servicios públicos. La certificación ISO 50001 puede respaldar las decisiones de adquisición en proyectos europeos y seleccionados de Asia-Pacífico donde se revisan las prácticas de gestión de energía. Los proveedores que pueden demostrar controles confiables, visibilidad de liquidación y salvaguardas para los inquilinos pueden abordar una barrera clave para una adopción más amplia.
Líderes de la Industria de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
ABB Ltd.
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos Empresas cubiertas en este informe
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- AutoGrid Systems, Inc.
- Enel X S.r.l.
- CPower Energy Management LLC
- Voltus, Inc.
- GridBeyond Limited
- EnergyHub, Inc.
- Flexitricity Limited
- Kraken Technologies Limited
- Uplight, Inc.
- Generac Power Systems, Inc.
- Virtual Peaker, Inc.
- Centrica plc
- Landis+Gyr Group AG
- Itron, Inc.
Desarrollos recientes de la industria en Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
- Octubre de 2026: Google y Voltus ampliaron su acuerdo de planta de energía virtual de PJM a más de 1.070 MW, basándose en un acuerdo de 100 MW; Voltus agregará baterías, termostatos inteligentes y activos comerciales flexibles bajo un contrato que se extiende hasta 2040, estableciendo el mayor compromiso de planta de energía virtual anunciado públicamente para la capacidad de red eléctrica de centros de datos hasta la fecha y creando un modelo de larga duración para la capacidad distribuida financiada por hiperescaladores.
- Junio de 2026: Schneider Electric SE y Hon Hai Technology Group (Foxconn) anunciaron una colaboración estratégica en infraestructura de centros de datos de inteligencia artificial, combinando las capacidades de fabricación e integración de bastidores de inteligencia artificial de Foxconn con los sistemas de energía, refrigeración y gestión de energía de Schneider Electric; las empresas planean codesarrollar arquitecturas de referencia de centros de datos de inteligencia artificial y marcos de optimización de energía de bucle cerrado.
- Abril de 2026: Silicon Valley Power y Emerald AI lanzaron un programa piloto en Santa Clara que demuestra la flexibilidad de los centros de datos de inteligencia artificial con capacidad de respuesta a la red eléctrica utilizando la plataforma Conductor de Emerald AI, integrada con NVIDIA DSX Flex, lo que permite a los clústeres de GPU ajustar con precisión el consumo de energía en respuesta a las señales de despacho de las empresas de servicios públicos mientras se protege el rendimiento de las cargas de trabajo de inteligencia artificial.
- Marzo de 2026: Google anunció 1 GW de respuesta a la demanda integrada en contratos a largo plazo con Indiana Michigan Power, Tennessee Valley Authority, Entergy Arkansas, Minnesota Power y DTE Energy, utilizando la flexibilidad de las cargas de trabajo de aprendizaje automático como palanca de reducción, el mayor compromiso de respuesta a la demanda a nivel de cómputo confirmado públicamente y una plantilla comercial para los acuerdos de flexibilidad entre empresas de servicios públicos e hiperescaladores.
Alcance del Informe Global del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos
El Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos se refiere al ecosistema de hardware, software y servicios que los operadores de centros de datos utilizan para monitorear, optimizar, automatizar y gestionar el consumo de electricidad mientras participan en programas de respuesta a la demanda y mercados de energía. Estas soluciones permiten a los centros de datos reducir la demanda pico, mejorar la eficiencia energética, integrar recursos de energía renovable, participar en programas de capacidad y servicios auxiliares, gestionar las interacciones con la red eléctrica y optimizar los costos operativos de energía. El mercado incluye plataformas de gestión de respuesta a la demanda, sistemas de gestión de energía, soluciones de análisis y pronóstico de energía, y servicios asociados de implementación, monitoreo y consultoría desplegados en entornos de centros de datos de colocación, nube, empresariales, de borde e hiperescala.
El Informe del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos está segmentado por Componente de Solución (Hardware, Software y Servicios), Tipo de Solución de Software (Plataformas de Gestión de Respuesta a la Demanda, Software de Gestión de Energía, Software de Monitoreo y Análisis de Energía, y Software de Pronóstico y Optimización de Energía), Tipo de Programa de Respuesta a la Demanda (Programas Basados en Precios y Programas Basados en Incentivos), Nivel de Automatización (Soluciones Manuales y No Automatizadas, y Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda), Aplicación Principal (Gestión de Carga Pico, Reducción de Carga de Emergencia, Participación en el Mercado de Capacidad, Servicios Auxiliares, Optimización de Costos de Energía e Integración de Energía Renovable), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube [CSP] y Empresarial y de Borde) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Plataformas de Gestión de Respuesta a la Demanda |
| Software de Gestión de Energía |
| Software de Monitoreo y Análisis de Energía |
| Software de Pronóstico y Optimización de Energía |
| Programas Basados en Precios |
| Programas Basados en Incentivos |
| Soluciones Manuales y No Automatizadas |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda |
| Gestión de Carga Pico |
| Reducción de Carga de Emergencia |
| Participación en el Mercado de Capacidad |
| Servicios Auxiliares |
| Optimización de Costos de Energía |
| Integración de Energía Renovable |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y de Borde |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Colombia | |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Países Bajos | |
| Irlanda | |
| España | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Israel | |
| Egipto | |
| Catar | |
| Resto de Oriente Medio y África |
| Por Componente de Solución | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Solución de Software | Plataformas de Gestión de Respuesta a la Demanda | |
| Software de Gestión de Energía | ||
| Software de Monitoreo y Análisis de Energía | ||
| Software de Pronóstico y Optimización de Energía | ||
| Por Tipo de Programa de Respuesta a la Demanda | Programas Basados en Precios | |
| Programas Basados en Incentivos | ||
| Por Nivel de Automatización | Soluciones Manuales y No Automatizadas | |
| Soluciones Automatizadas y Avanzadas de Respuesta a la Demanda | ||
| Por Aplicación Principal | Gestión de Carga Pico | |
| Reducción de Carga de Emergencia | ||
| Participación en el Mercado de Capacidad | ||
| Servicios Auxiliares | ||
| Optimización de Costos de Energía | ||
| Integración de Energía Renovable | ||
| Por Tamaño de Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y de Borde | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Colombia | ||
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Países Bajos | ||
| Irlanda | ||
| España | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Israel | ||
| Egipto | ||
| Catar | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos?
Se proyecta que el Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos alcance los 8,89 mil millones de USD en 2026 y los 18,78 mil millones de USD para 2032, con un CAGR del 13,34% de 2027 a 2032.
¿Por qué se están uniendo los centros de datos a los programas de respuesta a la demanda?
Estos programas pueden reducir los costos de energía pico, crear pagos por capacidad y respaldar las conversaciones sobre conexión a la red eléctrica donde la energía está restringida en el Mercado de Respuesta a la Demanda y Gestión de Energía en Centros de Datos.
¿Qué componente de solución tiene la mayor participación?
El software tiene la mayor participación con el 68,12% en 2026 porque respalda el pronóstico, el despacho y la medición en los sistemas de instalaciones y de TI.
¿Qué tipo de centro de datos se está expandiendo más rápido?
Se proyecta que los proveedores de servicios en la nube se expandan a un CAGR del 15,43% hasta 2032 porque pueden trasladar cargas de trabajo elegibles entre ubicaciones.
¿Qué está impulsando la adopción de la respuesta a la demanda automatizada?
Las soluciones automatizadas pueden responder a las ventanas cortas de despacho de las empresas de servicios públicos y ayudar a las instalaciones a cumplir con los requisitos de rendimiento para servicios de red eléctrica de mayor valor.
¿Qué región se proyecta que avance más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,55% hasta 2032 a medida que las grandes nuevas construcciones de centros de datos aumentan la demanda de optimización de energía y cargas de trabajo flexibles.