
Marktgröße und Marktanteil für Nachfragesteuerung und Energiemanagement in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 10.04 Milliarden US-Dollar |
| Marktgröße (2032) | 18.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.34 % |
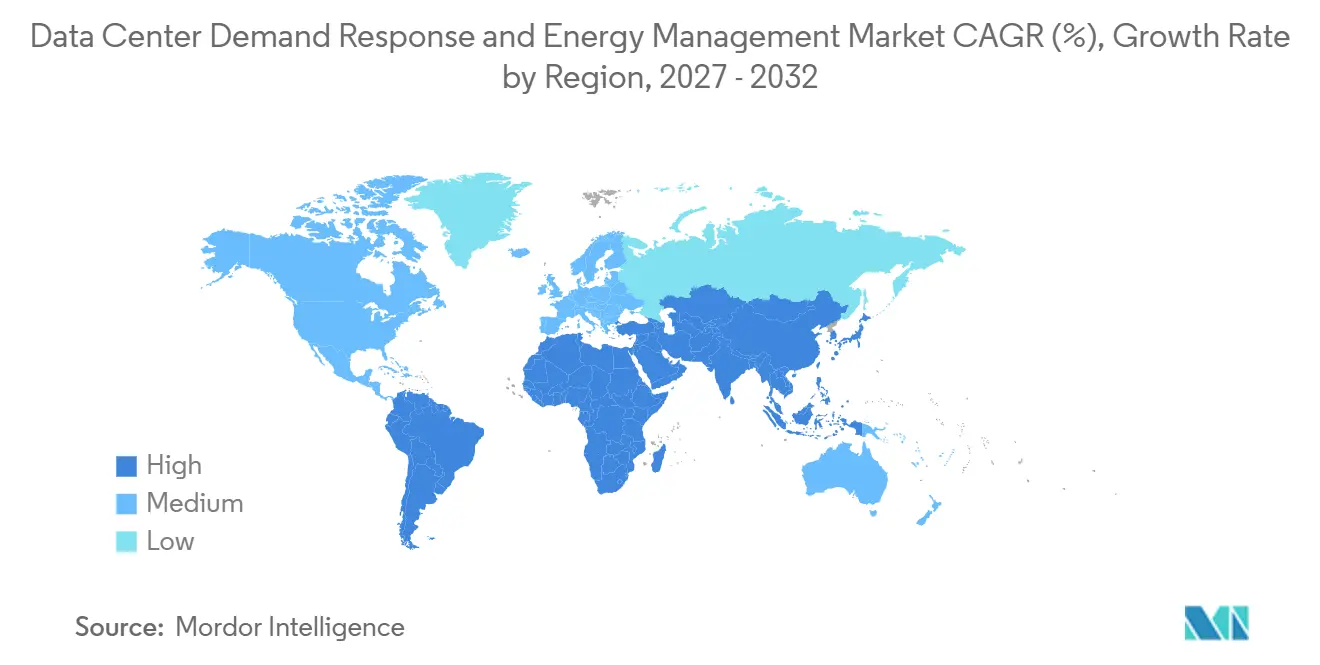
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
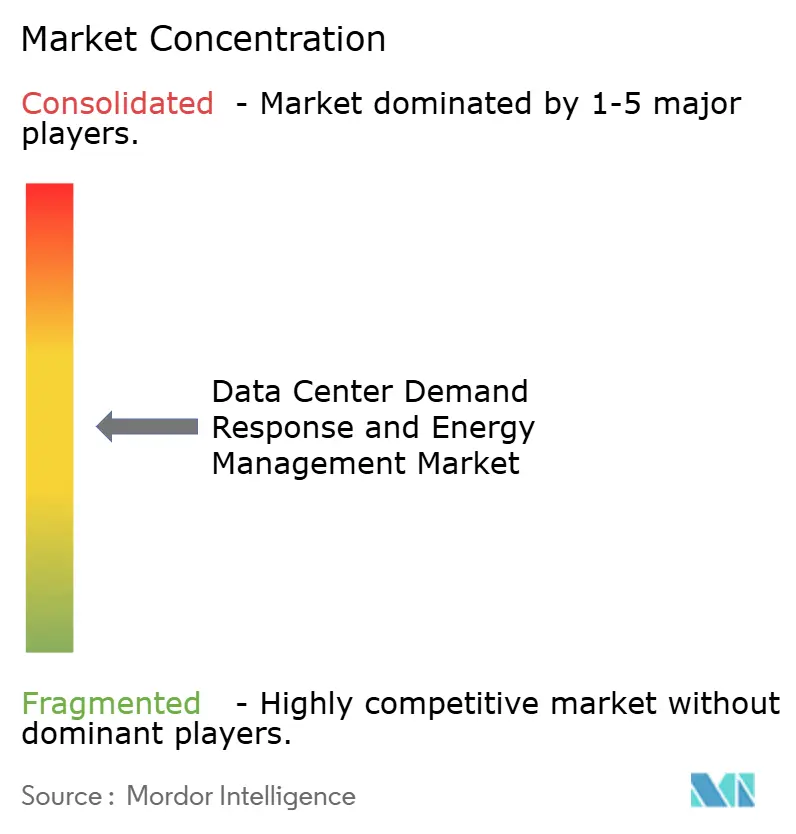
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nachfragesteuerung und Energiemanagement in Rechenzentren von Mordor Intelligence
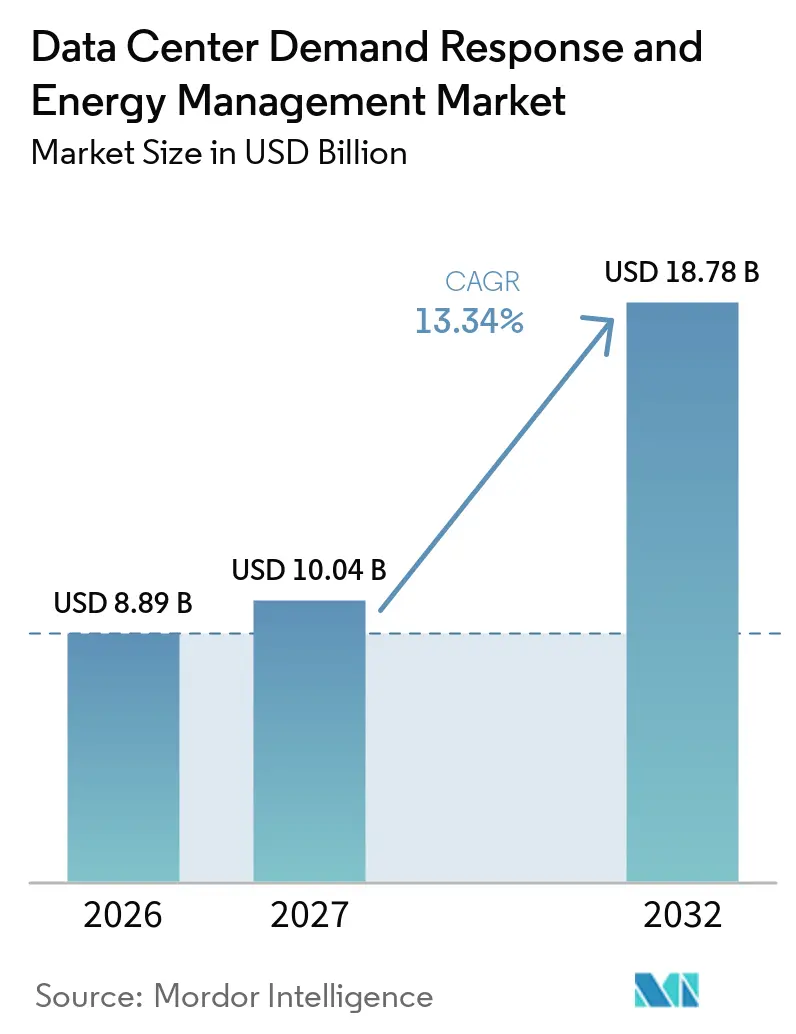
Die Marktgröße für Nachfragesteuerung und Energiemanagement in Rechenzentren wird voraussichtlich von 8,89 Milliarden USD im Jahr 2026 auf 10,04 Milliarden USD im Jahr 2027 und bis 2032 auf 18,78 Milliarden USD anwachsen, was einem CAGR von 13,34 % zwischen 2027 und 2032 entspricht. Die Stromnachfrage von Rechenzentren stieg stark an, da die KI-Kapazitäten ausgebaut wurden, was den Wert einer kontrollierbaren Stromnutzung für Betreiber und Versorgungsunternehmen erhöhte. Lange Warteschlangen bei der Netzanbindung machen Nachfrageflexibilität bei der Standortwahl und bei Stromverträgen relevant. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren entwickelt sich daher über das reine Kostenmanagement hinaus hin zu einer Rolle in der Projektentwicklung und beim Netzzugang. Software, automatisierte Steuerungen und flexible Workload-Planung werden dabei zunehmend zentral. Betreiber, die diese Fähigkeiten bereits in der Planungsphase integrieren, können sowohl die Stromkostenrisiken als auch die Anforderungen an die Netzanbindung adressieren.
Wichtigste Erkenntnisse des Berichts
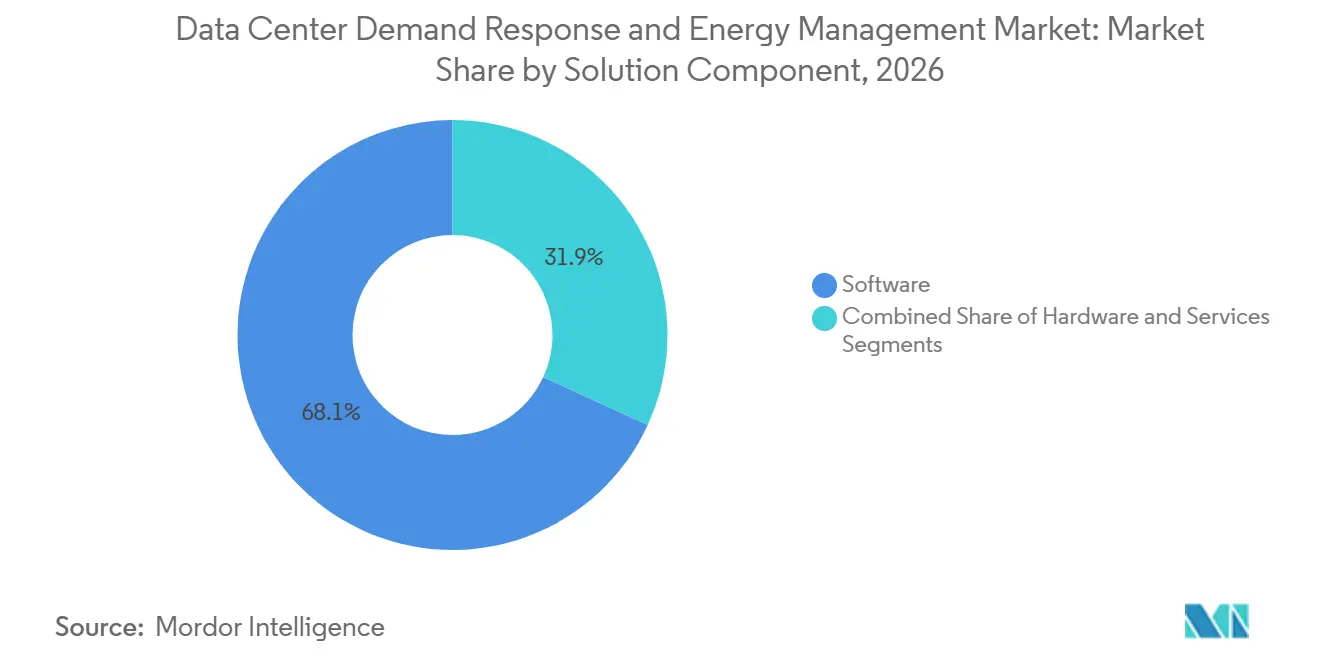
- Nach Lösungskomponente hielt Software im Jahr 2026 einen Marktanteil von 68,12 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 15,76 % wachsen werden.
- Nach Softwarelösungstyp hielt Energiemanagementsoftware im Jahr 2026 einen Marktanteil von 56,31 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren, während Software für Energieprognose und -optimierung bis 2032 voraussichtlich mit einem CAGR von 15,12 % wachsen wird.
- Nach Nachfragesteuerungsprogrammtyp hielten anreizbasierte Programme im Jahr 2026 einen Marktanteil von 71,18 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren.
- Nach Automatisierungsgrad hielten manuelle und nicht automatisierte Lösungen im Jahr 2026 einen Marktanteil von 70,14 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren, während automatisierte und fortschrittliche Nachfragesteuerungslösungen bis 2032 voraussichtlich mit einem CAGR von 16,36 % wachsen werden.
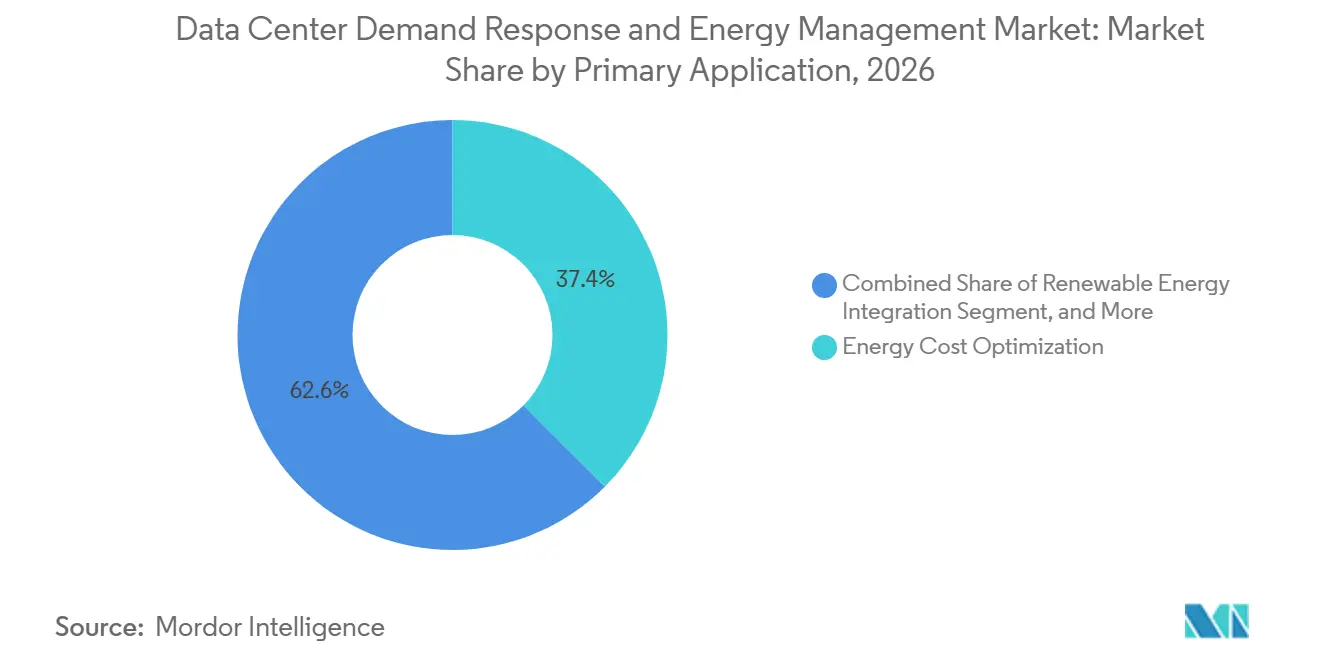
- Nach primärer Anwendung hielt die Energiekostenoptimierung im Jahr 2026 einen Marktanteil von 37,44 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen wird.
- Nach Rechenzentrumsgrößen hielten Hyperscale-Rechenzentren im Jahr 2026 einen Marktanteil von 58,19 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 62,45 %, während Cloud-Dienstanbieter bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,21 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 14,55 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Strompreise und Druck zur Optimierung der Betriebskosten | +3.0% | Global, höchste Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Netzüberlastung und Nachfrage nach flexiblen Lasten | +2.5% | Nordamerika und EU, mit Ausstrahlungseffekten auf die Kernmärkte des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Wachstum von KI-Workloads und Möglichkeiten zur Workload-Planung | +2.2% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung von Plattformen zur Energieüberwachung und -optimierung | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Nachfragesteuerungsprogramme von Versorgungsunternehmen und Netzflexibilitätsprogramme | +1.5% | Nordamerika, EU und aufstrebende Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte bei KI-gestützter Prognose und automatisierter Steuerung | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Strompreise und Druck zur Optimierung der Betriebskosten
Strom stellt einen konzentrierten Betriebskostenfaktor für Rechenzentren dar; die Dena berichtet, dass Energie in Deutschland bis zu 50 % der Betriebsausgaben ausmachen kann. Höhere Rack-Dichten für KI-Systeme erhöhen das Kostenrisiko im Zusammenhang mit Stromversorgung und Kühlung. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren profitiert von der Fähigkeit der Betreiber, einen Teil des flexiblen Verbrauchs in Einnahmen aus Versorgungsunternehmensprogrammen umzuwandeln. CPower hat Kunden und Partnern seit 2015 über Nachfragesteuerungs- und Energieflexibilitätsprogramme mehr als 1,4 Milliarden USD ausgezahlt, was den kommerziellen Wert der Programmteilnahme verdeutlicht. Verpflichtungen zur Lastreduzierung können auch die Netzanbindungsplanung unterstützen, da Versorgungsunternehmen steuerbare Lasten in ihre Kapazitätsbewertungen einbeziehen können. Dies macht Energieflexibilität sowohl für die Kapitalplanung als auch für die monatlichen Stromrechnungen relevant.
Netzüberlastung und steigende Nachfrage nach flexiblen Stromlasten
Netzüberlastung macht Nachfragesteuerung zu einem praktischen Mittel zur Sicherung von Großlastanschlüssen an wichtigen Standorten. Die FERC erweiterte die Teilnahme an der PJM-Großhandels-Nachfragesteuerung im Jahr 2025 für das Lieferjahr 2027/2028 auf 24 Stunden pro Tag. Dieselbe Bewertung verzeichnete während der PJM-Hitzewelle im Juni 2025 mehr als 4.000 MW an Spitzenlastreduzierung. Texas SB 6 und Virginia HB 284/SB 371 zeigen, dass wichtige Rechenzentrumsstaaten klarere Verpflichtungen für die Flexibilität großer Lasten einführen. SEPA verfolgte im zweiten Quartal 2026 69 genehmigte und 35 vorgeschlagene Großlasttarife in 37 US-Bundesstaaten. Diese Tarife verschaffen dem Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren eine breitere Palette an Zugangspunkten zu Versorgungsunternehmen.
Wachstum von KI-Workloads und Möglichkeiten zur Workload-Planung
KI-Training und Hintergrundschlussfolgerungen haben mehr zeitliche Flexibilität als latenzempfindliche Geschäfts-Workloads. Eine Studie in Nature Energy zeigte, dass Software den Stromverbrauch in einem KI-Cluster mit 256 GPUs über 3 aufeinanderfolgende Stunden um 25 % reduzierte und dabei die Qualitätsverpflichtungen einhielt. Applied Energy Research stellte fest, dass ein hierarchisches Nachfragesteuerungsmodell die Stromkosten von Rechenzentren im Vergleich zu herkömmlichen Einsatzansätzen um 13,40 % bis 30,21 % senkte. ACEEE berichtete, dass eine Lastreduzierung für 0,25 % der jährlichen Betriebszeit 76 GW an neuer Netzlast ohne zusätzliche Erzeugung aufnehmen könnte. Google schloss im März 2026 Verträge über 1 GW Nachfragesteuerung für Rechenzentren mit 5 US-Versorgungsunternehmen ab und nutzte dabei die Flexibilität von Machine-Learning-Workloads. Dies verlagert die Workload-Planung von einer technischen Option hin zu einem Betriebsmodell, das Versorgungsunternehmen vertraglich vereinbaren können.
Einführung von Plattformen zur Energieüberwachung und -optimierung
Energieüberwachungsplattformen kombinieren zunehmend Telemetrie, digitale Modelle und automatisierte Steuerungen. Eine Studie in IEEE Transactions on Sustainable Computing berichtete von einem digitalen Zwillingsmodell mit einem relativen absoluten Fehler von unter 5 % und einem um 27 % niedrigeren CO₂-Fußabdruck im Vergleich zu herkömmlicher Überbereitstellung. EnergyHub verwaltete im Jahr 2025 mehr als 3,4 GW an abrufbarer Flexibilität für über 150 Versorgungsunternehmenskunden. Deutschlands EnEfG und die EU-Energieeffizienzrichtlinie verlangen Energieberichte, die auf zuverlässiger Messtechnik und Analytik basieren. Diese Compliance-Anforderung kann die Betriebsdaten liefern, die für die Anmeldung zur Nachfragesteuerung benötigt werden. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren profitiert von dieser Überschneidung, da Berichtssysteme und Flexibilitätsplattformen zunehmend dieselbe Datenbasis nutzen. Betreiber können dann Compliance-Investitionen für die Leistungsplanung, Energieoptimierung und Netzbeteiligung nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Flexibilität zur Reduzierung geschäftskritischer IT-Lasten | -2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Risiken für die Dienstverfügbarkeit durch unangemessene Lastregelungen | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Integrationsprobleme bei Gebäude- und IT-Systemen | -1.2% | Kernmärkte und aufstrebende Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Nachfragesteuerungsanreizen und -einnahmen | -0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Flexibilität zur Reduzierung geschäftskritischer IT-Lasten
Servicevereinbarungen können Betreiber daran hindern, die von Mietern kontrollierte IT-Nachfrage während Netzereignissen zu reduzieren. Die FERC hat technische Anforderungen als Hindernis für die Nutzung von Rechenzentren als flexible Lasten anerkannt.[1] Colocation-Betreiber stehen vor zusätzlichem Koordinationsaufwand, da jeder Mieter die Lastbeteiligung möglicherweise genehmigen muss. Dies ist besonders wichtig, da Colocation-Einrichtungen im Jahr 2026 einen Marktanteil von 62,45 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren halten. KI-Training und Hintergrundschlussfolgerungen bieten einen wachsenden Pool an verschiebbaren Workloads, lösen jedoch nicht alle Mietereinschränkungen. Die Einschränkung bleibt für Unternehmens- und Colocation-Standorte am bedeutendsten und ist für Hyperscale-Betreiber, die ihren eigenen Workload-Stack verwalten, weniger relevant.
Risiken für die Dienstverfügbarkeit durch unangemessene Lastregelungen
Schlecht koordinierte Anpassungen an Kühlung, Stromverteilung oder USV-Anlagen können die Anwendungsverfügbarkeit beeinträchtigen. Das Risiko steigt, wenn Abrufinstruktionen eine Reaktion innerhalb kurzer Intervalle erfordern und IT- und Gebäudeteams separate Prozesse verwenden. Forschungen in IEEE Transactions on Sustainable Computing ergaben, dass schwache Prognosemodelle das Risiko von Dienstunterbrechungen bei der CO₂-bewussten Kapazitätsplanung erhöhen. CPower, Bentaus und Supermicro demonstrierten, dass koordinierte Steuerungen es NVIDIA B200 GPU-Servern ermöglichten, unter Netzbedingungen bis zu 75 % weniger Strom zu verbrauchen und dabei KI-Workloads aufrechtzuerhalten. Das Ergebnis hing von einer engen Koordination zwischen Betriebstechnologie und IT-Steuerungen ab. Anbieter ohne diese Integration stehen vor einer höheren Hürde beim Nachweis einer zuverlässigen Teilnahme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungskomponente:
Software hält die größte Position, während Dienstleistungen schnell aufholenSoftware hielt im Jahr 2026 einen Marktanteil von 68,12 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren. Ihre Position spiegelt die Notwendigkeit wider, Stromflexibilität in kurzen Intervallen zu modellieren, zu prognostizieren und abzurufen. Betreiber nutzen Software, um Gebäudedaten, Netzsignale und Workload-Entscheidungen in einem einzigen Prozess zu integrieren. Hardware wie Zähler, Sensoren und Stromverteilungsanlagen bildet die zugrunde liegende Datenschicht. Hardware wird jedoch von vielen etablierten Anbietern geliefert und unterliegt einem stärkeren Standardisierungsdruck. Die Softwareschicht wandelt Rohinformationen in eine Entscheidung um, die für ein Versorgungsunternehmensereignis oder ein internes Kostenziel genutzt werden kann.
Dienstleistungen werden bis 2032 voraussichtlich mit einem CAGR von 15,76 % wachsen. Das Wachstum spiegelt die Schwierigkeit wider, Versorgungsunternehmensregeln, Mietervereinbarungen, Steuerungsintegration, Beschaffung erneuerbarer Energien und Energieberichterstattung aufeinander abzustimmen. Forschungen der Lehigh University zur KI-Rechenzentrums-Workload-Planung ergaben, dass koordiniertes Workload- und Energiemanagement die Kosten unter Nachfragesteuerungsbedingungen senken kann. Vielen Betriebsteams fehlt internes Fachwissen über Strommärkte oder die Abrechnung von Nachfragesteuerung. Spezialisierte Anbieter können daher die Programmgestaltung, Systeminbetriebnahme und Betriebsverifizierung unterstützen. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren profitiert auch, wenn diese Dienstleistungen Betreibern helfen, dieselbe Plattform für mehr Einrichtungen zu nutzen.

Nach Softwarelösungstyp:
Prognosewerkzeuge unterstützen genauere AbrufentscheidungenEnergiemanagementsoftware hielt im Jahr 2026 einen Anteil von 56,31 %. Sie bleibt die grundlegende Plattform für die Erfassung von Informationen aus Stromsystemen, Kühlanlagen und IT-Lasten. Die Marktgröße für Nachfragesteuerung und Energiemanagement in Rechenzentren im Bereich Software für Energieprognose und -optimierung wird bis 2032 voraussichtlich mit einem CAGR von 15,12 % wachsen. Prognosewerkzeuge fügen eine Vorausschau auf Last, Preis und erwartete Netzereignisse hinzu. Nachfragesteuerungsmanagementplattformen unterstützen die Ereignisanmeldung und Abrechnungsaufzeichnungen. Überwachungs- und Analysesysteme unterstützen auch die Energieberichterstattung gemäß den europäischen Anforderungen.
KI-Workloads können den Strombedarf schnell verändern, was historische Dashboards für Echtzeit-Entscheidungen weniger nützlich macht. Die IEA berichtete von einem starken Anstieg des Stromverbrauchs in Rechenzentren im Jahr 2025, als Kapazitätsengpässe sichtbarer wurden. Betreiber benötigen Modelle, die den kurzfristigen Bedarf vor einem Versorgungsunternehmensereignis oder einem Tarifintervall abschätzen können. Prognosesysteme können Wetter, Kühllast, Serveraktivität und Strombedingungen in einem einzigen Modell integrieren. Dies unterstützt einen Wandel von passiver Berichterstattung hin zu automatisierten Maßnahmen. Es begünstigt auch Produkte, die auf prädiktive Steuerung ausgelegt sind, anstatt Prognosen zu etablierten Überwachungswerkzeugen hinzuzufügen.
Nach Nachfragesteuerungsprogrammtyp:
Anreizbasierte Programme liefern klarere EinnahmesignaleAnreizbasierte Programme hielten im Jahr 2026 einen Anteil von 71,18 %. Diese Programme zahlen Einrichtungen für Kapazitätsverpflichtungen, Notfalllastreduzierungen oder die Unterstützung von Hilfsdiensten. Die Struktur gibt Finanzteams einen klareren Überblick über die erwartete Rendite aus der Anmeldung. Preisbasierte Vereinbarungen können weniger attraktiv sein, wenn Einrichtungen Pauschalverträge haben oder nur begrenzt der Echtzeit-Preisgestaltung ausgesetzt sind. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren wird unterstützt, wenn Versorgungsunternehmen Zahlungsstrukturen anbieten, die den betrieblichen Einschränkungen einer Einrichtung entsprechen. Die PJM-Regel der FERC erweiterte die Stunden, in denen berechtigte Nachfragesteuerungsressourcen teilnehmen können.
Constellation Energy und GridBeyond starteten im Juli 2025 ein KI-gestütztes Nachfragesteuerungsprogramm in PJM. Das Programm nutzte prädiktive Analytik und eine digitale Zwillingsplattform, um neue Nachfragesteuerungsressourcen hinzuzufügen. Anreizstrukturen können die Zurückhaltung adressieren, die bestehen bleibt, wenn Preisschwankungen allein nicht ausreichen, um die Betriebspraxis zu ändern. Der Marktzugang hängt auch von Programmregeln, technischer Akkreditierung und der Verfügbarkeit überprüfbarer Laststeuerungen ab. Da PJM, ERCOT und ISO-NE Wege für die Beteiligung großer Lasten klären, könnte die Anzahl der einnahmegenerierenden Ereignisse steigen. Dies macht die Programmgestaltung genauso wichtig wie die zugrunde liegenden Stromeinsparungen.
Nach Automatisierungsgrad:
Automatisierte Reaktion adressiert engere AbrufzeitfensterManuelle und nicht automatisierte Lösungen machten im Jahr 2026 70,14 % des Marktes aus. Viele Unternehmens- und mittelgroße Einrichtungen verlassen sich bei der Lastabwurf während Versorgungsunternehmensereignissen noch auf menschliche Entscheidungen. Automatisierte und fortschrittliche Nachfragesteuerungslösungen werden bis 2032 voraussichtlich mit einem CAGR von 16,36 % wachsen. Automatisierte Systeme können ein Signal empfangen, die verfügbare Flexibilität testen und ausgewählte Lasten anpassen, ohne auf manuelle Genehmigung zu warten. Diese Fähigkeit ist wichtig, wenn Ereignisse kurz sind und die Reaktionsanforderungen streng sind. Sie ist auch relevant für Zahlungen, die von der gemessenen Leistung abhängen.
OpenADR-kompatible Schnittstellen können Einrichtungen helfen, Ereignisinformationen mit Versorgungsunternehmen und Aggregatoren auszutauschen. Der vom Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren gehaltene Anteil manueller Systeme zeigt, dass erhebliche Ersatzpotenziale bestehen. Eine automatisierte Reaktion ist besser für Produkte geeignet, bei denen die Qualifikation eine Reaktion innerhalb von Sekunden oder Minuten erfordert. Dies gilt für Hilfsdienste, bei denen der Wert pro Ereignis höher sein kann, die technischen Anforderungen jedoch anspruchsvoller sind. Betreiber benötigen auch Schutzmaßnahmen, die Kühlung und zentrale IT-Dienste bei automatisierten Maßnahmen schützen. Das Wachstum dieses Segments hängt von zuverlässigen Steuerungen, transparenten Prüfprotokollen und klaren standortbezogenen Betriebsgrenzen ab.
Nach primärer Anwendung:
Kostenoptimierung führt, während die Integration erneuerbarer Energien an Bedeutung gewinntDie Energiekostenoptimierung machte im Jahr 2026 37,44 % aus. Sie konzentriert sich auf Spitzenlastgebühren, Leistungsgebühren und die Exposition gegenüber sich ändernden Energietarifen. Notfalllastreduzierung und Spitzenlastmanagement sind ausgereifte Anwendungsfälle in Regionen mit etablierten Nachfragesteuerungsprogrammen. Die Teilnahme am Kapazitätsmarkt und an Hilfsdiensten kann einen höheren Wert bieten, erfordert jedoch verifizierte und automatisierte Systeme. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren stützt sich weiterhin auf die Kostenoptimierung, da sie Betreibern einen direkten Anreiz bietet, in Stromintelligenz zu investieren. Sie kann auch genutzt werden, bevor eine Einrichtung an externen Netzprogrammen teilnimmt.
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen. Die IEA erklärte, dass der Technologiesektor im Jahr 2025 40 % der weltweit unterzeichneten Unternehmens-Stromabnahmeverträge für erneuerbare Energien ausmachte.[2] Variable erneuerbare Erzeugung schafft die Notwendigkeit, flexible Rechennachfrage mit verfügbarer Leistung abzustimmen. Plattformen können geeignete Arbeiten einplanen, wenn das Angebot an erneuerbaren Energien stärker ist oder wenn die CO₂-Intensität des Netzes geringer ist. Dies ermöglicht es Energieteams, Beschaffungsverpflichtungen mit tatsächlichen Betriebsentscheidungen zu verknüpfen. Es kann auch die Nachhaltigkeitsberichterstattung unterstützen und gleichzeitig die Exposition gegenüber Abregelung oder Ungleichgewicht reduzieren.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen konzentrieren das Potenzial flexibler LastenHyperscale-Rechenzentren hielten im Jahr 2026 einen Anteil von 58,19 %. Ihre großen Campus-Lasten können die Teilnahmeschwellen der Versorgungsunternehmen erfüllen und gezielte Investitionen in Steuerungssoftware unterstützen. ACEEE stellte fest, dass eine begrenzte Lastreduzierung über Rechenzentrums-Lasten erhebliche Netzkapazität ohne neue Erzeugung schaffen könnte. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren bedient Hyperscale-Betreiber, indem er ihnen ermöglicht, Gebäudesysteme und Rechenpläne in großem Maßstab zu koordinieren. Große Standorte haben auch mehr Wert, der durch Netzanbindungsverzögerungen und hohe Leistungsgebühren gefährdet ist. Diese Faktoren machen Flexibilität zu einer Standortentwicklungsüberlegung und nicht nur zu einem Betriebsmerkmal.
Große Rechenzentren stehen vor vielen der gleichen Leistungsdichte- und Stromkostendrücke, obwohl ihre Teilnahmevolumina möglicherweise geringer sind. Mittelgroße und kleine Standorte können schwer einzeln anzumelden sein, da ihre verfügbare Last möglicherweise unter den Programmschwellen liegt. Aggregatoren können dies beheben, indem sie Einrichtungen in einem einzigen Nachfragesteuerungsportfolio zusammenfassen. Dies schafft einen Weg für kleinere Betreiber, Programmeinnahmen zu erzielen, ohne alle Marktfähigkeiten intern zu entwickeln. Neubauten im asiatisch-pazifischen Raum überschreiten zunehmend 100 MW, was auf einen größeren adressierbaren Pool an Hochlaststandorten hindeutet. Dieselbe Verschiebung kann die Bedeutung standardisierter Steuerungen und netzfertiger Berichterstattung erhöhen.
Nach Rechenzentrumstyp:
Colocation führt, während Cloud-Anbieter geografische Flexibilität nutzenColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 62,45 %. Multi-Tenant-Einrichtungen haben starke Anreize, Energiekosten, Leistungsgebühren und mieterbasierte Berichterstattung zu verwalten. Sie können Energie-Dashboards als Servicemerkmal für Kunden nutzen, die Kosten- und CO₂-Informationen verfolgen. Allerdings kann die Serviceverpflichtung jedes Mieters den Umfang einschränken, in dem der Einrichtungsbetreiber die IT-Last steuern kann. Dies erfordert klare Zustimmungsprozesse und genaue Messungen. Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren muss daher Maßnahmen auf Einrichtungsebene unterstützen und dabei die betrieblichen Grenzen der Mieter respektieren.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen. Ihr Hauptvorteil ist die Fähigkeit, Workloads zwischen geografisch getrennten Rechenzentren zu verschieben. IEEE Transactions on Industry Applications validierte ein kollaboratives Framework für Cloud-Einrichtungen in Northern Virginia, das standortbasierte Preise und CO₂-Bedingungen in seinen Energiemanagement-Entscheidungen nutzte. Diese Form der räumlichen Nachfragesteuerung kann die traditionelle standortbezogene Lastreduzierung ergänzen. Ein Anbieter kann geeignete Rechenaufgaben an einen Standort mit niedrigeren Stromkosten oder geringerer CO₂-Intensität verlagern. Mit zunehmender Workload-Portabilität kann die standortübergreifende Planung genauso kommerziell relevant werden wie ein lokales Lastreduzierungsereignis.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 42,21 % am Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren. Die Region kombiniert eine hohe Rechenzentrumsnachfrage, organisierte Großhandelsmärkte und eine breite Palette von Nachfragesteuerungsprogrammen der Versorgungsunternehmen. Die FERC verzeichnete im Jahr 2024 33.272 MW an Großhandels-Nachfragesteuerungsbeteiligung über regionale Übertragungsorganisationen und unabhängige Systembetreiber. SEPA identifizierte im zweiten Quartal 2026 69 genehmigte und 35 vorgeschlagene Großlasttarife in 37 US-Bundesstaaten. Texas und Virginia haben beide Gesetze verabschiedet, die die Aufmerksamkeit auf die Flexibilität großer Lasten und Netzanschlüsse lenken. Googles 1-GW-Versorgungsunternehmensverträge zeigen, dass die Flexibilität auf Rechenebene in der Region eine wesentliche kommerzielle Größenordnung erreicht. Die FERC-Aufsicht und das Tarifdesign der Versorgungsunternehmen bleiben wichtige regulatorische Einflüsse, da sie die verfügbaren Einnahmen und technischen Anforderungen gestalten. Betreiber mit frühen Nachfragesteuerungsvereinbarungen können Netzflexibilität in ihren Netzanbindungs- und Standortauswahlstrategien nutzen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,55 % wachsen. ACS Energy and Fuels prognostizierte, dass die regionale Rechenzentrums-Stromkapazität in China, Indien, Japan, Australien und Südkorea von 16 GW im Jahr 2025 auf 70 GW bis 2030 steigen würde. Größere neue Einrichtungen stärken das Geschäftsmodell für Energieprognosen und automatisierte Steuerungen. Japan demonstrierte einen eigenständigen Ansatz, als Hitachi und Tokyo Electric Power Grid im Juli 2025 Workloads über 3 Rechenzentren in Tokio und Kanagawa verschoben.[3] Das Projekt zeigte, dass verteilte Workloads eine Frequenzqualitätsanpassung mit nahezu null Rechenausfallzeit ermöglichen können. Viele Länder im asiatisch-pazifischen Raum verfügen über weniger entwickelte Kapazitätsmarkt- und Großhandels-Nachfragesteuerungsrahmen als die in Nordamerika. Dies lässt Raum für bilaterale Vereinbarungen zwischen Versorgungsunternehmen und Betreibern, bevor standardisierte Programmregeln entstehen. Stromzentriertes Design, Beschaffung erneuerbarer Energien, Batteriespeicherung und intelligente Lastverschiebung werden zu wichtigen Überlegungen für neue regionale Standorte.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfolgt einen compliance-geführten Weg, der sich vom Schwerpunkt auf Versorgungsunternehmensmärkte in Nordamerika unterscheidet. Deutschlands EnEfG verpflichtet Rechenzentren mit einer Kapazität über 300 kW zur Offenlegung des jährlichen Energieverbrauchs, des PUE und des Anteils erneuerbarer Elektrizität. Im Jahr 2026 veröffentlichte das Umweltbundesamt Deutschlands erstes offizielles Rechenzentrums-Effizienzregister, das 319 Einrichtungen umfasst. Die Dena berichtete, dass der Stromverbrauch in deutschen Rechenzentren im Jahr 2025 21,3 TWh erreichte, während der durchschnittliche PUE auf 1,43 sank. Fraunhofer ISST und T-Systems entwickeln das DEM4DCF-System zur Unterstützung grenzüberschreitender KI-Workload-Verschiebung im Rahmen des IPCEI-CIS-Rahmens. Im Nahen Osten und Afrika können Investitionen der Vereinigten Arabischen Emirate und Saudi-Arabiens die Nachfrage nach Kühlungsmanagement und Leistungsoptimierung in Hochtemperaturumgebungen unterstützen. Südamerika befindet sich noch in einem früheren Stadium, wobei Brasilien und Chile eine erste Basis bilden, da die Solar- und Windenergiepenetration zunimmt. Das Fehlen ausgereifter Großhandels-Nachfragesteuerungsstrukturen begrenzt die aktuelle Anmeldung, könnte jedoch später Chancen für Plattformen schaffen, die flexible Lastprogramme unterstützen können.
Wettbewerbslandschaft
Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren umfasst große Anbieter elektrischer Infrastruktur und spezialisierte Nachfragesteuerungsbetreiber. Schneider Electric SE, Siemens AG, Honeywell International Inc., ABB Ltd. und Eaton Corporation profitieren von installierten Strom- und Gebäudemanagementsystemen, die integrierte Steuerungen, Stromverteilung, Kühlung und Überwachung unterstützen. Voltus, GridBeyond, CPower und EnergyHub konzentrieren sich stärker auf Aggregation, Netzsignale und Marktbeteiligung. EPRIs DCFlex-Initiative hatte sich bis 2025 auf 9 Demonstrationsstandorte in den Vereinigten Staaten und Europa ausgeweitet und half dabei, einen Rahmen für die Bewertung der Rechenzentrums-Flexibilität als Kapazitätsressource zu entwickeln.
Schneider Electric kündigte im September 2025 KI-fähige Referenzdesigns mit NVIDIA an und verknüpfte Leistungsmanagement und Flüssigkühlungssteuerungen mit NVIDIA Mission Control. Die Designs unterstützten Rack-Dichten von bis zu 142 kW und Cluster von bis zu 1.152 GPUs pro Rechenhalle. Honeywell und LS ELECTRIC schlossen im Oktober 2025 eine globale Partnerschaft zur Entwicklung von Schaltanlagen, KI-gestützter Leistungsüberwachung und modularen Batteriespeichersystemen für Rechenzentren.[4] Eaton und Siemens Energy vereinbarten außerdem, Strominfrastruktur und modulare Erzeugungssysteme für neue Rechenzentrums-Kapazitäten zu kombinieren. Diese Initiativen verknüpfen Energiesteuerungen mit hochdichter KI-Infrastruktur anstatt mit isolierten Geräten.
Spezialisten sind gut positioniert, wenn Standorte eine Aggregation über mehrere Einrichtungen oder eine Koordination zwischen Rechen- und Netzbetrieb benötigen. Voltus startete im September 2025 sein Produkt „Bring Your Own Capacity” mit Cloverleaf Infrastructure, um das Rechenzentrumswachstum durch virtuelle Kraftwerkskapazität zu unterstützen. Silicon Valley Power und Emerald AI starteten im April 2026 ein Pilotprojekt in Santa Clara, das GPU-Cluster-Steuerungen nutzte, um auf Abrufsignale der Versorgungsunternehmen zu reagieren. Die ISO-50001-Zertifizierung kann Beschaffungsentscheidungen in europäischen und ausgewählten asiatisch-pazifischen Projekten unterstützen, bei denen Energiemanagementpraktiken überprüft werden. Anbieter, die zuverlässige Steuerungen, Abrechnungstransparenz und Mieterschutzmaßnahmen nachweisen können, können eine wichtige Barriere für eine breitere Akzeptanz adressieren.
Marktführer im Bereich Nachfragesteuerung und Energiemanagement in Rechenzentren
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
ABB Ltd.
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren Unternehmen in diesem Bericht
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- ABB Ltd.
- Eaton Corporation plc
- Johnson Controls International plc
- AutoGrid Systems, Inc.
- Enel X S.r.l.
- CPower Energy Management LLC
- Voltus, Inc.
- GridBeyond Limited
- EnergyHub, Inc.
- Flexitricity Limited
- Kraken Technologies Limited
- Uplight, Inc.
- Generac Power Systems, Inc.
- Virtual Peaker, Inc.
- Centrica plc
- Landis+Gyr Group AG
- Itron, Inc.
Neueste Industrielle Entwicklungen in Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren
- Oktober 2026: Google und Voltus erweiterten ihre PJM-Vereinbarung für virtuelle Kraftwerke auf mehr als 1.070 MW, aufbauend auf einer 100-MW-Vereinbarung; Voltus wird Batterien, intelligente Thermostate und flexible Gewerberessourcen im Rahmen eines bis 2040 laufenden Vertrags aggregieren und damit die größte öffentlich angekündigte VPP-Verpflichtung für Rechenzentrums-Netzkapazität bis dato begründen sowie einen langfristigen Bauplan für durch Hyperscaler finanzierte verteilte Kapazität schaffen.
- Juni 2026: Schneider Electric SE und Hon Hai Technology Group (Foxconn) kündigten eine strategische Zusammenarbeit bei der KI-Rechenzentrums-Infrastruktur an, die Foxconns Fertigungs- und KI-Rack-Integrationsfähigkeiten mit Schneider Electrics Strom-, Kühlungs- und Energiemanagementsystemen kombiniert; die Unternehmen planen die gemeinsame Entwicklung von KI-Rechenzentrums-Referenzarchitekturen und Closed-Loop-Energieoptimierungsrahmen.
- April 2026: Silicon Valley Power und Emerald AI starteten ein Pilotprogramm in Santa Clara, das netzreaktive KI-Rechenzentrums-Flexibilität mithilfe der Conductor-Plattform von Emerald AI demonstriert, integriert mit NVIDIA DSX Flex, wodurch GPU-Cluster den Stromverbrauch präzise als Reaktion auf Abrufsignale der Versorgungsunternehmen anpassen können und dabei die KI-Workload-Leistung schützen.
- März 2026: Google kündigte 1 GW Nachfragesteuerung an, die in langfristige Verträge mit Indiana Michigan Power, Tennessee Valley Authority, Entergy Arkansas, Minnesota Power und DTE Energy integriert ist, wobei die Flexibilität von Machine-Learning-Workloads als Lastreduzierungshebel genutzt wird – die größte öffentlich bestätigte Nachfragesteuerungsverpflichtung auf Rechenebene und eine kommerzielle Vorlage für Flexibilitätsvereinbarungen zwischen Versorgungsunternehmen und Hyperscalern.
Berichtsumfang des globalen Marktes für Nachfragesteuerung und Energiemanagement in Rechenzentren
Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren bezieht sich auf das Ökosystem aus Hardware, Software und Dienstleistungen, das Rechenzentrumsbetreiber nutzen, um den Stromverbrauch zu überwachen, zu optimieren, zu automatisieren und zu verwalten und gleichzeitig an Nachfragesteuerungsprogrammen und Energiemärkten teilzunehmen. Diese Lösungen ermöglichen es Rechenzentren, die Spitzennachfrage zu reduzieren, die Energieeffizienz zu verbessern, erneuerbare Energieressourcen zu integrieren, an Kapazitäts- und Hilfsdienst-Programmen teilzunehmen, Netzinteraktionen zu verwalten und die betrieblichen Energiekosten zu optimieren. Der Markt umfasst Nachfragesteuerungsmanagementplattformen, Energiemanagementsysteme, Energieanalyse- und Prognoselösungen sowie zugehörige Implementierungs-, Überwachungs- und Beratungsdienstleistungen, die in Colocation-, Cloud-, Unternehmens-, Edge- und Hyperscale-Rechenzentrumsbetrieben eingesetzt werden.
Der Bericht über den Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren ist segmentiert nach Lösungskomponente (Hardware, Software und Dienstleistungen), Softwarelösungstyp (Nachfragesteuerungsmanagementplattformen, Energiemanagementsoftware, Software zur Energieüberwachung und -analyse sowie Software für Energieprognose und -optimierung), Nachfragesteuerungsprogrammtyp (preisbasierte Programme und anreizbasierte Programme), Automatisierungsgrad (manuelle und nicht automatisierte Lösungen sowie automatisierte und fortschrittliche Nachfragesteuerungslösungen), primärer Anwendung (Spitzenlastmanagement, Notfalllastreduzierung, Kapazitätsmarktbeteiligung, Hilfsdienste, Energiekostenoptimierung und Integration erneuerbarer Energien), Rechenzentrumsgröße (klein, mittel, groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter [CSPs] sowie Unternehmen und Edge) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Nachfragesteuerungsmanagementplattformen |
| Energiemanagementsoftware |
| Software zur Energieüberwachung und -analyse |
| Software für Energieprognose und -optimierung |
| Preisbasierte Programme |
| Anreizbasierte Programme |
| Manuelle und nicht automatisierte Lösungen |
| Automatisierte und fortschrittliche Nachfragesteuerungslösungen |
| Spitzenlastmanagement |
| Notfalllastreduzierung |
| Kapazitätsmarktbeteiligung |
| Hilfsdienste |
| Energiekostenoptimierung |
| Integration erneuerbarer Energien |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Ägypten | |
| Katar | |
| Übriger Naher Osten und Afrika |
| Nach Lösungskomponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Softwarelösungstyp | Nachfragesteuerungsmanagementplattformen | |
| Energiemanagementsoftware | ||
| Software zur Energieüberwachung und -analyse | ||
| Software für Energieprognose und -optimierung | ||
| Nach Nachfragesteuerungsprogrammtyp | Preisbasierte Programme | |
| Anreizbasierte Programme | ||
| Nach Automatisierungsgrad | Manuelle und nicht automatisierte Lösungen | |
| Automatisierte und fortschrittliche Nachfragesteuerungslösungen | ||
| Nach primärer Anwendung | Spitzenlastmanagement | |
| Notfalllastreduzierung | ||
| Kapazitätsmarktbeteiligung | ||
| Hilfsdienste | ||
| Energiekostenoptimierung | ||
| Integration erneuerbarer Energien | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| Ägypten | ||
| Katar | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren?
Der Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren wird im Jahr 2026 auf 8,89 Milliarden USD und bis 2032 auf 18,78 Milliarden USD geschätzt, mit einem CAGR von 13,34 % von 2027 bis 2032.
Warum nehmen Rechenzentren an Nachfragesteuerungsprogrammen teil?
Diese Programme können Spitzenlastkosten senken, Kapazitätszahlungen generieren und Netzanschlussgespräche unterstützen, wo Strom im Markt für Nachfragesteuerung und Energiemanagement in Rechenzentren knapp ist.
Welche Lösungskomponente hat den größten Anteil?
Software hält mit 68,12 % im Jahr 2026 den größten Anteil, da sie Prognosen, Abruf und Messung über Gebäude- und IT-Systeme hinweg unterstützt.
Welcher Rechenzentrumstyp wächst am schnellsten?
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 15,43 % wachsen, da sie geeignete Workloads zwischen Standorten verschieben können.
Was treibt die Einführung automatisierter Nachfragesteuerung an?
Automatisierte Lösungen können auf kurze Abrufzeitfenster der Versorgungsunternehmen reagieren und Einrichtungen dabei helfen, Leistungsanforderungen für höherwertige Netzdienste zu erfüllen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 14,55 % wachsen, da große neue Rechenzentrumsprojekte die Nachfrage nach Leistungsoptimierung und flexiblen Workloads steigern.